ACORD 125 und 126 Datenextraktion
in 12 Feldern
Eine gewerbliche Risikoeinreichung ist selten ein einziges Dokument. Sie besteht aus einem vierseitigen ACORD 125, einem ACORD 126 für die Allgemeine Haftpflicht, oft einem Property-, Auto-, Umbrella- oder Workers-Compensation-Abschnitt dahinter, plus den Verzeichnissen und Schadenverläufen, die der Makler beigefügt hat. Jede Seite ist standardisiert. Die Fakten darin sind es nicht, und derselbe Fakt taucht meist zweimal auf.
Ivans' Umfrage 2026 unter 702 unabhängigen Agenten ergab, dass die Neueingabe von Risikodaten in Versicherer-Portale der größte Workflow-Schmerzpunkt ist, genannt von 74 % der Befragten. Gewerbelastige Agenturen geben Daten zu 70 % neu ein.
Dieselbe Umfrage ergab, dass diese Agenturen noch 49 % der Risikoeinreichungen per E-Mail versenden und nur 7 % dedizierte Software zur Erfassung von Risikoeinreichungen nutzen. Der Antrag kommt als strukturiertes Dokument an, und die Daten werden trotzdem neu eingetippt.
Die wichtigsten Erkenntnisse
- 74 % der Agenten nennen die Neueingabe in Versicherer-Portale als ihren größten Workflow-Schmerzpunkt, bei Anträgen, deren Seiten bereits standardisiert sind.
- Das übersprungene Feld ist selten das schwierige, sondern das, dessen Antwort auf Seite neun steht.
- Benennen Sie eine Spalte nach dem Fakt statt nach dem Kästchen, und ein Satz liest ein ACORD 126 von 2016/09 und eines von 2025/03 gleich.
Was ACORD 125 und 126 jeweils abdecken
Das ACORD 125 identifiziert den Antragsteller, das ACORD 126 enthält die General-Liability-Exposure, aus der der Preis gebildet wird, und nur das 125 verankert die gesamte Risikoeinreichung.
Das 125 ist der Commercial Insurance Application, Applicant Information Section. Vier Seiten decken Agentur und Versicherer ab, die rechtliche Identität und Rechtsform des Antragstellers, FEIN, SIC- und NAICS-Codes, Betriebsstätten und Kontakte, die beantragten Sparten, Vorversicherer, Schadenhistorie und Unterschriften.
Das 126 ist die Commercial General Liability Section und wird dem 125 beigefügt, wenn GL beantragt wird. Es enthält Limits und Selbstbehalte, die Occurrence- oder Claims-made-Basis, das Gefahrenverzeichnis, die Contractor-Fragen sowie die Fragen zu Produkten und abgeschlossenen Arbeiten. Die anderen Spartenabschnitte folgen demselben Muster: 127 für Auto, 130 für Workers Compensation, 131 für Umbrella und der ACORD 140 Property-Abschnitt.
Der Formularindex von ACORD, überarbeitet am 9/8/2026, führt beide in der Edition 2025/03 auf, mit einem separaten California 125 in 2023/01. Die Release-Mitteilung vom März 2025 dokumentiert, dass das 126 von 2016/09 hochgestuft wurde, sowie neuen Betrugshinweis-Text für DC und New York auf dem 125. Die Kopie, die ein Makler sendet, kann zwei Editionen zurückliegen, und der Unterschied ist überwiegend administrativ.
Das ändert das Setup für die Extraktion. Eine Spalte, die auf eine Seitenposition abgestimmt ist, bricht, wenn die Edition wechselt. Eine Spalte, die nach der Tatsache benannt ist, nicht. Ein Antrag ist außerdem kein Nachweis einer Deckung: Das Zertifikat ist das ACORD 25, behandelt im ACORD 25 COI-Extraktionsleitfaden.
Warum das Paket bei manueller Eingabe versagt
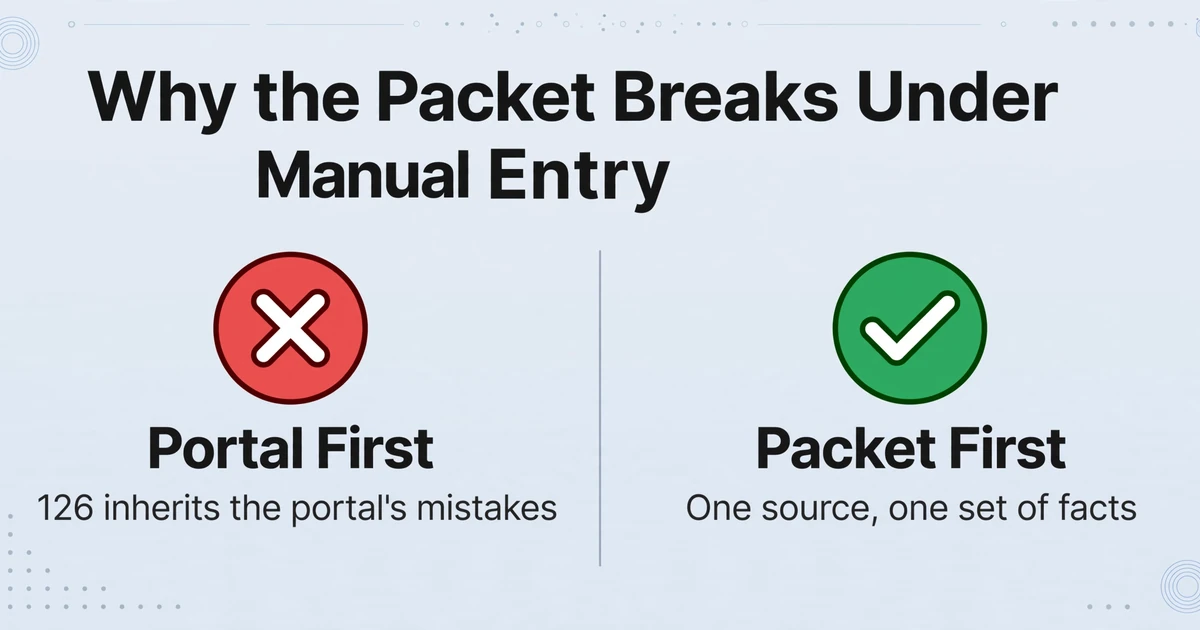
Manuelle Eingabe versagt dort, wo zwei Seiten übereinstimmen müssen, nicht dort, wo ein einzelnes Feld schwer zu lesen ist. Die 125 und 126 wiederholen die namentlich versicherte Person, die Standorte und die Wirksamkeitsdaten, und eine Abweichung bedeutet entweder eine Ablehnung oder ein falsches Angebot.
Der zweite Fehler ist die Anlage per Verweis. Der Betriebsstätten-Block der 125 druckt „Attach ACORD 823 for Additional Premises." Das Gefahrenverzeichnis der 126 druckt „ACORD 211, Schedule of Hazards, may be attached if more space is required." Der Bemerkungsblock sagt oft „see ACORD 101 attached." Seite eins verweist auf Seite neun, und unter Zeitdruck wird der Hinweis getippt, während das Verzeichnis ungelesen bleibt.
Innerhalb einer Agentur wird die ACORD 125 normalerweise vom Agenturverwaltungssystem aus bereits vorhandenen Daten erzeugt; Applied Epic, AMS360, HawkSoft und EZLynx erzeugen alle Antragsformulare. Für einen bestehenden Account ist das Formular eine Ausgabe, und niemand liest es wieder ein. Es wird zur Eingabe, wenn es von außen kommt: ein Broker-of-Record-Paket, eine Risikoeinreichung an eine MGA, ein Papierantrag eines Producers oder eine Verlängerung, die eine andere Agentur vorbereitet hat.
Ein Producer für gewerbliche Risiken beschrieb diese Lücke auf r/InsuranceAgent: „My AMS doesn't have most of the risk profile / underwriting data initially when I am writing new business, and so I find myself filling out much of the form manually. My team tends to enter data into the carrier portal first." Diese Arbeitsreihenfolge ist der Mechanismus hinter den meisten Fehlern: Die Portaleingabe wird zur Quelle, und die danach erzeugte 126 übernimmt sie.
Accenture und The Institutes befragen seit 2008 Underwriter im nordamerikanischen P&C-Geschäft. In der Runde 2021 entfielen 40 % des Arbeitstags eines Underwriters auf administrative Aufgaben und 30 % auf das Underwriting (Accenture). Ein Prüfer mit dieser Aufteilung überspringt die Felder, deren Antworten auf einer anderen Seite stehen.
Das übersprungene Feld ist selten das schwierige. Es ist das, dessen Antwort auf Seite neun steht.
Die Kosten trägt die Agentur. Wie ein anderer Agent im selben Thread es ausdrückte: „If you're not insanely careful entering details you'll get rejected or quoted wrong and the carrier will blame the agent."
Die 12 Felder, die über das Angebot entscheiden
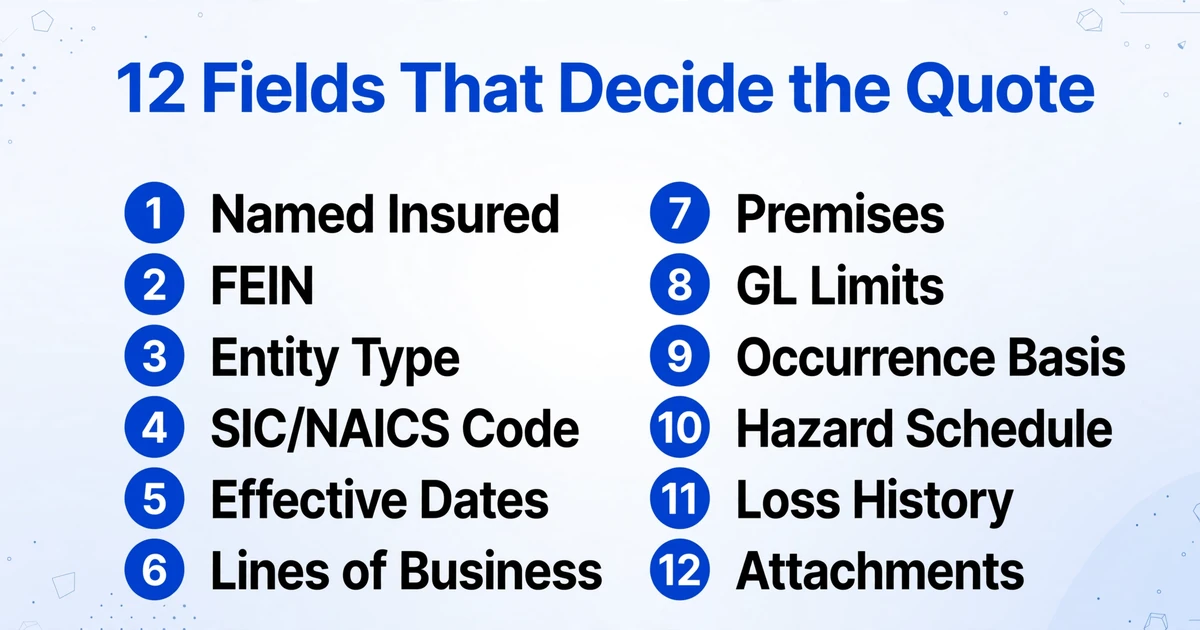
Zwölf Felder tragen den Großteil einer gewerblichen Angebotsentscheidung, und jedes davon kann auf eine bestimmte Weise schiefgehen, die auch eine sorgfältige Erfassungskraft übersteht.
| Feld | Wo es steht | Was schiefgeht |
|---|---|---|
| Namentlich versicherte Person, juristischer Name | ACORD 125 Antragstellerblock | Statt des Rechtsträgers wird ein DBA eingetragen, sodass Police und FEIN zwei verschiedene Unternehmen beschreiben. |
| FEIN | ACORD 125 Antragstellerblock | Eine vertauschte Ziffer schickt Clearance- und Schadenhistorie-Abfragen an den falschen Rechtsträger. |
| Rechtsform und Eigentumsverhältnisse | ACORD 125, Rechtsform-Kontrollkästchen | Ein Joint Venture oder eine Subchapter-S-Box wird übersehen, und Eigentumsoffenlegungen werden später nachgefordert. |
| SIC oder NAICS und Beschreibung des Betriebs | ACORD 125 | Der Klassencode wird nach dem Handelsnamen statt nach dem Betrieb gewählt – so wird ein Dachdecker als Generalunternehmer eingestuft. |
| Vorgeschlagenes Beginn- und Ablaufdatum | ACORD 125 Policeninformationen | Das vorgeschlagene Datum wird als aktuelles Datum eingetragen, und Bind-Datum und Zertifikat stimmen nicht mehr überein. |
| Angeforderte Versicherungssparten | ACORD 125 Kontrollkästchenblock | Eine angekreuzte Sparte wird übersehen, und die Risikoeinreichung erreicht den Versicherer unvollständig. |
| Betriebsstätten | ACORD 125 Betriebsstättenblock oder ACORD 823 | Zusätzliche Standorte bleiben in der Anlage, und die 126 bewertet einen Standort, den die 125 nie aufgeführt hat. |
| GL-Deckungssummen | ACORD 126 Deckung und Summen | Je Schadensfall und Allgemeine Aggregatdeckungssumme werden vertauscht, oder Schäden an gemieteten Betriebsstätten und medizinische Kosten behalten die Standardwerte. |
| Occurrence- oder Claims-made-Basis | ACORD 126 | Die falsche Basis wird angekreuzt. Die Claims-made-Basis braucht zudem ein Rückwirkungsdatum, und ein fehlendes Rückwirkungsdatum wird später zur Deckungsdiskussion. |
| Gefahrenverzeichnis | ACORD 126 | Klassencode, Prämienbasis und Exposure stehen in einer Zeile. Ein falscher Basisbuchstabe (S für Bruttoumsatz, P für Lohnsumme, A für Fläche) bewertet das Exposure gegen die falsche Einheit. |
| Vorheriger Versicherer und Schadenhistorie | ACORD 125, Seiten 3 und 4 | Das Kästchen für keine Schäden bleibt unangekreuzt, oder ein vorheriger Versicherer wird ausgelassen, und der Versicherer fordert den Schadenverlauf nach. |
| Referenzierte Anlagen | ACORD 125 Bemerkungen, ACORD 126 Gefahrenverzeichnis | „Siehe Anlage" wird behandelt, als gäbe es nichts einzutragen, und Verzeichnis, zusätzliche Betriebsstätten oder Schadenübersicht werden nie gelesen. |
Bei der 126 wird das Exposure je $1,000 einer angegebenen Basis bewertet. Eine Lohnsumme von $1,200,000, eingetragen als $12,000,000, erzeugt keinen Rundungsfehler. Sie erzeugt eine zehnfache Bewertungsbasis.
Auch das erste Feld versagt im AMS leise: Ein aus einem DBA erstelltes Doppelkonto sieht korrekt aus – bis zur Verlängerung, wenn zwei Datensätze dieselbe Police beanspruchen.
Ein Spaltensatz, der Editionen und Abschnitte übersteht
Benennen Sie jede Spalte nach der Tatsache, die Sie brauchen, nicht nach dem Kästchen, in dem sie steht – dann liest derselbe Satz eine 2016/09 126 und eine 2025/03.
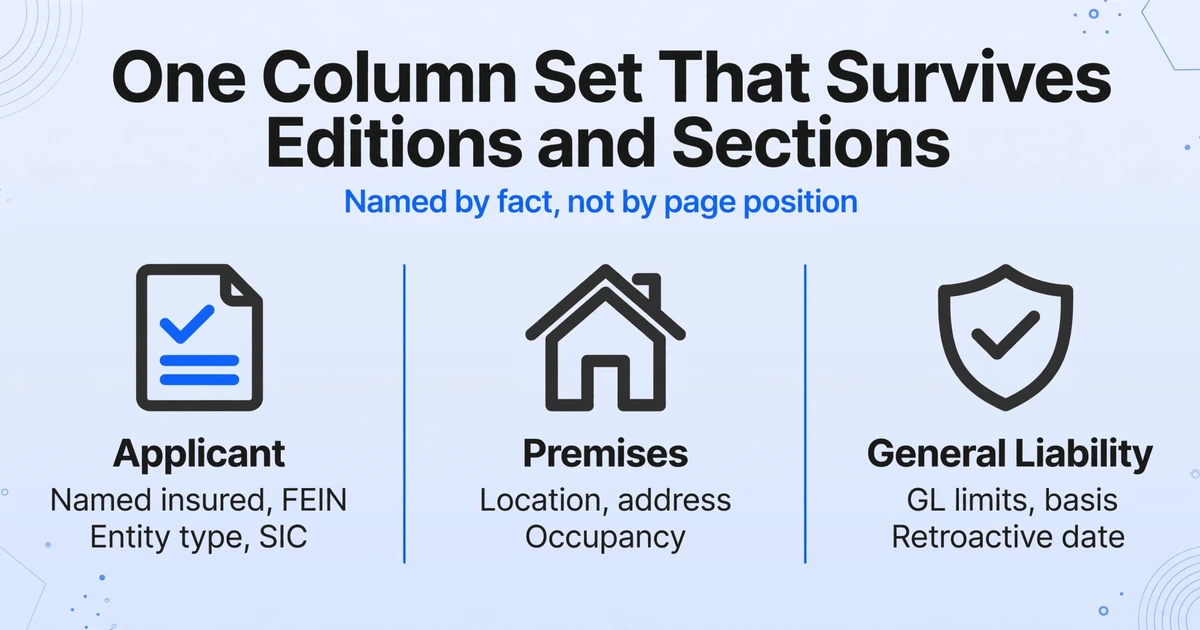
Das ist das Arbeitsprinzip hinter Custom Column Extraction, der Methode, die ImageToTable.ai verwendet. Sie geben die gewünschten Spaltennamen ein, und die KI liest jede Seite und füllt den Wert ein, der dieses Feld bedeutet, wo immer er gedruckt steht. Die Namen werden zu den Ausgabe-Überschriften. Nichts ist an Koordinaten gebunden, sodass ein verschobenes Kästchen oder eine ältere Edition den Durchlauf nicht bricht.
Laden Sie das Paket als Batch hoch, und die Ausgabe ist eine Tabelle. Multi-Page Merge hält eine Risikoeinreichung zusammen: Es kann eine neue Gruppe starten, wenn sich eine verfolgte Spalte ändert, Seiten über eine gemeinsame Referenz wie die namentlich versicherte Person zuordnen oder alle festen Anzahl von Uploads gruppieren. Die Seiten falten sich zu einer Zeile, und widersprüchliche Werte können den ersten behalten, den letzten behalten, verkettet oder wieder aufgeteilt werden.
Ein Spaltensatz für 125- und 126-Pakete kann klein genug bleiben, um lesbar zu sein:
| Gruppe | Spalten |
|---|---|
| Risikoeinreichung | Formulartyp, Formular-Edition, Agentur-Kunden-ID, vorgeschlagenes Inkrafttretensdatum |
| Antragsteller | Namentlich versicherte Person (rechtlicher Name), DBA, FEIN, Rechtsform, SIC, NAICS, Beschreibung des Betriebs |
| Betriebsstätten | Standortnummer, Adresse, Nutzung |
| Allgemeine Haftpflicht | Je Schadensfall, Allgemeine Aggregatdeckungssumme, Aggregatdeckungssumme für Produkte und abgeschlossene Arbeiten, Occurrence- oder Claims-made-Basis, Rückwirkungsdatum |
| Tarifierung | Klassencode, Prämienbasis, Exposure |
| Historie | Vorheriger Versicherer, Schadenanzahl, Gesamtaufwand |
| Paket | Referenzierte Anlagen |
Zwei Regeln halten den Satz nutzbar. Nennen Sie die Quelle, wenn eine Tatsache auf beiden Formularen existiert, wie in „Namentlich versicherte Person (wie auf 125 gedruckt)“, damit eine Abweichung sichtbar bleibt. Halten Sie die Vereinigung breit: Eine Seite, die ein Feld nicht enthält, lässt die Zelle leer, was ein Signal und kein Fehler ist.
Bevor die Tabelle irgendwohin geht, prüfen Sie die Zellen, die Geldbeträge enthalten. Review Mode with Bbox verification hebt den Bereich hervor, aus dem ein Wert stammt, wenn Sie auf eine Zelle klicken, und ein Klick auf einen Bereich springt zurück zu seiner Zelle. Eine Exposure-Zahl gegen die Seite zu prüfen, dauert eine Sekunde.
Wohin die Daten gehen und wo sie stoppen
Das Ergebnis ist eine Tabelle, und die letzte Strecke in Applied Epic, AMS360, HawkSoft oder EZLynx ist weiterhin eine Mapping-Aufgabe.
Unabhängige Agenten zeichneten 2025 87,7 % der US-Prämien im gewerblichen Geschäft, laut Big I 2026 Market Share Report, das AMS ist also der Ort, an dem der Datensatz landen muss. ImageToTable.ai verbindet sich mit keinem dieser Systeme nativ. Es exportiert XLSX, CSV oder JSON, und die v1 API mit Webhook-Benachrichtigung gibt es für Teams, die Zeilen in ihr eigenes System schieben.
Zwei Vorgehensweisen funktionieren. Die Tabelle kann die Arbeitswarteschlange sein: eine Zeile pro Risikoeinreichung, sortiert nach Effective Date, Exposure oder gewünschter Deckungssumme, um zu entscheiden, was heute angeboten wird. Oder sie kann eine Staging-Datei sein, als CSV oder JSON exportiert und von demjenigen, der die Integration verantwortet, ins AMS gemappt. Das Mapping ist der schwierige Teil, und es ist kein Extraktionsproblem. Feldnamen, Auswahllisten und Dublettenabgleich unterscheiden sich je System.
Zwei Funktionen beseitigen Übergaben vor diesem Punkt. Sammellink lässt externe Makler ein Paket über einen Link hochladen, ohne Konto, und die Dateien landen in Ihrer Warteschlange. Email Inbox gibt jedem Konto eine Adresse; leiten Sie ein Paket weiter, binden Sie ein Spaltenset, und die Anlagen werden bei Eingang verarbeitet. Keine der beiden berührt das AMS. Sie beseitigen den Schritt, bei dem eine PDF bis Freitag im Posteingang von jemandem liegt.
Einen gemischten Posteingang ohne Klassifizierer sortieren
Die Seite sagt bereits, welches Formular es ist, denn Formulartitel und Edition sind darauf gedruckt, ein separater Klassifizierer beantwortet also eine Routing-Frage statt einer Lesefrage.
Ein Dokumentenklassifizierer vergibt ein Label, bevor die Extraktion läuft, und das Label entscheidet, welche Warteschlange oder welches Feldset gilt. Er verdient seinen Platz, wenn ein Posteingang Schadenmeldungen, Schadenverlauf, Policen und Anträge enthält, die jeweils woanders hingehen müssen. Wenn die Aufgabe darin besteht, Felder aus 125 und 126 in eine Tabelle zu bekommen, steht das Label bereits auf der Seite. Fügen Sie "Form type" und "Form edition" als Spalten hinzu, und derselbe Durchlauf, der die FEIN extrahiert, sagt Ihnen, welche Edition Sie gelesen haben.
Die Grenze: Das Tool labelt keine Dokumente, teilt kein Paket in geroutete Warteschlangen auf und wählt kein Spaltenset. Sie entscheiden, was hochgeladen wird und welche Spalten laufen. Eine mehrseitige PDF wird Seite für Seite gelesen, und Mehrseiten-Zusammenführung legt die Seiten einer Risikoeinreichung wieder in eine Zeile.
Was die Extraktion einem Menschen überlässt
Die Extraktion überführt Fakten in Spalten. Appetit, Angemessenheit des Klassencodes, Schadenhöhe und Auswahl von Endorsements bleiben beim Underwriter und beim lizenzierten Vermittler.
- Appetit und Anspruchsberechtigung. Ob ein Risiko zu einem Versicherer passt, entscheidet der Versicherer.
- Angemessenheit des Klassencodes. Ein Code kann korrekt gedruckt sein und dennoch für die beschriebenen Tätigkeiten nicht vertretbar sein.
- Schadenhöhe. Häufigkeit, Schwere und Reservierungspraxis sind Ermessensentscheidungen, die eine Zahl in einer Zelle nicht klärt.
- Vertragsanforderungen. Status als zusätzlich versicherte Person, Verzicht auf Regress sowie Primary-and-Non-Contributory-Formulierungen sind Deckungsentscheidungen, und ein Zertifikat ist kein Nachweis, dass sie per Endorsement bestätigt wurden. Auf dieser Ebene setzt die Extraktion von Versicherungszertifikaten an.
- Unterschrift und Bestätigung. Der Antragsteller unterschreibt den Antrag, und eine unsignierte Risikoeinreichung kann in der Regel nicht gebunden werden.
- Formularausfüllung. Das Tool liest ausgefüllte Anträge. Es füllt kein ACORD 125 aus, unterschreibt es nicht und reicht es nicht ein.
FAQ
Funktioniert es mit älteren Editionen, etwa dem ACORD 126 von 2016/09?
Ja, denn Spalten werden nach Bedeutung und nicht nach Position zugeordnet. Fügen Sie eine Spalte für die Formular-Edition hinzu, damit Sie wissen, aus welcher jede Zeile stammt.
Lässt es sich in Applied Epic oder AMS360 integrieren?
Nein. Es gibt keinen nativen Connector zu Applied Epic, AMS360, HawkSoft oder EZLynx. Die Ausgabe erfolgt als XLSX, CSV oder JSON, und die v1 API kann Ergebnisse an Ihren eigenen Endpunkt übertragen. Zeilen in ein AMS zu bekommen, ist ein Mapping-Projekt, das Ihr Team oder Ihr Anbieter übernimmt.
Kann es das ACORD 125 für mich ausfüllen?
Nein. Es liest ausgefüllte Anträge und gibt die Werte als strukturierte Daten zurück. Es erstellt, vervollständigt, unterschreibt oder übermittelt keine ACORD-Formulare.
Wie genau ist die Extraktion bei einem gescannten oder handschriftlichen Antrag?
Gedruckte Felder sind der einfache Fall. Bei Handschrift, angekreuzten Kästchen und schwachen Scans treten Fehler auf. Prüfen Sie die Betragsfelder und die Deckungsauswahl gegen die Originalseite.
Ist ein ACORD 125 dasselbe wie ein Versicherungsnachweis?
Nein. Die 125 ist der Antrag auf Deckung. Das ACORD 25 Zertifikat ist ein Nachweis, der an einen Dritten gesendet wird, und es enthält einen eigenen Haftungsausschluss, dass es dem Zertifikatsinhaber keine Rechte verleiht.
Das Paket ist der letzte Ort, an dem eine Tatsache noch ein Satz ist
Das Paket ist die einzige Phase in einem gewerblichen Angebot, in der die Exposure, das Rechtssubjekt und die Limits noch Prosa auf einer Seite sind; das AMS steht davor und die Rating-Engine des Versicherers danach. Diese zwölf Felder in eine Zeile zu bringen, trifft nicht die Underwriting-Entscheidung. Es sorgt dafür, dass die Entscheidung auf jeder Seite anhand derselben Zahlen getroffen wird.