Extraction des données ACORD 125 et 126
en 12 champs
Un dossier de souscription commercial est rarement un seul document. C'est un ACORD 125 de quatre pages, un ACORD 126 pour la responsabilité civile générale, souvent une section property, auto, umbrella ou workers compensation derrière, plus les tableaux et les relevés de sinistres joints par le courtier. Chaque page est standardisée. Les faits qu'elles contiennent ne le sont pas, et le même fait apparaît généralement deux fois.
L'enquête Ivans 2026 menée auprès de 702 agents indépendants révèle que la ressaisie des données de risque dans les portails des assureurs est le principal point de friction, cité par 74 % des répondants. Les agences à forte activité commerciale ressaisissent à un taux de 70 %.
La même enquête a constaté que ces agences envoient encore 49 % de leurs dossiers de souscription par e-mail, et que seulement 7 % utilisent un logiciel dédié à la capture des dossiers. La demande arrive sous forme de document structuré, et les données sont quand même ressaisies.
Points clés
- 74 % des agents citent la ressaisie dans les portails des assureurs comme leur principal point de friction, sur des demandes dont les pages sont déjà standardisées.
- Le champ qui est sauté est rarement le plus difficile, c'est celui dont la réponse se trouve en page neuf.
- Nommez une colonne d'après le fait plutôt que d'après la case, et un seul ensemble lit un ACORD 126 de 2016/09 et un de 2025/03 de la même façon.
Ce que possèdent respectivement l'ACORD 125 et l'ACORD 126
L'ACORD 125 identifie le demandeur, l'ACORD 126 porte la base d'exposition en responsabilité civile générale à partir de laquelle la prime est calculée, et seul le 125 ancre l'ensemble du dossier de souscription.
Le 125 est la Commercial Insurance Application, Applicant Information Section. Quatre pages couvrent l'agence et l'assureur, l'identité juridique et la forme juridique du demandeur, les codes FEIN, SIC et NAICS, les établissements et contacts, les branches d'activité demandées, les assureurs précédents, l'historique des sinistres et les signatures.
Le 126 est la Commercial General Liability Section et s'annexe au 125 lorsque la GL est demandée. Il porte les limites et franchises, la base fait dommageable ou base réclamation, le tableau des risques, les questions destinées aux entrepreneurs, ainsi que les questions sur les produits et les opérations terminées. Les autres sections de branche suivent le même schéma : 127 pour l'automobile, 130 pour les accidents du travail, 131 pour l'umbrella, et la section property ACORD 140.
L'index des formulaires d'ACORD, révisé le 9/8/2026, liste les deux à l'édition 2025/03, avec un 125 Californie distinct à l'édition 2023/01. L'avis de publication de mars 2025 indique le passage du 126 depuis l'édition 2016/09 et une nouvelle formulation de l'avis de fraude pour le DC et New York sur le 125. L'exemplaire qu'envoie un courtier peut avoir deux éditions de retard, et la différence est surtout administrative.
Cela change la configuration de l'extraction. Une colonne indexée sur une position de page se casse lorsque l'édition change. Une colonne nommée d'après le fait ne se casse pas. Une demande n'est pas non plus une preuve de couverture : le certificat est l'ACORD 25, traité dans le guide d'extraction du COI ACORD 25.
Pourquoi le dossier craque face à la saisie manuelle
La saisie manuelle échoue là où deux pages doivent concorder, pas là où un champ isolé est difficile à lire. Les 125 et 126 répètent l'assuré désigné, les établissements et les dates d'effet, et une divergence entraîne soit un rejet, soit un devis erroné.
Le deuxième point de rupture est la pièce jointe par référence. Le bloc des établissements du 125 indique « Attach ACORD 823 for Additional Premises ». Le tableau des risques du 126 indique « ACORD 211, Schedule of Hazards, may be attached if more space is required ». Le bloc des remarques précise souvent « see ACORD 101 attached ». La page un renvoie à la page neuf, et sous la pression du temps, la note est saisie tandis que le tableau reste non lu.
Au sein d'une agence, l'ACORD 125 est généralement généré par le système de gestion de l'agence à partir des données qu'il détient déjà ; Applied Epic, AMS360, HawkSoft et EZLynx produisent tous des formulaires de demande. Pour un compte existant, le formulaire est une sortie, et personne ne le relit en entrée. Il devient une entrée lorsqu'il arrive de l'extérieur : un dossier de courtier-of-record, une soumission MGA, une demande papier d'un producteur, ou un renouvellement préparé par une autre agence.
Un producteur en lignes commerciales a décrit cet écart sur r/InsuranceAgent : « Mon AMS ne dispose pas de la plupart du profil de risque / des données de souscription au départ quand je rédige une nouvelle affaire, et je me retrouve donc à remplir une grande partie du formulaire manuellement. Mon équipe a tendance à saisir d'abord les données dans le portail de l'assureur. » Cet ordre de travail est le mécanisme derrière la plupart des erreurs : la saisie dans le portail devient la source, et le 126 généré ensuite en hérite.
Accenture et The Institutes interrogent les souscripteurs P&C nord-américains depuis 2008. Lors de l'édition 2021, 40 % de la journée de travail du souscripteur était consacrée aux tâches administratives et 30 % à la souscription (Accenture). Un réviseur avec cette répartition saute les champs dont les réponses se trouvent sur une autre page.
Le champ qui est sauté est rarement le plus difficile. C'est celui dont la réponse se trouve en page neuf.
Le coût retombe sur l'agence. Comme l'a formulé un autre agent dans le même fil : « Si vous ne saisissez pas les détails avec une prudence extrême, vous serez rejeté ou vous obtiendrez un devis erroné, et l'assureur blâmera l'agent. »
Les 12 champs qui décident du devis
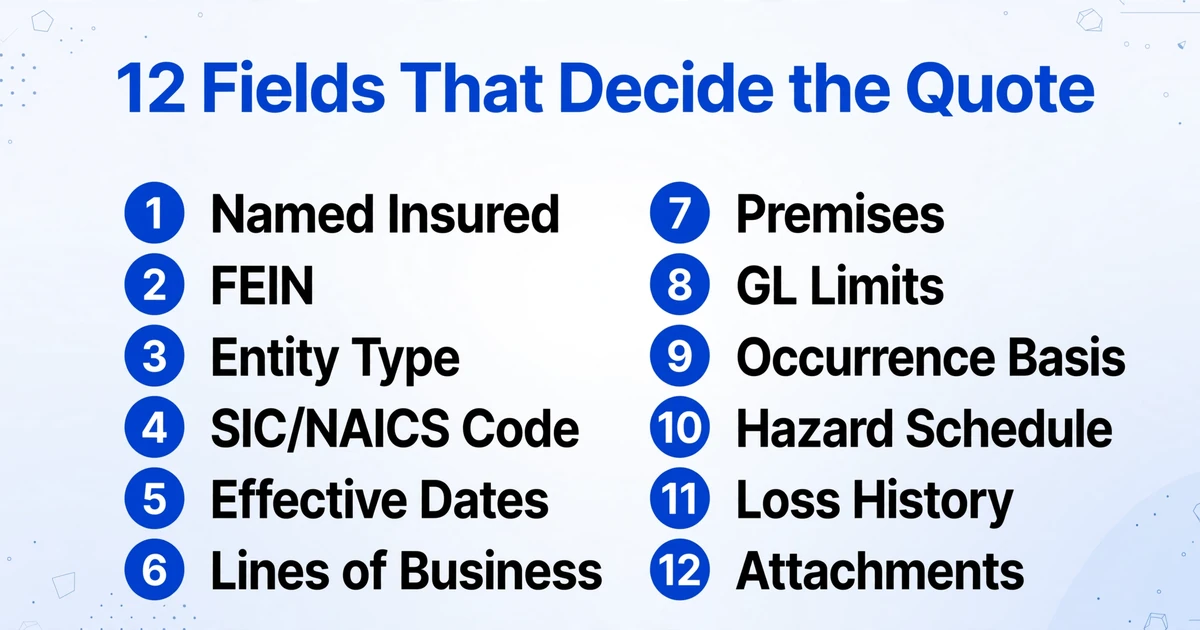
Douze champs portent l'essentiel d'une décision de devis commercial, et chacun a sa propre façon de mal tourner qui résiste à une saisie soignée.
| Champ | Où il se trouve | Ce qui ne va pas |
|---|---|---|
| Assuré désigné, dénomination légale | Bloc demandeur de l'ACORD 125 | Un DBA est saisi à la place de l'entité légale, si bien que la police et le FEIN décrivent deux entreprises différentes. |
| FEIN | Bloc demandeur de l'ACORD 125 | Un chiffre transposé envoie les recherches d'antériorité et de relevés de sinistres vers la mauvaise entité. |
| Forme juridique et actionnariat | ACORD 125, cases à cocher d'entité | Une case coentreprise ou subchapter S est oubliée, et les informations sur l'actionnariat sont demandées plus tard. |
| SIC ou NAICS et description des opérations | ACORD 125 | Le code de classification est choisi d'après le nom commercial au lieu des opérations : c'est ainsi qu'un couvreur se retrouve tarifé comme une entreprise générale. |
| Dates d'effet et d'expiration proposées | Informations de police de l'ACORD 125 | La date proposée est saisie comme date du jour, et la date de liaison et l'attestation ne concordent plus. |
| Branches d'assurance demandées | Bloc de cases à cocher de l'ACORD 125 | Une branche cochée est oubliée, et le dossier de souscription parvient incomplet à l'assureur. |
| Établissements | Bloc établissements de l'ACORD 125, ou ACORD 823 | Des emplacements supplémentaires restent dans la pièce jointe, et le 126 tarife un emplacement que le 125 n'a jamais listé. |
| Limites GL | Garanties et limites de l'ACORD 126 | Par sinistre et plafond général sont inversés, ou les dommages aux locaux loués et les frais médicaux gardent la valeur par défaut. |
| Base fait dommageable ou base réclamation | ACORD 126 | La mauvaise base est cochée. La base réclamation exige aussi une date de rétroactivité, et une date de rétroactivité oubliée devient plus tard une contestation de garantie. |
| Tableau des risques | ACORD 126 | Code de classification, base de prime et base d'exposition tiennent sur une seule ligne. Une mauvaise lettre de base (S pour chiffre d'affaires brut, P pour masse salariale, A pour surface) tarife l'exposition sur la mauvaise unité. |
| Assureur précédent et historique des sinistres | ACORD 125, pages 3 et 4 | La case « aucun sinistre » reste décochée, ou un assureur précédent est omis, et l'assureur revient demander les relevés de sinistres. |
| Pièces jointes référencées | Remarques de l'ACORD 125, tableau des risques de l'ACORD 126 | « Voir en pièce jointe » est traité comme rien à saisir, et le tableau, les établissements supplémentaires ou le récapitulatif des sinistres ne sont jamais lus. |
Sur le 126, l'exposition est tarifée par tranche de $1,000 d'une base déclarée. Une masse salariale de $1,200,000 saisie comme $12,000,000 ne crée pas une erreur d'arrondi. Elle crée une base de tarification multipliée par dix.
Le premier champ échoue aussi en silence dans un AMS : un compte en doublon créé à partir d'un DBA semble correct jusqu'au renouvellement, où deux enregistrements revendiquent la même police.
Un seul jeu de colonnes qui résiste aux éditions et aux sections
Nommez chaque colonne d'après le fait dont vous avez besoin, et non d'après la case qui le contient : le même jeu lit aussi bien un 126 de 2016/09 qu'un de 2025/03.
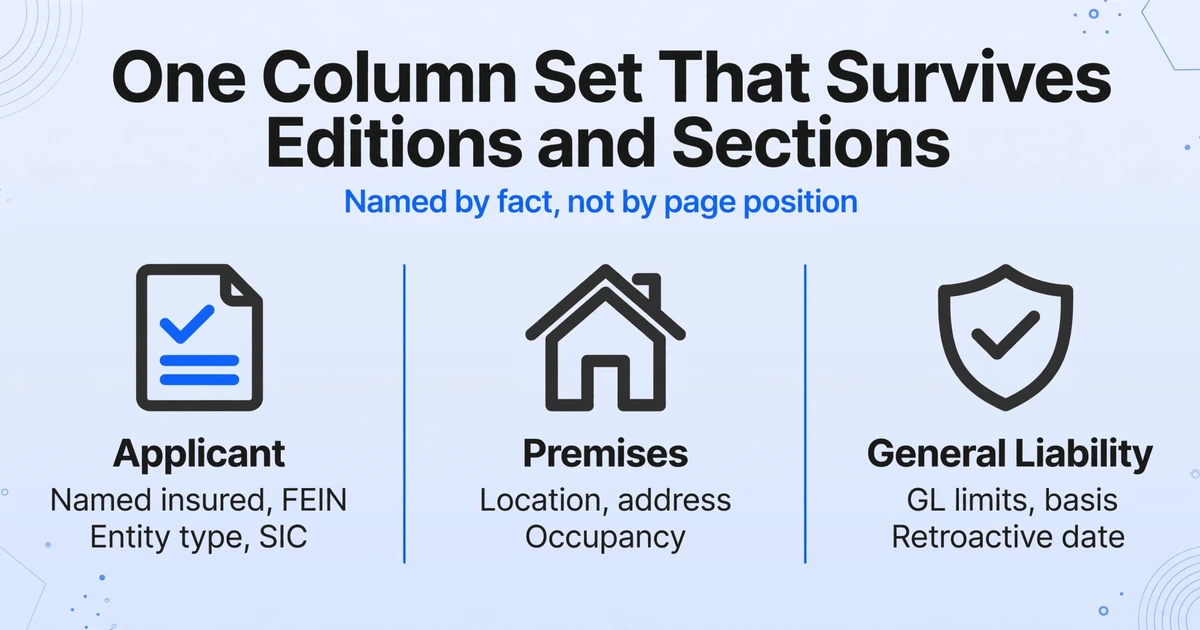
C'est le principe de fonctionnement de Custom Column Extraction, la méthode utilisée par ImageToTable.ai. Vous saisissez les noms de colonnes souhaités, et l'IA lit chaque page et remplit la valeur qui correspond à ce champ, où qu'elle soit imprimée. Les noms deviennent les en-têtes de sortie. Rien n'est lié à des coordonnées : une case décalée ou une édition plus ancienne ne fait donc pas échouer le traitement.
Importez le dossier en lot et la sortie est un seul tableau. Multi-Page Merge garde un dossier de souscription groupé : il peut démarrer un nouveau groupe lorsqu'une colonne suivie change, faire correspondre les pages via une référence partagée comme l'assuré désigné, ou regrouper chaque nombre fixe d'imports. Les pages sont fusionnées en une seule ligne, et les valeurs en conflit peuvent conserver la première, conserver la dernière, être concaténées ou être séparées à nouveau.
Un jeu de colonnes pour les dossiers 125 et 126 peut rester assez court pour être lu :
| Groupe | Colonnes |
|---|---|
| Dossier de souscription | Type de formulaire, édition du formulaire, ID client de l'agence, date d'effet proposée |
| Demandeur | Assuré désigné (dénomination légale), DBA, FEIN, forme juridique, SIC, NAICS, description des activités |
| Établissements | Numéro d'emplacement, adresse, occupation |
| Responsabilité générale | Par sinistre, plafond général, plafond produits et opérations terminées, base fait dommageable ou base réclamation, date de rétroactivité |
| Tarification | Code de classification, base de prime, base d'exposition |
| Historique | Assureur précédent, nombre de sinistres, total engagé |
| Dossier | Pièces jointes référencées |
Deux règles gardent le jeu utilisable. Nommez la source lorsqu'un fait existe sur les deux formulaires, comme « Assuré désigné (tel qu'imprimé sur le 125) », pour qu'un désaccord reste visible. Laissez l'union large : une page qui ne porte pas un champ laisse la cellule vide, ce qui est un signal plutôt qu'une erreur.
Avant que le tableau ne parte où que ce soit, vérifiez les cellules qui portent des montants. Review Mode with Bbox verification met en évidence la région d'où provient une valeur lorsque vous cliquez sur une cellule, et cliquer sur une région renvoie à sa cellule. Vérifier un chiffre de base d'exposition par rapport à la page prend une seconde.
Où vont les données, et où elles s'arrêtent
Le résultat est un tableau, et le dernier kilomètre vers Applied Epic, AMS360, HawkSoft ou EZLynx reste un travail de mappage.
Les agents indépendants ont souscrit 87,7 % des primes d'assurance dommages aux États-Unis en 2025, selon le rapport 2026 sur les parts de marché du Big I, l'AMS est donc l'endroit où le dossier doit atterrir. ImageToTable.ai ne se connecte nativement à aucun de ces systèmes. Il exporte en XLSX, CSV ou JSON, et la v1 API avec notification webhook existe pour les équipes qui poussent des lignes dans leur propre système.
Deux approches fonctionnent. Le tableur peut servir de file de travail : une ligne par dossier de souscription, triée par date d'effet, base d'exposition ou limite demandée, pour décider ce qui est coté aujourd'hui. Ou il peut être un fichier de préparation, exporté en CSV ou JSON et mappé dans l'AMS par la personne responsable de l'intégration. Le mappage est la partie difficile, et ce n'est pas un problème d'extraction. Les noms de champs, les listes de valeurs et la détection des doublons diffèrent selon le système.
Deux fonctionnalités suppriment les transferts manuels avant ce point. Lien de collecte permet à des courtiers externes de déposer un dossier via un lien, sans compte, et les fichiers arrivent dans votre file. Email Inbox attribue une adresse à chaque compte ; transférez un dossier, liez un ensemble de colonnes, et les pièces jointes sont traitées à leur arrivée. Ni l'une ni l'autre ne touche à l'AMS. Elles suppriment l'étape où un PDF reste dans la boîte mail de quelqu'un jusqu'au vendredi.
Trier une boîte de réception mixte sans classificateur
La page indique déjà de quel formulaire il s'agit, car le titre du formulaire et l'édition y sont imprimés, donc un classificateur distinct répond à une question de routage plutôt qu'à une question de lecture.
Un classificateur de documents attribue un libellé avant l'extraction, et ce libellé détermine quelle file ou quel ensemble de champs s'applique. Il se justifie quand une même boîte de réception contient des avis de sinistre, des relevés de sinistres, des polices et des demandes qui doivent chacun aller à un endroit différent. Quand l'objectif est de faire tenir les champs des ACORD 125 et 126 dans un seul tableau, le libellé figure déjà sur la page. Ajoutez « Form type » et « Form edition » comme colonnes et la même passe qui extrait le FEIN vous indique quelle édition vous avez lue.
La limite : l'outil ne libelle pas les documents, ne répartit pas un dossier en files routées et ne choisit pas d'ensemble de colonnes. Vous décidez quoi téléverser et quelles colonnes exécuter. Un PDF multipage est lu page par page, et Multi-Page Merge replace les pages d'un même dossier de souscription dans une ligne.
Ce que l'extraction laisse à l'humain
L'extraction déplace les faits dans des colonnes. L'appétence, l'adéquation du code de classification, la gravité des sinistres et le choix des avenants restent du ressort du souscripteur et du producteur agréé.
- Appétence et éligibilité. Savoir si un risque correspond à un assureur relève de la décision de l'assureur.
- Adéquation du code de classification. Un code peut être imprimé correctement et rester indéfendable pour les opérations décrites.
- Gravité des sinistres. La fréquence, la gravité et la pratique de provisionnement sont des jugements qu'un chiffre dans une cellule ne tranche pas.
- Exigences contractuelles. Le statut d'assuré additionnel, la renonciation à la subrogation et les clauses primaire et non contributive sont des décisions de couverture, et un certificat ne prouve pas qu'elles ont fait l'objet d'un avenant. C'est à ce niveau qu'intervient l'extraction de certificats d'assurance.
- Signature et attestation. Le demandeur signe la demande, et un dossier de souscription non signé ne peut généralement pas être lié.
- Remplissage de formulaires. L'outil lit les demandes complétées. Il ne complète, ne signe ni ne soumet un ACORD 125.
FAQ
Fonctionne-t-il avec des éditions plus anciennes, comme l'ACORD 126 de 2016/09 ?
Oui, car les colonnes sont mises en correspondance par leur sens plutôt que par leur position. Ajoutez une colonne d'édition de formulaire pour savoir de laquelle provient chaque ligne.
S'intègre-t-il à Applied Epic ou AMS360 ?
Non. Il n'existe pas de connecteur natif vers Applied Epic, AMS360, HawkSoft ou EZLynx. La sortie est en XLSX, CSV ou JSON, et la v1 API peut transmettre les résultats à votre propre point de terminaison. L'intégration des lignes dans un AMS est un projet de mappage géré par votre équipe ou votre fournisseur.
Peut-il remplir l'ACORD 125 à ma place ?
Non. Il lit les demandes complétées et renvoie les valeurs sous forme de données structurées. Il ne génère, ne complète, ne signe ni ne soumet les formulaires ACORD.
Quelle est la précision de l'extraction sur une demande scannée ou manuscrite ?
Les champs imprimés sont le cas le plus simple. L'écriture manuscrite, les cases cochées et les scans pâles sont sources d'erreurs. Vérifiez les champs de montants et les garanties sélectionnées par rapport à la page d'origine.
Un ACORD 125 est-il identique à un certificat d'assurance ?
Non. Le 125 est la demande de couverture. Le certificat ACORD 25 est une preuve envoyée à un tiers, et il comporte sa propre clause précisant qu'il ne confère aucun droit au titulaire du certificat.
Le dossier est le dernier endroit où un fait reste encore une phrase
Le dossier est la seule étape d'un devis commercial où la base d'exposition, la forme juridique et les plafonds sont encore de la prose sur une page ; l'AMS se situe avant, et le moteur de tarification de l'assureur après. Faire tenir ces douze champs dans une seule ligne ne prend pas la décision de souscription. Cela fait en sorte que la décision se prenne face aux mêmes chiffres sur chaque page.