Extraction de COI ACORD 25
Le guide complet pour la gestion des risques (2026)
Le certificat ACORD 25 n'a jamais été conçu comme un enregistrement de données. Il a été conçu comme une courtoisie — un résumé d'une page qu'un agent d'assurance remet à un entrepreneur pour confirmer l'existence d'une couverture, avec un langage explicite qui dénie tout droit au détenteur du certificat. Pourtant, sur les chantiers de construction, dans les portefeuilles de gestion immobilière et lors de l'intégration de fournisseurs dans la chaîne d'approvisionnement, ce document est traité comme la source faisant autorité en matière de conformité d'assurance. L'écart entre ce qu'est un ACORD 25 et ce dont l'industrie a besoin qu'il soit est la raison structurelle pour laquelle le suivi manuel des COI échoue à grande échelle — et le point de départ pour comprendre ce que l'extraction peut et ne peut pas résoudre.
Points clés à retenir
- Pour chaque 500 certificats ACORD 25 transcrits dans un tableur par votre équipe, 75 à 100 champs contiennent des erreurs — et personne ne réaudite la saisie manuelle, donc le tableau de bord reste vert jusqu'à ce qu'une réclamation soit refusée.
- La clause de non-responsabilité de l'ACORD 25 indique qu'il "ne confère aucun droit au détenteur du certificat." Son bloc d'annulation garantit zéro jour de préavis. Le détenteur du certificat n'est pas un assuré additionnel. Les équipes de conformité vérifient un document conçu comme un résumé de courtoisie de l'agent, jamais comme un enregistrement de données.
- L'extraction par IA sémantique lit les champs par leur signification plutôt que par coordonnées de pixels — définissez une fois votre schéma de colonnes, extrayez 200 certificats en 90 secondes et transformez la saisie de données en gestion des risques auditable.
Ce qu'est vraiment l'ACORD 25 — et ce qu'il n'est pas
L'ACORD 25, officiellement intitulé « Certificat d'assurance responsabilité civile », est le formulaire de certificat d'assurance le plus utilisé sur le marché commercial américain — environ 90 % de tous les certificats d'assurance émis. ACORD (Association for Cooperative Operations Research and Development) est un organisme de normalisation à but non lucratif fondé en 1970 par un consortium d'assureurs pour standardiser ce qui avait été des décennies de formats de certificats propriétaires et incompatibles. En 1988, l'ACORD 25 est devenu la norme universelle pour documenter la couverture responsabilité civile.
Le formulaire condense une police d'assurance responsabilité civile entière — plus de 100 pages réparties sur plusieurs assureurs — sur une seule feuille affichant la responsabilité civile générale, la responsabilité automobile, les accidents du travail, la couverture parapluie/excédentaire, et parfois des couvertures spécialisées, chacune avec des numéros de police, dates d'effet, dates d'expiration et limites.
Il contient également une clause de non-responsabilité juridique qui, dans sa révision de décembre 2025, est devenue encore plus explicite : « LES LIMITES INDIQUÉES PEUVENT AVOIR ÉTÉ RÉDUITES PAR DES SINISTRES PAYÉS » et « LES LIMITES INDIQUÉES INCLUENT LES MONTANTS DEMANDÉS PAR LE TITULAIRE DU CERTIFICAT ET PEUVENT NE PAS REFLÉTER LES MONTANTS DES LIMITES DE LA POLICE AU-DELÀ DE CEUX DEMANDÉS. » Le certificat précise qu'il « ne confère aucun droit au titulaire du certificat » et « ne modifie, n'étend ni n'altère la couverture. » En termes simples : une information, pas un contrat. Il vous indique ce que l'agent croit que la police dit au moment de l'émission. Il ne garantit pas que la police n'a pas changé.
Tout flux de conformité qui traite la collecte des formulaires ACORD 25 comme équivalente à la conformité comporte un angle mort intégré dans le langage juridique même du document. Pour l'écosystème plus large des COI, consultez notre guide complet sur l'extraction de données COI. Si vous débutez, commencez par ce qu'est l'extraction de données COI.
Chaque bloc du formulaire ACORD 25, commenté
Comprendre ce que l'extraction capture, c'est comprendre ce que chaque bloc communique — pas seulement les champs à remplir. Le formulaire ACORD 25 comporte sept blocs fonctionnels ; ignorer l'importance réglementaire d'un seul d'entre eux crée une lacune qu'aucune rapidité de saisie ne pourra combler.
Bloc 1 : PRODUCTEUR
L'agence d'assurance ou le courtier qui a émis le certificat — nom, adresse, contact. Simple à extraire. L'importance réglementaire est indirecte : le producteur est votre interlocuteur pour vérifier la couverture, et un numéro de téléphone manquant signifie aucune possibilité de contact en cas de résiliation de police.
Bloc 2 : ASSURÉ
L'entité qui a souscrit la police — généralement le sous-traitant, le fournisseur ou le locataire dont vous vérifiez la couverture. Doit correspondre exactement au nom de l'entité juridique figurant sur la police. De nombreux petits entrepreneurs opèrent sous un nom commercial (DBA) alors que leur police est émise au nom d'une entité juridique différente. Si le nom sur le certificat ne correspond pas à l'entité de votre contrat, un sinistre pourrait ne pas être couvert. L'extraction capture le nom imprimé. Le recoupement avec votre base de données fournisseurs est une étape de vérification distincte.
Bloc 3 : ASSUREUR(S) OFFrant LA COUVERTURE
Jusqu'à six assureurs (Assureur A à F), chacun avec son numéro NAIC. Les grands entrepreneurs répartissent souvent la couverture entre plusieurs assureurs — un pour la RC, un autre pour l'auto, un troisième pour les accidents du travail. Le défi d'extraction est de faire correspondre chaque lettre d'assureur au type de couverture qu'il souscrit plus bas dans le formulaire. Cette relation est spatiale — la colonne de l'assureur s'aligne verticalement avec les lignes de couverture — et non explicite dans le texte. Les outils basés sur la position qui interprètent mal l'alignement des colonnes échangent silencieusement les assureurs entre les types de couverture.
Bloc 4 : COUVERTURES — Le moteur de conformité
Cinq lignes de types de couverture, chacune avec un numéro de police, des dates d'effet/d'expiration et une grille de limites. C'est là que 80 % du temps de vérification de conformité est consacré.
Responsabilité civile générale. Jusqu'à cinq sous-limites : Par sinistre, Dommages aux locaux loués, Frais médicaux, Atteinte à la réputation et publicité, et Cumul général. Une case à cocher distingue Réclamation vs Fait générateur — une distinction cruciale. Les polices sur la base du fait générateur couvrent les incidents survenus pendant la période de police, quelle que soit la date de la réclamation ; les polices sur la base de la réclamation exigent que l'incident et la réclamation surviennent pendant la période de police. Si un sous-traitant a une police sur la base de la réclamation et change d'assureur sans couverture de prolongation, les sinistres antérieurs pourraient ne pas être couverts. Le cumul peut s'appliquer Par police, Par projet ou Par emplacement. Un entrepreneur général exigeant un cumul de 2 millions de dollars par projet doit vérifier que la case « PROJET » est cochée — sinon, les sinistres d'autres projets peuvent réduire le cumul en dessous du minimum requis.
Responsabilité automobile. Cases à cocher pour le type de couverture — Tout véhicule, Véhicules possédés seulement, Véhicules désignés, Véhicules loués, Véhicules non possédés — essentielles sur les chantiers où les sous-traitants conduisent sur le site. La couverture pour véhicules loués et non possédés est souvent absente chez les entrepreneurs soucieux des coûts.
Couverture parapluie / Excédentaire. Se superpose aux limites primaires. A souvent des dates d'effet et des assureurs différents des polices sous-jacentes, créant un problème de mise en correspondance multidimensionnelle dans la grille.
Accidents du travail. Inclut la case d'exclusion : « UN PROPRIÉTAIRE/ASSOCIÉ/DIRIGEANT/MEMBRE EXCLU ? » Dans la construction résidentielle et tout métier où les propriétaires travaillent sur le chantier, un « Oui » ici signifie que le propriétaire n'a pas de couverture AT — un signal d'alarme réglementaire aussi important que tout manque de limite.
Autres couvertures. Champ libre pour les lignes spécialisées — responsabilité professionnelle, pollution, cyber. Nécessite un traitement de contenu variable plutôt qu'une extraction à position fixe.
Pour les numéros d'approbation ISO qui déterminent quel formulaire est joint — CG 20 10 vs CG 20 37, CG 20 01, CG 24 04 — voir pourquoi la vérification manuelle des assurés supplémentaires sur l'ACORD 25 crée des angles morts.
Bloc 5 : DESCRIPTION DES OPÉRATIONS
Le bloc le plus litigieux du formulaire. Le Guide d'instructions des formulaires ACORD indique qu'il sert à identifier « opérations, lieux et véhicules ». En pratique, les agents l'utilisent comme fourre-tout pour les clauses d'assuré supplémentaire, de renonciation à recours, de primauté et de non-contribution, et les dispositions d'annulation — qui relèvent toutes des avenants de police, pas d'une zone de texte libre. Les associations d'agents ont explicitement averti que saisir un langage de couverture ici peut créer une responsabilité E&O pour l'agent et un faux sentiment de sécurité pour le titulaire du certificat. Le langage inscrit dans ce bloc n'est pas juridiquement contraignant, sauf si l'avenant correspondant existe réellement sur la police.
Pour l'extraction, ce bloc est un texte non structuré — souvent en plusieurs paragraphes, se poursuivant parfois sur une page ACORD 101 Remarques supplémentaires. Une extraction sémantiquement consciente capture le texte intégral et repère les mots-clés (« Assuré supplémentaire », « CG 20 10 », « préavis de 30 jours »). Elle ne peut pas vérifier si les avenants existent sur la police.
Bloc 6 : TITULAIRE DU CERTIFICAT
L'entité recevant le certificat. Être désigné comme titulaire du certificat signifie que vous recevez une copie. Cela ne confère aucun droit en vertu de la police. C'est le concept le plus mal compris en matière de conformité COI : titulaire du certificat ≠ assuré supplémentaire. Le premier reçoit un avis (peut-être). Le second peut déposer une réclamation (si correctement avisé).
Bloc 7 : ANNULATION
Le texte pré-imprimé indique que l'avis sera délivré « conformément aux dispositions de la police » — ce qui, dans de nombreuses polices, signifie zéro jour pour les titulaires de certificats. Le bloc ne garantit pas un préavis de 30 jours. Il ne garantit aucun préavis. C'est une clause de non-responsabilité déguisée en engagement. La date d'expiration est le champ de conformité le plus exploitable de tout le formulaire — une échéance ferme après laquelle la couverture n'est plus en vigueur sans ambiguïté. Le suivi automatisé des renouvellements basé sur les dates d'expiration extraites est la seule protection fiable. Pour en savoir plus sur la mise à l'échelle de ce processus, voir les limites de la vérification par lots ACORD 25.
Champs clés et leur importance en conformité
Tous les champs n'ont pas le même poids. Ces cinq ont des implications de conformité disproportionnées par rapport à leur place dans le formulaire.
La case « Assuré supplémentaire » — et pourquoi CG 20 10 ≠ CG 20 37
La case « ADDL INSD » O/N indique qu'une avenant a été joint — mais pas lequel. CG 20 10 (Assuré supplémentaire — Travaux en cours) ne couvre que les travaux en cours. Une fois le sous-traitant parti du chantier, la couverture prend fin. CG 20 37 (Assuré supplémentaire — Travaux achevés) étend la couverture aux défauts après achèvement. Un sous-traitant qui coche « O » mais ne possède que CG 20 10 expose l'entrepreneur général aux réclamations pour travaux achevés. CG 20 01 confère un statut principal et non contributoire. CG 24 04 renonce au recours subrogatoire.
L'extraction capture la case. Déterminer quel avenant est joint nécessite de lire le bloc Description ou l'ACORD 855 joint. Pour l'analyse complète de cet angle mort, voir le problème de vérification manuelle de l'assuré supplémentaire.
Le tableau des limites de police
Cinq sous-limites dans un tableau compact où les en-têtes de colonnes varient : « PAR SINISTRE » vs « PAR SIN » vs « PAR OCC ». Une extraction basée sur la position des colonnes décalera les valeurs lorsque les libellés ou largeurs changent entre agences. Le risque de conformité : un entrepreneur général exige 2 M$ par sinistre. L'extraction lit par erreur le montant global comme le montant par sinistre. Le tableau de bord passe au vert. Un écart de couverture à six chiffres devient invisible.
La date d'expiration
Le champ de conformité le plus binaire : après cette date, la couverture n'existe pas. Le défi est l'obsolescence, pas la lisibilité. Un ACQ émis en mars reflète la période de police à ce moment-là. Si le sous-traitant change d'assureur en mai, l'ACQ de mars devient obsolète sans aucun indicateur visible. Les dates extraites doivent être associées à un processus de demande de certificats actualisés à intervalles appropriés.
Case à cocher d'exclusion des accidents du travail
La case à cocher « PROPRIÉTAIRE/ASSOCIÉ/DIRIGEANT/MEMBRE EXCLU ? » est souvent ignorée par les examinateurs concentrés sur les limites de la RC. Dans la construction résidentielle et commerciale légère où les propriétaires travaillent sur site, elle est sans doute plus importante que la limite par sinistre de la RC. Un propriétaire exclu qui se blesse n'a aucune couverture, et l'exposition financière correspond aux frais médicaux directs plus aux éventuelles réclamations en responsabilité contre l'EG.
Mots-clés de la description des opérations
Bien que non juridiquement contraignants, les modèles de mots-clés signalent des problèmes justifiant un examen : tout numéro d'avenant CG ou WC, « Primary and Non-Contributory », « Renonciation à recours », « préavis écrit de 30 jours ». Une extraction basée sur le NLP qui identifie ces éléments et achemine le certificat vers un examen humain crée un filet de sécurité que l'extraction ignorant les mots-clés manque entièrement.
Extraction manuelle vs IA : les chiffres qui tranchent la décision
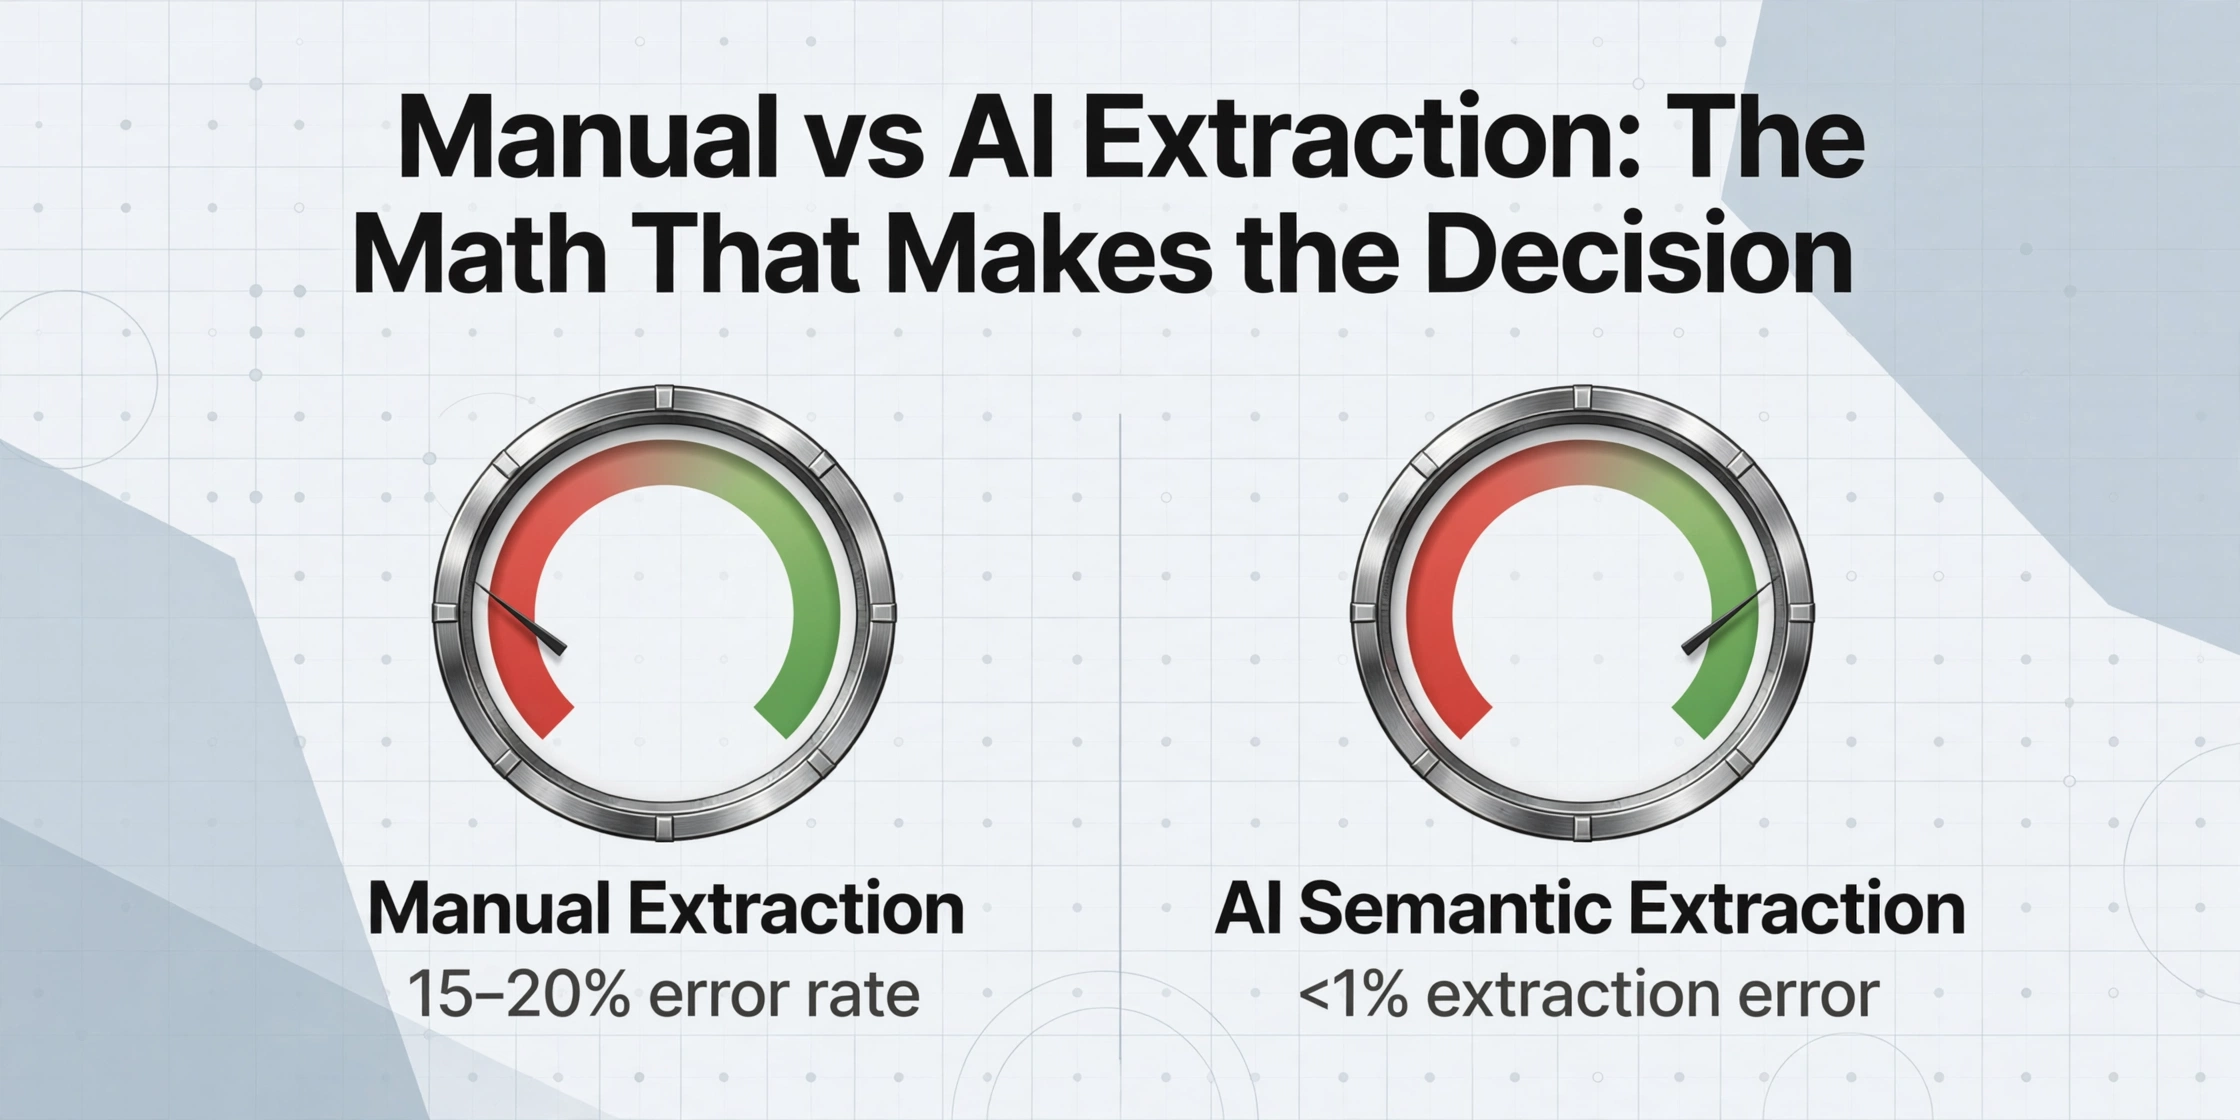
Les études d'associations professionnelles suggèrent que le traitement manuel des assurances comporte des taux d'erreur de 15 à 20 %. Pour chaque tranche de 100 certificats qu'un coordonnateur transcrit dans un tableur, 15 à 20 contiennent au moins une erreur de transcription — une limite mal saisie, une date inversée, un zéro manquant. À 500 certificats, le nombre d'erreurs attendu est de 75 à 100 points de données vérifiablement erronés. Certificial, une plateforme réseau COI, a documenté que les organisations utilisant un suivi documentaire atteignent généralement des taux de conformité de 60 à 70 %, contre environ 90 % après le passage à une vérification automatisée avec des données sources structurées.
Mais le problème plus profond n'est pas le taux d'erreur. C'est la détection des erreurs. Personne ne ré-audite les transcriptions manuelles. Le tableur semble complet. Le tableau de bord affiche du vert. L'écart est invisible jusqu'à ce qu'une réclamation soit refusée.
| Dimension | Extraction manuelle | Extraction sémantique par IA |
|---|---|---|
| Vitesse par certificat | 15 à 45 minutes | 5 à 10 secondes |
| Taux d'erreur | 15 à 20 % (données d'associations professionnelles) | <1 % d'erreur d'extraction ; l'interprétation de la conformité reste humaine |
| Gestion multi-formulaires (25/27/28) | Modèles mentaux différents par formulaire | Même pipeline ; type de formulaire auto-classifié |
| Formats d'assureurs non standard | Réorientation manuelle par mise en page | Reconnaissance sémantique — zéro configuration par agence |
| Alignement de la grille des limites de couverture | Sujet aux erreurs de décalage de colonnes lorsque les abréviations varient | Lit les valeurs par étiquette sémantique, pas par position de colonne |
| Continuité multipage | Corrélation manuelle entre les pages — souvent manquée | Maintient le contexte du document entre ACORD 25 et ACORD 101 |
Ce que ce tableau ne peut pas montrer — car aucun outil ne le résout — c'est l'écart de vérification entre les données extraites et la vérité terrain. Si un certificat indique « 2 000 000 $ » et que la police indique « 1 000 000 $ », l'extraction rapporte fidèlement la valeur imprimée. Les données sont exactes par rapport au document mais erronées par rapport à la police. Combler cet écart nécessite soit une vérification directe auprès de l'assureur, soit une plateforme réseau recevant des données structurées directement des assureurs. Pour ce que la vérification par lots gère, consultez notre guide sur les limites de vérification des ACORD 25 par lots.
Processus d'extraction ACORD 25 étape par étape
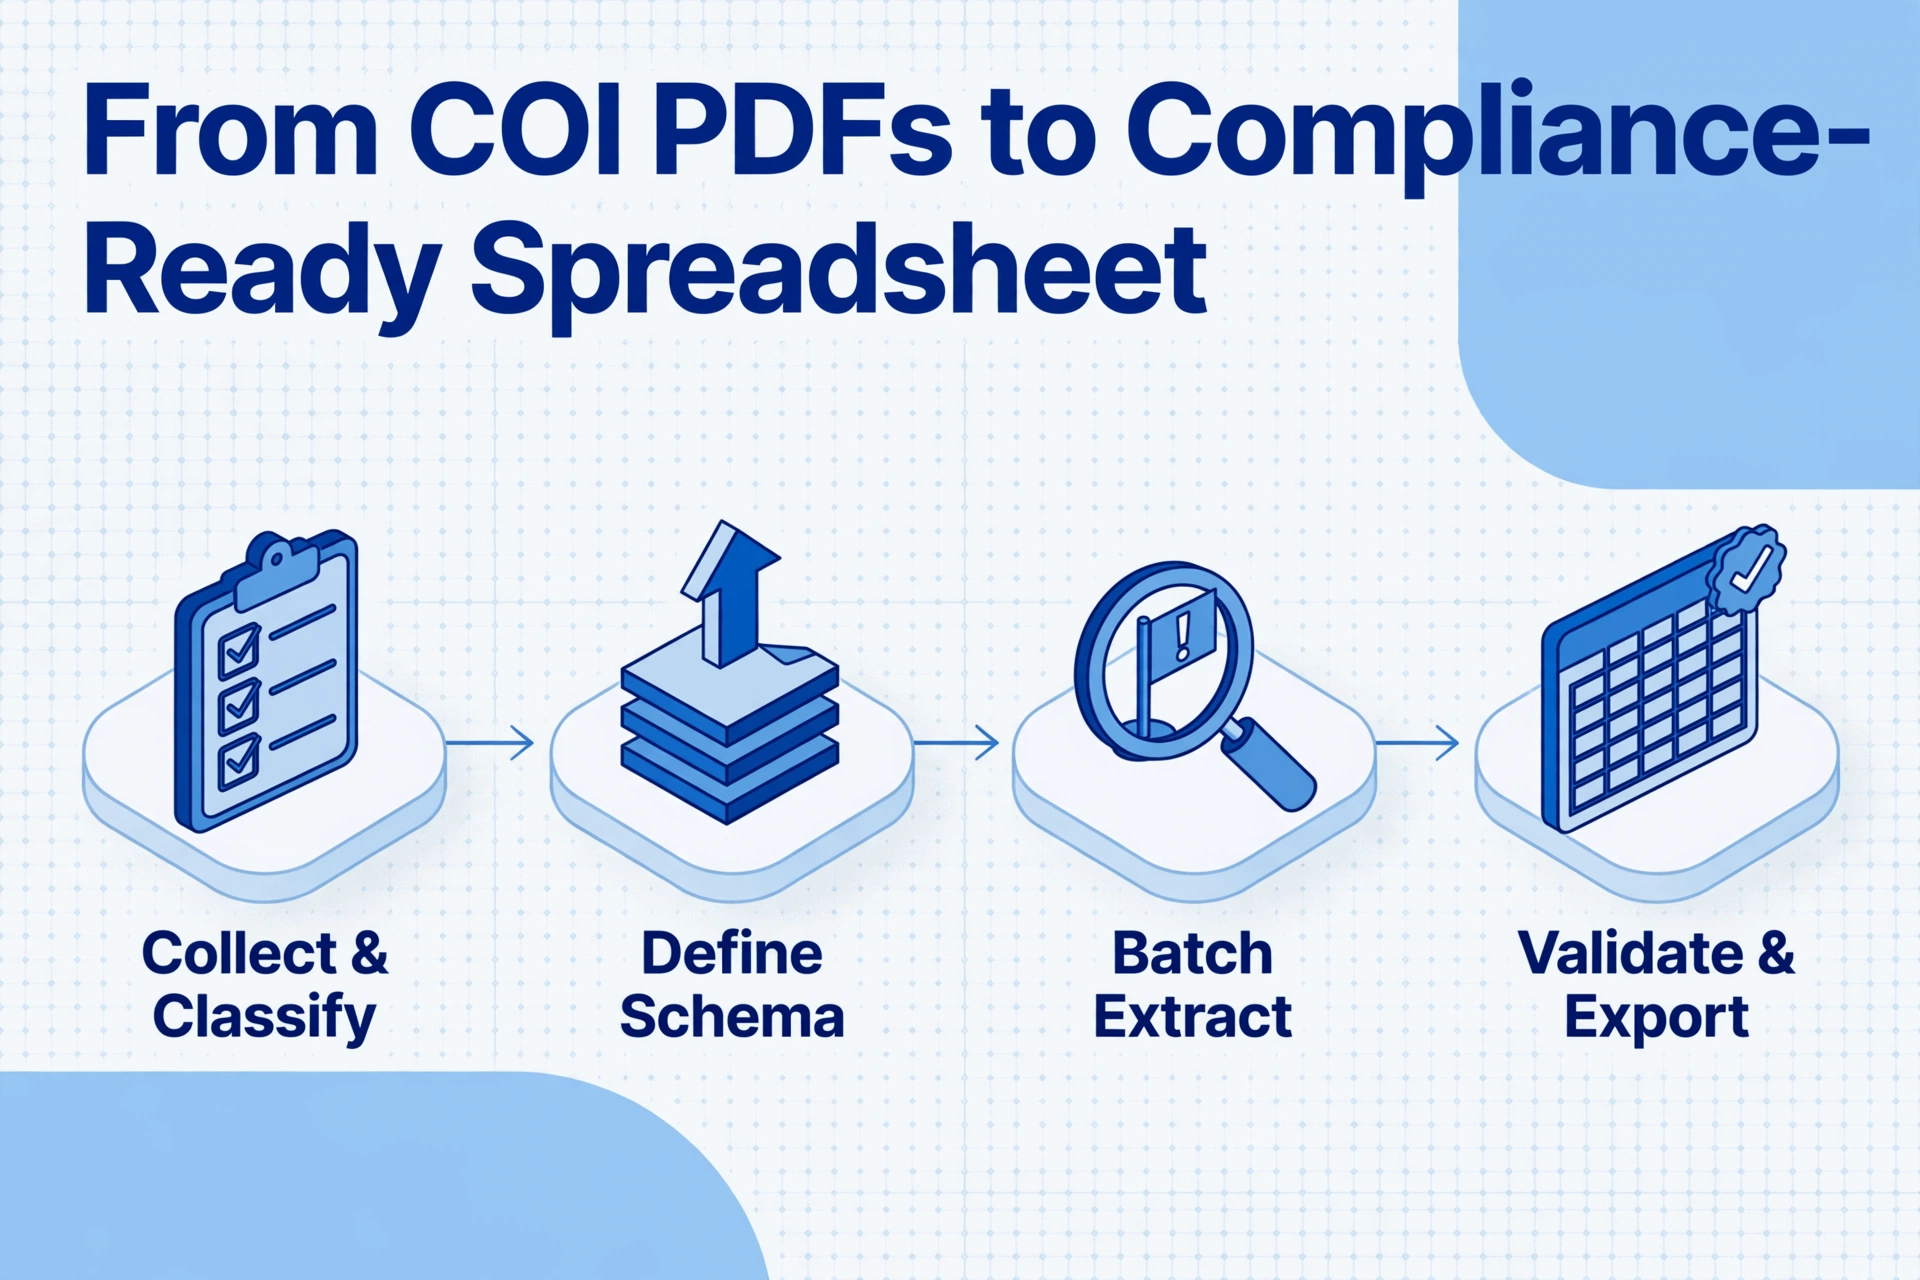
Passer d'une pile de COI PDF à un tableur conforme aux exigences suit une séquence claire. Chaque étape répond à un point de défaillance du processus manuel.
Collecter et classer les certificats entrants
Les certificats arrivent par e-mail, portails, et parfois par télécopie. Les systèmes d'extraction IA peuvent classer automatiquement selon la structure du formulaire — ACORD 25, 27, 28, ou non standard. Un lien de collecte — une URL partageable où les sous-traitants et fournisseurs téléversent directement vers votre file de traitement — élimine entièrement la gestion de la boîte de réception.
Définir votre schéma d'extraction
Spécifiez les colonnes : Assuré Désigné, Numéro de Police, Assureur, Limite par Sinistre, Limite Globale, Date d'Effet, Date d'Expiration, Assuré Additionnel, Renonciation à Recours, Détenteur du Certificat, Description des Opérations. Avec l'extraction IA sémantique — qui lit les champs par leur signification plutôt que par leur position — vous saisissez ces noms de colonnes une seule fois et l'IA localise chaque valeur sur chaque certificat, quel que soit le format de l'agence.
Exécuter l'extraction par lots
Téléversez tous les certificats classés en un seul lot. Le moteur d'extraction les traite simultanément, produisant une ligne par certificat dans un tableau Excel ou CSV unifié. La conception par lots en priorité réduit 15 heures de saisie de données à environ 90 secondes pour 200 certificats.
Valider par rapport aux exigences
Comparez chaque ligne aux exigences spécifiques du projet ou du portefeuille : la RC par sinistre atteint-elle le minimum contractuel ? L'expiration est-elle au moins à 30 jours ? L'Assuré Additionnel est-il marqué O ? Un moteur de règles peut signaler automatiquement les violations, mais un libellé d'avenant ambigu dans le bloc Description exige toujours un jugement humain.
Traiter les manquements et suivre les renouvellements
Les certificats signalés — limites insuffisantes, avenants manquants, ou couverture arrivant à expiration — déclenchent une notification au fournisseur. À l'approche des dates de renouvellement, des demandes de pré-expiration sont envoyées automatiquement. Cela boucle la boucle que le suivi manuel laisse systématiquement ouverte : l'écart entre la vérification ponctuelle et la conformité continue pendant toute la durée du contrat.
Testez le processus d'extraction sur un certificat ACORD 25 :
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
Intégration de l'extraction dans les systèmes de suivi de conformité
L'extraction produit des données. Les systèmes de suivi de conformité consomment des données. La transition entre les deux est l'endroit où la plupart des automatisations échouent — non pas parce que l'une ou l'autre étape échoue, mais parce que les champs extraits ne correspondent pas aux champs attendus par le système de suivi.
Les plateformes de construction comme Procore et CMiC disposent de modules intégrés de conformité d'assurance. Les systèmes de gestion immobilière comme Yardi Voyager et MRI Software relient les données COI aux dossiers des locataires et des fournisseurs. Les ERP comme Sage 300 et Viewpoint Vista acheminent la conformité d'assurance à travers les flux de travail comptables. Chacun a ses propres conventions de nommage des champs et méthodes d'intégration.
La couche d'intégration implique trois décisions. Mappage des champs : les étiquettes d'extraction de colonnes « Limite par Sinistre » peuvent devoir atterrir dans un champ que le système de conformité appelle « GL_Per_Occurrence_Limit ». Définissez ce mappage une seule fois. Règles d'exigences de couverture : un sous-traitant en toiture peut exiger 2 M$/4 M$ en RC Générale ; un fournisseur de nettoyage 1 M$/2 M$. Les règles sont définies dans le système de suivi, pas dans l'extraction. Logique de déclenchement de renouvellement : des alertes automatisées déclenchées par l'approche des dates d'expiration avec des délais configurables — 60, 30, 14 jours — préviennent l'échec de conformité le plus courant : un certificat expiré que personne n'a remarqué. Pour les défis de mise à l'échelle, voir les limites de vérification par lots ACORD 25.
ACORD 25 vs ACORD 27 vs ACORD 28 vs ACORD 140
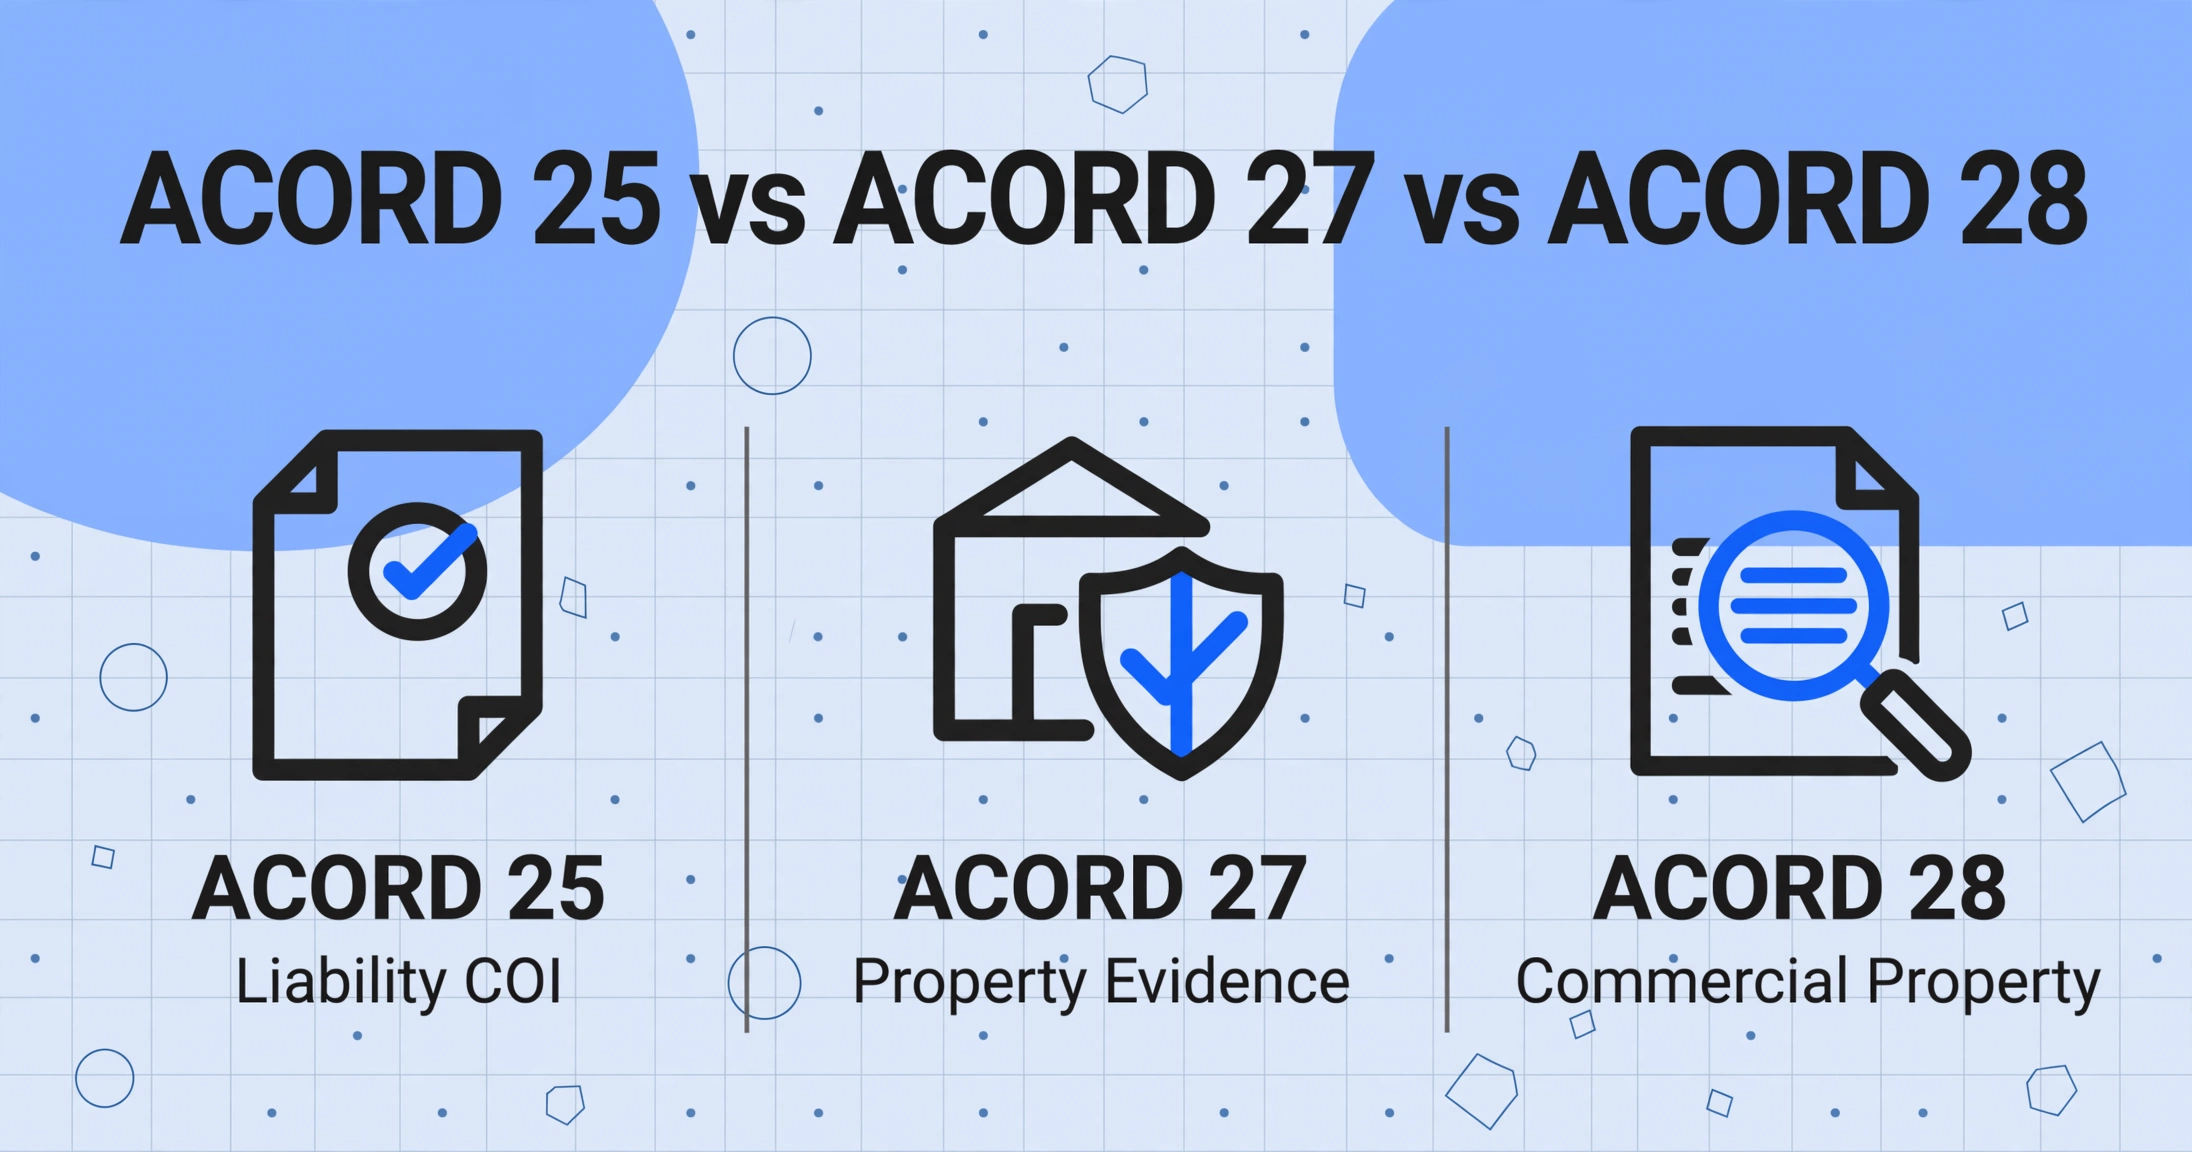
L'ACORD 25 représente environ 90 % de tous les COI, mais ce n'est pas le seul formulaire qui traverse le bureau d'un gestionnaire de risques. Demander le mauvais formulaire ou omettre une couverture qui relève d'un formulaire complémentaire laisse des lacunes vérifiables.
| Formulaire | Nom officiel | Couverture | Qui le demande | Principaux défis d'extraction |
|---|---|---|---|---|
| ACORD 25 | Certificate of Liability Insurance | RC, auto, accidents du travail, excédentaire, responsabilité spécialisée | EG, propriétaires immobiliers, toute entité vérifiant la responsabilité d'un entrepreneur/fournisseur | Alignement des colonnes de la grille des limites de couverture ; cases Claims-Made vs Survenance ; analyse du texte libre du bloc Description |
| ACORD 27 | Evidence of Property Insurance | Couverture des bâtiments, biens personnels d'entreprise, panne d'équipement | Propriétaires commerciaux, prêteurs, créanciers hypothécaires vérifiant la couverture des biens du locataire | Blocs de description narrative ; pourcentages de coassurance ; identification du créancier hypothécaire/bénéficiaire de perte |
| ACORD 28 | Evidence of Commercial Property Insurance | Biens commerciaux — plus détaillé que l'ACORD 27 avec dispositions relatives au bénéficiaire de perte | Prêteurs commerciaux exigeant une preuve détaillée de la couverture des biens | Ensemble de champs plus dense avec dispositions d'intérêt supplémentaires ; champs de données COPE |
| ACORD 140 | Property Section (formulaire de demande) | Caractéristiques du bâtiment, type de construction, occupation, protection incendie — pour la souscription, pas pour les certificats | Souscripteurs et agents soumettant des demandes de biens | Ce n'est pas un formulaire de certificat — utilisé lors de la tarification, pas pour le suivi de conformité ; multipage ; nécessite la pièce jointe ACORD 125 |
Une distinction essentielle : l'ACORD 140 est un formulaire de demande pour soumettre des données de risque immobilier aux assureurs pendant la souscription. Il documente la couverture demandée, pas celle engagée. Le confondre avec un certificat de couverture est une erreur de catégorie. Pour un aperçu plus large du paysage des COI, y compris les certificats non standard, consultez notre guide complet sur l'extraction de données COI.
Contextes de conformité COI spécifiques aux secteurs
Un ACORD 25 a un poids de conformité différent selon les relations contractuelles dans lesquelles il s'inscrit. Les risques, les schémas d'erreur et les priorités d'extraction varient selon le contexte.
Construction
La construction est le secteur qui consomme le plus de certificats ACORD 25. Une EG de taille moyenne avec 45 sous-traitants et trois projets actifs traite environ 180 mises à jour de certificats par an. À 200 sous-traitants, la vérification manuelle occupe un poste à temps plein. Les Conditions Générales AIA A201-2017 (§11.1) exigent que les entrepreneurs maintiennent une assurance spécifique et fournissent des certificats. Les sous-traitants de niveau inférieur transmettent les obligations en cascade, chaque niveau exigeant des certificats du niveau inférieur.
Les risques spécifiques à la construction se concentrent sur la reprise de prime d'audit et les sinistres non assurés. Lorsque le COI d'un sous-traitant est manquant ou expiré, les assureurs accidents du travail et RC de l'EG reclassent les paiements à ce sous-traitant comme coût de sous-traitance non assuré et facturent la police de l'EG rétroactivement au tarif manuel complet — la pénalité de non-conformité d'audit peut atteindre 200 % de la prime qui aurait été due. Une enquête Marsh de décembre 2024 auprès de plus de 230 entrepreneurs mondiaux a révélé que 70 % des entrepreneurs américains ont subi des augmentations de coûts modérées ou substantielles liées aux contraintes de la chaîne d'approvisionnement — ce qui signifie que les marges pour absorber les sinistres non assurés sont minces. Pour des conseils pratiques d'extraction, voir comment extraire les données COI ACORD 25 vers Excel.
Gestion immobilière
Un gestionnaire immobilier commercial supervisant 20 bâtiments avec 15 locataires chacun suit 300 COI en continu, avec des dates de renouvellement annuel échelonnées. La principale lacune de conformité est le préavis de 30 jours d'annulation : les propriétaires l'exigent ; les assureurs le fournissent rarement en tant que disposition de police ; le bloc d'annulation du certificat suit les dispositions de la police — ce qui signifie souvent zéro jour pour le détenteur du certificat. Cette lacune est structurelle et ne peut pas être corrigée par une meilleure extraction.
Ce que l'extraction corrige : le suivi des expirations. Trois cents certificats avec des dates échelonnées suivis manuellement garantissent des interruptions de couverture. L'extraction automatisée place chaque date d'expiration dans une colonne triable, déclenche des alertes 60 jours avant l'expiration et escalade lorsque les certificats de renouvellement n'arrivent pas. La conformité passe de réactive (découvrir une couverture expirée après coup) à proactive. Pour un aperçu plus approfondi de la différence avec le suivi COI dans la construction, voir suivi COI pour les portefeuilles de gestion immobilière.
Supply Chain / Gestion des fournisseurs
La conformité COI dans la supply chain diffère de la construction et de la gestion immobilière sur un point crucial : le demandeur de certificat n'a souvent aucun levier contractuel pour imposer les exigences de couverture. Un fabricant qui intègre un fournisseur de matières premières, l'un des deux seuls fournisseurs qualifiés au monde, ne peut pas menacer de résilier le contrat pour un certificat manquant. La posture de conformité doit être basée sur le suivi et la quantification des risques plutôt que sur une application stricte.
L'enquête de conformité 2025 de PwC révèle que 77% des dirigeants ont été négativement impactés par la complexité de la conformité. Pour les organisations de la supply chain, la conformité d'assurance est l'une des dizaines de dimensions suivies dans des systèmes distincts par différentes équipes. Centraliser l'extraction des données COI dans un tableur croisé avec les données maîtres des fournisseurs crée une source unique de vérité pour la dimension assurance. Sans extraction, ces données restent dans des PDF individuels dans des boîtes mail individuelles.
FAQ
L'extraction de données d'un ACORD 25 vérifie-t-elle que la couverture existe réellement ?
Non. L'extraction lit ce qui est imprimé — numéros de police, limites, dates, cases à cocher. Elle ne vérifie pas que la police est toujours en vigueur, que les limites sont à jour, ou que les avenants référencés existent. L'ACORD 25 lui-même précise qu'il « ne confère aucun droit au détenteur du certificat ». L'extraction vous donne les données du certificat plus rapidement et plus précisément qu'une saisie manuelle. La vérification nécessite un contact avec l'assureur, une plateforme réseau avec des données directes des assureurs, ou une recertification périodique.
L'extraction par IA peut-elle gérer les formats non standard des assureurs ?
Oui, si l'extraction est sémantique plutôt que basée sur la position. L'extraction sémantique lit les champs par leur sens — elle identifie « 1 000 000 $ » comme une limite par occurrence GL grâce au contexte environnant, et non aux coordonnées de pixels. L'OCR basé sur des modèles, qui repose sur des positions zonales fixes, échoue sur les formats non standard car les positions varient selon l'assureur. L'extraction sémantique gère toute mise en page sans configuration par agence, bien que la précision sur les formulaires non standard soit généralement inférieure à celle des mises en page ACORD standard en raison d'étiquettes de champs plus variables.
Quels champs extraire de chaque ACORD 25 ?
Au minimum : Assuré désigné, numéro de police, nom de l'assureur, limite par occurrence RC, limite générale RC, date d'effet de la police, date d'expiration de la police, assurance supplémentaire (O/N), renonciation au recours subrogatoire (O/N), bénéficiaire du certificat et description des opérations (texte intégral). Pour la couverture auto, ajoutez la limite combinée unique et les cases à cocher du type de couverture. Pour les accidents du travail, ajoutez la case d'exclusion du propriétaire/associé/dirigeant. Ces 15 à 20 champs couvrent les vérifications de conformité qui évitent les lacunes de couverture les plus courantes et les plus coûteuses.
Combien de temps faut-il pour paramétrer l'extraction ACORD 25 ?
Avec un outil d'extraction par IA sémantique, le paramétrage consiste à définir votre schéma de colonnes — les champs à extraire — ce qui prend quelques minutes. Pas de création de modèle, d'apprentissage sur échantillon ou de configuration par agence. Le même schéma s'applique à tous les certificats. Le vrai temps de mise en œuvre est consacré à la définition des règles de conformité : limites minimales applicables par type d'entrepreneur, formulation obligatoire des avenants et fréquence de renouvellement.
Le bloc d'annulation ACORD 25 garantit-il un préavis de 30 jours ?
Non. Le texte préimprimé indique que l'avis sera remis « conformément aux dispositions de la police ». De nombreuses polices ISO standard ne notifient que le premier assuré désigné. Le bloc d'annulation est la section la plus mal interprétée de l'ACORD 25. La seule protection fiable contre l'annulation de la police est une revérification périodique — demander des certificats frais à intervalles appropriés.
Qu'est-ce qui a changé dans la révision ACORD 25 (2025/12) ?
La révision de décembre 2025 a ajouté un logo mis à jour, un copyright 2025, une grille de couvertures reformatée conservant les mêmes champs de données et — surtout — une clause de non-responsabilité révisée. Une nouvelle phrase indique : « LES LIMITES INDIQUÉES INCLUENT LES MONTANTS DEMANDÉS PAR LE BÉNÉFICIAIRE DU CERTIFICAT ET PEUVENT NE PAS REFLÉTER LES MONTANTS DES LIMITES DE LA POLICE EXCÉDANT CEUX DEMANDÉS. » Cela répond au schéma où les bénéficiaires demandaient des limites spécifiques et le certificat semblait confirmer l'existence de ces limites alors que la police avait des limites plus élevées mais que le certificat ne déclarait que le montant demandé.
Exploiter les données ACORD 25 pour la gestion des risques
Tout entrepreneur général, gestionnaire immobilier ou coordinateur de conformité qui examine des certificats ACORD 25 prend des décisions de risque en temps réel : autoriser ou non un sous-traitant à commencer les travaux, approuver le bail d'un locataire ou intégrer un fournisseur. La qualité de ces décisions dépend de l'exactitude des données présentées. Lorsque ces données sont saisies manuellement d'un PDF vers un tableur par une personne dont la mission première n'est pas la saisie de données, les fondations se fissurent avant même le premier contrôle de conformité.
L'extraction ACORD 25 ne prend pas de décisions de risque — elle les rend possibles. Elle élimine la transcription comme variable et transforme les données extraites en un format pouvant être comparé aux exigences, suivi dans le temps, et escaladé en cas d'écarts. Le travail restant — vérifier les avenants, interpréter le langage des polices, porter un jugement sur les certificats limites — relève de la gestion des risques. L'extraction redonne aux gestionnaires de risques le temps de le faire.
Essayez l'extraction sur un certificat ACORD 25 dès maintenant. Voyez si les données que vous saisissiez à la main atterrissent dans un tableur en 10 secondes.