Qu'est-ce que le suivi des COI pour
la gestion immobilière ?
Le suivi des COI pour la gestion immobilière est le processus systématique de collecte, de vérification et de surveillance des certificats d'assurance des locataires, des fournisseurs et des entrepreneurs sur un portefeuille immobilier afin de garantir une couverture continue et conforme — et il repose sur l'extraction des bons champs de chaque certificat dans un ensemble de données structuré et traçable. Sans cette étape d'extraction, chaque date d'expiration, chaque limite de couverture, chaque avenant de supplément d'assuré reste enfoui dans un PDF que quelqu'un doit ouvrir et lire un par un.
Ce qu'est réellement le suivi des attestations d'assurance en gestion immobilière
Le suivi des attestations d'assurance en gestion immobilière consiste à s'assurer que chaque locataire, chaque prestataire, chaque entrepreneur travaillant sur ou occupant vos biens dispose d'une couverture d'assurance active et adéquate — et à maintenir cette vérification à jour pour chaque durée de bail et chaque contrat de service. Le document standard de preuve d'assurance sur le marché américain est le formulaire ACORD 25, un document d'une page qui résume une police d'assurance complète en un aperçu des types de couverture, des limites, des dates d'effet et des avenants.
Mais une attestation d'assurance n'est pas un document statique. Les polices se renouvellent, expirent, sont annulées ou changent en cours de mandat. Un prestataire assuré au début d'un chantier en janvier peut voir sa police expirer en mars. Un locataire ayant fourni une preuve de responsabilité civile à la signature du bail peut ne pas l'avoir renouvelée. Le suivi transforme une collection de soumissions PDF ponctuelles en un système de conformité continu — capable de répondre, à tout moment, si chaque relation active du portefeuille dispose d'une assurance valide et à jour.
La distinction avec le « suivi COI » dans d'autres secteurs est importante. En gestion immobilière, le suivi n'est pas par projet. Il est continu. Un entrepreneur travaille sur plusieurs biens pendant des années. Un locataire occupe le même logement avec un bail reconductible. La relation de couverture ne s'arrête pas à la livraison d'un projet — elle persiste tant que la relation commerciale dure.
Point clé : Le suivi des attestations d'assurance n'est pas un exercice de collecte de documents. C'est un processus d'extraction et de surveillance de données. Chaque PDF d'attestation contient 15 à 25 points de données exploitables — numéros de police, limites de couverture, dates d'effet, avenants — et le suivi ne fonctionne que lorsque ces valeurs sont structurées pour permettre le tri, le filtrage et les alertes.
Quelles données d'assurance les gestionnaires immobiliers suivent-ils réellement
Un certificat d'assurance contient bien plus d'informations que « y a-t-il une assurance ou non ». Pour les gestionnaires immobiliers, des champs spécifiques déterminent si un certificat protège réellement la propriété — et chacun d'eux nécessite un contrôle d'extraction différent.
Statut d'assuré supplémentaire
Le champ le plus important pour les gestionnaires immobiliers. Une clause d'assuré supplémentaire étend la protection du propriétaire ou du gestionnaire sous la police de responsabilité du prestataire ou du locataire. Sans elle, le gestionnaire n'a aucune couverture directe si le travail du prestataire cause un sinistre. Le formulaire ACORD 25 comporte une section à cocher pour « Assuré supplémentaire » — mais l'absence de coche est facile à manquer lors d'une lecture manuelle du PDF. L'extraction met ce champ en évidence pour que vous sachiez, d'un coup d'œil, quelles relations bénéficient de cette clause et lesquelles non.
Limites de responsabilité (par sinistre et cumul)
Votre contrat de prestataire exige probablement des limites minimales spécifiques — 1 M$ par sinistre, 2 M$ cumul, par exemple. Mais le certificat peut afficher des limites inférieures à ces seuils, ou le bon cumul mais un plafond par sinistre insuffisant. L'extraction lit les deux montants pour que vous puissiez vérifier que la couverture respecte les exigences contractuelles, et pas seulement confirmer qu'« une assurance existe ».
Dates d'effet et d'expiration
Le mode de défaillance le plus courant des COI : la police a expiré il y a trois mois et personne ne l'a remarqué. À l'échelle d'un portefeuille, avec des dizaines ou centaines de prestataires chacun sur leur propre cycle de renouvellement, le suivi des dates d'expiration est le défi opérationnel central. Les dates extraites permettent des alertes automatisées — 60 jours avant l'expiration, puis 30, puis 7 — plutôt que d'attendre qu'une lacune ne se révèle lors d'un sinistre.
Numéro de police et assureur
Le numéro de police et le nom de l'assureur sont les champs d'identité qui lient un COI à une police sous-jacente. Sans eux, vérifier la couverture auprès de l'agence d'assurance est impossible. L'extraction lit ces identifiants dans une colonne structurée pour que vous puissiez recouper les certificats avec les dossiers du courtier ou les bases de données des assureurs.
Titulaire du certificat
Le titulaire du certificat est l'entité nommée sur le COI comme bénéficiaire de la preuve d'assurance. Cela doit correspondre à la société de gestion immobilière ou au propriétaire. Les certificats émis avec un mauvais titulaire — ou avec « selon les intérêts pouvant apparaître » plutôt qu'une entité nommée spécifique — peuvent être contestés lors d'un sinistre. L'extraction lit le champ du titulaire pour que vous puissiez vérifier qu'il correspond au nom de votre entité.
Renonciation au recours subrogatoire
Cette clause empêche l'assureur du prestataire de poursuivre le gestionnaire immobilier pour récupérer les paiements de sinistre. De nombreux contrats de gestion immobilière l'exigent. Comme le statut d'assuré supplémentaire, elle apparaît sous forme de case à cocher ou de mention sur le formulaire ACORD — facile à négliger lors d'un examen manuel, mais un champ que l'extraction peut relever de manière fiable.
Ces six champs constituent l'ensemble de données essentiel que les gestionnaires immobiliers doivent suivre. Chaque COI du portefeuille devrait avoir des valeurs structurées pour chacun d'eux. Lorsque c'est le cas, le problème de suivi passe de « fouiller chaque PDF » à « interroger un tableur ».
Comment fonctionne le suivi des COI : du certificat aux données de conformité
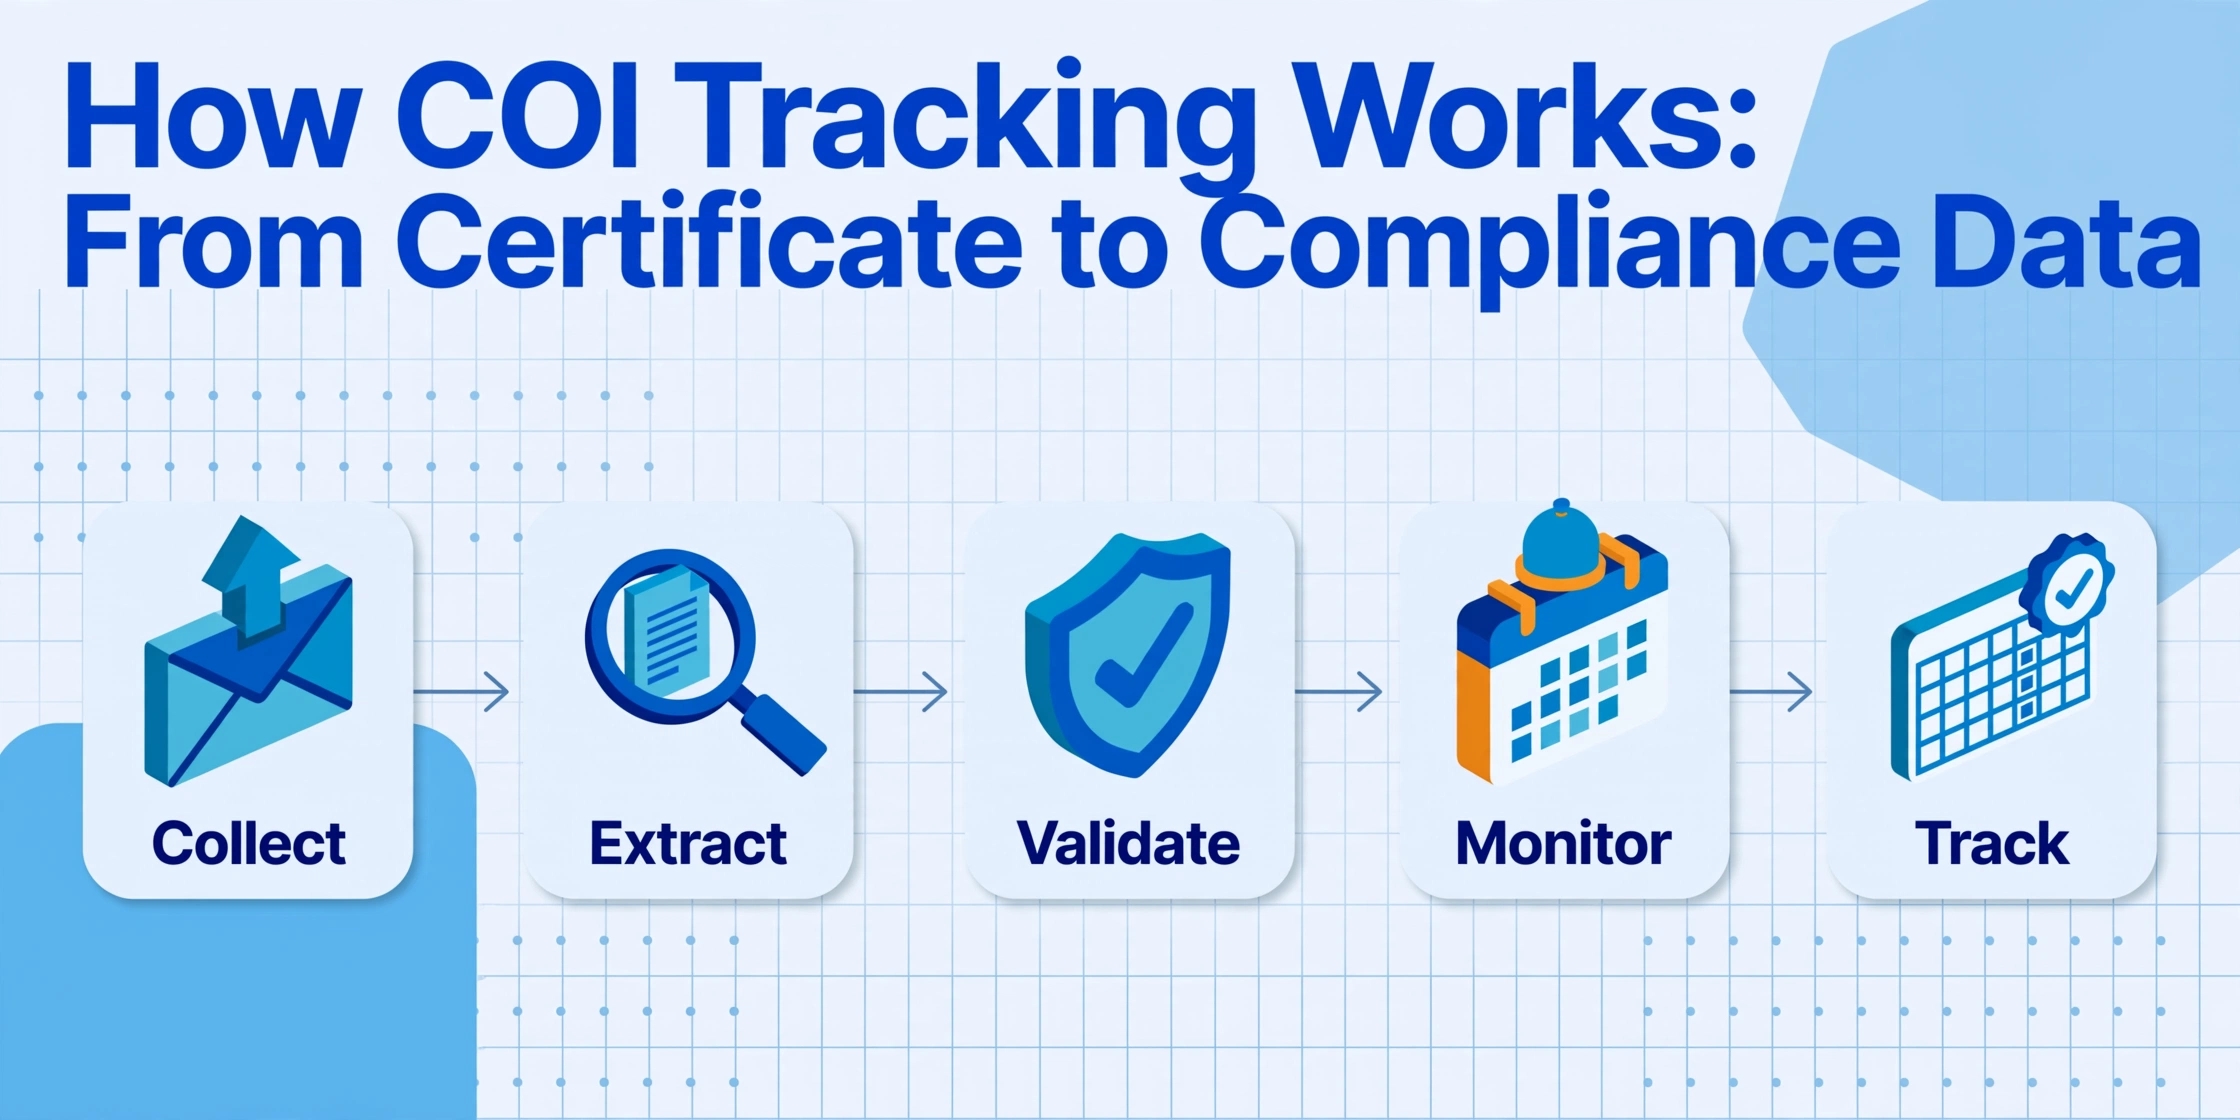
Le processus de suivi comporte cinq étapes, et chacune dépend de données qui proviennent d'un certificat PDF ou scanné.
Collecte des certificats
Les fournisseurs et locataires soumettent leurs documents COI — généralement sous forme de pièces jointes PDF par e-mail, via un portail fournisseur ou téléchargés dans un système partagé. À petite échelle, cette étape peut être manuelle. À l'échelle d'un portefeuille, la collecte nécessite un mécanisme d'admission qui achemine automatiquement chaque certificat vers le flux de vérification.
Extraction des données
C'est ici que commence le suivi structuré. Chaque PDF ou scan COI est lu pour extraire les champs décrits ci-dessus : numéro de police, assureur, types et limites de couverture, dates d'entrée en vigueur et d'expiration, avenants d'assuré supplémentaire et de renonciation à la subrogation, assuré désigné et titulaire du certificat. L'extraction peut être manuelle (ouvrir chaque certificat et saisir les valeurs dans une ligne de feuille de calcul) ou automatique avec des modèles de vision IA qui lisent le certificat en comprenant la sémantique des champs, sans correspondance de positions fixes.
Validation des couvertures
Les champs extraits sont vérifiés par rapport aux exigences d'assurance de votre propriété. La limite de responsabilité générale atteint-elle votre minimum ? La propriété est-elle désignée comme assuré supplémentaire ? Le titulaire du certificat est-il correct ? Cette étape révèle les lacunes — mais uniquement si l'extraction était suffisamment complète et précise pour fournir les valeurs de comparaison adéquates.
Suivi des expirations
Chaque date d'expiration extraite alimente un calendrier de suivi. Les polices qui expirent dans les 60 prochains jours déclenchent des demandes de renouvellement. Les polices déjà expirées déclenchent une escalade de conformité. Sans données de dates structurées, cette étape exige de vérifier manuellement chaque certificat sur son propre calendrier — ce qui échoue à l'échelle d'un portefeuille.
Application et renouvellement
L'étape finale consiste à agir sur ce que révèle le suivi. Les fournisseurs non conformes sont signalés, les demandes de renouvellement sont envoyées et les certificats mis à jour sont collectés — ce qui alimente à nouveau l'étape 1. Cette boucle n'est fiable que si les données sur lesquelles elle repose le sont. Les erreurs ou omissions d'extraction se répercutent sur toutes les étapes suivantes.
Pourquoi le suivi des COI en gestion immobilière diffère de celui du secteur de la construction
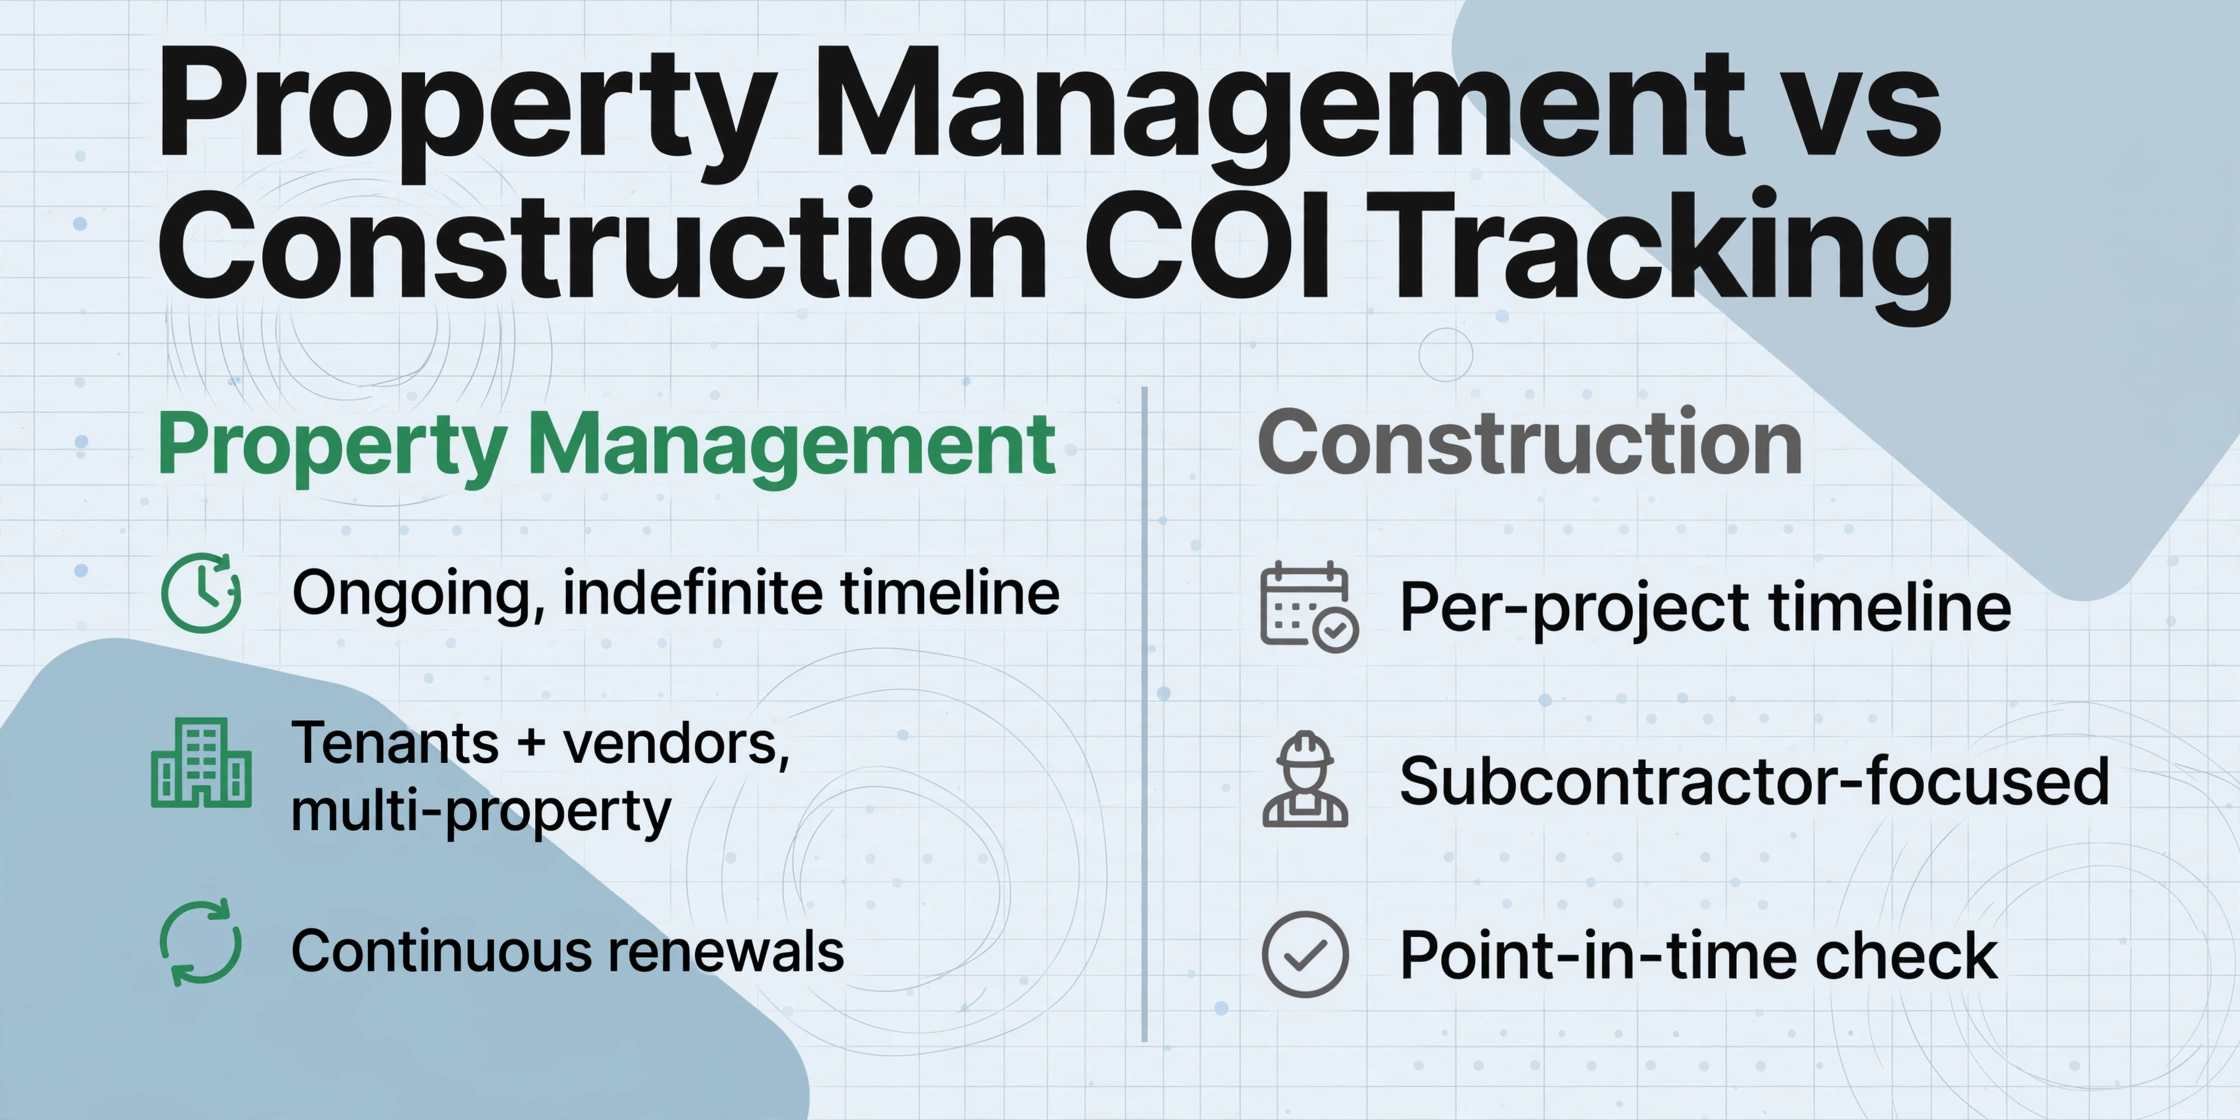
La plupart des contenus sur le suivi des COI se concentrent par défaut sur des scénarios de construction : un entrepreneur général gérant les certificats des sous-traitants pour un seul chantier. La gestion immobilière des COI est structurellement différente, d'une manière qui influence votre approche de l'extraction et du suivi.
COI en construction
- Chronologie par projet : certificats liés à la durée du projet
- Axé sur les sous-traitants : entrepreneurs spécialisés et leurs polices
- Périmètre mono-site ou sites limités
- Vérification au début du projet + contrôles en cours de projet
- Assuré supplémentaire généralement spécifique au projet
COI en gestion immobilière
- Chronologie continue et indéfinie : la couverture doit persister pendant toute la durée de la relation commerciale
- Deux populations distinctes : locataires (résidentiels/commerciaux) et fournisseurs (entretien, services, réparations)
- Portefeuille multi-propriétés : 10, 50, 200+ sites, chacun avec son propre ensemble de relations
- Renouvellements continus : les cycles de couverture ne se terminent jamais — ils se répètent simplement
- Assuré supplémentaire par entité immobilière, et non par projet
Cette distinction a une implication pratique pour l'extraction. Dans la construction, un certificat arrive, vous le vérifiez une fois par rapport aux exigences du projet, et l'extraction est un contrôle ponctuel. En gestion immobilière, le certificat du même fournisseur doit être ré-extrait et re-validé à chaque cycle de renouvellement — parfois deux fois par an, parfois annuellement, pour chaque propriété que ce fournisseur dessert. Le volume de travail d'extraction n'est pas ponctuel. Il est continu et cumulatif.
Un fournisseur assurant l'entretien de 12 propriétés de votre portefeuille peut avoir un seul COI couvrant tous les sites — ou 12 certificats distincts, chacun avec des dates d'entrée en vigueur et des limites différentes. Sans extraction capable de lire chaque certificat dans un enregistrement structuré lié à une propriété spécifique, le suivi de la validité de la couverture pour chaque site devient un exercice de recoupement manuel qui passe difficilement à l'échelle.
Que se passe-t-il en cas de rupture de couverture à l'échelle du portefeuille
Les conséquences d'attestations d'assurance non suivies ou expirées ne sont pas théoriques : elles se mesurent en sinistres refusés, responsabilités juridiques et échecs d'audit. L'ampleur du problème est plus grande que ne le supposent la plupart des gestionnaires immobiliers.
Une étude Evident de 2021 publiée via Business Wire a révélé que 75 % des prestataires tiers dans plusieurs secteurs ne respectaient pas les exigences d'assurance des entreprises qui les avaient embauchés, 23 % n'ayant pas répondu du tout aux demandes de preuve d'assurance et au moins 1 sur 10 tombant en non-conformité sans en informer le vérificateur. Bien que cette étude couvre plusieurs secteurs, le schéma s'applique à la gestion immobilière — où la base de prestataires et de locataires est vaste, la durée des relations longue et le cycle de renouvellement continu.
Les conséquences pratiques pour les gestionnaires immobiliers incluent :
- Responsabilité directe pour les pertes non assurées. Si la police d'un prestataire a expiré et que celui-ci cause des dommages matériels ou blesse un visiteur, le sinistre retombe sur la police de responsabilité civile générale du propriétaire ou du gestionnaire — augmentant les primes ou déclenchant des litiges de couverture.
- Refus de prise en charge par les assureurs. Les assureurs vérifient systématiquement si la partie responsable disposait d'une couverture valide au moment du sinistre. Une attestation expirée dans le dossier peut entraîner un refus de prise en charge ou une bataille juridique prolongée.
- Violations de baux et de contrats. La plupart des baux commerciaux et des contrats de services exigent que le locataire ou le prestataire maintienne une assurance spécifique et désigne le propriétaire comme assuré supplémentaire. Ne pas faire respecter ces exigences peut constituer une rupture de contrat.
- Exposition lors des audits. Les investisseurs institutionnels, les prêteurs et les examens de conformité des REIT intègrent de plus en plus la vérification d'assurance dans leur due diligence. Une lacune de couverture à l'échelle du portefeuille découverte lors d'un audit compromet la confiance et peut retarder le financement ou les acquisitions.
L'effet multiplicateur : Un seul prestataire dont l'assurance expire alors qu'il travaille sur cinq propriétés crée cinq lacunes de conformité simultanées. La charge de suivi n'est pas additive par nombre d'attestations — elle est multiplicative par le nombre de relations que chaque attestation couvre.
Pour commencer : des certificats d'assurance PDF à un tableur de suivi
L'écart entre « avoir des certificats d'assurance PDF dans ses e-mails » et « disposer d'un outil de suivi structuré de la conformité » réside dans l'extraction. Et l'extraction ne nécessite pas un logiciel d'entreprise — il faut un outil qui lit les champs du certificat en comprenant leur signification, sans se baser sur un modèle fixe.
Voici le point de départ pratique pour tout gestionnaire immobilier souhaitant passer d'une vérification manuelle des certificats à un suivi structuré :
- Définissez vos champs obligatoires. En fonction des exigences de votre bail et de vos contrats fournisseurs, listez les colonnes de votre tableur : assuré désigné, numéro de police, assureur, limite de responsabilité générale, limite de responsabilité automobile, limite d'accidents du travail, date d'effet, date d'expiration, assuré supplémentaire (oui/non), renonciation au recours subrogatoire (oui/non), titulaire du certificat. Chaque colonne correspond à un champ du formulaire ACORD 25 standard.
- Rassemblez vos certificats d'assurance PDF. Collectez les certificats actuels de vos fournisseurs et locataires. Regroupez-les — par propriété, par type de fournisseur, ou par portefeuille entier.
- Extrayez les données des champs. Utilisez un outil comme l'extraction de certificats d'assurance vers Excel qui lit les images ou PDF des certificats et produit les données structurées dans les colonnes du tableur — sans avoir à configurer des modèles ni à entraîner des modèles pour chaque format d'assureur.
- Validez et surveillez. Une fois le jeu de données extrait en main, effectuez votre premier contrôle de conformité : identifiez les certificats en dessous de vos seuils de couverture, ceux sans avenant d'assuré supplémentaire, et ceux qui expirent dans les 60 prochains jours. Le tableur devient votre outil de suivi à partir de maintenant.
Cette approche axée sur l'extraction ne remplace pas un logiciel dédié de suivi des certificats d'assurance à l'échelle d'une entreprise — les plateformes qui gèrent les demandes de renouvellement automatiques, la communication directe avec les agents d'assurance et l'intégration aux systèmes de gestion immobilière répondent à un vrai besoin pour les grands portefeuilles. Mais c'est le moyen le plus rapide de passer de PDF éparpillés à une vision structurée de la conformité sans s'engager dans l'achat ou l'intégration d'une plateforme.
Pour un aperçu plus détaillé de la structure des certificats ACORD 25 et de ce que signifie l'extraction champ par champ, consultez Qu'est-ce que l'extraction de données de certificats d'assurance. Pour un guide étape par étape sur l'extraction des données ACORD 25 dans un tableur de conformité, consultez Comment extraire les données des certificats d'assurance ACORD 25 vers Excel.
Questions fréquentes
Quelle est la différence entre le suivi et l'extraction des COI ?
L'extraction des COI consiste à lire les champs — numéro de police, limites, dates, avenants — d'un certificat et à les structurer dans un tableur. Le suivi des COI est le processus global de collecte, validation, surveillance et action sur ces données dans le temps. L'extraction est le fondement du suivi : on ne peut pas suivre ce qu'on n'a pas lu.
Ai-je besoin d'un logiciel dédié au suivi des COI ou un tableur suffit-il ?
Cela dépend de la taille et de la complexité de votre portefeuille. Pour moins de 50 fournisseurs avec des exigences simples, un tableur bien structuré alimenté par des données extraites peut être efficace. L'essentiel est de disposer d'une extraction fiable. Au-delà de 100 à 200 relations, les fonctionnalités de renouvellement automatique et de surveillance continue des plateformes dédiées justifient leur coût. De nombreux gestionnaires immobiliers commencent par l'extraction vers un tableur, puis migrent vers une plateforme à mesure que leur portefeuille grandit.
L'IA peut-elle extraire des données de n'importe quel format de COI d'assureur ?
L'IA de vision moderne peut lire les données des COI de n'importe quel assureur, car elle identifie les champs par leur sens sémantique plutôt que par leur position sur la page. C'est important car, bien que le formulaire ACORD 25 soit la norme, de nombreux assureurs en modifient la mise en page — ajoutant des en-têtes, réorganisant les sections de couverture ou utilisant un remplissage électronique qui déplace les champs. L'extraction sans modèle gère toutes ces variations sans configuration.
Qu'est-ce qu'un formulaire ACORD 25 ?
L'ACORD 25 — « Certificat d'assurance responsabilité civile » — est le formulaire standard utilisé sur le marché de l'assurance commerciale aux États-Unis pour résumer les principales couvertures d'une police sur une page. Il est développé par l'Association for Cooperative Operations Research and Development. La plupart des certificats d'assurance soumis aux gestionnaires immobiliers utilisent ce formulaire ou une variante propre à l'assureur.
À quelle fréquence les gestionnaires immobiliers doivent-ils actualiser leurs données COI ?
L'idéal est une surveillance continue — chaque certificat a une date d'expiration et de nouveaux arrivent tout au long de l'année. Au minimum, un examen trimestriel de la conformité à l'échelle du portefeuille permet d'éviter que des lacunes ne se transforment en constats d'audit ou en refus de sinistre. Les propriétés avec un turnover élevé de fournisseurs ou des baux locatifs de courte durée peuvent nécessiter des vérifications mensuelles.
Que signifie « assuré supplémentaire » en gestion immobilière ?
« Assuré supplémentaire » est un avenant à la police d'assurance d'un fournisseur ou d'un locataire qui étend la couverture au gestionnaire ou au propriétaire immobilier pour les responsabilités découlant des activités de cette partie. Sans cet avenant, le gestionnaire n'est pas couvert par la police du fournisseur — même si l'assurance de ce dernier est par ailleurs valide. Vérifier ce champ sur chaque COI est une étape cruciale du transfert de risque en gestion immobilière.