Was ist COI-Tracking für
die Immobilienverwaltung?
COI-Tracking für die Immobilienverwaltung ist der systematische Prozess der Erfassung, Prüfung und Überwachung von Versicherungsnachweisen von Mietern, Dienstleistern und Auftragnehmern über ein Immobilienportfolio hinweg, um eine kontinuierliche, konforme Abdeckung sicherzustellen – und er hängt davon ab, die richtigen Felder aus jedem Nachweis in einen strukturierten, nachverfolgbaren Datensatz zu extrahieren. Ohne diesen Extraktionsschritt bleiben jedes Ablaufdatum, jede Deckungssumme und jede zusätzlich versicherte Klausel in einer PDF-Datei verborgen, die jemand einzeln öffnen und lesen muss.
Was COI-Tracking in der Immobilienverwaltung eigentlich ist
COI-Tracking (Certificate of Insurance) in der Immobilienverwaltung bedeutet, dass jeder Mieter, jeder Dienstleister, jeder Auftragnehmer, der auf Ihren Liegenschaften arbeitet oder diese nutzt, über eine aktive und ausreichende Versicherungsdeckung verfügt – und dass dieser Nachweis über jede Mietperiode und jeden Servicevertrag hinweg aktuell gehalten wird. Das Standarddokument zum Versicherungsnachweis auf dem US-Markt ist das ACORD 25 Certificate of Liability Insurance, ein einseitiges Formular, das eine mehrseitige Police auf eine Zusammenfassung von Deckungsarten, -grenzen, Gültigkeitsdaten und Zusatzvereinbarungen verdichtet.
Ein COI ist jedoch kein statisches Dokument. Policen werden verlängert, laufen aus, werden gekündigt oder ändern sich während der Laufzeit. Ein Dienstleister, der im Januar bei Arbeitsbeginn versichert war, könnte im März eine abgelaufene Police haben. Ein Mieter, der bei Vertragsunterzeichnung einen Nachweis über die Betriebshaftpflicht vorgelegt hat, hat diese möglicherweise nicht verlängert. Tracking macht aus einer Sammlung einmaliger PDF-Einreichungen ein fortlaufendes Compliance-System – eines das jederzeit beantworten kann, ob jede aktive Beziehung im Portfolio über eine aktuelle, gültige Versicherung verfügt.
Der Unterschied zum „COI-Tracking“ in anderen Branchen ist wesentlich. In der Immobilienverwaltung ist Tracking nicht projektbezogen. Es ist kontinuierlich. Ein Auftragnehmer arbeitet über Jahre hinweg an mehreren Liegenschaften. Ein Mieter bewohnt dieselbe Einheit mit einem sich verlängernden Mietvertrag. Die Versicherungsbeziehung endet nicht mit der Projektabnahme – sie besteht so lange, wie die Geschäftsbeziehung besteht.
Kernerkenntnis: COI-Tracking ist keine reine Dokumentensammlung. Es ist ein Prozess der Datenextraktion und -überwachung. Jedes COI-PDF enthält 15–25 nachverfolgbare Datenpunkte – Policennummern, Deckungsgrenzen, Gültigkeitsdaten, Zusatzvereinbarungen – und Tracking funktioniert nur, wenn diese Werte in einem strukturierten Format vorliegen, in dem Sie sortieren, filtern und benachrichtigen können.
Welche Versicherungsdaten Immobilienverwalter tatsächlich erfassen
Ein Versicherungsnachweis enthält weit mehr Informationen als die Frage „Gibt es eine Versicherung oder nicht?“. Für Immobilienverwalter entscheiden bestimmte Felder darüber, ob ein Nachweis die Immobilie tatsächlich schützt – und jedes einzelne erfordert eine eigene Extraktionsprüfung.
Status als zusätzlich versicherte Person
Das mit Abstand wichtigste Feld für Hausverwalter. Ein Zusatzversicherungsvermerk erweitert den Schutz des Eigentümers oder Verwalters auf die Haftpflichtpolice des Auftragnehmers oder Mieters. Ohne diesen Vermerk hat der Verwalter keinen direkten Versicherungsschutz, wenn die Arbeit des Auftragnehmers zu einem Schadenfall führt. Das ACORD-25-Formular enthält einen Kästchenbereich für „Zusätzlich versicherte Person“ – das Fehlen eines Häkchens wird beim manuellen Scannen des PDFs jedoch leicht übersehen. Die Extraktion macht dieses Feld explizit sichtbar, sodass Sie auf einen Blick erkennen, welche Beziehungen den Vermerk haben und welche nicht.
Haftungsgrenzen (je Schadensfall & pauschal)
Ihr Auftragnehmervertrag verlangt wahrscheinlich bestimmte Mindestgrenzen – z. B. 1 Mio. $ je Schadensfall, 2 Mio. $ Gesamtpauschale. Die Bescheinigung kann jedoch niedrigere Grenzen ausweisen oder zwar die korrekte Gesamtpauschale, aber eine unzureichende Grenze je Schadensfall. Die Extraktion erfasst beide Werte, sodass Sie prüfen können, ob die Deckung den Vertragsanforderungen entspricht – und nicht nur bestätigen, dass „irgendeine Versicherung existiert“.
Versicherungsbeginn und -ablauf
Der häufigste COI-Fehler: Die Police ist vor drei Monaten abgelaufen und niemand hat es bemerkt. Bei einem Portfolio mit Dutzenden oder Hunderten von Auftragnehmern mit jeweils eigenem Verlängerungszyklus ist die Nachverfolgung von Ablaufdaten die zentrale betriebliche Herausforderung. Extrahierte Daten ermöglichen automatisierte Erinnerungen – 60 Tage vor Ablauf, dann 30, dann 7 – anstatt auf einen Deckungslücke zu warten, die erst im Schadensfall auffällt.
Polizzennummer und Versicherer
Polizzennummer und Versicherername sind die Identifikationsfelder, die eine COI mit der zugrunde liegenden Police verbinden. Ohne sie ist eine Überprüfung des Versicherungsschutzes bei der Versicherungsagentur unmöglich. Die Extraktion erfasst diese Kennungen in einer strukturierten Spalte, sodass Sie Bescheinigungen mit Maklerunterlagen oder Versichererdatenbanken abgleichen können.
Bescheinigungsempfänger
Der Bescheinigungsempfänger ist die in der COI genannte Partei, die den Versicherungsnachweis erhält. Dies sollte mit der Hausverwaltung oder dem Eigentümer übereinstimmen. Bescheinigungen mit falschem Empfänger – oder mit „wie Interessen bestehen“ anstatt eines konkreten Namens – können im Schadensfall angefochten werden. Die Extraktion liest das Feld des Bescheinigungsempfängers, sodass Sie prüfen können, ob es mit Ihrem Firmennamen übereinstimmt.
Verzicht auf Regress
Dieser Vermerk verhindert, dass die Versicherung des Auftragnehmers den Hausverwalter verklagt, um Schadenszahlungen zurückzufordern. Viele Hausverwaltungsverträge verlangen ihn. Wie der Status als zusätzlich versicherte Person erscheint er als Kästchen oder Vermerk auf dem ACORD-Formular – bei manueller Prüfung leicht zu übersehen, aber ein Feld, das die Extraktion zuverlässig sichtbar macht.
Diese sechs Felder bilden den Kerndatensatz, den Hausverwalter nachverfolgen müssen. Jede COI im Portfolio sollte strukturierte Werte für jedes Feld enthalten. Ist dies der Fall, verschiebt sich die Nachverfolgungsaufgabe von „jedes PDF durchforsten“ zu „eine Tabelle abfragen“.
So funktioniert das COI-Tracking: Vom Versicherungsnachweis zu Compliance-Daten
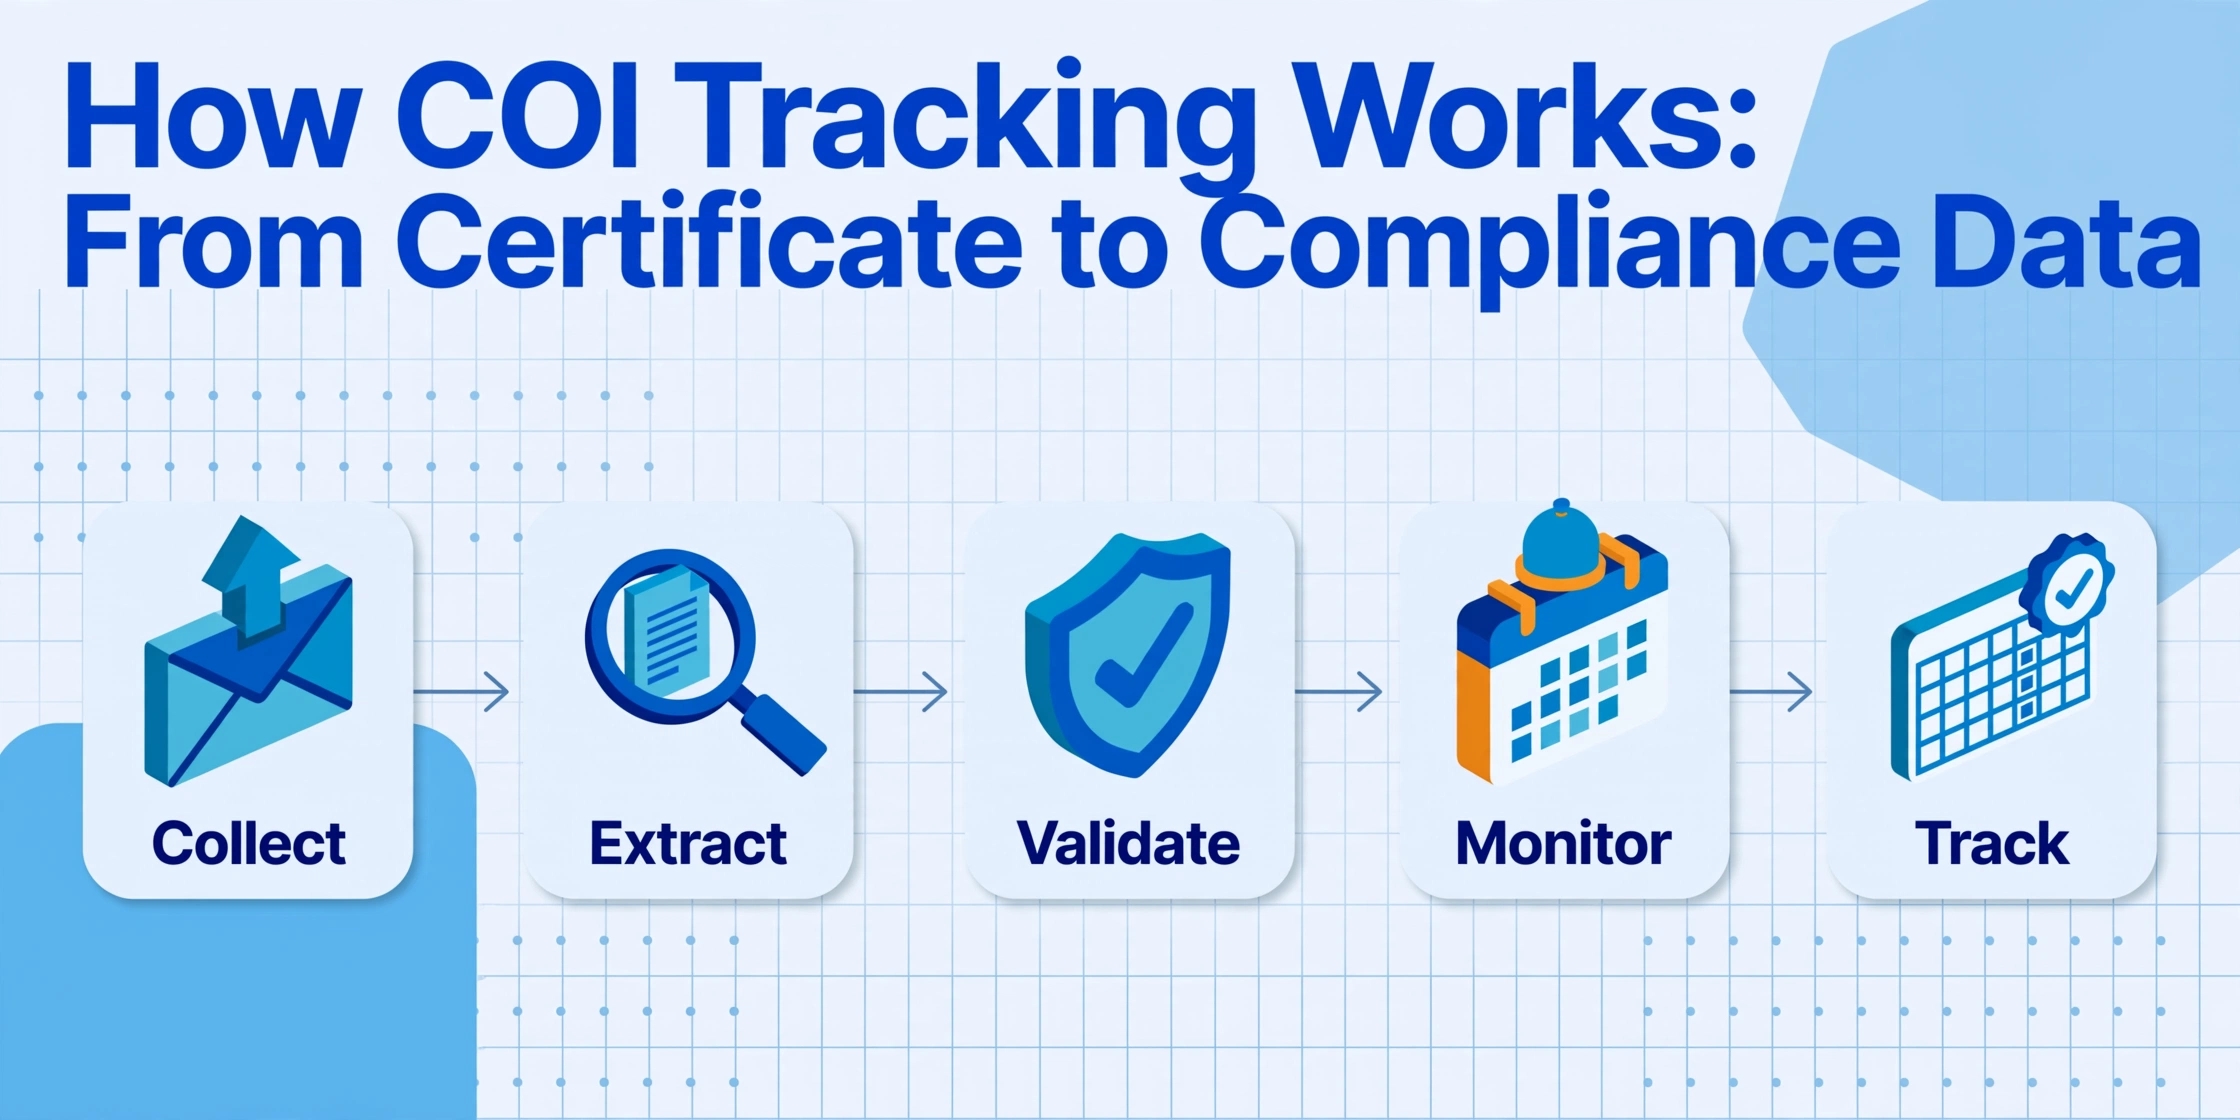
Der Tracking-Prozess durchläuft fünf Phasen, und jede davon hängt von Daten ab, die in einem PDF oder einem gescannten Versicherungsnachweis beginnen.
Sammlung der Versicherungsnachweise
Auftragnehmer und Mieter reichen ihre COI-Dokumente ein – in der Regel als PDF-Anhänge per E-Mail, über ein Anbieterportal oder durch Upload in ein gemeinsames System. In kleinem Umfang kann dies manuell erfolgen. Bei Portfoliogröße erfordert die Sammlung einen Aufnahmemechanismus, der jedes Zertifikat automatisch an den Verifizierungsablauf weiterleitet.
Datenextraktion
Hier beginnt die strukturierte Nachverfolgung. Jedes COI-PDF oder jeder Scan wird gelesen, um die oben beschriebenen Felder zu extrahieren: Policennummer, Versicherer, Deckungsarten und -grenzen, Beginn- und Ablaufdatum, Zusatzvereinbarungen zu zusätzlich versicherten Personen und Verzicht auf Regress, versicherte Person und Versicherungsnehmer. Die Extraktion kann manuell erfolgen (jedes Zertifikat öffnen und Werte in eine Tabellenzeile eingeben) oder automatisch mit KI-Vision-Modellen, die das Zertifikat durch Verständnis der Feldsemantik lesen – nicht durch Abgleich fester Positionen.
Deckungsvalidierung
Die extrahierten Felder werden mit den Versicherungsanforderungen Ihrer Immobilie abgeglichen. Erreicht die allgemeine Haftpflichtgrenze Ihr Minimum? Ist die Immobilie als zusätzlich versicherte Person benannt? Stimmt der Versicherungsnehmer? Dieser Schritt deckt Lücken auf – aber nur, wenn die Extraktion vollständig und genau genug war, um die richtigen Vergleichswerte zu liefern.
Ablaufüberwachung
Jedes extrahierte Ablaufdatum speist einen Überwachungsplan. Policen, die in den nächsten 60 Tagen ablaufen, lösen Verlängerungsanfragen aus. Bereits abgelaufene Policen lösen Eskalationen zur Compliance aus. Ohne strukturierte Datumsdaten erfordert dieser Schritt die manuelle Prüfung jedes Zertifikats im eigenen Kalender – was bei Portfoliogröße scheitert.
Durchsetzung und Verlängerung
Die letzte Stufe besteht darin, auf die Erkenntnisse der Nachverfolgung zu reagieren. Nicht konforme Auftragnehmer werden markiert, Verlängerungsanfragen werden gesendet und aktualisierte Zertifikate werden gesammelt – was zurück zu Schritt 1 führt. Dieser Kreislauf ist nur so zuverlässig wie die Daten, auf denen er basiert. Fehler oder Auslassungen bei der Extraktion wirken sich auf jede nachfolgende Stufe aus.
Warum sich die COI-Verfolgung in der Immobilienverwaltung vom Bauwesen unterscheidet
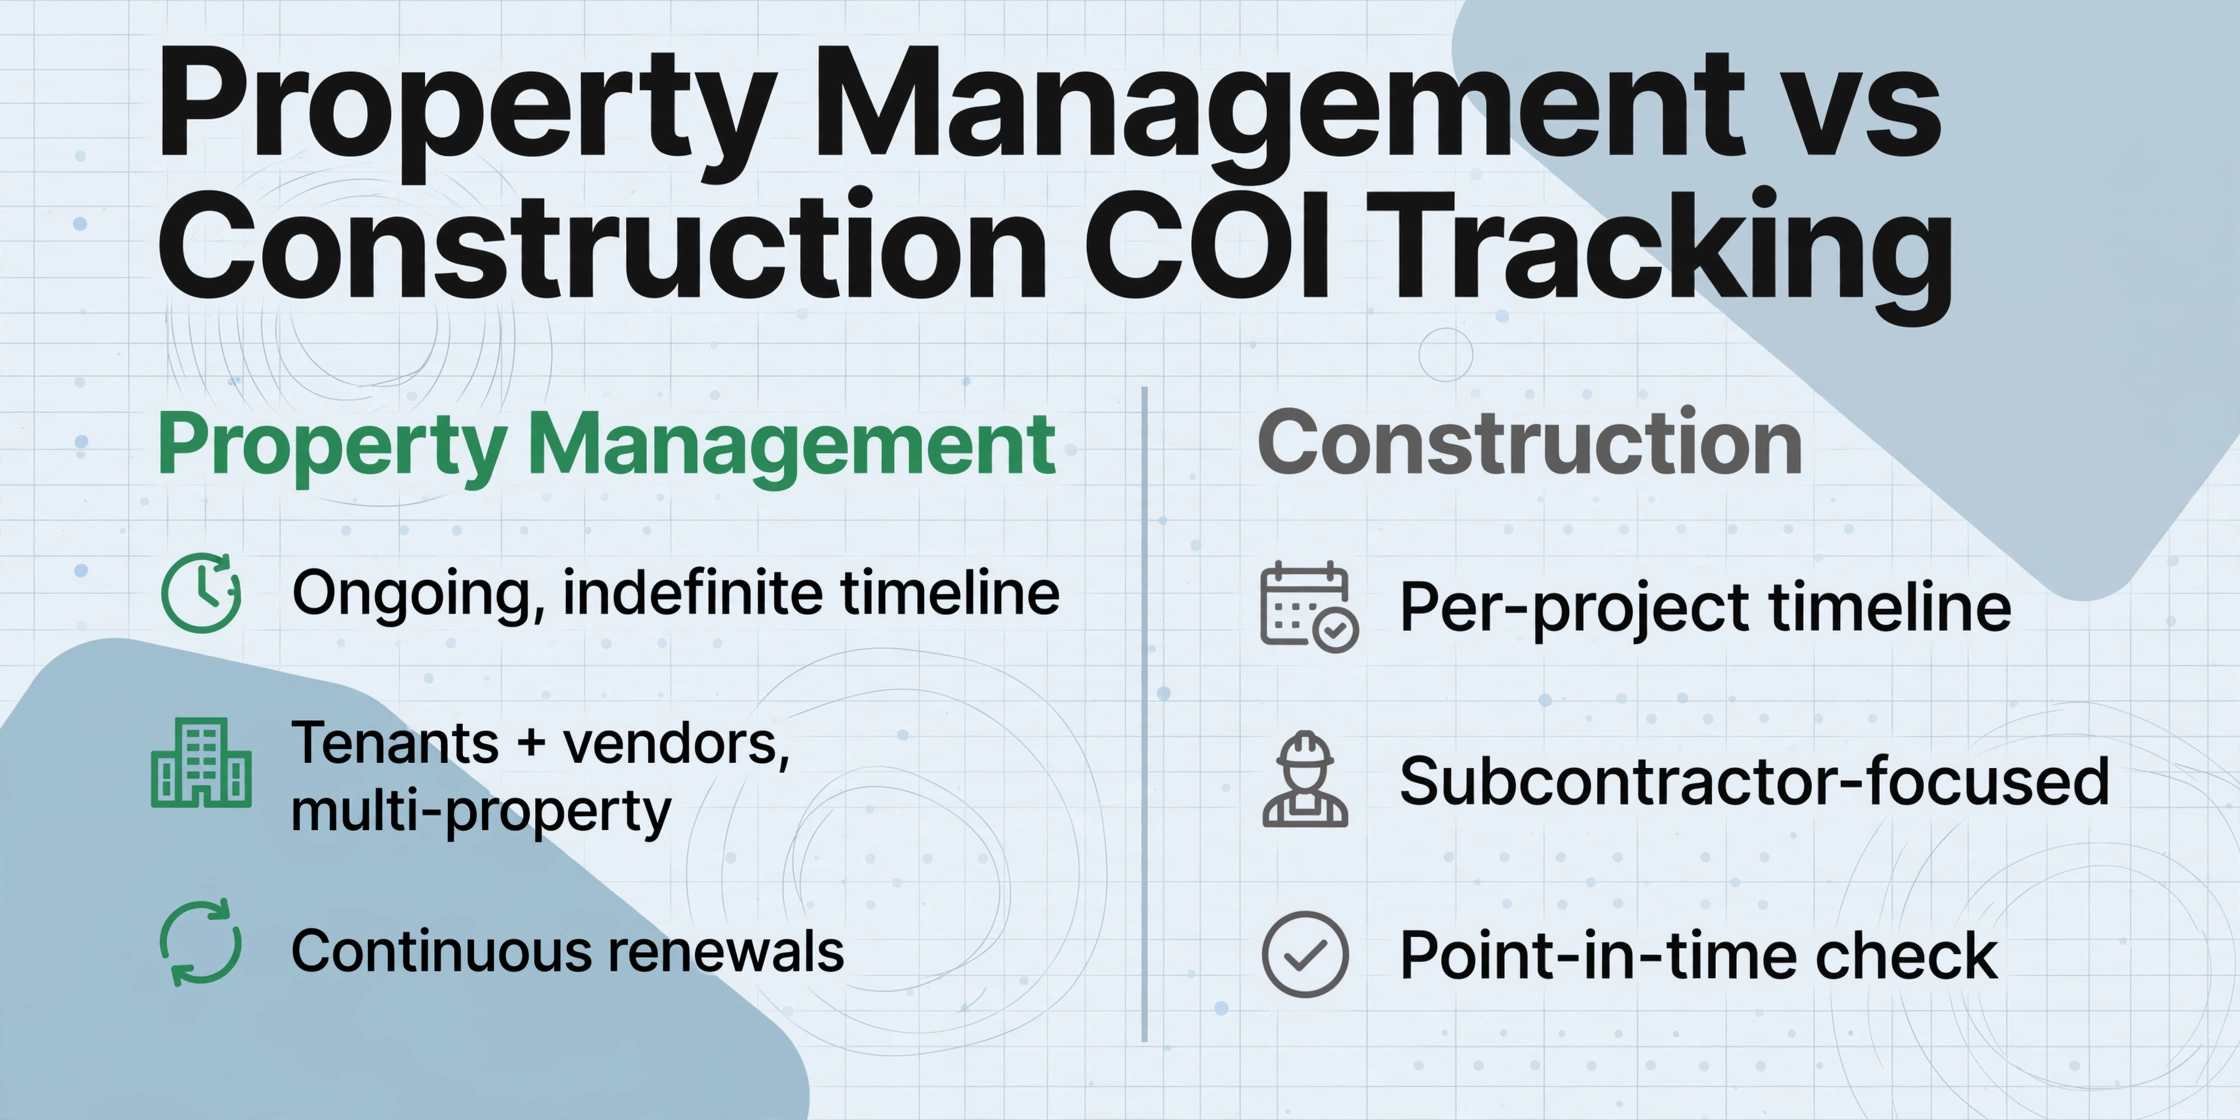
Die meisten Inhalte zur COI-Verfolgung gehen standardmäßig von Bauszenarien aus: ein Generalunternehmer, der die Zertifikate von Subunternehmern für eine einzelne Baustelle verwaltet. Die COI-Verfolgung in der Immobilienverwaltung ist strukturell anders – und das ist entscheidend für die Art und Weise, wie Sie die Extraktion und Verfolgung angehen.
COI im Bauwesen
- Projektbezogene Zeitleiste: Zertifikate an die Projektdauer gebunden
- Fokus auf Subunternehmer: Gewerke und deren Policen
- Einzelstandort oder begrenzter Standortumfang
- Überprüfung zu Projektbeginn + Zwischenkontrollen während des Projekts
- Zusätzlich versicherte Personen in der Regel projektspezifisch
COI in der Immobilienverwaltung
- Laufende, unbefristete Zeitleiste: Der Versicherungsschutz muss für die gesamte Geschäftsbeziehung bestehen bleiben
- Zwei getrennte Personengruppen: Mieter (privat/gewerblich) und Dienstleister (Wartung, Service, Reparatur)
- Multi-Property-Portfolio: 10, 50, 200+ Standorte, jeweils mit eigenen Beziehungen
- Kontinuierliche Verlängerungen: Versicherungszyklen enden nie – sie wiederholen sich nur
- Zusätzlich versicherte Personen pro Eigentumsentität, nicht pro Projekt
Diese Unterscheidung hat eine praktische Auswirkung auf die Extraktion. Im Bauwesen trifft ein Zertifikat ein, Sie prüfen es einmalig gegen die Projektanforderungen, und die Extraktion ist eine punktuelle Prüfung. In der Immobilienverwaltung muss das Zertifikat desselben Dienstleisters bei jedem Verlängerungszyklus erneut extrahiert und erneut validiert werden – manchmal zweimal im Jahr, manchmal jährlich, für jede Immobilie, die dieser Dienstleister betreut. Das Arbeitsvolumen der Extraktion ist nicht einmalig. Es ist kontinuierlich und wächst stetig.
Ein Dienstleister, der die Wartung für 12 Immobilien in Ihrem Portfolio übernimmt, hat möglicherweise ein einziges COI, das alle Standorte abdeckt – oder 12 separate Zertifikate, jeweils mit unterschiedlichen Gültigkeitsdaten und Deckungssummen. Ohne eine Extraktion, die jedes Zertifikat in einen strukturierten Datensatz lesen kann, der einer bestimmten Immobilie zugeordnet ist, wird die Verfolgung, ob der Versicherungsschutz für jeden Standort aktuell ist, zu einer manuellen Querverweis-Übung, die schlecht skaliert.
Was passiert, wenn der Versicherungsschutz im Portfolio ausläuft
Die Folgen unverfolgter oder abgelaufener COIs sind nicht theoretisch – sie messen sich in abgelehnten Schadensfällen, rechtlicher Haftung und Prüfungsversagen. Das Ausmaß des Problems ist größer, als die meisten Immobilienverwalter annehmen.
Eine Evident-Studie von 2021, veröffentlicht über Business Wire, ergab, dass 75 % der Drittanbieter in mehreren Branchen die Versicherungsanforderungen der sie beauftragenden Unternehmen nicht erfüllten, 23 % gar nicht auf Nachweise reagierten und mindestens 1 von 10 ohne Benachrichtigung des Prüfers aus der Compliance fiel. Obwohl die Studie branchenübergreifend war, gilt das Muster auch für die Immobilienverwaltung – wo die Anzahl der Anbieter und Mieter groß, die Beziehungsdauer lang und der Erneuerungszyklus kontinuierlich ist.
Die praktischen Konsequenzen für Immobilienverwalter umfassen:
- Direkte Haftung für unversicherte Verluste. Läuft die Police eines Anbieters aus und verursacht dieser Sachschaden oder eine Verletzung eines Besuchers, landet der Anspruch auf der allgemeinen Haftpflichtversicherung des Eigentümers oder Verwalters – was zu höheren Prämien oder Deckungsstreitigkeiten führt.
- Abgelehnte Versicherungsansprüche. Versicherer prüfen routinemäßig, ob die verantwortliche Partei zum Zeitpunkt des Schadens gültigen Versicherungsschutz hatte. Eine abgelaufene COI in den Akten kann zu einem abgelehnten Anspruch oder einem langwierigen Deckungsstreit führen.
- Verstöße gegen Miet- und Dienstleistungsverträge. Die meisten Gewerbemietverträge und Dienstleistungsvereinbarungen verlangen, dass der Mieter oder Anbieter bestimmte Versicherungen aufrechterhält und den Eigentümer als zusätzlich Versicherten benennt. Die Nichteinhaltung dieser Anforderungen kann einen Vertragsbruch darstellen.
- Prüfungsrisiko. Institutionelle Investoren, Kreditgeber und REIT-Compliance-Prüfungen beziehen zunehmend Versicherungsnachweise in ihre Due Diligence ein. Eine während einer Prüfung entdeckte portfolioweite Deckungslücke untergräbt das Vertrauen und kann Finanzierungen oder Akquisitionen verzögern.
Der Multiplikatoreffekt: Ein einziger Anbieter, dessen Versicherung während der Arbeit an fünf Immobilien ausläuft, schafft fünf gleichzeitige Compliance-Lücken. Der Tracking-Aufwand ist nicht additiv nach Zertifikatsanzahl – er ist multiplikativ nach der Anzahl der Beziehungen, die jedes Zertifikat abdeckt.
Erste Schritte: Von COI-PDFs zu einer nachverfolgbaren Tabelle
Die Lücke zwischen „COI-PDFs in E-Mails haben" und „einer strukturierten Compliance-Übersicht" ist die Extraktion. Und diese Extraktion erfordert keine Unternehmenssoftware – sie erfordert ein Tool, das die Zertifikatsfelder liest, indem es deren Bedeutung versteht, nicht durch Abgleich mit einer festen Vorlage.
Hier ist der praktische Ausgangspunkt für jeden Hausverwalter, der von manueller COI-Prüfung zu strukturierter Nachverfolgung übergehen möchte:
- Definieren Sie Ihre Pflichtfelder. Listen Sie basierend auf Ihren Miet- und Dienstleisterverträgen die Spalten auf, die Ihre Tabelle benötigt: versicherte Person, Policennummer, Versicherer, Haftpflichtgrenze, Kfz-Haftpflichtgrenze, Grenze der Arbeitnehmerunfallversicherung, Beginn- und Ablaufdatum, zusätzlicher Versicherter (ja/nein), Verzicht auf Regress (ja/nein), Zertifikatsinhaber. Jede Spalte entspricht einem Feld auf einem standardmäßigen ACORD-25-COI-Formular.
- Sammeln Sie Ihre COI-PDFs. Besorgen Sie die aktuellen Zertifikate Ihrer Dienstleister und Mieter. Bündeln Sie sie – nach einer einzelnen Immobilie, einer Dienstleisterart oder einem gesamten Portfolio.
- Extrahieren Sie die Felddaten. Nutzen Sie ein Tool wie Extraktion von Versicherungszertifikaten in Excel, das die COI-Bilder oder -PDFs liest und die strukturierten Daten in Tabellenspalten ausgibt – ohne dass Sie Vorlagen einrichten oder Modelle für jedes Versichererformat trainieren müssen.
- Validieren und überwachen. Führen Sie mit dem extrahierten Datensatz Ihre erste Compliance-Prüfung durch: Identifizieren Sie, welche Zertifikate unter Ihren Mindestdeckungssummen liegen, welchen die Klausel als zusätzlicher Versicherter fehlt und welche in den nächsten 60 Tagen ablaufen. Die Tabelle wird ab sofort zu Ihrer Nachverfolgungsübersicht.
Dieser extraktionsorientierte Ansatz ist kein Ersatz für dedizierte COI-Tracking-Software auf Unternehmensebene – Plattformen, die automatisierte Verlängerungsanfragen, direkte Kommunikation mit Versicherungsmaklern und Integration in Hausverwaltungssysteme ermöglichen, erfüllen bei großen Portfolios einen echten Bedarf. Aber es ist der schnellste Weg, von verstreuten PDFs zu einem strukturierten Compliance-Bild zu gelangen, ohne sich auf einen Plattformkauf oder Einführungsprozess festlegen zu müssen.
Für einen tieferen Einblick in die Struktur von ACORD-25-Zertifikaten und was Extraktion feldweise bedeutet, siehe Was ist COI-Datenextraktion. Für eine Schritt-für-Schritt-Anleitung zur Extraktion von ACORD-25-Daten in eine Compliance-Tabelle siehe So extrahieren Sie ACORD-25-COI-Daten in Excel.
Häufig gestellte Fragen
Was ist der Unterschied zwischen COI-Erfassung und COI-Verfolgung?
Die COI-Erfassung ist der Prozess des Auslesens von Feldern – Versicherungsscheinnummer, Deckungssummen, Daten, Zusatzvereinbarungen – aus einem Zertifikatsdokument und deren Ausgabe als strukturierte Daten in einer Tabelle. Die COI-Verfolgung ist der umfassendere Prozess des Sammelns, Validierens, Überwachens und Handelns auf Basis dieser Daten im Laufe der Zeit. Die Erfassung ist die Grundlage, die die Verfolgung ermöglicht; Sie können nicht verfolgen, was Sie nicht gelesen haben.
Brauche ich eine spezielle COI-Verfolgungssoftware oder reicht eine Tabellenkalkulation?
Das hängt von der Größe und Komplexität Ihres Portfolios ab. Für Portfolios mit weniger als 50 Anbietern und einfachen Anforderungen kann eine gut strukturierte Tabelle, die mit erfassten Daten aktualisiert wird, effektiv funktionieren. Der Schlüssel liegt in einer zuverlässigen Erfassung, um sie zu befüllen. Bei mehr als 100-200 Beziehungen beginnen automatisierte Verlängerungsanfragen und kontinuierliche Überwachungsfunktionen in speziellen Plattformen, ihre Kosten zu rechtfertigen. Viele Immobilienverwalter beginnen mit der Erfassung in eine Tabelle und wechseln mit wachsendem Portfolio zu einer Plattform.
Kann KI Daten aus jedem COI-Format einer Versicherungsgesellschaft extrahieren?
Moderne Bild-KI kann COI-Daten aus jedem Format einer Versicherungsgesellschaft lesen, da sie Felder anhand ihrer semantischen Bedeutung und nicht ihrer Position auf der Seite identifiziert. Dies ist wichtig, denn obwohl das ACORD 25 der Standard ist, ändern viele Versicherungsagenturen das Layout – sie fügen Kopfzeilen hinzu, ordnen Deckungsabschnitte neu an oder verwenden elektronische Ausfüllhilfen, die die Feldpositionen verschieben. Die vorlagenfreie Erfassung handhabt all diese Variationen ohne Einrichtung.
Was ist ein ACORD-25-Formular?
Das ACORD 25 – „Certificate of Liability Insurance" – ist das Standardformular auf dem US-amerikanischen Gewerbeversicherungsmarkt, das die wichtigsten Deckungsdetails einer Police auf einer Seite zusammenfasst. Es wird von der Association for Cooperative Operations Research and Development entwickelt. Die meisten Versicherungsnachweise, die Immobilienverwaltern vorgelegt werden, verwenden dieses Formular oder eine darauf basierende, versichererspezifische Variante.
Wie oft sollten Immobilienverwalter ihre COI-Daten aktualisieren?
Idealerweise erfolgt eine kontinuierliche Überwachung – jedes Zertifikat hat ein Ablaufdatum und im Laufe des Jahres kommen neue hinzu. Mindestens eine vierteljährliche, portfolioweite Compliance-Überprüfung fängt Lücken auf, bevor sie sich zu Prüffeststellungen oder Leistungsablehnungen auswachsen. Objekte mit hohem Anbieterwechsel oder kurzfristigen Mietverträgen benötigen möglicherweise monatliche Überprüfungen.
Was bedeutet „zusätzlich versichert" in der Immobilienverwaltung?
„Zusätzlich versichert" ist eine Zusatzvereinbarung zur Versicherungspolice eines Anbieters oder Mieters, die den Versicherungsschutz auf den Immobilienverwalter oder -eigentümer für Haftungsfälle aus dem Betrieb dieser Partei ausdehnt. Ohne diese Zusatzvereinbarung ist der Immobilienverwalter nicht durch die Police des Anbieters gedeckt – selbst wenn die Versicherung des Anbieters ansonsten gültig ist. Die Überprüfung dieses Feldes auf jedem COI ist ein kritischer Schritt im Risikotransfer der Immobilienverwaltung.