不動産管理におけるCOI追跡とは?
ポートフォリオコンプライアンスガイド
不動産管理におけるCOI追跡とは、テナント、ベンダー、請負業者から保険証明書を収集・検証・監視し、ポートフォリオ全体で継続的かつコンプライアンスに適合した補償を確保するための体系的なプロセスです。その実現には、各証明書から必要なフィールドを抽出し、構造化された追跡可能なデータセットに変換することが不可欠です。この抽出ステップがなければ、すべての満期日、補償限度額、追加被保険者特約はPDFの中に埋もれたままで、誰かが1枚ずつ開いて読まなければなりません。
不動産管理におけるCOIトラッキングの実態
不動産管理における保険証券(COI)トラッキングとは、すべてのテナント、業者、請負業者が物件で作業または入居する際に、有効かつ適切な保険に加入していることを確認し、その検証を全リース期間およびサービス契約にわたって最新に保つことを意味します。米国市場における標準的な保険証明書類はACORD 25賠償責任保険証券で、複数ページにわたる保険契約を、補償の種類、限度額、有効日、特約条項の概要にまとめた1ページの書式です。
しかし、COIは静的な書類ではありません。保険契約は更新、失効、解約、または期間中に変更されます。1月に作業を開始した時点で保険に加入していた業者が、3月には失効している可能性があります。リース契約時に一般賠償責任保険の証明を提出したテナントが、更新していないかもしれません。トラッキングは、一度きりのPDF提出物の集まりを、継続的なコンプライアンスシステムに変えるものです。これにより、ポートフォリオ内のすべてのアクティブな関係が、現時点で有効かつ適切な保険を保持しているかどうかを常に確認できます。
他業界の「COIトラッキング」との違いは重要です。不動産管理において、トラッキングはプロジェクト単位ではありません。それは継続的です。請負業者は複数の物件で何年にもわたって作業します。テナントは同じユニットに継続リースで入居します。保険の関係はプロジェクト完了時に終了するのではなく、ビジネス上の関係が続く限り持続します。
核心的な洞察: COIトラッキングは書類収集の作業ではありません。データ抽出と監視のプロセスです。すべてのCOI PDFには15~25の追跡可能なデータポイント(保険証券番号、補償限度額、有効日、特約条項)が含まれており、これらの値を並べ替え、フィルタリング、警告できる構造化形式で管理して初めて、トラッキングは機能します。
不動産管理担当者が実際に追跡する保険データ
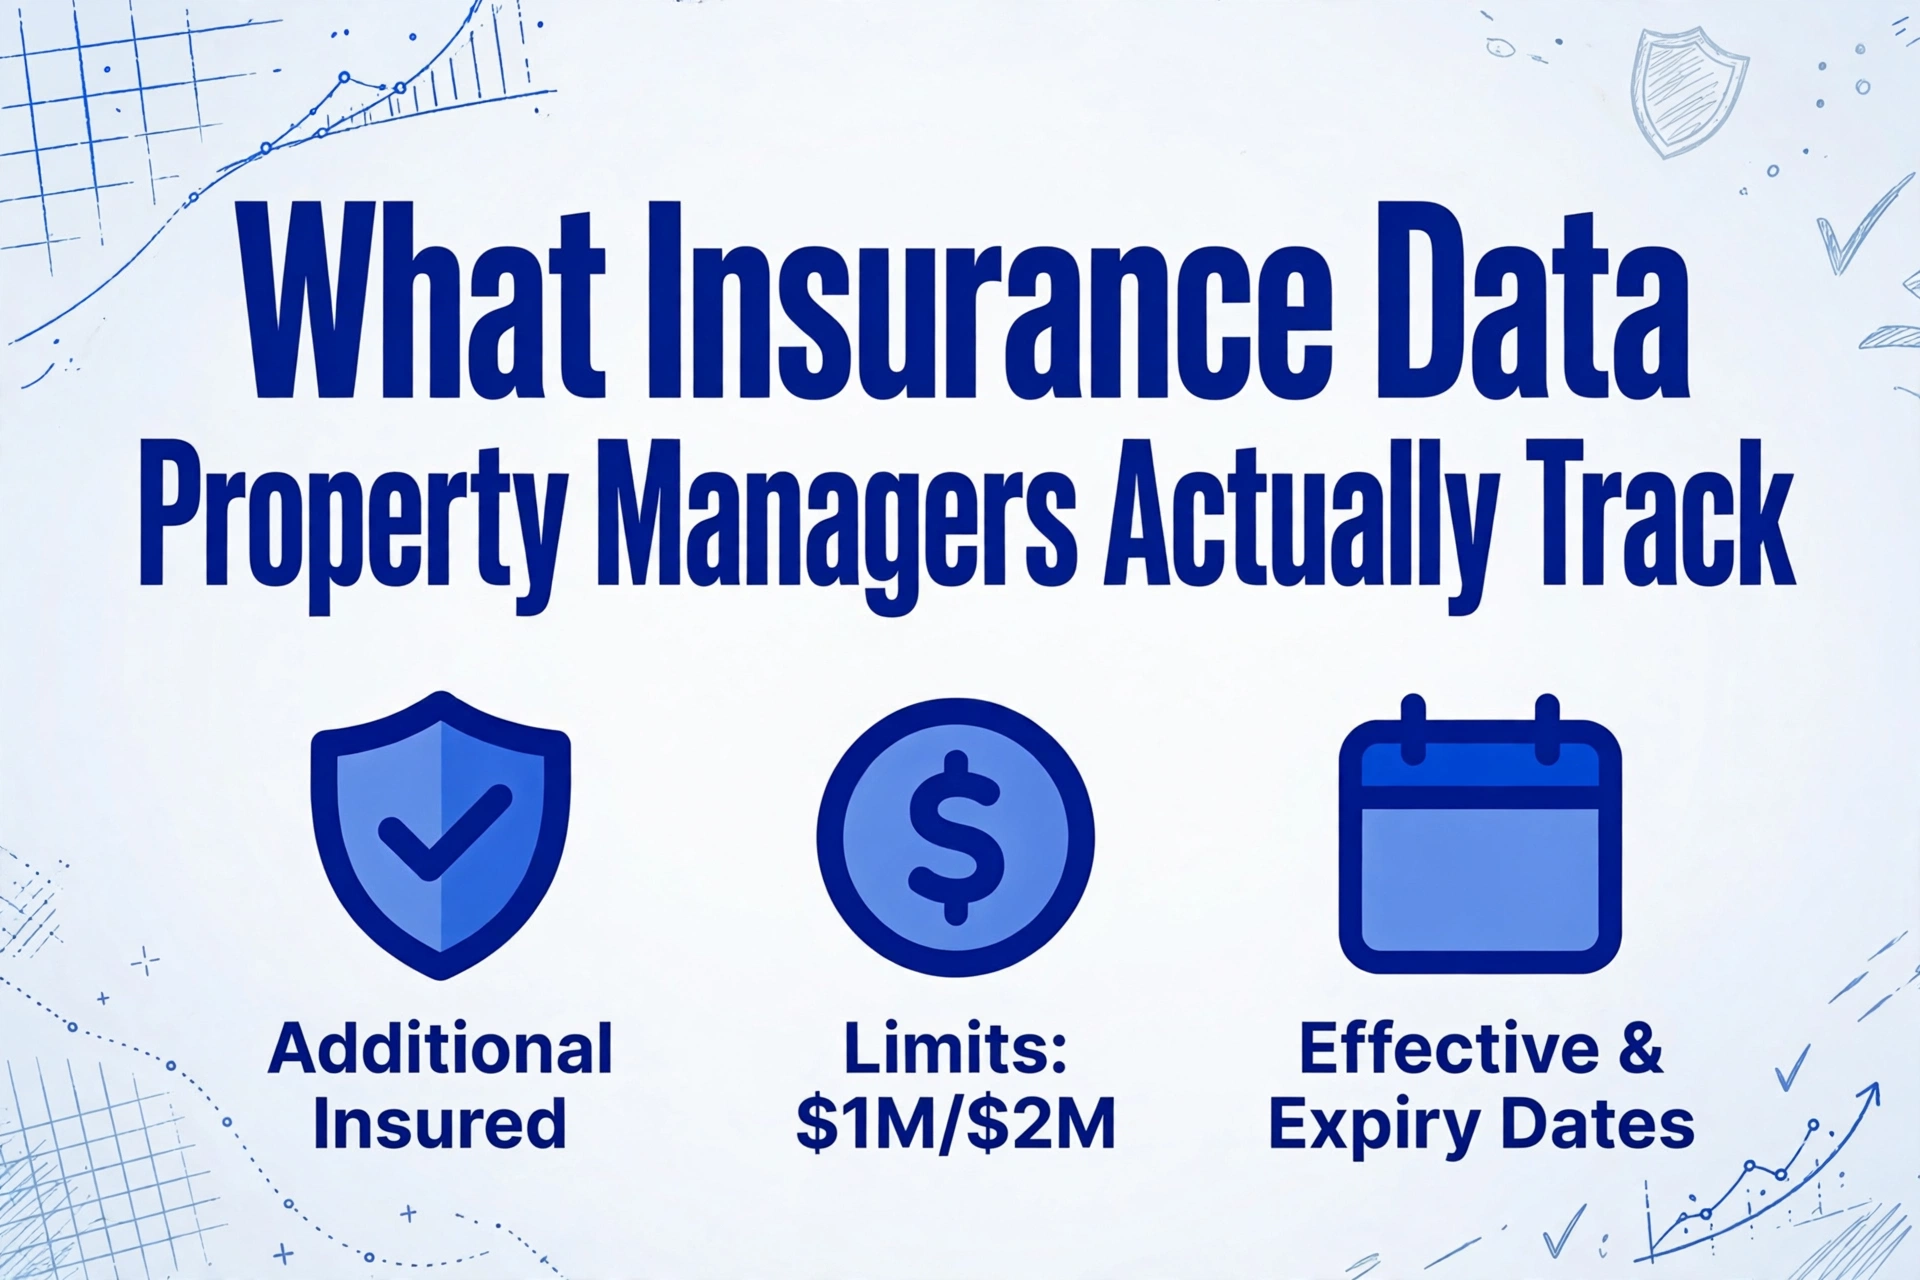
保険証明書には「保険の有無」だけにとどまらない、はるかに多くの情報が含まれています。不動産管理担当者にとって、特定の項目がその証明書が実際に物件を保護しているかどうかを左右し、それぞれに異なる抽出チェックが必要です。
追加被保険者ステータス
プロパティマネージャーにとって最も重要な項目。追加被保険者特約は、物件所有者や管理者の保護を、業者やテナントの賠償責任保険の下で拡大します。これがないと、業者の作業が原因でクレームが発生した場合、プロパティマネージャーは直接的な補償を受けられません。ACORD 25書式には「追加被保険者」のチェックボックス欄がありますが、手動でPDFを確認する際にチェックマークの欠落を見逃しがちです。抽出機能によりこの項目が明確に表示されるため、どの関係に特約があり、どれにないかを一目で把握できます。
賠償責任限度額(1事故・総合)
物件の業者契約では、特定の最低限度額(例:1事故100万ドル、総合一般200万ドル)が求められることが多いです。しかし、証明書にはこれらの基準を下回る限度額が表示されたり、総合限度額は正しくても1事故の上限が不十分な場合があります。抽出機能は両方の数値を読み取るため、「保険が存在すること」を確認するだけでなく、補償内容が契約要件を満たしているかを検証できます。
保険期間(開始日・満了日)
最も一般的なCOIの失敗パターン:保険が3ヶ月前に満了しているのに誰も気づかない。ポートフォリオ規模で、数十から数百の業者がそれぞれ独自の更新サイクルを持つ場合、満了日の追跡が中核的な運用課題です。抽出された日付により、自動アラート(満了60日前、30日前、7日前)が可能になり、クレーム発生時に初めて保険の失効が判明する事態を防げます。
証券番号と保険会社
証券番号と保険会社名は、COIを元の保険契約に結びつける識別情報です。これらがなければ、保険代理店への補償内容の確認は不可能です。抽出機能はこれらの識別子を構造化された列に読み込むため、証明書をブローカーの記録や保険会社のデータベースと照合できます。
保険証券受取人
保険証券受取人とは、COIに保険の証明を受ける当事者として記載される法人です。これはプロパティマネジメント会社または物件所有者と一致する必要があります。誤った受取人が記載された証明書、または特定の法人名ではなく「利害関係に応じて」と記載された証明書は、クレーム時に異議を唱えられる可能性があります。抽出機能は保険証券受取人欄を読み取るため、自社の法人名と一致するかを確認できます。
求償権放棄
この特約は、業者の保険会社がプロパティマネージャーを訴えてクレーム支払いを回収することを防ぎます。多くのプロパティマネジメント契約でこれが要求されます。追加被保険者ステータスと同様に、ACORD書式ではチェックボックスや注記として表示され、手動レビューでは見落とされがちですが、抽出機能はこの項目を確実に表示できます。
これら6つの項目は、プロパティマネージャーが追跡する必要がある中核的なデータセットを形成します。ポートフォリオ内のすべてのCOIは、それぞれについて構造化された値を持つべきです。そうなれば、追跡の課題は「すべてのPDFをくまなく調べる」ことから「スプレッドシートを照会する」ことへと変わります。
COI追跡の仕組み:保険証明書からコンプライアンスデータへ
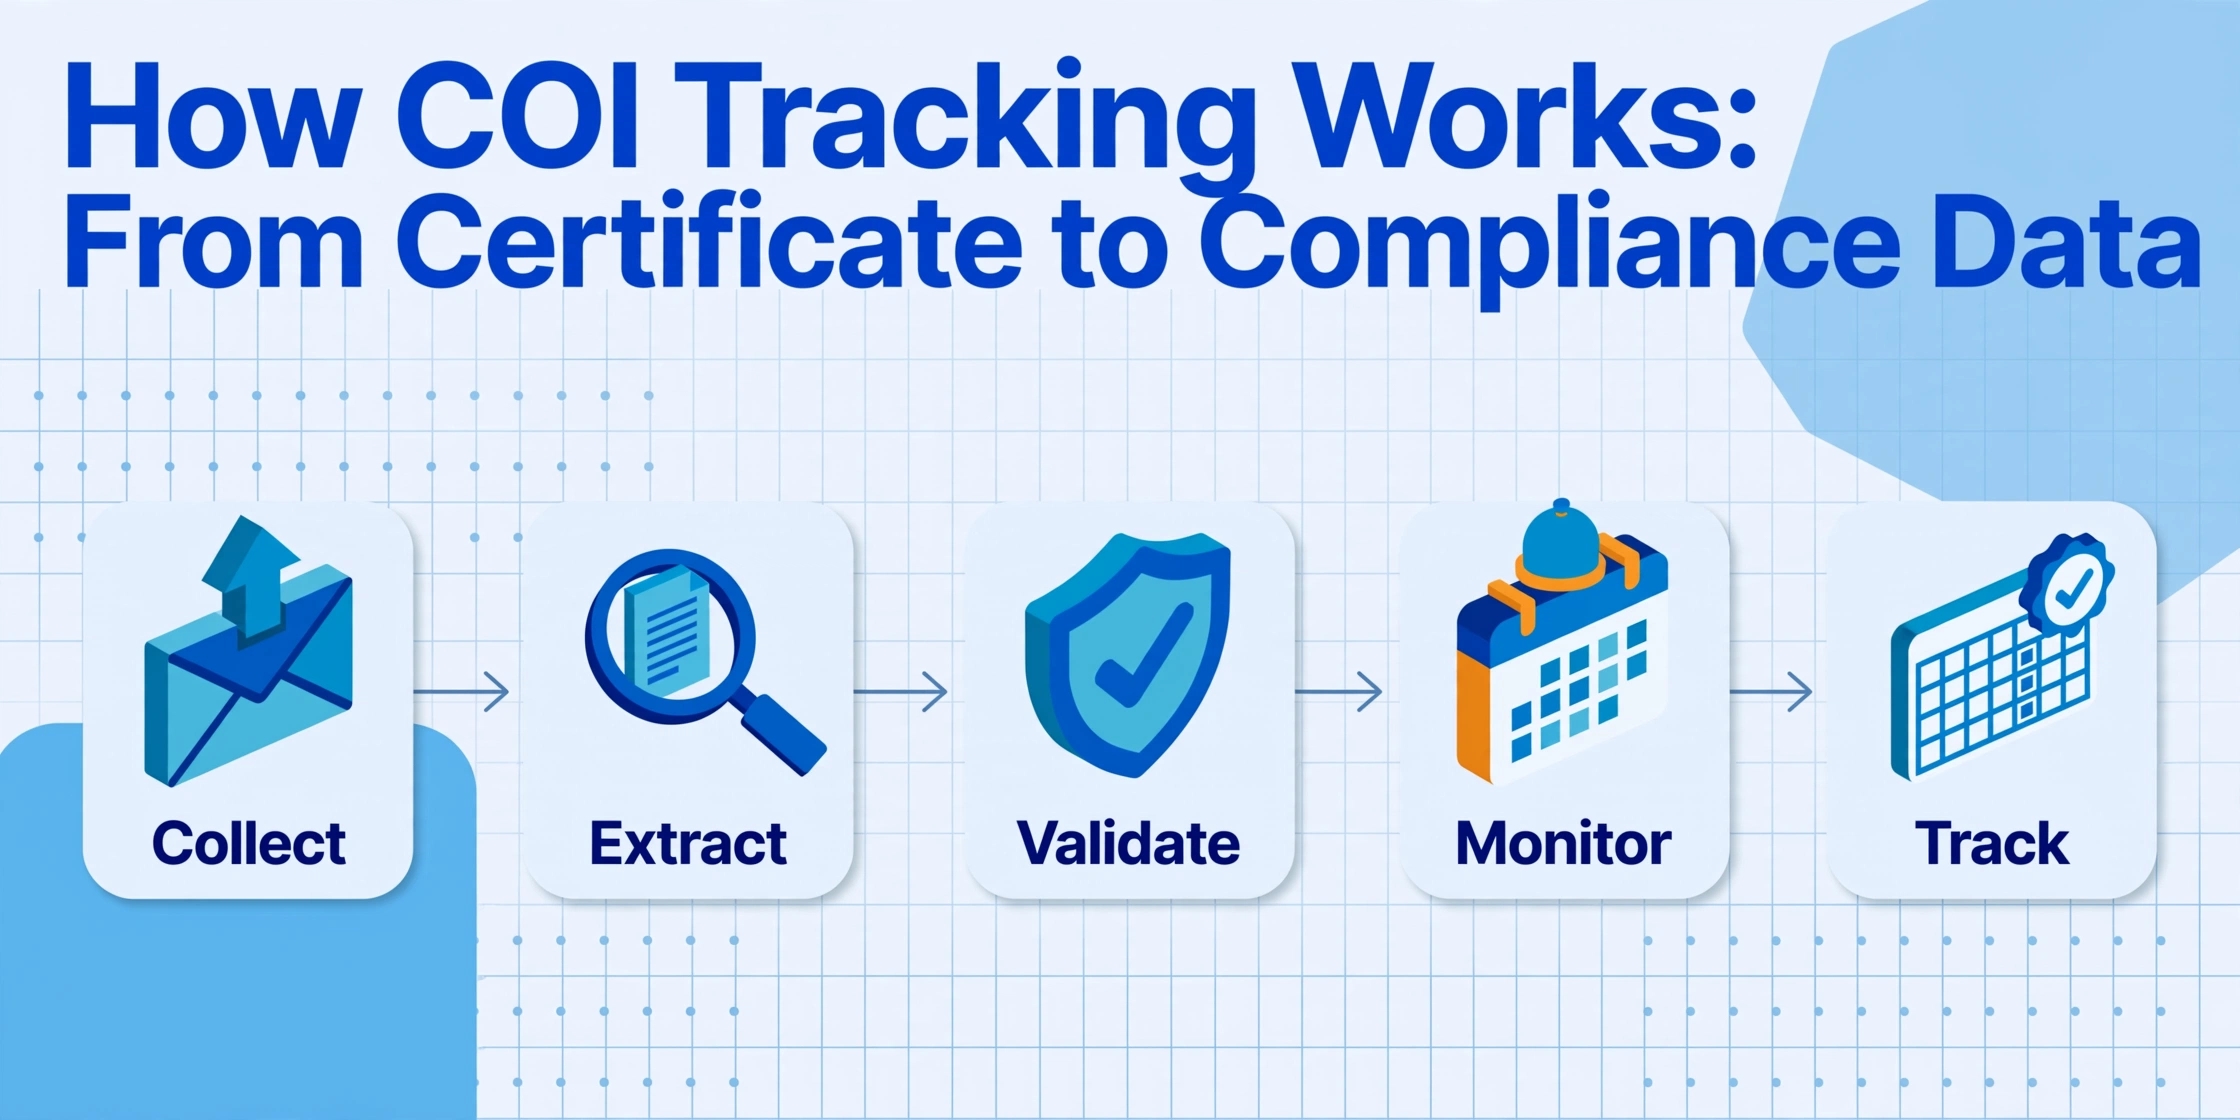
追跡プロセスは5つの段階で構成され、各段階はPDFまたはスキャンされた保険証明書内のデータに依存しています。
保険証明書の収集
ベンダーやテナントは、通常はメールのPDF添付、ベンダーポータル、または共有システムへのアップロードを通じて、COI書類を提出します。小規模であれば手動で対応できますが、ポートフォリオ規模では、各証明書を検証ワークフローに自動的に振り分ける受付メカニズムが必要です。
データ抽出
ここから構造化された追跡が始まります。各COIのPDFまたはスキャン画像を読み取り、前述の項目(証券番号、保険会社、補償内容と限度額、有効期限、追加被保険者および代位放棄の裏書、被保険者名、保険証明書受取人)を抽出します。抽出は、各証明書を開いてスプレッドシートの行に値を手入力する方法と、AIビジョンモデルが固定位置の照合ではなくフィールドの意味を理解して証明書を読み取る自動化の方法があります。
補償内容の検証
抽出されたフィールドは、物件の保険要件と照合されます。一般賠償責任の限度額は最低要件を満たしていますか?物件は追加被保険者として記載されていますか?保険証明書受取人は正しいですか?このステップでギャップが明らかになりますが、それは抽出が完全かつ正確で、比較に必要な値を提供できた場合に限られます。
有効期限の監視
抽出されたすべての有効期限は、監視スケジュールに反映されます。60日以内に期限切れとなる保険は更新リクエストをトリガーします。すでに失効した保険はコンプライアンス違反としてエスカレーションされます。構造化された日付データがない場合、このステップでは各証明書を個別のカレンダーで手動確認する必要があり、ポートフォリオ規模では機能しません。
執行と更新
最終段階は、追跡で明らかになった内容に基づいて行動することです。不適合のベンダーはフラグが立てられ、更新リクエストが送信され、更新された証明書が収集されてステップ1に戻ります。このループは、それが処理するデータと同じだけ信頼性があります。抽出のエラーや欠落は、その後のすべての段階に連鎖的に影響します。
不動産管理のCOI追跡が建設業と異なる理由
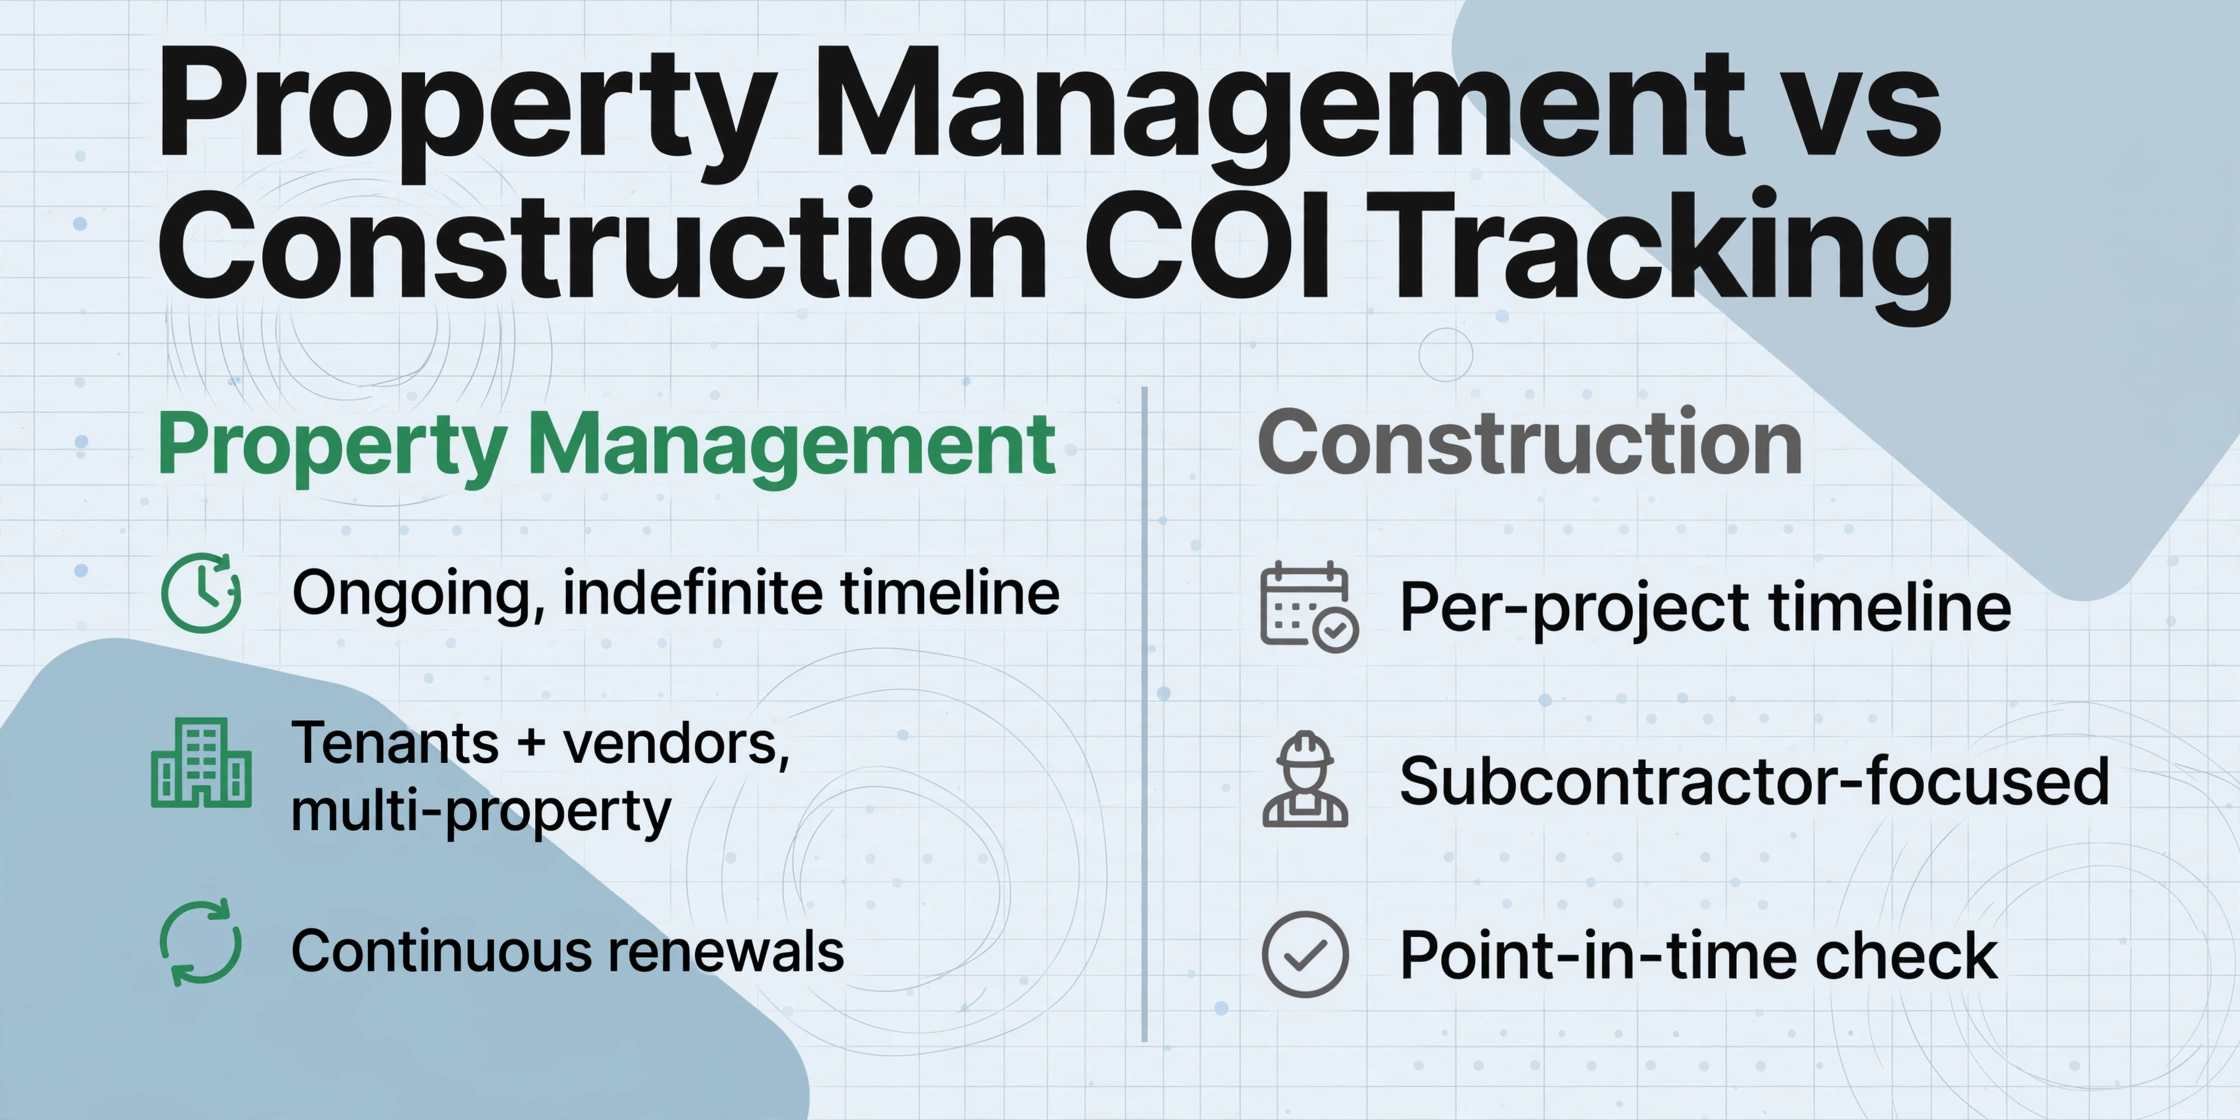
COI追跡に関する情報の多くは建設業のシナリオを前提としています。ゼネコンが単一のプロジェクト現場で下請け業者の証明書を管理するケースです。不動産管理のCOIは構造的に異なり、抽出や追跡の進め方に影響する点がいくつかあります。
建設業のCOI
- プロジェクト単位のタイムライン:証明書はプロジェクト期間に紐づく
- 下請け業者中心:専門工事業者とその保険契約
- 単一現場または限定された現場範囲
- プロジェクト開始時+中間時点での確認
- 追加被保険者は通常プロジェクト固有
不動産管理のCOI
- 継続的・無期限のタイムライン:取引関係が続く限り補償を維持する必要がある
- 2つの異なる母集団:テナント(住宅・商業)とベンダー(メンテナンス、サービス、修理)
- 複数物件ポートフォリオ:10、50、200以上の拠点があり、それぞれに独自の取引関係が存在
- 継続的な更新:補償サイクルは終わらない——繰り返されるだけ
- 追加被保険者はプロジェクト単位ではなく物件エンティティ単位
この違いは抽出作業に実務的な影響を及ぼします。建設業では、証明書が届いたらプロジェクト要件に照らして一度確認すればよく、抽出は時点確認で完了します。一方、不動産管理では、同じベンダーの証明書を更新のたびに再抽出・再検証する必要があります。年2回の場合もあれば年1回の場合もあり、そのベンダーが担当するすべての物件について実施します。抽出作業の量は一度きりではありません。継続的で、雪だるま式に増えていきます。
ポートフォリオ内の12物件でメンテナンスを担当するベンダーが、全拠点をカバーする1枚のCOIを持っている場合もあれば、有効日や補償限度額がそれぞれ異なる12枚の証明書を持っている場合もあります。各証明書を特定の物件に紐づく構造化レコードとして読み取れる抽出機能がなければ、すべての拠点で補償が有効かどうかの確認は、手作業での突合作業となり、規模が大きくなるにつれて非効率になります。
カバレッジがポートフォリオ規模で失効した場合の影響
追跡されていない、または期限切れのCOIがもたらす結果は理論上の話ではありません。それは、保険金請求の拒否、法的責任、監査の失敗として現実に現れます。この問題の規模は、ほとんどの不動産管理者が想定しているよりもはるかに大きいものです。
Business Wireを通じて発表された2021年のEvident社の調査によると、複数の業界にわたる第三者ベンダーの75%が、雇用主の保険要件を満たしておらず、23%は保険証明の請求に全く応答せず、少なくとも10社に1社は確認者に通知することなくコンプライアンス違反に陥っていました。この調査は様々な業界を対象としていましたが、その傾向は不動産管理にも当てはまります。そこでは、ベンダーやテナントの母数が多く、関係期間が長く、更新サイクルが継続的に発生します。
不動産管理者にとっての実際的な結果は以下の通りです。
- 無保険による損失の直接責任。 ベンダーの保険が失効し、そのベンダーが物的損害や訪問者の負傷を引き起こした場合、その請求は物件所有者または管理者の一般賠償責任保険に転嫁され、保険料の増加や補償範囲をめぐる紛争を引き起こします。
- 保険金請求の拒否。 保険会社は、事故発生時に関係者が有効な補償を保持していたかどうかを日常的に調査します。ファイルに期限切れのCOIがあると、請求が拒否されたり、長期化する補償紛争に発展する可能性があります。
- リースおよび契約違反。 ほとんどの商業リースやベンダーサービス契約では、テナントまたはベンダーが特定の保険を維持し、物件所有者を追加被保険者として指定することを義務付けています。これらの要件を執行しないことは、契約違反とみなされる可能性があります。
- 監査リスク。 機関投資家、貸付機関、REITのコンプライアンス審査では、デューデリジェンスに保険確認が含まれることが増えています。監査中にポートフォリオ全体の補償範囲の欠落が発覚すると、信頼が損なわれ、資金調達や買収が遅れる可能性があります。
増幅効果: 保険が失効した1つのベンダーが5つの物件で作業している場合、5つの同時コンプライアンスギャップが発生します。追跡の負担は、証明書の数に比例して増加するのではなく、各証明書がカバーする関係の数に応じて倍増します。
はじめに:COIのPDFから管理可能なスプレッドシートへ
メールに添付されたCOIのPDF」と「構造化されたコンプライアンストラッカー」の間にあるギャップは、データ抽出です。そして、抽出にはエンタープライズソフトウェアは不要です。必要なのは、固定テンプレートに一致させるのではなく、証明書のフィールドの意味を理解して読み取るツールです。
手動でのCOIレビューから構造化された追跡に移行したい不動産管理者向けの、実践的なスタート地点をご紹介します。
- 必要なフィールドを定義する。 リースやベンダー契約の要件に基づき、トラッカーに必要な列をリストアップします:被保険者名、保険証券番号、保険会社、総合賠償責任限度額、自動車賠償責任限度額、労災補償限度額、発効日、満了日、追加被保険者(有/無)、権利放棄(有/無)、保険証券受取人。各列は、標準的なACORD 25 COIフォームのフィールドに対応します。
- COIのPDFを収集する。 ベンダーやテナントから現在の証明書を集めます。物件ごと、ベンダー種別ごと、またはポートフォリオ全体を一括でまとめます。
- フィールドデータを抽出する。 保険証券からExcelへの抽出のようなツールを使用して、COIの画像やPDFを読み取り、構造化データをスプレッドシートの列に出力します。キャリアごとのフォーマットにテンプレートを設定したり、モデルをトレーニングする必要はありません。
- 検証と監視を行う。 抽出したデータセットを手に、最初のコンプライアンスチェックを実行します:補償限度額を下回る証明書、追加被保険者の裏書がない証明書、60日以内に期限切れとなる証明書を特定します。この時点から、スプレッドシートがトラッカーとして機能します。
この抽出ファーストのアプローチは、大規模ポートフォリオ向けの自動更新リクエスト、保険代理店との直接連絡、不動産管理システムとの統合を処理する専用COI追跡ソフトウェアのエンタープライズ規模での代替にはなりません。しかし、プラットフォームの購入やオンボーディングプロセスにコミットすることなく、散在するPDFから構造化されたコンプライアンス状況へと移行する最速の方法です。
ACORD 25証明書の構造と、フィールドごとの抽出の意味について詳しくは、COIデータ抽出とはをご覧ください。ACORD 25データをコンプライアンススプレッドシートに抽出する手順については、ACORD 25 COIデータをExcelに抽出する方法をご参照ください。
よくある質問
COI追跡とCOI抽出の違いは何ですか?
COI抽出とは、証明書から証券番号、限度額、日付、特約などの項目を読み取り、構造化データとしてスプレッドシートに出力するプロセスです。COI追跡は、そのデータを長期的に収集、検証、監視、活用するより広範なプロセスです。抽出は追跡を可能にする基盤であり、読み取っていないデータは追跡できません。
専用のCOI追跡ソフトウェアが必要ですか、それともスプレッドシートで十分ですか?
ポートフォリオの規模と複雑さによります。50社未満のベンダーで要件が単純な場合、抽出データを反映した適切に構成されたスプレッドシートで効果的に運用できます。重要なのは、それを更新する信頼性の高い抽出機能です。100~200件の関係を超えると、専用プラットフォームの自動更新リクエストや継続的監視機能がコストに見合うようになります。多くの不動産管理者は抽出→スプレッドシートから始め、ポートフォリオの成長に伴ってプラットフォームに移行します。
AIはあらゆる保険会社のCOI形式からデータを抽出できますか?
最新のビジョンAIは、ページ上の位置ではなく意味に基づいて項目を識別するため、どの保険会社の形式からでもCOIデータを読み取れます。これは重要です。ACORD 25が標準ですが、多くの保険代理店がヘッダーの追加、補償範囲セクションの再配置、電子入力による項目位置の変更など、レイアウトを変更するためです。テンプレート不要の抽出は、設定なしでこれらすべてのバリエーションに対応します。
ACORD 25フォームとは何ですか?
ACORD 25(「賠償責任保険証明書」)は、米国の商業保険市場で保険契約の主要な補償内容を1ページにまとめるために使用される標準フォームです。協同業務研究開発協会(ACORD)によって開発されました。不動産管理者に提出される保険証明書のほとんどは、このフォームまたはそれに基づく保険会社固有のバリエーションを使用しています。
不動産管理者はどのくらいの頻度でCOIデータを更新すべきですか?
理想的には継続的な監視です。すべての証明書には有効期限があり、年間を通じて新しい証明書が届きます。最低でも四半期ごとのポートフォリオ全体のコンプライアンスレビューで、監査結果や請求拒否に発展する前に不備を発見できます。ベンダーの入れ替わりが多い物件や短期テナントリースの場合は、毎月の確認が必要になる場合があります。
不動産管理における「追加被保険者」とはどういう意味ですか?
「追加被保険者」とは、ベンダーやテナントの保険契約に付帯する特約で、その当事者の業務に起因する賠償責任について、不動産管理者や不動産所有者にも補償を拡大するものです。この特約がないと、ベンダーの保険が有効であっても、不動産管理者はその保険の補償対象外となります。すべてのCOIでこの項目を確認することは、不動産管理におけるリスク移転の重要なステップです。