Comment extraire les données du formulaire ACORD 25 (COI) vers Excel
pour la conformité des sous-traitants
La plupart des entrepreneurs généraux supposent qu'un certificat d'assurance signifie qu'ils sont protégés. Le formulaire ACORD 25 lui-même indique le contraire — directement sur la page, il précise que le certificat « ne confère aucun droit au titulaire du certificat ». La couverture que vous pensez avoir n'existe que si les bons avenants ont été réellement ajoutés à la police sous-jacente. Et vérifier cela auprès de 40, 80 ou 200 sous-traitants — en ouvrant chaque PDF et en saisissant les numéros de police, les dates, les limites et les numéros de formulaire d'avenant dans une feuille de calcul — c'est ainsi que les lacunes de conformité survivent jusqu'à ce qu'une réclamation les expose.
Points clés à retenir
- 15 à 20 % des données d'une feuille de calcul de conformité COI tenue manuellement sont erronées — non par négligence, mais parce que le cycle ouvrir-le-PDF-analyser-saisir-répéter est un processus structurellement sujet aux erreurs.
- Le formulaire ACORD 25 lui-même avertit en gras qu'il « ne confère aucun droit au titulaire du certificat » — ce qui signifie que la case « Assuré supplémentaire » sur laquelle votre équipe s'appuie n'a aucune valeur juridique sans le numéro de formulaire d'avenant réel qui la soutient.
- L'extraction IA sans modèle lit par signification des champs, et non par position sur la page — ainsi un modèle unique à 12 colonnes fonctionne avec chaque format de certificat d'assureur, et votre équipe vérifie les avenants au lieu de ressaisir les numéros de police.
Le formulaire ACORD 25 — le certificat d'assurance responsabilité civile adopté par plus de 36 000 organisations dans plus de 100 pays — est le document universel de preuve de couverture dans le secteur de la construction en Amérique du Nord. Un projet de taille moyenne peut impliquer 40 sous-traitants ou plus, chacun soumettant ce formulaire d'une page. Le flux de travail administratif que la plupart des équipes utilisent — ouvrir chaque PDF, rechercher visuellement les numéros de police, les saisir dans un tableur, puis faire de même pour les limites, les dates et les vérifications d'avenants — prend de 15 à 45 minutes par certificat, avec des données sectorielles suggérant un taux d'erreur de saisie manuelle des données d'assurance de 15 à 20 pour cent.
Ce taux d'erreur n'est pas qu'une simple inefficacité. Cela signifie qu'environ un certificat sur six dans votre tableur de suivi contient un mauvais numéro de police, une date d'expiration manquée ou un avenant coché sur le formulaire mais jamais réellement attaché à la police. Et lorsqu'une réclamation survient — les réclamations en responsabilité civile générale dans la construction s'élèvent en moyenne de 30 000 $ à 75 000 $, avec des cas graves dépassant facilement 100 000 $ — le tableur ne la paie pas. L'assurance qui était censée être là paie ou ne paie pas, selon ce qui était réellement dans la police, et non selon ce que quelqu'un a tapé dans Excel.
L'extraction des données du formulaire ACORD 25 ne nécessite pas une plateforme d'entreprise de gestion des COI avec une tarification par certificat et une intégration de six mois. Cet article présente un flux de travail pratique d'extraction colonne par colonne qui transforme une pile de PDF ACORD 25 en un tableur Excel structuré de suivi de conformité — en utilisant l'IA qui lit le formulaire en comprenant ce que chaque champ signifie, et non où il est imprimé.
Que contient un formulaire ACORD 25 (et ce qui compte vraiment pour la conformité)
Le formulaire ACORD 25 est un document d'une simplicité trompeuse. Une page, une mise en page standardisée, des sections que tous les professionnels de la construction reconnaissent. Mais savoir quels champs ont un poids en matière de conformité — et lesquels ne sont que du bruit informationnel — fait la différence entre un tableur qui protège votre entreprise et un qui vous donne une fausse confiance.
Le formulaire est organisé en blocs. En haut : PRODUCER (l'agent ou le courtier d'assurance qui a émis le certificat) et INSURED (le sous-traitant ou le fournisseur dont la couverture est documentée). Ces informations identifient qui a organisé la couverture et qui la détient — utiles à des fins de contact mais pas critiques pour la conformité.
En dessous, INSURER A à F listent les compagnies d'assurance fournissant la couverture, chacune avec son numéro NAIC. Le numéro NAIC est un identifiant unique attribué à chaque assureur — c'est le moyen le plus rapide de vérifier qu'un assureur est légitime et non une coquille vide. Un numéro NAIC manquant ou incorrect est un signal d'alarme.
Le cœur du formulaire est la section COVERAGES, une grille couvrant cinq branches d'assurance :
| Ligne de couverture | Ce qu'elle couvre | Vérification de conformité |
|---|---|---|
| Responsabilité civile générale | Dommages corporels et matériels causés par les opérations du sous-traitant | La limite par occurrence est-elle ≥ à votre exigence contractuelle (généralement 1 M$)? L'agrégat général est-il ≥ 2 M$? Est-ce une forme par occurrence (et non sur la base de réclamations)? |
| Responsabilité automobile | Accidents de véhicules lors des opérations commerciales | La couverture est-elle indiquée si le sous-traitant conduit sur le site? La limite combinée unique est généralement de 1 M$. |
| Parapluie / Excédent de responsabilité | Couverture supplémentaire au-delà des limites de la police principale | S'applique-t-elle par-dessus les polices RC et auto? La limite est-elle suffisante pour le profil de risque du projet? |
| Indemnisation des accidents du travail | Blessure ou maladie d'un employé au travail | Les limites légales sont-elles indiquées? Les propriétaires/associés/dirigeants sont-ils exclus? (Si oui, ils ne sont pas assurés personnellement sur le site.) |
| Autre | Pollution, responsabilité professionnelle, risque du constructeur, etc. | Pertinent uniquement si votre contrat l'exige spécifiquement. |
Pour chaque ligne de couverture, le formulaire indique : le nom de l'assureur, le numéro de police, la date d'entrée en vigueur, la date d'expiration et les montants des limites (par occurrence et agrégat). Il y a également deux cases critiques — Assuré supplémentaire et Renonciation à la subrogation — marquées O ou N. Un « O » dans la colonne Assuré supplémentaire est le signal le plus souvent mal compris sur ce formulaire. Cela signifie que l'agent prétend qu'une avenant d'assuré supplémentaire existe. Cela ne signifie pas que l'avenant a réellement été ajouté à la police. Le formulaire lui-même, en caractères gras en bas, avertit : « Si le titulaire du certificat est un ASSURÉ SUPPLÉMENTAIRE, la ou les polices doivent comporter des dispositions relatives à l'ASSURÉ SUPPLÉMENTAIRE ou être avenantées. Une déclaration sur ce certificat ne confère pas de droits au titulaire du certificat en lieu et place de tels avenants. »
Sous la grille des couvertures, la section DESCRIPTION DES OPÉRATIONS / LIEUX / VÉHICULES est un champ de texte libre. C'est là que les agents ajoutent un langage spécifique au projet, nomment les assurés supplémentaires, référencent les numéros de contrat et — surtout — font parfois des promesses que la police ne soutient pas réellement. Les directives de l'industrie de l'assurance avertissent explicitement que le langage ajouté ici qui contredit ou dépasse la police constitue une fausse déclaration. Un réviseur de conformité doit lire cette section attentivement.
Enfin, la case TITULAIRE DU CERTIFICAT nomme qui a demandé et reçu le certificat — généralement votre entreprise. La clause ANNULATION stipule que l'avis sera livré « conformément aux dispositions de la police » — ce qui, en pratique, signifie souvent aucun avis du tout. L'ACORD 25 n'oblige pas l'assureur à vous aviser si la police d'un sous-traitant est annulée. Votre seule protection fiable est un suivi proactif des expirations.
Pourquoi des formulaires standardisés ne signifient pas une extraction standardisée
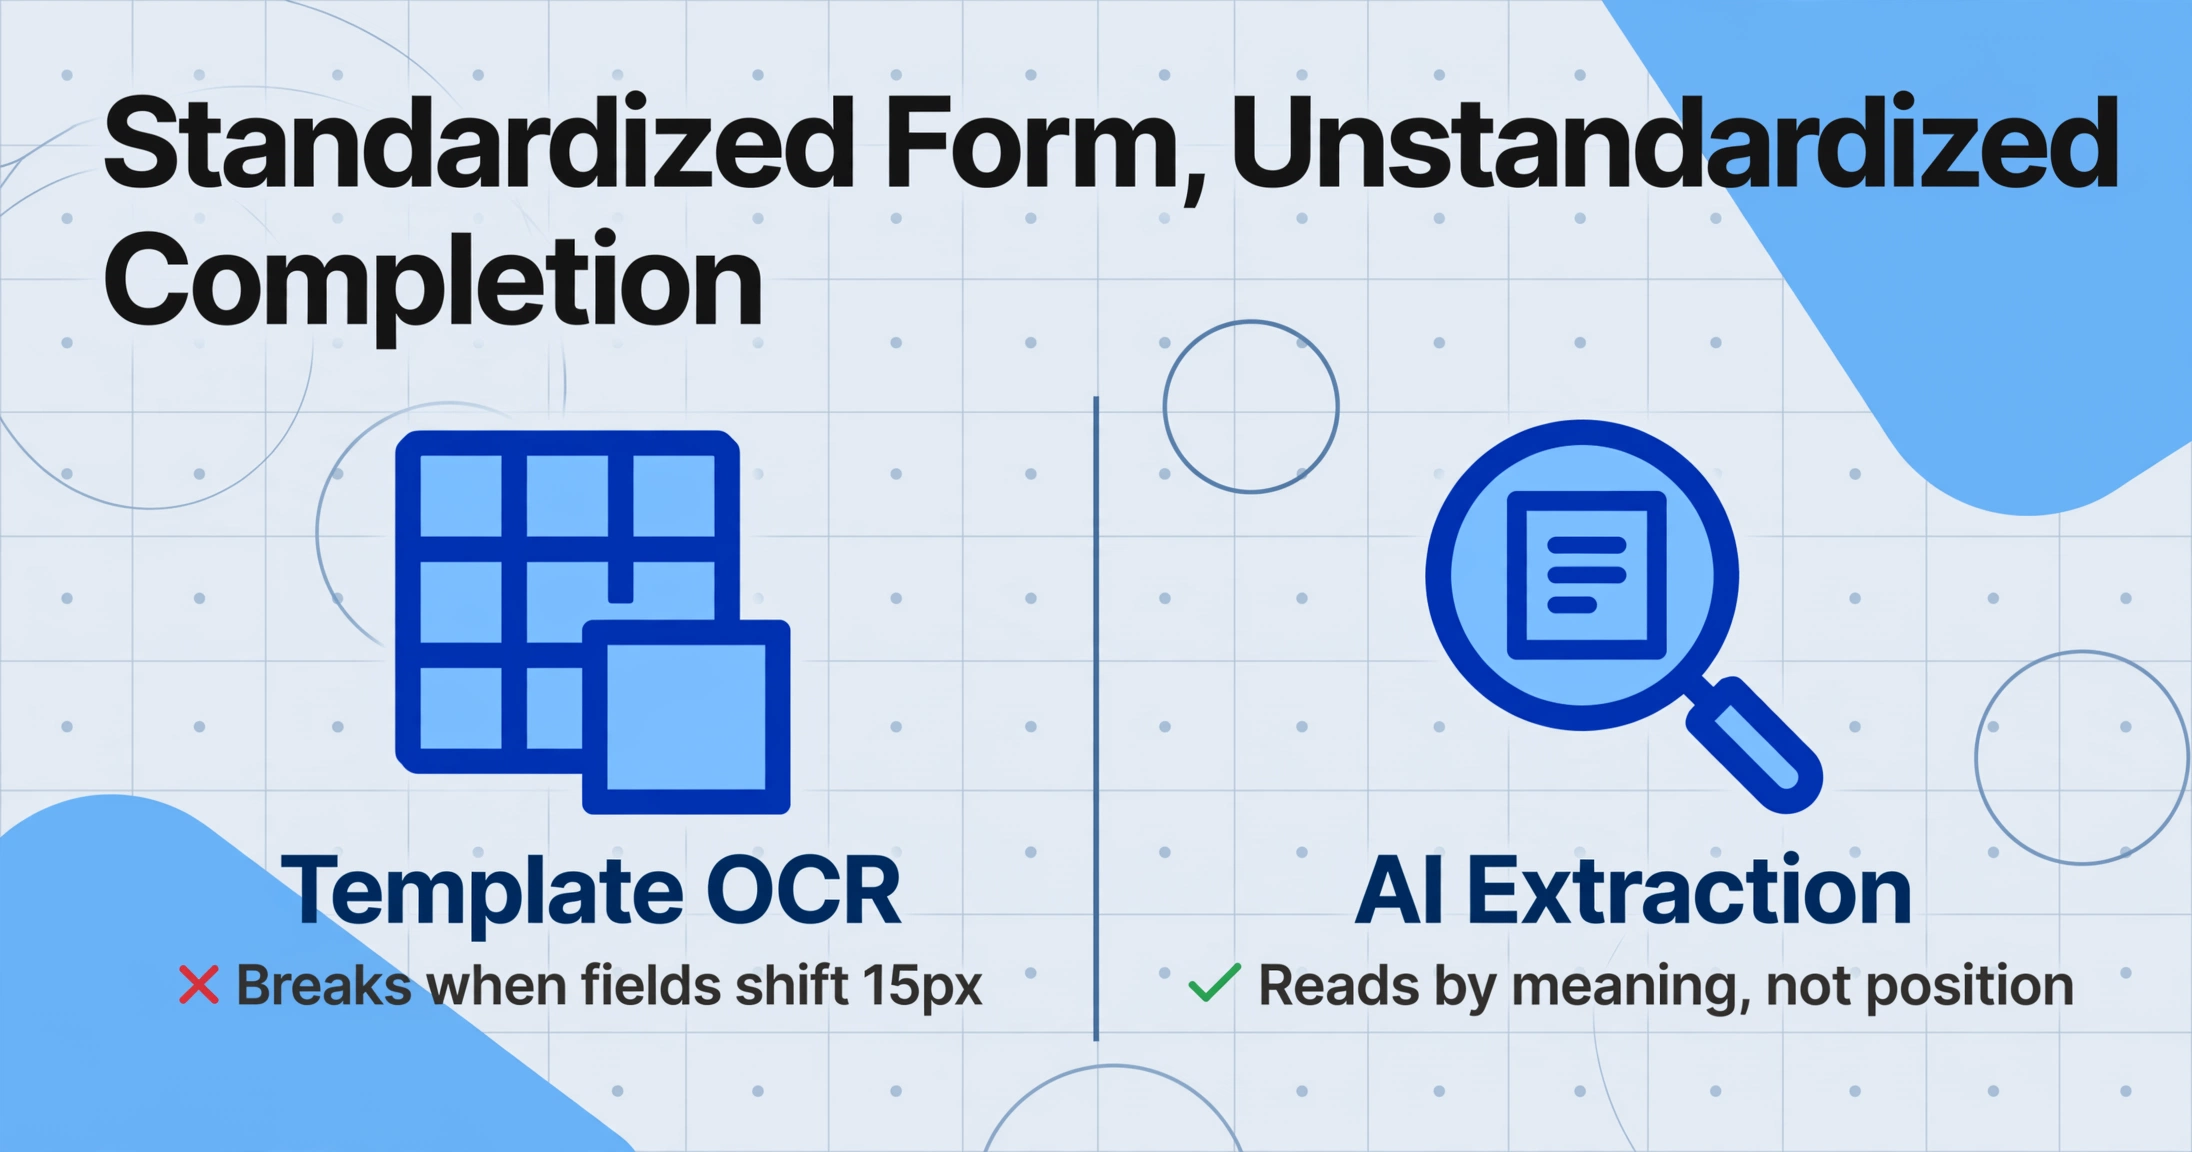
Le formulaire ACORD 25 est standardisé par conception — c'est tout l'intérêt du système ACORD. Chaque formulaire utilise la même disposition des sections, les mêmes libellés de champs, les mêmes positions de cases à cocher. Alors pourquoi l'OCR traditionnel ne peut-il pas simplement le lire ?
Parce que le formulaire est standardisé. Le remplissage ne l'est pas.
Chaque compagnie d'assurance utilise différents systèmes de gestion d'agence pour remplir les ACORD 25. Applied Epic formate les dates d'une manière ; Vertafore les formate d'une autre. Certaines compagnies impriment les numéros de police dans la case exacte ; d'autres les font déborder au-delà des limites. Les saisies manuscrites — encore courantes lorsque les courtiers effectuent des ajustements de dernière minute — apparaissent à des emplacements imprévisibles avec une lisibilité variable. Le champ Description des opérations varie de deux mots (« voir pièce jointe ») à trois paragraphes denses de langage spécifique au projet.
L'OCR basé sur des modèles — le type intégré à la plupart des outils de traitement de documents — fonctionne en définissant des zones fixes sur la page : « le numéro de police se trouve aux coordonnées (x=400, y=280). » Lorsque le logiciel d'un autre assureur déplace ce champ de 15 pixels, ou qu'une note manuscrite pousse la grille de couverture d'un demi-pouce vers le bas, le modèle se brise. Vous obtenez une sortie brouillée ou des cellules vides, et le temps que vous pensiez avoir gagné est consacré à corriger les erreurs d'extraction.
C'est là que l'extraction IA utilisant l'Extraction de colonnes personnalisées diffère fondamentalement. Au lieu d'indiquer à l'outil où se trouvent les données sur la page (basé sur la position), vous lui indiquez ce que vous voulez (basé sur la sémantique). Vous saisissez les noms de colonnes — « Numéro de police responsabilité civile générale », « Limite par occurrence RC générale », « Formulaire d'avenant Assuré supplémentaire » — et l'IA localise chaque valeur en comprenant ce qu'elle signifie, indépendamment de sa position sur la page ou de l'assureur qui l'a remplie. Le formulaire peut se déplacer. L'IA s'en moque.
Cette distinction est particulièrement importante pour les ACORD 25 car ils arrivent généralement sous forme de PDF numérisés ou de pièces jointes email — pas d'originaux numériques impeccables. L'inclinaison d'un scanner de bureau, les artefacts de compression d'un email, ou le tampon d'un courtier masquant partiellement un champ sont tous courants. L'OCR basé sur des modèles échoue sur n'importe lequel de ces cas. L'extraction sémantique — formée sur la compréhension visuelle, pas sur le mappage de coordonnées — les traite comme une entrée normale.
Les 12 champs essentiels pour votre outil de suivi de conformité COI
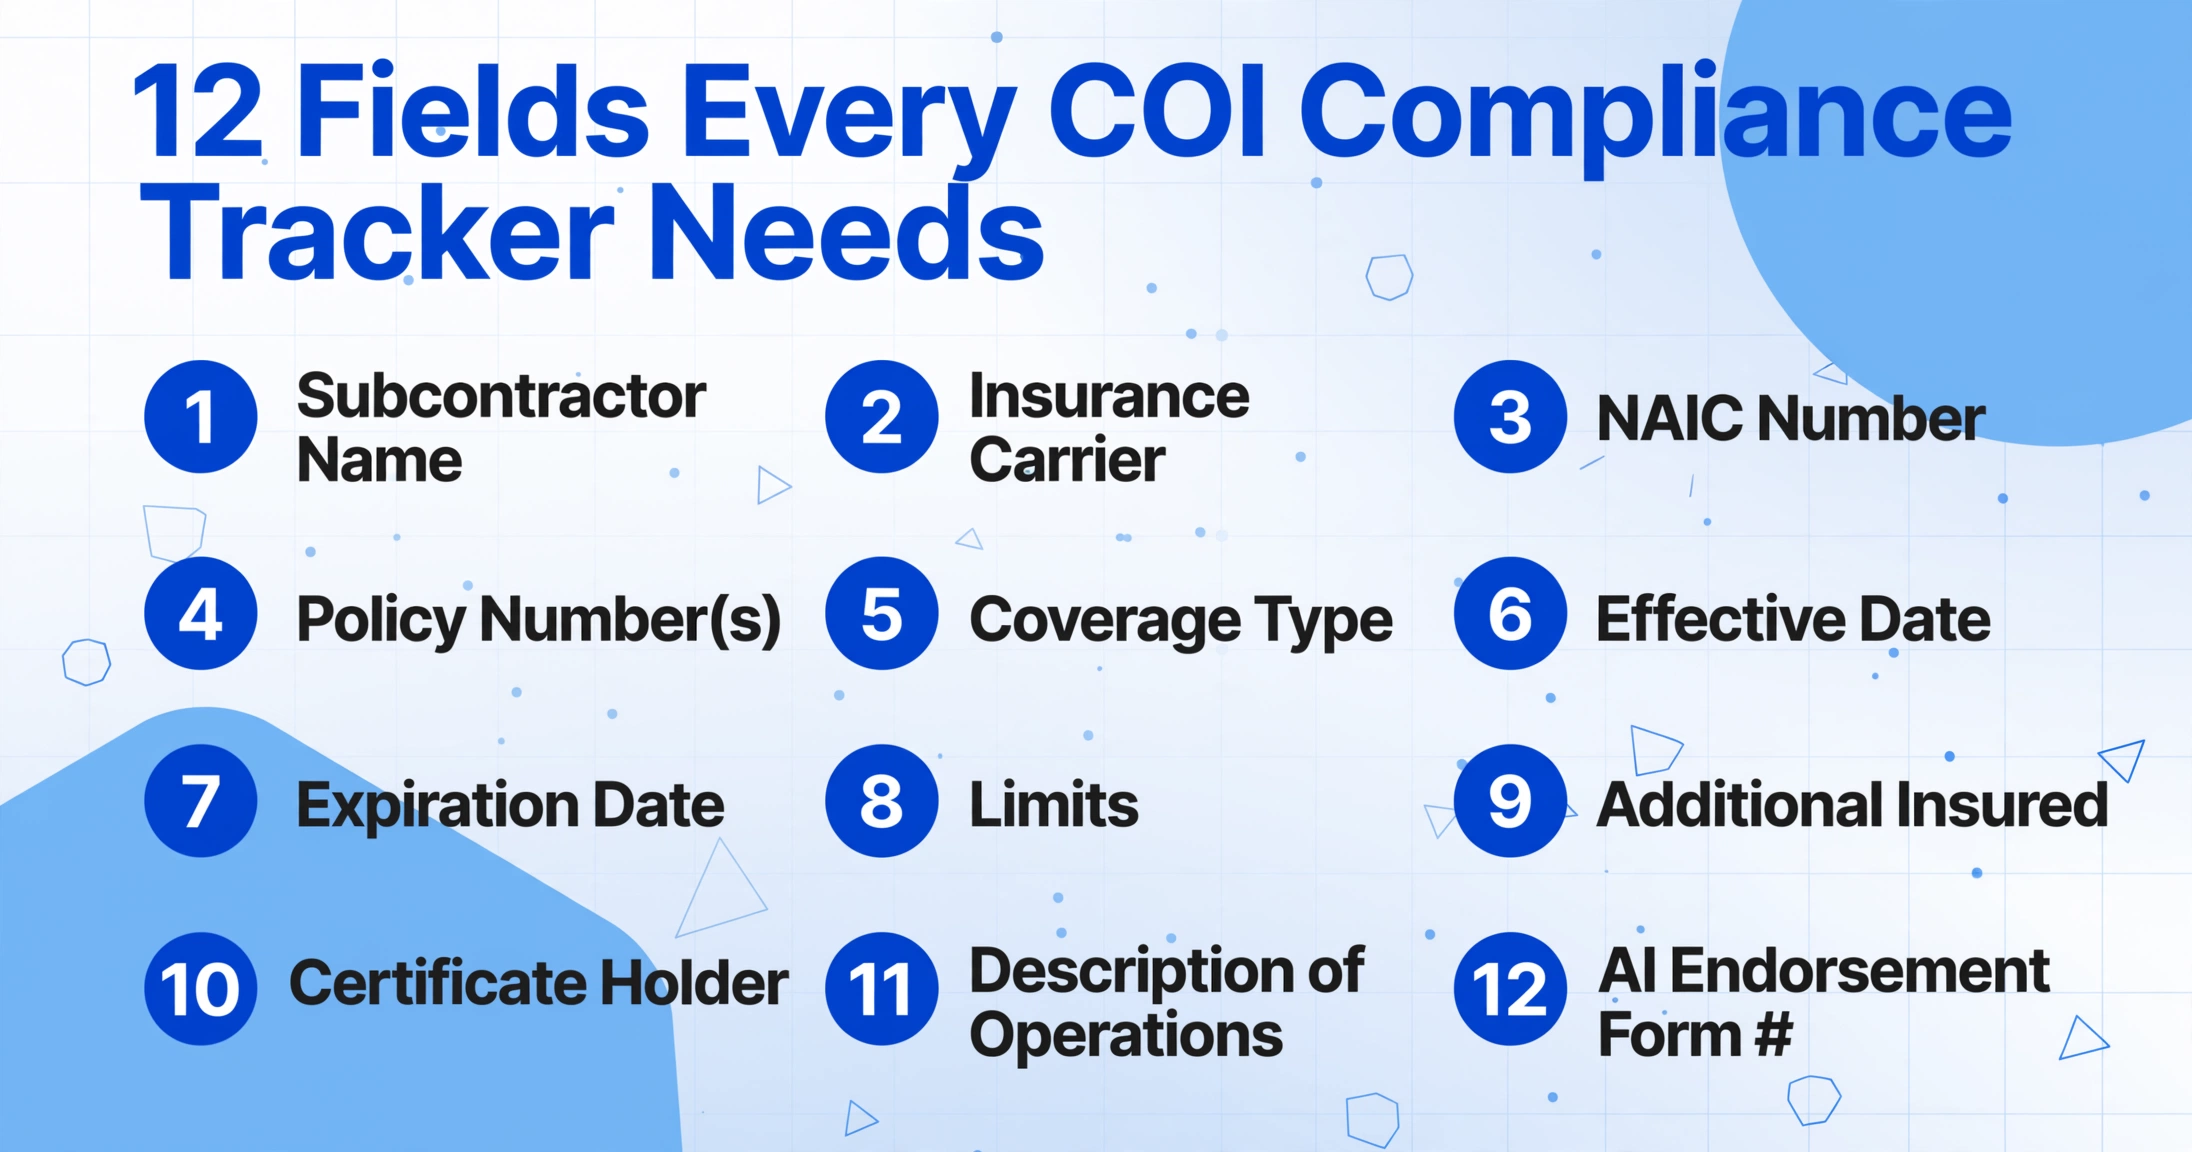
Tous les champs du formulaire ACORD 25 n'ont pas leur place dans votre feuille de calcul de conformité. Un outil de suivi bien conçu extrait les champs qui répondent à une seule question : « Si un sinistre impliquant ce sous-traitant survenait demain, sommes-nous couverts ? » Voici les 12 colonnes à extraire, ce que chacune capture et pourquoi c'est important.
| Nom de la colonne | Ce qu'elle capture | Pourquoi c'est important pour la conformité |
|---|---|---|
| Nom du sous-traitant | L'assuré désigné sur le certificat | Doit correspondre au nom de l'entité juridique figurant dans votre contrat de sous-traitance. Une non-concordance signifie que le certificat concerne une autre entreprise. |
| Assureur | Le nom de la compagnie d'assurance (Assureur A, B, C) | À recouper avec la notation AM Best. Les assureurs dont la note est inférieure à A- peuvent ne pas satisfaire aux exigences de solidité financière de votre contrat. |
| Numéro NAIC | L'identifiant unique de l'assureur | Un contrôle rapide de légitimité. Un numéro NAIC manquant ou invalide justifie un suivi immédiat. |
| Numéro(s) de police | Un par ligne de couverture (RC, Auto, Parapluie, AT) | Chaque sinistre fait référence au numéro de police. Un seul chiffre erroné et le sinistre est imputé à la mauvaise police. |
| Type de couverture | RC, Auto, Parapluie, Accidents du travail | Permet de détecter si une ligne de couverture requise est présente ou totalement absente. |
| Date d'entrée en vigueur | Date de début de la police | Le sous-traitant ne peut pas commencer les travaux avant cette date. Un certificat émis avec une date d'entrée en vigueur future est une promesse, pas une couverture en cours. |
| Date d'expiration | Date de fin de la police | Le champ le plus suivi. Utilisez la mise en forme conditionnelle d'Excel pour signaler toute expiration dans les 30 jours. Une police expirée au moment d'un sinistre équivaut à l'absence de police. |
| Limite par sinistre | Limite par sinistre pour la RC | À comparer au minimum exigé par votre contrat (généralement 1 M$). Une limite de 500 000 $ qui ne respecte pas votre exigence de 1 M$ constitue un manquement à la conformité. |
| Limite générale par année d'assurance | Limite totale de la police pour tous les sinistres | Plafonne les indemnités totales. Si le sous-traitant a plusieurs projets actifs, la limite globale peut être partiellement épuisée. Minimum généralement de 2 M$. |
| Assuré supplémentaire (O/N) | État de la case à cocher dans la grille de couverture | Un « O » signifie que l'agent prétend que vous êtes un assuré supplémentaire — mais le numéro de formulaire d'avenant indique si cela est exécutoire. Le CG 20 10 couvre uniquement les opérations en cours ; le CG 20 37 ajoute les opérations achevées. Sans le CG 20 37, vous n'avez aucune couverture en tant qu'assuré supplémentaire après la fin des travaux du sous-traitant, c'est-à-dire au moment où surviennent la plupart des réclamations pour vices. |
| N° de formulaire d'avenant AI | Le numéro de formulaire ISO figurant dans la Description des opérations ou les avenants joints | Ce champ distingue une couverture vérifiée d'une simple case cochée. Le CG 20 10 (04/13) est la norme pour l'assurance des opérations en cours planifiées en tant qu'assuré supplémentaire. Le CG 20 37 ajoute les opérations achevées. Le CG 20 33 fournit une couverture globale en tant qu'assuré supplémentaire lorsqu'elle est requise par contrat écrit. Si ce champ est vide et que la case AI est cochée, demandez le document d'avenant. |
| Renonciation à la subrogation (O/N) | État de la case à cocher pour la renonciation à la subrogation | Sans elle, l'assureur peut poursuivre votre entreprise pour récupérer les indemnités versées. L'avenant correspondant (CG 24 04) doit être annexé à la police — un « O » dans cette case sans l'avenant est inexécutoire. |
Deux champs utiles à ajouter si vos contrats l'exigent : la mention Principale et non contributoire — qui garantit que la police du sous-traitant paie en premier, avant que votre propre couverture GL n'intervienne — et le Titulaire du certificat — confirmant que votre entreprise est correctement nommée.
Avec cette liste de colonnes définie, l'outil d'extraction ne nécessite ni formation, ni modèle, ni traçage de zones. Vous saisissez ces noms de colonnes une fois, les enregistrez comme modèle, et les appliquez à chaque ACORD 25 reçu — quel que soit l'assureur émetteur.
Créer votre flux de travail d'extraction de COI vers Excel
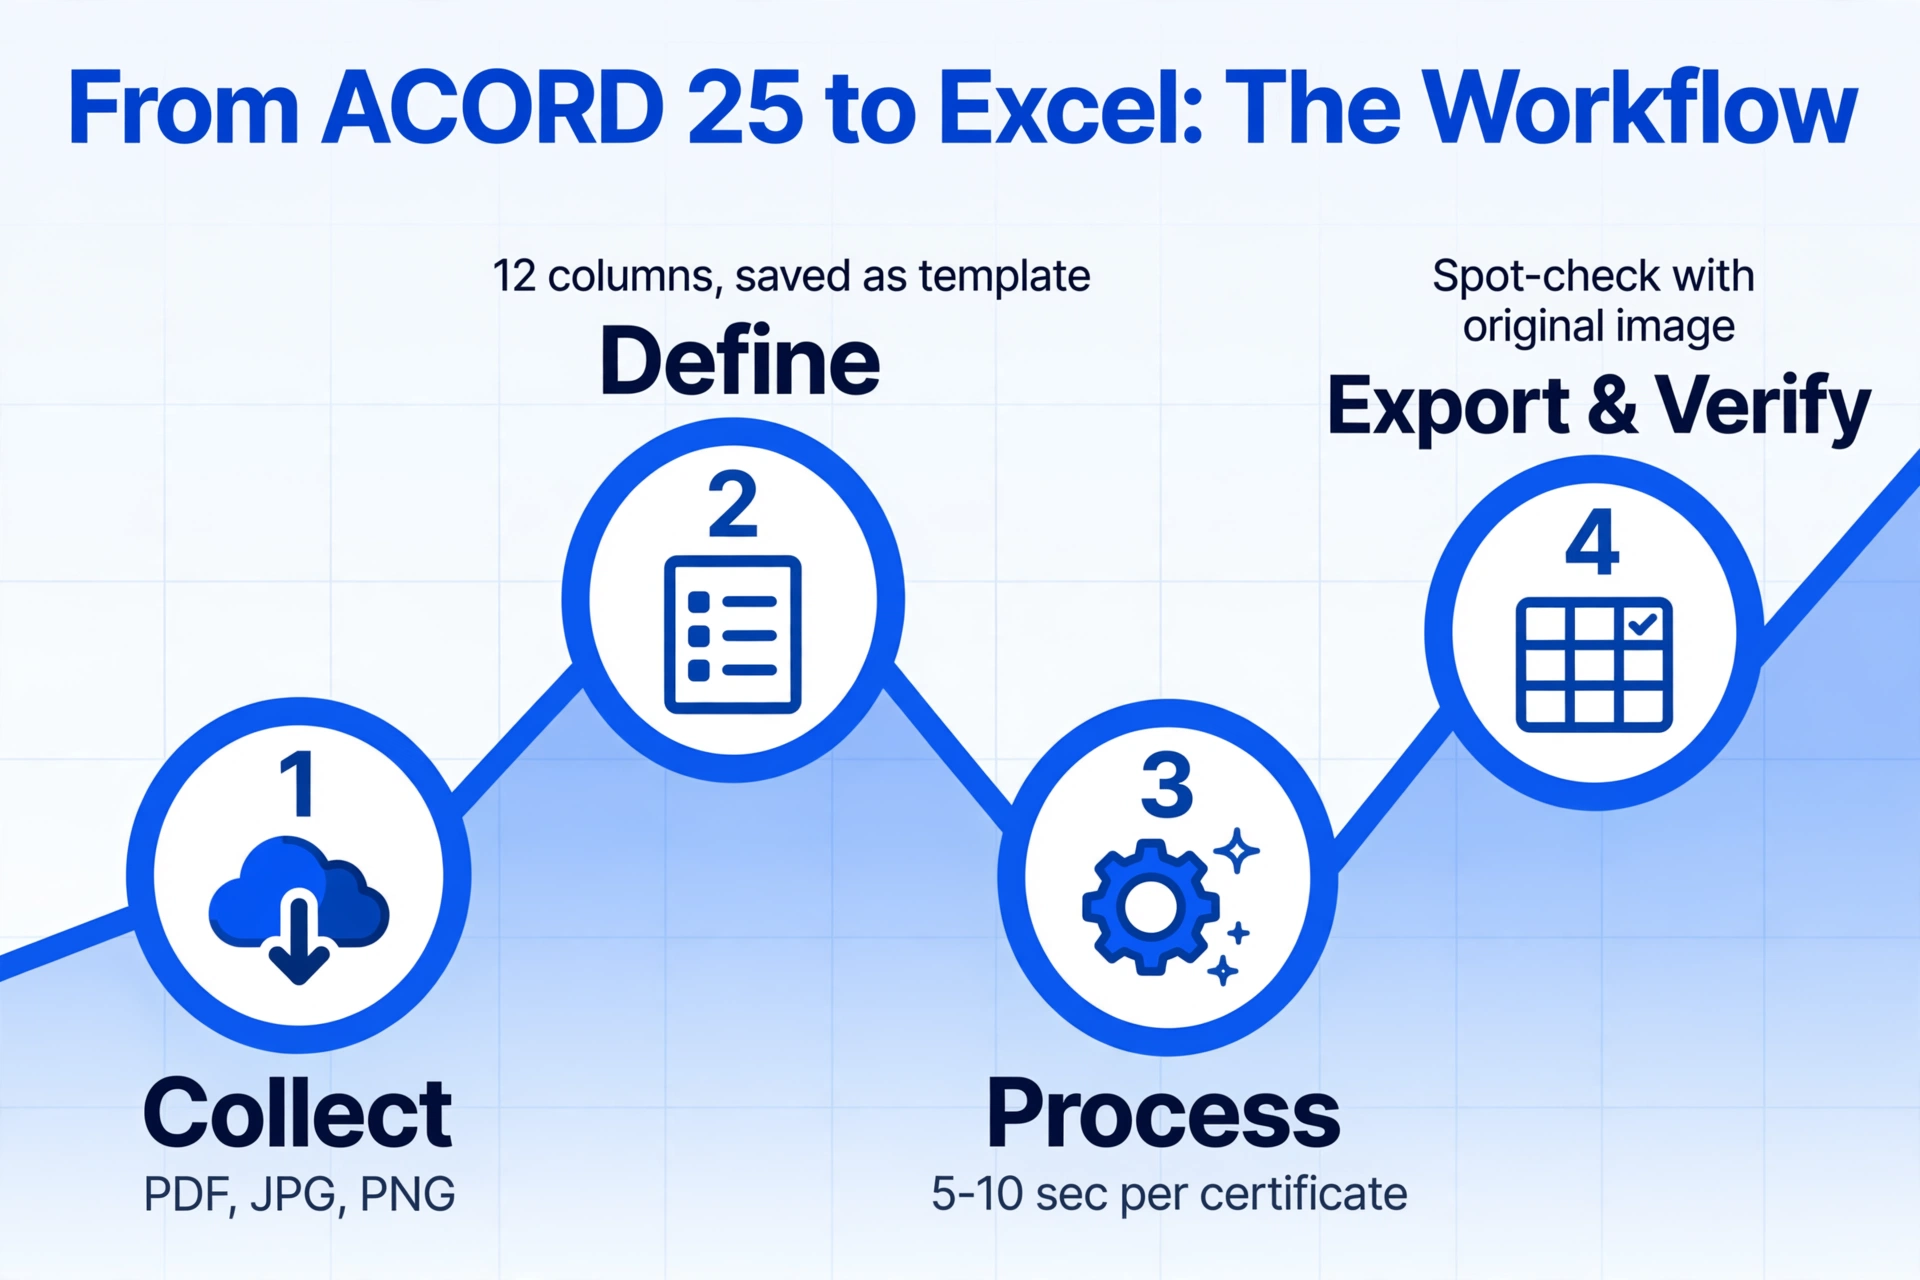
Voici le flux de travail, du début à la fin, pour transformer un lot de PDF ACORD 25 en un suivi de conformité Excel structuré.
Collectez les certificats.
Rassemblez tous les PDF ACORD 25 des sous-traitants — pièces jointes par e-mail, dossiers partagés, ou un Lien de collecte que vous envoyez à chaque sous-traitant pour qu'ils les téléversent directement dans votre file de traitement. Les formats PDF, JPG et PNG sont tous pris en charge. L'outil accepte les fichiers individuels ou les téléversements par lots — déposez 50 certificats à la fois et ils sont traités en groupe.
Définissez vos colonnes d'extraction.
Saisissez les 12 noms de colonnes du tableau ci-dessus — ou votre propre sous-ensemble selon les exigences contractuelles. Ces noms de colonnes deviennent vos en-têtes Excel. Enregistrez-les comme modèle réutilisable afin que chaque nouveau lot utilise le même schéma d'extraction. Si vos exigences contractuelles évoluent, mettez à jour le modèle une fois et toutes les extractions futures suivront le nouveau schéma — sans réentraînement, sans reconfiguration.
Traitez le lot.
L'IA lit chaque ACORD 25, localise chaque champ par signification sémantique et extrait les données dans un tableau structuré. Le traitement prend environ 5 à 10 secondes par certificat. Le résultat est un seul fichier Excel unifié où chaque ligne correspond à un sous-traitant et chaque colonne à l'un de vos champs définis — prêt pour l'examen de conformité.
Exportez et vérifiez.
Téléchargez le fichier Excel. Examinez les données extraites — l'outil conserve l'image du certificat d'origine à côté des résultats extraits afin que vous puissiez vérifier n'importe quel champ. Pour la colonne Assuré supplémentaire en particulier, vérifiez que le numéro de formulaire d'avenant (CG 20 10, CG 20 37, etc.) est présent, et pas seulement la case O/N. Si votre contrat exige une couverture des opérations achevées et que seul CG 20 10 apparaît, signalez-le pour suivi.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Ce flux de travail remplace le cycle manuel consistant à ouvrir le PDF → scanner des yeux → saisir dans Excel → vérifier le champ suivant. L'extraction gère la capture des données ; vous gérez les décisions de conformité — c'est là que votre expertise apporte réellement de la valeur.
Des données extraites au tableau de bord de conformité
Le fichier Excel que vous obtenez de l'extraction est une donnée structurée — chaque sous-traitant en lignes, chaque champ de conformité en colonnes. Cette structure permet des opérations de tableur impossibles avec un suivi manuel, où les données vivent dans différents onglets, différents formats, et souvent simplement dans la boîte de réception de quelqu'un.
Voici trois modèles Excel qui transforment les données COI extraites en un tableau de bord de conformité en direct :
Alertes d'expiration avec mise en forme conditionnelle. Sélectionnez la colonne Date d'expiration. Appliquez une règle de mise en forme conditionnelle : si la date est dans les 30 prochains jours, surlignez la cellule en rouge. Une deuxième règle : si elle est entre 31 et 60 jours, surlignez en jaune. Triez cette colonne par ordre décroissant, et les sous-traitants dont les polices expirent le plus tôt remontent en haut — pas de rappels de calendrier, pas de relances par e-mail qui commencent après que la police a déjà expiré.
Détection des lacunes de couverture avec un tableau croisé dynamique. Créez un tableau croisé dynamique avec Nom du sous-traitant en lignes, Type de couverture en colonnes, et Numéro de police en valeurs. Toute cellule vide signifie que ce sous-traitant manque entièrement de ce type de couverture. Un sous-traitant sans assurance accidents du travail mais travaillant sur site six jours par semaine est une bombe à retardement pour l'audit — et un tableau croisé dynamique le révèle en quelques secondes.
Vérification des avenants avec une colonne de filtre. Ajoutez une colonne d'aide appelée « Statut AI » avec cette formule : =IF(AND([AI Endorsement Form #]="", [Additional Insured]="Y"), "UNVERIFIED — Request Endorsement", IF([AI Endorsement Form #]="", "No AI Claimed", "Verified")). Cela signale chaque certificat où la case Assuré supplémentaire est cochée mais aucun numéro de formulaire d'avenant n'a été extrait — le scénario exact où une réclamation est refusée parce que la case COI n'avait pas de langage de police sous-jacent.
Pour les équipes gérant 30 sous-traitants ou plus, ces trois modèles Excel gèrent 90 % du suivi de conformité continu. Le flux d'extraction alimente des données propres ; les modèles de tableau de bord font remonter les risques. L'étape de révision humaine — qui ne peut pas être automatisée — se concentre sur les éléments signalés, pas sur la ressaisie des numéros de police.
Si vous travaillez dans Google Sheets plutôt qu'Excel, les mêmes modèles s'appliquent avec des fonctionnalités identiques de mise en forme conditionnelle et de tableau croisé dynamique. Le passage de 30 à 200 sous-traitants est là où l'approche native du tableur brille particulièrement — vous n'apprenez pas une nouvelle plateforme, vous alimentez simplement plus de données dans le flux que vous avez déjà construit.
Extraction ACORD 25 vs. plateformes complètes de gestion des COI : quand utiliser laquelle
Une question légitime à ce stade : si des plateformes spécialisées de gestion des COI existent — et elles existent, avec de réelles capacités — pourquoi utiliser l'extraction vers Excel à la place ?
La réponse dépend de votre position sur la courbe de maturité en matière de conformité.
L'extraction ACORD 25 vers Excel est la bonne solution lorsque : Vous gérez 10 à 80 sous-traitants sur quelques projets actifs. Votre examen de conformité est effectué en interne par un administrateur de projet ou un coordonnateur des risques qui connaît les exigences contractuelles et prend des décisions d'appréciation sur les cas limites. Vous avez besoin de la partie extraction — récupérer les données du formulaire et les structurer — mais vous n'avez pas besoin de relances de renouvellement automatisées, de flux d'approbation à plusieurs niveaux ou d'intégration ERP. Votre problème actuel est la saisie, pas l'infrastructure de suivi.
Les plateformes spécialisées de gestion des COI (myCOI, Jones, bcs, TrustLayer, SmartCompliance) deviennent le bon choix lorsque : Vous gérez plus de 200 sous-traitants sur des dizaines de projets, avec des exigences de conformité qui varient selon le projet, le métier et le contrat du propriétaire. Vous avez besoin de flux de renouvellement automatisés, de portails libre-service pour les sous-traitants et d'une intégration directe avec Procore, Sage ou CMiC. À cette échelle, la charge administrative de l'examen manuel — même avec des données extraites — devient le goulot d'étranglement. Les plateformes gèrent le flux de travail ; l'extraction gère la capture des données.
Le point clé : l'extraction et la gestion de la conformité sont des fonctions distinctes, et elles ne doivent pas nécessairement provenir du même fournisseur. Vous pouvez extraire les données ACORD 25 avec un outil léger aujourd'hui, construire votre tableau de bord de conformité dans Excel, et si vous dépassez ensuite la feuille de calcul, les données structurées que vous avez accumulées s'importent proprement dans n'importe quelle plateforme. L'extraction ne vous enferme pas dans une décision de plateforme — elle résout le problème d'aujourd'hui sans pré-engager l'infrastructure de demain.
L'écart que cette approche comble est celui que la plupart des articles ignorent : l'équipe de construction qui sait que la saisie manuelle des données est défaillante mais qui n'est pas prête — en budget, en volume ou en maturité organisationnelle — à déployer une plateforme COI d'entreprise. Vous pouvez automatiser l'extraction des données COI sans automatiser tout le flux de conformité — et la même approche d'extraction par colonnes fonctionne avec n'importe quel format de COI, pas seulement ACORD 25.
Pour un aperçu plus approfondi de ce qui tourne mal lorsque le suivi de conformité échoue, le coût réel de la non-conformité COI dans la construction — des recalculs de primes d'audit aux réclamations refusées — chiffre concrètement le risque.
Questions fréquemment posées
L'extraction par IA gère-t-elle les écritures manuscrites sur les formulaires ACORD 25 ?
Oui. L'extraction moderne par IA basée sur des modèles de vision lit à la fois le texte imprimé et l'écriture manuscrite — y compris cursive — sur le même formulaire. Cela est important pour les ACORD 25 car les courtiers écrivent fréquemment des corrections à la main, ajoutent des numéros de police au stylo ou annotent les détails de couverture dans les marges. L'OCR traditionnel qui ne lit que le texte imprimé par machine manquera entièrement ces entrées. L'IA basée sur la vision traite l'écriture manuscrite comme faisant partie de l'image du document et la lit de la même manière que le texte imprimé. La précision sur une écriture claire est comparable à celle du texte imprimé ; une cursive très stylisée ou des scans très compressés peuvent réduire la confiance et justifier une vérification manuelle ponctuelle.
L'outil d'extraction peut-il identifier les numéros de formulaire d'avenant CG 20 10 et CG 20 37 ?
Oui — si le numéro de formulaire d'avenant apparaît sur le certificat ou est inclus dans la section Description des opérations. De nombreux courtiers tapent « CG 20 10 (04/13), CG 20 37 (10/01) » dans le champ Description des opérations. L'outil d'extraction lit cela comme du texte et l'extrait dans votre colonne désignée. Cependant, le numéro de formulaire d'avenant apparaissant sur le certificat ne garantit pas que l'avenant a réellement été attaché à la police. L'ACORD 25 lui-même avertit qu'une déclaration sur le certificat ne confère pas de droits. Pour les sous-traitants à haut risque ou les projets avec des exigences strictes du propriétaire, demandez une copie de la page d'avenant réelle en plus du certificat.
Comment cela se compare-t-il à ABBYY Vantage ou à d'autres outils IDP d'entreprise pour l'extraction ACORD 25 ?
Les plateformes IDP (traitement intelligent de documents) d'entreprise comme ABBYY Vantage offrent des compétences d'extraction entraînées pour ACORD 25 — mais elles fonctionnent sur un modèle fondamentalement différent. La compétence ACORD 25 d'ABBYY est décrite comme une « compétence d'aperçu » qui « peut nécessiter un entraînement supplémentaire sur vos documents spécifiques avant de pouvoir être utilisée en production ». C'est de l'extraction basée sur des modèles à la base : un modèle entraîné sur des documents échantillons qui nécessite un réentraînement lorsque les formats varient. L'extraction par IA sans modèle saute entièrement l'étape d'entraînement — vous définissez les noms de colonnes, l'IA lit chaque document à nouveau, aucun ensemble d'échantillons n'est nécessaire. Pour les équipes traitant des ACORD 25 provenant de dizaines d'assureurs différents avec des styles de remplissage variés, l'approche sans modèle évite la charge de maintenance d'entraînement que les outils basés sur des modèles accumulent au fil du temps.
Que se passe-t-il si un sous-traitant envoie un COI non-ACORD 25 — un formulaire spécifique à un assureur ou une ancienne version ACORD ?
L'extraction sans modèle gère tout format de COI, car elle localise les champs par leur signification, et non par leur position. Un certificat spécifique à un assureur avec une mise en page différente, une révision ACORD 25 antérieure à 2016 avec un agencement de champs différent, ou même un ACORD 27 (Preuve d'assurance des biens) — l'IA lit le contenu du document et trouve ce que vous avez demandé. Les noms de colonnes que vous avez définis pour les ACORD 25 standard fonctionnent sur les formulaires non standard sans modification. C'est l'avantage pratique de l'extraction sémantique par rapport à la correspondance de modèles : vous n'avez pas à maintenir des modèles séparés pour la version du formulaire de chaque assureur.
Les données extraites sont-elles suffisamment précises pour être utilisées directement dans les décisions de conformité ?
Le texte imprimé sur les formulaires ACORD 25 — numéros de police, dates, noms d'assureurs, montants de limites — atteint jusqu'à 99 % de précision avec l'extraction par IA. Les zones qui méritent un examen humain sont : (1) le champ de texte libre Description des opérations, où un langage d'avenant complexe peut nécessiter une interprétation contextuelle ; (2) les saisies manuscrites, qui peuvent avoir une confiance moindre selon la lisibilité ; et (3) la case Assuré supplémentaire, qui doit toujours être recoupée avec la colonne du numéro de formulaire d'avenant. L'outil d'extraction conserve l'image PDF d'origine à côté des données extraites, de sorte que la vérification d'un champ spécifique est une comparaison en un clic — pas besoin de rouvrir le fichier d'origine.
Puis-je extraire des données des ACORD 25 directement dans Google Sheets au lieu d'Excel ?
Oui. Le module complémentaire Google Sheets vous permet de télécharger des PDF ACORD 25 depuis une feuille de calcul, de définir des colonnes d'extraction et d'ajouter les résultats directement à la feuille active — sans étape d'exportation/importation de fichier. C'est utile si votre suivi de conformité se trouve déjà dans Google Sheets et que vous souhaitez que l'extraction alimente directement votre structure de classeur existante. Le même système de modèles de noms de colonnes fonctionne à la fois dans l'interface web et dans le module complémentaire Sheets.