So extrahieren Sie ACORD-25-COI-Daten
für die Subunternehmer-Konformität in Excel
Die meisten Generalunternehmer gehen davon aus, dass ein Versicherungszertifikat (COI) sie schützt. Das ACORD-25-Formular selbst sagt jedoch etwas anderes – direkt auf der Seite steht, dass das Zertifikat „dem Zertifikatinhaber keine Rechte verleiht". Der Versicherungsschutz, den Sie zu haben glauben, existiert nur, wenn die richtigen Endorsements tatsächlich zur zugrunde liegenden Police hinzugefügt wurden. Und das über 40, 80 oder 200 Subunternehmer hinweg zu überprüfen – indem Sie jede PDF öffnen und Policennummern, Daten, Limits und Endorsement-Formularnummern manuell in eine Tabelle eingeben – ist der Grund, warum Compliance-Lücken bestehen bleiben, bis ein Schadensfall sie aufdeckt.
Wichtigste Erkenntnisse
- 15–20 % der Daten in einer manuell gepflegten COI-Compliance-Tabelle sind falsch – nicht aus Nachlässigkeit, sondern weil der Zyklus aus PDF-Öffnen, Scannen, Tippen und Wiederholen ein strukturell fehleranfälliger Prozess ist.
- Das ACORD-25-Formular selbst warnt in Fettschrift, dass es „dem Zertifikatinhaber keine Rechte verleiht" – das bedeutet, dass das Kontrollkästchen „Zusatzversicherter", auf das sich Ihr Team verlässt, ohne die tatsächliche Endorsement-Formularnummer, die es untermauert, keinerlei rechtliches Gewicht hat.
- Die Extraktion ohne Vorlage liest nach Feldbedeutung, nicht nach Seitenposition – so funktioniert eine einzige 12-Spalten-Vorlage für jedes Versicherer-Zertifikatsformat, und Ihr Team prüft Endorsements, statt Policennummern neu einzutippen.
Das ACORD 25 – das von mehr als 36.000 Organisationen in über 100 Ländern verwendete Haftpflichtversicherungs-Zertifikatsformular – ist das universelle Nachweisdokument für Versicherungsschutz im nordamerikanischen Baugewerbe. Ein einzelnes mittelgroßes Projekt kann 40 oder mehr Subunternehmer umfassen, die jeweils dieses einseitige Formular einreichen. Der administrative Arbeitsablauf, den die meisten Teams verwenden – jede PDF öffnen, visuell nach Policennummern suchen, sie in eine Tabellenkalkulation eingeben und dasselbe für Limits, Daten und Endorsement-Prüfungen tun – dauert 15 bis 45 Minuten pro Zertifikat, wobei Branchendaten darauf hindeuten, dass die Fehlerquote bei der manuellen Eingabe von Versicherungsdaten bei 15 bis 20 Prozent liegt.
Diese Fehlerquote ist nicht nur Ineffizienz. Sie bedeutet, dass ungefähr eines von sechs Zertifikaten in Ihrer Tracking-Tabellenkalkulation eine falsche Policennummer, ein übersehenes Ablaufdatum oder ein Endorsement aufweist, das im Formular angekreuzt, aber nie tatsächlich an die Police angehängt wurde. Und wenn ein Schaden eintritt – allgemeine Haftpflichtschäden im Baugewerbe liegen im Durchschnitt zwischen $30.000 und $75.000, wobei ernste Fälle leicht $100.000 überschreiten – zahlt die Tabellenkalkulation nicht. Die Versicherung, die hätte vorhanden sein sollen, zahlt entweder oder nicht, basierend darauf, was tatsächlich in der Police stand, nicht darauf, was jemand in Excel eingetippt hat.
Die Extraktion von ACORD-25-Daten erfordert keine Enterprise-COI-Managementplattform mit Preisgestaltung pro Zertifikat und sechsmonatigem Onboarding. Dieser Artikel beschreibt einen praktischen, spaltenweisen Extraktionsarbeitsablauf, der einen Stapel von ACORD-25-PDFs in einen strukturierten Excel-Compliance-Tracker verwandelt – mithilfe von KI, die das Formular liest, indem sie versteht, was jedes Feld bedeutet, nicht wo es gedruckt ist.
Was auf einem ACORD 25 steht (und was für die Compliance wirklich zählt)
Das ACORD 25 ist ein täuschend einfaches Dokument. Eine Seite, standardisiertes Layout, Abschnitte, die jeder im Baugewerbe kennt. Aber zu wissen, welche Felder Compliance-Gewicht tragen – und welche nur informatives Rauschen sind – ist der Unterschied zwischen einem Tracker, der Ihr Unternehmen schützt, und einem, der Ihnen falsche Sicherheit gibt.
Das Formular ist in Blöcken organisiert. Oben: PRODUCER (der Versicherungsagent oder -makler, der das Zertifikat ausgestellt hat) und INSURED (der Subunternehmer oder Lieferant, dessen Versicherungsschutz dokumentiert wird). Diese identifizieren, wer den Versicherungsschutz arrangiert hat und wer ihn hält – nützlich für Kontaktzwecke, aber nicht compliance-kritisch.
Darunter listen INSURER A bis F die Versicherungsgesellschaften auf, die den Versicherungsschutz bereitstellen, jeweils mit ihrer NAIC-Nummer. Die NAIC-Nummer ist eine eindeutige Kennung, die jedem Versicherer zugewiesen wird – sie ist der schnellste Weg, um zu überprüfen, ob ein Versicherer legitim und keine Fassade ist. Eine fehlende oder falsche NAIC-Nummer ist eine rote Flagge.
Der Kern des Formulars ist der Abschnitt COVERAGES, ein Raster, das fünf Geschäftsbereiche abdeckt:
| Deckungsart | Was abgedeckt wird | Compliance-Prüfung |
|---|---|---|
| Commercial General Liability | Körperverletzung und Sachschäden, die durch die Tätigkeiten des Subunternehmers verursacht werden | Liegt die Deckungssumme pro Schadensfall ≥ Ihrer vertraglichen Anforderung (in der Regel 1 Mio. $)? Liegt die Gesamtdeckungssumme ≥ 2 Mio. $? Handelt es sich um eine Occurrence-Form (nicht Claims-made)? |
| Automobile Liability | Fahrzeugunfälle während des Geschäftsbetriebs | Ist die Deckung aufgeführt, wenn der Subunternehmer vor Ort fährt? Kombinierte Einzeldeckungssumme in der Regel 1 Mio. $. |
| Umbrella / Excess Liability | Zusätzliche Deckung über die primären Versicherungssummen hinaus | Folgt sie der Form der GL- und Kfz-Policen? Ist die Deckungssumme für das Projektrisikoprofil ausreichend? |
| Workers' Compensation | Verletzung oder Erkrankung von Mitarbeitern am Arbeitsplatz | Sind die gesetzlichen Deckungssummen aufgeführt? Sind Eigentümer/Partner/Geschäftsführer ausgeschlossen? (Wenn ja, sind sie vor Ort persönlich unversichert.) |
| Sonstige | Umwelt, Berufshaftpflicht, Bauherrenhaftpflicht usw. | Nur relevant, wenn Ihr Vertrag dies ausdrücklich verlangt. |
Für jede Deckungsart zeigt das Formular: den Namen des Versicherers, die Policennummer, das Datum des Versicherungsbeginns, das Ablaufdatum und die Deckungssummen (pro Schadensfall und insgesamt). Es gibt außerdem zwei entscheidende Kontrollkästchen — Zusatzversicherter und Verzicht auf den Regress — markiert mit J oder N. Ein „J" in der Spalte „Zusatzversicherter" ist das am häufigsten missverstandene Signal auf diesem Formular. Es bedeutet, dass der Agent eine Zusatzversicherten-Erweiterung behauptet. Es bedeutet nicht, dass die Erweiterung tatsächlich zur Police hinzugefügt wurde. Das Formular selbst warnt in fetter Schrift am unteren Rand: „Wenn der Zertifikatinhaber ein ZUSATZVERSICHERTER ist, müssen die Policen ZUSATZVERSICHERTEN-Bestimmungen enthalten oder erweitert werden. Eine Aussage auf diesem Zertifikat verleiht dem Zertifikatinhaber keine Rechte anstelle einer solchen Erweiterung."
Unterhalb des Deckungsrasters ist der Abschnitt BESCHREIBUNG DER TÄTIGKEITEN / ORTE / FAHRZEUGE ein Freitextfeld. Hier fügen Agenten projektspezifische Formulierungen hinzu, benennen Zusatzversicherte, verweisen auf Vertragsnummern und — entscheidend — machen manchmal Zusagen, die die Police tatsächlich nicht hergibt. Branchenhinweise der Versicherungswirtschaft warnen ausdrücklich, dass Formulierungen, die hier hinzugefügt werden und der Police widersprechen oder über sie hinausgehen, eine falsche Darstellung darstellen. Ein Compliance-Prüfer muss diesen Abschnitt sorgfältig lesen.
Schließlich benennt das Feld ZERTIFIKATINHABER, wer das Zertifikat angefordert und erhalten hat — in der Regel Ihr Unternehmen. Die KÜNDIGUNGS-Klausel besagt, dass die Mitteilung „gemäß den Policenbestimmungen" erfolgt — was in der Praxis oft bedeutet: gar keine Mitteilung. Das ACORD 25 verpflichtet den Versicherer nicht, Sie zu benachrichtigen, wenn die Police eines Subunternehmers gekündigt wird. Ihr einziger zuverlässiger Schutz ist ein proaktives Ablaufdatum-Tracking.
Warum standardisierte Formulare nicht standardisierte Extraktion bedeuten
Das ACORD 25 ist von Natur aus standardisiert – das ist der ganze Sinn des ACORD-Systems. Jedes Formular verwendet dasselbe Abschnittslayout, dieselben Feldbezeichnungen, dieselben Kontrollkästchenpositionen. Warum liest herkömmliche OCR es dann nicht einfach?
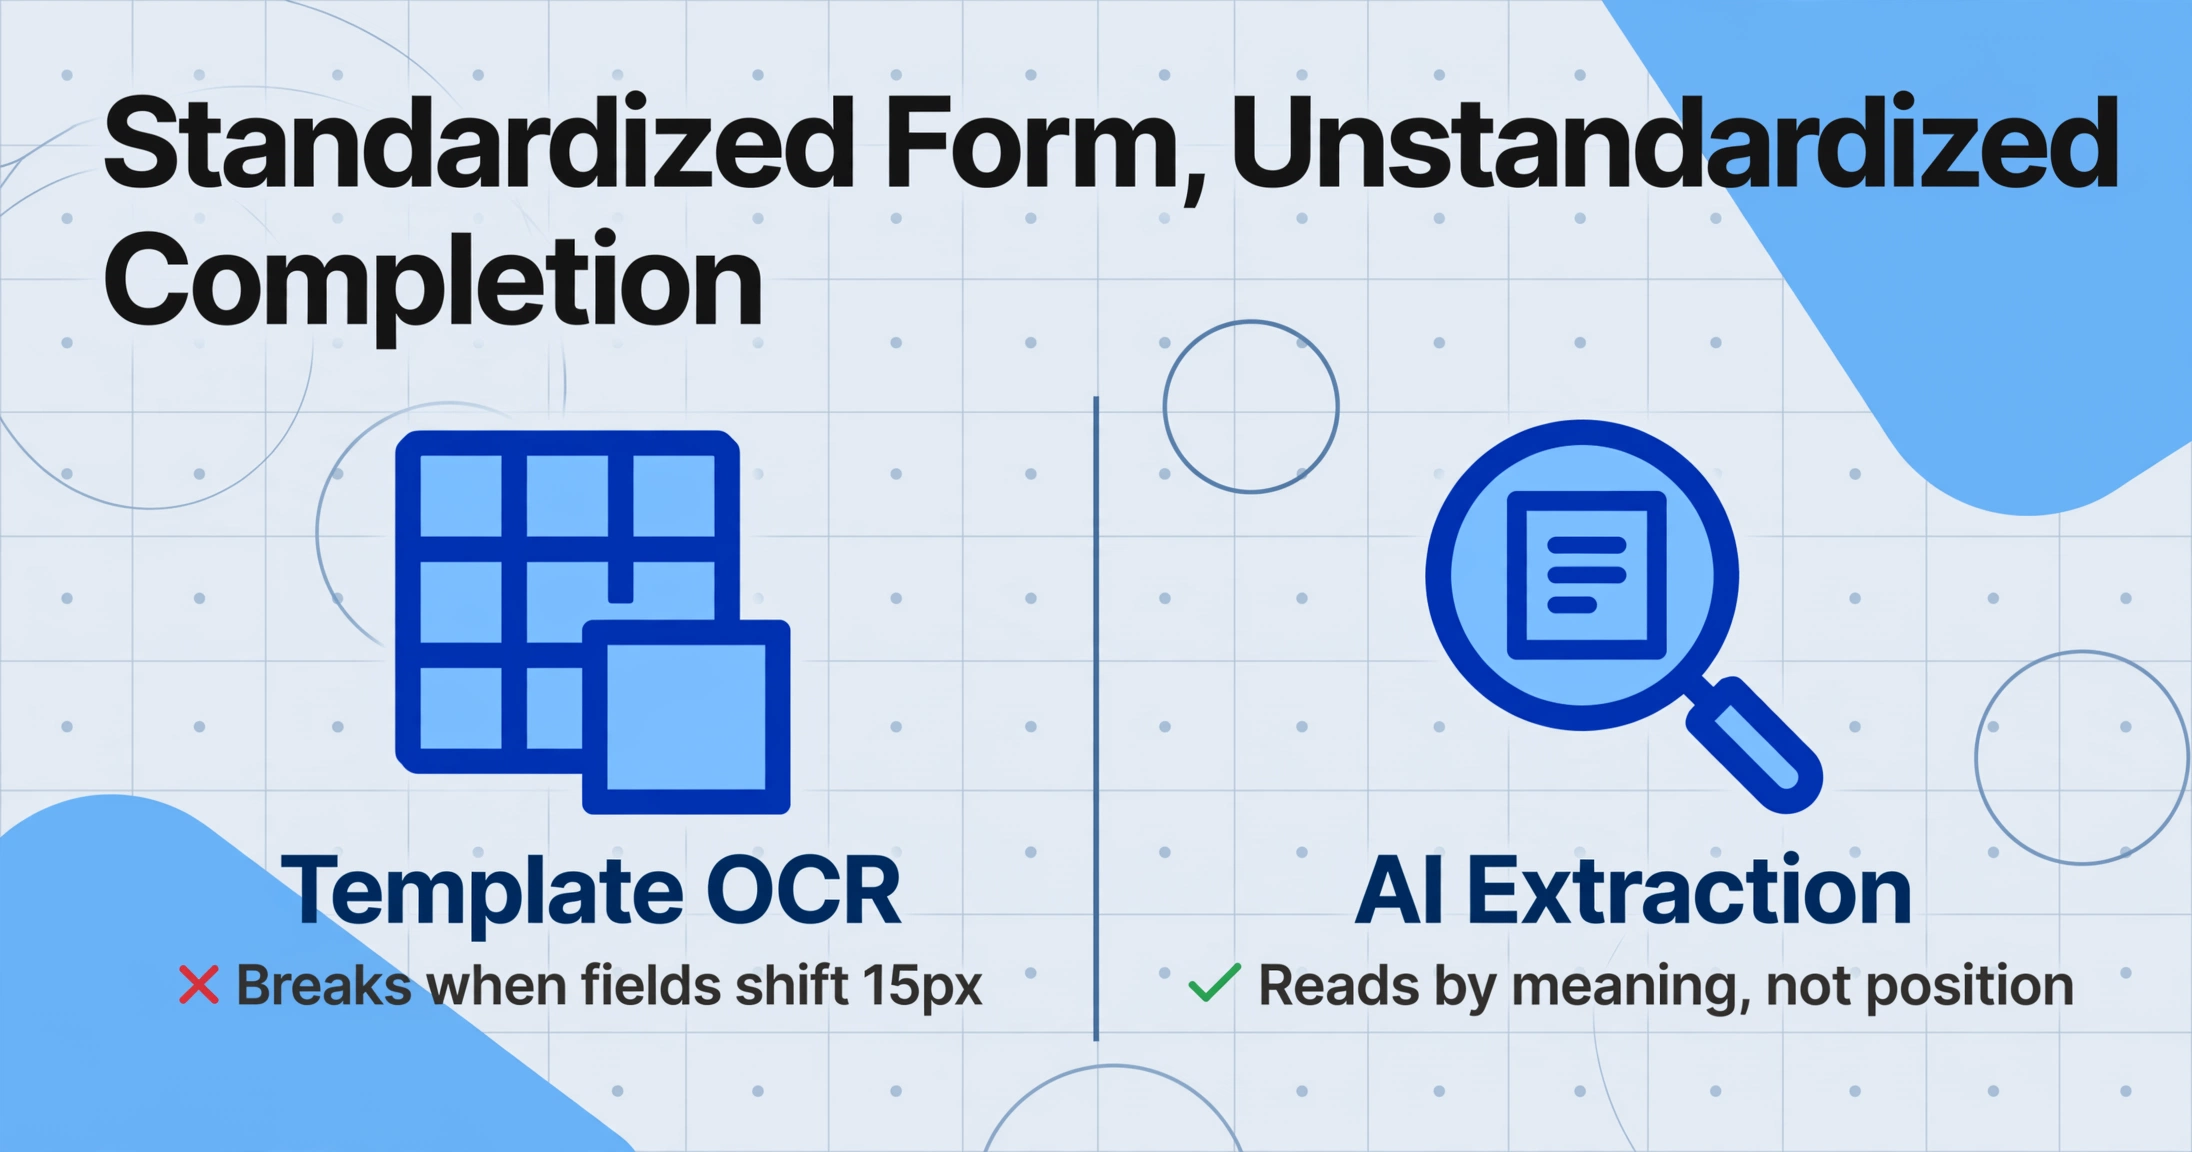
Weil das Formular standardisiert ist. Die Ausfüllung nicht.
Jeder Versicherer verwendet unterschiedliche Agenturverwaltungssysteme, um ACORD 25-Formulare auszufüllen. Applied Epic formatiert Daten auf eine Weise; Vertafore auf eine andere. Manche Versicherer drucken Policennummern exakt in das vorgesehene Feld; andere lassen sie über Grenzen hinauslaufen. Handschriftliche Einträge – bei kurzfristigen Anpassungen durch Makler weiterhin üblich – erscheinen an unvorhersehbaren Stellen mit unterschiedlicher Lesbarkeit. Die Beschreibung der Tätigkeiten variiert von zwei Wörtern („per Anlage") bis zu drei dichten Absätzen projektspezifischer Sprache.
Template-basierte OCR – die in den meisten Dokumentverarbeitungstools integrierte Art – funktioniert durch die Definition fester Zonen auf der Seite: „Die Policennummer befindet sich bei den Koordinaten (x=400, y=280)." Wenn die Software eines anderen Versicherers dieses Feld um 15 Pixel verschiebt oder eine handschriftliche Notiz das Deckungsraster um einen halben Zoll nach unten drückt, bricht die Vorlage. Sie erhalten verstümmelte Ausgaben oder leere Zellen, und die Zeit, die Sie gespart zu haben glaubten, fließt in die Behebung von Extraktionsfehlern.
Hier unterscheidet sich KI-Extraktion mit Benutzerdefinierter Spaltenextraktion grundlegend. Statt dem Tool zu sagen, wo Daten auf der Seite liegen (positionsbasiert), sagen Sie ihm, was Sie möchten (semantisch). Sie geben die Spaltennamen ein – „General Liability Policennummer", „GL-Höchstgrenze pro Vorkommnis", „Zusatzversicherter-Endorsement-Formular" – und die KI lokalisiert jeden Wert, indem sie versteht, was er bedeutet, unabhängig davon, wo er auf der Seite steht oder welcher Versicherer ihn ausgefüllt hat. Das Formular kann sich verschieben. Der KI ist das egal.
Diese Unterscheidung ist für ACORD 25-Formulare besonders wichtig, da sie typischerweise als gescannte PDFs oder E-Mail-Anhänge eintreffen – nicht als makellose digitale Originale. Schräglage vom Desktop-Scanner, Komprimierungsartefakte von E-Mails oder ein Stempel des Maklers, der ein Feld teilweise verdeckt, sind allesamt Routine. Template-basierte OCR scheitert an alledem. Semantische Extraktion – trainiert auf visuellem Verständnis, nicht auf Koordinatenzuordnung – behandelt sie als normalen Input.
Die 12 Felder, die jeder COI-Compliance-Tracker benötigt
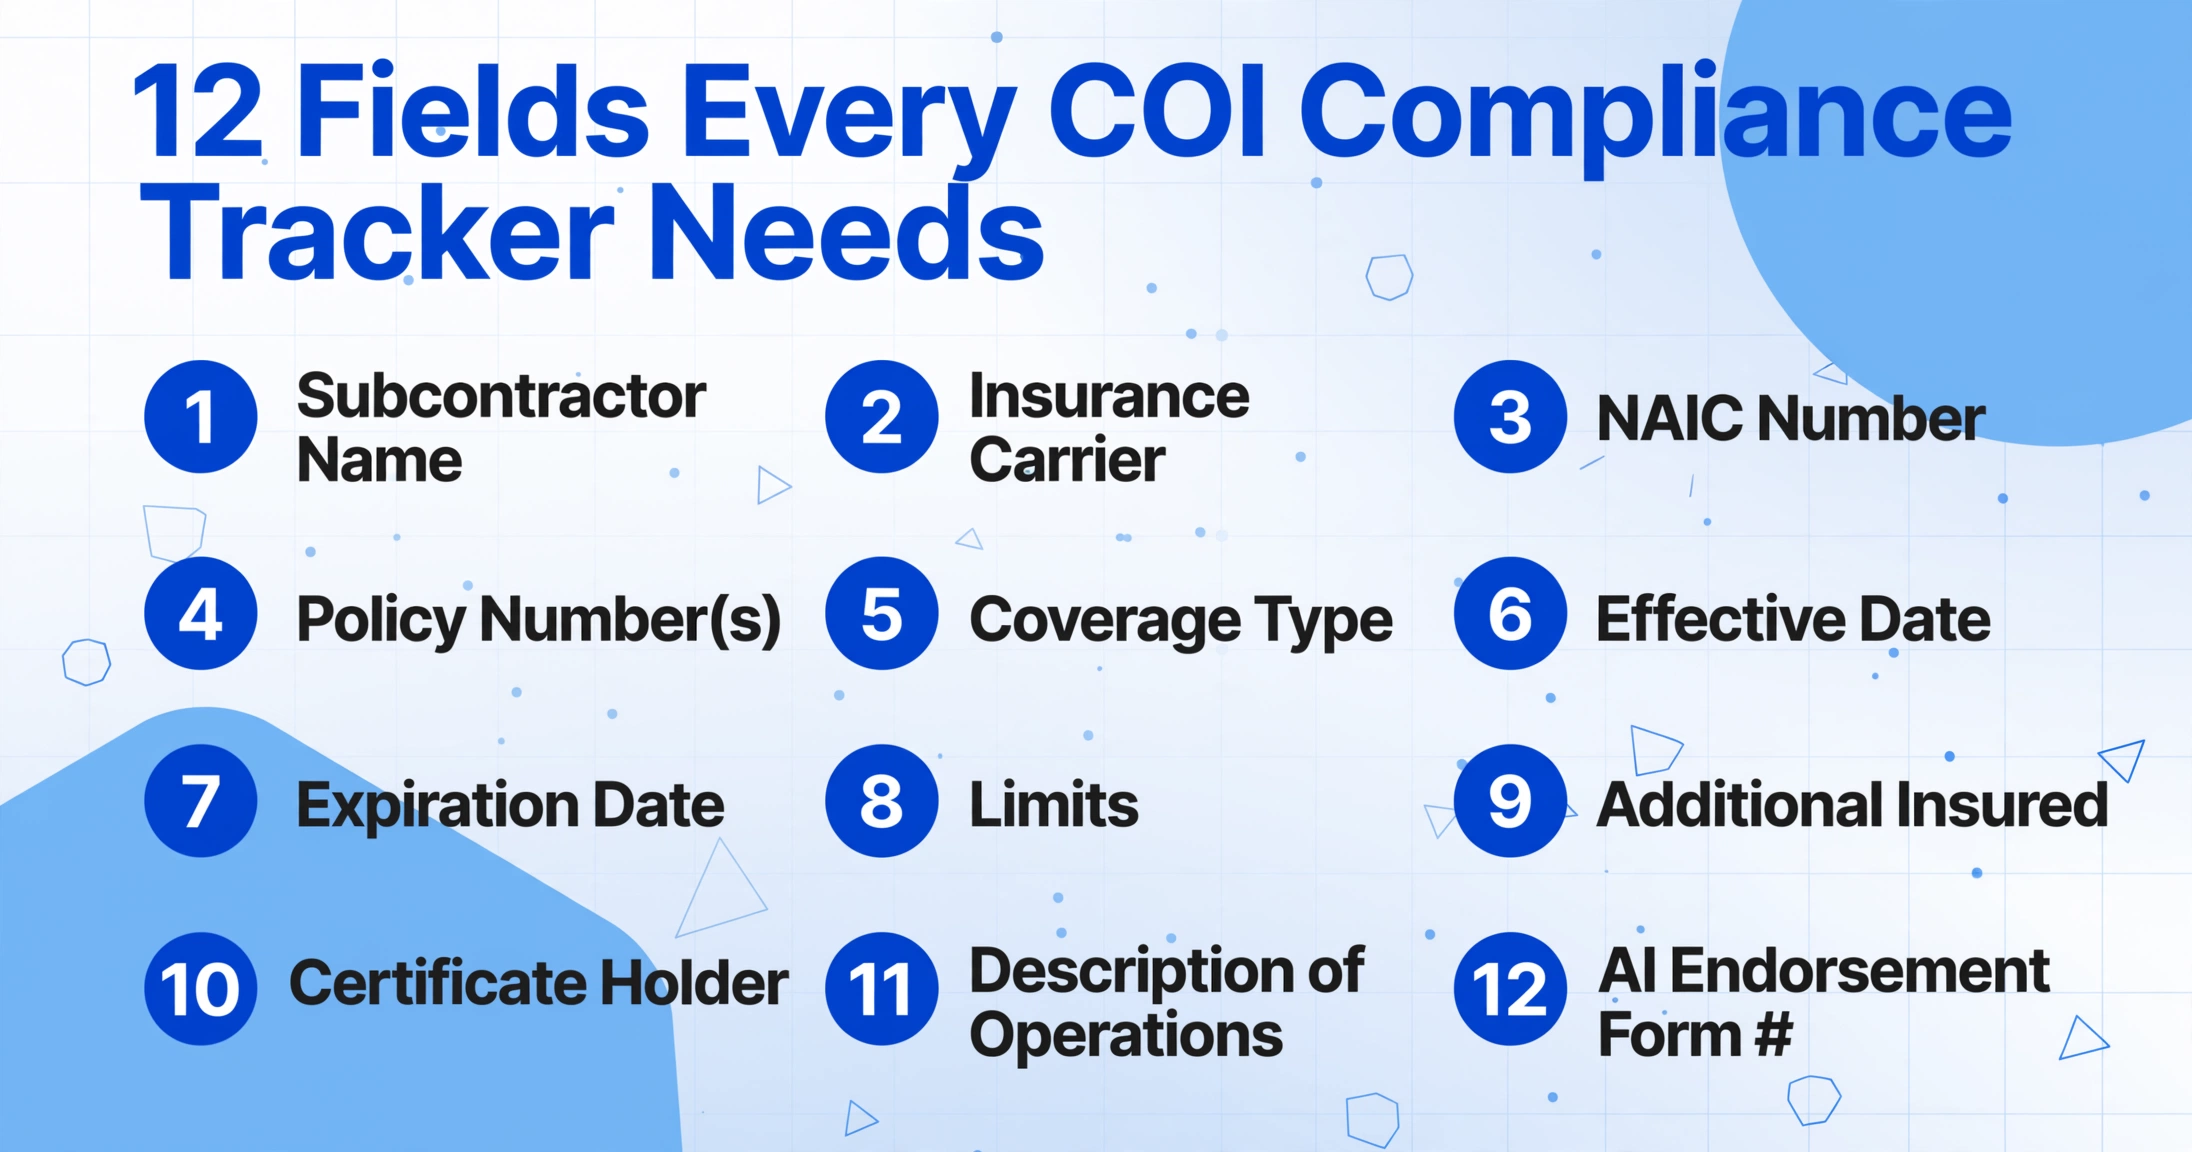
Nicht jedes Feld auf dem ACORD 25 gehört in Ihre Compliance-Tabelle. Ein gut gestalteter Tracker extrahiert die Felder, die eine Frage beantworten: „Wenn morgen ein Schadenfall mit diesem Subunternehmer eintritt – sind wir abgesichert?" Hier sind die 12 Spalten, die Sie extrahieren sollten, was jede erfasst und warum sie wichtig ist.
| Spaltenname | Was erfasst wird | Warum es für die Compliance wichtig ist |
|---|---|---|
| Name des Subunternehmers | Der versicherte Name auf dem Zertifikat | Muss mit dem Namen der juristischen Person in Ihrem Subunternehmervertrag übereinstimmen. Bei Abweichung gilt das Zertifikat für ein anderes Unternehmen. |
| Versicherungsträger | Der Name der Versicherungsgesellschaft (Versicherer A, B, C) | Abgleich mit dem AM-Best-Rating. Versicherer mit einem Rating unter A- erfüllen möglicherweise nicht die finanzielle Stärke, die Ihr Vertrag verlangt. |
| NAIC-Nummer | Die eindeutige Versicherer-Kennung | Eine schnelle Legitimitätsprüfung. Eine fehlende oder ungültige NAIC-Nummer erfordert sofortige Nachverfolgung. |
| Police(nnummer/n) | Eine pro Deckungslinie (Haftpflicht, Kfz, Umbrella, Arbeitsunfall) | Jeder Schadenfall verweist auf die Policennummer. Eine einzige falsche Ziffer führt dazu, dass der Schaden der falschen Police zugeordnet wird. |
| Deckungsart | Haftpflicht, Kfz, Umbrella, Arbeitsunfall | Kennzeichnet, ob eine erforderliche Deckungslinie vorhanden oder vollständig fehlt. |
| Beginn der Deckung | Startdatum der Police | Der Subunternehmer darf vor diesem Datum keine Arbeiten aufnehmen. Ein Zertifikat mit einem zukünftigen Beginn ist ein Versprechen, keine aktuelle Deckung. |
| Ablaufdatum | Enddatum der Police | Das am häufigsten überwachte Feld. Nutzen Sie die bedingte Formatierung in Excel, um alles zu kennzeichnen, das innerhalb von 30 Tagen abläuft. Eine abgelaufene Police zum Zeitpunkt eines Schadens ist gleichbedeutend mit keiner Police. |
| Limit pro Schadensfall | Limit pro Schadenfall für die Haftpflicht | Vergleich mit Ihrem vertraglichen Minimum (in der Regel 1 Mio. $). Ein Limit von 500.000 $, das Ihre 1-Mio.-$-Anforderung nicht erfüllt, ist ein Compliance-Verstoß. |
| Gesamtjahreslimit | Gesamtlimit der Police über alle Schadenfälle | Begrenzt die gesamten Auszahlungen. Wenn der Subunternehmer mehrere aktive Projekte hat, kann das Gesamtlimit teilweise ausgeschöpft sein. In der Regel mindestens 2 Mio. $. |
| Zusatzversicherter (J/N) | Status des Kontrollkästchens im Deckungsraster | Ein „J" bedeutet, dass der Makler behauptet, Sie seien ein Zusatzversicherter – aber die Formularnummer des Endorsements zeigt, ob dies durchsetzbar ist. CG 20 10 deckt nur laufende Arbeiten ab; CG 20 37 ergänzt abgeschlossene Arbeiten. Ohne CG 20 37 haben Sie keinen Zusatzversichertenschutz, nachdem der Subunternehmer die Arbeiten abgeschlossen hat – und genau dann treten die meisten Baumängelansprüche auf. |
| Formularnr. Zusatzversicherung | Die ISO-Formularnummer aus der Beschreibung der Tätigkeiten oder beigefügten Endorsements | Dieses Feld trennt verifizierte Deckung von einem angekreuzten Kästchen. CG 20 10 (04/13) ist der Standard für geplante laufende Arbeiten als Zusatzversicherter. CG 20 37 ergänzt abgeschlossene Arbeiten. CG 20 33 bietet pauschalen Zusatzversichertenschutz, wenn dies vertraglich schriftlich gefordert wird. Wenn dieses Feld leer ist und das Kästchen für Zusatzversicherter angekreuzt wurde, fordern Sie das Endorsement-Dokument an. |
| Verzicht auf den Regress (J/N) | Status des Kontrollkästchens für den Regressverzicht | Ohne diesen Verzicht kann der Versicherer Ihr Unternehmen verklagen, um Schadenszahlungen zurückzufordern. Das zugehörige Endorsement (CG 24 04) muss der Police beigefügt sein – ein „J" in diesem Kästchen ohne das Endorsement ist nicht durchsetzbar. |
Zwei Felder, die sich lohnen, wenn Ihre Verträge sie verlangen: Primary & Noncontributory-Sprache – die sicherstellt, dass die Police des Subunternehmers zuerst zahlt, bevor Ihre eigene Haftpflicht greift – und Zertifikatinhaber – die bestätigt, dass Ihr Unternehmen korrekt benannt ist.
Mit dieser definierten Spaltenliste benötigt das Extraktionstool kein Training, keine Vorlage und kein Zonenzeichnen. Sie geben diese Spaltennamen einmal ein, speichern sie als Vorlage und wenden sie auf jedes eingehende ACORD 25 an – unabhängig davon, welcher Versicherer es ausgestellt hat.
Aufbau Ihres COI-Extraktions-zu-Excel-Workflows
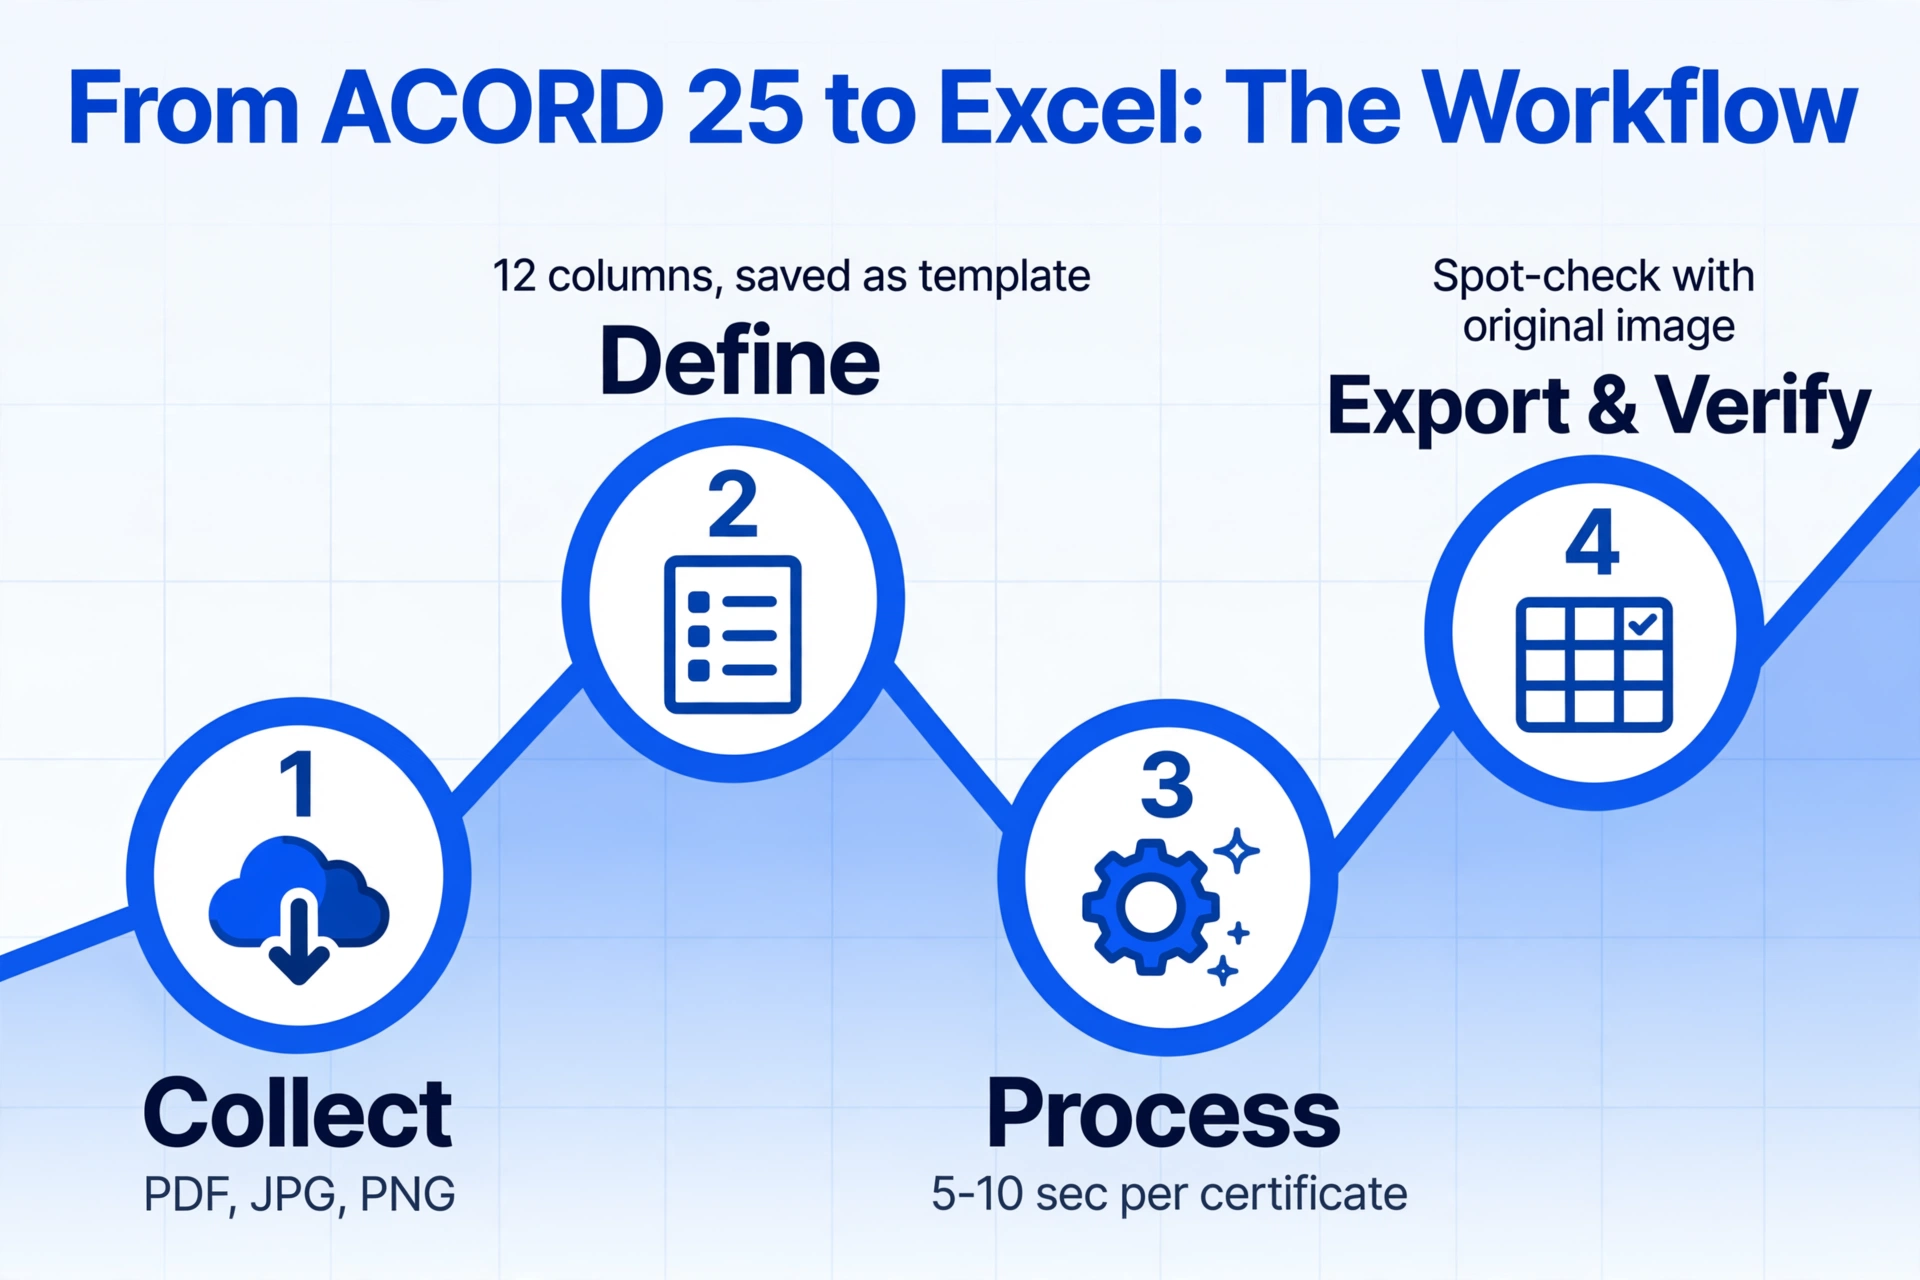
Hier ist der Workflow, von Anfang bis Ende, um einen Stapel ACORD-25-PDFs in einen strukturierten Excel-Compliance-Tracker zu verwandeln.
Zertifikate sammeln.
Sammeln Sie alle ACORD 25-PDFs von Subunternehmern — per E-Mail-Anhang, in freigegebenen Ordnern oder über einen Sammellink, den Sie jedem Subunternehmer senden, damit dieser die Dokumente direkt in Ihre Verarbeitungswarteschlange hochlädt. PDF, JPG und PNG werden unterstützt. Das Tool akzeptiert Einzeldateien oder Stapel-Uploads — laden Sie 50 Zertifikate auf einmal hoch und sie werden als Gruppe verarbeitet.
Extraktionsspalten definieren.
Geben Sie die 12 Spaltennamen aus der obigen Tabelle ein — oder Ihre eigene Auswahl basierend auf den Vertragsanforderungen. Diese Spaltennamen werden zu Ihren Excel-Kopfzeilen. Speichern Sie sie als wiederverwendbare Vorlage, damit jeder neue Stapel dasselbe Extraktionsschema verwendet. Wenn sich Ihre Vertragsanforderungen ändern, aktualisieren Sie die Vorlage einmal und alle zukünftigen Extraktionen folgen dem neuen Schema — ohne Neuschulung, ohne Neukonfiguration.
Stapel verarbeiten.
Die KI liest jedes ACORD 25, lokalisiert jedes Feld anhand der semantischen Bedeutung und extrahiert die Daten in eine strukturierte Tabelle. Die Verarbeitung dauert ca. 5–10 Sekunden pro Zertifikat. Das Ergebnis ist eine einzige einheitliche Excel-Tabelle, in der jede Zeile einen Subunternehmer und jede Spalte eines Ihrer definierten Felder darstellt — bereit für die Compliance-Prüfung.
Exportieren und prüfen.
Laden Sie die Excel-Datei herunter. Prüfen Sie die extrahierten Daten — das Tool speichert das Original-Zertifikatsbild neben den extrahierten Ergebnissen, sodass Sie jedes Feld stichprobenartig kontrollieren können. Prüfen Sie bei der Spalte „Zusatzversicherter" insbesondere, ob die Formularnummer des Endorsements (CG 20 10, CG 20 37 usw.) vorhanden ist, nicht nur das Ja/Nein-Kontrollkästchen. Wenn Ihr Vertrag eine Deckung für abgeschlossene Arbeiten verlangt und nur CG 20 10 erscheint, markieren Sie dies für die Nachverfolgung.
Dateien werden sicher verarbeitet und nicht gespeichert.
Dieser Workflow ersetzt den manuellen Zyklus aus PDF-öffnen → mit den Augen scannen → in Excel tippen → nächstes Feld prüfen. Die Extraktion übernimmt die Datenerfassung; Sie treffen die Compliance-Entscheidungen – genau dort, wo Ihre Expertise tatsächlich Mehrwert schafft.
Von extrahierten Daten zum Compliance-Dashboard
Die Excel-Datei, die Sie aus der Extraktion erhalten, ist strukturierte Daten – jeder Subunternehmer in Zeilen, jedes Compliance-Feld in Spalten. Diese Struktur ermöglicht Tabellenkalkulationsfunktionen, die bei manueller Nachverfolgung unmöglich sind, wo Daten in verschiedenen Registerkarten, verschiedenen Formaten und oft nur in irgendjemandes Posteingang leben.
Hier sind drei Excel-Muster, die extrahierte COI-Daten in ein Live-Compliance-Dashboard verwandeln:
Ablaufwarnungen mit bedingter Formatierung. Wählen Sie die Spalte „Ablaufdatum" aus. Wenden Sie eine Regel für bedingte Formatierung an: Wenn das Datum innerhalb der nächsten 30 Tage liegt, markieren Sie die Zelle rot. Eine zweite Regel: Wenn es innerhalb von 31–60 Tagen liegt, markieren Sie sie gelb. Sortieren Sie diese Spalte absteigend, und die Subunternehmer, deren Policen am frühesten ablaufen, steigen nach oben – keine Kalendererinnerungen, kein E-Mail-Nachfassen, das erst beginnt, nachdem die Police bereits abgelaufen ist.
Erkennung von Deckungslücken mit einer Pivot-Tabelle. Erstellen Sie eine Pivot-Tabelle mit Subunternehmername als Zeilen, Deckungsart als Spalten und Policennummer als Werte. Jede leere Zelle bedeutet, dass diesem Subunternehmer diese Deckungsart vollständig fehlt. Ein Subunternehmer ohne Arbeiterunfallversicherung, der aber sechs Tage die Woche vor Ort arbeitet, ist eine Zeitbombe für Audits – und eine Pivot-Tabelle deckt das in Sekunden auf.
Endorsement-Prüfung mit einer Filterspalte. Fügen Sie eine Hilfsspalte namens „AI-Status" mit dieser Formel hinzu: =IF(AND([AI Endorsement Form #]="", [Additional Insured]="Y"), "UNVERIFIED — Request Endorsement", IF([AI Endorsement Form #]="", "No AI Claimed", "Verified")). Diese kennzeichnet jedes Zertifikat, bei dem das Feld „Zusatzversicherter" aktiviert ist, aber keine Endorsement-Formularnummer extrahiert wurde – genau das Szenario, in dem ein Anspruch abgelehnt wird, weil das COI-Kontrollkästchen keine zugrunde liegende Policensprache hatte.
Für Teams mit 30 oder mehr Subunternehmern decken diese drei Excel-Muster 90 % der laufenden Compliance-Überwachung ab. Der Extraktionsworkflow speist saubere Daten ein; die Dashboard-Muster bringen Risiken nach außen. Der menschliche Prüfschritt – der nicht automatisiert werden kann – konzentriert sich auf die markierten Punkte, nicht auf das erneute Eintippen von Policennummern.
Wenn Sie stattdessen in Google Sheets arbeiten, gelten dieselben Muster mit identischer bedingter Formatierung und Pivot-Tabellen-Funktionalität. Der Hochskalieren von 30 auf 200 Subunternehmer ist dort, wo der tabellenkalkulationsnative Ansatz besonders glänzt – Sie lernen keine neue Plattform, sondern speisen nur mehr Daten in den Workflow ein, den Sie bereits aufgebaut haben.
ACORD-25-Extraktion vs. vollständige COI-Management-Plattformen: Wann Sie welche verwenden sollten
Eine berechtigte Frage an dieser Stelle: Wenn es speziell entwickelte COI-Management-Plattformen gibt – und die gibt es, mit echten Funktionen –, warum dann stattdessen Extraktion in Excel nutzen?
Die Antwort hängt davon ab, wo Sie sich auf der Compliance-Reifekurve befinden.
ACORD-25-Extraktion in Excel ist die richtige Wahl, wenn: Sie 10–80 Subunternehmer über eine Handvoll aktiver Projekte verwalten. Ihre Compliance-Prüfung wird intern von einem Projektadministrator oder Risikokoordinator durchgeführt, der die Vertragsanforderungen kennt und bei Grenzfällen Entscheidungen trifft. Sie benötigen den Extraktionsteil – Daten vom Formular in ein strukturiertes Format zu bringen –, aber keine automatisierte Verlängerungsverfolgung, mehrstufige Genehmigungsworkflows oder ERP-Integration. Ihr aktueller Schmerzpunkt ist das Abtippen, nicht die Tracking-Infrastruktur.
Speziell entwickelte COI-Plattformen (myCOI, Jones, bcs, TrustLayer, SmartCompliance) werden zur richtigen Wahl, wenn: Sie 200+ Subunternehmer über Dutzende von Projekten verwalten, mit Compliance-Anforderungen, die je nach Projekt, Gewerk und Eigentümervertrag variieren. Sie benötigen automatisierte Verlängerungsworkflows, Self-Service-Portale für Subunternehmer und direkte Integration mit Procore, Sage oder CMiC. In dieser Größenordnung wird der administrative Aufwand der manuellen Prüfung – selbst mit extrahierten Daten – zum Engpass. Plattformen übernehmen den Workflow; Extraktion übernimmt die Datenerfassung.
Die wichtigste Erkenntnis: Extraktion und Compliance-Management sind getrennte Funktionen, und sie müssen nicht vom selben Anbieter stammen. Sie können ACORD-25-Daten heute mit einem leichten Tool extrahieren, Ihr Compliance-Dashboard in Excel aufbauen, und falls Sie die Tabellenkalkulation später überwachsen, lassen sich die strukturierten Daten, die Sie angesammelt haben, sauber in jede Plattform importieren. Die Extraktion legt Sie nicht auf eine Plattformentscheidung fest – sie löst das heutige Problem, ohne sich auf die Infrastruktur von morgen festzulegen.
Die Lücke, die dieser Ansatz füllt, ist die, die die meisten Artikel überspringen: das Bauteam, das weiß, dass die manuelle Dateneingabe kaputt ist, aber nicht bereit ist – weder vom Budget, vom Volumen noch von der organisatorischen Reife her –, eine Unternehmens-COI-Plattform einzusetzen. Sie können die COI-Datenextraktion automatisieren, ohne den gesamten Compliance-Workflow zu automatisieren – und der gleiche spaltenbasierte Extraktionsansatz funktioniert mit jedem COI-Format, nicht nur mit ACORD 25.
Für einen tieferen Einblick, was schiefgeht, wenn das Compliance-Tracking versagt, zeigt die realen Kosten der COI-Nichteinhaltung im Bauwesen – von Prämienneuberechnungen bei Audits bis zu abgelehnten Schadensfällen – das Risiko in konkreten Zahlen.
Häufig gestellte Fragen
Erkennt die KI-Extraktion handschriftliche Einträge auf ACORD-25-Formularen?
Ja. Moderne KI-Extraktion auf Basis von Vision-Modellen liest sowohl gedruckten Text als auch Handschrift – einschließlich Schreibschrift – auf demselben Formular. Dies ist bei ACORD-25-Formularen wichtig, da Makler häufig handschriftliche Korrekturen vornehmen, Policennummern mit Stift ergänzen oder Deckungsdetails am Rand annotieren. Herkömmliche OCR, die nur maschinell gedruckten Text liest, übersieht diese Einträge vollständig. Vision-basierte KI behandelt Handschrift als Teil des Dokumentbilds und liest sie auf dieselbe Weise wie gedruckten Text. Die Genauigkeit bei klarer Handschrift ist mit gedrucktem Text vergleichbar; stark stilisierte Schreibschrift oder stark komprimierte Scans können die Konfidenz verringern und eine manuelle Stichprobenprüfung erforderlich machen.
Kann das Extraktionstool die Endorsement-Formularnummern CG 20 10 und CG 20 37 erkennen?
Ja – sofern die Endorsement-Formularnummer auf dem Zertifikat erscheint oder im Abschnitt „Beschreibung der Tätigkeiten" enthalten ist. Viele Makler geben „CG 20 10 (04/13), CG 20 37 (10/01)" in das Feld „Beschreibung der Tätigkeiten" ein. Das Extraktionstool liest dies als Text und extrahiert es in Ihre festgelegte Spalte. Allerdings garantiert das Erscheinen der Endorsement-Formularnummer auf dem Zertifikat nicht, dass das Endorsement tatsächlich der Police beigefügt wurde. Das ACORD-25-Formular selbst warnt, dass eine Aussage auf dem Zertifikat keine Rechte verleiht. Bei Hochrisiko-Subunternehmern oder Projekten mit strengen Anforderungen des Eigentümers fordern Sie zusätzlich zum Zertifikat eine Kopie der tatsächlichen Endorsement-Seite an.
Wie schneidet dies im Vergleich zu ABBYY Vantage oder anderen Enterprise-IDP-Tools für die ACORD-25-Extraktion ab?
Enterprise-IDP-Plattformen (Intelligent Document Processing) wie ABBYY Vantage bieten trainierte Extraktions-Skills für ACORD 25 – sie arbeiten jedoch nach einem grundlegend anderen Modell. Der ACORD-25-Skill von ABBYY wird als „Preview-Skill" beschrieben, der „möglicherweise weiteres Training an Ihren spezifischen Dokumenten erfordert, bevor er in der Produktion eingesetzt werden kann". Dies ist im Kern eine vorlagenbasierte Extraktion: ein Modell, das an Beispieldokumenten trainiert wurde und bei Formatabweichungen neu trainiert werden muss. Die Extraktion ohne Vorlage überspringt den Trainingsschritt vollständig – Sie definieren Spaltennamen, die KI liest jedes Dokument neu, keine Beispielmenge erforderlich. Für Teams, die ACORD-25-Formulare von Dutzenden verschiedener Versicherer mit unterschiedlichen Ausfüllstilen verarbeiten, vermeidet der Ansatz ohne Vorlage den Trainingswartungsaufwand, den vorlagenbasierte Tools im Laufe der Zeit ansammeln.
Was passiert, wenn ein Subunternehmer ein Nicht-ACORD-25-COI sendet – ein versichererspezifisches Formular oder eine ältere ACORD-Version?
Die Extraktion ohne Vorlage verarbeitet jedes COI-Format, da sie Felder nach Bedeutung und nicht nach Position findet. Ein versichererspezifisches Zertifikat mit anderem Layout, eine ACORD-25-Revision von vor 2016 mit anderer Feldanordnung oder sogar ein ACORD 27 (Eigentumsversicherungsnachweis) – die KI liest den Dokumentinhalt und findet, wonach Sie gefragt haben. Die Spaltennamen, die Sie für Standard-ACORD-25-Formulare definiert haben, funktionieren ohne Änderung auch bei nicht standardisierten Formularen. Dies ist der praktische Vorteil der semantischen Extraktion gegenüber dem Template-Abgleich: Sie müssen keine separaten Vorlagen für jede Versichererversion des Formulars pflegen.
Ist die extrahierten Daten genau genug, um sie direkt für Compliance-Entscheidungen zu verwenden?
Gedruckter Text auf ACORD-25-Formularen – Policennummern, Daten, Versicherernamen, Deckungssummen – erreicht mit KI-Extraktion eine Genauigkeit von bis zu 99 %. Die Bereiche, die eine menschliche Prüfung erfordern, sind: (1) das Freitextfeld „Beschreibung der Tätigkeiten", in dem komplexe Endorsement-Sprache eine kontextuelle Interpretation erfordern kann; (2) handschriftliche Einträge, die je nach Lesbarkeit eine geringere Konfidenz aufweisen können; und (3) das Kontrollkästchen „Zusatzversicherter", das stets mit der Spalte der Endorsement-Formularnummer abgeglichen werden sollte. Das Extraktionstool speichert das ursprüngliche PDF-Bild zusammen mit den extrahierten Daten, sodass die Überprüfung eines bestimmten Felds ein Vergleich mit einem einzigen Klick ist – ohne die Originaldatei erneut öffnen zu müssen.
Kann ich Daten aus ACORD-25-Formularen direkt in Google Sheets statt in Excel extrahieren?
Ja. Das Google-Sheets-Add-on ermöglicht es Ihnen, ACORD-25-PDFs direkt aus einer Tabelle hochzuladen, Extraktionsspalten zu definieren und Ergebnisse direkt an das aktive Blatt anzuhängen – ohne Dateiexport/-import-Schritt. Dies ist nützlich, wenn Ihr Compliance-Tracking bereits in Google Sheets läuft und die Extraktion direkt in Ihre bestehende Arbeitsmappenstruktur einfließen soll. Dasselbe Spaltennamen-Vorlagensystem funktioniert sowohl in der Weboberfläche als auch im Sheets-Add-on.