200 COIs, un tableur
Vérification par lot des limites et des dates d'expiration
Un entrepreneur général de taille moyenne avec 80 sous-traitants actifs gère environ 350 certificats d'assurance couvrant la responsabilité civile, l'automobile, les accidents du travail et les polices 'umbrella'. Chacun expire à une date différente. Chacun doit respecter des limites contractuelles différentes selon le projet, le métier et les exigences du propriétaire. L'approche standard — ouvrir chaque PDF, examiner la grille de couverture, saisir les limites dans un tableur, comparer avec le contrat — prend 10 à 15 minutes par certificat. Multipliez par 200 COIs arrivant lors d'une vague de renouvellement trimestrielle : cela représente 33 à 50 heures de contrôle de conformité manuel. Et le taux d'erreur s'aggrave à chaque heure de fatigue.
Points clés à retenir
- Vous avez tous les COIs en dossier et supposez que la conformité de vos sous-traitants est solide.
- Les données IRMI montrent que 9 certificats sur 10 ne respectent pas les spécifications d'assurance contractuelles — non pas parce que quelqu'un a été négligent, mais parce que l'attention humaine s'effondre après avoir lu la même grille de couverture 40 fois.
- Arrêtez de vérifier les COIs à l'œil nu — extrayez les 200 dans un seul tableur, rédigez 10 règles conditionnelles une seule fois, et chaque ligne non conforme se signale d'elle-même en quelques secondes.
Les chiffres derrière la fourchette de 33 à 50 heures sont prudents. Un audit IRMI des programmes d'assurance des entrepreneurs a révélé que plus de 9 certificats d'assurance sur 10 ne respectaient pas les spécifications d'assurance du contrat sous-jacent — alors que chaque certificat au dossier semblait parfaitement conforme. Les propres données du secteur montrent que le processus manuel ne détecte pas les lacunes. Alors, que faudrait-il pour les détecter réellement à grande échelle — sans embaucher un coordonnateur de conformité à temps plein ni payer une tarification SaaS par certificat pour plus de 200 fournisseurs ?
Cet article présente un flux de travail pratique de vérification par lot : extraire tous les formulaires ACORD 25 dans une seule feuille de calcul, appliquer des règles conditionnelles qui signalent automatiquement les certificats non conformes, et générer un tableau de bord de conformité qui montre quels sous-traitants nécessitent une action — avant que l'audit du projet ne les trouve en premier. Pour les fondamentaux de l'extraction d'un certificat unique — quels champs extraire, comment le formulaire ACORD 25 est structuré, et pourquoi l'IA sémantique gère les différences de format entre assureurs — consultez notre guide d'extraction des données COI ACORD 25 vers Excel. Cet article suppose que vous disposez de cette capacité d'extraction et se concentre sur ce qui change lorsque vous l'appliquez à 200 certificats simultanément.
La lacune de la vérification par lot : pourquoi 10 minutes par COI ne passe pas à l'échelle
Lorsque vous gérez 10 sous-traitants sur un seul projet, la vérification manuelle des COI fonctionne. Vous connaissez chaque sous-traitant par son nom. Vous vous souvenez lequel a une couverture 'umbrella' de 2 M$ et dont l'assurance accidents du travail expire en mars. Le cycle Open-PDF-Scan-Type prend 10 minutes par certificat, mais pour 10 sous-traitants, cela représente moins de deux heures — gérable dans une journée de travail.
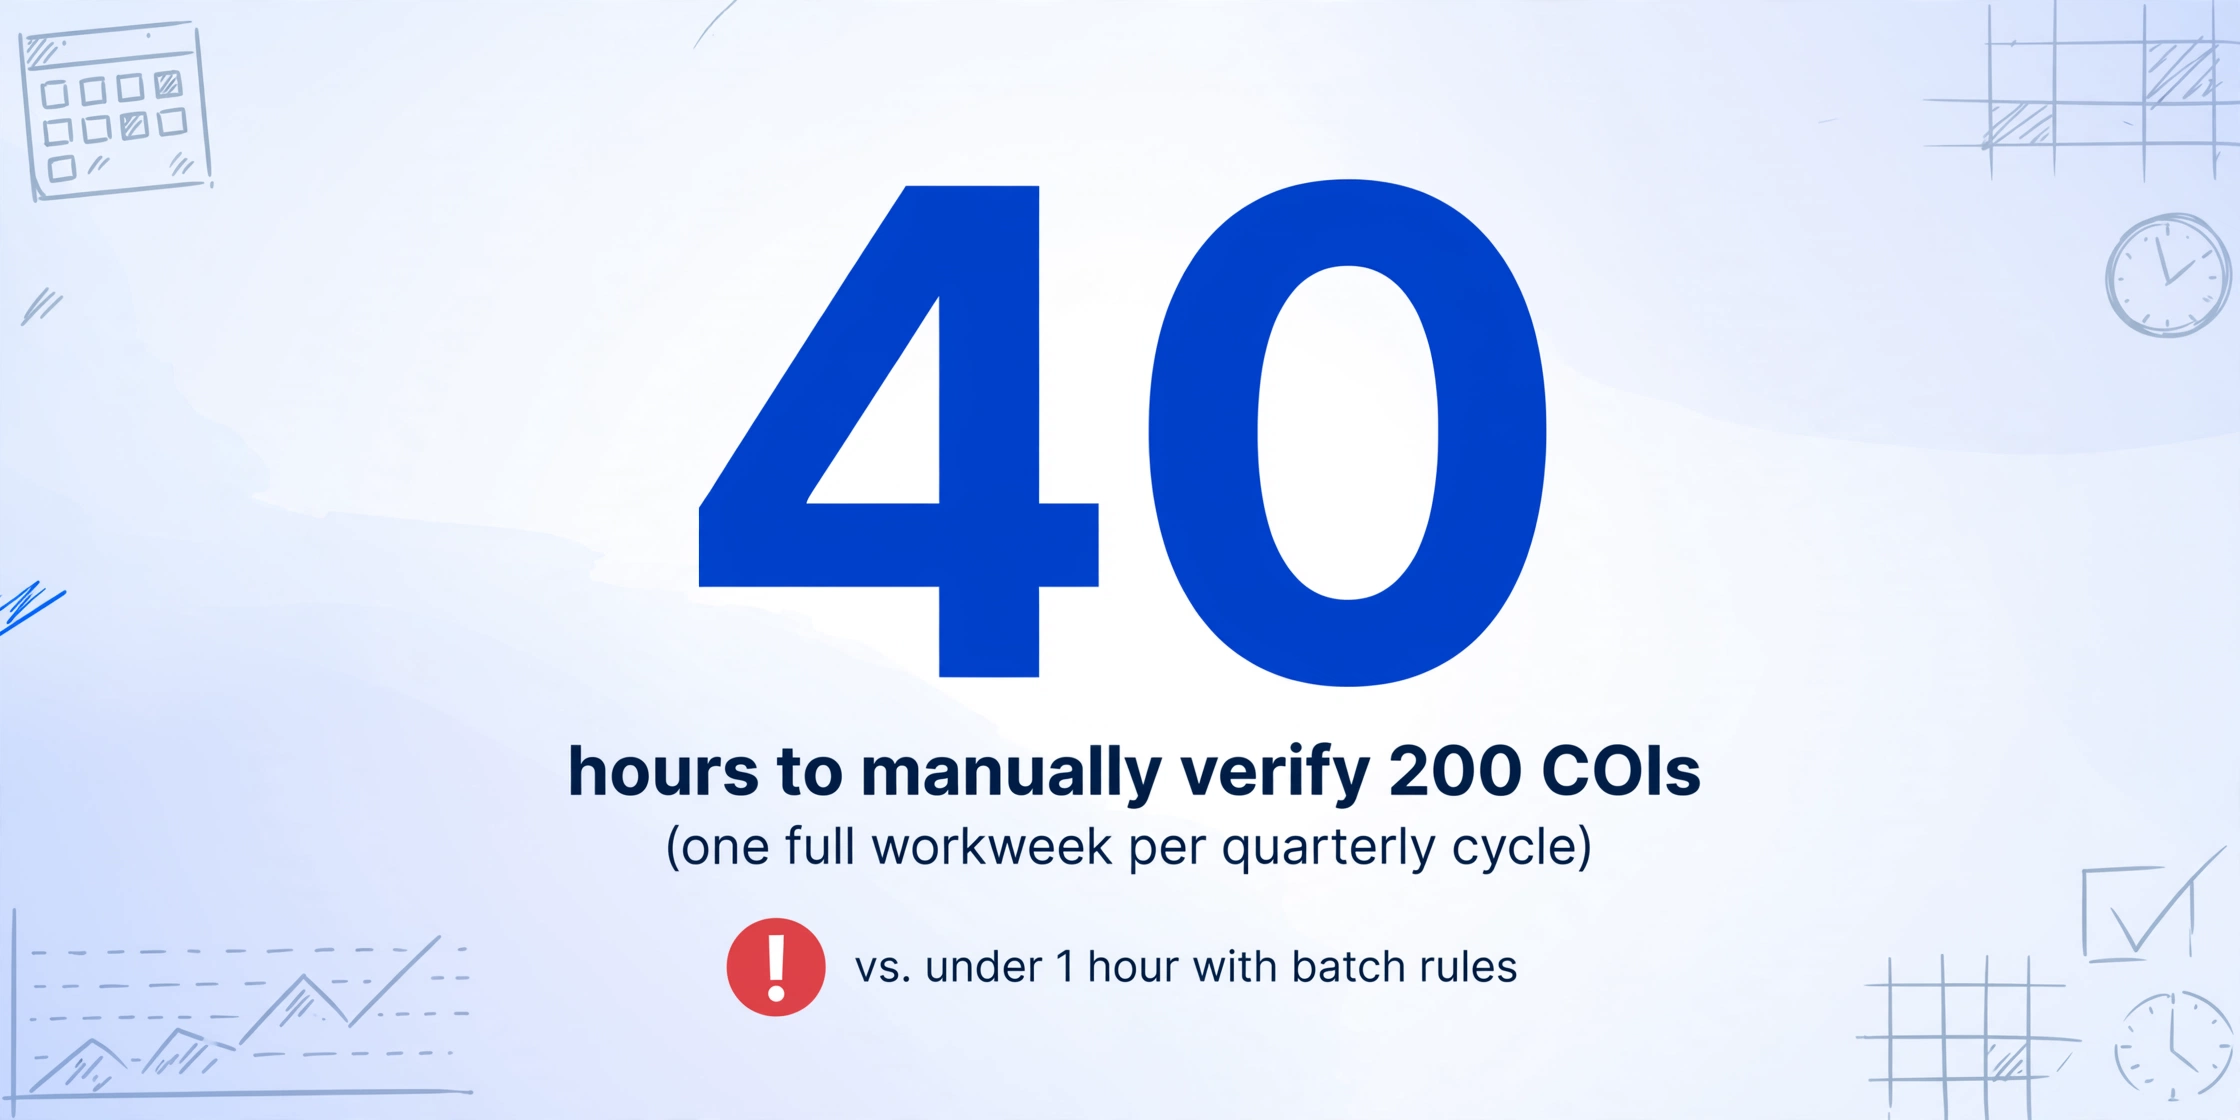
Avec 50 sous-traitants, les fissures commencent à apparaître. Certains ont plusieurs polices. Certains renouvellent en cours de projet et envoient des certificats mis à jour que vous devez comparer à la version précédente. Certains assureurs émettent des formulaires ACORD 25 avec des ajustements manuscrits qui prennent plus de temps à lire. Le temps par COI grimpe vers 15 minutes. Et à 200+ — l'échelle à laquelle opèrent la plupart des entrepreneurs généraux régionaux, des grands gestionnaires immobiliers et des entreprises de construction — le calcul ne tient plus : 200 certificats × 12 minutes chacun = 2 400 minutes, soit 40 heures. Une semaine de travail complète. Et ce n'est qu'un seul cycle trimestriel.
Le problème le plus insidieux n'est pas le temps — c'est l'incohérence. Au COI numéro 47, vos yeux lisent la même grille de couverture pour la quarante-septième fois. Une limite GL de 500 000 $ par occurrence ressemble à 1 000 000 $ parce que les deux commencent par un nombre suivi de zéros. Une police expirant le 15/08/2026 est saisie comme 15/08/2025. Une case d'assuré supplémentaire marquée « O » est acceptée sans vérifier si l'avenant CG 20 10 était réellement joint. Le taux d'échec de 9 sur 10 constaté par l'IRMI n'est pas une question de négligence — c'est une question de capacité d'attention humaine à volume élevé.
C'est la lacune de la vérification par lot : l'écart entre « je peux vérifier un COI avec soin » et « je peux vérifier 200 COI de manière cohérente ». Pour la combler, il faut modifier le flux de travail lui-même — passer de l'examen humain de chaque document à une extraction automatisée suivie de contrôles de conformité basés sur des règles.
Ce que la vérification par lot vérifie réellement : 6 dimensions au-delà de la grille des couvertures
Avant d'automatiser quoi que ce soit, il convient de définir précisément ce que signifie « vérifié ». Un certificat d'assurance qui réussit un contrôle de conformité par lot n'est pas simplement « une couverture listée » — il répond à des critères spécifiques et mesurables sur six dimensions. Ce sont les règles que votre moteur conditionnel évaluera.
| Dimension | Ce que la règle vérifie | Exemple de seuil | Signalement de non-conformité |
|---|---|---|---|
| 1. Types de couverture présents | Toutes les lignes de couverture requises sont-elles listées (GL, Auto, accidents du travail, umbrella) ? | Au minimum : GL + accidents du travail + Auto (si un sous-traitant se rend sur site) | « Accidents du travail manquants » |
| 2. Limites de la responsabilité civile générale | Chaque limite par sinistre et par année respecte-t-elle le minimum contractuel ? | 1 M$ par sinistre / 2 M$ d'agrégat général | « Limite GL inférieure à 1 M$/2 M$ » |
| 3. Limites umbrella / excédentaires | L'umbrella est-elle listée et suit-elle les formes GL et Auto ? | Minimum de 2 M$ (60 % des programmes selon la référence Certificial) | « Umbrella manquante ou inférieure à 2 M$ » |
| 4. Dates de police | La police est-elle actuellement active ? Est-elle expirée ? Expire-t-elle sous 30 jours ? | Expiration de la police > date du jour ; signaler si ≤ 30 jours | « EXPIRÉE », « Expire dans 15 jours » |
| 5. Avenants d'assuré supplémentaire | Les formulaires CG 20 10 (opérations en cours) et CG 20 37 (opérations achevées) sont-ils listés ? | Les deux numéros de formulaire présents sur le certificat ou la page d'avenants jointe | « CG 20 37 manquant » |
| 6. Titulaire du certificat et résiliation | Votre entreprise est-elle listée comme titulaire du certificat ? Un préavis de résiliation d'au moins 30 jours est-il mentionné ? | Nom d'entité correct ; préavis de 30 jours ou plus spécifié | « Mauvais titulaire du certificat », « Aucun avis de résiliation » |
Ces six dimensions constituent la liste de contrôle que tout réviseur de conformité suit — mentalement, un certificat d'assurance à la fois. L'approche par lot transforme chaque dimension en formule de feuille de calcul qui évalue chaque ligne simultanément. Une personne écrit les règles une fois ; 200 certificats d'assurance évalués en quelques secondes.
Quelques nuances méritent d'être notées. Le statut d'assuré supplémentaire mérite une attention particulière car c'est la ligne la plus souvent mal comprise du formulaire ACORD 25. Le formulaire lui-même, en caractères gras, avertit qu'une coche dans la colonne AI « ne confère pas de droits au titulaire du certificat en lieu et place de ces avenants ». L'avenant réel — généralement CG 20 10 pour les opérations en cours et CG 20 37 pour les opérations achevées — doit être un document séparé joint à la police. Un processus de vérification par lot conforme ne vérifie pas seulement la présence d'un « Y » dans la colonne Assuré supplémentaire. Il vérifie si les numéros de formulaire d'avenant apparaissent dans le champ description des opérations ou sur un calendrier ACORD 101 joint. Les conseils d'IRMI sur les certificats d'assurance sont sans équivoque : le certificat est une preuve de couverture, pas un contrat accordant une couverture. Seul l'avenant fait cela.
L'avis de résiliation est une autre dimension où le langage du formulaire importe plus que ce que la plupart des contrats exigent. Depuis 2010, la clause de résiliation standard du formulaire ACORD 25 indique que « l'avis sera délivré conformément aux dispositions de la police » — ce qui signifie que l'assureur ne s'engage à rien au-delà de ce que la police prévoit déjà, et la police ne dit souvent rien concernant la notification des titulaires du certificat. Un avenant d'avis de résiliation de 30 jours (parfois appelé « avenant d'avis de résiliation » ou « avenant NOC ») est un addendum séparé à la police — pas quelque chose que le formulaire ACORD 25 fournit lui-même. Si votre contrat exige un préavis de 30 jours, vérifier que ce langage apparaît dans la section Description des opérations est le minimum ; confirmer que l'avenant existe réellement est la référence absolue.
Étape 1 : Extraire tous les certificats d'assurance dans un seul tableur
Le flux de travail par lot commence par l'extraction — transformer 200 PDF en un seul tableur structuré. C'est l'étape où la plupart des équipes calent. La saisie manuelle de 200 formulaires ACORD 25 n'est pas seulement lente ; elle introduit des erreurs de transcription au moment précis où la précision compte le plus.
L'alternative est l'extraction assistée par IA utilisant l'Extraction de colonnes personnalisées : vous définissez les colonnes de sortie souhaitées, et l'IA lit chaque PDF ACORD 25 pour localiser les valeurs correspondantes — non pas en faisant correspondre un modèle ou en vérifiant des positions fixes sur la page, mais en comprenant ce que chaque champ signifie. Vous saisissez des noms de colonnes comme « Limite GL par occurrence » ou « Expiration de la police umbrella » et l'IA trouve ces valeurs n'importe où sur le formulaire, quel que soit le système de gestion d'agence de l'assureur qui l'a généré.
Cette approche sémantique — comprendre la signification du champ plutôt que faire correspondre sa position — est ce qui rend l'extraction par lot de formulaires ACORD 25 fiable. Applied Epic, Vertafore et d'autres systèmes de gestion d'agence formatent les dates différemment. Certains assureurs impriment les numéros de police au-delà des limites des champs. Les ajustements manuscrits des courtiers apparaissent à des positions imprévisibles. Un modèle basé sur la position échoue sur chacune de ces variations. L'extraction sémantique ne se soucie pas de l'emplacement de la valeur — elle lit le document et extrait ce que vous avez demandé.
Voici l'ensemble de colonnes à définir pour une extraction par lot axée sur la conformité. Ces 14 colonnes capturent chaque dimension que les règles conditionnelles évalueront :
| Nom de la colonne | Ce qu'elle extrait | Rôle dans le contrôle de conformité |
|---|---|---|
| Nom du sous-traitant | Assuré désigné dans l'en-tête du formulaire ACORD 25 | Identifie à quel sous-traitant appartient ce certificat d'assurance |
| Assureur RC générale | Nom de l'assureur pour la ligne d'assurance responsabilité civile générale | Vérifier que l'assureur est noté A ou plus (consulter AM Best) |
| Numéro de police GL | Numéro de police de la ligne de couverture GL | Identifiant unique pour la référence de réclamation |
| GL Par occurrence | Montant de la limite par occurrence de la ligne GL | Comparer au minimum contractuel (généralement 1 M$) |
| GL Total général | Limite globale de la ligne GL | Comparer au minimum contractuel (généralement 2 M$) |
| Expiration de la police GL | Date d'expiration de la ligne de couverture GL | Est-elle active ? Expire bientôt ? Déjà expirée ? |
| Limite de responsabilité automobile | Limite unique combinée de la ligne Auto | Généralement 1 M$ ; vérifier si le sous-traitant utilise des véhicules sur site |
| Limite 'umbrella' | Limite par occurrence de la ligne Umbrella/Excédentaire | Comparer à l'exigence contractuelle (souvent 2 M$+) |
| Statut accidents du travail | Si la couverture accidents du travail est listée + limites légales | Requis sauf si le sous-traitant est un travailleur autonome dans un État exempté |
| Avenant d'assuré supplémentaire | CG 20 10, CG 20 37, CG 20 33 ou libellé d'assuré supplémentaire général | Vérifier les opérations en cours (CG 20 10) et les opérations terminées (CG 20 37) |
| Renonciation à la subrogation | O/N de la colonne de case à cocher Renonciation à la subrogation | Signaler si exigée par le contrat mais marquée N ou laissée vide |
| Titulaire du certificat | Nom de l'entité dans la case Titulaire du certificat | Doit correspondre exactement au nom légal de votre entreprise |
| Avis de résiliation | Jours de préavis de la section Description des opérations ou Résiliation | Signaler si moins de 30 jours ou non précisé |
| Description des opérations | Texte complet du champ libre Description des opérations | Examen manuel pour le langage spécifique au projet, les numéros de contrat, les conditions particulières |
Pour une vue d'ensemble plus large de l'extraction de certificats d'assurance — y compris comment elle s'intègre à l'extraction de contrats, à la vérification des avenants et au suivi de conformité sur plusieurs types de documents — consultez le guide complet de l'extraction de certificats d'assurance.
Une fois ces colonnes définies, téléversez les 200 PDF ACORD 25 en un seul lot. L'IA les traite en parallèle et produit les résultats dans une seule feuille de calcul — chaque sous-traitant obtient une ligne, chaque champ spécifié obtient une colonne. Cette étape d'extraction remplace le cycle Ouvrir-PDF-Analyser-Taper. Désormais, l'examen de conformité se fait dans la feuille de calcul, pas dans les PDF.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Le résultat de cette étape d'extraction est l'ensemble brut des données de conformité — 200 lignes × 14 colonnes de données structurées. L'étape suivante transforme ces données brutes en informations exploitables sur la conformité.
Étape 2 : Créer des règles conditionnelles pour signaler la non-conformité
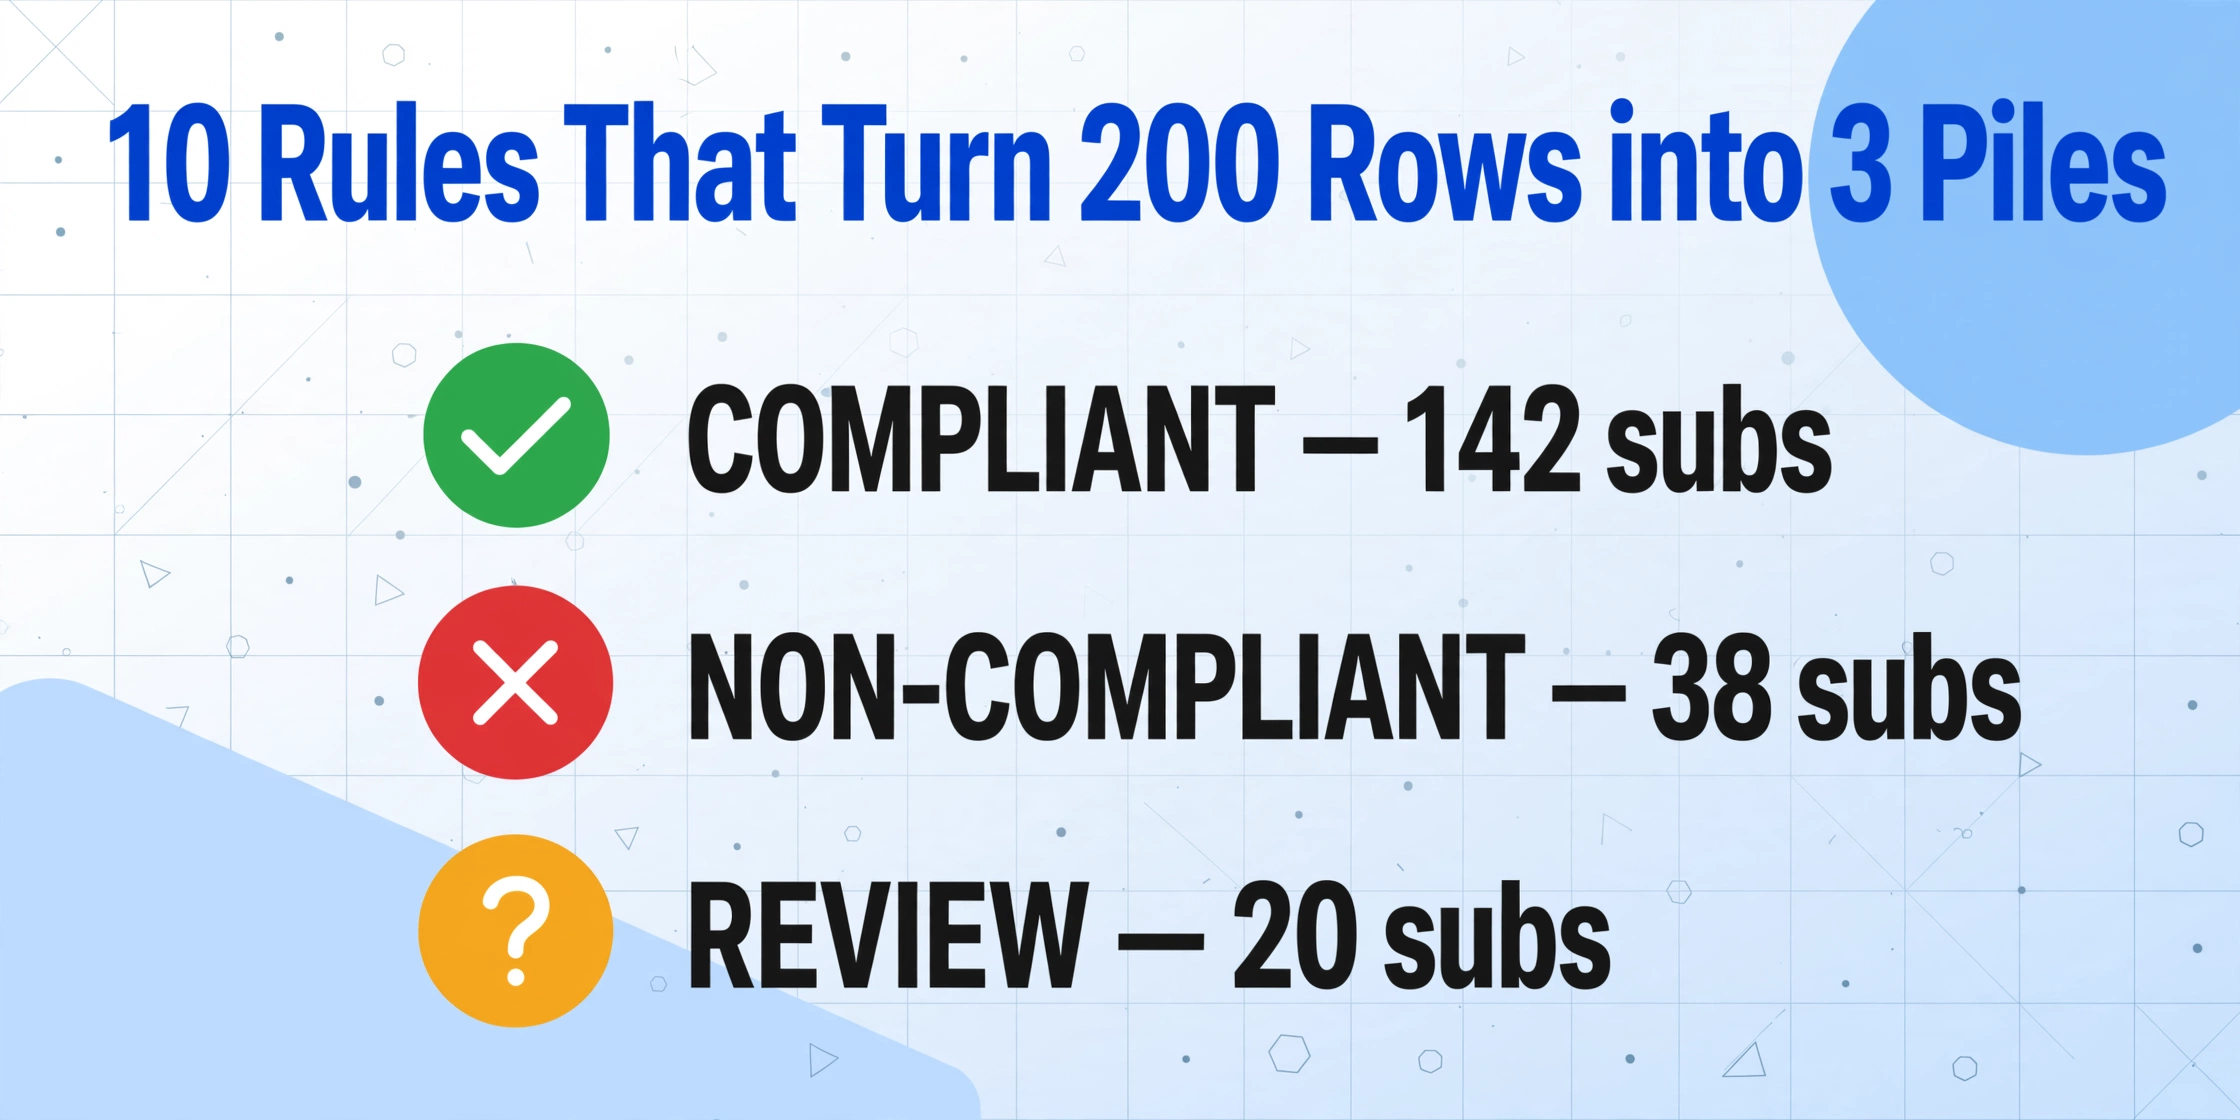
L'extraction vous donne des données. Les règles conditionnelles vous donnent des décisions. L'objectif ici est simple : chaque ligne de votre feuille de calcul doit aboutir dans l'une des trois piles — conforme, non conforme (nécessite une action immédiate), ou examen requis (cas limite nécessitant un jugement humain).
La configuration de ces règles dans Excel ou Google Sheets ne nécessite aucune programmation. Chaque règle est une formule conditionnelle qui vérifie une cellule spécifique par rapport à un seuil et renvoie un indicateur. Lorsqu'une ligne accumule des indicateurs, elle est escaladée. Voici l'ensemble des règles, construit dimension par dimension :
| Règle n° | Dimension | Logique conditionnelle | Résultat du drapeau |
|---|---|---|---|
| 1 | GL par occurrence | IF GL_Each_Occurrence < 1000000 | "GL sous 1 M$" |
| 2 | GL agrégat général | IF GL_General_Aggregate < 2000000 | "Agrégat GL sous 2 M$" |
| 3 | Limite umbrella | IF Umbrella_Limit < 2000000 | "Umbrella sous 2 M$" |
| 4 | Expiration de la police | IF GL_Expiration < TODAY() | "EXPIRÉ" |
| 5 | Expiration de la police (proche) | IF GL_Expiration <= TODAY()+30 | "Expire dans [N] jours" |
| 6 | Accidents du travail | IF WC_Status = "" OR WC_Status = "N/A" | "Accidents du travail manquants" |
| 7 | Assuré supplémentaire | IF AI_Endorsement NOT CONTAINS "CG 20 10" | "CG 20 10 manquant" |
| 8 | Assuré supplémentaire (travaux achevés) | IF AI_Endorsement NOT CONTAINS "CG 20 37" | "CG 20 37 manquant" |
| 9 | Titulaire du certificat | IF Cert_Holder <> "Your Company Legal Name" | "Titulaire du certificat incorrect" |
| 10 | Avis de résiliation | IF Cancellation_Days < 30 | "Avis de résiliation insuffisant" |
En pratique, vous implémenteriez ces règles comme des colonnes supplémentaires dans votre feuille de calcul. Créez une colonne « Drapeaux » qui concatène tous les résultats de règles déclenchés pour chaque ligne. Créez ensuite une colonne « Statut » avec une formule simple :
=IF(Flags="","COMPLIANT",IF(OR(ISNUMBER(SEARCH("EXPIRED",Flags)),ISNUMBER(SEARCH("Missing",Flags))),"NON-COMPLIANT","REVIEW"))Cette formule classe tout en trois catégories sans que vous ayez à examiner un seul PDF. Les COI qui reviennent propres — sans drapeau — sont conformes. Ceux avec des polices expirées, une couverture requise manquante ou des limites sous les seuils contractuels passent directement en non conformes. Les cas limites (comme une limite umbrella limite ou un avenant AI mentionnant CG 20 33 au lieu de CG 20 10) passent en examen pour qu'un humain tranche.
Une note cruciale : ces règles évaluent ce qui figure sur le certificat, pas nécessairement ce qui est dans la police. La distinction compte. Un formulaire ACORD 25 qui montre une umbrella de 2 M$ avec CG 20 10 et CG 20 37 listés dans la description des opérations passe tous les contrôles automatisés — mais si la police sous-jacente ne comporte pas réellement ces avenants, le certificat est trompeur. C'est pourquoi la statistique IRMI 9-sur-10 existe. Pour les sous-traitants à faible risque effectuant des travaux courants, la vérification automatisée au niveau du COI suffit. Pour les métiers à haut risque réalisant des travaux structurels, d'excavation ou de toiture, complétez avec une vérification au niveau des avenants — en demandant des copies réelles des pages d'avenants CG 20 10 et CG 20 37.
Étape 3 : Générer le tableau de bord de conformité
Avec 200 lignes signalées et catégorisées, le tableur brut reste une surcharge d'informations. Le tableau de bord de conformité le résume en trois chiffres dont votre chef de projet ou votre comité des risques a réellement besoin : combien de sous-traitants sont entièrement conformes, combien ont des problèmes à traiter, et quelle est la lacune la plus courante.
Le tableau de bord le plus simple est un tableau croisé dynamique. Définissez la colonne « Statut » (CONFORME / NON CONFORME / EXAMEN) comme lignes, et comptez les noms des sous-traitants comme valeurs. Vous obtiendrez quelque chose comme :
| Statut | Nombre | % du total |
|---|---|---|
| CONFORME | 142 | 71% |
| NON CONFORME | 38 | 19% |
| EXAMEN | 20 | 10% |
Voilà la vue d'ensemble : 71 % de vos sous-traitants sont conformes actuellement, 19 % ont des problèmes à résoudre avant de se rendre sur site, et 10 % nécessitent un examen plus approfondi. La couche suivante du tableau de bord approfondit le groupe non conforme — quelles lacunes spécifiques expliquent les 38 certificats signalés :
| Motif de non-conformité | Nombre |
|---|---|
| Police expirée | 14 |
| Limite GL inférieure à 1 M$/2 M$ | 9 |
| CG 20 37 manquant (opérations achevées) | 11 |
| Assurance accidents du travail manquante | 6 |
| Mauvais titulaire du certificat | 5 |
| Avis de résiliation insuffisant | 3 |
Cette deuxième couche vous indique où concentrer vos efforts. Si le problème le plus courant est les polices expirées, vous vous concentrez sur l'envoi de demandes de renouvellement — pas sur la renégociation des limites. Si le CG 20 37 manquant est le schéma récurrent, vous envoyez un courriel type expliquant ce que c'est et pourquoi c'est requis. Le tableau de bord transforme « nous avons 200 certificats d'assurance à examiner » en « nous avons 14 polices expirées à relancer, 9 sous-traitants qui doivent augmenter leurs limites, et 11 qui doivent ajouter un avenant pour opérations achevées ». C'est une liste d'actions gérable — pas une pile de PDF.
Pour les équipes qui doivent partager l'état de conformité avec les chefs de projet, une simple couche de mise en forme conditionnelle rend le tableau de bord lisible d'un coup d'œil. Lignes vertes pour les sous-traitants conformes, rouges pour les non conformes, jaunes pour ceux qui expirent sous 30 jours. Filtrez par projet, par métier ou par lacune de conformité. Passer à 200 sous-traitants ne signifie pas consacrer proportionnellement plus de temps à la conformité — cela signifie construire un système où le temps par certificat approche zéro une fois les règles établies.
Le rythme trimestriel : pourquoi la vérification par lot des COI est un processus récurrent, et non un projet ponctuel
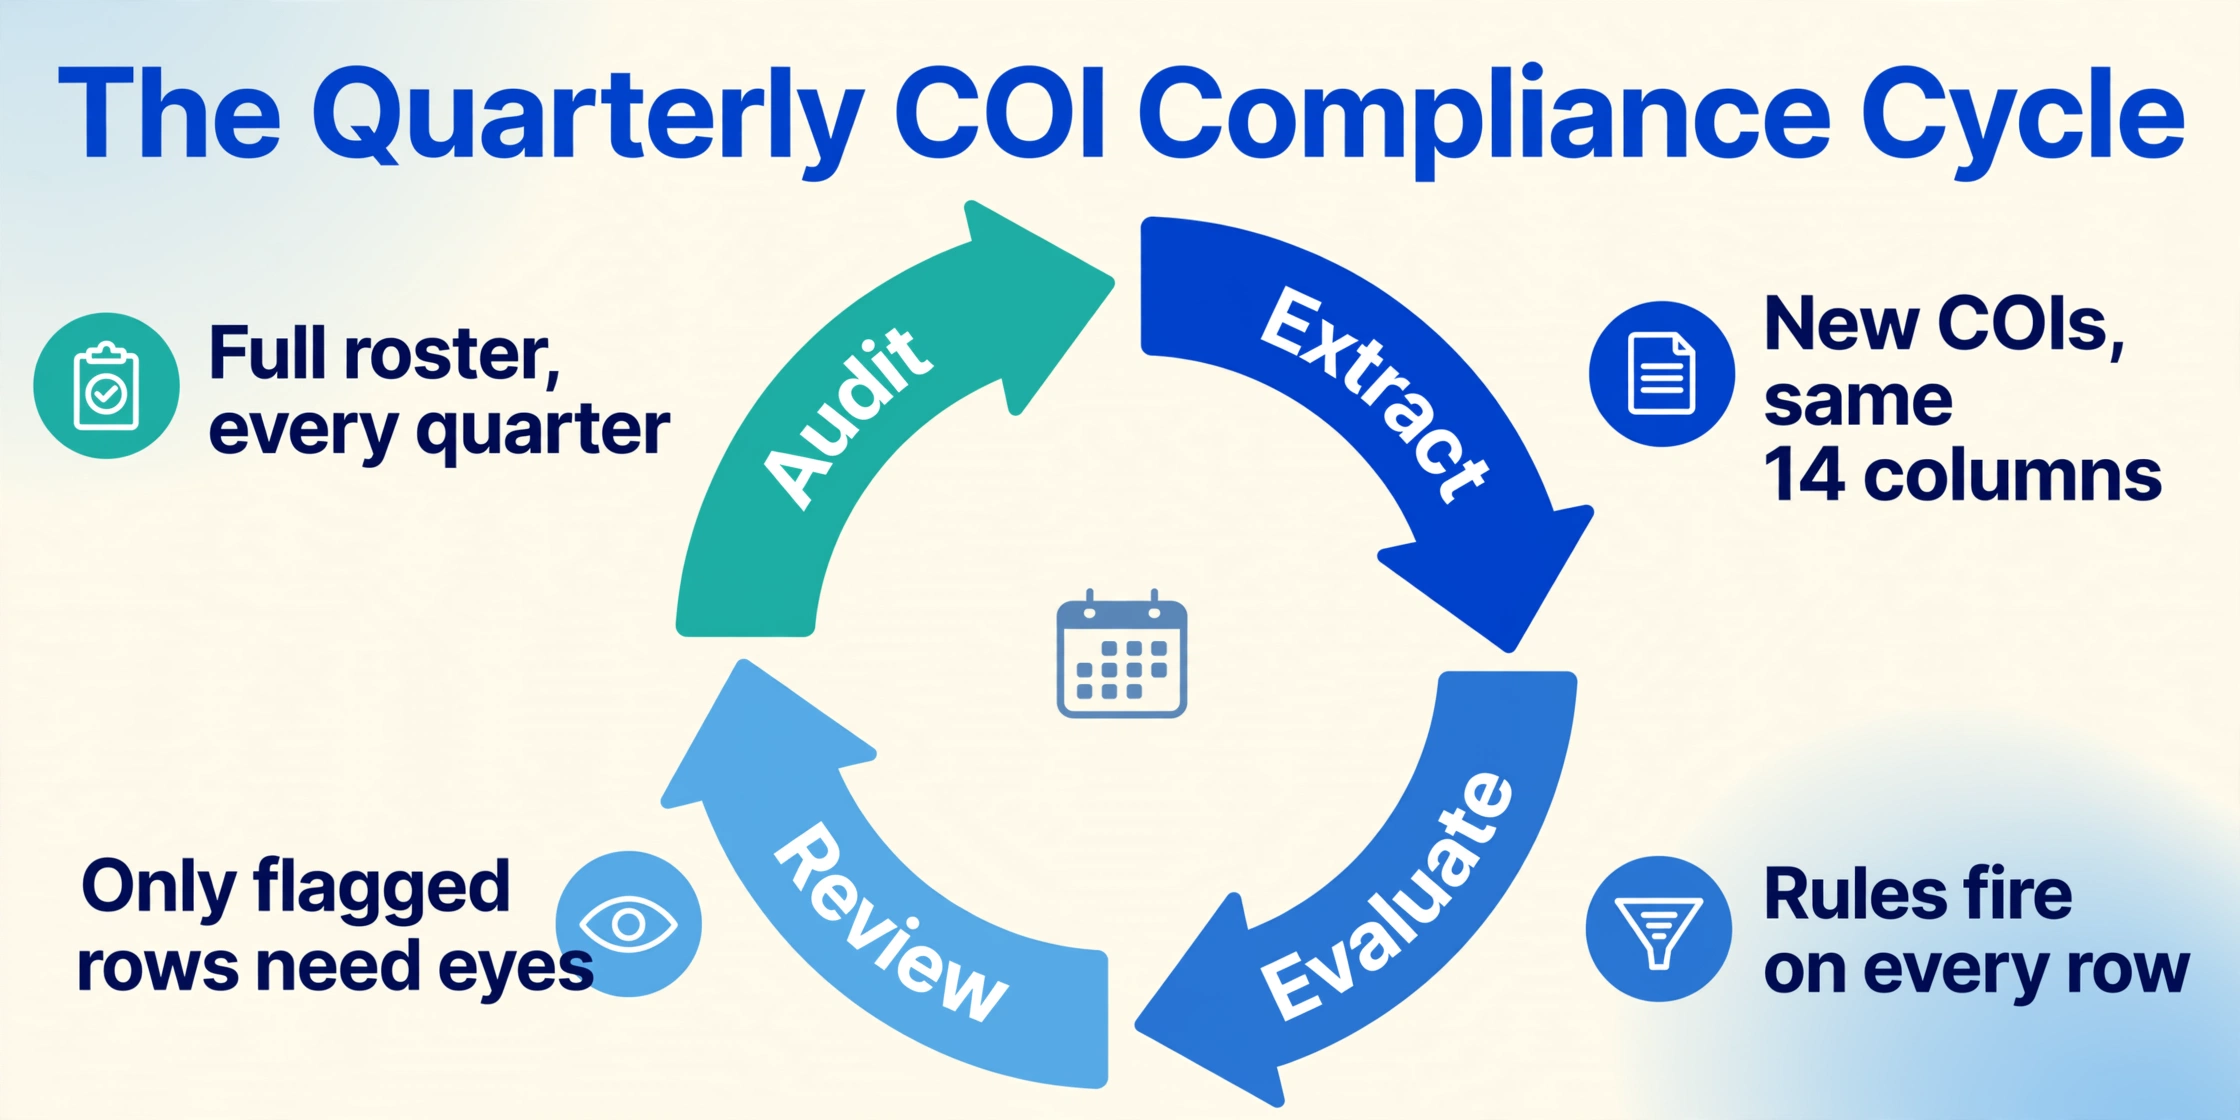
Les polices d'assurance se renouvellent chaque année, mais les sous-traitants ne renouvellent pas tous à la même date. Un entrepreneur général avec 80 sous-traitants actifs peut recevoir de nouveaux certificats ou des mises à jour chaque semaine — puis un afflux chaque trimestre à mesure que les contrats se renouvellent et que les phases de projet évoluent. Ce rythme récurrent fait du traitement par lots le flux de travail naturel pour la conformité des COI.
Mettez en place trois cycles récurrents :
Collecte hebdomadaire. À mesure que de nouveaux COI arrivent des sous-traitants ou que des certificats mis à jour sont reçus après les renouvellements, ajoutez-les à un lot en cours. Extrayez les nouveaux fichiers selon le même modèle à 14 colonnes — ils s'intègrent directement dans le tableur existant. Les règles conditionnelles se déclenchent automatiquement. Vous ne repartez pas de zéro ; vous ajoutez.
Audit trimestriel complet. Une fois par trimestre, passez l'ensemble du registre des fournisseurs en revue via une vérification par lot complète. Récupérez tous les sous-traitants actifs, demandez des COI mis à jour à ceux dont la police a expiré au cours des 90 derniers jours, et réextrayez tout. C'est ce cycle qui détecte 9 lacunes sur 10 — celles qui n'étaient pas visibles lorsque chaque COI a été classé individuellement il y a des mois, mais qui deviennent visibles lorsque vous comparez les 200 lignes côte à côte.
Contrôle avant mobilisation du projet. Trois semaines avant qu'un sous-traitant ne soit programmé pour se mobiliser sur site, récupérez sa ligne dans le tableau de bord de conformité. Si le statut est autre que COMPLIANT, signalez-le au chef de projet. Le coût de la non-conformité des COI — retards de projet d'environ 3 500 $ par jour, réclamations de responsabilité non couvertes et reprise d'audit — est entièrement évitable si vous détectez la lacune trois semaines avant la mobilisation plutôt que le jour où le sous-traitant est censé commencer le travail.
Le tableur que vous avez créé à l'étape 2 et à l'étape 3 n'est pas un artefact ponctuel. C'est le registre de conformité vivant qui évolue avec votre base de fournisseurs et détecte les problèmes à temps pour les corriger.
Où l'automatisation par lots atteint ses limites — et où le jugement humain reste indispensable
La vérification automatisée par lots est puissante, mais elle opère sur ce qui est visible sur le formulaire ACORD 25. Certaines lacunes ne peuvent pas être comblées automatiquement, et les connaître à l'avance évite une fausse confiance.
Certificats manuscrits ou non standard. Certains assureurs émettent encore des formulaires ACORD 25 partiellement manuscrits, notamment pour les petits sous-traitants dont les courtiers effectuent des ajustements manuels. L'extraction par IA gère nettement mieux l'écriture manuscrite que l'OCR basé sur des modèles, mais la précision diminue par rapport aux formulaires imprimés. Pour ceux-ci, procédez d'abord à l'extraction par lots, puis examinez manuellement les lignes signalées — l'IA remplira correctement la plupart des champs, mais pourrait manquer un numéro de police manuscrit ou une note marginale du courtier.
Interprétation du langage des avenants. Un outil d'extraction peut confirmer si « CG 20 10 » figure sur le certificat. Il ne peut pas lire la page d'avenant réelle ni déterminer si le langage couvre la portée spécifique du projet, ou si une exclusion enfouie au paragraphe 4 compromet la couverture. Pour les métiers à haut risque — charpente métallique, excavation, toiture, démolition — les règles conditionnelles doivent déclencher un indicateur « EXAMEN REQUIS » qui achemine le certificat vers un expert en assurance. Les règles réduisent la pile de 200 à peut-être 20 certificats nécessitant une lecture experte. Elles ne remplacent pas l'expert.
Agrégat au niveau de la police vs. au niveau du projet. La colonne « GENERAL AGGREGATE LIMIT APPLIES PER » du formulaire ACORD 25 propose trois options : POLICE, PROJET et EMPLACEMENT. Un agrégat de 2 M$ appliqué par police couvre tous les projets du sous-traitant — s'il travaille sur trois de vos projets, une réclamation sur le projet A réduit la couverture disponible pour le projet B. Un agrégat par projet signifie que chaque projet dispose de sa propre limite de 2 M$. Les règles conditionnelles peuvent signaler « agrégat par police » comme élément à examiner, mais la décision de l'accepter dépend de votre tolérance au risque et de la charge de travail du sous-traitant.
La vérification par lots ne consiste pas à « définir des règles et s'en aller ». Elle consiste à « laisser les règles gérer les 80 % de routine afin que les humains puissent se concentrer sur les 20 % exigeant du jugement ». La statistique IRMI — 9 certificats d'assurance sur 10 ne respectent pas les spécifications contractuelles — reflète un monde où les humains tentent d'effectuer manuellement les 80 % de routine et manquent de capacité avant même d'atteindre les 20 % exigeant du jugement. Inverser cette répartition est tout l'enjeu.
Règles de feuille de calcul vs. logiciel de gestion des COI : quand chacun est pertinent
Les sections précédentes décrivent une approche de règles conditionnelles basée sur une feuille de calcul. Pour certaines équipes, un logiciel dédié de gestion des COI — Billy, Jones, myCOI, CertFocus — est le bon choix. La distinction ne porte pas sur la qualité, mais sur le volume et la complexité.
Un flux de travail basé sur une feuille de calcul avec extraction par IA est pertinent lorsque vous gérez 20 à 200 sous-traitants et avez besoin d'une vérification de conformité sans tarification par certificat (3 $ à 30 $ par fournisseur et par an, ce qui s'additionne rapidement) ni délais de mise en œuvre de six mois. L'extraction se fait une fois par lot ; les règles s'exécutent automatiquement ; le tableau de bord se met à jour en temps réel. Le coût total correspond aux crédits de traitement IA pour l'extraction — pas à un abonnement par fournisseur.
Un logiciel dédié de gestion des COI est plus pertinent lorsque vous gérez plus de 500 sous-traitants sur plusieurs projets, avez besoin d'une intégration Procore ou CMiC, ou souhaitez un suivi automatisé des fournisseurs pour les renouvellements. Ces plateformes apportent une valeur ajoutée grâce à des flux de travail intégrés : envoi automatique d'e-mails aux sous-traitants 60 jours avant l'expiration, maintien d'un portail fournisseur pour le dépôt en libre-service des COI, et rapports de piste d'audit pour les exigences de conformité des entreprises. Mais elles ajoutent aussi des coûts et de la complexité — la plupart exigent des appels commerciaux, des contrats annuels et une intégration dédiée.
La voie pratique pour de nombreuses entreprises générales de taille moyenne : utilisez le flux de travail par lot basé sur une feuille de calcul décrit ici, et ne passez à un logiciel dédié que lorsque le volume franchit un seuil où le temps gagné par le suivi automatisé des fournisseurs dépasse le coût de la plateforme. Les règles conditionnelles et les dimensions de conformité sont les mêmes dans les deux cas — ce qui change, c'est le mécanisme de livraison.
FAQ
L'extraction par lot gère-t-elle les COI provenant de différents assureurs avec des mises en page différentes ?
Oui, car l'extraction est sémantique et non basée sur la position. L'IA lit « General Liability Each Occurrence » et trouve le montant en dollars correspondant, qu'il soit imprimé à la position (x=400, y=280) pour un assureur et à (x=415, y=295) pour un autre. Certains formulaires ACORD 25 générés par les assureurs décalent la grille de couverture d'un demi-pouce ou répartissent les numéros de police sur deux lignes — ces variations sont normales et gérées sans reconfiguration. La seule exception : les certificats émis par les assureurs non-ACORD qui utilisent des libellés de champs entièrement différents. Dans ces cas, vous voudrez exécuter un petit lot de test d'abord et confirmer que l'IA trouve les bonnes valeurs avant de traiter l'ensemble complet.
Combien de temps faut-il pour extraire et vérifier 200 COI avec ce flux de travail ?
L'extraction elle-même prend 5 à 10 secondes par COI — environ 15 à 30 minutes au total pour le téléversement et le traitement du lot. La configuration des 14 colonnes et des 10 règles conditionnelles prend environ 45 minutes la première fois. Ensuite, chaque cycle trimestriel prend moins d'une heure : 30 minutes pour l'extraction, 15 minutes pour l'évaluation des règles (qui s'exécute automatiquement une fois les formules en place), et 15 minutes pour examiner les 20 COI environ signalés pour jugement humain. Comparez avec l'approche manuelle : 33 à 50 heures de Open-PDF-Scan-Type par cycle.
Que se passe-t-il si le COI d'un sous-traitant utilise une version du formulaire ACORD 25 antérieure à 2010 ?
Les champs de données sont les mêmes — nom de l'assuré, grille des couvertures, limites, dates, titulaire du certificat — mais la mise en page peut différer légèrement, notamment dans le langage de résiliation (les anciens formulaires utilisaient « will endeavor to mail __ days written notice » plutôt que le « in accordance with the policy provisions » actuel). L'extraction sémantique gère les deux car elle lit la signification des champs, pas la version du formulaire. La colonne d'extraction de l'avis de résiliation capturera le langage qui apparaît, que vous pourrez ensuite évaluer avec votre règle conditionnelle.
Ce workflow peut-il vérifier les avenants « Assuré supplémentaire » globaux ?
Partiellement. Un avenant « Assuré supplémentaire » global stipule généralement que toute entité que l'assuré désigné a accepté, par contrat écrit, d'ajouter comme assuré supplémentaire est automatiquement couverte. Le formulaire ACORD 25 peut faire référence à ce libellé dans le champ Description des opérations (par exemple, « Assuré supplémentaire global selon contrat écrit »). L'outil d'extraction peut capturer ce texte. Mais vérifier si le libellé global se déclenche correctement nécessite de confirmer que deux éléments existent : (1) l'avenant global dans la police, et (2) un contrat écrit entre vous et le sous-traitant qui exige le statut d'assuré supplémentaire. Les règles conditionnelles peuvent signaler les certificats d'assurance qui font référence au libellé global pour examen humain, mais elles ne peuvent pas vérifier de manière indépendante qu'un contrat écrit existe. Cela relève des 20 % qui exigent un jugement.
Quelle précision puis-je attendre de l'extraction IA sur les formulaires ACORD 25 ?
Sur les formulaires ACORD 25 standard imprimés par machine, l'extraction IA atteint une précision supérieure à 99 % pour les champs clairement imprimés comme les numéros de police, les dates et les montants en dollars. Les écritures manuscrites — encore courantes sur les certificats émis par les petits courtiers régionaux — réduisent la précision à environ 90-95 % pour les portions manuscrites. Le champ Description des opérations, qui est en texte libre et peut s'étendre sur plusieurs paragraphes, peut présenter des différences mineures de formatage dans la sortie (sauts de ligne, ponctuation) mais capture le contenu substantiel de manière fiable. Pour les champs critiques pour la conformité, l'avantage d'efficacité du workflow par lot est que vous examinez les données extraites dans une feuille de calcul — en parcourant 200 lignes pour repérer les indicateurs — plutôt que de lire 200 PDF et de saisir les valeurs vous-même.
De 200 PDF à un rapport de conformité exploitable
L'écart entre « nous avons les certificats d'assurance en dossier » et « nous savons lesquels sont conformes » est plus large que la plupart des équipes de construction ne le réalisent. La conclusion de l'IRMI — 9 certificats sur 10 ne répondent pas aux spécifications contractuelles tout en semblant conformes — quantifie ce que tout gestionnaire de risques ayant traversé une réclamation sait déjà : le formulaire ACORD 25 est une preuve, pas une protection. Une preuve sans vérification n'est que de la paperasse. La vérification à grande échelle exige un processus qui ne dépend pas de l'attention humaine survivant à 200 répétitions.
Le workflow en trois étapes — extraire tous les certificats d'assurance dans une seule feuille de calcul, appliquer des règles conditionnelles sur toutes les lignes simultanément, générer un tableau de bord qui sépare les conformes des actionnables — transforme un cycle manuel de 40 heures en un processus récurrent qui prend moins d'une heure. Les règles que vous écrivez une fois évaluent chaque nouveau certificat qui arrive la semaine prochaine et le trimestre prochain. Ce qui change, c'est votre fenêtre d'exposition : au lieu de découvrir une lacune de couverture lorsqu'une réclamation est déjà déposée, vous la voyez dans une ligne signalée sur un tableau de bord — avec le temps de la corriger.
Essayez l'extraction sur votre propre pile de PDF ACORD 25. Voyez à quoi ressemble votre tableau de bord de conformité lorsque les règles s'exécutent pour la première fois. La statistique de 9 sur 10 suggère que les résultats seront édifiants. Mieux vaut les voir maintenant qu'après un incident.