200 COIs, uma planilha
Verifique em lote limites e datas de validade
Um empreiteiro geral de médio porte com 80 subcontratados ativos gerencia cerca de 350 certificados de seguro entre apólices de responsabilidade civil, automóvel, seguro de acidente de trabalho e umbrella. Cada um expira em uma data diferente. Cada um deve atender a limites contratuais diferentes por projeto, por especialidade e por exigência do proprietário. A abordagem padrão — abrir cada PDF, examinar a grade de cobertura, digitar os limites em uma planilha, comparar com o contrato — leva de 10 a 15 minutos por certificado. Multiplique por 200 COIs chegando em uma onda de renovação trimestral: são de 33 a 50 horas de revisão manual de conformidade. E a taxa de erro aumenta a cada hora de fadiga.
Principais conclusões
- Você tem todos os COIs arquivados e presume que a conformidade dos seus subcontratados está sólida.
- Dados do IRMI mostram que 9 de cada 10 certificados falham nas especificações de seguro do contrato — não porque alguém foi negligente, mas porque a atenção humana entra em colapso após ler a mesma grade de cobertura 40 vezes.
- Pare de verificar COIs com os olhos — extraia todos os 200 para uma planilha, escreva 10 regras condicionais uma vez e cada linha não conforme se sinaliza sozinha em segundos.
Os números por trás da cifra de 33 a 50 horas são conservadores. Uma auditoria da IRMI sobre programas de seguro de empreiteiras constatou que mais de 9 em cada 10 certificados de seguro não atendiam às especificações de seguro do contrato subjacente — enquanto todos os certificados arquivados pareciam totalmente conformes. Os próprios dados do setor mostram que o processo manual não está captando as lacunas. Então, o que seria necessário para realmente captá-las em escala — sem contratar um coordenador de conformidade em tempo integral ou pagar preços de SaaS por certificado para mais de 200 fornecedores?
Este artigo apresenta um fluxo de trabalho prático de verificação em lote: extrair todos os formulários ACORD 25 em uma única planilha, aplicar regras condicionais que sinalizam automaticamente certificados não conformes e gerar um painel de conformidade que mostra quais subcontratados precisam de ação — antes que a auditoria do projeto os encontre primeiro. Para os fundamentos da extração de um único certificado — quais campos extrair, como o formulário ACORD 25 está estruturado e por que a IA semântica lida com diferenças de formato entre seguradoras — consulte nosso guia para extrair dados de COI do ACORD 25 para o Excel. Este artigo pressupõe que você já tem essa capacidade de extração e foca no que muda quando você a aplica a 200 certificados simultaneamente.
A Lacuna da Verificação em Lote: Por Que 10 Minutos por COI Não Escala
Quando você gerencia 10 subcontratados em um projeto, a verificação manual de COI funciona. Você conhece cada sub pelo nome. Você lembra qual tem apólice umbrella de $2M e qual tem seguro de acidente de trabalho que expira em março. O ciclo Abrir-PDF-Escanear-Digitar leva 10 minutos por certificado, mas em 10 subs isso dá menos de duas horas — administrável dentro de um dia de trabalho.
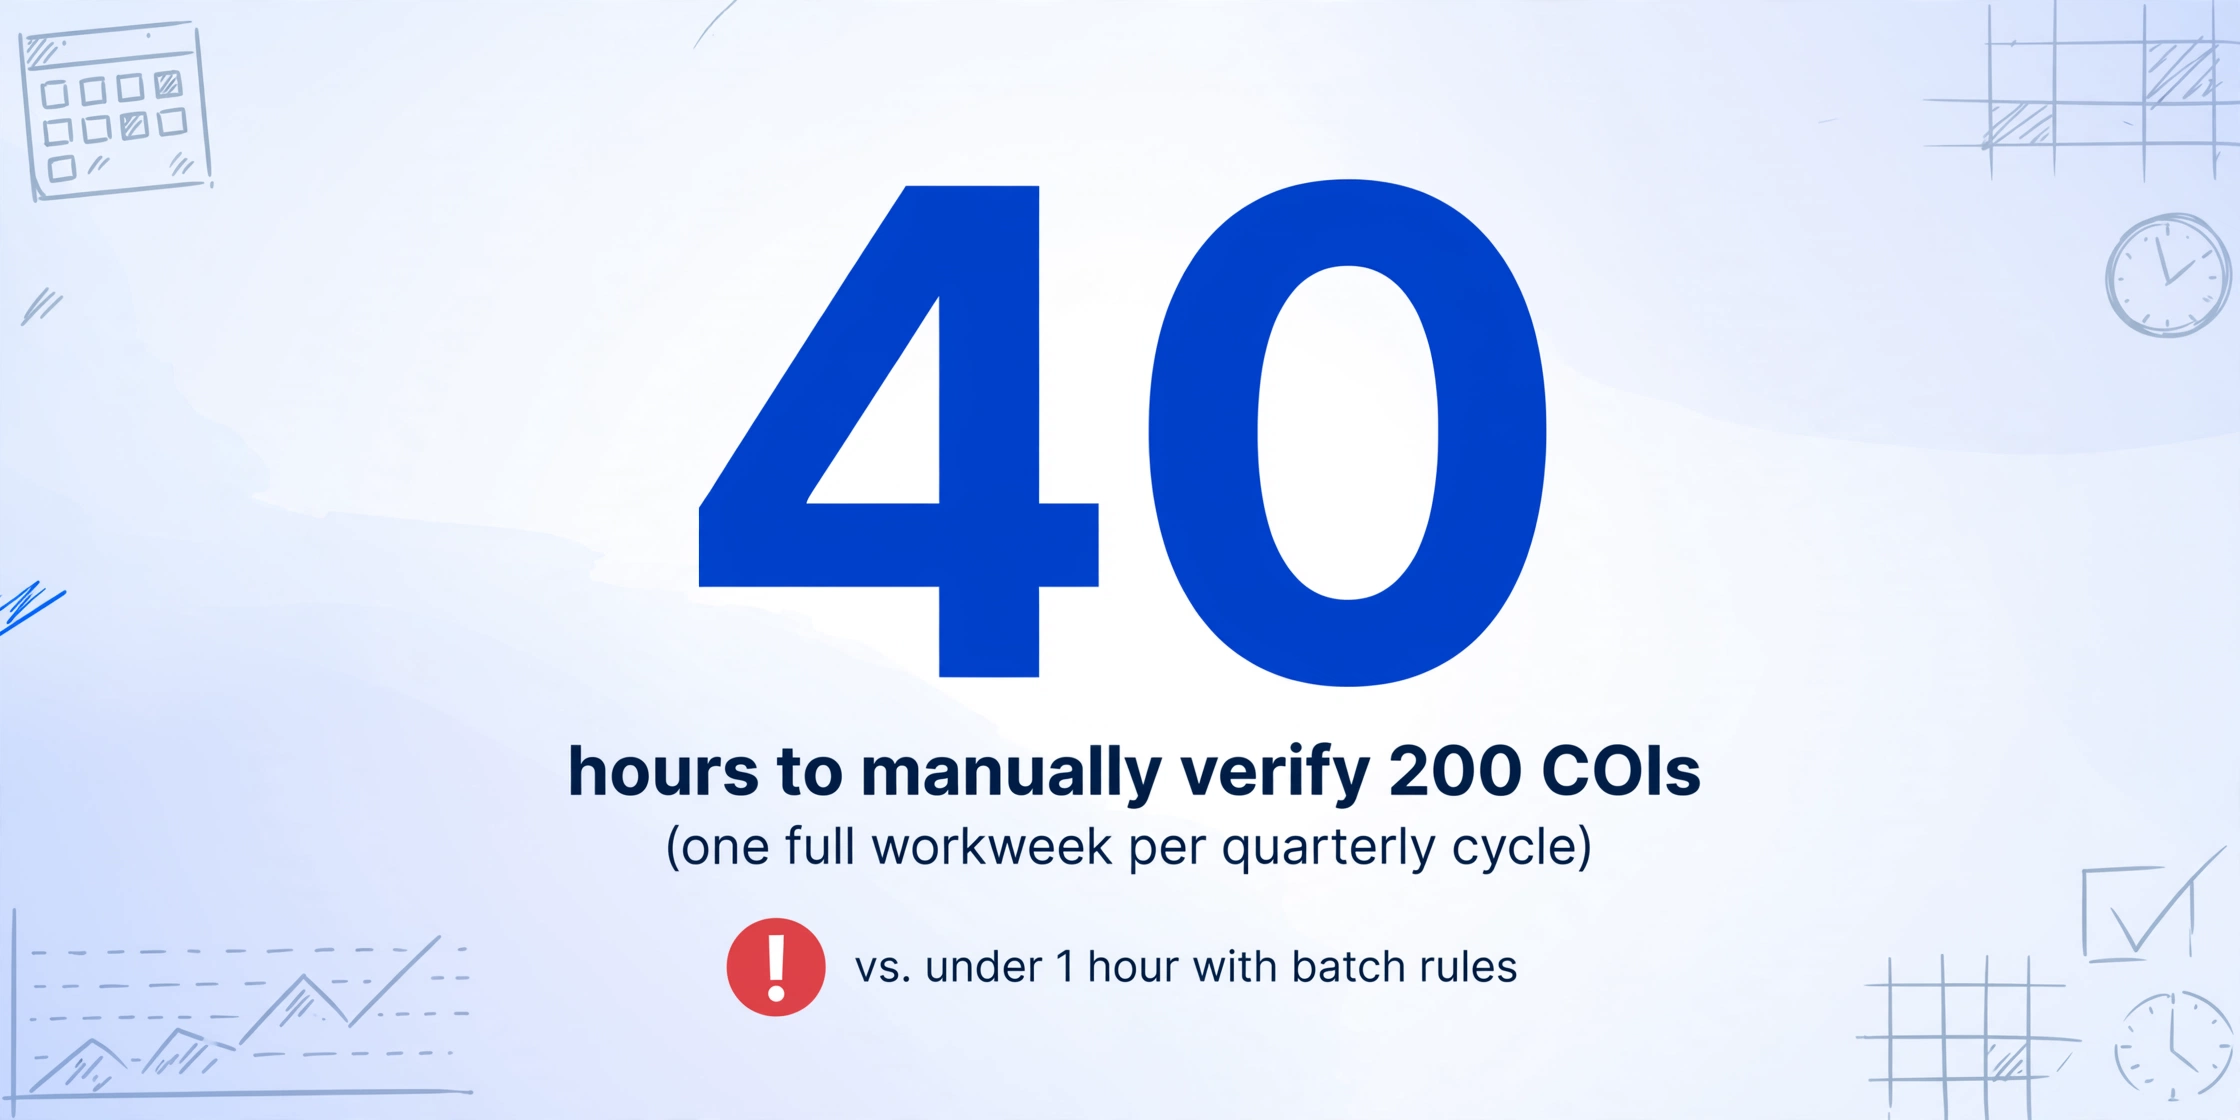
Com 50 subcontratados, as rachaduras começam a aparecer. Alguns têm múltiplas apólices. Alguns renovam no meio do projeto e enviam certificados atualizados que você precisa comparar com a versão anterior. Algumas seguradoras emitem formulários ACORD 25 com ajustes manuscritos que levam mais tempo para ler. O tempo por COI sobe para perto de 15 minutos. E com 200+ — a escala em que operam a maioria das empreiteiras gerais regionais, grandes administradoras de propriedades e construtoras corporativas — a matemática quebra: 200 certificados × 12 minutos cada = 2.400 minutos, ou 40 horas. Uma semana de trabalho inteira. E isso é apenas um ciclo trimestral.
O problema mais insidioso não é o tempo — é a inconsistência. No COI número 47, seus olhos estão lendo a mesma grade de cobertura pela quadragésima sétima vez. Um limite de GL de $500.000 por ocorrência parece $1.000.000 porque ambos começam com um número seguido de zeros. Uma apólice que expira em 08/15/2026 é digitada como 08/15/2025. Uma caixa de seleção de segurado adicional marcada como "Y" é aceita sem verificar se o endosso CG 20 10 foi realmente anexado. A taxa de falha de 9 em 10 que a IRMI constatou não tem a ver com negligência — tem a ver com a capacidade de atenção humana em volume.
Esta é a lacuna da verificação em lote: a distância entre "consigo verificar um COI com cuidado" e "consigo verificar 200 COIs de forma consistente". Preenchê-la exige mudar o próprio fluxo de trabalho — passando da revisão humana de cada documento para a extração automatizada seguida de verificações de conformidade baseadas em regras.
O que a verificação em lote realmente verifica: 6 dimensões além da grade de coberturas
Antes de automatizar qualquer coisa, vale definir exatamente o que significa "verificado". Um COI que passa em uma verificação de conformidade em lote não é apenas "tem cobertura listada" — ele atende a critérios específicos e mensuráveis em seis dimensões. Essas são as regras que seu mecanismo condicional vai avaliar.
| Dimensão | O que a regra verifica | Limite de exemplo | Sinalização de não conformidade |
|---|---|---|---|
| 1. Tipos de cobertura presentes | Todas as linhas de cobertura exigidas estão listadas (GL, Auto, Workers' Comp, Umbrella)? | No mínimo: GL + Workers' Comp + Auto (se o subcontratado dirige no local) | "Workers' Comp ausente" |
| 2. Limites de responsabilidade civil geral | Os limites por ocorrência e agregado atendem ao mínimo do contrato? | $1M por ocorrência / $2M agregado geral | "Limite de GL abaixo de $1M/$2M" |
| 3. Limites de umbrella / excesso | A umbrella está listada e segue o formato das apólices de GL e Auto? | $2M mínimo (60% dos programas segundo o benchmark da Certificial) | "Umbrella ausente ou abaixo de $2M" |
| 4. Datas da apólice | A apólice está ativa no momento? Já expirou? Expira em até 30 dias? | Expiração da apólice > data de hoje; sinalizar se ≤ 30 dias | "EXPIRADA", "Expira em 15 dias" |
| 5. Endossos de segurado adicional | Os formulários CG 20 10 (operações em andamento) e CG 20 37 (operações concluídas) estão listados? | Ambos os números de formulário presentes no COI ou na página de endosso anexada | "CG 20 37 ausente" |
| 6. Titular do certificado e cancelamento | Sua empresa está listada como titular do certificado? Há aviso de cancelamento de ≥30 dias? | Nome correto da entidade; aviso de 30+ dias especificado | "Titular do certificado incorreto", "Sem aviso de cancelamento" |
Essas seis dimensões são a lista de verificação que todo revisor de conformidade executa — mentalmente, um COI por vez. A abordagem em lote transforma cada dimensão em uma fórmula de planilha que avalia todas as linhas simultaneamente. Uma pessoa escrevendo as regras uma vez; 200 COIs avaliados em segundos.
Algumas nuances que vale destacar. O status de segurado adicional merece atenção especial porque é a linha mais comumente mal interpretada no formulário ACORD 25. O próprio formulário, em texto em negrito, alerta que uma marcação na coluna de segurado adicional "não confere direitos ao titular do certificado em substituição a esse(s) endosso(s)". O endosso propriamente dito — normalmente CG 20 10 para operações em andamento e CG 20 37 para operações concluídas — deve ser um documento separado anexado à apólice. Um processo de verificação em lote em conformidade não verifica apenas se há um "S" na coluna de segurado adicional. Ele verifica se os números dos formulários de endosso aparecem no campo de descrição das operações ou em um cronograma ACORD 101 anexado. A orientação da IRMI sobre COIs é inequívoca: o certificado é evidência de cobertura, não um contrato que concede cobertura. Somente o endosso faz isso.
O aviso de cancelamento é outra dimensão em que a linguagem do formulário importa mais do que a maioria dos contratos exige. Desde 2010, a cláusula padrão de cancelamento do ACORD 25 diz "o aviso será entregue de acordo com as disposições da apólice" — o que significa que a seguradora não se compromete com nada além do que a apólice já diz, e a apólice muitas vezes não diz nada sobre notificar os titulares do certificado. Um endosso de aviso de cancelamento de 30 dias (às vezes chamado de "endosso de aviso de cancelamento" ou "endosso NOC") é um aditivo separado da apólice — não algo que o próprio ACORD 25 fornece. Se o seu contrato exige aviso de 30 dias, verificar se essa linguagem aparece na seção Descrição das Operações é o mínimo; confirmar que o endosso real existe é o padrão ouro.
Etapa 1: Extraia Todos os COIs em Uma Única Planilha
O fluxo de trabalho em lote começa com a extração — transformar 200 PDFs em uma planilha estruturada. Esta é a etapa em que a maioria das equipes trava. A entrada manual de dados a partir de 200 ACORD 25s não é apenas lenta; ela introduz erros de transcrição exatamente no momento em que a precisão mais importa.
A alternativa é a extração com IA usando Extração de Colunas Personalizadas: você define as colunas de saída que deseja, e a IA lê cada PDF do ACORD 25 para localizar os valores correspondentes — não por correspondência de modelo nem por verificação de posições fixas na página, mas por compreender o que cada campo significa. Você digita nomes de colunas como "GL Each Occurrence Limit" ou "Umbrella Policy Expiration" e a IA encontra esses valores em qualquer lugar do formulário, independentemente de qual sistema de gestão de agências da seguradora o gerou.
Essa abordagem semântica — compreender o significado do campo em vez de corresponder à posição do campo — é o que torna a extração em lote do ACORD 25 confiável. Applied Epic, Vertafore e outros sistemas de gestão de agências formatam datas de maneira diferente. Algumas seguradoras imprimem números de apólice ultrapassando os limites dos campos. Ajustes manuscritos do corretor aparecem em posições imprevisíveis. Um modelo baseado em posição falha em qualquer uma dessas variações. A extração semântica não se importa onde o valor está — ela lê o documento e extrai o que você pediu.
Aqui está o conjunto de colunas a definir para uma extração em lote focada em conformidade. Essas 14 colunas capturam todas as dimensões que as regras condicionais irão avaliar:
| Nome da Coluna | O Que Ela Extrai | Papel na Verificação de Conformidade |
|---|---|---|
| Nome do Subcontratado | Segurado Nomeado do cabeçalho do formulário ACORD 25 | Identifica a qual sub este certificado de seguro pertence |
| Seguradora de GL | Nome da seguradora para a linha de Responsabilidade Civil Geral | Verifique se a seguradora tem classificação A ou superior (consulte a AM Best) |
| Número da Apólice de GL | Número da apólice da linha de cobertura de GL | Identificador único para referência de sinistro |
| GL por Ocorrência | Valor do limite por ocorrência da linha de GL | Compare com o mínimo do contrato (normalmente $1M) |
| Agregado Geral de GL | Limite agregado da linha de GL | Compare com o mínimo do contrato (normalmente $2M) |
| Vencimento da Apólice de GL | Data de vencimento da linha de cobertura de GL | Está ativa? Vence em breve? Já venceu? |
| Limite de Responsabilidade de Automóvel | Limite único combinado da linha de Automóvel | Normalmente $1M; verifique se o sub opera veículos no local |
| Limite da Umbrella | Limite por ocorrência da linha de Umbrella/Excesso | Compare com a exigência do contrato (frequentemente $2M+) |
| Status do Seguro de Acidente de Trabalho | Se a cobertura de WC está listada + limites legais | Obrigatório, a menos que o sub seja proprietário individual em estado isento |
| Endosso de Segurado Adicional | CG 20 10, CG 20 37, CG 20 33 ou linguagem de IA geral | Verifique tanto operações em andamento (CG 20 10) quanto operações concluídas (CG 20 37) |
| Renúncia à Sub-rogação | S/N da coluna de caixa de seleção de Renúncia à Sub-rogação | Sinalize se exigido pelo contrato, mas marcado como N ou em branco |
| Titular do Certificado | Nome da entidade na caixa de Titular do Certificado | Deve corresponder exatamente ao nome da pessoa jurídica da sua empresa |
| Aviso de Cancelamento | Dias de aviso da Descrição das Operações ou seção de Cancelamento | Sinalize se for inferior a 30 dias ou não especificado |
| Descrição das Operações | Texto completo do campo de texto livre de Descrição das Operações | Revisão manual para linguagem específica do projeto, números de contrato, condições especiais |
Para uma visão geral mais ampla da extração de COI — incluindo como ela se encaixa ao lado da extração de contratos, verificação de endossos e acompanhamento de conformidade em vários tipos de documentos — consulte o guia completo de extração de COI.
Depois de definir essas colunas, carregue todos os 200 PDFs do formulário ACORD 25 em um único lote. A IA os processa em paralelo e gera os resultados em uma planilha — cada sub recebe uma linha, cada campo especificado recebe uma coluna. Esta etapa de extração é o que substitui o ciclo de Abrir-PDF-Escanear-Digitar. A partir daqui, a revisão de conformidade acontece na planilha, não nos PDFs.
Os arquivos são processados com segurança e não são armazenados.
O resultado que você obtém desta etapa de extração é o conjunto de dados brutos de conformidade — 200 linhas × 14 colunas de dados estruturados. A próxima etapa transforma esses dados brutos em inteligência de conformidade acionável.
Etapa 2: Crie Regras Condicionais para Sinalizar Não Conformidades
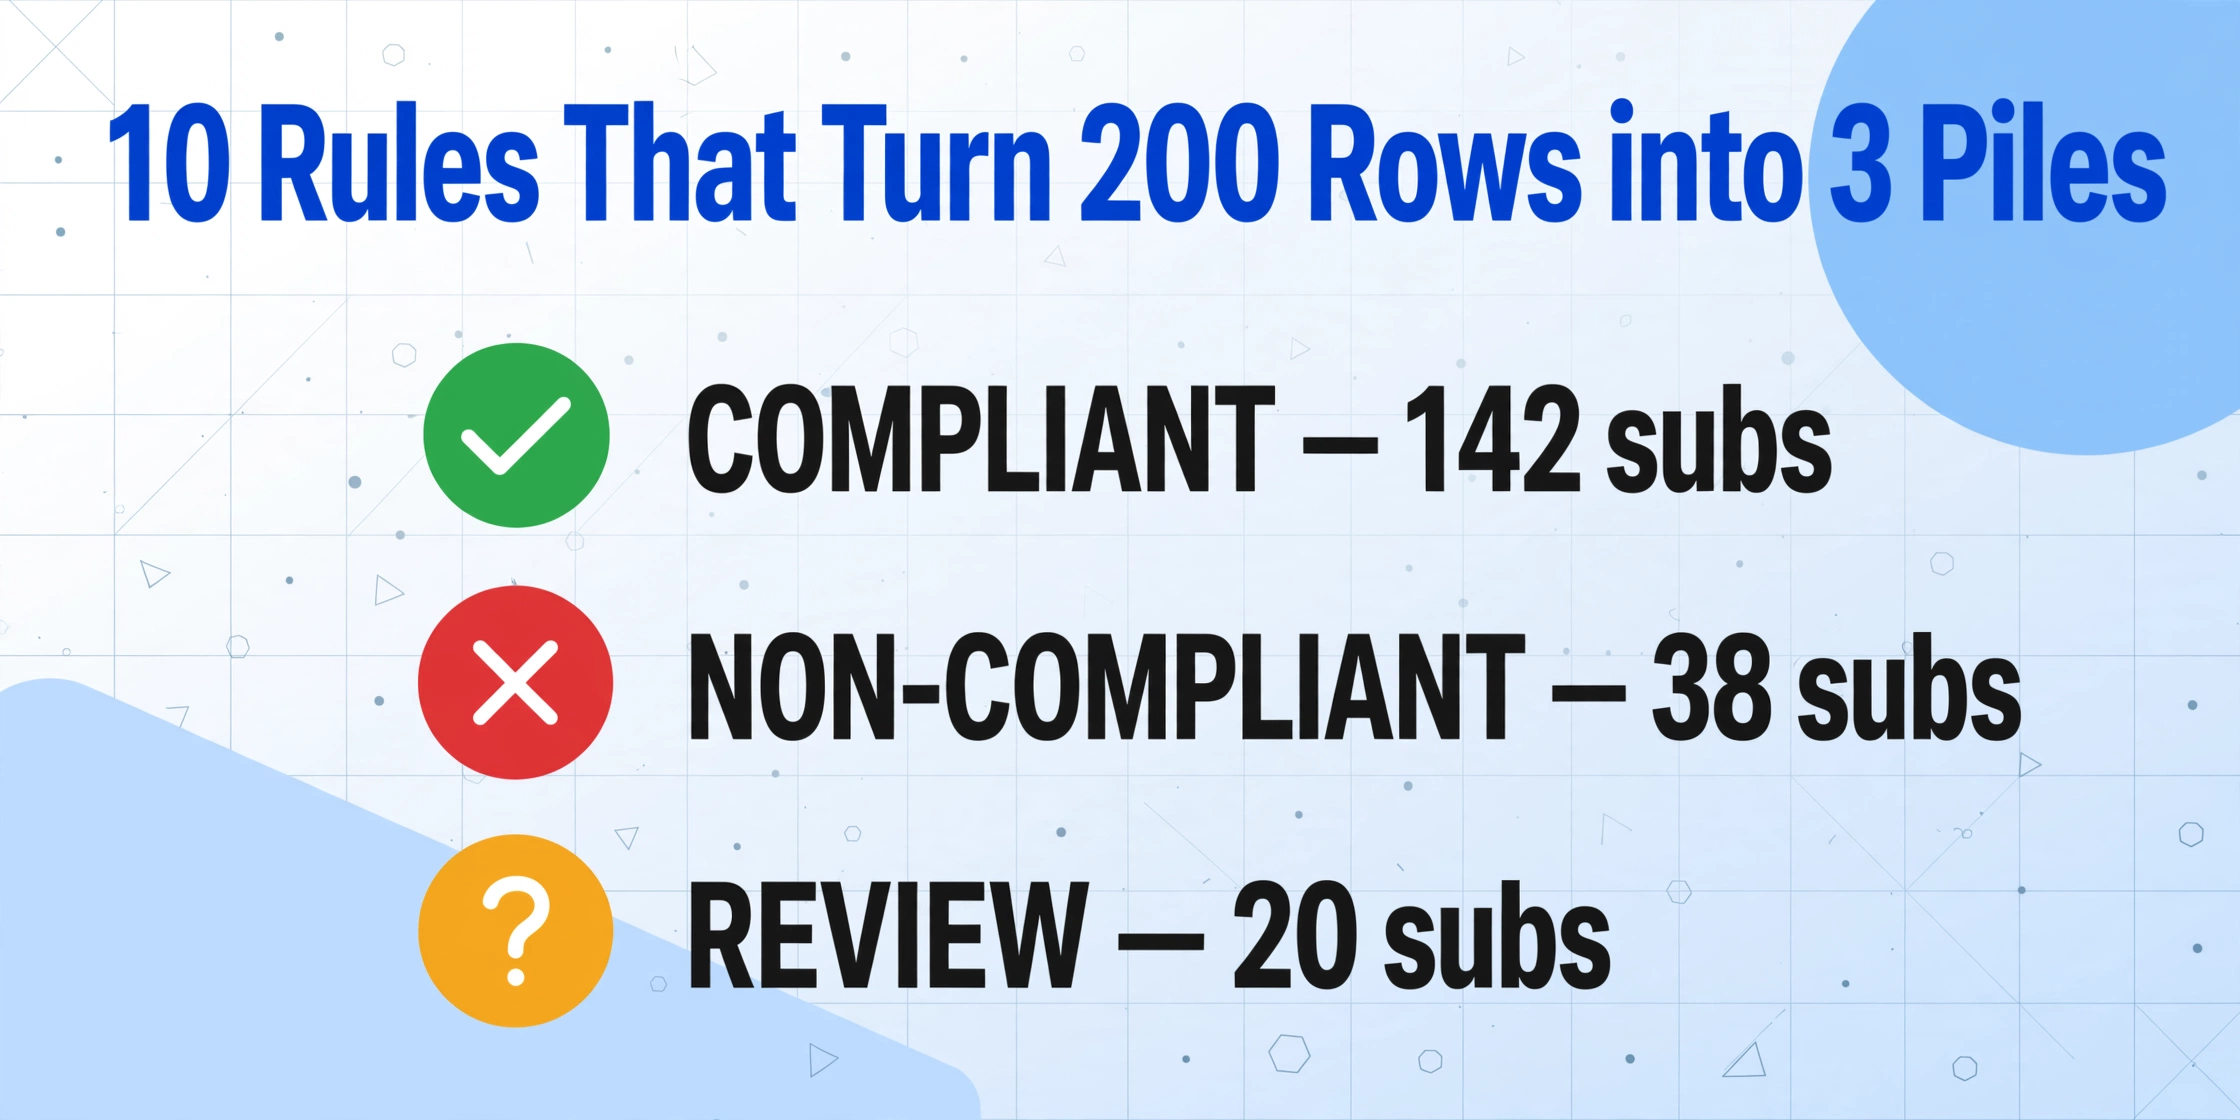
A extração fornece dados. As regras condicionais fornecem decisões. O objetivo aqui é simples: cada linha da sua planilha deve terminar em uma de três pilhas — conforme, não conforme (precisa de ação imediata) ou requer revisão (caso limite que exige julgamento humano).
Configurar essas regras no Excel ou no Google Sheets não exige programação. Cada regra é uma fórmula condicional que verifica uma célula específica em relação a um limite e retorna um sinalizador. Quando uma linha acumula sinalizadores, ela é escalada. Aqui está o conjunto de regras, construído dimensão por dimensão:
| Regra nº | Dimensão | Lógica Condicional | Saída do Sinalizador |
|---|---|---|---|
| 1 | GL Cada Ocorrência | IF GL_Each_Occurrence < 1000000 | "GL abaixo de $1M" |
| 2 | GL Agregado Geral | IF GL_General_Aggregate < 2000000 | "Agregado GL abaixo de $2M" |
| 3 | Limite Umbrella | IF Umbrella_Limit < 2000000 | "Umbrella abaixo de $2M" |
| 4 | Vencimento da Apólice | IF GL_Expiration < TODAY() | "EXPIRADA" |
| 5 | Vencimento da Apólice (próximo) | IF GL_Expiration <= TODAY()+30 | "Vence em [N] dias" |
| 6 | Seguro de Acidente de Trabalho | IF WC_Status = "" OR WC_Status = "N/A" | "Seguro de Acidente de Trabalho Ausente" |
| 7 | Segurado Adicional | IF AI_Endorsement NOT CONTAINS "CG 20 10" | "CG 20 10 Ausente" |
| 8 | Segurado Adicional (operações concluídas) | IF AI_Endorsement NOT CONTAINS "CG 20 37" | "CG 20 37 Ausente" |
| 9 | Titular do Certificado | IF Cert_Holder <> "Your Company Legal Name" | "Titular do certificado incorreto" |
| 10 | Aviso de Cancelamento | IF Cancellation_Days < 30 | "Aviso de cancelamento insuficiente" |
Na prática, você implementaria isso como colunas adicionais na sua planilha. Crie uma coluna chamada "Flags" que concatena todas as saídas de regras acionadas para cada linha. Depois, crie uma coluna "Status" com uma fórmula simples:
=IF(Flags="","COMPLIANT",IF(OR(ISNUMBER(SEARCH("EXPIRED",Flags)),ISNUMBER(SEARCH("Missing",Flags))),"NON-COMPLIANT","REVIEW"))Essa fórmula classifica tudo em três categorias sem que você precise olhar um único PDF. Os COIs que voltam limpos — sem sinalizadores — estão conformes. Aqueles com apólices vencidas, cobertura obrigatória ausente ou limites abaixo dos limites do contrato vão direto para não conforme. Casos limítrofes (como um limite umbrella no limite ou um endosso de segurado adicional que menciona CG 20 33 em vez de CG 20 10) vão para revisão, para que um humano tome a decisão.
Uma observação crítica: essas regras avaliam o que está no certificado, não necessariamente o que está na apólice. A distinção importa. Um formulário ACORD 25 que mostra $2M de umbrella com CG 20 10 e CG 20 37 listados na descrição das operações passa em todas as verificações automatizadas — mas se a apólice subjacente não contiver de fato esses endossos, o certificado é enganoso. É por isso que a estatística 9 em 10 da IRMI existe. Para subcontratados de baixo risco que executam trabalhos rotineiros, a verificação automatizada no nível do COI é suficiente. Para atividades de alto risco, como trabalho estrutural, escavação ou telhados, complemente com verificação no nível do endosso — solicitando cópias reais das páginas dos endossos CG 20 10 e CG 20 37.
Etapa 3: Gerar o painel de conformidade
Com 200 linhas sinalizadas e categorizadas, a planilha bruta ainda é sobrecarga de informação. O painel de conformidade a resume nos três números que seu gerente de projeto ou comitê de riscos realmente precisa: quantos subcontratados estão totalmente conformes, quantos têm problemas que exigem ação e qual é a lacuna mais comum.
O painel mais simples é uma tabela dinâmica. Defina a coluna "Status" (COMPLIANT / NON-COMPLIANT / REVIEW) como linhas e conte os nomes dos subcontratados como valores. Você obterá algo assim:
| Status | Contagem | % do Total |
|---|---|---|
| COMPLIANT | 142 | 71% |
| NON-COMPLIANT | 38 | 19% |
| REVIEW | 20 | 10% |
Essa é a visão geral: 71% dos seus subcontratados estão conformes agora, 19% têm problemas que precisam ser resolvidos antes de entrarem no canteiro e 10% precisam de uma análise mais detalhada. A próxima camada do painel aprofunda o grupo não conforme — quais lacunas específicas estão gerando os 38 certificados sinalizados:
| Motivo da não conformidade | Contagem |
|---|---|
| Apólice vencida | 14 |
| Limite de GL abaixo de $1M/$2M | 9 |
| Falta do CG 20 37 (operações concluídas) | 11 |
| Falta do seguro de acidente de trabalho | 6 |
| Titular do certificado incorreto | 5 |
| Aviso de cancelamento insuficiente | 3 |
Essa segunda camada indica onde direcionar seu esforço. Se o problema mais comum são apólices vencidas, você foca em enviar pedidos de renovação — não em renegociar limites. Se o padrão é a falta do CG 20 37, você envia um e-mail modelo explicando o que é e por que é exigido. O painel transforma "temos 200 COIs para revisar" em "temos 14 apólices vencidas para cobrar, 9 subcontratados que precisam de limites maiores e 11 que precisam adicionar um endosso de operações concluídas". Essa é uma lista de ações gerenciável — não uma pilha de PDFs.
Para equipes que precisam compartilhar o status de conformidade com gerentes de projeto, uma camada simples de formatação condicional torna o painel legível num relance. Linhas verdes para subcontratados conformes, vermelhas para não conformes, amarelas para vencimento em até 30 dias. Filtre por projeto, por área de atuação ou por lacuna de conformidade. Escalar para 200 subcontratados não significa gastar proporcionalmente mais tempo com conformidade — significa construir um sistema em que o tempo por certificado se aproxima de zero depois que as regras estão definidas.
O Ritmo Trimestral: Por Que a Verificação em Lote de COI É um Processo Recorrente, Não um Projeto Único
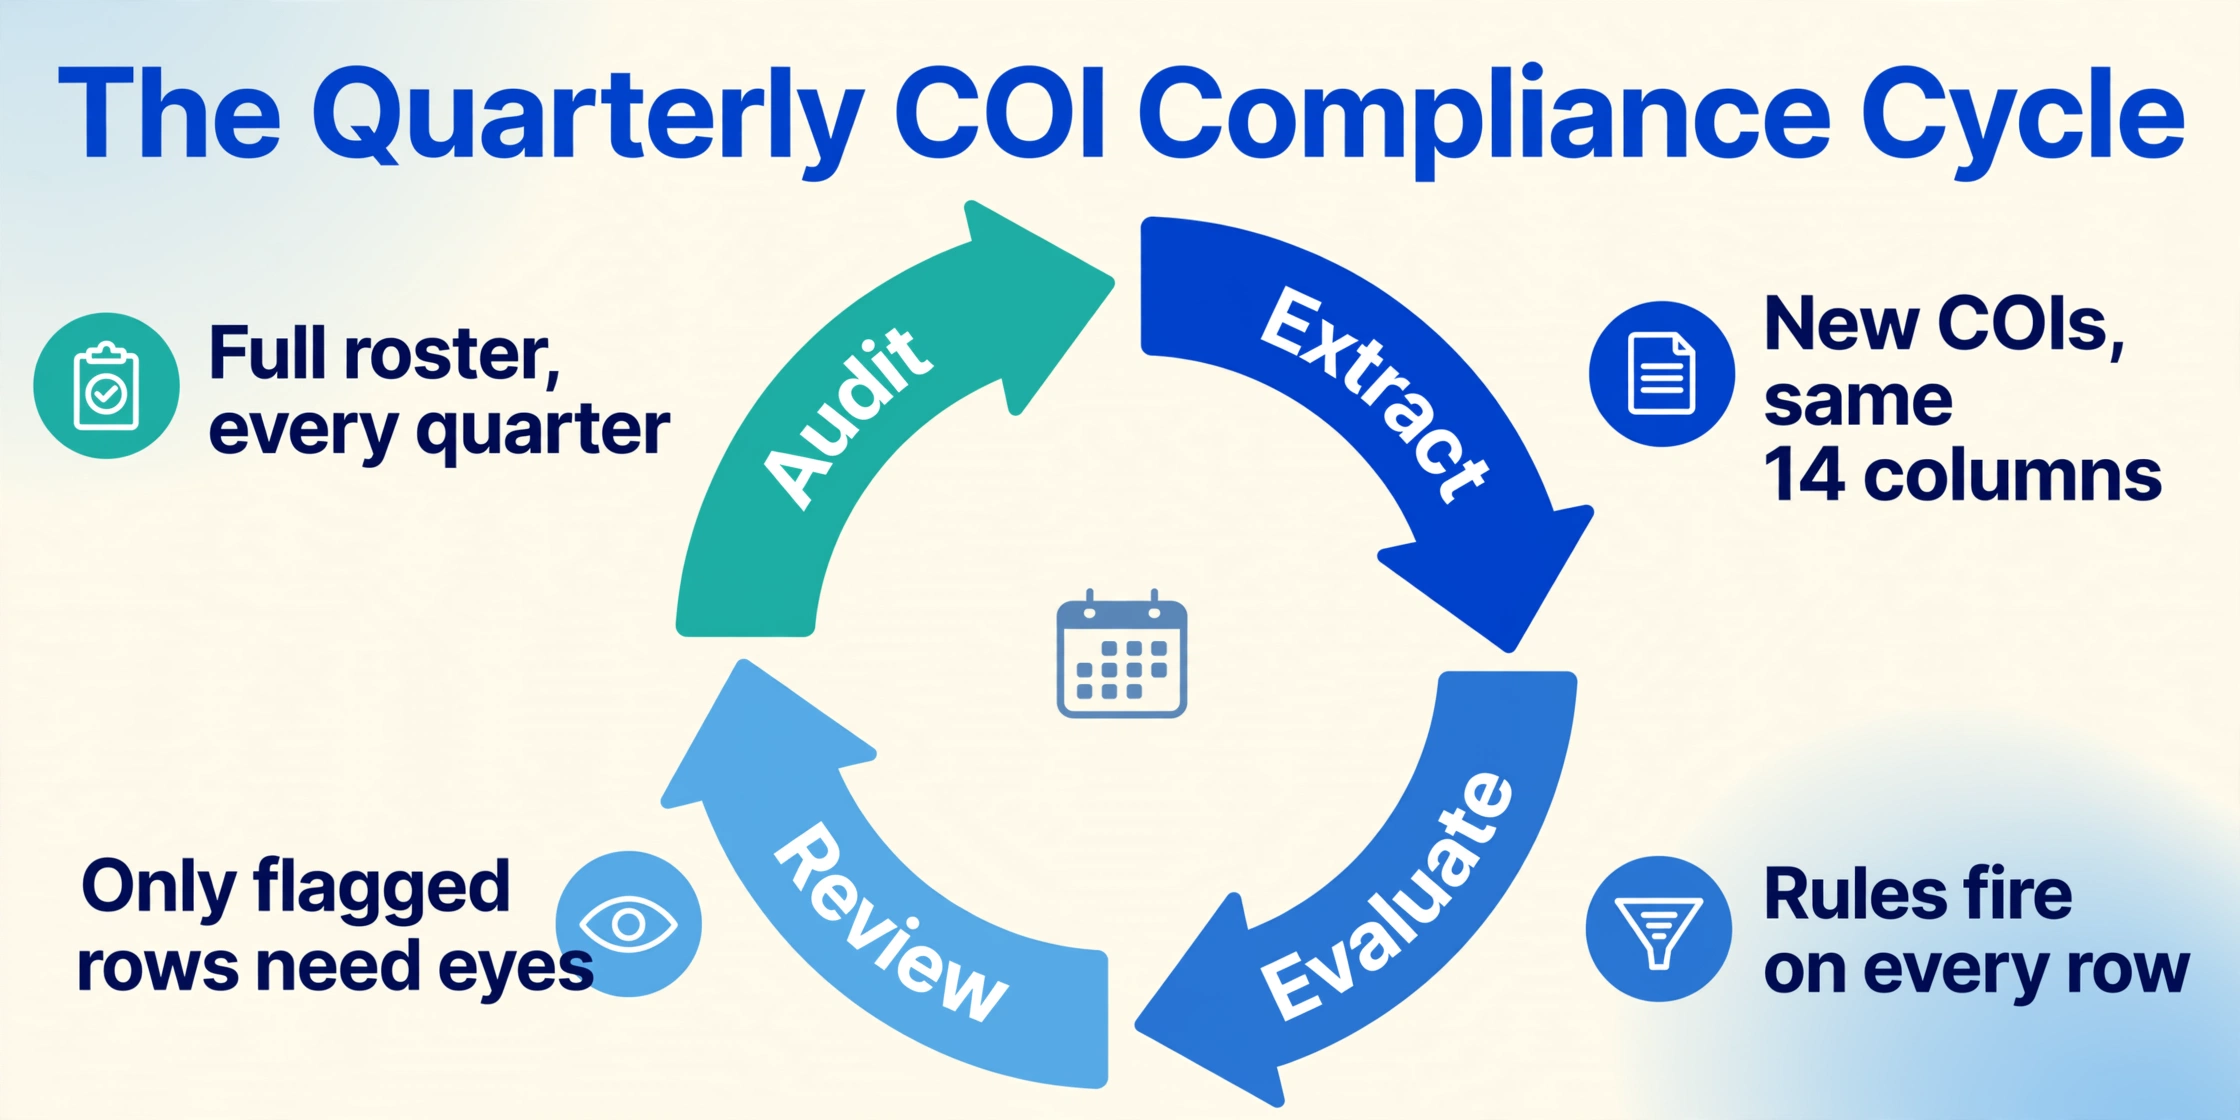
As apólices de seguro são renovadas anualmente, mas os subcontratados não renovam todos na mesma data. Um empreiteiro geral com 80 subs ativos pode receber certificados novos ou atualizados toda semana — e depois um pico a cada trimestre, conforme os contratos são renovados e as fases do projeto mudam. Esse ritmo recorrente é o que torna o processamento em lote o fluxo de trabalho natural para a conformidade de COI.
Estabeleça três ciclos recorrentes:
Entrada semanal. Conforme novos COIs chegam dos subs ou certificados atualizados chegam após renovações, adicione-os a um lote em andamento. Extraia os novos arquivos usando o mesmo modelo de 14 colunas — eles se encaixam diretamente na planilha existente. As regras condicionais são acionadas automaticamente. Você não está começando de novo; está anexando.
Auditoria completa trimestral. Uma vez por trimestre, execute todo o cadastro de fornecedores por meio de uma verificação em lote completa. Reúna todos os subs ativos, solicite COIs atualizados de qualquer um cuja apólice tenha expirado nos últimos 90 dias e reextraia tudo. Este é o ciclo que captura as lacunas de 9 em cada 10 — aquelas que não eram visíveis quando cada COI foi arquivado individualmente meses atrás, mas se tornam visíveis quando você compara todas as 200 linhas lado a lado.
Verificação de mobilização pré-projeto. Três semanas antes de um subcontratado estar programado para se mobilizar no local, puxe a linha dele no painel de conformidade. Se o status for qualquer coisa diferente de CONFORME, sinalize para o gerente de projeto. O custo da não conformidade de COI — atrasos de projeto que chegam a $3.500 por dia em média, reivindicações de responsabilidade não cobertas e recuperação em auditoria — é totalmente evitável quando você detecta a lacuna três semanas antes da mobilização, em vez de no dia em que o sub deveria começar o trabalho.
A planilha que você criou no Passo 2 e no Passo 3 não é um artefato único. É o registro de conformidade vivo que cresce com sua base de fornecedores e detecta problemas a tempo de corrigi-los.
Onde a automação em lote atinge seus limites — e onde o julgamento humano ainda vence
A verificação em lote automatizada é poderosa, mas opera sobre o que está visível no formulário ACORD 25. Existem lacunas que ela não consegue fechar sozinha, e conhecê-las de antemão evita uma falsa confiança.
Certificados manuscritos ou fora do padrão. Algumas seguradoras ainda emitem ACORD 25 parcialmente manuscritos, especialmente para subcontratados menores cujos corretores fazem ajustes manuais. A extração por IA lida com manuscrito significativamente melhor que o OCR de modelo, mas a precisão cai em comparação com formulários impressos por máquina. Para esses, faça a extração em lote primeiro e depois revise manualmente as linhas sinalizadas — a IA acertará a maioria dos campos, mas pode deixar passar um número de apólice manuscrito ou uma anotação de margem do corretor.
Interpretação da linguagem do endosso. Uma ferramenta de extração consegue confirmar se "CG 20 10" aparece no certificado. Ela não consegue ler a página real do endosso e determinar se a linguagem cobre o escopo específico do projeto ou se uma exclusão enterrada no parágrafo 4 enfraquece a cobertura. Para atividades de alto risco — estrutura metálica, escavação, telhados, demolição — as regras condicionais devem acionar um sinalizador "REVIEW" que encaminha o certificado a um humano com expertise em seguros. As regras reduzem a pilha de 200 para talvez 20 que precisam de leitura especializada. Elas não substituem o especialista.
Agregado por apólice vs. por projeto. A coluna "GENERAL AGGREGATE LIMIT APPLIES PER" do ACORD 25 tem três opções: POLICY, PROJECT e LOCATION. Um agregado de $2M que se aplica por apólice cobre todos os projetos em que o subcontratado atua — se ele estiver em três dos seus projetos, uma reclamação no projeto A consome a cobertura disponível para o projeto B. Um agregado por projeto significa que cada projeto recebe seu próprio limite de $2M. As regras condicionais podem sinalizar "agregado por apólice" como item de revisão, mas a decisão de aceitá-lo depende da sua tolerância ao risco e da carga de projetos do subcontratado.
A verificação em lote não é "definir regras e ir embora". É "deixar as regras cuidarem dos 80% rotineiros para que os humanos possam focar nos 20% que exigem julgamento". A estatística da IRMI — 9 em cada 10 COIs não atendem às especificações do contrato — reflete um mundo em que humanos tentam fazer os 80% rotineiros manualmente e ficam sem capacidade antes mesmo de chegar aos 20% que exigem julgamento. Inverter essa alocação é o ponto.
Regras em planilha vs. software de gestão de COI: quando cada um faz sentido
As seções anteriores descrevem uma abordagem de regras condicionais baseada em planilha. Para algumas equipes, um software dedicado de gestão de COI — Billy, Jones, myCOI, CertFocus — é a escolha certa. A distinção não é sobre qualidade; é sobre volume e complexidade.
Um fluxo de trabalho baseado em planilha com extração por IA faz sentido quando você gerencia de 20 a 200 subcontratados e precisa de verificação de conformidade sem preço por certificado ($3 a $30 por fornecedor por ano soma rápido) ou prazos de implementação de seis meses. A extração acontece uma vez por lote; as regras rodam automaticamente; o painel é atualizado em tempo real. O custo total são os créditos de processamento de IA para extração — não uma assinatura por fornecedor.
Um software dedicado de COI faz mais sentido quando você gerencia mais de 500 subcontratados em vários projetos, precisa de integração com Procore ou CMiC, ou quer acompanhamento automatizado de fornecedores para renovações. Essas plataformas agregam valor por meio de fluxos de trabalho integrados: envio automático de e-mails aos subs 60 dias antes do vencimento, manutenção de um portal de fornecedores para uploads de COI em autoatendimento e relatórios de trilha de auditoria para requisitos de conformidade corporativa. Mas também adicionam custo e complexidade — a maioria exige ligações comerciais, contratos anuais e onboarding dedicado.
O caminho prático para muitas construtoras de porte médio: rodar o fluxo de trabalho em lote baseado em planilha descrito aqui, e só migrar para um software dedicado quando o volume ultrapassar um limite em que o tempo economizado com o acompanhamento automatizado de fornecedores supere o custo da plataforma. As regras condicionais e as dimensões de conformidade são as mesmas de qualquer forma — o que muda é o mecanismo de entrega.
Perguntas frequentes
A extração em lote lida com COIs de diferentes seguradoras com layouts diferentes?
Sim, porque a extração é semântica e não baseada em posição. A IA lê "General Liability Each Occurrence" e encontra o valor correspondente em dólares, independentemente de estar impresso na posição (x=400, y=280) para uma seguradora e (x=415, y=295) para outra. Alguns formulários ACORD 25 gerados pelas seguradoras deslocam a grade de coberturas em meia polegada ou quebram números de apólice em duas linhas — essas variações são normais e tratadas sem reconfiguração. A única exceção: certificados emitidos por seguradoras que não usam o ACORD e que empregam rótulos de campo totalmente diferentes. Nesses casos, é recomendável rodar um pequeno lote de teste primeiro e confirmar que a IA está encontrando os valores corretos antes de processar o conjunto completo.
Quanto tempo leva para extrair e verificar 200 COIs com este fluxo de trabalho?
A extração em si leva de 5 a 10 segundos por COI — cerca de 15 a 30 minutos no total para o upload e o processamento do lote. Configurar as 14 colunas e as 10 regras condicionais leva cerca de 45 minutos na primeira vez. Depois disso, cada ciclo trimestral leva menos de uma hora: 30 minutos para a extração, 15 minutos para a avaliação das regras (que roda automaticamente assim que as fórmulas estão configuradas) e 15 minutos para revisar os cerca de 20 COIs sinalizados para julgamento humano. Compare com a abordagem manual: 33 a 50 horas de Open-PDF-Scan-Type por ciclo.
E se o COI de um subcontratado usar uma versão do formulário ACORD 25 anterior a 2010?
Os campos de dados são os mesmos — nome do segurado, grade de coberturas, limites, datas, titular do certificado — mas o layout pode diferir um pouco, principalmente no texto de cancelamento (formulários mais antigos usavam "will endeavor to mail __ days written notice" em vez do atual "in accordance with the policy provisions"). A extração semântica lida com ambos porque lê o significado do campo, não a versão do formulário. A coluna de extração do aviso de cancelamento capturará qualquer texto que apareça, que você pode então avaliar com sua regra condicional.
Este fluxo de trabalho consegue verificar endossos de segurado adicional do tipo blanket?
Parcialmente. Um endosso de segurado adicional do tipo blanket normalmente declara que qualquer entidade que o segurado nomeado tenha concordado, em contrato escrito, em adicionar como segurado adicional é automaticamente coberta. O formulário ACORD 25 pode fazer referência a essa linguagem no campo Descrição das Operações (por exemplo, "Blanket Additional Insured per written contract"). A ferramenta de extração consegue capturar esse texto. Mas verificar se a linguagem blanket é acionada corretamente exige confirmar que duas coisas existem: (1) o endosso blanket na apólice, e (2) um contrato escrito entre você e a subcontratada que exija o status de segurado adicional. As regras condicionais podem sinalizar COIs que fazem referência à linguagem blanket para revisão humana, mas não conseguem verificar de forma independente que existe um contrato escrito. Isso está nos 20% que exigem julgamento.
Que precisão posso esperar da extração por IA em formulários ACORD 25?
Em formulários ACORD 25 padrão impressos por máquina, a extração por IA alcança precisão acima de 99% para campos claramente impressos, como números de apólice, datas e valores em dólares. Entradas manuscritas — ainda comuns em certificados emitidos por corretoras regionais menores — reduzem a precisão para aproximadamente 90-95% nas partes manuscritas. O campo Descrição das Operações, que é de texto livre e pode se estender por vários parágrafos, pode apresentar pequenas diferenças de formatação na saída (quebras de linha, pontuação), mas captura o conteúdo substancial de forma confiável. Para campos críticos de conformidade, o ganho de eficiência do fluxo de trabalho em lote é que você revisa os dados extraídos em uma planilha — varrendo 200 linhas em busca de sinalizações — em vez de ler 200 PDFs e digitar os valores você mesmo.
De 200 PDFs a um relatório de conformidade acionável
A distância entre "temos os COIs arquivados" e "sabemos quais estão conformes" é maior do que a maioria das equipes de construção percebe. A constatação do IRMI — 9 de 10 certificados não atendem às especificações do contrato, embora pareçam conformes — quantifica o que todo gerente de riscos que já passou por uma reclamação já sabe: o formulário ACORD 25 é evidência, não proteção. Evidência sem verificação é papelada. Verificação em escala exige um processo que não dependa de a atenção humana sobreviver a 200 repetições.
O fluxo de trabalho em três etapas — extrair todos os COIs em uma planilha, aplicar regras condicionais a todas as linhas simultaneamente, gerar um painel que separa os conformes dos acionáveis — transforma um ciclo manual de 40 horas em um processo recorrente que leva menos de uma hora. As regras que você escreve uma vez avaliam cada novo certificado que chega na próxima semana e no próximo trimestre. O que muda é a sua janela de exposição: em vez de descobrir uma lacuna de cobertura quando uma reclamação já foi registrada, você a vê em uma linha sinalizada em um painel — com tempo para corrigi-la.
Experimente a extração com a sua própria pilha de PDFs ACORD 25. Veja como fica o seu painel de conformidade quando as regras rodam pela primeira vez. A estatística de 9 em 10 sugere que os resultados serão preocupantes. Melhor vê-los agora do que depois de um incidente.