Extracción de datos de ACORD 125 y 126
en 12 campos
Un envío de solicitud comercial rara vez es un solo documento. Es un ACORD 125 de cuatro páginas, un ACORD 126 para responsabilidad general, a menudo una sección de propiedad, auto, umbrella o compensación laboral detrás de ellos, más las relaciones y los historiales de siniestros que adjuntó el corredor. Cada página está estandarizada. Los datos que contienen no lo están, y el mismo dato suele aparecer dos veces.
La encuesta de Ivans de 2026 a 702 agentes independientes encontró que el reingreso de datos de riesgo en los portales de las aseguradoras es el principal punto de dolor del flujo de trabajo, señalado por el 74% de los encuestados. Las agencias con alta carga comercial reingresan datos a una tasa del 70%.
La misma encuesta encontró que esas agencias aún envían el 49% de las solicitudes por correo electrónico, y solo el 7% usa software dedicado para la captura de solicitudes. La solicitud llega como un documento estructurado, y los datos aún se reingresan.
Puntos clave
- El 74% de los agentes señala el reingreso de datos en los portales de las aseguradoras como su principal punto de dolor del flujo de trabajo, en solicitudes cuyas páginas ya están estandarizadas.
- El campo que se omite rara vez es el difícil, es aquel cuya respuesta está en la página nueve.
- Nombre una columna por el dato en lugar de por la casilla, y un solo conjunto lee un ACORD 126 de 2016/09 y uno de 2025/03 de la misma manera.
Qué cubre cada uno de los formularios ACORD 125 y 126
El ACORD 125 identifica al solicitante, el ACORD 126 contiene la exposición de responsabilidad general sobre la que se calcula el precio, y solo el 125 ancla todo el envío de solicitud.
El 125 es la Solicitud de Seguro Comercial, Sección de Información del Solicitante. Cuatro páginas cubren la agencia y la aseguradora, la identidad legal y el tipo de entidad del solicitante, FEIN, códigos SIC y NAICS, instalaciones y contactos, los ramos solicitados, aseguradoras anteriores, historial de pérdidas y firmas.
El 126 es la Sección de Responsabilidad General Comercial y se adjunta al 125 cuando se solicita GL. Contiene los límites y deducibles, la base de ocurrencia o de reclamación, la relación de riesgos, las preguntas para contratistas y las preguntas sobre productos y operaciones terminadas. Las demás secciones de ramo siguen el mismo patrón: 127 para auto, 130 para compensación laboral, 131 para umbrella y la sección de propiedad ACORD 140.
El índice de formularios de ACORD, revisado el 9/8/2026, incluye ambos en la edición 2025/03, con un 125 de California aparte en 2023/01. El aviso de publicación de marzo de 2025 registra el paso del 126 desde 2016/09 y un nuevo texto de aviso de fraude para DC y Nueva York en el 125. La copia que envía un corredor puede estar dos ediciones atrasada, y la diferencia es en su mayoría administrativa.
Eso cambia la configuración de extracción. Una columna vinculada a una posición en la página se rompe cuando cambia la edición. Una columna nombrada por el dato, no. Una solicitud tampoco es prueba de cobertura: el certificado es el ACORD 25, tratado en la guía de extracción de COI del ACORD 25.
Por qué el paquete falla con el ingreso manual
El ingreso manual falla donde dos páginas deben coincidir, no donde un solo campo es difícil de leer. El 125 y el 126 repiten el asegurado designado, las ubicaciones y las fechas de vigencia, y una discrepancia es un rechazo o una cotización errónea.
El segundo fallo es el documento adjunto por referencia. El bloque de instalaciones del 125 imprime "Attach ACORD 823 for Additional Premises". La relación de riesgos del 126 imprime "ACORD 211, Schedule of Hazards, may be attached if more space is required". El bloque de observaciones a menudo dice "see ACORD 101 attached". La página uno apunta a la página nueve, y bajo presión de tiempo la nota se teclea mientras la relación queda sin leer.
Dentro de una agencia, el ACORD 125 normalmente lo genera el sistema de gestión de la agencia a partir de datos que ya posee; Applied Epic, AMS360, HawkSoft y EZLynx producen formularios de solicitud. Para una cuenta existente, el formulario es una salida, y nadie lo vuelve a leer. Se convierte en una entrada cuando llega desde fuera: un paquete de corredor de registro, un envío de solicitud a una MGA, una solicitud en papel de un productor, o una renovación preparada por otra agencia.
Un productor de líneas comerciales describió esa brecha en r/InsuranceAgent: "My AMS doesn't have most of the risk profile / underwriting data initially when I am writing new business, and so I find myself filling out much of the form manually. My team tends to enter data into the carrier portal first." Ese orden de trabajo es el mecanismo detrás de la mayoría de los errores: el ingreso en el portal se convierte en la fuente, y el 126 generado después lo hereda.
Accenture y The Institutes han encuestado a suscriptores de P&C de Norteamérica desde 2008. En la ronda de 2021, el 40% de la jornada del suscriptor se destinó a tareas administrativas y el 30% a la suscripción (Accenture). Un revisor con ese reparto se salta los campos cuyas respuestas están en otra página.
El campo que se omite rara vez es el difícil. Es el que tiene su respuesta en la página nueve.
El costo recae en la agencia. Como lo expresó otro agente en el mismo hilo: "If you're not insanely careful entering details you'll get rejected or quoted wrong and the carrier will blame the agent."
Los 12 campos que deciden la cotización
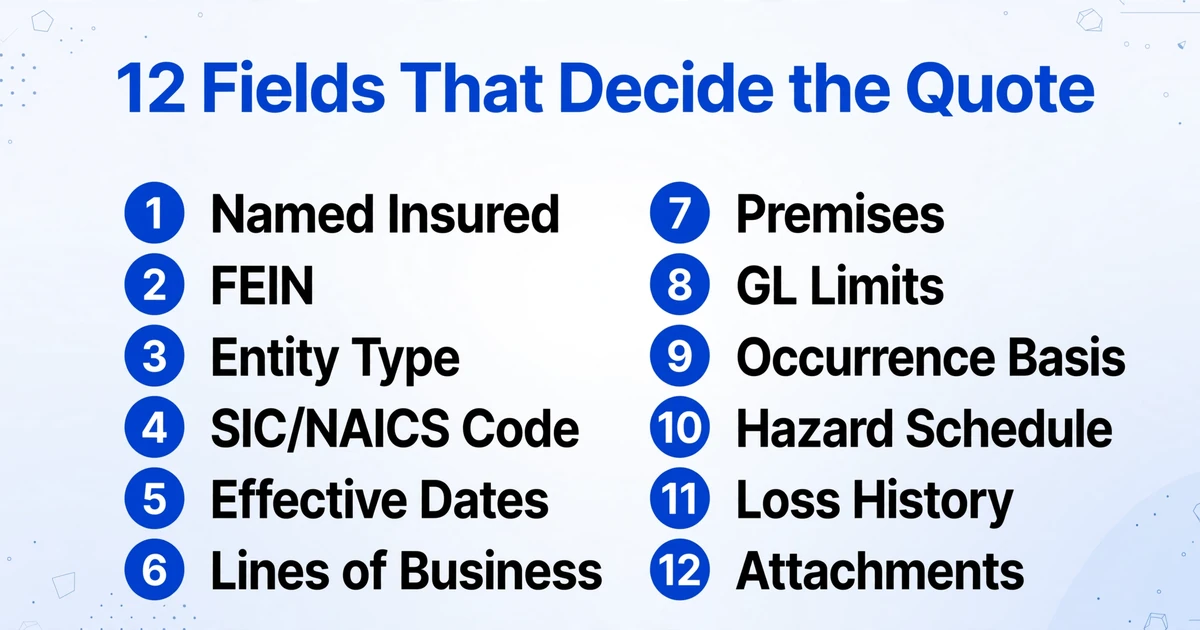
Doce campos concentran la mayor parte de la decisión de una cotización comercial, y cada uno tiene una forma específica de salir mal que sobrevive incluso a un digitador cuidadoso.
| Campo | Dónde se ubica | Qué sale mal |
|---|---|---|
| Asegurado designado, nombre legal | Bloque de solicitante del ACORD 125 | Se ingresa un DBA en lugar de la entidad legal, por lo que la póliza y el FEIN describen dos negocios distintos. |
| FEIN | Bloque de solicitante del ACORD 125 | Un dígito transpuesto envía las verificaciones de solvencia y de historial de siniestros a la entidad equivocada. |
| Tipo de entidad y propiedad | ACORD 125, casillas de entidad | Se omite una casilla de empresa conjunta o subcapítulo S, y las divulgaciones de propiedad se solicitan después. |
| SIC o NAICS y descripción de operaciones | ACORD 125 | El código de clase se elige a partir del nombre comercial en lugar de las operaciones, que es como un techador queda tarifado como contratista general. |
| Fechas de vigencia y vencimiento propuestas | Información de póliza del ACORD 125 | La fecha propuesta se ingresa como la fecha actual, y la fecha de vinculación y el certificado ya no coinciden. |
| Ramos de negocio solicitados | Bloque de casillas del ACORD 125 | Se omite un ramo marcado, y el envío de solicitud llega incompleto a la aseguradora. |
| Instalaciones | Bloque de instalaciones del ACORD 125, o ACORD 823 | Las ubicaciones adicionales se quedan en el documento adjunto, y el 126 tarifa una ubicación que el 125 nunca listó. |
| Límites de GL | Cobertura y límites del ACORD 126 | Se intercambian por ocurrencia y agregado general, o los daños a instalaciones alquiladas y los gastos médicos conservan el valor predeterminado. |
| Base de ocurrencia o base de reclamación | ACORD 126 | Se marca la base equivocada. La base de reclamación también necesita una fecha retroactiva, y una fecha retroactiva omitida se convierte en una discusión de cobertura después. |
| Relación de riesgos | ACORD 126 | El código de clase, la base de prima y la exposición están en una sola fila. Una letra de base equivocada (S para ventas brutas, P para nómina, A para área) tarifa la exposición contra la unidad equivocada. |
| Aseguradora anterior e historial de pérdidas | ACORD 125, páginas 3 y 4 | La casilla de sin siniestros se deja sin marcar, o se omite una aseguradora anterior, y la aseguradora vuelve a pedir el historial de siniestros. |
| Documentos adjuntos referenciados | Observaciones del ACORD 125, relación de riesgos del ACORD 126 | "Ver adjunto" se trata como nada que ingresar, y la relación, las instalaciones adicionales o el resumen de siniestros nunca se leen. |
En el 126, la exposición se tarifa por cada $1,000 de una base declarada. Una nómina de $1,200,000 ingresada como $12,000,000 no crea un error de redondeo. Crea una base de tarificación diez veces mayor.
El primer campo también falla silenciosamente en un AMS: una cuenta duplicada creada a partir de un DBA parece correcta hasta la renovación, cuando dos registros reclaman la misma póliza.
Un conjunto de columnas que sobrevive a ediciones y secciones
Nombre cada columna según el dato que necesita, no según el recuadro donde aparece, y el mismo conjunto lee un 126 de 2016/09 y uno de 2025/03.
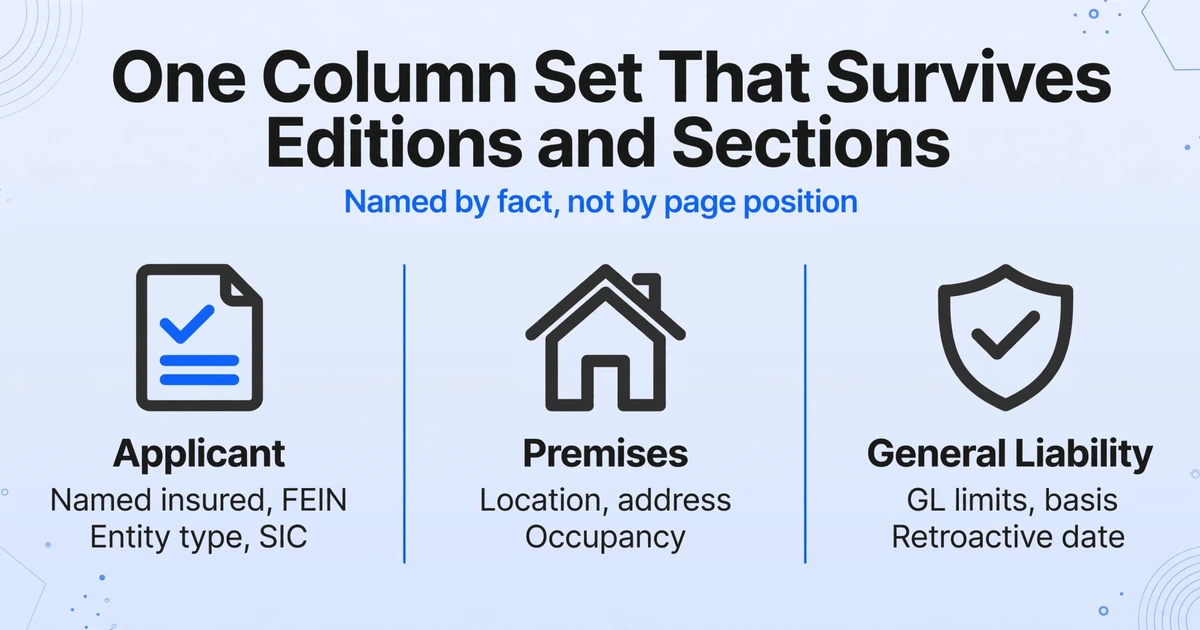
Ese es el principio de trabajo detrás de Custom Column Extraction, el método que usa ImageToTable.ai. Usted escribe los nombres de columna que desea, y la IA lee cada página y llena el valor que corresponde a ese campo, dondequiera que esté impreso. Los nombres se convierten en los encabezados de salida. Nada está vinculado a coordenadas, así que un recuadro desplazado o una edición más antigua no interrumpen el proceso.
Suba el paquete como un lote y la salida es una sola tabla. Multi-Page Merge mantiene un envío de solicitud unido: puede iniciar un nuevo grupo cuando cambia una columna rastreada, emparejar páginas por una referencia compartida como el asegurado designado, o agrupar cada número fijo de cargas. Las páginas se pliegan en una sola fila, y los valores en conflicto pueden conservar el primero, conservar el último, concatenarse o separarse de nuevo.
Un conjunto de columnas para paquetes 125 y 126 puede mantenerse lo bastante pequeño para leerse:
| Grupo | Columnas |
|---|---|
| Envío de solicitud | Tipo de formulario, edición del formulario, ID de cliente de la agencia, fecha de vigencia propuesta |
| Solicitante | Asegurado designado (nombre legal), DBA, FEIN, tipo de entidad, SIC, NAICS, descripción de operaciones |
| Instalaciones | Número de ubicación, dirección, ocupación |
| Responsabilidad general | Por ocurrencia, agregado general, agregado de productos y operaciones completadas, base de ocurrencia o base de reclamación, fecha retroactiva |
| Tarificación | Código de clase, base de prima, exposición |
| Historial | Aseguradora anterior, número de siniestros, total incurrido |
| Paquete | Documentos adjuntos referenciados |
Dos reglas mantienen el conjunto utilizable. Nombre la fuente cuando un dato existe en ambos formularios, como en "Asegurado designado (según se imprime en 125)", para que un desacuerdo siga visible. Deje la unión amplia: una página que no contiene un campo deja la celda vacía, lo cual es una señal y no un error.
Antes de que la tabla vaya a cualquier parte, revise las celdas que contienen dinero. Review Mode with Bbox verification resalta la región de donde proviene un valor cuando usted hace clic en una celda, y al hacer clic en una región salta de vuelta a su celda. Verificar una cifra de exposición contra la página toma un segundo.
A dónde van los datos y dónde se detienen
El resultado es una tabla, y la última milla hacia Applied Epic, AMS360, HawkSoft o EZLynx sigue siendo una tarea de mapeo.
Los agentes independientes suscribieron el 87.7% de las primas de líneas comerciales en EE. UU. en 2025, según el Big I 2026 Market Share Report, así que el AMS es donde debe quedar el registro. ImageToTable.ai no se conecta de forma nativa a ninguno de esos sistemas. Exporta XLSX, CSV o JSON, y la v1 API con notificación por webhook existe para equipos que insertan filas en su propio sistema.
Dos patrones funcionan. La hoja de cálculo puede ser la cola de trabajo: una fila por envío de solicitud, ordenada por fecha de vigencia, exposición o límite solicitado, usada para decidir qué se cotiza hoy. O puede ser un archivo de preparación, exportado como CSV o JSON y mapeado al AMS por quien gestione la integración. El mapeo es la parte difícil, y no es un problema de extracción. Los nombres de campos, las listas de selección y la coincidencia de duplicados varían según el sistema.
Dos funciones eliminan traspasos antes de ese punto. Enlace de Recopilación permite a corredores externos subir un paquete mediante un enlace, sin cuenta, y los archivos llegan a su cola. Email Inbox da a cada cuenta una dirección; reenvíe un paquete, vincule un conjunto de columnas y los documentos adjuntos se procesan al llegar. Ninguna toca el AMS. Eliminan el paso en el que un PDF se queda en la bandeja de entrada de alguien hasta el viernes.
Clasificar una bandeja de entrada mixta sin un clasificador
La página ya indica de qué formulario se trata, porque el título del formulario y la edición están impresos en ella, así que un clasificador aparte responde a una pregunta de enrutamiento, no de lectura.
Un clasificador de documentos asigna una etiqueta antes de que se ejecute la extracción, y la etiqueta decide qué cola o conjunto de campos se aplica. Se justifica cuando una bandeja de entrada contiene avisos de siniestros, historial de siniestros, pólizas y solicitudes que deben ir cada uno a un lugar distinto. Cuando la tarea es llevar los campos del 125 y el 126 a una sola tabla, la etiqueta ya está en la página. Agregue "Form type" y "Form edition" como columnas y la misma pasada que extrae el FEIN le dice qué edición leyó.
El límite: la herramienta no etiqueta documentos, no divide un paquete en colas enrutadas ni elige un conjunto de columnas. Usted decide qué subir y qué columnas ejecutar. Un PDF de varias páginas se lee página por página, y Multi-Page Merge devuelve las páginas de un envío de solicitud a una fila.
Lo que la extracción deja en manos de una persona
La extracción traslada los datos a columnas. El apetito, la idoneidad del código de clase, la gravedad de las pérdidas y la selección de endosos siguen siendo responsabilidad del suscriptor y del productor con licencia.
- Apetito y elegibilidad. Determinar si un riesgo encaja con una aseguradora es decisión de la aseguradora.
- Idoneidad del código de clase. Un código puede estar impreso correctamente y aun así ser indefendible para las operaciones descritas.
- Gravedad de las pérdidas. La frecuencia, la gravedad y la práctica de reservas son juicios que un número en una celda no resuelve.
- Requisitos contractuales. La condición de asegurado adicional, la renuncia a la subrogación y la redacción de primaria y no contributiva son decisiones de cobertura, y un certificado no es prueba de que se hayan endosado. Esa capa es donde entra la extracción de certificados de seguro.
- Firma y atestación. El solicitante firma la solicitud, y un envío de solicitud sin firmar por lo general no puede vincularse.
- Llenado de formularios. La herramienta lee solicitudes completadas. No completa, firma ni envía un ACORD 125.
Preguntas frecuentes
¿Funciona con ediciones anteriores, como el ACORD 126 de 2016/09?
Sí, porque las columnas se emparejan por significado y no por posición. Agregue una columna de edición del formulario para saber de cuál proviene cada fila.
¿Se integra con Applied Epic o AMS360?
No. No hay conector nativo con Applied Epic, AMS360, HawkSoft ni EZLynx. La salida es XLSX, CSV o JSON, y la v1 API puede enviar resultados a su propio endpoint. Llevar las filas a un AMS es un proyecto de mapeo que maneja su equipo o su proveedor.
¿Puede llenar el ACORD 125 por mí?
No. Lee solicitudes completadas y devuelve los valores como datos estructurados. No genera, completa, firma ni envía formularios ACORD.
¿Qué tan precisa es la extracción en una solicitud escaneada o escrita a mano?
Los campos impresos son el caso sencillo. La escritura a mano, las casillas marcadas y los escaneos tenues son donde aparecen los errores. Revise los campos monetarios y las selecciones de cobertura contra la página original.
¿Es un ACORD 125 lo mismo que un certificado de seguro?
No. El 125 es la solicitud de cobertura. El certificado ACORD 25 es evidencia enviada a un tercero, y lleva su propia cláusula de exención que indica que no confiere derechos al titular del certificado.
El paquete es el último lugar donde un dato sigue siendo una frase
El paquete es la única etapa en una cotización comercial donde la exposición, la entidad y los límites siguen siendo texto en una página; el AMS está antes y el motor de tarificación de la aseguradora después. Introducir esos doce campos en una sola fila no toma la decisión de suscripción. Hace que la decisión se tome con los mismos números en cada página.