PayNow-Zahlungsscreenshots
So extrahieren Sie Betrag und Empfänger
Ein Kunde sendet Ihnen einen Screenshot per WhatsApp. Er zeigt eine Bank-App mit einer Zahlungsbestätigung – grünes Banner bei DBS digibank, weiße Karte bei OCBC Digital, dunkler Slide-to-Pay-Bildschirm bei UOB TMRW. Sie sehen den Betrag in SGD. Sie sehen, was wie eine Empfängerkennung aussieht – eine Mobilnummer mit der Endung „1234“ oder eine Zeichenfolge aus Buchstaben und Zahlen namens UEN. Vielleicht gibt es unten eine Freitext-Notiz: „Rechnung #1042“ oder „Aufladung März“ oder gar nichts. Der Screenshot ist Ihre einzige Aufzeichnung der Transaktion. Aber PayNow ist keine eigenständige App – sie lebt in der Oberfläche jeder Bank, und wie diese drei Felder aussehen, hängt ganz davon ab, von welcher Bank der Kunde stammt, der Ihnen das Bild geschickt hat.
Wichtigste Erkenntnisse
- PayNow ist Singapurs einziges nationales Zahlungssystem – doch eine DBS-digibank-Bestätigung sieht ganz anders aus als eine UOB-TMRW-Bestätigung, weil PayNow keine eigene App hat.
- Neun Bank-Apps platzieren Betrag, Empfänger-Proxy und Notizfeld dort, wo ihre Designteams es entschieden haben – vorlagenbasierte Extraktion erfordert für jede einzelne Bank eine separate Einrichtung.
- Semantische Extraktion liest die Bestätigung als Daten und erkennt „SGD 150.00“ anhand seiner Bedeutung als Transaktionsbetrag – so funktioniert eine Spaltendefinition bankübergreifend für alle neun Banken ohne bankenspezifische Vorlagen.
Warum sich PayNow-Screenshots von Screenshots anderer Zahlungs-Apps unterscheiden
PayNow ist Singapurs bankgebundenes Sofortüberweisungssystem, das im Juli 2017 von der Association of Banks in Singapore (ABS) eingeführt und von der Monetary Authority of Singapore (MAS) beaufsichtigt wird. Es verarbeitet Transaktionen über das FAST-Netzwerk – Fast And Secure Transfers –, was bedeutet, dass Geld in Sekunden zwischen Konten bewegt wird, rund um die Uhr, 365 Tage im Jahr. Bis Dezember 2025 gab es in Singapur mehr als 11 Millionen PayNow-Proxy-Registrierungen, so Tan Teck Long, Group CEO der OCBC, bei der ABS-Jahresfeier im Juni 2026.
Anders als Venmo, WeChat Pay oder GCash – die jeweils eine eigene App mit einem einheitlichen Bestätigungsbildschirm haben – besitzt PayNow keine eigene App. Sie öffnen „PayNow“ nicht auf Ihrem Telefon. Sie öffnen die App Ihrer Bank – DBS digibank, OCBC Digital oder UOB TMRW – und wählen darin die PayNow-Option. Wenn die Transaktion abgeschlossen ist, gehört der Bestätigungsbildschirm dieser Bank, nicht PayNow als Marke. Das Ergebnis ist eine fragmentierte visuelle Landschaft: Drei große Bank-Apps stellen dieselben Zahlungsdaten in drei verschiedenen Layouts dar. Das gleiche Prinzip, das für Zahlungs-Screenshots in Chat-Apps gilt – die Daten sind vorhanden, auch wenn die Oberfläche keine Quittung ist – gilt auch hier, nur dass die Fragmentierung von der Bankebene und nicht von der Messaging-Ebene ausgeht.
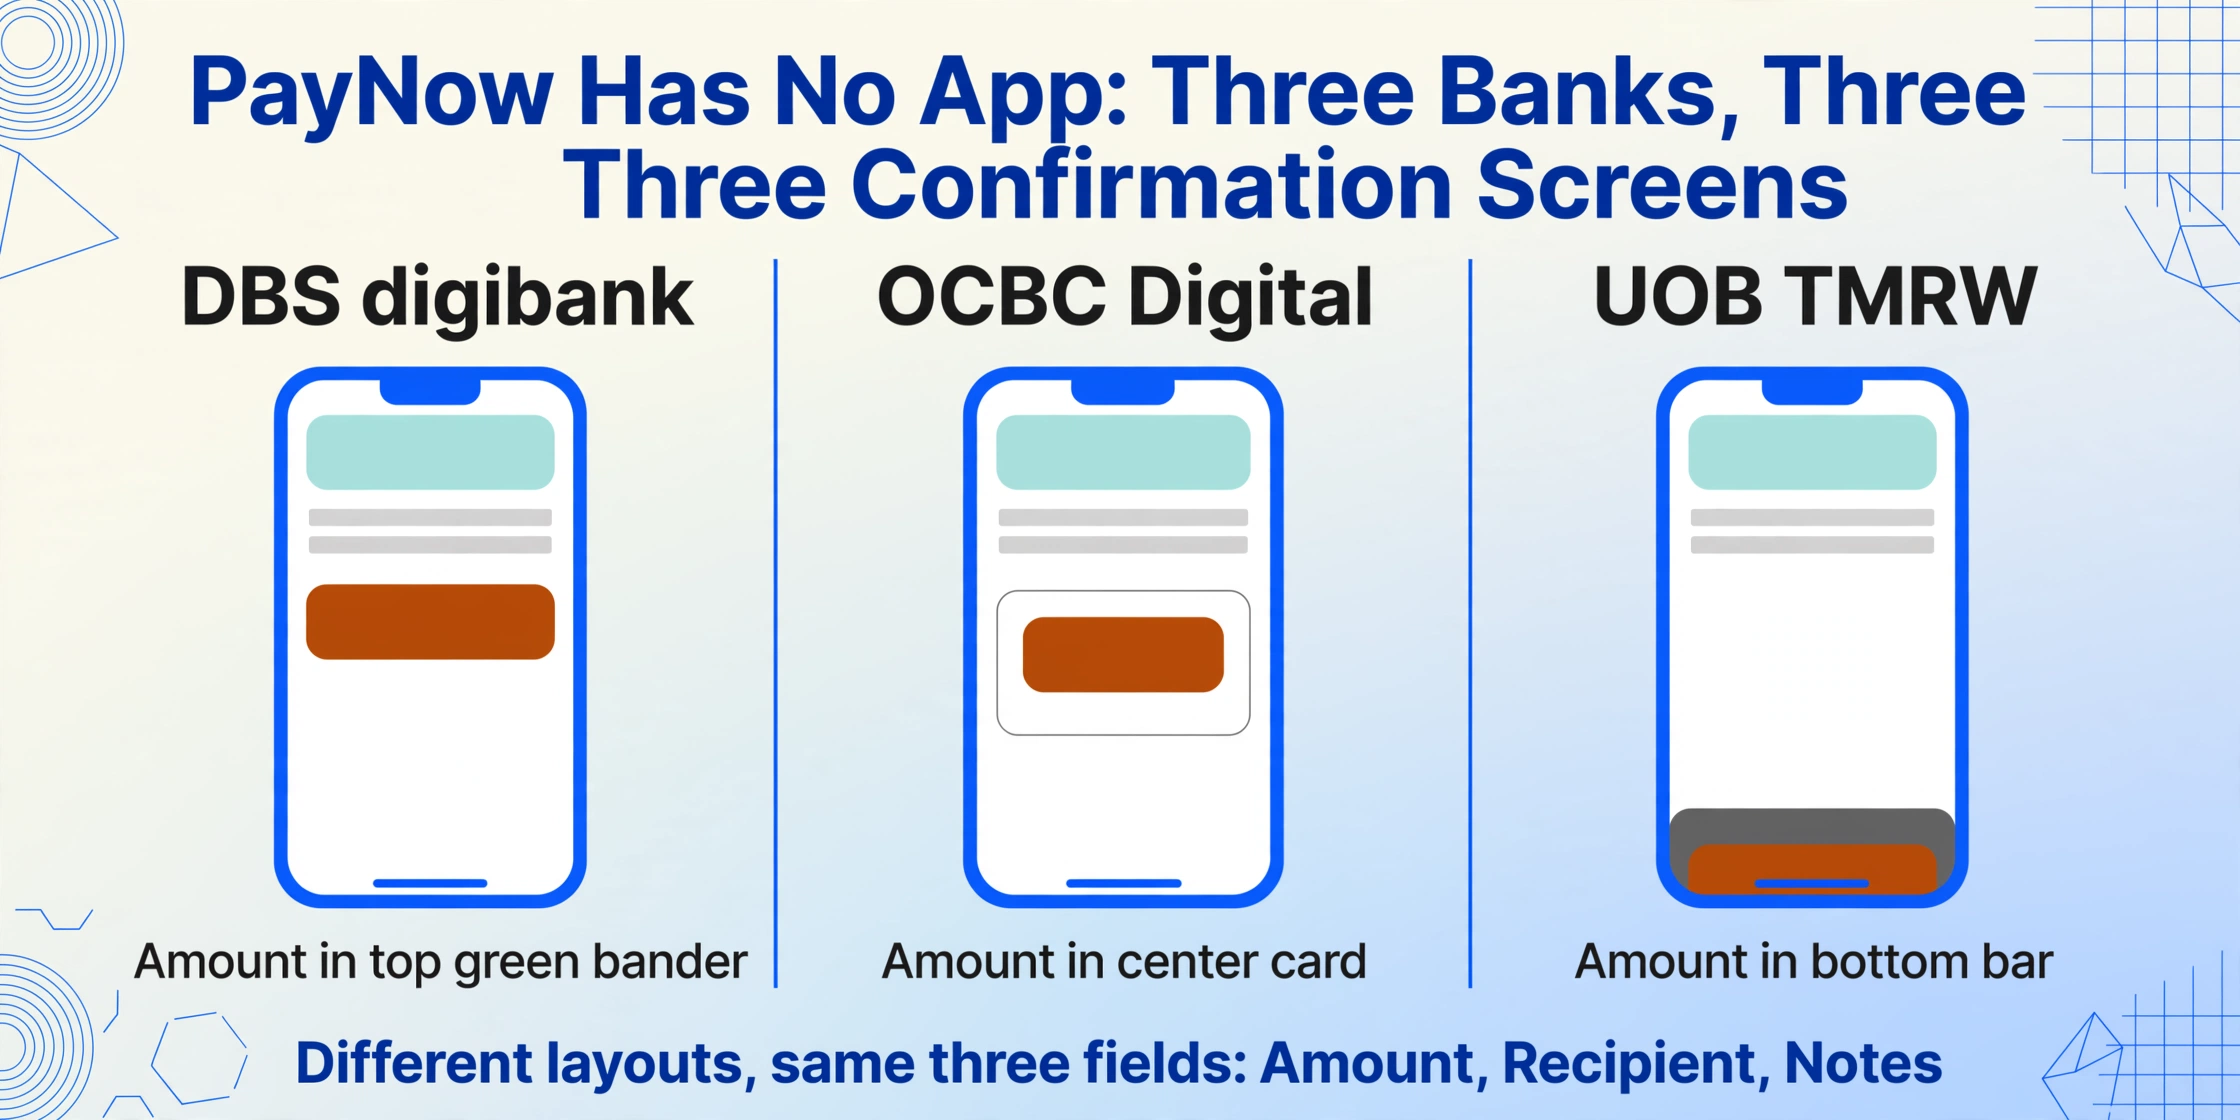
Das ist wichtig, weil die Felder, die die meisten Menschen aus einem PayNow-Screenshot benötigen – der Transaktionsbetrag, die Empfängerkennung und die Zahlungsnotizen – auf jedem Bestätigungsbildschirm jeder Bank vorhanden sind, aber jede Bank sie unterschiedlich positioniert. Eine DBS-digibank-Bestätigung zeigt den Betrag in großen grünen Buchstaben oben mit dem Empfänger darunter; das Layout von OCBC Digital platziert den Betrag in einer zentrierten weißen Karte mit dem Proxy des Empfängers darunter; UOB TMRW umschließt die gesamte Bestätigung in einer dunklen Slide-to-Pay-Leiste. Dieselbe PayNow-Transaktion, von drei verschiedenen Banken erfasst, erzeugt drei visuell unterschiedliche Screenshots.
Der Betrag – Immer in SGD, aber nicht immer an derselben Stelle
Jede PayNow-Transaktion erfolgt in Singapur-Dollar. Es gibt keinen Wechselkurs, keine Multi-Währungs-Anzeige und keine Gebühr, die vom angezeigten Betrag abgezogen wird – der Wert auf dem Bestätigungsbildschirm ist exakt der, der vom Absender zum Empfänger übertragen wurde. Der Betrag ist das auffälligste Element auf jeder PayNow-Bestätigung der Bank, aber seine genaue Platzierung variiert auf eine Weise, die wichtig ist, wenn Sie Screenshots aus mehreren Quellen verarbeiten.
Auf DBS digibank zeigt der Bildschirm für erfolgreiche Überweisungen den Betrag in großer fetter Schrift auf einem grünen Banner, das das obere Drittel des Bildschirms einnimmt – „SGD 150.00" mit dem Dollar-Betrag zentriert und dem Präfix „SGD" in kleinerer Schrift darüber. Unter dem Betrag, in kleinerer weißer Schrift: der Name des Empfängers, wie er in der PayNow-Suche der Bank registriert ist. Auf OCBC Digital verwendet der Bestätigungsbildschirm einen kartenbasierten Ansatz – der Betrag erscheint in einem weißen Rechteck in der Bildschirmmitte, mit „Betrag" als Beschriftung über der Zahl, und der Empfänger-Proxy wird weiter unten auf der Karte aufgelistet. Auf UOB TMRW ist die Bestätigung in eine dunkelgraue Bestätigungsleiste am unteren Rand eingebettet, wobei der Betrag prominent neben einem grünen Häkchen angezeigt wird und die Empfängerinformationen darüber in einem Nachrichten-Stil-Layout dargestellt werden.
Für alle, die PayNow-Screenshots von Kunden, Klienten oder Kollegen verarbeiten, die verschiedene Banken nutzen, ist der Betrag das einfache Feld: Er ist immer vorhanden, immer sichtbar und in seiner Bedeutung nie mehrdeutig. Die Herausforderung besteht darin, dass ein vorlagenbasierter Extraktionsansatz – einer, der den Betrag an einer bestimmten Pixelkoordinate sucht – drei separate Vorlagen für DBS, OCBC und UOB benötigen würde, plus zusätzliche Varianten für andere teilnehmende Banken wie HSBC, Maybank, Standard Chartered und Citibank. Ein semantischer Extraktionsansatz hingegen kümmert sich nicht darum, wo auf dem Bildschirm der Betrag sitzt; er liest die Bestätigung als Ganzes und identifiziert, welcher Wert die Transaktionssumme ist, indem er versteht, was „SGD 150.00" im Kontext einer Zahlungsbestätigung bedeutet.
Der Empfänger – UEN oder Mobilnummer, kein Anzeigename
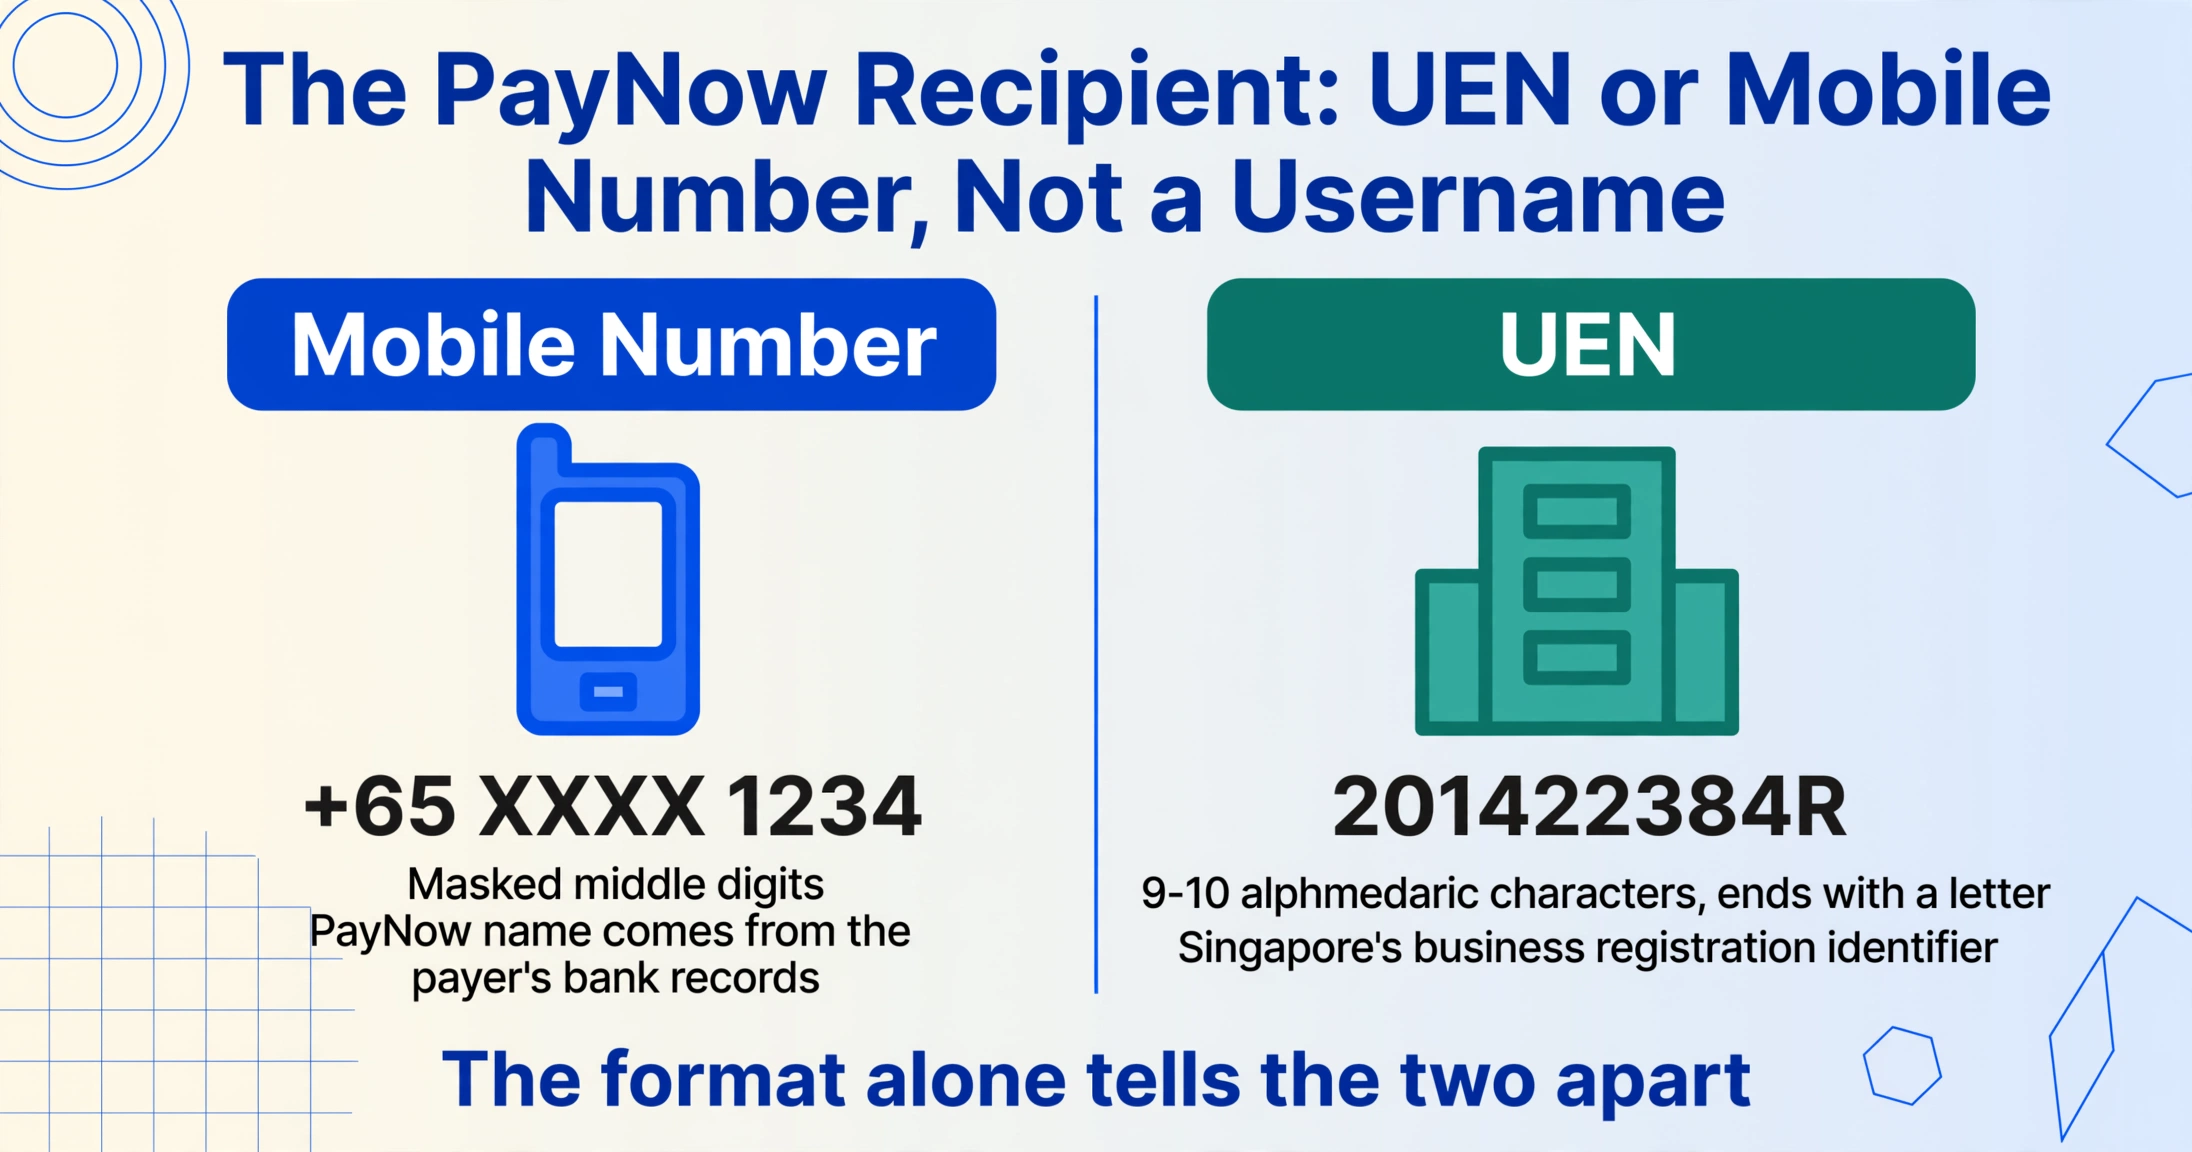
Dieses Feld macht PayNow-Screenshots unter den Zahlungs-Apps dieser Serie einzigartig. Bei Venmo ist der Empfänger ein @Benutzername. Bei WeChat Pay ist es der registrierte Name des Händlers. Bei PayNow ist die Empfängerkennung entweder eine maskierte Mobilnummer – angezeigt etwa als „+65 XXXX 1234“ mit verborgenen mittleren Ziffern – oder eine UEN (Unique Entity Number), die standardmäßige Unternehmensregistrierungsnummer, die von ACRA, der Accounting and Corporate Regulatory Authority Singapurs, vergeben wird.
Bei Überweisungen von Person zu Person sieht der Absender einen Namen, den das PayNow-Lookup-System zurückgibt, wenn er die Mobilnummer oder NRIC/FIN des Empfängers eingibt. Dieser Name – der „PayNow-Name“, der mit dem Proxy verknüpft ist – wird auf dem Bestätigungsbildschirm angezeigt. Entscheidend ist jedoch: Es handelt sich nicht um einen vom Empfänger gewählten Benutzernamen. Es ist der Name, der bei seiner Bank hinterlegt ist, was bedeuten kann, dass es sich je nach Registrierung des Empfängers um einen rechtlichen Namen, einen Firmennamen oder einen Spitznamen handelt. Auf dem Screenshot, der vom Absender an den Empfänger gesendet wird, sehen Sie diesen Namen zusammen mit dem maskierten Proxy – und bei Zahlungen von Person zu Person ist überhaupt keine UEN beteiligt.
Bei Geschäftszahlungen ist die Empfängerkennung die UEN – eine 9- oder 10-stellige alphanumerische Zeichenfolge (z. B. 201422384R), die Singapurs Unternehmenssteuernummer und Firmenregistrierungsnummer in einem vereint. Wenn ein Kunde ein Unternehmen über PayNow bezahlt, scannt er entweder den PayNow-QR-Code des Unternehmens oder gibt die UEN manuell ein. Auf dem Bestätigungs-Screenshot erscheint die UEN als Empfängerkennung, oft mit einer Bezeichnung wie „PayTo“ oder „Empfänger-UEN“ je nach Bank. Einige Banken zeigen die UEN vollständig an; andere maskieren die mittleren Zeichen. Der registrierte Firmenname – der Name, der bei ACRA hinterlegt ist – erscheint ebenfalls auf dem Bestätigungsbildschirm als Verifizierungsschritt, bevor der Absender die Überweisung bestätigt. Dies ist dasselbe Lookup-System, das im MAS-E-Payments-Rahmenwerk beschrieben ist, unter dem PayNow operiert: Der Absender sieht den registrierten Firmennamen und kann prüfen, ob er mit dem beabsichtigten Empfänger übereinstimmt.
Die praktische Konsequenz für die Extraktion: Sie suchen nicht nach einem lesbaren Empfängernamen, den Sie in eine Spalte „Bezahlt an“ kopieren können. Sie suchen nach einem von zwei Kennungstypen – und der Screenshot macht möglicherweise nicht offensichtlich, welchen Sie betrachten. Eine Mobilnummer, die auf „1234“ endet, und eine UEN wie „201422384R“ erfüllen im PayNow-System denselben Zweck (sie identifizieren den Empfänger eindeutig), haben aber in Ihren Aufzeichnungen völlig unterschiedliche Bedeutungen. Eine Mobilnummer sagt Ihnen, wer das Geld als Einzelperson erhalten hat. Eine UEN sagt Ihnen, dass es ein registriertes Unternehmen war. Wenn Sie Zahlungen gegen Kundenkonten oder Lieferantendatensätze abgleichen, bedeutet eine Verwechslung der beiden, dass die Transaktion im falschen Hauptbuch landet.
Das Notiz-/Bemerkungsfeld – hier lebt die Verbindung zu Ihren Aufzeichnungen
PayNow erlaubt es dem Absender, bei jeder Transaktion eine Freitext-Notiz hinzuzufügen – bis zu etwa 40 Zeichen, je nach Bankoberfläche. Bei DBS digibank wird die Notiz auf dem Überweisungsbildschirm als „Hinweis an Empfänger“ vor der Bestätigung eingegeben. Bei OCBC Digital ist sie als „Referenz“ oder „Bemerkungen“ beschriftet. Bei UOB TMRW erscheint sie als Feld „Beschreibung“ während des Überweisungsvorgangs. Nach Abschluss der Transaktion wird diese Notiz auf dem Bestätigungsbildschirm angezeigt und erscheint im Kontoauszug des Empfängers neben der Transaktion.
Für Unternehmen, die PayNow Corporate nutzen – die Geschäftsversion, die eine UEN mit einem Bankkonto verknüpft – ist dieses Notizfeld der Ort, an dem die Verbindung zwischen einer Zahlung und einer Rechnung, Bestellung oder einem Kundenkonto hergestellt wird. Ein dynamischer PayNow-QR-Code kann automatisch eine eindeutige Rechnungsnummer oder Bestell-ID in das Notizfeld einbetten, sodass jede eingehende Zahlung ihre eigene Referenz trägt, ohne dass der Kunde etwas eingeben muss. Bei statischen QR-Codes oder manuellen UEN-Überweisungen gibt der Kunde ein, was er möchte – das Notizfeld kann also eine Rechnungsnummer, einen Kundennamen, einen Zahlungszweck wie „Honorar März“ oder gar nichts enthalten.
Das Vorhandensein oder Fehlen einer aussagekräftigen Notiz im Screenshot verrät Ihnen etwas Wichtiges darüber, wie diese Zahlung initiiert wurde. Eine Notiz mit „INV-2026-071“ bedeutet, dass der Kunde Ihre Rechnungsnummer manuell eingegeben hat – Sie können diese Zahlung ohne weitere Nachforschung Ihrem Rechnungssystem zuordnen. Ein leeres Notizfeld bedeutet, dass die Zahlung im Screenshot keinen sichtbaren Kontext hat und die Zuordnung zu einem bestimmten Kunden oder einer Bestellung einen Abgleich von Betrag und Empfänger mit Ihrem Kontoauszug erfordert. Eine leere Zelle in der Extraktionsausgabe ist nützliche Information – sie zeigt, dass der Screenshot allein für eine vollständige Abstimmung nicht ausreicht, und kennzeichnet diese Zeile als manuell zu prüfen.
Warum Verifizierung wichtig ist – das Problem gefälschter PayNow-Screenshots
Singapur hat ein reales und dokumentiertes Problem mit gefälschten PayNow-Screenshots. Im November 2024 berichtete CNA über den Fall einer 33-jährigen Frau, die mit bearbeiteten PayNow-Screenshots ein Restaurant in Katong um Lebensmittel im Wert von etwa S$3.892 betrog – über 35 separate Vorfälle zwischen Mai 2022 und August 2023. Sie überwies das Geld an sich selbst, bearbeitete den Screenshot, um ihre eigenen Daten durch die des Restaurants zu ersetzen, und leitete das gefälschte Bild über WhatsApp weiter. Im Dezember 2024 gab die Singapore Police Force eine Warnung zu einer PayNow-Phishing-Kampagne heraus, bei der Opfer Textnachrichten erhielten, die sie auf gefälschte PayNow-Websites führten, die darauf ausgelegt waren, Kreditkarten- und persönliche Daten zu erfassen. Auf r/askSingapore posten Nutzer regelmäßig PayNow-Screenshots und fragen: „Sieht das legitim aus?“ – und der Konsens ist oft, dass der Zeilenabstand, die Ausrichtung oder die Betragsformatierung die Fälschung verrät, aber nur jemandem, der weiß, worauf er achten muss.
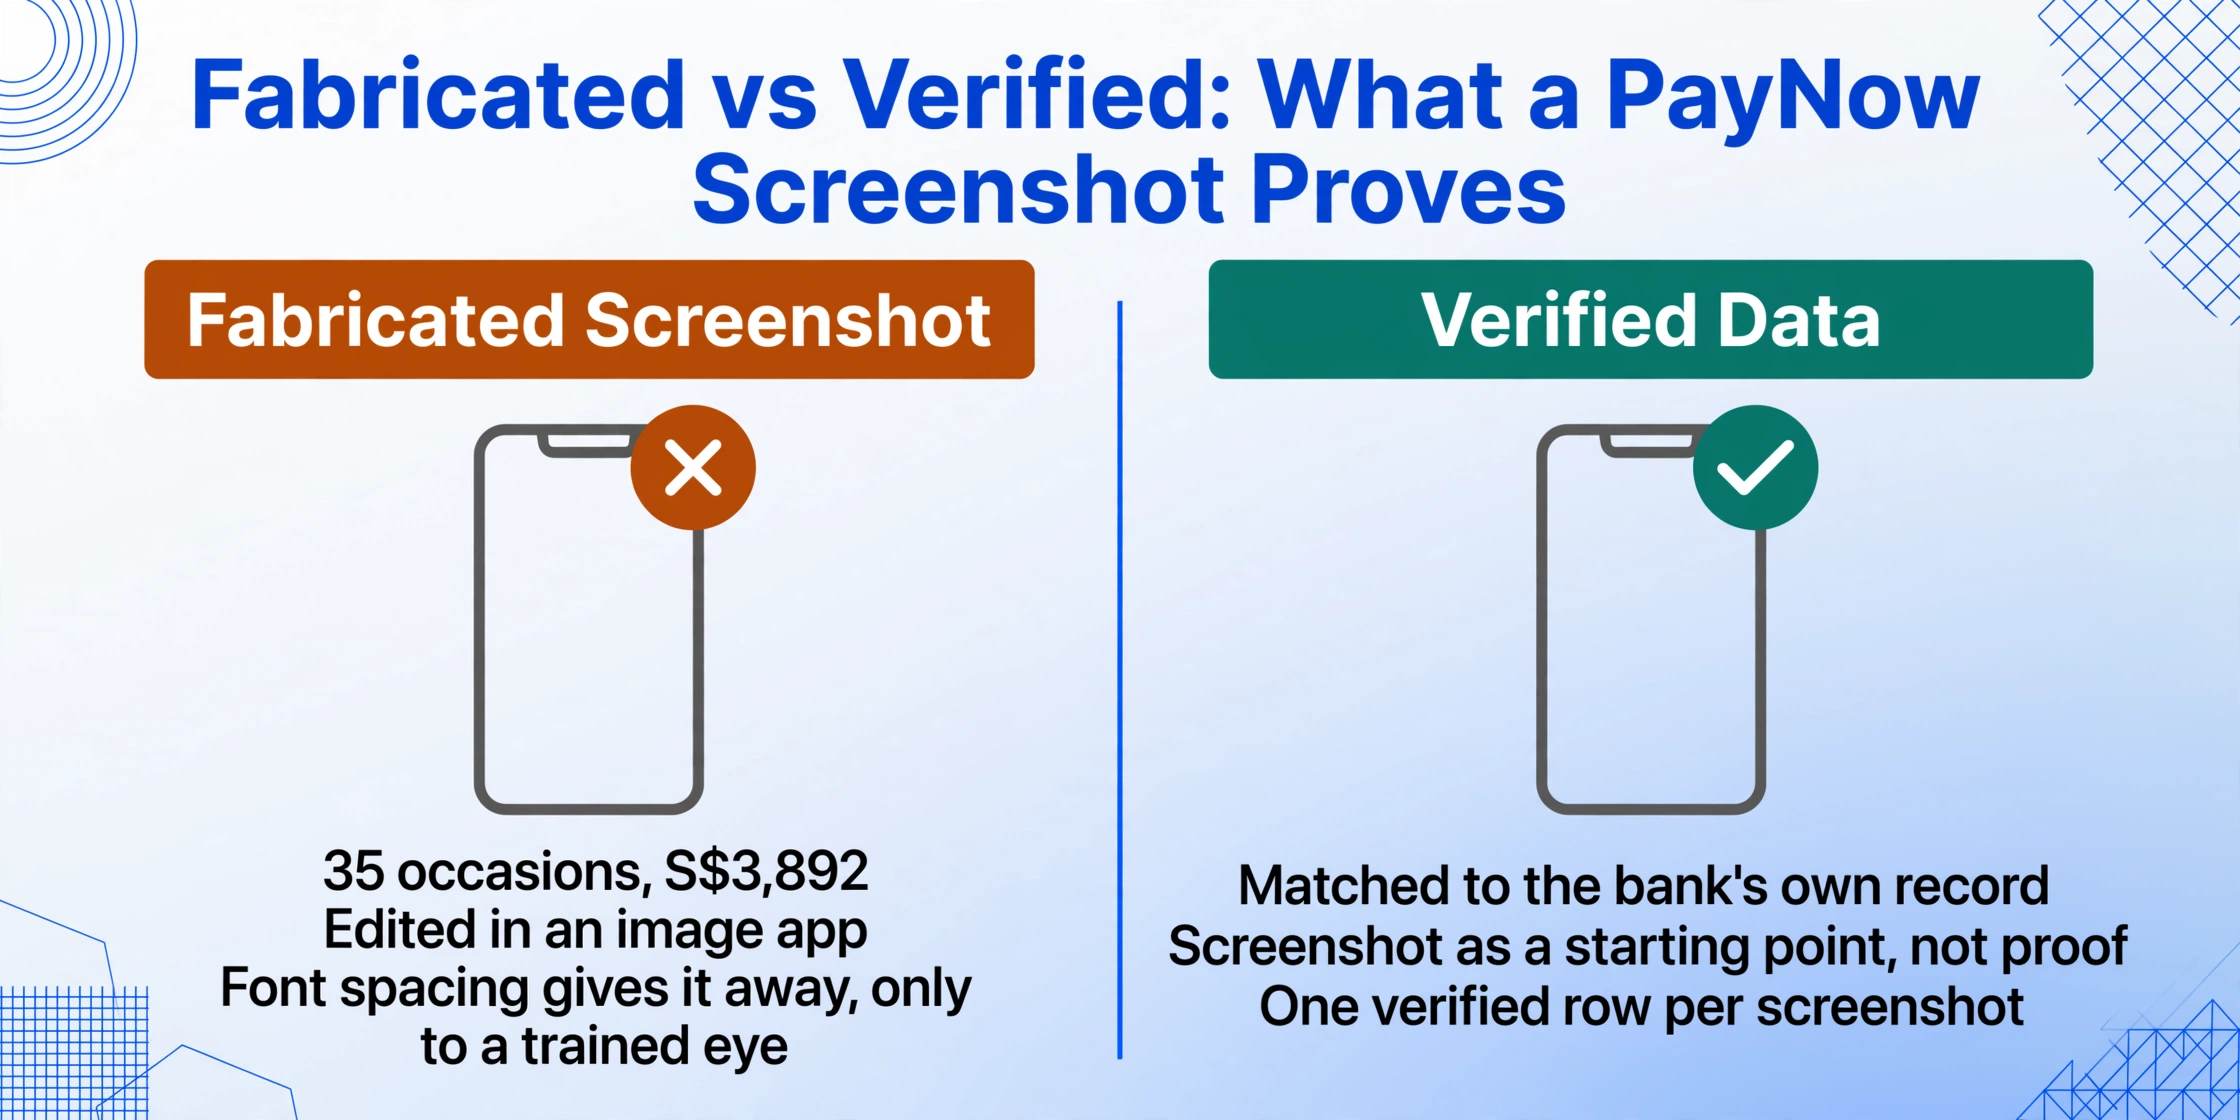
Das erzeugt eine Spannung, mit der jedes Singapur-Unternehmen, das PayNow akzeptiert, lebt: Der Screenshot ist das, was Kunden Ihnen senden, aber der Screenshot ist auch das, was Betrüger fälschen. Die Lösung besteht nicht darin, keine Screenshots mehr zu akzeptieren – Carousell-Verkäufer, Restaurantbesitzer und Dienstleister können nicht jedem Kunden sagen „Ich prüfe zuerst meine Bank-App“, ohne den Transaktionsablauf zu beeinträchtigen. Die Lösung besteht darin, den Screenshot als Ausgangspunkt für die Verifizierung zu behandeln, nicht als Beweis. Extrahieren Sie den Betrag, die Empfängerkennung und die Notizen aus dem Screenshot. Gleichen Sie diese Felder dann mit Ihrem Kontoauszug oder Ihrem Transaktionsverlauf in der App ab. Eine echte PayNow-Transaktion erscheint sofort in Ihrem Konto – das FAST-Netzwerk wickelt die Abwicklung in Sekunden ab –, sodass die Verifizierung augenblicklich erfolgt. Ein gefälschter Screenshot entlarvt sich selbst, sobald Sie in Ihrer Bank-App nach der Transaktion suchen und nichts finden.
Dateien werden sicher verarbeitet und nicht gespeichert.
So sieht die Extraktion bei einem Batch von PayNow-Screenshots aus
Wenn Sie einen Batch von PayNow-Screenshots hochladen – einige von DBS digibank, einige von OCBC Digital, einige von UOB TMRW – und die Spalten Betrag (SGD), Empfänger, Empfängertyp (Mobil/UEN), Notizen und Transaktionsdatum definieren, lokalisiert die Extraktions-Engine die entsprechenden Werte auf jedem Screenshot, indem sie versteht, was jedes Feld bedeutet. Der Betrag ist die größte währungsbezogene Zahl in der Bestätigung. Der Empfänger ist die Kennung, die mit dem Proxy-Label verknüpft ist. Das Notizen-Feld ist der Freitext, der im Bemerkungsbereich erscheint. Jeder Screenshot erzeugt eine Zeile, alle Zeilen werden zu einer einzigen Tabelle zusammengeführt.
Die Unterscheidung zwischen Mobilnummer und UEN als Empfängertyp ist eine Spalte, die sich lohnt, explizit hinzuzufügen. Wenn Sie Empfängertyp (Mobil/UEN) in Ihre Spaltendefinitionen aufnehmen, erkennt die KI anhand des Formats, ob die Empfängerkennung eine Telefonnummer oder eine Unternehmensregistrierungsnummer ist – UENs folgen einem eindeutigen Muster (9–10 alphanumerische Zeichen, endend mit einem Buchstaben), das eine Mobilnummer (beginnend mit +65) nicht teilt. Diese Klassifizierung ermöglicht es Ihnen, Zahlungen an Privatpersonen getrennt von Zahlungen an Unternehmen in Ihrer nachgelagerten Abstimmung zu filtern, was besonders nützlich ist, wenn Sie sowohl Verbraucher- als auch B2B-Transaktionen über dasselbe System verarbeiten.
Das nachgelagerte Ziel für diese Daten umfasst häufig Xero SG oder QuickBooks Online SG, die beiden am weitesten verbreiteten Cloud-Buchhaltungsplattformen unter Singapurs KMU – Xero unterstützt IRAS F5/GST-Einreichung und InvoiceNow-E-Rechnungen, während QuickBooks bei kleineren Teams und Freelancern beliebt ist. ABSS (ehemals MYOB, für S$349/Jahr) und AutoCount (S$35/Monat) bedienen Unternehmen, die neben ihrer Buchhaltung ein stärkeres On-Premise-Lagerverwaltungssystem benötigen. Keine dieser Plattformen kann nativ einen per WhatsApp weitergeleiteten DBS-digibank-Screenshot verarbeiten. Der Schritt zwischen „ein Kunde hat mir einen PayNow-Screenshot geschickt“ und „die Daten sind in meinen Büchern“ bleibt für die meisten Singapurer Unternehmen manuell. Die Extraktion schließt diese Lücke, indem sie jeden Screenshot in eine strukturierte Zeile verwandelt, die in das jeweilige Buchhaltungssystem importiert oder kopiert werden kann.
Wenn Sie Zahlungen aus anderen Apps neben PayNow verarbeiten – GCash von einem philippinischen Lieferanten, KakaoPay von einem koreanischen Kunden oder eine PayPal-Zahlung von einem internationalen Kunden – funktionieren dieselben Spaltendefinitionen für alle ohne app-spezifische Konfiguration. Betrag, Empfänger, Datum und Referenz sind universell – der Workflow für gemischte Zahlungs-Screenshots konsolidiert Screenshots aus all diesen Apps in einer einzigen Tabelle. Das Prinzip, das all diesen zugrunde liegt, ist identisch: Sie definieren die Ausgabespalten, die KI findet die passenden Werte auf jedem Screenshot, indem sie versteht, was diese Begriffe bedeuten – unabhängig davon, welche Bank oder Zahlungs-App das Bild erzeugt hat.
FAQ
Kann ich Daten aus einem PayNow-Screenshot extrahieren, der durch WhatsApp-Komprimierung gesendet wurde?
Ja, mit der gleichen Genauigkeitseinschränkung, die für jedes komprimierte Bild gilt. WhatsApp komprimiert Bilder stark, was Textkanten unscharf machen kann – aber ein visuelles KI-Modell liest Wörter ganzheitlich statt Zeichen für Zeichen und verarbeitet JPEG-Komprimierungsartefakte daher besser als herkömmliche OCR. Für eine saubere Extraktion bitten Sie den Absender, den Originalscreenshot statt einer per WhatsApp weitergeleiteten Version zu teilen. Wenn der Screenshot bereits komprimiert wurde, bleiben Betrag und Empfängerkennung (beide in großen, klaren Schriftarten) zuverlässig lesbar; das Notizfeld in kleinerer Schrift sollte stichprobenartig geprüft werden.
Was ist, wenn der PayNow-Bestätigungsbildschirm von einer weniger verbreiteten Bank stammt – HSBC, Maybank oder Standard Chartered?
PayNow wird von allen großen Banken in Singapur unterstützt – DBS/POSB, OCBC, UOB, HSBC, Maybank, Standard Chartered, Citibank, Bank of China, ICBC und anderen. Jeder Bank-Bestätigungsbildschirm hat ein anderes Layout, aber die Felder sind konsistent: ein Betrag in SGD, ein Empfänger-Proxy (Mobilnummer, NRIC/FIN oder UEN) und ein optionales Notizfeld. Ein semantischer Extraktionsansatz verlässt sich nicht auf die Übereinstimmung mit einer bestimmten Bankvorlage – er identifiziert diese Felder anhand ihrer Bedeutung und visuellen Rolle auf dem Bildschirm, unabhängig davon, welche Bankoberfläche den Screenshot erzeugt hat.
Wie überprüfe ich, ob ein PayNow-Screenshot echt ist, bevor ich seinen Daten vertraue?
PayNow-Transaktionen werden sofort über das FAST-Netzwerk abgewickelt. Wenn ein Screenshot behauptet, dass eine Zahlung erfolgt ist, prüfen Sie Ihre Bank-App oder den Transaktionsverlauf im Online-Banking – das Geld sollte innerhalb von Sekunden erscheinen. Verlassen Sie sich nicht allein auf den Screenshot. Für den Abgleich extrahieren Sie Betrag und Empfängerkennung aus dem Screenshot und gleichen sie mit Ihrem Transaktionsdatensatz in der App ab. Dieser zweistufige Workflow – erst extrahieren, dann verifizieren – ist das, was Unternehmen verwenden sollten, und genau deshalb macht die Extraktion der Daten in einem strukturierten Format (statt handschriftlicher Notizen oder eines Fotoalbums) die Verifizierung im großen Maßstab praktikabel.
Kann ich PayNow-Screenshots von verschiedenen Banken zusammen in einem Batch verarbeiten?
Ja. Screenshots von DBS digibank, OCBC Digital und UOB TMRW können im selben Batch hochgeladen werden. Definieren Sie die Spalten einmal – die Extraktions-Engine wendet dieselben Spaltendefinitionen auf jeden Screenshot im Batch an und erzeugt eine einheitliche Tabelle. Jede Zeile stellt eine Transaktion dar, wobei die Herkunftsbank anhand des visuellen Stils des Bestätigungsbildschirms erkennbar ist, wenn Sie eine Spalte „Bank“ in Ihre Definitionen aufnehmen. Dies ist derselbe Screenshot-zu-Tabellenblatt-Workflow, der plattformübergreifend für Zahlungsdienste gilt, hier angepasst an die spezifische Feldstruktur von PayNow.