Capturas de tela de pagamentos do PayNow
Como extrair o valor e o destinatário
Um cliente envia uma captura de tela pelo WhatsApp. Ela mostra um aplicativo bancário com uma confirmação de pagamento — banner verde no DBS digibank, cartão branco no OCBC Digital, tela escura de deslizar para pagar no UOB TMRW. Você vê o valor em SGD. Você vê o que parece ser um identificador do destinatário — um número de celular terminando em "final 1234" ou uma sequência de letras e números chamada UEN. Talvez haja uma nota de texto livre na parte inferior: "Fatura #1042" ou "Recarga de março" ou nada. A captura de tela é o único registro da transação. Mas o PayNow não é um aplicativo independente — ele vive dentro da interface de cada banco, e a aparência desses três campos depende inteiramente de qual banco o cliente que enviou a imagem usa.
Principais conclusões
- O PayNow é o sistema nacional único de pagamentos de Singapura — mas uma confirmação do DBS digibank não se parece em nada com uma confirmação do UOB TMRW, porque o PayNow não tem aplicativo próprio.
- Nove aplicativos bancários colocam o valor, o identificador do destinatário e o campo de notas onde suas equipes de design decidiram — a extração baseada em modelo exige uma configuração separada para cada banco.
- A extração semântica lê a confirmação como dados, identificando "SGD 150.00" como o valor da transação pelo que ele significa — então uma definição de coluna funciona em todos os nove bancos sem modelos por banco.
Por que as capturas de PayNow são diferentes das de outros apps de pagamento
PayNow é o sistema de transferência instantánea vinculado a bancos de Singapura, lançado pela Associação de Bancos de Singapura (ABS) em julho de 2017 e supervisionado pela Autoridade Monetária de Singapura (MAS). Ele processa transações pela rede FAST — Transferências Rápidas e Seguras —, o que significa que o dinheiro se move entre contas em segundos, 24/7, 365 dias por ano. Em dezembro de 2025, havia mais de 11 milhões de registros de proxy PayNow em Singapura, segundo o CEO do grupo OCBC, Tan Teck Long, que falou no Jantar Anual da ABS em junho de 2026.
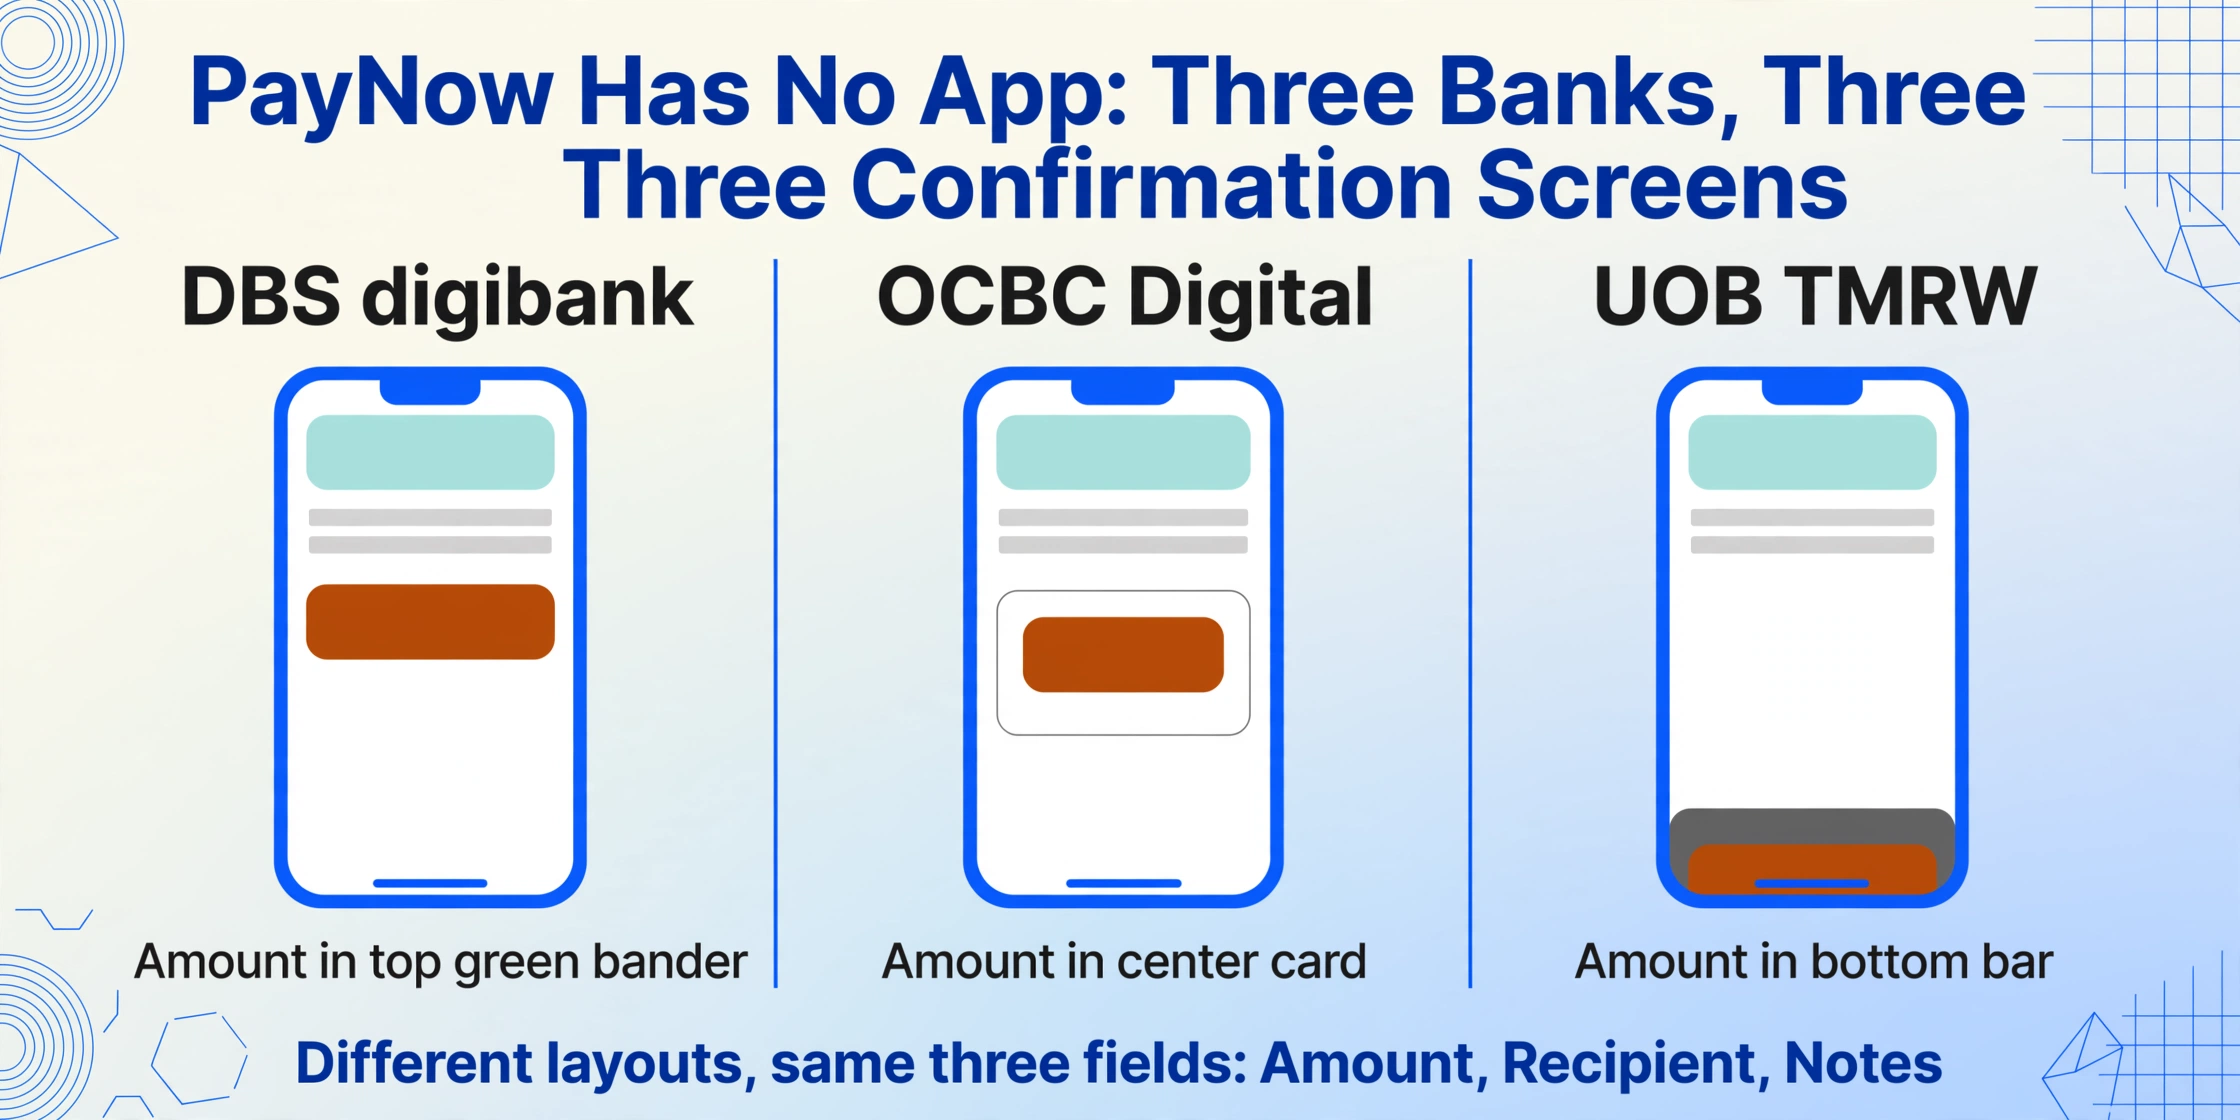
Diferentemente de Venmo, WeChat Pay ou GCash — cada um com seu próprio app e uma tela de confirmação consistente —, PayNow não tem app próprio. Você não abre "PayNow" no celular. Você abre o app do seu banco — DBS digibank, OCBC Digital ou UOB TMRW — e seleciona a opção PayNow dentro dele. Quando a transação é concluída, a tela de confirmação pertence ao banco, não à marca PayNow. O resultado é uma paisagem visual fragmentada: três grandes apps bancários exibem os mesmos dados de pagamento em três layouts diferentes. O mesmo princípio que se aplica às capturas de pagamento incorporadas em apps de chat — os dados estão lá mesmo quando a interface não é um recibo — se aplica aqui, só que a fragmentação vem da camada bancária, não da camada de mensagens.
Isto importa porque os campos que a maioria das pessoas precisa de uma captura de PayNow — o valor da transação, o identificador do destinatário e as notas de pagamento — estão presentes em todas as telas de confirmação de cada banco, mas cada banco os posiciona de forma diferente. Uma confirmação de DBS digibank mostra o valor em texto verde grande no topo, com o destinatário abaixo; o layout de OCBC Digital coloca o valor em um cartão branco centralizado, com o proxy do destinatário abaixo; UOB TMRW envolve toda a confirmação dentro de uma barra escura de deslizar para pagar. A mesma transação PayNow, capturada de três bancos diferentes, produz três capturas visualmente distintas.
O Valor — Sempre em SGD, mas Nem Sempre no Mesmo Lugar
Toda transação PayNow é em dólares de Singapura. Não há taxa de câmbio, nem exibição em múltiplas moedas, nem taxa de conveniência deduzida do valor exibido — o valor na tela de confirmação é exatamente o que foi transferido do remetente para o destinatário. O valor é o elemento mais proeminente na confirmação PayNow de todos os bancos, mas sua posição exata varia de uma forma que importa ao processar capturas de tela de múltiplas fontes.
No DBS digibank, a tela de transferência bem-sucedida mostra o valor em texto grande e negrito em um banner verde que ocupa o terço superior da tela — "SGD 150.00" com o valor em dólares centralizado e o prefixo "SGD" em tipo menor acima. Abaixo do valor, em texto branco menor: o nome do destinatário conforme registrado na consulta PayNow do banco. No OCBC Digital, a tela de confirmação adota uma abordagem baseada em cartão — o valor aparece dentro de um retângulo branco no meio da tela, com "Valor" como rótulo acima do valor, e a referência do destinatário listada mais abaixo no cartão. No UOB TMRW, a confirmação está incorporada em uma barra de confirmação cinza-escura na parte inferior, com o valor exibido em destaque ao lado de uma marca de verificação verde, e as informações do destinatário mostradas acima em um layout estilo mensagem.
Para quem lida com capturas de tela PayNow de clientes, consumidores ou colegas que usam bancos diferentes, o valor é o campo fácil: está sempre presente, sempre visível e nunca ambíguo em seu significado. O desafio é que uma abordagem de extração baseada em modelo — que procura o valor em uma coordenada de pixel específica — precisaria de três modelos separados para DBS, OCBC e UOB, além de variações adicionais para outros bancos participantes como HSBC, Maybank, Standard Chartered e Citibank. Uma abordagem de extração semântica, por outro lado, não se importa com onde o valor está na tela; ela lê a confirmação como um todo e identifica qual valor é o total da transação ao entender o que "SGD 150.00" significa no contexto de uma confirmação de pagamento.
O Destinatário — UEN ou Número de Celular, Não um Nome de Exibição
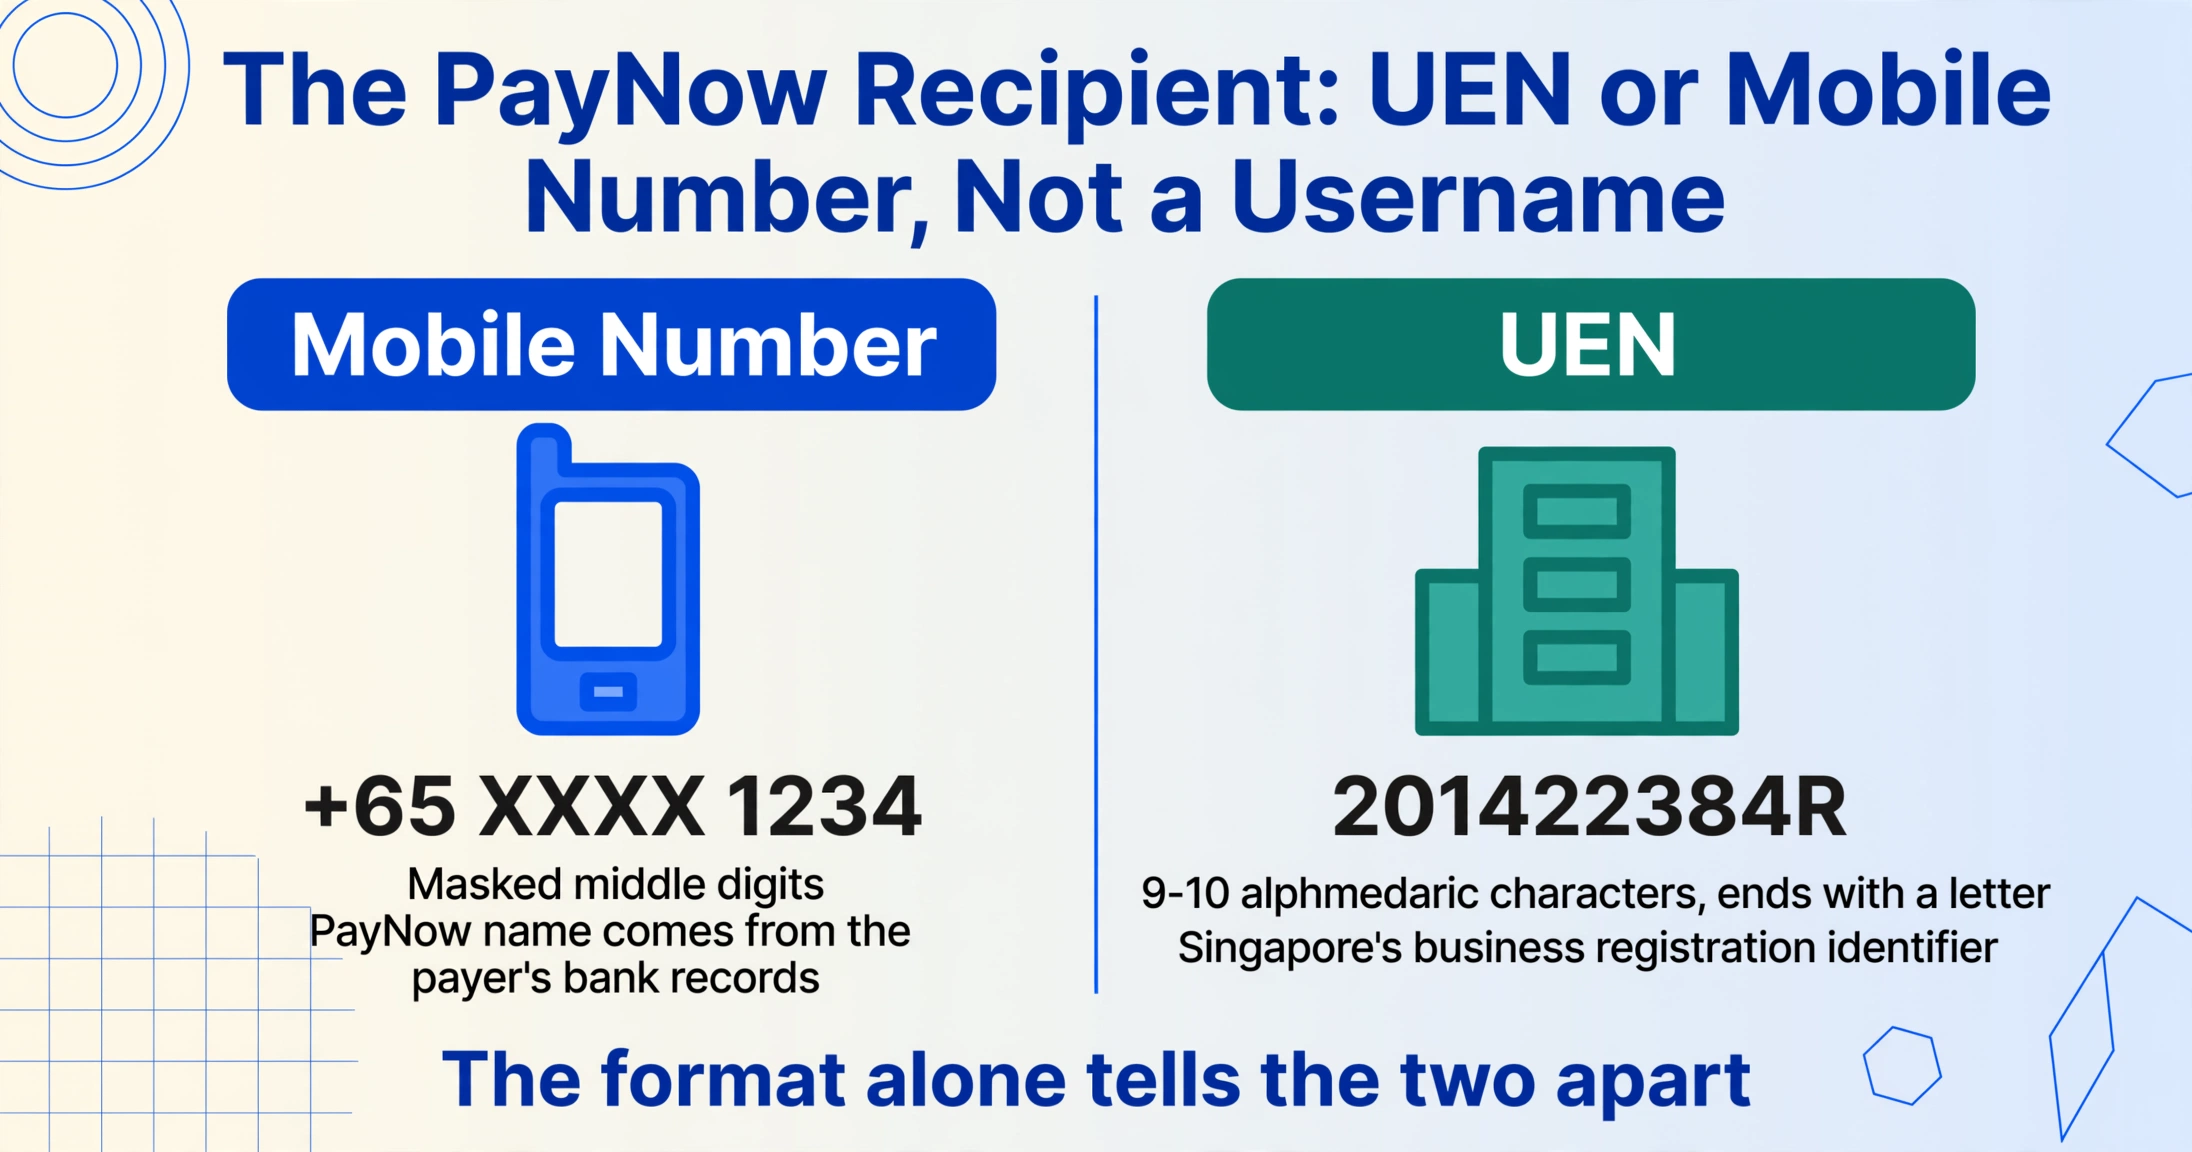
Este é o campo que torna as capturas de tela do PayNow únicas entre os aplicativos de pagamento desta série. No Venmo, o destinatário é um @username. No WeChat Pay, é o nome registrado do comerciante. No PayNow, o identificador do destinatário é ou um número de celular mascarado — exibido como algo como "+65 XXXX 1234" com os dígitos centrais ocultos — ou uma UEN (Número Único de Entidade), que é o identificador de registro comercial padrão emitido pela ACRA, a Autoridade Reguladora de Contabilidade e Empresas de Singapura.
Para transferências entre pessoas, o remitente vê um nome retornado pelo sistema de consulta do PayNow quando insere o número de celular ou NRIC/FIN do destinatário. Este nome — o "nome PayNow" associado ao proxy — é o que aparece na tela de confirmação. Mas, crucialmente, não é um nome de usuário escolhido pelo destinatário. É o nome registrado no banco, o que significa que pode ser um nome legal, um nome comercial ou um apelido, dependendo do que o destinatário registrou. Na captura de tela enviada do remitente ao destinatário, o que você vê é este nome junto com o proxy mascarado — e para pagamentos entre pessoas, não há UEN envolvida.
Para pagamentos comerciales, o identificador do destinatário é a UEN — uma string alfanumérica de 9 ou 10 caracteres (por exemplo, 201422384R) que funciona como o ID fiscal e o número de registro da empresa de Singapura em um só. Quando um cliente paga a uma empresa via PayNow, ele escanea o código QR do PayNow da empresa ou digita a UEN manualmente. Na captura de tela de confirmação, a UEN aparece como o identificador do destinatário, muitas vezes precedida por um rótulo como "PayTo" ou "UEN do destinatário", dependendo do banco. Alguns bancos exibem a UEN completa; outros mascaram os caracteres centrais. O nome comercial registrado — o nome que a ACRA tem em arquivo — também aparece na tela de confirmação como uma etapa de verificação antes que o remitente confirme a transferência. Este é o mesmo sistema de consulta descrito no framework de pagamentos eletrónicos da MAS sob o qual o PayNow opera: o remitente vê o nome comercial registrado e pode verificar que corresponde ao destinatário pretendido.
A consequência prática para a extração: você não está procurando um nome de destinatário legível que possa copiar em uma columna "Pago a". Você está procurando um de dois tipos de identificador — e a captura de tela pode não deixar óbvio qual está vendo. Um número de celular que termina em "final 1234" e uma UEN como "201422384R" servem ao mesmo propósito no sistema do PayNow (identificam exclusivamente o destinatário), mas têm significados completamente diferentes em seus registros. Um número de celular indica quem recebiu o dinheiro como indivíduo. Uma UEN indica que foi uma empresa registrada. Se você está conciliando pagamentos contra contas de clientes ou registros de fornecedores, confundir um com o outro significa que a transação vai ao razon contable errado.
O Campo de Notas/Observações — Onde Vive o Link para Seus Registros
O PayNow permite que o remetente inclua uma nota de texto livre em cada transação — até aproximadamente 40 caracteres, dependendo da interface do banco. No DBS digibank, a nota é inserida na tela de transferência como "Nota ao destinatário" antes da confirmação. No OCBC Digital, ela é rotulada como "Referência" ou "Observações." No UOB TMRW, ela aparece como um campo "Descrição" durante o fluxo de transferência. Após a conclusão da transação, essa nota é exibida na tela de confirmação e aparece no extrato bancário do destinatário junto com a transação.
Para empresas que usam o PayNow Corporate — a versão empresarial que vincula um UEN (Número Único de Entidade) a uma conta bancária — este campo de notas é onde vive a conexão entre um pagamento e uma fatura, pedido ou conta de cliente. Um código QR dinâmico do PayNow pode incorporar automaticamente um número de fatura ou ID de pedido exclusivo no campo de notas, de modo que cada pagamento recebido carregue sua própria referência sem exigir que o cliente digite nada. Para códigos QR estáticos ou transferências manuais de UEN, o cliente digita o que quiser — o que significa que o campo de notas pode conter um número de fatura, um nome de cliente, uma finalidade de pagamento como "Pro-labore de março" ou nada.
A presença ou ausência de uma nota significativa na captura de tela diz algo importante sobre como esse pagamento foi iniciado. Uma nota contendo "INV-2026-071" significa que o cliente inseriu seu número de fatura manualmente — você pode associar esse pagamento ao seu sistema de faturamento sem qualquer outra consulta. Um campo de notas em branco significa que o pagamento não tem contexto visível na captura de tela, e vinculá-lo a um cliente ou pedido específico exigirá referência cruzada do valor e do destinatário com seu extrato bancário. Uma célula vazia na saída da extração é uma informação útil — ela indica que a captura de tela sozinha é insuficiente para uma conciliação completa, sinalizando que essa linha precisa de atenção manual.
Por Que a Verificação Importa — o Problema das Capturas de Tela Falsas do PayNow
Singapura tem um problema real e documentado com capturas de tela falsificadas do PayNow. Em novembro de 2024, a CNA noticiou o caso de uma mulher de 33 anos que usou capturas de tela editadas do PayNow para enganar um restaurante em Katong, obtendo aproximadamente S$3.892 em comida em 35 ocasiões separadas entre maio de 2022 e agosto de 2023 — ela enviou o dinheiro para si mesma, editou a captura de tela para substituir seus próprios dados pelos do restaurante e encaminhou a imagem falsificada via WhatsApp. Em dezembro de 2024, a Polícia de Singapura emitiu um alerta sobre uma campanha de phishing do PayNow em que as vítimas recebiam mensagens de texto direcionando-as para sites falsos do PayNow projetados para capturar dados de cartão de crédito e informações pessoais. No r/askSingapore, usuários publicam regularmente capturas de tela do PayNow perguntando "Isso parece legítimo?" — e o consenso geral é que o espaçamento da fonte, o alinhamento ou a formatação do valor denunciam a falsificação, mas apenas para quem sabe o que procurar.
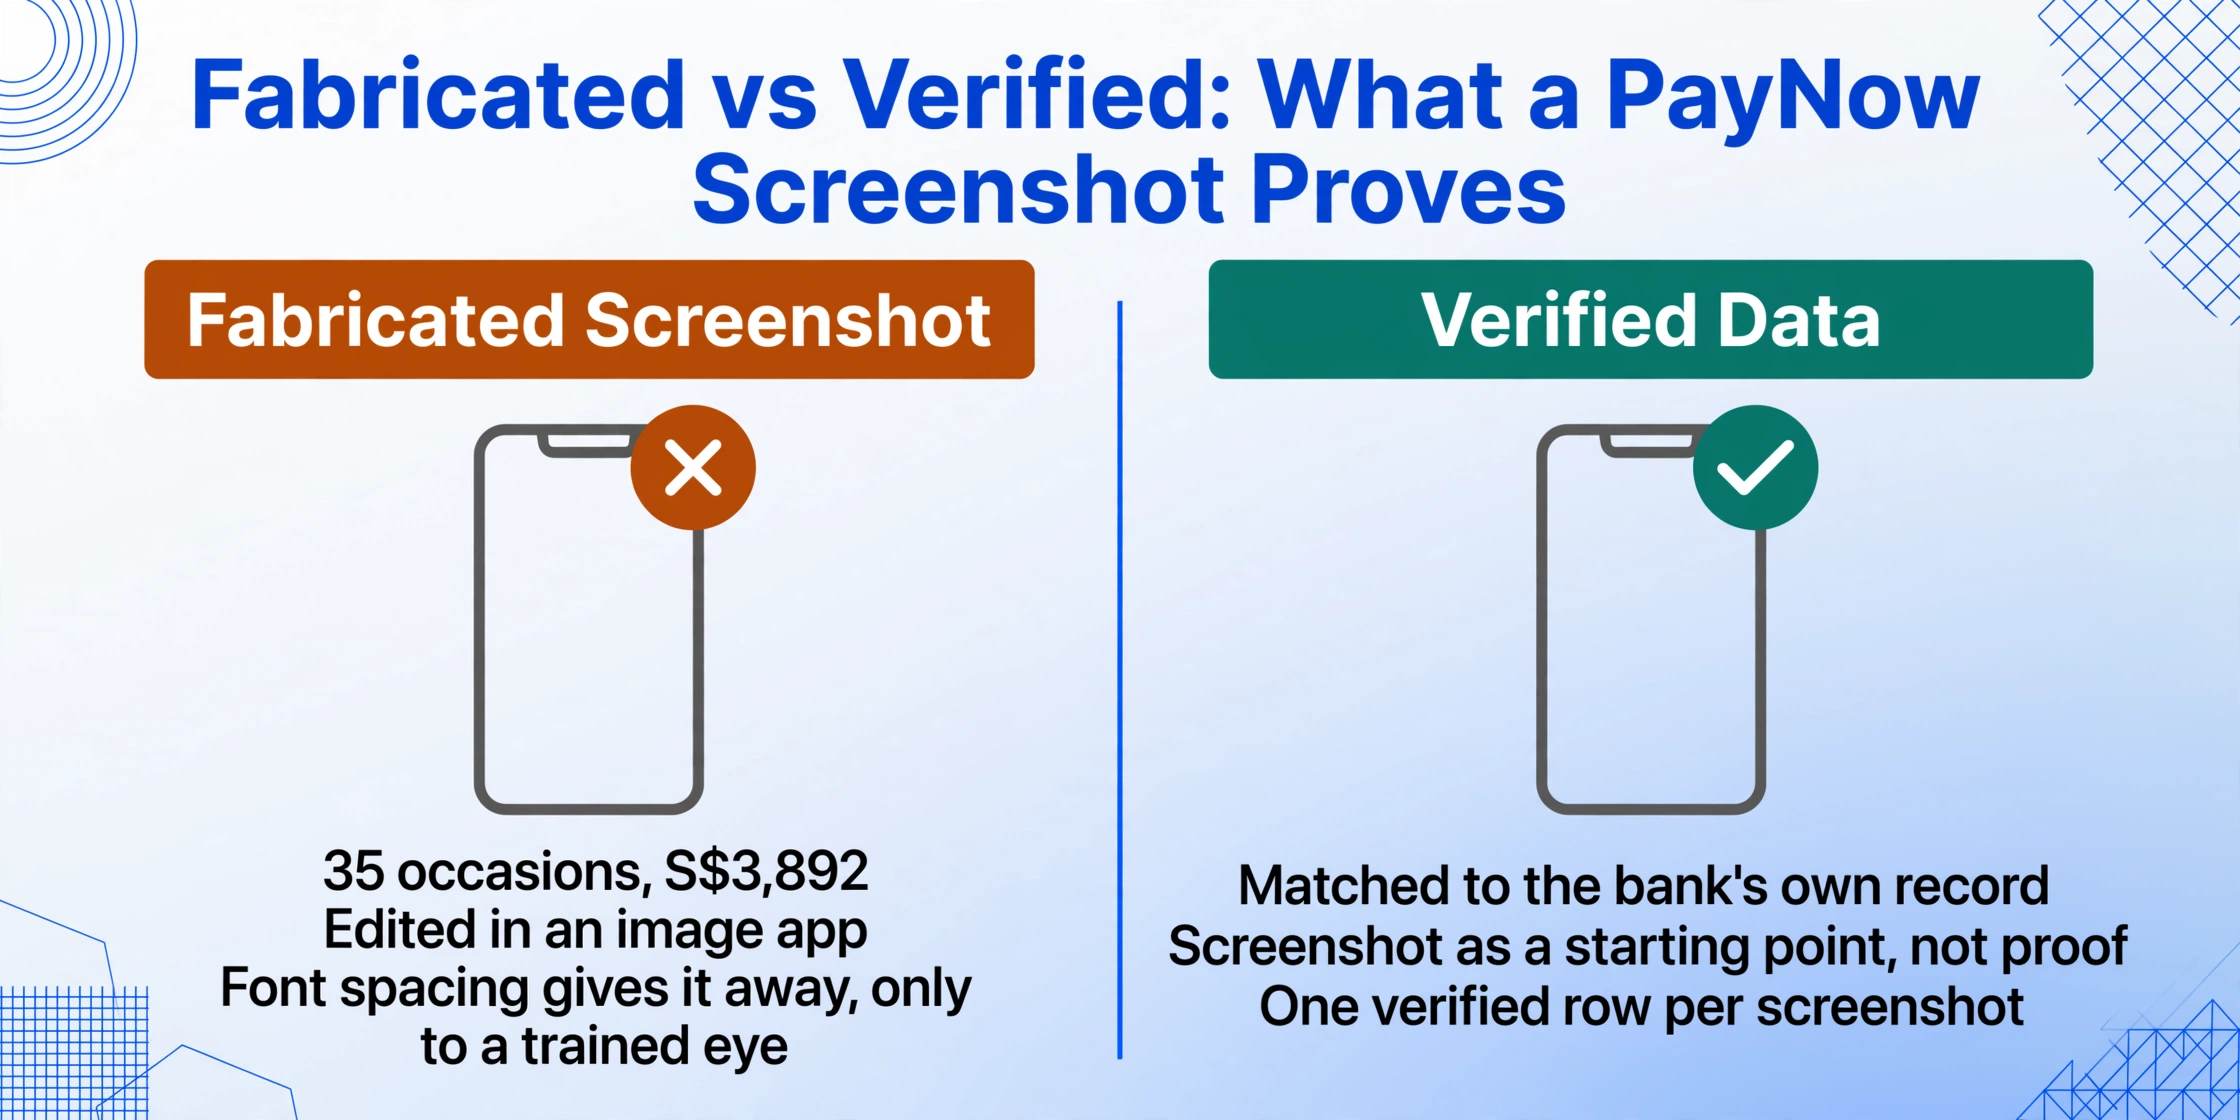
Isso cria uma tensão com a qual toda empresa em Singapura que aceita PayNow convive: o print é o que os clientes enviam para você, mas o print também é o que golpistas falsificam. A solução não é parar de aceitar prints — vendedores do Carousell, donos de restaurantes e prestadores de serviços não podem dizer a cada cliente "vou verificar meu aplicativo do banco primeiro" sem prejudicar o fluxo da transação. A solução é tratar o print como um ponto de partida para verificação, não como prova. Extraia o valor, o identificador do destinatário e as notas do print. Depois, cruze esses campos com seu extrato bancário ou com o histórico de transações do aplicativo. Uma transação PayNow real aparece na sua conta imediatamente — a rede FAST liquida em segundos — então a verificação é instantânea. Um print falsificado se revela no momento em que você procura a transação no aplicativo do banco e não encontra nada.
Os arquivos são processados com segurança e não são armazenados.
Como é a extração de um lote de capturas de tela do PayNow
Ao enviar um lote de capturas de tela do PayNow — algumas do DBS digibank, outras do OCBC Digital, outras do UOB TMRW — e definir as colunas Valor (SGD), Destinatário, Tipo de destinatário (Celular/UEN), Notas e Data da transação, o mecanismo de extração localiza os valores correspondentes em cada captura de tela ao entender o significado de cada campo. O valor é o maior número em moeda na confirmação. O destinatário é o identificador associado ao rótulo do proxy. O campo de notas é qualquer texto livre que apareça na seção de observações. Cada captura de tela gera uma linha, e todas as linhas são mescladas em uma única planilha.
A distinção entre número de celular e UEN como tipo de destinatário é uma coluna que vale a pena adicionar explicitamente. Ao incluir Tipo de destinatário (Celular/UEN) nas definições de coluna, a IA identifica se o identificador do destinatário é um número de telefone ou um número de registro empresarial com base no formato — os UENs seguem um padrão distinto (9 a 10 caracteres alfanuméricos, terminando com uma letra) que um número de celular (começando com +65) não compartilha. Essa classificação permite filtrar pagamentos a pessoas físicas separadamente de pagamentos a empresas na sua conciliação downstream, o que é especialmente útil se você processa transações de consumo e B2B pelo mesmo sistema.
O destino downstream desses dados geralmente inclui Xero SG ou QuickBooks Online SG, as duas plataformas de contabilidade em nuvem mais usadas entre as PMEs de Singapura — a Xero oferece suporte ao preenchimento de IRAS F5/GST e à fatura eletrônica InvoiceNow, enquanto o QuickBooks é popular entre equipes menores e freelancers. O ABSS (antigo MYOB, a S$349/ano) e o AutoCount (S$35/mês) atendem empresas que precisam de um gerenciamento de estoque on-premise mais robusto junto com a contabilidade. Nenhuma dessas plataformas consegue importar nativamente uma captura de tela do DBS digibank encaminhada pelo WhatsApp. A etapa entre "um cliente me enviou uma captura de tela do PayNow" e "os dados estão nos meus livros" continua manual para a maioria das empresas de Singapura. A extração preenche essa lacuna transformando cada captura de tela em uma linha estruturada que pode ser importada ou copiada para qualquer sistema contábil que a empresa use.
Se você lida com pagamentos de outros aplicativos além do PayNow — GCash de um fornecedor filipino, KakaoPay de um cliente coreano ou um pagamento via PayPal de um cliente internacional — as mesmas definições de coluna funcionam para todos, sem configuração por aplicativo. Valor, destinatário, data e referência são universais — o fluxo de trabalho de capturas de tela de pagamentos de aplicativos mistos consolida capturas de tela de todos esses aplicativos em uma única planilha. O princípio que rege tudo isso é idêntico: você define as colunas de saída, a IA encontra os valores correspondentes em cada captura de tela ao entender o significado desses termos, independentemente de qual banco ou aplicativo de pagamento gerou a imagem.
FAQ
Posso extrair dados de uma captura de tela do PayNow enviada com compressão do WhatsApp?
Sim, com a mesma ressalva de precisão que se aplica a qualquer imagem comprimida. O WhatsApp comprime as imagens de forma agressiva, o que pode desfocar os bordos do texto — mas um modelo de IA visual lê as palavras de forma holística, e não caractere por caractere, por isso lida melhor com artefactos de compressão JPEG que o OCR tradicional. Para uma extração limpa, pida ao remitente que partilhe a captura de tela original em vez de uma versão reenviada pelo WhatsApp. Se a captura de tela já passou pela compressão, o valor e o identificador do destinatário (ambos em fontes grandes e claras) continuam a ser legibles de forma fiável; o campo de notas, em texto menor, pode precisar de uma verificação pontual.
E se a tela de confirmação do PayNow for de um banco menos comum — HSBC, Maybank ou Standard Chartered?
PayNow é suportado por todos os principais bancos que operam em Singapura — DBS/POSB, OCBC, UOB, HSBC, Maybank, Standard Chartered, Citibank, Bank of China, ICBC e outros. Cada banco tem um layout diferente na tela de confirmação, mas os campos são consistentes: um valor em SGD, um proxy do destinatário (número de celular, NRIC/FIN ou UEN) e um campo de notas opcional. Uma abordagem de extração semântica não depende de corresponder ao modelo de um banco específico — identifica estes campos pelo seu significado e papel visual na tela, independentemente de qual interface bancária produjo a captura de tela.
Como verifico se uma captura de tela do PayNow é real antes de confiar nos seus dados?
As transações PayNow são liquidadas instantáneamente através da rede FAST. Se uma captura de tela afirma que um pagamento foi feito, verifica o histórico de transações do teu app bancário ou da banca online — o dinheiro deve aparecer em segundos. Não confies só na captura de tela. Para conciliación, extrae o valor e o identificador do destinatário da captura de tela e compara-os com o teu registro de transações no app. Este fluxo de trabalho em duas etapas — extraer e depois verificar — é o que as empresas devem usar, e é exatamente por isso que ter os dados extraídos num formato estruturado (em vez de notas manuscritas ou um álbum de fotos) torna a verificação prática em escala.
Posso processar em lote capturas de tela do PayNow de bancos diferentes juntas?
Sim. Capturas de tela do DBS digibank, OCBC Digital e UOB TMRW podem ser enviadas no mesmo lote. Defina as colunas uma vez — o mecanismo de extração aplica as mesmas definições de coluna a cada captura de tela do lote e gera uma tabela unificada. Cada linha representa uma transação, com o banco de origem identificável pelo estilo visual da tela de confirmação se você incluir uma coluna "Banco" nas suas definições. Este é o mesmo fluxo de trabalho de captura de tela para planilha que se aplica a plataformas de pagamento em geral, adaptado para a estrutura de campos específica do PayNow.