Captures d'écran de paiement PayNow
Comment extraire le montant et le bénéficiaire
Un client vous envoie une capture d'écran sur WhatsApp. Elle montre une application bancaire avec une confirmation de paiement — bannière verte sur DBS digibank, carte blanche sur OCBC Digital, écran sombre de glissement pour payer sur UOB TMRW. Vous voyez le montant en SGD. Vous voyez ce qui ressemble à un identifiant de bénéficiaire — un numéro de mobile se terminant par « fin 1234 » ou une chaîne de lettres et de chiffres appelée UEN. Il y a peut-être une note en texte libre en bas : « Facture n° 1042 » ou « Recharge mars » ou rien du tout. La capture d'écran est votre seul enregistrement de la transaction. Mais PayNow n'est pas une application autonome — il vit dans l'interface de chaque banque, et l'apparence de ces trois champs dépend entièrement de la banque du client qui vous a envoyé l'image.
Points clés à retenir
- PayNow est le système de paiement national unique de Singapour — pourtant, une confirmation DBS digibank ne ressemble en rien à une confirmation UOB TMRW, car PayNow n'a pas d'application propre.
- Neuf applications bancaires placent chacune le montant, l'identifiant du bénéficiaire et le champ de notes là où leurs équipes de conception l'ont décidé — l'extraction basée sur des modèles nécessite une configuration distincte pour chaque banque.
- L'extraction sémantique lit la confirmation comme des données, identifiant « SGD 150.00 » comme le montant de la transaction par sa signification — une seule définition de colonne fonctionne donc pour les neuf banques, sans modèle par banque.
Pourquoi les captures d'écran PayNow diffèrent de celles des autres applications de paiement
PayNow est le système de transfert instantané lié aux banques de Singapour, lancé par l'Association des banques de Singapour (ABS) en juillet 2017 et supervisé par l'Autorité monétaire de Singapour (MAS). Il traite les transactions via le réseau FAST (transferts rapides et sécurisés), ce qui signifie que l'argent circule entre les comptes en quelques secondes, 24h/24, 7j/7, 365 jours par an. En décembre 2025, plus de 11 millions d'inscriptions de proxy PayNow étaient enregistrées à Singapour, selon le PDG du groupe OCBC, Tan Teck Long, lors du dîner annuel de l'ABS en juin 2026.
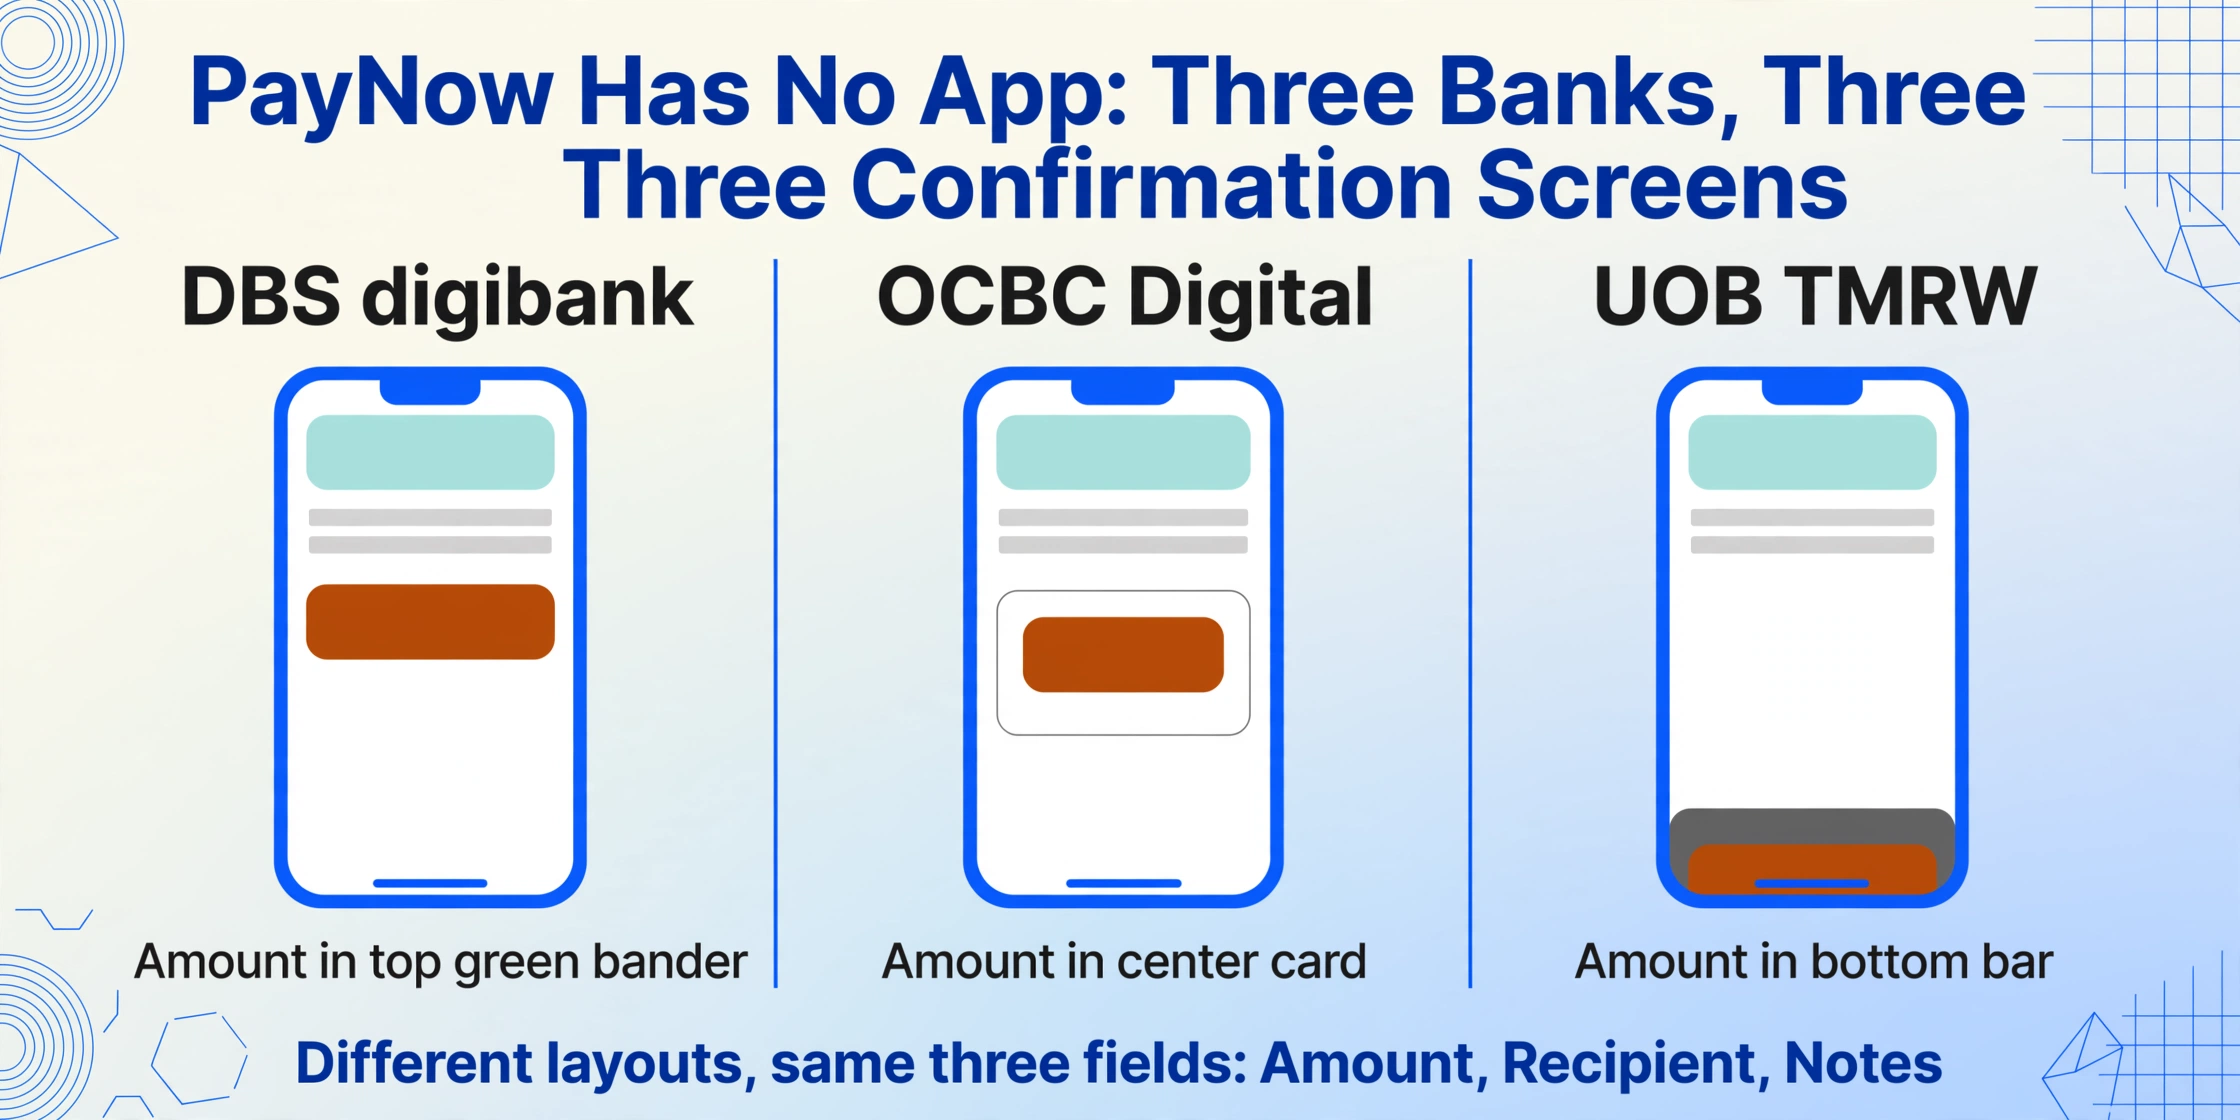
Contrairement à Venmo, WeChat Pay ou GCash — qui disposent chacun de leur propre application avec un écran de confirmation cohérent — PayNow n'a pas d'application dédiée. Vous n'ouvrez pas « PayNow » sur votre téléphone. Vous ouvrez l'application de votre banque — DBS digibank, OCBC Digital ou UOB TMRW — et sélectionnez l'option PayNow dans celle-ci. Lorsque la transaction est terminée, l'écran de confirmation appartient à cette banque, et non à PayNow en tant que marque. Le résultat est un paysage visuel fragmenté : trois grandes applications bancaires affichent les mêmes données de paiement selon trois mises en page différentes. Le même principe qui s'applique aux captures d'écran de paiement intégrées dans les applications de messagerie — les données sont là même lorsque l'interface n'est pas un reçu — s'applique ici, sauf que la fragmentation provient de la couche bancaire plutôt que de la couche de messagerie.
Cela importe car les champs dont la plupart des gens ont besoin à partir d'une capture d'écran PayNow — le montant de la transaction, l'identifiant du bénéficiaire et les notes de paiement — sont tous présents sur l'écran de confirmation de chaque banque, mais chaque banque les positionne différemment. Une confirmation DBS digibank affiche le montant en gros texte vert en haut avec le bénéficiaire en dessous ; la mise en page d'OCBC Digital place le montant dans une carte blanche centrée avec le proxy du bénéficiaire en dessous ; UOB TMRW enveloppe l'intégralité de la confirmation dans une barre sombre de glissement pour payer. La même transaction PayNow, capturée depuis trois banques différentes, produit trois captures d'écran visuellement distinctes.
Le montant — toujours en SGD, mais pas toujours au même endroit
Chaque transaction PayNow est en dollars de Singapour. Pas de taux de change, pas d'affichage multi-devises, pas de frais de commodité déduits du montant affiché — la valeur à l'écran de confirmation est exactement ce qui a été transféré de l'expéditeur au bénéficiaire. Le montant est l'élément le plus visible sur chaque écran de confirmation PayNow de chaque banque, mais son emplacement exact varie d'une manière qui compte lorsque vous traitez des captures d'écran provenant de plusieurs sources.
Sur DBS digibank, l'écran de transfert réussi affiche le montant en gros caractères gras sur une bannière verte occupant le tiers supérieur de l'écran — « SGD 150.00 » avec le montant en dollars centré et le préfixe « SGD » en plus petit au-dessus. Sous le montant, en texte blanc plus petit : le nom du bénéficiaire tel qu'enregistré dans la recherche PayNow de la banque. Sur OCBC Digital, l'écran de confirmation adopte une approche par carte — le montant apparaît dans un rectangle blanc au milieu de l'écran, avec « Montant » comme libellé au-dessus du chiffre, et la référence du bénéficiaire listée plus bas sur la carte. Sur UOB TMRW, la confirmation est intégrée dans une barre de confirmation gris foncé en bas, avec le montant affiché bien en évidence à côté d'une coche verte, et les informations du bénéficiaire affichées au-dessus dans une mise en page de type message.
Pour quiconque traite des captures d'écran PayNow de clients, de clients ou de collègues utilisant différentes banques, le montant est le champ facile : il est toujours présent, toujours visible et jamais ambigu dans sa signification. Le défi est qu'une approche d'extraction basée sur des modèles — qui cherche le montant à une coordonnée de pixel spécifique — nécessiterait trois modèles distincts pour DBS, OCBC et UOB, plus des variantes supplémentaires pour d'autres banques participantes comme HSBC, Maybank, Standard Chartered et Citibank. Une approche d'extraction sémantique, en revanche, ne se soucie pas de l'endroit où se trouve le montant à l'écran ; elle lit la confirmation dans son ensemble et identifie quelle valeur est le total de la transaction en comprenant ce que « SGD 150.00 » signifie dans le contexte d'une confirmation de paiement.
Le bénéficiaire — UEN ou numéro de mobile, pas un nom d'affichage
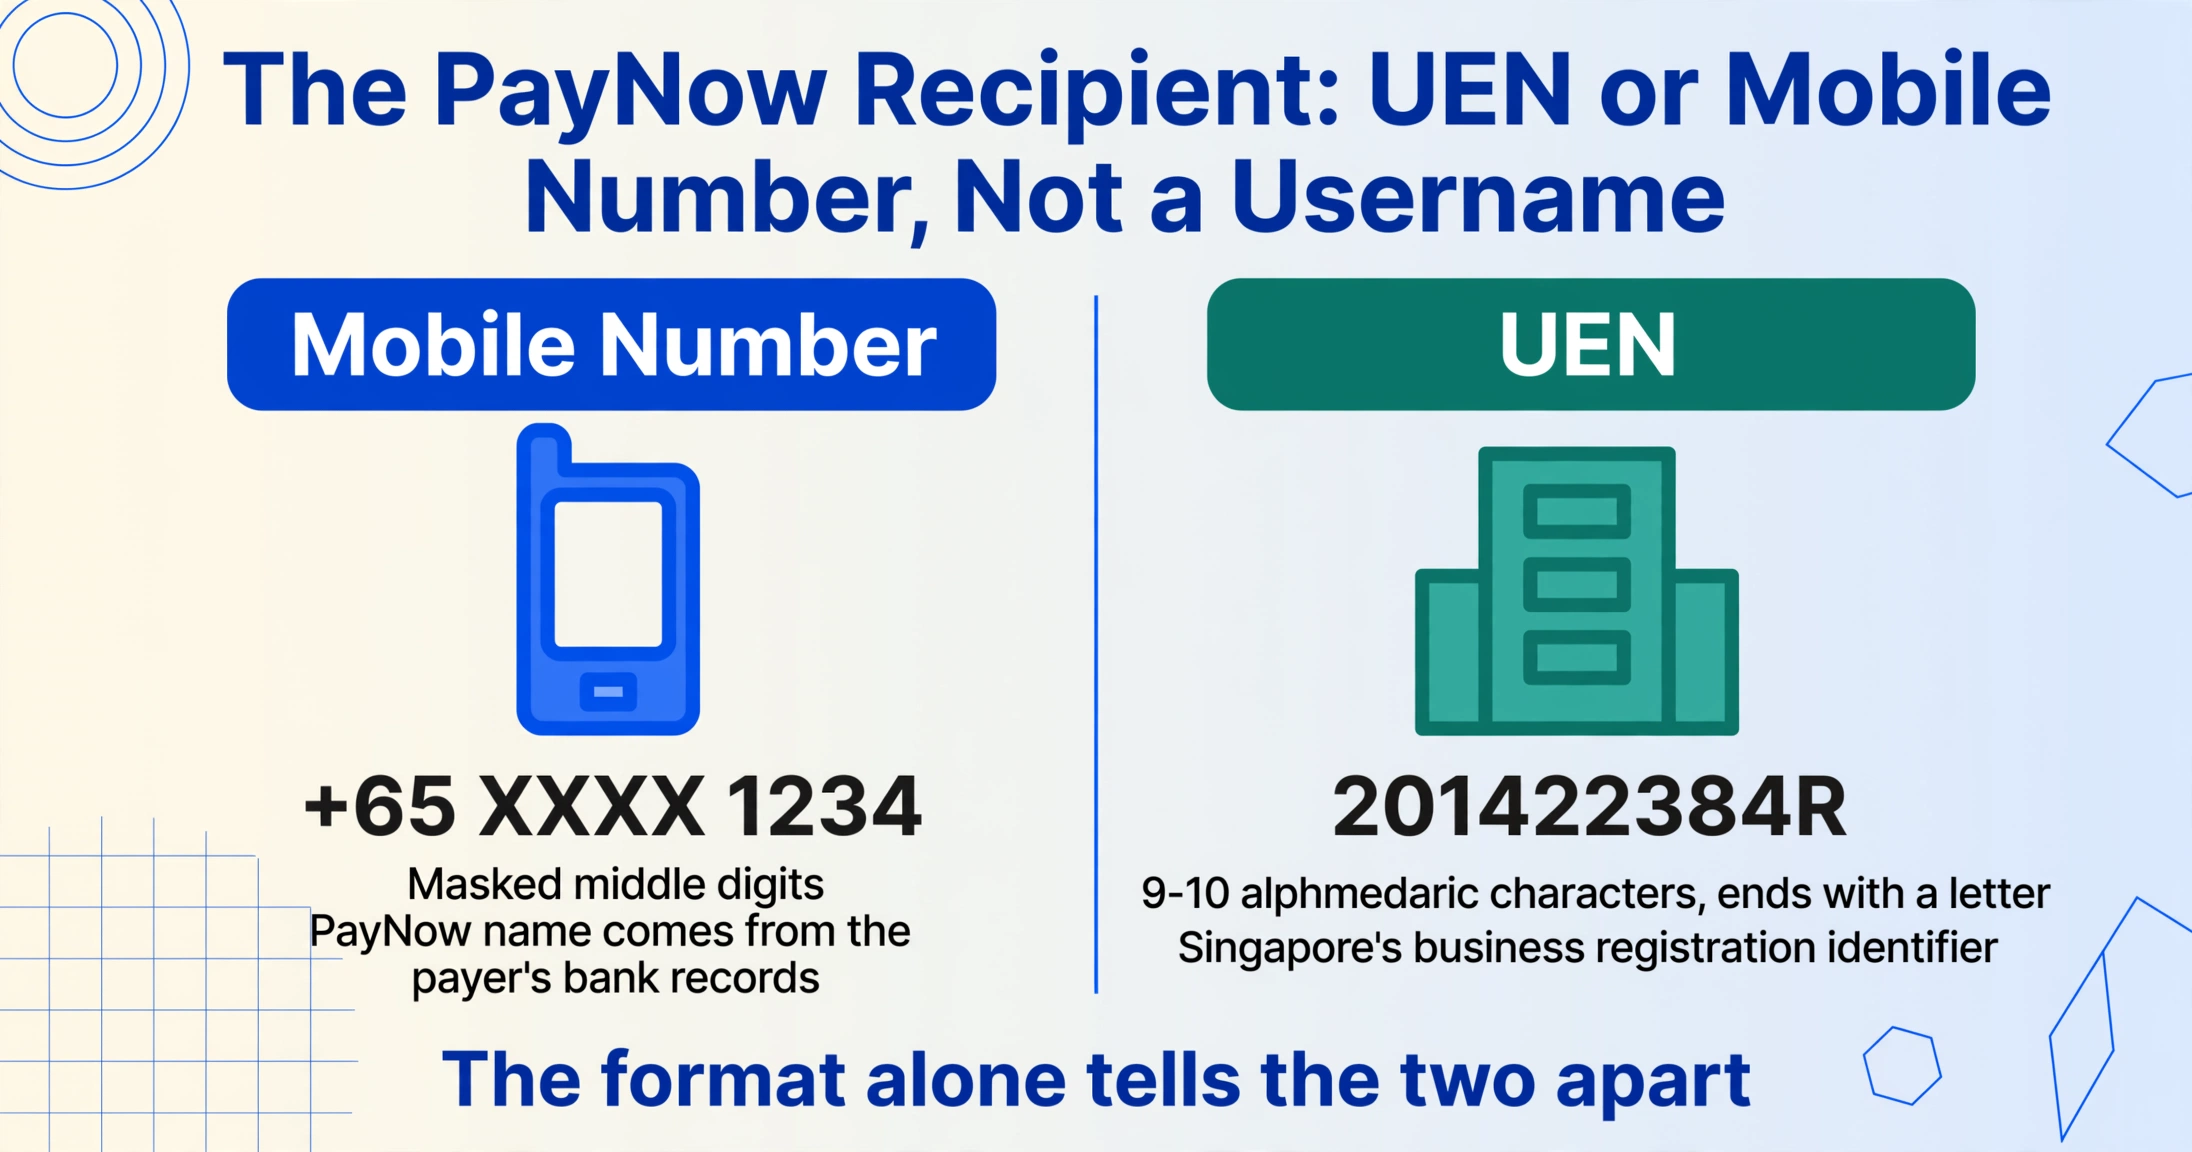
C'est le champ qui rend les captures d'écran PayNow uniques parmi les applications de paiement de cette série. Sur Venmo, le bénéficiaire est un @nom d'utilisateur. Sur WeChat Pay, c'est le nom enregistré du marchand. Sur PayNow, l'identifiant du bénéficiaire est soit un numéro de mobile masqué — affiché comme « +65 XXXX 1234 » avec les chiffres du milieu cachés — soit un UEN (numéro d'entité unique), qui est l'identifiant d'enregistrement d'entreprise standard délivré par l'ACRA, l'Autorité de régulation comptable et des entreprises de Singapour.
Pour les transferts entre particuliers, l'expéditeur voit un nom renvoyé par le système de recherche PayNow lorsqu'il saisit le numéro de mobile ou le NRIC/FIN du bénéficiaire. Ce nom — le « nom PayNow » associé au proxy — est celui affiché sur l'écran de confirmation. Mais surtout, ce n'est pas un nom d'utilisateur choisi par le bénéficiaire. C'est le nom enregistré auprès de sa banque, ce qui signifie qu'il peut s'agir d'un nom légal, d'un nom commercial ou d'un surnom selon ce que le bénéficiaire a enregistré. Sur la capture d'écran envoyée de l'expéditeur au bénéficiaire, ce que vous voyez est ce nom accompagné du proxy masqué — et pour les paiements entre particuliers, aucun UEN n'est impliqué.
Pour les paiements professionnels, l'identifiant du bénéficiaire est l'UEN — une chaîne alphanumérique de 9 ou 10 caractères (par exemple, 201422384R) qui fait office à la fois d'identifiant fiscal et de numéro d'enregistrement d'entreprise à Singapour. Lorsqu'un client paie une entreprise via PayNow, il scanne le code QR PayNow de l'entreprise ou saisit manuellement l'UEN. Sur la capture d'écran de confirmation, l'UEN apparaît comme identifiant du bénéficiaire, souvent précédé d'une étiquette comme « PayTo » ou « UEN du bénéficiaire » selon la banque. Certaines banques affichent l'UEN en entier ; d'autres masquent les caractères du milieu. Le nom commercial enregistré — le nom que l'ACRA a au dossier — apparaît également sur l'écran de confirmation comme étape de vérification avant que l'expéditeur ne confirme le transfert. C'est le même système de recherche décrit dans le cadre de paiements électroniques de la MAS sous lequel PayNow fonctionne : l'expéditeur voit le nom commercial enregistré et peut vérifier qu'il correspond au bénéficiaire prévu.
La conséquence pratique pour l'extraction : vous ne cherchez pas un nom de bénéficiaire lisible que vous pouvez copier dans une colonne « Payé à ». Vous cherchez l'un des deux types d'identifiants — et la capture d'écran peut ne pas indiquer clairement lequel vous regardez. Un numéro de mobile se terminant par « 1234 » et un UEN comme « 201422384R » servent le même objectif dans le système PayNow (ils identifient de manière unique le bénéficiaire) mais ont des significations complètement différentes dans vos enregistrements. Un numéro de mobile vous indique qui a reçu l'argent en tant que particulier. Un UEN vous indique qu'il s'agissait d'une entreprise enregistrée. Si vous rapprochez des paiements avec des comptes clients ou des fichiers fournisseurs, confondre l'un avec l'autre signifie que la transaction va dans le mauvais grand livre.
Le champ Notes/Remarques — là où se trouve le lien vers vos enregistrements
PayNow permet à l'expéditeur d'inclure une note en texte libre avec chaque transaction — jusqu'à environ 40 caractères, selon l'interface de la banque. Sur DBS digibank, la note est saisie sur l'écran de transfert sous le libellé « Note au bénéficiaire » avant confirmation. Sur OCBC Digital, elle est intitulée « Référence » ou « Remarques ». Sur UOB TMRW, elle apparaît comme un champ « Description » pendant le flux de transfert. Une fois la transaction terminée, cette note s'affiche sur l'écran de confirmation et apparaît dans le relevé bancaire du bénéficiaire à côté de la transaction.
Pour les entreprises utilisant PayNow Corporate — la version professionnelle qui associe un UEN (numéro d'entité unique) à un compte bancaire — ce champ de notes est l'endroit où se trouve le lien entre un paiement et une facture, une commande ou un compte client. Un code QR dynamique PayNow peut intégrer automatiquement un numéro de facture unique ou un identifiant de commande dans le champ de notes, de sorte que chaque paiement entrant porte sa propre référence sans que le client n'ait rien à saisir. Pour les codes QR statiques ou les transferts UEN manuels, le client saisit ce qu'il veut — ce qui signifie que le champ de notes peut contenir un numéro de facture, un nom de client, un motif de paiement comme « Provision mars », ou rien du tout.
La présence ou l'absence d'une note pertinente dans la capture d'écran vous indique quelque chose d'important sur la façon dont ce paiement a été initié. Une note contenant « INV-2026-071 » signifie que le client a saisi votre numéro de facture manuellement — vous pouvez rapprocher ce paiement de votre système de facturation sans autre recherche. Un champ de notes vide signifie que le paiement n'a aucun contexte visible sur la capture d'écran, et son rattachement à un client ou une commande spécifique nécessitera un recoupement du montant et du bénéficiaire avec votre relevé bancaire. Une cellule vide dans la sortie d'extraction est une information utile — elle vous indique que la capture d'écran seule est insuffisante pour un rapprochement complet, signalant cette ligne comme nécessitant une attention manuelle.
Pourquoi la vérification est importante — le problème des fausses captures d'écran PayNow
Singapour a un problème réel et documenté de captures d'écran PayNow falsifiées. En novembre 2024, CNA a rapporté le cas d'une femme de 33 ans qui a utilisé des captures d'écran PayNow modifiées pour escroquer un restaurant de Katong d'environ S$3 892 de nourriture en 35 occasions distinctes entre mai 2022 et août 2023 — elle s'est envoyé l'argent à elle-même, a modifié la capture d'écran pour remplacer ses propres coordonnées par celles du restaurant, et a transmis l'image falsifiée via WhatsApp. En décembre 2024, la Police de Singapour a publié un avis concernant une campagne de phishing PayNow dans laquelle des victimes recevaient des SMS les dirigeant vers de faux sites PayNow conçus pour capturer des détails de cartes de crédit et des informations personnelles. Sur r/askSingapore, les utilisateurs publient régulièrement des captures d'écran PayNow en demandant « Est-ce que ça semble authentique ? » — et le consensus est souvent que l'espacement des polices, l'alignement ou le formatage du montant révèle la falsification, mais seulement pour quelqu'un qui sait quoi chercher.
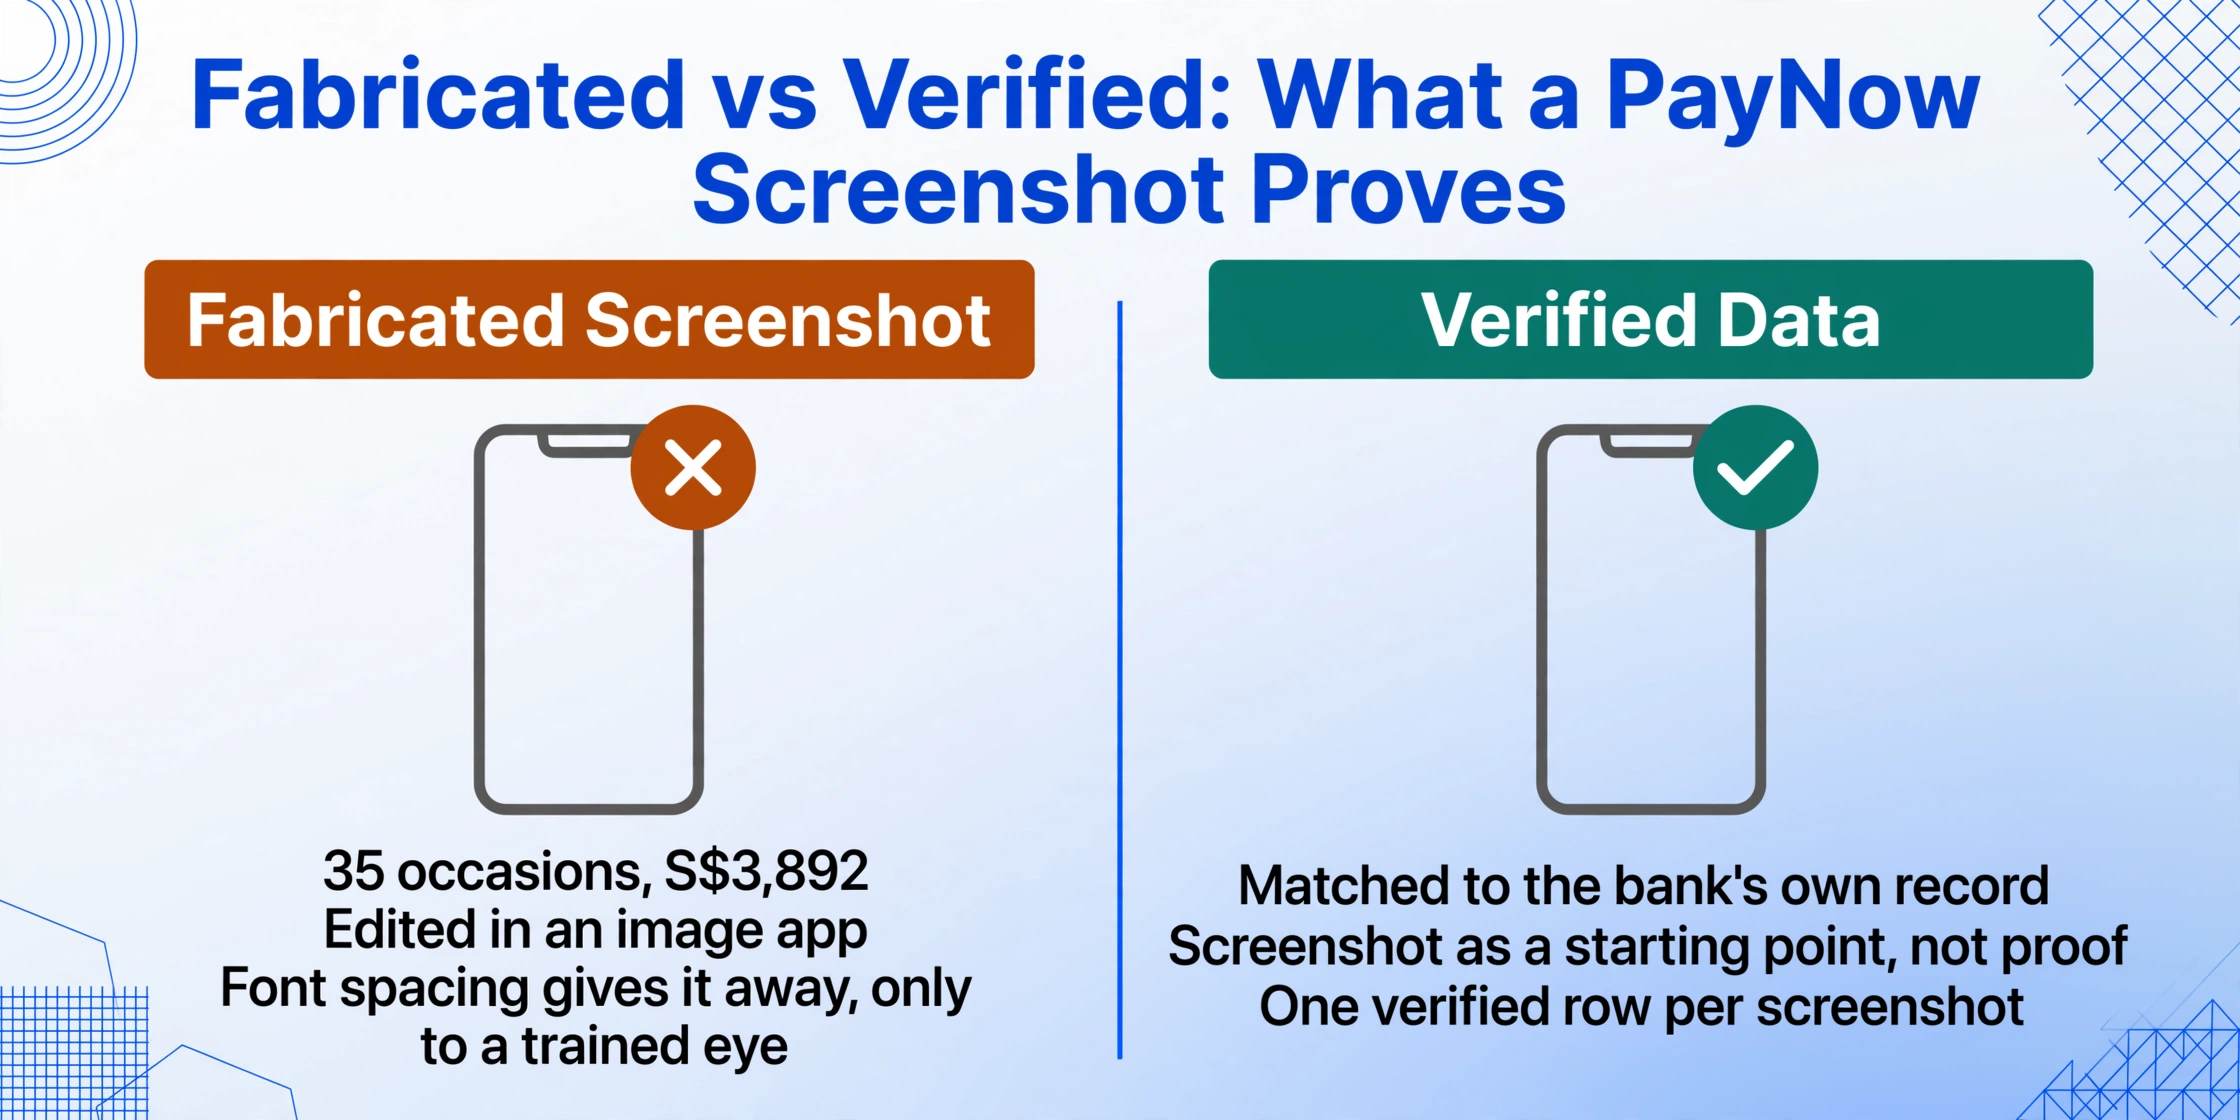
Cela crée une tension que chaque entreprise singapourienne acceptant PayNow connaît bien : la capture d'écran est ce que les clients vous envoient, mais c'est aussi ce que les fraudeurs fabriquent. La solution n'est pas d'arrêter d'accepter les captures d'écran — les vendeurs Carousell, les restaurateurs et les prestataires de services ne peuvent pas dire à chaque client « Je vais d'abord vérifier mon application bancaire » sans nuire au flux de transaction. La solution est de traiter la capture d'écran comme un point de départ pour la vérification, et non comme une preuve. Extrayez le montant, l'identifiant du bénéficiaire et les notes de la capture d'écran. Puis recoupez ces champs avec votre relevé bancaire ou l'historique des transactions dans l'application. Une véritable transaction PayNow apparaît immédiatement dans votre compte — le réseau FAST règle en quelques secondes — la vérification est donc instantanée. Une capture d'écran falsifiée se révèle dès que vous cherchez la transaction dans votre application bancaire et ne trouvez rien.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
À quoi ressemble l'extraction pour un lot de captures d'écran PayNow
Lorsque vous téléversez un lot de captures d'écran PayNow — certaines de DBS digibank, d'autres d'OCBC Digital, d'autres de UOB TMRW — et que vous définissez les colonnes Montant (SGD), Bénéficiaire, Type de bénéficiaire (Mobile/UEN), Notes et Date de transaction, le moteur d'extraction localise les valeurs correspondantes sur chaque capture d'écran en comprenant la signification de chaque champ. Le montant est le plus grand nombre libellé en devise dans la confirmation. Le bénéficiaire est l'identifiant associé au libellé du proxy. Le champ notes correspond à toute chaîne de texte libre apparaissant dans la section remarques. Chaque capture d'écran produit une ligne, et toutes les lignes sont fusionnées dans une seule feuille de calcul.
La distinction entre numéro de mobile et UEN comme type de bénéficiaire est une colonne qu'il vaut la peine d'ajouter explicitement. Lorsque vous incluez Type de bénéficiaire (Mobile/UEN) dans vos définitions de colonnes, l'IA détermine si l'identifiant du bénéficiaire est un numéro de téléphone ou un numéro d'immatriculation d'entreprise en fonction de son format — les UEN suivent un modèle distinct (9 à 10 caractères alphanumériques, se terminant par une lettre) qu'un numéro de mobile (commençant par +65) ne partage pas. Cette classification vous permet de filtrer les paiements aux particuliers séparément des paiements aux entreprises dans votre rapprochement en aval, ce qui est particulièrement utile si vous traitez à la fois des transactions B2C et B2B via le même système.
La destination en aval de ces données inclut souvent Xero SG ou QuickBooks Online SG, les deux plateformes de comptabilité cloud les plus utilisées parmi les PME de Singapour — Xero prend en charge la déclaration IRAS F5/GST et la facturation électronique InvoiceNow, tandis que QuickBooks est populaire auprès des petites équipes et des indépendants. ABSS (anciennement MYOB, à S$349/an) et AutoCount (S$35/mois) répondent aux besoins des entreprises qui nécessitent une gestion des stocks sur site plus robuste en plus de leur comptabilité. Aucune de ces plateformes ne peut ingérer nativement une capture d'écran DBS digibank transférée via WhatsApp. L'étape entre « un client m'a envoyé une capture d'écran PayNow » et « les données sont dans mes livres » reste manuelle pour la plupart des entreprises de Singapour. L'extraction comble cette lacune en transformant chaque capture d'écran en une ligne structurée qui peut être importée ou copiée dans le système comptable utilisé par l'entreprise.
Si vous gérez des paiements provenant d'autres applications en plus de PayNow — GCash d'un fournisseur philippin, KakaoPay d'un client coréen, ou un paiement PayPal d'un client international — les mêmes définitions de colonnes fonctionnent pour toutes ces applications sans configuration spécifique. Montant, bénéficiaire, date et référence sont universels — le flux de travail pour captures d'écran de paiement multi-applications consolide les captures d'écran de toutes ces applications dans une seule feuille de calcul. Le principe qui sous-tend tout cela est identique : vous définissez les colonnes de sortie, l'IA trouve les valeurs correspondantes sur chaque capture d'écran en comprenant la signification de ces termes, quelle que soit la banque ou l'application de paiement à l'origine de l'image.
FAQ
Puis-je extraire des données d'une capture d'écran PayNow envoyée via la compression WhatsApp ?
Oui, avec la même réserve de précision qui s'applique à toute image compressée. WhatsApp compresse les images de manière agressive, ce qui peut brouiller les bords du texte — mais un modèle d'IA visuelle lit les mots de manière holistique plutôt que caractère par caractère, il gère donc mieux les artefacts de compression JPEG que l'OCR traditionnel. Pour une extraction propre, demandez à l'expéditeur de partager la capture d'écran originale plutôt qu'une version transférée via WhatsApp. Si la capture d'écran a déjà subi une compression, le montant et l'identifiant du bénéficiaire (tous deux en grandes polices claires) restent fiables à lire ; le champ de notes en texte plus petit peut nécessiter une vérification ponctuelle.
Et si l'écran de confirmation PayNow provient d'une banque moins courante — HSBC, Maybank ou Standard Chartered ?
PayNow est pris en charge par toutes les grandes banques opérant à Singapour — DBS/POSB, OCBC, UOB, HSBC, Maybank, Standard Chartered, Citibank, Bank of China, ICBC et d'autres. L'écran de confirmation de chaque banque a une mise en page différente, mais les champs sont cohérents : un montant en SGD, un identifiant du bénéficiaire (numéro de mobile, NRIC/FIN ou UEN) et un champ de notes facultatif. Une approche d'extraction sémantique ne repose pas sur la correspondance avec le modèle d'une banque spécifique — elle identifie ces champs par leur signification et leur rôle visuel à l'écran, quelle que soit l'interface de la banque qui a produit la capture d'écran.
Comment vérifier si une capture d'écran PayNow est authentique avant de se fier à ses données ?
Les transactions PayNow sont réglées instantanément via le réseau FAST. Si une capture d'écran prétend qu'un paiement a été effectué, vérifiez l'historique des transactions de votre application bancaire ou de votre banque en ligne — l'argent devrait apparaître en quelques secondes. Ne vous fiez pas uniquement à la capture d'écran. Pour le rapprochement, extrayez le montant et l'identifiant du bénéficiaire de la capture d'écran et faites-les correspondre à votre enregistrement de transaction dans l'application. Ce flux de travail en deux étapes — extraire puis vérifier — est ce que les entreprises devraient utiliser, et c'est exactement pourquoi avoir les données extraites dans un format structuré (plutôt que des notes manuscrites ou un album photo) rend la vérification pratique à grande échelle.
Puis-je traiter par lot des captures d'écran PayNow provenant de différentes banques ?
Oui. Les captures d'écran de DBS digibank, OCBC Digital et UOB TMRW peuvent être téléchargées dans le même lot. Définissez les colonnes une seule fois — le moteur d'extraction applique les mêmes définitions de colonnes à chaque capture d'écran du lot et génère un tableau unifié. Chaque ligne représente une transaction, et la banque d'origine est identifiable grâce au style visuel de l'écran de confirmation si vous incluez une colonne « Banque » dans vos définitions. Il s'agit du même flux de travail de capture d'écran vers feuille de calcul qui s'applique aux plateformes de paiement en général, adapté à la structure de champs spécifique de PayNow.