Capturas de pago de PayNow
Cómo extraer el importe y el destinatario
Un cliente le envía una captura de pantalla por WhatsApp. Muestra una aplicación bancaria con una confirmación de pago: banner verde en DBS digibank, tarjeta blanca en OCBC Digital, pantalla oscura de deslizar para pagar en UOB TMRW. Puede ver el importe en SGD. Puede ver lo que parece un identificador del destinatario: un número de móvil que termina en «terminación 1234» o una cadena de letras y números llamada UEN. Tal vez haya una nota de texto libre en la parte inferior: «Factura #1042» o «Recarga de marzo» o nada en absoluto. La captura es su único registro de la transacción. Pero PayNow no es una aplicación independiente: vive dentro de la interfaz de cada banco, y el aspecto de esos tres campos depende por completo de qué banco sea el cliente que le envió la imagen.
Conclusiones clave
- PayNow es el sistema de pago nacional único de Singapur; sin embargo, una confirmación de DBS digibank no se parece en nada a una de UOB TMRW, porque PayNow no tiene aplicación propia.
- Nueve aplicaciones bancarias colocan el importe, el identificador del destinatario y el campo de notas donde sus equipos de diseño decidieron: la extracción basada en plantillas necesita una configuración independiente para cada banco.
- La extracción semántica lee la confirmación como datos e identifica «SGD 150.00» como el importe de la transacción por lo que significa, de modo que una sola definición de columna funciona en los nueve bancos sin plantillas por banco.
Por qué las capturas de PayNow son diferentes de las de otras aplicaciones de pago
PayNow es el sistema de transferencia instantánea vinculado a los bancos de Singapur, lanzado por la Asociación de Bancos de Singapur (ABS) en julio de 2017 y supervisado por la Autoridad Monetaria de Singapur (MAS). Procesa transacciones a través de la red FAST (Transferencias Rápidas y Seguras), lo que significa que el dinero se mueve entre cuentas en segundos, 24/7, los 365 días del año. A diciembre de 2025, había más de 11 millones de registros de proxy PayNow en Singapur, según el director ejecutivo del grupo OCBC, Tan Teck Long, en la cena anual de la ABS en junio de 2026.
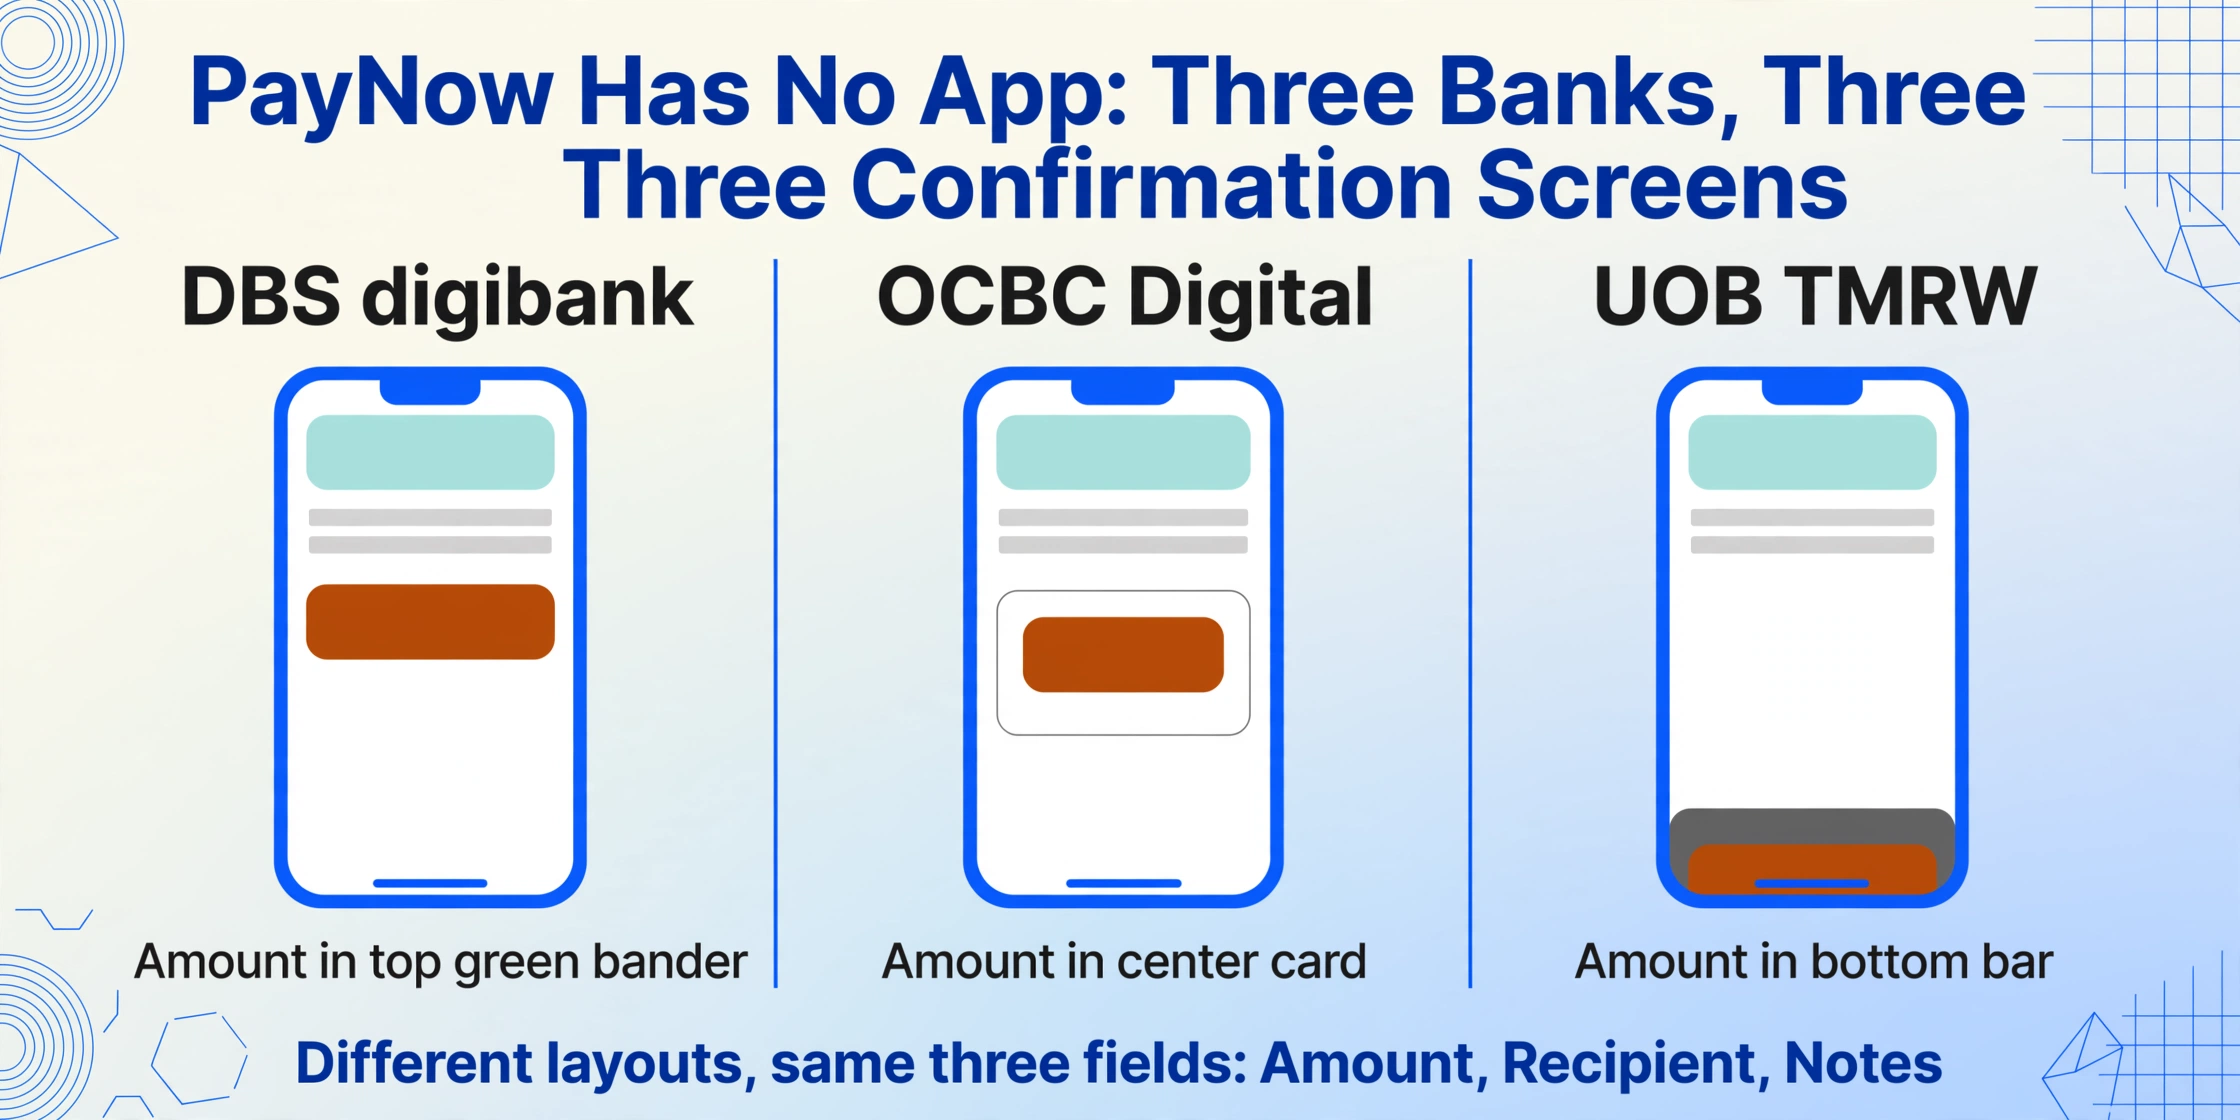
A diferencia de Venmo, WeChat Pay o GCash —cada una con su propia aplicación y una pantalla de confirmación consistente—, PayNow no tiene aplicación propia. Usted no abre «PayNow» en su teléfono. Abre la aplicación de su banco —DBS digibank, OCBC Digital o UOB TMRW— y selecciona la opción PayNow dentro de ella. Cuando la transacción se completa, la pantalla de confirmación pertenece a ese banco, no a PayNow como marca. El resultado es un panorama visual fragmentado: tres aplicaciones bancarias principales muestran los mismos datos de pago en tres diseños diferentes. El mismo principio que se aplica a las capturas de pantalla de pagos incrustadas en aplicaciones de chat —los datos están ahí incluso cuando la interfaz no es un recibo— se aplica aquí, excepto que la fragmentación proviene de la capa bancaria en lugar de la capa de mensajería.
Esto importa porque los campos que la mayoría de las personas necesitan de una captura de PayNow —el importe de la transacción, el identificador del destinatario y las notas de pago— están presentes en la pantalla de confirmación de cada banco, pero cada banco los posiciona de manera diferente. Una confirmación de DBS digibank muestra el importe en texto verde grande en la parte superior con el destinatario debajo; el diseño de OCBC Digital coloca el importe en una tarjeta blanca centrada con el proxy del destinatario debajo; UOB TMRW envuelve toda la confirmación dentro de una barra oscura de deslizar para pagar. La misma transacción de PayNow, capturada desde tres bancos diferentes, produce tres capturas de pantalla visualmente distintas.
El Importe: Siempre en SGD, pero No Siempre en el Mismo Lugar
Cada transacción de PayNow se realiza en dólares de Singapur. No hay tipo de cambio, ni visualización multidivisa, ni comisión de conveniencia deducida del importe mostrado: el valor en la pantalla de confirmación es exactamente lo que se transfirió del remitente al destinatario. El importe es el elemento más destacado en la confirmación de PayNow de cada banco, pero su ubicación exacta varía de una forma que importa cuando procesa capturas de pantalla de múltiples fuentes.
En DBS digibank, la pantalla de transferencia exitosa muestra el importe en texto grande y negrita sobre un banner verde que ocupa el tercio superior de la pantalla — «SGD 150.00» con la cifra centrada y el prefijo «SGD» en tipo más pequeño encima. Debajo del importe, en texto blanco más pequeño: el nombre del destinatario tal como está registrado en la consulta de PayNow del banco. En OCBC Digital, la pantalla de confirmación adopta un enfoque basado en tarjetas: el importe aparece dentro de un rectángulo blanco en el centro de la pantalla, con «Importe» como etiqueta sobre la cifra, y el proxy del destinatario listado más abajo en la tarjeta. En UOB TMRW, la confirmación está integrada en una barra de confirmación gris oscuro en la parte inferior, con el importe mostrado de forma prominente junto a una marca de verificación verde, y la información del destinatario mostrada encima en un diseño tipo mensaje.
Para cualquiera que maneje capturas de pantalla de PayNow de clientes, usuarios o colegas que usan diferentes bancos, el importe es el campo fácil: siempre está presente, siempre es visible y nunca es ambiguo en su significado. El desafío es que un enfoque de extracción basado en plantillas — uno que busque el importe en una coordenada de píxel específica — necesitaría tres plantillas separadas para DBS, OCBC y UOB, además de variaciones adicionales para otros bancos participantes como HSBC, Maybank, Standard Chartered y Citibank. Un enfoque de extracción semántica, por el contrario, no le importa dónde se encuentra el importe en la pantalla; lee la confirmación como un todo e identifica qué valor es el total de la transacción al comprender qué significa «SGD 150.00» en el contexto de una confirmación de pago.
El destinatario: UEN o número de móvil, no un nombre para mostrar
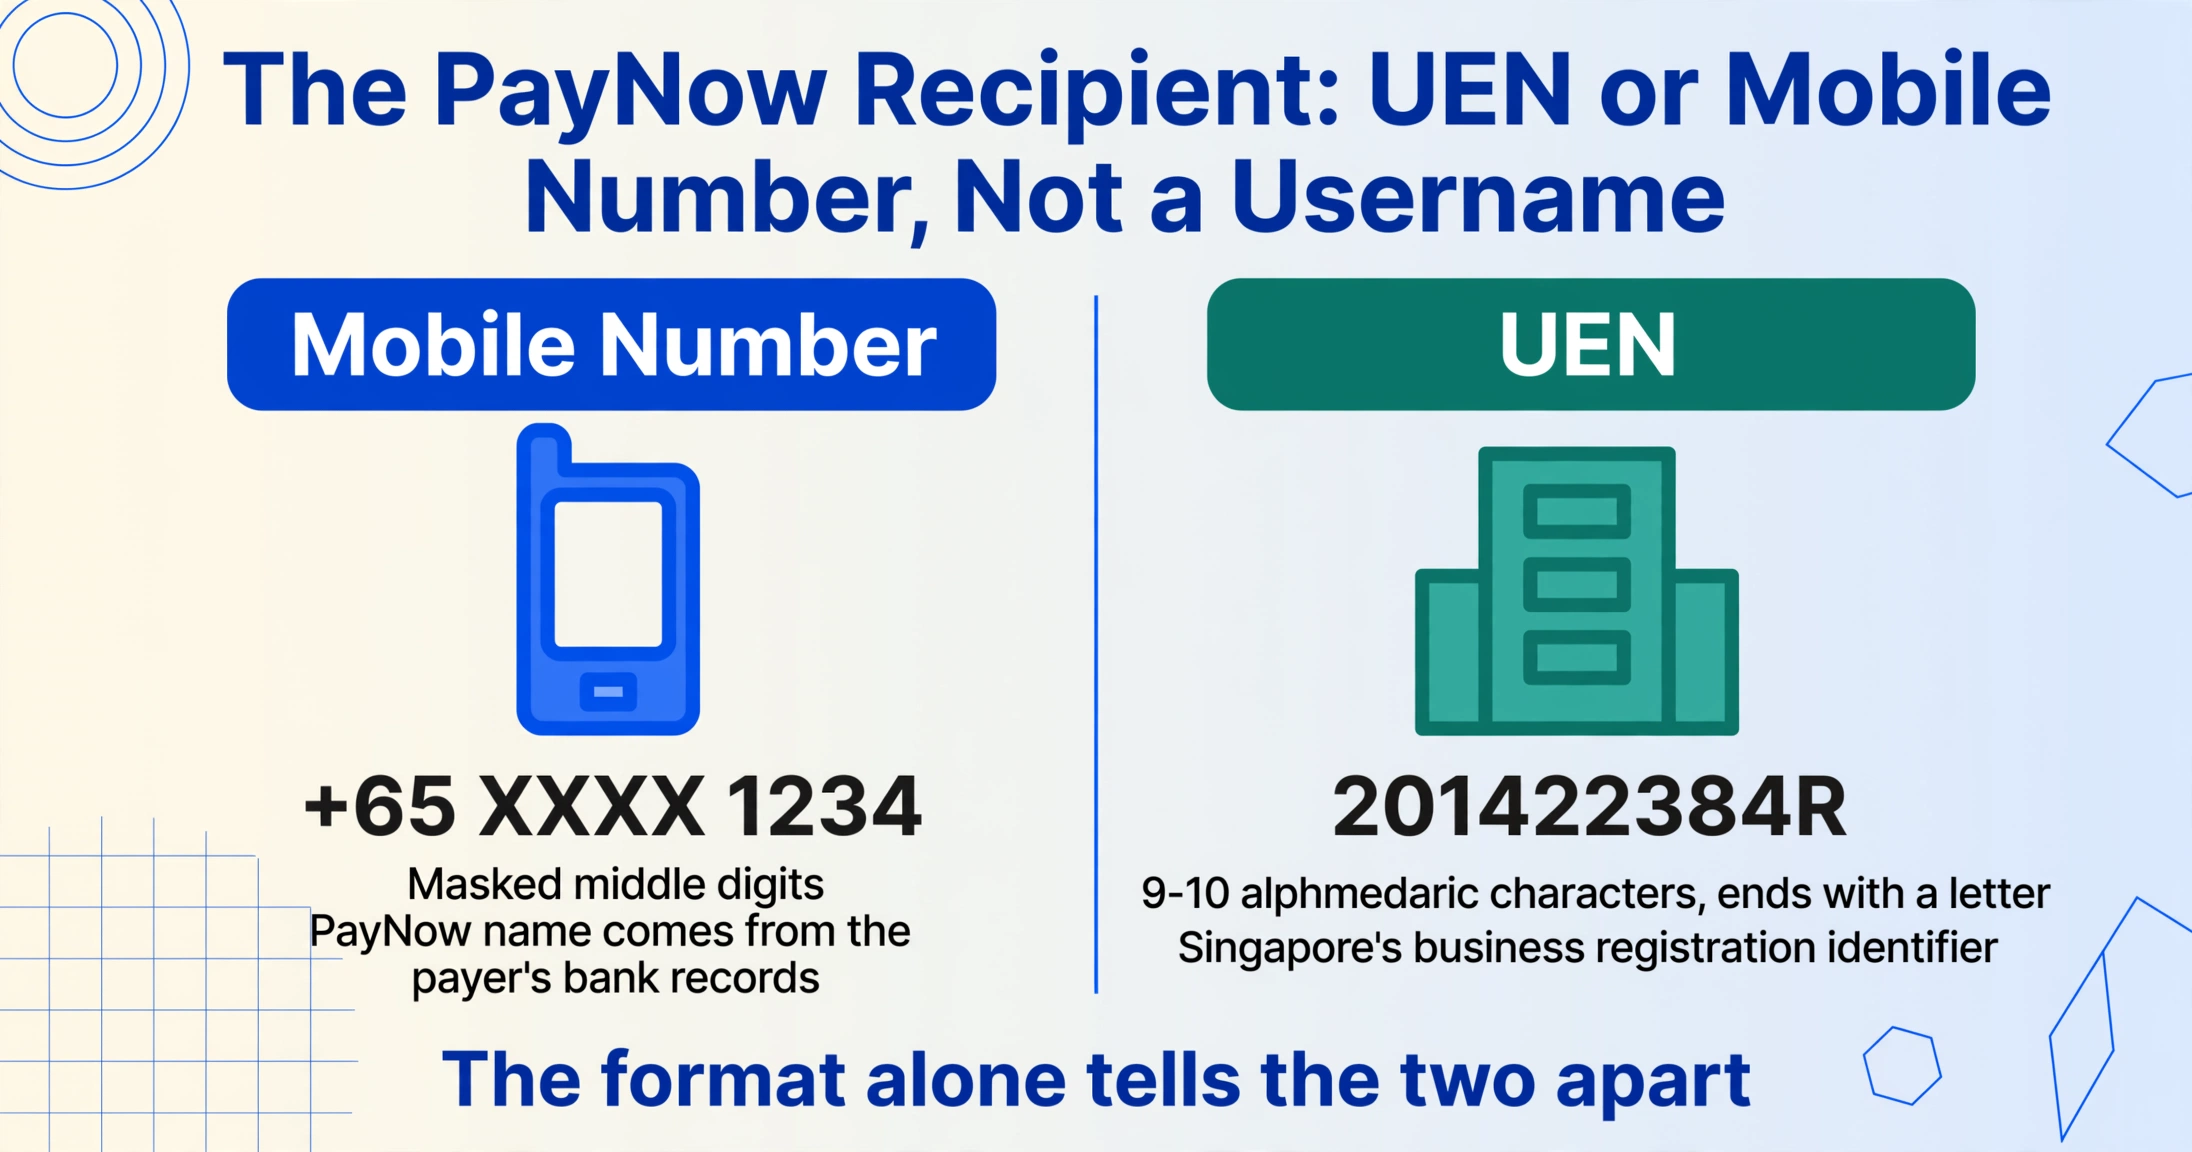
Este es el campo que hace que las capturas de pantalla de PayNow sean únicas entre las aplicaciones de pago de esta serie. En Venmo, el destinatario es un @nombredeusuario. En WeChat Pay, es el nombre registrado del comerciante. En PayNow, el identificador del destinatario es un número de móvil enmascarado — mostrado como algo como "+65 XXXX 1234" con los dígitos del medio ocultos — o una UEN (Número Único de Entidad), que es el identificador estándar de registro empresarial emitido por ACRA, la Autoridad Reguladora Contable y Corporativa de Singapur.
Para transferencias de persona a persona, el remitente ve un nombre devuelto por el sistema de búsqueda de PayNow cuando ingresa el número de móvil o NRIC/FIN del destinatario. Este nombre — el "nombre de PayNow" asociado con el proxy — es el que se muestra en la pantalla de confirmación. Pero, crucialmente, no es un nombre de usuario elegido por el destinatario. Es el nombre registrado en su banco, lo que significa que puede ser un nombre legal, un nombre comercial o un apodo, dependiendo de lo que el destinatario haya registrado. En la captura de pantalla enviada del remitente al destinatario, lo que se ve es este nombre junto al proxy enmascarado — y para pagos de persona a persona, no hay ninguna UEN involucrada.
Para pagos empresariales, el identificador del destinatario es la UEN — una cadena alfanumérica de 9 o 10 caracteres (p. ej., 201422384R) que funciona como el ID fiscal empresarial y el número de registro de la empresa de Singapur, todo en uno. Cuando un cliente paga a una empresa mediante PayNow, escanea el código QR de PayNow de la empresa o ingresa la UEN manualmente. En la captura de pantalla de confirmación, la UEN aparece como el identificador del destinatario, a menudo precedida por una etiqueta como "PayTo" o "UEN del destinatario" según el banco. Algunos bancos muestran la UEN completa; otros enmascaran los caracteres del medio. El nombre comercial registrado — el nombre que ACRA tiene en archivo — también aparece en la pantalla de confirmación como un paso de verificación antes de que el remitente confirme la transferencia. Este es el mismo sistema de búsqueda descrito en el marco de pagos electrónicos de MAS bajo el cual opera PayNow: el remitente ve el nombre comercial registrado y puede verificar que coincide con el destinatario previsto.
La consecuencia práctica para la extracción: no está buscando un nombre de destinatario legible que pueda copiar en una columna "Pagado a". Está buscando uno de dos tipos de identificadores — y la captura de pantalla puede no dejar claro cuál está viendo. Un número de móvil que termina en "1234" y una UEN como "201422384R" cumplen el mismo propósito en el sistema de PayNow (identifican de manera única al destinatario) pero tienen significados completamente diferentes en sus registros. Un número de móvil le indica quién recibió el dinero como individuo. Una UEN le indica que fue una empresa registrada. Si está conciliando pagos contra cuentas de clientes o registros de proveedores, confundir uno con el otro significa que la transacción va al libro mayor equivocado.
El campo Notas/Observaciones: el vínculo con sus registros
PayNow permite al remitente incluir una nota de texto libre con cada transacción, de hasta aproximadamente 40 caracteres, según la interfaz del banco. En DBS digibank, la nota se ingresa en la pantalla de transferencia como «Nota para el destinatario» antes de la confirmación. En OCBC Digital, se etiqueta como «Referencia» u «Observaciones». En UOB TMRW, aparece como un campo «Descripción» durante el flujo de transferencia. Una vez completada la transacción, esta nota se muestra en la pantalla de confirmación y aparece en el extracto bancario del destinatario junto con la transacción.
Para las empresas que utilizan PayNow Corporate, la versión de grado empresarial que vincula un UEN (Número Único de Entidad) a una cuenta bancaria, este campo de notas es donde reside la conexión entre un pago y una factura, pedido o cuenta de cliente. Un código QR dinámico de PayNow puede incorporar automáticamente un número de factura o ID de pedido único en el campo de notas, de modo que cada pago entrante lleve su propia referencia sin que el cliente tenga que escribir nada. Para códigos QR estáticos o transferencias UEN manuales, el cliente escribe lo que quiera, lo que significa que el campo de notas puede contener un número de factura, un nombre de cliente, un propósito de pago como «Honorario de marzo» o nada en absoluto.
La presencia o ausencia de una nota significativa en la captura de pantalla le indica algo importante sobre cómo se inició ese pago. Una nota que contenga «INV-2026-071» significa que el cliente ingresó su número de factura manualmente; usted puede vincular este pago a su sistema de facturación sin ninguna otra búsqueda. Un campo de notas vacío significa que el pago no tiene contexto visible en la captura de pantalla, y vincularlo a un cliente o pedido específico requerirá cotejar el importe y el destinatario con su extracto bancario. Una celda vacía en el resultado de extracción es información útil: le indica que la captura de pantalla por sí sola es insuficiente para una conciliación completa, marcando esa fila como necesitada de atención manual.
Por qué es importante la verificación: el problema de las capturas de pantalla falsas de PayNow
Singapur tiene un problema real y documentado con capturas de pantalla de PayNow fabricadas. En noviembre de 2024, CNA informó sobre el caso de una mujer de 33 años que utilizó capturas de pantalla editadas de PayNow para estafar a un restaurante en Katong por aproximadamente S$3,892 en comida en 35 ocasiones separadas entre mayo de 2022 y agosto de 2023: se envió el dinero a sí misma, editó la captura de pantalla para reemplazar sus propios datos con los del restaurante y reenvió la imagen fabricada a través de WhatsApp. En diciembre de 2024, la Policía de Singapur emitió un aviso sobre una campaña de phishing de PayNow en la que las víctimas recibían mensajes de texto que las dirigían a sitios web falsos de PayNow diseñados para capturar datos de tarjetas de crédito e información personal. En r/askSingapore, los usuarios publican regularmente capturas de pantalla de PayNow preguntando «¿Esta captura parece legítima?» — y el consenso es a menudo que el espaciado de la fuente, la alineación o el formato del importe delatan la falsificación, pero solo para alguien que sepa qué buscar.
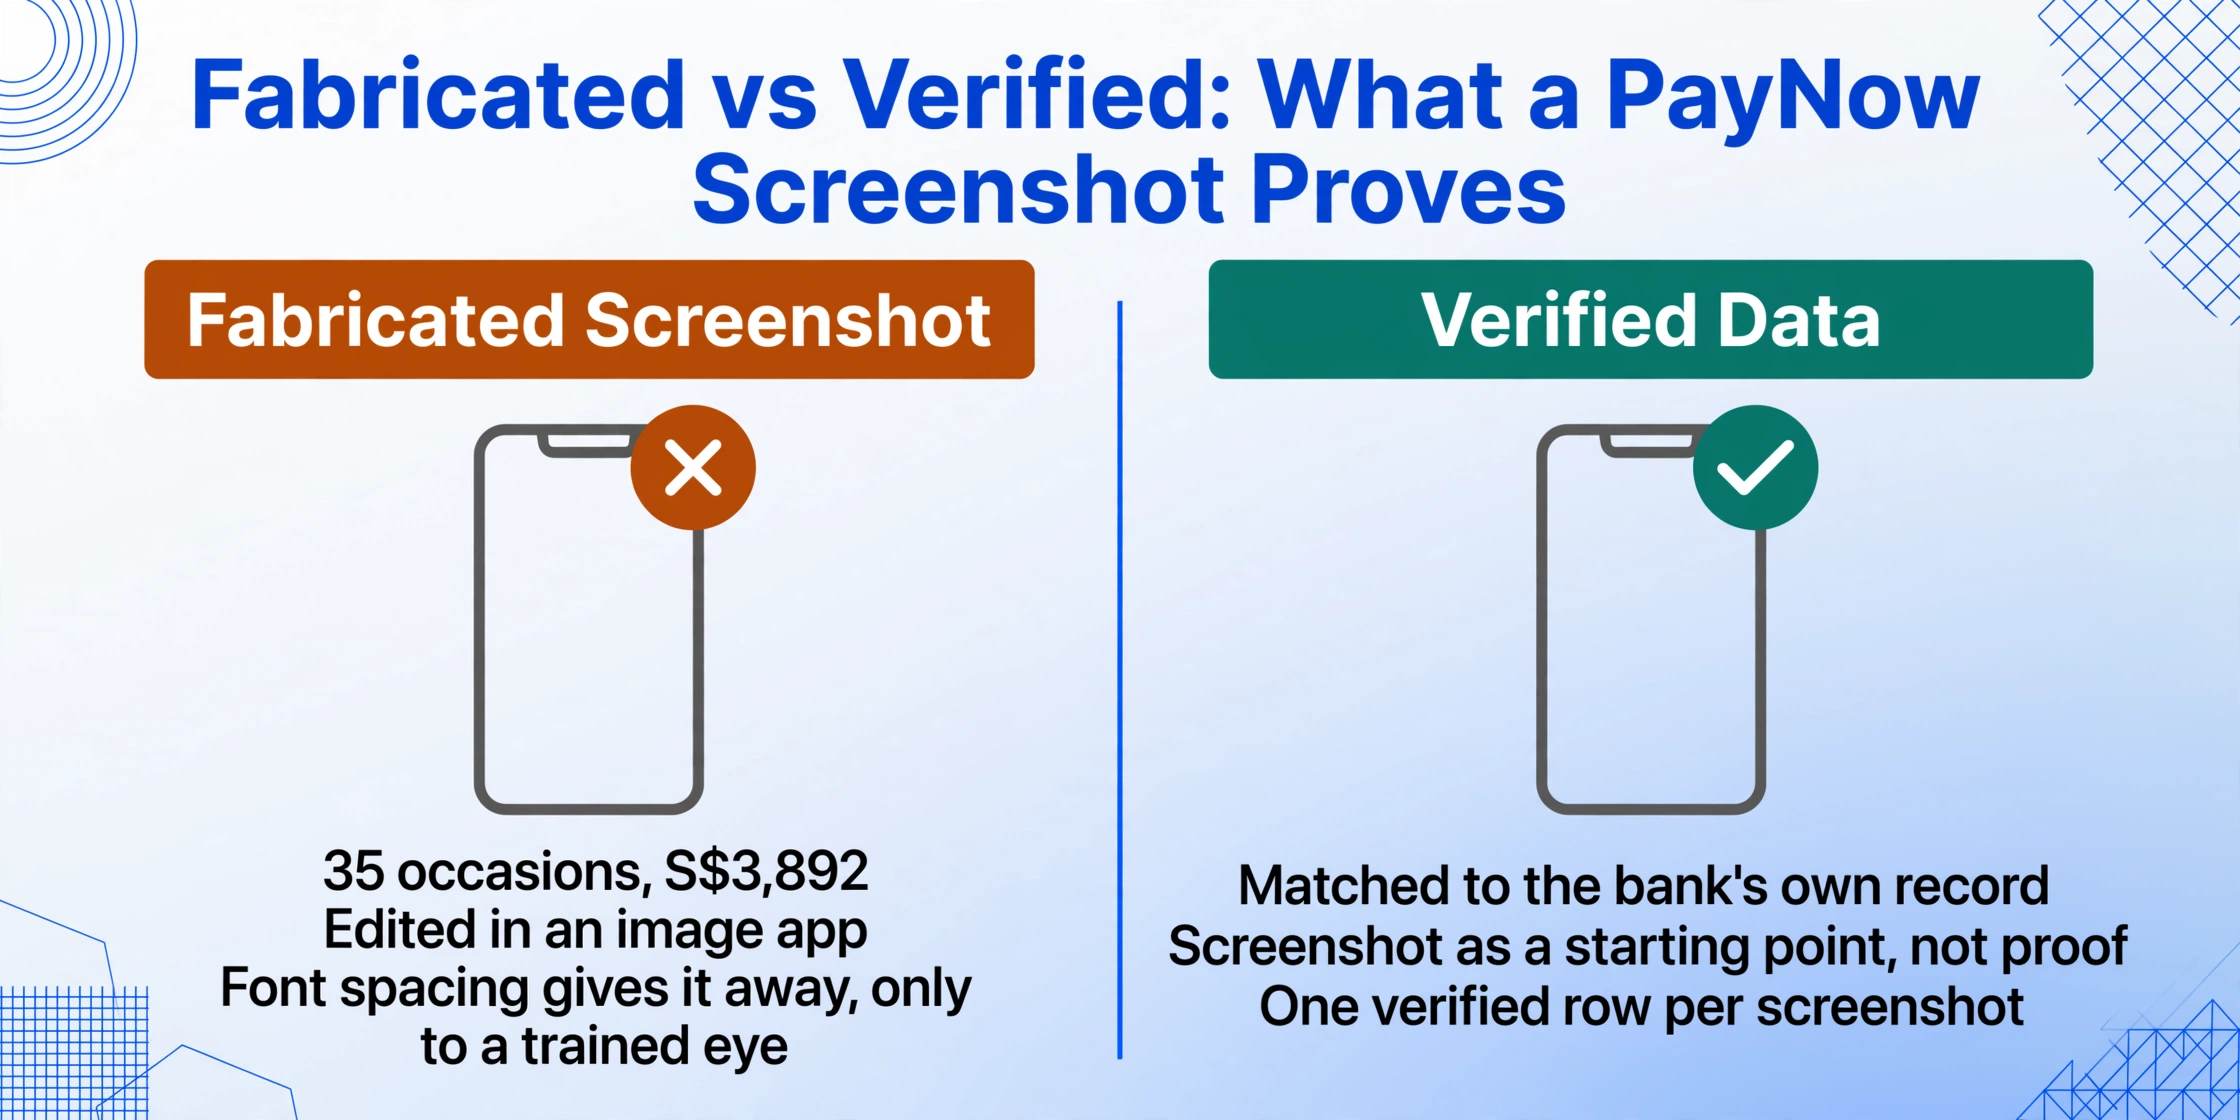
Esto crea una tensión con la que toda empresa singapurense que acepta PayNow convive: la captura de pantalla es lo que los clientes le envían, pero también es lo que los estafadores fabrican. La solución no es dejar de aceptar capturas de pantalla — los vendedores de Carousell, los dueños de restaurantes y los proveedores de servicios no pueden decirle a cada cliente «primero reviso mi app bancaria» sin dañar el flujo de la transacción. La solución es tratar la captura de pantalla como un punto de partida para la verificación, no como prueba. Extraiga el importe, el identificador del destinatario y las notas de la captura de pantalla. Luego coteje esos campos con su estado de cuenta bancario o el historial de transacciones de la app. Una transacción real de PayNow aparece en su cuenta de inmediato — la red FAST liquida en segundos —, por lo que la verificación es instantánea. Una captura de pantalla fabricada se delata en el momento en que busca la transacción en su app bancaria y no encuentra nada.
Los archivos se procesan de forma segura y no se almacenan.
Cómo se ve la extracción para un lote de capturas de PayNow
Cuando sube un lote de capturas de PayNow — algunas de DBS digibank, algunas de OCBC Digital, algunas de UOB TMRW — y define las columnas Importe (SGD), Destinatario, Tipo de destinatario (Móvil/UEN), Notas y Fecha de transacción, el motor de extracción localiza los valores correspondientes en cada captura al comprender qué significa cada campo. El importe es el número más grande denominado en moneda en la confirmación. El destinatario es el identificador que aparece junto a la etiqueta del proxy. El campo de notas es cualquier cadena de texto libre que aparezca en la sección de observaciones. Cada captura produce una fila y todas las filas se fusionan en una sola hoja de cálculo.
La distinción entre número de móvil y UEN como tipo de destinatario es una columna que vale la pena añadir explícitamente. Cuando incluye Tipo de destinatario (Móvil/UEN) en sus definiciones de columnas, la IA identifica si el identificador del destinatario es un número de teléfono o un número de registro empresarial según su formato — los UEN siguen un patrón distintivo (9-10 caracteres alfanuméricos, que terminan con una letra) que un número de móvil (que comienza con +65) no comparte. Esta clasificación le permite filtrar los pagos a particulares por separado de los pagos a empresas en su conciliación posterior, lo que resulta especialmente útil si procesa transacciones tanto de consumo como B2B a través del mismo sistema.
El destino final de estos datos suele incluir Xero SG o QuickBooks Online SG, las dos plataformas de contabilidad en la nube más utilizadas entre las pymes de Singapur — Xero admite la presentación de IRAS F5/GST y la facturación electrónica InvoiceNow, mientras que QuickBooks es popular entre equipos más pequeños y autónomos. ABSS (antes MYOB, a S$349/año) y AutoCount (S$35/mes) atienden a empresas que necesitan una gestión de inventario local más sólida junto con sus cuentas. Ninguna de estas plataformas puede ingerir de forma nativa una captura de DBS digibank reenviada por WhatsApp. El paso entre «un cliente me envió una captura de PayNow» y «los datos están en mis libros» sigue siendo manual para la mayoría de las empresas de Singapur. La extracción cubre esa brecha convirtiendo cada captura en una fila estructurada que puede importarse o copiarse en el sistema contable que use la empresa.
Si gestiona pagos de otras aplicaciones además de PayNow — GCash de un proveedor filipino, KakaoPay de un cliente coreano o un pago de PayPal de un cliente internacional — las mismas definiciones de columnas funcionan en todas ellas sin configuración por aplicación. Importe, destinatario, fecha y referencia son universales — el flujo de trabajo de capturas de pagos de varias aplicaciones consolida las capturas de todas estas aplicaciones en una sola hoja de cálculo. El principio que impulsa todo esto es idéntico: usted define las columnas de salida, la IA encuentra los valores coincidentes en cada captura al comprender qué significan esos términos, independientemente de qué banco o aplicación de pagos haya generado la imagen.
Preguntas frecuentes
¿Puedo extraer datos de una captura de pantalla de PayNow que se envió mediante la compresión de WhatsApp?
Sí, con la misma advertencia de precisión que se aplica a cualquier imagen comprimida. WhatsApp comprime las imágenes de forma agresiva, lo que puede difuminar los bordes del texto, pero un modelo de IA visual lee las palabras de forma holística en lugar de carácter por carácter, por lo que maneja mejor los artefactos de compresión JPEG que el OCR tradicional. Para una extracción limpia, solicite al remitente que comparta la captura de pantalla original en lugar de una versión reenviada por WhatsApp. Si la captura ya pasó por la compresión, el importe y el identificador del destinatario (ambos en fuentes grandes y claras) siguen siendo legibles de forma fiable; el campo de notas en texto más pequeño puede requerir una verificación puntual.
¿Qué sucede si la pantalla de confirmación de PayNow proviene de un banco menos común (HSBC, Maybank o Standard Chartered)?
PayNow es compatible con todos los bancos importantes que operan en Singapur: DBS/POSB, OCBC, UOB, HSBC, Maybank, Standard Chartered, Citibank, Bank of China, ICBC y otros. Cada pantalla de confirmación de banco tiene un diseño diferente, pero los campos son consistentes: un importe en SGD, un proxy del destinatario (número de móvil, NRIC/FIN o UEN) y un campo de notas opcional. Un enfoque de extracción semántica no depende de la coincidencia con la plantilla de un banco específico: identifica estos campos por su significado y su función visual en la pantalla, independientemente de la interfaz del banco que haya generado la captura.
¿Cómo verifico si una captura de pantalla de PayNow es real antes de confiar en sus datos?
Las transacciones de PayNow se liquidan al instante a través de la red FAST. Si una captura afirma que se realizó un pago, revise el historial de transacciones de su aplicación bancaria o de la banca por internet: el dinero debería aparecer en cuestión de segundos. No se base únicamente en la captura. Para la conciliación, extraiga el importe y el identificador del destinatario de la captura y compárelos con su registro de transacciones en la aplicación. Este flujo de trabajo de dos pasos (extraer y luego verificar) es el que las empresas deberían usar, y es exactamente por eso que tener los datos extraídos en un formato estructurado (en lugar de notas manuscritas o un álbum de fotos) hace que la verificación sea práctica a escala.
¿Puedo procesar por lotes capturas de pantalla de PayNow de diferentes bancos juntas?
Sí. Las capturas de pantalla de DBS digibank, OCBC Digital y UOB TMRW se pueden subir en el mismo lote. Defina las columnas una vez: el motor de extracción aplica las mismas definiciones de columnas a cada captura de pantalla del lote y genera una tabla unificada. Cada fila representa una transacción, y el banco de origen se puede identificar mediante el estilo visual de la pantalla de confirmación si incluye una columna «Banco» en sus definiciones. Este es el mismo flujo de trabajo de captura de pantalla a hoja de cálculo que se aplica en general a las plataformas de pago, adaptado a la estructura de campos específica de PayNow.