収益保証の不足額を
計算する方法
保証不足額が明らかに見えるのに契約相手方が同意しないとき、どちらの数字が間違っているのでしょうか。通常はどちらでもありません。精算明細書のロイヤルティ行は、契約相手方のシステムが前提としている基準で計算されており、保証額は契約書が指定する期間で読まれます。この2つの読み方を突き合わせる前に差し引くと、算術的には正しいものの商業的には無意味な答えが出てしまいます。
これは、コントローラー、契約相手方、または監査人の前に不足額の数字を提示し、それを説明しなければならない財務またはパートナー財務のアナリスト向けの実務的な方法です。各ドキュメントが何を提供するか、差し引きが通常うまくいかない4つのポイント、そして契約条件、明細書の数値、各数値の出所ページを1つのファイルにまとめる方法を扱います。差し引きは最初のステップではなく、最後のステップです。
主なポイント
- 明らかに見える不足額は、通常、2つのドキュメントがロイヤルティ基準について食い違っていることによるものです。
- 控除に対する12%の上限により、報告された控除額420,000が288,000になり、見かけ上の不足額は140,000から132,080に変わります。
- 契約が年度で判定するか四半期で判定するかによって、同じ明細書でも不足額、超過額、または何も示さないことがあります。
保証額の不足額は契約上の計算であり、明細書の項目ではない
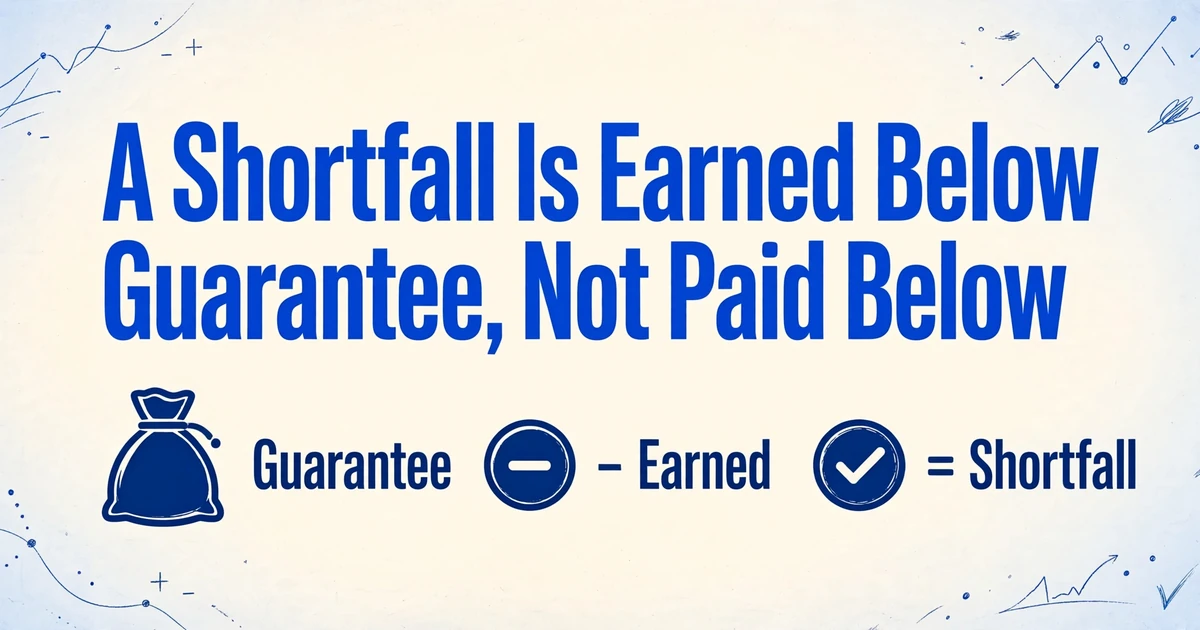
収益保証の不足額とは、定められた測定期間に獲得したロイヤルティが、その期間について契約相手方が約束した最低額を下回る分の金額です。この定義は会計上のものではなく契約上のものです。ライセンシー、販売代理店、コンセッション事業者は、一定期間または契約年度にわたって少なくとも定められた金額を支払うことを約束し、実際の売上に基づくロイヤルティがそれより低い場合に、その差額を支払います。
最低保証額は下限であり、予測ではありません。また、前払金と同じものではありません。両者はしばしば一つの条項にまとめて規定されますが、前払金は前払いされ、将来のロイヤルティから回収される部分です。保証額は総コミットメントであり、分割払いまたは期間終了時の精算という形をとることがあります。契約文言はこの区別をさまざまに反映します。ある公開契約ファイルの定義では、支払いを「この保証額と実績プログラム収益との一対一の差額」と表現し、別の契約では保証額を毎月検証し、各四半期の末日に不足額を請求します(Law Insider)。
金額を決める要素は3つあります。その期間の保証額、適格なロイヤルティ基準、そしてそれに適用される料率です。明細書からは4つ目の数字、支払済み金額が得られますが、これは獲得済み金額とは異なります。獲得済み、支払済み、未払いを一つの数字として扱うと、明細書上のすべての数字が正確であっても、誤った請求を生み出します。
獲得済み、支払済み、未払いは3つの異なる数字です。不足額は獲得済みロイヤルティと保証額の比較であり、依然として支払うべき現金は、その不足額からすでに支払われた分を差し引いた額です。
この用語は無関係な用法とも衝突します。ここで扱うのはライセンス、メディア、コンセッションの意味での収益保証であり、作物保険の収益保証プログラム、オーストラリアのスーパー保証負担金、期待不足額というリスク指標ではありません。検索結果が給与拠出やポートフォリオリスクについて述べているなら、それは別の問いに答えています。
契約書と明細書は異なる問いに答える
契約書は計算方法を定め、明細書は一方当事者によるその実行を報告するため、定義を突き合わせるまでは両文書を項目ごとに比較することはできません。契約書は何が対象となり、どの料率が適用され、いつテストが行われるかを示します。明細書は契約相手方が何を販売し、何を控除し、何を計算し、何を支払ったかを示します。
| 文書 | 提供する情報 | 省略した場合に生じる問題 |
|---|---|---|
| 契約書、料率表、修正条項 | 保証額と保証期間、ロイヤルティ料率と段階、純売上高または適格売上の定義、許容される控除とその上限、地域・製品・チャネルの範囲、プールの相互担保の可否、支払スケジュール、監査権 | 明細書の純売上高に表面上の料率を適用し、契約相手方の基準の定義をそのまま引き継いでしまう |
| 精算明細書またはロイヤルティ明細書 | 明細期間、総売上高または数量、控除とその内訳、報告された純売上高、適用料率、当期の獲得済みロイヤルティ、累計獲得済みロイヤルティ、回収済み前払金、支払額 | 報告された小計を契約条件であるかのように扱ったり、月次の数値を測定期間とみなしたりしてしまう |
この数値には4つの役割が関わります。ディールまたはパートナーファイナンスが請求権と作業ファイルを所管し、通常は誰よりも契約書を精読します。契約相手方の報告チームが明細書を作成し、多くの場合、自社の製品・控除の分類に合わせて設定されたロイヤルティシステムから出力します。経理・収益認識部門が、保証額と超過額をASC 606またはIFRS 15に基づきどのように認識するかを判断します。法務または契約管理部門は、条項の意味について双方が対立した際の解釈を担います。
報告チームは不一致のよくある原因であり、通常は悪意によるものではありません。20年分のロイヤルティ監査データセットを支える監査人たちは、この役割の問題を2018年の書籍の一章で明快に述べています。「ライセンス契約を交渉し作成した人物が、それを解釈する立場に置かれる人物ではないことがよくある……ライセンス契約の条件に基づいてロイヤルティを報告する人物が、その契約書を一度も見たことがない場合さえある。」
この一文は、ファイナンスチームが絶えず目にするパターンを説明しています。明細書は内部的に整合しています。総額から純額への調整表も合計が合います。料率も契約相手方のシステムが保持する料率と一致します。それでも契約書の計算にはなっていません。なぜなら、そのレポートを作成した人物が純売上高の定義や控除上限を読んでいないからです。
経理はさらに第二の分岐を加えます。ASC 606では、最低保証額は固定対価であり、それを超えるロイヤルティは変動対価として、その後の販売の発生に応じて認識されます(PwC Viewpoint、ASC 606-10-55-65)。作業ファイルはその判断を行うものではありませんが、経理がそれを適用できるよう、保証額と超過額を別々の列に保つ必要があります。
料率が適用されるのは明細書の基準ではなく契約の基準
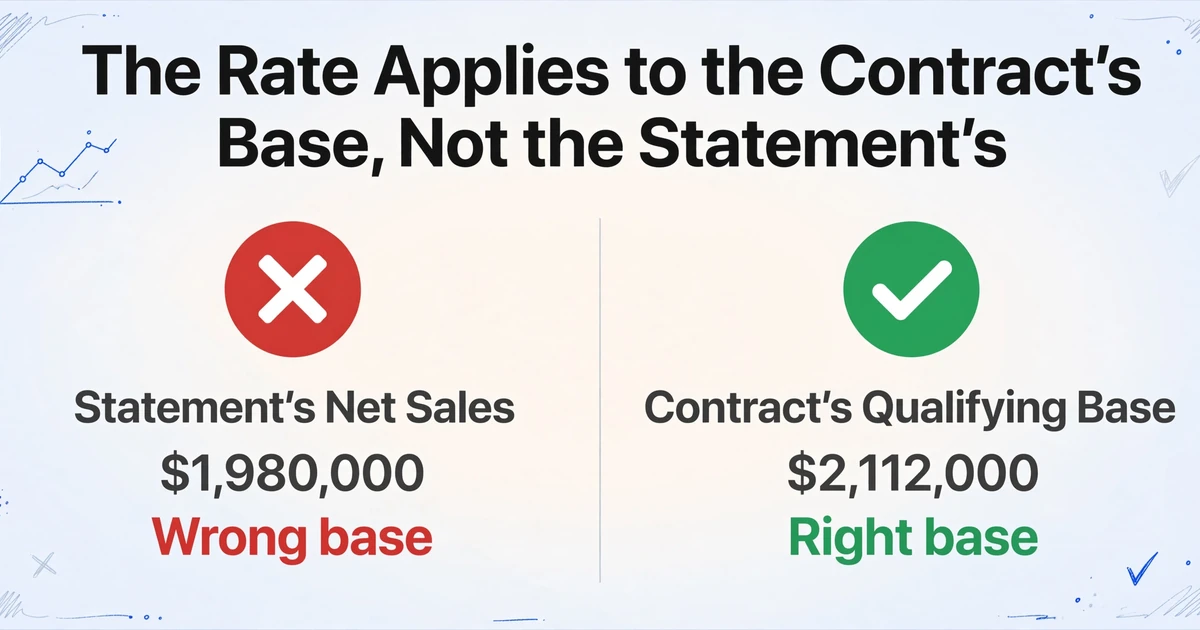
不足額の誤りの多くはロイヤルティ基準から始まります。明細書の「純売上高」はシステムの出力である一方、契約上の純売上高は交渉で決まる定義だからです。問題はほとんど料率ではありません。料率を掛ける対象の数値なのです。
ライセンス契約では通常、総売上高から何を控除し何を控除しないかを列挙して基準を定義します。返品、取引割引、売上税、損傷品のクレジットは一般的な控除項目です。販売費、輸送費、倉庫費、管理費は通常控除の対象外です。これらは顧客に返金される金銭ではなく、ライセンシーの事業運営費だからです。ライセンスの財務条件に関する2019年のLicensing Executives Society Internationalの記事では、控除総額を総売上高の一定割合で上限設定することを推奨しており、一般的な上限は5~15パーセントです(LESI)。
監査データはこれがどこで破綻するかを示しています。その章の基になったInvotexIPのデータセットでは、否認された控除の誤り率が26パーセント、計算ミスが13パーセント、ロイヤルティ料率の誤適用が11パーセントでした。最大の区分は売上の過少報告で60パーセントでした。いずれも引き算の失敗ではありません。契約の基準を適用する際の失敗です。
ある四半期を例にすると、その差の大きさが具体的になります。年間保証額600,000、料率6パーセント、控除上限を総売上高の12パーセントとする契約を想定します。明細書には総売上高2,400,000、控除420,000、純売上高1,980,000と報告されています。
| 項目 | 報告どおり | 契約適用後 |
|---|---|---|
| 総売上高 | 2,400,000 | 2,400,000 |
| 控除 | 420,000(総額の17.5%) | 288,000(上限12%) |
| 純適格売上高 | 1,980,000 | 2,112,000 |
| 料率6%のロイヤルティ | 118,800 | 126,720 |
| 第3四半期までの累計ロイヤルティ | 310,000 | 317,920 |
| 9か月分の按分保証額 | 450,000 | 450,000 |
| 見かけ上の不足額 | 140,000 | 132,080 |
否認された控除132,000は、その四半期のロイヤルティに7,920を加算して戻します。これは600,000の保証額に対して小さな数字であり、まさに見落とされる理由です。このペースで4四半期にわたると、同じ定義上のギャップが5桁の獲得済みロイヤルティの過少計上に複合し、修正後の不足額は最初の減算が示唆したものより小さくなります。
132,080は按分後の数字です。契約が保証額を契約年度のみで判定する場合、どちらの数字もまだ支払対象ではありません。この表は基準を修正するものであり、期間の問題を解決するものではありません。それは次に続きます。
控除上限はロイヤルティ基準を減らします。不足額を上限で制限するものではありません。12パーセントの上限を控除ではなく不足額の支払いに適用すると、契約が支持するよりも小さな請求額になります。
同じ構造はライセンス以外にも現れます。小売のコンセッション賃貸借では、基本賃料に加えてブレークポイントを超える総売上の一定割合を設定することが多く、賃貸借はどの売上が該当し、どれが除外されるかを定義します。計算式は単純ですが、総売上の定義と報告期間が実際の作業です。Redditに投稿した物件会計士は計算を簡潔に述べています。パーセンテージ賃料は料率に総売上からブレークポイントを引いたものを掛けたものだが、「総売上がブレークポイントを超えた場合にのみ」適用される(r/PropertyManagement)。残りの作業は、何が総売上に含まれるかを決めることです。
保証額は期間で判定され、相殺は自動ではない
不足額は契約が指定する測定の境界でのみ存在し、それは報告月ではなく契約年度であることがよくあります。年間保証額の12分の1に対して毎月判定を行うと、弱い月には義務を、強い月にはクレジットを生み出してしまいます。同じ明細書でも、判定する期間によって不足額が生じたり、生じなかったり、超過額が生じたりします。
計算する前に、条項を3つの点で確認してください。第一に、測定期間:契約年度、暦年、シーズン、またはどちらにも一致しない定義された期間。第二に、中間判定が累積的かどうか、つまり年初来の獲得済みロイヤルティが年初来の保証額と比較され、最終的に精算調整されるかどうか。第三に、前期に支払われた不足額が後の累積判定でクレジットされるかどうか。そのクレジットがなければ、四半期の請求は同じギャップを二重に請求する可能性があります。
プール間の相殺は別の問題です。多くの契約は地域、製品ライン、チャネル、物件ごとに別々の保証額を設け、相互担保を明示的に禁止しています。公開された条項のサンプルはこのルールを直接述べています。「特定の契約年度における不足額、または最低保証支払額を超える支払いは、他の契約年度のロイヤルティ支払いに対して相殺またはクレジットされない場合があります」(Law Insider)。あるプールの好調な売上は、契約がそれを認めない限り、別のプールの不足額を補いません。
前払金が最後の区別を生みます。保証額が契約時に前払いされている場合、お金はすでに移動しているため、不足額が存在しても未払いの現金がないことがあります。支払済み累計を獲得済み累計とは別に追跡してください。請求額は保証額から獲得済みロイヤルティを引いたものですが、請求する金額はその数字からすでに充当された前払金とすでに精算された不足額を引いたものです。
小さな調整が2つ、不相応な議論を引き起こします。通貨:保証額が一方の通貨で、明細書が別の通貨である場合、契約書には換算日とレートを明記すべきであり、月末平均で換算する明細書が自動的に誤りとも正しいとも言えません。タイミング:返品やクレジットは、それが取り消す売上よりも後の明細書に計上されることが多く、確定したように見えた期間が事後に動くことがあります。どちらも脚注ではなく、明示的な列として作業ファイルに含めるべきものです。
1か月分の不足額は1つのデータポイントにすぎません。請求は、契約書が定める境界において、既往の支払いと許容される相殺を適用した後にのみ成立します。
両方のドキュメントから1つの作業ファイルを作成する
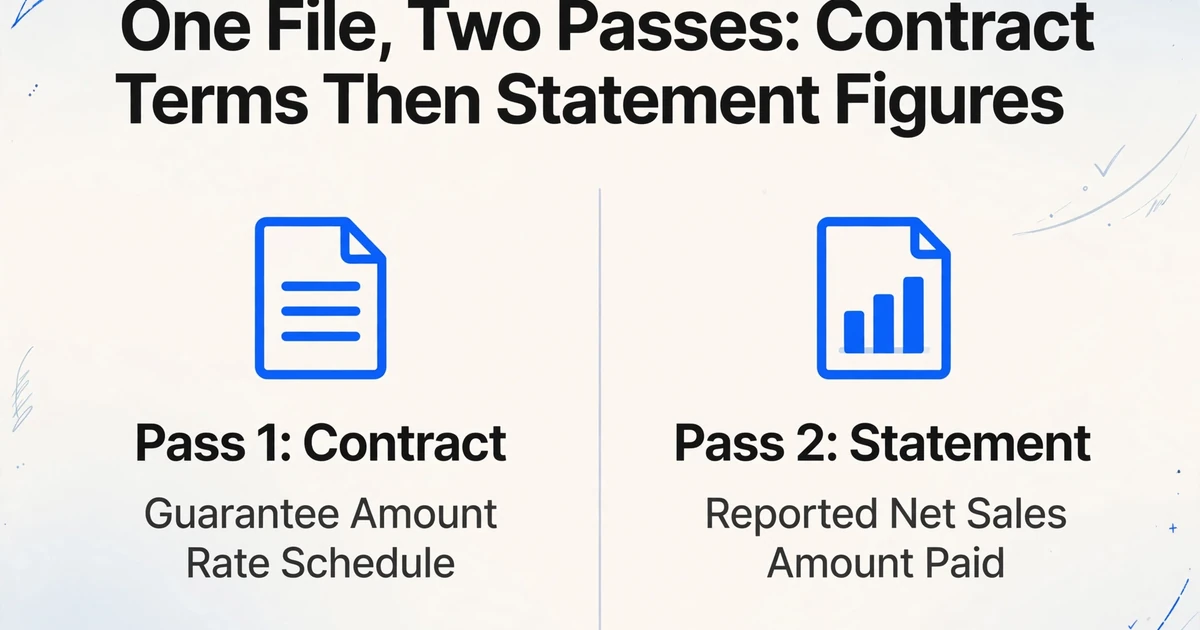
作業ファイルには、契約ごと・測定期間ごとに1行が必要で、契約条件を名前付きの列に、明細書の数値をその隣に配置します。2回に分けて作成する方が、両方のドキュメント種別を1つの疎なテーブルに抽出しようとするよりもすっきりします。契約書には通常「支払済み金額」フィールドがなく、明細書が「控除上限」条項を再掲することはほとんどないからです。
ImageToTable.ai はカスタム列抽出を中心に構築されています。欲しい列名を入力すると、AIが固定座標や契約相手方ごとのテンプレートではなく、意味によってページ上の一致する値を特定します。ここでこれが重要なのは、保証条項、レート表、精算明細書が契約相手方をまたいで同じレイアウトを共有することは決してないからです。列名が指示となり、入力した列名が出力テーブルのヘッダーになります。
定義文を含む契約条件を抽出する
契約書、料率表、およびすべての修正契約を1つのバッチとして処理します。有用な列:Agreement ID、Counterparty、Guarantee Amount、Guarantee Period、Measurement Boundary、Royalty Rate、Rate Tiers、Royalty Base Definition、Allowed Deductions、Deduction Cap、Territory or Product Scope、Cross-Collateralization、Payment Schedule。定義列には数値だけでなく条項の文言も抽出してください。「net sales」は文章であり、その文章が基準を決定するからです。
すべての明細書を同じ列セットに抽出する
期間内のすべての明細書をバッチ処理し、それぞれを1行にします。列:Agreement ID、Statement Period、Gross Sales、Deductions Reported、Net Sales Reported、Units、Rate Applied、Royalty Earned、Cumulative Royalty Earned、Advance Recouped、Amount Paid。契約書がページごとにスキャンされている場合、Multi-Page Mergeで契約番号などの追跡値ごとにページをグループ化できるため、Schedule Aの料率とSection 4.2の上限が2行ではなく同じ行に収まります。
計算列として計算式を追加する
計算列では、明細書の純売上高列にルールに入力した契約料率を掛け、その結果を同じく固定パラメータとして指定した保証額から差し引くことができます。例えば、Royalty at Contract Rate (Net Sales Reported × 0.06) や Shortfall vs Guarantee (Annual Guarantee − Cumulative Royalty Earned) です。料率と保証額は契約書の処理から取得し、固定パラメータとして入力します。この列はすでに行内にある値に対して計算を行うものであり、どの控除が適格か、どの期間テストが適用されるかを判断するものではありません。
2つの処理を結合して契約テストを実行する
両方の出力を1つのワークブックにまとめ、Agreement IDと期間をキーにします。控除上限を適用し、総額から純額への調整表を再構築し、期間テストを実行し、過去の不足額の支払いを控除します。この結合はスプレッドシートでの作業であり、自動的な文書間の判断ではありません。抽出は再入力の手間を省きますが、比較は依然としてご自身で行うものです。
判断に関わるすべての数値をページと照合して検証する
Review Modeとbboxハイライトを使用します。抽出されたセルにカーソルを合わせると、元のページでその値の出所領域がハイライトされ、ページ上の領域をクリックすると対応するセルにジャンプします。編集したフィールドはAIの元の値に戻すことができます。これを使って、料率、上限、控除合計、支払額にページ参照を付けてください。条項ページと明細書ページを指し示せない不足額の請求は、所見ではなく単なる数値です。
ファイルは安全に処理され、保存されません。
この列構成は恣意的なものではありません。計算の順序に従っています。まず基準を定義し、料率を確定し、期間を設定してから比較します。契約抽出のより広範なフィールド一覧は契約データ抽出の完全ガイドで、計算面は計算列にできることとできないことで解説しています。目の前の作業が1件の精算ではなく契約のポートフォリオである場合は、抽出時の契約金額の合算から始めるのが適しています。ブレークポイントや売上報告義務のあるリースの場合、リース契約の主要フィールドのフィールド一覧が同じ列に対応します。抽出ステップ自体は、ドキュメントが契約書でも明細書でも、あるいはその両方でも同じように機能します。これが、単発の変換ではなくドキュメントワークフローとしての契約データ抽出の要点です。
作業ファイルでは判断できないこと
ファイルは計算を追跡可能にできますが、会計処理、適格性、法的解釈を決めることはできません。これらの境界は明確に示しておく価値があります。過大な主張をする不足額は、未解決の論点が記録された数値よりも悪いからです。
収益認識は会計上の判断です。保証額が期間にわたって認識される固定対価に当たるか、それを超えるロイヤルティがいつ認識可能になるかは、契約と適用される基準によって決まります。ファイルは構成要素を分離し、根拠を提供しますが、処理方法を決めるのは会計です。
適格性は契約の読み取りです。控除が認められるか、チャネルが対象範囲に含まれるか、あるプールが別のプールと相殺できるかは、条項に関する問題です。ツールは条項と報告された控除を抽出できますが、その控除が適格かどうかを裁定するものではありません。その比較と判断はレビュー担当者に残ります。
ファイルは記帳、精算調整、請求を行いません。仕訳の作成、クレジットノートの発行、支払いのトリガーは行いません。請求または見越計上の根拠を生成するものであり、それをどう扱うかは人が判断します。
これは法的結論ではありません。不足額通知は商業上の請求です。その金額が支払われるべきか、いくらかは、契約、関係、場合によっては準拠法によって決まります。ファイルは請求を説明可能にしますが、回収可能にするものではありません。
正確性には、他のドキュメント抽出と同様の実務上の注意点があります。本製品は印刷された表形式データで最大99パーセントの認識率、1ページあたり5~10秒を公表しており、ほとんどの印刷された明細書を十分にカバーします。契約書はスキャン、手書き、修正条項、添付書類として届くため、バッチをサンプリングし、判断を左右するフィールドを検証してください。料率、控除上限、控除合計は注意深く確認してください。説明列の誤字が請求を変えることはほとんどありませんが、控除上限の読み間違いはすべてを変えます。
FAQ
収益保証額の不足額とは何ですか?
契約相手方が測定期間について保証した最低ロイヤルティまたは収益と、契約の適格基準に基づいて実際に獲得したロイヤルティとの差額であり、獲得額が下回る場合に生じます。支払義務は契約が定める精算時点で発生し、毎月自動的に発生するものではありません。
最低保証額の不足額はどのように計算しますか?
契約の基準定義を明細書の売上に適用し、正しい料率を適用し、契約の測定基準時点で累計獲得ロイヤルティと保証額を比較し、そのうえで既に支払済みの額を差し引きます。差し引きは最後の手順であり、最初の3つの手順を経て初めて意味を持ちます。
保証額の検証は毎月ですか、それとも年次ですか?
契約の定めによりますが、同じ明細書からでもこの2つでは異なる結果が生じます。多くの契約では契約年度に累計で検証し、期末に精算調整します。月次明細書を年間保証額の12分の1と比較すると、不振月には不足額が、好調月にはクレジットが生じることになるため、請求を送る前に中間の累計検証や過去の不足額クレジットの有無を確認してください。
ある地域の不足額を別の地域の超過達成で相殺できますか?
契約が相互担保を認めている場合に限られます。多くの契約では地域、カテゴリー、チャネル、物件ごとに別々の保証額を設定し、それらの間の相殺を明示的に禁止しています。相殺する前に条項を読み、作業ファイルでは各プールをそれぞれの行として管理してください。
明細書の純売上高が契約の定義と一致しない場合はどうしますか?
丸め誤差ではなく基準の例外として扱います。明細書の控除明細から総額から純額への調整表を再構築し、契約のリストにない項目を否認し、控除上限を適用し、各調整をページ参照付きで記録します。通常、争いの全体はこの調整表にあります。
AIは不足額を自動計算できますか?
レートと保証額が固定パラメータとして指定されていれば、契約条件と明細書の数値を1つのテーブルに抽出し、計算列で計算を実行できます。ただし、どの控除が適格か、期間テストが適用されるか、保証額をどのように認識すべきかは判断できません。これらはレビューでの判断事項であり、作業ファイルにもそのように示す必要があります。
有用な出力とは、背後に契約条項があり、その背後に明細書の行があり、両方のページ参照がある数値です。ファイルにこの3つが揃えば、不足額の話し合いは計算方法の不一致ではなく、本来そうであったもの、つまり定義の不一致になります。これは財務が実際に決着をつけられる話し合いです。1つの契約と1つの明細書を列ワークフローに通して、現在のスプレッドシートがどのような定義を前提としていたかを確認しましょう。