6つのCT-e ICMS計算エラー
SEFAZ監査を招くもの
サンパウロの物流アナリストが、バイーア州の買い手宛ての自動車部品輸送についてCT-eを発行しました。彼女は州間運送でいつも使っている12%のICMS税率を適用し、書類は問題なくSEFAZに承認されました。3ヶ月後、定例のSPED EFD ICMS/IPI(ICMS/IPI電子会計台帳)申告中に、州のクロス検証システムが不一致を検出しました。発地・着地の組み合わせ(SP→BA)には7%の州間税率が必要であり、12%ではありません。同社はこの四半期、同じ地域宛てに発行した87件のCT-e書類すべてで、誤った税率によるICMS控除を申請していたのです。SELIC(特別清算保管システム)金利による利息と、過少納付差額の75%で計算された罰金を含む税務調整額は、最初の書類の税率欄の1桁の誤りが原因で、R$23,000に達しました。
重要ポイント
- 1枚のCT-eにおけるICMS税率の1桁の誤り(12%ではなく7%)が、87枚の書類に波及し、罰金・利息・監査費用としてR$23,000の損失を招く可能性があります。
- 運送ICMSは物品ICMSとは異なる税率ロジックに従います。一方に精通したチームは、四半期に数百枚の書類で他方を体系的に誤適用しがちです。
- 申告税率を期待される州間税率と比較する計算列を使えば、300枚の書類監査が「全行を確認」から「フラグが付いた例外のみをスポットチェック」に短縮されます。
CT-eのICMSエラーが重大な結果を招く理由
輸送サービスに対するICMSは、商品に対するICMSとは異なるルールに従います。税率は輸送されるものによって決まるのではなく、運送業者の所在地(出発州)とサービスの目的地によって決まります。年間に数千件のCT-e文書を扱い、商品のICMSをよく理解している貨物アナリストでも、輸送ICMSでは系統的なエラーを犯す可能性があります。なぜなら、この2つの税制は同じ名前を共有しているものの、異なるロジックで運用されているからです。
これらのエラーの影響は3つの方法で複合的に拡大します。第一に、各エラーは、発見されるまでの全期間にわたって、同じ誤った税率で発行されたすべてのCT-eに影響を及ぼします。第二に、SEFAZ(州財務局)のクロス検証システムは、出発地と目的地の税率表と一致しないICMSクレジットを自動的にフラグ付けします。一度フラグが立てられると、立証責任は納税者に移ります。第三に、ブラジル税法に基づく罰則枠組みは、単純なエラーの場合、未納額の75%から始まり、税務当局が不適切な管理を認定した場合は150%に達し、さらに元々の納税期限日からのSELIC(特別清算保管システム)金利が加算されます。
この記事では、CT-e貨物文書に特有の最も一般的な6つのICMS計算エラーを、正確な税率ルール、各エラーが発生するシナリオ、および必要な是正措置とともにカタログ化します。CT-eに含まれる内容についての実務知識を前提としています。フィールドごとの完全な内訳については、CT-e抽出ガイドで文書上のすべてのデータポイントを網羅しています。
リスクプロファイル:輸送に対するICMSは、商品に対するICMSとは異なる税率フレームワークによって管理されています。商品ICMSのロジックを貨物文書に適用するチームは、四半期のすべての輸送にわたって複合する系統的なエラーを犯すことになります。
間違い1:誤った州間税率の適用(7% vs 12%)
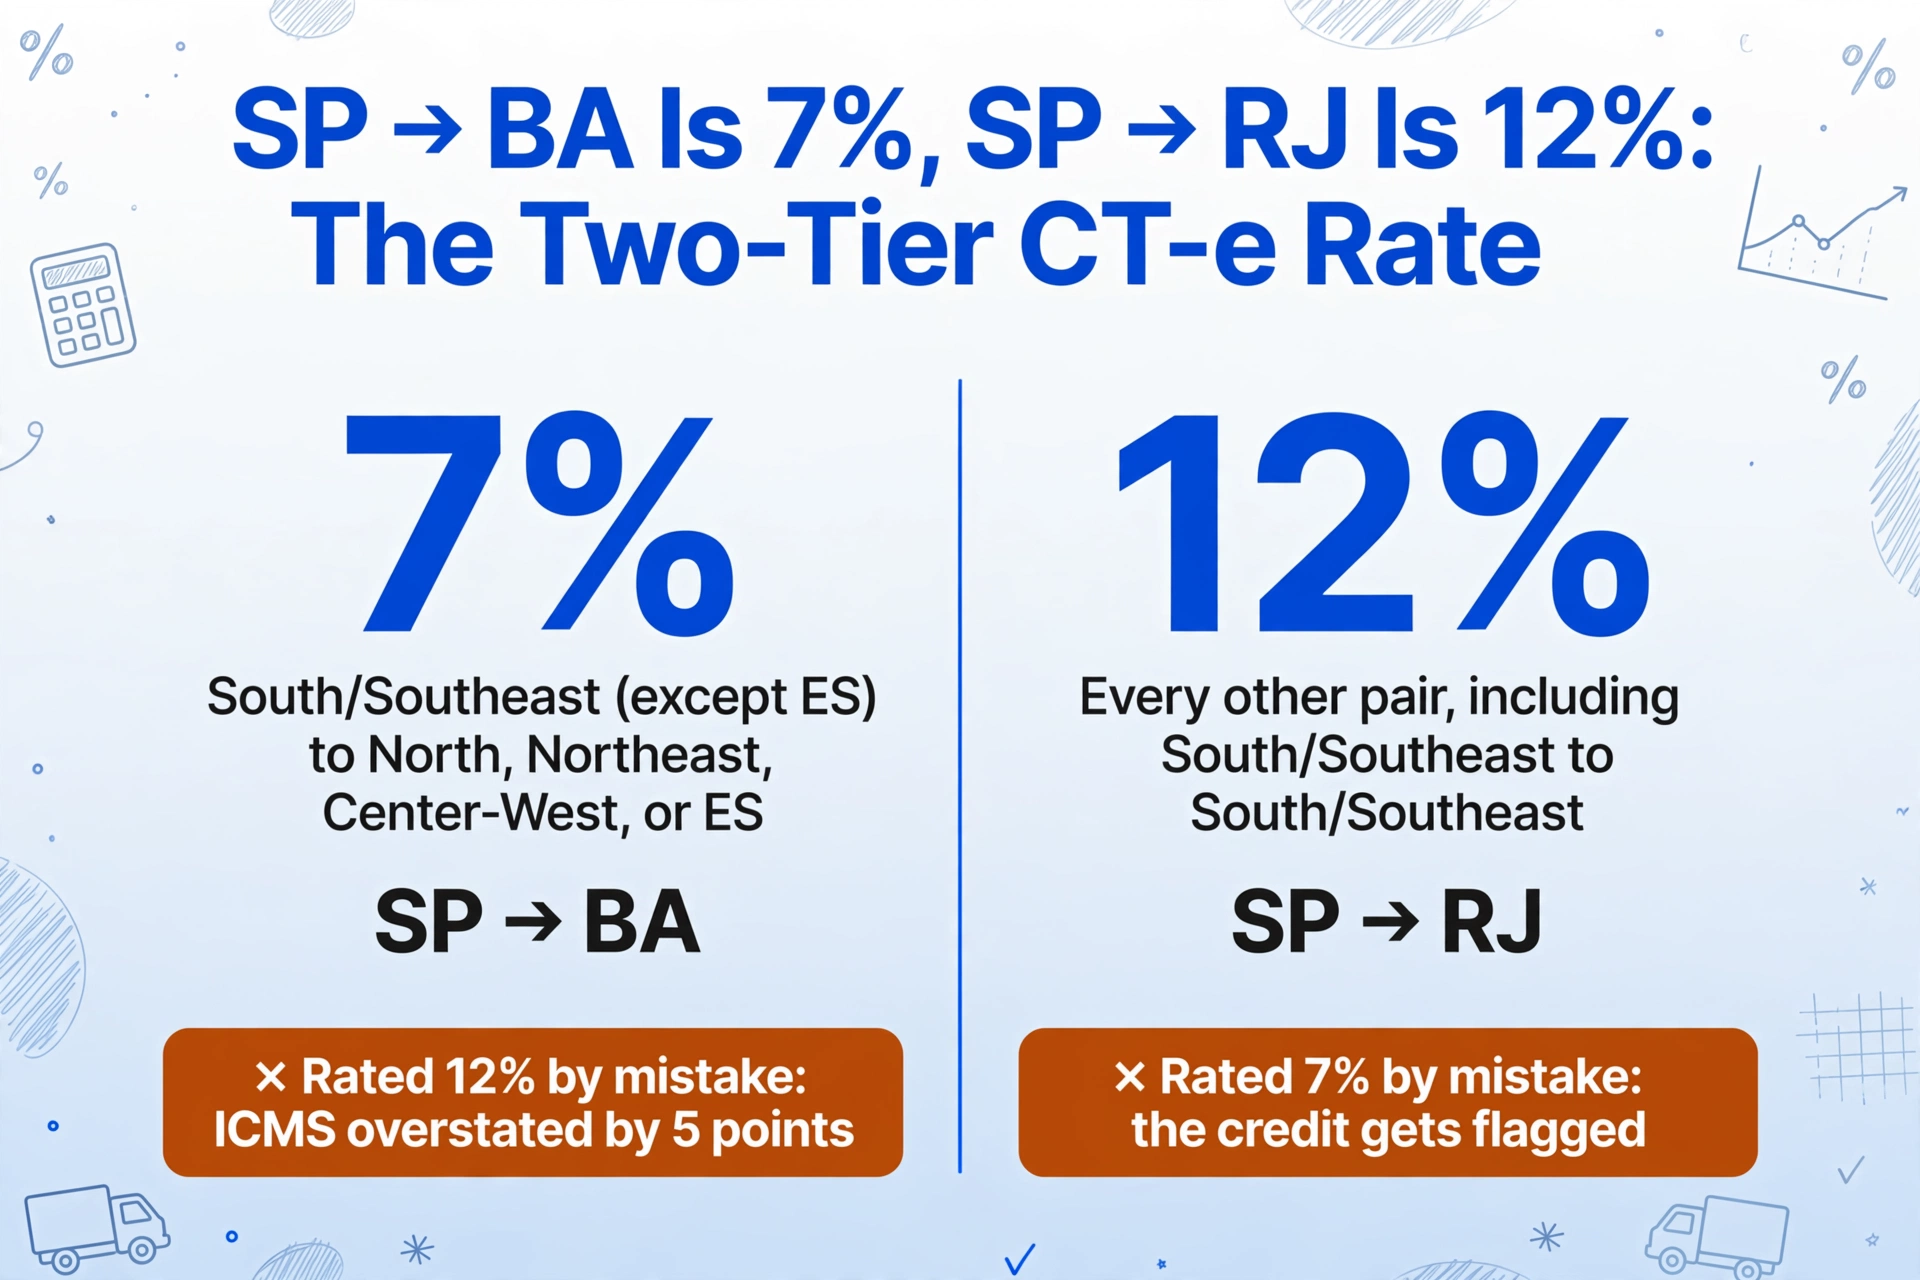
輸送サービスに対する州間ICMS税率は、商品取引と同じ2段階構造に従い、連邦上院決議によって定義されています。税率は、出発州に対する目的地の州によって決定されます:
| 出発地域 | 目的地地域 | 州間ICMS税率 |
|---|---|---|
| 南部および南東部(エスピリトサント州を除く) | 北部、北東部、中西部、およびエスピリトサント州 | 7% |
| 任意の州(北部/北東部/中西部を含む) | 7%ルールの対象外の任意の州 | 12% |
| 任意の州 | 任意の州(輸入含有率40%超の商品) | 4% |
最も頻発するエラー事例:サンパウロ(南東部)の運送業者がバイーア(北東部)の荷受人に貨物を輸送するケース。税率は7%であるべきです。なぜなら、出発地が南部・南東部で、目的地が北東部だからです。2段階税率ルールに不慣れなアナリストが12%(南部間の輸送で一般的な「標準」州間税率)を適用し、ICMSを5ポイント過大計上し、法律で認められる範囲を超えるICMS控除請求を発生させます。
逆のエラーも同様に一般的です:サンパウロの運送業者がリオデジャネイロ(こちらも南部・南東部)に輸送するケースで、アナリストが「北東部=7%」と聞いてルールを混同し、7%を適用します。SP→RJの正しい税率は12%です。両州とも南部・南東部地域にあり、RJは除外リストに含まれていないためです(ESのみが南東部で7%税率の対象となる州です)。
確認方法:すべてのCT-eについて、上記の2段階税率表を使用して出発地のUFと目的地のUFを照合してください。重要な暗記ルール:7%が適用されるのは、貨物が裕福な南部・南東部から貧しい北部・北東部・中西部(およびES)へ輸送される場合のみです。それ以外はすべて12%です。
誤り2:物品のICMS税率と輸送サービスのICMS税率の混同
メーカーがサンパウロからミナスジェライス州の購入者に電子機器(NCM 8471)を出荷するケース。物品自体は、州固有のプロトコルや税制優遇プログラム(標準の州内税率18%の代わりに12%など)により、軽減されたICMS税率の恩恵を受ける場合があります。運送アナリストは、NF-eで軽減税率を確認し、同じ軽減税率をCT-eの輸送サービスに適用します。
これは誤りです。輸送サービスに対するICMSは、物品に対するICMSとは独立して計算されます。輸送サービスの税率は州間税率表(SP→MGは7%または12%で、両州とも南東部のため12%)に従います。運搬される物品に適用される税制優遇措置とは無関係です。物品向けの7%や軽減税率を運送サービスに適用すると、輸送に対するICMSの過少納付が発生し、CT-eの税率フィールドが出発地・目的地ペアに期待される税率と一致しないため、SEFAZがクロス検証を通じて検出します。
確認方法:CT-eのICMS税率フィールドは、同じ出荷のNF-eのICMS税率とは独立して決定する必要があります。CT-eの税率を、物品の請求書税率ではなく、出発地と目的地のみを使用して州間税率表と比較してください。
間違い3:非課税消費者向け輸送サービスにおけるDIFAL(税率差額)の未適用
DIFAL(税率差額)は、輸送サービスがICMS非課税消費者(最終消費者で非納税者)に提供され、その消費者が運送業者と異なる州に所在する場合に適用されます。最も一般的な実務上のシナリオは、ICMS納税者として登録されていない個人または企業が、他州から運送会社によって運ばれた商品を受け取るケースです。輸送サービスは州境を越え、受取人はICMS納税者ではないため、DIFALは仕向地州に納付する必要があります。
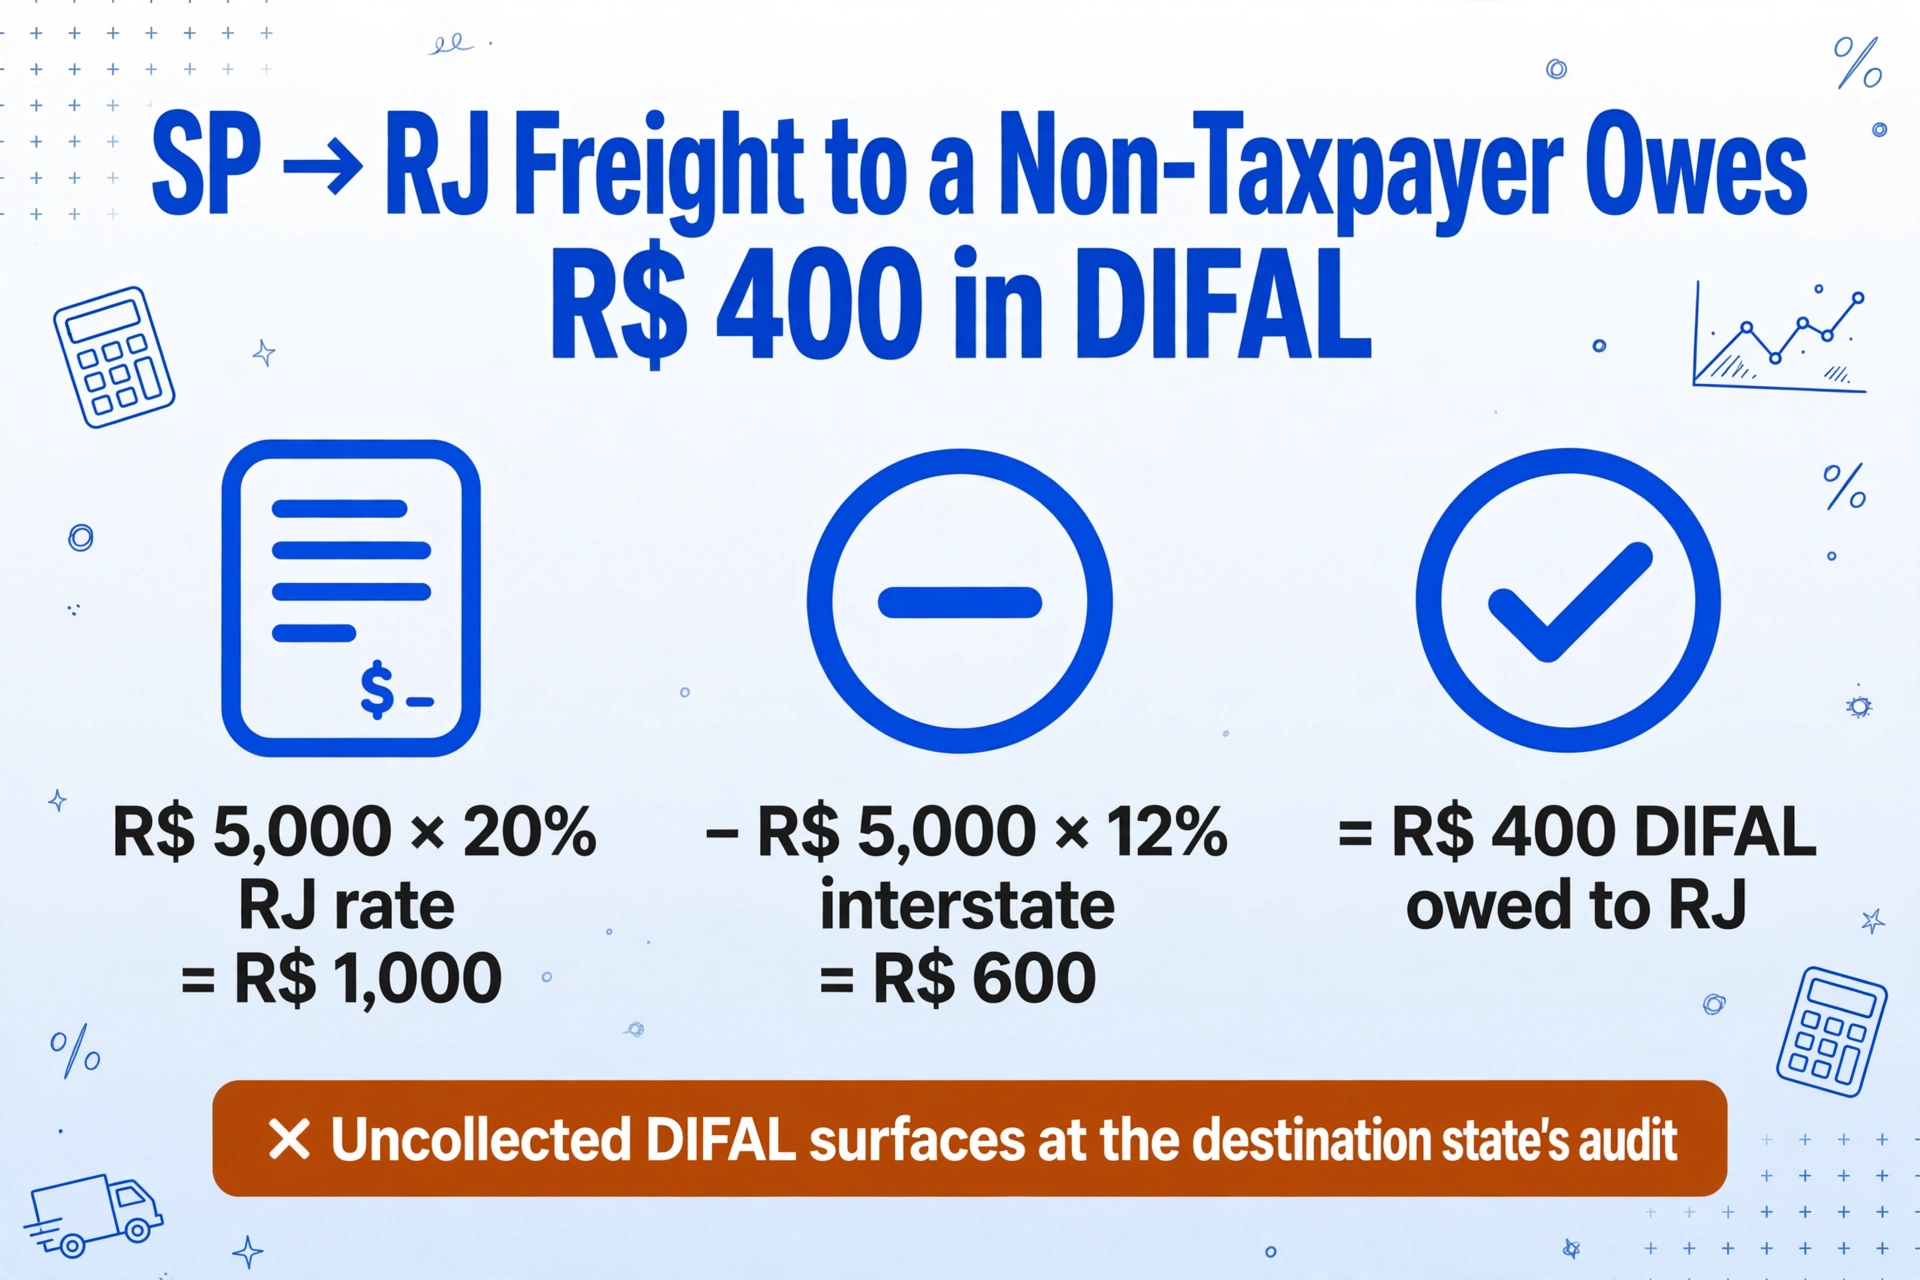
輸送サービスに対するDIFALは、物品に適用されるものと同じLC 190/2022(補完法第190号/2022年)の枠組みによって規定されています。計算式は以下のとおりです:
DIFAL =(役務提供額 × 仕向地州内税率)−(役務提供額 × 州間税率)
例:SP(出発地)からRJ(仕向地)の非課税消費者への輸送サービスで、役務提供額がR$ 5,000の場合。SP → RJの州間税率は12%。RJの州内税率は20%。
DIFAL =(5,000 × 20%)−(5,000 × 12%)= 1,000 − 600 = RJに納付すべきR$ 400
このエラーは、運送会社または荷受人側の税務担当者が、受取人が非課税消費者であることを認識しない場合に発生します。多くの場合、CT-e(電子運送状)を発行する前に受取人のCNPJ(法人登録番号)のステータスが確認されていないことが原因です。DIFALが徴収されず、仕向地州の税務当局が監査中またはSEFAZ(州財務局)のシステム間データ共有を通じてその差異を発見します。
2024年以降、輸送サービスにおけるDIFAL徴収の責任は、LC 190/2022(補完法第190号/2022年)を実施する規制に基づき、仕向地州に帰属しています。しかし、正しいDIFAL処理を行わずにCT-e(電子運送状)を発行した運送会社は依然としてリスクにさらされています。税務当局はどちらの当事者に対しても不足額を課税できるためです。運送会社の最も安全な実務は、CT-e(電子運送状)を発行する前に受取人のICMS納税者ステータスを確認し、受取人が他州の非課税消費者である場合には常にDIFALを適用することです。
2026年のDIFAL計算における仕向地州別の州内ICMS税率(出典:SEFAZ(州財務局)/ CONFAZ(国家財政政策審議会)):
| 仕向地州 | 州内ICMS税率(2026年) |
|---|---|
| サンパウロ(SP) | 18% |
| ミナスジェライス(MG) | 18% |
| リオデジャネイロ(RJ) | 20% |
| パラナ(PR) | 19% |
| リオグランデ・ド・スル(RS) | 17% |
| サンタカタリーナ(SC) | 17% |
| バイーア(BA) | 20.5% |
| ペルナンブーコ(PE) | 20.5% |
| マラニョン(MA) | 22% |
| アラゴアス(AL) | 19% → 20.5%(2026年4月より) |
完全な税率表はポータル・ナシオナル・ダ・DIFALで管理されており、各州のSEFAZ(州財務局)からも公表されています。州内税率は27州と連邦直轄区で17%から22%の範囲で異なり、一部の州では特定の製品・サービスカテゴリーに対してより高い税率を適用しています。
間違い4:ICMS課税ベースの誤り(含めるものと含めないもの)
CT-eにおけるICMS課税ベースは、単に「運送サービス料金」ではありません。特定の費用を含め、その他を除外する必要があり、そのルールは州や運送サービスの種類によって異なります。CT-e文書で最もよくある課税ベースの計算ミスは以下の通りです。
運送料金のICMS課税ベースにIPIを含めてしまう。 NF-e(補完法87/96の特定の条件下ではICMS課税ベースにIPIを含めることができる)とは異なり、運送サービスにおけるICMS課税ベースには、一般的にIPIを含めるべきではありません。なぜなら、IPIは工業製品に対する連邦税であり、運送サービス料金の構成要素ではないからです。一部の運送業者は、NF-e処理の際にIPIを含めるロジックをそのままCT-e発行に適用し、ICMS課税ベースを過大に計上してしまいます。
通行料金の扱いが一貫していない。 運送サービスの一部として荷受人に転嫁される通行料金(pedágio)は、それがサービス料金の不可欠な部分とみなされるか、立替金として扱われるかによって、ICMS課税ベースに含まれたり除外されたりします。この区別はDACTE上では必ずしも明確ではなく、運送業者によって扱いが異なるため、同じバッチ内のCT-e文書間で課税ベースの計算に不整合が生じます。
課税ベースを減額すべき値引きを除外してしまう。 運送サービスに対する無条件値引き(descontos incondicionais)は、ICMS課税ベースを減額します。運送業者が数量割引やロイヤルティ割引を無条件の減額として適用した場合、ICMS課税ベースもそれに応じて減額しなければなりません。値引きがサービス料金には適用されているものの、ICMS課税ベースのフィールドに反映されていない、またはその逆のミスが発生します。
抽出時の確認方法: 抽出テンプレートに 期待ICMS額(課税ベース × 税率 ÷ 100) という計算列を追加します。この列は、DACTEに記載された課税ベースと税率から算出されるICMS額を計算します。これを、同じ文書から抽出された実際のICMS額(vICMS)と比較します。2つの値が異なる行があれば、課税ベースの計算に問題がある可能性を示しており、さらなる調査が必要です。
誤り5:CFOPコードの誤りによるICMS処理の不備
CFOP(取引・サービス税務コード)は、取引を税務上どのように分類するかを決定する4桁の税務取引コードです。CT-e文書で最も一般的なCFOPコードは以下の通りです。
| CFOP | 説明 | ICMS処理への影響 |
|---|---|---|
| 5.902 | 購入運賃(frete na compra) | 入荷運賃 — 非累積ICMS制度のもと、買い手がICMSを控除できる場合があります |
| 6.902 | 社内移送運賃(frete em transferência) | 内部移送 — ICMS控除の扱いが異なります。州によっては控除できない場合があります |
| 7.902 | 販売運賃(frete na venda) | 出荷運賃 — ICMSは売り手の原価の一部となります。控除ルールは制度によって異なります |
この誤り:入荷運賃コストを処理する運賃分析担当者が、運送会社のCT-eを見て「運賃」コードはすべて同じだと誤認し、CFOP 5.902(購入運賃)ではなくCFOP 7.902(販売運賃)を選択してしまいます。CFOPが間違っていると、会社のSPED EFD ICMS/IPI(ICMS/IPI電子会計台帳)申告におけるICMS控除の扱いが変わります。入荷原材料に対する5.902のICMS控除は、一般的に非累積制度のもとで回収可能ですが、実際には入荷運賃であるものに7.902のICMS控除を適用すると、税務コードが取引の種類と一致しないため、監査時に不適切な分類として指摘される可能性があります。
確認方法:CFOPコードは、運送サービスの性質と運搬される商品との関係に基づいて決定する必要があります。類似の取引からコピーしたり、運送会社のデフォルトから推測したりしてはいけません。CT-eのバッチごとにCFOPフィールドを抽出し、コードが購買発注書や販売注文書に記録された取引の種類と一致していることを確認してください。
間違い6:CBS/IBS移行がICMS計算に与える影響を無視している
ブラジルの税制改革(EC 132/2023およびその施行法)により、2026年から2032年までの移行期間中、従来のICMS、PIS、COFINSが、新たなCBS(物品サービス税、連邦税)およびIBS(物品サービス税、州/市税)と併存することになります。CT-e運送状にとって、この移行は新たなICMS計算エラーの原因を生み出します。同じ貨物でも、商品の性質、運送サービス、関係者のプロファイルによって、一部は旧制度、一部は新制度で課税される可能性があるからです。
実務上、移行期間中は、従来のICMSフィールドのみを持つCT-e文書、従来と新IBS/CBSの両方のフィールドを持つCT-e文書、そして(移行後期には)新しい税のみを持つCT-e文書が混在することになります。2027年にCT-eを処理する際、ICMSフィールドが入力されているのを見て、従来のルールが完全に適用されると判断するアナリストがいるかもしれません。しかし、これは運送サービスの税負担の一部が新制度に移行しており、表示されているICMS額が総税負担の一部に過ぎないという事実を見逃すことになります。その結果、仕入運賃に対して請求されるICMSクレジットが、移行ルールを正しく解釈したかどうかによって、過大または過少になる可能性があります。
実践的な戦略: 2026年から2032年の移行期間中は、すべてのCT-eバッチに、予想総税額(該当する場合はICMS + IBS/CBS)を計算し、申告されたICMS額と比較する計算列を含めるべきです。予想値と申告値の間に大きな乖離がある場合は、移行期の分類に関する問題を示しており、税務専門家によるレビューが必要です。
改革の現実: 税制改革は移行期間中、複雑性を減らすどころか、むしろ倍増させます。2026年から2032年の間に処理されるCT-e文書は、従来の税フィールドと新しい税フィールドの両方を保持する可能性があり、ICMS計算ロジックはその両方を考慮しなければなりません。
SEFAZ(州財務局)に到達する前にこれらのエラーを検出する方法
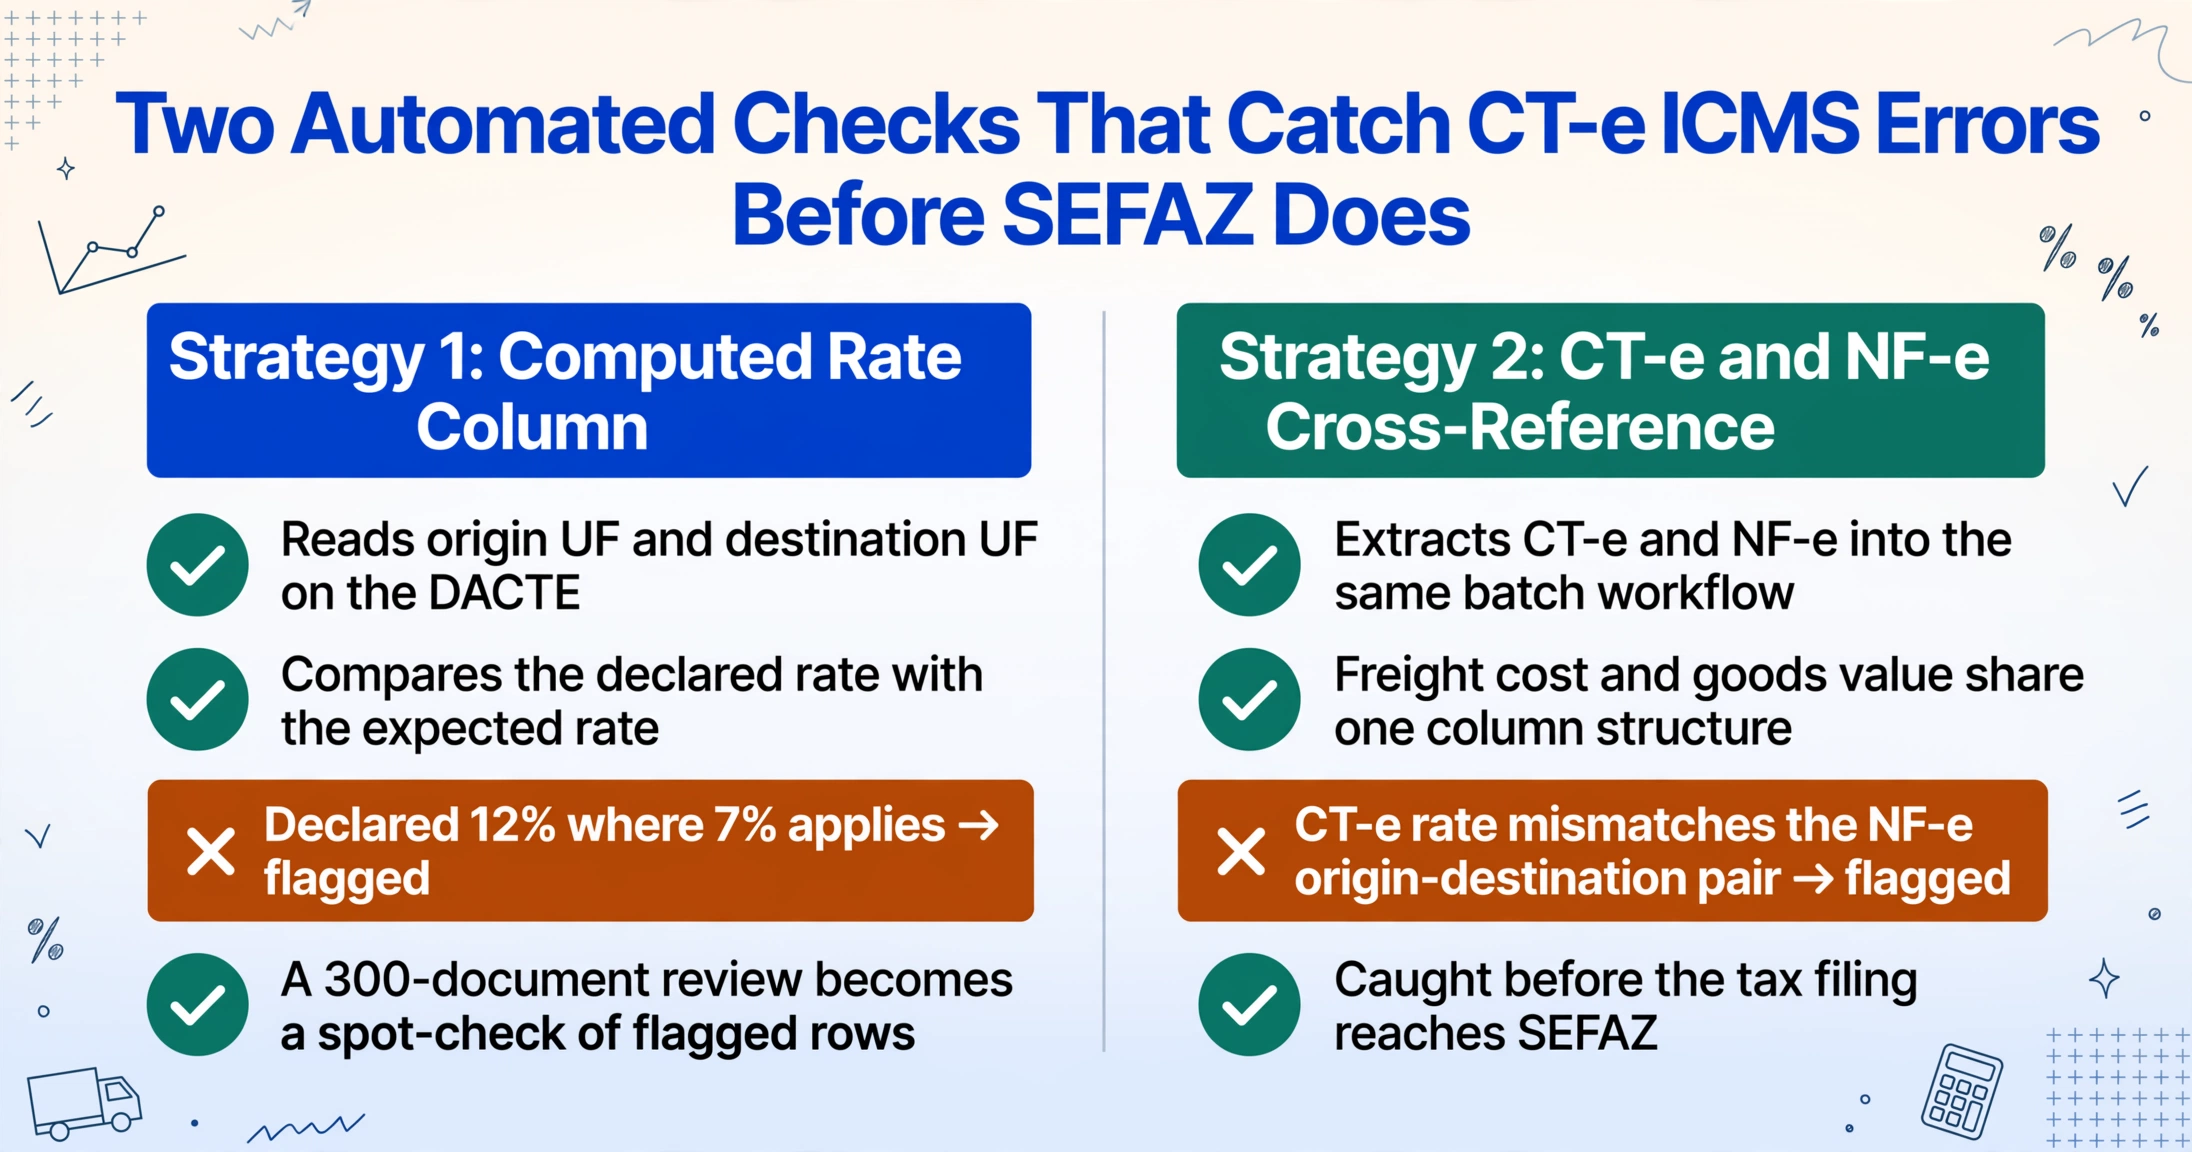
毎月数百件のCT-e(電子運送状)にわたってICMS(商品流通サービス税)計算を手作業でスポットチェックするのは現実的ではありません。チェッカーのエラー率は、結局のところ元のデータ入力のエラー率と同じになってしまいます。しかし、これらのエラーをERP(基幹業務システム)やSPED EFD ICMS/IPI(ICMS/IPI電子会計台帳)に伝播する前に、抽出段階で検出できる2つの自動化戦略があります。
戦略1:計算列を税率バリデーターとして使用する。DACTE(電子運送状補助文書)の印刷物からCT-eデータを抽出する際に、期待されるICMS税率を計算し、申告された税率と比較する計算列を含めます。期待税率検証(州間7%(SP→BAの場合)、12%(SP→RJの場合))列は推論列として実装できます。AIがDACTEに印刷された発地・着地のUF(州)を評価し、税率ルールを自動的に適用します。申告された税率が期待税率と異なる文書はすべて出力スプレッドシートでフラグされ、300件の文書レビューがフラグされた行のスポットチェックに変わります。
戦略2:NF-eデータとのバッチ抽出の相互参照。CT-eとNF-e(電子請求書)の両方のデータを同じバッチ処理ワークフローに抽出することで、運送費と商品価値が同じ列構造に共存するデータセットを作成できます。対応するNF-eに示された発地・着地ペアの期待税率と一致しないCT-eのICMS税率は、税務申告がSEFAZ(州財務局)に到達する前に検出できるレッドフラグです。CT-e運送費元帳のバッチ処理ガイドでは、この相互参照ワークフローの設定方法を説明しています。
CT-eがブラジルの電子文書エコシステムにどのように適合するか(商品のNF-e、サービスのNFS-e(電子サービス請求書)、運送集約のMDF-e(電子税務文書マニフェスト)と並んで)の包括的な概要については、ブラジル電子文書ハブを参照してください。すべてのDF-e文書に共通するSEFAZ(州財務局)認可フレームワークをカバーしています。
よくある質問
特定の州間CT-eに7%と12%のどちらの税率を適用すべきか、どう判断すればよいですか?
運送会社の発地州と荷受人(consignee)の着地州を確認してください。運送会社が南地域または南東地域(エスピリトサント州を除く)に所在し、かつ着地が北地域、北東地域、中西部地域、またはエスピリトサント州である場合、税率は7%です。その他の州間の組み合わせ(南/南東地域から南/南東地域への輸送で着地がエスピリトサント州以外の場合(エスピリトサント州着は7%)、および北/北東/中西部地域からのすべての輸送を含む)では、税率は12%です。輸送される商品の輸入含有率が40%を超える場合は、連邦上院決議第13号/2012年により4%の税率が適用されます。注意点として、輸送にかかるICMS税率は、NF-eに記載されている商品のICMS税率とは独立しています。
CT-eにおけるDIFALの徴収と納付の責任者は誰ですか?
LC 190/2022(補完法第190号/2022年)に基づき、他州に所在するICMS非課税事業者(消費者)向けの輸送サービスにかかるDIFALは、着地州に帰属します。2024年以降、徴収責任は着地州の税務当局に移管されました。しかし、CT-eを発行した運送会社は、DIFALが正しく申告されなかった場合、課徴金の対象となるリスクが残ります。実務上、運送会社は発行時に荷受人のICMS課税事業者ステータスを確認し、該当する場合にはDIFAL計算を含める必要があります。多くの運送会社は、自社のERPのブラジル現地化モジュール(SAP TDF、TOTVS Protheus Fiscal)に依存してこの確認を自動化しています。
SPED申告中にCT-eのICMSエラーが見つかった場合、どうなりますか?
SPED EFD ICMS/IPI(ICMS/IPI電子会計台帳)は、すべてのCT-eエントリをSEFAZ(州財務局)の記録と相互検証します。あなたのSPED申告で宣言されたICMS税率が、許可されたCT-e上の税率と異なる場合(税率不一致)、州税務局(Receita Estadual)の監査システムによってフラグが立てられます。納税者は、その不一致を説明するための通知(notificação fiscal)を受け取ります。エラーが確認された場合、過少納付となった税額差額の75%の罰金に加え、元の納税期限日からのSELIC(特別清算保管システム)金利が課されます。税務当局が、エラーが単なる事務的ミスではなく、内部統制の不備に起因すると判断した場合、罰金は150%に増額される可能性があります。複数のCT-e文書にわたって同じ税率が誤って適用されるなどの系統的なエラーは、より厳しい監視とより高額な罰金の対象となります。
計算列の検証で税務専門家のレビューを代替できますか?
いいえ。計算列の検証は異常値を特定するものであり、解決するものではありません。「期待税率7%、申告税率12%」とフラグが立った行は、データ入力ミス、特定の州のプロトコルに基づく正当な例外、または移行期間中の分類問題である可能性があります。計算列はどの書類に注意が必要かを特定し、税務専門家が状況を評価して適切な対応を判断します。自動化の価値は、300件の書類から異常がある5~10件に検索範囲を絞り込むことにあり、専門家の判断を代替することではありません。
発行後にICMSの誤りを発見した場合、CT-eを訂正できますか?
はい — CT-eはCC-e(電子訂正書)プロセスを通じて訂正可能であり、発行者は原本を取消さずに特定の項目を修正できます。ただし、ICMS税率や課税標準の訂正は、通常、元のCT-eを取消して新しいCT-e(代替CT-e)を発行する必要があります。これは、税額がSEFAZが既に承認した税務記録の一部であるためです。取消しプロセスには期限があり(通常は同月中、または該当期間のSPED提出期限前)、正しい理由コードを付けて文書化する必要があります。荷受人によってICMS控除に既に使用されたCT-eを取消す場合は、荷受人のSPED EFD申告で対応する調整が必要となり、発行時に税率を正しく設定するよりもはるかに高コストな連鎖的な訂正が発生します。
2026年最新のCT-e ICMS税率表はどこで確認できますか?
信頼できる情報源は、各州のSEFAZが公表し、CONFAZ(国家財政政策審議会)を通じて統合された税率表です。DIFAL全国ポータルでは、州間税率と州内税率の中央参照情報を提供しています。ブラジルローカライズ対応のERPシステムを利用する納税者の場合、税率表は税務モジュール(SAP TDF、TOTVS Protheus)に組み込まれており、各ベンダーの法改正管理プロセスを通じて更新されます。手動処理の場合、本記事の表は2026年半ば時点の税率を反映していますが、州法は変更されます(アラゴアス州は2026年4月より19%から20.5%に変更)。そのため、担当の税務チームは各SPED申告期間前に、最新の州法に照らして税率を確認する必要があります。