6 erros de cálculo de ICMS em CT-e
que provocam auditorias da SEFAZ
Uma analista de frete em São Paulo emite um CT-e para uma remesa de autopartes destinada a um comprador na Bahia. Aplica a alíquota de 12% de ICMS — a que usa sempre para frete interestadual — e o documento é autorizado pela SEFAZ sem incidentes. Três meses depois, durante uma declaração de rotina do SPED EFD ICMS/IPI, o sistema de validação cruzada do estado sinaliza uma discrepância: o par origem-destino (SP → BA) exige a alíquota interestadual de 7%, não 12%. A empresa vem reclamando créditos de ICMS à alíquota incorreta em 87 documentos CT-e emitidos para a mesma região durante o trimestre. O ajuste fiscal, incluindo juros à taxa SELIC e multas calculadas em 75% da diferença não paga, chega a R$23.000 pelo que começou como um único dígito errado no campo de alíquota do primeiro documento.
Principais conclusões
- Um único dígito errado na alíquota de ICMS em um CT-e — 12% em vez de 7% — pode se propagar por 87 documentos e gerar R$23.000 em multas, juros e custos de auditoria.
- O ICMS sobre transporte segue uma lógica de alíquota diferente da do ICMS sobre mercancías. Equipes familiarizadas com uma sistematicamente aplicam mal a outra em centenas de documentos por trimestre.
- Uma coluna calculada que compara a alíquota declarada com a alíquota interestadual esperada reduz uma auditoria de 300 documentos de 'revisar cada linha' a 'verificar apenas as exceções sinalizadas'.
Por que os Erros de ICMS em CT-e Têm Consequências Reales
O ICMS sobre serviços de transporte segue regras diferentes das do ICMS sobre mercancías. A alíquota não é determinada pelo que está sendo transportado — é determinada pela localização do transportador (estado de origem) e pelo destino do serviço. Um analista de frete que processa milhares de documentos CT-e por ano e entende bem o ICMS sobre mercancías pode ainda cometer erros sistemáticos no ICMS sobre transporte, porque os dois marcos fiscais, apesar de compartir o mesmo nome, operam sob lógicas diferentes.
As consequências desses erros se acumulam de três maneiras. Primeiro, cada erro afeta todos os CT-e emitidos sob a mesma alíquota incorreta durante todo o período até que seja detectado. Segundo, os sistemas de validação cruzada da SEFAZ marcan automaticamente créditos de ICMS que não coinciden com a tabela de alíquota origem-destino — e uma vez marcados, a carga da prova recae sobre o contribuyente. Terceiro, o marco de penalidades sob a legislação tributária brasileira começa em 75% do monto não pago por erros simples e alcanza 150% se a autoridade fiscal determina controles inadequados, más intereses SELIC desde la fecha en que el impuesto era originalmente debido.
Este artículo cataloga los seis errores más comunes de cálculo de ICMS específicos de documentos de frete CT-e, con las reglas exactas de alíquota, los escenarios en los que ocurre cada error y la acción correctiva requerida. Asume conocimiento práctico de lo que contiene un CT-e — para un desglose campo por campo completo, la guía de extracción de CT-e cubre cada dato del documento.
El perfil de riesgo: El ICMS sobre transporte se rige por un marco de alíquota diferente al ICMS sobre mercancías. Un equipo que aplica la lógica de ICMS sobre mercancías a documentos de flete cometerá errores sistemáticos que se acumulan en cada envío de un trimestre.
Error 1: Aplicar la Alíquota Interestatal Incorrecta (7% vs 12%)
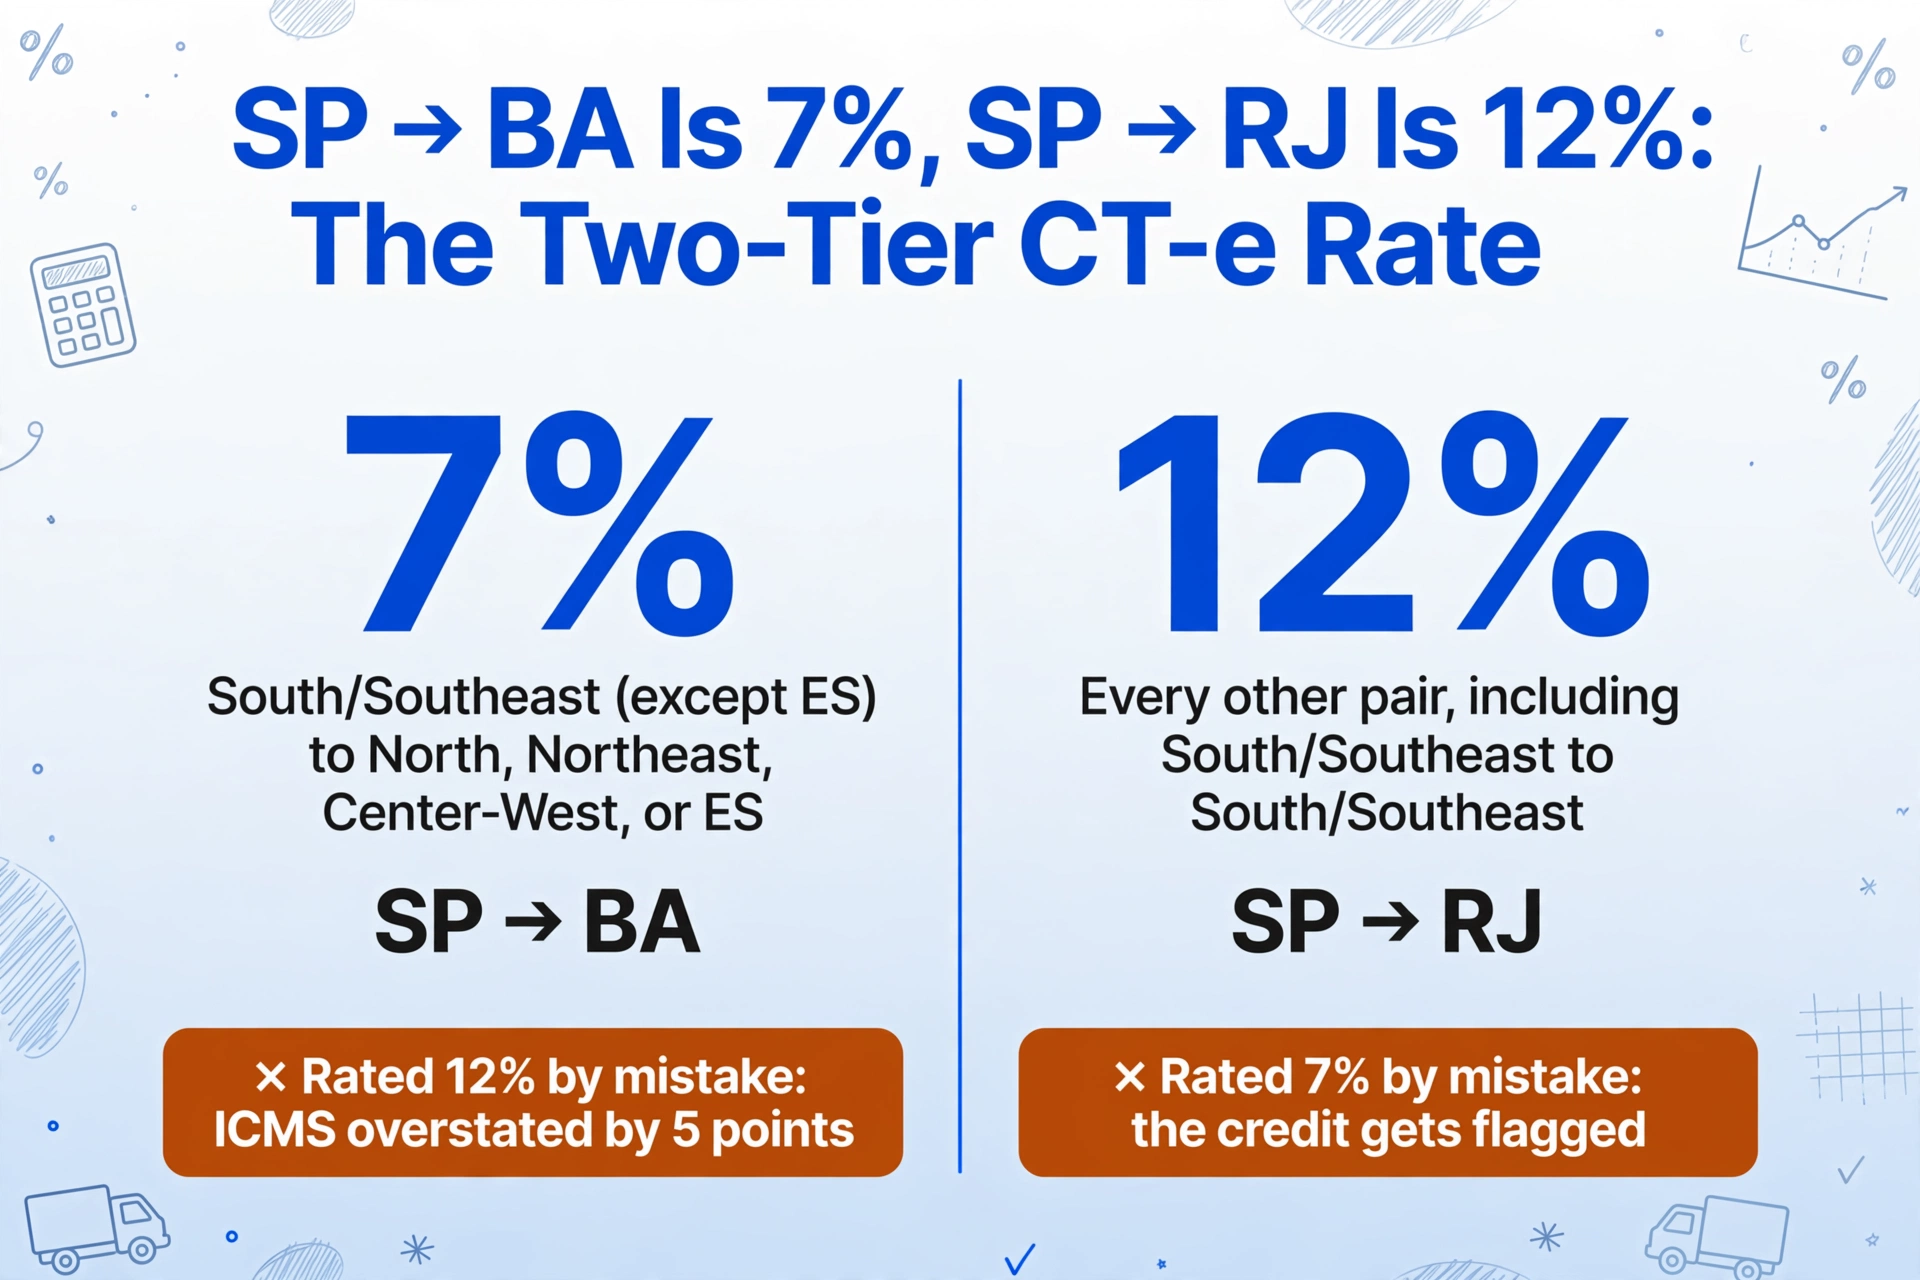
La alícuota interestatal de ICMS para servicios de transporte sigue la misma estructura de dos niveles que las transacciones de mercancías, definida por Resolução do Senado Federal. La alícuota se determina por el estado de destino en relación con el estado de origen:
| Región de Origen | Región de Destino | Alícuota de ICMS Interestatal |
|---|---|---|
| Sur y Sudeste (exc. Espírito Santo) | Norte, Noreste, Centro-Oeste y Espírito Santo | 7% |
| Cualquier estado (incl. Norte/Noreste/Centro-Oeste) | Cualquier estado no cubierto por la regla del 7% | 12% |
| Cualquier estado | Cualquier estado (mercancías con contenido importado >40%) | 4% |
O cenário de erro mais frequente: uma transportadora localizada em São Paulo (Sudeste) transporta carga para um consignatário na Bahia (Nordeste). A alíquota deve ser 7% — porque a origem está no Sul/Sudeste e o destino está no Nordeste. Um analista que não conhece a regra de dois níveis aplica 12% (a alíquota interestadual "padrão" para a maioria das remessas Sul-Sul), sobreestimando o ICMS em 5 pontos percentuais e criando um crédito de ICMS que excede o que a lei permite.
O erro inverso é igualmente comum: uma transportadora em São Paulo envia mercancía ao Rio de Janeiro (também Sul/Sudeste), e o analista aplica 7% (porque lhe foi dito "Nordeste = 7%" e confunde a regra). A alíquota correta para SP → RJ é 12%, já que ambos os estados estão na região Sul/Sudeste e RJ não está na lista de exceções (ES é o único estado do Sudeste que recebe a alíquota de 7%).
Como verificar: Para cada CT-e, confirme a UF de origem contra a UF de destino usando a tabela de dois níveis acima. A regra mnemotécnica fundamental: 7% se aplica somente quando a carga viaja de o Sul/Sudeste mais rico para o Norte/Nordeste/Centro-Oeste mais pobre (mais ES). Todo o resto é 12%.
Erro 2: Confundir a Alíquota de ICMS sobre Mercancías com a Alíquota de ICMS sobre Servicios de Transporte
Um fabricante envia equipos electrónicos (NCM 8471) de São Paulo a un comprador en Minas Gerais. Las mercancías en sí pueden beneficiarse de una alícuota reducida de ICMS bajo un protocolo específico del estado o un programa de beneficios fiscales (como 12% en lugar de la alícuota interna estándar de 18%). El analista de fletes, al ver la alícuota reducida de las mercancías en la NF-e, aplica la misma alícuota reducida al servicio de transporte del CT-e.
Esto es incorrecto. El ICMS sobre el servicio de transporte se calcula independientemente del ICMS sobre las mercancías. La alícuota del servicio de transporte sigue la tabla interestatal (7% o 12% para SP → MG, que es 12% ya que ambos están en el Sudeste), independientemente de cualquier beneficio fiscal que se aplique a las mercancías transportadas. Aplicar una alícuota de 7% o reducida destinada a las mercancías al servicio de flete crea un pago insuficiente de ICMS sobre el transporte, que SEFAZ detecta mediante validación cruzada porque el campo de alícuota del CT-e no coincide con la alícuota esperada para el par origen-destino.
Como verificar: El campo de alícuota de ICMS del CT-e debe determinarse independientemente de la alícuota de ICMS de la NF-e para el mismo envío. Compare la alícuota del CT-e contra la tabla interestatal usando solo origen y destino — no contra la alícuota de la factura de mercancías.
Erro 3: DIFAL ausente em serviços de transporte para consumidores não contribuintes
O DIFAL (Diferencial de Alíquota) se aplica quando um serviço de transporte é prestado a um consumidor não contribuinte do ICMS (consumidor final não contribuinte) localizado em estado diferente do transportador. O cenário mais comum na prática: um indivíduo ou uma empresa não registrada como contribuinte do ICMS recebe mercadorias transportadas por uma transportadora de outro estado. O serviço de transporte cruza fronteiras estaduais, e o destinatário não é contribuinte do ICMS — portanto, o DIFAL é devido ao estado de destino.
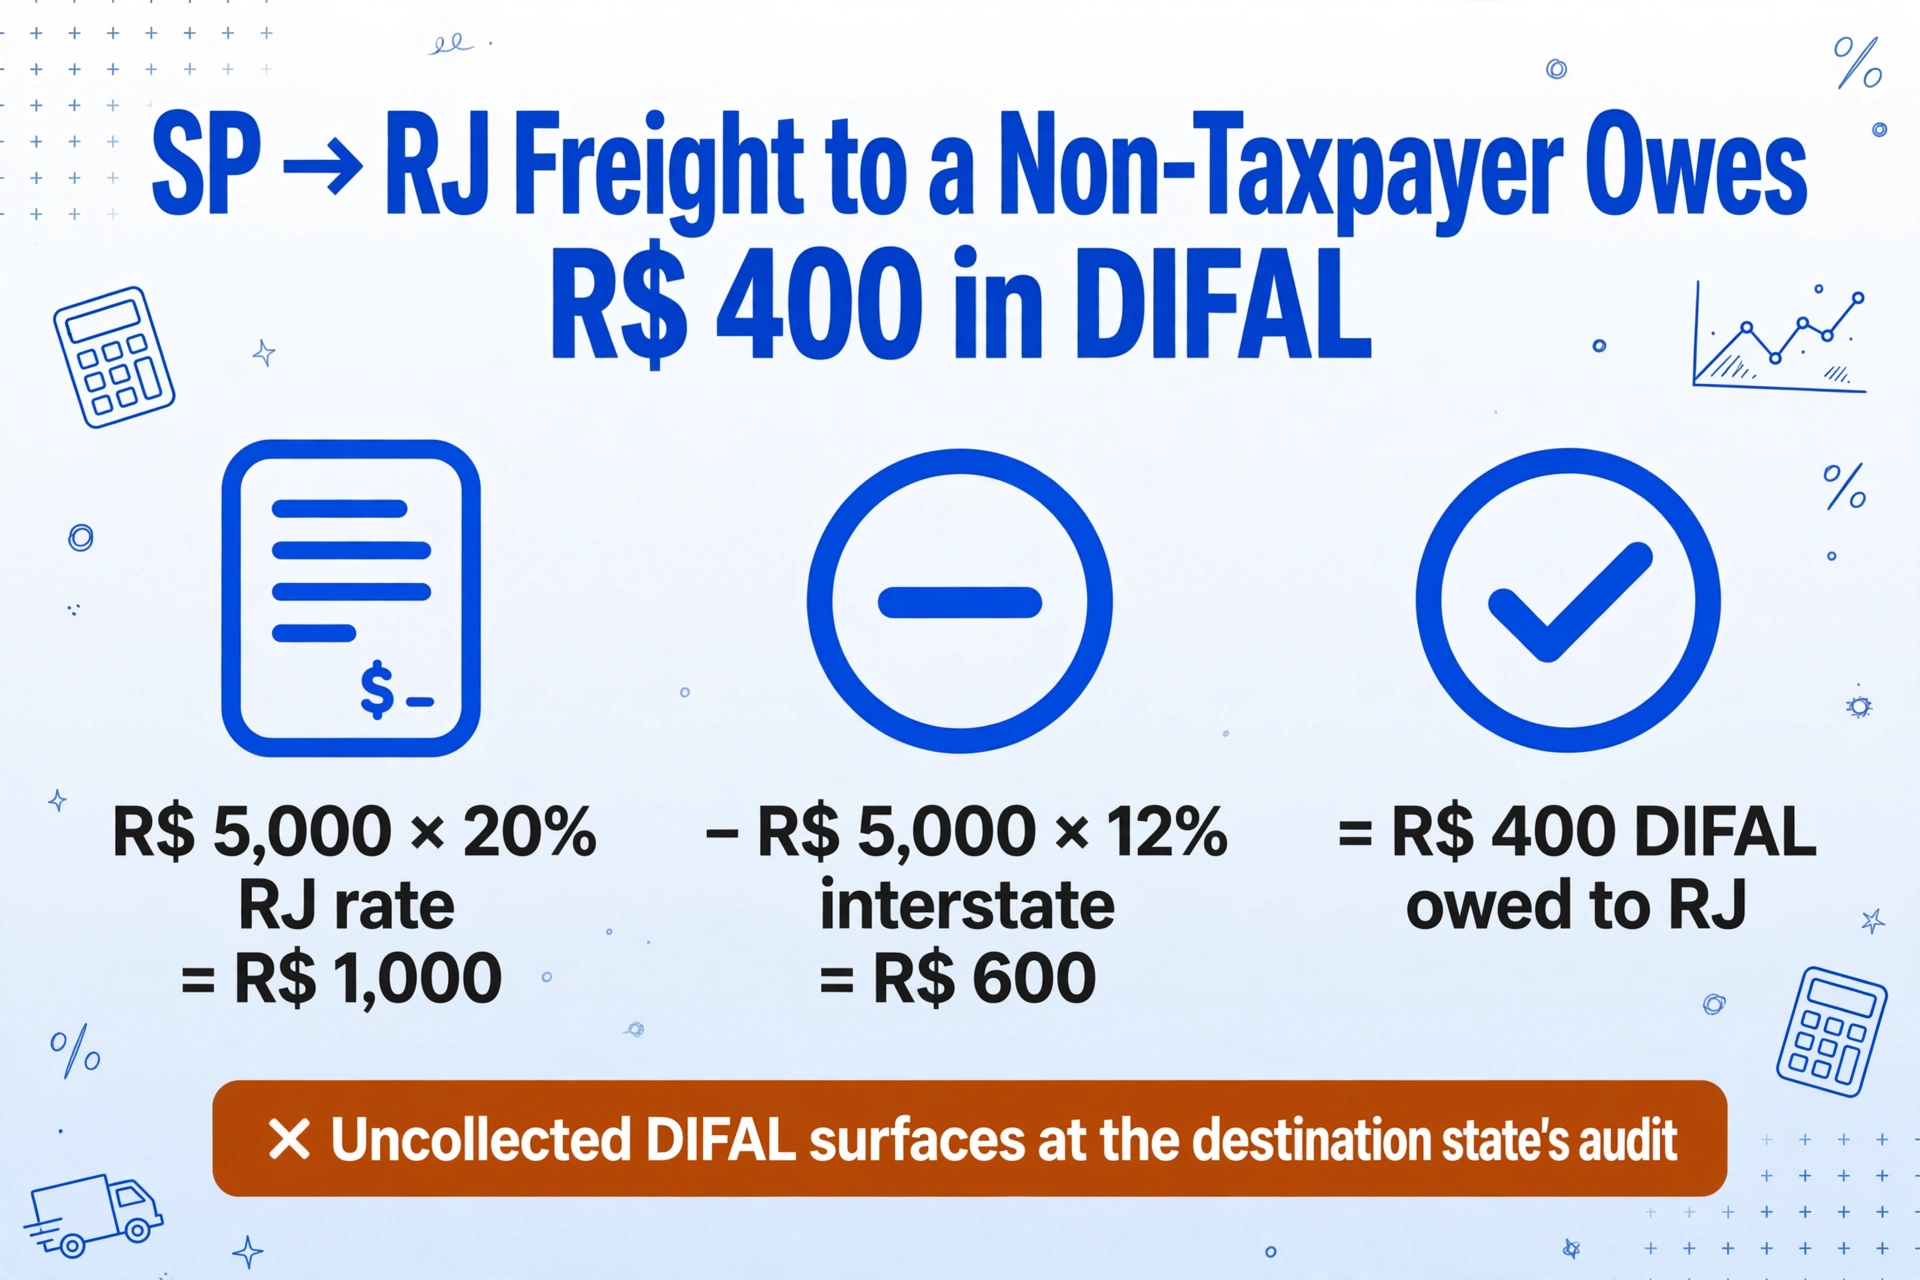
O DIFAL em serviços de transporte é regido pelo mesmo marco da LC 190/2022 que se aplica a mercadorias. O cálculo é:
DIFAL = (Valor da Prestação × Alíquota Interna do Destino) − (Valor da Prestação × Alíquota Interestadual)
Por exemplo: um serviço de transporte avaliado em R$ 5.000 de SP (origem) para um consumidor não contribuinte no RJ (destino). Alíquota interestadual SP → RJ = 12%. Alíquota interna do RJ = 20%.
DIFAL = (5.000 × 20%) − (5.000 × 12%) = 1.000 − 600 = R$ 400 devidos ao RJ
O erro ocorre quando o transportador ou a equipe fiscal do consignatário não reconhece que o destinatário é um consumidor não contribuinte — muitas vezes porque a situação do CNPJ do destinatário não é verificada antes da emissão do CT-e. O DIFAL deixa de ser recolhido, e o fisco do estado de destino descobre a lacuna durante auditoria ou por meio do compartilhamento de dados entre sistemas da SEFAZ.
Desde 2024, a responsabilidade pela cobrança do DIFAL em serviços de transporte cabe ao estado de destino, conforme as regulamentações que implementam a LC 190/2022. Mas o transportador que emitiu o CT-e sem o tratamento correto do DIFAL permanece exposto, pois o fisco pode cobrar a deficiência de qualquer uma das partes. A prática mais segura para o transportador é determinar a condição de contribuinte do ICMS do destinatário antes de emitir o CT-e e aplicar o DIFAL sempre que o destinatário for um consumidor não contribuinte em outro estado.
Alíquotas internas de ICMS por estado de destino para cálculo do DIFAL em 2026 (fonte: SEFAZ / CONFAZ):
| Estado de Destino | Alíquota Interna de ICMS (2026) |
|---|---|
| São Paulo (SP) | 18% |
| Minas Gerais (MG) | 18% |
| Rio de Janeiro (RJ) | 20% |
| Paraná (PR) | 19% |
| Rio Grande do Sul (RS) | 17% |
| Santa Catarina (SC) | 17% |
| Bahia (BA) | 20,5% |
| Pernambuco (PE) | 20,5% |
| Maranhão (MA) | 22% |
| Alagoas (AL) | 19% → 20,5% (a partir de abr/2026) |
Tabelas completas são mantidas no Portal Nacional da DIFAL e publicadas pela SEFAZ de cada estado. As alíquotas internas variam de 17% a 22% nos 27 estados e no Distrito Federal, com alguns estados aplicando alíquotas mais altas em categorias específicas de produtos ou serviços.
Erro 4: Base de Cálculo do ICMS Incorreta (O Que Entra e o Que Não Entra)
A base de cálculo do ICMS em um CT-e não é simplesmente "o valor do serviço de frete". Ela inclui certos encargos e exclui outros, e as regras variam por estado e pela natureza do serviço de transporte. Os erros mais comuns no cálculo da base em documentos CT-e:
Incluir o IPI na base do ICMS sobre o frete. Diferentemente da NF-e (onde a base do ICMS pode incluir o IPI em certas configurações, conforme a Lei Complementar 87/96), a base do ICMS sobre serviços de transporte geralmente não deve incluir o IPI — pois o IPI é um imposto federal sobre produtos industrializados, não um componente do valor do serviço de frete. Alguns transportadores incorretamente transportam a lógica de inclusão do IPI do processamento da NF-e para a emissão do CT-e, inflando a base do ICMS.
Incluir ou excluir valores de pedágio de forma inconsistente. Os valores de pedágio repassados ao consignatário como parte do serviço de frete podem ou não ser incluídos na base do ICMS, dependendo se são classificados como parte integrante do valor do serviço ou como um reembolso de despesas. A distinção nem sempre é clara no DACTE, e diferentes transportadores tratam isso de forma distinta — levando a cálculos de base inconsistentes entre documentos CT-e no mesmo lote.
Excluir descontos que deveriam reduzir a base. Descontos incondicionais sobre o serviço de frete reduzem a base de cálculo do ICMS. Se um transportador aplica um desconto por volume ou um desconto de fidelidade documentado como uma redução incondicional, a base do ICMS deve ser reduzida correspondentemente. Erros ocorrem quando o desconto é aplicado ao valor do serviço, mas não é refletido no campo da base do ICMS, ou vice-versa.
Como verificar durante a extração: Inclua uma coluna calculada chamada ICMS Esperado (Base × Alíquota ÷ 100) em seu modelo de extração. Esta coluna calcula qual deveria ser o valor do ICMS, dada a base e a alíquota impressas no DACTE. Compare-o com o valor real do ICMS (vICMS) extraído do mesmo documento. Qualquer linha onde os dois valores divirjam sinaliza um potencial problema no cálculo da base que merece investigação adicional.
Erro 5: Código CFOP Incorreto Levando ao Tratamento Errado do ICMS
O CFOP (Código Fiscal de Operações e Prestações) é o código fiscal de quatro dígitos que determina como a transação é classificada para fins tributários. Nos documentos CT-e, os códigos CFOP mais comuns são:
| CFOP | Descrição | Implicação no Tratamento do ICMS |
|---|---|---|
| 5.902 | Frete na compra | Frete de entrada — o ICMS pode ser creditado pelo comprador no regime de não cumulatividade do ICMS |
| 6.902 | Frete em transferência | Transferência interna — o tratamento do crédito de ICMS difere; pode não ser creditável dependendo do estado |
| 7.902 | Frete na venda | Frete de saída — o ICMS faz parte do custo do vendedor; as regras de crédito variam conforme o regime |
O erro: um analista de frete, ao processar custos de frete de entrada, seleciona o CFOP 7.902 (frete na venda) em vez do 5.902 (frete na compra) porque está analisando o CT-e da transportadora e presume que qualquer código de "frete" é igual. O CFOP errado altera a forma como o crédito de ICMS é tratado na escrituração do SPED EFD ICMS/IPI da empresa — um crédito de ICMS no CFOP 5.902 sobre matérias-primas de entrada geralmente é recuperável no regime não cumulativo; já um crédito de ICMS no CFOP 7.902 sobre o que é, na verdade, frete de entrada pode ser sinalizado como classificação incorreta durante uma auditoria, pois o código fiscal não corresponde ao tipo de transação.
Como verificar: O código CFOP deve ser determinado pela natureza do serviço de transporte em relação às mercadorias transportadas — não copiado de uma transação semelhante nem presumido a partir do padrão da transportadora. Para cada lote de CT-e, extraia o campo CFOP e verifique se os códigos correspondem aos tipos de transação registrados nos pedidos de compra ou venda.
Erro 6: Ignorar o Impacto da Transição CBS/IBS no Cálculo do ICMS
A reforma tributária brasileira (EC 132/2023 e sua legislação complementar) introduz um período de transição de 2026 a 2032, durante o qual o ICMS, PIS e COFINS legados coexistem com a nova CBS (Contribuição sobre Bens e Serviços, federal) e o novo IBS (Imposto sobre Bens e Serviços, estadual/municipal). Para documentos fiscais de frete CT-e, essa transição cria uma nova fonte de erros no cálculo do ICMS: uma mesma remessa pode precisar ser tributada parcialmente sob o regime antigo e parcialmente sob o novo regime, dependendo da natureza das mercadorias, do serviço de transporte e do perfil das partes envolvidas.
Na prática, durante a transição, alguns documentos CT-e conterão apenas campos de ICMS legado, outros conterão campos legados e novos de IBS/CBS, e alguns (mais adiante na transição) conterão apenas os novos tributos. Um analista que processa um CT-e em 2027 e vê que o campo ICMS está preenchido pode assumir que as regras legadas se aplicam integralmente — perdendo o fato de que uma parcela da obrigação tributária do serviço de transporte foi transferida para o novo regime e que o valor de ICMS exibido é apenas parte da carga tributária total. O crédito de ICMS resultante reivindicado no frete de entrada pode ser superestimado ou subestimado, dependendo se as regras de transição foram interpretadas corretamente.
A estratégia prática: Para o período de transição de 2026–2032, todo lote de CT-e deve incluir uma coluna calculada que calcule o tributo total esperado (ICMS + IBS/CBS quando aplicável) e o compare com o valor de ICMS declarado. Uma diferença substancial entre os valores esperado e declarado indica um problema de classificação da era de transição que requer revisão por um especialista tributário.
A realidade da reforma: A reforma tributária não reduz a complexidade durante a transição — ela a duplica. Documentos CT-e processados entre 2026 e 2032 podem conter campos tributários legados e novos, e a lógica de cálculo do ICMS deve considerar ambos.
Como Identificar Esses Erros Antes que Cheguem à SEFAZ
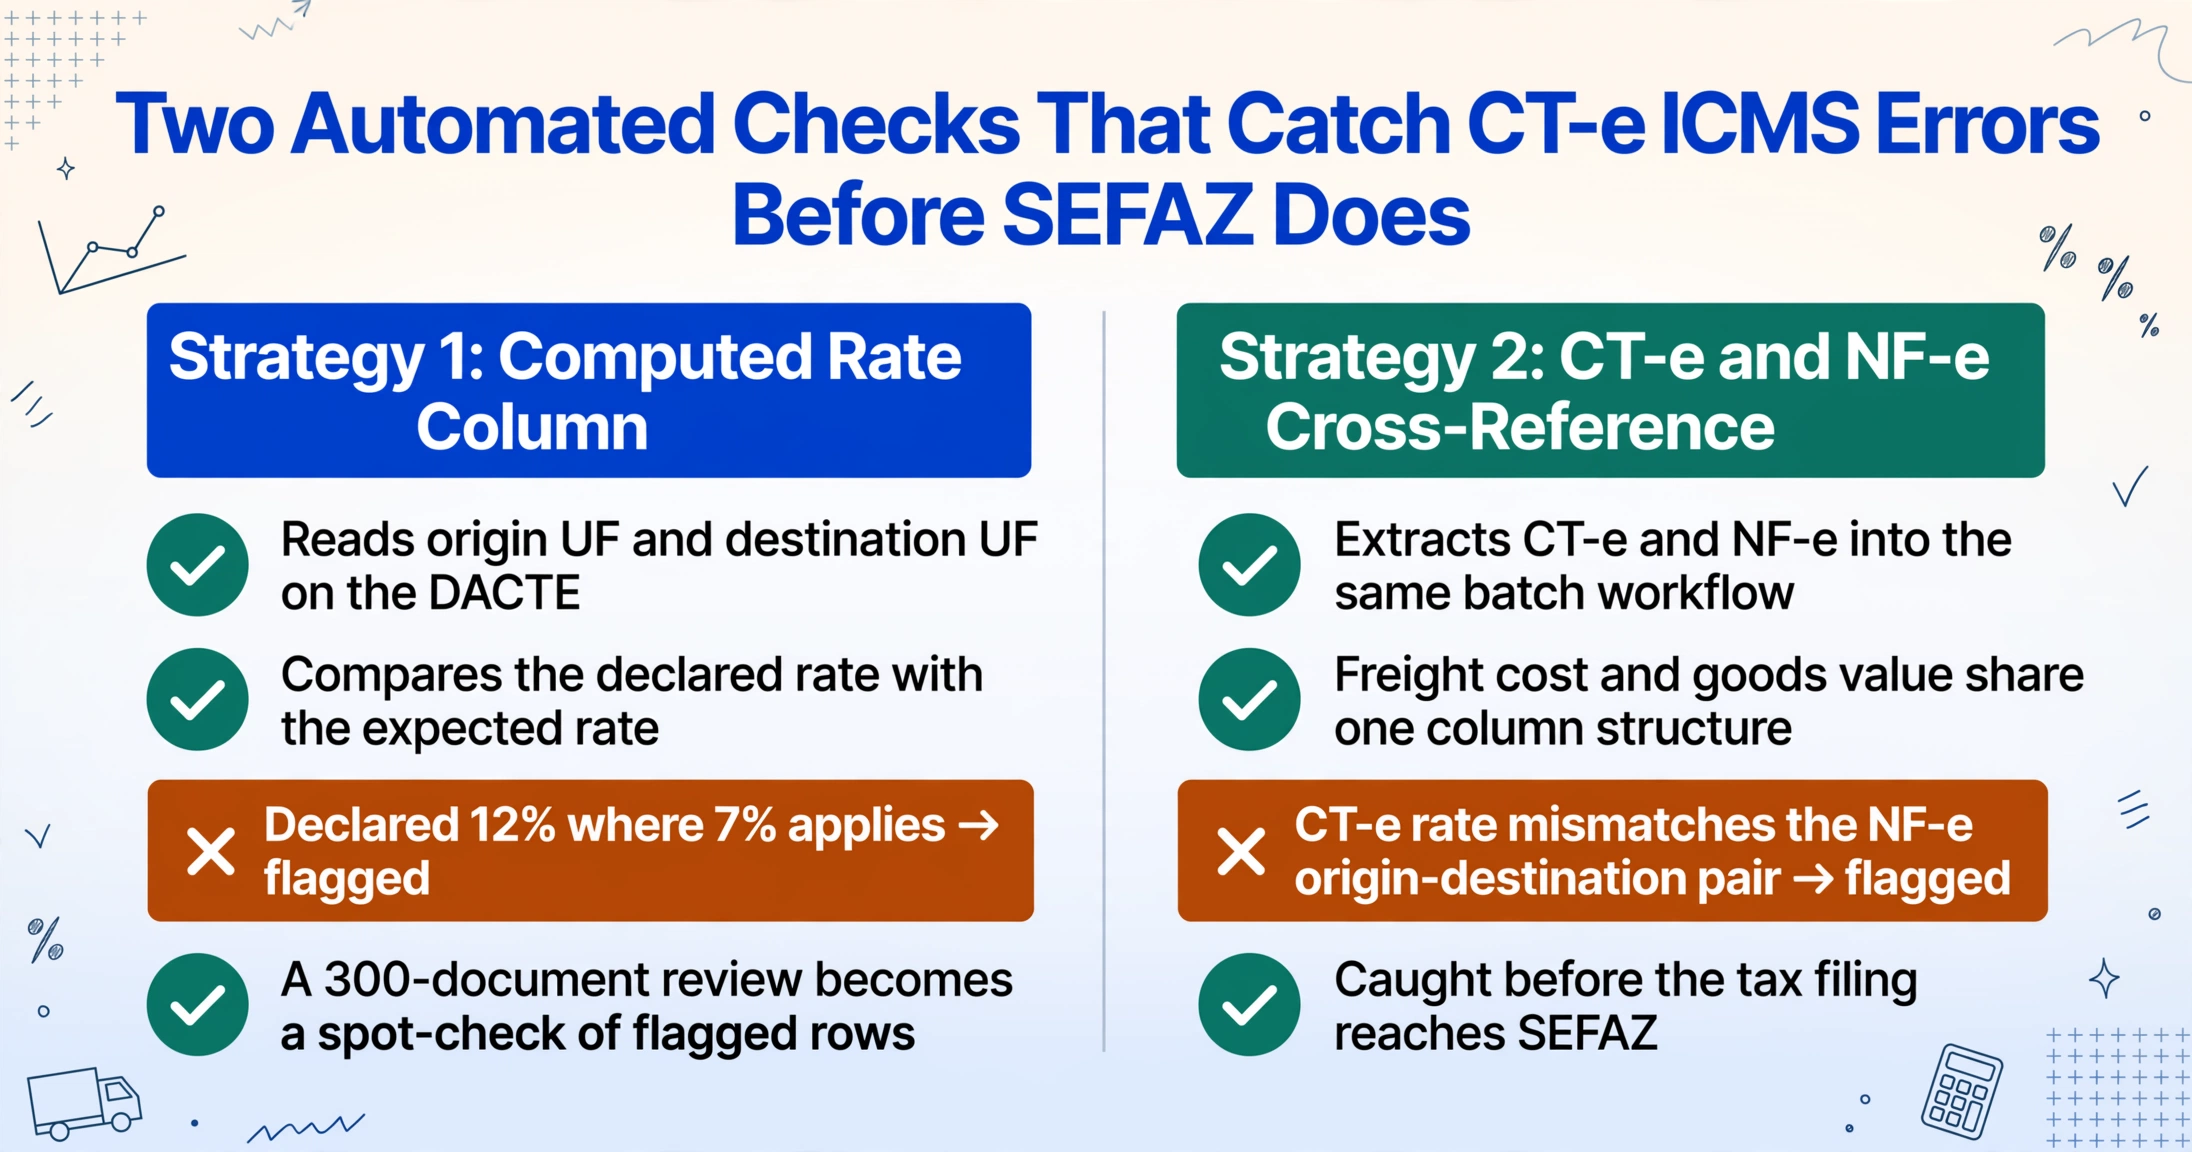
A verificação manual pontual dos cálculos de ICMS em centenas de documentos CT-e por mês não é realista — a taxa de erro do verificador acaba igualando a taxa de erro da entrada de dados original. Mas existem duas estratégias de automação que podem identificar esses erros na etapa de extração, antes que se propaguem para o ERP e para o envio ao SPED.
Estratégia 1: coluna calculada como validador de taxas. Ao extrair dados de CT-e a partir de impressões DACTE, inclua colunas calculadas que calculem a taxa de ICMS esperada e a comparem com a taxa declarada. A coluna Validação de Taxa Esperada (Interestadual 7% se SP→BA, 12% se SP→RJ) pode ser implementada como coluna inferida — a IA avalia as UFs de origem e destino impressas no DACTE e aplica a regra de taxa automaticamente. Qualquer documento em que a taxa declarada difira da taxa esperada é sinalizado na planilha de saída, transformando uma revisão de 300 documentos em uma verificação pontual das linhas sinalizadas.
Estratégia 2: Referência cruzada da extração em lote com dados de NF-e. Ao extrair dados de CT-e e NF-e no mesmo fluxo de trabalho de processamento em lote, você cria um conjunto de dados onde custos de frete e valores de mercadorias coexistem na mesma estrutura de colunas. Uma taxa de ICMS em um CT-e que não corresponda à taxa esperada para o par origem-destino mostrado na NF-e correspondente é um sinal de alerta que pode ser identificado antes que a declaração fiscal chegue à SEFAZ. O guia de processamento em lote para registros de custos de frete CT-e aborda como configurar esse fluxo de trabalho de referência cruzada.
Para uma visão abrangente de como o CT-e se encaixa no ecossistema de documentos eletrônicos do Brasil — juntamente com NF-e (mercadorias), NFS-e (serviços) e MDF-e (consolidação de frete) — consulte o hub de documentos eletrônicos brasileiros, que aborda o framework de autorização SEFAZ comum a todos os documentos DF-e.
Perguntas Frequentes
Como saber se devo aplicar 7% ou 12% a um CT-e interestadual específico?
Verifique o estado de origem da transportadora e o estado de destino do destinatário. Se a transportadora estiver na região Sul ou Sudeste (exceto Espírito Santo) E o destino for na região Norte, Nordeste, Centro-Oeste ou Espírito Santo, a alíquota é de 7%. Para todas as outras combinações interestaduais — incluindo Sul/Sudeste para Sul/Sudeste (exceto destino ES, que é 7%), e qualquer transporte originado do Norte/Nordeste/Centro-Oeste — a alíquota é de 12%. A alíquota de 4% se aplica quando as mercadorias transportadas possuem conteúdo importado superior a 40%, conforme a Resolução do Senado Federal n° 13/2012. Lembre-se: a alíquota de ICMS sobre o transporte é independente da alíquota de ICMS sobre a mercadoria indicada na NF-e.
Quem é responsável por recolher e pagar o DIFAL em um CT-e?
De acordo com a LC 190/2022, o DIFAL sobre serviços de transporte para um consumidor não contribuinte de ICMS em outro estado é devido ao estado de destino. Desde 2024, a responsabilidade pelo recolhimento foi transferida para a autoridade fiscal do estado de destino. No entanto, a transportadora que emitiu o CT-e continua exposta à autuação se o DIFAL não foi declarado corretamente. Na prática, a transportadora deve verificar a condição de contribuinte de ICMS do destinatário no momento da emissão e incluir o cálculo do DIFAL quando aplicável. Muitas transportadoras dependem do módulo de localização brasileira de seu ERP (SAP TDF, TOTVS Protheus Fiscal) para automatizar essa verificação.
O que acontece quando um erro de ICMS em um CT-e é encontrado durante uma entrega do SPED?
O SPED EFD ICMS/IPI realiza a validação cruzada de cada entrada de CT-e contra os registros da SEFAZ. Uma divergência de alíquota — onde a alíquota de ICMS declarada em sua entrega do SPED difere da alíquota do CT-e autorizado — gera uma inconsistência que o sistema de auditoria da Receita Estadual sinaliza. O contribuinte recebe uma notificação (notificação fiscal) para explicar a divergência. Se o erro for confirmado, a multa é de 75% sobre a diferença do imposto não pago, acrescida de juros SELIC desde a data em que o imposto era originalmente devido. Se a autoridade fiscal determinar que o erro resultou de controles internos inadequados, e não de um erro de digitação, a multa pode ser aumentada para 150%. Erros sistemáticos — a mesma alíquota aplicada incorretamente em vários documentos CT-e — atraem maior escrutínio e multas agregadas mais altas.
A validação de coluna calculada pode substituir a revisão de um especialista em tributação?
Não. A validação de coluna calculada sinaliza anomalias para revisão — ela não as resolve. Uma linha sinalizada como "alíquota esperada 7%, alíquota declarada 12%" pode ser um erro de digitação, uma exceção legítima sob um protocolo estadual específico ou um problema de classificação em período de transição. A coluna calculada identifica quais documentos precisam de atenção; o especialista em tributação avalia o contexto e determina o tratamento correto. O valor da automação está em reduzir o espaço de busca de 300 documentos para os 5 a 10 que apresentam anomalias, e não em substituir o julgamento do especialista.
Posso corrigir um CT-e após a emissão se descobrir um erro de ICMS?
Sim — um CT-e pode ser corrigido por meio do processo de Carta de Correção Eletrônica (CC-e), que permite ao emitente alterar determinados campos sem cancelar o documento original. No entanto, correções de alíquota e base de cálculo do ICMS geralmente exigem o cancelamento do CT-e original e a emissão de um novo (CT-e de substituição), pois o valor do imposto faz parte do registro fiscal já autorizado pela SEFAZ. O processo de cancelamento tem prazo (geralmente dentro do mesmo mês calendário ou antes do prazo de entrega do SPED do período) e deve ser documentado com o código de justificativa correto. Um CT-e cancelado que já foi utilizado pelo consignatário para crédito de ICMS exige um ajuste correspondente na escrituração do SPED EFD do consignatário, criando uma correção em cascata significativamente mais cara do que acertar a alíquota no momento da emissão.
Onde posso encontrar a tabela de alíquotas de ICMS para CT-e mais atualizada para 2026?
A fonte oficial é a tabela de alíquotas publicada pela SEFAZ de cada estado, consolidada através do CONFAZ (Conselho Nacional de Política Fazendária). O Portal Nacional da DIFAL oferece uma referência centralizada para alíquotas interestaduais e internas. Para contribuintes que utilizam sistemas ERP com localização brasileira, as tabelas de alíquotas estão incorporadas ao módulo fiscal (SAP TDF, TOTVS Protheus) e são atualizadas através do processo de gestão de mudanças legais de cada fornecedor. Para processamento manual, a tabela neste artigo reflete as alíquotas de meados de 2026, mas a legislação estadual muda — Alagoas passou de 19% para 20,5% a partir de abril de 2026 — portanto, a equipe fiscal responsável deve verificar as alíquotas em relação à legislação estadual mais recente antes de cada período de entrega do SPED.