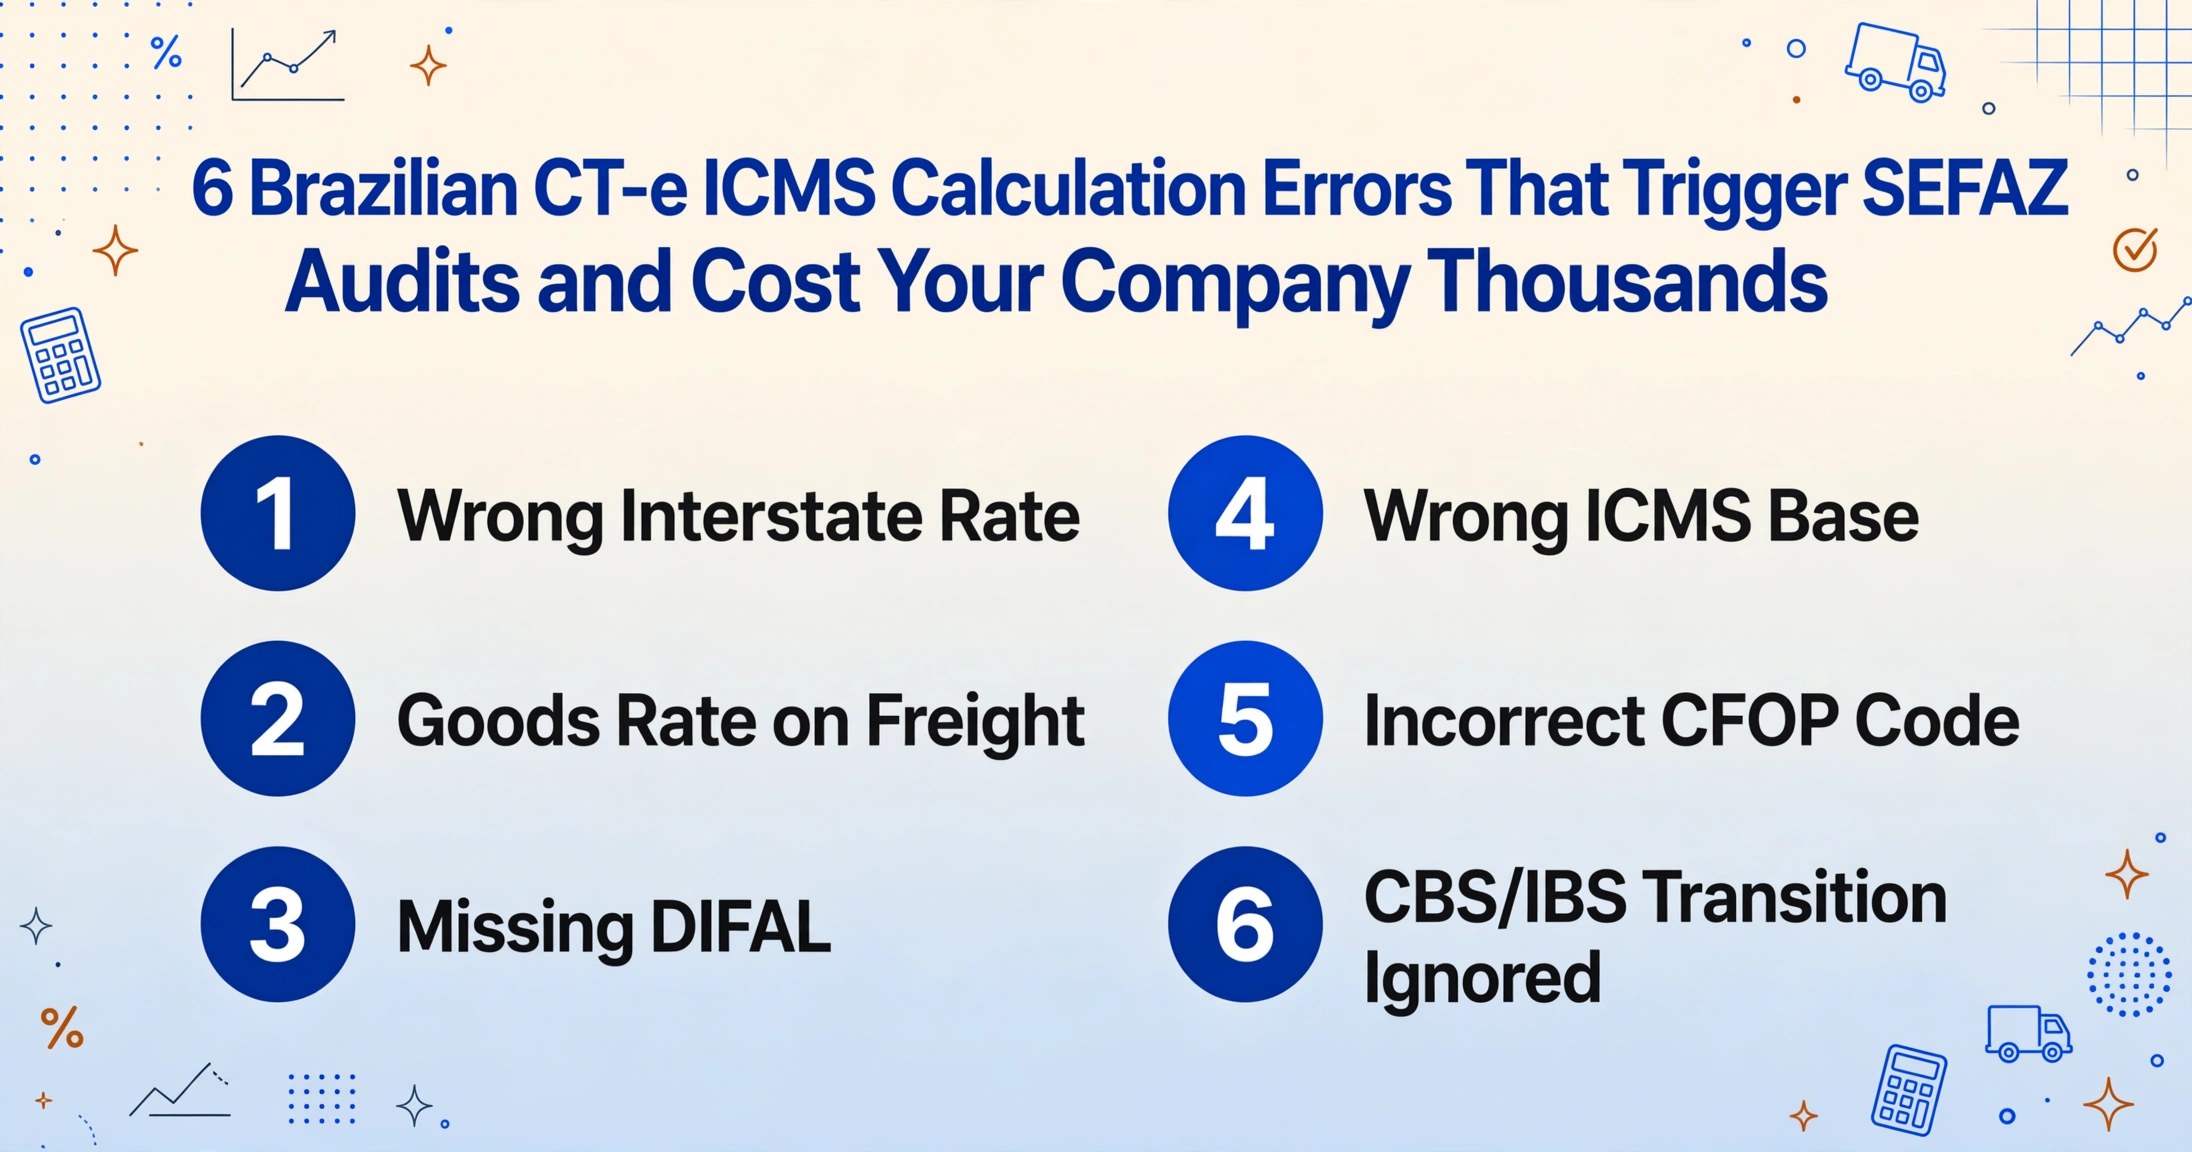
6 errores de cálculo de ICMS en CT-e
que activan auditorías de SEFAZ
Una analista de fletes en São Paulo emite un CT-e para un envío de autopartes con destino a un comprador en Bahía. Aplica la alícuota de ICMS del 12% — la tasa que siempre usa para fletes interestatales — y el documento es autorizado por SEFAZ sin incidentes. Tres meses después, durante una declaración rutinaria de SPED EFD ICMS/IPI, el sistema de validación cruzada del estado detecta una discrepancia: el par origen-destino (SP → BA) requiere la alícuota interestatal del 7%, no del 12%. La empresa ha estado reclamando créditos de ICMS a la tasa incorrecta en 87 documentos CT-e emitidos a la misma región durante el trimestre. El ajuste fiscal, incluidos los intereses a la tasa SELIC y las multas calculadas al 75% de la diferencia no pagada, alcanza R$23.000 por lo que comenzó como un solo dígito incorrecto en un campo de tasa en el primer documento.
Conclusiones clave
- Un solo dígito incorrecto en la alícuota de ICMS en un CT-e — 12% en lugar de 7% — puede extenderse a 87 documentos y generar R$23.000 en multas, intereses y costos de auditoría.
- El ICMS de transporte sigue una lógica de tasas diferente a la del ICMS de mercancías. Los equipos familiarizados con uno aplican sistemáticamente mal el otro en cientos de documentos por trimestre.
- Una columna calculada que compara la tasa declarada con la tasa interestatal esperada reduce una auditoría de 300 documentos de «revisar cada fila» a «verificar solo las excepciones marcadas».
Por qué los errores de ICMS en CT-e tienen consecuencias reales
El ICMS sobre servicios de transporte sigue un conjunto de reglas diferente al ICMS sobre mercancías. La tasa no se determina por lo que se transporta, sino por la ubicación del transportista (estado de origen) y el destino del servicio. Un analista de fletes que gestiona miles de documentos CT-e al año y conoce bien el ICMS de mercancías puede cometer errores sistemáticos en el ICMS de transporte porque ambos marcos fiscales, a pesar de compartir el mismo nombre, operan bajo lógicas diferentes.
Las consecuencias de esos errores se agravan de tres maneras. Primero, cada error afecta a todos los CT-e emitidos bajo la misma tasa incorrecta durante todo el período hasta que se detecta. Segundo, los sistemas de validación cruzada de SEFAZ marcan automáticamente los créditos de ICMS que no coinciden con la tabla de tasas según origen-destino — y una vez marcados, la carga de la prueba recae sobre el contribuyente. Tercero, el marco de sanciones bajo la ley tributaria brasileña comienza en el 75% del monto no pagado por errores simples y alcanza el 150% si la autoridad fiscal determina controles inadecuados, más los intereses de la tasa SELIC desde la fecha en que el impuesto era originalmente debido.
Este artículo cataloga los seis errores más comunes de cálculo de ICMS específicos de documentos de flete CT-e, con las reglas de tasa exactas, los escenarios en los que ocurre cada error y la acción correctiva requerida. Asume un conocimiento práctico de lo que contiene un CT-e — para un desglose campo por campo completo, la guía de extracción de CT-e cubre cada dato del documento.
El perfil de riesgo: El ICMS en transporte se rige por un marco de tasas diferente al ICMS sobre mercancías. Un equipo que aplica la lógica del ICMS de mercancías a documentos de flete cometerá errores sistemáticos que se agravan en cada envío de un trimestre.
Error 1: Aplicar la tasa interestatal incorrecta (7% vs 12%)
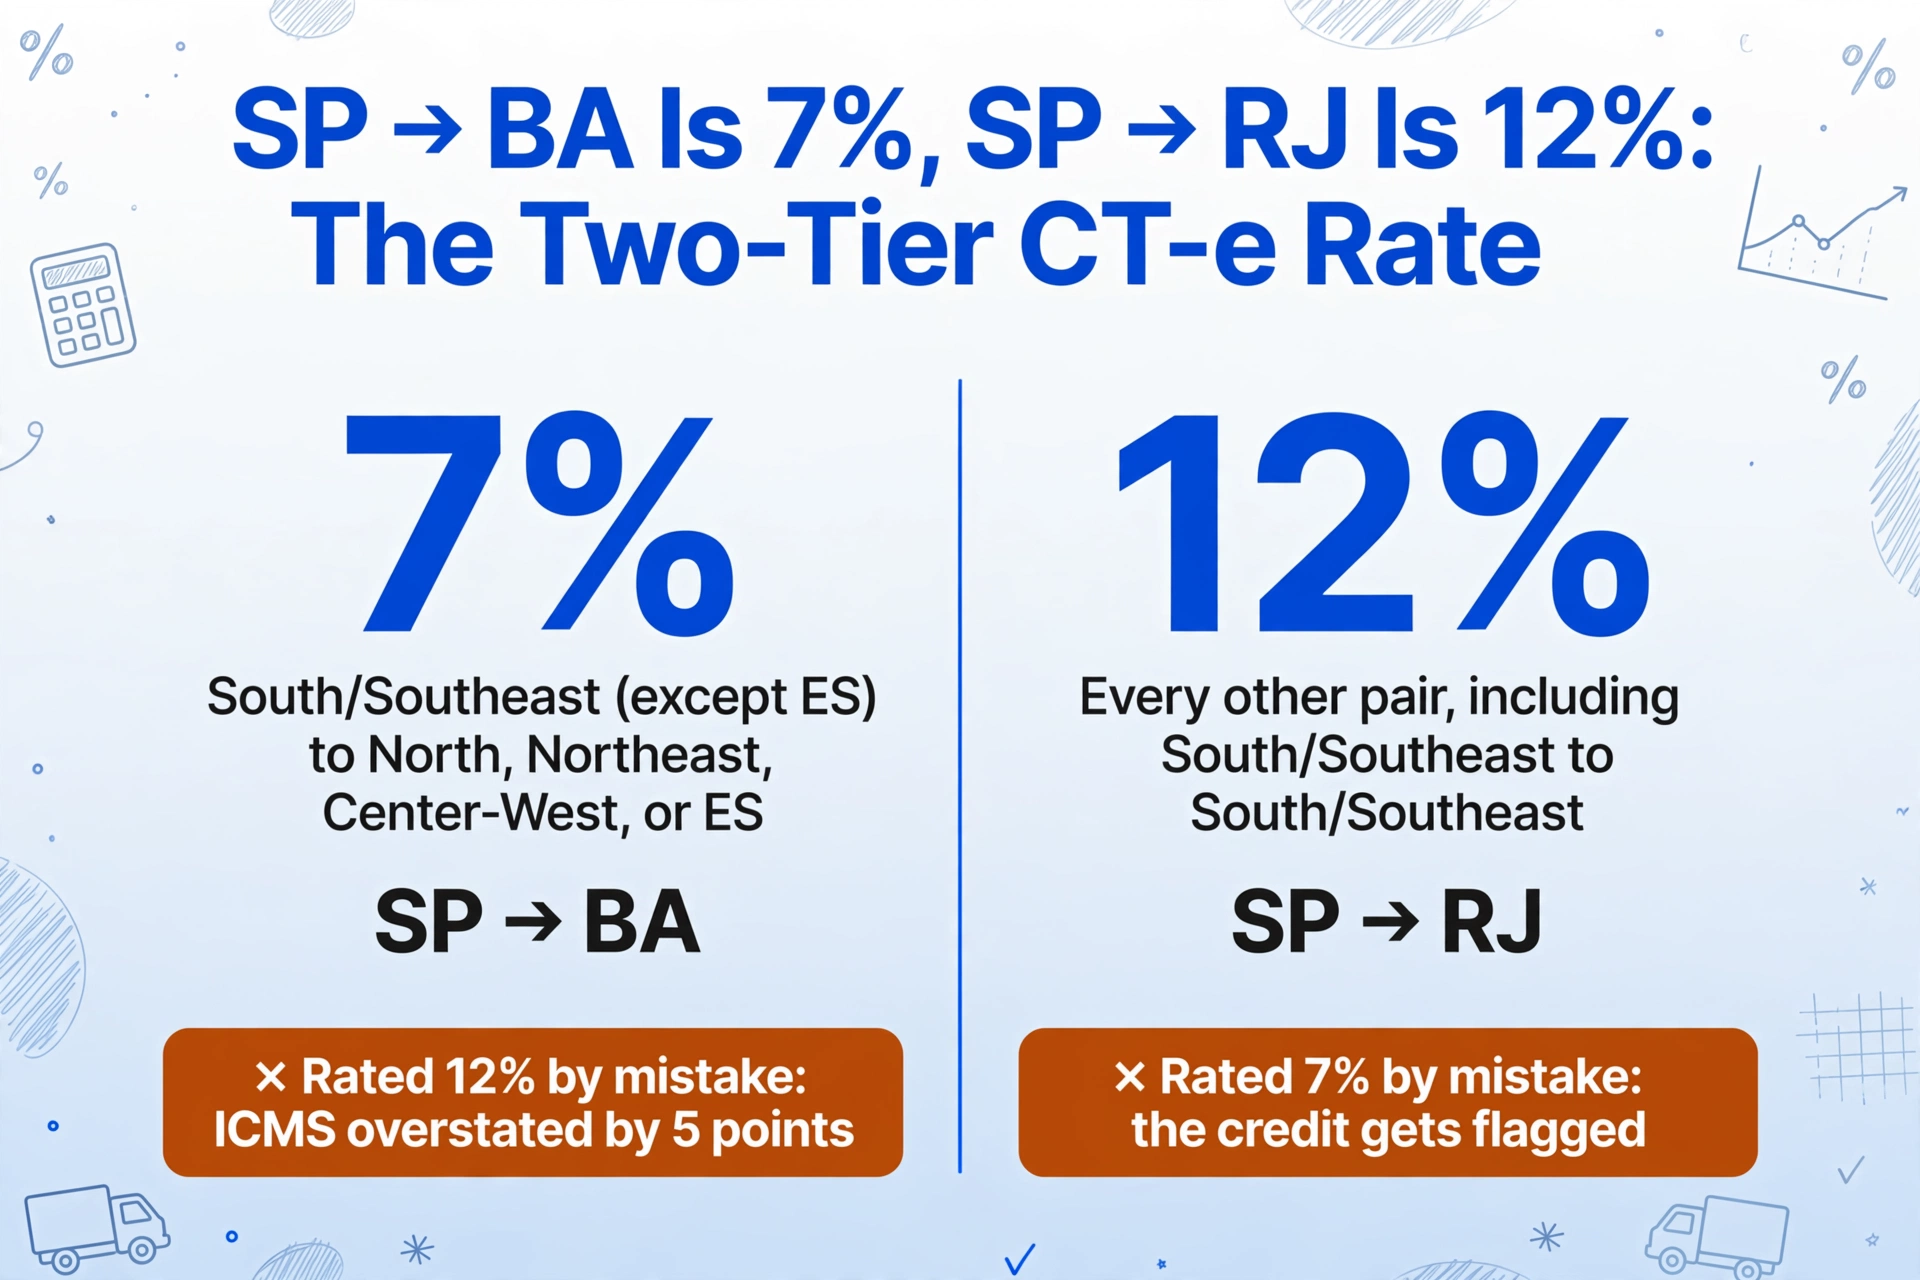
La tasa de ICMS interestatal para servicios de transporte sigue la misma estructura de dos niveles que las transacciones de mercancías, definida por la Resolución del Senado Federal. La tasa se determina por el estado de destino en relación con el estado de origen:
| Región de origen | Región de destino | Tasa de ICMS interestatal |
|---|---|---|
| Sur y Sudeste (exc. Espírito Santo) | Norte, Noreste, Centro-Oeste y Espírito Santo | 7% |
| Cualquier estado (incluidos Norte/Noreste/Centro-Oeste) | Cualquier estado no cubierto por la regla del 7% | 12% |
| Cualquier estado | Cualquier estado (mercancías con contenido importado >40%) | 4% |
El escenario de error más frecuente: un transportista ubicado en São Paulo (Sudeste) transporta carga a un destinatario en Bahía (Nordeste). La alícuota debe ser del 7% — porque el origen está en el Sur/Sudeste y el destino en el Nordeste. Un analista que no conoce la regla de dos niveles aplica el 12% (la alícuota interestatal "predeterminada" para la mayoría de los envíos del Sur al Sur), sobreestimando el ICMS en 5 puntos porcentuales y generando un crédito de ICMS que excede lo permitido por la ley.
El error inverso es igualmente común: un transportista en São Paulo envía a Río de Janeiro (también Sur/Sudeste), y el analista aplica el 7% (porque le han dicho "Nordeste = 7%" y confunde la regla). La alícuota correcta para SP → RJ es del 12%, ya que ambos estados están en la región Sur/Sudeste y RJ no está en la lista de exenciones (ES es el único estado del Sudeste que recibe la alícuota del 7%).
Cómo verificarlo: Para cada CT-e, confirme la UF de origen contra la UF de destino usando la tabla de dos niveles anterior. La regla clave para memorizar: el 7% se aplica solo cuando la carga viaja desde el Sur/Sudeste más rico hacia el Norte/Nordeste/Centro-Oeste más pobre (más ES). Todo lo demás es 12%.
Error 2: Confundir la alícuota de ICMS de mercancías con la alícuota de ICMS del servicio de transporte
Un fabricante envía equipos electrónicos (NCM 8471) de São Paulo a un comprador en Minas Gerais. Las mercancías en sí pueden beneficiarse de una alícuota reducida de ICMS bajo un protocolo estatal específico o programa de beneficios fiscales (como 12% en lugar de la alícuota interna estándar del 18%). El analista de fletes, al ver la alícuota reducida de las mercancías en la NF-e, aplica la misma alícuota reducida al servicio de transporte del CT-e.
Esto es incorrecto. El ICMS sobre el servicio de transporte se calcula de forma independiente del ICMS sobre las mercancías. La alícuota del servicio de transporte sigue la tabla de alícuotas interestatales (7% o 12% para SP → MG, que es 12% ya que ambos están en el Sudeste), independientemente del beneficio fiscal que se aplique a las mercancías transportadas. Aplicar una alícuota del 7% o reducida destinada a las mercancías al servicio de flete genera un pago insuficiente de ICMS sobre el transporte, que SEFAZ detecta mediante validación cruzada porque el campo de alícuota del CT-e no coincide con la alícuota esperada para el par origen-destino.
Cómo verificarlo: El campo de alícuota de ICMS del CT-e debe determinarse de forma independiente de la alícuota de ICMS de la NF-e para el mismo envío. Compare la alícuota del CT-e contra la tabla interestatal usando solo origen y destino — no contra la alícuota de la factura de las mercancías.
Error 3: DIFAL faltante en servicios de transporte a consumidores no contribuyentes
El DIFAL (diferencial de alícuota) se aplica cuando se presta un servicio de transporte a un consumidor que no es contribuyente del ICMS (consumidor final no contribuyente) ubicado en un estado distinto al del transportista. El escenario real más común: una persona física o una empresa no registrada como contribuyente del ICMS recibe mercancías transportadas por una transportadora desde otro estado. El servicio de transporte cruza las fronteras estatales y el destinatario no es contribuyente del ICMS; por lo tanto, el DIFAL corresponde al estado de destino.
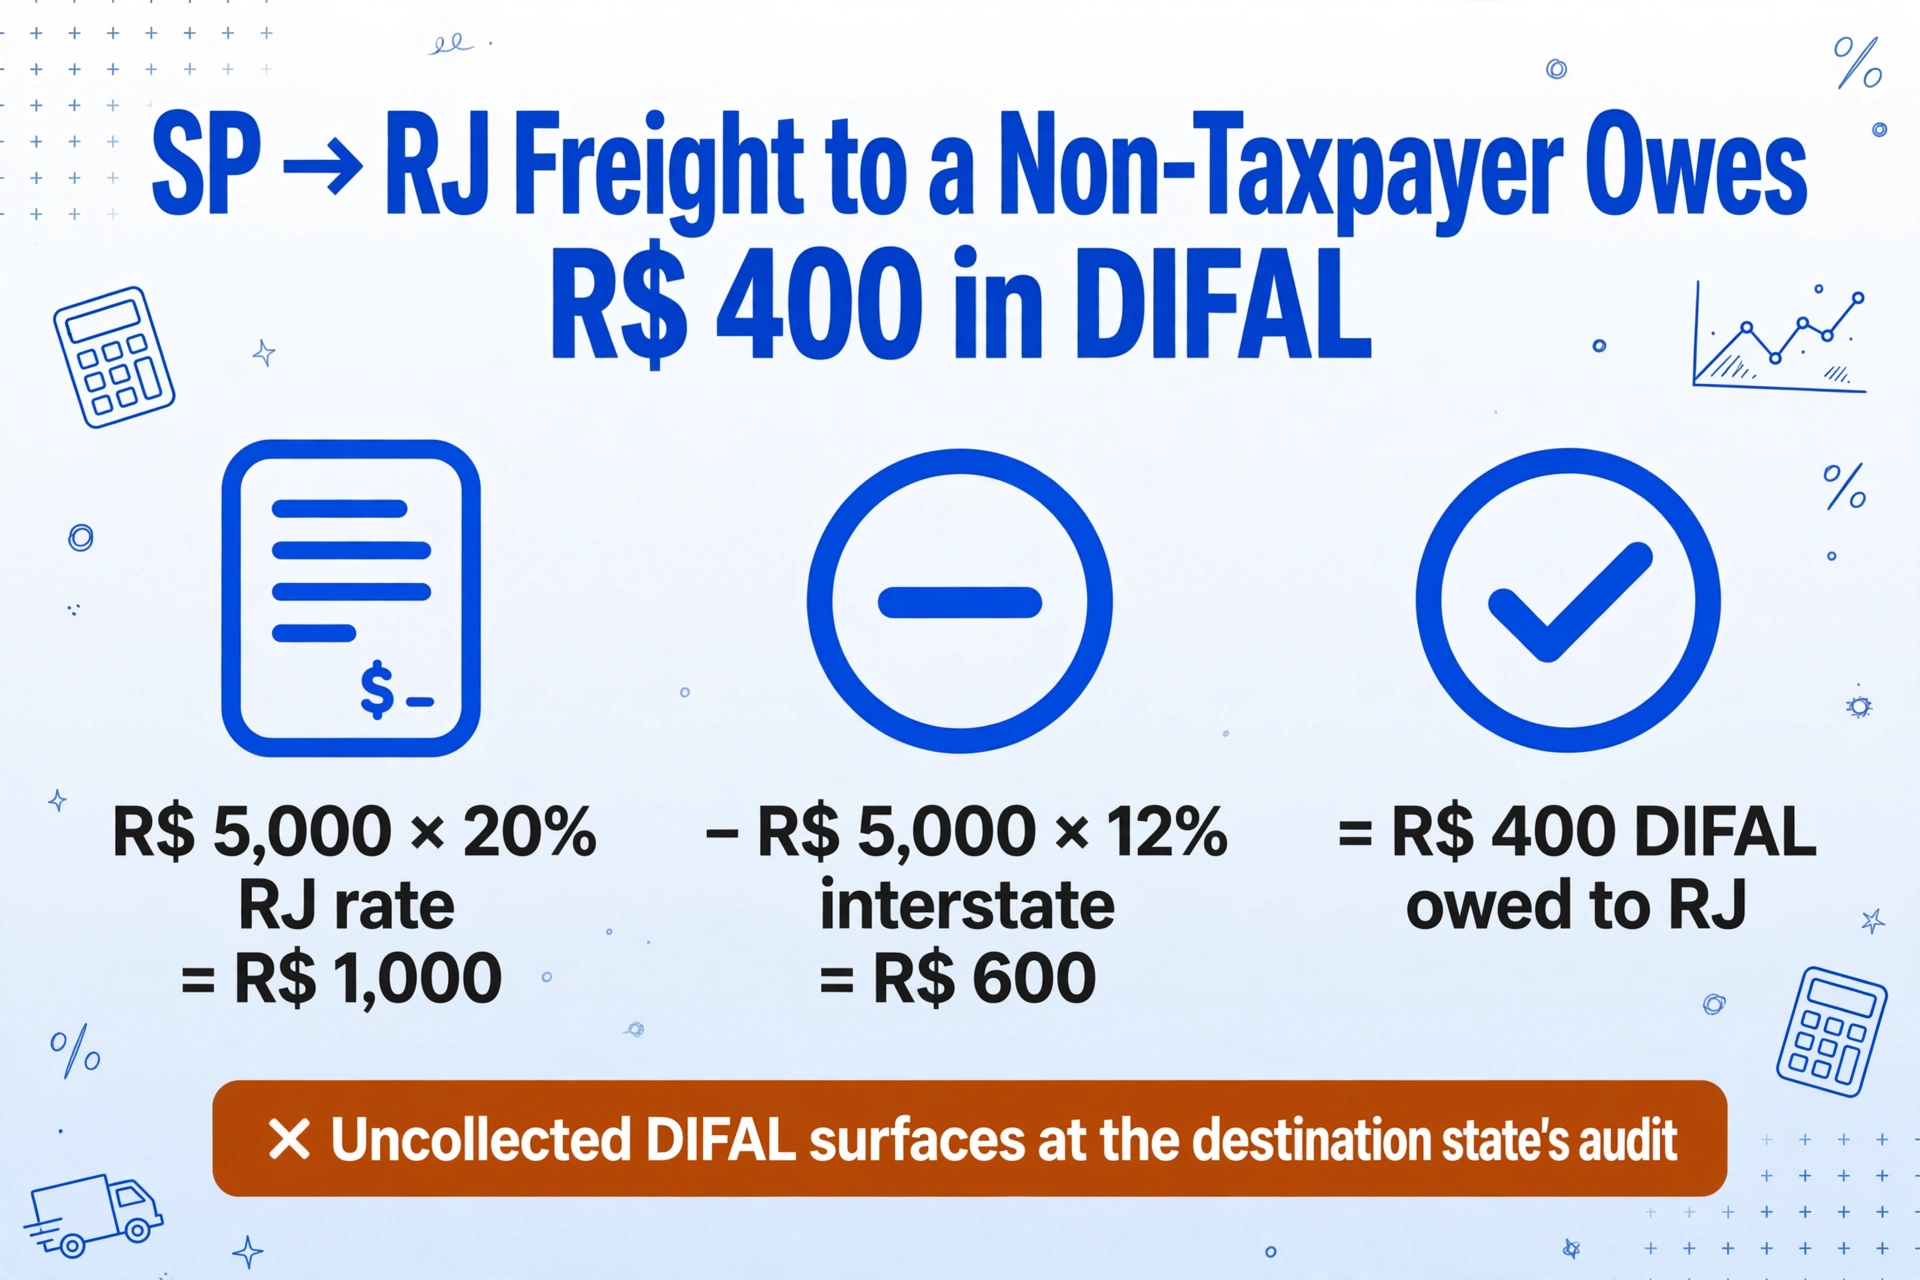
El DIFAL en servicios de transporte se rige por el mismo marco de la LC 190/2022 (Ley Complementaria n.º 190/2022) que se aplica a las mercancías. El cálculo es:
DIFAL = (Valor de la Prestación × Tasa Interna del Destino) − (Valor de la Prestación × Tasa Interestatal)
Por ejemplo: un servicio de transporte valorado en R$ 5.000 desde SP (origen) a un consumidor no contribuyente en RJ (destino). Tasa interestatal SP → RJ = 12%. Tasa interna de RJ = 20%.
DIFAL = (5.000 × 20%) − (5.000 × 12%) = 1.000 − 600 = R$ 400 adeudados a RJ
El error ocurre cuando el transportista o el equipo fiscal del consignatario no reconoce que el destinatario es un consumidor no contribuyente — a menudo porque no se verifica la situación del CNPJ (número de identificación fiscal de personas jurídicas) del destinatario antes de emitir el CT-e (carta de porte electrónica). El DIFAL no se recauda y la autoridad fiscal del estado de destino descubre la brecha durante una auditoría o mediante el intercambio de datos entre sistemas de la SEFAZ (Secretaría de Hacienda del estado).
Desde 2024, la responsabilidad de la recaudación del DIFAL en servicios de transporte recae en el estado de destino, según las regulaciones que implementan la LC 190/2022 (Ley Complementaria n.º 190/2022). Pero el transportista que emitió el CT-e (carta de porte electrónica) sin el tratamiento correcto del DIFAL sigue expuesto, porque la autoridad fiscal puede evaluar la deficiencia contra cualquiera de las partes. La práctica más segura para el transportista es determinar la condición de contribuyente del ICMS del destinatario antes de emitir el CT-e (carta de porte electrónica) y aplicar el DIFAL siempre que el destinatario sea un consumidor no contribuyente en otro estado.
Tasas internas de ICMS por estado de destino para el cálculo del DIFAL en 2026 (fuente: SEFAZ / CONFAZ (Consejo Nacional de Política Hacendaria)):
| Estado de destino | Tasa interna de ICMS (2026) |
|---|---|
| São Paulo (SP) | 18% |
| Minas Gerais (MG) | 18% |
| Rio de Janeiro (RJ) | 20% |
| Paraná (PR) | 19% |
| Rio Grande do Sul (RS) | 17% |
| Santa Catarina (SC) | 17% |
| Bahia (BA) | 20,5% |
| Pernambuco (PE) | 20,5% |
| Maranhão (MA) | 22% |
| Alagoas (AL) | 19% → 20,5% (desde abril de 2026) |
Las tablas completas se mantienen en el Portal Nacional da DIFAL y son publicadas por la SEFAZ (Secretaría de Hacienda del estado) de cada estado. Las tasas internas varían del 17% al 22% en los 27 estados y el Distrito Federal, y algunos estados aplican tasas más altas a categorías específicas de productos o servicios.
Error 4: Base de Cálculo Incorrecta del ICMS (Qué Incluye y Qué No)
La base imponible del ICMS en un CT-e no es simplemente "el valor del servicio de flete". Incluye ciertos cargos y excluye otros, y las reglas varían según el estado y la naturaleza del servicio de transporte. Los errores más comunes en el cálculo de la base en documentos CT-e:
Incluir el IPI en la base del ICMS sobre el flete. A diferencia de la NF-e (donde la base del ICMS puede incluir el IPI en ciertas configuraciones según la Ley Complementaria 87/96), la base del ICMS en servicios de transporte generalmente no debe incluir el IPI, ya que el IPI es un impuesto federal sobre productos industrializados, no un componente del valor del servicio de flete. Algunos transportistas trasladan incorrectamente la lógica de inclusión del IPI del procesamiento de NF-e a la emisión de CT-e, inflando la base del ICMS.
Incluir o excluir los peajes de forma inconsistente. Los peajes (pedágio) que se trasladan al destinatario como parte del servicio de flete pueden o no incluirse en la base del ICMS, dependiendo de si se clasifican como parte integrante del valor del servicio o como un desembolso reembolsable. La distinción no siempre es clara en el DACTE, y diferentes transportistas lo tratan de manera distinta, lo que genera cálculos de base inconsistentes entre documentos CT-e del mismo lote.
Excluir descuentos que deberían reducir la base. Los descuentos incondicionales (descontos incondicionais) sobre el servicio de flete reducen la base imponible del ICMS. Si un transportista aplica un descuento por volumen o un descuento por fidelidad documentado como una reducción incondicional, la base del ICMS debe reducirse en consecuencia. Se producen errores cuando el descuento se aplica al valor del servicio pero no se refleja en el campo de la base del ICMS, o viceversa.
Cómo verificarlo durante la extracción: Incluya una columna calculada denominada ICMS Esperado (Base × Alícuota ÷ 100) en su plantilla de extracción. Esta columna calcula cuál debería ser el monto del ICMS dados la base y la tasa impresas en el DACTE. Compárelo con el monto real del ICMS (vICMS) extraído del mismo documento. Cualquier fila donde los dos valores difieran señala un posible problema en el cálculo de la base que justifica una investigación más a fondo.
Error 5: Código CFOP incorrecto que deriva en un tratamiento erróneo del ICMS
El CFOP (Código Fiscal de Operações e Prestações) es el código fiscal de operación de cuatro dígitos que determina cómo se clasifica la transacción a efectos tributarios. En los documentos CT-e, los códigos CFOP más habituales son:
| CFOP | Descripción | Implicación en el tratamiento del ICMS |
|---|---|---|
| 5.902 | Flete en la compra (frete na compra) | Flete de entrada: el ICMS puede ser acreditable por el comprador bajo el régimen de ICMS no acumulativo |
| 6.902 | Flete en transferencia entre empresas (frete em transferência) | Transferencia interna: el tratamiento del crédito de ICMS difiere; puede no ser acreditable según el estado |
| 7.902 | Flete en la venta (frete na venda) | Flete de salida: el ICMS forma parte del costo del vendedor; las reglas de crédito varían según el régimen |
El error: un analista de fletes que procesa costos de flete de entrada selecciona el CFOP 7.902 (flete en la venta) en lugar del 5.902 (flete en la compra) porque está revisando el CT-e del transportista y asume que cualquier código de "flete" es igual. El CFOP incorrecto modifica cómo se trata el crédito de ICMS en la declaración SPED EFD ICMS/IPI de la empresa: un crédito de ICMS con CFOP 5.902 sobre materias primas de entrada generalmente es recuperable bajo el régimen no acumulativo; un crédito de ICMS con CFOP 7.902 sobre lo que en realidad es un flete de entrada puede ser señalado como una clasificación incorrecta durante una auditoría, porque el código fiscal no coincide con el tipo de transacción.
Cómo verificarlo: El código CFOP debe determinarse por la naturaleza del servicio de transporte en relación con las mercancías transportadas, no copiarse de una transacción similar ni asumirse a partir del valor predeterminado del transportista. Por cada lote de CT-e, extraiga el campo CFOP y verifique que los códigos coincidan con los tipos de transacción registrados en las órdenes de compra o venta.
Error 6: Ignorar el impacto de la transición CBS/IBS en el cálculo del ICMS
La reforma tributaria de Brasil (EC 132/2023 y su legislación complementaria) introduce un período de transición de 2026 a 2032 durante el cual el ICMS, PIS y COFINS legados coexisten junto con el nuevo CBS (Contribuição sobre Bens e Serviços, federal) e IBS (Imposto sobre Bens e Serviços, estatal/municipal). Para los documentos fiscales CT-e, esta transición crea una nueva fuente de errores en el cálculo del ICMS: un mismo envío puede necesitar ser gravado parcialmente bajo el régimen anterior y parcialmente bajo el nuevo régimen, dependiendo de la naturaleza de los bienes, el servicio de transporte y el perfil de las partes involucradas.
En términos prácticos, durante la transición, algunos documentos CT-e solo incluirán campos del ICMS legado, otros incluirán tanto los campos legados como los nuevos del IBS/CBS, y algunos (más adelante en la transición) solo incluirán los nuevos impuestos. Un analista que procese un CT-e en 2027 y vea que el campo ICMS está completo podría asumir que las reglas legadas aplican en su totalidad, pasando por alto que una parte de la obligación tributaria del servicio de transporte se ha trasladado al nuevo régimen y que el monto de ICMS mostrado es solo una parte de la carga tributaria total. El crédito de ICMS resultante reclamado sobre el flete de entrada podría estar sobrestimado o subestimado dependiendo de si las reglas de transición se han interpretado correctamente.
La estrategia práctica: Para el período de transición 2026-2032, cada lote de CT-e debe incluir una columna calculada que calcule el impuesto total esperado (ICMS + IBS/CBS cuando corresponda) y lo compare con el monto de ICMS declarado. Una brecha sustancial entre los valores esperados y declarados indica un problema de clasificación de la era de transición que requiere revisión por parte de un especialista tributario.
La realidad de la reforma: La reforma tributaria no reduce la complejidad durante la transición, la duplica. Los documentos CT-e procesados entre 2026 y 2032 pueden incluir tanto campos de impuestos legados como nuevos, y la lógica de cálculo del ICMS debe considerar ambos.
Cómo detectar estos errores antes de que lleguen a SEFAZ
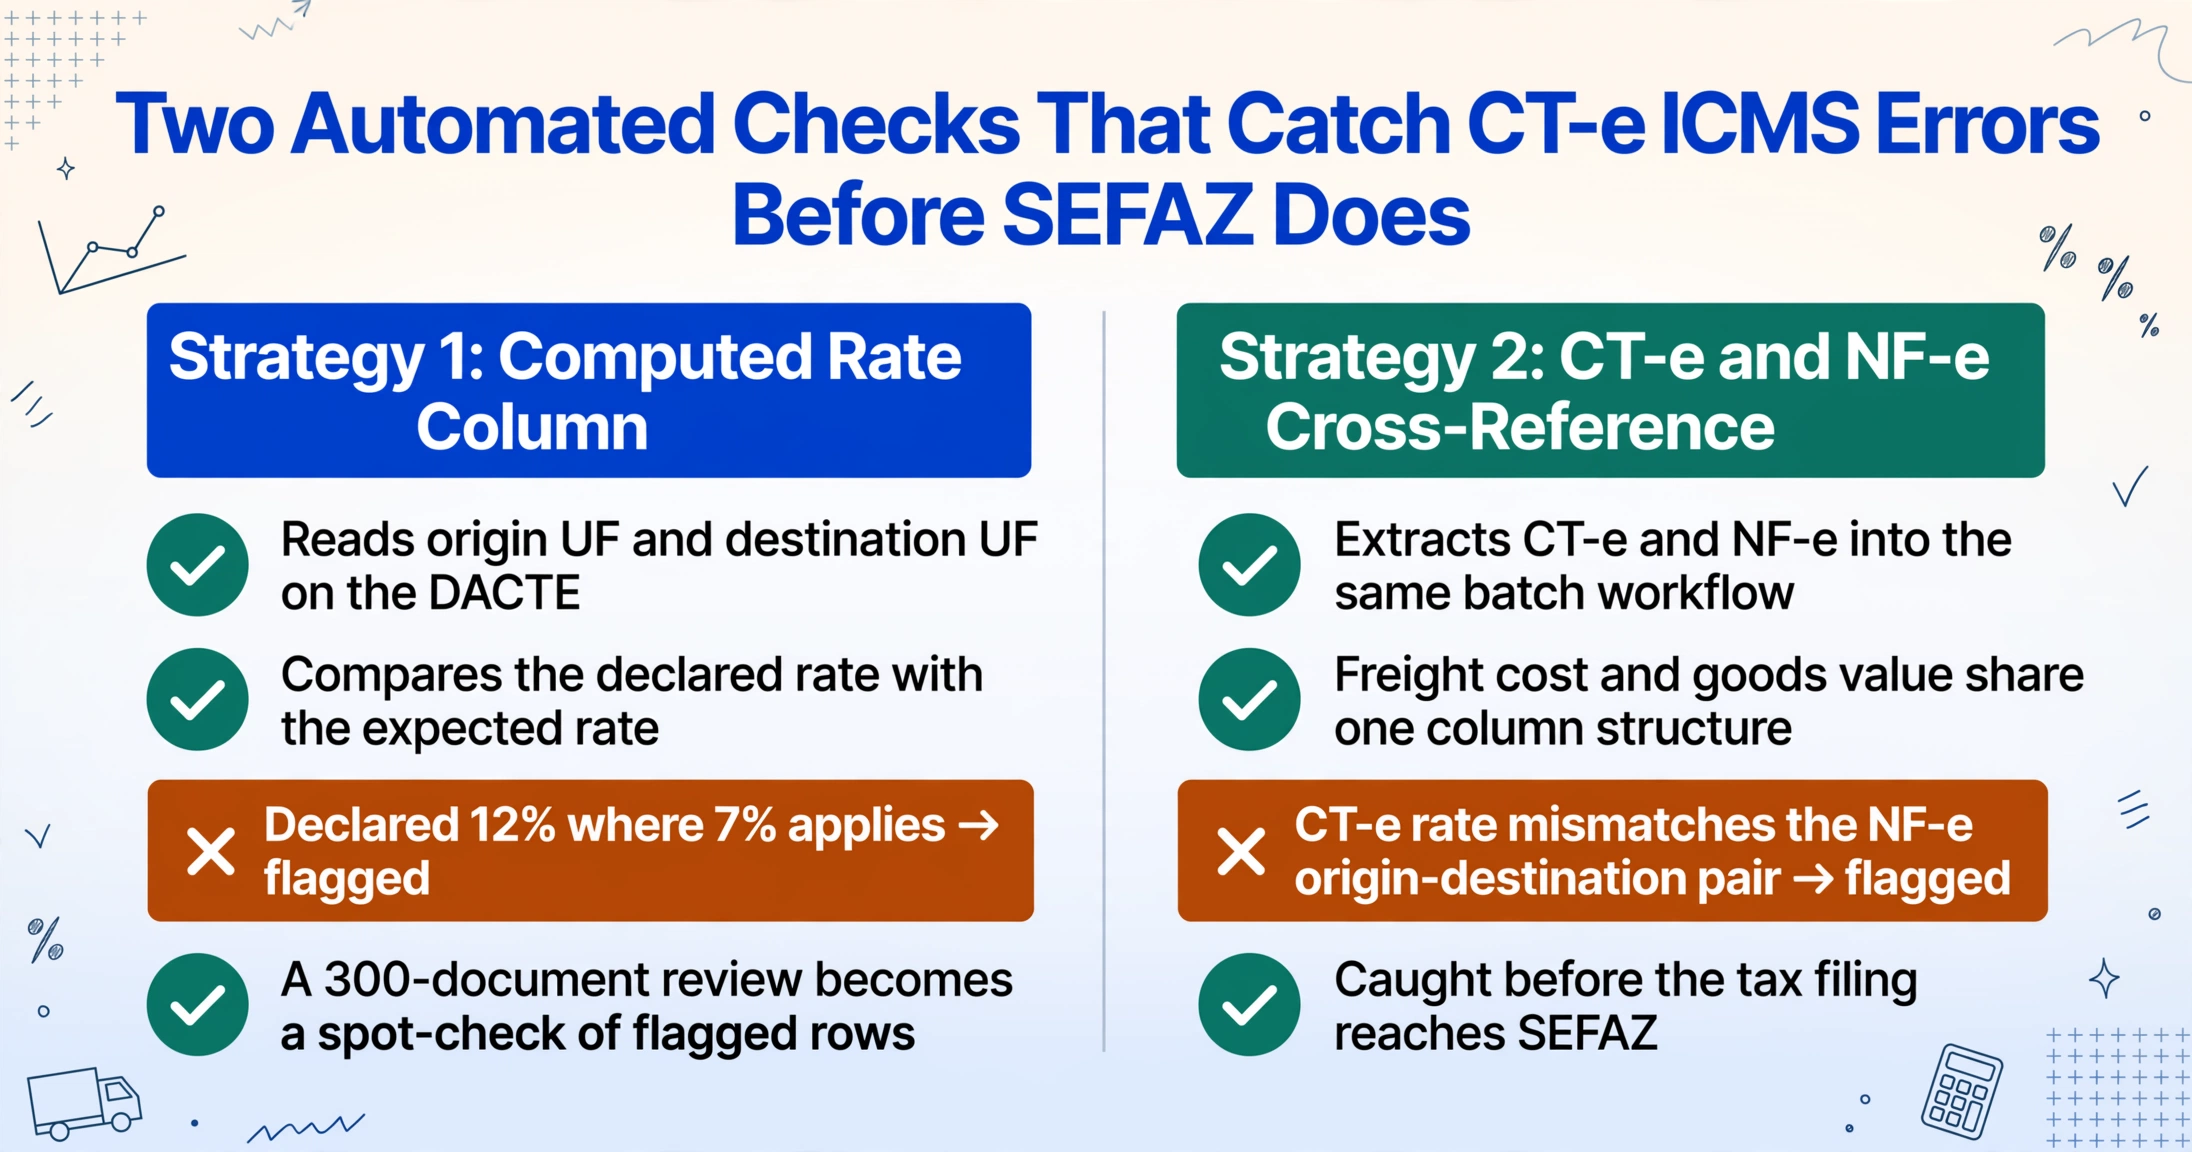
La verificación manual de los cálculos de ICMS en cientos de documentos CT-e por mes no es realista: la tasa de error del verificador eventualmente iguala la tasa de error de la entrada de datos original. Pero existen dos estrategias de automatización que pueden detectar estos errores en la etapa de extracción, antes de que se propaguen al ERP y a la declaración SPED.
Estrategia 1: columnas calculadas como validadoras de tasa. Al extraer datos de CT-e de impresiones DACTE, incluya columnas calculadas que calculen la tasa de ICMS esperada y la comparen con la tasa declarada. La columna Validación de Tasa Esperada (Interestatal 7% si SP→BA, 12% si SP→RJ) puede implementarse como una columna inferida: la IA evalúa las UF de origen y destino impresas en el DACTE y aplica la regla de tasa automáticamente. Cualquier documento donde la tasa declarada difiera de la esperada se señala en la hoja de cálculo de salida, convirtiendo una revisión de 300 documentos en una verificación puntual de las filas señaladas.
Estrategia 2: Referencia cruzada de extracción por lotes con datos de NF-e. Al extraer datos de CT-e y NF-e en el mismo flujo de trabajo de procesamiento por lotes, se crea un conjunto de datos donde los costos de flete y los valores de mercancías coexisten en la misma estructura de columnas. Una tasa de ICMS en un CT-e que no coincida con la tasa esperada para el par origen-destino mostrado en la NF-e correspondiente es una señal de alerta que puede detectarse antes de que la declaración fiscal llegue a SEFAZ. La guía de procesamiento por lotes para libros de costos de flete CT-e cubre cómo configurar este flujo de trabajo de referencia cruzada.
Para una visión integral de cómo el CT-e encaja en el ecosistema de documentos electrónicos de Brasil — junto con NF-e (mercancías), NFS-e (servicios) y MDF-e (consolidación de fletes) — consulte el centro de documentos electrónicos brasileños, que cubre el marco de autorización SEFAZ común a todos los documentos DF-e.
Preguntas Frecuentes
¿Cómo saber si debo aplicar el 7% o el 12% a un CT-e interestatal específico?
Verifique el estado de origen del transportista y el estado de destino del destinatario. Si el transportista está en la región Sur o Sudeste (excepto Espírito Santo) Y el destino está en el Norte, Nordeste, Centro-Oeste o Espírito Santo, la tasa es del 7%. Para todas las demás combinaciones interestatales — incluyendo Sur/Sudeste a Sur/Sudeste (excepto destino ES, que es 7%), y cualquier transporte originado en el Norte/Nordeste/Centro-Oeste — la tasa es del 12%. Se aplica una tasa del 4% cuando los bienes transportados tienen un contenido importado superior al 40%, según la Resolución del Senado Federal n.° 13/2012. Recuerde: la tasa de ICMS del transporte es independiente de la tasa de ICMS de los bienes indicada en la NF-e.
¿Quién es responsable de recaudar y pagar el DIFAL en un CT-e?
Según la LC 190/2022, el DIFAL sobre servicios de transporte a un consumidor no contribuyente de ICMS en otro estado corresponde al estado de destino. Desde 2024, la responsabilidad de recaudación se ha trasladado a la autoridad fiscal del estado de destino. Sin embargo, el transportista que emitió el CT-e sigue expuesto a una evaluación si el DIFAL no se declaró correctamente. En la práctica, el transportista debe determinar la condición de contribuyente de ICMS del destinatario al momento de la emisión e incluir el cálculo del DIFAL cuando corresponda. Muchos transportistas dependen del módulo de localización brasileña de su ERP (SAP TDF, TOTVS Protheus Fiscal) para automatizar esta verificación.
¿Qué sucede cuando se encuentra un error de ICMS en un CT-e durante una declaración SPED?
El SPED EFD ICMS/IPI (contabilidad fiscal digital para ICMS/IPI) realiza una validación cruzada de cada entrada de CT-e contra los registros de la SEFAZ (Secretaría de Hacienda del estado). Una discrepancia en la tasa — donde la tasa de ICMS declarada en su declaración SPED difiere de la tasa del CT-e autorizado — genera una inconsistencia que el sistema de auditoría de la Receita Estadual señala. El contribuyente recibe una notificación (notificación fiscal) para explicar la discrepancia. Si se confirma el error, la multa es del 75% de la diferencia de impuesto no pagado, más los intereses de la tasa SELIC desde la fecha en que el impuesto debía pagarse originalmente. Si la autoridad fiscal determina que el error resultó de controles internos inadecuados y no de un error administrativo, la multa puede aumentarse al 150%. Los errores sistemáticos — la misma tasa aplicada incorrectamente en múltiples documentos CT-e — atraen un mayor escrutinio y sanciones agregadas más altas.
¿Puede la validación de columna calculada reemplazar la revisión de un especialista en impuestos?
No. La validación de columna calculada señala anomalías para su revisión, pero no las resuelve. Una fila marcada como "tasa esperada 7%, tasa declarada 12%" puede ser un error de ingreso de datos, una excepción legítima según un protocolo estatal específico o un problema de clasificación durante un período de transición. La columna calculada identifica qué documentos requieren atención; el especialista en impuestos evalúa el contexto y determina el tratamiento correcto. El valor de la automatización radica en reducir el espacio de búsqueda de 300 documentos a los 5–10 que presentan anomalías, no en reemplazar el criterio del especialista.
¿Puedo corregir un CT-e después de su emisión si descubro un error en el ICMS?
Sí — un CT-e puede corregirse mediante el proceso de CC-e (carta de corrección electrónica), que permite al emisor modificar ciertos campos sin cancelar el documento original. Sin embargo, las correcciones en la tasa del ICMS y en la base de cálculo generalmente requieren cancelar el CT-e original y emitir uno nuevo (CT-e de substituição), porque el monto del impuesto forma parte del registro fiscal que SEFAZ ya ha autorizado. El proceso de cancelación tiene un plazo (generalmente dentro del mismo mes calendario o antes de la fecha límite de presentación del SPED para el período) y debe documentarse con el código de justificación correcto. Un CT-e cancelado que ya haya sido utilizado por el destinatario para el crédito del ICMS requiere un ajuste correspondiente en la declaración SPED EFD del destinatario, generando una corrección en cascada que es significativamente más costosa que acertar la tasa en el momento de la emisión.
¿Dónde puedo encontrar la tabla de tasas de ICMS para CT-e más actualizada para 2026?
La fuente autorizada es la tabla de tasas publicada por la SEFAZ de cada estado, consolidada a través de CONFAZ (Consejo Nacional de Política Hacendaria). El Portal Nacional da DIFAL proporciona una referencia centralizada para las tasas interestatales e internas. Para los contribuyentes que utilizan sistemas ERP con localización brasileña, las tablas de tasas están integradas en el módulo fiscal (SAP TDF, TOTVS Protheus) y se actualizan mediante el proceso de gestión de cambios legales de cada proveedor. Para el procesamiento manual, la tabla de este artículo refleja las tasas vigentes a mediados de 2026, pero la legislación estatal cambia — Alagoas pasó del 19% al 20,5% a partir de abril de 2026 — por lo que el equipo fiscal responsable debe verificar las tasas con la legislación estatal más reciente antes de cada período de presentación del SPED.