6 CT-e ICMS-Berechnungsfehler
Die SEFAZ-Prüfungen auslösen
Ein Frachtanalyst in São Paulo stellt einen CT-e für eine Sendung von Autoteilen an einen Käufer in Bahia aus. Er wendet den ICMS-Satz von 12 % an – den Satz, den er immer für innergemeinschaftliche Fracht verwendet – und das Dokument wird von SEFAZ ohne Zwischenfälle genehmigt. Drei Monate später, bei einer routinemäßigen SPED EFD ICMS/IPI-Meldung, meldet das staatliche Quervalidierungssystem eine Abweichung: Das Ursprungs-Ziel-Paar (SP → BA) erfordert den Satz von 7 % für innergemeinschaftliche Lieferungen, nicht 12 %. Das Unternehmen hat ICMS-Gutschriften über 87 CT-e-Dokumente, die im Quartal an dieselbe Region ausgestellt wurden, mit dem falschen Satz geltend gemacht. Die Steuerkorrektur, einschließlich Zinsen zum SELIC-Leitzins und Strafen, die mit 75 % der zu wenig gezahlten Differenz berechnet werden, erreicht 23.000 R$ für das, was als eine einzelne falsche Ziffer in einem Satzfeld auf dem ersten Dokument begann.
Wichtige Erkenntnisse
- Eine einzelne falsche ICMS-Satzziffer auf einem CT-e – 12 % statt 7 % – kann sich über 87 Dokumente auswirken und Strafen, Zinsen und Prüfungskosten in Höhe von 23.000 R$ auslösen.
- Die Transport-ICMS folgt einer anderen Satzlogik als die Waren-ICMS. Teams, die mit der einen vertraut sind, wenden die andere systematisch falsch auf Hunderte von Dokumenten pro Quartal an.
- Eine berechnete Spalte, die den deklarierten Satz mit dem erwarteten Satz für innergemeinschaftliche Lieferungen vergleicht, reduziert eine Prüfung von 300 Dokumenten von „jede Zeile prüfen“ auf „nur gekennzeichnete Ausnahmen stichprobenartig prüfen“.
Warum CT-e-ICMS-Fehler echte Konsequenzen haben
Die ICMS auf Transportdienstleistungen folgt anderen Regeln als die ICMS auf Waren. Der Steuersatz wird nicht durch das bestimmt, was transportiert wird – er wird durch den Standort des Frachtführers (Ursprungsstaat) und das Leistungsziel bestimmt. Ein Frachtanalyst, der jährlich Tausende von CT-e-Dokumenten verarbeitet und die Waren-ICMS gut kennt, kann bei der Transport-ICMS dennoch systematische Fehler machen, weil die beiden Steuersysteme trotz gleichen Namens unterschiedlichen Logiken folgen.
Die Folgen dieser Fehler verstärken sich auf dreifache Weise. Erstens wirkt sich jeder Fehler auf jedes CT-e aus, das unter demselben falschen Satz über den gesamten Zeitraum bis zur Entdeckung ausgestellt wurde. Zweitens kennzeichnen die SEFAZ-Kreuzvalidierungssysteme automatisch ICMS-Gutschriften, die nicht zur Ursprungs-Ziel-Satztabelle passen – und sobald sie gekennzeichnet sind, geht die Beweislast auf den Steuerpflichtigen über. Drittens beginnt das Strafrahmenwerk im brasilianischen Steuerrecht bei 75 % des zu wenig gezahlten Betrags für einfache Fehler und erreicht 150 %, wenn die Steuerbehörde unzureichende Kontrollen feststellt, zuzüglich SELIC-Zinsen ab dem ursprünglichen Fälligkeitsdatum der Steuer.
Dieser Artikel katalogisiert die sechs häufigsten ICMS-Berechnungsfehler, die spezifisch für CT-e-Frachtdokumente sind, mit den genauen Satzregeln, den Szenarien, in denen jeder Fehler auftritt, und der erforderlichen Korrekturmaßnahme. Er setzt Grundkenntnisse darüber voraus, was ein CT-e enthält – für eine vollständige feldweise Aufschlüsselung deckt der CT-e-Extraktionsleitfaden jeden Datenpunkt des Dokuments ab.
Das Risikoprofil: Die ICMS auf Transport unterliegt einem anderen Satzrahmen als die ICMS auf Waren. Ein Team, das Waren-ICMS-Logik auf Frachtdokumente anwendet, wird systematische Fehler machen, die sich über jeden Versand in einem Quartal verstärken.
Fehler 1: Anwendung des falschen zwischenstaatlichen Satzes (7 % vs. 12 %)
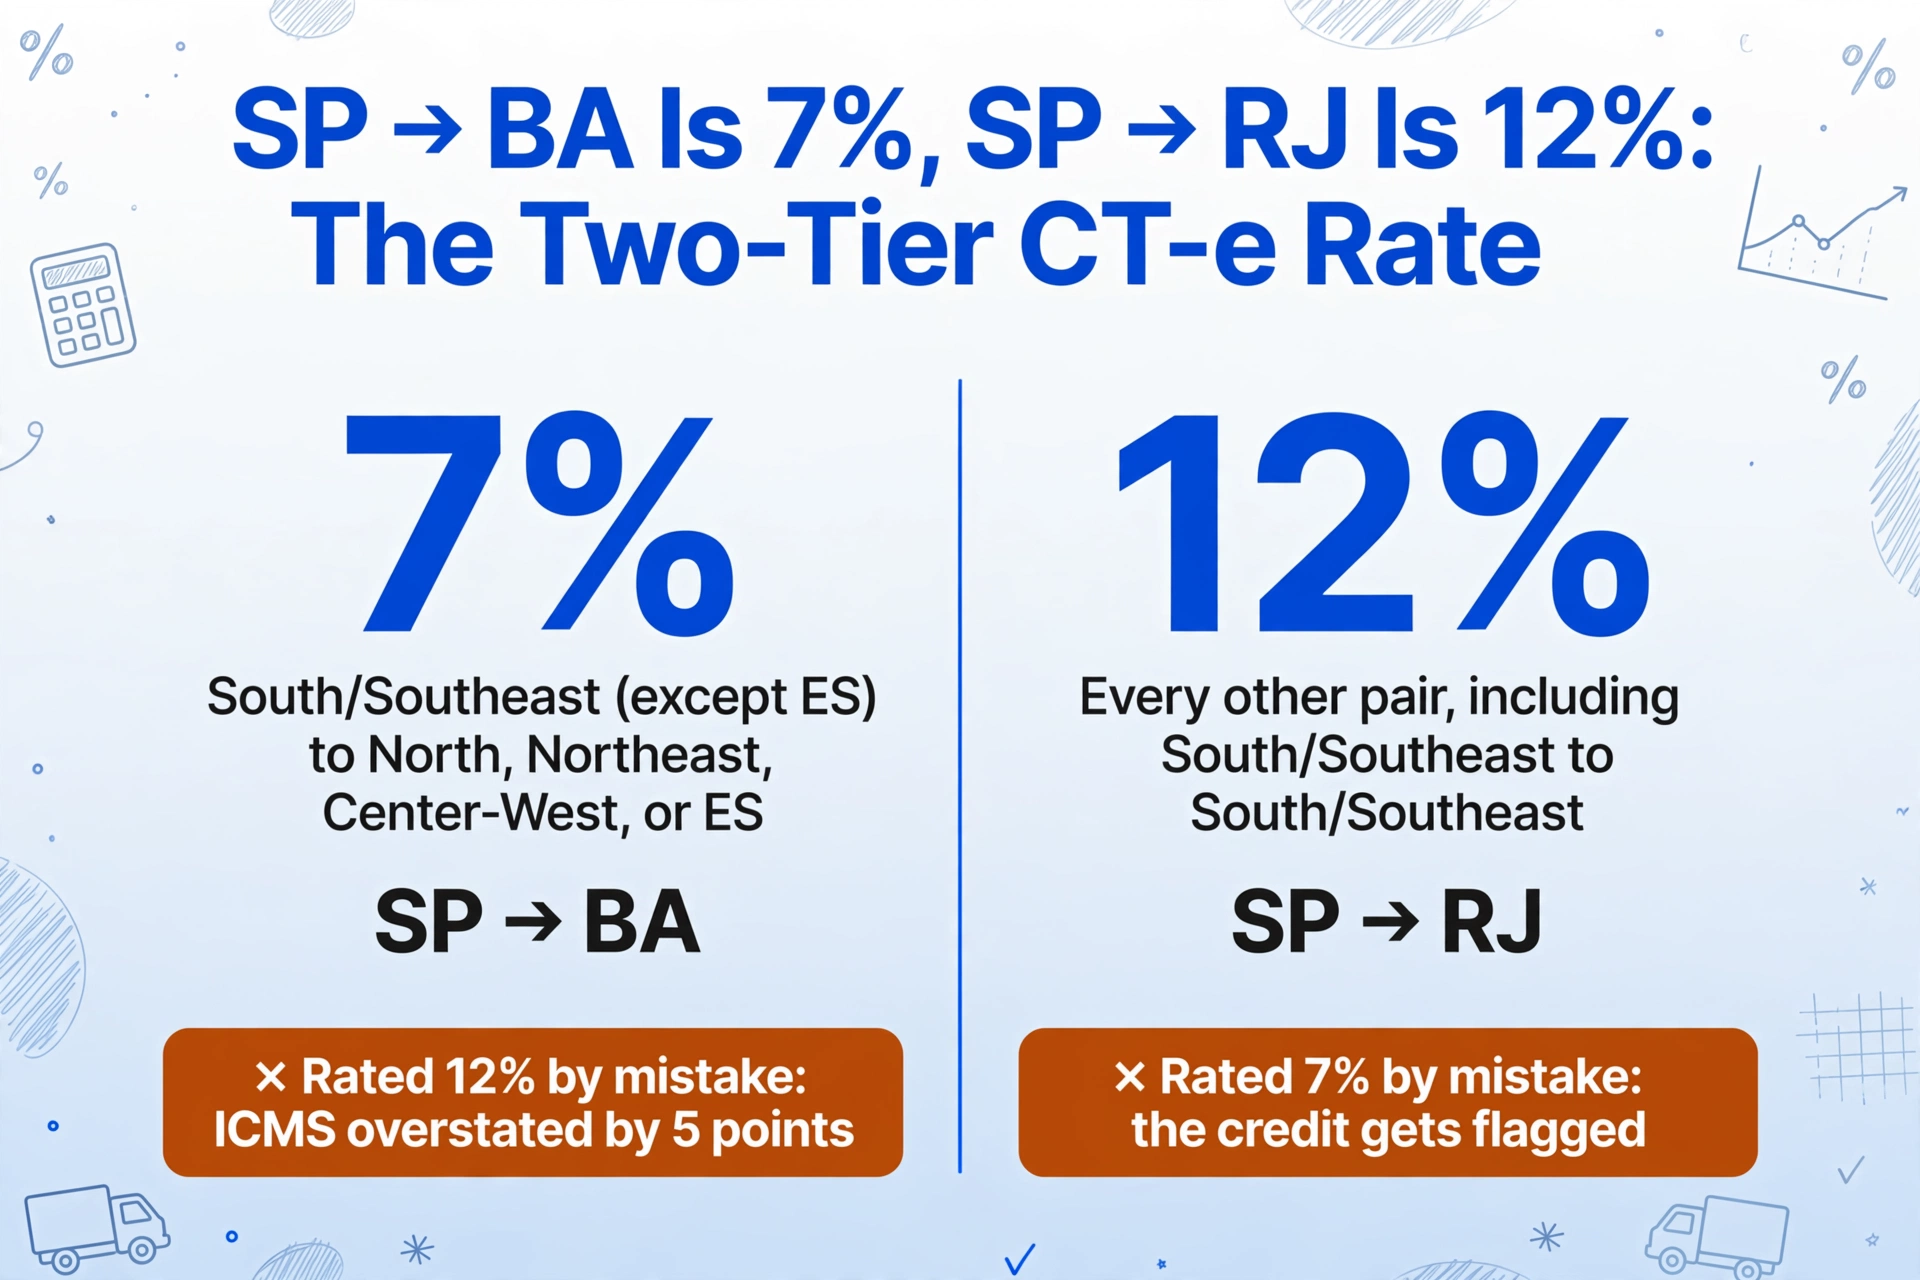
Der zwischenstaatliche ICMS-Satz für Transportdienstleistungen folgt derselben zweistufigen Struktur wie Warengeschäfte, definiert durch den Beschluss des Bundessenats. Der Satz wird durch den Zielstaat relativ zum Ursprungsstaat bestimmt:
| Ursprungsregion | Zielregion | Zwischenstaatlicher ICMS-Satz |
|---|---|---|
| Süden und Südosten (außer Espírito Santo) | Norden, Nordosten, Mittelwesten und Espírito Santo | 7 % |
| Jeder Staat (einschließlich Norden/Nordosten/Mittelwesten) | Jeder Staat, der nicht unter die 7-%-Regel fällt | 12 % |
| Jeder Staat | Jeder Staat (Waren mit importiertem Anteil >40 %) | 4 % |
Der häufigste Fehlerfall: Ein Transportunternehmen mit Sitz in São Paulo (Südosten) transportiert Fracht zu einem Empfänger in Bahia (Nordosten). Der Steuersatz sollte 7 % betragen – da der Ursprung im Süden/Südosten und das Ziel im Nordosten liegt. Ein Analyst, der die zweistufige Regel nicht kennt, wendet 12 % an (den „Standard“-Zwischenstaatssatz für die meisten Süd-Süd-Lieferungen) und überhöht damit die ICMS um 5 Prozentpunkte, wodurch ein ICMS-Gutschriftsanspruch entsteht, der über das gesetzlich Zulässige hinausgeht.
Der umgekehrte Fehler ist ebenso häufig: Ein Transportunternehmen in São Paulo liefert nach Rio de Janeiro (ebenfalls Süden/Südosten), und der Analyst wendet 7 % an (weil ihm gesagt wurde „Nordosten = 7 %“ und er die Regel verwechselt). Der korrekte Satz für SP → RJ beträgt 12 %, da beide Bundesstaaten in der Region Süden/Südosten liegen und RJ nicht auf der Ausnahmeliste steht (ES ist der einzige Südost-Bundesstaat, der den 7-%-Satz erhält).
So prüfen Sie: Bestätigen Sie für jeden CT-e den Ursprungs-UF gegen den Ziel-UF anhand der obigen zweistufigen Tabelle. Die wichtigste Merkregel: 7 % gilt nur, wenn die Fracht vom wohlhabenderen Süden/Südosten in den ärmeren Norden/Nordosten/Zentralwesten (plus ES) transportiert wird. Alles andere ist 12 %.
Fehler 2: Verwechslung des ICMS-Satzes für Waren mit dem ICMS-Satz für Transportdienstleistungen
Ein Hersteller versendet elektronische Geräte (NCM 8471) von São Paulo an einen Käufer in Minas Gerais. Die Waren selbst können von einem reduzierten ICMS-Satz unter einem bundesstaatspezifischen Protokoll oder Steuervorteilsprogramm profitieren (z. B. 12 % statt des standardmäßigen internen Satzes von 18 %). Der Frachtanalyst sieht den reduzierten Warensatz auf der NF-e und wendet denselben reduzierten Satz auf die CT-e-Transportdienstleistung an.
Dies ist falsch. Die ICMS auf die Transportdienstleistung wird unabhängig von der ICMS auf die Waren berechnet. Der Transportdienstleistungssatz folgt der Zwischenstaatssatztabelle (7 % oder 12 % für SP → MG, was 12 % ist, da beide im Südosten liegen), unabhängig davon, welcher Steuervorteil für die transportierten Waren gilt. Die Anwendung eines 7-%- oder reduzierten Satzes, der für die Waren bestimmt war, auf die Frachtleistung führt zu einer Unterzahlung der ICMS auf den Transport, die SEFAZ durch Quervalidierung erkennt, da das Satzfeld des CT-e nicht dem für das Ursprungs-Ziel-Paar erwarteten Satz entspricht.
So prüfen Sie: Das ICMS-Satzfeld des CT-e muss unabhängig vom ICMS-Satz der NF-e für dieselbe Sendung bestimmt werden. Vergleichen Sie den CT-e-Satz mit der Zwischenstaatstabelle nur anhand von Ursprung und Ziel – nicht mit dem Warenrechnungssatz.
Fehler 3: Fehlende DIFAL bei Transportleistungen an Nichtsteuerpflichtige Endverbraucher
Die DIFAL (Diferencial de Alíquota) findet Anwendung, wenn eine Transportleistung an einen Verbraucher erbracht wird, der kein ICMS-Steuerpflichtiger ist (consumidor final não contribuinte) und sich in einem anderen Bundesstaat als der Frachtführer befindet. Das häufigste reale Szenario: Eine Privatperson oder ein Unternehmen, das nicht als ICMS-Steuerpflichtiger registriert ist, erhält Waren, die von einer Transportgesellschaft aus einem anderen Bundesstaat befördert werden. Die Transportleistung überschreitet Staatsgrenzen, und der Empfänger ist kein ICMS-Steuerpflichtiger – daher ist die DIFAL an den Bestimmungsstaat zu entrichten.
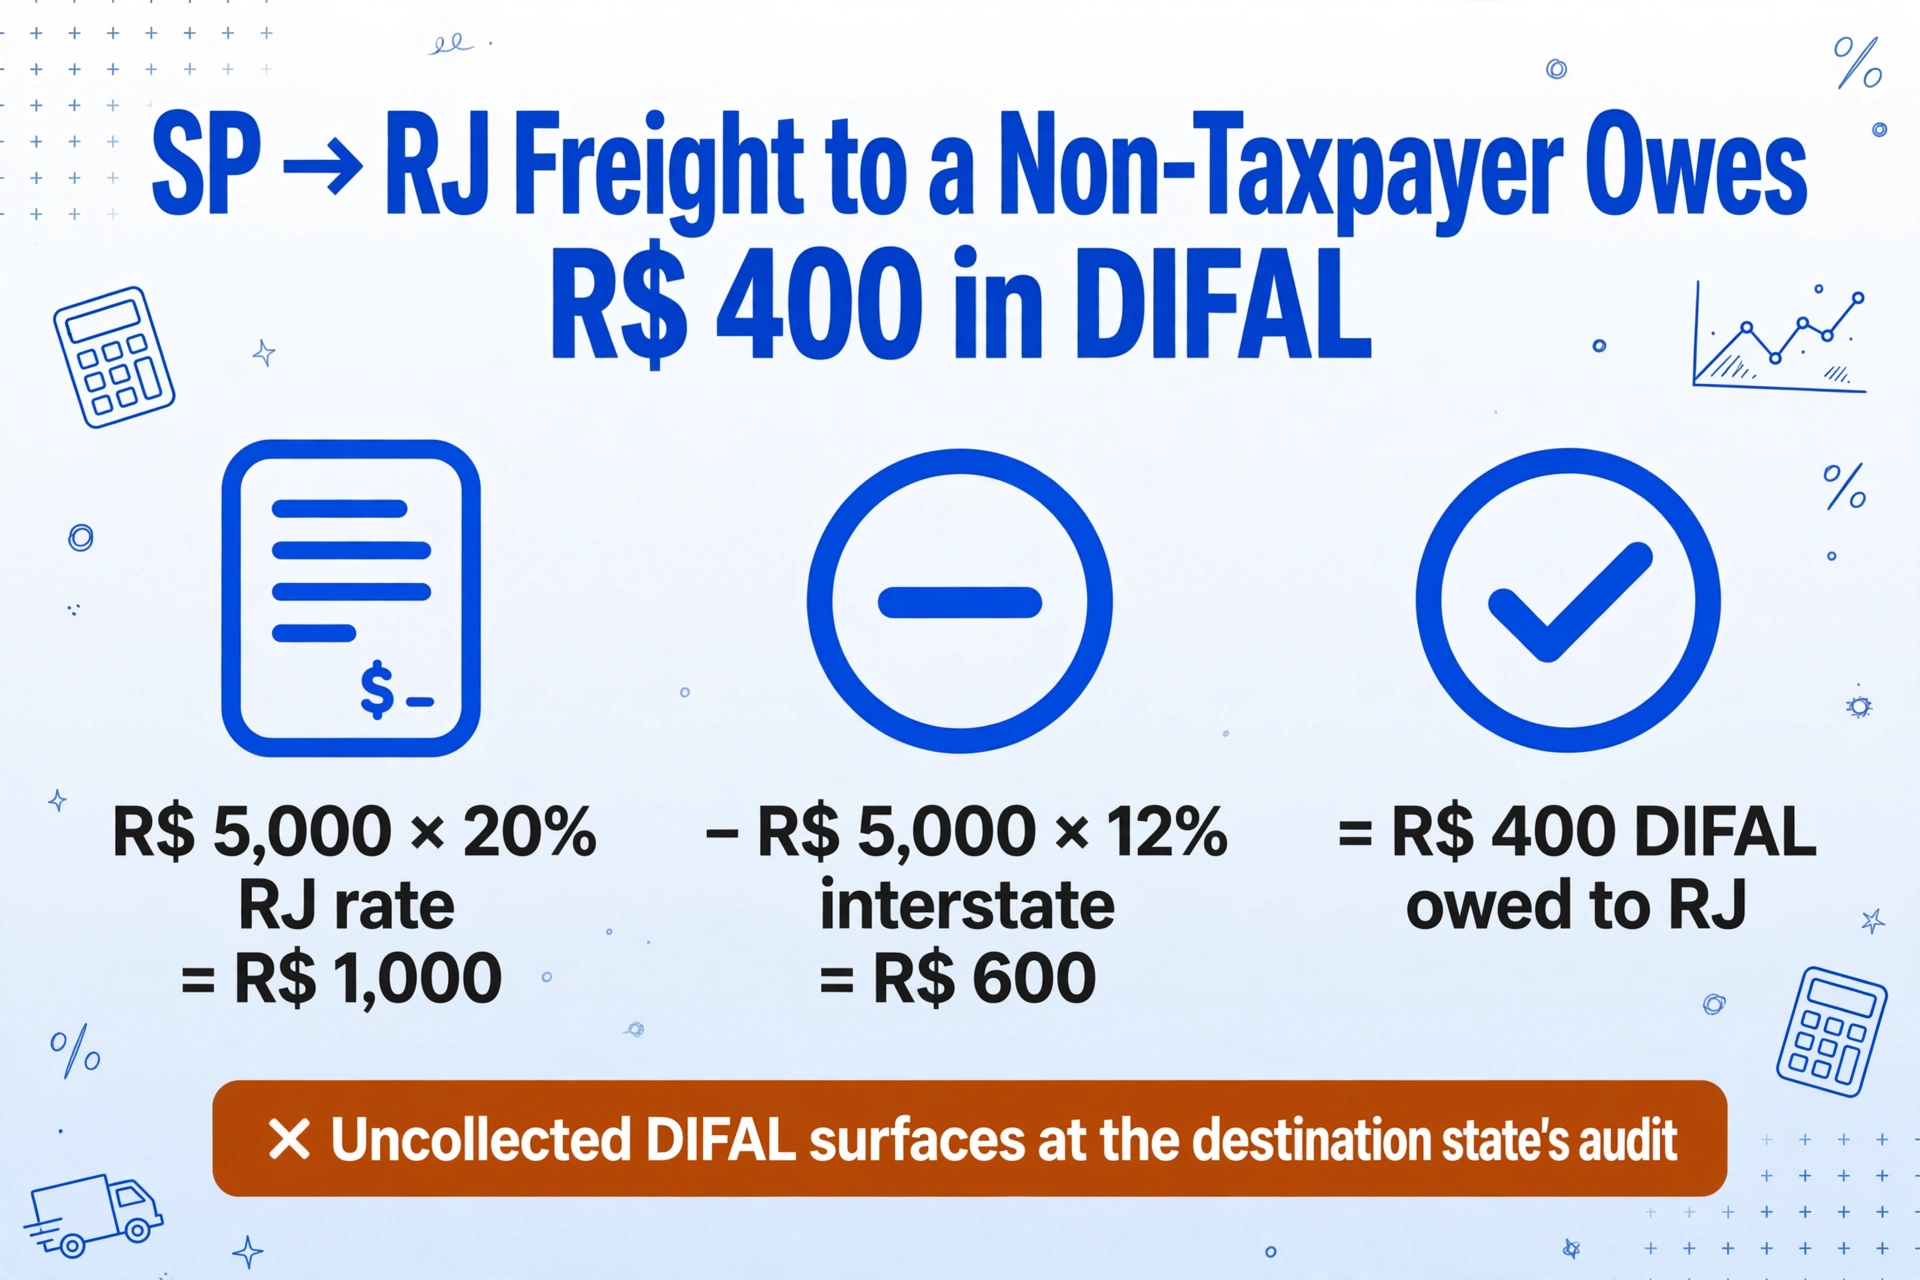
Die DIFAL auf Transportleistungen unterliegt demselben LC 190/2022-Rahmenwerk, das auch für Waren gilt. Die Berechnung lautet:
DIFAL = (Wert der Leistung × interner Steuersatz des Bestimmungsorts) − (Wert der Leistung × zwischenstaatlicher Steuersatz)
Zum Beispiel: eine Transportleistung im Wert von R$ 5.000 von SP (Ursprung) an einen nicht steuerpflichtigen Endverbraucher in RJ (Bestimmungsort). SP → RJ Zwischenstaatssatz = 12%. RJ interner Steuersatz = 20%.
DIFAL = (5.000 × 20%) − (5.000 × 12%) = 1.000 − 600 = R$ 400, die an RJ geschuldet werden
Der Fehler tritt auf, wenn der Frachtführer oder das Steuerteam des Empfängers nicht erkennt, dass der Empfänger ein nicht steuerpflichtiger Endverbraucher ist – oft, weil der CNPJ-Status des Empfängers vor der Ausstellung des CT-e nicht überprüft wird. Die DIFAL wird nicht eingezogen, und die Steuerbehörde des Bestimmungsstaates entdeckt die Lücke bei einer Prüfung oder durch den abteilungsübergreifenden Datenaustausch der SEFAZ.
Seit 2024 liegt die Verantwortung für die Einziehung der DIFAL auf Transportleistungen beim Bestimmungsstaat, gemäß den Vorschriften zur Umsetzung des LC 190/2022. Aber der Frachtführer, der den CT-e ohne korrekte DIFAL-Behandlung ausgestellt hat, bleibt exponiert, da die Steuerbehörde den Fehlbetrag gegenüber beiden Parteien festsetzen kann. Die sicherste Praxis für den Frachtführer besteht darin, den ICMS-Steuerpflichtstatus des Empfängers vor der Ausstellung des CT-e zu ermitteln und die DIFAL immer dann anzuwenden, wenn der Empfänger ein nicht steuerpflichtiger Endverbraucher in einem anderen Bundesstaat ist.
Interne ICMS-Steuersätze nach Bestimmungsstaat für die DIFAL-Berechnung im Jahr 2026 (Quelle: SEFAZ / CONFAZ):
| Bestimmungsstaat | Interner ICMS-Steuersatz (2026) |
|---|---|
| São Paulo (SP) | 18% |
| Minas Gerais (MG) | 18% |
| Rio de Janeiro (RJ) | 20% |
| Paraná (PR) | 19% |
| Rio Grande do Sul (RS) | 17% |
| Santa Catarina (SC) | 17% |
| Bahia (BA) | 20,5% |
| Pernambuco (PE) | 20,5% |
| Maranhão (MA) | 22% |
| Alagoas (AL) | 19% → 20,5% (ab Apr. 2026) |
Vollständige Tabellen werden im Nationalen DIFAL-Portal gepflegt und von der SEFAZ jedes Bundesstaates veröffentlicht. Die internen Steuersätze variieren zwischen 17% und 22% in den 27 Bundesstaaten und dem Bundesdistrikt, wobei einige Staaten höhere Sätze auf bestimmte Produkt- oder Dienstleistungskategorien anwenden.
Fehler 4: Falsche ICMS-Berechnungsgrundlage (Was zählt und was nicht)
Die ICMS-Bemessungsgrundlage auf einem CT-e ist nicht einfach „der Wert der Frachtdienstleistung“. Sie umfasst bestimmte Kosten und schließt andere aus, und die Regeln variieren je nach Bundesstaat und Art der Transportdienstleistung. Die häufigsten Fehler bei der Berechnungsgrundlage auf CT-e-Dokumenten:
Einbeziehung der IPI in die ICMS-Basis bei Fracht. Anders als bei der NF-e (wo die ICMS-Basis unter bestimmten Konfigurationen gemäß Lei Complementar 87/96 die IPI enthalten kann), sollte die ICMS-Basis bei Transportdienstleistungen grundsätzlich keine IPI enthalten – da die IPI eine Bundessteuer auf Industrieerzeugnisse ist und kein Bestandteil des Frachtdienstleistungswerts. Einige Spediteure übernehmen fälschlicherweise die IPI-inklusive Logik aus der NF-e-Verarbeitung in ihre CT-e-Ausstellung und blähen so die ICMS-Basis auf.
Inkonsistente Einbeziehung oder Ausschluss von Mautgebühren. Mautgebühren (pedágio), die als Teil der Frachtdienstleistung an den Empfänger weitergegeben werden, können in der ICMS-Basis enthalten sein oder nicht – je nachdem, ob sie als integraler Bestandteil des Dienstleistungswerts oder als erstattungsfähige Auslage klassifiziert werden. Die Unterscheidung ist auf dem DACTE nicht immer klar, und verschiedene Spediteure behandeln sie unterschiedlich – was zu inkonsistenten Basisberechnungen über CT-e-Dokumente im selben Batch führt.
Ausschluss von Rabatten, die die Basis mindern sollten. Unbedingte Rabatte (descontos incondicionais) auf die Frachtdienstleistung mindern die ICMS-Bemessungsgrundlage. Wenn ein Spediteur einen Mengenrabatt oder einen Treuerabatt gewährt, der als unbedingte Minderung dokumentiert ist, muss die ICMS-Basis entsprechend reduziert werden. Fehler treten auf, wenn der Rabatt auf den Dienstleistungswert angewendet, aber nicht im ICMS-Basisfeld berücksichtigt wird, oder umgekehrt.
So prüfen Sie dies bei der Extraktion: Fügen Sie in Ihrer Extraktionsvorlage eine berechnete Spalte mit dem Namen Erwartete ICMS (Basis × Alíquota ÷ 100) hinzu. Diese Spalte berechnet, wie hoch der ICMS-Betrag bei gegebener Basis und dem auf dem DACTE ausgewiesenen Steuersatz sein sollte. Vergleichen Sie ihn mit dem tatsächlichen ICMS-Betrag (vICMS), der aus demselben Dokument extrahiert wurde. Jede Zeile, in der die beiden Werte voneinander abweichen, weist auf ein potenzielles Problem mit der Basisberechnung hin, das eine weitere Untersuchung erfordert.
Fehler 5: Falscher CFOP-Code führt zu falscher ICMS-Behandlung
Der CFOP (Código Fiscal de Operações e Prestações) ist der vierstellige Steuercode für Vorgänge und Leistungen, der bestimmt, wie die Transaktion für Steuerzwecke klassifiziert wird. Bei CT-e-Dokumenten sind die häufigsten CFOP-Codes:
| CFOP | Beschreibung | Auswirkung auf die ICMS-Behandlung |
|---|---|---|
| 5.902 | Fracht beim Einkauf (frete na compra) | Eingehende Fracht – ICMS kann vom Käufer im Rahmen des nicht-kumulativen ICMS-Systems geltend gemacht werden |
| 6.902 | Fracht bei konzerninterner Übertragung (frete em transferência) | Interne Übertragung – Die Behandlung des ICMS-Vorsteuerabzugs unterscheidet sich; je nach Bundesstaat möglicherweise nicht abzugsfähig |
| 7.902 | Fracht beim Verkauf (frete na venda) | Ausgehende Fracht – ICMS ist Teil der Kosten des Verkäufers; die Abzugsregeln variieren je nach System |
Der Fehler: Ein Frachtsachbearbeiter, der eingehende Frachtkosten bearbeitet, wählt CFOP 7.902 (Fracht beim Verkauf) anstelle von 5.902 (Fracht beim Einkauf), weil er den CT-e des Spediteurs betrachtet und annimmt, dass jeder „Fracht“-Code gleich sei. Der falsche CFOP ändert, wie der ICMS-Vorsteuerabzug in der SPED EFD ICMS/IPI (digitale Steuerbuchhaltung für ICMS/IPI)-Meldung des Unternehmens behandelt wird – ein ICMS-Vorsteuerabzug aus CFOP 5.902 bei eingehenden Rohstoffen ist im nicht-kumulativen System grundsätzlich erstattungsfähig; ein ICMS-Vorsteuerabzug aus CFOP 7.902 bei tatsächlich eingehender Fracht kann bei einer Prüfung als falsche Klassifizierung beanstandet werden, da der Steuercode nicht mit der Transaktionsart übereinstimmt.
Prüfmethode: Der CFOP-Code sollte anhand der Art der Transportdienstleistung im Verhältnis zu den beförderten Gütern bestimmt werden – nicht von einer ähnlichen Transaktion kopiert oder aus der Voreinstellung des Spediteurs übernommen werden. Extrahieren Sie für jede CT-e-Charge das CFOP-Feld und verifizieren Sie, dass die Codes mit den in den Kauf- oder Verkaufsaufträgen erfassten Transaktionsarten übereinstimmen.
Fehler 6: Ignorieren der Auswirkungen des CBS/IBS-Übergangs auf die ICMS-Berechnung
Die brasilianische Steuerreform (EC 132/2023 und die dazugehörigen Ausführungsgesetze) führt einen Übergangszeitraum von 2026 bis 2032 ein, in dem die bisherigen Steuern ICMS, PIS und COFINS parallel zu den neuen Steuern CBS (Contribuição sobre Bens e Serviços, Bundessteuer) und IBS (Imposto sobre Bens e Serviços, Landes-/Kommunalsteuer) bestehen. Für CT-e-Frachtpapiere schafft dieser Übergang eine neue Fehlerquelle bei der ICMS-Berechnung: Dieselbe Sendung kann je nach Art der Waren, der Transportdienstleistung und des Profils der Beteiligten teilweise nach dem alten und teilweise nach dem neuen System besteuert werden müssen.
In der Praxis werden einige CT-e-Dokumente während des Übergangs nur die alten ICMS-Felder enthalten, andere sowohl die alten als auch die neuen IBS/CBS-Felder, und wieder andere (später im Übergang) nur die neuen Steuern. Ein Analyst, der 2027 einen CT-e verarbeitet und sieht, dass das ICMS-Feld ausgefüllt ist, könnte annehmen, dass die alten Regeln vollständig gelten – und dabei übersehen, dass ein Teil der Steuerschuld der Transportdienstleistung auf das neue System übergegangen ist und der angezeigte ICMS-Betrag nur einen Teil der gesamten Steuerlast darstellt. Die daraus resultierende geltend gemachte ICMS-Gutschrift für eingehende Fracht kann je nach korrekter Auslegung der Übergangsregeln zu hoch oder zu niedrig ausfallen.
Die praktische Strategie: Für den Übergangszeitraum 2026–2032 sollte jeder CT-e-Batch eine berechnete Spalte enthalten, die die erwartete Gesamtsteuer (ICMS + IBS/CBS, sofern zutreffend) berechnet und mit dem deklarierten ICMS-Betrag vergleicht. Eine erhebliche Abweichung zwischen erwarteten und deklarierten Werten deutet auf ein Klassifizierungsproblem aus der Übergangszeit hin, das von einem Steuerexperten geprüft werden muss.
Die Realität der Reform: Die Steuerreform verringert die Komplexität während des Übergangs nicht – sie verdoppelt sie. CT-e-Dokumente, die zwischen 2026 und 2032 verarbeitet werden, können sowohl alte als auch neue Steuerfelder enthalten, und die ICMS-Berechnungslogik muss beide berücksichtigen.
So erkennen Sie diese Fehler, bevor sie SEFAZ erreichen
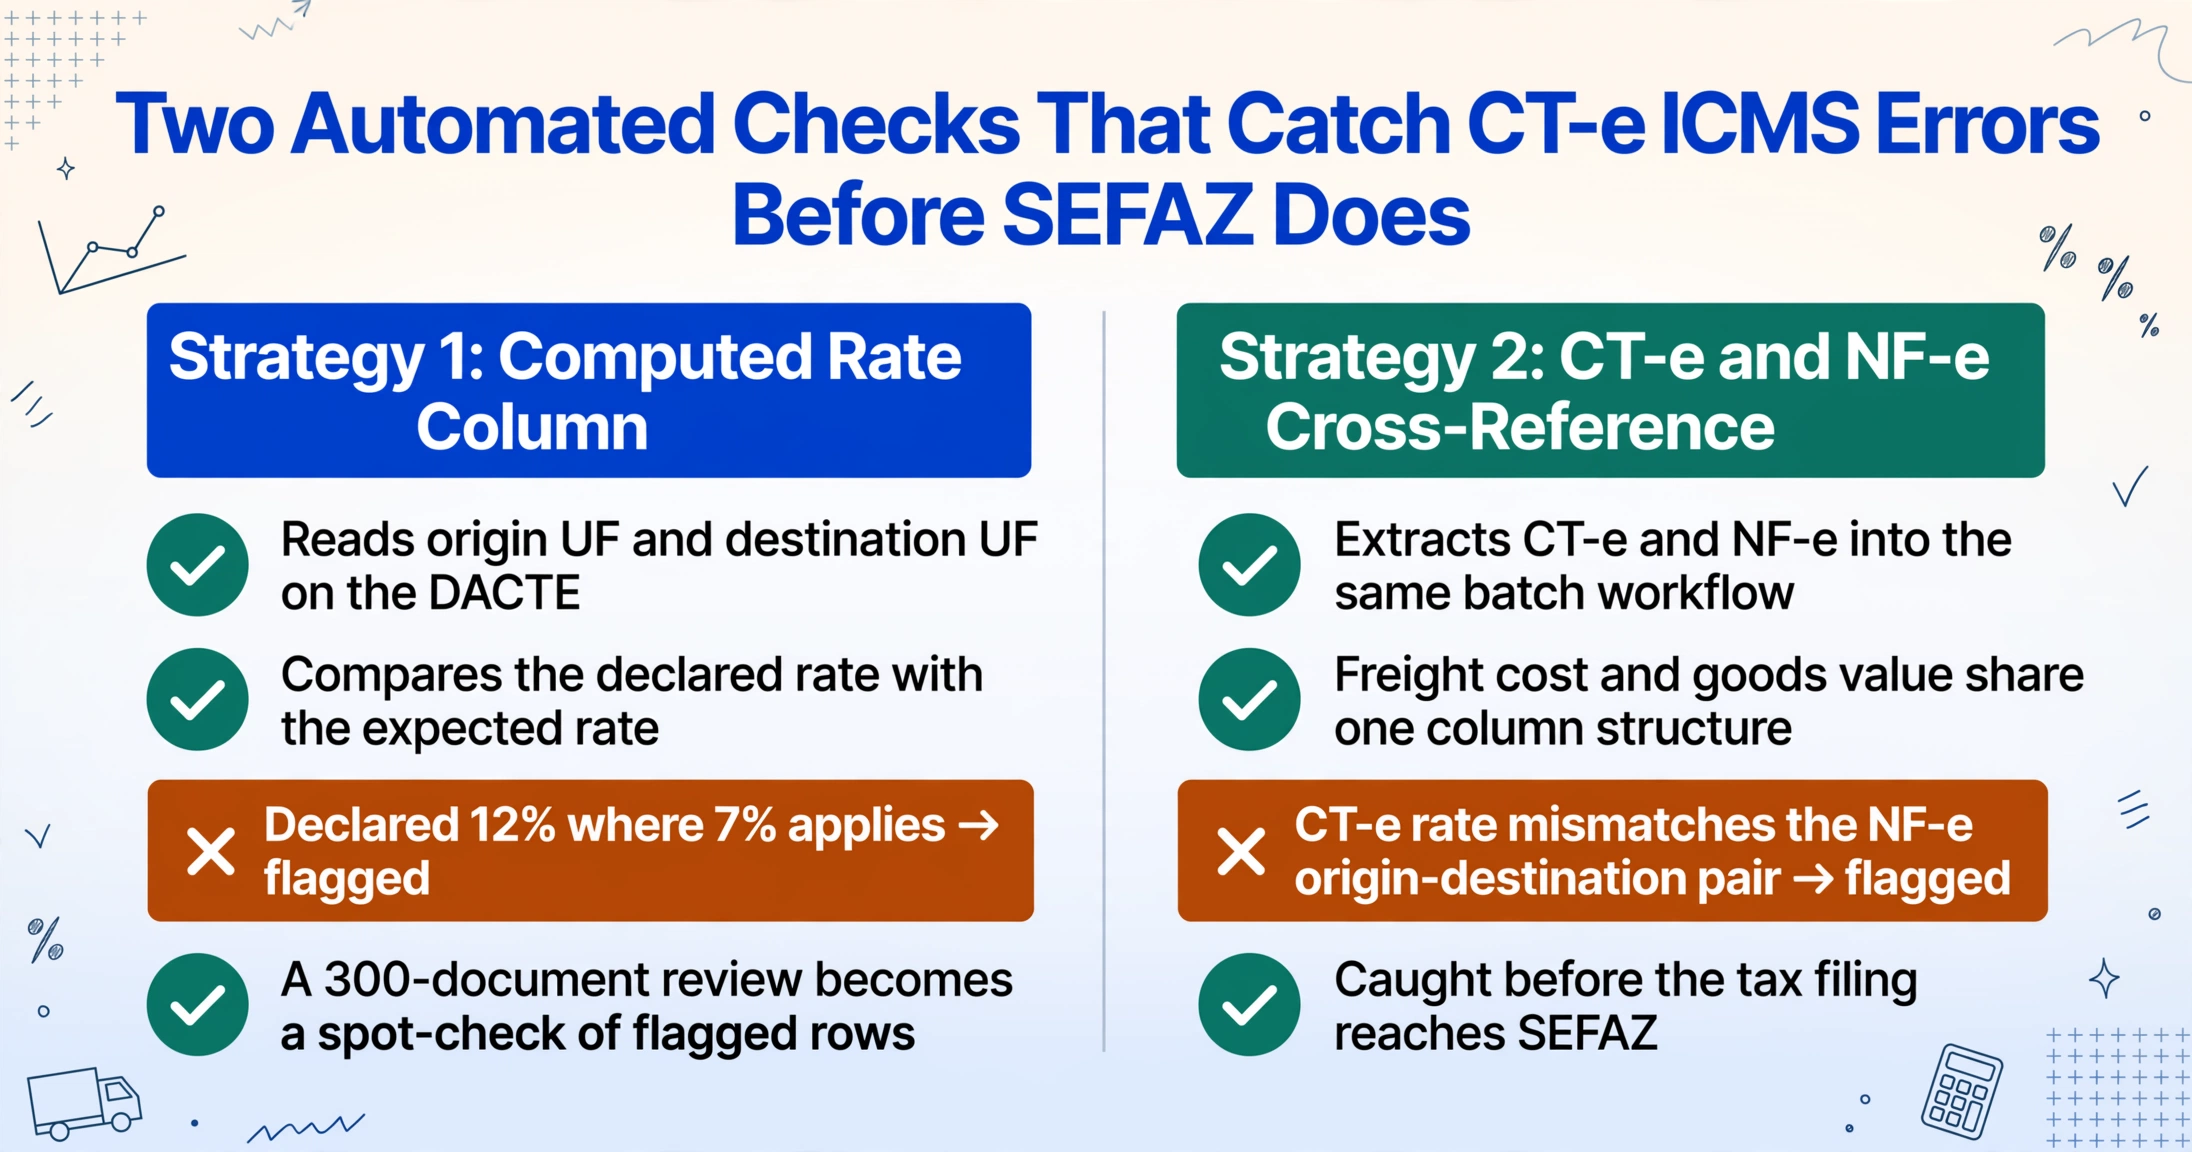
Manuelle Stichprobenprüfungen der ICMS-Berechnungen bei Hunderten von CT-e-Dokumenten pro Monat sind nicht realistisch – die Fehlerquote des Prüfers entspricht letztlich der Fehlerquote der ursprünglichen Dateneingabe. Es gibt jedoch zwei Automatisierungsstrategien, die diese Fehler bereits in der Extraktionsphase erkennen können, bevor sie sich im ERP und in der SPED-Meldung ausbreiten.
Strategie 1: berechnete Spalte als Satzprüfer. Wenn Sie CT-e-Daten aus DACTE-Ausdrucken extrahieren, fügen Sie berechnete Spalte hinzu, die den erwarteten ICMS-Satz berechnen und mit dem deklarierten Satz vergleichen. Die Spalte Erwartete Satzprüfung (zwischenstaatlich 7 % bei SP→BA, 12 % bei SP→RJ) kann als abgeleitete Spalte implementiert werden – die KI bewertet die auf dem DACTE gedruckten Ursprungs- und Ziel-UFs und wendet die Satzregel automatisch an. Jedes Dokument, bei dem der deklarierte Satz vom erwarteten Satz abweicht, wird in der Ausgabetabelle gekennzeichnet, wodurch aus einer Prüfung von 300 Dokumenten eine Stichprobenprüfung der gekennzeichneten Zeilen wird.
Strategie 2: Batch-Extraktion mit NF-e-Daten abgleichen. Wenn Sie sowohl CT-e- als auch NF-e-Daten in denselben Batch-First-Verarbeitungsworkflow extrahieren, erstellen Sie einen Datensatz, in dem Frachtkosten und Warenwerte in derselben Spaltenstruktur koexistieren. Ein ICMS-Satz auf einem CT-e, der nicht dem erwarteten Satz für das Ursprungs-Ziel-Paar der entsprechenden NF-e entspricht, ist eine rote Flagge, die erkannt werden kann, bevor die Steuererklärung SEFAZ erreicht. Der Batch-Verarbeitungsleitfaden für CT-e-Frachtkostenkonten beschreibt, wie dieser Abgleichsworkflow eingerichtet wird.
Für einen umfassenden Überblick darüber, wie das CT-e in Brasiliens Ökosystem elektronischer Dokumente passt – neben der NF-e (Waren), NFS-e (Dienstleistungen) und MDF-e (Frachtkonsolidierung) – siehe den Hub für brasilianische elektronische Dokumente, der den SEFAZ-Genehmigungsrahmen abdeckt, der allen DF-e-Dokumenten gemeinsam ist.
Häufig gestellte Fragen
Wie erkenne ich, ob auf einen bestimmten zwischenstaatlichen CT-e 7 % oder 12 % anzuwenden sind?
Prüfen Sie den Ursprungsstaat des Frachtführers und den Bestimmungsstaat des Empfängers. Wenn der Frachtführer aus der Region Süd oder Südost (außer Espírito Santo) stammt UND das Ziel in der Region Nord, Nordost, Zentral-West oder Espírito Santo liegt, beträgt der Satz 7 %. Für alle anderen zwischenstaatlichen Kombinationen – einschließlich Süd/Südost nach Süd/Südost (außer Ziel Espírito Santo, das 7 % beträgt) und Transporte aus dem Norden/Nordosten/Zentral-Westen – beträgt der Satz 12 %. Ein Satz von 4 % gilt, wenn die beförderten Waren einen Importanteil von über 40 % aufweisen, gemäß Beschluss des Bundessenats Nr. 13/2012. Denken Sie daran: Der ICMS-Transportsteuersatz ist unabhängig vom auf der NF-e ausgewiesenen ICMS-Warensteuersatz.
Wer ist für die Erhebung und Zahlung der DIFAL auf einem CT-e verantwortlich?
Gemäß LC 190/2022 ist die DIFAL auf Transportdienstleistungen an einen Verbraucher, der kein ICMS-Steuerpflichtiger in einem anderen Staat ist, an den Bestimmungsstaat abzuführen. Seit 2024 liegt die Erhebungspflicht bei der Steuerbehörde des Bestimmungsstaates. Der ausstellende Frachtführer des CT-e bleibt jedoch weiterhin haftbar, wenn die DIFAL nicht korrekt erklärt wurde. In der Praxis sollte der Frachtführer zum Zeitpunkt der Ausstellung den ICMS-Steuerstatus des Empfängers ermitteln und die DIFAL-Berechnung gegebenenfalls einbeziehen. Viele Frachtführer verlassen sich auf das brasilianische Lokalisierungsmodul ihres ERP-Systems (SAP TDF, TOTVS Protheus Fiscal), um diese Prüfung zu automatisieren.
Was passiert, wenn bei einer SPED-Meldung ein ICMS-Fehler auf einem CT-e festgestellt wird?
SPED EFD ICMS/IPI gleicht jeden CT-e-Eintrag mit den SEFAZ-Aufzeichnungen ab. Eine Satzabweichung – bei der der in Ihrer SPED-Meldung erklärte ICMS-Satz vom Satz des autorisierten CT-e abweicht – erzeugt eine Diskrepanz, die das Prüfsystem der Receita Estadual kennzeichnet. Der Steuerpflichtige erhält eine Mitteilung (notificação fiscal), um die Abweichung zu erklären. Bestätigt sich der Fehler, beträgt die Strafe 75 % der zu wenig gezahlten Steuerdifferenz zuzüglich SELIC-Zinsen ab dem Fälligkeitsdatum der Steuer. Stellt die Steuerbehörde fest, dass der Fehler auf unzureichende interne Kontrollen und nicht auf ein Versehen zurückzuführen ist, kann die Strafe auf 150 % erhöht werden. Systematische Fehler – derselbe Satz, der fälschlicherweise auf mehrere CT-e-Dokumente angewendet wurde – ziehen eine strengere Prüfung und höhere Gesamtstrafen nach sich.
Kann die Validierung durch berechnete Spalten die Prüfung durch einen Steuerspezialisten ersetzen?
Nein. Die Validierung durch berechnete Spalten kennzeichnet Anomalien zur Prüfung – sie löst diese nicht auf. Eine Zeile, die als „erwarteter Satz 7 %, gemeldeter Satz 12 %“ gekennzeichnet ist, kann ein Dateneingabefehler, eine legitime Ausnahme gemäß einem bestimmten Landesprotokoll oder ein Klassifizierungsproblem aus einer Übergangsphase sein. Die berechnete Spalte identifiziert, welche Dokumente Aufmerksamkeit benötigen; der Steuerspezialist bewertet den Kontext und bestimmt die korrekte Behandlung. Der Wert der Automatisierung liegt darin, den Suchraum von 300 Dokumenten auf die 5–10 mit Anomalien zu reduzieren, nicht darin, das Urteilsvermögen des Spezialisten zu ersetzen.
Kann ich einen CT-e nach der Ausstellung korrigieren, wenn ich einen ICMS-Fehler entdecke?
Ja – ein CT-e kann über das Verfahren der Carta de Correção Eletrônica (CC-e) korrigiert werden, das es dem Aussteller erlaubt, bestimmte Felder zu ändern, ohne das Originaldokument zu stornieren. Korrekturen des ICMS-Satzes und der Bemessungsgrundlage erfordern jedoch in der Regel die Stornierung des ursprünglichen CT-e und die Ausstellung eines neuen (CT-e de substituição), da der Steuerbetrag Teil des Steuerdatensatzes ist, der bereits von der SEFAZ autorisiert wurde. Das Stornierungsverfahren hat eine Frist (in der Regel innerhalb desselben Kalendermonats oder vor der SPED-Meldefrist für den Zeitraum) und muss mit dem korrekten Begründungscode dokumentiert werden. Ein stornierter CT-e, der vom Empfänger bereits für die ICMS-Gutschrift verwendet wurde, erfordert eine entsprechende Anpassung in der SPED-EFD-Meldung des Empfängers, was eine kaskadierende Korrektur auslöst, die deutlich teurer ist, als den Satz bereits bei der Ausstellung richtig zu haben.
Wo finde ich die aktuellste CT-e-ICMS-Satztabelle für 2026?
Die maßgebliche Quelle sind die von den jeweiligen Bundesstaaten veröffentlichten SEFAZ-Satztabellen, konsolidiert durch den CONFAZ (Conselho Nacional de Política Fazendária). Das Portal Nacional da DIFAL bietet eine zentrale Referenz für zwischenstaatliche und interne Sätze. Für Steuerzahler, die ERP-Systeme mit brasilianischer Lokalisierung verwenden, sind die Satztabellen im Steuermodul (SAP TDF, TOTVS Protheus) integriert und werden über den gesetzlichen Änderungsmanagementprozess des jeweiligen Anbieters aktualisiert. Für die manuelle Verarbeitung spiegelt die Tabelle in diesem Artikel die Sätze Mitte 2026 wider, aber die Landesgesetzgebung ändert sich – Alagoas erhöhte den Satz von 19 % auf 20,5 %, wirksam ab April 2026 – daher sollte das verantwortliche Steuerteam die Sätze vor jedem SPED-Meldezeitraum anhand der aktuellsten Landesgesetzgebung überprüfen.