Como Calcular um
Déficit de Garantia de Receita
Qual número está errado quando um déficit de garantia parece óbvio e a contraparte discorda? Normalmente nenhum. A linha de royalty do demonstrativo de liquidação é calculada sobre a base em torno da qual o sistema da contraparte foi construído, e a garantia é lida no período que o contrato nomeia. Subtraia essas duas leituras antes de reconciliá-las e você obtém uma resposta aritmeticamente correta e comercialmente sem sentido.
Este é um método de trabalho para o analista de finanças ou de finanças de parceiros que precisa apresentar um número de déficit a um controller, a uma contraparte ou a um auditor e defendê-lo. Ele cobre o que cada documento fornece, os quatro pontos em que a subtração costuma dar errado e como montar um único arquivo que carrega o termo do contrato, o valor do demonstrativo e a página de onde cada número veio. A subtração é o último passo, não o primeiro.
Principais Conclusões
- O déficit que parece óbvio geralmente é dois documentos discordando sobre a base de royalty.
- Um limite de 12% sobre deduções transforma 420.000 de deduções declaradas em 288.000 e move o déficit aparente de 140.000 para 132.080.
- O mesmo demonstrativo pode mostrar um déficit, um excedente ou nada, dependendo se o contrato testa o ano ou o trimestre.
Um Déficit de Garantia É um Cálculo Contratual, Não um Campo do Demonstrativo
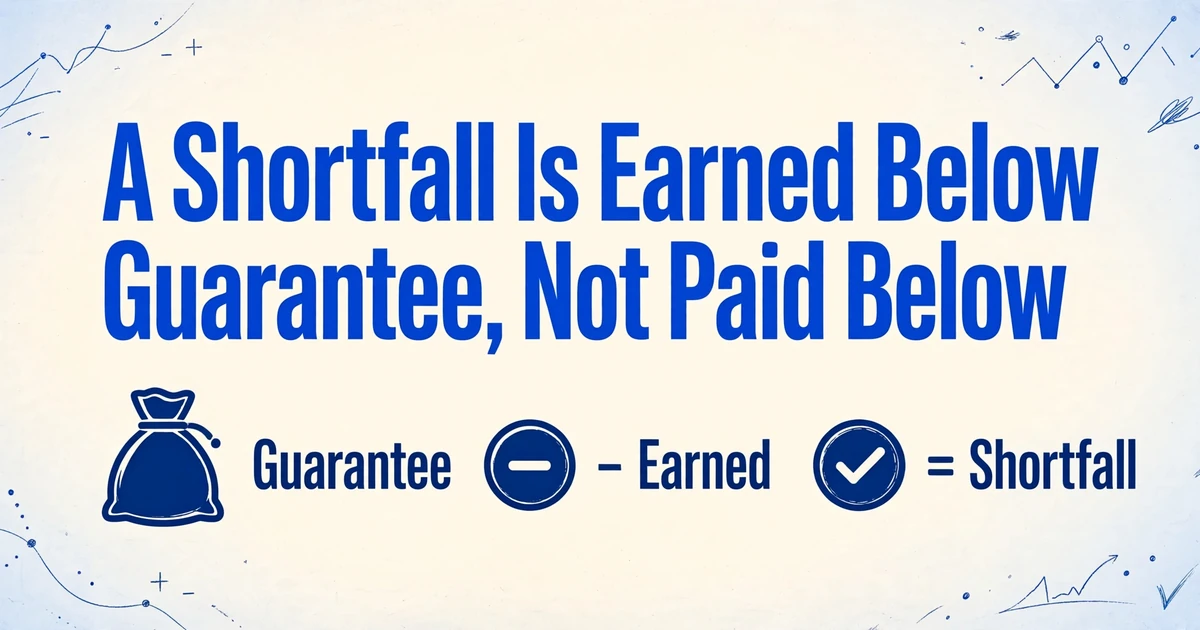
Um déficit de garantia de receita é o valor pelo qual os royalties auferidos em um período de medição definido ficam abaixo do mínimo que a contraparte prometeu para esse período. A definição é contratual, não derivada da contabilidade: um licenciado, distribuidor ou concessionário promete pagar pelo menos um valor declarado ao longo de um prazo ou de um ano contratual, e se o royalty auferido sobre as vendas reais for menor, ele paga a diferença.
Uma garantia mínima é um piso, não uma previsão. Também não é a mesma coisa que um adiantamento, embora os dois sejam rotineiramente agrupados em uma única cláusula. O adiantamento é a parte paga antecipadamente e recuperada contra royalties futuros. A garantia é o compromisso total, que pode ser pago em parcelas ou acertado ao final do prazo. A linguagem contratual reflete essa distinção de maneiras diferentes: uma definição em um arquivo de contrato público descreve o pagamento como a "diferença dólar por dólar entre esta garantia e a receita real do programa", enquanto outra testa a garantia mensalmente e fatura o déficit ao final de cada trimestre civil (Law Insider).
Três entradas decidem o número: a garantia para o período, a base de royalty elegível e a taxa que se aplica a ela. O demonstrativo fornece um quarto número, o valor pago, que não é o mesmo que o valor auferido. Um arquivo que trata auferido, pago e devido como uma única cifra produzirá uma reclamação errada mesmo quando todos os números do demonstrativo estiverem corretos.
Auferido, pago e devido são três números diferentes. O déficit é uma comparação entre o royalty auferido e a garantia; o dinheiro ainda devido é esse déficit menos tudo o que já foi pago contra ele.
O termo também colide com usos não relacionados. Este é o sentido de licenciamento, mídia e concessão de uma garantia de receita, não o programa de garantia de receita de seguro agrícola, a taxa de super garantia da Austrália, ou a medida de risco de déficit esperado. Se um resultado de busca está falando sobre contribuições previdenciárias ou risco de portfólio, ele está respondendo a uma pergunta diferente.
O Contrato e o Demonstrativo Respondem a Perguntas Diferentes
O contrato define o cálculo e o demonstrativo reporta a execução de uma das partes, então os dois documentos não podem ser comparados campo a campo até que as definições estejam alinhadas. O contrato diz o que conta, qual alíquota se aplica e quando o teste acontece. O demonstrativo diz o que a contraparte vendeu, o que deduziu, o que calculou e o que pagou.
| Documento | Fornece | O que dá errado se você ignorá-lo |
|---|---|---|
| Contrato, tabela de alíquotas e aditivos | Valor da garantia e período de garantia; alíquota de royalty e eventuais faixas; a definição de vendas líquidas ou elegíveis; deduções permitidas e eventual limite; escopo de território, produto ou canal; se os pools podem ser objeto de compensação cruzada; cronograma de pagamento; direitos de auditoria | Você aplica a alíquota principal às vendas líquidas do demonstrativo e herda a definição de base da contraparte |
| Demonstrativo de liquidação ou de royalty | Período do demonstrativo; vendas brutas ou unidades; deduções e seu detalhamento; vendas líquidas reportadas; alíquota aplicada; royalty auferido no período; royalty auferido acumulado; adiantamento recuperado; valor pago | Você trata um subtotal reportado como se fosse um termo do contrato, ou trata um valor mensal como o período de medição |
Quatro funções tocam esse número. O financeiro de negócios ou de parcerias é dono da reclamação e do arquivo de trabalho, e costuma ler o contrato com mais atenção do que qualquer outro. A equipe de reporte da contraparte prepara o demonstrativo, muitas vezes a partir de um sistema de royalty configurado em torno de sua própria taxonomia de produtos e deduções. A contabilidade e o reconhecimento de receita decidem como a garantia e eventual excedente são reconhecidos sob ASC 606 ou IFRS 15. O jurídico ou a gestão de contratos cuida da leitura quando os dois lados discordam sobre o significado de uma cláusula.
A equipe de reporte é uma fonte comum da divergência, e geralmente sem má-fé. Os auditores por trás de um conjunto de dados de auditoria de royalties de vinte anos expuseram o problema de forma clara em um capítulo de livro de 2018: "Muitas vezes, as pessoas que negociaram e redigiram o contrato de licença não são as pessoas colocadas na posição de interpretá-lo... às vezes, as pessoas que reportam royalties sob os termos de um contrato de licença nunca sequer viram o contrato."
Essa frase explica um padrão que as equipes financeiras veem constantemente. O demonstrativo é internamente consistente. Sua conciliação de bruto para líquido fecha. Sua alíquota corresponde à alíquota que o sistema da contraparte mantém. Ainda assim, não é o cálculo do contrato, porque a pessoa que construiu o relatório nunca leu a definição de vendas líquidas nem o limite de deduções.
A contabilidade acrescenta uma segunda divisão. Sob o ASC 606, a garantia mínima é contraprestação fixa, enquanto os royalties acima dela são variáveis e reconhecidos conforme as vendas subsequentes ocorrem (PwC Viewpoint, ASC 606-10-55-65). O arquivo de trabalho não faz esse julgamento, mas precisa manter a garantia e o excedente em colunas separadas para que a contabilidade possa aplicá-lo.
A Taxa se Aplica à Base do Contrato, Não à do Demonstrativo
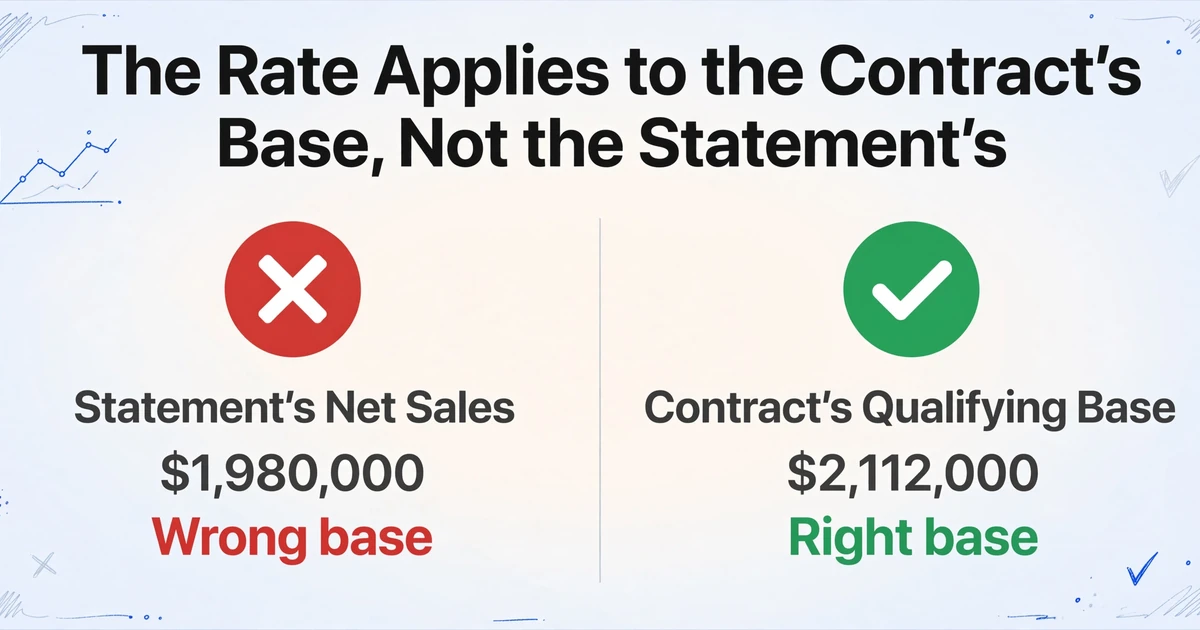
A maioria dos erros de déficit começa na base de royalty, porque as "vendas líquidas" do demonstrativo são uma saída do sistema, e as vendas líquidas do contrato são uma definição negociada. A taxa raramente é o problema. O número pelo qual a taxa é multiplicada é.
Um contrato de licenciamento normalmente define a base listando o que é deduzido das vendas brutas e o que não é. Devoluções, descontos comerciais, impostos sobre vendas e créditos por mercadorias danificadas são abatimentos comuns. Custos de venda, frete, armazenagem e administrativos geralmente ficam fora do abatimento, porque são o custo de fazer negócios do licenciado, e não dinheiro devolvido a um cliente. Um artigo de 2019 da Licensing Executives Society International sobre termos financeiros de licenciamento recomenda limitar as deduções totais como percentual das vendas brutas, com limites típicos entre 5 e 15 por cento (LESI).
Os dados de auditoria mostram onde isso quebra. No conjunto de dados InvotexIP por trás daquele capítulo, as deduções não permitidas tinham uma taxa de erro de 26 por cento, os erros de cálculo 13 por cento e as taxas de royalty aplicadas incorretamente 11 por cento. Vendas subdeclaradas foi a maior categoria, com 60 por cento. Nenhuma delas é falha de subtração. São falhas de aplicação da base do contrato.
Um trimestre ilustrativo torna concreta a dimensão da diferença. Suponha um contrato com garantia anual de 600,000, taxa de 6 por cento e limite de 12 por cento sobre as deduções como parcela das vendas brutas. O demonstrativo reporta 2,400,000 em vendas brutas, 420,000 em deduções e 1,980,000 em vendas líquidas.
| Linha | Conforme reportado | Após aplicar o contrato |
|---|---|---|
| Vendas brutas | 2,400,000 | 2,400,000 |
| Deduções | 420,000 (17,5% do bruto) | 288,000 (limite de 12%) |
| Vendas líquidas elegíveis | 1,980,000 | 2,112,000 |
| Royalty a 6% | 118,800 | 126,720 |
| Royalty acumulado até o 3º trimestre | 310,000 | 317,920 |
| Garantia pro-rata para 9 meses | 450,000 | 450,000 |
| Déficit aparente | 140,000 | 132,080 |
As deduções não permitidas de 132.000 adicionam 7.920 de volta ao royalty do trimestre. É um número pequeno diante de uma garantia de 600.000, e é exatamente por isso que passa despercebido. Ao longo de quatro trimestres nesse ritmo, a mesma lacuna de definição se acumula em uma subavaliação de cinco dígitos do royalty auferido, e o déficit corrigido é menor do que a primeira subtração sugeria.
O valor de 132.080 é o número pro-rata. Se o contrato testa a garantia apenas no ano contratual, nenhum dos dois valores é devido ainda. A tabela corrige a base; ela não resolve a questão do período, que vem a seguir.
Um limite de deduções reduz a base de royalty. Ele não limita o déficit. Aplicar o limite de 12 por cento ao pagamento do déficit em vez de às deduções produz uma reclamação menor do que o contrato sustenta.
A mesma estrutura aparece fora do licenciamento. Um contrato de concessão de varejo frequentemente estabelece aluguel base mais uma porcentagem das vendas brutas acima de um ponto de ruptura, e o contrato define quais vendas contam e quais são excluídas. A fórmula é simples; a definição de vendas brutas e o período de relatório são o trabalho. Um contador imobiliário escrevendo no Reddit colocou a aritmética de forma clara: o aluguel percentual é a taxa vezes as vendas brutas menos o ponto de ruptura, "mas apenas quando as Vendas Brutas excedem o ponto de ruptura" (r/PropertyManagement). O resto do trabalho é decidir o que pertence às vendas brutas.
A Garantia É Testada ao Longo de um Período, e as Compensações Não São Automáticas
Um déficit só existe no limite de medição que o contrato nomeia, que muitas vezes é o ano contratual e não o mês de relatório. Executar o teste todos os meses contra um doze avos de uma garantia anual inventa uma obrigação nos meses fracos e um crédito nos meses fortes. O mesmo demonstrativo pode mostrar um déficit, nenhum déficit ou um excedente, dependendo do período que você testa.
Leia a cláusula em busca de três coisas antes de calcular qualquer coisa. Primeiro, o período de medição: ano contratual, ano civil, temporada ou um prazo definido que não corresponde a nenhum deles. Segundo, se os testes intermediários são cumulativos, ou seja, se o royalty auferido acumulado no ano é comparado com uma garantia acumulada no ano e acertado no final. Terceiro, se um déficit pago em um período anterior é creditado contra o teste cumulativo depois. Sem esse crédito, uma reclamação trimestral pode cobrar a mesma lacuna duas vezes.
As compensações entre pools são uma questão separada. Muitos acordos criam garantias separadas por território, linha de produto, canal ou propriedade, e proíbem expressamente a compensação cruzada. Uma amostra de cláusula pública declara a regra diretamente: "qualquer déficit em um determinado Ano Contratual ou pagamento em excesso ao pagamento mínimo garantido não pode ser compensado ou creditado contra pagamentos de royalty de qualquer outro Ano Contratual" (Law Insider). Vendas fortes em um pool não curam um déficit em outro, a menos que o contrato diga que podem.
Os adiantamentos criam a última separação. Se a garantia foi pré-paga na assinatura, um déficit pode existir enquanto nenhum dinheiro ainda é devido, porque o dinheiro já mudou de mãos. Acompanhe o pago até a data separadamente do auferido até a data. A reclamação é a garantia menos o royalty auferido; o valor a faturar é esse número menos o adiantamento já aplicado e qualquer déficit já liquidado.
Dois ajustes menores causam discussões desproporcionais. Moeda: se a garantia estiver em uma moeda e o demonstrativo em outra, o contrato deve indicar a data e a taxa de conversão, e um demonstrativo que converte pela média de fim de mês não está automaticamente errado nem certo. Momento: devoluções e créditos costumam cair em um demonstrativo posterior à venda que revertem, então um período que parecia fechado pode mudar depois do fato. Ambos pertencem ao arquivo de trabalho como colunas explícitas, não como notas de rodapé.
O déficit de um mês é um dado. A reclamação só existe no limite que o contrato nomeia, depois de aplicados os pagamentos anteriores e quaisquer compensações permitidas.
Monte um Arquivo de Trabalho a Partir dos Dois Documentos
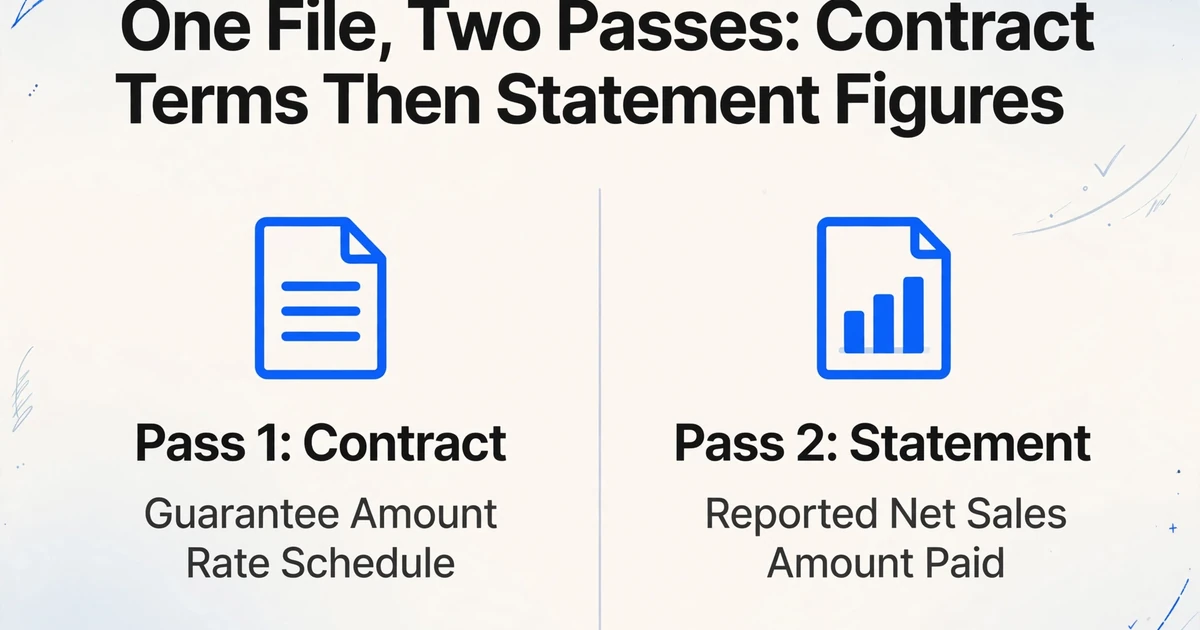
O arquivo de trabalho precisa de uma linha por período de medição por acordo, com os termos do contrato em colunas nomeadas e os números do demonstrativo ao lado deles. Montá-lo em duas passagens é mais limpo do que tentar extrair os dois tipos de documento em uma única tabela esparsa, porque um contrato geralmente não tem um campo "valor pago" e um demonstrativo raramente repete a cláusula de "limite de deduções".
O ImageToTable.ai é construído em torno da Extração de Colunas Personalizadas: você digita os nomes das colunas que deseja, e a IA localiza o valor correspondente em qualquer lugar da página pelo significado, não por uma coordenada fixa ou um modelo por contraparte. Isso importa aqui porque uma cláusula de garantia, uma tabela de taxas e um demonstrativo de liquidação nunca compartilham o mesmo layout entre contrapartes. O nome da coluna é a instrução, e os nomes de coluna que você digita se tornam os cabeçalhos da tabela de saída.
Extraia os termos do contrato, incluindo o texto da definição
Processe o contrato, sua tabela de tarifas e quaisquer aditivos como um único lote. Colunas úteis: Agreement ID, Counterparty, Guarantee Amount, Guarantee Period, Measurement Boundary, Royalty Rate, Rate Tiers, Royalty Base Definition, Allowed Deductions, Deduction Cap, Territory or Product Scope, Cross-Collateralization, Payment Schedule. Extraia o texto da cláusula para as colunas de definição, não apenas um número, porque "net sales" é uma frase e é a frase que decide a base.
Extraia cada demonstrativo no mesmo conjunto de colunas
Processe todos os demonstrativos do período em lote para que cada um se torne uma linha. Colunas: Agreement ID, Statement Period, Gross Sales, Deductions Reported, Net Sales Reported, Units, Rate Applied, Royalty Earned, Cumulative Royalty Earned, Advance Recouped, Amount Paid. Se um contrato foi digitalizado página por página, o Multi-Page Merge pode agrupar as páginas por um valor rastreado, como o número do contrato, para que a taxa do Anexo A e o limite da Seção 4.2 caiam na mesma linha em vez de duas linhas.
Adicione a aritmética como colunas calculadas
Uma coluna calculada pode multiplicar a coluna de vendas líquidas do demonstrativo pela taxa do contrato que você digita na regra e subtrair o resultado de uma garantia que você também fornece como parâmetro fixo. Por exemplo, Royalty at Contract Rate (Net Sales Reported × 0.06) e Shortfall vs Guarantee (Annual Guarantee − Cumulative Royalty Earned). Você pega a taxa e a garantia da passagem do contrato e as insere como parâmetros fixos. A coluna faz a aritmética com valores que já estão na linha; ela não decide quais deduções se qualificam nem qual teste de período se aplica.
Junte as duas passagens e execute o teste do contrato
Traga ambas as saídas para uma única planilha, com chave em Agreement ID e período. Aplique o limite de deduções, reconstrua a conciliação de bruto para líquido, execute o teste de período e credite pagamentos anteriores de déficit. Essa junção é uma etapa de planilha, não um julgamento automático entre documentos. A extração elimina a redigitação; a comparação ainda é sua.
Verifique cada número que sustenta uma decisão em relação à sua página
Use o Review Mode com destaque de bbox: passe o mouse sobre qualquer célula extraída e a página original destaca a região de onde o valor veio; clique em uma região da página e ela salta de volta para a célula correspondente. Campos editados podem ser revertidos ao valor original da IA. Use isso para anexar uma referência de página à taxa, ao limite, ao total de deduções e ao valor pago. Uma reclamação de déficit que não consegue apontar para a página da cláusula e a página do demonstrativo é um número, não uma constatação.
Os arquivos são processados com segurança e não são armazenados.
O conjunto de colunas não é arbitrário. Ele segue a ordem do cálculo: definir a base, resolver a taxa, estabelecer o período e então comparar. Uma lista de campos mais ampla para extração de contratos é abordada no guia completo de extração de dados de contratos, e o lado aritmético é abordado em o que as colunas calculadas podem e não podem fazer. Se o trabalho imediato for um portfólio de acordos em vez de uma única liquidação, somar valores de contrato durante a extração é o ponto de partida mais próximo. Para contratos de locação com pontos de inflexão e obrigações de relatório de vendas, a lista de campos em campos-chave do contrato de locação mapeia para as mesmas colunas. A própria etapa de extração funciona da mesma forma, sejam os documentos contratos, demonstrativos ou ambos, que é o ponto da extração de dados de contratos como um fluxo de trabalho de documentos em vez de uma conversão pontual.
O que o Arquivo de Trabalho Não Pode Decidir
O arquivo pode tornar a aritmética rastreável; ele não pode decidir a contabilidade, a elegibilidade ou a leitura jurídica. Vale enunciar esses limites com clareza, porque um número de déficit que exagera é pior do que um número com uma questão em aberto documentada.
O reconhecimento de receita é um julgamento contábil. Se a garantia é uma contraprestação fixa reconhecida ao longo do tempo, e quando os royalties acima dela se tornam reconhecíveis, depende do contrato e da norma aplicável. O arquivo separa os componentes e fornece as evidências; a contabilidade decide o tratamento.
A elegibilidade é uma leitura do contrato. Se uma dedução é permitida, se um canal está no escopo e se um pool pode compensar outro são questões sobre a cláusula. A ferramenta pode extrair a cláusula e a dedução reportada, mas não julga se a dedução se qualifica. Essa comparação e esse julgamento permanecem com o revisor.
O arquivo não lança, acerta nem fatura. Ele não cria um lançamento contábil, emite uma nota de crédito nem dispara pagamento. Ele produz o suporte para uma reclamação ou uma provisão, e uma pessoa decide o que fazer com isso.
Não é uma conclusão jurídica. Uma carta de déficit é uma reclamação comercial. Se o valor é devido, e quanto, depende do contrato, da relação e, às vezes, da lei aplicável. O arquivo torna a reclamação explicável; ele não a torna cobrável.
A precisão tem a mesma ressalva prática de qualquer extração de documentos. O produto publica até 99 por cento de reconhecimento em dados tabulares impressos a 5 a 10 segundos por página, o que cobre bem a maioria dos demonstrativos impressos. Contratos chegam como digitalizações, com manuscritos, aditivos e anexos, então amostre o lote e verifique os campos que carregam a decisão. Revise de perto a taxa, o limite e o total de deduções; um erro de digitação em uma coluna de descrição raramente muda a reclamação, enquanto um limite lido incorretamente muda tudo.
Perguntas frequentes
O que é um déficit de garantia de receita?
É a diferença entre o royalty ou a receita mínima que uma contraparte garantiu para um período de medição e o royalty efetivamente auferido sobre a base elegível do contrato, quando o valor auferido é menor. Ele se torna pagável no ponto de liquidação indicado no contrato, não automaticamente todo mês.
Como calcular um déficit de garantia mínima?
Aplique a definição de base do contrato às vendas do demonstrativo, aplique a alíquota correta, compare o royalty auferido acumulado com a garantia no limite de medição do contrato e subtraia o que já foi pago. A subtração é a última etapa, e só faz sentido depois das três primeiras.
A garantia é testada mensalmente ou anualmente?
O que o contrato disser, e as duas opções produzem respostas diferentes a partir do mesmo demonstrativo. Muitos contratos testam de forma acumulativa no ano contratual e acertam no final. Testar um demonstrativo mensal contra um doze avos de uma garantia anual inventa um déficit nos meses fracos e um crédito nos meses fortes, então verifique se há testes acumulativos intermediários e créditos de déficit anteriores antes de enviar uma cobrança.
Um déficit em um território pode ser compensado por desempenho acima do esperado em outro?
Somente se o contrato permitir compensação cruzada. Muitos contratos criam garantias separadas por território, categoria, canal ou propriedade e proíbem expressamente compensações entre elas. Leia a cláusula antes de compensar qualquer valor e mantenha cada conjunto como sua própria linha no arquivo de trabalho.
E se as vendas líquidas do demonstrativo não corresponderem à definição do contrato?
Trate isso como uma exceção de base, não como uma diferença de arredondamento. Reconstrua a conciliação de bruto para líquido a partir do detalhamento de deduções do demonstrativo, desconsidere itens fora da lista do contrato, aplique qualquer limite de deduções e documente cada ajuste com uma referência de página. É nessa conciliação que normalmente reside toda a divergência.
A IA consegue calcular o déficit automaticamente?
Ela consegue extrair os termos do contrato e os valores do demonstrativo para uma única tabela e executar a aritmética em uma coluna calculada quando a taxa e a garantia são fornecidas como parâmetros fixos. Ela não consegue decidir quais deduções se qualificam, se um teste de período se aplica ou como a garantia deve ser reconhecida. Essas continuam sendo decisões de revisão, e o arquivo de trabalho deve mostrá-las como tal.
O resultado útil é um número com uma cláusula de contrato por trás dele, uma linha de demonstrativo por trás dessa, e uma referência de página para ambos. Quando o arquivo carrega essas três coisas, a conversa sobre o déficit deixa de ser uma discordância sobre aritmética e passa a ser o que sempre foi: uma discordância sobre definições, que é uma conversa que o financeiro consegue de fato resolver. Coloque um contrato e um demonstrativo no fluxo de trabalho de colunas e veja quais definições sua planilha atual estava assumindo.