How to Calculate a
Revenue Guarantee Shortfall
보증액 부족액이 명백해 보이는데도 거래 상대방이 동의하지 않을 때, 어느 숫자가 잘못된 것일까요? 보통은 어느 쪽도 아닙니다. 정산 명세서의 로열티 항목은 거래 상대방의 시스템이 기준으로 삼은 로열티 기준에 따라 계산되고, 보증액은 계약서에 명시된 기간을 기준으로 읽습니다. 이 두 가지를 대조하기 전에 빼버리면 산술적으로는 맞지만 상업적으로는 무의미한 답이 나옵니다.
이 글은 부족액 숫자를 컨트롤러, 거래 상대방 또는 감사인 앞에 제시하고 이를 방어해야 하는 재무 또는 파트너 재무 분석가를 위한 실무 방법입니다. 각 문서가 제공하는 내용, 뺄셈이 잘못되는 네 가지 지점, 그리고 계약 조건, 정산 명세서 수치, 각 숫자의 출처 페이지를 하나의 파일에 담는 방법을 다룹니다. 뺄셈은 첫 단계가 아니라 마지막 단계입니다.
핵심 요약
- 명백해 보이는 부족액은 보통 두 문서가 로열티 기준에 대해 불일치하기 때문에 발생합니다.
- 공제 상한 12%를 적용하면 보고된 공제 420,000이 288,000이 되고, 겉보기 부족액은 140,000에서 132,080으로 바뀝니다.
- 계약이 연도 기준인지 분기 기준인지에 따라 동일한 정산 명세서가 부족액, 초과액 또는 아무것도 아닌 것으로 나타날 수 있습니다.
보증액 부족액은 계약 계산이지, 명세서 항목이 아닙니다
수익 보증 부족액은 정해진 측정 기간에 발생한 로열티가 해당 기간에 거래 상대방이 약속한 최소 금액에 미치지 못한 차액입니다. 이 정의는 회계에서 도출된 것이 아니라 계약상의 것입니다. 라이선시, 유통업자 또는 콘세션 사업자는 기간 또는 계약 연도 동안 명시된 금액 이상을 지급하기로 약속하며, 실제 매출에 대해 발생한 로열티가 그보다 낮으면 그 차액을 지급합니다.
최소 보증액은 하한선이지 예측치가 아닙니다. 또한 선급금과 같은 것도 아닙니다. 두 가지가 흔히 하나의 조항에 묶여 있기는 하지만 말입니다. 선급금은 선불로 지급되어 향후 로열티에서 회수되는 부분입니다. 보증액은 총 약정액으로, 분할 지급되거나 기간 종료 시 정산될 수 있습니다. 계약 문구는 이러한 구분을 여러 방식으로 반영합니다. 한 공개 계약 파일의 정의는 지급액을 "이 보증액과 실제 프로그램 수익 간의 1대1 차액"으로 설명하는 반면, 다른 계약은 매월 보증액을 검증하고 매 분기 말에 부족액을 청구합니다(Law Insider).
세 가지 입력값이 이 숫자를 결정합니다. 해당 기간의 보증액, 적격 로열티 기준, 그리고 그에 적용되는 요율입니다. 명세서는 네 번째 숫자인 지급된 금액을 제공하는데, 이는 발생한 금액과 같지 않습니다. 발생한, 지급된, 미지급을 하나의 수치로 취급하는 파일은 명세서의 모든 숫자가 정확하더라도 잘못된 청구를 만들어냅니다.
발생한, 지급된, 미지급은 서로 다른 세 개의 숫자입니다. 부족액은 발생한 로열티와 보증액을 비교한 것이며, 아직 지급해야 할 현금은 그 부족액에서 이미 지급된 금액을 뺀 것입니다.
이 용어는 무관한 용도와도 충돌합니다. 이것은 라이선싱, 미디어, 콘세션에서의 수익 보증 의미이지, 작물 보험의 수익 보장 프로그램, 호주의 super guarantee charge, 또는 기대 부족액(expected shortfall) 위험 측정치가 아닙니다. 검색 결과가 급여 기여금이나 포트폴리오 위험에 대해 이야기하고 있다면, 그것은 다른 질문에 답하는 것입니다.
계약서와 명세서는 서로 다른 질문에 답합니다
계약서는 계산 방식을 정의하고 명세서는 한 당사자의 이행 결과를 보고하므로, 정의를 맞춰 놓기 전에는 두 문서를 항목별로 비교할 수 없습니다. 계약서는 무엇이 포함되는지, 어떤 요율이 적용되는지, 검증이 언제 이루어지는지를 정합니다. 명세서는 거래 상대방이 무엇을 판매했는지, 무엇을 공제했는지, 무엇을 계산했는지, 무엇을 지급했는지를 밝힙니다.
| 문서 | 제공하는 정보 | 이를 빠뜨리면 생기는 문제 |
|---|---|---|
| 계약서, 요율표 및 변경 계약 | 보증액과 보증 기간, 로열티 요율과 구간, 순매출 또는 적격 매출의 정의, 허용 공제와 공제 상한, 지역·제품·채널 범위, 풀의 상호 담보 가능 여부, 지급 일정, 감사 권한 | 명세서의 순매출에 표면 요율을 적용하게 되고, 거래 상대방의 기준 정의를 그대로 물려받게 됩니다 |
| 정산 명세서 또는 로열티 명세서 | 명세 기간, 총매출 또는 수량, 공제 항목과 세부 내역, 보고된 순매출, 적용 요율, 해당 기간 발생한 로열티, 누적 발생 로열티, 회수된 선급금, 지급액 | 보고된 소계를 계약 조건인 양 취급하거나, 월별 수치를 측정 기간으로 착각하게 됩니다 |
이 숫자에는 네 가지 역할이 관여합니다. 딜 또는 파트너 재무팀은 청구권과 작업 파일을 관리하며, 보통 누구보다 계약서를 꼼꼼히 읽습니다. 거래 상대방의 보고팀은 자사의 제품 및 공제 분류 체계에 맞춰 구성된 로열티 시스템에서 명세서를 작성하는 경우가 많습니다. 회계 및 수익 인식팀은 보증액과 초과액을 ASC 606 또는 IFRS 15에 따라 어떻게 인식할지 결정합니다. 법무 또는 계약 관리팀은 양측이 조항의 의미를 두고 다툴 때 해석을 맡습니다.
보고팀은 불일치의 흔한 원인이며, 대개 악의는 없습니다. 20년치 로열티 감사 데이터셋을 뒷받침하는 감사인들은 2018년 저서의 한 장에서 이 역할 문제를 명확히 지적했습니다. "라이선스 계약을 협상하고 작성한 사람이 그것을 해석하는 위치에 놓인 사람이 아닌 경우가 많습니다... 때로는 라이선스 계약 조건에 따라 로열티를 보고하는 사람이 그 계약서를 한 번도 본 적이 없기도 합니다."
이 문장은 재무팀이 끊임없이 목격하는 패턴을 설명해 줍니다. 명세서는 내부적으로 일관됩니다. 총액 대 순액 조정표도 맞아떨어집니다. 요율도 거래 상대방의 시스템이 보유한 요율과 일치합니다. 그럼에도 계약서의 계산 방식과는 다릅니다. 보고서를 만든 사람이 순매출의 정의나 공제 상한을 읽지 않았기 때문입니다.
회계는 여기에 두 번째 구분을 더합니다. ASC 606에 따르면 최소 보증액은 확정 대가이고, 이를 초과하는 로열티는 변동 대가로서 이후 매출이 발생할 때 인식됩니다(PwC Viewpoint, ASC 606-10-55-65). 작업 파일이 그 판단을 대신하지는 않지만, 회계팀이 이를 적용할 수 있도록 보증액과 초과액을 별도 열로 유지해야 합니다.
요율은 명세서가 아니라 계약의 기준에 적용됩니다
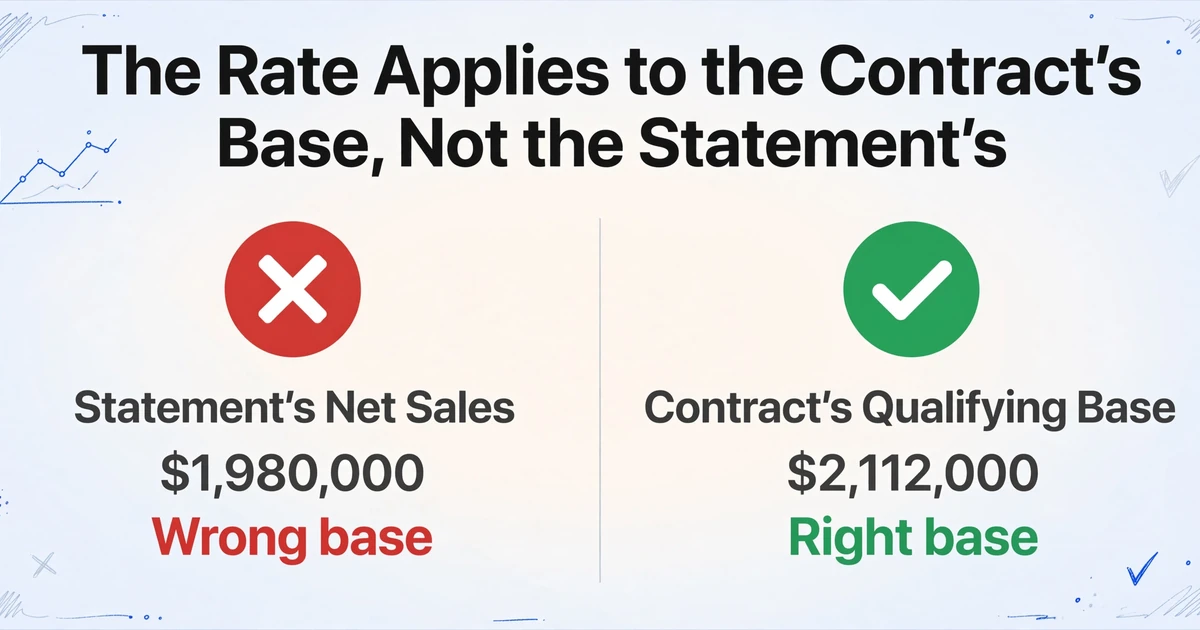
대부분의 부족액 오류는 로열티 기준에서 시작됩니다. 명세서의 "순매출"은 시스템 출력값이고, 계약상 순매출은 협상된 정의이기 때문입니다. 요율이 문제인 경우는 드뭅니다. 문제는 요율에 곱해지는 숫자입니다.
라이선스 계약은 일반적으로 총매출에서 공제되는 항목과 그렇지 않은 항목을 나열하여 기준을 정의합니다. 반품, 거래 할인, 판매세, 손상 상품에 대한 크레딧은 일반적인 허용 항목입니다. 판매, 배송, 보관 및 관리 비용은 보통 허용 항목에서 제외됩니다. 이는 고객에게 돌려주는 금액이 아니라 라이선시의 사업 운영 비용이기 때문입니다. 2019년 Licensing Executives Society International의 라이선스 재무 조건 관련 글은 총매출 대비 비율로 총 공제액에 상한을 두는 것을 권장하며, 일반적인 상한은 5~15퍼센트입니다(LESI).
감사 데이터는 이것이 어디서 깨지는지 보여줍니다. 해당 장의 근거가 된 InvotexIP 데이터셋에서 불허 공제의 오류율은 26퍼센트, 계산 오류는 13퍼센트, 로열티 요율 오적용은 11퍼센트였습니다. 과소 보고된 매출이 60퍼센트로 가장 큰 범주였습니다. 이 중 어느 것도 뺄셈의 실패가 아닙니다. 계약의 기준을 적용하는 데 실패한 것입니다.
예시 분기로 격차의 크기를 구체화해 보겠습니다. 연간 보증액 600,000, 요율 6퍼센트, 총매출 대비 공제 상한 12퍼센트인 계약을 가정합니다. 명세서에는 총매출 2,400,000, 공제 420,000, 순매출 1,980,000이 보고됩니다.
| 항목 | 보고된 대로 | 계약 적용 후 |
|---|---|---|
| 총매출 | 2,400,000 | 2,400,000 |
| 공제 | 420,000 (총매출의 17.5%) | 288,000 (12% 상한) |
| 순 적격 매출 | 1,980,000 | 2,112,000 |
| 6% 로열티 | 118,800 | 126,720 |
| 3분기까지 누적 로열티 | 310,000 | 317,920 |
| 9개월분 비례 보증액 | 450,000 | 450,000 |
| 겉으로 드러난 부족액 | 140,000 | 132,080 |
허용되지 않은 공제 132,000은 해당 분기의 로열티에 7,920을 다시 더합니다. 이는 600,000의 보증액에 비하면 작은 숫자이며, 바로 그렇기 때문에 간과됩니다. 이 실행률로 4개 분기에 걸치면 동일한 정의상의 차이가 다섯 자릿수의 발생 로열티 과소계상을 초래하며, 수정된 부족액은 첫 번째 차감이 시사한 것보다 작습니다.
132,080은 비례 배분 수치입니다. 계약이 계약 연도에만 보증액을 테스트한다면, 아직 어느 숫자도 지급 대상이 아닙니다. 이 표는 기준을 수정할 뿐이며, 다음에 다룰 기간 문제를 해결하지는 않습니다.
공제 상한은 로열티 기준을 줄입니다. 부족액을 상한으로 제한하지는 않습니다. 12퍼센트 상한을 공제가 아닌 부족액 지급에 적용하면 계약이 뒷받침하는 것보다 작은 청구가 됩니다.
동일한 구조는 라이선싱 외부에서도 나타납니다. 소매 콘세션 임대차는 종종 기본 임대료에 더해 손익분기점을 초과하는 총매출의 일정 비율을 설정하며, 임대차는 어떤 매출이 포함되고 어떤 매출이 제외되는지를 정의합니다. 공식은 단순하지만, 총매출 정의와 보고 기간이 실제 작업입니다. Reddit에 글을 쓴 한 부동산 회계사는 산수를 명확히 설명했습니다. 비율 임대료는 요율 곱하기 총매출에서 손익분기점을 뺀 값이지만, "총매출이 손익분기점을 초과할 때만" 해당합니다(r/PropertyManagement). 나머지 작업은 총매출에 무엇이 포함되는지를 결정하는 것입니다.
보증액은 기간에 걸쳐 테스트되며, 상계는 자동이 아닙니다
부족액은 계약이 명시한 측정 경계에서만 존재하며, 이는 보고 월이 아니라 계약 연도인 경우가 많습니다. 연간 보증액의 12분의 1에 대해 매월 테스트를 실행하면 약한 달에는 의무를, 강한 달에는 크레딧을 만들어냅니다. 동일한 명세서가 테스트하는 기간에 따라 부족액, 부족액 없음, 또는 초과액을 보여줄 수 있습니다.
계산하기 전에 조항에서 세 가지를 읽으십시오. 첫째, 측정 기간: 계약 연도, 역년, 시즌, 또는 어느 쪽과도 일치하지 않는 정의된 기간. 둘째, 중간 테스트가 누적인지 여부, 즉 연초부터의 발생 로열티를 연초부터의 보증액과 비교하고 연말에 정산 조정하는지 여부. 셋째, 이전 기간에 지급된 부족액이 나중에 누적 테스트에 대해 크레딧되는지 여부. 그 크레딧이 없으면 분기별 청구가 동일한 차액을 두 번 청구할 수 있습니다.
풀 간의 상계는 별개의 문제입니다. 많은 계약이 지역, 제품 라인, 채널 또는 자산별로 별도의 보증액을 설정하고 상호 담보를 명시적으로 금지합니다. 한 공개 조항 샘플은 규칙을 직접 명시합니다. "특정 계약 연도의 부족액 또는 최소 보증 지급액을 초과하는 지급액은 다른 계약 연도의 로열티 지급액에 대해 상계되거나 크레딧될 수 없다"(Law Insider). 한 풀의 강한 매출은 계약이 그렇게 할 수 있다고 명시하지 않는 한 다른 풀의 부족액을 치유하지 않습니다.
선급금은 마지막 분리를 만들어냅니다. 서명 시 보증액이 선지급되었다면, 돈이 이미 오갔기 때문에 부족액이 존재하면서도 미지급 현금이 없을 수 있습니다. 지급된 누계를 발생한 누계와 별도로 추적하십시오. 청구는 보증액에서 발생 로열티를 뺀 값이며, 청구할 금액은 그 숫자에서 이미 적용된 선급금과 이미 정산된 부족액을 뺀 값입니다.
사소해 보이는 두 가지 조정이 유난히 큰 논쟁을 불러옵니다. 통화: 보증액이 한 통화로, 명세서가 다른 통화로 표시되어 있다면 계약서에 환산 기준일과 환율을 명시해야 하며, 월말 평균 환율로 환산한 명세서가 자동으로 틀렸다거나 맞다고 할 수는 없습니다. 시점: 반품과 크레딧은 이를 상쇄하는 매출보다 나중 명세서에 반영되는 경우가 많아, 이미 마감된 것으로 보였던 기간이 사후에 변동될 수 있습니다. 두 가지 모두 각주가 아니라 작업 파일의 명시적 열로 포함되어야 합니다.
한 달의 부족액은 하나의 데이터 포인트일 뿐입니다. 청구권은 계약서가 정한 경계, 즉 기존 지급액과 허용된 상계액을 적용한 이후 시점에만 존재합니다.
두 문서로 하나의 작업 파일 만들기
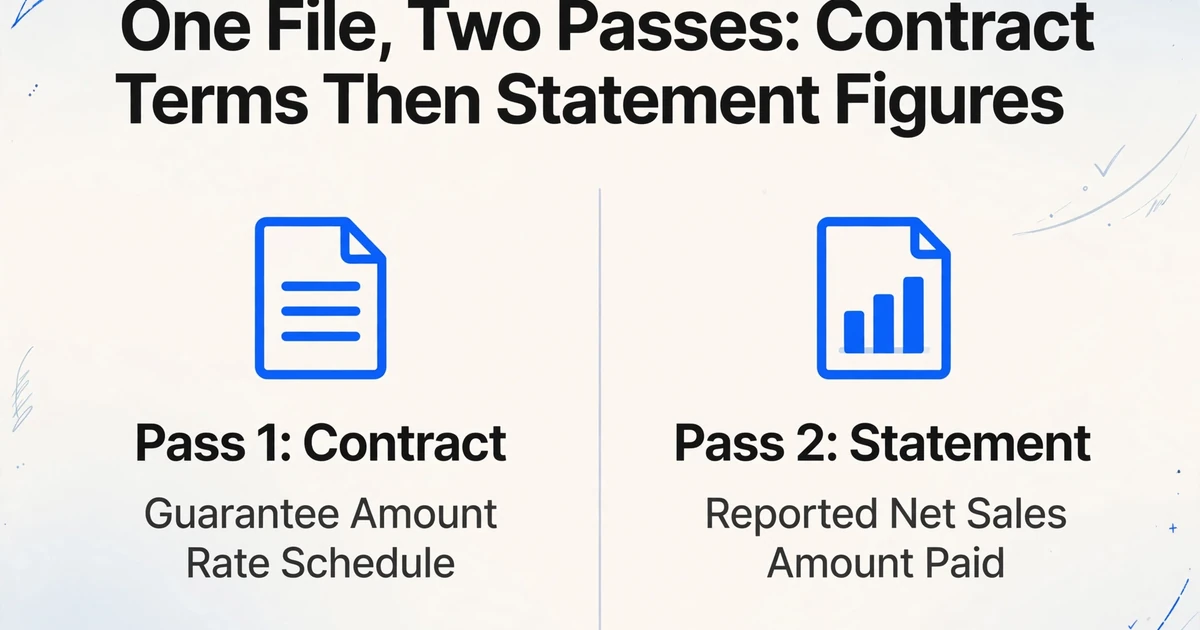
작업 파일에는 계약별·측정 기간별로 한 행이 필요하며, 계약 조건은 이름이 지정된 열에, 명세서 수치는 그 옆에 배치합니다. 두 문서 유형을 하나의 희소한 테이블로 추출하려는 것보다 두 번에 나누어 만드는 편이 더 깔끔합니다. 계약서에는 보통 "지급된 금액" 필드가 없고, 명세서에는 "공제 상한" 조항이 다시 기재되는 경우가 드물기 때문입니다.
ImageToTable.ai는 맞춤 열 추출을 중심으로 만들어졌습니다. 원하는 열 이름을 입력하면 AI가 고정된 좌표나 거래 상대방별 템플릿이 아니라 의미를 기준으로 페이지 어디에서든 일치하는 값을 찾아냅니다. 이 점이 여기서 중요한 이유는 보증 조항, 요율표, 정산 명세서가 거래 상대방마다 동일한 레이아웃을 공유하지 않기 때문입니다. 열 이름이 곧 지시문이며, 입력한 열 이름이 출력 테이블의 헤더가 됩니다.
정의 문구를 포함한 계약 조건을 추출합니다
계약서, 요율표, 모든 개정 계약을 하나의 배치로 처리합니다. 유용한 열: Agreement ID, Counterparty, Guarantee Amount, Guarantee Period, Measurement Boundary, Royalty Rate, Rate Tiers, Royalty Base Definition, Allowed Deductions, Deduction Cap, Territory or Product Scope, Cross-Collateralization, Payment Schedule. 정의 열에는 숫자만이 아니라 조항 문구를 추출합니다. "net sales"는 하나의 문장이며, 그 문장이 기준을 결정하기 때문입니다.
모든 명세서를 동일한 열 집합으로 추출합니다
해당 기간의 모든 명세서를 배치 처리하여 각각이 하나의 행이 되게 합니다. 열: Agreement ID, Statement Period, Gross Sales, Deductions Reported, Net Sales Reported, Units, Rate Applied, Royalty Earned, Cumulative Royalty Earned, Advance Recouped, Amount Paid. 계약서를 페이지별로 스캔한 경우, Multi-Page Merge로 계약 번호 같은 추적 값을 기준으로 페이지를 그룹화하면 Schedule A의 요율과 Section 4.2의 상한이 두 개의 행이 아니라 같은 행에 들어갑니다.
산술 계산을 계산 열로 추가합니다
계산 열은 명세서의 순매출 열에 규칙에 입력한 계약 요율을 곱하고, 그 결과를 고정 매개변수로 제공한 보증액에서 뺄 수 있습니다. 예를 들어 Royalty at Contract Rate (Net Sales Reported × 0.06) 및 Shortfall vs Guarantee (Annual Guarantee − Cumulative Royalty Earned)입니다. 요율과 보증액은 계약 처리 단계에서 가져와 고정 매개변수로 입력합니다. 이 열은 이미 행에 있는 값에 대해 산술 계산을 수행할 뿐, 어떤 공제가 적격인지 또는 어떤 기간 테스트가 적용되는지는 결정하지 않습니다.
두 처리 결과를 결합하고 계약 테스트를 실행합니다
두 출력을 Agreement ID와 기간을 기준으로 하나의 워크북으로 가져옵니다. 공제 상한을 적용하고, 총액 대 순액 조정표를 재구성하고, 기간 테스트를 실행하고, 이전 부족액 지급분을 반영합니다. 이 결합은 스프레드시트 단계이지 자동화된 문서 간 판단이 아닙니다. 추출은 재입력을 없애줄 뿐, 비교는 여전히 직접 해야 합니다.
의사결정에 영향을 주는 모든 숫자를 해당 페이지와 대조하여 검증합니다
bbox 하이라이트와 함께 Review Mode를 사용합니다. 추출된 셀 위에 마우스를 올리면 원본 페이지에서 해당 값이 나온 영역이 강조 표시되고, 페이지에서 영역을 클릭하면 일치하는 셀로 이동합니다. 편집된 필드는 AI의 원래 값으로 되돌릴 수 있습니다. 이를 활용하여 요율, 상한, 공제 합계, 지급액에 페이지 참조를 연결합니다. 조항 페이지와 명세서 페이지를 가리킬 수 없는 부족액 청구는 발견이 아니라 숫자에 불과합니다.
파일은 안전하게 처리되며 저장되지 않습니다.
이 열 구성은 임의로 정한 것이 아닙니다. 계산 순서를 따릅니다. 즉 기준을 정의하고, 요율을 확정하고, 기간을 설정한 다음 비교합니다. 계약 추출을 위한 더 넓은 필드 목록은 계약 데이터 추출 완전 가이드에서 다루며, 산술적인 측면은 계산 열이 할 수 있는 것과 없는 것에서 다룹니다. 당장의 작업이 단일 정산이 아니라 여러 계약의 포트폴리오라면 추출 중 계약 금액 합산이 더 가까운 출발점입니다. 브레이크포인트와 매출 보고 의무가 있는 임대차의 경우 임대차 계약 주요 필드의 필드 목록이 동일한 열에 대응합니다. 추출 단계 자체는 문서가 계약서든 명세서든 또는 둘 다든 같은 방식으로 작동하며, 이것이 일회성 변환이 아닌 문서 워크플로로서 계약 데이터 추출이 중요한 이유입니다.
작업 파일이 결정할 수 없는 것
파일은 산술을 추적 가능하게 만들 수 있지만, 회계 처리, 적격성 또는 법적 해석을 결정할 수는 없습니다. 이러한 경계는 명확히 밝힐 가치가 있습니다. 과장된 부족액 수치는 문서화된 미해결 쟁점이 있는 수치보다 나쁘기 때문입니다.
수익 인식은 회계적 판단입니다. 보증액이 기간에 걸쳐 인식되는 확정 대가인지, 그리고 이를 초과하는 로열티가 언제 인식 가능해지는지는 계약과 적용 기준에 따라 달라집니다. 파일은 구성 요소를 분리하고 증거를 제공하며, 회계가 처리를 결정합니다.
적격성은 계약 해석입니다. 공제가 허용되는지, 채널이 범위에 포함되는지, 하나의 풀이 다른 풀을 상계할 수 있는지는 조항에 관한 질문입니다. 도구는 조항과 보고된 공제를 추출할 수 있지만, 해당 공제가 적격인지 여부를 판정하지는 않습니다. 그 비교와 판단은 검토자의 몫으로 남습니다.
파일은 전기하지 않고, 정산 조정하지 않으며, 청구서를 발행하지 않습니다. 분개를 생성하거나, 대변표를 발행하거나, 지급을 촉발하지 않습니다. 청구 또는 미지급 비용에 대한 근거를 산출하며, 이를 어떻게 처리할지는 사람이 결정합니다.
법적 결론이 아닙니다. 부족액 통지서는 상업적 청구입니다. 해당 금액이 지급 의무가 있는지, 얼마인지는 계약, 관계, 때로는 준거법에 따라 달라집니다. 파일은 청구를 설명 가능하게 만들 뿐, 회수 가능하게 만들지는 않습니다.
정확성에는 여느 문서 추출과 마찬가지로 실질적인 유의사항이 따릅니다. 이 제품은 인쇄된 표 형식 데이터에 대해 페이지당 5~10초로 최대 99퍼센트 인식률을 공표하며, 이는 대부분의 인쇄된 명세서를 잘 처리합니다. 계약서는 스캔, 필기, 수정 조항, 부속서 형태로 도착하므로, 배치를 샘플링하고 결정을 좌우하는 필드를 검증하십시오. 요율, 상한, 공제 총액을 면밀히 검토하십시오. 설명 열의 오타는 청구를 거의 바꾸지 않지만, 상한을 잘못 읽으면 전부가 달라집니다.
FAQ
수익 보증액 부족액이란 무엇인가요?
측정 기간 동안 거래 상대방이 보증한 최소 로열티 또는 수익과, 계약의 적격 기준에 따라 실제로 발생한 로열티 간의 차액으로, 발생한 금액이 더 낮은 경우를 말합니다. 이는 매월 자동으로 발생하는 것이 아니라 계약에서 정한 정산 시점에 지급 의무가 발생합니다.
최소 보증액 부족액은 어떻게 계산하나요?
계약의 기준 정의를 명세서의 매출에 적용하고, 올바른 요율을 적용한 뒤, 계약의 측정 경계 시점에서 누적 발생 로열티를 보증액과 비교하고, 이미 지급된 금액을 차감합니다. 차감은 마지막 단계이며, 앞의 세 단계를 거친 후에만 의미가 있습니다.
보증액은 매월 검사하나요, 매년 검사하나요?
계약에서 정한 대로이며, 두 방식은 동일한 명세서에서 서로 다른 결과를 낳습니다. 많은 계약이 계약 연도에 누적 기준으로 검사하고 연말에 정산 조정합니다. 월별 명세서를 연간 보증액의 12분의 1과 비교하면 비수기에는 부족액이, 성수기에는 크레딧이 생겨나므로, 청구를 보내기 전에 중간 누적 검사와 이전 부족액 크레딧 여부를 확인하세요.
한 지역의 부족액을 다른 지역의 초과 실적으로 상계할 수 있나요?
계약에서 상호 담보를 허용하는 경우에만 가능합니다. 많은 계약이 지역, 카테고리, 채널 또는 자산별로 별도의 보증액을 설정하고 이들 간의 상계를 명시적으로 금지합니다. 상계하기 전에 조항을 읽고, 각 풀을 작업 파일에서 별도의 행으로 유지하세요.
명세서의 순매출이 계약의 정의와 일치하지 않으면 어떻게 하나요?
반올림 차이가 아니라 기준 예외로 취급하세요. 명세서의 공제 세부 내역에서 총액 대 순액 조정표를 재구성하고, 계약 목록에 없는 항목은 불허하며, 공제 상한을 적용하고, 각 조정 사항을 페이지 참조와 함께 문서화하세요. 일반적으로 이 조정표에서 전체 분쟁이 발생합니다.
AI가 부족액을 자동으로 계산할 수 있습니까?
요율과 보증액이 고정 매개변수로 제공되면 계약 조건과 명세서 수치를 하나의 테이블로 추출하고 계산 열에서 산술 연산을 실행할 수 있습니다. 그러나 어떤 공제가 적격인지, 기간 테스트가 적용되는지, 보증액을 어떻게 인식해야 하는지는 판단할 수 없습니다. 이는 검토 결정 사항으로 남으며, 작업 파일에도 그렇게 표시되어야 합니다.
유용한 결과물은 계약 조항이 뒷받침하는 숫자, 그 뒤의 명세서 항목, 그리고 양쪽 모두의 페이지 참조입니다. 파일에 이 세 가지가 갖춰지면 부족액 논의는 산술에 대한 이견이 아니라 본래의 모습, 즉 정의에 대한 이견이 되며, 이는 재무팀이 실제로 해결할 수 있는 대화입니다. 하나의 계약과 하나의 명세서를 열 워크플로에 통과시켜 현재 스프레드시트가 어떤 정의를 가정하고 있었는지 확인해 보십시오.