Comment calculer une
insuffisance de garantie de revenus
Quel chiffre est faux quand une insuffisance de garantie paraît évidente et que la contrepartie n'est pas d'accord ? En général, aucun. La ligne de redevance du relevé de règlement est calculée sur la base autour de laquelle le système de la contrepartie a été conçu, et la garantie se lit sur la période nommée par le contrat. Soustrayez ces deux lectures avant de les rapprocher et vous obtenez une réponse arithmétiquement correcte et commercialement dénuée de sens.
Voici une méthode de travail pour l'analyste financier ou partner-finance qui doit présenter un chiffre d'insuffisance à un contrôleur de gestion, une contrepartie ou un auditeur, et le défendre. Elle couvre ce que fournit chaque document, les quatre endroits où la soustraction se trompe habituellement, et comment construire un seul fichier qui porte la clause du contrat, le chiffre du relevé et la page d'où vient chaque nombre. La soustraction est la dernière étape, pas la première.
Points clés
- L'insuffisance qui paraît évidente vient en général de deux documents qui ne s'accordent pas sur la base de redevance.
- Un plafond de déductions de 12 % transforme 420 000 de déductions déclarées en 288 000 et fait passer l'insuffisance apparente de 140 000 à 132 080.
- Le même relevé peut montrer une insuffisance, un excédent ou rien du tout selon que le contrat teste l'année ou le trimestre.
Une insuffisance de garantie est un calcul contractuel, non un champ de relevé
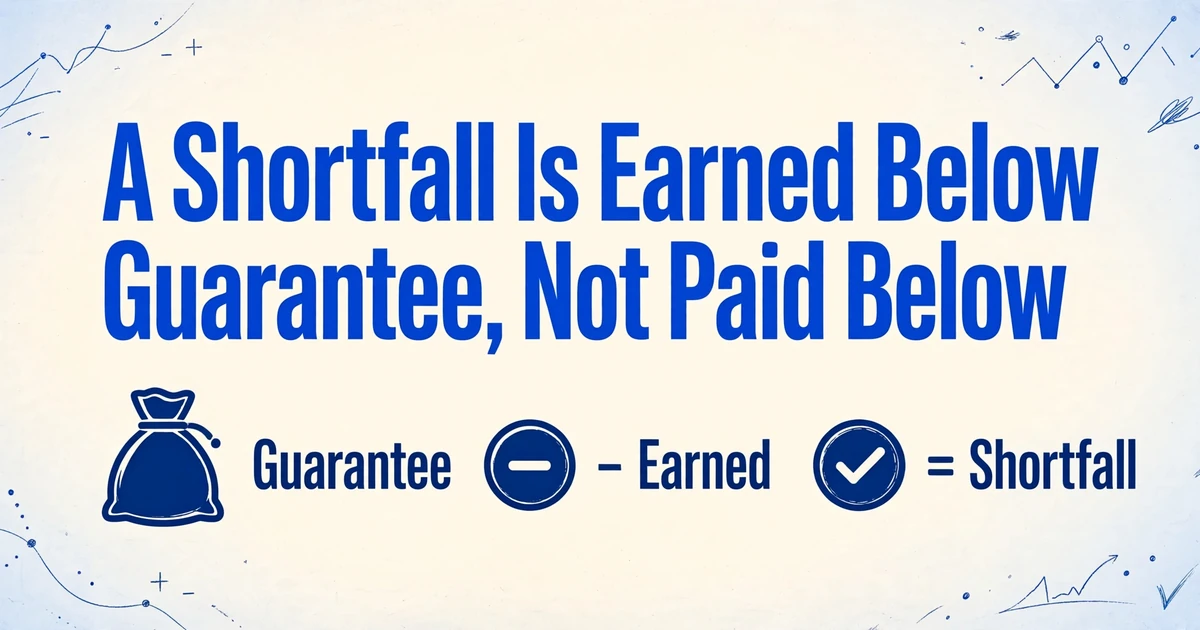
Une insuffisance de garantie de revenus est le montant dont les redevances acquises sur une période de mesure définie tombent en dessous du minimum promis par la contrepartie pour cette période. La définition est contractuelle, non issue de la comptabilité : un licencié, un distributeur ou un concessionnaire s'engage à payer au moins un montant déterminé sur une durée ou une année contractuelle, et si la redevance acquise sur les ventes réelles est inférieure, il paie la différence.
Une garantie minimale est un plancher, non une prévision. Ce n'est pas non plus la même chose qu'une avance, même si les deux sont systématiquement regroupées dans une même clause. L'avance est la part payée d'entrée et récupérée sur les redevances futures. La garantie est l'engagement total, qui peut être payé par versements ou régularisé à la fin de la durée. Le libellé contractuel reflète cette distinction de différentes manières : une définition dans un dossier contractuel public décrit le paiement comme la « différence, dollar pour dollar, entre cette garantie et les revenus du programme actualisés », tandis qu'une autre teste la garantie mensuellement et facture l'insuffisance à la fin de chaque trimestre civil (Law Insider).
Trois données déterminent le chiffre : la garantie pour la période, la base de redevance éligible et le taux qui s'y applique. Le relevé vous donne un quatrième chiffre, le montant payé, qui n'est pas identique au montant acquis. Un dossier qui traite l'acquis, le payé et le dû comme un seul chiffre produira une réclamation erronée même lorsque chaque chiffre du relevé est exact.
Acquis, payé et dû sont trois chiffres différents. L'insuffisance est une comparaison entre la redevance acquise et la garantie ; les liquidités encore dues correspondent à cette insuffisance moins ce qui a déjà été payé en règlement.
Le terme entre également en collision avec des usages sans rapport. Il s'agit ici du sens de garantie de revenus en matière de licences, de médias et de concessions, et non du programme d'assurance des revenus agricoles, de la super guarantee charge australienne ou de la mesure de risque d'insuffisance attendue. Si un résultat de recherche parle de cotisations salariales ou de risque de portefeuille, il répond à une autre question.
Le contrat et le relevé répondent à des questions différentes
Le contrat définit le calcul et le relevé rend compte de l'exécution de ce calcul par une partie ; les deux documents ne peuvent donc pas être comparés champ par champ avant d'avoir aligné les définitions. Le contrat dit ce qui compte, quel taux s'applique et quand le test a lieu. Le relevé dit ce que la contrepartie a vendu, ce qu'elle a déduit, ce qu'elle a calculé et ce qu'elle a payé.
| Document | Fournit | Ce qui se passe si vous l'omettez |
|---|---|---|
| Contrat, barème de redevances et avenants | Montant et durée de la garantie ; taux de redevance et éventuels paliers ; définition des ventes nettes ou de la base éligible ; déductions autorisées et éventuel plafond ; périmètre territorial, produit ou canal ; possibilité de compensation croisée entre pools ; échéancier de paiement ; droits d'audit | Vous appliquez le taux affiché aux ventes nettes du relevé et héritez de la définition de la base retenue par la contrepartie |
| Relevé de règlement ou de redevances | Période du relevé ; ventes brutes ou unités ; déductions et leur détail ; ventes nettes déclarées ; taux appliqué ; redevance acquise pour la période ; redevance acquise cumulée ; avance récupérée ; montant payé | Vous traitez un sous-total déclaré comme une clause du contrat, ou un chiffre mensuel comme la période de mesure |
Quatre rôles interviennent sur ce chiffre. La finance de deal ou de partenariat porte la créance et le fichier de travail, et lit généralement le contrat de plus près que quiconque. L'équipe de reporting de la contrepartie prépare le relevé, souvent à partir d'un système de redevances configuré selon sa propre taxonomie de produits et de déductions. La comptabilité et la reconnaissance du revenu décident de la comptabilisation de la garantie et de tout excédent selon ASC 606 ou IFRS 15. Le juridique ou la gestion contractuelle tranche la lecture lorsque les deux parties divergent sur le sens d'une clause.
L'équipe de reporting est une source fréquente de l'écart, et généralement sans mauvaise foi. Les auditeurs à l'origine d'un jeu de données de vingt ans sur l'audit des redevances posent clairement le problème de rôle dans un chapitre d'ouvrage de 2018 : « Souvent, les personnes qui ont négocié et rédigé le contrat de licence ne sont pas celles qui sont mises en position de l'interpréter... parfois, les personnes qui déclarent les redevances au titre d'un contrat de licence n'ont même jamais vu le contrat. »
Cette phrase explique un schéma que les équipes financières observent en permanence. Le relevé est cohérent en interne. Son passage du brut au net s'additionne correctement. Son taux correspond à celui que détient le système de la contrepartie. Il n'en reste pas moins différent du calcul du contrat, car la personne qui a construit le rapport n'a jamais lu la définition des ventes nettes ni le plafond de déductions.
La comptabilité ajoute une seconde distinction. Selon ASC 606, la garantie minimale constitue une contrepartie fixe, tandis que les redevances au-delà sont variables et comptabilisées au fur et à mesure des ventes ultérieures (PwC Viewpoint, ASC 606-10-55-65). Le fichier de travail ne porte pas ce jugement, mais il doit conserver la garantie et l'excédent dans des colonnes distinctes pour que la comptabilité puisse l'appliquer.
Le taux s'applique à la base du contrat, pas à celle du relevé
La plupart des erreurs d'insuffisance prennent leur source dans la base de redevance, car les « ventes nettes » du relevé sont une sortie système, tandis que les ventes nettes du contrat sont une définition négociée. Le taux est rarement le problème. Le nombre par lequel il est multiplié, lui, l'est.
Un contrat de licence définit normalement la base en énumérant ce qui se déduit des ventes brutes et ce qui ne s'en déduit pas. Les retours, remises commerciales, taxes de vente et avoirs pour marchandises endommagées sont des déductions courantes. Les frais de vente, d'expédition, d'entreposage et d'administration sont généralement exclus de ces déductions, car ils représentent un coût d'exploitation pour le licencié et non une somme restituée à un client. Un article de 2019 de Licensing Executives Society International sur les conditions financières des licences recommande de plafonner le total des déductions en pourcentage des ventes brutes, avec des plafonds typiques entre 5 et 15 pour cent (LESI).
Les données d'audit montrent où cela échoue. Dans le jeu de données InvotexIP qui sous-tend ce chapitre, les déductions refusées présentaient un taux d'erreur de 26 pour cent, les erreurs de calcul 13 pour cent et les taux de redevance mal appliqués 11 pour cent. Les ventes sous-déclarées constituaient la catégorie la plus importante, à 60 pour cent. Aucune de ces erreurs n'est une erreur de soustraction. Ce sont des erreurs d'application de la base prévue au contrat.
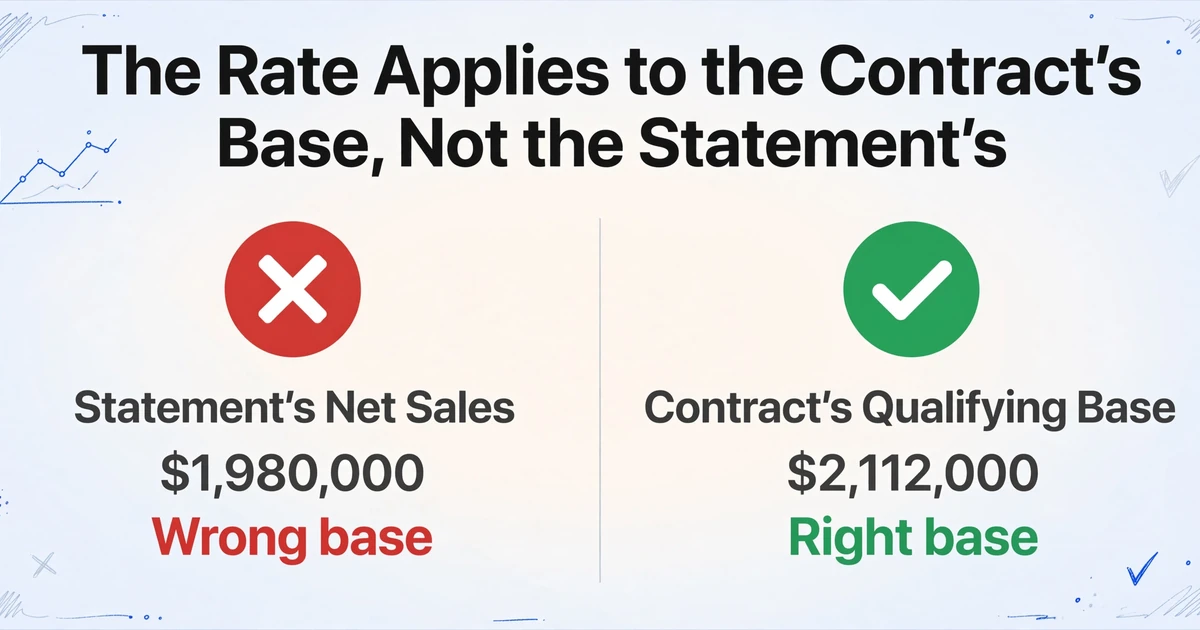
Un trimestre illustratif permet de mesurer concrètement l'ampleur de l'écart. Prenons un contrat prévoyant une garantie annuelle de 600 000, un taux de 6 pour cent et un plafond de déductions de 12 pour cent des ventes brutes. Le relevé déclare 2 400 000 de ventes brutes, 420 000 de déductions et 1 980 000 de ventes nettes.
| Ligne | Tel que déclaré | Après application du contrat |
|---|---|---|
| Ventes brutes | 2 400 000 | 2 400 000 |
| Déductions | 420 000 (17,5 % du brut) | 288 000 (plafond de 12 %) |
| Ventes nettes éligibles | 1 980 000 | 2 112 000 |
| Redevance à 6 % | 118 800 | 126 720 |
| Redevance cumulée jusqu'au T3 | 310 000 | 317 920 |
| Garantie au prorata pour 9 mois | 450 000 | 450 000 |
| Insuffisance apparente | 140 000 | 132 080 |
Les 132 000 de déductions refusées ajoutent 7 920 à la redevance du trimestre. C'est un petit montant face à une garantie de 600 000, et c'est précisément pour cela qu'il passe inaperçu. Sur quatre trimestres à ce rythme, le même écart de définition se cumule en une sous-évaluation à cinq chiffres de la redevance acquise, et l'insuffisance corrigée est plus faible que ne le laissait croire la première soustraction.
Le montant de 132 080 est le chiffre au prorata. Si le contrat ne teste la garantie qu'à l'année contractuelle, aucun des deux montants n'est encore exigible. Le tableau corrige la base ; il ne tranche pas la question de la période, qui vient ensuite.
Un plafond de déductions réduit la base de redevance. Il ne plafonne pas l'insuffisance. Appliquer le plafond de 12 pour cent au paiement de l'insuffisance plutôt qu'aux déductions produit une réclamation inférieure à ce que le contrat permet.
La même structure existe hors licence. Un bail de concession commerciale prévoit souvent un loyer de base majoré d'un pourcentage des ventes brutes au-delà d'un seuil, et le bail définit quelles ventes comptent et lesquelles sont exclues. La formule est simple ; la définition des ventes brutes et la période de déclaration constituent le travail. Un comptable immobilier écrivant sur Reddit a résumé le calcul simplement : le loyer variable est le taux multiplié par les ventes brutes moins le seuil, « mais seulement une fois que les ventes brutes dépassent le seuil » (r/PropertyManagement). Le reste du travail consiste à décider ce qui entre dans les ventes brutes.
La garantie est testée sur une période, et les compensations ne sont pas automatiques
Une insuffisance n'existe qu'à la limite de mesure que le contrat désigne, souvent l'année contractuelle plutôt que le mois de déclaration. Effectuer le test chaque mois contre un douzième d'une garantie annuelle crée une obligation les mois faibles et un crédit les mois forts. Le même relevé peut faire apparaître une insuffisance, aucune insuffisance ou un excédent selon la période testée.
Lisez la clause pour trois éléments avant tout calcul. Premièrement, la période de mesure : année contractuelle, année civile, saison, ou un terme défini qui ne correspond à aucun des trois. Deuxièmement, si les tests intermédiaires sont cumulatifs, c'est-à-dire si la redevance acquise depuis le début de l'exercice est comparée à une garantie cumulée et régularisée à la fin. Troisièmement, si une insuffisance payée lors d'une période antérieure est créditée contre le test cumulatif ultérieur. Sans ce crédit, une réclamation trimestrielle peut facturer deux fois le même écart.
Les compensations entre pools sont une question distincte. De nombreux accords créent des garanties séparées par territoire, ligne de produits, canal ou bien, et interdisent expressément la compensation croisée. Un exemple de clause publique énonce la règle directement : « toute insuffisance au titre d'une année contractuelle donnée ou tout paiement excédant le paiement minimum garanti ne peut être compensé ou crédité contre les paiements de redevance d'une autre année contractuelle » (Law Insider). De fortes ventes dans un pool ne comblent pas une insuffisance dans un autre, sauf si le contrat le prévoit.
Les avances créent la dernière séparation. Si la garantie a été prépayée à la signature, une insuffisance peut exister alors qu'aucun espèces n'est encore dû, car l'argent a déjà changé de mains. Suivez le payé à ce jour séparément de l'acquis à ce jour. La réclamation correspond à la garantie moins la redevance acquise ; le montant à facturer est ce nombre moins l'avance déjà appliquée et toute insuffisance déjà réglée.
Deux ajustements plus mineurs provoquent des désaccords disproportionnés. La devise : si la garantie est libellée dans une devise et le relevé dans une autre, le contrat doit préciser la date et le taux de conversion, et un relevé qui convertit au taux moyen de fin de mois n'est ni automatiquement faux ni automatiquement juste. Le calendrier : les retours et les avoirs apparaissent souvent dans un relevé postérieur à la vente qu'ils annulent, si bien qu'une période qui semblait clôturée peut évoluer après coup. Ces deux points doivent figurer dans le fichier de travail sous forme de colonnes explicites, et non de notes de bas de page.
L'insuffisance d'un mois n'est qu'une donnée. La créance n'existe qu'à la limite nommée par le contrat, après application des paiements antérieurs et de toute compensation autorisée.
Construire un seul fichier de travail à partir des deux documents
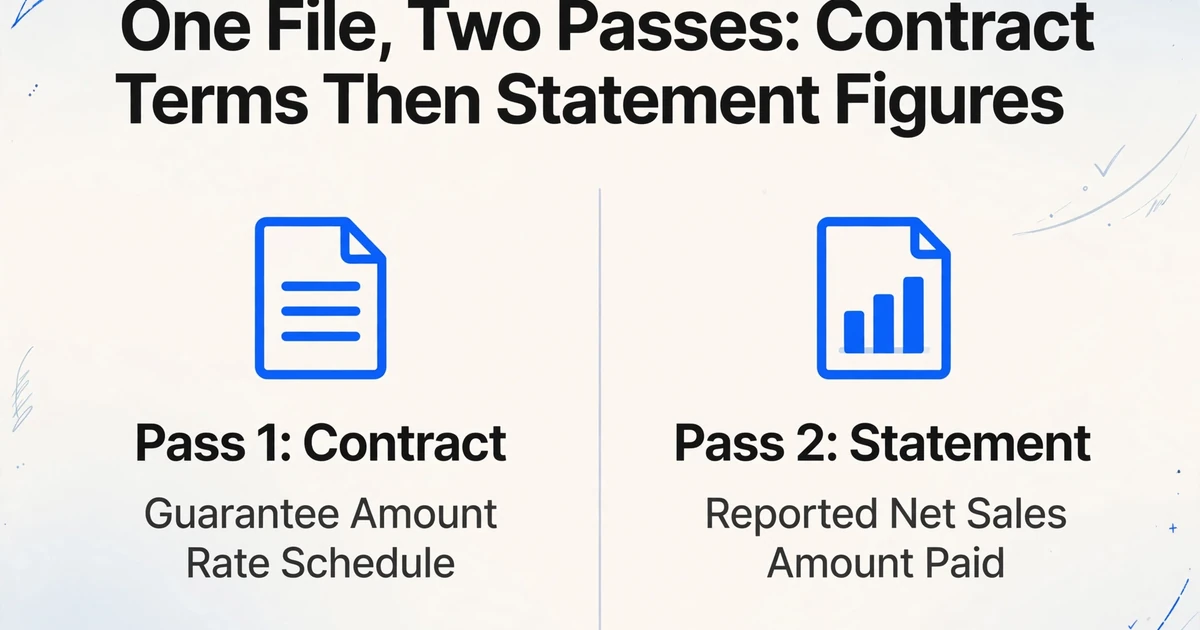
Le fichier de travail doit comporter une ligne par période de mesure et par accord, avec les termes du contrat dans des colonnes nommées et les chiffres du relevé à côté. Le construire en deux passes est plus propre que d'extraire les deux types de documents dans un seul tableau creux, car un contrat n'a généralement pas de champ « montant payé » et un relevé reformule rarement la clause de « plafond de déductions ».
ImageToTable.ai est conçu autour de Custom Column Extraction : vous saisissez les noms de colonnes souhaités, et l'IA localise la valeur correspondante n'importe où sur la page par le sens, et non par une coordonnée fixe ou un modèle propre à chaque contrepartie. C'est important ici, car une clause de garantie, une grille tarifaire et un relevé de règlement ne partagent jamais la même mise en page d'une contrepartie à l'autre. Le nom de colonne constitue l'instruction, et les noms de colonnes que vous saisissez deviennent les en-têtes du tableau de sortie.
Extrayez les termes du contrat, y compris le texte des définitions
Traitez le contrat, son barème de redevances et tout avenant en un seul lot. Colonnes utiles : Agreement ID, Contrepartie, Montant de la garantie, Période de garantie, Limite de mesure, Taux de redevance, Paliers de taux, Définition de la base de redevance, Déductions autorisées, Plafond de déductions, Territoire ou périmètre de produits, Compensation croisée, Échéancier de paiement. Extrayez le libellé de la clause pour les colonnes de définition, pas seulement un chiffre, car « ventes nettes » est une phrase, et c'est cette phrase qui détermine la base.
Extrayez chaque relevé dans le même jeu de colonnes
Traitez tous les relevés de la période en un lot pour que chacun devienne une ligne. Colonnes : Agreement ID, Période du relevé, Ventes brutes, Déductions déclarées, Ventes nettes déclarées, Unités, Taux appliqué, Redevance acquise, Redevance cumulée acquise, Avance récupérée, Montant payé. Si un contrat a été numérisé page par page, Multi-Page Merge peut regrouper les pages selon une valeur suivie comme le numéro de contrat, afin que le taux de l'Annexe A et le plafond de la Section 4.2 se retrouvent sur la même ligne au lieu de deux.
Ajoutez les calculs sous forme de colonnes calculées
Une colonne calculée peut multiplier la colonne des ventes nettes du relevé par le taux contractuel que vous saisissez dans la règle, et soustraire le résultat d'une garantie que vous fournissez également comme paramètre fixe. Par exemple, Redevance au taux contractuel (Ventes nettes déclarées × 0,06) et Insuffisance vs garantie (Garantie annuelle − Redevance cumulée acquise). Vous prenez le taux et la garantie de la passe contrat et les saisissez comme paramètres fixes. La colonne effectue le calcul sur des valeurs déjà présentes dans la ligne ; elle ne décide pas quelles déductions sont éligibles ni quelle condition de période s'applique.
Joignez les deux passes et exécutez le test contractuel
Rassemblez les deux sorties dans un même classeur, indexées sur Agreement ID et la période. Appliquez le plafond de déductions, reconstruisez le passage du brut au net, exécutez le test de période et créditez les paiements d'insuffisance antérieurs. Cette jointure est une étape de tableur, pas un jugement automatique entre documents. L'extraction supprime la ressaisie ; la comparaison reste la vôtre.
Vérifiez chaque chiffre déterminant par rapport à sa page
Utilisez Review Mode avec la mise en surbrillance bbox : survolez une cellule extraite et la page d'origine met en évidence la région d'où provient la valeur ; cliquez sur une région de la page et vous revenez à la cellule correspondante. Les champs modifiés peuvent être rétablis à la valeur d'origine de l'IA. Servez-vous-en pour associer une référence de page au taux, au plafond, au total des déductions et au montant payé. Une réclamation d'insuffisance qui ne peut pas pointer vers la page de la clause et la page du relevé est un chiffre, pas une conclusion.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
L'ensemble de colonnes n'est pas arbitraire. Il suit l'ordre du calcul : définir la base, résoudre le taux, établir la période, puis comparer. Une liste de champs plus large pour l'extraction de contrats est couverte dans le guide complet de l'extraction de données contractuelles, et le volet arithmétique est traité dans ce que les colonnes calculées peuvent et ne peuvent pas faire. Si le travail immédiat porte sur un portefeuille d'accords plutôt que sur un seul règlement, additionner les valeurs contractuelles lors de l'extraction constitue le point de départ le plus proche. Pour les baux comportant des seuils et des obligations de déclaration des ventes, la liste de champs de champs clés d'un contrat de bail correspond aux mêmes colonnes. L'étape d'extraction elle-même fonctionne de la même manière, que les documents soient des contrats, des relevés ou les deux, ce qui est tout l'intérêt de l'extraction de données contractuelles en tant que flux de travail documentaire plutôt qu'une conversion ponctuelle.
Ce que le fichier de travail ne peut pas décider
Le fichier peut rendre l'arithmétique traçable ; il ne peut pas décider de la comptabilisation, de l'éligibilité ni de l'interprétation juridique. Ces limites méritent d'être énoncées clairement, car une insuffisance surestimée est pire qu'un chiffre assorti d'une question ouverte documentée.
La reconnaissance du revenu est un jugement comptable. Savoir si la garantie constitue une contrepartie fixe comptabilisée dans le temps, et à quel moment les redevances au-delà deviennent reconnaissables, dépend du contrat et de la norme applicable. Le fichier sépare les composantes et fournit les éléments probants ; la comptabilité décide du traitement.
L'éligibilité relève de la lecture du contrat. Savoir si une déduction est autorisée, si un canal est dans le périmètre et si un ensemble peut compenser un autre sont des questions relatives à la clause. L'outil peut extraire la clause et la déduction déclarée, mais il ne se prononce pas sur l'éligibilité de la déduction. Cette comparaison et ce jugement restent au réviseur.
Le fichier ne comptabilise pas, ne régularise pas et ne facture pas. Il ne crée pas d'écriture comptable, n'émet pas d'avoir et ne déclenche aucun paiement. Il produit les justificatifs d'une réclamation ou d'une provision, et c'est une personne qui décide de ce qu'elle en fait.
Ce n'est pas une conclusion juridique. Une lettre d'insuffisance est une réclamation commerciale. Savoir si le montant est dû, et à hauteur de combien, dépend du contrat, de la relation et parfois du droit applicable. Le fichier rend la réclamation explicable ; il ne la rend pas recouvrable.
L'exactitude présente la même réserve pratique que toute extraction de document. Le produit annonce jusqu'à 99 % de reconnaissance sur les données tabulaires imprimées, à raison de 5 à 10 secondes par page, ce qui couvre bien la plupart des relevés imprimés. Les contrats arrivent sous forme de scans, avec écriture manuscrite, avenants et annexes : échantillonnez donc le lot et vérifiez les champs qui portent la décision. Examinez de près le taux, le plafond et le total des déductions ; une faute de frappe dans une colonne de description modifie rarement la réclamation, tandis qu'un plafond mal lu la modifie entièrement.
FAQ
Qu'est-ce qu'une insuffisance de garantie de revenus ?
C'est la différence entre la redevance ou le revenu minimum garanti par une contrepartie pour une période de mesure et la redevance réellement acquise sur la base éligible du contrat, lorsque le montant acquis est inférieur. Elle devient exigible au point de règlement prévu par le contrat, et non automatiquement chaque mois.
Comment calculer une insuffisance de garantie minimale ?
Appliquez la définition de la base du contrat aux ventes du relevé, appliquez le taux correct, comparez la redevance acquise cumulée à la garantie à la limite de mesure du contrat, puis soustrayez ce qui a déjà été payé. La soustraction est la dernière étape, et elle n'a de sens qu'après les trois premières.
La garantie est-elle testée mensuellement ou annuellement ?
Selon ce que dit le contrat, et les deux donnent des résultats différents à partir du même relevé. De nombreux accords testent de façon cumulative à l'année contractuelle et régularisent à la fin. Tester un relevé mensuel contre un douzième d'une garantie annuelle crée une insuffisance les mois faibles et un crédit les mois forts ; vérifiez donc les tests cumulatifs intermédiaires et les crédits d'insuffisance antérieurs avant d'envoyer une réclamation.
Une insuffisance dans un territoire peut-elle être compensée par une surperformance dans un autre ?
Uniquement si le contrat autorise la compensation croisée. De nombreux accords créent des garanties distinctes par territoire, catégorie, canal ou propriété et interdisent expressément les compensations entre elles. Lisez la clause avant de compenser quoi que ce soit, et conservez chaque ensemble comme sa propre ligne dans le fichier de travail.
Que faire si les ventes nettes du relevé ne correspondent pas à la définition du contrat ?
Traitez-le comme une exception de base, et non comme un écart d'arrondi. Reconstruisez le passage du brut au net à partir du détail des déductions du relevé, rejetez les éléments hors de la liste du contrat, appliquez tout plafond de déductions et documentez chaque ajustement avec une référence de page. C'est généralement dans ce passage que réside tout le désaccord.
L'IA peut-elle calculer l'insuffisance automatiquement ?
Elle peut extraire les termes du contrat et les chiffres du relevé dans un seul tableau et effectuer l'arithmétique dans une colonne calculée lorsque le taux et la garantie sont fournis comme paramètres fixes. Elle ne peut pas décider quelles déductions sont éligibles, si un test de période s'applique, ni comment la garantie doit être comptabilisée. Ces points restent des décisions de révision, et le fichier de travail doit les présenter comme tels.
Le résultat utile est un nombre adossé à une clause contractuelle, elle-même adossée à une ligne de relevé, avec une référence de page pour les deux. Une fois que le fichier porte ces trois éléments, la discussion sur l'insuffisance cesse d'être un désaccord sur l'arithmétique pour devenir ce qu'elle a toujours été : un désaccord sur les définitions, une conversation que la finance peut réellement trancher. Soumettez un contrat et un relevé au flux de travail par colonnes et découvrez quelles définitions votre tableur actuel présupposait.