Cómo calcular un
déficit de garantía de ingresos
¿Qué número está mal cuando un déficit de garantía parece evidente y la contraparte no está de acuerdo? Por lo general, ninguno. La línea de regalías del estado de liquidación se calcula sobre la base en torno a la cual se construyó el sistema de la contraparte, y la garantía se lee durante el período que nombra el contrato. Reste esas dos lecturas antes de conciliarlas y obtendrá una respuesta aritméticamente correcta y comercialmente sin sentido.
Este es un método de trabajo para el analista de finanzas o de finanzas de socios que debe presentar una cifra de déficit ante un contralor, una contraparte o un auditor y defenderla. Abarca lo que aporta cada documento, los cuatro puntos donde la resta suele salir mal y cómo construir un solo archivo que contenga el término del contrato, la cifra del estado de liquidación y la página de donde proviene cada número. La resta es el último paso, no el primero.
Puntos clave
- El déficit que parece evidente suele ser dos documentos que no coinciden sobre la base de regalías.
- Un límite del 12% en las deducciones convierte 420,000 de deducciones reportadas en 288,000 y mueve el déficit aparente de 140,000 a 132,080.
- El mismo estado de liquidación puede mostrar un déficit, un excedente o nada en absoluto según si el contrato evalúa el año o el trimestre.
Un déficit de garantía es un cálculo contractual, no un campo del estado de liquidación
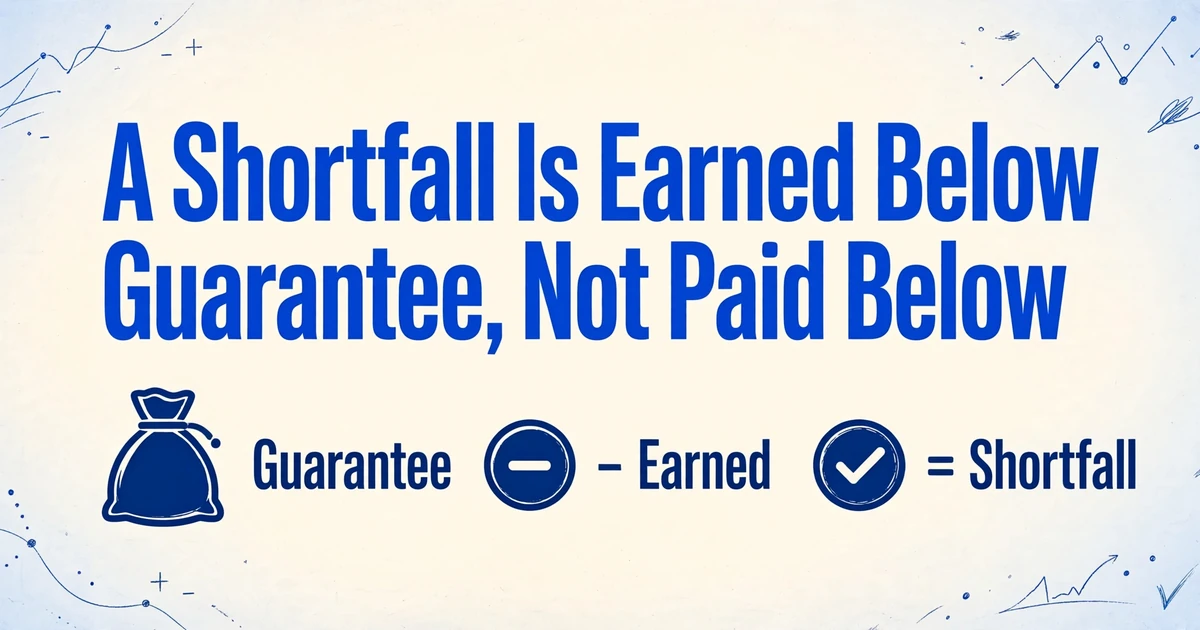
Un déficit de garantía de ingresos es el monto en que las regalías devengadas en un período de medición definido quedan por debajo del mínimo que la contraparte prometió para ese período. La definición es contractual, no derivada de la contabilidad: un licenciatario, distribuidor o concesionario se compromete a pagar al menos una cantidad declarada durante un plazo o un año contractual, y si la regalía devengada sobre las ventas reales es menor, paga la diferencia.
Una garantía mínima es un piso, no una previsión. Tampoco es lo mismo que un anticipo, aunque ambos se agrupan habitualmente en una misma cláusula. El anticipo es la parte pagada por adelantado y recuperada contra regalías futuras. La garantía es el compromiso total, que puede pagarse en cuotas o liquidarse al final del plazo. El lenguaje contractual refleja esa distinción de distintas maneras: una definición en un archivo de contrato público describe el pago como la "diferencia dólar por dólar entre esta garantía y los ingresos reales del programa", mientras que otra evalúa la garantía mensualmente y factura el déficit al final de cada trimestre calendario (Law Insider).
Tres datos determinan la cifra: la garantía del período, la base de regalías elegible y la tasa que se le aplica. El estado de liquidación le da un cuarto número, el monto pagado, que no es lo mismo que el monto devengado. Un archivo que trata lo devengado, lo pagado y lo adeudado como una sola cifra producirá una reclamación errónea incluso cuando cada número del estado de liquidación sea exacto.
Devengado, pagado y adeudado son tres números diferentes. El déficit es una comparación entre la regalía devengada y la garantía; el efectivo aún adeudado es ese déficit menos lo que ya se haya pagado contra él.
El término también choca con usos no relacionados. Este es el sentido de garantía de ingresos en licencias, medios y concesiones, no el programa de aseguramiento de ingresos agrícolas, el cargo de garantía de superannuation de Australia ni la medida de riesgo de déficit esperado. Si un resultado de búsqueda habla de contribuciones salariales o riesgo de cartera, está respondiendo a una pregunta diferente.
El contrato y el estado responden a preguntas distintas
El contrato define el cálculo y el estado reporta la ejecución que una parte hace de él, por lo que los dos documentos no pueden compararse campo por campo hasta que las definiciones estén alineadas. El contrato dice qué cuenta, qué tasa se aplica y cuándo ocurre la prueba. El estado dice qué vendió la contraparte, qué dedujo, qué calculó y qué pagó.
| Documento | Proporciona | Qué sale mal si lo omite |
|---|---|---|
| Contrato, tarifa de regalías y enmiendas | Monto de la garantía y período de garantía; tasa de regalía y cualquier nivel; la definición de ventas netas o elegibles; deducciones permitidas y cualquier límite; territorio, producto o alcance del canal; si los fondos pueden someterse a compensación cruzada; calendario de pagos; derechos de auditoría | Usted aplica la tasa principal a las ventas netas del estado y hereda la definición de la base de la contraparte |
| Estado de liquidación o de regalías | Período del estado; ventas brutas o unidades; deducciones y su detalle; ventas netas reportadas; tasa aplicada; regalía devengada del período; regalía devengada acumulada; anticipo recuperado; monto pagado | Usted trata un subtotal reportado como si fuera un término del contrato, o trata una cifra mensual como el período de medición |
Cuatro roles tocan este número. Finanzas de acuerdos o socios es dueño del reclamo y del archivo de trabajo, y por lo general lee el contrato con más atención que nadie. El equipo de reportes de la contraparte prepara el estado, a menudo desde un sistema de regalías configurado en torno a su propia taxonomía de productos y deducciones. Contabilidad y reconocimiento de ingresos deciden cómo se reconocen la garantía y cualquier excedente bajo ASC 606 o IFRS 15. Legal o gestión de contratos se encarga de la lectura cuando las dos partes no están de acuerdo sobre lo que significa una cláusula.
El equipo de reportes es una fuente común de la discrepancia, y por lo general sin mala fe. Los auditores detrás de un conjunto de datos de auditoría de regalías de veinte años plantearon el problema del rol con claridad en un capítulo de libro de 2018: "A menudo, las personas que negociaron y redactaron el acuerdo de licencia no son las personas puestas en la posición de interpretarlo... a veces, las personas que reportan regalías bajo los términos de un acuerdo de licencia ni siquiera han visto el acuerdo".
Esa frase explica un patrón que los equipos de finanzas ven constantemente. El estado es internamente consistente. Su conciliación de bruto a neto cuadra. Su tasa coincide con la tasa que mantiene el sistema de la contraparte. Aun así no es el cálculo del contrato, porque la persona que construyó el informe nunca leyó la definición de ventas netas ni el límite de deducciones.
La contabilidad añade una segunda división. Bajo ASC 606, la garantía mínima es contraprestación fija, mientras que las regalías por encima de ella son variables y se reconocen a medida que ocurren las ventas posteriores (PwC Viewpoint, ASC 606-10-55-65). El archivo de trabajo no hace ese juicio, pero tiene que mantener la garantía y el excedente en columnas separadas para que contabilidad pueda aplicarlo.
La tarifa se aplica a la base del contrato, no a la del estado de liquidación
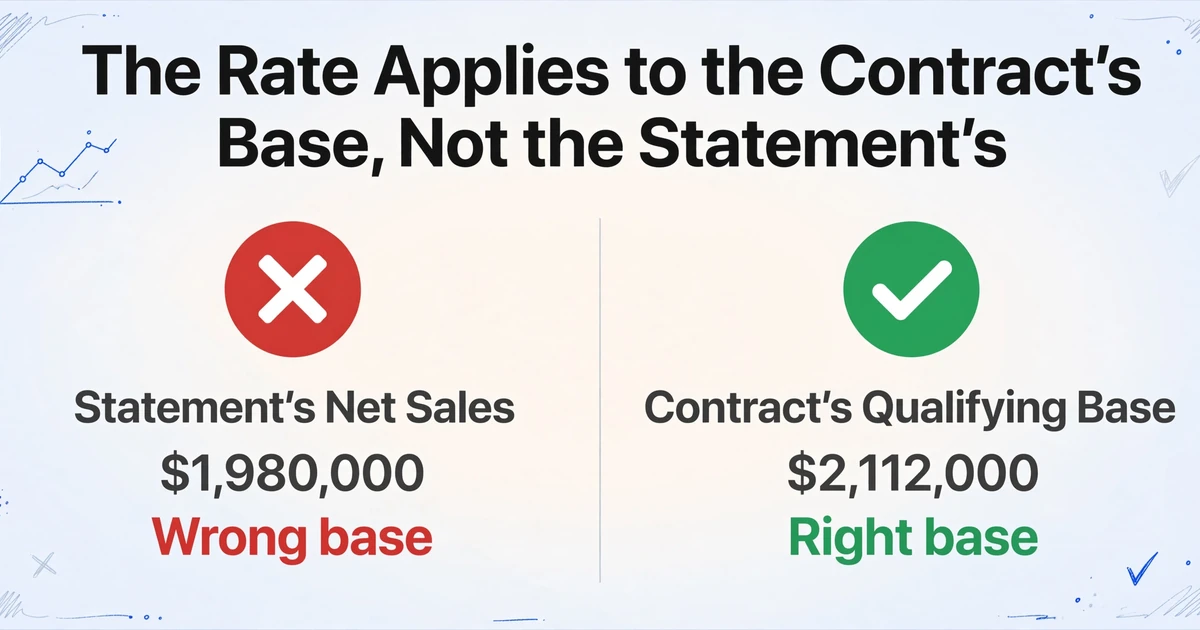
La mayoría de los errores de déficit comienzan en la base de regalías, porque las "ventas netas" del estado de liquidación son una salida del sistema y las ventas netas del contrato son una definición negociada. La tarifa rara vez es el problema. El número por el que se multiplica la tarifa sí lo es.
Un acuerdo de licencia normalmente define la base enumerando lo que se deduce de las ventas brutas y lo que no. Las devoluciones, los descuentos comerciales, los impuestos sobre las ventas y los créditos por mercancía dañada son deducciones habituales. Los costos de venta, envío, almacenamiento y administración suelen quedar fuera de la deducción, porque son costos operativos del licenciatario y no dinero devuelto a un cliente. Un artículo de 2019 de Licensing Executives Society International sobre términos financieros de licencias recomienda limitar las deducciones totales como porcentaje de las ventas brutas, con límites típicos de entre 5 y 15 por ciento (LESI).
Los datos de auditoría muestran dónde falla esto. En el conjunto de datos de InvotexIP que respalda ese capítulo, las deducciones no permitidas tuvieron una tasa de error del 26 por ciento, los errores de cálculo del 13 por ciento y las tarifas de regalías mal aplicadas del 11 por ciento. Las ventas subdeclaradas fueron la categoría más grande, con un 60 por ciento. Ninguno de esos casos es un fallo de resta. Son fallos al aplicar la base del contrato.
Un trimestre ilustrativo hace concreta la magnitud de la brecha. Suponga un contrato con una garantía anual de 600,000, una tarifa del 6 por ciento y un límite del 12 por ciento sobre las deducciones como proporción de las ventas brutas. El estado de liquidación reporta 2,400,000 en ventas brutas, 420,000 en deducciones y 1,980,000 en ventas netas.
| Línea | Según lo reportado | Tras aplicar el contrato |
|---|---|---|
| Ventas brutas | 2,400,000 | 2,400,000 |
| Deducciones | 420,000 (17.5% de las ventas brutas) | 288,000 (límite del 12%) |
| Ventas netas elegibles | 1,980,000 | 2,112,000 |
| Regalía al 6% | 118,800 | 126,720 |
| Regalía acumulada hasta el T3 | 310,000 | 317,920 |
| Garantía prorrateada por 9 meses | 450,000 | 450,000 |
| Déficit aparente | 140,000 | 132,080 |
Las deducciones no admitidas de 132,000 suman 7,920 de vuelta a la regalía del trimestre. Es una cifra pequeña frente a una garantía de 600,000, y por eso mismo pasa desapercibida. A lo largo de cuatro trimestres a este ritmo, la misma brecha de definición se acumula en una subestimación de cinco cifras de la regalía devengada, y el déficit corregido es menor de lo que sugirió la primera resta.
El 132,080 es la cifra prorrateada. Si el contrato evalúa la garantía solo en el año contractual, ninguna de las dos cifras es pagadera todavía. La tabla corrige la base; no resuelve la cuestión del período, que viene a continuación.
Un límite de deducciones reduce la base de regalías. No limita el déficit. Aplicar el límite del 12 por ciento al pago del déficit en lugar de a las deducciones produce un reclamo menor de lo que respalda el contrato.
La misma estructura aparece fuera de las licencias. Un contrato de concesión minorista suele fijar una renta base más un porcentaje de las ventas brutas por encima de un umbral, y el contrato define qué ventas cuentan y cuáles se excluyen. La fórmula es simple; la definición de ventas brutas y el período de reporte son el trabajo. Un contador de propiedades que escribe en Reddit expuso la aritmética con claridad: la renta porcentual es la tasa por las ventas brutas menos el umbral, "pero solo una vez que las Ventas Brutas superan el umbral" (r/PropertyManagement). El resto del trabajo consiste en decidir qué pertenece a las ventas brutas.
La garantía se evalúa a lo largo de un período, y las compensaciones no son automáticas
Un déficit solo existe en el límite de medición que nombra el contrato, que a menudo es el año contractual y no el mes de reporte. Realizar la prueba cada mes contra una doceava parte de una garantía anual inventa una obligación en los meses débiles y un crédito en los fuertes. El mismo estado puede mostrar un déficit, ningún déficit o un excedente según el período que se evalúe.
Lea la cláusula en busca de tres cosas antes de calcular nada. Primero, el período de medición: año contractual, año calendario, temporada o un término definido que no coincida con ninguno de ellos. Segundo, si las pruebas provisionales son acumulativas, es decir, si la regalía devengada del año hasta la fecha se compara con una garantía del año hasta la fecha y se regulariza al final. Tercero, si un déficit pagado en un período anterior se acredita contra la prueba acumulada posteriormente. Sin ese crédito, un reclamo trimestral puede facturar la misma brecha dos veces.
Las compensaciones entre grupos son una cuestión aparte. Muchos acuerdos crean garantías separadas por territorio, línea de producto, canal o propiedad, y prohíben expresamente la compensación cruzada. Un ejemplo de cláusula pública enuncia la regla directamente: "cualquier déficit en un año contractual dado o pago en exceso del pago mínimo garantizado no podrá compensarse ni acreditarse contra los pagos de regalías de ningún otro año contractual" (Law Insider). Las ventas fuertes en un grupo no subsanan un déficit en otro, a menos que el contrato diga que pueden hacerlo.
Los anticipos crean la última separación. Si la garantía se pagó por adelantado al firmar, puede existir un déficit aunque ya no se deba efectivo, porque el dinero ya cambió de manos. Lleve un seguimiento de lo pagado a la fecha por separado de lo devengado a la fecha. El reclamo es la garantía menos la regalía devengada; el monto a facturar es ese número menos el anticipo ya aplicado y cualquier déficit ya liquidado.
Dos ajustes menores provocan discusiones desproporcionadas. Moneda: si la garantía está en una moneda y el estado de liquidación en otra, el contrato debe indicar la fecha y la tasa de conversión, y un estado que convierte al promedio de fin de mes no es automáticamente incorrecto ni correcto. Momento de registro: las devoluciones y los créditos suelen aparecer en un estado posterior al de la venta que revierten, por lo que un período que parecía cerrado puede moverse después de los hechos. Ambos pertenecen al archivo de trabajo como columnas explícitas, no como notas al pie.
El déficit de un mes es un dato. El reclamo existe solo en el límite que el contrato nombra, después de aplicar los pagos previos y cualquier compensación permitida.
Construya un solo archivo de trabajo a partir de ambos documentos
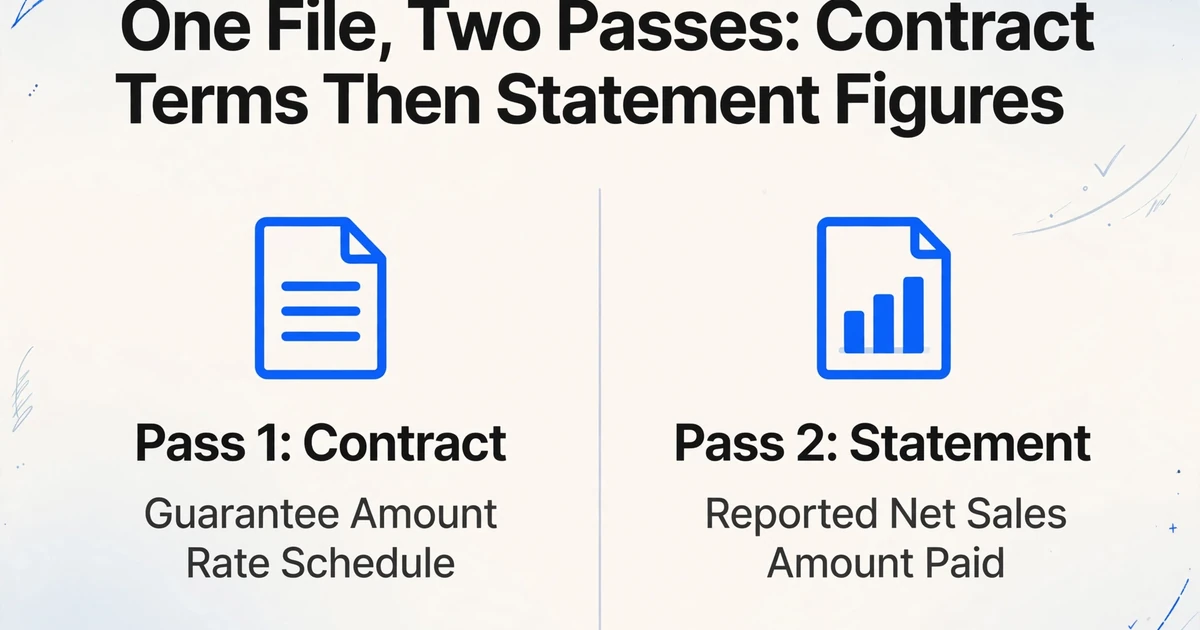
El archivo de trabajo necesita una fila por período de medición por acuerdo, con los términos del contrato en columnas con nombre y las cifras del estado de liquidación junto a ellos. Construirlo en dos pasadas es más limpio que intentar extraer ambos tipos de documento en una sola tabla dispersa, porque un contrato normalmente no tiene un campo de "monto pagado" y un estado de liquidación rara vez reitera la cláusula del "límite de deducciones".
ImageToTable.ai se basa en Custom Column Extraction: usted escribe los nombres de las columnas que desea, y la IA localiza el valor correspondiente en cualquier parte de la página por su significado, no por una coordenada fija ni por una plantilla por contraparte. Eso importa aquí porque una cláusula de garantía, una tabla de tasas y un estado de liquidación nunca comparten un diseño entre contrapartes. El nombre de la columna es la instrucción, y los nombres de columna que usted escribe se convierten en los encabezados de la tabla de salida.
Extraiga los términos del contrato, incluido el texto de las definiciones
Procese el contrato, su tarifa de regalías y cualquier enmienda como un solo lote. Columnas útiles: Agreement ID, Counterparty, Guarantee Amount, Guarantee Period, Measurement Boundary, Royalty Rate, Rate Tiers, Royalty Base Definition, Allowed Deductions, Deduction Cap, Territory or Product Scope, Cross-Collateralization, Payment Schedule. Extraiga el texto de las cláusulas para las columnas de definición, no solo una cifra, porque "ventas netas" es una frase y esa frase es la que determina la base.
Extraiga cada estado de liquidación en el mismo conjunto de columnas
Procese por lotes todos los estados del período para que cada uno sea una fila. Columnas: Agreement ID, Statement Period, Gross Sales, Deductions Reported, Net Sales Reported, Units, Rate Applied, Royalty Earned, Cumulative Royalty Earned, Advance Recouped, Amount Paid. Si un contrato se escaneó página por página, Multi-Page Merge puede agrupar las páginas por un valor rastreado, como el número de contrato, para que la tarifa del Anexo A y el límite de la Sección 4.2 queden en la misma fila en lugar de en dos.
Añada la aritmética como columna calculada
Una columna calculada puede multiplicar la columna de ventas netas del estado por la tarifa del contrato que usted escriba en la regla, y restar el resultado de una garantía que también indique como parámetro fijo. Por ejemplo, Royalty at Contract Rate (Net Sales Reported × 0.06) y Shortfall vs Guarantee (Annual Guarantee − Cumulative Royalty Earned). Usted toma la tarifa y la garantía del procesamiento del contrato y las introduce como parámetros fijos. La columna hace la aritmética con los valores que ya están en la fila; no decide qué deducciones califican ni qué prueba de período aplica.
Combine los dos procesamientos y ejecute la prueba del contrato
Reúna ambos resultados en un solo libro, con clave en Agreement ID y período. Aplique el límite de deducciones, reconstruya la conciliación de bruto a neto, ejecute la prueba de período y acredite los pagos de déficit anteriores. Esta combinación es un paso de hoja de cálculo, no un juicio automático entre documentos. La extracción elimina la reescritura; la comparación sigue siendo suya.
Verifique cada cifra determinante contra su página
Use Review Mode con resaltado bbox: pase el cursor sobre cualquier celda extraída y la página original resaltará la región de donde proviene el valor; haga clic en una región de la página y saltará a la celda correspondiente. Los campos editados se pueden revertir al valor original de la IA. Use esto para adjuntar una referencia de página a la tarifa, el límite, el total de deducciones y el monto pagado. Un reclamo de déficit que no puede señalar la página de la cláusula y la página del estado de liquidación es una cifra, no un hallazgo.
Los archivos se procesan de forma segura y no se almacenan.
El conjunto de columnas no es arbitrario. Sigue el orden del cálculo: definir la base, resolver la tasa, establecer el período y luego comparar. Una lista de campos más amplia para la extracción de contratos se cubre en la guía completa de extracción de datos de contratos, y el lado aritmético se cubre en lo que las columnas calculadas pueden y no pueden hacer. Si el trabajo inmediato es una cartera de acuerdos en lugar de una sola liquidación, sumar los valores de los contratos durante la extracción es el punto de partida más cercano. Para arrendamientos con puntos de inflexión y obligaciones de informes de ventas, la lista de campos en campos clave del contrato de arrendamiento se asigna a las mismas columnas. El paso de extracción en sí funciona igual ya sean los documentos contratos, estados o ambos, que es el punto de extracción de datos de contratos como un flujo de trabajo de documentos en lugar de una conversión única.
Lo que el archivo de trabajo no puede decidir
El archivo puede hacer que la aritmética sea trazable; no puede decidir la contabilidad, la elegibilidad ni la interpretación legal. Vale la pena enunciar esos límites con claridad, porque un número de déficit que reclama de más es peor que un número con una pregunta abierta documentada.
El reconocimiento de ingresos es un juicio contable. Si la garantía es una contraprestación fija reconocida a lo largo del tiempo, y cuándo las regalías por encima de ella se vuelven reconocibles, depende del contrato y de la norma aplicable. El archivo separa los componentes y aporta la evidencia; la contabilidad decide el tratamiento.
La elegibilidad es una lectura del contrato. Si una deducción está permitida, si un canal está dentro del alcance y si un fondo puede compensar a otro son cuestiones sobre la cláusula. La herramienta puede extraer la cláusula y la deducción reportada, pero no dictamina si la deducción califica. Esa comparación y ese juicio quedan en manos del revisor.
El archivo no contabiliza, no regulariza ni factura. No crea un asiento contable, no emite una nota de crédito ni activa un pago. Produce el sustento de un reclamo o una acumulación, y una persona decide qué hacer con él.
No es una conclusión legal. Una carta de déficit es un reclamo comercial. Si el monto se adeuda, y cuánto, depende del contrato, de la relación y, a veces, de la ley aplicable. El archivo hace que el reclamo sea explicable; no lo hace cobrable.
La precisión tiene la misma salvedad práctica que cualquier extracción de documentos. El producto publica hasta un 99 por ciento de reconocimiento en datos tabulares impresos a 5 a 10 segundos por página, lo que cubre bien la mayoría de los estados impresos. Los contratos llegan como escaneos, con escritura a mano, enmiendas y anexos, así que muestree el lote y verifique los campos que conllevan la decisión. Revise de cerca la tasa, el límite y el total de deducciones; un error tipográfico en una columna de descripción rara vez cambia el reclamo, mientras que un límite mal leído lo cambia por completo.
Preguntas frecuentes
¿Qué es un déficit de garantía de ingresos?
Es la diferencia entre la regalía o los ingresos mínimos que una contraparte garantizó para un período de medición y la regalía realmente devengada sobre la base elegible del contrato, cuando el monto devengado es menor. Se vuelve pagadero en el punto de liquidación que el contrato indique, no automáticamente cada mes.
¿Cómo se calcula un déficit de garantía mínima?
Aplique la definición de base del contrato a las ventas del estado de liquidación, aplique la tasa correcta, compare la regalía devengada acumulada con la garantía en el límite de medición del contrato y luego reste lo ya pagado. La resta es el último paso, y solo significa algo después de los tres primeros.
¿La garantía se evalúa mensual o anualmente?
Según lo que diga el contrato, y ambas opciones producen respuestas distintas a partir del mismo estado de liquidación. Muchos acuerdos evalúan de forma acumulativa al año contractual y regularizan al final. Evaluar un estado mensual contra una doceava parte de una garantía anual inventa un déficit en los meses flojos y un crédito en los fuertes, así que verifique si hay evaluaciones acumulativas provisionales y créditos por déficits anteriores antes de enviar un reclamo.
¿Puede compensarse un déficit en un territorio con un sobrecumplimiento en otro?
Solo si el contrato permite la compensación cruzada. Muchos acuerdos crean garantías separadas por territorio, categoría, canal o propiedad y prohíben expresamente las compensaciones entre ellas. Lea la cláusula antes de netear cualquier cosa y mantenga cada fondo como su propia fila en el archivo de trabajo.
¿Qué pasa si las ventas netas del estado de liquidación no coinciden con la definición del contrato?
Trátelo como una excepción de base, no como una diferencia de redondeo. Reconstruya la conciliación de bruto a neto a partir del detalle de deducciones del estado de liquidación, rechace los conceptos fuera de la lista del contrato, aplique cualquier límite de deducciones y documente cada ajuste con una referencia de página. Esa conciliación suele ser donde reside toda la discrepancia.
¿Puede la IA calcular el déficit automáticamente?
Puede extraer los términos del contrato y las cifras del estado de liquidación en una sola tabla y ejecutar la aritmética en una columna calculada cuando la tasa y la garantía se proporcionan como parámetros fijos. No puede decidir qué deducciones califican, si aplica una prueba de período o cómo debe reconocerse la garantía. Esas siguen siendo decisiones de revisión, y el archivo de trabajo debe mostrarlas como tales.
El resultado útil es un número con una cláusula contractual detrás, una línea del estado de liquidación detrás de eso y una referencia de página para ambos. Una vez que el archivo contiene esas tres cosas, la conversación sobre el déficit deja de ser una disputa sobre aritmética y se convierte en lo que siempre fue: una disputa sobre definiciones, que es una conversación que finanzas sí puede resolver. Someta un contrato y un estado de liquidación al flujo de trabajo de columnas y vea qué definiciones asumía su hoja de cálculo actual.