韓国の簡易課税者向けインボイス
税率ミス7選:申告を損なう落とし穴
韓国の簡易課税者(간이과세자)のインボイスを開いたとします。供給価額(공급가액)は₩5,000,000。付加価値税額(부가세액)は₩500,000——きれいな10%です。あなたはその₩500,000を申告用スプレッドシートに入力し、正しい数字だと確信します。しかし、あなたが簡易課税者なら、インボイスに印刷された₩500,000は実際の納税額とはほぼ無関係です。その取引の実際の負担額は、業種にもよりますが、₩75,000から₩200,000の間です。₩500,000という数字は誤植ではありません——正しい10%の表面価額の付加価値税です。しかし、それを納税額として使うことが、簡易課税者が犯す最初で最も重大な税率ミスです。この記事では、韓国の간이과세자インボイスで最もよくある7つの税率ミスを解説します——それぞれのコスト、発生理由、そして毎年1月25日の申告期限までにどう防ぐか。
重要ポイント
- 韓国の간이과세자インボイスに印刷された10%の付加価値税は法的に必須ですが、実際の納税額を最大6.7倍過大評価します——問題はあなたの注意力ではなく、制度そのものにあります。
- 공급가액と공급대가の混同、または業種別比率の取り違えは、年間200枚のインボイスで静かに数百万ウォンの損失をもたらします。
- 正しい業種別比率を抽出列に組み込めば、バッチ内のすべてのインボイスで正しい納税額が算出され、インボイスごとの手動調整が不要になります。
間違いその1:印刷された付加税額(부가세액、10%)を実際の納税額として扱うこと
これは韓国の簡易課税者制度における最も基本的な税率の間違いであり、最も一般的なものでもあります。韓国のすべての税計算書(세금계산서)は、一般課税者(일반과세자)か簡易課税者(간이과세자)かを問わず、付加税額を標準の10%で印刷します。これは付加価値税法(부가가치세법)で法律上義務付けられています。부가세액欄に印刷された₩500,000は間違いではありません。その取引に対する法的に正しい表面価格の付加税額です。しかし、簡易課税者の場合、実際の付加税額の納税額は異なる方法で計算されます。
付加価値税法(부가가치세법)第32条から第36条に基づき、簡易課税者の納付付加税額は次のとおりです:(供給対価 × 業種別付加価値率 × 10%)− 限定的な控除税額。業種別付加価値率(업종별 부가가치율)は、事業の種類に応じて15%から40%の範囲で、2021年7月から施行された改正表に基づき国税庁が公表しています。実際の実効付加税率は1.5%から4%の間であり、10%ではありません。
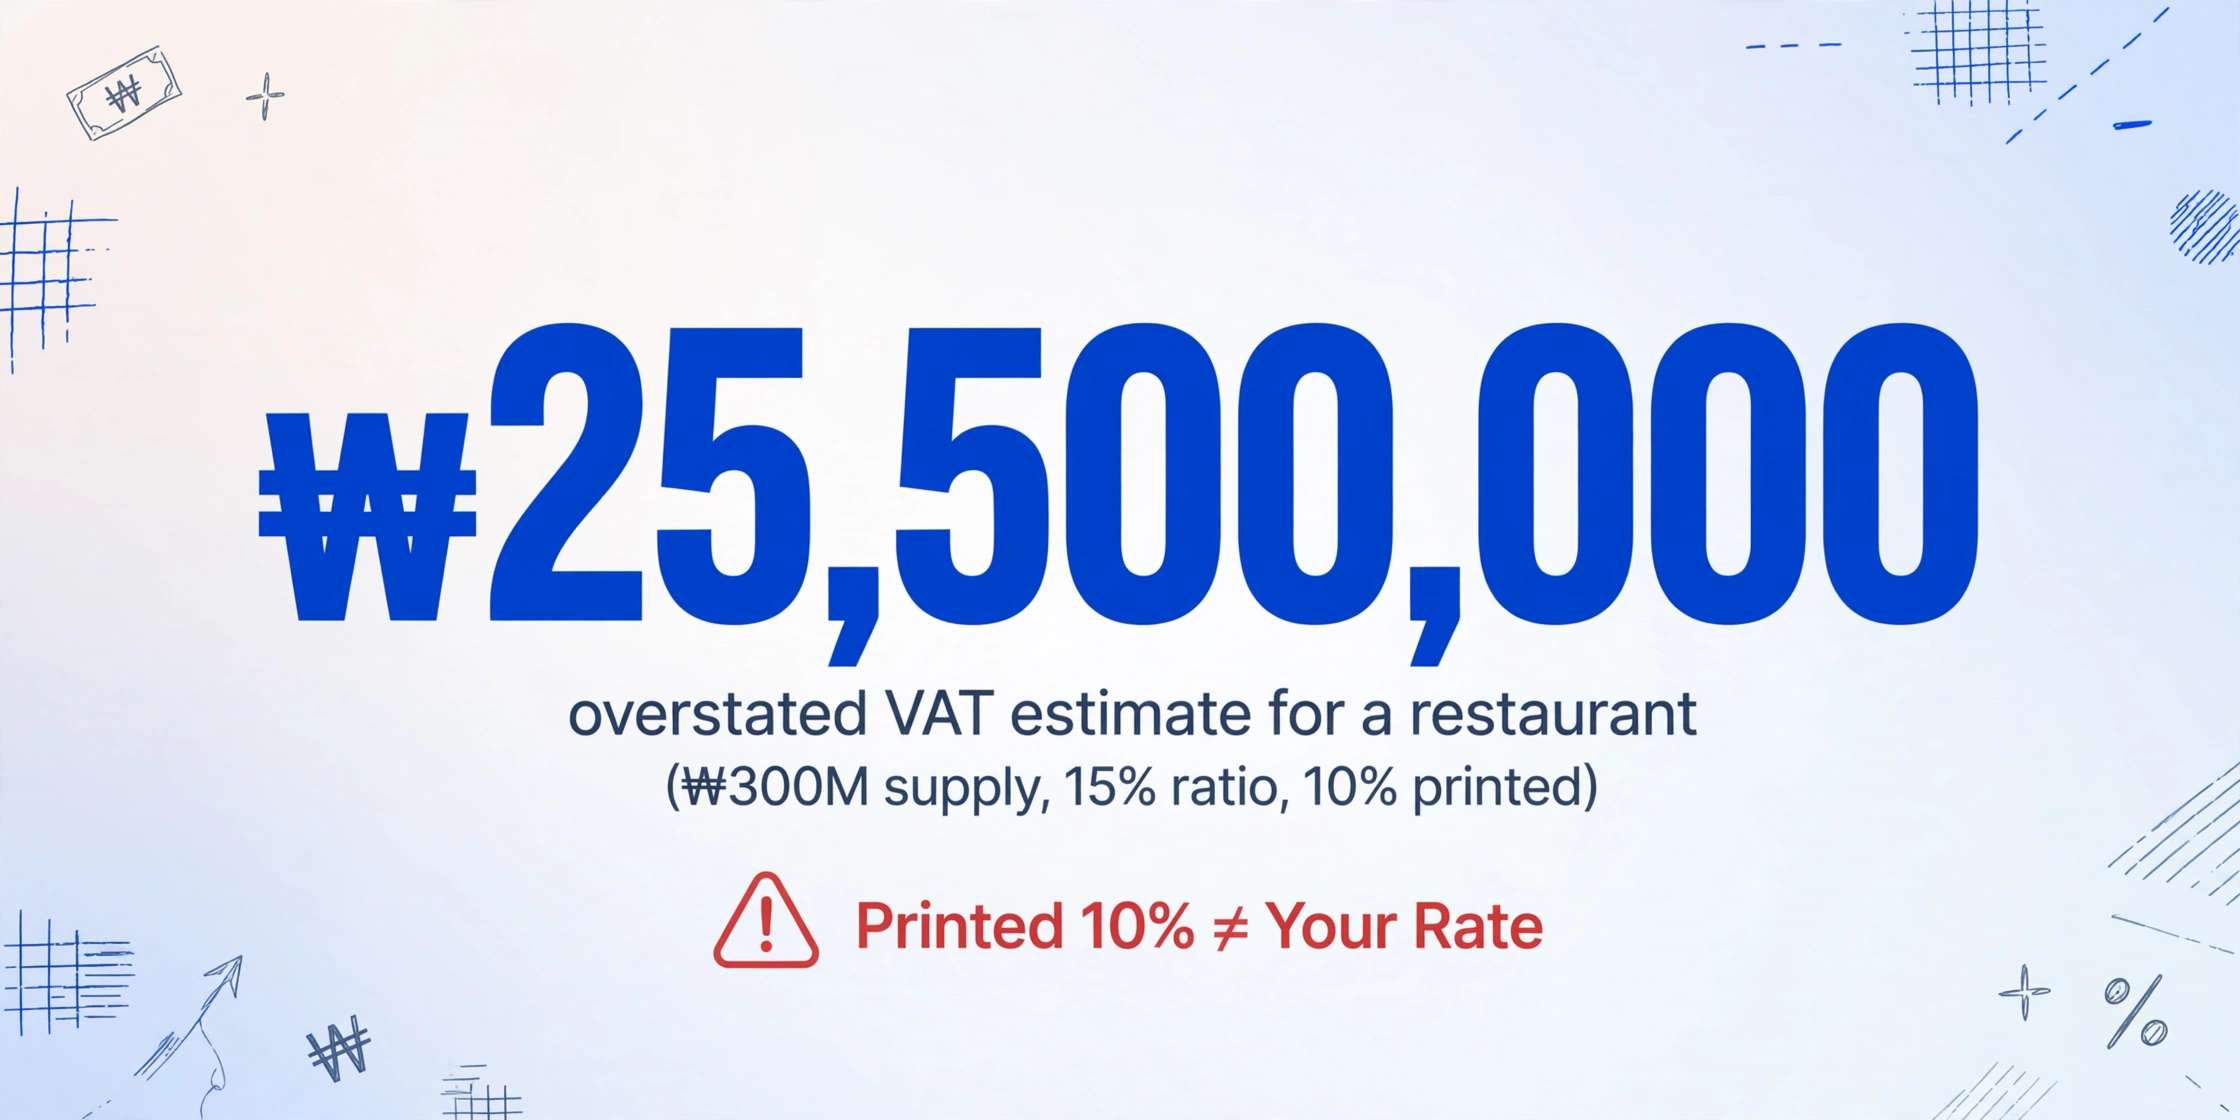
そのコスト:年間の請求書から印刷された부가세액欄を合計し、その合計額で付加税額の納税額を見積もると、納税義務を2.5倍から6.7倍過大評価することになります。年間供給対価が₩300,000,000のレストラン経営者(比率15%)は、印刷された金額に基づいて付加税額を₩30,000,000と見積もるでしょう。しかし、実際の納税額は約₩4,500,000です。その₩25,500,000の差額は使える節税額ではありませんが、計算を誤るとキャッシュフロー計画、引当金の配分、税理士(세무사)に渡すデータの正確性に影響します。
回避方法:간이과세자の請求書に印刷された부가세액を納税額の入力値として使用しないでください。代わりに、供給価額(공급가액)を抽出し、業種別比率を別途適用してください。抽出ワークフローの完全な手順については、年間付加税申告のための간이과세자 세금계산서データ抽出ガイドをご覧ください。
間違いその2:誤った業種別付加価値率(업종별 부가가치율)の適用
印刷された10%が自分の税率ではないと理解したら、次はどの率を使うかです。答えは業種区分によって異なり、これを間違えることが2番目に多い간이과세자の税率ミスです。
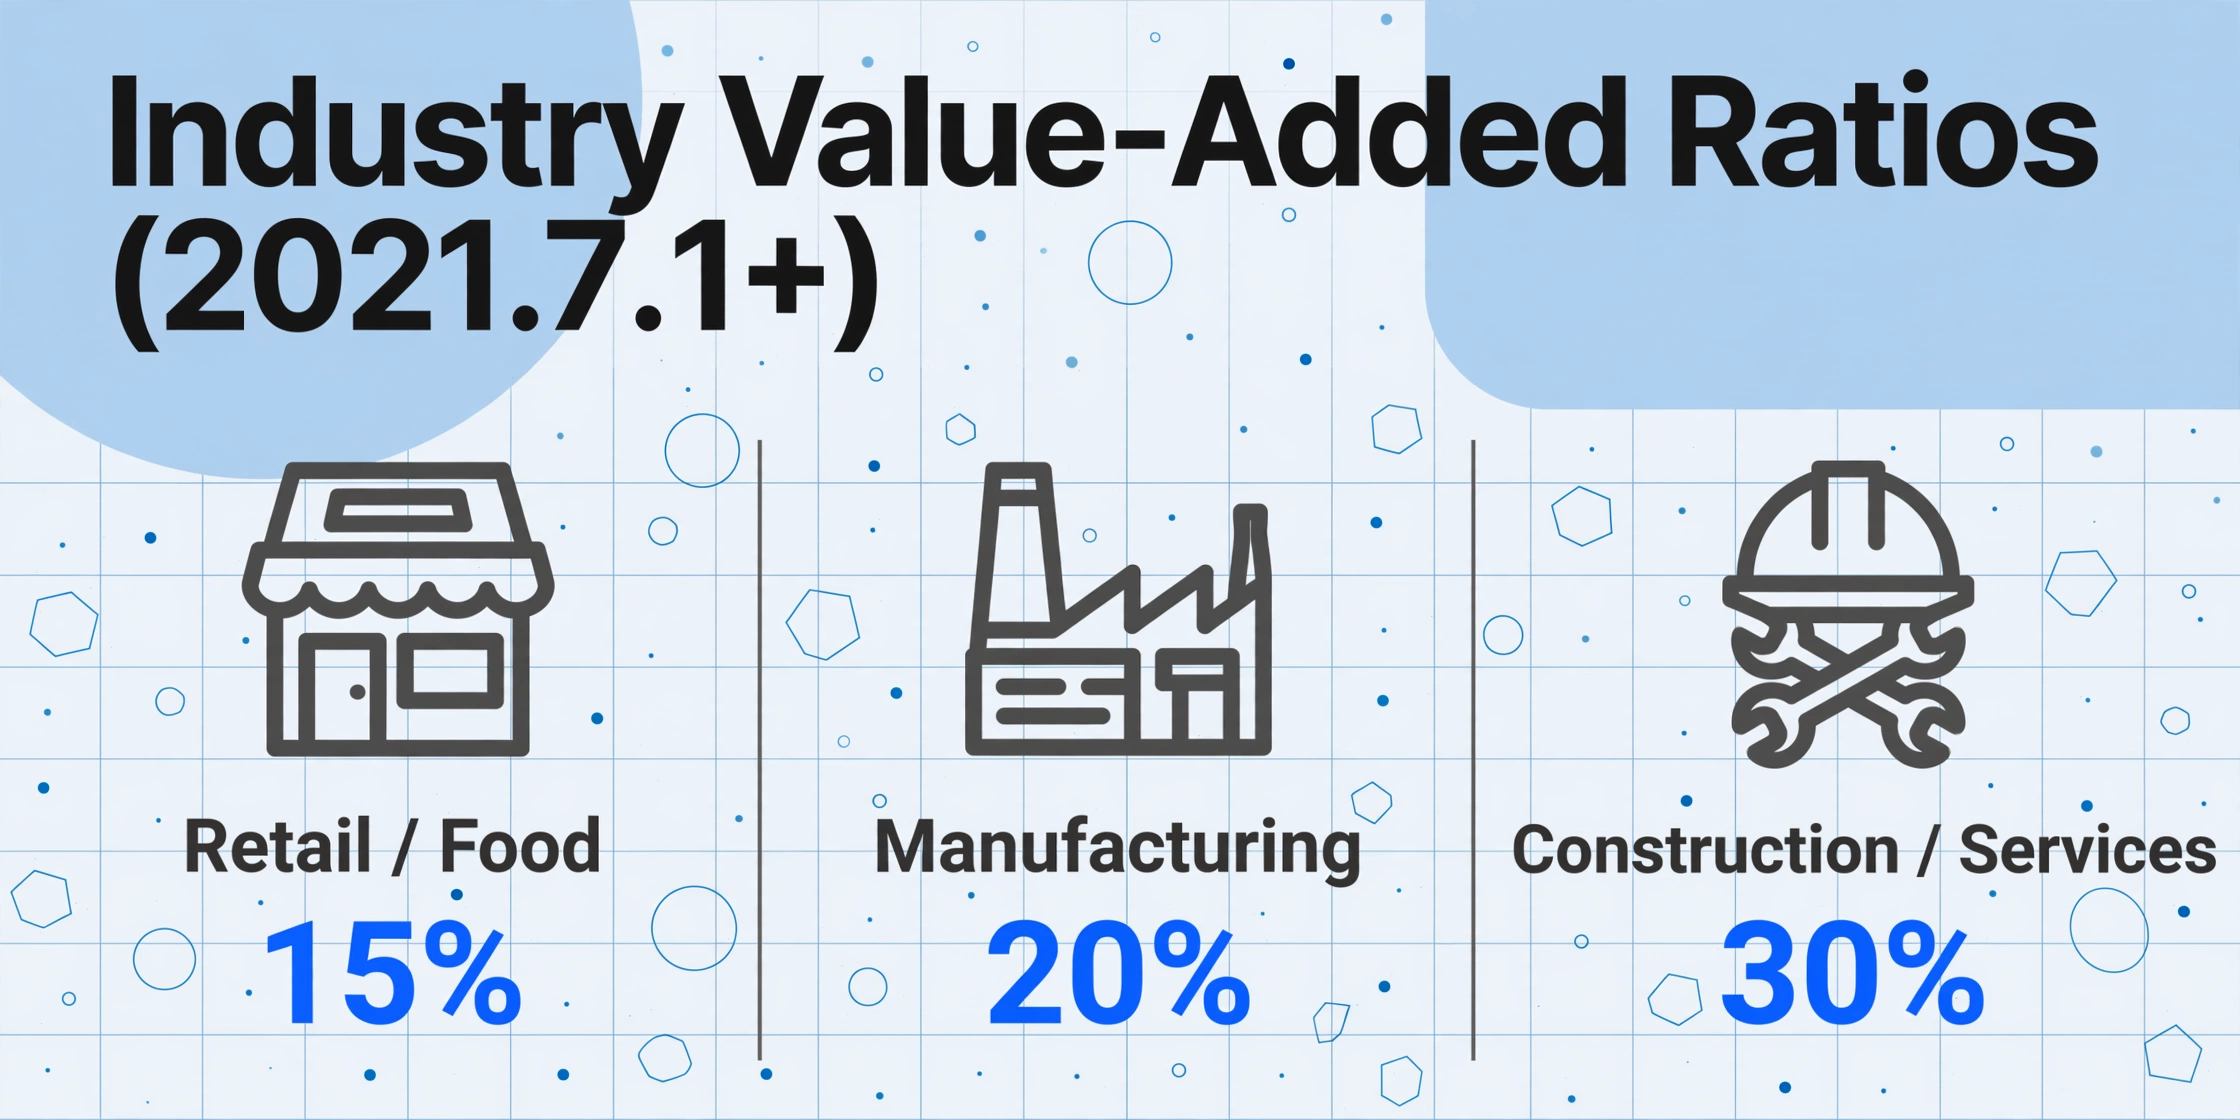
国税庁は業種カテゴリごとに異なる付加価値率を割り当てています。現在のスケジュール(2021.7.1以降)は以下の通りです:
| 業種カテゴリ | 付加価値率 | 実効付加価値税率 | 例 |
|---|---|---|---|
| 小売、飲食業、廃品回収 | 15% | 1.5% | コンビニ、レストラン、リサイクル業者 |
| 製造業、農業、水産業、宅配便 | 20% | 2.0% | 小規模工場、農家、宅配サービス |
| 宿泊業 | 25% | 2.5% | ホテル、モーテル、ゲストハウス |
| 建設業、運送業(宅配便除く)、IT・通信、その他サービス業 | 30% | 3.0% | 請負業者、物流会社、開発業者、美容室 |
| 金融・保険業、専門サービス業、施設管理業、不動産賃貸業 | 40% | 4.0% | 会計士、コンサルタント、不動産賃貸人、清掃サービス |
このミスの最も一般的な形は、事業主が知っている類似の事業と同じ率だと決めつけることです。フリーランスのグラフィックデザイナー(専門サービス業、40%)が友人のコンビニ(小売業、15%)と同じ率だと仮定すると、納税義務を2.7倍過小評価することになります。レストラン経営者が「簡易課税者の税率は約2%」と聞いて全請求書にそれを適用すると、飲食供給の請求書では正しいものの、受け取る専門サービス業の請求書では間違ったものになります。
かかるコスト:15%の率と40%の率を₩10,000,000の取引に適用した場合の差は、推定付加価値税で₩250,000(₩150,000対₩400,000)です。年間200件の請求書に適用すると、誤った率を一貫して使うことによる累積エラーは数百万ウォンを超える可能性があります。逆の方向に誤る場合——ほとんどの請求書で高すぎる率を使う場合——は、支払うべき金額より多くの現金を確保することになり、安全ではありますが非効率です。低すぎる率を使う場合は、申告時に過少申告のリスクがあります。
回避方法:事業者登録証(사업자등록증)またはホームタックス(홈택스)で自分の업종코드(業種コード)を確認してください。異なる業種の仕入先から請求書を受け取る場合は、各仕入先の事業者登録番号を業種率にマッピングするルックアップテーブルを作成してください。これは、複数の업종カテゴリからの請求書を同じバッチに集約する場合に特に重要です。
間違いその3:比率計算で供給価額(공급가액)ではなく供給対価(공급대가)を使う
これは、経験豊富な小規模事業者でも犯しやすい微妙なミスです。簡易課税者の付加価値税計算式は、供給価額(공급가액)ではなく供給対価(공급대가)を基準としています。この2つはすべての請求書で異なる数値であり、混同すると体系的に誤った計算結果になります。
공급가액(供給価額)は付加価値税を含まない正味の取引金額です。공급대가(供給対価)は付加価値税を含む合計額、つまり購入者が実際に支払う金額です。공급가액が₩5,000,000、부가세액が₩500,000の請求書の場合、공급대가는₩5,500,000です。간이과세자の計算では공급가액ではなく공급대가を使用します。
この違いが重要なのは、공급대가が常に공급가액より大きいからです。計算で공급대가の代わりに공급가액を使用すると、納税額を毎回の請求書で一貫して約10%過小評価することになります。比率15%、年間購入額₩200,000,000の小売業の場合、공급대가の代わりに공급가액を使用すると、年間約₩300,000の誤差が生じます。
コスト:一貫して공급대가の代わりに공급가액を使用すると、毎回の計算で付加価値税負担額が9.1%過小評価されます(₩5,000,000 ÷ ₩5,500,000 ≈ 0.909のため)。年間の税額が₩5,000,000の場合、₩455,000の過小申告となり、申告時に延滞税などの罰則とともに発覚します。
回避方法:抽出列を設定する際は、공급가액と합계금액の両方を含めてください。ツールが計算列に対応している場合は、推定付加価値税(합계금액 × 업종별 부가가치율 × 10%)を計算する列を定義してください。供給価額ではなく合計金額を使用します。これにより、計算が自動的に正しい基準を使用するようになります。
間違いその4:一般課税者(일반과세자)と簡易課税者(간이과세자)の請求書を分離せずに混在させる
韓国のほとんどの小規模事業者は、一般課税者(일반과세자)と簡易課税者(간이과세자)のサプライヤー両方から請求書を受け取ります。コンビニエンスストアは、大規模な卸売業者(일반과세자、付加価値税10%、全額控除可能)からスナック菓子を、地元の農家(간이과세자、業種別比率が適用)から生鮮食品を仕入れます。この2つの請求書は構造的に似ています。どちらも공급가액、부가세액、합계금액が10%で記載されています。しかし、税務上の扱いは根本的に異なります。
일반과세자の請求書には、サプライヤーが全額10%の税率で納付する付加価値税が含まれています。購入者であるあなたは、標準的なルールに基づいて全額10%の매입세액공제(仕入税額控除)を請求できます。간이과세자の請求書にも表面には10%の付加価値税が表示されていますが、サプライヤーの実際の納税額は業種別比率を使用して計算され、간이과세자である購入者の仕入税額控除は購入金額の0.5%に制限されます。
混合サプライヤーからの50件の請求書を同じバッチで処理し、すべてに同じ税率ロジックを適用すると、次の2つのいずれかの方向で誤りが生じます。간이과세자の請求書で控除可能な仕入税額を過大評価するか(全額10%が適用されると仮定)、または일반과세자の請求書で過小評価するか(該当しないのに業種別比率を適用)です。
コスト:年間バッチに일반과세자請求書が30件、간이과세자請求書が20件あり、50件すべてに誤って간이과세자の業種別比率を適用した場合、30件の일반과세자請求書で仕入税額を約₩1,500,000過少申告することになります(請求書あたり平均₩500,000の付加価値税と仮定)。50件すべてに標準の10%を適用した場合、20件の간이과세자請求書で仕入税額を過大申告することになり、国税庁(NTS)システムが処理中にフラグを立て、調査が行われる可能性があります。
回避方法: 各取引先の税区分(일반과세자または간이과세자)を記録した仕入先分類リストを維持してください。抽出前に、仕入先の種類ごとに請求書を分類するか、区分を示す列を追加してください。混合した種類の請求書を扱う詳細なバッチワークフローについては、韓国の簡易課税者請求書のバッチ処理ガイドをご覧ください。
間違いその5:2021年7月以前の比率表を使用している
業種別付加価値率は2021年7月1日に大幅に変更されました。それ以前は比率は5%から30%の範囲でした。2021年7月1日以降は15%から40%に変更されています。2021年以前に制度を学んだ、古いテンプレートに基づいて計算している、会計ソフトが更新されていないなど、旧比率表を使い続けている場合、算出されるすべての付加価値税見積もりが誤っています。
旧比率表では、公益事業が5%、小売・飲食業が10%、製造業が20%、建設・サービス業が30%でした。現在の比率表は、小売・飲食業が15%から始まり、製造業が20%、宿泊業が25%、建設業が30%、専門サービス業が40%です。自分の比率を10%(旧比率表)と覚えたまま使い続けている飲食店経営者は、実際の比率が15%であるにもかかわらず、納税額を50%過少申告していることになります。
そのコスト: 年間供給対価₩200,000,000に対して、現在の15%ではなく旧比率の10%を使用すると、推定付加価値税は₩2,000,000(旧)ではなく₩3,000,000(現行)となり、₩1,000,000の過少申告になります。国税庁のシステムは現在の比率表に基づいて納税額を計算するため、古い税率に基づいて見積もっていると、申告時に資金不足に陥ります。
回避方法: 各課税年度に一度、国税庁の現在の比率表と照合してください。国税庁は更新された税率を公式付加価値税率ページで公開しています。抽出ツールや会計ソフトを使用する場合は、設定内の比率値が2021年7月以降の比率表と一致していることを確認してください。比率を参照する計算列は現在の値を使用し、国税庁が再度比率表を改定した場合には更新する必要があります。
間違いその6:純税率における0.5%の매입세액공제 상한を無視する
간이과세자に対する「実効付加価値税率1.5%〜4%」という見出しは、それだけでは誤解を招きます。その税率は計算のうち出力側のみを対象としています。入力側、つまり付加価値税額から控除できる部分は、一般課税者の制度とは大きく異なり、実際に支払う純税率を変えます。
一般課税者(일반과세자)は、有効な세금계산서があるすべての購入について、10%の매입세액 전액을 공제받습니다。간이과세자는、부가가치세법 제64条に基づき、購入金額(매입액)の0.5%のみを공제세액으로 공제받습니다。つまり、購入が多い事業(原材料を購入するレストランや製造業者)は、見出しの実効税率が示すよりもはるかに高い純税負担を負うことになります。
年間供給対価が₩300,000,000、購入が₩200,000,000のレストランを考えます。出力부가세 계산: ₩300,000,000 × 15%(小売比率)× 10% = ₩4,500,000。入力세액공제: ₩200,000,000 × 0.5% = ₩1,000,000。純支払부가세: ₩3,500,000 — 売上に対する実効純税率は1.17%です。一方、同じ₩300,000,000の売上で、購入が₩30,000,000(主にソフトウェアと事務費)のコンサルタントは、₩300,000,000 × 40% × 10% = ₩12,000,000の輸出税から、₩30,000,000 × 0.5% = ₩150,000の공제를 빼면、₩11,850,000の純額 — 実効純税率は3.95%です。コンサルタントの純税率はレストランの3.4倍であり、両者とも「간이과세자」であるにもかかわらずです。
これによるコスト: 出力側の税率のみで부가세額を試算し、入力공제の制限を無視すると、購入が多い場合は負担を過大評価し(実際より多くの공제를 가정)、購入が少ない場合は過小評価します(공제가 최소임을 무시)。この誤差は、購入が売上を上回る初年度に最も深刻で、一般課税者の全額공제와 간이과세자의 0.5%공제의 차이는 아직 벌지 못한 돈에 대해 부가세를 내는 것을 의미할 수 있습니다.
回避方法: 신고 준비를 위해 인보이스 데이터를 추출할 때, 구매 금액 열을 포함하고 입력세액공제를 위한 계산 열을 추가하세요: 입력공제 (공급대가 × 0.5%). 이를 출력부가세 추정액에서 빼서 순지급액을 구하세요. 이렇게 하면 순세율 계산이 수동적인 사후 작업이 아닌 자동 단계가 됩니다.
間違い #7: 複数の업종にまたがって事業を行い、別々に計算していない
韓国の小規模事業者の多くは、複数の事業カテゴリーで事業を営んでいます。小売店のオーナーが他の小売業者にコンサルティングサービスを提供することもあります。レストランが小規模なケータリングサービスも運営することもあります。建設請負業者が不動産管理も行うこともあります。付加価値税法第63条に基づき、2つ以上の업종カテゴリーで事業を営む간이과세자는、各カテゴリーごとに付加価値税を別々に計算し、その結果を合算しなければなりません。全収益に1つの比率を使った単一の混合計算は誤りです。
国税庁は明確な指針を示しています: 「간이과세자가 2つ以上の事業カテゴリーを営む場合、納付すべき税額は各カテゴリーごとに別々に計算しなければならない」 (부가가치세법 제63조 제2항). 事業者登録証(사업자등록증)には업종코드が記載されています。コードが複数ある場合は、収益を追跡し、各収益源に正しい比率を適用する必要があります。
これにより、税率の誤りをさらに悪化させるデータ問題が生じます。小売比率(15%)を全収益に適用すると、コンサルティング部分(40%)は過少申告になります。サービス比率(40%)をすべてに適用すると、小売部分は過大申告になります。国税庁は、実際の収益を各カテゴリーに配分し、対応する比率を適用することを期待しています。
あなたへのコスト: 小売収益が₩200,000,000(比率15%)、コンサルティング収益が₩100,000,000(比率40%)の小売兼コンサルタントが、全₩300,000,000に混合比率25%を適用した場合: ₩300,000,000 × 25% × 10% = ₩7,500,000。正しい計算: (₩200,000,000 × 15% × 10%) + (₩100,000,000 × 40% × 10%) = ₩3,000,000 + ₩4,000,000 = ₩7,000,000。混合アプローチでは負債が₩500,000過大になります。混合の重みが異なると、誤差の方向は逆転します。別々の追跡がなければ、申告時まで過大か過少かを知ることはできません。
回避方法: 抽出時に各請求書に対応する업종カテゴリーをタグ付けします。推論列を追加します: 업종 (オプション: 소매/서비스/제조/건설) これにより、AIが各請求書を事業タイプごとに分類します。次に、ルックアップテーブルを使用してカテゴリーごとに正しい比率を適用します。バッチ出力はカテゴリーごとに請求書をグループ化し、会計士または홈택스に提出する前に配分を検証できるようにする必要があります。
7つの税率誤りには共通の根本原因があります: それらはすべて、請求書上のデータと申告に必要なデータが、同じように見えて異なる数字であるために発生します。それらを分離することが、正しい抽出が行うことです。
1つのワークフローで7つの税率エラーをすべて防ぐ方法
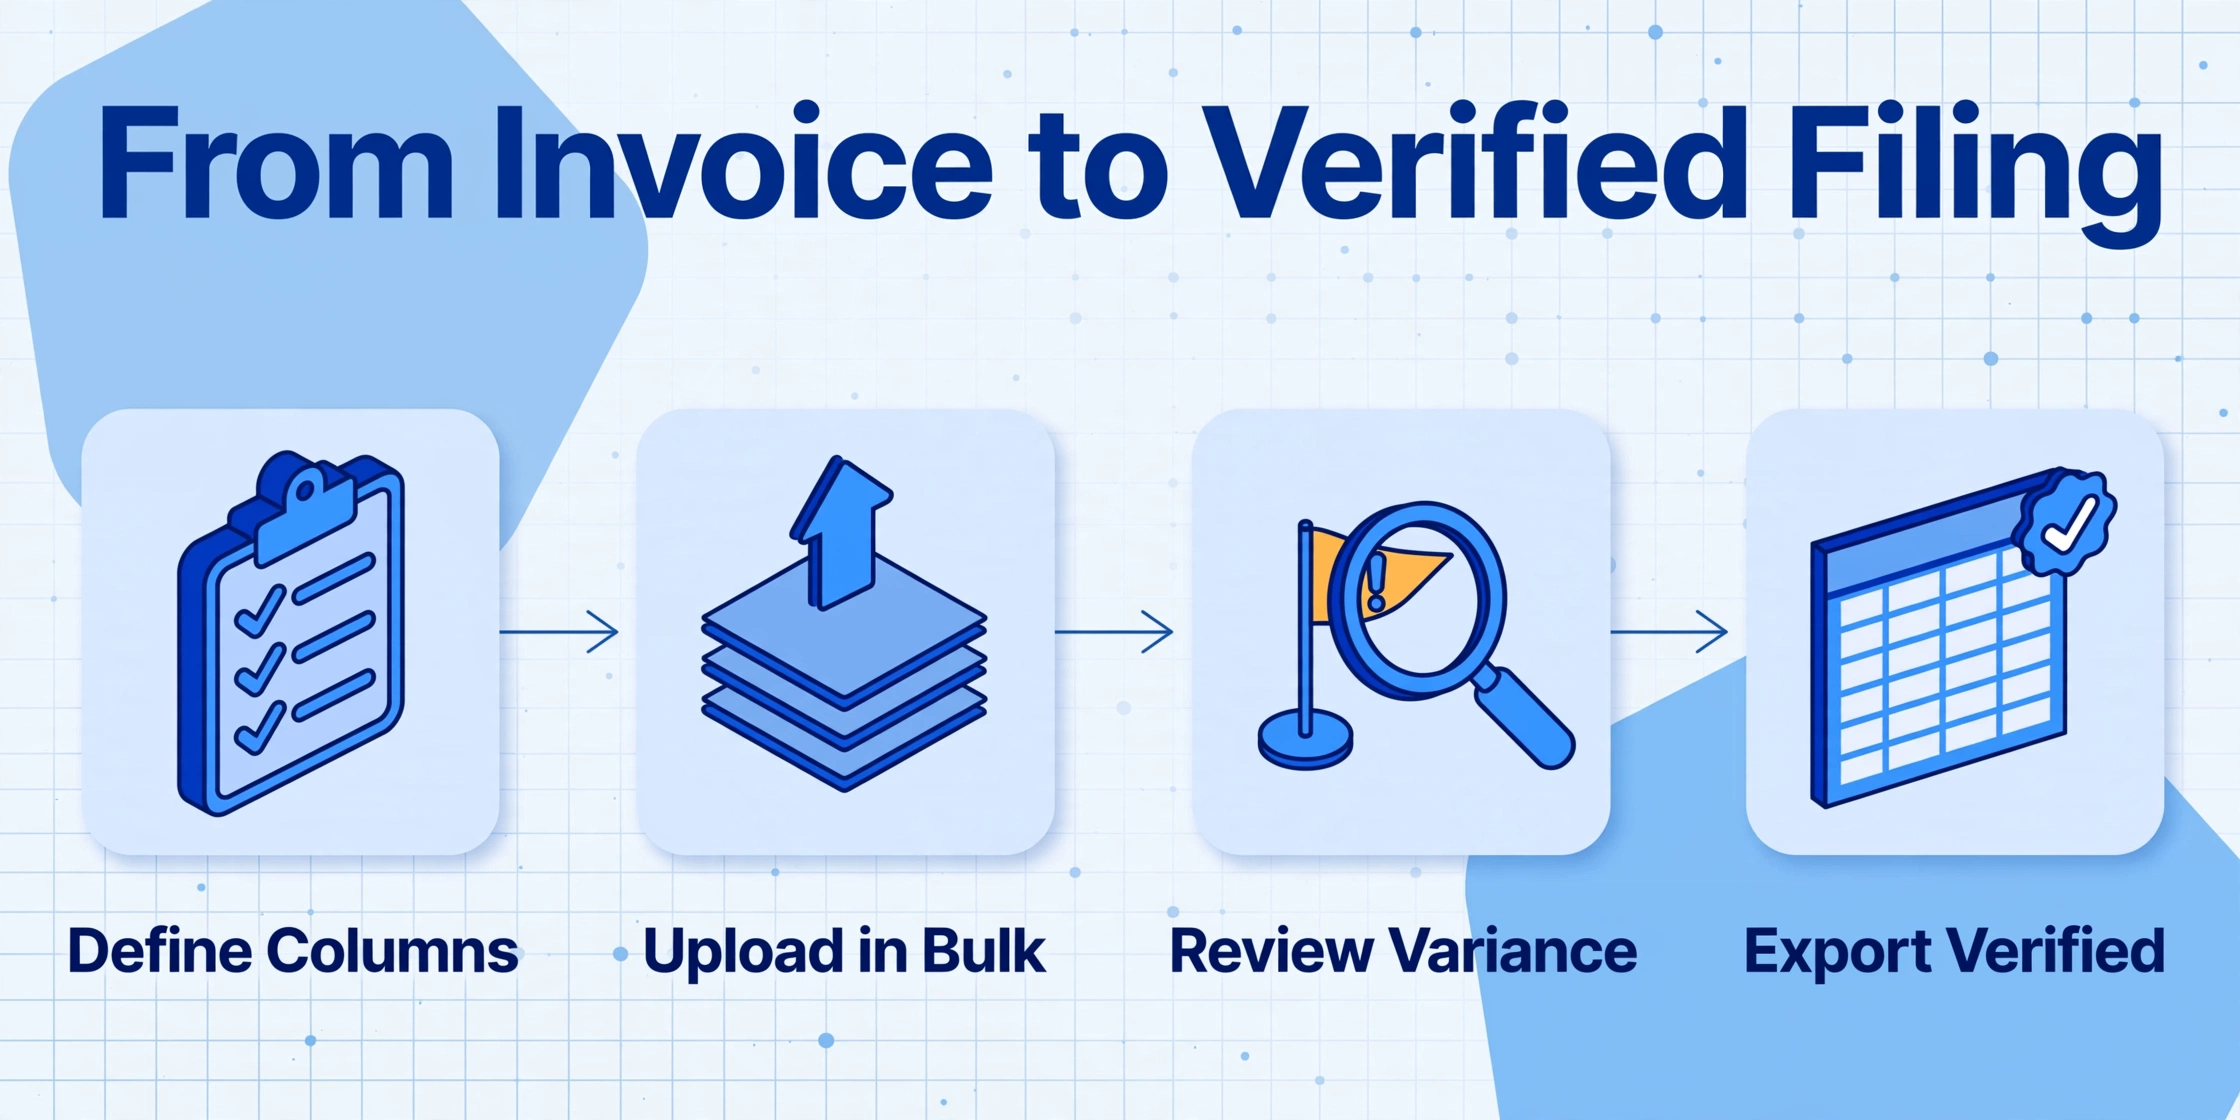
上記の7つのミスはそれぞれ修正が必要です。しかし、その根底にあるパターンはすべて同じです。10%で計算された請求書データを見て、それを手動または頭の中で正しい比率調整後の数値に変換しようとしているのです。手動変換のたびに、プロセスにエラーが入り込む余地があります。
カスタム列抽出 — ImageToTable.aiの中核機能 — は、抽出後の変換ではなく、抽出中に変換を行うことでこれを解決します。生の공급가액と부가세액を抽出してから別のステップで業界比率を手動で適用する代わりに、正しい納税額を直接出力する計算列を定義します。入力した列名が最終テーブルの正確なヘッダーになります。
간이과세자の請求書バッチには、次の抽出列を設定します:
작성일자— 発行日(請求書を正しい課税年度にグループ化)공급자 사업자등록번호— 供給者登録番号(仕入先分類テーブルと照合)공급자 상호— 供給者名공급대가— 供給対価(比率計算の正しい基準 — 합계금액フィールドを使用)공급가액— 供給価額(参照および照合用)업종 (推論、オプション: 소매/제조/숙박/건설/서비스)— 業種分類(AIが文脈を読み取ってカテゴリを割り当て)Estimated VAT (공급대가 × 업종별 부가가치율 × 10%)— 업종分類に基づいて正しい比率を適用する計算列Input tax credit (공급대가 × 0.5%)— 限定された仕入税額控除のための計算列Net VAT payable (Estimated VAT − Input tax credit)— 最終的な金額を算出する計算列
この列設定により、バッチ内のすべての請求書で、正しい業界比率を考慮し、공급대가を基準とし、供給者タイプを区別し、仕入税額控除の制限を含む最終的な納付税額が1回の処理で算出されます。7つの税率エラーは、後から修正するのではなく、抽出段階で解決されます。
以下でご自身の請求書の1つをお試しください — ログインは不要です:
ファイルは安全に処理され、保存されません。
抽出ワークフローの完全なエンドツーエンドの手順(請求書の収集から税理士に渡す比率調整済みスプレッドシートの納品まで)については、간이과세자 세금계산서データ抽出のステップバイステップガイドをご覧ください。基本的な抽出をすでに理解しており、年間の統合処理が必要な場合は、バッチ処理ガイドで200枚以上の請求書を単一の申告用レポートに変換する方法を説明しています。業種別比率制度がこれほど根強い混乱を生む理由の全体像については、간이과세자 부가가치세ギャップの分析でこれらの率エラーの構造的な原因を考察しています。
よくある質問
印刷された付加税が常に10%の場合、どの請求書に比率調整が必要かをどうやって判断しますか?
간이과세자として受け取るすべての請求書は、仕入側で同じ比率処理が必要です — 供給者が일반과세자か간이과세자かに関係なく。印刷された付加税は常に10%です。간이과세자としての納税義務は、自身の業種比率を使用して計算されます。つまり、データセット内のすべての仕入請求書に同じ調整が必要です:공급대가を抽出し、業種比率を適用し、推定納税額を計算します。
比率調整後の金額ではなく、印刷された부가세액を使用して申告するとどうなりますか?
홈택스は、業種比率を使用して付加税を計算します — 印刷された10%の부가세액を納税額として受け付けません。10%の表面価額に基づいて過大な数値を入力すると、報告データと計算された納税額の間に不一致がフラグされます。この間違いをする多くの小規模事業主は、申告プロセス中に세무사または国税庁システム自体によって発見されますが、修正には時間がかかり、不一致が十分に大きい場合は審査が引き起こされる可能性があります。
抽出ツールは、同じバッチ内の異なる請求書に異なる業種比率を適用できますか?
はい。推論列機能を使用して업종(業種)の列を追加し — AIがドキュメントの文脈を読み取りカテゴリを割り当てる — その後、対応する比率を適用する計算列でその列を参照すると、バッチ内の各請求書に正しい比率が自動的に適用されます。推論列アプローチは、請求書に事業タイプが明示的に記載されている場合に最も効果的です。업종が印刷されていない請求書については、仕入先ルックアップテーブルを使用して後処理ステップで比率を手動で割り当てることができます。
0.5%の仕入税額控除はすべての仕入に適用されますか、それとも税計算書のある仕入のみに適用されますか?
0.5%の仕入税額控除(공제세액)は、適切な証憑書類がある仕入にのみ適用されます:有効な세금계산서、신용카드 매출전표、현금영수증。これらの書類がない仕入は控除の対象になりません。そのため、小額の仕入であっても、すべての仕入先から有効な税務書類を収集・保存することが特に重要です — 0.5%の控除は取引ごとには小さいですが、1年間の仕入全体では意味があります。これらの韓国税務書類タイプとそれらを抽出する列セットの完全なマップについては、韓国税務請求書処理ガイドをご覧ください。
事業に1つの業種コード(업종코드)があるが、異なる業種の仕入先から請求書を受け取る場合、どの比率が適用されますか?
使用する比率は、仕入先ではなく、お客様自身の업종코드によって決まります。간이과세자の計算式における業種別比率は、請求書を発行した仕入先の種類に関係なく、お客様自身の事業区分に適用されます。唯一の例外は、お客様自身が複数の업종カテゴリを運営している場合(間違い#7)で、その場合はカテゴリごとに個別に計算します。
年間売上が₩4,800万未満の場合、これらの税率エラーを心配する必要はありますか?
年間供給対価が₩4,800万未満の簡易課税者は、付加価値税の納付は免除されますが、申告は引き続き必要です。上記の税率エラーは主に納付額の計算に影響しますが、この記事で説明した記録管理と抽出の実践は引き続き価値があります。整理された請求書データがあれば、今後の税年度が容易になります。特に、売上が₩4,800万の基準を超えて、初めて付加価値税の納税額を計算し始める場合に役立ちます。また、状況が変わった場合に請求できる可能性のある매입세액공제が適切に文書化されていることを確認するのにも役立ちます。
請求書を一度通すだけで、7つのエラーすべてを検出できます
この記事の7つの税率エラーには共通の構造があります。それぞれが、請求書に表示されている内容と税制が要求する内容との間の乖離です。請求書には10%の付加価値税が印刷されていますが、お客様の納税義務は1.5〜4%を使用します。請求書には공급가액が印刷されていますが、計算式は공급대가を使用します。請求書にはお客様の業種別比率は印刷されておらず、お客様自身がそれを知って適用する必要があります。すべての乖離は、手動処理がエラーを導入するポイントです。データを入力する人が不注意だからではなく、計算に異なる数値が必要なときに、システムが別の数値を表示するように設計されているからです。
解決策は、より注意深くなることではありません。データ抽出ステップに変換を組み込み、請求書から抽出する数値が、申告に必要な数値とすでに一致するようにすることです。請求書を1枚アップロードして、必要な列が最初のパスで正しい場所に配置されるかどうかを確認してください。