7 erreurs de taux de facture simplifiée coréenne
qui coûtent votre déclaration
Vous ouvrez une facture coréenne de contribuable simplifié (간이과세자). La valeur de fourniture (공급가액) est de ₩5 000 000. Le montant de la TVA (부가세액) est de ₩500 000 — un propre 10 %. Vous saisissez ₩500 000 dans votre feuille de calcul de déclaration, convaincu que le chiffre est correct. Mais si vous êtes un contribuable simplifié, les ₩500 000 imprimés sur cette facture n'ont presque rien à voir avec ce que vous devez réellement. Votre responsabilité réelle sur cette transaction, selon votre secteur, se situe entre ₩75 000 et ₩200 000. Le chiffre de ₩500 000 n'est pas une faute de frappe — c'est la TVA faciale correcte de 10 %. Mais l'utiliser comme montant de votre responsabilité est la première et la plus lourde erreur de taux que commettent les contribuables simplifiés. Cet article cartographie les sept erreurs de taux les plus courantes sur les factures coréennes 간이과세자 — ce que chacune coûte, pourquoi elle se produit, et comment arrêter de la commettre avant votre échéance annuelle de déclaration du 25 janvier.
Points clés
- La TVA imprimée de 10 % sur votre facture coréenne 간이과세자 est légalement requise mais surestime votre responsabilité réelle jusqu'à 6,7 fois — le système, pas votre attention, est le problème.
- Confondre 공급가액 avec 공급대가 ou mélanger les ratios sectoriels coûte silencieusement des millions de wons sur 200 factures annuelles.
- Intégrer le bon ratio sectoriel dans vos colonnes d'extraction signifie que chaque facture de votre lot sort avec le bon montant de responsabilité — plus d'ajustement manuel par facture.
Erreur n°1 : Traiter le montant de TVA imprimé (부가세액, 10 %) comme votre obligation réelle
C'est l'erreur de taux la plus fondamentale dans le système coréen des contribuables simplifiés — et c'est aussi la plus courante. Chaque facture fiscale en Corée, qu'elle soit émise par un contribuable général (일반과세자) ou un contribuable simplifié (간이과세자), affiche le montant de TVA au taux standard de 10 %. C'est une exigence légale en vertu de la loi sur la taxe sur la valeur ajoutée (부가가치세법). Les ₩500 000 imprimés dans le champ 부가세액 ne sont pas faux — c'est la valeur faciale de TVA légalement correcte pour cette transaction. Mais pour un contribuable simplifié, votre obligation réelle de TVA est calculée différemment.
En vertu des articles 32 à 36 de la loi sur la taxe sur la valeur ajoutée (부가가치세법), la TVA due par un contribuable simplifié est : (contrepartie de la fourniture × taux de valeur ajoutée par secteur × 10 %) − crédit de taxe en amont limité. Le taux de valeur ajoutée spécifique au secteur (업종별 부가가치율) varie de 15 % à 40 % selon votre type d'activité, tel que publié par le NTS dans le barème modifié en vigueur depuis juillet 2021. Votre taux de TVA effectif se situe entre 1,5 % et 4 % — pas 10 %.
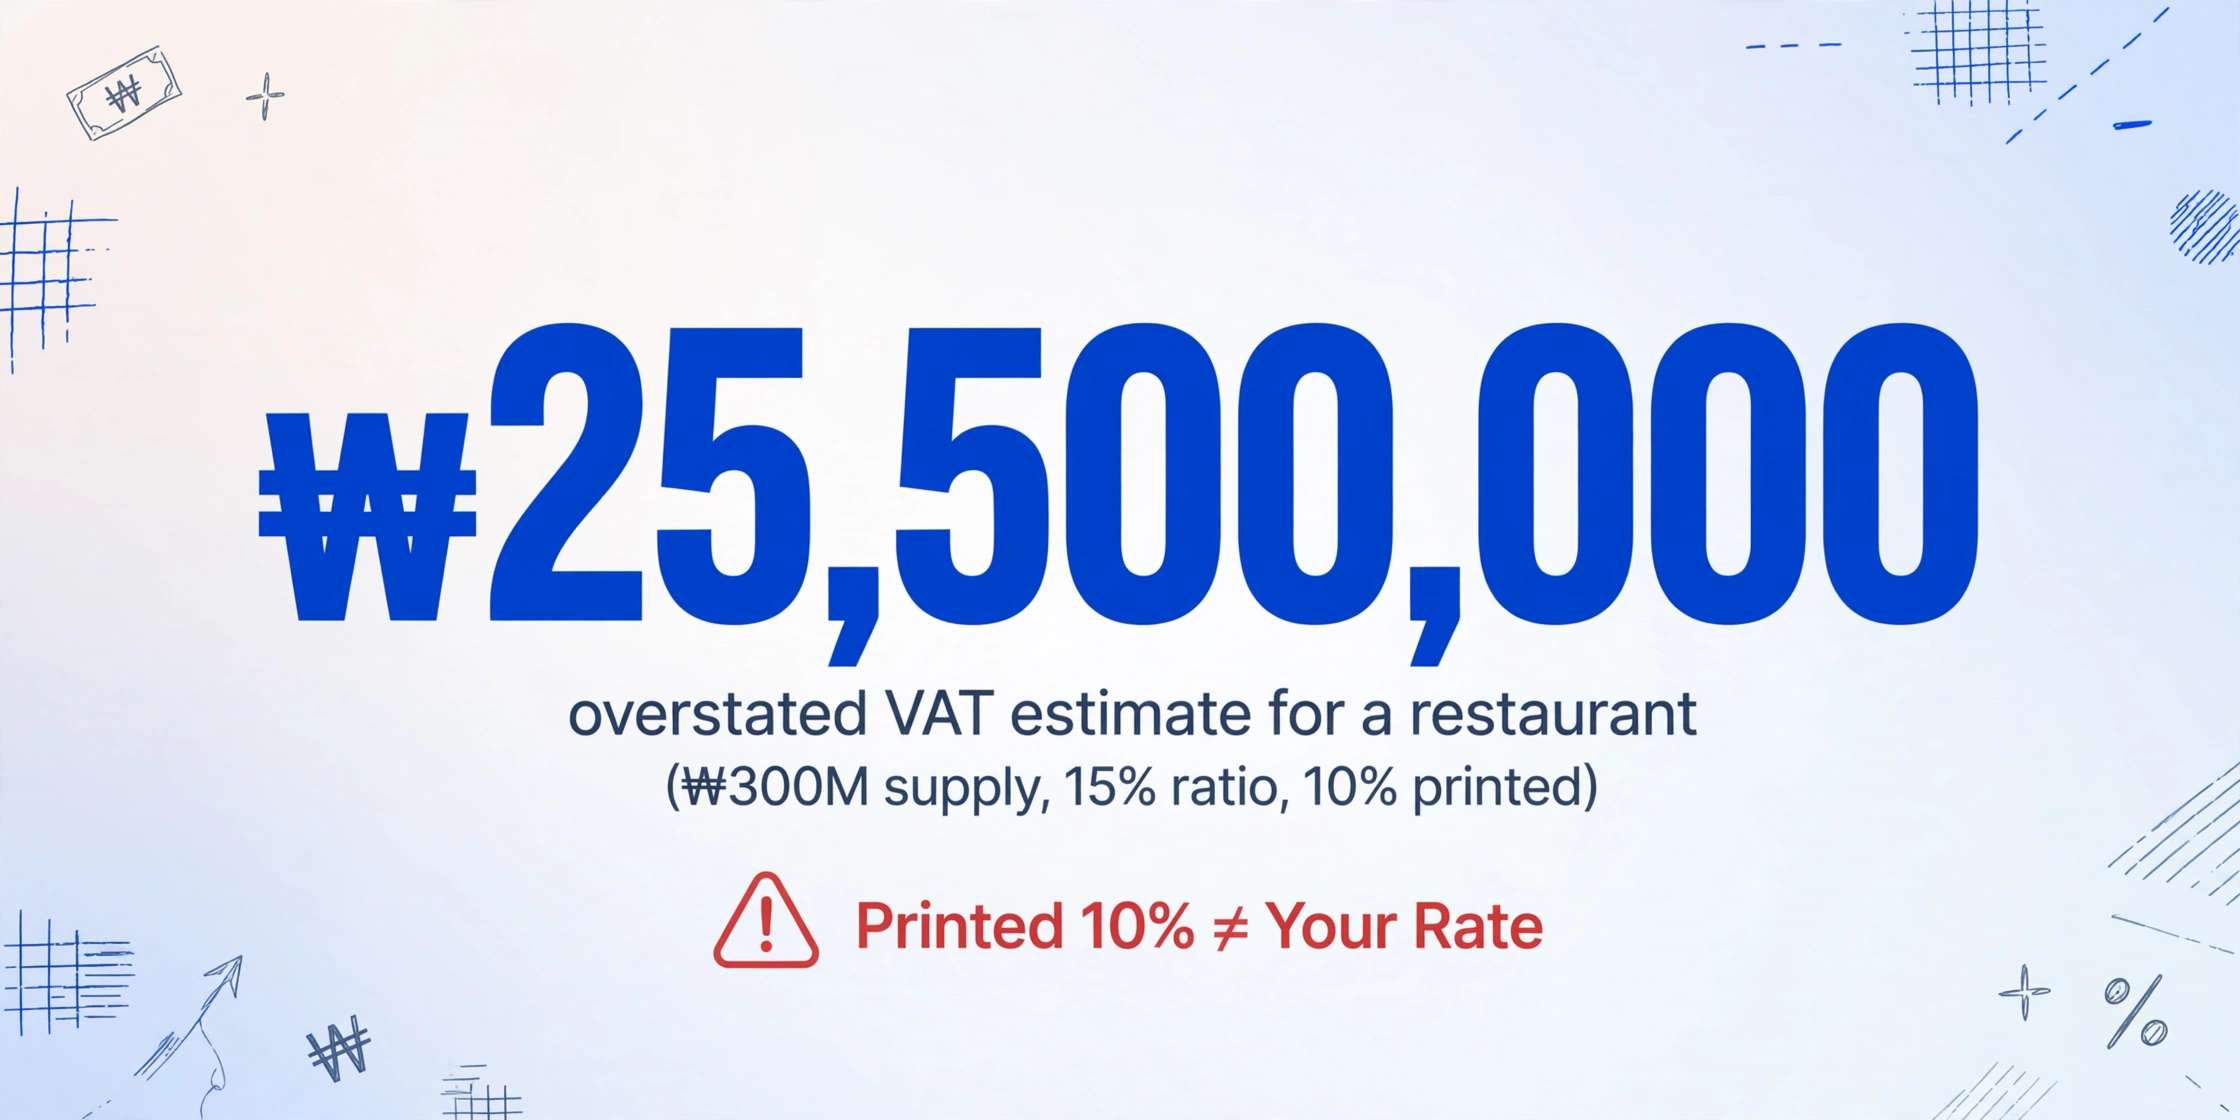
Ce que cela vous coûte : Si vous additionnez la colonne 부가세액 imprimée de vos factures annuelles et utilisez ce total pour estimer votre facture de TVA, vous surestimez votre obligation d'un facteur de 2,5 à 6,7 fois. Un restaurateur (taux de 15 %) avec ₩300 000 000 de contrepartie de fourniture annuelle estimerait sa facture de TVA à ₩30 000 000 sur la base des montants imprimés — mais son obligation réelle est d'environ ₩4 500 000. Cet écart de ₩25 500 000 n'est pas une économie d'impôt que vous pouvez dépenser — mais le mal calculer affecte la planification des flux de trésorerie, l'allocation des réserves et l'exactitude des données que vous remettez à votre comptable fiscal (세무사).
Comment l'éviter : N'utilisez jamais le 부가세액 imprimé d'une facture 간이과세자 comme entrée de votre obligation. Au lieu de cela, extrayez la valeur de fourniture (공급가액) et appliquez votre taux sectoriel séparément. Pour une procédure complète du flux d'extraction, consultez notre guide d'extraction des données de 세금계산서 간이과세자 pour la déclaration annuelle de TVA.
Erreur n°2 : Application d'un mauvais taux de valeur ajoutée par secteur (업종별 부가가치율)
Une fois que vous comprenez que le 10 % imprimé n'est pas votre taux, la question suivante est : quel taux utiliser ? La réponse dépend de votre classification sectorielle, et se tromper est la deuxième erreur de taux 간이과세자 la plus courante.
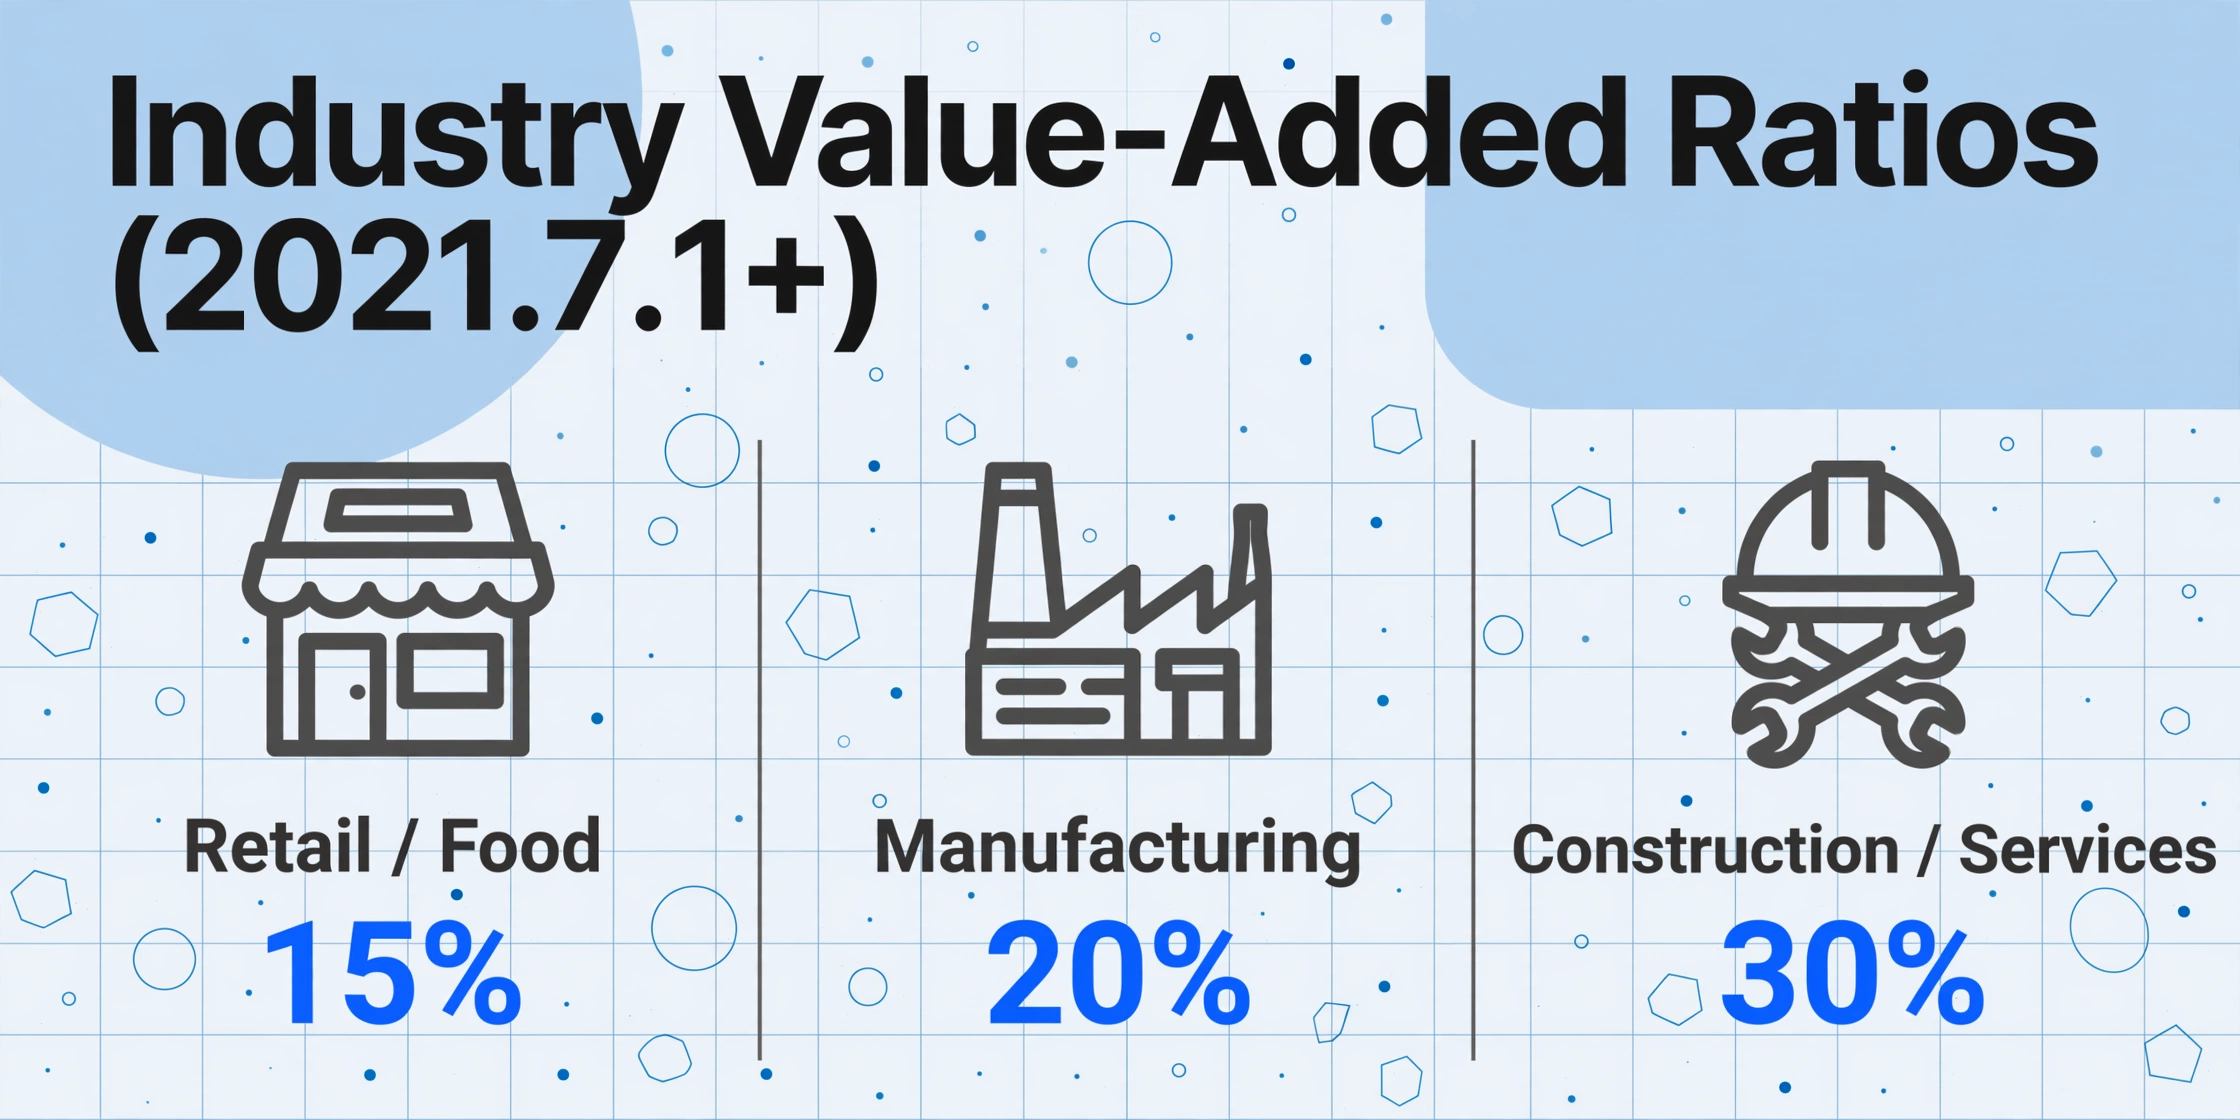
Le NTS attribue différents taux de valeur ajoutée aux différentes catégories de secteurs. Le barème actuel (en vigueur depuis le 1ᵉʳ juillet 2021) est le suivant :
| Catégorie de secteur | Taux de valeur ajoutée | Taux de TVA effectif | Exemples |
|---|---|---|---|
| Commerce de détail, restauration, collecte de ferraille | 15 % | 1,5 % | Épiceries, restaurants, recycleurs |
| Fabrication, agriculture, pêche, livraison de colis | 20 % | 2,0 % | Petites usines, exploitations agricoles, services de messagerie |
| Hébergement | 25 % | 2,5 % | Hôtels, motels, maisons d'hôtes |
| Construction, transport (hors colis), IT/Télécoms, autres services | 30 % | 3,0 % | Entrepreneurs, sociétés de logistique, développeurs, salons de coiffure |
| Finance/Assurance, services professionnels, gestion d'installations, location immobilière | 40 % | 4,0 % | Comptables, consultants, bailleurs, services de nettoyage |
La version la plus courante de cette erreur survient lorsqu'un chef d'entreprise suppose que son taux correspond à celui d'une entreprise similaire qu'il connaît. Un graphiste indépendant (services professionnels, 40 %) qui suppose que son taux est le même que celui de l'épicerie de son ami (commerce de détail, 15 %) sous-estime sa charge fiscale de 2,7 fois. Un restaurateur qui entend « le taux des assujettis simplifiés est d'environ 2 % » et l'applique à toutes ses factures sera correct pour les factures de fourniture de nourriture, mais faux pour les factures de services professionnels qu'il reçoit.
Ce que cela vous coûte : La différence entre appliquer un taux de 15 % et un taux de 40 % sur une transaction de ₩10 000 000 est de ₩250 000 de TVA estimée (₩150 000 contre ₩400 000). Appliquée sur 200 factures par an, l'erreur cumulée due à l'utilisation systématique d'un mauvais taux peut dépasser des millions de wons. Si l'erreur va dans l'autre sens — utiliser un taux trop élevé sur la plupart des factures — vous mettez de côté plus d'argent que vous n'en devez, ce qui est prudent mais inefficace. Si vous utilisez un taux trop bas, vous risquez de sous-payer au moment de la déclaration.
Comment l'éviter : Vérifiez votre 업종코드 (code de secteur) sur votre certificat d'enregistrement d'entreprise (사업자등록증) ou via HomeTax (홈택스). Si vous recevez des factures de fournisseurs de différents secteurs, créez un tableau de correspondance qui associe le numéro d'enregistrement d'entreprise de chaque fournisseur à son taux sectoriel. C'est particulièrement important si vous regroupez des factures de plusieurs catégories 업종 dans le même lot.
Erreur n°3 : Utiliser la valeur hors taxe (공급가액) au lieu du montant total (공급대가) dans le calcul du ratio
C'est une erreur subtile que même les propriétaires de petites entreprises expérimentés commettent. La formule de TVA du contribuable simplifié utilise le montant total (공급대가) comme base, et non la valeur hors taxe (공급가액). Ce sont deux montants différents sur chaque facture, et les confondre produit un calcul systématiquement erroné.
공급가액 (valeur hors taxe) est le montant net de la transaction avant TVA. 공급대가 (montant total) est le total TVA incluse — le montant que l'acheteur paie réellement. Sur une facture avec un 공급가액 de ₩5 000 000 et une 부가세액 de ₩500 000, le 공급대가 est de ₩5 500 000. Le calcul du 간이과세자 utilise le 공급대가, pas le 공급가액.
Cette distinction est importante car le 공급대가 est toujours supérieur au 공급가액. Utiliser le 공급가액 au lieu du 공급대가 dans votre calcul sous-estime votre obligation d'environ 10 % — systématiquement, sur chaque facture. Pour un commerce de détail avec un ratio de 15 % et ₩200 000 000 d'achats annuels, utiliser le 공급가액 au lieu du 공급대가 produit une erreur d'environ ₩300 000 par an dans la mauvaise direction.
Ce que cela vous coûte : Si vous utilisez systématiquement le 공급가액 au lieu du 공급대가, vous sous-estimez votre obligation de TVA de 9,1 % à chaque calcul (car ₩5 000 000 ÷ ₩5 500 000 ≈ 0,909). Sur une année avec une facture fiscale de ₩5 000 000, cela représente ₩455 000 d'obligation sous-estimée — que vous découvrirez au moment de la déclaration, avec les éventuelles pénalités de retard.
Comment l'éviter : Lors de la configuration de vos colonnes d'extraction, incluez à la fois le 공급가액 et le 합계금액. Si votre outil prend en charge les colonnes calculées, définissez-en une qui calcule la TVA ajustée au ratio comme TVA estimée (합계금액 × 업종별 부가가치율 × 10 %) — en utilisant le montant total, pas la valeur hors taxe. Cela garantit que le calcul utilise automatiquement la bonne base.
Erreur n°4 : Mélanger les factures de contribuables généraux (일반과세자) et simplifiés (간이과세자) sans les séparer
La plupart des petites entreprises en Corée reçoivent des factures d'un mélange de fournisseurs général (일반과세자) et simplifié (간이과세자). Une épicerie achète des snacks auprès d'un grand distributeur (일반과세자, TVA 10 %, entièrement déductible) et des produits frais auprès d'un agriculteur local (간이과세자, ratio sectoriel applicable). Ces deux factures se ressemblent structurellement — toutes deux affichent 공급가액, 부가세액 et 합계금액 à 10 %. Mais le traitement fiscal est fondamentalement différent.
Une facture 일반과세자 porte une TVA que le fournisseur reversera au taux plein de 10 %. En tant qu'acheteur, vous pouvez réclamer la déduction intégrale de la TVA d'entrée de 10 % (매입세액공제) selon les règles standard. Une facture 간이과세자 affiche également 10 % de TVA, mais le reversement réel du fournisseur est calculé selon son ratio sectoriel, et votre crédit de TVA d'entrée en tant qu'acheteur 간이과세자 est limité à 0,5 % du montant de l'achat.
Lorsque vous traitez 50 factures de fournisseurs mixtes dans le même lot et appliquez la même logique de taux à toutes, vous vous trompez dans une des deux directions : soit vous surestimez la TVA d'entrée déductible sur les factures 간이과세자 (en supposant que le taux plein de 10 % s'applique), soit vous la sous-estimez sur les factures 일반과세자 (en appliquant le ratio sectoriel là où il ne s'applique pas).
Ce que cela vous coûte : Si vous avez 30 factures 일반과세자 et 20 factures 간이과세자 dans votre lot annuel, et que vous appliquez incorrectement le ratio sectoriel 간이과세자 aux 50, vous sous-déclarez la TVA d'entrée sur les 30 factures 일반과세자 d'environ ₩1 500 000 (en supposant une TVA moyenne de ₩500 000 par facture). Si vous appliquez le taux standard de 10 % aux 50, vous sur-déclarez la TVA d'entrée sur les 20 factures 간이과세자 — ce que le système du NTS signalera lors du traitement, pouvant déclencher un contrôle.
Comment l'éviter : Tenez à jour une liste de classification des fournisseurs qui consigne le statut fiscal de chaque vendeur (일반과세자 ou 간이과세자). Avant l'extraction, triez vos factures par type de fournisseur ou ajoutez une colonne qui signale la classification. Pour un flux de traitement par lots détaillé gérant les factures mixtes, consultez notre guide de traitement par lots des factures simplifiées coréennes.
Erreur n°5 : Utiliser le barème de ratios d'avant juillet 2021
Le barème des taux de valeur ajoutée par secteur a considérablement changé le 1er juillet 2021. Avant cette date, les ratios variaient de 5 % à 30 %. Après le 1er juillet 2021, la fourchette est passée de 15 % à 40 %. Si vous utilisez encore l'ancien barème — que ce soit parce que vous avez appris le système avant 2021, parce qu'un modèle obsolète guide votre calcul, ou parce que votre logiciel comptable n'a pas été mis à jour — chaque estimation de TVA que vous produisez est erronée.
L'ancien barème prévoyait un ratio de 5 % pour les services publics, 10 % pour le commerce de détail et la restauration, 20 % pour la fabrication, et 30 % pour la construction et les services. Le barème actuel commence à 15 % (commerce de détail/restauration), passe à 20 % (fabrication), 25 % (hébergement), 30 % (construction), et 40 % (services professionnels). Un restaurateur qui a appris son ratio à 10 % (ancien barème) et continue de l'utiliser sous-estime sa charge fiscale de 50 % — son ratio réel est de 15 %, pas 10 %.
Ce que cela vous coûte : Utiliser l'ancien ratio de 10 % pour le commerce de détail au lieu du ratio actuel de 15 % sur ₩200 000 000 de fournitures annuelles produit une TVA estimée de ₩2 000 000 (ancien) contre ₩3 000 000 (actuel) — une sous-estimation de ₩1 000 000. Le système du NTS calcule votre charge fiscale selon le barème actuel ; si votre propre estimation repose sur des taux obsolètes, vous ferez face à un manque de trésorerie au moment de la déclaration.
Comment l'éviter : Vérifiez votre ratio par rapport au barème actuel du NTS une fois par exercice fiscal. Le NTS publie les taux mis à jour sur sa page officielle des taux de TVA. Si vous utilisez un outil d'extraction ou un logiciel comptable, vérifiez que les valeurs de ratio dans votre configuration correspondent au barème post-juillet 2021. Toute colonne calculée qui référence un ratio doit utiliser les valeurs actuelles — et doit être mise à jour si le NTS révise à nouveau le barème.
Erreur n° 6 : Ignorer le plafond de crédit de taxe sur les intrants de 0,5 % dans votre taux net
Le titre « taux de TVA effectif de 1,5 % à 4 % » pour les 간이과세자 est trompeur en soi. Ce taux ne couvre que le côté sorties du calcul. Le côté intrants — ce que vous pouvez déduire de votre facture de TVA — est radicalement différent du régime général et modifie le taux net que vous payez réellement.
Un assujetti général (일반과세자) déduit la totalité des 10 % de TVA sur les intrants pour chaque achat accompagné d'une facture valide. Un assujetti simplifié (간이과세자) ne déduit que 0,5 % des montants d'achat (매입액의 0,5 %) à titre de crédit de taxe sur les intrants (공제세액), conformément à l'article 64 de la loi sur la taxe sur la valeur ajoutée (부가가치세법). Cela signifie qu'une entreprise avec des achats importants — un restaurant qui achète des ingrédients, un fabricant qui achète des matières premières — supporte une charge fiscale nette bien plus élevée que ne le laisse entendre le taux effectif annoncé.
Prenons un restaurant avec ₩300 000 000 de chiffre d'affaires annuel et ₩200 000 000 d'achats. Calcul de la TVA sur les sorties : ₩300 000 000 × 15 % (taux de détail) × 10 % = ₩4 500 000. Crédit de taxe sur les intrants : ₩200 000 000 × 0,5 % = ₩1 000 000. TVA nette à payer : ₩3 500 000 — un taux net effectif de 1,17 % sur le chiffre d'affaires. Mais un consultant avec le même chiffre d'affaires de ₩300 000 000 et seulement ₩30 000 000 d'achats (principalement des logiciels et des frais de bureau) calcule : ₩300 000 000 × 40 % × 10 % = ₩12 000 000 de sorties, moins ₩30 000 000 × 0,5 % = ₩150 000 de crédit = ₩11 850 000 nets — un taux net effectif de 3,95 %. Le taux net du consultant est 3,4 fois plus élevé que celui du restaurant, même si les deux sont des « assujettis simplifiés ».
Ce que cela vous coûte : Si vous estimez votre facture de TVA en utilisant uniquement le taux côté sorties et ignorez la limitation du crédit d'intrants, vous surestimerez votre obligation si vous avez beaucoup d'achats (en supposant un crédit plus important que celui que vous obtenez) ou la sous-estimerez si vous avez peu d'achats (en ignorant que votre crédit est minime). L'erreur est la plus grave la première année d'exploitation, lorsque les achats dépassent généralement le chiffre d'affaires et que la différence entre le crédit complet de l'assujetti général et le crédit de 0,5 % du 간이과세자 peut signifier payer de la TVA sur de l'argent que vous n'avez pas encore gagné.
Comment l'éviter : Lorsque vous extrayez les données des factures pour préparer votre déclaration, incluez une colonne pour les montants d'achat et ajoutez une colonne calculée pour le crédit de taxe sur les intrants : Crédit d'intrants (공급대가 × 0,5 %). Soustrayez ce montant de votre estimation de TVA sur les sorties pour obtenir votre montant net à payer. Cela transforme le calcul du taux net en une étape automatique plutôt qu'une réflexion manuelle après coup.
Erreur n°7 : Opérer dans plusieurs 업종 sans calculs séparés
De nombreux petits entrepreneurs coréens opèrent dans plus d'une catégorie d'activité. Un détaillant fournit aussi des services de conseil à d'autres détaillants. Un restaurant gère également un petit service de traiteur. Un entrepreneur en construction fait aussi de la gestion immobilière. Selon l'article 63 de la loi sur la taxe sur la valeur ajoutée, un 간이과세자 qui opère dans deux catégories d'업종 ou plus doit calculer la TVA séparément pour chaque catégorie et additionner les résultats. Un calcul unique mélangé utilisant un seul taux pour tout le chiffre d'affaires est incorrect.
Le NTS fournit des directives claires : « Dans les cas où un 간이과세자 opère dans deux catégories d'activité ou plus, l'impôt à payer doit être calculé séparément pour chaque catégorie » (부가가치세법 제63조 제2항). Votre 사업자등록증 liste vos 업종코드. Si vous avez plus d'un code, vous devez suivre le chiffre d'affaires et appliquer le taux correct à chaque flux.
Cela crée un problème de données qui aggrave l'erreur de taux. Si vous utilisez le taux de détail (15 %) pour tout votre chiffre d'affaires, la part de conseil (40 %) est sous-imposée. Si vous utilisez le taux de services (40 %) pour tout, la part de détail est surimposée. Le NTS attend de vous que vous allouiez le chiffre d'affaires réel à chaque catégorie et appliquiez le taux correspondant.
Ce que cela vous coûte : Un détaillant-consultant avec ₩200 000 000 de chiffre d'affaires au détail (taux de 15 %) et ₩100 000 000 de chiffre d'affaires en conseil (taux de 40 %) qui applique un taux mélangé de 25 % à l'ensemble des ₩300 000 000 calcule : ₩300 000 000 × 25 % × 10 % = ₩7 500 000. Le calcul correct : (₩200 000 000 × 15 % × 10 %) + (₩100 000 000 × 40 % × 10 %) = ₩3 000 000 + ₩4 000 000 = ₩7 000 000. L'approche mélangée surestime l'impôt de ₩500 000. Si les pondérations du mélange sont différentes, l'erreur s'inverse. Sans suivi séparé, vous ne pouvez pas savoir si vous payez trop ou pas assez avant la déclaration.
Comment l'éviter : Étiquetez chaque facture avec sa catégorie d'업종 correspondante lors de l'extraction. Ajoutez une colonne inférée : 업종 (options : 소매/서비스/제조/건설) pour que l'IA classe chaque facture par type d'activité. Utilisez ensuite une table de correspondance pour appliquer le taux correct par catégorie. La sortie par lots doit regrouper les factures par catégorie afin que vous puissiez vérifier l'allocation avant de la soumettre à votre comptable ou à 홈택스.
Les sept erreurs de taux partagent une cause racine : elles surviennent toutes parce que les données sur la facture et les données nécessaires à la déclaration sont des nombres différents qui se ressemblent. Les séparer, c'est ce que fait une extraction correcte.
Comment prévenir les sept erreurs de taux en un seul flux de travail
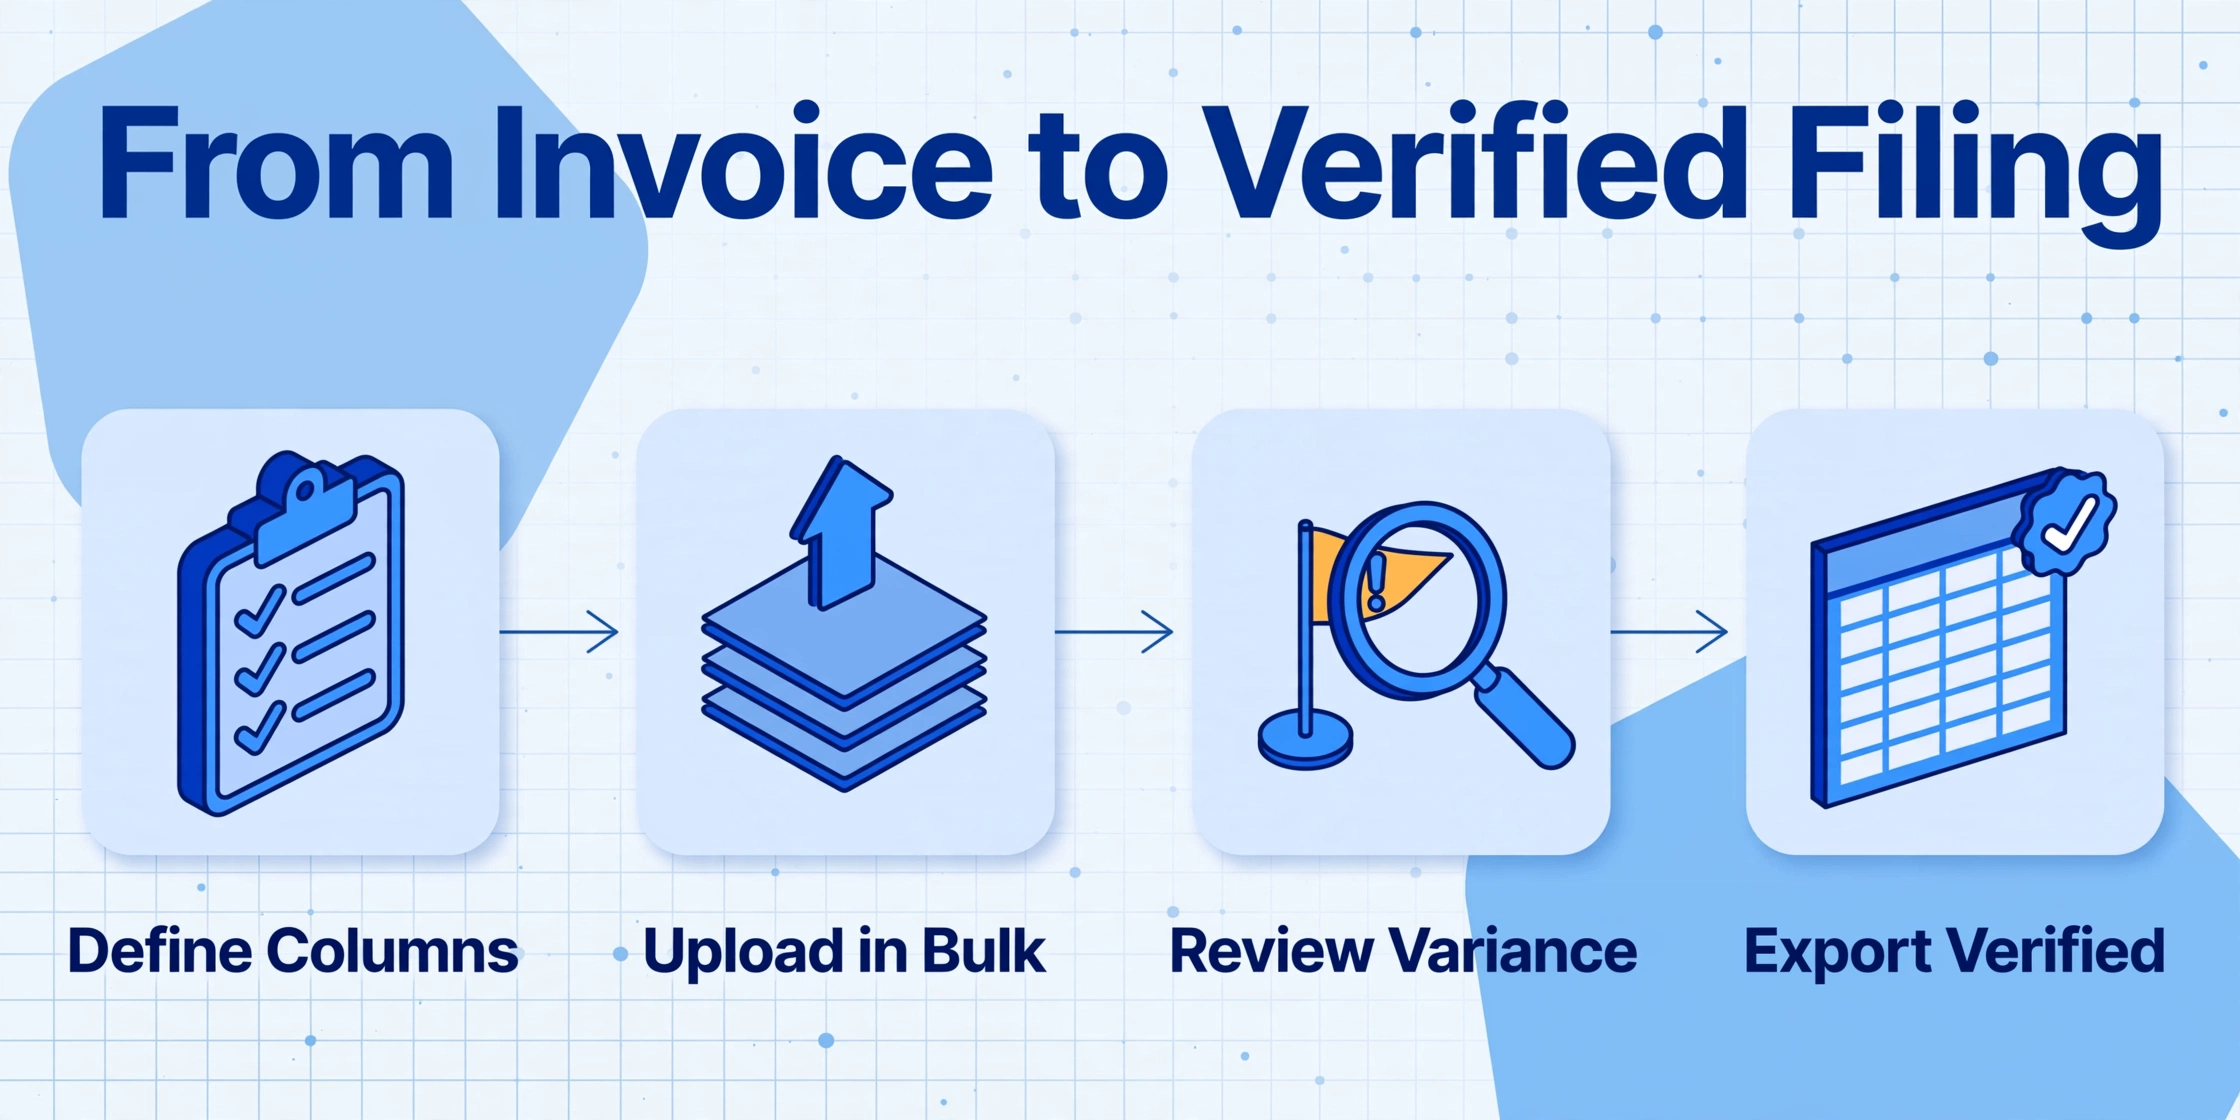
Chacune des sept erreurs ci-dessus nécessite une étape de correction. Mais le schéma sous-jacent est le même pour toutes : vous regardez des données de facture calculées à 10 % et essayez de les convertir — manuellement ou mentalement — en chiffre ajusté au bon ratio. Chaque conversion manuelle est un point où une erreur peut s'introduire dans le processus.
Extraction de colonnes personnalisées — le mécanisme central d'ImageToTable.ai — change cela en effectuant la conversion pendant l'extraction plutôt qu'après. Au lieu d'extraire le 공급가액 et le 부가세액 bruts puis d'appliquer manuellement le ratio sectoriel dans une étape séparée, vous définissez une colonne calculée qui génère directement le chiffre de responsabilité correct. Les noms de colonnes que vous saisissez deviennent les en-têtes exacts de votre tableau final.
Pour un lot de factures 간이과세자, configurez ces colonnes d'extraction :
작성일자— Date d'émission (regroupe les factures dans la bonne année fiscale)공급자 사업자등록번호— Numéro d'enregistrement du fournisseur (correspond à votre tableau de classification des fournisseurs)공급자 상호— Nom du fournisseur공급대가— Montant de la contrepartie (la base correcte pour le calcul du ratio — utilisez le champ 합계금액)공급가액— Valeur de la fourniture (pour référence et rapprochement)업종 (inféré, options : 소매/제조/숙박/건설/서비스)— Classification sectorielle (l'IA lit le contexte pour attribuer une catégorie)TVA estimée (공급대가 × 업종별 부가가치율 × 10 %)— Colonne calculée qui applique le ratio correct en fonction de la classification 업종Crédit de taxe en amont (공급대가 × 0,5 %)— Colonne calculée pour le crédit en amont limitéTVA nette à payer (TVA estimée − Crédit de taxe en amont)— Colonne calculée qui vous donne le chiffre final
Avec cette configuration de colonnes, chaque facture de votre lot produit un chiffre de TVA nette à payer qui tient compte du ratio sectoriel correct, utilise 공급대가 comme base, sépare les types de fournisseurs et inclut la limitation du crédit de taxe en amont — le tout en une seule passe. Les sept erreurs de taux sont résolues au stade de l'extraction plutôt que corrigées après coup.
Essayez avec l'une de vos propres factures ci-dessous — aucune connexion requise :
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Pour une présentation complète du flux d'extraction — de la collecte des factures à la livraison d'un tableur ajusté par taux à votre comptable — consultez notre guide pas à pas pour extraire les données des 간이과세자 세금계산서. Si vous maîtrisez déjà l'extraction de base et devez gérer la consolidation annuelle, le guide de traitement par lots explique comment transformer plus de 200 factures en un rapport prêt à déposer. Pour une vue d'ensemble des raisons pour lesquelles le système de taux par secteur crée une confusion si persistante, notre analyse de l'écart de TVA 간이과세자 examine les causes structurelles de ces erreurs de taux.
Questions fréquentes
Si la TVA imprimée est toujours de 10 %, comment savoir quelles factures nécessitent un ajustement de ratio ?
Chaque facture que vous recevez en tant que 간이과세자 nécessite le même traitement de ratio côté entrée — que le fournisseur soit un 일반과세자 ou un 간이과세자. La TVA imprimée est toujours de 10 %. Votre obligation en tant que 간이과세자 est calculée à l'aide de votre propre ratio sectoriel. Cela signifie que chaque facture d'achat de votre ensemble de données nécessite le même ajustement : extraire le 공급대가, appliquer votre ratio sectoriel et calculer votre obligation estimée.
Que se passe-t-il si je déclare en utilisant le 부가세액 imprimé au lieu du montant ajusté par ratio ?
HomeTax (홈택스) calcule votre TVA en utilisant le ratio sectoriel de son côté — il n'accepte pas le 부가세액 imprimé de 10 % comme votre obligation. Si vous saisissez des montants gonflés basés sur la valeur nominale de 10 %, le système signalera un écart entre vos données déclarées et l'obligation calculée. La plupart des petits entrepreneurs qui commettent cette erreur sont détectés lors du processus de déclaration par leur expert-comptable (세무사) ou par le système du NTS lui-même, mais la correction fait perdre du temps et peut déclencher un contrôle si l'écart est suffisamment important.
Un outil d'extraction peut-il appliquer différents ratios sectoriels à différentes factures dans le même lot ?
Oui. Si vous ajoutez une colonne pour l'업종 (type d'industrie) à l'aide de la fonctionnalité de colonne inférée — où l'IA lit le contexte du document et attribue une catégorie — puis référencez cette colonne dans une colonne calculée qui applique le ratio correspondant, chaque facture du lot reçoit automatiquement le bon ratio. L'approche de colonne inférée fonctionne mieux lorsque la facture mentionne explicitement le type d'activité. Pour les factures où l'업종 n'est pas imprimé, vous pouvez attribuer manuellement le ratio dans une étape de post-traitement à l'aide d'une table de correspondance des fournisseurs.
Le crédit de taxe sur les intrants de 0,5 % s'applique-t-il à tous les achats ou uniquement aux achats avec factures fiscales ?
Le crédit de taxe sur les intrants de 0,5 % (공제세액) s'applique uniquement aux achats accompagnés de documents justificatifs valides : factures fiscales valides (세금계산서), tickets de carte de crédit (신용카드 매출전표) et reçus en espèces (현금영수증). Les achats sans ces documents ne sont pas éligibles au crédit. Il est donc particulièrement important de collecter et de conserver des documents fiscaux valides auprès de chaque fournisseur, même pour les petits achats — la déduction de 0,5 % est faible par transaction mais significative sur une année d'achats. Pour une cartographie complète de ces types de documents fiscaux coréens et des ensembles de colonnes qui les extraient, consultez notre guide de traitement des factures fiscales coréennes.
Mon entreprise a un seul code d'activité (업종코드) mais je reçois des factures de fournisseurs dans différents secteurs — quel taux s'applique ?
Votre propre 업종코드 détermine le taux à utiliser pour votre calcul de TVA — pas celui du fournisseur. Le taux sectoriel de la formule 간이과세자 s'applique à votre propre catégorie d'activité, quel que soit le type de fournisseur ayant émis la facture. La seule exception est si vous exercez vous-même plusieurs catégories 업종 (Erreur n°7), auquel cas vous calculez séparément pour chaque catégorie.
Si mon chiffre d'affaires annuel est inférieur à 48 millions de ₩, dois-je quand même m'inquiéter de ces erreurs de taux ?
Les assujettis simplifiés dont la contrepartie annuelle de fournitures est inférieure à 48 millions de ₩ sont exonérés du paiement de la TVA mais doivent quand même déposer une déclaration. Bien que les erreurs de taux ci-dessus affectent principalement le calcul du paiement, les pratiques de tenue de registres et d'extraction décrites dans cet article restent précieuses. Avoir des données de factures organisées facilite les années fiscales futures — surtout si votre chiffre d'affaires dépasse le seuil de 48 millions de ₩ et que vous commencez à calculer votre dette de TVA pour la première fois. Cela vous aide aussi à vérifier que le crédit de taxe en amont que vous pourriez réclamer (si votre situation change) est correctement documenté.
Un seul passage sur vos factures détecte les sept erreurs
Les sept erreurs de taux de cet article partagent une structure commune : chacune est un décalage entre ce que la facture affiche et ce que le système fiscal exige. La facture indique une TVA de 10 % ; votre obligation utilise 1,5 à 4 %. La facture indique 공급가액 ; la formule utilise 공급대가. La facture n'indique pas votre taux sectoriel ; vous devez le connaître et l'appliquer. Chaque décalage est un point où le traitement manuel introduit une erreur — non pas parce que la personne qui saisit les données est négligente, mais parce que le système a été conçu pour afficher un nombre alors que le calcul en exige un autre.
La solution n'est pas d'être plus vigilant. C'est d'intégrer la conversion à l'étape d'extraction des données afin que le nombre extrait de la facture soit déjà celui dont vous avez besoin pour la déclaration. Téléversez l'une de vos factures et voyez si les colonnes dont vous avez besoin atterrissent aux bons endroits dès le premier passage.