Pourquoi l'écart de TVA des assujettis simplifiés
coréens vous coûte plus que vous ne le pensez
Le chiffre le plus trompeur sur une facture d'assujetti simplifié coréen (간이과세자) est celui qui semble le plus familier : le montant de la TVA (부가세액). Imprimé à 10 % de la valeur de la fourniture, il semble vous indiquer exactement quelle taxe s'applique à cette transaction. Mais pour les plus de 3 millions de micro-entreprises coréennes relevant du régime de l'assujetti simplifié, ce chiffre et ce qu'elles doivent réellement sont deux montants différents — et l'écart entre eux crée une confusion qui s'aggrave chaque janvier.
Points clés à retenir
- La TVA de 10 % imprimée sur votre facture d'assujetti simplifié n'est pas ce que vous devez — votre taux effectif se situe entre 1,5 % et 4 % selon votre code secteur d'activité.
- L'écart de 2,5× à 6,7× entre la TVA imprimée et votre obligation réelle est une caractéristique structurelle du régime 간이과세자 que le gouvernement n'explique jamais aux chefs d'entreprise.
- Cessez de recopier la colonne 부가세액 — ce dont vous avez réellement besoin pour la déclaration annuelle, c'est simplement la valeur de la fourniture et le taux de valeur ajoutée de votre secteur.
Le montant sur votre facture n'est pas ce que vous payez
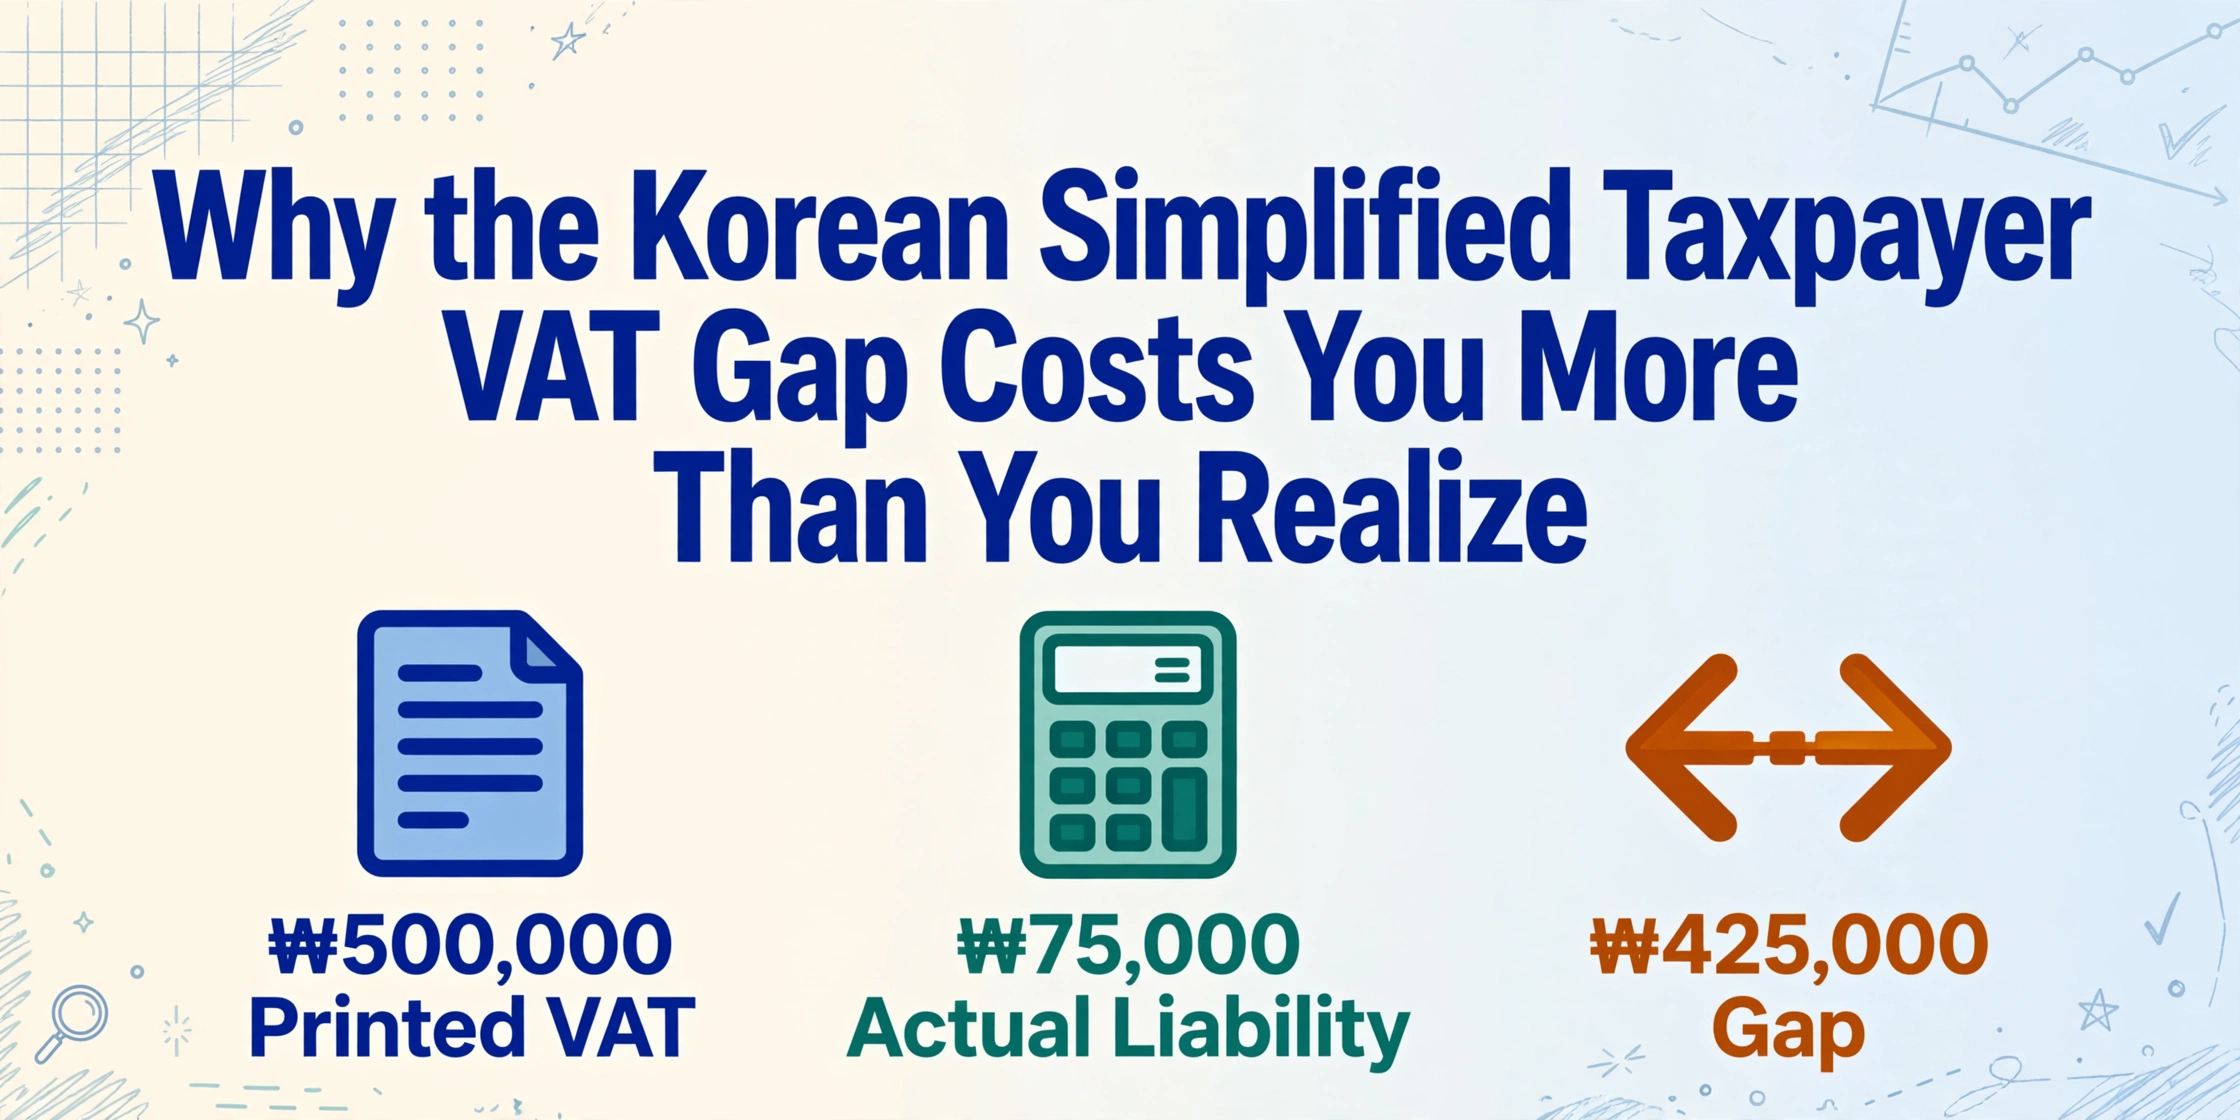
Imaginez que vous gérez un petit restaurant à Séoul. Un fournisseur de produits alimentaires vous envoie une facture : des ingrédients transformés d'une valeur de fourniture (공급가액) de 5 000 000 ₩, avec 500 000 ₩ imprimés comme TVA (부가세액). Le total en bas est de 5 500 000 ₩. Vous regardez la colonne TVA, voyez 500 000 ₩ et supposez qu'il s'agit du montant de taxe lié à cette transaction. Cela semble simple — comme dans n'importe quel système de TVA dans le monde.
Mais lorsque la déclaration annuelle de TVA de janvier arrive, vous découvrez que les 500 000 ₩ imprimés sur la facture n'ont que peu de rapport avec ce que vous devez réellement. Votre restaurant est un assujetti simplifié (간이과세자), et sa classification sectorielle — restauration (음식점업) — comporte un taux de valeur ajoutée (부가가치율) de 15 %. Cela signifie que votre taux de TVA effectif est de 1,5 %, et non de 10 %. Les 500 000 ₩ sur la facture ont été calculés à 10 %, mais votre obligation fiscale pour cette transaction est plus proche de 75 000 ₩. La différence de 425 000 ₩ n'est ni un remboursement ni un crédit — elle représente une mécompréhension fondamentale du fonctionnement de votre système fiscal.
Cet écart n'est pas propre aux restaurants. Il concerne chacune des 3 millions et plus d'entreprises coréennes relevant du régime des assujettis simplifiés — des supérettes et petits fabricants aux consultants indépendants et entrepreneurs en construction. Pour un chef d'entreprise qui traite 200 à 400 factures par an, le décalage entre le montant de TVA imprimé et l'obligation réelle crée une confusion à deux niveaux : d'abord, pour comprendre quel chiffre utiliser pour la planification et la budgétisation, et ensuite, pour préparer correctement les données lorsque l'échéance de la déclaration annuelle arrive. Si vous travaillez principalement avec des factures d'assujettis normaux, l'arithmétique plus simple du système 일반과세자 — TVA collectée moins TVA déductible, toutes deux à un taux fixe de 10 % — signifie que cette confusion particulière ne se pose jamais.
L'écart entre la TVA imprimée sur votre facture et ce que vous devez n'est pas une bizarrerie fiscale. C'est une caractéristique structurelle du régime des assujettis simplifiés — et cela crée un problème de données chaque mois de janvier.
Pourquoi une seule facture comporte deux numéros de TVA différents
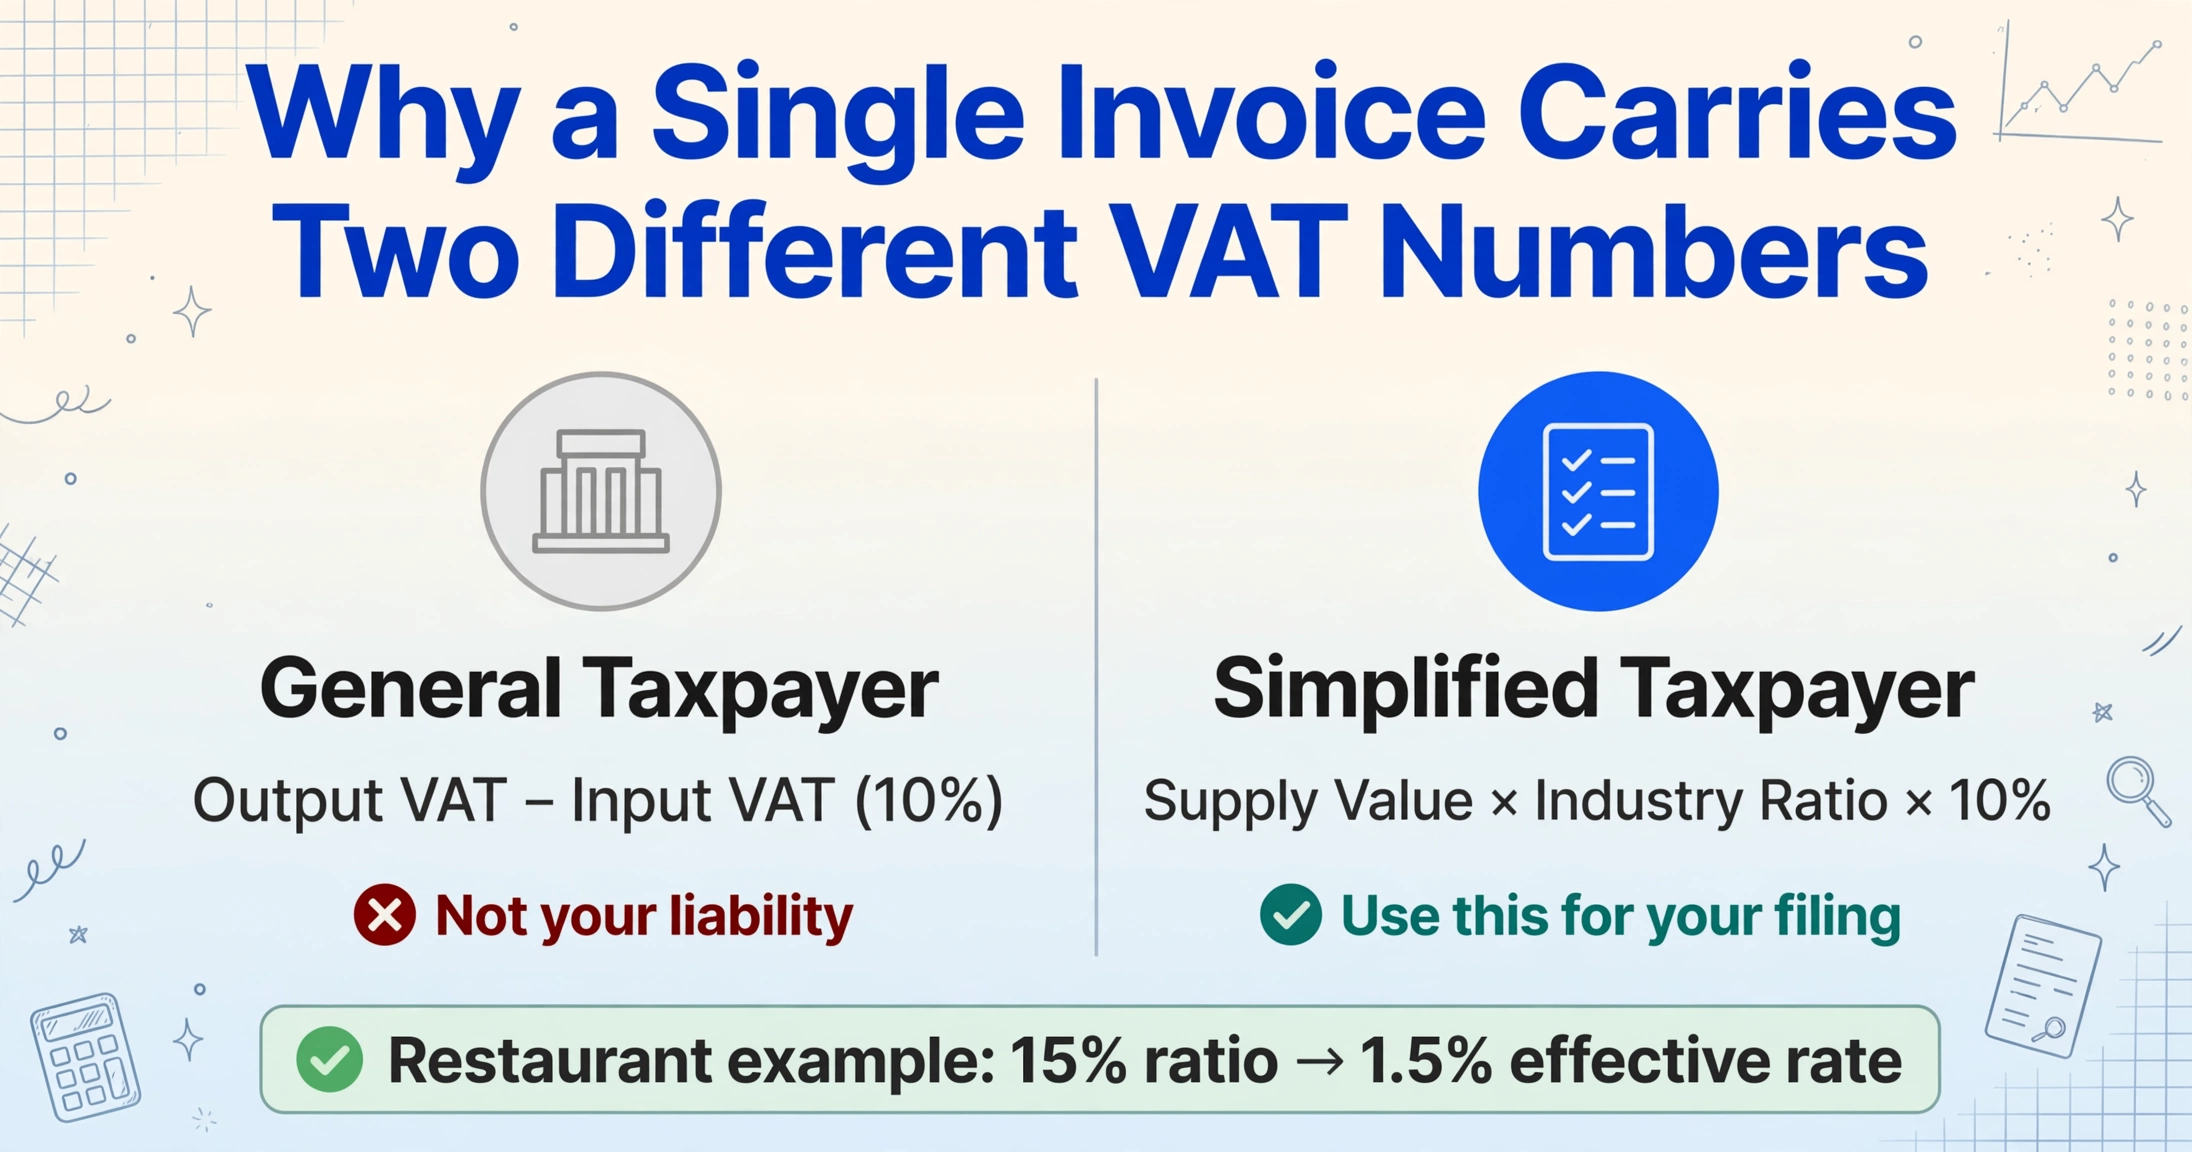
Pour comprendre pourquoi le montant de TVA imprimé et votre obligation réelle diffèrent, vous devez comprendre le mécanisme au cœur du régime de l'assujetti simplifié : le taux de valeur ajoutée spécifique au secteur d'activité (업종별 부가가치율).
En vertu de la loi sur la taxe sur la valeur ajoutée (부가가치세법), un assujetti normal (일반과세자) calcule la TVA comme suit : TVA collectée (매출세액) − TVA déductible (매입세액). Les deux sont calculées au taux standard de 10 %. Le calcul est linéaire : chaque transaction comporte 10 % de TVA à l'entrée et à la sortie. Un assujetti simplifié (간이과세자) utilise une formule différente, régie par les articles 32 à 36 de la loi sur la taxe sur la valeur ajoutée :
TVA à payer = (contrepartie de la fourniture × taux de valeur ajoutée du secteur × 10 %) − crédit de TVA déductible limité
Le taux de valeur ajoutée (부가가치율) est le pourcentage d'une transaction que le système fiscal suppose représenter la valeur réellement ajoutée par l'entreprise — par opposition aux coûts répercutés par les fournisseurs. Ce taux varie selon le secteur, car les différents types d'activités ont des structures de coûts fondamentalement différentes. Le coût principal d'un restaurant est les ingrédients (forte répercussion), donc son taux est faible. Le coût principal d'un consultant est son propre savoir-faire (faible répercussion), donc son taux est élevé. Le NTS classe les entreprises dans les tranches de taux suivantes, conformément au barème modifié en vigueur depuis juillet 2021 :
| Catégorie de secteur | Taux de valeur ajoutée | Taux de TVA effectif | Exemples |
|---|---|---|---|
| Commerce de détail, Restauration, Collecte de ferraille | 15 % | 1,5 % | Supérettes, restaurants, recycleurs |
| Fabrication, Agriculture, Pêche, Livraison de colis | 20 % | 2,0 % | Petites usines, exploitations agricoles, services de messagerie |
| Hébergement | 25 % | 2,5 % | Hôtels, motels, maisons d'hôtes |
| Construction, Transport, IT/Télécoms, Autres services | 30 % | 3,0 % | Entrepreneurs, sociétés de logistique, développeurs, salons de coiffure |
| Finance/Assurance, Services professionnels, Location immobilière | 40 % | 4,0 % | Consultants, experts-comptables, bailleurs immobiliers |
Le montant de TVA imprimé sur chaque facture fiscale — qu'elle soit émise par un assujetti normal ou simplifié — est calculé au taux standard de 10 %. C'est ce nombre qui apparaît dans le champ 부가세액. Mais pour l'assujetti simplifié qui reçoit la facture, le chiffre pertinent pour son propre calcul de TVA est la contrepartie de la fourniture (공급대가), et non le montant de TVA imprimé. L'obligation dépend de son propre taux sectoriel, qui est totalement indépendant de ce qui est imprimé sur le document.
Ce n'est pas un détail technique mineur. Un chef d'entreprise qui additionne la colonne 부가세액 de ses factures annuelles et utilise ce total pour estimer sa facture de TVA se trompera d'un facteur de 2,5 à 6,7 fois — selon son secteur d'activité. Ce type d'erreur de calcul ne fausse pas seulement la planification de la trésorerie. Cela peut entraîner une mauvaise allocation des réserves, des paiements manqués, et le genre de course de dernière minute qui définit une saison de déclaration stressante.
Et le crédit de TVA déductible limité (공제세액) ajoute une autre couche. Les assujettis simplifiés ne peuvent déduire que 0,5 % des montants d'achat de leur obligation de TVA — contre la déduction complète de 10 % de TVA sur les achats disponible pour les assujettis normaux. Cela signifie qu'un assujetti simplifié avec des achats importants (un restaurant achetant des ingrédients, un fabricant achetant des matériaux) supporte une charge fiscale nette plus élevée que ne le suggère le taux effectif affiché de 1,5 à 4 %, car le côté déductible est à peine créditable. Une étude académique de 2022 publiée dans le Korean Journal of Business Research a constaté que les tranches actuelles de taux de valeur ajoutée créent des problèmes d'équité horizontale significatifs entre les secteurs, les entreprises de restauration recevant une part disproportionnée de l'avantage fiscal tandis que les services professionnels en reçoivent beaucoup moins — un déséquilibre structurel que les chefs d'entreprise individuels ne peuvent pas corriger par eux-mêmes.
Comment la déclaration annuelle transforme cette confusion en crise de données
La confusion entre la TVA imprimée et l'obligation réelle serait gérable si elle ne concernait qu'une poignée de factures. Mais le rythme de déclaration de l'assujetti simplifié la transforme en problème systémique.
Les assujettis normaux déposent leurs déclarations de TVA deux fois par an — avant le 25 juillet et le 25 janvier — chacune couvrant six mois de transactions. Les assujettis simplifiés déposent une fois par an, avant le 25 janvier, couvrant toute l'année civile précédente en vertu de l'article 67 de la loi sur la taxe sur la valeur ajoutée (부가가치세법 제67조).
Cette déclaration unique représente 365 jours de transactions. Pour une petite entreprise avec 30 à 50 fournisseurs actifs, cela signifie organiser 200 à 500 factures dans un seul ensemble de données, tout cela dans les trois premières semaines de janvier — quand beaucoup d'entreprises gèrent également les inventaires, les clôtures d'exercice et la ruée opérationnelle d'après-fêtes.
Le flux de travail de préparation des données pour la plupart des petits chefs d'entreprise ressemble à ceci : récupérer les reçus papier d'un classeur, télécharger les PDF des e-mails, enregistrer les photos de KakaoTalk, ouvrir chaque document un par un, localiser les champs pertinents (공급가액, 공급자 사업자등록번호, 작성일자), et les saisir dans un tableur. À trois minutes par facture — une estimation prudente quand on inclut la localisation du document, la lecture des champs et la saisie sans erreur — 300 factures consomment 15 heures de travail manuel concentré. Pour l'ensemble plus large des documents fiscaux coréens que ces flux de travail touchent — y compris les reçus de caisse et les bons de livraison — notre extraction de factures de TVA coréennes montre comment un seul ensemble de colonnes remplace ce passage manuel sur tous les formats.
Mais le coût en temps n'est que la moitié du problème. L'autre moitié est que la structure de taux unique du système d'assujetti simplifié signifie que les données que vous saisissez dans votre tableur ne sont pas les données dont vous avez besoin pour votre déclaration. Le 공급가액 est pertinent. Le 부가세액 tel qu'imprimé ne l'est pas — il doit être recalculé en utilisant le ratio sectoriel. Et le 업종코드 (code secteur d'activité) — qui détermine quel ratio s'applique — n'est pas toujours imprimé sur la facture. De nombreuses factures papier de petits fournisseurs l'omettent entièrement. Un chef d'entreprise qui ne s'en rend pas compte et copie simplement la colonne 부가세액 dans sa déclaration produira une déclaration de TVA qui n'a aucun rapport avec son obligation réelle.
L'écart entre ce qui est imprimé sur la facture et ce qui est nécessaire pour la déclaration n'est pas visible pour la personne qui saisit les données. Les deux chiffres figurent sur le même document, côte à côte. La plupart des petits entrepreneurs ne savent pas qu'ils utilisent le mauvais.
C'est le cœur du piège. Le système d'assujetti simplifié a été conçu pour simplifier l'administration fiscale des petites entreprises — taux réduits, moins de déclarations, obligations comptables allégées. Mais cette simplification s'est faite au détriment de la transparence. Pour un assujetti normal, les données de facturation correspondent directement à sa déclaration : ce que vous voyez est ce que vous devez. Pour un assujetti simplifié, les données de facturation nécessitent une étape de conversion que le système n'explique jamais explicitement.
Si vous traitez des factures de fournisseurs ayant un statut mixte d'assujetti normal et simplifié — ce qui est courant — la confusion s'aggrave. Certaines factures portent une TVA à 10 % (provenant de fournisseurs assujettis normaux), et ces montants sont entièrement pertinents pour vos registres. D'autres affichent une TVA à 10 % en apparence mais représentent une obligation de 1,5 à 4 % une fois le taux sectoriel appliqué. Faire le tri nécessite de connaître le statut fiscal et le code secteur d'activité de chaque fournisseur. Ce n'est pas une information qui arrive avec la facture.
Le coût caché : temps, erreurs et crédits de TVA manqués
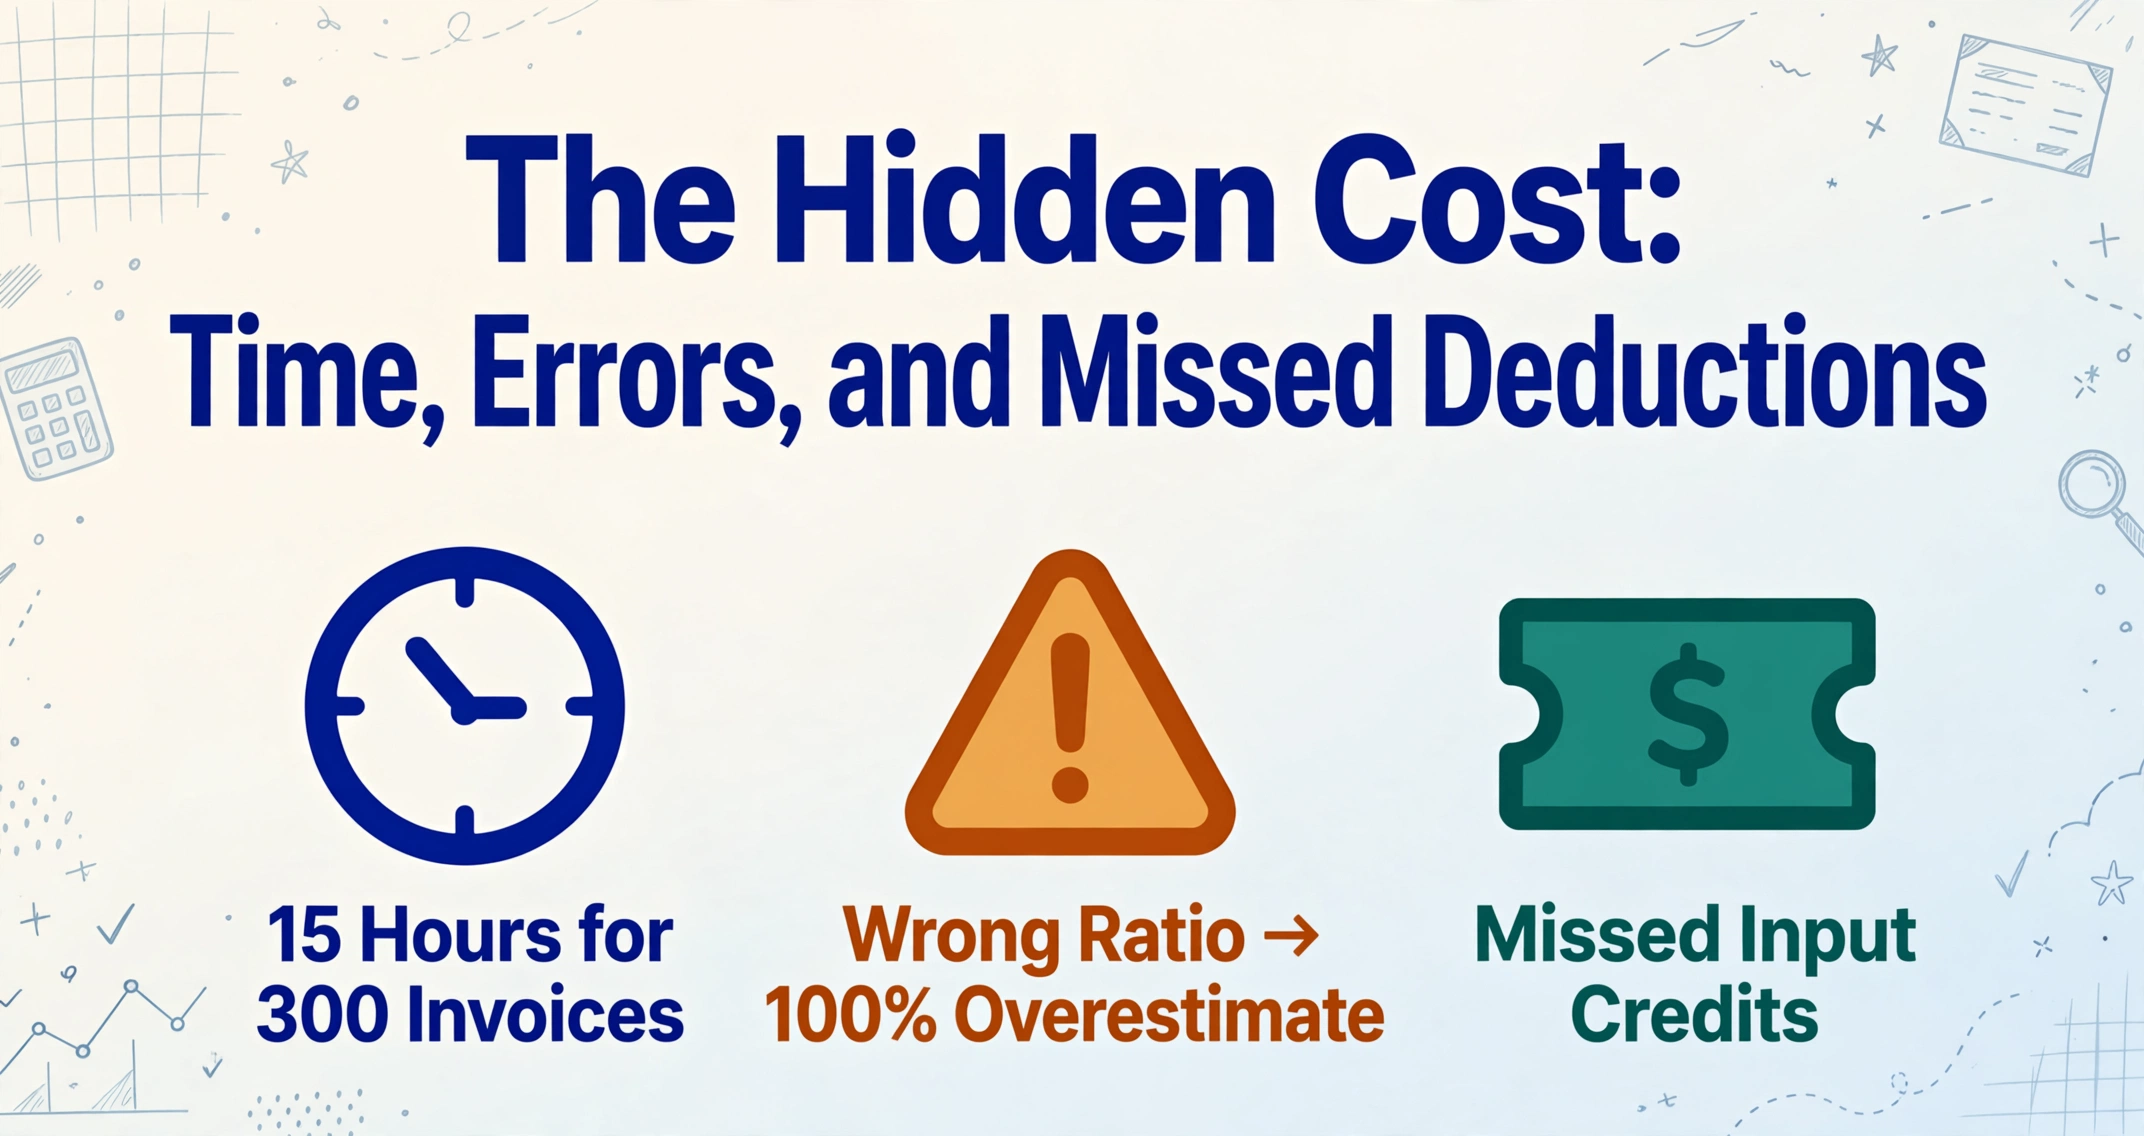
La confusion entre la TVA affichée sur la facture et l'obligation réelle engendre trois coûts distincts pour les petits entrepreneurs coréens, dont la plupart passent inaperçus jusqu'à ce que la saison des déclarations soit déjà bien entamée.
1. Temps perdu en ressaisie manuelle et vérification. À 15 heures pour 300 factures, la fenêtre de préparation des données de janvier représente essentiellement une semaine de travail à temps plein prélevée sur un mois où la plupart des entrepreneurs sont déjà débordés. Et ces 15 heures supposent que tout se passe bien. Lorsqu'une facture est floue, qu'une écriture est difficile à lire, qu'un numéro d'enregistrement d'entreprise a été mal saisi et doit être corrigé — le temps s'accumule. Une analyse 2024 de la charge administrative des PME coréennes par le Korea Small Business Institute a constaté que les tâches de conformité fiscale consomment en moyenne 34 heures par an pour les micro-entreprises, la préparation des déclarations de TVA représentant le plus gros bloc. Pour les assujettis simplifiés qui traitent leurs propres factures, le chiffre réel est probablement plus élevé car l'extraction des données est entièrement manuelle.
2. Risque d'erreur lié à l'application incorrecte des taux sectoriels. L'erreur la plus insidieuse dans la préparation des données d'un assujetti simplifié n'est pas de taper un mauvais chiffre — c'est d'appliquer le mauvais taux. Un propriétaire de supérette (taux de 15 %) qui utilise par erreur le taux de 30 % pour la facture d'un fournisseur du secteur de la construction surestimera son obligation sur cette transaction de 100 %. Un consultant indépendant (taux de 40 %) qui ne réalise pas que son taux diffère de celui de son fournisseur de détail à 15 % sous-estimera son obligation. Le NTS ne fournit pas d'outil de recherche simple qui recoupe le numéro d'enregistrement d'entreprise d'un fournisseur avec son taux de valeur ajoutée attribué. L'entrepreneur doit connaître sa propre classification sectorielle et appliquer le taux correct de manière cohérente sur chaque facture de son ensemble de données. Des recherches académiques publiées dans le Journal of Korean Taxation Research ont constaté que le système actuel de taux à trois niveaux (15 %, 20 %, 30 %, plus un niveau de 40 % pour les services) ne reflète pas avec précision les taux de valeur ajoutée réels dans la plupart des secteurs, créant une sur-imposition et une sous-imposition systématiques que les entreprises individuelles ne peuvent pas détecter sans analyse professionnelle.
3. Crédits de TVA déductible manqués. Le crédit de TVA déductible de 0,5 % est faible — ₩25 000 sur un achat de ₩5 000 000 — mais sur 300 factures, il s'accumule jusqu'à ₩7 500 000 de déductions potentielles. Pour le réclamer, chaque facture d'achat doit être correctement documentée et sa valeur de fourniture saisie avec précision. Dans la précipitation de la déclaration de janvier, les factures manquantes, mal photographiées ou mal catégorisées sont tout simplement laissées de côté. Chaque facture manquante représente une déduction de ₩500 pour chaque ₩100 000 de valeur de fourniture à laquelle le chef d'entreprise a droit mais qu'il ne réclame pas. L'effet cumulatif sur une année peut être significatif pour une entreprise qui fonctionne avec de faibles marges.
Le problème structurel n'est pas que le système d'assujetti simplifié soit injuste. C'est que le système crée un écart d'information entre ce que la facture indique et ce que le chef d'entreprise doit — puis exige que le chef d'entreprise comble cet écart par une saisie manuelle des données, sous pression temporelle, sans directives claires sur les chiffres à utiliser.
Si tout cela vous semble familier, vous avez peut-être rencontré des goulots d'étranglement similaires liés à la saisie manuelle, même avec les factures fiscales coréennes générales. Notre article sur pourquoi le taux de facturation électronique de 99 % en Corée n'a pas éliminé la saisie manuelle des données examine les raisons structurelles plus larges pour lesquelles les équipes financières coréennes ressaisissent encore des données qui existent déjà sous forme numérique.
Ce qu'une préparation correcte des données exige réellement
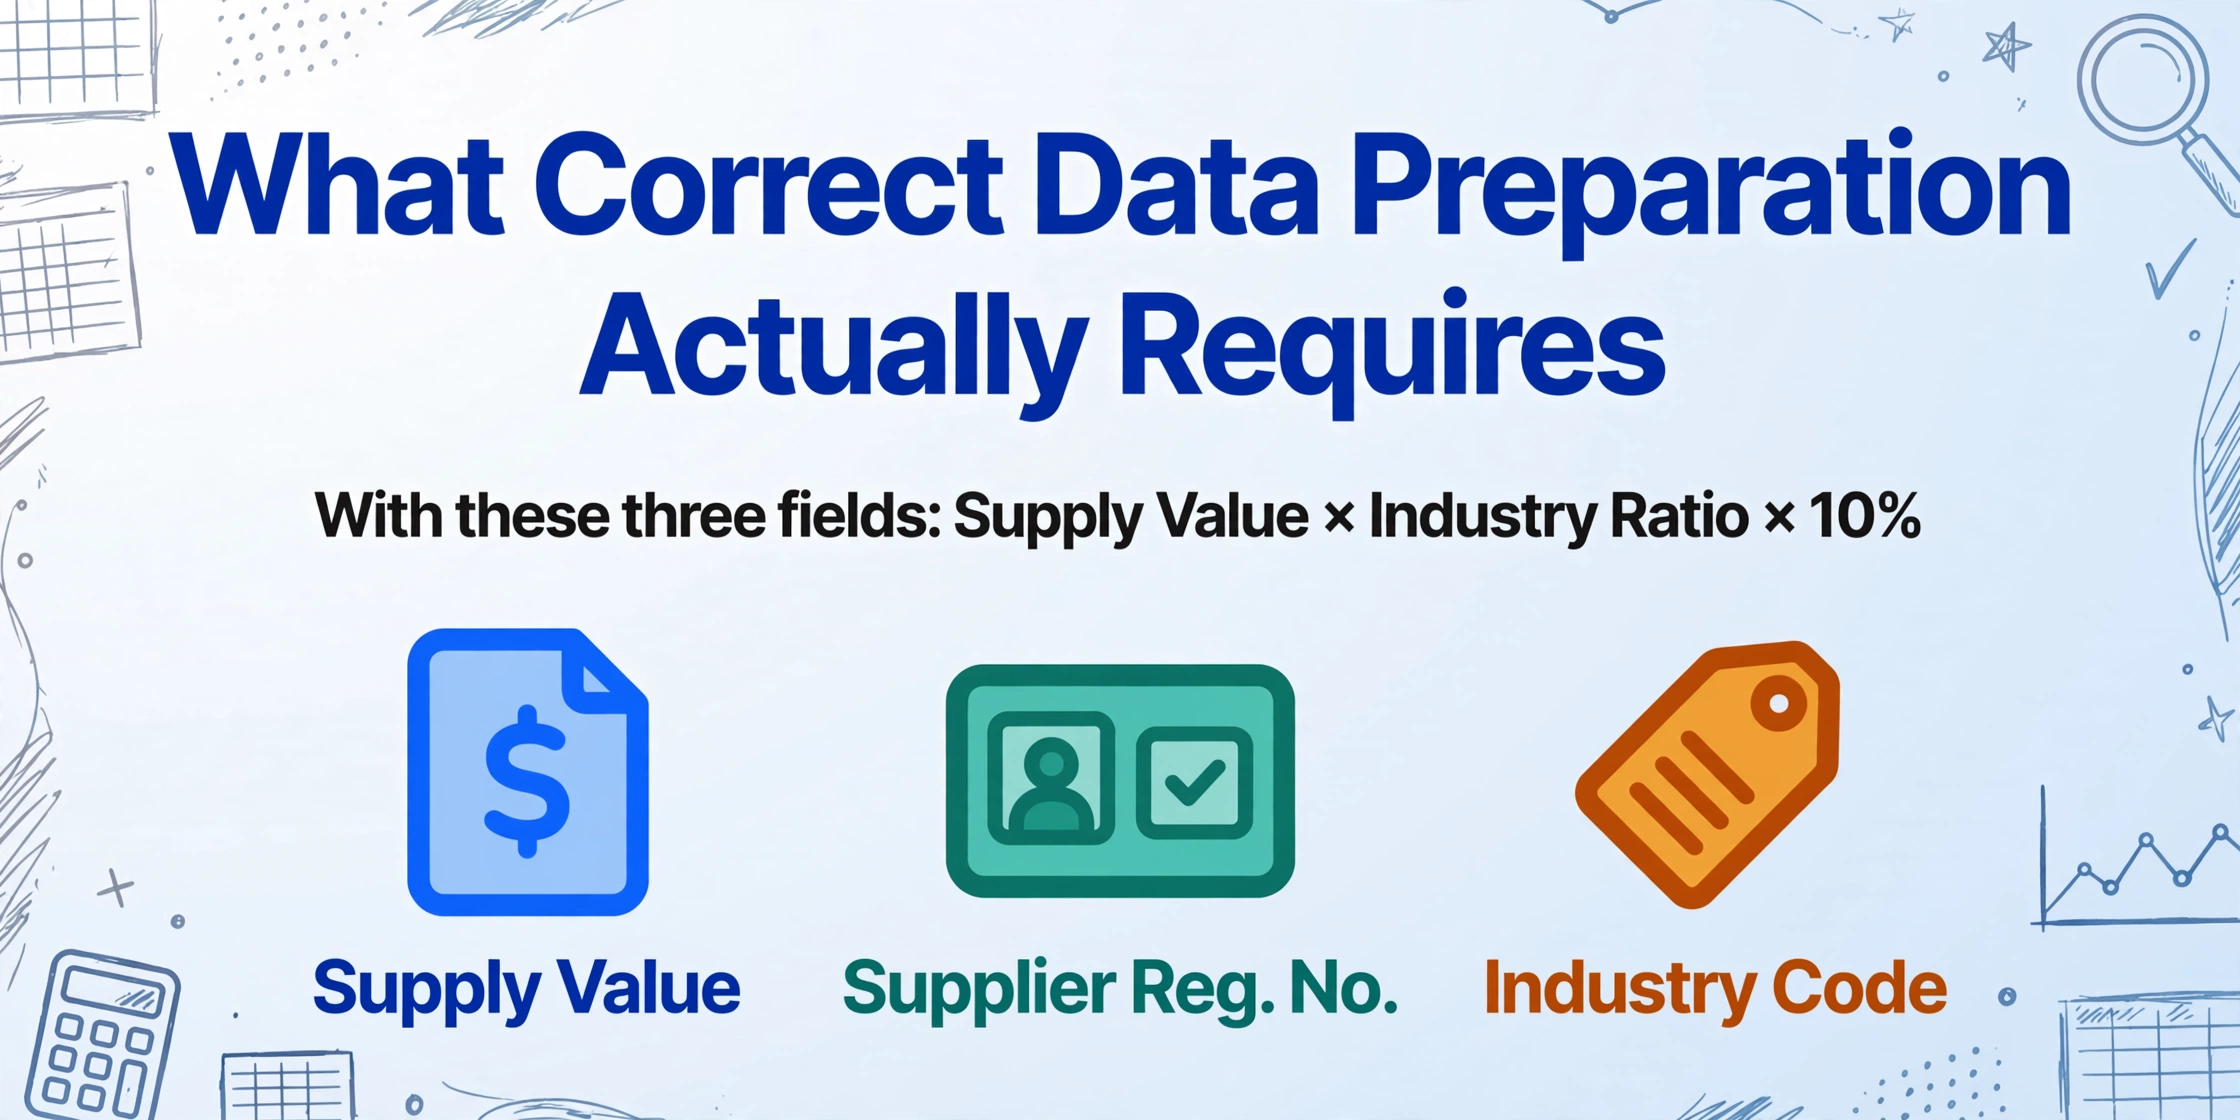
Une fois que vous comprenez que le montant de la TVA imprimé n'est pas le chiffre dont vous avez besoin, la question suivante est : quelles données devez-vous réellement extraire de vos factures ?
La réponse est trois champs qui correspondent directement à la formule de calcul de la TVA de l'assujetti simplifié :
- Valeur de la fourniture (montant HT) — Le montant net de la transaction, avant TVA. C'est le point de départ de votre calcul de la dette fiscale.
- Numéro d'enregistrement d'entreprise du fournisseur — Identifie le fournisseur et vous permet de recouper son statut fiscal et sa classification sectorielle via la base de données du NTS ou vos registres internes.
- Type d'activité / code secteur d'activité — Détermine quel taux de valeur ajoutée s'applique. Si la facture n'imprime pas ce code, vous devrez peut-être le rechercher en fonction du type d'activité connu du fournisseur.
La date d'établissement compte également pour regrouper les factures dans la bonne année fiscale, mais le calcul lui-même dépend des trois premiers champs. Avec ces trois points de données, vous pouvez calculer votre dette de TVA estimée pour toute facture comme suit : valeur de la fourniture (montant HT) × taux sectoriel applicable × 10 %.
Si vous travaillez avec un expert-comptable fiscaliste — comme c'est le cas pour la plupart des entreprises assujetties simplifiées en Corée — fournir à votre comptable un tableur propre contenant ces trois champs pour chaque facture est nettement plus efficace que de lui remettre une pile de reçus papier et de photographies. Votre comptable connaît déjà les taux sectoriels et peut les appliquer à l'ensemble des données. Ce dont il a besoin de votre part, c'est de données brutes précises et complètes.
C'est ici que les outils d'extraction de données changent la donne. Plutôt que d'ouvrir chaque facture une par une et de saisir les champs dans un tableur, Extraction de colonnes personnalisées — le mécanisme central d'ImageToTable.ai — vous permet de définir les colonnes souhaitées (공급가액, 사업자등록번호, 작성일자) et de les extraire de chaque document en une seule passe, que la facture soit un PDF provenant de HomeTax, un reçu papier scanné ou une photo transmise via KakaoTalk. Pour une présentation complète du flux d'extraction — y compris comment ajouter une colonne inférée pour 업종코드 et une colonne calculée qui estime la TVA en utilisant le taux de valeur ajoutée correct — consultez notre guide pas à pas pour extraire les données des 세금계산서 d'assujetti simplifié pour la déclaration de TVA annuelle.
Essayez avec l'une de vos propres factures ci-dessous — aucune connexion requise :
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Pour les chefs d'entreprise qui doivent traiter une année complète de factures — pas seulement une poignée — le flux de traitement par lots change complètement la donne. Notre guide pour le traitement par lots des factures d'assujetti simplifié coréen explique comment consolider 200 à 400 factures dans un seul tableur avec le taux de valeur ajoutée déjà appliqué, prêt pour votre expert-comptable fiscaliste ou votre déclaration HomeTax.
Questions fréquemment posées
Si la TVA sur ma facture est incorrecte (pas ce que je dois), pourquoi s'imprime-t-elle ainsi ?
Le montant de la TVA (부가세액) sur une facture fiscale est toujours calculé au taux standard de 10 % — c'est une exigence de la loi sur la taxe sur la valeur ajoutée. Cela s'applique aux factures émises par les assujettis normaux comme par les assujettis simplifiés. L'obligation réelle de l'assujetti simplifié n'est pas calculée à partir de ce montant imprimé, mais à partir de son propre taux sectoriel appliqué à la contrepartie de la fourniture. La facture n'est pas erronée — le chiffre de 10 % est le bon montant de taxe en valeur faciale. Ce n'est simplement pas le montant que l'assujetti simplifié utilise pour sa propre déclaration.
Dois-je quand même suivre la colonne du montant de la TVA (부가세액) ?
Oui — mais pour le rapprochement, pas pour le calcul de votre obligation. La colonne 부가세액 vous aide à vérifier que la valeur de la fourniture a été correctement extraite (공급가액 × 10 % doit être égal à 부가세액 sur les factures valides). Elle est également pertinente si vous vendez des biens à des assujettis normaux, car ils réclament la totalité des 10 % en TVA déductible. Pour votre propre déclaration, la valeur de la fourniture (공급가액) est le montant déterminant.
Comment savoir quel taux sectoriel s'applique à mon entreprise ?
Votre 업종코드 (code secteur d'activité) est enregistré auprès de l'administration fiscale au moment de l'immatriculation de l'entreprise. Vous pouvez le vérifier via HomeTax (홈택스) dans les détails de votre enregistrement d'entreprise. Si vous exercez plusieurs catégories d'activité, le taux de votre 업종 principal s'applique à toutes les transactions, sauf si vous tenez des registres séparés pour chaque catégorie. L'administration fiscale publie le barème complet des taux sur son site web, ou votre expert-comptable fiscaliste peut confirmer votre classification.
Que se passe-t-il si je déclare en utilisant le montant de TVA imprimé (부가세액) au lieu du montant ajusté par le taux ?
Le système de déclaration HomeTax pour les assujettis simplifiés utilise le taux sectoriel dans son propre calcul — il n'accepte pas simplement le 부가세액 imprimé de chaque facture. Si vous saisissez des montants gonflés basés sur la valeur faciale de 10 %, le système signalera un écart entre vos données déclarées et l'obligation calculée. En pratique, la plupart des petits entrepreneurs qui commettent cette erreur sont corrigés par leur expert-comptable pendant le processus de déclaration, mais les allers-retours font perdre du temps et peuvent entraîner une déclaration rectificative si l'erreur est détectée après la soumission.
Un outil d'extraction IA peut-il appliquer automatiquement le taux sectoriel ?
Si vous ajoutez une colonne calculée lors de l'extraction — comme Estimation TVA (공급가액 × taux sectoriel 15 % × 10 %) — l'IA calcule le montant ajusté selon le taux pendant le traitement, afin que votre feuille de calcul finale reflète déjà l'estimation correcte de la dette fiscale. La fonction de colonne inférée peut également tenter d'identifier le type d'activité à partir du contexte du document. Cependant, le taux sectoriel est une classification réglementaire liée au type d'activité enregistré du fournisseur, qui peut ne pas figurer sur chaque facture. Pour une déclaration précise, vous devez toujours vérifier le taux attribué auprès des registres de vos fournisseurs ou consulter votre expert-comptable fiscaliste.
L'écart entre la TVA imprimée et la TVA réelle s'applique-t-il aux factures reçues de fournisseurs assujettis normaux ?
Oui. Le montant de TVA imprimé sur toute facture est toujours de 10 %. En tant qu'assujetti simplifié, votre dette sur chaque achat — quel que soit le statut fiscal du fournisseur — est calculée selon votre propre taux sectoriel. Le statut fiscal du fournisseur affecte ses obligations d'émission, pas le calcul de votre dette. Cela signifie que chaque facture de votre ensemble de données nécessite le même ajustement de taux, que le fournisseur soit un assujetti normal (일반과세자) ou un assujetti simplifié (간이과세자).
Si mon chiffre d'affaires annuel est inférieur à 48 millions de ₩, suis-je totalement exonéré de TVA ?
Oui — les assujettis simplifiés dont la contrepartie de la fourniture annuelle est inférieure à 48 millions de ₩ sont exonérés du paiement de la TVA. Cependant, vous êtes toujours tenu de déposer une déclaration. L'exonération ne s'applique qu'à l'obligation de paiement. Si vous recevez des factures fiscales de fournisseurs, conserver des registres organisés reste important pour les années futures où votre chiffre d'affaires pourrait dépasser le seuil.
La date limite du 25 janvier ne change pas — mais votre préparation des données, elle, peut changer
Le point clé de cet article n'est pas que le système d'assujetti simplifié est compliqué. C'est que ce système crée un écart entre les chiffres sur vos factures et ceux dont vous avez besoin pour la déclaration — et la plupart des contenus sur la TVA coréenne ne reconnaissent pas que cet écart existe. Si vous êtes un petit entrepreneur qui saisit manuellement les données des factures chaque janvier, vous avez travaillé avec un mauvais cadre de référence : en traitant le montant de TVA imprimé comme significatif alors que ce sont la valeur de la fourniture et le taux sectoriel qui déterminent ce que vous devez.
Une fois que vous savez quels chiffres comptent, la préparation des données devient plus simple, pas plus difficile. Extrayez la 공급가액, identifiez le 업종코드, appliquez le taux — chaque facture suit la même logique en trois étapes. La seule variable est le nombre de factures que vous avez. Pour un entrepreneur face à une pile de 300 documents et une date limite au 25 janvier, la différence entre fixer le mauvais chiffre et savoir exactement quel champ extraire de chaque document est la différence entre un mois stressant et un mois gérable. Téléversez l'une de vos factures et voyez si les bons champs atterrissent dans les bonnes colonnes dès la première tentative.