Warum die koreanische VAT-Lücke für Kleinunternehmer
Sie mehr kostet, als Sie denken
Die irreführendste Zahl auf einer Rechnung eines koreanischen Kleinunternehmers (간이과세자) ist die, die am vertrautesten aussieht: der Mehrwertsteuerbetrag (부가세액). Mit 10 % des Nettobetrags ausgewiesen, scheint er genau zu zeigen, welche Steuer auf diese Transaktion anfällt. Doch für die über 3 Millionen koreanischen Kleinstunternehmen, die nach dem Kleinunternehmer-System arbeiten, sind diese Zahl und das, was sie tatsächlich schulden, zwei verschiedene Beträge – und die Lücke dazwischen erzeugt eine Verwirrung, die sich jeden Januar verstärkt.
Wichtigste Erkenntnisse
- Die 10 % MwSt., die auf Ihrer Kleinunternehmer-Rechnung ausgewiesen sind, sind nicht das, was Sie schulden – Ihr effektiver Satz liegt je nach Branchencode zwischen 1,5 % und 4 %.
- Die 2,5- bis 6,7-fache Lücke zwischen ausgewiesener MwSt. und Ihrer tatsächlichen Steuerschuld ist ein strukturelles Merkmal des 간이과세자-Systems, das die Regierung Geschäftsinhabern nie erklärt.
- Hören Sie auf, die 부가세액-Spalte zu kopieren – was Sie für die jährliche Steuererklärung tatsächlich benötigen, sind nur der Nettobetrag und der Wertschöpfungssatz Ihrer Branche.
Die Zahl auf Ihrer Rechnung ist nicht das, was Sie zahlen
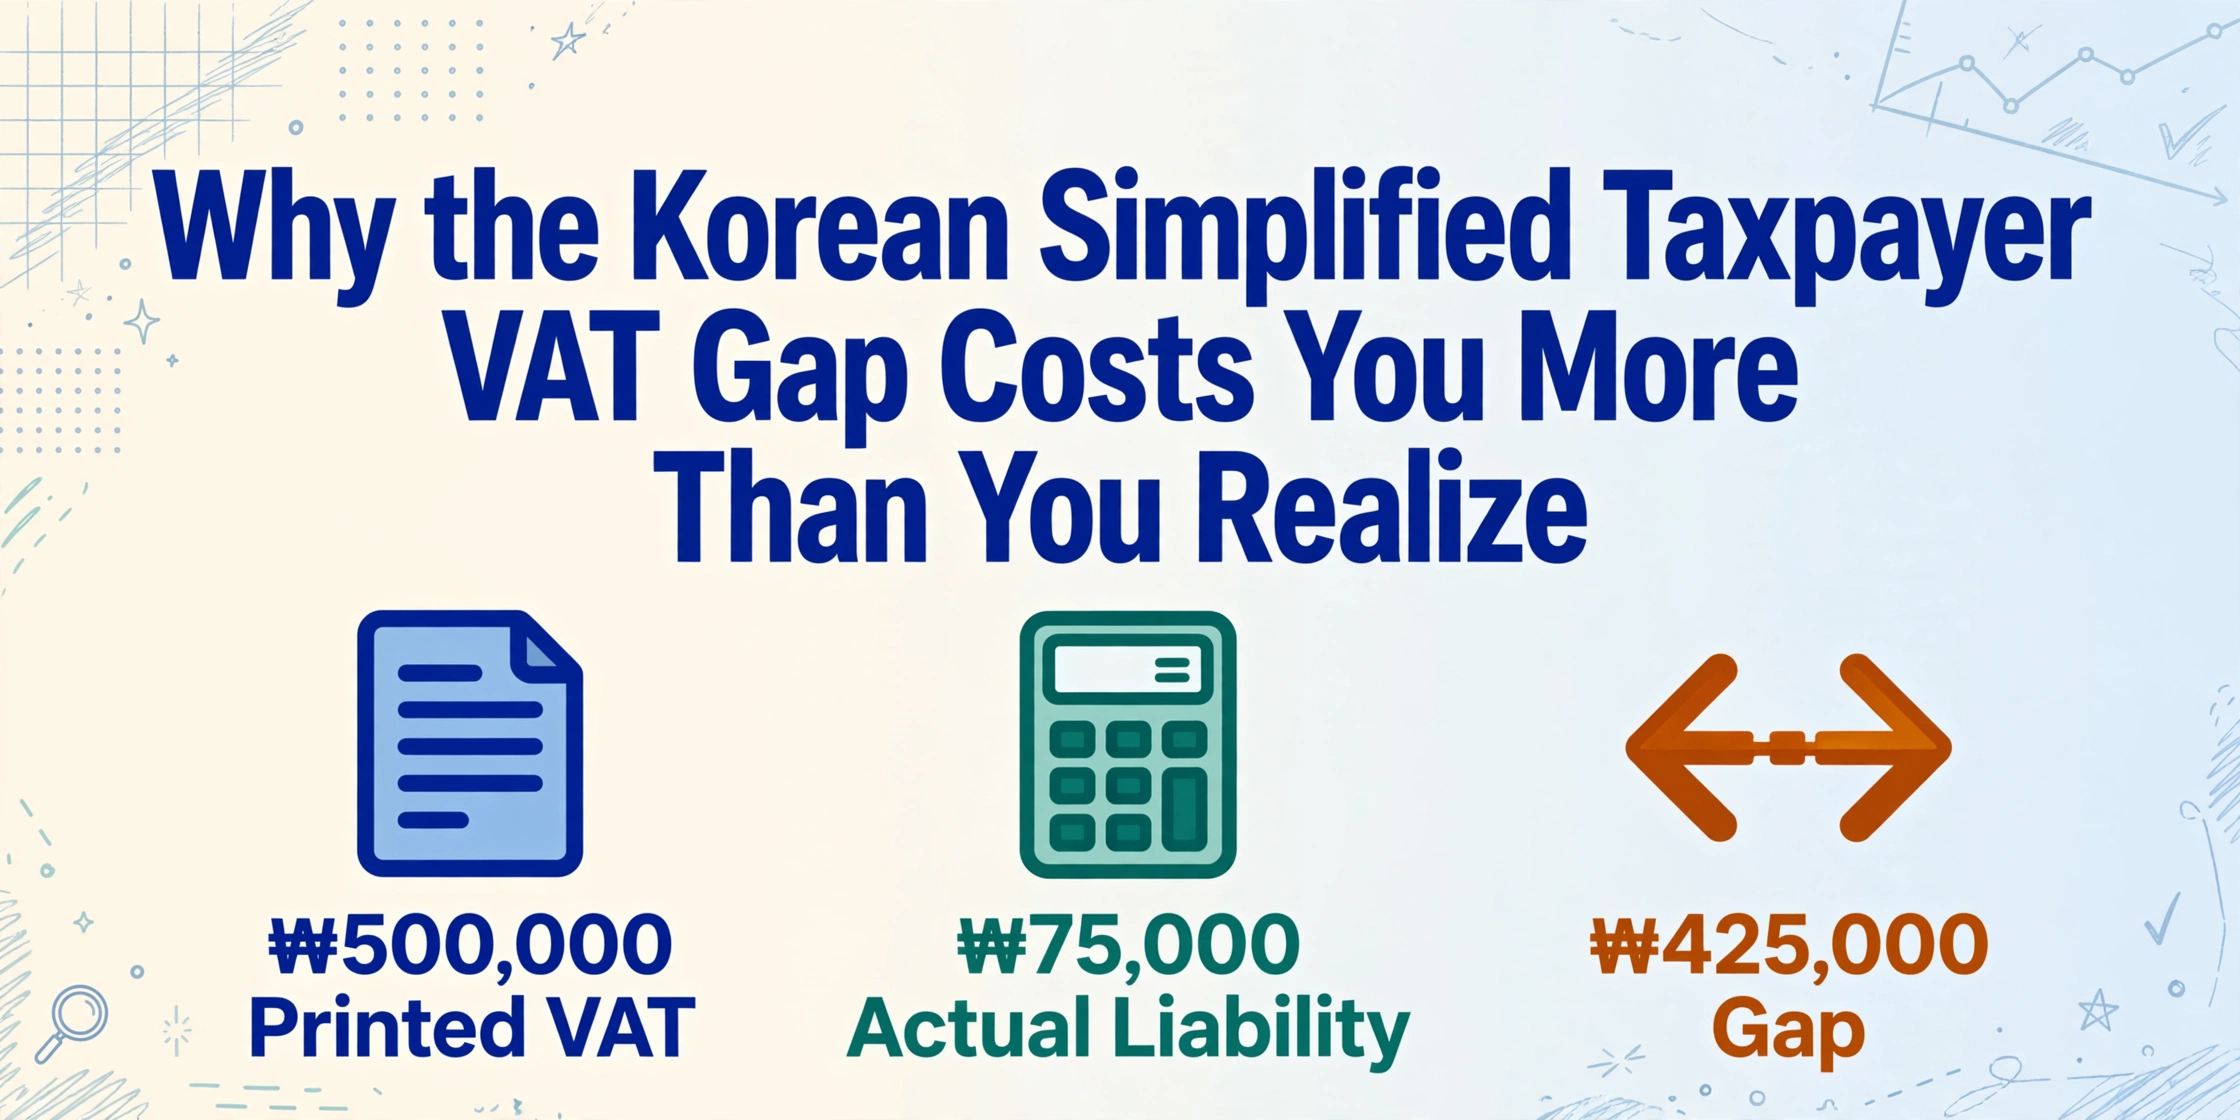
Stellen Sie sich vor, Sie betreiben ein kleines Restaurant in Seoul. Ein Lebensmittellieferant schickt Ihnen eine Rechnung: verarbeitete Zutaten im Nettobetrag (공급가액) von 5.000.000 ₩, mit 500.000 ₩ als ausgewiesener Mehrwertsteuer (부가세액). Die Summe unten beträgt 5.500.000 ₩. Sie sehen die MwSt-Spalte mit 500.000 ₩ und nehmen an, dass dies der Steuerbetrag für diese Transaktion ist. Es scheint einfach – genau wie jedes Mehrwertsteuersystem weltweit.
Doch wenn im Januar die jährliche MwSt-Erklärung ansteht, stellen Sie fest, dass die auf der Rechnung ausgewiesenen 500.000 ₩ wenig mit dem zu tun haben, was Sie tatsächlich schulden. Ihr Restaurant ist ein Kleinunternehmer (간이과세자), und seine Branchenklassifizierung – Gastronomie (음식점업) – hat einen Wertschöpfungssatz (부가가치율) von 15%. Das bedeutet, Ihr effektiver MwSt-Satz beträgt 1,5%, nicht 10%. Die 500.000 ₩ auf der Rechnung wurden mit 10% berechnet, aber Ihre Steuerschuld für diese Transaktion liegt eher bei 75.000 ₩. Die Differenz von 425.000 ₩ ist keine Rückerstattung oder Gutschrift – sie zeigt ein grundlegendes Missverständnis darüber, wie Ihr Steuersystem funktioniert.
Diese Diskrepanz betrifft nicht nur Restaurants. Sie betrifft jedes der über 3 Millionen koreanischen Unternehmen, die als Kleinunternehmer agieren – von Convenience-Stores und kleinen Herstellern bis hin zu freiberuflichen Beratern und Bauunternehmern. Für einen Geschäftsinhaber, der 200 bis 400 Rechnungen pro Jahr verarbeitet, führt die Diskrepanz zwischen dem ausgewiesenen MwSt-Betrag und der tatsächlichen Steuerschuld auf zwei Ebenen zu Verwirrung: erstens beim Verständnis, welche Zahl für Planung und Budgetierung verwendet werden soll, und zweitens bei der korrekten Datenaufbereitung, wenn die jährliche Abgabefrist näher rückt. Wenn Sie hauptsächlich mit Rechnungen von Regelbesteuerten arbeiten, entsteht diese spezielle Verwirrung nie, da die einfachere Arithmetik des 일반과세자-Systems – Ausgangssteuer minus Vorsteuer, beide zu einem einheitlichen Satz von 10% – greift.
Die Differenz zwischen der auf Ihrer Rechnung ausgewiesenen MwSt und dem, was Sie schulden, ist keine steuerliche Besonderheit. Sie ist ein strukturelles Merkmal des Kleinunternehmer-Systems – und sie schafft jedes Jahr im Januar ein Datenproblem.
Warum eine einzige Rechnung zwei verschiedene MwSt-Nummern trägt
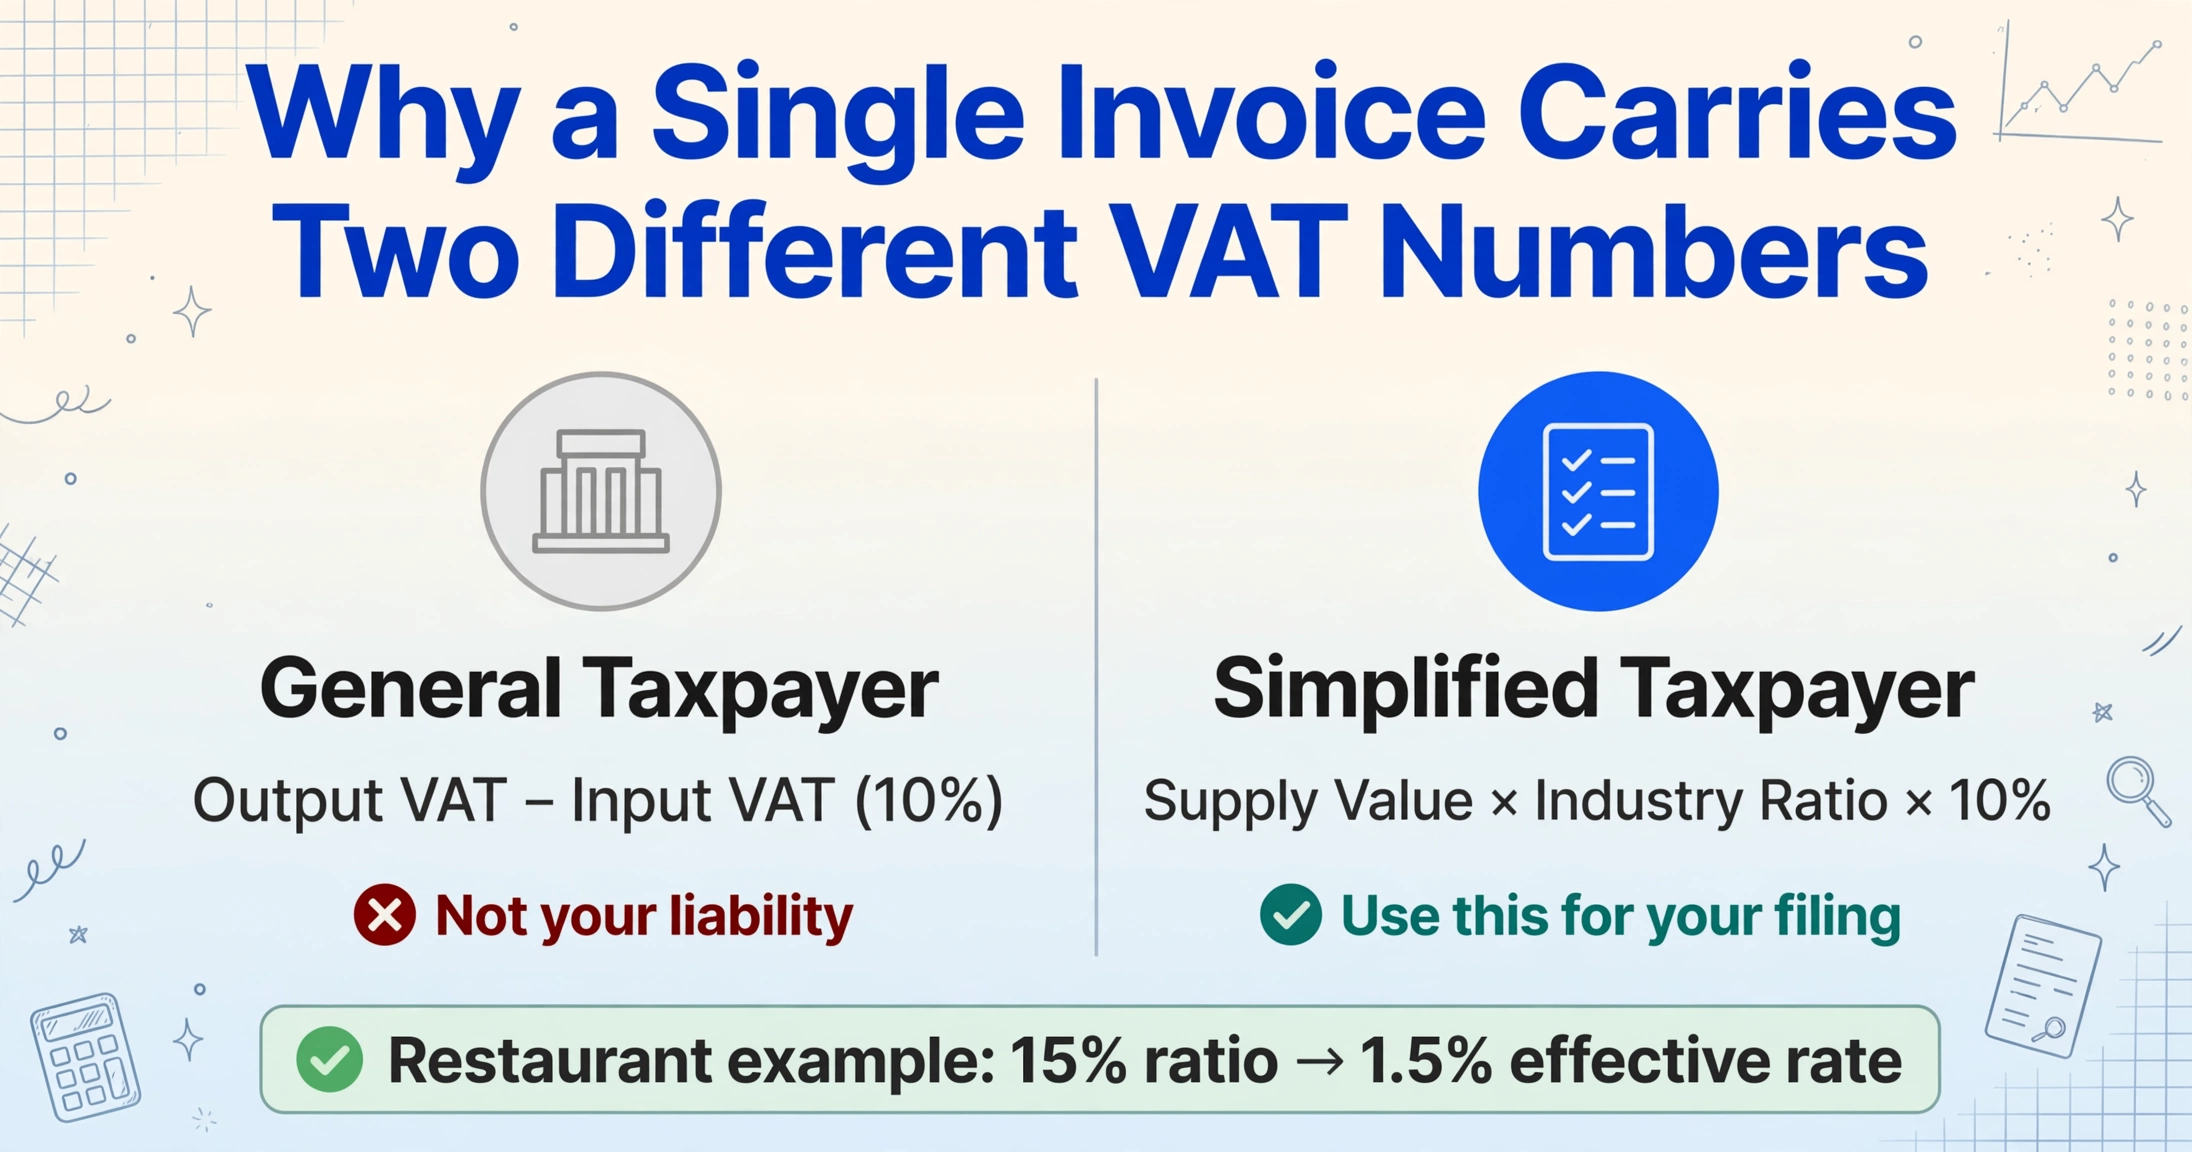
Um zu verstehen, warum der ausgewiesene MwSt-Betrag und Ihre tatsächliche Steuerschuld voneinander abweichen, müssen Sie den Mechanismus verstehen, der dem System der Kleinunternehmer zugrunde liegt – den branchenspezifischen Wertschöpfungssatz (업종별 부가가치율).
Nach dem Mehrwertsteuergesetz (부가가치세법) berechnet ein Regelbesteuerter Unternehmer (일반과세자) die MwSt wie folgt: Umsatzsteuer (매출세액) − Vorsteuer (매입세액). Beide werden zum regulären Satz von 10 % berechnet. Die Berechnung ist linear: Jede Transaktion enthält 10 % MwSt auf der Eingangs- und Ausgangsseite. Ein Kleinunternehmer (간이과세자) verwendet eine andere Formel, die in den Artikeln 32–36 des Mehrwertsteuergesetzes festgelegt ist:
Zu zahlende MwSt = (Bruttobetrag × branchenspezifischer Wertschöpfungssatz × 10 %) − begrenzter Vorsteuerabzug
Der Wertschöpfungssatz (부가가치율) ist der Prozentsatz einer Transaktion, von dem das Steuersystem annimmt, dass er die tatsächliche Wertschöpfung des Unternehmens darstellt – im Gegensatz zu Kosten, die von Lieferanten durchgereicht werden. Dieser Satz variiert je nach Branche, da verschiedene Geschäftstypen grundlegend unterschiedliche Kostenstrukturen haben. Die Hauptkosten eines Restaurants sind die Zutaten (hohe Durchlaufkosten), daher ist sein Satz niedrig. Die Hauptkosten eines Beraters sind seine eigene Expertise (niedrige Durchlaufkosten), daher ist sein Satz hoch. Die NTS klassifiziert Unternehmen gemäß dem ab Juli 2021 gültigen geänderten Zeitplan in die folgenden Satzstufen:
| Branchenkategorie | Wertschöpfungssatz | Effektiver MwSt-Satz | Beispiele |
|---|---|---|---|
| Einzelhandel, Gastronomie, Altstoffsammlung | 15 % | 1,5 % | Convenience-Stores, Restaurants, Recycler |
| Verarbeitendes Gewerbe, Landwirtschaft, Fischerei, Paketzustellung | 20 % | 2,0 % | Kleine Fabriken, Bauernhöfe, Kurierdienste |
| Beherbergung | 25 % | 2,5 % | Hotels, Motels, Pensionen |
| Baugewerbe, Transport, IT/Telekommunikation, Sonstige Dienstleistungen | 30 % | 3,0 % | Bauunternehmer, Logistikfirmen, Entwickler, Friseursalons |
| Finanz-/Versicherungswesen, Freiberufliche Dienstleistungen, Immobilienvermietung | 40 % | 4,0 % | Berater, Buchhalter, Grundstücksvermieter |
Der ausgewiesene MwSt-Betrag auf jeder Steuerrechnung – ob von einem Regelbesteuerten oder einem Kleinunternehmer ausgestellt – wird zum regulären Satz von 10 % berechnet. Das ist die Zahl, die im Feld 부가세액 erscheint. Für den Kleinunternehmer, der die Rechnung erhält, ist jedoch der Nettobetrag (공급대가) die relevante Zahl für seine eigene Steuerberechnung, nicht der ausgewiesene MwSt-Betrag. Die Steuerschuld hängt von seinem eigenen Branchensatz ab, der völlig unabhängig davon ist, was auf dem Dokument ausgewiesen ist.
Dies ist kein nebensächliches technisches Detail. Ein Geschäftsinhaber, der die Spalte „부가세액“ aus seinen Jahresrechnungen summiert und diese Summe zur Schätzung seiner Mehrwertsteuerlast verwendet, liegt um das 2,5- bis 6,7-fache daneben – je nach Branche. Eine solche Fehlkalkulation verzerrt nicht nur die Cashflow-Planung. Sie kann zu falscher Rücklagenbildung, versäumten Zahlungen und dem typischen Last-Minute-Chaos führen, das eine stressige Abgabesaison ausmacht.
Und der begrenzte Vorsteuerabzug (공제세액) kommt noch hinzu. Kleinunternehmer können nur 0,5 % der Einkaufsbeträge von ihrer Mehrwertsteuerschuld abziehen – verglichen mit dem vollen Vorsteuerabzug von 10 %, der Regelbesteuerten zusteht. Das bedeutet, dass ein Kleinunternehmer mit erheblichen Einkäufen (ein Restaurant, das Zutaten kauft, ein Hersteller, der Materialien kauft) eine höhere Nettosteuerlast trägt, als der nominale Effektivsatz von 1,5–4 % vermuten lässt, da die Vorsteuerseite kaum abzugsfähig ist. Eine akademische Studie aus dem Jahr 2022, veröffentlicht im Korean Journal of Business Research, ergab, dass die aktuellen Wertschöpfungssatz-Stufen erhebliche horizontale Gerechtigkeitsprobleme zwischen den Branchen verursachen: Gastronomiebetriebe erhalten einen unverhältnismäßig großen Anteil der Steuervergünstigung, während freiberufliche Dienstleistungen weit weniger erhalten – ein strukturelles Ungleichgewicht, das einzelne Geschäftsinhaber nicht selbst ausgleichen können.
Wie die Jahreserklärung diese Verwirrung in eine Datenkrise verwandelt
Die Verwechslung zwischen ausgewiesener Mehrwertsteuer und tatsächlicher Steuerschuld wäre beherrschbar, wenn sie nur eine Handvoll Rechnungen beträfe. Doch der Abgaberhythmus des Kleinunternehmers macht daraus ein systemisches Problem.
Regelbesteuerte Unternehmer reichen ihre Mehrwertsteuererklärung zweimal jährlich ein – bis zum 25. Juli und 25. Januar –, jeweils für sechs Monate Transaktionen. Kleinunternehmer reichen einmal jährlich, bis zum 25. Januar, für das gesamte vorangegangene Kalenderjahr gemäß Artikel 67 des Mehrwertsteuergesetzes (부가가치세법 제67조) ein.
Diese eine Erklärung umfasst 365 Tage Transaktionen. Für ein kleines Unternehmen mit 30 bis 50 aktiven Lieferanten bedeutet das, 200 bis 500 Rechnungen in einem einzigen Datensatz zu organisieren – und das innerhalb der ersten drei Januarwochen, wenn viele Unternehmen gleichzeitig Inventur, Jahresabschluss und den betrieblichen Ansturm nach den Feiertagen bewältigen müssen.
Der Arbeitsablauf zur Datenaufbereitung sieht für die meisten Kleinunternehmer so aus: Papierbelege aus dem Aktenschrank holen, PDFs aus E-Mails herunterladen, Fotos aus KakaoTalk speichern, jedes Dokument einzeln öffnen, die relevanten Felder finden (공급가액, 공급자 사업자등록번호, 작성일자) und sie in eine Tabellenkalkulation eintippen. Bei drei Minuten pro Rechnung – eine konservative Schätzung, wenn man das Auffinden des Dokuments, das Lesen der Felder und das fehlerfreie Tippen einbezieht – verbrauchen 300 Rechnungen 15 Stunden konzentrierter Handarbeit. Für die breitere Palette koreanischer Steuerdokumente, die diese Arbeitsabläufe betreffen – einschließlich Kassenbelegen und Lieferscheinen – zeigt unsere Extraktion koreanischer Mehrwertsteuerrechnungen, wie ein einziges Spaltenset diesen manuellen Durchlauf über jedes Format ersetzt.
Aber der Zeitaufwand ist nur die halbe Wahrheit. Die andere Hälfte ist, dass die einzigartige Tarifstruktur des Kleinunternehmersystems bedeutet, dass die Daten, die Sie in Ihre Tabellenkalkulation eintippen, nicht die Daten sind, die Sie für Ihre Erklärung benötigen. Der 공급가액 ist relevant. Der ausgewiesene 부가세액 ist es nicht – er muss anhand des Branchenverhältnisses neu berechnet werden. Und der 업종코드 (Branchencode) – der bestimmt, welches Verhältnis gilt – ist nicht immer auf der Rechnung aufgedruckt. Viele Papierrechnungen kleiner Lieferanten lassen ihn ganz weg. Ein Geschäftsinhaber, der das nicht erkennt und einfach die Spalte „부가세액“ in seine Erklärung übernimmt, erstellt eine Mehrwertsteuererklärung, die in keinem Verhältnis zu seiner tatsächlichen Steuerschuld steht.
Die Kluft zwischen dem, was auf der Rechnung steht, und dem, was für die Steuererklärung benötigt wird, ist für die Person, die die Dateneingabe vornimmt, nicht sichtbar. Beide Zahlen stehen auf demselben Dokument, nebeneinander. Die meisten Kleinunternehmer wissen nicht, dass sie die falsche verwenden.
Das ist der Kern der Falle. Das System für Kleinunternehmer (vereinfachte Besteuerung) wurde entwickelt, um die Steuerverwaltung für kleine Unternehmen zu vereinfachen — niedrigere Sätze, weniger Meldungen, reduzierte Buchführungspflichten. Doch die Vereinfachung ging zu Lasten der Transparenz. Die Rechnungsdaten eines Regelbesteuerten Unternehmers lassen sich direkt auf seine Steuererklärung übertragen: Was Sie sehen, ist, was Sie schulden. Die Rechnungsdaten eines Kleinunternehmers erfordern einen Umrechnungsschritt, den das System nie ausdrücklich erklärt.
Wenn Sie Rechnungen von Lieferanten verarbeiten, die sowohl den Status des Regelbesteuerten als auch des Kleinunternehmers haben — was üblich ist —, potenziert sich die Verwirrung. Einige Rechnungen enthalten 10 % Mehrwertsteuer (von Regelbesteuerten Lieferanten), und diese Beträge sind für Ihre Unterlagen vollständig relevant. Andere weisen zwar ebenfalls 10 % Mehrwertsteuer aus, stellen aber nach Anwendung des Branchenverhältnisses nur eine Verbindlichkeit von 1,5–4 % dar. Um zu unterscheiden, welche welche ist, müssen Sie den Steuerstatus und den Branchencode jedes Lieferanten kennen. Diese Informationen liegen der Rechnung nicht bei.
Die versteckten Kosten: Zeit, Fehler und verpasste Vorsteuerabzüge
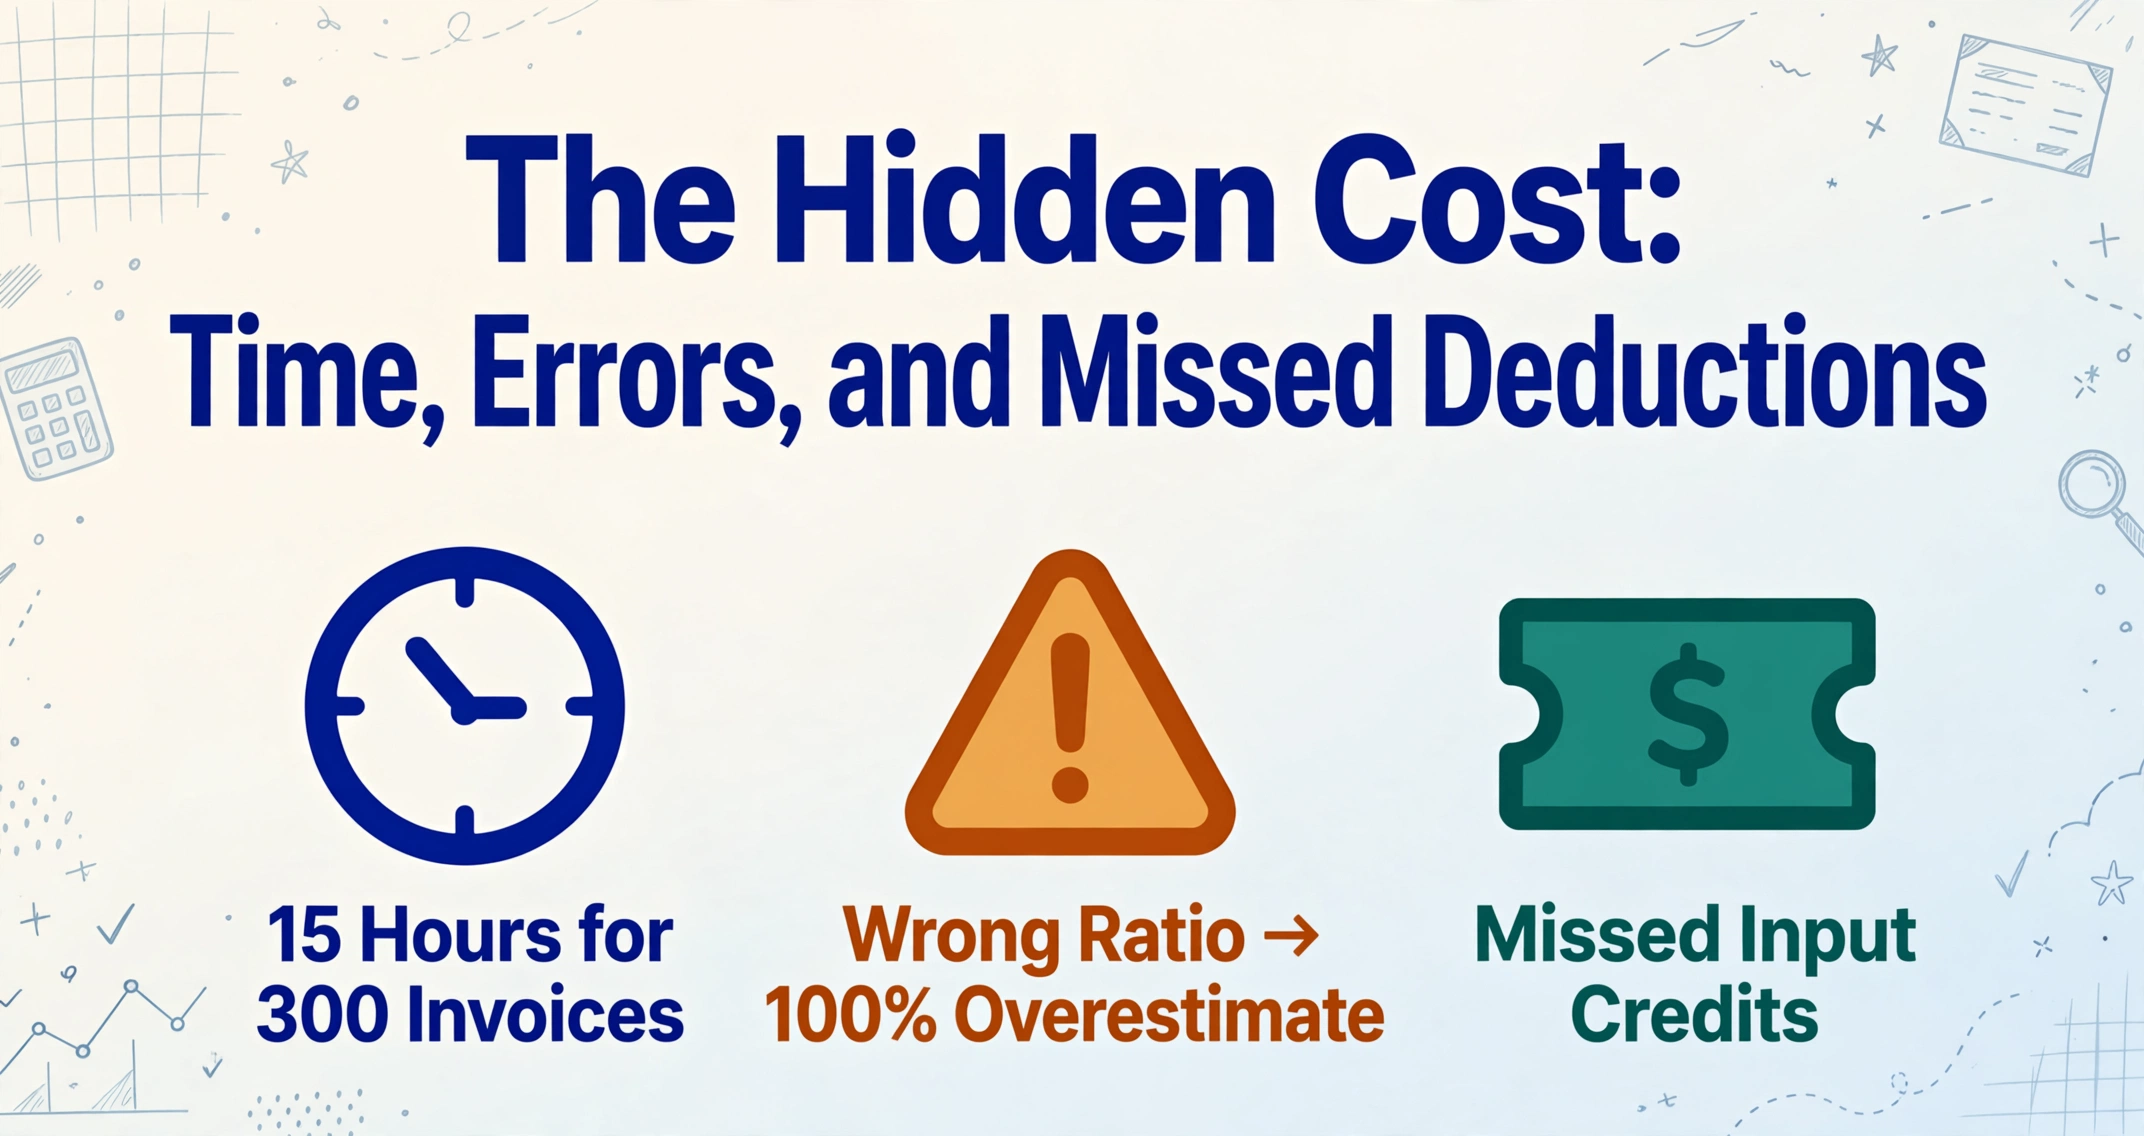
Die Verwechslung zwischen der auf der Rechnung ausgewiesenen Mehrwertsteuer und der tatsächlichen Verbindlichkeit verursacht für koreanische Kleinunternehmer drei verschiedene Kosten, von denen die meisten erst auffallen, wenn die Meldefrist bereits läuft.
1. Zeitverlust durch manuelle Neueingabe und Prüfung. Bei 15 Stunden für 300 Rechnungen ist das Datenaufbereitungsfenster im Januar im Wesentlichen eine Vollzeitarbeitswoche, die aus einem Monat herausgeschnitten wird, in dem die meisten Geschäftsinhaber bereits überlastet sind. Und diese 15 Stunden setzen voraus, dass alles reibungslos läuft. Wenn eine Rechnung unscharf ist, wenn eine Handschrift schwer zu lesen ist, wenn eine Unternehmensregistrierungsnummer falsch getippt wurde und korrigiert werden muss — die Zeit summiert sich. Eine Analyse der Verwaltungslast koreanischer KMU aus dem Jahr 2024 vom Korea Small Business Institute ergab, dass Steuerkonformitätsaufgaben für Kleinstunternehmen durchschnittlich 34 Stunden pro Jahr beanspruchen, wobei die Vorbereitung der MwSt-Meldung den größten Einzelblock ausmacht. Für Kleinunternehmer, die ihre Rechnungen selbst verarbeiten, liegt die tatsächliche Zahl wahrscheinlich höher, da die Datenextraktion vollständig manuell erfolgt.
2. Fehlerrisiko durch falsch angewandte Branchenverhältnisse. Der heimtückischste Fehler bei der Datenaufbereitung für Kleinunternehmer ist nicht das Eintippen der falschen Zahl — es ist die Anwendung des falschen Verhältnisses. Ein Convenience-Store-Besitzer (15 %-Satz), der fälschlicherweise den 30 %-Satz für die Rechnung eines Bauunternehmers verwendet, überschätzt seine Verbindlichkeit für diese Transaktion um 100 %. Ein freiberuflicher Berater (40 %-Satz), der nicht erkennt, dass sein Satz sich vom 15 %-Satz seines Einzelhandelslieferanten unterscheidet, unterschätzt seine Verbindlichkeit. Die NTS stellt kein einfaches Nachschlagewerk bereit, das die Unternehmensregistrierungsnummer eines Lieferanten mit seinem zugewiesenen Wertschöpfungssatz abgleicht. Der Geschäftsinhaber muss seine eigene Branchenklassifizierung kennen und den richtigen Satz konsequent auf jede Rechnung in seinem Datensatz anwenden. In akademischer Forschung, veröffentlicht im Journal of Korean Taxation Research, wurde festgestellt, dass das aktuelle dreistufige Verhältnissystem (15 %, 20 %, 30 %, plus eine 40 %-Stufe für Dienstleistungen) die tatsächlichen Wertschöpfungssätze in den meisten Branchen nicht genau widerspiegelt, was zu systematischer Über- und Unterbesteuerung führt, die einzelne Unternehmen ohne professionelle Analyse nicht erkennen können.
3. Verpasste Vorsteuerabzüge. Der Vorsteuerabzug von 0,5 % ist gering — ₩25.000 bei einem Einkauf von ₩5.000.000 — aber über 300 Rechnungen summiert sich das auf ₩7.500.000 an potenziellen Abzügen. Um ihn geltend zu machen, muss jede Einkaufsrechnung ordnungsgemäß dokumentiert und ihr Nettobetrag korrekt erfasst sein. In der Hektik der Januar-Meldung werden Rechnungen, die fehlen, schlecht fotografiert oder falsch kategorisiert sind, einfach weggelassen. Jede fehlende Rechnung bedeutet einen Abzug von ₩500 pro ₩100.000 Nettobetrag, der dem Unternehmer zusteht, aber nicht geltend gemacht wird. Der kumulative Effekt über ein Jahr kann für ein Unternehmen mit geringen Margen erheblich sein.
Das strukturelle Problem ist nicht, dass das System der Kleinunternehmer ungerecht ist. Es ist, dass das System eine Informationslücke zwischen dem, was die Rechnung zeigt, und dem, was der Unternehmer schuldet, schafft — und dann verlangt, dass der Unternehmer diese Lücke mit manueller Dateneingabe, unter Zeitdruck und ohne klare Anleitung, welche Zahlen zu verwenden sind, überbrückt.
Falls Ihnen das bekannt vorkommt, sind Sie möglicherweise auch bei allgemeinen koreanischen Steuerrechnungen auf ähnliche manuelle Verarbeitungsengpässe gestoßen. Unser Artikel über warum die 99 % E-Rechnungsquote Koreas die manuelle Dateneingabe nicht beseitigt hat untersucht die breiteren strukturellen Gründe, warum koreanische Finanzteams weiterhin Daten abtippen, die bereits in digitaler Form vorliegen.
Was eine korrekte Datenaufbereitung tatsächlich erfordert
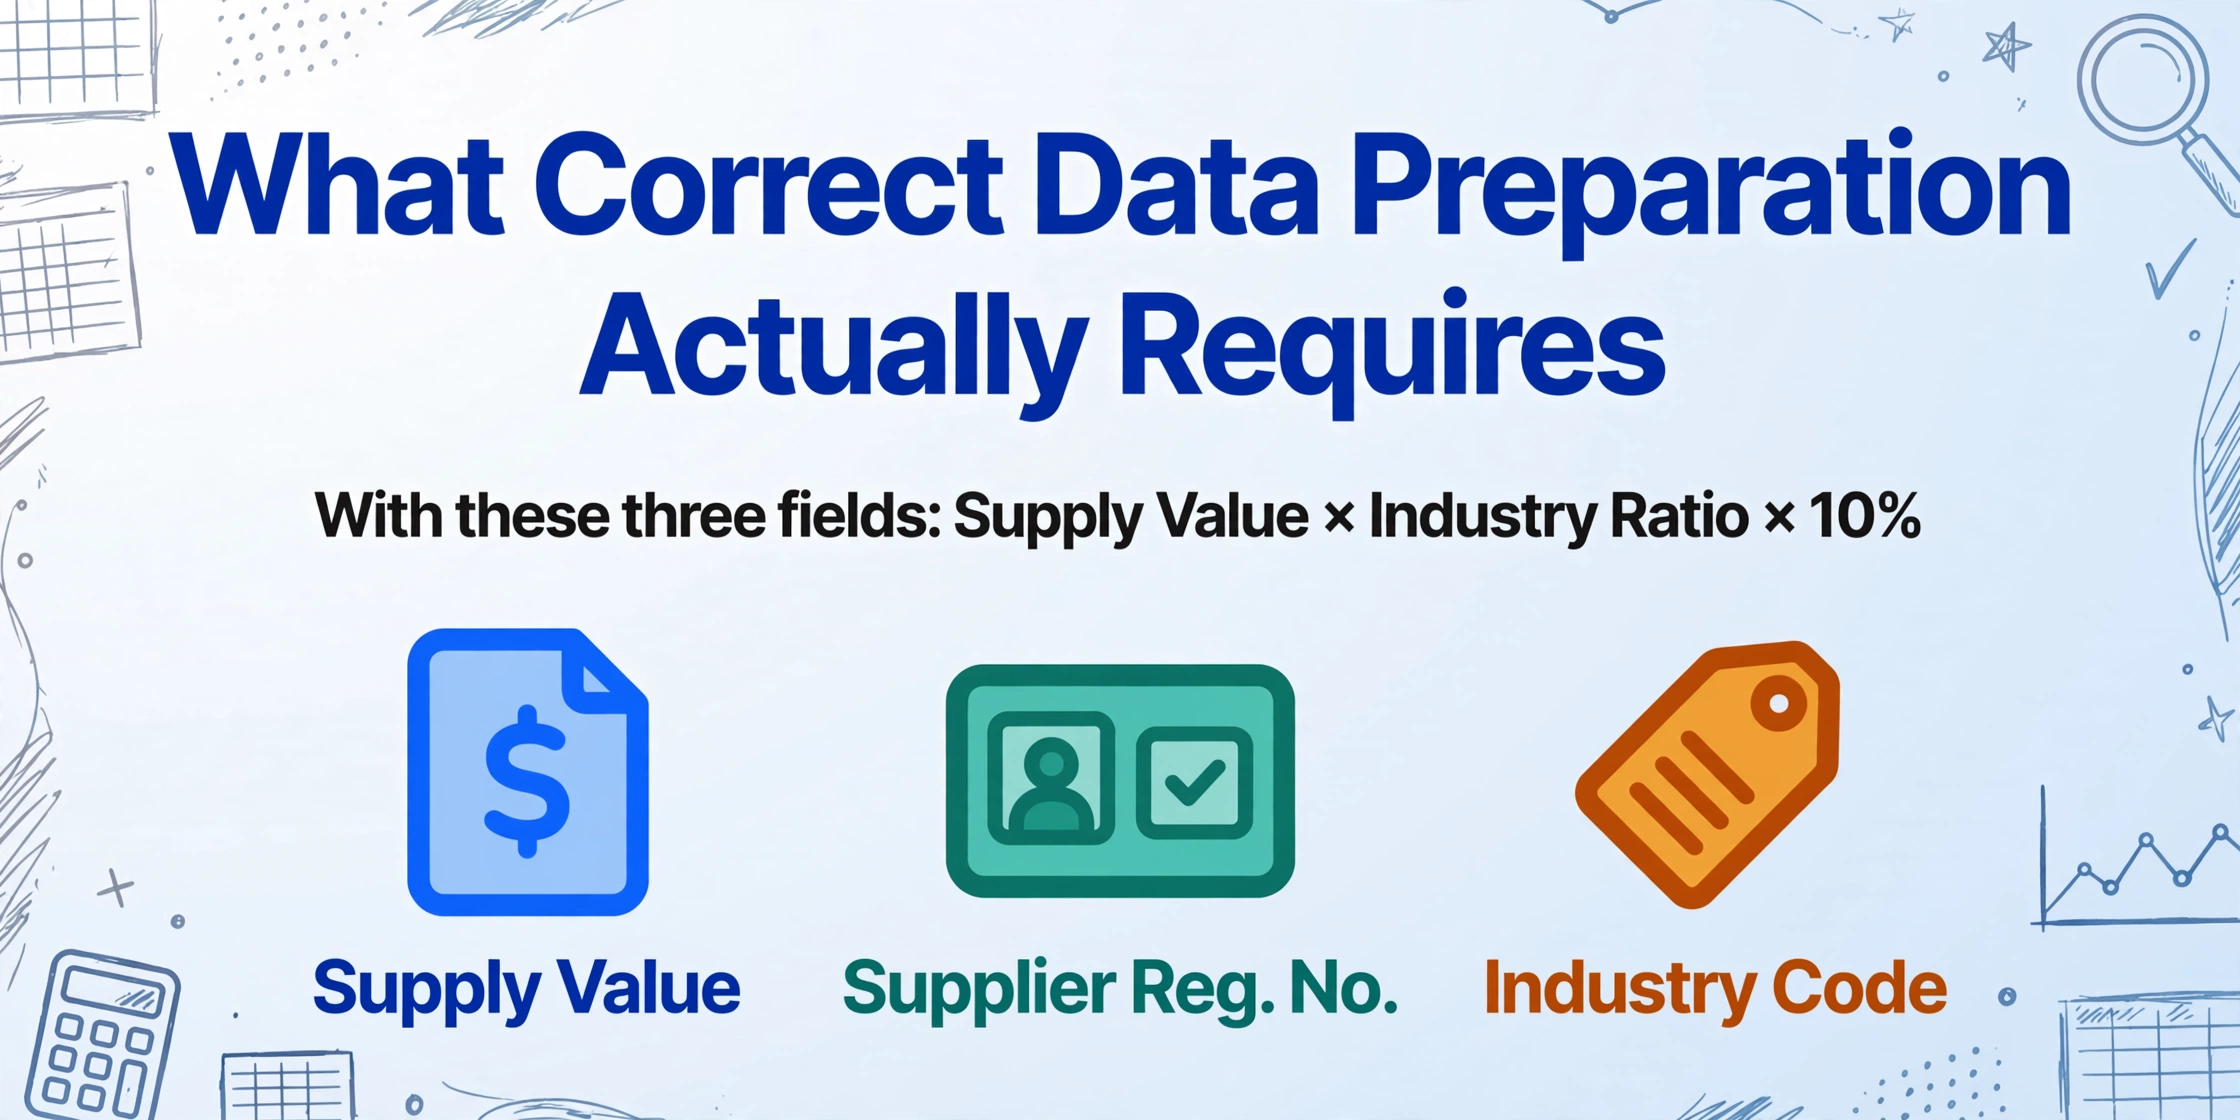
Sobald Sie verstehen, dass der gedruckte Mehrwertsteuerbetrag nicht die Zahl ist, die Sie benötigen, stellt sich die Frage: Welche Daten sollten Sie tatsächlich aus Ihren Rechnungen extrahieren?
Die Antwort sind drei Felder, die direkt der Berechnungsformel für die Mehrwertsteuer des Kleinunternehmers entsprechen:
- Nettobetrag (공급가액) — Der Netto-Transaktionsbetrag vor Mehrwertsteuer. Dies ist der Ausgangspunkt für die Berechnung Ihrer Steuerschuld.
- Unternehmensregistrierungsnummer des Lieferanten (공급자 사업자등록번호) — Identifiziert den Lieferanten und ermöglicht es Ihnen, dessen Steuerstatus und Branchenklassifizierung über die NTS-Datenbank oder Ihre internen Aufzeichnungen abzugleichen.
- Branchenart / Branchencode (업종/업종코드) — Bestimmt, welcher Wertschöpfungssatz anzuwenden ist. Wenn die Rechnung diesen Code nicht ausweist, müssen Sie ihn möglicherweise anhand der bekannten Geschäftsart des Lieferanten ermitteln.
Das Ausstellungsdatum (작성일자) ist ebenfalls wichtig, um Rechnungen dem richtigen Steuerjahr zuzuordnen, aber die Berechnung selbst hängt von den ersten drei Feldern ab. Mit diesen drei Datenpunkten können Sie Ihre geschätzte Mehrwertsteuerschuld für jede Rechnung wie folgt berechnen: Nettobetrag × anwendbarer Branchensatz × 10 %.
Wenn Sie mit einem Steuerberater (세무사) zusammenarbeiten — wie die meisten Kleinunternehmer in Korea — ist die Bereitstellung einer sauberen Tabelle mit diesen drei Feldern für jede Rechnung wesentlich effizienter, als einen Stapel Papierbelege und Fotos zu übergeben. Ihr Steuerberater kennt die Branchensätze bereits und kann sie auf den Datensatz anwenden. Was er von Ihnen benötigt, sind genaue, vollständige Rohdaten.
Hier ändern Datenextraktionstools das Bild. Statt jede Rechnung einzeln zu öffnen und die Felder manuell in eine Tabelle einzutragen, ermöglicht Ihnen die Benutzerdefinierte Spaltenextraktion – das Kernstück von ImageToTable.ai – die gewünschten Spalten zu definieren (공급가액, 사업자등록번호, 작성일자) und sie in einem einzigen Durchgang aus jedem Dokument zu extrahieren, unabhängig davon, ob die Rechnung ein PDF von HomeTax, ein gescannter Papierbeleg oder ein über KakaoTalk weitergeleitetes Foto ist. Eine vollständige Anleitung zum Extraktionsworkflow – einschließlich der Hinzufügung einer abgeleiteten Spalte für 업종코드 und einer berechneten Spalte, die die geschätzte Mehrwertsteuer anhand des korrekten Branchensatzes berechnet – finden Sie in unserer Schritt-für-Schritt-Anleitung zur Extraktion von 간이과세자 세금계산서-Daten für die jährliche Mehrwertsteuererklärung.
Probieren Sie es unten mit einer Ihrer eigenen Rechnungen aus – keine Anmeldung erforderlich:
Dateien werden sicher verarbeitet und nicht gespeichert.
Für Geschäftsinhaber, die die Rechnungen eines ganzen Jahres verarbeiten müssen – nicht nur ein paar – verändert der Batch-Workflow die Rechnung grundlegend. Unser Leitfaden zur Batch-Verarbeitung koreanischer Kleinunternehmer-Rechnungen zeigt, wie Sie 200–400 Rechnungen mit bereits angewendetem Branchensatz in einer einzigen Tabelle konsolidieren, bereit für Ihren Steuerberater oder die HomeTax-Übermittlung.
Häufig gestellte Fragen
Wenn die Mehrwertsteuer auf meiner Rechnung falsch ist (nicht das, was ich schulde), warum wird sie so ausgedruckt?
Der Mehrwertsteuerbetrag (부가세액) auf einer Steuerrechnung wird immer mit dem Standardsatz von 10 % berechnet – dies ist eine Anforderung des Mehrwertsteuergesetzes. Es gilt für Rechnungen, die sowohl von Regelbesteuerten als auch von Kleinunternehmern ausgestellt werden. Die tatsächliche Steuerschuld des Kleinunternehmers wird nicht aus diesem ausgedruckten Betrag berechnet, sondern aus seinem eigenen Branchensatz, angewendet auf das Lieferentgelt. Die Rechnung ist nicht falsch – der 10-%-Betrag ist die korrekte Steuer auf den Nennwert. Es ist nur nicht die Zahl, die der Kleinunternehmer für seine eigene Erklärung verwendet.
Muss ich die Spalte mit dem Mehrwertsteuerbetrag (부가세액) weiterhin verfolgen?
Ja – aber für den Abgleich, nicht für Ihre Steuerschuldberechnung. Die 부가세액-Spalte hilft Ihnen zu überprüfen, ob der Nettobetrag korrekt extrahiert wurde (공급가액 × 10 % sollte bei gültigen Rechnungen dem 부가세액 entsprechen). Sie ist auch relevant, wenn Sie Waren an Regelbesteuerte verkaufen, da diese den vollen 10-%-Betrag als Vorsteuer geltend machen. Für Ihre eigene Erklärung ist der Nettobetrag (공급가액) die maßgebliche Zahl.
Wie finde ich heraus, welcher Branchensatz für mein Unternehmen gilt?
Ihr 업종코드 (Branchencode) wird bei der Unternehmensregistrierung beim NTS hinterlegt. Sie können ihn über HomeTax (홈택스) unter Ihren Unternehmensregistrierungsdaten einsehen. Wenn Sie in mehreren Geschäftsbereichen tätig sind, gilt der Satz für Ihren primären 업종 für alle Transaktionen, es sei denn, Sie führen separate Aufzeichnungen für jede Kategorie. Das NTS veröffentlicht den vollständigen Satzplan auf seiner Website, oder Ihr Steuerberater kann Ihre Einstufung bestätigen.
Was passiert, wenn ich mit dem ausgedruckten Mehrwertsteuerbetrag (부가세액) statt mit dem satzbereinigten Betrag erkläre?
Das HomeTax-Erklärungssystem für Kleinunternehmer verwendet den Branchensatz in seiner eigenen Berechnung – es übernimmt nicht einfach den ausgedruckten 부가세액 von jeder Rechnung. Wenn Sie überhöhte Zahlen auf Basis des 10-%-Nennwerts eingeben, wird das System eine Abweichung zwischen Ihren gemeldeten Daten und der berechneten Steuerschuld kennzeichnen. In der Praxis werden die meisten Kleinunternehmer, die diesen Fehler machen, von ihrem Steuerberater während des Erklärungsprozesses korrigiert, aber das Hin und Her kostet Zeit und kann zu einer Korrekturerklärung führen, wenn der Fehler nach der Einreichung entdeckt wird.
Kann ein KI-Extraktionstool den Branchensatz automatisch anwenden?
Wenn Sie während der Extraktion eine berechnete Spalte hinzufügen — wie Geschätzter MwSt-Betrag (공급가액 × 업종별 15% × 10%) — berechnet die KI den satzbereinigten Betrag während der Verarbeitung, sodass Ihre Ausgabetabelle bereits die korrekte Haftungsschätzung widerspiegelt. Die Funktion für abgeleitete Spalten kann außerdem versuchen, den Branchentyp aus dem Dokumentkontext zu ermitteln. Der Branchensatz ist jedoch eine regulatorische Klassifizierung, die an den registrierten Geschäftstyp des Lieferanten gebunden ist und möglicherweise nicht auf jeder Rechnung erscheint. Für eine korrekte Einreichung sollten Sie den zugewiesenen Satz immer mit Ihren Lieferantenunterlagen abgleichen oder Ihren Steuerberater konsultieren.
Gilt die Differenz zwischen ausgewiesenem und tatsächlichem MwSt-Betrag auch für Rechnungen von Lieferanten, die der Regelbesteuerung unterliegen?
Ja. Der ausgewiesene MwSt-Betrag auf jeder Rechnung beträgt immer 10 %. Als Kleinunternehmer wird Ihre Haftung für jeden Einkauf — unabhängig vom Steuerstatus des Lieferanten — anhand Ihres eigenen Branchensatzes berechnet. Der Steuerstatus des Lieferanten beeinflusst dessen Ausstellungspflichten, nicht Ihre Haftungsberechnung. Das bedeutet, dass jede Rechnung in Ihrem Datensatz dieselbe Satzanpassung benötigt, unabhängig davon, ob der Lieferant ein Regelbesteuerter Unternehmer (일반과세자) oder ein Kleinunternehmer (간이과세자) ist.
Bin ich bei einem Jahresumsatz unter ₩48 Millionen vollständig von der MwSt befreit?
Ja — Kleinunternehmer mit einem jährlichen Bruttobetrag (Lieferentgelt) unter ₩48 Millionen sind von der MwSt-Zahlung befreit. Sie sind jedoch weiterhin zur Abgabe einer Steuererklärung verpflichtet. Die Befreiung gilt nur für die Zahlungspflicht. Wenn Sie Steuerrechnungen von Lieferanten erhalten, ist die Führung geordneter Aufzeichnungen dennoch wichtig für zukünftige Jahre, in denen Ihr Umsatz die Schwelle überschreiten könnte.
Die Frist zum 25. Januar ändert sich nicht — aber Ihre Datenvorbereitung kann es
Die Kernaussage dieses Artikels ist nicht, dass das System für Kleinunternehmer kompliziert ist. Es ist, dass das System eine Differenz zwischen den Zahlen auf Ihren Rechnungen und den Zahlen erzeugt, die Sie für die Einreichung benötigen — und die meisten Inhalte über die koreanische MwSt erkennen diese Differenz nicht an. Wenn Sie als Kleinunternehmer jeden Januar Rechnungsdaten manuell eingeben, haben Sie mit dem falschen Bezugsrahmen gearbeitet: Sie behandeln den ausgewiesenen MwSt-Betrag als maßgeblich, obwohl der Nettobetrag (Lieferwert) und der Branchensatz bestimmen, was Sie schulden.
Sobald Sie wissen, welche Zahlen relevant sind, wird die Datenvorbereitung einfacher, nicht schwerer. Extrahieren Sie den 공급가액, identifizieren Sie den 업종코드, wenden Sie den Satz an — jede Rechnung folgt derselben dreistufigen Logik. Die einzige Variable ist, wie viele Rechnungen Sie haben. Für einen Geschäftsinhaber, der auf einen Stapel von 300 Dokumenten und eine Frist zum 25. Januar blickt, ist der Unterschied zwischen dem Starren auf die falsche Zahl und dem genauen Wissen, welches Feld aus jedem Dokument zu ziehen ist, der Unterschied zwischen einem stressigen und einem machbaren Monat. Laden Sie eine Ihrer Rechnungen hoch und sehen Sie, ob die korrekten Felder beim ersten Durchgang in den richtigen Spalten landen.
Testen Sie es mit Ihrer Rechnung — kostenlos, ohne Anmeldung