Por qué la brecha del IVA del contribuyente simplificado
coreano le cuesta más de lo que cree
El número más engañoso en una factura de un contribuyente simplificado coreano (간이과세자) es el que parece más familiar: el importe del IVA (부가세액). Impreso al 10 % del valor del suministro, parece indicarle exactamente qué impuesto se aplica a esa transacción. Pero para los más de 3 millones de microempresas coreanas que operan bajo el sistema de contribuyente simplificado, ese número y lo que realmente deben son dos cifras distintas — y la brecha entre ellas genera una confusión que se agrava cada enero.
Conclusiones clave
- El IVA del 10 % impreso en su factura de contribuyente simplificado no es lo que usted debe — su tipo efectivo está entre el 1,5 % y el 4 % según su código de industria.
- La brecha de 2,5× a 6,7× entre el IVA impreso y su obligación real es una característica estructural del sistema 간이과세자 que el gobierno nunca explica a los empresarios.
- Deje de copiar la columna de 부가세액 — lo que realmente necesita para la declaración anual es solo el valor del suministro y el ratio de valor añadido de su industria.
El número de su factura no es lo que paga
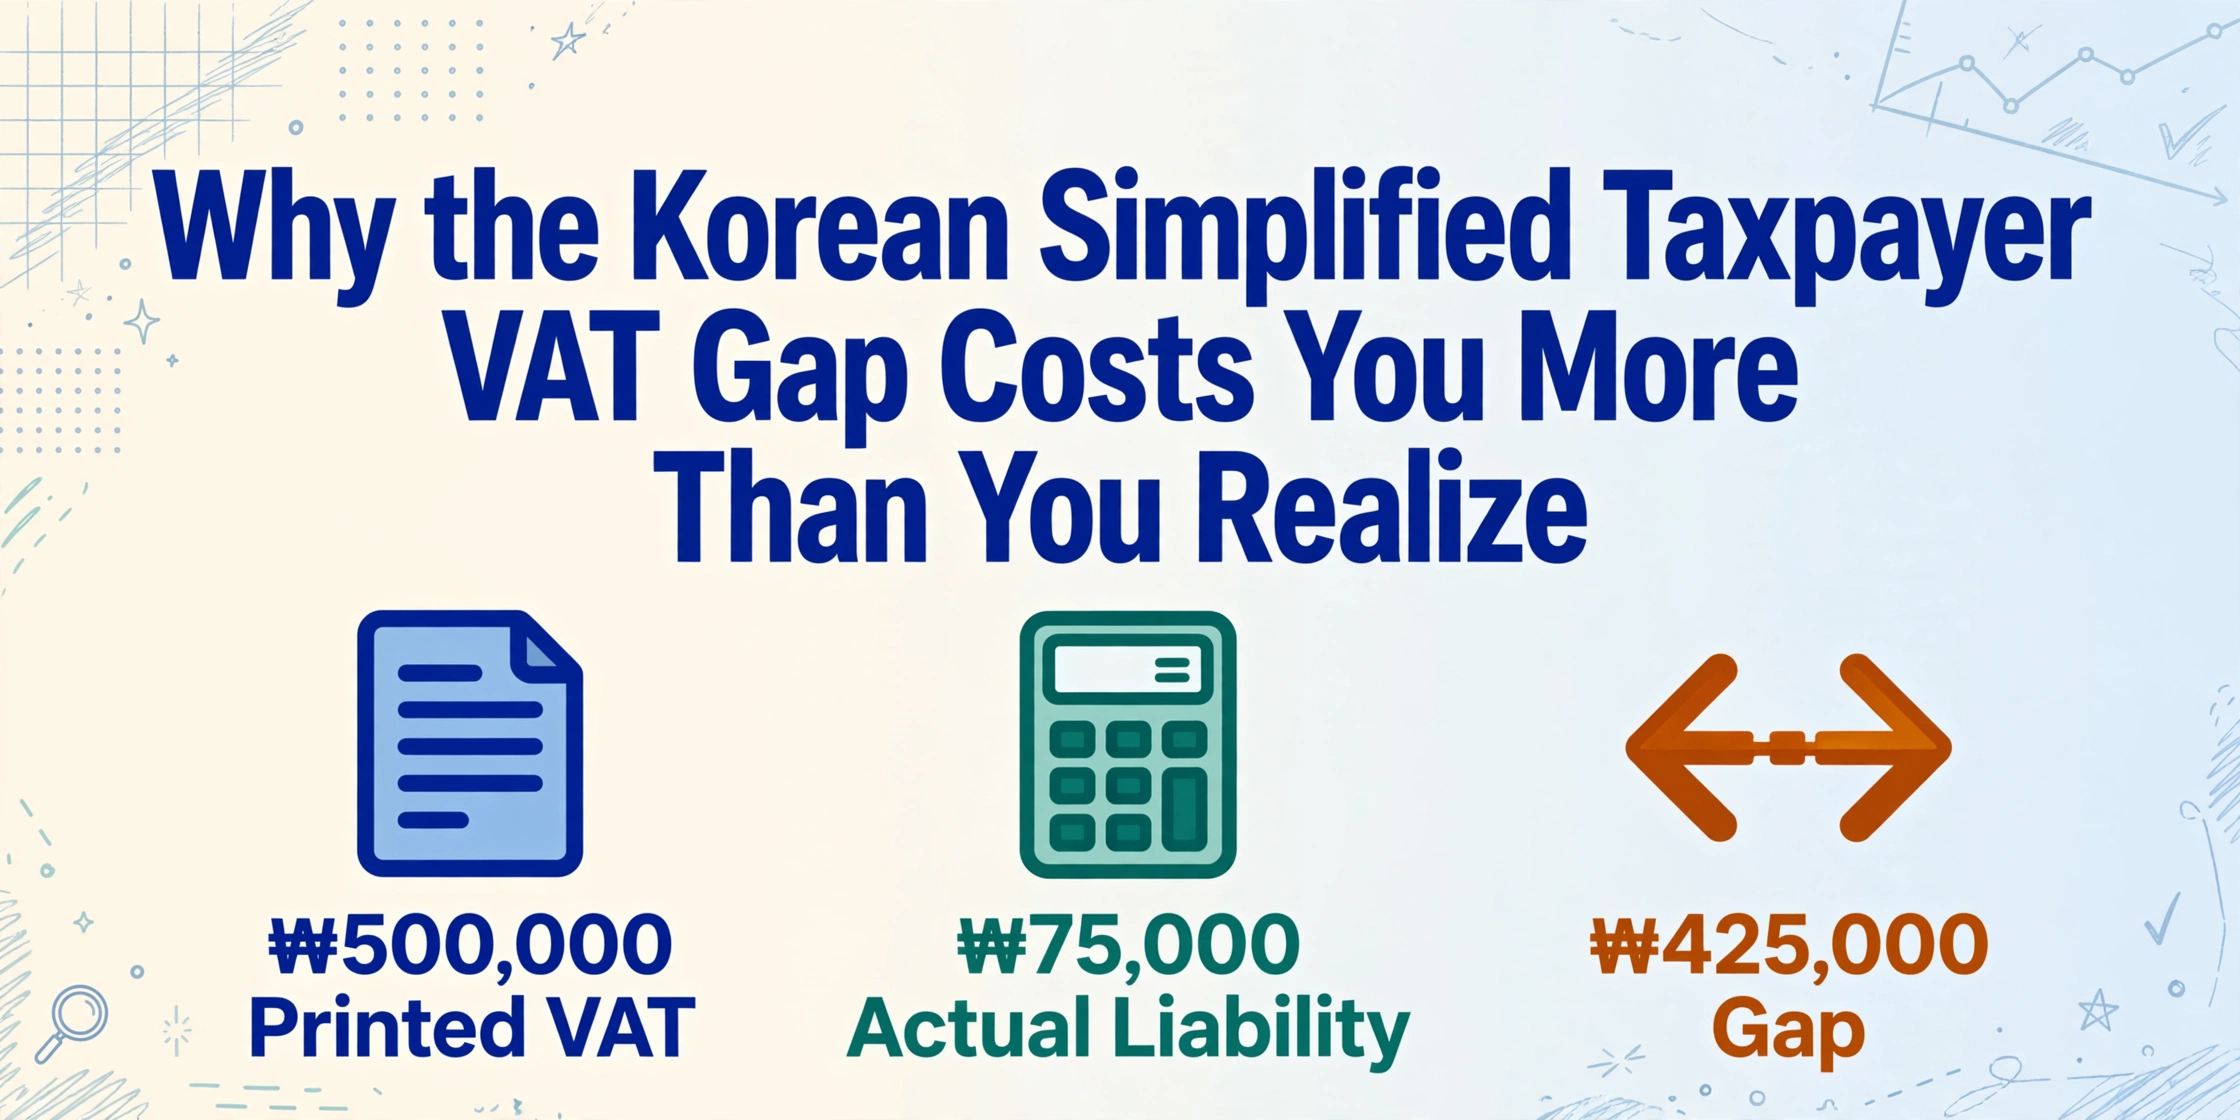
Imagine que tiene un pequeño restaurante en Seúl. Un proveedor de alimentos le envía una factura: ingredientes procesados por un valor de suministro (공급가액) de ₩5.000.000, con ₩500.000 impresos como IVA (부가세액). El total al pie es de ₩5.500.000. Usted mira la columna del IVA, ve ₩500.000 y asume que ese es el importe del impuesto vinculado a esta transacción. Parece sencillo, como en cualquier sistema de IVA del mundo.
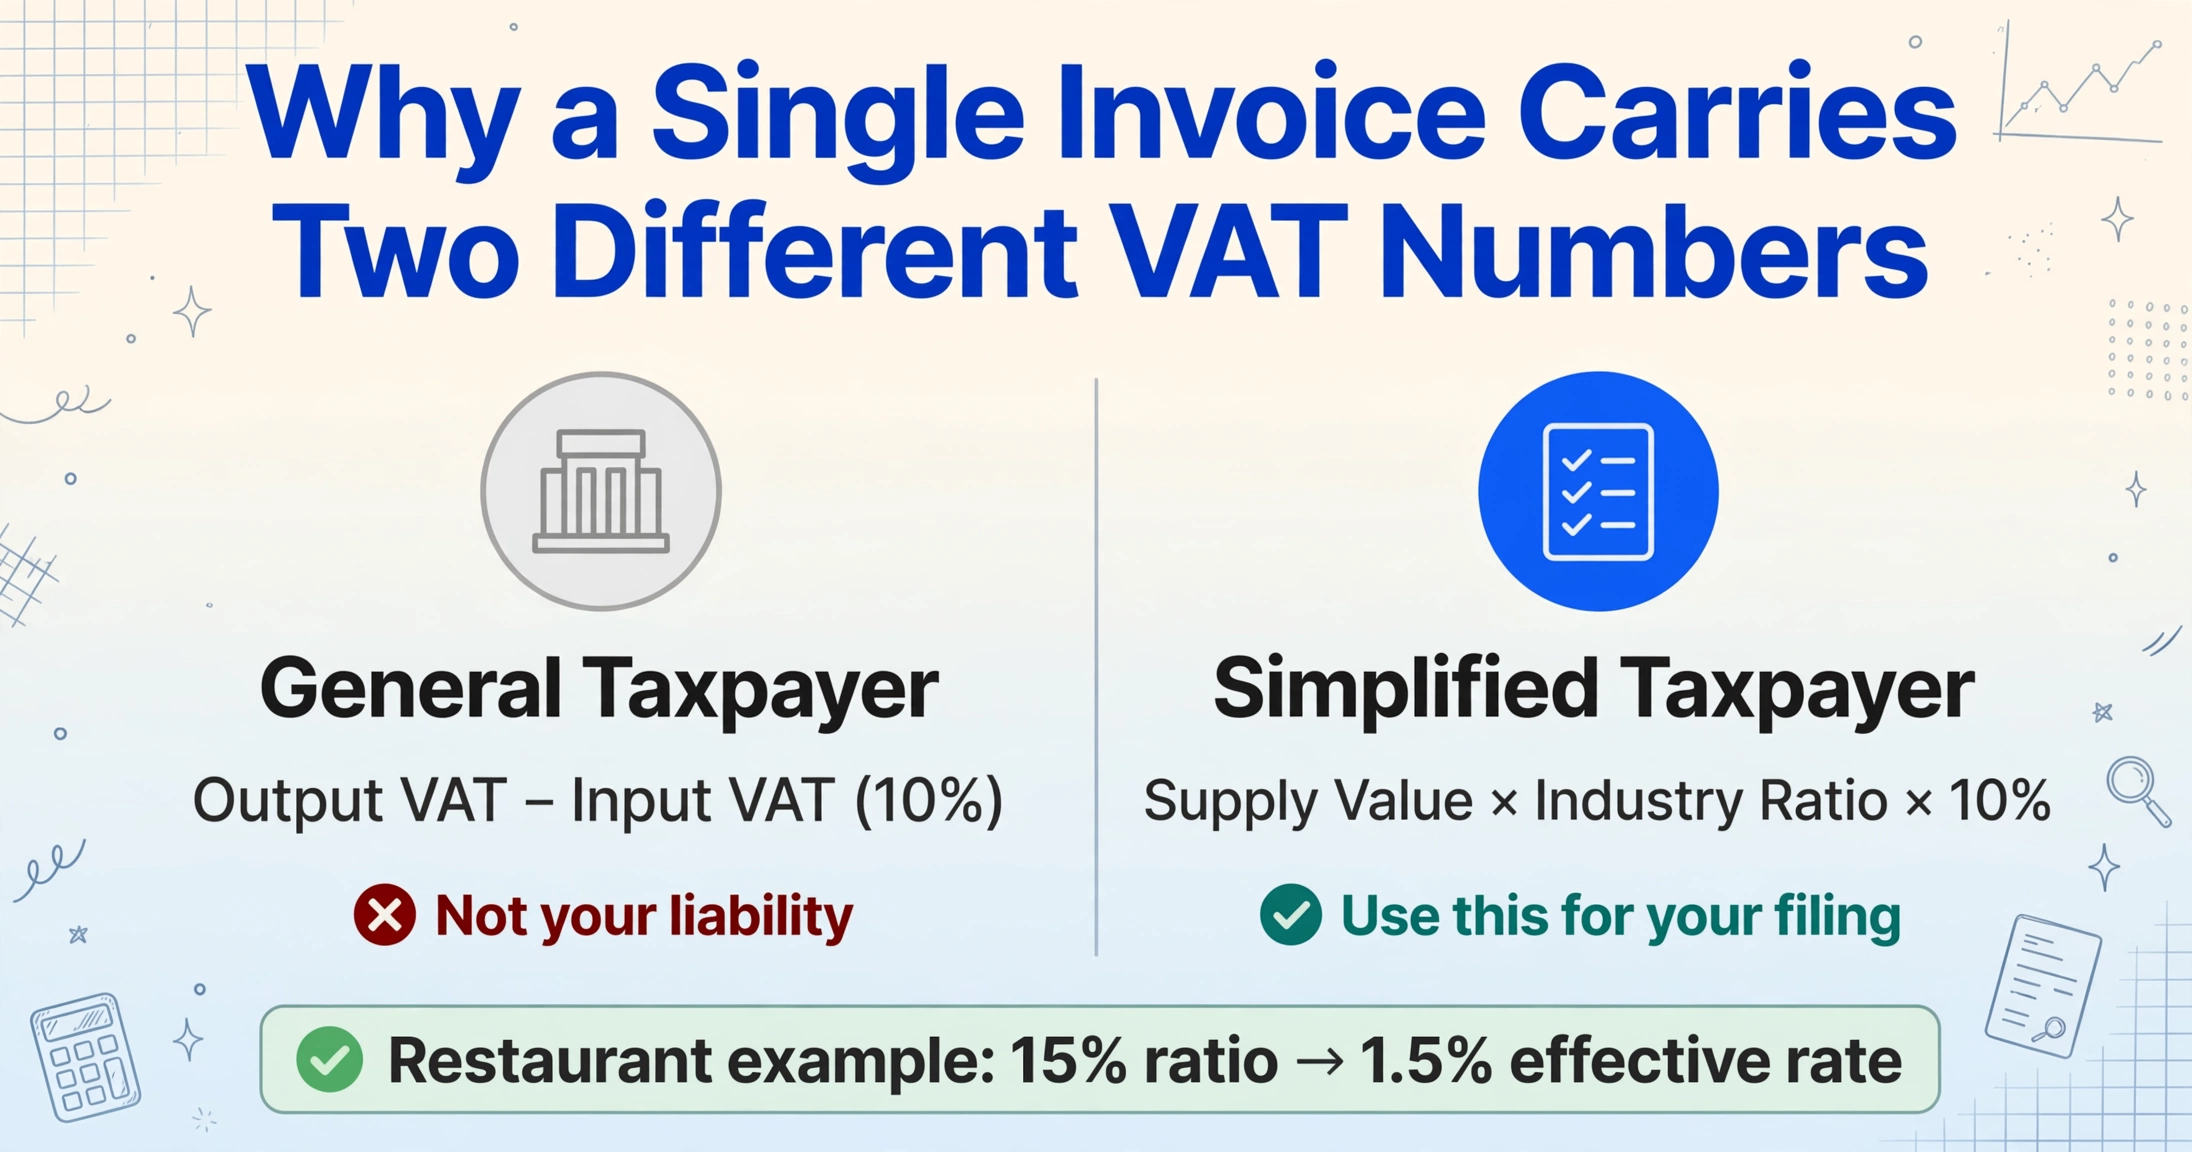
Pero cuando llega la declaración anual de IVA de enero, descubre que los ₩500.000 impresos en la factura tienen poco que ver con lo que realmente debe. Su restaurante es un contribuyente simplificado (간이과세자) y su clasificación industrial — servicio de alimentos (음식점업) — tiene un ratio de valor añadido (부가가치율) del 15%. Eso significa que su tipo efectivo de IVA es del 1,5%, no del 10%. Los ₩500.000 de la factura se calcularon al 10%, pero su obligación tributaria por esta transacción se acerca a los ₩75.000. La diferencia de ₩425.000 no es un reembolso ni un crédito; representa un malentendido fundamental sobre cómo funciona su sistema fiscal.
Esta brecha no es exclusiva de los restaurantes. Afecta a cada uno de los más de 3 millones de empresas coreanas que operan bajo el régimen de contribuyente simplificado, desde tiendas de conveniencia y pequeños fabricantes hasta consultores independientes y contratistas de construcción. Para un empresario que procesa entre 200 y 400 facturas al año, el desajuste entre el importe del IVA impreso y la obligación real genera confusión en dos niveles: primero, al entender qué número usar para la planificación y el presupuesto, y segundo, al preparar los datos correctamente cuando llega la fecha límite de la declaración anual. Si trabaja principalmente con facturas de contribuyente general, la aritmética más simple del sistema 일반과세자 — IVA repercutido menos IVA soportado, ambos al tipo fijo del 10% — significa que esta confusión en particular nunca surge.
La diferencia entre el IVA impreso en su factura y lo que debe no es una rareza fiscal. Es una característica estructural del sistema de contribuyente simplificado, y crea un problema de datos cada enero.
Por qué una sola factura lleva dos números de IVA distintos
Para entender por qué el importe de IVA impreso y su obligación real difieren, necesita comprender el mecanismo central del sistema de contribuyente simplificado: el ratio de valor añadido específico por industria (업종별 부가가치율).
Según la Ley del Impuesto sobre el Valor Añadido (부가가치세법), un contribuyente general (일반과세자) calcula el IVA como: IVA repercutido (매출세액) − IVA soportado (매입세액). Ambos se calculan al tipo estándar del 10%. El cálculo es lineal: cada transacción lleva un 10% de IVA de entrada y de salida. Un contribuyente simplificado (간이과세자) utiliza una fórmula diferente, regulada por los artículos 32 a 36 de la Ley del Impuesto sobre el Valor Añadido:
IVA a pagar = (contraprestación del suministro × ratio de valor añadido de la industria × 10%) − IVA soportado deducible limitado
El ratio de valor añadido (부가가치율) es el porcentaje de una transacción que el sistema tributario asume que representa valor genuinamente añadido por la empresa, en contraposición a los costes repercutidos por los proveedores. Este ratio varía según la industria porque los distintos tipos de negocio tienen estructuras de costes fundamentalmente diferentes. El coste principal de un restaurante son los ingredientes (alta repercusión), por lo que su ratio es bajo. El coste principal de un consultor es su propio conocimiento (baja repercusión), por lo que su ratio es alto. El NTS clasifica las empresas en los siguientes tramos de ratio según el calendario modificado vigente desde julio de 2021:
| Categoría de industria | Ratio de valor añadido | Tipo efectivo de IVA | Ejemplos |
|---|---|---|---|
| Comercio minorista, restauración, recogida de chatarra | 15% | 1,5% | Tiendas de conveniencia, restaurantes, recicladores |
| Fabricación, agricultura, pesca, mensajería | 20% | 2,0% | Pequeñas fábricas, granjas, servicios de mensajería |
| Alojamiento | 25% | 2,5% | Hoteles, moteles, casas de huéspedes |
| Construcción, transporte, TI/telecomunicaciones, otros servicios | 30% | 3,0% | Contratistas, empresas de logística, desarrolladores, salones de peluquería |
| Finanzas/seguros, servicios profesionales, alquiler de inmuebles | 40% | 4,0% | Consultores, contables, arrendadores de propiedades |
El importe de IVA impreso en cada factura fiscal — ya sea emitida por un contribuyente general o simplificado — se calcula al tipo estándar del 10%. Ese es el número que aparece en el campo 부가세액. Pero para el contribuyente simplificado que recibe la factura, la cifra relevante para su propio cálculo fiscal es la contraprestación del suministro (공급대가), no el importe de IVA impreso. La obligación depende de su propio ratio de industria, que es totalmente independiente de lo que aparece impreso en el documento.
Esto no es un detalle técnico menor. Un empresario que sume la columna de importe del IVA de sus facturas anuales y use ese total para estimar su factura de IVA se desviará por un factor de 2,5 a 6,7 veces — según su industria. Ese tipo de error de cálculo no solo distorsiona la planificación del flujo de caja. Puede llevar a una reserva incorrecta de fondos, pagos omitidos y el tipo de apuro de última hora que define una temporada de declaraciones estresante.
Y el crédito fiscal limitado por compras (IVA soportado deducible) añade otra capa. Los contribuyentes simplificados solo pueden deducir el 0,5% de los importes de compra de su obligación de IVA — en comparación con la deducción completa del 10% de IVA soportado disponible para los contribuyentes generales. Esto significa que un contribuyente simplificado con compras significativas (un restaurante que compra ingredientes, un fabricante que compra materiales) soporta una carga fiscal neta mayor de lo que sugiere la tasa efectiva destacada del 1,5–4%, porque el lado de las compras apenas es acreditable. Un estudio académico de 2022 publicado en el Korean Journal of Business Research encontró que los tramos actuales de ratio de valor añadido crean problemas significativos de equidad horizontal entre industrias, donde los negocios de servicios de alimentación reciben una parte desproporcionada del beneficio fiscal mientras que los servicios profesionales reciben mucho menos — un desequilibrio estructural que los empresarios individuales no pueden ajustar por su cuenta.
Cómo la Declaración Anual Convierte Esta Confusión en una Crisis de Datos
La confusión entre el IVA impreso y la obligación real sería manejable si solo aplicara a un puñado de facturas. Pero el ritmo de declaración del contribuyente simplificado lo transforma en un problema sistémico.
Los contribuyentes generales presentan declaraciones de IVA dos veces al año — antes del 25 de julio y del 25 de enero — cada una cubriendo seis meses de transacciones. Los contribuyentes simplificados presentan una vez al año, antes del 25 de enero, cubriendo todo el año calendario anterior según el Artículo 67 de la Ley del Impuesto sobre el Valor Añadido (부가가치세법 제67조).
Esa única declaración representa 365 días de transacciones. Para una pequeña empresa con 30 a 50 proveedores activos, significa organizar de 200 a 500 facturas en un solo conjunto de datos, todo dentro de las primeras tres semanas de enero — cuando muchos negocios también están gestionando conteos de inventario, cierres de fin de año y el ajetreo operativo posterior a las fiestas.
El flujo de preparación de datos para la mayoría de los pequeños empresarios se ve así: recoger recibos en papel de un archivador, descargar PDFs del correo electrónico, guardar fotos de KakaoTalk, abrir cada documento uno por uno, localizar los campos relevantes (valor del suministro, número de registro mercantil del proveedor, fecha de emisión) y escribirlos en una hoja de cálculo. A tres minutos por factura — una estimación conservadora cuando se considera localizar el documento, leer los campos y escribir sin errores — 300 facturas consumen 15 horas de trabajo manual concentrado. Para el conjunto más amplio de documentos fiscales coreanos que estos flujos de trabajo tocan — incluyendo recibos de efectivo y notas de entrega — nuestra extracción de facturas de IVA coreanas muestra cómo un conjunto de columnas reemplaza ese pase manual en todos los formatos.
Pero el costo de tiempo es solo la mitad del problema. La otra mitad es que la estructura de tasas única del sistema de contribuyente simplificado significa que los datos que escribes en tu hoja de cálculo no son los datos que necesitas para tu declaración. El valor del suministro es relevante. El importe del IVA impreso no lo es — debe recalcularse usando el ratio de la industria. Y el código de industria (업종코드) — que determina qué ratio aplica — no siempre está impreso en la factura. Muchas facturas en papel de proveedores pequeños lo omiten por completo. Un empresario que no se dé cuenta de esto y simplemente copie la columna de importe del IVA en su declaración producirá una declaración de IVA que no tiene relación con su obligación real.
La diferencia entre lo que está impreso en la factura y lo que se necesita para la declaración no es visible para la persona que realiza la entrada de datos. Ambos números aparecen en el mismo documento, uno al lado del otro. La mayoría de los propietarios de pequeñas empresas no saben que están usando el incorrecto.
Este es el núcleo de la trampa. El sistema de 간이과세자 fue diseñado para simplificar la administración tributaria para pequeñas empresas: tasas más bajas, menos declaraciones, requisitos de contabilidad reducidos. Pero la simplificación se logró a costa de la transparencia. Los datos de factura de un contribuyente general se asignan directamente a su declaración: lo que ves es lo que debes. Los datos de factura de un contribuyente simplificado requieren un paso de conversión que el sistema nunca explica explícitamente.
Si procesas facturas de proveedores que usan una combinación de estatus de contribuyente general y simplificado — lo cual es común — la confusión se agrava. Algunas facturas incluyen IVA al 10% (de proveedores contribuyentes generales), y esos montos son totalmente relevantes para tus registros. Otras incluyen IVA al 10% en el documento, pero representan una obligación del 1.5–4% una vez que se aplica la proporción de la industria. Clasificar cuál es cuál requiere conocer el estatus fiscal y el código de industria de cada proveedor. Esa información no viene con la factura.
El Costo Oculto: Tiempo, Errores y Deducciones Perdidas
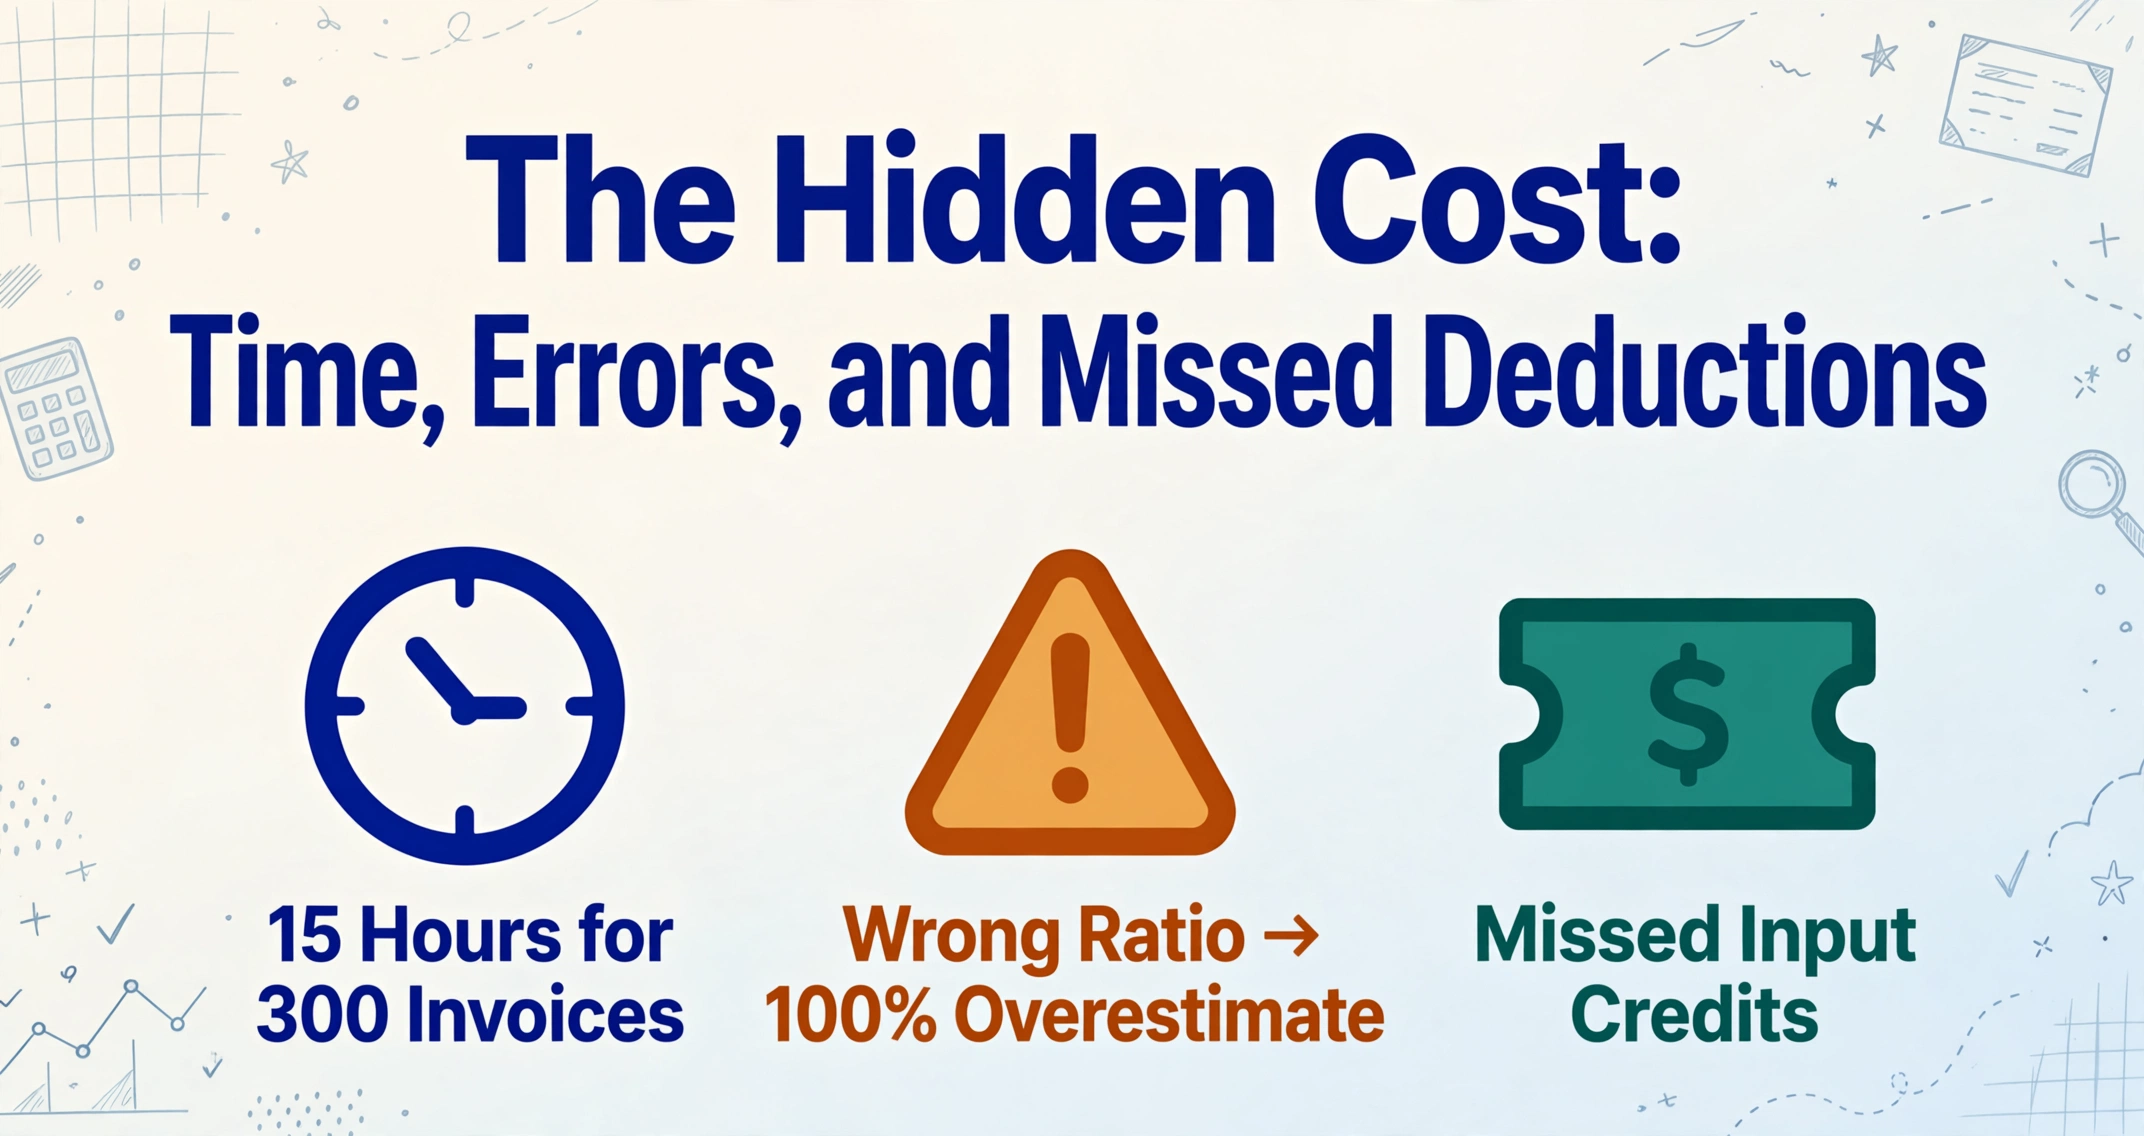
La confusión entre el IVA impreso en la factura y la obligación real produce tres costos distintos para los propietarios de pequeñas empresas coreanas, la mayoría de los cuales pasan desapercibidos hasta que la temporada de declaración ya está en marcha.
1. Tiempo perdido en reingreso y verificación manual. Con 15 horas por 300 facturas, la ventana de preparación de datos de enero es esencialmente una semana laboral completa extraída de un mes en el que la mayoría de los propietarios de negocios ya están sobrecargados. Y esas 15 horas suponen que todo sale bien. Cuando una factura está borrosa, cuando una escritura es difícil de leer, cuando un 사업자등록번호 ha sido mal escrito y debe corregirse — el tiempo se acumula. Un análisis de 2024 sobre la carga administrativa de las pymes coreanas realizado por el Instituto Coreano de Pequeñas Empresas encontró que las tareas de cumplimiento tributario consumen un promedio de 34 horas al año para microempresas, y la preparación de la declaración de IVA representa el bloque individual más grande. Para los contribuyentes simplificados que procesan sus propias facturas, el número real es probablemente mayor porque la extracción de datos es completamente manual.
2. Riesgo de error por proporciones de industria mal aplicadas. El error más insidioso en la preparación de datos de contribuyentes simplificados no es escribir el número equivocado — es aplicar la proporción incorrecta. El dueño de una tienda de conveniencia (proporción del 15%) que usa por error la tasa del 30% para la factura de un proveedor de construcción sobreestimará su obligación en esa transacción en un 100%. Un consultor independiente (proporción del 40%) que no se da cuenta de que su tasa es diferente de la tasa del 15% de su proveedor minorista subestimará su obligación. El NTS no proporciona una herramienta de consulta simple que cruce el número de registro comercial de un proveedor con su proporción de valor agregado asignada. El propietario del negocio debe conocer su propia clasificación industrial y aplicar la proporción correcta de manera consistente en cada factura de su conjunto de datos. Investigación académica publicada en el Journal of Korean Taxation Research encontró que el sistema actual de proporciones de tres niveles (15%, 20%, 30%, más un nivel del 40% para servicios) no refleja con precisión las tasas reales de valor agregado en la mayoría de las industrias, creando sobre- y sub-tributación sistemática que las empresas individuales no pueden detectar sin análisis profesional.
3. Créditos de IVA soportado no reclamados. El crédito de IVA soportado del 0,5% es pequeño — ₩25.000 en una compra de ₩5.000.000 — pero en más de 300 facturas se acumula hasta ₩7.500.000 en deducciones potenciales. Para reclamarlo, cada factura de compra debe estar debidamente documentada y su valor de suministro debe introducirse con precisión. En el apuro de la declaración de enero, las facturas que faltan, están mal fotografiadas o mal clasificadas simplemente se omiten. Cada factura omitida representa una deducción de ₩500 por cada ₩100.000 de valor de suministro a la que el empresario tiene derecho pero no reclama. El efecto acumulativo a lo largo de un año puede ser significativo para un negocio que opera con márgenes reducidos.
El problema estructural no es que el sistema de contribuyente simplificado sea injusto. Es que el sistema crea una brecha de información entre lo que muestra la factura y lo que el empresario debe — y luego exige que el empresario salve esa brecha con la introducción manual de datos, bajo presión de tiempo, sin una guía clara sobre qué números utilizar.
Si todo esto le resulta familiar, es posible que haya encontrado cuellos de botella similares de procesamiento manual incluso con las facturas fiscales coreanas generales. Nuestro artículo sobre por qué la tasa de facturación electrónica del 99% en Corea no ha eliminado la introducción manual de datos examina las razones estructurales más amplias por las que los equipos financieros coreanos todavía vuelven a teclear datos que ya existen en formato digital.
Qué Requiere Realmente una Preparación de Datos Correcta
Una vez que entienda que el 부가세액 impreso no es el número que necesita, la siguiente pregunta es: ¿qué datos debería extraer realmente de sus facturas?
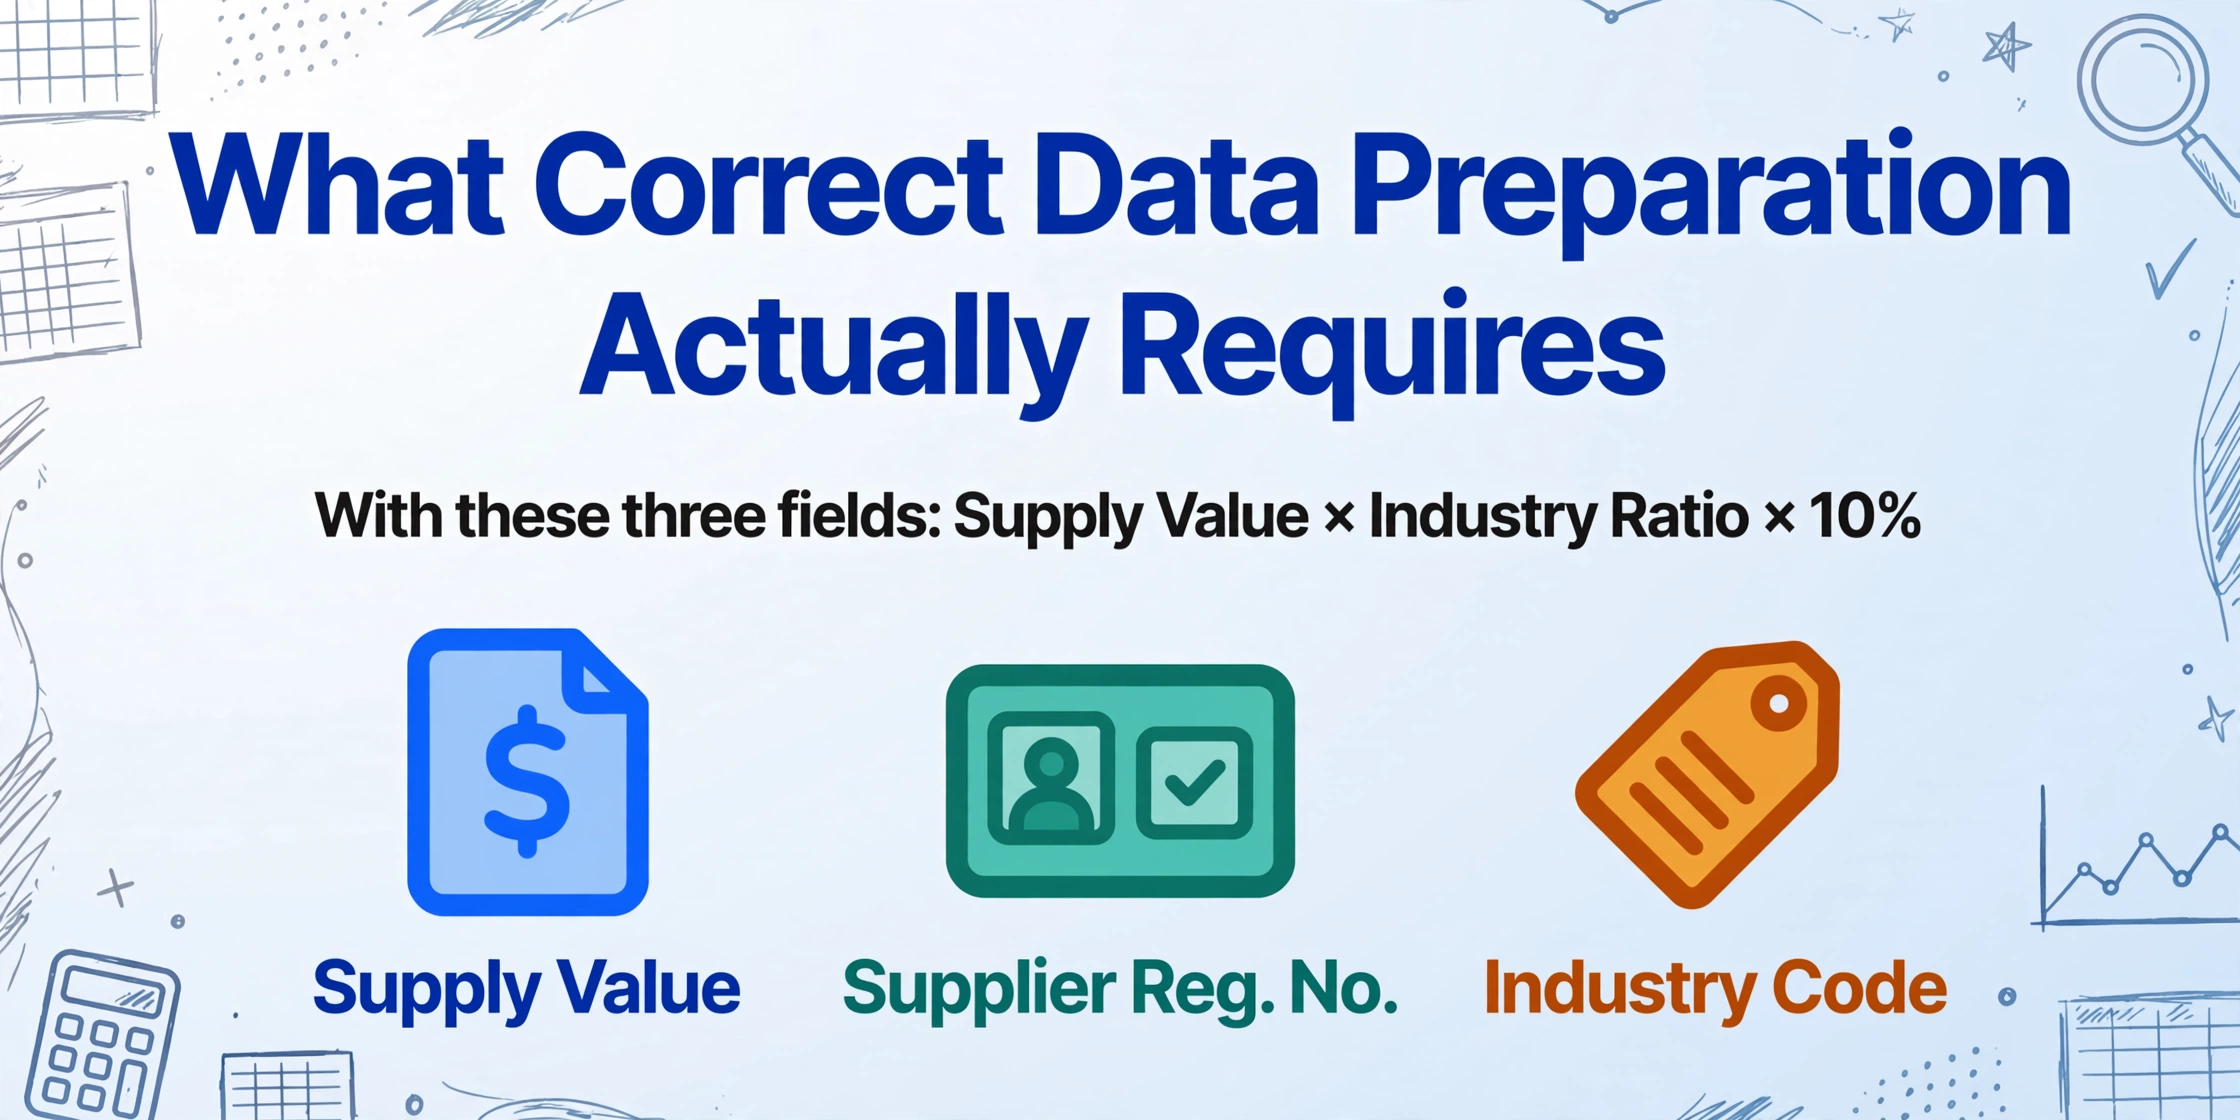
La respuesta son tres campos que se corresponden directamente con la fórmula de cálculo del IVA del contribuyente simplificado:
- Valor del suministro (공급가액) — El importe neto de la transacción, antes del IVA. Este es el punto de partida para el cálculo de su obligación.
- Número de registro mercantil del proveedor (공급자 사업자등록번호) — Identifica al proveedor y le permite contrastar su estado fiscal y su clasificación industrial a través de la base de datos del NTS o de sus registros internos.
- Tipo de industria / código de negocio (업종/업종코드) — Determina qué ratio de valor añadido se aplica. Si la factura no imprime este código, es posible que deba buscarlo basándose en el tipo de negocio conocido del proveedor.
La fecha de emisión (작성일자) también es importante para agrupar las facturas en el año fiscal correcto, pero el cálculo en sí depende de los tres primeros campos. Con estos tres datos, puede calcular su obligación estimada de IVA para cualquier factura como: 공급가액 × ratio de industria aplicable × 10%.
Si trabaja con un asesor fiscal (세무사) — como hacen la mayoría de las empresas 간이과세자 en Corea — proporcionar a su asesor una hoja de cálculo limpia que contenga estos tres campos para cada factura es mucho más eficiente que entregarle un montón de recibos de papel y fotografías. Su asesor ya conoce los ratios de la industria y puede aplicarlos al conjunto de datos. Lo que necesita de usted son datos brutos precisos y completos.
Aquí es donde las herramientas de extracción de datos cambian el panorama. En lugar de abrir cada factura una por una y escribir los campos en una hoja de cálculo, la Extracción de Columnas Personalizadas — el mecanismo central de ImageToTable.ai — le permite definir las columnas que desea (공급가액, 사업자등록번호, 작성일자) y extraerlas de todos los documentos en una sola pasada, sin importar si la factura es un PDF de HomeTax, un comprobante escaneado o una foto enviada por KakaoTalk. Para un recorrido completo del flujo de extracción — incluyendo cómo añadir una columna inferida para 업종코드 y una columna calculada que estime el IVA usando el ratio de industria correcto — consulte nuestra guía paso a paso para extraer datos de facturas de contribuyente simplificado para la declaración anual del IVA.
Pruébelo con una de sus propias facturas a continuación — no se requiere inicio de sesión:
Los archivos se procesan de forma segura y no se almacenan.
Para los dueños de negocios que necesitan procesar las facturas de un año completo — no solo unas pocas — el flujo de procesamiento por lotes cambia la aritmética por completo. Nuestra guía para el procesamiento por lotes de facturas de contribuyente simplificado coreano cubre cómo consolidar 200–400 facturas en una sola hoja de cálculo con el ratio de industria ya aplicado, lista para su asesor fiscal o para la declaración en HomeTax.
Preguntas Frecuentes
Si el IVA de mi factura es incorrecto (no es lo que debo), ¿por qué se imprime así?
El importe del IVA (부가세액) en una factura fiscal siempre se calcula a la tasa estándar del 10% — esto es un requisito según la Ley del Impuesto sobre el Valor Añadido. Se aplica a las facturas emitidas tanto por contribuyentes generales como simplificados. La obligación real del contribuyente simplificado no se calcula a partir de este número impreso, sino de su propio ratio de industria aplicado a la contraprestación del suministro. La factura no es incorrecta — la cifra del 10% es el impuesto nominal correcto. Simplemente no es el número que el contribuyente simplificado utiliza para su propia declaración.
¿Todavía necesito hacer seguimiento de la columna del importe del IVA (부가세액)?
Sí — pero para conciliación, no para el cálculo de su obligación. La columna de 부가세액 le ayuda a verificar que el valor del suministro se extrajo correctamente (공급가액 × 10% debe ser igual al 부가세액 en facturas válidas). También es relevante si vende bienes a contribuyentes generales, ya que ellos reclaman el 10% completo como IVA soportado. Para su propia declaración, el valor del suministro (공급가액) es el número operativo.
¿Cómo puedo saber qué ratio de industria aplica a mi negocio?
Su 업종코드 (código de industria) está registrado ante el NTS en el momento del registro mercantil. Puede consultarlo a través de HomeTax (홈택스) en los detalles de su registro mercantil. Si opera en varias categorías de negocio, el ratio de su 업종 principal se aplica a todas las transacciones a menos que mantenga registros separados para cada categoría. El NTS publica el calendario completo de tasas en su sitio web, o su asesor fiscal puede confirmar su clasificación.
¿Qué sucede si declaro usando el importe del IVA impreso (부가세액) en lugar del importe ajustado por ratio?
El sistema de declaración de HomeTax para contribuyentes simplificados utiliza el ratio de industria en su propio cálculo — no simplemente acepta el 부가세액 impreso de cada factura. Si ingresa cifras infladas basadas en el valor nominal del 10%, el sistema marcará una discrepancia entre sus datos reportados y la obligación calculada. En la práctica, la mayoría de los pequeños empresarios que cometen este error son corregidos por su contador fiscal durante el proceso de declaración, pero el ir y venir pierde tiempo y puede resultar en una declaración correctiva si el error se detecta después del envío.
¿Puede una herramienta de extracción con IA aplicar automáticamente el ratio de industria?
Si añade una columna calculada durante la extracción — como IVA estimado (공급가액 × 15% por industria × 10%) — la IA calcula el importe ajustado por el ratio durante el procesamiento, por lo que su hoja de cálculo de salida ya refleja la estimación correcta de la obligación. La función de columna inferida también puede intentar identificar el tipo de industria a partir del contexto del documento. Sin embargo, el ratio de industria es una clasificación regulatoria vinculada al tipo de negocio registrado del proveedor, que puede no aparecer en todas las facturas. Para una declaración precisa, siempre debe verificar el ratio asignado con los registros de su proveedor o consultar a su asesor fiscal.
¿La diferencia entre el IVA impreso y el IVA real se aplica a las facturas que recibo de proveedores contribuyentes generales?
Sí. El importe de IVA impreso en cualquier factura es siempre del 10%. Como contribuyente simplificado, su obligación en cada compra — independientemente del estado fiscal del proveedor — se calcula utilizando su propio ratio de industria. El estado fiscal del proveedor afecta sus obligaciones de emisión, no su cálculo de obligación. Esto significa que cada factura en su conjunto de datos necesita el mismo ajuste de ratio, ya sea que el proveedor sea un contribuyente general (일반과세자) o un contribuyente simplificado (간이과세자).
Si mis ingresos anuales son inferiores a ₩48 millones, ¿estoy exento del IVA por completo?
Sí — los contribuyentes simplificados con contraprestación del suministro anual inferior a ₩48 millones están exentos del pago del IVA. Sin embargo, aún debe presentar una declaración. La exención se aplica solo a la obligación de pago. Si recibe facturas fiscales de proveedores, mantener registros organizados sigue siendo importante para años futuros cuando sus ingresos puedan superar el umbral.
La Fecha Límite del 25 de Enero No Cambia — Pero Su Preparación de Datos Sí Puede
La idea central de este artículo no es que el sistema de contribuyente simplificado sea complicado. Es que el sistema produce una diferencia entre los números en sus facturas y los números que necesita para la declaración — y la mayoría del contenido sobre el IVA coreano no reconoce que esa diferencia existe. Si es un pequeño empresario que ingresa datos de facturas manualmente cada enero, ha estado trabajando con el marco de referencia equivocado: tratando el importe de IVA impreso como significativo cuando son el valor del suministro y el ratio de industria los que determinan lo que debe.
Una vez que sepa qué números importan, la tarea de preparación de datos se vuelve más simple, no más difícil. Extraiga el 공급가액, identifique el 업종코드, aplique el ratio — cada factura sigue la misma lógica de tres pasos. La única variable es cuántas facturas tiene. Para un empresario que mira una pila de 300 documentos y una fecha límite del 25 de enero, la diferencia entre mirar el número equivocado y saber exactamente qué campo extraer de cada documento es la diferencia entre un mes estresante y uno manejable. Suba una de sus facturas y vea si los campos correctos aterrizan en las columnas correctas al primer intento.