Por que a diferença de IVA do contribuinte simplificado
coreano custa mais do que você imagina
O número mais enganoso em uma fatura de contribuinte simplificado (간이과세자) coreano é o que parece mais familiar: o valor do IVA (부가세액). Impresso a 10% do valor do fornecimento, ele parece dizer exatamente qual imposto se aplica àquela transação. Mas para os mais de 3 milhões de microempresas coreanas que operam no regime de contribuinte simplificado, esse número e o que elas realmente devem são dois valores diferentes — e a diferença entre eles gera uma confusão que se acumula todo mês de janeiro.
Principais Conclusões
- O IVA de 10% impresso na sua fatura de contribuinte simplificado não é o que você deve — sua alíquota efetiva fica entre 1,5% e 4%, dependendo do seu código de atividade.
- A diferença de 2,5× a 6,7× entre o IVA impresso e sua obrigação real é uma característica estrutural do sistema 간이과세자 que o governo nunca explica aos empresários.
- Pare de copiar a coluna 부가세액 — o que você realmente precisa para a declaração anual é apenas o valor do fornecimento e a taxa de valor acrescentado do seu setor.
O Número na Sua Fatura Não É o Que Você Paga
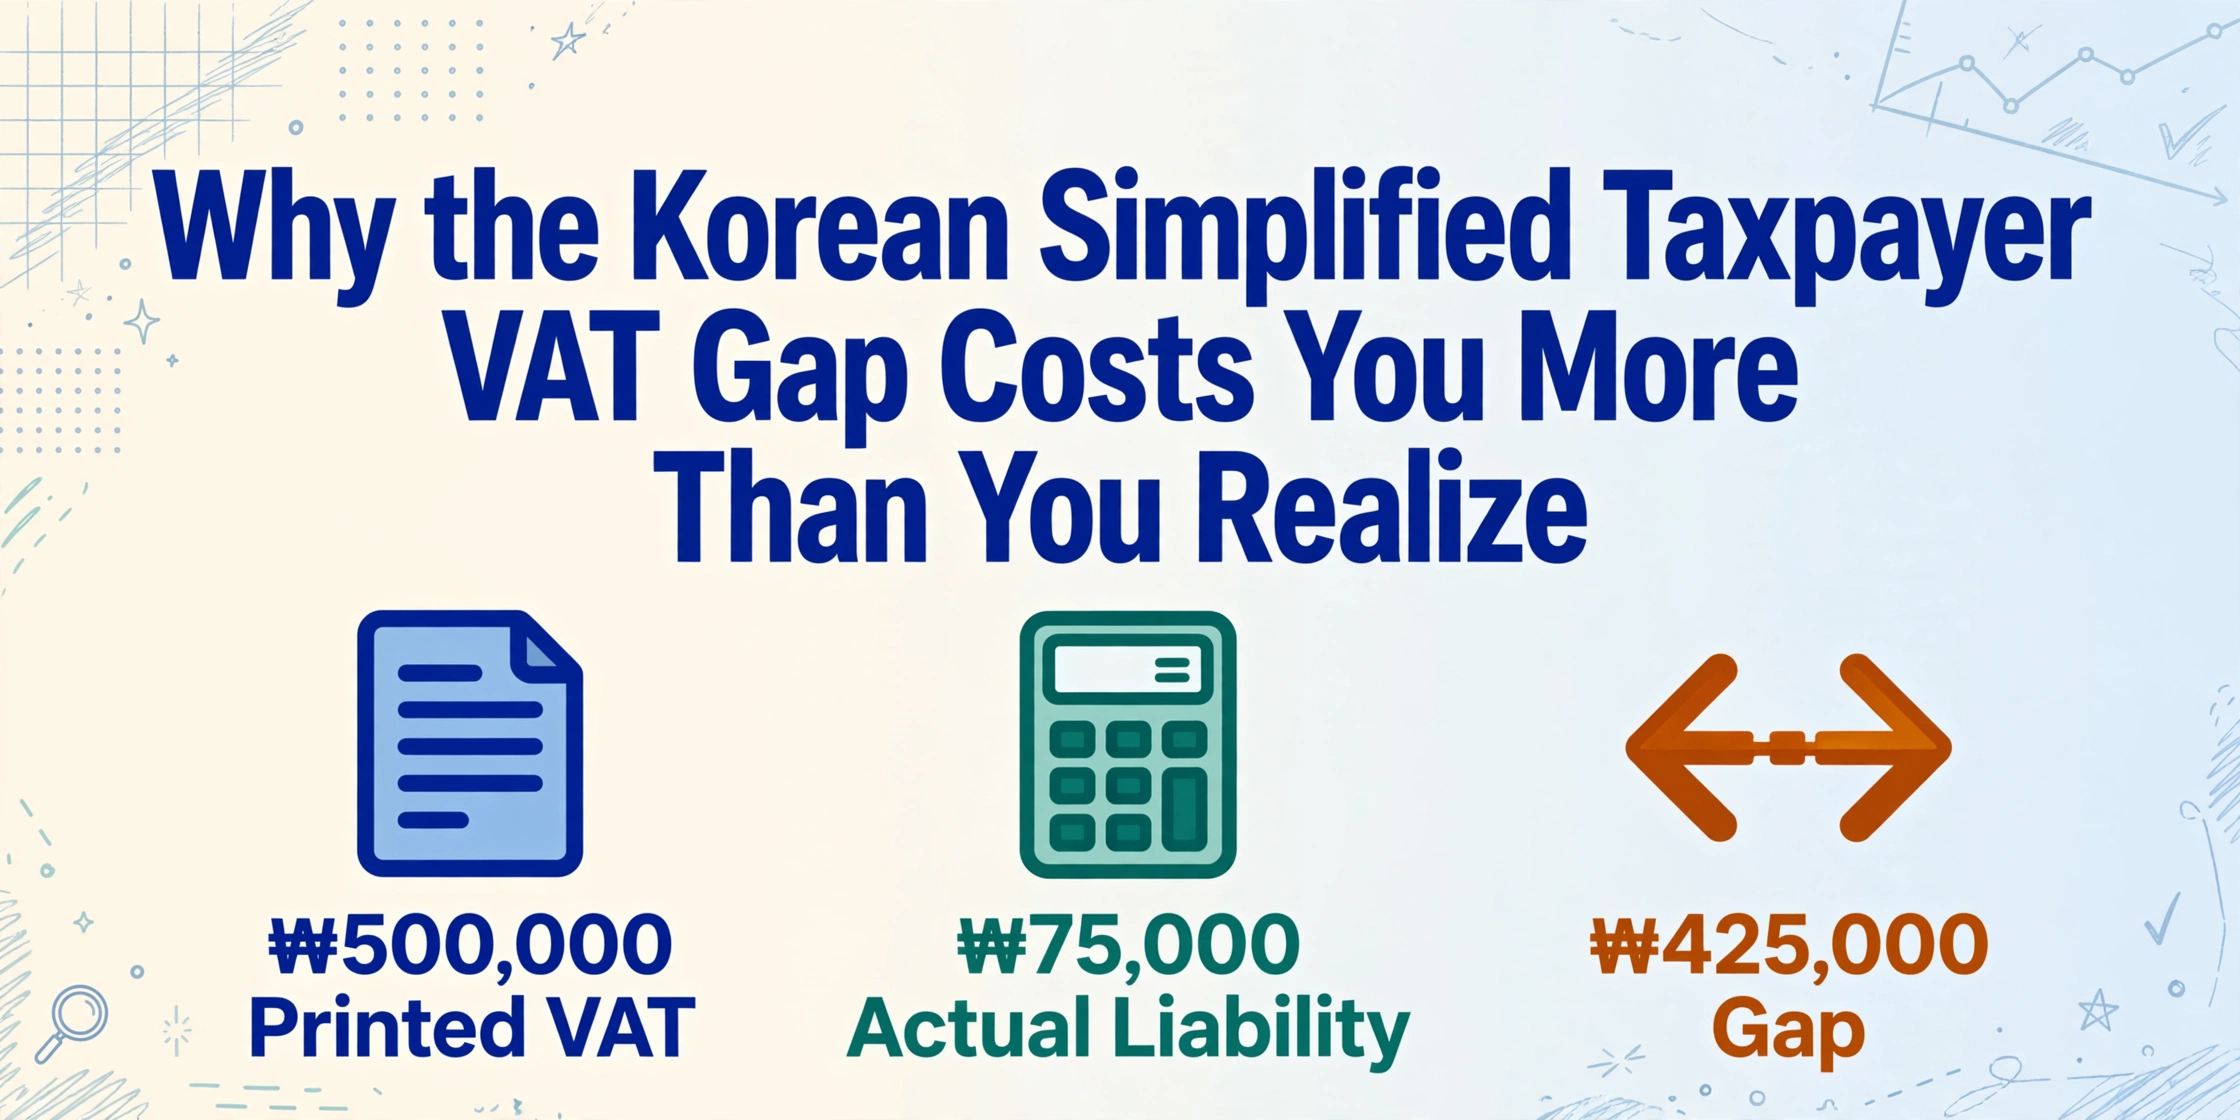
Imagine que você administra um pequeno restaurante em Seul. Um fornecedor de alimentos envia uma fatura: ingredientes processados no valor de ₩5.000.000 em valor de fornecimento (공급가액), com ₩500.000 impressos como IVA (부가세액). O total no final é de ₩5.500.000. Você olha para a coluna do IVA, vê ₩500.000 e supõe que esse é o valor do imposto vinculado a esta transação. Parece simples — como qualquer sistema de IVA ao redor do mundo.
Mas quando chega a declaração anual de IVA de janeiro, você descobre que os ₩500.000 impressos na fatura têm pouco a ver com o que você realmente deve. Seu restaurante é um contribuinte simplificado (간이과세자), e sua classificação de atividade — serviço de alimentação (음식점업) — tem uma taxa de valor acrescentado (부가가치율) de 15%. Isso significa que sua alíquota efetiva de IVA é de 1,5%, e não 10%. Os ₩500.000 na fatura foram calculados a 10%, mas sua obrigação tributária nesta transação é de cerca de ₩75.000. A diferença de ₩425.000 não é um reembolso ou crédito — representa um mal-entendido fundamental sobre como seu sistema tributário funciona.
Essa lacuna não é exclusiva dos restaurantes. Ela afeta cada um dos mais de 3 milhões de negócios coreanos que operam sob o regime de contribuinte simplificado — desde lojas de conveniência e pequenos fabricantes até consultores freelancers e empreiteiros da construção civil. Para um empresário que processa de 200 a 400 faturas por ano, a incompatibilidade entre o valor do IVA impresso e a obrigação real gera confusão em dois níveis: primeiro, ao entender qual número usar para planejamento e orçamento, e segundo, ao preparar os dados corretamente quando chega o prazo da declaração anual. Se você trabalha principalmente com faturas de contribuinte geral, a aritmética mais simples do sistema 일반과세자 — IVA liquidado menos IVA suportado, ambos a uma alíquota fixa de 10% — significa que essa confusão específica nunca surge.
A diferença entre o IVA impresso na sua fatura e o que você deve não é uma peculiaridade tributária. É uma característica estrutural do sistema de contribuinte simplificado — e cria um problema de dados todo mês de janeiro.
Por que uma única fatura traz dois números de IVA diferentes
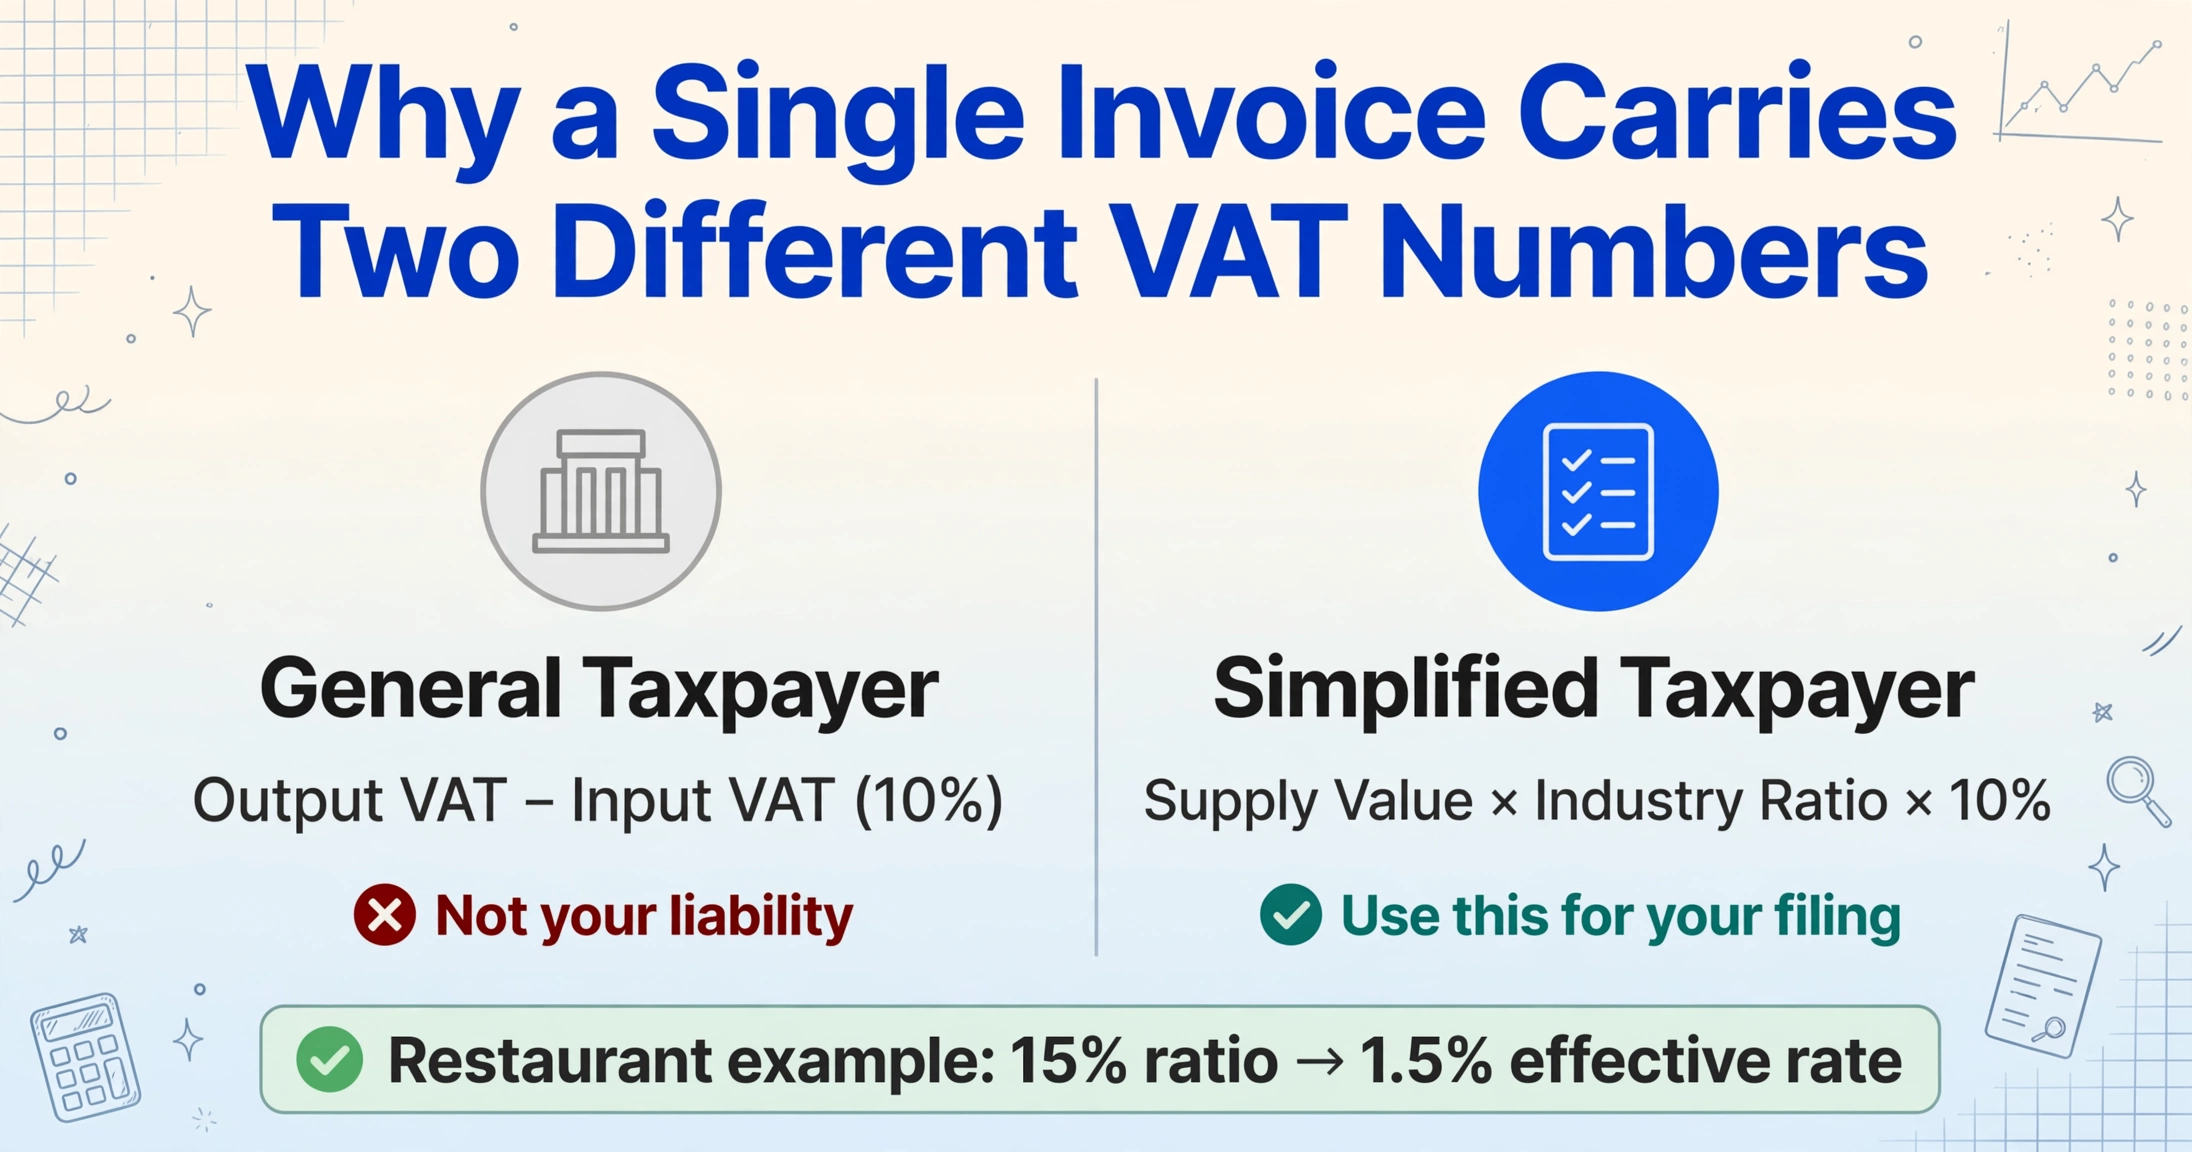
Para entender por que o valor de IVA impresso e sua obrigação real diferem, você precisa entender o mecanismo central do sistema de contribuinte simplificado — a taxa de valor acrescentado por setor (업종별 부가가치율).
De acordo com a Lei do Imposto sobre o Valor Acrescentado (부가가치세법), um contribuinte geral (일반과세자) calcula o IVA como: IVA liquidado (매출세액) − IVA suportado (매입세액). Ambos são calculados à alíquota padrão de 10%. A matemática é linear: cada transação carrega 10% de IVA na entrada e na saída. Um contribuinte simplificado (간이과세자) usa uma fórmula diferente, regida pelos Artigos 32–36 da Lei do Imposto sobre o Valor Acrescentado:
IVA a pagar = (contraprestação do fornecimento × taxa de valor acrescentado do setor × 10%) − crédito de IVA dedutível limitado
A taxa de valor acrescentado (부가가치율) é o percentual de uma transação que o sistema tributário considera como valor genuinamente agregado pela empresa — em oposição aos custos repassados pelos fornecedores. Essa taxa varia por setor porque diferentes tipos de negócio têm estruturas de custo fundamentalmente distintas. O custo principal de um restaurante são os ingredientes (alto repasse), então sua taxa é baixa. O custo principal de um consultor é sua própria expertise (baixo repasse), então sua taxa é alta. A NTS classifica as empresas nas seguintes faixas de taxa, conforme o cronograma alterado em vigor desde julho de 2021:
| Categoria do Setor | Taxa de Valor Acrescentado | Alíquota Efetiva de IVA | Exemplos |
|---|---|---|---|
| Varejo, Alimentação, Coleta de sucata | 15% | 1,5% | Lojas de conveniência, restaurantes, recicladores |
| Manufatura, Agricultura, Pesca, Entrega de encomendas | 20% | 2,0% | Pequenas fábricas, fazendas, serviços de courier |
| Hospedagem | 25% | 2,5% | Hotéis, motéis, pousadas |
| Construção, Transporte, TI/Telecom, Outros serviços | 30% | 3,0% | Empreiteiras, empresas de logística, desenvolvedores, salões de beleza |
| Finanças/Seguros, Serviços profissionais, Locação de imóveis | 40% | 4,0% | Consultores, contadores, locadores de imóveis |
O valor de IVA impresso em toda fatura fiscal — emitida por contribuinte geral ou simplificado — é calculado à alíquota padrão de 10%. Esse é o número que aparece no campo 부가세액. Mas para o contribuinte simplificado que recebe a fatura, o valor relevante para seu próprio cálculo tributário é a contraprestação do fornecimento (공급대가), não o valor de IVA impresso. A obrigação depende da taxa do próprio setor, que é totalmente independente do que está impresso no documento.
Isto não é um detalhe técnico menor. Um empresário que some a coluna de valor do IVA das suas faturas anuais e usa esse total para estimar a sua conta de IVA vai errar por um fator de 2,5 a 6,7 vezes — dependendo do setor. Esse tipo de erro de cálculo não só distorce o planeamento do fluxo de caixa. Pode levar a uma reserva incorreta de fundos, pagamentos perdidos e àquele tipo de correria de última hora que define uma época de declarações stressante.
E o crédito de IVA dedutível limitado acrescenta outra camada. Os contribuintes simplificados só podem deduzir 0,5% dos montantes de compra da sua responsabilidade de IVA — em comparação com a dedução total de 10% do IVA suportado disponível para os contribuintes gerais. Isto significa que um contribuinte simplificado com compras significativas (um restaurante a comprar ingredientes, um fabricante a comprar materiais) carrega uma carga fiscal líquida mais alta do que a taxa efetiva de 1,5–4% sugere, porque o lado das entradas dificilmente é creditável. Um estudo académico de 2022 publicado no Korean Journal of Business Research descobriu que os atuais escalões de taxa de valor acrescentado criam problemas significativos de equidade horizontal entre setores, com os serviços de restauração a receberem uma parcela desproporcional do benefício fiscal enquanto os serviços profissionais recebem muito menos — um desequilíbrio estrutural que os empresários individuais não conseguem ajustar sozinhos.
Como a Declaração Anual Transforma Esta Confusão numa Crise de Dados
A confusão entre o IVA impresso e a responsabilidade real seria gerível se só se aplicasse a um punhado de faturas. Mas o ritmo de declaração do contribuinte simplificado transforma-a num problema sistémico.
Os contribuintes gerais apresentam declarações de IVA duas vezes por ano — até 25 de julho e 25 de janeiro — cada uma cobrindo seis meses de transações. Os contribuintes simplificados apresentam uma vez por ano, até 25 de janeiro, cobrindo todo o ano civil anterior, nos termos do Artigo 67 da Lei do Imposto sobre o Valor Acrescentado (부가가치세법 제67조).
Essa declaração única representa 365 dias de transações. Para uma pequena empresa com 30 a 50 fornecedores ativos, significa organizar 200 a 500 faturas num único conjunto de dados, tudo nas primeiras três semanas de janeiro — quando muitas empresas também estão a gerir contagens de inventário, encerramentos de ano e a correria operacional pós-férias.
O fluxo de trabalho de preparação de dados para a maioria dos pequenos empresários é assim: recolher recibos em papel de um arquivo, descarregar PDFs de e-mails, guardar fotos do KakaoTalk, abrir cada documento um a um, localizar os campos relevantes (공급가액, 공급자 사업자등록번호, 작성일자) e digitá-los numa folha de cálculo. A três minutos por fatura — uma estimativa conservadora quando se considera localizar o documento, ler os campos e digitar sem erros — 300 faturas consomem 15 horas de trabalho manual concentrado. Para o conjunto mais amplo de documentos fiscais coreanos que estes fluxos de trabalho tocam — incluindo recibos de dinheiro e notas de entrega — a nossa extração de faturas de IVA coreanas mostra como um conjunto de colunas substitui essa passagem manual em todos os formatos.
Mas o custo de tempo é apenas metade do problema. A outra metade é que a estrutura de taxas única do sistema de contribuinte simplificado significa que os dados que digita na sua folha de cálculo não são os dados de que precisa para a sua declaração. O 공급가액 é relevante. O 부가세액 como impresso não é — tem de ser recalculado usando a proporção do setor. E o 업종코드 (código de atividade) — que determina qual proporção se aplica — nem sempre vem impresso na fatura. Muitas faturas em papel de pequenos fornecedores omitem-no por completo. Um empresário que não percebe isto e simplesmente copia a coluna de 부가세액 para a sua declaração vai produzir uma declaração de IVA que não tem qualquer relação com a sua responsabilidade real.
A diferença entre o que está impresso na nota fiscal e o que é necessário para a declaração não é visível para quem faz a entrada de dados. Ambos os números estão no mesmo documento, lado a lado. A maioria dos pequenos empresários não sabe que está usando o número errado.
Este é o cerne da armadilha. O sistema de contribuinte simplificado foi criado para simplificar a administração fiscal para pequenas empresas — alíquotas mais baixas, menos declarações, requisitos reduzidos de contabilidade. Mas a simplificação veio ao custo da transparência. Os dados da nota fiscal de um contribuinte geral mapeiam diretamente para sua declaração: o que você vê é o que você deve. Os dados da nota fiscal de um contribuinte simplificado exigem uma etapa de tradução que o sistema nunca explica explicitamente.
Se você processa notas fiscais de fornecedores que usam uma mistura de status de contribuinte geral e simplificado — o que é comum — a confusão se agrava. Algumas notas trazem IVA de 10% (de fornecedores contribuintes gerais), e esses valores são totalmente relevantes para seus registros. Outras trazem IVA de 10% na face, mas representam uma obrigação de 1,5–4% uma vez aplicada a taxa do setor. Separar quais são quais exige conhecer o status fiscal e o código de atividade de cada fornecedor. Essa informação não chega junto com a nota fiscal.
O Custo Oculto: Tempo, Erros e Deduções Perdidas
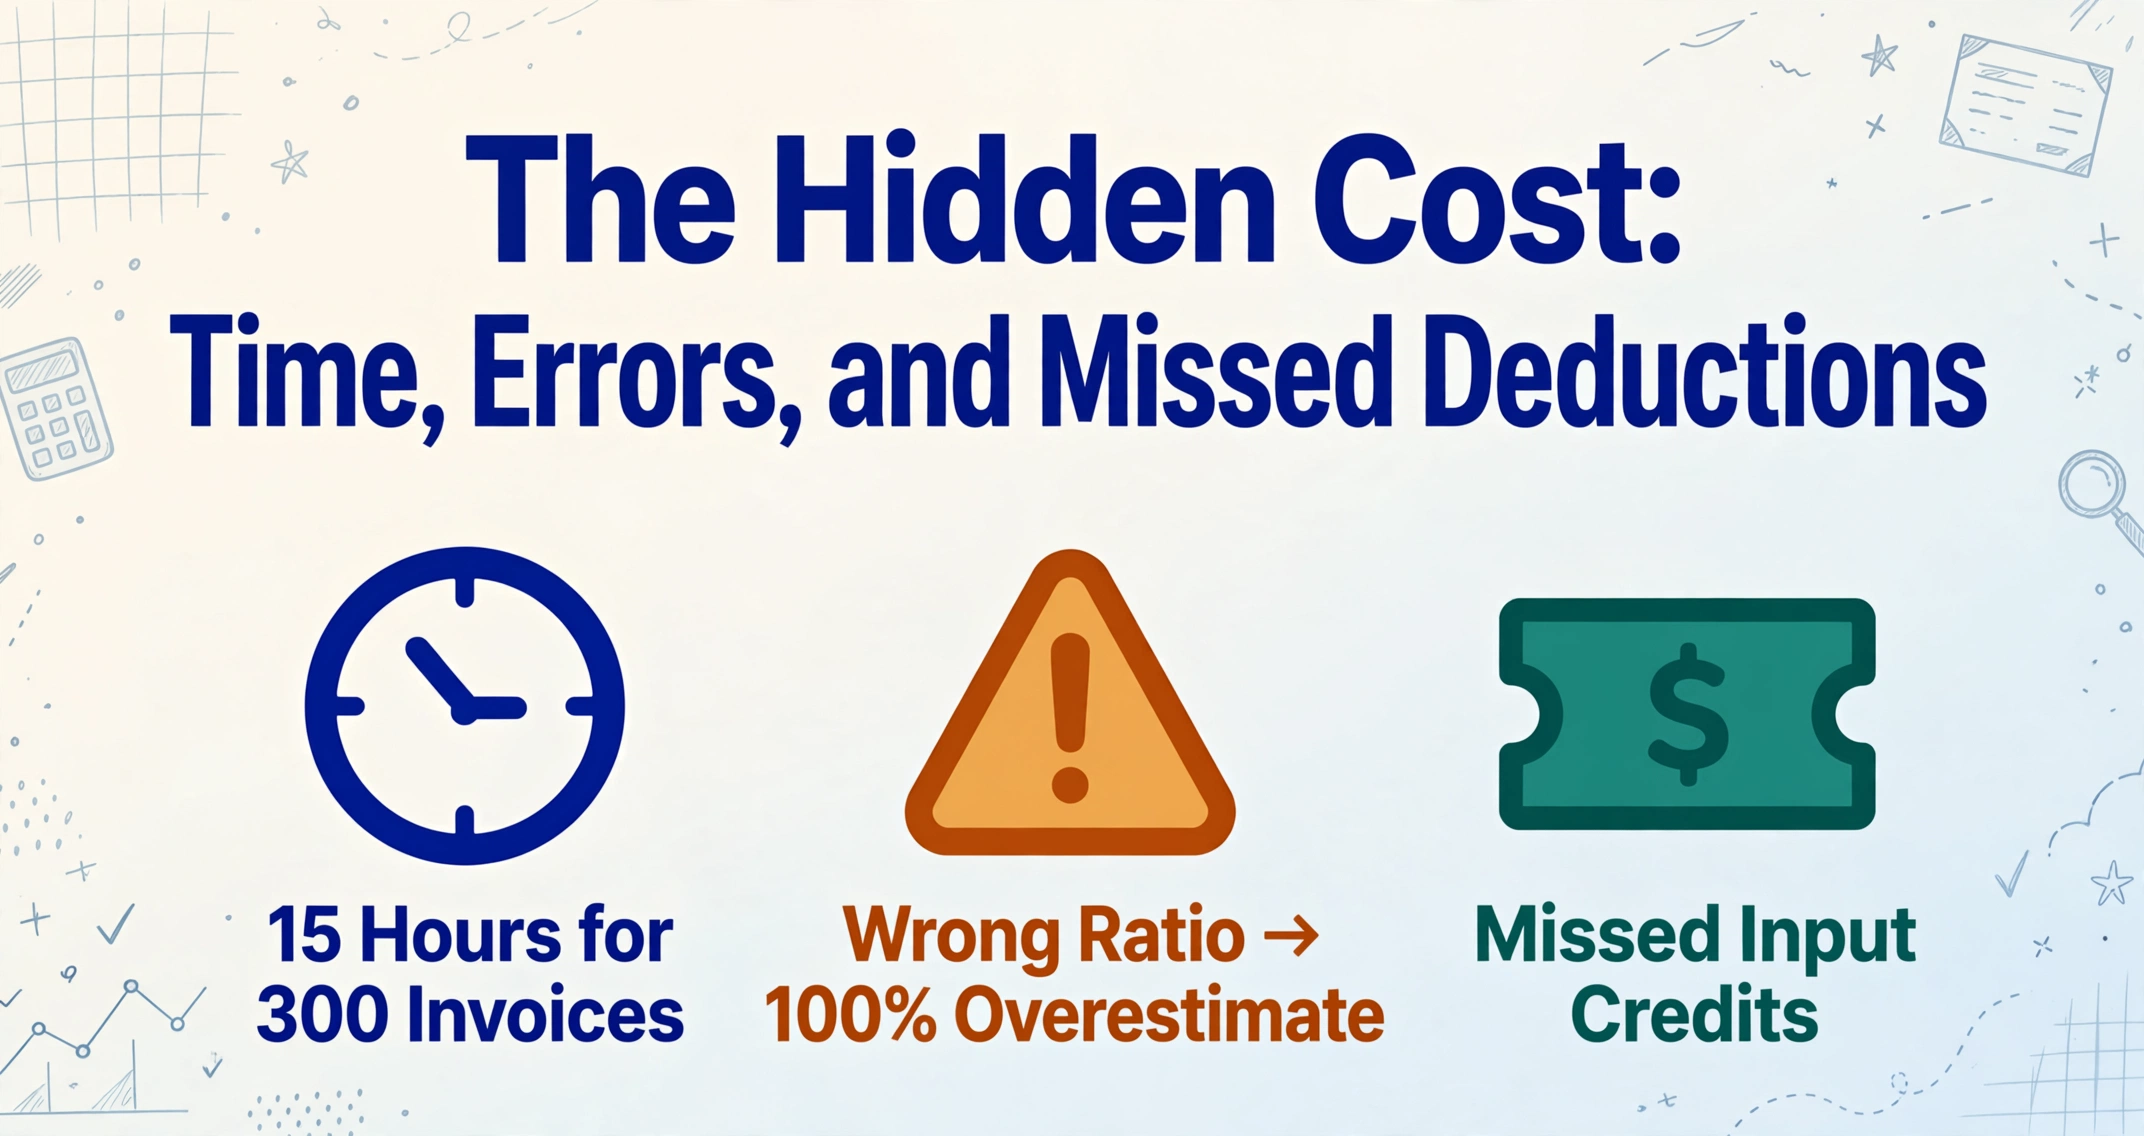
A confusão entre o IVA na face da nota e a obrigação real produz três custos distintos para pequenos empresários coreanos, a maioria dos quais passa despercebida até que a temporada de declaração já esteja em andamento.
1. Tempo perdido com reentrada e verificação manuais. Com 15 horas para 300 notas, a janela de preparação de dados de janeiro é essencialmente uma semana de trabalho em tempo integral retirada de um mês em que a maioria dos empresários já está sobrecarregada. E essas 15 horas pressupõem que tudo corra bem. Quando uma nota está borrada, quando uma caligrafia é difícil de ler, quando um número de registo comercial foi digitado errado e precisa ser corrigido — o tempo se acumula. Uma análise de 2024 do ônus administrativo das PMEs coreanas pelo Korea Small Business Institute descobriu que as tarefas de conformidade fiscal consomem em média 34 horas por ano para microempresas, com a preparação da declaração de IVA respondendo pelo maior bloco individual. Para contribuintes simplificados que processam suas próprias notas, o número real é provavelmente maior porque a extração de dados é totalmente manual.
2. Risco de erro por taxas do setor mal aplicadas. O erro mais insidioso na preparação de dados de contribuinte simplificado não é digitar o número errado — é aplicar a taxa errada. O dono de uma loja de conveniência (taxa de 15%) que usa por engano a alíquota de 30% para a nota de um fornecedor de construção superestimará sua obrigação nessa transação em 100%. Um consultor freelancer (taxa de 40%) que não percebe que sua taxa é diferente da taxa de 15% de seu fornecedor varejista subestimará sua obrigação. A Receita Federal coreana não fornece uma ferramenta simples de consulta que cruze o número de registro comercial de um fornecedor com sua taxa de valor acrescentado atribuída. O empresário deve conhecer sua própria classificação de atividade e aplicar a taxa correta consistentemente em cada nota em seu conjunto de dados. Pesquisas acadêmicas publicadas no Journal of Korean Taxation Research descobriram que o atual sistema de três níveis de taxas (15%, 20%, 30%, mais um nível de 40% para serviços) não reflete com precisão as taxas reais de valor acrescentado na maioria dos setores, criando tributação excessiva e insuficiente sistemática que empresas individuais não conseguem detectar sem análise profissional.
3. Créditos de IVA não reclamados. O crédito de IVA de 0,5% é pequeno — ₩25.000 numa compra de ₩5.000.000 —, mas em 300 faturas acumula ₩7.500.000 em deduções potenciais. Para reclamá-lo, cada fatura de compra deve estar devidamente documentada e o seu valor de fornecimento introducido com precisão. Na correria da declaração de janeiro, as faturas que faltam, estão mal fotografadas ou são categorizadas incorretamente ficam simplesmente de fora. Cada fatura em falta representa uma dedução de ₩500 por cada ₩100.000 de valor de fornecimento a que o empresário tem direito, mas que não reclama. O efeito acumulado ao longo de um ano pode ser significativo para uma empresa que opera com margens reduzidas.
O problema estrutural não é que o sistema de contribuinte simplificado seja injusto. É que o sistema cria uma lacuna de informação entre o que a fatura mostra e o que o empresário deve — e depois exige que o empresário preencha essa lacuna com introdução manual de dados, sob pressão de tempo, sem orientação clara sobre quais números utilizar.
Se tudo isto lhe parece familiar, pode ter encontrado gargalos de processamento manual semelhantes mesmo com faturas fiscais coreanas normais. O nosso artigo sobre porque a taxa de 99% de faturas eletrónicas na Corea não eliminou a introdução manual de dados examina as razões estruturais mais amplas pelas quais as equipas financeiras coreanas ainda redigitan dados que já existem em formato digital.
O Que a Preparação Correta de Dados Exige Realmente
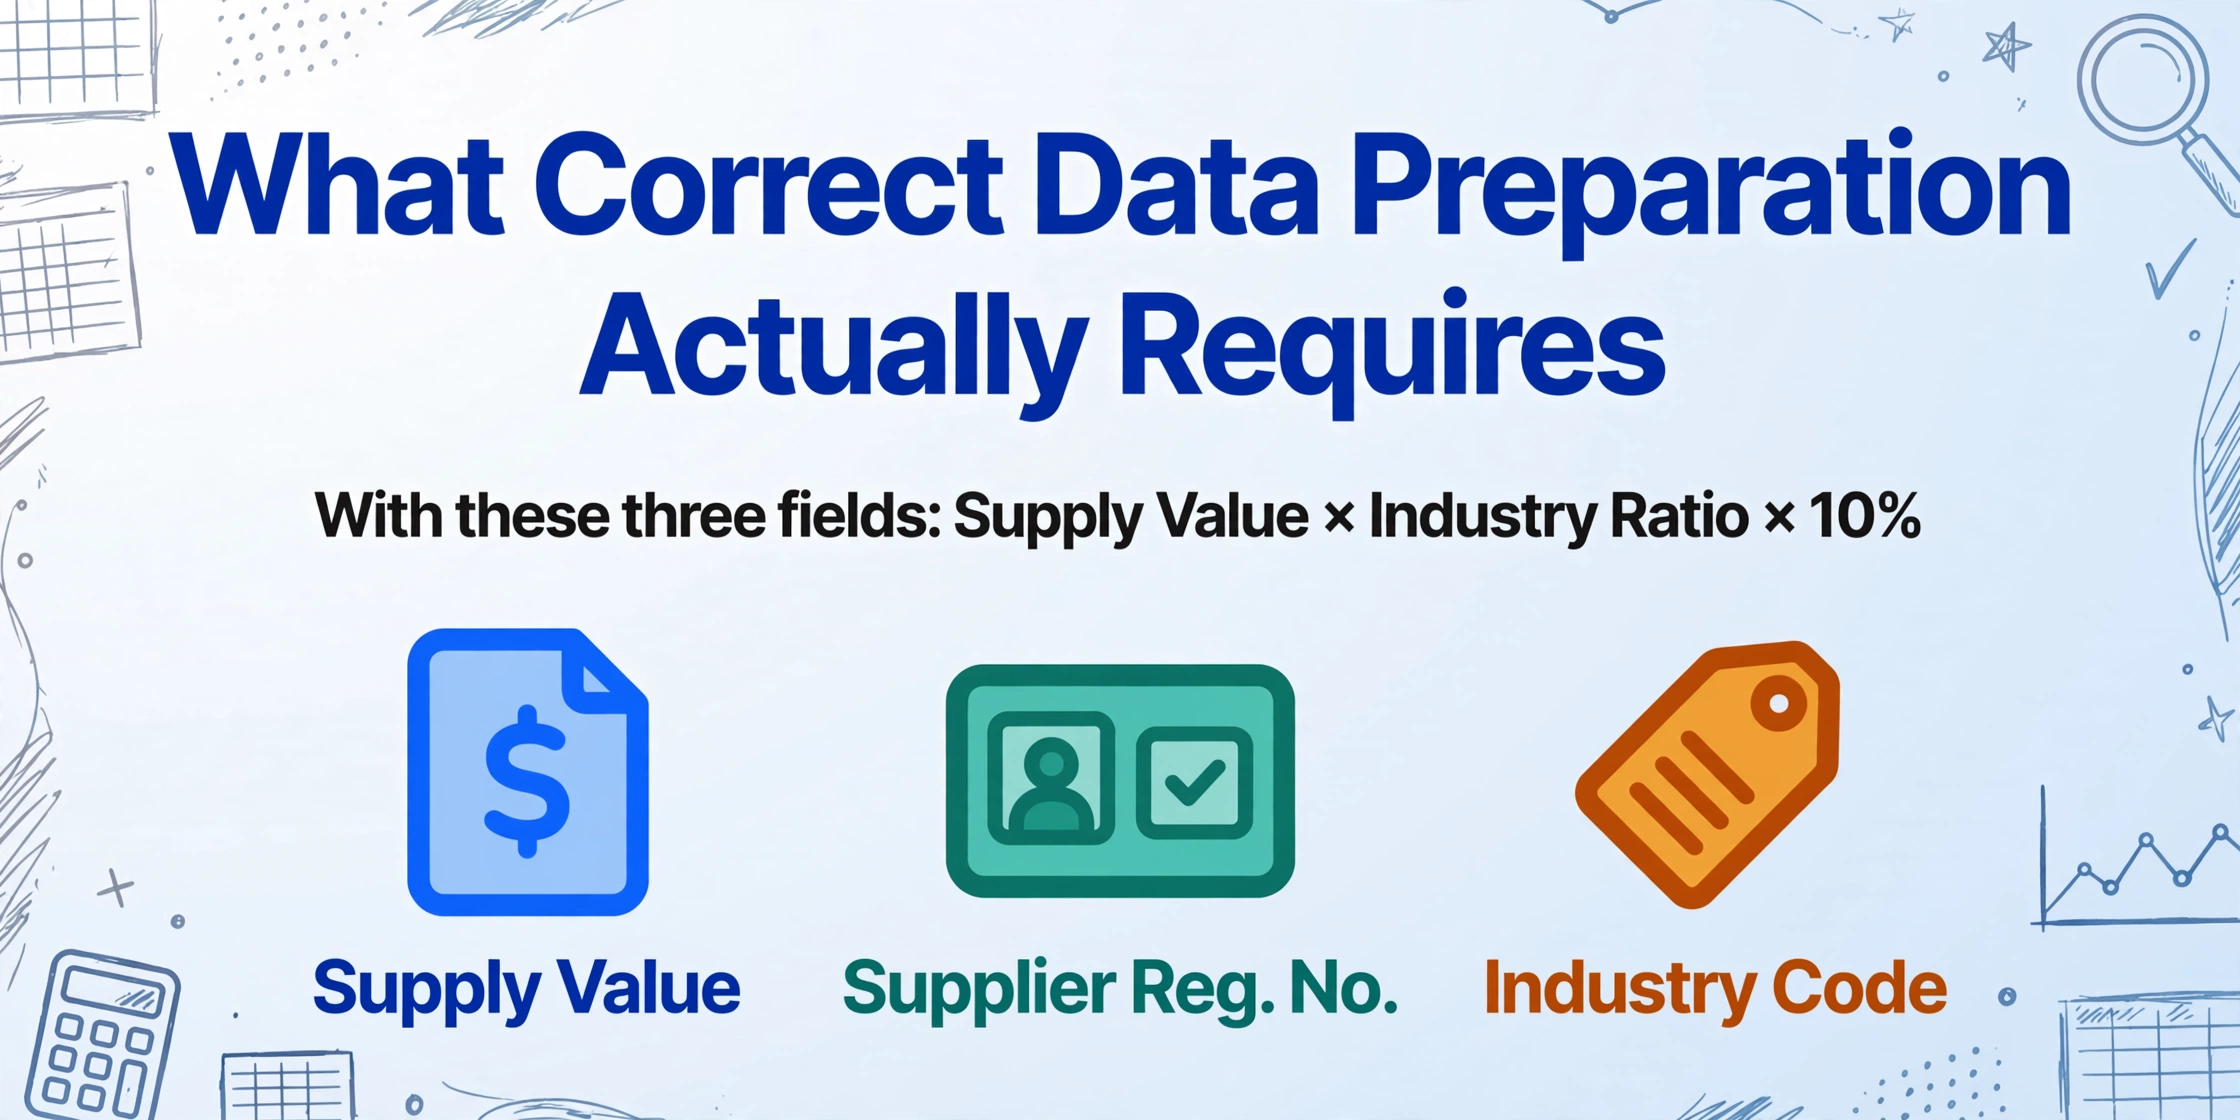
Uma vez que comprende que o 부가세액 impresso não é o número de que necessita, a próxima questão é: que dados deve realmente extrair das suas faturas?
A resposta são três campos que correspondem diretamente à fórmula de cálculo do IVA do contribuinte simplificado:
- Valor do fornecimento (공급가액) — O montante neto da transação, antes do IVA. Este é o ponto de partida para o cálculo da sua obrigação fiscal.
- Número de registo comercial do fornecedor (공급자 사업자등록번호) — Identifica o fornecedor e permite-lhe cruzar o seu estatuto fiscal e classificação de atividade através da base de dados do NTS ou dos seus registros internos.
- Tipo de atividade / código de atividade (업종/업종코드) — Determina qual taxa de valor acrescentado se aplica. Se a fatura não imprime este código, pode ser necessário procurá-lo com base no tipo de atividade conhecido do fornecedor.
A data de emissão (작성일자) também é importante para agrupar as faturas no ano fiscal correto, mas o cálculo em si depende dos três primeiros campos. Com estes três pontos de dados, pode calcular a sua obrigação estimada de IVA para qualquer fatura como: 공급가액 × taxa de atividade aplicable × 10%.
Se trabalha com um contabilista fiscal (세무사) — como fazem a maioria das empresas 간이과세자 na Corea —, fornecer ao seu contabilista uma planilha limpa que contenga estes três campos para cada fatura é muito mais eficiente do que entregar uma pilha de recibos em papel e fotografias. O seu contabilista já conhece as taxas de atividade e pode aplicá-las ao conjunto de dados. O que precisa de si são dados brutos precisos e completos.
É aqui que as ferramentas de extração de dados mudam o cenário. Em vez de abrir cada fatura uma a uma e digitar os campos em uma planilha, a Extração de Colunas Personalizadas — o mecanismo central do ImageToTable.ai — permite que você defina as colunas desejadas (공급가액, 사업자등록번호, 작성일자) e as extraia de todos os documentos em uma única passada, independentemente de a fatura ser um PDF do HomeTax, um comprovante de papel escaneado ou uma foto encaminhada pelo KakaoTalk. Para um passo a passo completo do fluxo de extração — incluindo como adicionar uma coluna inferida para 업종코드 e uma coluna calculada que estima o IVA usando a taxa de valor acrescentado correta — consulte nosso guia passo a passo para extrair dados de 간이과세자 세금계산서 para a declaração anual de IVA.
Experimente com uma de suas próprias faturas abaixo — sem necessidade de login:
Os arquivos são processados com segurança e não são armazenados.
Para empresários que precisam processar as faturas de um ano inteiro — não apenas algumas — o fluxo de trabalho em lote muda completamente a aritmética. Nosso guia para processamento em lote de faturas de contribuintes simplificados coreanos aborda como consolidar 200–400 faturas em uma única planilha com a taxa de valor acrescentado já aplicada, pronta para seu contabilista fiscal ou para a declaração no HomeTax.
Perguntas Frequentes
Se o IVA na minha factura está incorreto (não é o que devo), por que é impresso dessa forma?
O valor do IVA (부가세액) numa factura fiscal é sempre calculado à taxa padrão de 10% — este é um requisito da Lei do Imposto sobre o Valor Acrescentado. Aplica-se a facturas emitidas tanto por contribuinte geral como por contribuinte simplificado. A responsabilidade real do contribuinte simplificado não é calculada a partir deste número impresso, mas a partir do seu próprio coeficiente de atividade aplicado à contraprestação do fornecimento. A factura não está incorreta — os 10% são o imposto nominal correto. Simplemente não é o número que o contribuinte simplificado utiliza para a sua própria declaração.
Preciso continuar a rastrear a columna do valor do IVA (부가세액)?
Sim — mas para conciliación, não para o cálculo da sua responsabilidade. A columna 부가세액 ajuda a verificar que o valor do fornecimento foi extraído corretamente (공급가액 × 10% deve ser igual ao 부가세액 em facturas válidas). Também é relevante se vende bens a contribuinte geral, já que eles reclamam os 10% completos como IVA suportado. Para a sua própria declaração, o valor do fornecimento (공급가액) é o número operativo.
Como descubro qual coeficiente de atividade se aplica ao meu negocio?
O seu código de atividade (업종코드) está registado no NTS no momento do registo comercial. Pode verificá-lo através do HomeTax (홈택스) nos detalhes do seu registo comercial. Se opera em várias categorias de negocio, o coeficiente do seu código de atividade principal aplica-se a todas as transações, a menos que mantenha registros separados para cada categoria. O NTS publica o calendário completo de coeficientes no seu site, ou o seu contabilista fiscal pode confirmar a sua classificação.
O que acontece se declaro usando o valor do IVA impresso (부가세액) em vez do valor ajustado pelo coeficiente?
O sistema de declaração do HomeTax para contribuinte simplificado utiliza o coeficiente de atividade no seu próprio cálculo — não aceita simplesmente o 부가세액 impresso de cada factura. Se introducir números inflados baseados nos 10% nominais, o sistema assinalará uma discrepância entre os dados reportados e a responsabilidade calculada. Na prática, a maioria dos pequenos empresários que cometem este erro são corrigidos pelo seu contabilista fiscal durante o processo de declaração, mas o vaivén perde tempo e pode resultar numa declaração de correção se o erro for detectado após o envio.
Uma ferramenta de extração por IA pode aplicar a taxa do setor automaticamente?
Se você adicionar uma coluna calculada durante a extração — como IVA estimado (공급가액 × 15% do setor × 10%) — a IA calcula o valor ajustado pela taxa durante o processamento, então sua planilha de saída já reflete a estimativa correta da obrigação. O recurso de coluna inferida também pode tentar identificar o tipo de setor a partir do contexto do documento. No entanto, a taxa do setor é uma classificação regulatória vinculada ao tipo de atividade registrado do fornecedor, que pode não aparecer em todas as notas fiscais. Para uma declaração precisa, você deve sempre verificar a taxa atribuída com os registros do fornecedor ou consultar seu contabilista fiscal.
A diferença entre o IVA impresso e o real se aplica a notas fiscais que recebo de fornecedores contribuintes gerais?
Sim. O valor do IVA impresso em qualquer nota fiscal é sempre 10%. Como contribuinte simplificado, sua obrigação em cada compra — independentemente da situação fiscal do fornecedor — é calculada usando sua própria taxa do setor. A situação fiscal do fornecedor afeta as obrigações de emissão dele, não o cálculo da sua obrigação. Isso significa que cada nota fiscal no seu conjunto de dados precisa do mesmo ajuste de taxa, seja o fornecedor um contribuinte geral (일반과세자) ou um contribuinte simplificado (간이과세자).
Se minha receita anual for inferior a ₩48 milhões, estou isento do IVA por completo?
Sim — contribuintes simplificados com valor de fornecimento anual abaixo de ₩48 milhões estão isentos do pagamento do IVA. No entanto, você ainda é obrigado a apresentar a declaração. A isenção se aplica apenas à obrigação de pagamento. Se você recebe notas fiscais de fornecedores, manter registros organizados ainda é importante para anos futuros, quando sua receita pode ultrapassar o limite.
O Prazo de 25 de Janeiro Não Muda — Mas a Preparação dos Seus Dados Pode
A principal conclusão deste artigo não é que o sistema de contribuinte simplificado é complicado. É que o sistema gera uma diferença entre os números nas suas notas fiscais e os números que você precisa para a declaração — e a maior parte do conteúdo sobre o IVA coreano não reconhece que essa diferença existe. Se você é um pequeno empresário inserindo dados de notas fiscais manualmente todo mês de janeiro, você tem trabalhado com a referência errada: tratando o valor do IVA impresso como relevante quando são o valor do fornecimento e a taxa do setor que determinam o que você deve.
Depois que você sabe quais números importam, a tarefa de preparação de dados fica mais simples, não mais difícil. Extraia o 공급가액, identifique o 업종코드, aplique a taxa — cada nota fiscal segue a mesma lógica de três etapas. A única variável é quantas notas fiscais você tem. Para um empresário olhando uma pilha de 300 documentos e um prazo em 25 de janeiro, a diferença entre encarar o número errado e saber exatamente qual campo extrair de cada documento é a diferença entre um mês estressante e um gerenciável. Envie uma das suas notas fiscais e veja se os campos corretos caem nas colunas certas na primeira tentativa.