7 erros de alíquota em notas fiscais coreanas de pequeno contribuinte
que custam sua declaração
Você abre uma nota fiscal coreana de pequeno contribuinte (간이과세자). O valor da operação (공급가액) é ₩5.000.000. O valor do IVA (부가세액) é ₩500.000 — exatamente 10%. Você insere ₩500.000 na sua planilha de declaração, confiante de que o número está correto. Mas, se você é um pequeno contribuinte, os ₩500.000 impressos nessa nota quase não têm relação com o que você realmente deve. Sua obrigação real nessa transação, dependendo do seu setor, fica entre ₩75.000 e ₩200.000. O valor de ₩500.000 não é um erro de digitação — é o IVA nominal correto de 10%. Mas usá-lo como valor da sua obrigação é o primeiro e mais grave erro de alíquota que pequenos contribuintes cometem. Este artigo mapeia os sete erros de alíquota mais comuns em notas fiscais coreanas de 간이과세자 — quanto cada um custa, por que acontece e como parar de cometê-los antes do prazo anual de declaração em 25 de janeiro.
Principais conclusões
- O IVA de 10% impresso na sua nota fiscal coreana de 간이과세자 é legalmente exigido, mas superestima sua obrigação real em até 6,7 vezes — o problema é o sistema, não a sua atenção.
- Confundir 공급가액 com 공급대가 ou misturar proporções por setor custa silenciosamente milhões de wons em 200 notas fiscais anuais.
- Incorporar a proporção correta do setor nas suas colunas de extração significa que cada nota fiscal do seu lote sai com o valor de obrigação certo — sem ajuste manual por nota.
Erro nº 1: Tratar o Valor de IVA Impresso (부가세액, 10%) como Sua Obrigação Real
Este é o erro de alíquota mais fundamental no sistema de contribuinte simplificado coreano — e também o mais comum. Toda nota fiscal na Coreia, seja emitida por um contribuinte geral (일반과세자) ou por um contribuinte simplificado (간이과세자), imprime o valor do IVA à alíquota padrão de 10%. Isso é exigido por lei, conforme a Lei do Imposto sobre Valor Agregado (부가가치세법). Os ₩500.000 impressos no campo 부가세액 não estão errados — é o valor nominal de IVA legalmente correto para aquela transação. Mas, para um contribuinte simplificado, sua obrigação real de IVA é calculada de forma diferente.
De acordo com os Artigos 32–36 da Lei do Imposto sobre Valor Agregado (부가가치세법), o IVA devido por um contribuinte simplificado é: (valor da contraprestação × taxa de valor agregado do setor × 10%) − crédito limitado de imposto sobre insumos. A taxa de valor agregado por setor (업종별 부가가치율) varia de 15% a 40%, dependendo do tipo de negócio, conforme publicado pela NTS no cronograma alterado em vigor desde julho de 2021. Sua alíquota efetiva de IVA fica entre 1,5% e 4% — não 10%.
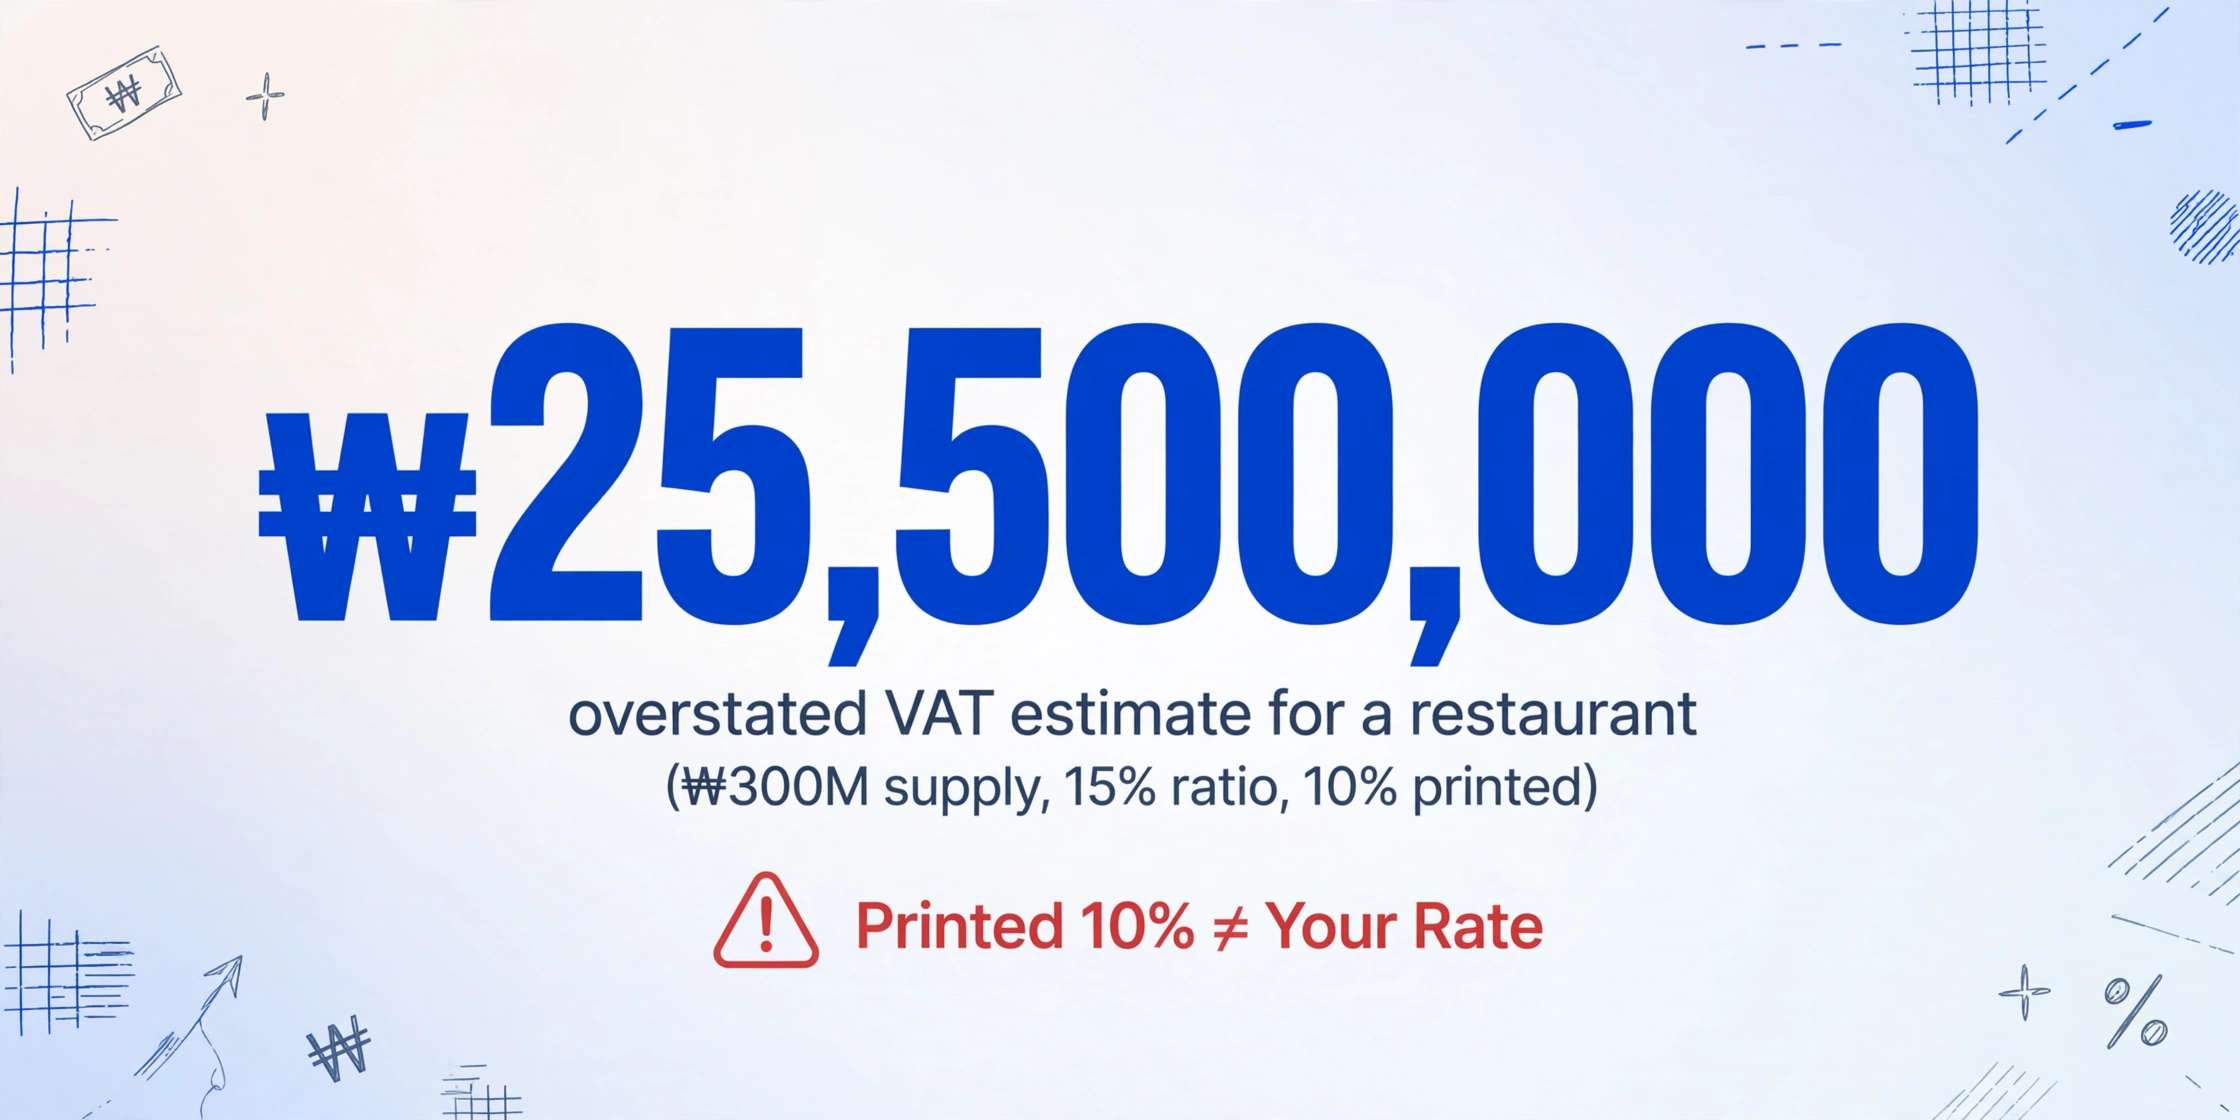
O que isso custa a você: Se você somar a coluna 부가세액 impressa de suas notas fiscais anuais e usar esse total para estimar sua conta de IVA, você superestima sua obrigação por um fator de 2,5 a 6,7 vezes. Um dono de restaurante (taxa de 15%) com ₩300.000.000 em contraprestação anual estimaria sua conta de IVA em ₩30.000.000 com base nos valores impressos — mas sua obrigação real é de aproximadamente ₩4.500.000. Essa diferença de ₩25.500.000 não é uma economia de imposto que você possa gastar — mas calculá-la errado afeta o planejamento de fluxo de caixa, a alocação de reservas e a precisão dos dados que você entrega ao seu contador (세무사).
Como evitar: Nunca use o 부가세액 impresso de uma nota fiscal de 간이과세자 como entrada para sua obrigação. Em vez disso, extraia o valor da contraprestação (공급가액) e aplique sua taxa do setor separadamente. Para um passo a passo completo do fluxo de extração, consulte nosso guia para extrair dados de 세금계산서 de 간이과세자 para a declaração anual de IVA.
Erro nº 2: Aplicar a Alíquota de Valor Agregado Incorrecta por Setor (업종별 부가가치율)
Uma vez que você entende que os 10% impressos não são sua alíquota, a próxima questão é: qual alíquota usar? A resposta depende da sua classificação setorial, e errar é o segundo erro de alíquota mais comum entre os 간이과세자.
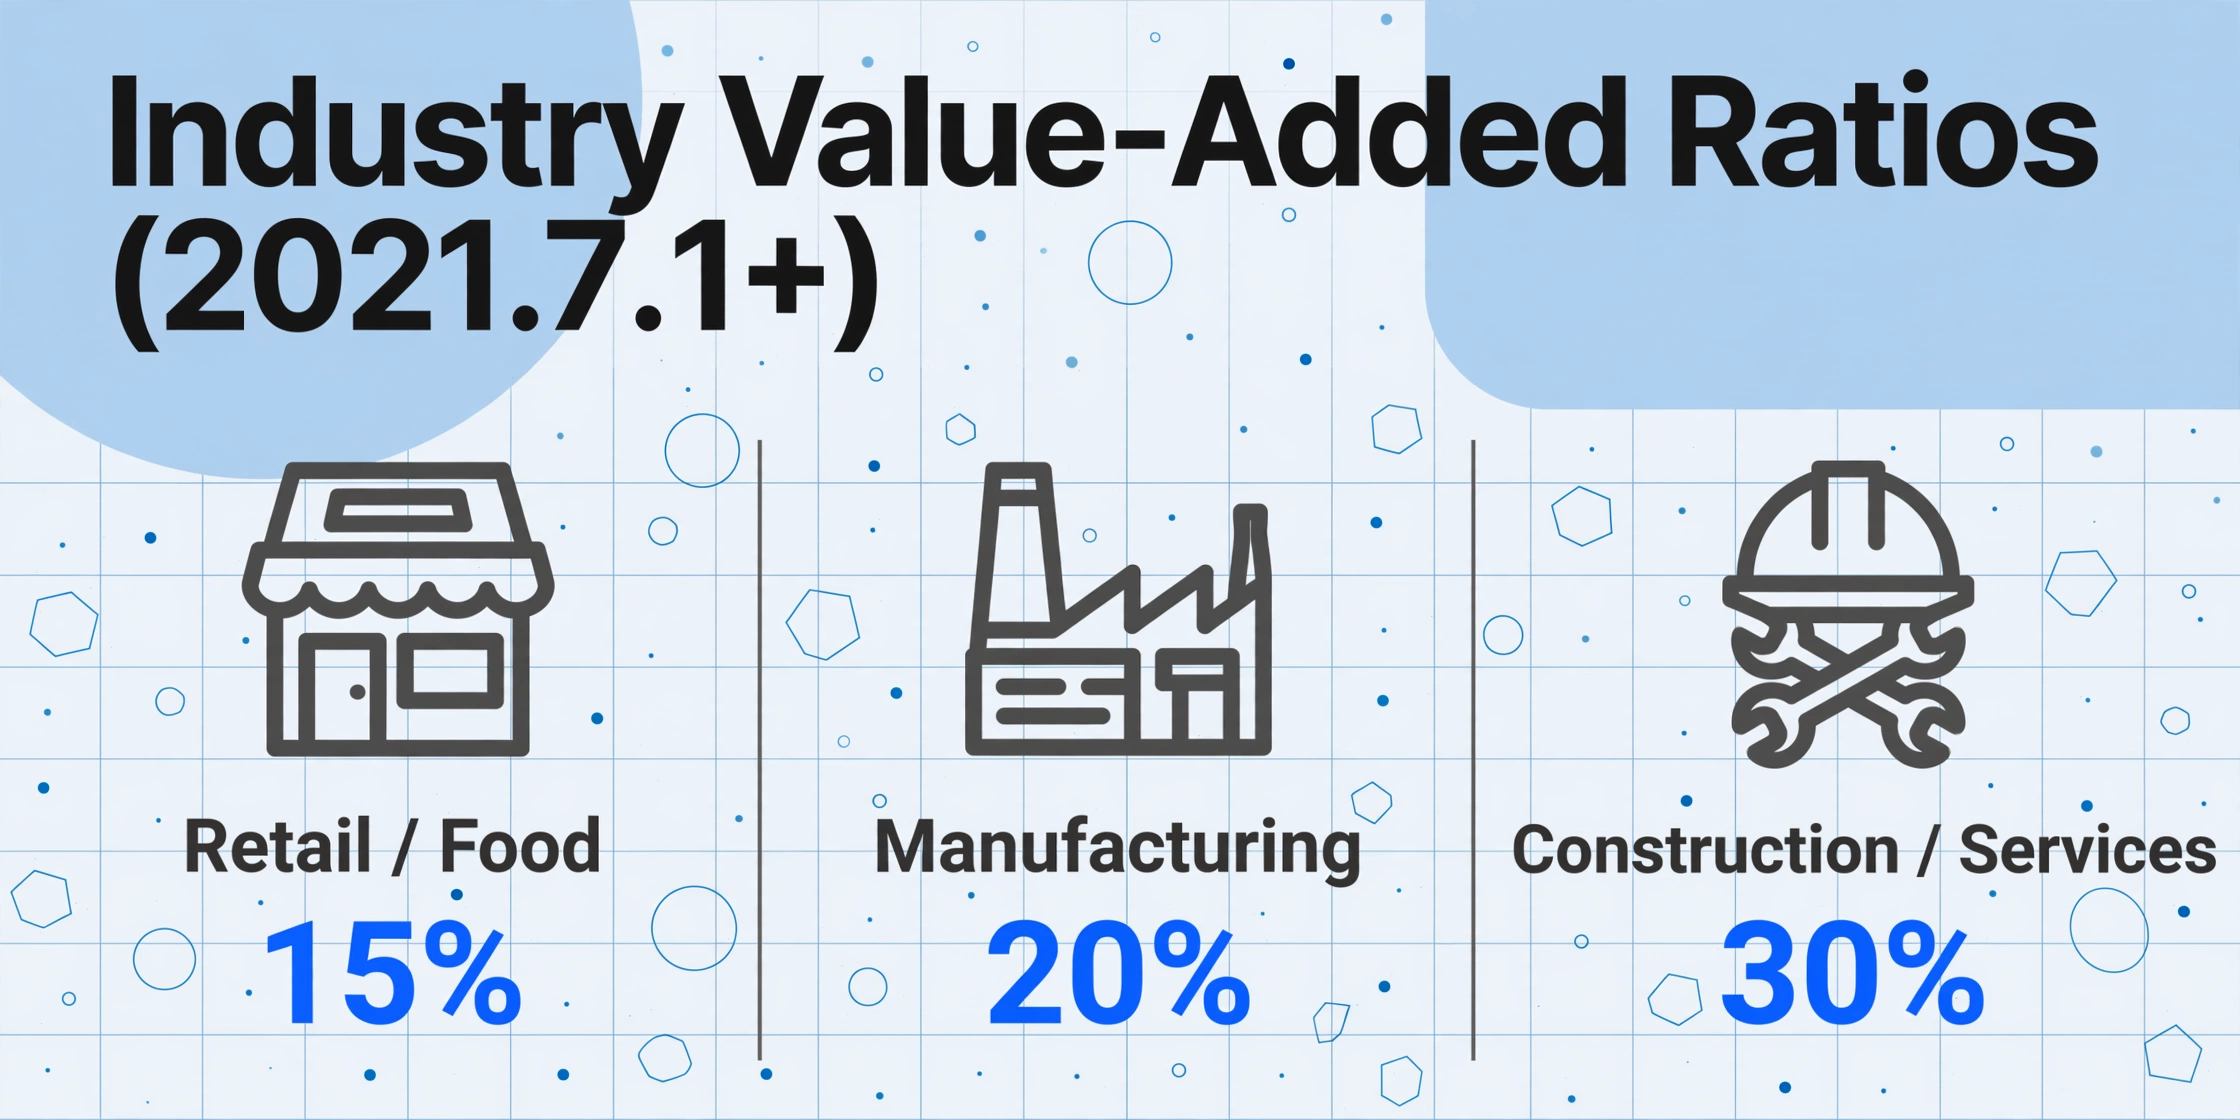
O NTS atribuye diferentes alíquotas de valor agregado a diferentes categorias setoriales. O cronograma atual (a partir de 1º de julho de 2021) é:
| Categoria Setorial | Alíquota de Valor Agregado | Alíquota Efectiva de IVA | Exemplos |
|---|---|---|---|
| Varejo, Servicios de Alimentación, Recolección de Chatarra | 15% | 1,5% | Tiendas de conveniencia, restaurantes, recicladores |
| Manufatura, Agricultura, Pesca, Entrega de Paquetes | 20% | 2,0% | Pequeñas fábricas, granjas, servicios de mensajería |
| Hospedaje | 25% | 2,5% | Hoteles, moteles, hostales |
| Construcción, Transporte (excl. paquetes), TI/Telecom, Otros servicios | 30% | 3,0% | Contratistas, empresas de logística, desarrolladores, salones de belleza |
| Finanzas/Seguros, Servicios Profesionales, Gestión de Instalaciones, Alquiler de Bienes Raíces | 40% | 4,0% | Contadores, consultores, arrendadores de propiedades, servicios de limpieza |
La versión más común de este error ocurre cuando el dueño de un negocio asume que su alícuota coincide con la de un negocio similar que conoce. Un diseñador gráfico independiente (servicios profesionales, 40%) que asume que su alícuota es la misma que la de la tienda de conveniencia de su amigo (varejo, 15%) subestima su obligación por 2,7 veces. Un dueño de restaurante que escucha "la alícuota del contribuyente simplificado es de aproximadamente 2%" y la aplica a todas sus facturas, será correcto para las facturas de suministro de alimentos, pero incorrecto para las facturas de servicios profesionales que recibe.
Qué le cuesta: La diferencia entre aplicar una alícuota del 15% y una del 40% en una transacción de ₩10.000.000 es de ₩250.000 en IVA estimado (₩150.000 vs ₩400.000). Aplicado a 200 facturas al año, el error acumulado por usar consistentemente la alícuota incorrecta puede superar los millones de wones. Si el error va en la otra dirección — usar una alícuota demasiado alta en la mayoría de las facturas — está reservando más efectivo del que debe, lo cual es seguro pero ineficiente. Si usa una alícuota demasiado baja, corre el riesgo de pagar de menos al momento de la declaración.
Cómo evitarlo: Verifique su 업종코드 (código de industria) en su certificado de registro de negocio (사업자등록증) o a través de HomeTax (홈택스). Si recibe facturas de proveedores en diferentes industrias, cree una tabla de referencia que asigne el número de registro de negocio de cada proveedor a su alícuota de industria. Esto es especialmente importante si agrega facturas de múltiples categorías de 업종 en el mismo lote.
Erro nº 3: Usar o Valor de Fornecimento (공급가액) em vez do Valor Total de Fornecimento (공급대가) no Cálculo da Proporção
Este é um erro sutil que até proprietários de pequenas empresas experientes cometem. A fórmula de IVA do contribuinte simplificado usa o valor total de fornecimento (공급대가) como base, não o valor de fornecimento (공급가액). São dois números diferentes em cada fatura, e confundi-los produz um cálculo sistematicamente errado.
공급가액 (valor de fornecimento) é o valor líquido da transação antes do IVA. 공급대가 (valor total de fornecimento) é o total incluindo IVA — o valor que o comprador realmente paga. Em uma fatura com 공급가액 ₩5.000.000 e 부가세액 ₩500.000, o 공급대가 é ₩5.500.000. O cálculo do 간이과세자 usa o 공급대가, não o 공급가액.
Essa distinção é importante porque o 공급대가 é sempre maior que o 공급가액. Usar 공급가액 em vez de 공급대가 no seu cálculo subestima sua obrigação em aproximadamente 10% — consistentemente, em todas as faturas. Para um negócio de varejo com proporção de 15% e ₩200.000.000 em compras anuais, usar 공급가액 em vez de 공급대가 produz um erro de aproximadamente ₩300.000 por ano na direção errada.
O que isso custa para você: Se você usar consistentemente 공급가액 em vez de 공급대가, você subestima sua obrigação de IVA em 9,1% em cada cálculo (porque ₩5.000.000 ÷ ₩5.500.000 ≈ 0,909). Ao longo de um ano com uma conta de imposto de ₩5.000.000, isso representa ₩455.000 em obrigação subestimada — que você descobrirá na hora de declarar, junto com quaisquer multas por atraso no pagamento.
Como evitar: Ao configurar suas colunas de extração, inclua tanto 공급가액 quanto 합계금액. Se sua ferramenta suportar coluna calculada, defina uma que calcule o IVA ajustado pela proporção como IVA Estimado (합계금액 × 업종별 부가가치율 × 10%) — usando o valor total, não o valor de fornecimento. Isso garante que o cálculo use a base correta automaticamente.
Erro nº 4: Misturar Faturas de Contribuinte Geral (일반과세자) e Contribuinte Simplificado (간이과세자) Sem Separação
A maioria das pequenas empresas na Coreia recebe faturas de uma mistura de fornecedores contribuintes gerais (일반과세자) e contribuintes simplificados (간이과세자). Uma loja de conveniência compra lanches de um grande distribuidor (일반과세자, IVA de 10%, totalmente dedutível) e produtos frescos de um agricultor local (간이과세자, aplica-se a proporção da indústria). Essas duas faturas parecem estruturalmente semelhantes — ambas têm 공급가액, 부가세액 e 합계금액 impressos a 10%. Mas o tratamento tributário é fundamentalmente diferente.
Uma fatura de 일반과세자 traz IVA que o fornecedor remeterá à alíquota integral de 10%. Como comprador, você pode reivindicar a dedução integral de 10% do IVA de entrada (매입세액공제) sob as regras padrão. Uma fatura de 간이과세자 também mostra 10% de IVA em sua face, mas a remessa real de imposto do fornecedor é calculada usando a proporção da indústria, e seu crédito de imposto de entrada como comprador 간이과세자 é limitado a 0,5% do valor da compra.
Quando você processa 50 faturas de fornecedores mistos no mesmo lote e aplica a mesma lógica de alíquota a todas, você erra em uma de duas direções: ou superestima o IVA de entrada dedutível nas faturas de 간이과세자 (assumindo que os 10% integrais se aplicam), ou subestima nas faturas de 일반과세자 (aplicando a proporção da indústria onde ela não pertence).
O que isso custa para você: Se você tem 30 faturas de 일반과세자 e 20 faturas de 간이과세자 no seu lote anual, e aplica incorretamente a proporção da indústria de 간이과세자 a todas as 50, você deixa de reivindicar IVA de entrada nas 30 faturas de 일반과세자 em aproximadamente ₩1.500.000 (assumindo uma média de ₩500.000 de IVA por fatura). Se você aplicar os 10% padrão a todas as 50, você reivindica IVA de entrada em excesso nas 20 faturas de 간이과세자 — o que o sistema da NTS sinalizará durante o processamento, potencialmente desencadeando uma revisão.
Como evitar: Mantenha uma lista de classificação de fornecedores que registre a situação fiscal de cada fornecedor (일반과세자 ou 간이과세자). Antes da extração, organize suas faturas por tipo de fornecedor ou adicione uma coluna que sinalize a classificação. Para um fluxo de trabalho em lote detalhado que lida com tipos mistos de faturas, consulte nosso guia para processamento em lote de faturas de contribuintes simplificados coreanos.
Erro nº 5: Usar a Tabela de Percentuais Anterior a Julho de 2021
A tabela de percentuais de valor agregado por setor mudou significativamente em 1º de julho de 2021. Antes dessa data, os percentuais variavam de 5% a 30%. Após 1º de julho de 2021, a faixa passou para 15% a 40%. Se você ainda usa a tabela antiga — seja porque aprendeu o sistema antes de 2021, porque um modelo desatualizado orienta seu cálculo ou porque seu software de contabilidade não foi atualizado — cada estimativa de IVA que você produz está errada.
A tabela antiga tinha um percentual de 5% para serviços públicos, 10% para varejo e alimentação, 20% para manufatura e 30% para construção e serviços. A tabela atual começa em 15% (varejo/alimentação), vai para 20% (manufatura), 25% (acomodação), 30% (construção) e 40% (serviços profissionais). Um dono de restaurante que aprendeu seu percentual como 10% (tabela antiga) e continua usando-o está subestimando sua obrigação em 50% — seu percentual real é 15%, não 10%.
O que isso custa a você: Usar o percentual antigo de 10% para varejo em vez do atual de 15% sobre ₩200.000.000 em fornecimento anual produz um IVA estimado de ₩2.000.000 versus ₩3.000.000 (atual) — uma subestimação de ₩1.000.000. O sistema da NTS calcula sua obrigação usando a tabela atual, então, se sua própria estimativa for baseada em taxas desatualizadas, você enfrentará uma falta de caixa na hora de declarar.
Como evitar: Verifique seu percentual em relação à tabela atual da NTS uma vez por ano fiscal. A NTS publica as taxas atualizadas em sua página oficial de taxas de IVA. Se você usa uma ferramenta de extração ou software de contabilidade, verifique se os valores de percentual na sua configuração correspondem à tabela pós-julho de 2021. Qualquer coluna calculada que faça referência a um percentual deve usar os valores atuais — e deve ser atualizada se a NTS revisar a tabela novamente.
Erro nº 6: Ignorar o Teto de 0,5% do Crédito de Imposto sobre Entradas na Sua Alíquota Líquida
A manchete "alíquota efetiva de IVA de 1,5% a 4%" para 간이과세자 é enganosa por si só. Essa alíquota cobre apenas o lado da saída do cálculo. O lado da entrada — o que você pode deduzir da sua conta de IVA — é dramaticamente diferente do sistema do contribuinte geral e altera a alíquota líquida que você realmente paga.
Um contribuinte geral (일반과세자) deduz os 10% integrais do IVA sobre entradas em cada compra com uma fatura fiscal válida. Um contribuinte simplificado (간이과세자) deduz apenas 0,5% dos valores de compra (매입액의 0,5%) como crédito de imposto sobre entradas (공제세액), regido pelo Artigo 64 da Lei do Imposto sobre Valor Agregado (부가가치세법). Isso significa que uma empresa com compras significativas — um restaurante comprando ingredientes, um fabricante comprando matérias-primas — carrega uma carga tributária líquida muito maior do que a alíquota efetiva da manchete sugere.
Considere um restaurante com ₩300.000.000 em fornecimento anual e ₩200.000.000 em compras. O cálculo do IVA sobre saídas: ₩300.000.000 × 15% (proporção de varejo) × 10% = ₩4.500.000. O crédito de imposto sobre entradas: ₩200.000.000 × 0,5% = ₩1.000.000. IVA líquido a pagar: ₩3.500.000 — uma alíquota líquida efetiva de 1,17% sobre a receita. Mas um consultor com os mesmos ₩300.000.000 de receita e apenas ₩30.000.000 em compras (principalmente software e despesas de escritório) calcula: ₩300.000.000 × 40% × 10% = ₩12.000.000 de saídas, menos ₩30.000.000 × 0,5% = ₩150.000 de crédito = ₩11.850.000 líquidos — uma alíquota líquida efetiva de 3,95%. A alíquota líquida do consultor é 3,4 vezes maior que a do restaurante, mesmo que ambos sejam "contribuintes simplificados".
O que isso custa a você: Se você estimar sua conta de IVA usando apenas a alíquota do lado das saídas e ignorar a limitação do crédito sobre entradas, você superestimará sua obrigação se tiver muitas compras (assumindo um crédito maior do que recebe) ou subestimará se tiver poucas compras (ignorando que seu crédito é mínimo). O erro é mais grave no primeiro ano de operação, quando as compras normalmente excedem a receita e a diferença entre o crédito integral do contribuinte geral e o crédito de 0,5% do 간이과세자 pode significar pagar IVA sobre dinheiro que você ainda não ganhou.
Como evitar: Ao extrair dados de faturas para preparar a declaração, inclua uma coluna para valores de compra e adicione uma coluna calculada para o crédito de imposto sobre entradas: Crédito de entrada (공급대가 × 0,5%). Subtraia isso da sua estimativa de IVA sobre saídas para obter o valor líquido a pagar. Isso transforma o cálculo da alíquota líquida em uma etapa automática, em vez de um pensamento manual posterior.
Erro nº 7: Operar em Múltiplos 업종 Sem Cálculos Separados
Muitos pequenos empresários coreanos operam em mais de uma categoria de negócio. Um dono de loja de varejo também presta serviços de consultoria a outros varejistas. Um restaurante também oferece um pequeno serviço de buffet. Um empreiteiro de construção também faz gestão de propriedades. De acordo com o Artigo 63 da Lei do Imposto sobre Valor Agregado, um contribuinte simplificado que opera em duas ou mais categorias de 업종 deve calcular o IVA separadamente para cada categoria e somar os resultados. Um único cálculo combinado usando uma única alíquota para toda a receita é incorreto.
A NTS fornece orientação clara: "Nos casos em que um contribuinte simplificado opera em duas ou mais categorias de negócio, o imposto devido deverá ser calculado separadamente para cada categoria" (부가가치세법 제63조 제2항). Seu certificado de registro de empresa (사업자등록증) lista seus 업종코드. Se você tiver mais de um código, deverá acompanhar a receita e aplicar a alíquota correta a cada fluxo.
Isso cria um problema de dados que agrava o erro de alíquota. Se você usar a alíquota de varejo (15%) para toda a sua receita, a parte de consultoria (40%) ficará sub tributada. Se usar a alíquota de serviços (40%) para tudo, a parte de varejo ficará super tributada. A NTS espera que você aloque a receita real a cada categoria e aplique a alíquota correspondente.
O que isso custa a você: Um varejista-consultor com ₩200.000.000 em receita de varejo (alíquota de 15%) e ₩100.000.000 em receita de consultoria (alíquota de 40%) que aplica uma alíquota combinada de 25% a todos os ₩300.000.000 calcula: ₩300.000.000 × 25% × 10% = ₩7.500.000. O cálculo correto: (₩200.000.000 × 15% × 10%) + (₩100.000.000 × 40% × 10%) = ₩3.000.000 + ₩4.000.000 = ₩7.000.000. A abordagem combinada superestima a obrigação em ₩500.000. Se os pesos da combinação forem diferentes, a direção do erro se inverte. Sem o acompanhamento separado, você não consegue saber se está pagando a mais ou a menos até a hora da declaração.
Como evitar: Marque cada fatura com sua categoria de 업종 correspondente durante a extração. Adicione uma coluna inferida: 업종 (opções: 소매/서비스/제조/건설) para que a IA classifique cada fatura por tipo de negócio. Em seguida, use uma tabela de consulta para aplicar a alíquota correta por categoria. A saída em lote deve agrupar as faturas por categoria para que você possa verificar a alocação antes de enviar ao seu contador ou ao HomeTax.
Os sete erros de alíquota compartilham uma causa raiz: todos acontecem porque os dados na fatura e os dados necessários para a declaração são números diferentes que parecem iguais. Separar esses dados é o que uma extração correta faz.
Como Evitar Todos os Sete Erros de Alíquota em um Único Fluxo de Trabalho
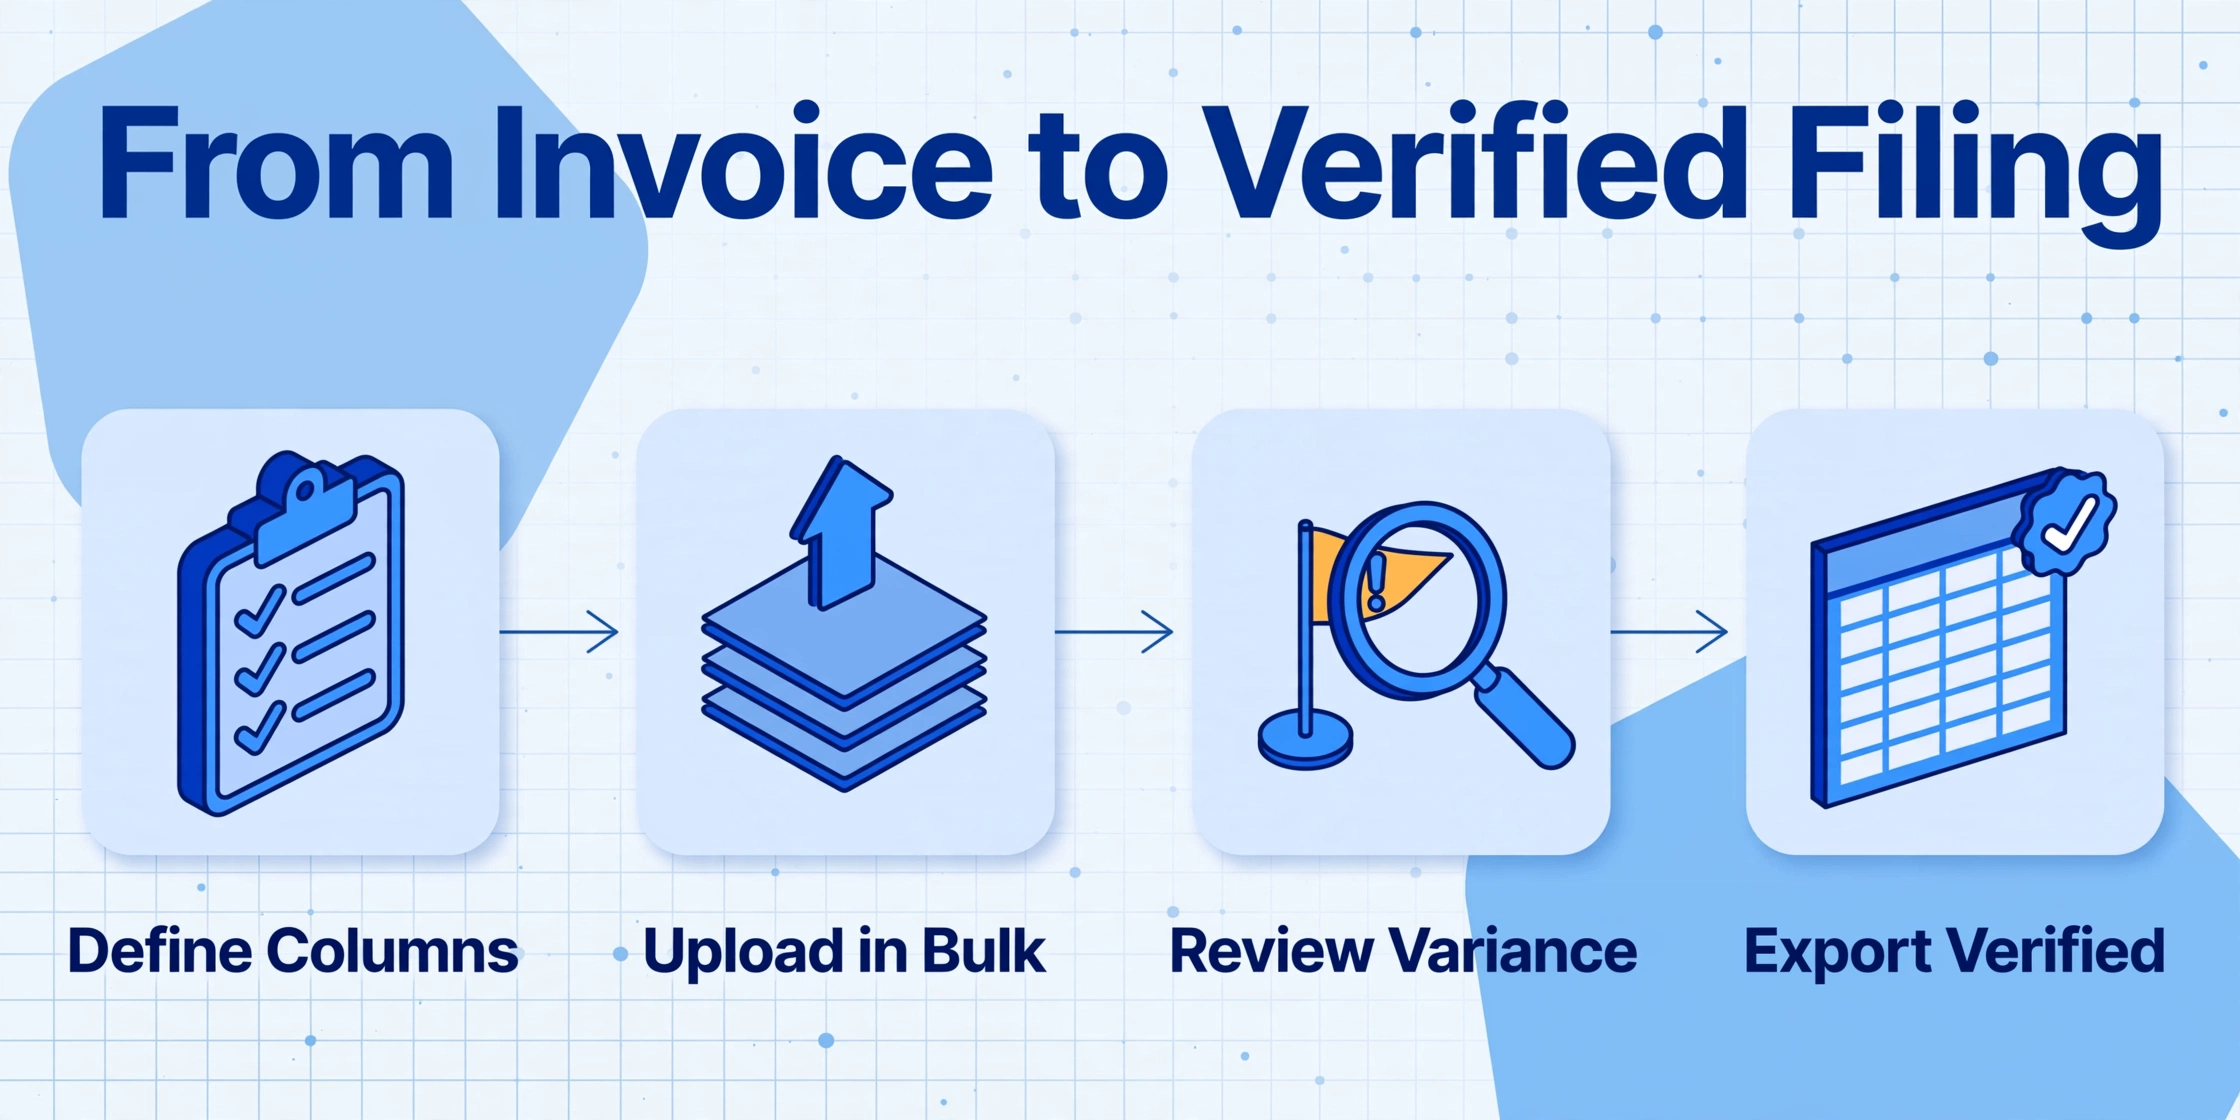
Cada um dos sete erros acima exige uma etapa de correção. Mas o padrão subjacente é o mesmo em todos eles: você está analisando dados de fatura calculados a 10% e tentando convertê-los — manualmente ou mentalmente — no valor ajustado pela proporção correta. Cada conversão manual é um ponto onde um erro pode entrar no processo.
Extração de Colunas Personalizadas — o mecanismo central do ImageToTable.ai — muda isso ao fazer a conversão durante a extração, em vez de depois. Em vez de extrair o 공급가액 e o 부가세액 brutos e aplicar manualmente a proporção do setor em uma etapa separada, você define uma coluna calculada que gera diretamente o valor devido correto. Os nomes de coluna que você inserir se tornam os cabeçalhos exatos da sua tabela final.
Para um lote de faturas de 간이과세자, configure estas colunas de extração:
작성일자— Data de emissão (agrupa faturas no ano fiscal correto)공급자 사업자등록번호— Número de registro do fornecedor (corresponde à sua tabela de classificação de fornecedores)공급자 상호— Nome do fornecedor공급대가— Contraprestação (a base correta para o cálculo da proporção — use o campo 합계금액)공급가액— Valor de fornecimento (para referência e conciliação)업종 (inferida, opções: 소매/제조/숙박/건설/서비스)— Classificação do setor (a IA lê o contexto para atribuir uma categoria)Estimated VAT (공급대가 × 업종별 부가가치율 × 10%)— Coluna calculada que aplica a proporção correta com base na classificação 업종Input tax credit (공급대가 × 0.5%)— Coluna calculada para o crédito de entrada limitadoNet VAT payable (Estimated VAT − Input tax credit)— Coluna calculada que fornece o valor final
Com essa configuração de colunas, cada fatura no seu lote produz um valor líquido de IVA a pagar que considera a proporção correta do setor, usa 공급대가 como base, separa os tipos de fornecedor e inclui a limitação do crédito de entrada — tudo em uma única passada. Os sete erros de alíquota são resolvidos na etapa de extração, em vez de corrigidos depois.
Experimente com uma das suas próprias faturas abaixo — sem necessidade de login:
Os arquivos são processados com segurança e não são armazenados.
Para um passo a passo completo do fluxo de extração — desde a coleta das faturas até a entrega de uma planilha ajustada por proporção ao seu contador — consulte nosso guia passo a passo para extrair dados de 간이과세자 세금계산서. Se você já entende a extração básica e precisa lidar com a consolidação anual, o guia de processamento em lote mostra como transformar mais de 200 faturas em um único relatório pronto para envio. Para uma visão mais ampla de por que o sistema de proporção por setor gera tanta confusão persistente, nossa análise da lacuna de IVA do 간이과세자 examina as razões estruturais por trás desses erros de taxa.
Perguntas Frequentes
Se o IVA impresso é sempre 10%, como sei quais notas fiscais precisam de ajuste de proporção?
Toda nota fiscal que você recebe como contribuinte simplificado precisa do mesmo tratamento de proporção no lado da entrada — independentemente de o fornecedor ser um 일반과세자 ou 간이과세자. O IVA impresso é sempre 10%. Sua obrigação como 간이과세자 é calculada usando sua própria proporção do setor. Isso significa que toda nota de compra no seu conjunto de dados precisa do mesmo ajuste: extraia o 공급대가, aplique sua proporção do setor e calcule sua obrigação estimada.
O que acontece se eu declarar usando o 부가세액 impresso em vez do valor ajustado pela proporção?
O HomeTax (홈택스) calcula seu IVA usando a proporção do setor do lado dele — ele não aceita o 부가세액 impresso de 10% como sua obrigação. Se você inserir números inflados com base no valor nominal de 10%, o sistema sinalizará uma discrepância entre os dados informados e a obrigação calculada. A maioria dos pequenos empresários que cometem esse erro é pega durante o processo de declaração pelo contador (세무사) ou pelo próprio sistema da NTS, mas a correção desperdiça tempo e pode acionar uma revisão se a discrepância for grande o suficiente.
Uma ferramenta de extração pode aplicar diferentes proporções do setor a diferentes notas no mesmo lote?
Sim. Se você adicionar uma coluna para 업종 (tipo de setor) usando o recurso de coluna inferida — em que a IA lê o contexto do documento e atribui uma categoria — e depois referenciar essa coluna em uma coluna calculada que aplica a proporção correspondente, cada nota no lote recebe a proporção correta automaticamente. A abordagem de coluna inferida funciona melhor quando a nota menciona explicitamente o tipo de negócio. Para notas em que o 업종 não está impresso, você pode atribuir manualmente a proporção em uma etapa de pós-processamento usando uma tabela de consulta de fornecedores.
O crédito de imposto de entrada de 0,5% se aplica a todas as compras ou apenas a compras com notas fiscais?
O crédito de imposto de entrada de 0,5% (공제세액) se aplica apenas a compras com documentos de suporte adequados: notas fiscais válidas (세금계산서), comprovantes de venda com cartão de crédito (신용카드 매출전표) e recibos de dinheiro (현금영수증). Compras sem esses documentos não se qualificam para o crédito. Isso torna especialmente importante coletar e preservar documentos fiscais válidos de cada fornecedor, mesmo para pequenas compras — a dedução de 0,5% é pequena por transação, mas significativa ao longo de um ano de compras. Para um mapa completo desses tipos de documentos fiscais coreanos e os conjuntos de colunas que os extraem, consulte nosso guia de processamento de notas fiscais coreanas.
Minha empresa tem um código de atividade (업종코드), mas recebo notas fiscais de fornecedores de setores diferentes — qual taxa se aplica?
O seu próprio 업종코드 determina a taxa usada no cálculo do seu IVA — não a do fornecedor. A taxa setorial na fórmula do 간이과세자 se aplica à sua própria categoria de negócio, independentemente do tipo de fornecedor que emitiu a nota. A única exceção é se você opera múltiplas categorias de 업종 (Erro #7), caso em que você calcula separadamente para cada categoria.
Se minha receita anual for inferior a ₩48 milhões, ainda preciso me preocupar com esses erros de taxa?
Contribuintes simplificados com valor anual de operações abaixo de ₩48 milhões estão isentos do pagamento de IVA, mas ainda devem declarar. Embora os erros de taxa acima afetem principalmente o cálculo do pagamento, as práticas de registro e extração descritas neste artigo continuam valiosas. Ter dados organizados de notas fiscais facilita os próximos anos fiscais — especialmente se sua receita crescer acima do limite de ₩48M e você começar a calcular a obrigação de IVA pela primeira vez. Também ajuda a verificar se o crédito de imposto que você poderia reivindicar (se sua situação mudar) está devidamente documentado.
Uma Única Revisão das Suas Notas Fiscais Detecta Todos os Sete Erros
Os sete erros de taxa neste artigo compartilham uma estrutura comum: cada um é uma desconexão entre o que a nota fiscal exibe e o que o sistema tributário exige. A nota imprime IVA de 10%; sua obrigação usa 1,5–4%. A nota imprime 공급가액; a fórmula usa 공급대가. A nota não imprime sua taxa setorial; você precisa conhecê-la e aplicá-la. Cada desconexão é um ponto onde o processamento manual introduz erro — não porque a pessoa que insere os dados é descuidada, mas porque o sistema foi projetado para mostrar um número quando o cálculo precisa de outro.
A solução não é ser mais cuidadoso. É incorporar a conversão na etapa de extração de dados, para que o número extraído da nota já seja o número necessário para a declaração. Envie uma de suas notas fiscais e veja se as colunas necessárias caem nos lugares certos na primeira tentativa.