7 errores de tasa en facturas de impuestos
simplificadas coreanas que cuestan tu declaración
Abres una factura de contribuyente simplificado coreano (간이과세자). El valor de suministro (공급가액) es ₩5,000,000. El monto del IVA (부가세액) es ₩500,000 — un 10% limpio. Ingresas ₩500,000 en tu hoja de cálculo de declaración, confiado en que el número es correcto. Pero si eres un contribuyente simplificado, los ₩500,000 impresos en esa factura casi no tienen relación con lo que realmente debes. Tu responsabilidad real en esa transacción, según tu industria, está entre ₩75,000 y ₩200,000. La cifra de ₩500,000 no es un error tipográfico — es el 10% correcto del IVA nominal. Pero usarla como tu monto de responsabilidad es el primer y más grave error de tasa que cometen los contribuyentes simplificados. Este artículo describe los siete errores de tasa más comunes en facturas coreanas de 간이과세자 — cuánto cuesta cada uno, por qué ocurre y cómo dejar de cometerlos antes de tu fecha límite anual de declaración del 25 de enero.
Conclusiones clave
- El 10% de IVA impreso en tu factura coreana de 간이과세자 es legalmente obligatorio, pero sobreestima tu responsabilidad real hasta 6.7 veces — el sistema, no tu atención, es el problema.
- Confundir 공급가액 con 공급대가 o mezclar proporciones por industria cuesta silenciosamente millones de wones en 200 facturas anuales.
- Incorporar la proporción correcta por industria en tus columnas de extracción significa que cada factura de tu lote sale con la cifra de responsabilidad correcta — sin ajustes manuales por factura.
Error #1: Tratar el importe de IVA impreso (부가세액, 10%) como su obligación real
Este es el error de tarifa más fundamental en el sistema de contribuyente simplificado coreano, y también el más común. Cada factura de impuestos en Corea, ya sea emitida por un contribuyente general (일반과세자) o un contribuyente simplificado (간이과세자), imprime el importe del IVA a la tarifa estándar del 10%. Eso es requerido por ley según la Ley del Impuesto al Valor Agregado (부가가치세법). Los ₩500,000 impresos en el campo 부가세액 no son incorrectos — es el IVA de valor nominal legalmente correcto para esa transacción. Pero para un contribuyente simplificado, su obligación real de IVA se calcula de manera diferente.
Según los Artículos 32–36 de la Ley del Impuesto al Valor Agregado (부가가치세법), el IVA a pagar de un contribuyente simplificado es: (contraprestación de la operación × ratio de valor agregado por industria × 10%) − crédito fiscal de entrada limitado. El ratio de valor agregado específico por industria (업종별 부가가치율) varía del 15% al 40% según su tipo de negocio, según lo publicado por el NTS bajo el calendario modificado vigente desde julio de 2021. Su tarifa efectiva de IVA se sitúa entre el 1.5% y el 4% — no el 10%.
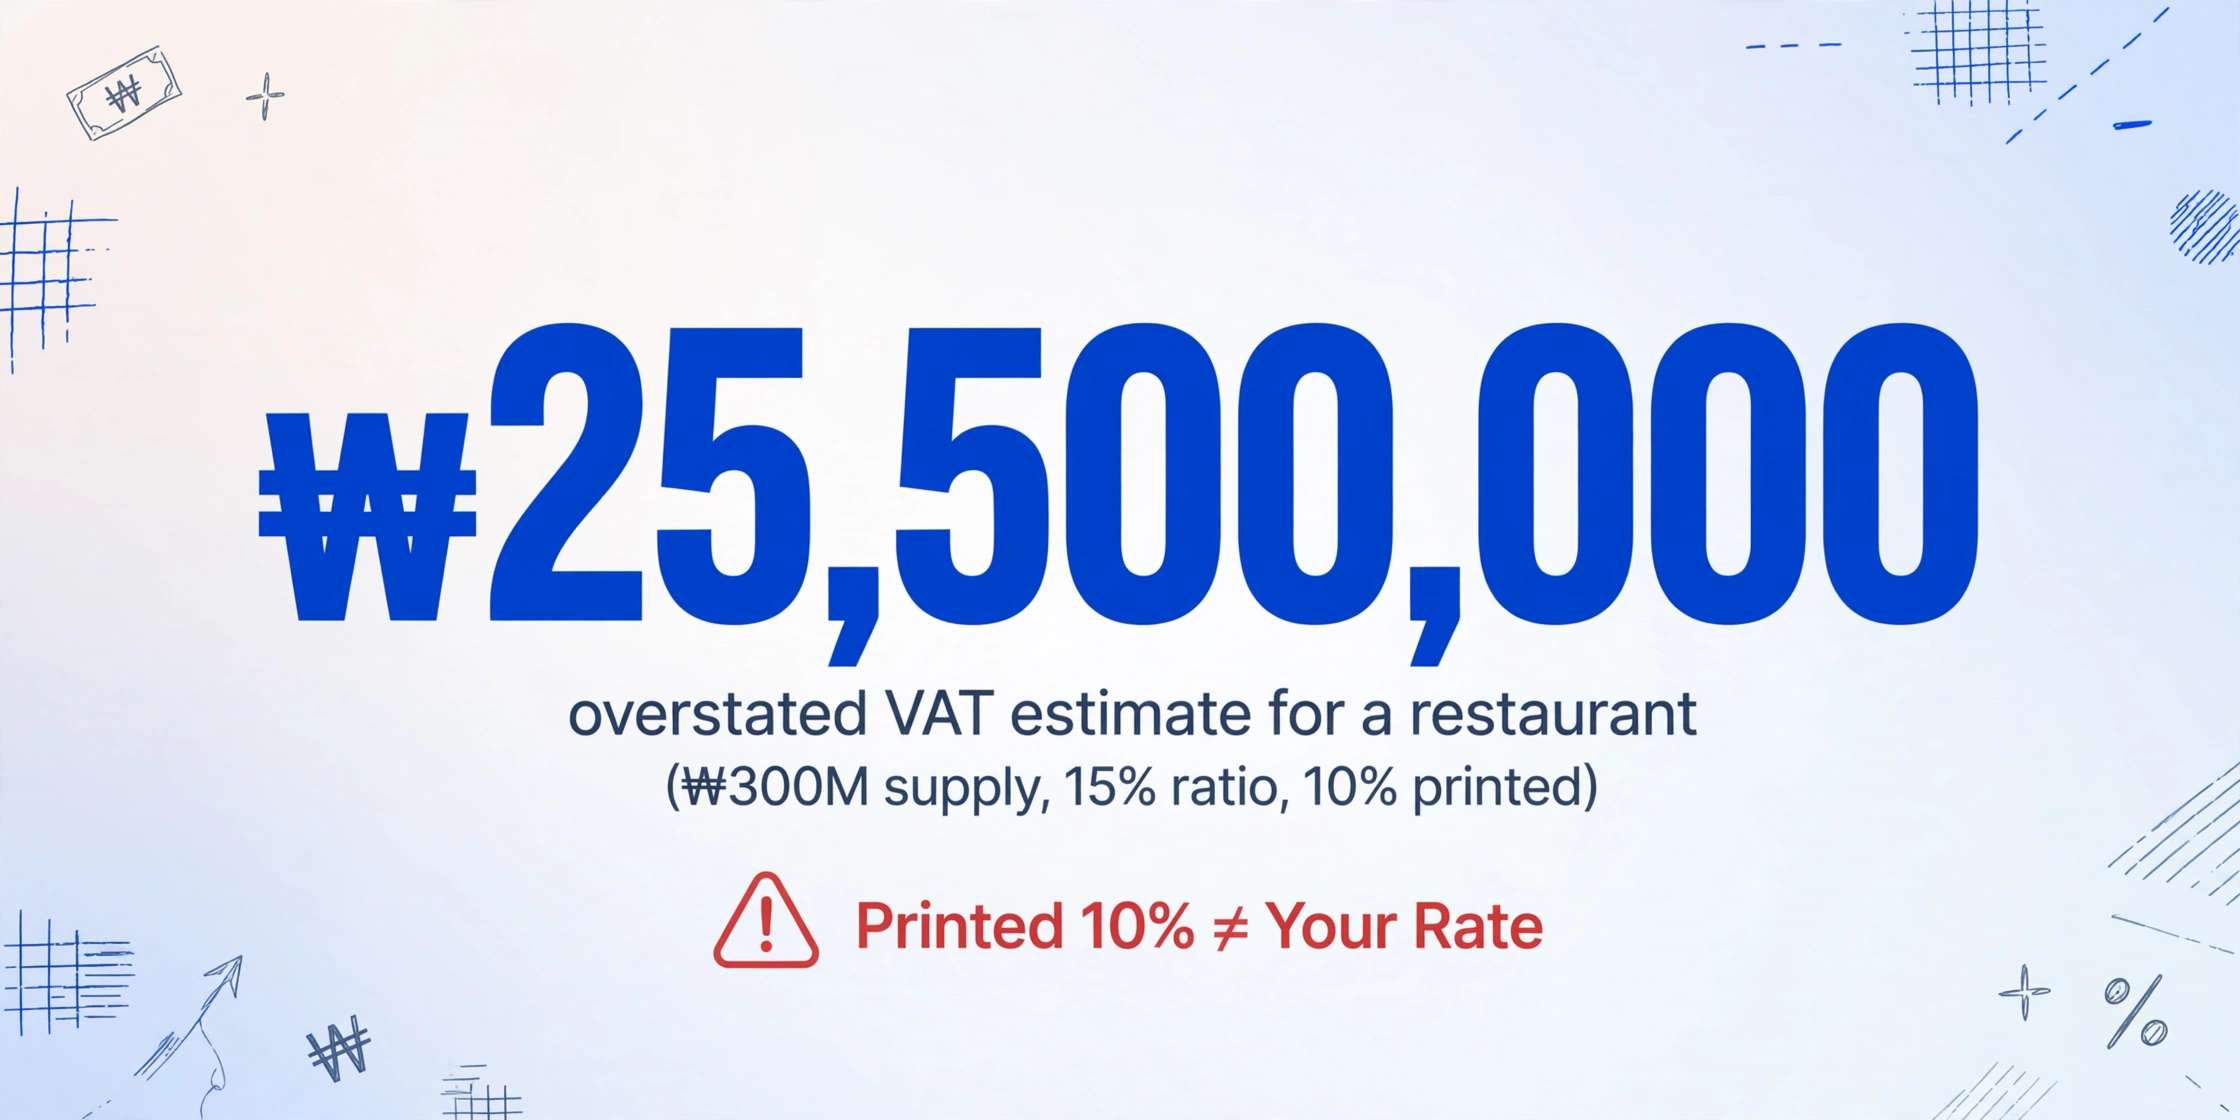
Qué le cuesta: Si suma la columna 부가세액 impresa de sus facturas anuales y usa ese total para estimar su factura de IVA, sobreestima su obligación por un factor de 2.5 a 6.7 veces. Un propietario de restaurante (ratio del 15%) con ₩300,000,000 en contraprestación anual estimaría su factura de IVA en ₩30,000,000 según los importes impresos — pero su obligación real es de aproximadamente ₩4,500,000. Esa brecha de ₩25,500,000 no es un ahorro fiscal que pueda gastar — pero calcularla mal afecta la planificación del flujo de caja, la asignación de reservas y la precisión de los datos que entrega a su contador fiscal (세무사).
Cómo evitarlo: Nunca use el 부가세액 impreso de una factura de 간이과세자 como entrada para su obligación. En su lugar, extraiga el valor de suministro (공급가액) y aplique su ratio de industria por separado. Para un recorrido completo del flujo de extracción, consulte nuestra guía para extraer datos de 세금계산서 de 간이과세자 para la declaración anual de IVA.
Error #2: Aplicar la proporción de valor agregado por industria incorrecta (업종별 부가가치율)
Una vez que entiendes que el 10% impreso no es tu tasa, la siguiente pregunta es: ¿qué proporción usas? La respuesta depende de tu clasificación industrial, y equivocarse es el segundo error de tasa más común entre los 간이과세자.
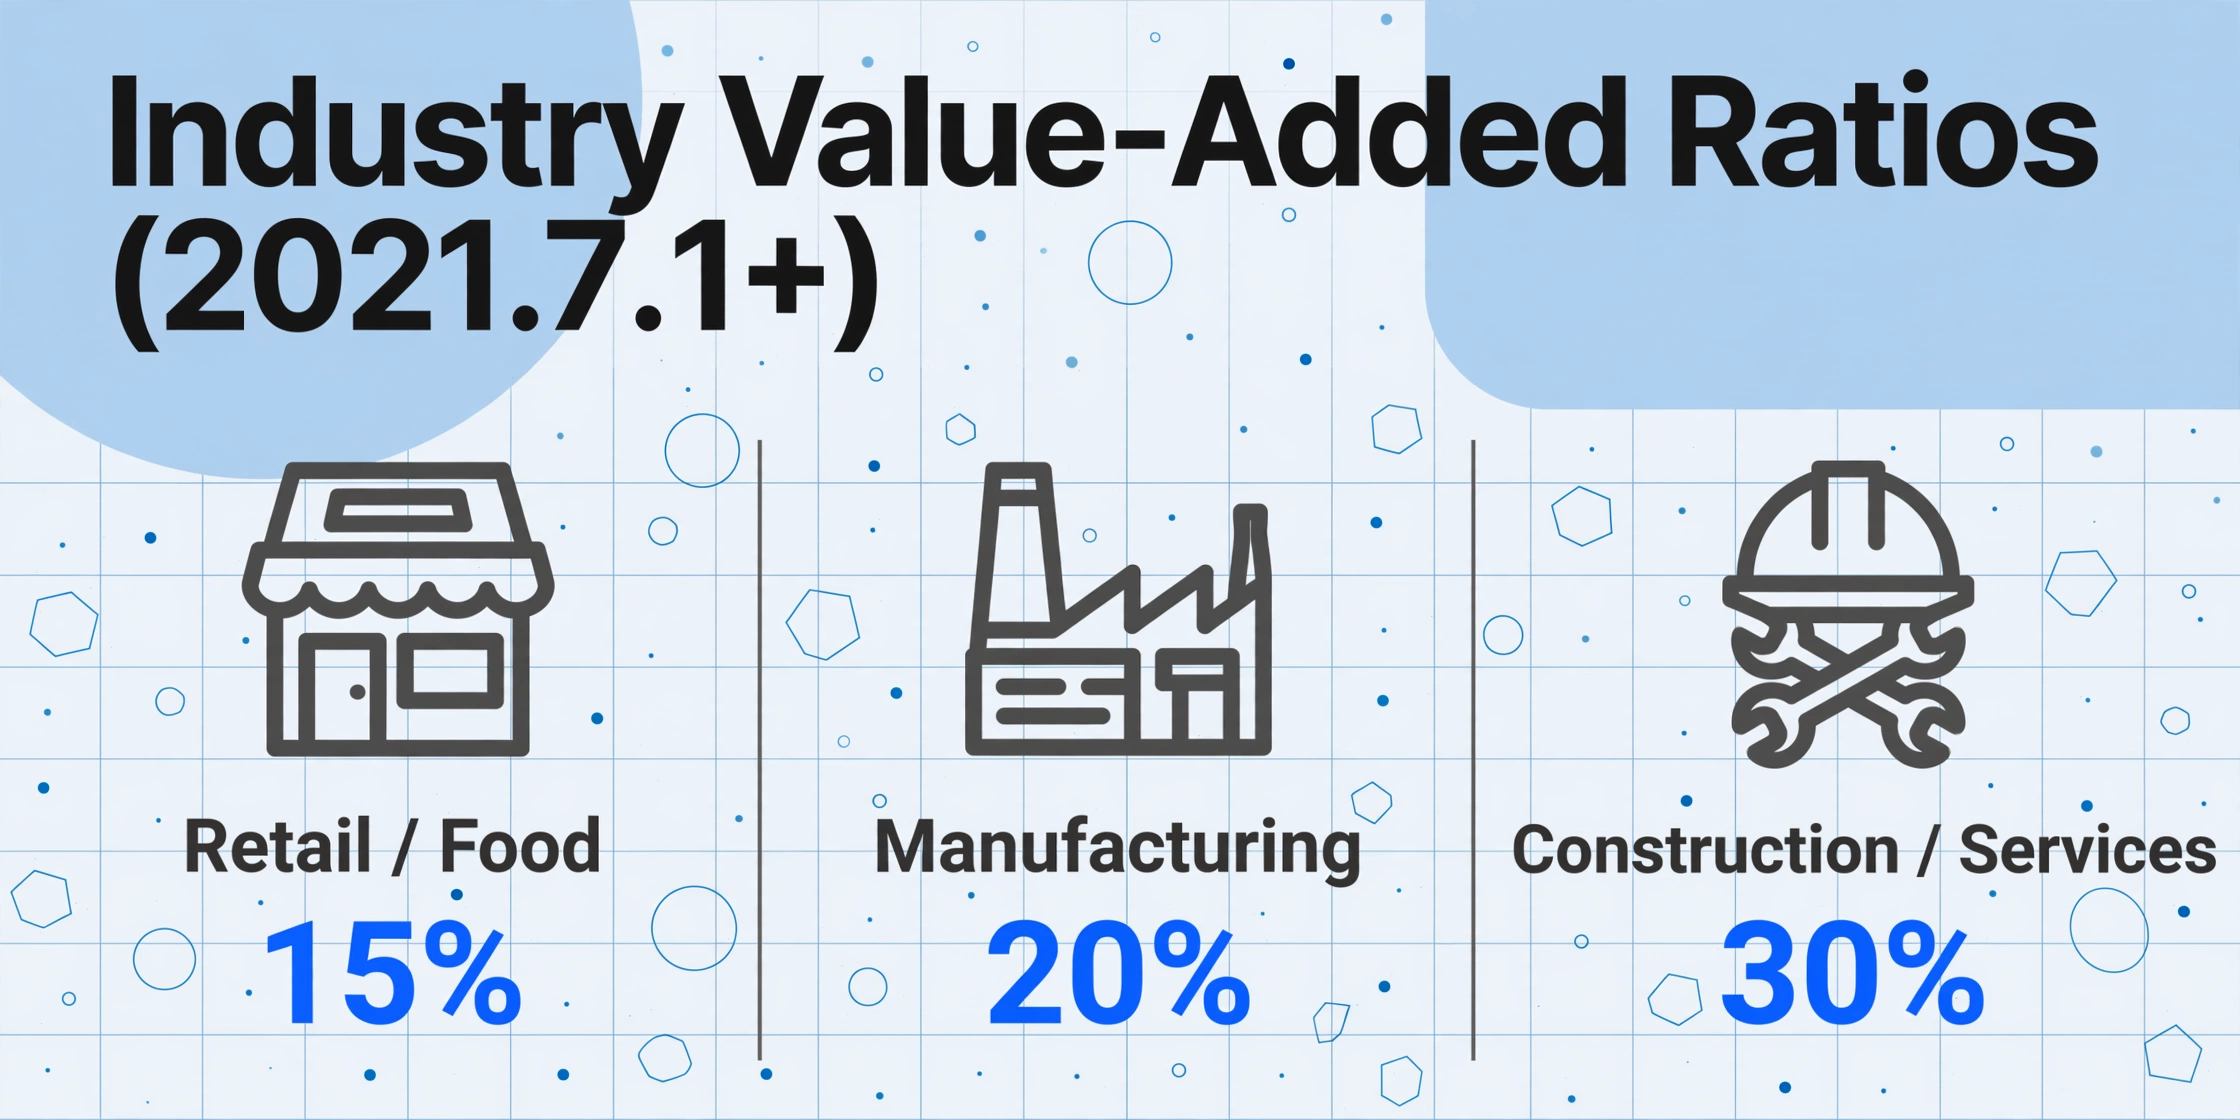
El NTS asigna diferentes proporciones de valor agregado a distintas categorías industriales. El cronograma actual (desde el 1 de julio de 2021) es:
| Categoría industrial | Proporción de valor agregado | Tasa efectiva de IVA | Ejemplos |
|---|---|---|---|
| Comercio minorista, servicio de alimentos, recolección de chatarra | 15% | 1.5% | Tiendas de conveniencia, restaurantes, recicladores |
| Manufactura, agricultura, pesca, entrega de paquetes | 20% | 2.0% | Pequeñas fábricas, granjas, servicios de mensajería |
| Alojamiento | 25% | 2.5% | Hoteles, moteles, casas de huéspedes |
| Construcción, transporte (excl. paquetes), TI/Telecomunicaciones, otros servicios | 30% | 3.0% | Contratistas, empresas de logística, desarrolladores, salones de belleza |
| Finanzas/seguros, servicios profesionales, gestión de instalaciones, alquiler de bienes raíces | 40% | 4.0% | Contadores, consultores, arrendadores de propiedades, servicios de limpieza |
La versión más común de este error ocurre cuando un dueño de negocio asume que su proporción coincide con la de un negocio similar que conoce. Un diseñador gráfico independiente (servicios profesionales, 40%) que asume que su tasa es la misma que la de la tienda de conveniencia de su amigo (comercio minorista, 15%) subestima su obligación en 2.7 veces. Un dueño de restaurante que escucha "la tasa del contribuyente simplificado es de aproximadamente 2%" y la aplica a todas sus facturas será correcto para las facturas de suministro de alimentos, pero incorrecto para las facturas de servicios profesionales que recibe.
Qué te cuesta: La diferencia entre aplicar una proporción del 15% y una del 40% en una transacción de ₩10,000,000 es de ₩250,000 en IVA estimado (₩150,000 vs ₩400,000). Aplicado a 200 facturas al año, el error acumulado por usar consistentemente la proporción incorrecta puede superar los millones de wones. Si el error va en la otra dirección — usar una proporción demasiado alta en la mayoría de las facturas — estás reservando más efectivo del que debes, lo cual es seguro pero ineficiente. Si usas una proporción demasiado baja, corres el riesgo de pagar de menos al momento de la declaración.
Cómo evitarlo: Verifica tu 업종코드 (código de industria) en tu certificado de registro de negocio (사업자등록증) o a través de HomeTax (홈택스). Si recibes facturas de proveedores en diferentes industrias, crea una tabla de referencia que asigne el número de registro de negocio de cada proveedor a su proporción industrial. Esto es especialmente importante si agregas facturas de múltiples categorías de 업종 en el mismo lote.
Error #3: Usar el Valor de Suministro (공급가액) en Lugar del Monto de Suministro (공급대가) en el Cálculo de la Proporción
Este es un error sutil que incluso los dueños de pequeños negocios con experiencia cometen. La fórmula del IVA para contribuyentes simplificados usa el monto de suministro (공급대가) como base, no el valor de suministro (공급가액). Son dos números diferentes en cada factura, y confundirlos produce un cálculo sistemáticamente incorrecto.
공급가액 (valor de suministro) es el monto neto de la transacción antes del IVA. 공급대가 (monto de suministro) es el total que incluye el IVA — la cantidad que el comprador realmente paga. En una factura con 공급가액 ₩5,000,000 y 부가세액 ₩500,000, el 공급대가 es ₩5,500,000. El cálculo de 간이과세자 usa el 공급대가, no el 공급가액.
Esta distinción importa porque el 공급대가 siempre es mayor que el 공급가액. Usar 공급가액 en lugar de 공급대가 en tu cálculo subestima tu obligación en aproximadamente un 10% — de manera consistente, en cada factura. Para un negocio minorista con una proporción del 15% y ₩200,000,000 en compras anuales, usar 공급가액 en lugar de 공급대가 produce un error de aproximadamente ₩300,000 por año en la dirección equivocada.
Qué te cuesta: Si usas consistentemente 공급가액 en lugar de 공급대가, subestimas tu obligación de IVA en un 9.1% en cada cálculo (porque ₩5,000,000 ÷ ₩5,500,000 ≈ 0.909). En un año con una factura de impuestos de ₩5,000,000, eso son ₩455,000 en obligación subestimada — que descubrirás al momento de declarar, junto con posibles multas por pago tardío.
Cómo evitarlo: Al configurar tus columnas de extracción, incluye tanto 공급가액 como 합계금액. Si tu herramienta admite columna calculada, define una que calcule el IVA ajustado por proporción como IVA Estimado (합계금액 × 업종별 부가가치율 × 10%) — usando el monto total, no el valor de suministro. Esto asegura que el cálculo use la base correcta automáticamente.
Error #4: Mezclar Facturas de Contribuyente General (일반과세자) y Contribuyente Simplificado (간이과세자) Sin Separación
La mayoría de los pequeños negocios en Corea reciben facturas de una mezcla de proveedores contribuyentes generales (일반과세자) y contribuyentes simplificados (간이과세자). Una tienda de conveniencia compra bocadillos a un gran distribuidor (일반과세자, IVA 10%, totalmente deducible) y productos frescos a un agricultor local (간이과세자, se aplica la proporción de la industria). Estas dos facturas se ven estructuralmente similares — ambas tienen 공급가액, 부가세액 y 합계금액 impresos al 10%. Pero el tratamiento fiscal es fundamentalmente diferente.
Una factura de 일반과세자 lleva IVA que el proveedor remitirá a la tasa completa del 10%. Como comprador, puedes reclamar la deducción completa del 10% del IVA de entrada (매입세액공제) bajo las reglas estándar. Una factura de 간이과세자 también muestra 10% de IVA en su cara, pero la remisión real de impuestos del proveedor se calcula usando su proporción de la industria, y tu crédito fiscal de entrada como comprador 간이과세자 se limita al 0.5% del monto de la compra.
Cuando procesas 50 facturas de proveedores mixtos en el mismo lote y aplicas la misma lógica de tasa a todas, te equivocas en una de dos direcciones: o sobreestimas el IVA de entrada deducible en facturas de 간이과세자 (al asumir que el 10% completo aplica), o lo subestimas en facturas de 일반과세자 (al aplicar la proporción de la industria cuando no corresponde).
Qué te cuesta: Si tienes 30 facturas de 일반과세자 y 20 facturas de 간이과세자 en tu lote anual, y aplicas incorrectamente la proporción de la industria de 간이과세자 a las 50, reclamas de menos el IVA de entrada en las 30 facturas de 일반과세자 en aproximadamente ₩1,500,000 (asumiendo un promedio de ₩500,000 de IVA por factura). Si aplicas el 10% estándar a las 50, reclamas de más el IVA de entrada en las 20 facturas de 간이과세자 — lo que el sistema del NTS marcará durante el procesamiento, potencialmente desencadenando una revisión.
Cómo evitarlo: Mantén una lista de clasificación de proveedores que registre el estatus fiscal de cada vendedor (일반과세자 o 간이과세자). Antes de la extracción, clasifica tus facturas por tipo de proveedor o añade una columna que indique la clasificación. Para un flujo de trabajo por lotes detallado que maneje tipos de facturas mixtos, consulta nuestra guía para el procesamiento por lotes de facturas de contribuyentes simplificados coreanos.
Error #5: Usar el calendario de proporciones anterior a julio de 2021
El calendario de proporciones de valor agregado por industria cambió significativamente el 1 de julio de 2021. Antes de esa fecha, las proporciones oscilaban entre el 5% y el 30%. Después del 1 de julio de 2021, el rango pasó al 15% al 40%. Si sigues usando el calendario anterior — ya sea porque aprendiste el sistema antes de 2021, porque una plantilla desactualizada guía tu cálculo, o porque tu software de contabilidad no se ha actualizado — cada estimación de IVA que produces es incorrecta.
El calendario anterior tenía una proporción del 5% para servicios públicos, 10% para comercio minorista y servicios de alimentación, 20% para manufactura, y 30% para construcción y servicios. El calendario actual comienza en 15% (comercio minorista/servicios de alimentación), sube a 20% (manufactura), 25% (alojamiento), 30% (construcción), y 40% (servicios profesionales). Un dueño de restaurante que aprendió su proporción como 10% (calendario anterior) y continúa usándola está subestimando su obligación en un 50% — su proporción real es 15%, no 10%.
Qué te cuesta: Usar la proporción minorista anterior del 10% en lugar de la actual del 15% sobre ₩200,000,000 en contraprestación anual produce un IVA estimado de ₩2,000,000 frente a ₩3,000,000 (actual) — una subestimación de ₩1,000,000. El sistema del NTS calcula tu obligación usando el calendario actual, así que si tu propia estimación se basa en tasas desactualizadas, enfrentarás un déficit de efectivo al momento de presentar la declaración.
Cómo evitarlo: Verifica tu proporción contra el calendario actual del NTS una vez por año fiscal. El NTS publica las tasas actualizadas en su página oficial de tasas de IVA. Si usas una herramienta de extracción o software de contabilidad, verifica que los valores de proporción en tu configuración coincidan con el calendario posterior a julio de 2021. Cualquier columna calculada que haga referencia a una proporción debe usar los valores actuales — y debe actualizarse si el NTS revisa el calendario nuevamente.
Error #6: Ignorar el Límite del 0.5% de Crédito Fiscal por Compras en su Tasa Neta
El titular "tasa efectiva de IVA del 1.5% al 4%" para 간이과세자 es engañoso por sí solo. Esa tasa solo cubre el lado de salida del cálculo. El lado de entrada — lo que puede deducir de su factura de IVA — es drásticamente diferente del sistema de contribuyente general y cambia la tasa neta que realmente paga.
Un contribuyente general (일반과세자) deduce el 10% completo del IVA de entrada en cada compra con una factura fiscal válida. Un contribuyente simplificado (간이과세자) deduce solo el 0.5% de los montos de compra (매입액의 0.5%) como crédito fiscal por compras (공제세액), regido por el Artículo 64 de la Ley del Impuesto al Valor Agregado (부가가치세법). Esto significa que un negocio con compras significativas — un restaurante que compra ingredientes, un fabricante que compra materias primas — soporta una carga fiscal neta mucho mayor de lo que sugeriría la tasa efectiva principal.
Considere un restaurante con ₩300,000,000 en contraprestación anual y ₩200,000,000 en compras. El cálculo del IVA de salida: ₩300,000,000 × 15% (proporción minorista) × 10% = ₩4,500,000. El crédito fiscal por compras: ₩200,000,000 × 0.5% = ₩1,000,000. IVA neto a pagar: ₩3,500,000 — una tasa neta efectiva del 1.17% sobre los ingresos. Pero un consultor con los mismos ₩300,000,000 de ingresos y solo ₩30,000,000 en compras (principalmente software y gastos de oficina) calcula: ₩300,000,000 × 40% × 10% = ₩12,000,000 de salida, menos ₩30,000,000 × 0.5% = ₩150,000 de crédito = ₩11,850,000 neto — una tasa neta efectiva del 3.95%. La tasa neta del consultor es 3.4 veces mayor que la del restaurante, aunque ambos son "contribuyentes simplificados".
Qué le cuesta: Si estima su factura de IVA usando solo la tasa de salida e ignora la limitación del crédito de entrada, sobrestimará su responsabilidad si tiene muchas compras (asumiendo un crédito mayor del que obtiene) o la subestimará si tiene pocas compras (ignorando que su crédito es mínimo). El error es más grave en el primer año de operación, cuando las compras suelen superar los ingresos y la diferencia entre el crédito completo del contribuyente general y el crédito del 0.5% del 간이과세자 puede significar pagar IVA sobre dinero que aún no ha ganado.
Cómo evitarlo: Cuando extraiga datos de facturas para preparar la declaración, incluya una columna para los montos de compra y agregue una columna calculada para el crédito fiscal por compras: Crédito de entrada (공급대가 × 0.5%). Reste esto de su estimación de IVA de salida para obtener su monto neto a pagar. Esto convierte el cálculo de la tasa neta en un paso automático en lugar de una ocurrencia manual posterior.
Error #7: Operar en Múltiples 업종 Sin Cálculos Separados
Muchos pequeños empresarios coreanos operan en más de una categoría de negocio. Un dueño de tienda minorista también ofrece servicios de consultoría a otros minoristas. Un restaurante también gestiona un pequeño servicio de catering. Un contratista de construcción también hace administración de propiedades. Según el Artículo 63 de la Ley del Impuesto al Valor Agregado, un 간이과세자 que opera en dos o más categorías de 업종 debe calcular el IVA por separado para cada categoría y sumar los resultados. Un cálculo único combinado usando una sola tasa para todos los ingresos es incorrecto.
El NTS proporciona una guía clara: "En casos donde un 간이과세자 opera dos o más categorías de negocio, el impuesto a pagar se calculará por separado para cada categoría" (부가가치세법 제63조 제2항). Su 사업자등록증 lista sus 업종코드. Si tiene más de un código, debe registrar los ingresos y aplicar la tasa correcta a cada flujo.
Esto crea un problema de datos que agrava el error de tasa. Si usa la tasa minorista (15%) para todos sus ingresos, la parte de consultoría (40%) queda subgravada. Si usa la tasa de servicios (40%) para todo, la parte minorista queda sobrecargada. El NTS espera que asigne los ingresos reales a cada categoría y aplique la tasa correspondiente.
Qué le cuesta: Un minorista-consultor con ₩200,000,000 en ingresos minoristas (tasa 15%) y ₩100,000,000 en ingresos de consultoría (tasa 40%) que aplica una tasa combinada del 25% a todos los ₩300,000,000 calcula: ₩300,000,000 × 25% × 10% = ₩7,500,000. El cálculo correcto: (₩200,000,000 × 15% × 10%) + (₩100,000,000 × 40% × 10%) = ₩3,000,000 + ₩4,000,000 = ₩7,000,000. El enfoque combinado sobreestima la obligación en ₩500,000. Si los pesos de la combinación son diferentes, la dirección del error se invierte. Sin un seguimiento separado, no puede saber si está pagando de más o de menos hasta el momento de la declaración.
Cómo evitarlo: Etiquete cada factura con su categoría de 업종 correspondiente durante la extracción. Añada una columna inferida: 업종 (opciones: 소매/서비스/제조/건설) para que la IA clasifique cada factura por tipo de negocio. Luego use una tabla de referencia para aplicar la tasa correcta por categoría. La salida del lote debe agrupar las facturas por categoría para que pueda verificar la asignación antes de enviarla a su contador o a HomeTax.
Los siete errores de tasa comparten una causa raíz: todos ocurren porque los datos en la factura y los datos que necesita para la declaración son números diferentes que parecen iguales. Separarlos es lo que hace una extracción correcta.
Cómo Prevenir los Siete Errores de Tasa en un Solo Flujo de Trabajo
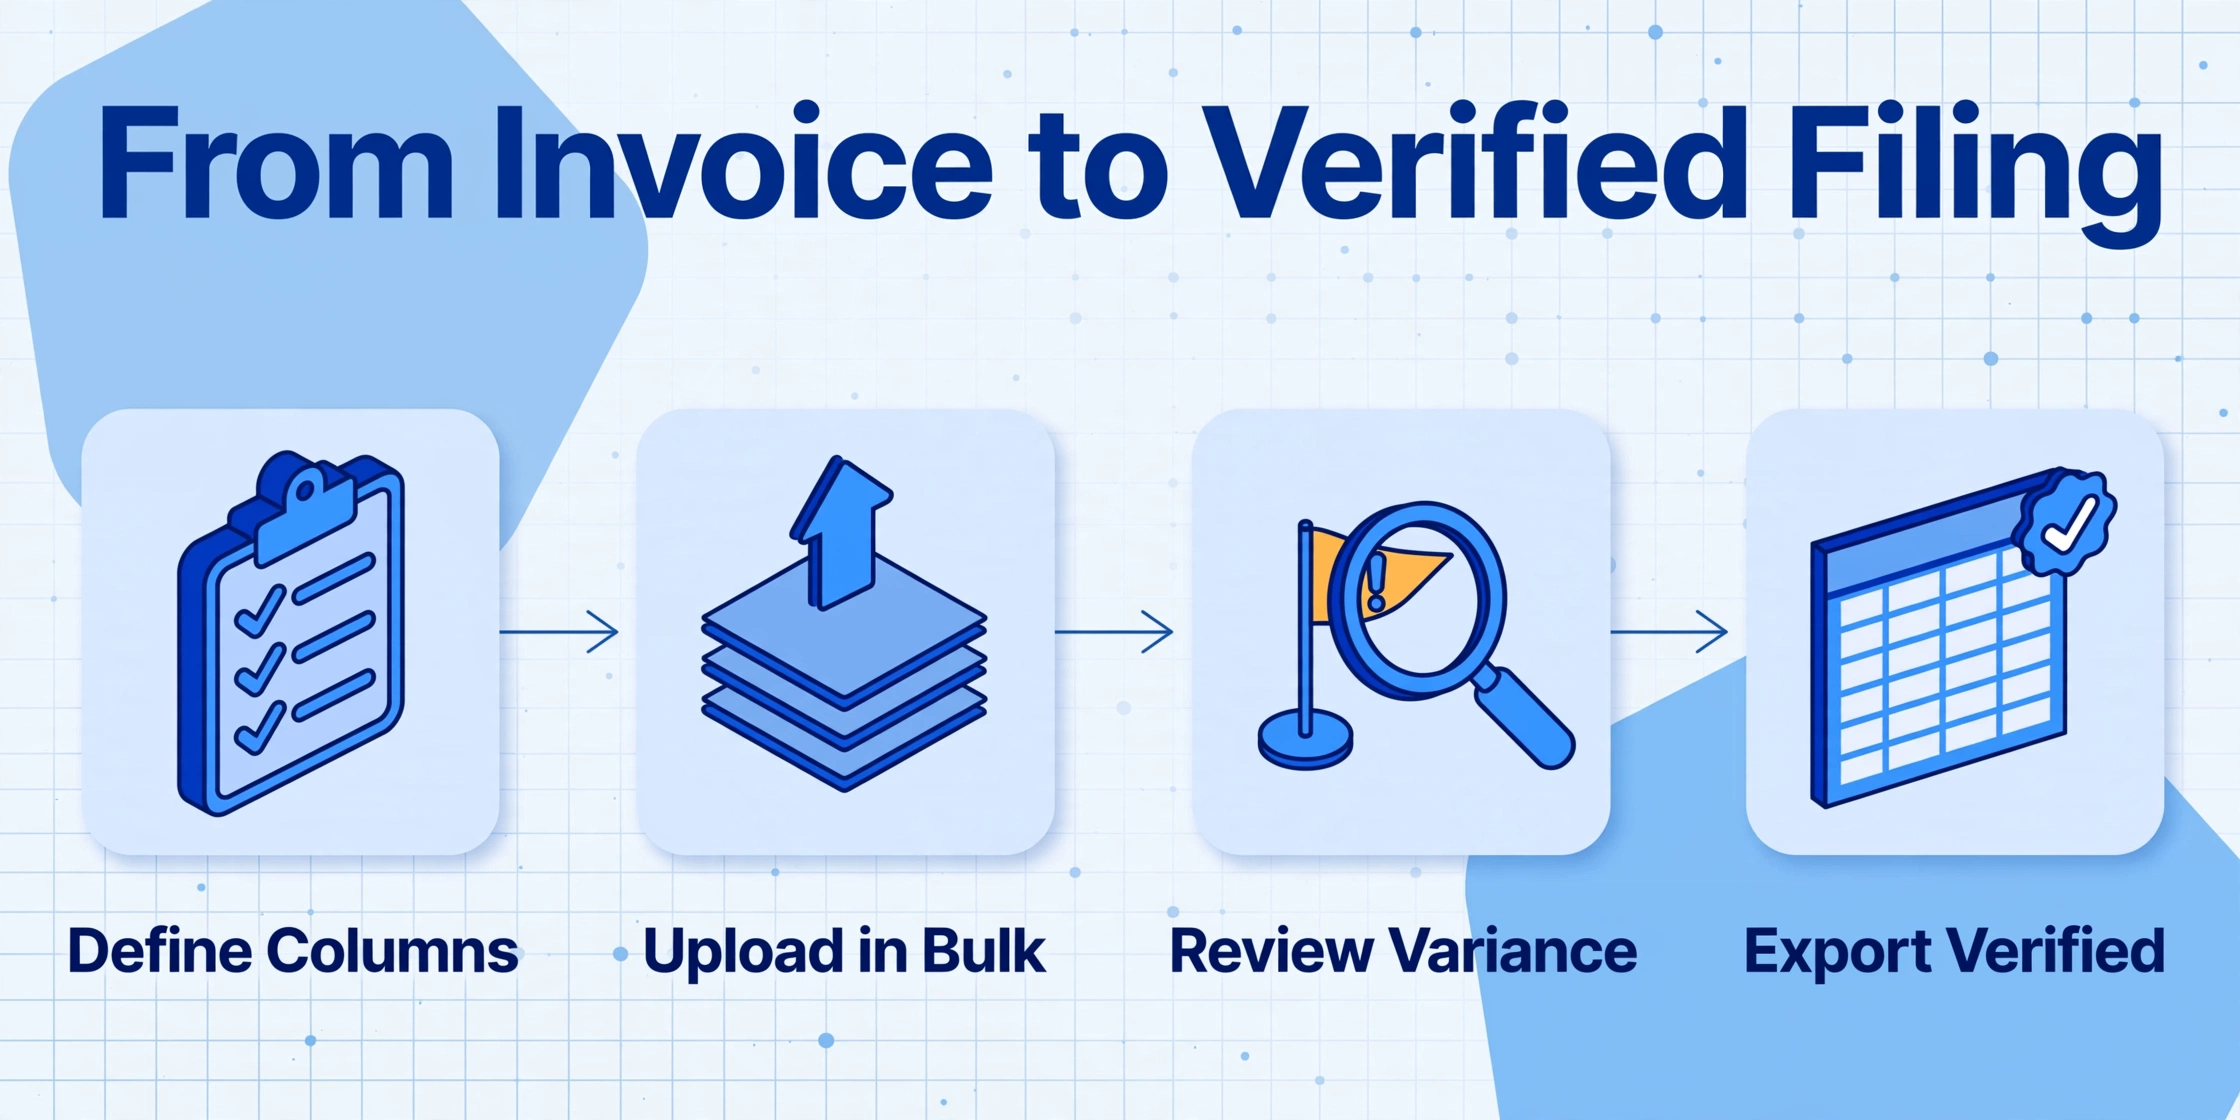
Cada uno de los siete errores anteriores requiere un paso de corrección. Pero el patrón subyacente es el mismo en todos: estás viendo datos de facturas calculados al 10% e intentando convertirlos — manual o mentalmente — a la cifra ajustada por la proporción correcta. Cada conversión manual es un punto donde un error puede entrar en el proceso.
Extracción de Columnas Personalizadas — el mecanismo central de ImageToTable.ai — cambia esto al hacer la conversión durante la extracción en lugar de después. En lugar de extraer el 공급가액 y 부가세액 en bruto y luego aplicar manualmente la proporción de la industria en un paso separado, defines una columna calculada que genera directamente la cifra de responsabilidad correcta. Los nombres de columna que ingresas se convierten en los encabezados exactos de tu tabla final.
Para un lote de facturas de 간이과세자, configura estas columnas de extracción:
작성일자— Fecha de emisión (agrupa facturas en el año fiscal correcto)공급자 사업자등록번호— Número de registro del proveedor (coincide con tu tabla de clasificación de proveedores)공급자 상호— Nombre del proveedor공급대가— Contraprestación del suministro (la base correcta para el cálculo de la proporción — usa el campo 합계금액)공급가액— Valor del suministro (para referencia y conciliación)업종 (inferred, options: 소매/제조/숙박/건설/서비스)— Clasificación de la industria (la IA lee el contexto para asignar una categoría)Estimated VAT (공급대가 × 업종별 부가가치율 × 10%)— Columna calculada que aplica la proporción correcta según la clasificación 업종Input tax credit (공급대가 × 0.5%)— Columna calculada para el crédito fiscal limitadoNet VAT payable (Estimated VAT − Input tax credit)— Columna calculada que te da la cifra final
Con esta configuración de columnas, cada factura en tu lote produce una cifra neta de IVA a pagar que considera la proporción correcta de la industria, usa 공급대가 como base, separa los tipos de proveedor e incluye la limitación del crédito fiscal de entrada — todo en una sola pasada. Los siete errores de tasa se resuelven en la etapa de extracción en lugar de corregirse después.
Pruébalo con una de tus propias facturas a continuación — no se requiere inicio de sesión:
Los archivos se procesan de forma segura y no se almacenan.
Para un recorrido completo del flujo de extracción — desde la recopilación de facturas hasta la entrega de una hoja de cálculo ajustada por proporción a tu contador — consulta nuestra guía paso a paso para extraer datos de 세금계산서 de 간이과세자. Si ya entiendes la extracción básica y necesitas gestionar la consolidación anual, la guía de procesamiento por lotes explica cómo convertir más de 200 facturas en un único informe listo para presentar. Para una visión más amplia de por qué el sistema de proporción por industria genera tanta confusión persistente, nuestro análisis de la brecha del IVA de 간이과세자 examina las razones estructurales detrás de estos errores de tasa.
Preguntas Frecuentes
Si el IVA impreso es siempre del 10%, ¿cómo sé qué facturas necesitan ajuste de proporción?
Toda factura que recibas como 간이과세자 necesita el mismo tratamiento de proporción en el lado de las compras, sin importar si el proveedor es un 일반과세자 o un 간이과세자. El IVA impreso es siempre del 10%. Tu obligación como 간이과세자 se calcula usando tu propia proporción según tu industria. Esto significa que cada factura de compra en tu conjunto de datos necesita el mismo ajuste: extraer el 공급대가, aplicar tu proporción de industria y calcular tu obligación estimada.
¿Qué pasa si declaro usando el 부가세액 impreso en lugar del monto ajustado por proporción?
HomeTax (홈택스) calcula tu IVA usando la proporción de industria de su lado; no acepta el 10% impreso del 부가세액 como tu obligación. Si ingresas cifras infladas basadas en el valor nominal del 10%, el sistema marcará una discrepancia entre tus datos declarados y la obligación calculada. La mayoría de los pequeños empresarios que cometen este error son detectados durante el proceso de declaración por su contador (세무사) o por el propio sistema del NTS, pero la corrección pierde tiempo y puede provocar una revisión si la discrepancia es lo bastante grande.
¿Puede una herramienta de extracción aplicar diferentes proporciones de industria a distintas facturas en el mismo lote?
Sí. Si añades una columna para 업종 (tipo de industria) usando la función de columna inferida — donde la IA lee el contexto del documento y asigna una categoría — y luego haces referencia a esa columna en una columna calculada que aplica la proporción correspondiente, cada factura del lote recibe la proporción correcta automáticamente. El enfoque de columna inferida funciona mejor cuando la factura menciona explícitamente el tipo de negocio. Para facturas donde el 업종 no está impreso, puedes asignar manualmente la proporción en un paso de posprocesamiento usando una tabla de referencia de proveedores.
¿El crédito fiscal del 0.5% aplica a todas las compras o solo a las compras con facturas fiscales?
El crédito fiscal del 0.5% (공제세액) aplica solo a compras con documentos de respaldo válidos: facturas fiscales válidas (세금계산서), comprobantes de tarjeta de crédito (신용카드 매출전표) y recibos de efectivo (현금영수증). Las compras sin estos documentos no califican para el crédito. Esto hace especialmente importante recopilar y conservar documentos fiscales válidos de cada proveedor, incluso para compras pequeñas: la deducción del 0.5% es pequeña por transacción, pero significativa a lo largo de un año de compras. Para un mapa completo de estos tipos de documentos fiscales coreanos y los conjuntos de columnas que los extraen, consulta nuestra guía de procesamiento de facturas fiscales coreanas.
Mi negocio tiene un código de industria (업종코드), pero recibo facturas de proveedores en diferentes industrias: ¿qué proporción se aplica?
Su propio 업종코드 determina la proporción que utiliza para su cálculo de IVA, no la del proveedor. La proporción de industria en la fórmula de 간이과세자 se aplica a su propia categoría de negocio, independientemente del tipo de proveedor que emitió la factura. La única excepción es si usted opera múltiples categorías de 업종 (Error #7), en cuyo caso calcula por separado para cada categoría.
Si mis ingresos anuales son inferiores a ₩48 millones, ¿aún debo preocuparme por estos errores de tasa?
Los contribuyentes simplificados con suministro anual inferior a ₩48 millones están exentos del pago de IVA, pero aún deben presentar una declaración. Si bien los errores de tasa anteriores afectan principalmente el cálculo del pago, las prácticas de registro y extracción descritas en este artículo siguen siendo valiosas. Tener datos de facturas organizados facilita los futuros años fiscales, especialmente si sus ingresos superan el umbral de ₩48M y comienza a calcular la obligación de IVA por primera vez. También le ayuda a verificar que el crédito fiscal de entrada que podría reclamar (si su situación cambia) esté debidamente documentado.
Una Pasada por Sus Facturas Detecta los Siete Errores
Los siete errores de tasa en este artículo comparten una estructura común: cada uno es una desconexión entre lo que muestra la factura y lo que exige el sistema fiscal. La factura imprime 10% de IVA; su obligación usa 1.5–4%. La factura imprime 공급가액; la fórmula usa 공급대가. La factura no imprime su proporción de industria; usted debe conocerla y aplicarla. Cada desconexión es un punto donde el procesamiento manual introduce errores, no porque la persona que ingresa los datos sea descuidada, sino porque el sistema fue diseñado para mostrar un número cuando el cálculo necesita otro.
La solución no es ser más cuidadoso. Es incorporar la conversión en el paso de extracción de datos para que el número que extrae de la factura sea ya el número que necesita para la declaración. Suba una de sus facturas y vea si las columnas que necesita caen en los lugares correctos a la primera pasada.