7 Fehler bei koreanischen vereinfachten Steuerrechnungssätzen
die Ihre Steuererklärung kosten
Sie öffnen eine koreanische vereinfachte Steuerrechnung (간이과세자). Der Lieferwert (공급가액) beträgt ₩5.000.000. Der Mehrwertsteuerbetrag (부가세액) beträgt ₩500.000 – saubere 10 %. Sie tragen ₩500.000 in Ihre Steuererklärungs-Tabelle ein, überzeugt, dass die Zahl stimmt. Aber wenn Sie ein vereinfachter Steuerzahler sind, hat die auf der Rechnung gedruckte ₩500.000 fast nichts mit dem zu tun, was Sie tatsächlich schulden. Ihre tatsächliche Verbindlichkeit für diese Transaktion liegt, je nach Branche, irgendwo zwischen ₩75.000 und ₩200.000. Die ₩500.000 sind kein Tippfehler – es ist die korrekte 10-%-Mehrwertsteuer zum Nennwert. Aber sie als Ihre Verbindlichkeitszahl zu verwenden, ist der erste und folgenreichste Satzfehler, den vereinfachte Steuerzahler machen. Dieser Artikel beschreibt die sieben häufigsten Satzfehler auf koreanischen 간이과세자-Rechnungen – was jeder kostet, warum er passiert und wie Sie ihn vor Ihrer jährlichen Einreichungsfrist am 25. Januar vermeiden.
Wichtige Erkenntnisse
- Die gedruckte 10-%-Mehrwertsteuer auf Ihrer koreanischen 간이과세자-Rechnung ist gesetzlich vorgeschrieben, überhöht aber Ihre tatsächliche Verbindlichkeit um bis zu das 6,7-fache – das System, nicht Ihre Aufmerksamkeit, ist das Problem.
- Die Verwechslung von 공급가액 mit 공급대가 oder das Vermischen von Branchenverhältnissen kostet stillschweigend Millionen von Won über 200 jährliche Rechnungen hinweg.
- Die Einbindung des korrekten Branchenverhältnisses in Ihre Extraktionsspalten bedeutet, dass jede Rechnung in Ihrem Batch mit der richtigen Verbindlichkeitszahl herauskommt – keine manuelle Anpassung mehr pro Rechnung.
Fehler #1: Den ausgewiesenen Mehrwertsteuerbetrag (부가세액, 10%) als Ihre tatsächliche Steuerschuld behandeln
Dies ist der grundlegendste Satzfehler im koreanischen System für vereinfachte Steuerpflichtige – und zugleich der häufigste. Jede Steuerrechnung in Korea, ob von einem allgemeinen Steuerpflichtigen (일반과세자) oder einem vereinfachten Steuerpflichtigen (간이과세자) ausgestellt, weist den Mehrwertsteuerbetrag zum Standardsatz von 10% aus. Das ist gesetzlich vorgeschrieben gemäß dem Mehrwertsteuergesetz (부가가치세법). Die ausgewiesenen ₩500.000 im Feld 부가세액 sind nicht falsch – es ist der gesetzlich korrekte Nennwert der MwSt für diese Transaktion. Aber für einen vereinfachten Steuerpflichtigen wird Ihre tatsächliche MwSt-Schuld anders berechnet.
Gemäß Artikel 32–36 des Mehrwertsteuergesetzes (부가가치세법) beträgt die zu zahlende MwSt eines vereinfachten Steuerpflichtigen: (Bemessungsgrundlage × branchenspezifische Wertschöpfungsquote × 10%) − begrenzter Vorsteuerabzug. Die branchenspezifische Wertschöpfungsquote (업종별 부가가치율) liegt je nach Geschäftsart zwischen 15% und 40%, wie vom NTS gemäß dem geänderten Zeitplan ab Juli 2021 veröffentlicht. Ihr effektiver MwSt-Satz liegt zwischen 1,5% und 4% – nicht 10%.
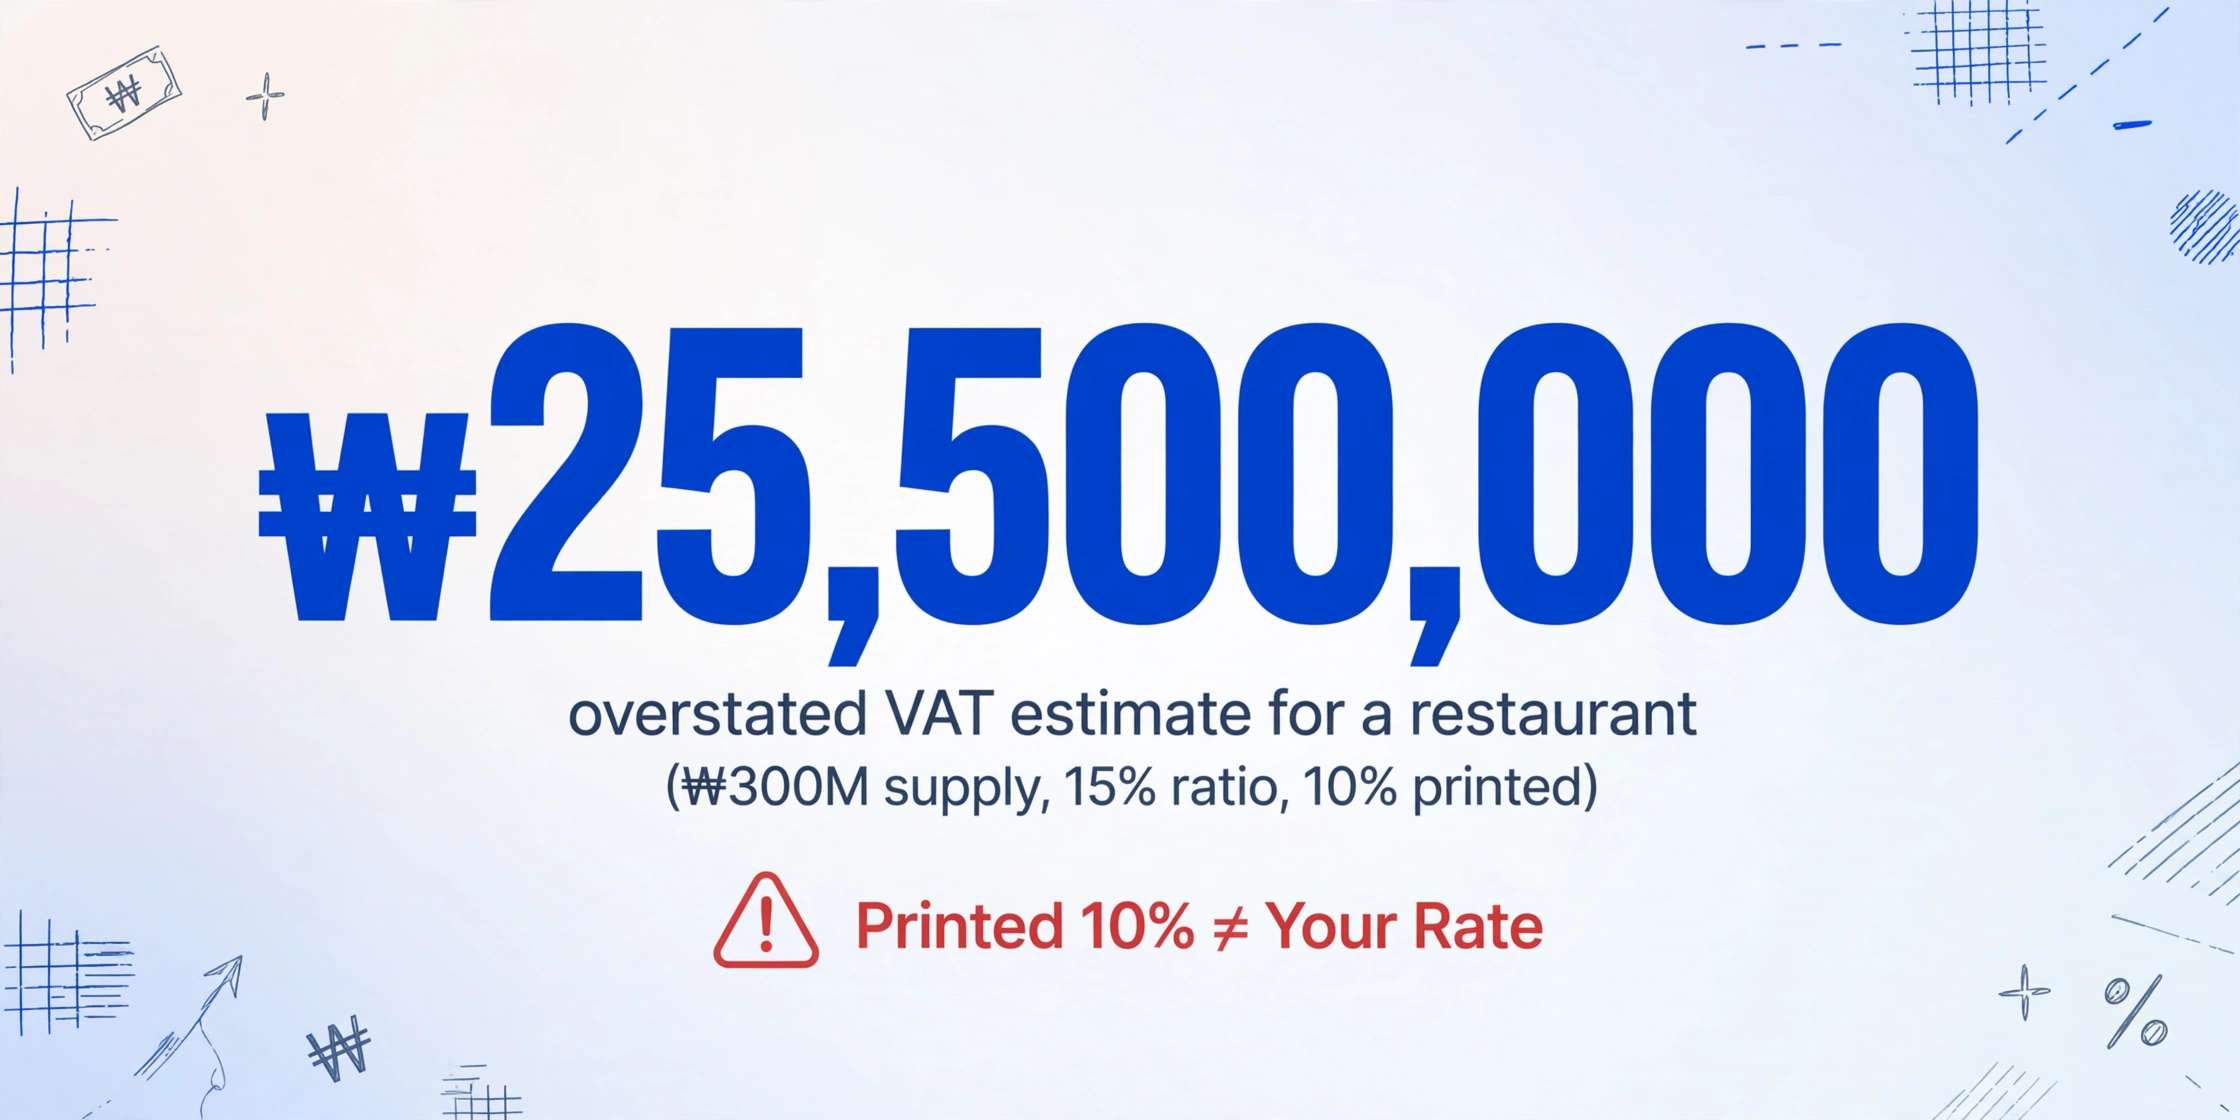
Was es Sie kostet: Wenn Sie die ausgewiesene 부가세액-Spalte Ihrer Jahresrechnungen summieren und diese Summe zur Schätzung Ihrer MwSt-Rechnung verwenden, überschätzen Sie Ihre Schuld um das 2,5- bis 6,7-fache. Ein Restaurantbesitzer (15% Quote) mit einer jährlichen Bemessungsgrundlage von ₩300.000.000 würde seine MwSt-Rechnung anhand der ausgewiesenen Beträge auf ₩30.000.000 schätzen – aber seine tatsächliche Schuld beträgt ungefähr ₩4.500.000. Diese Lücke von ₩25.500.000 ist keine Steuerersparnis, die Sie ausgeben können – aber eine Fehlberechnung beeinflusst die Cashflow-Planung, die Rücklagenbildung und die Genauigkeit der Daten, die Sie Ihrem Steuerberater (세무사) übergeben.
So vermeiden Sie es: Verwenden Sie niemals die ausgewiesene 부가세액 einer 간이과세자-Rechnung als Eingabe für Ihre Schuld. Extrahieren Sie stattdessen den Nettobetrag (공급가액) und wenden Sie Ihre Branchenquote separat an. Eine vollständige Anleitung zum Extraktionsablauf finden Sie in unserem Leitfaden zur Extraktion von 간이과세자 세금계산서-Daten für die jährliche MwSt-Meldung.
Fehler #2: Anwendung des falschen branchenspezifischen Wertschöpfungssatzes (업종별 부가가치율)
Sobald Sie verstehen, dass die ausgewiesenen 10 % nicht Ihr Satz sind, stellt sich die nächste Frage: Welchen Satz verwenden Sie? Die Antwort hängt von Ihrer Branchenklassifizierung ab – und hierbei einen Fehler zu machen, ist der zweithäufigste 간이과세자-Satzfehler.
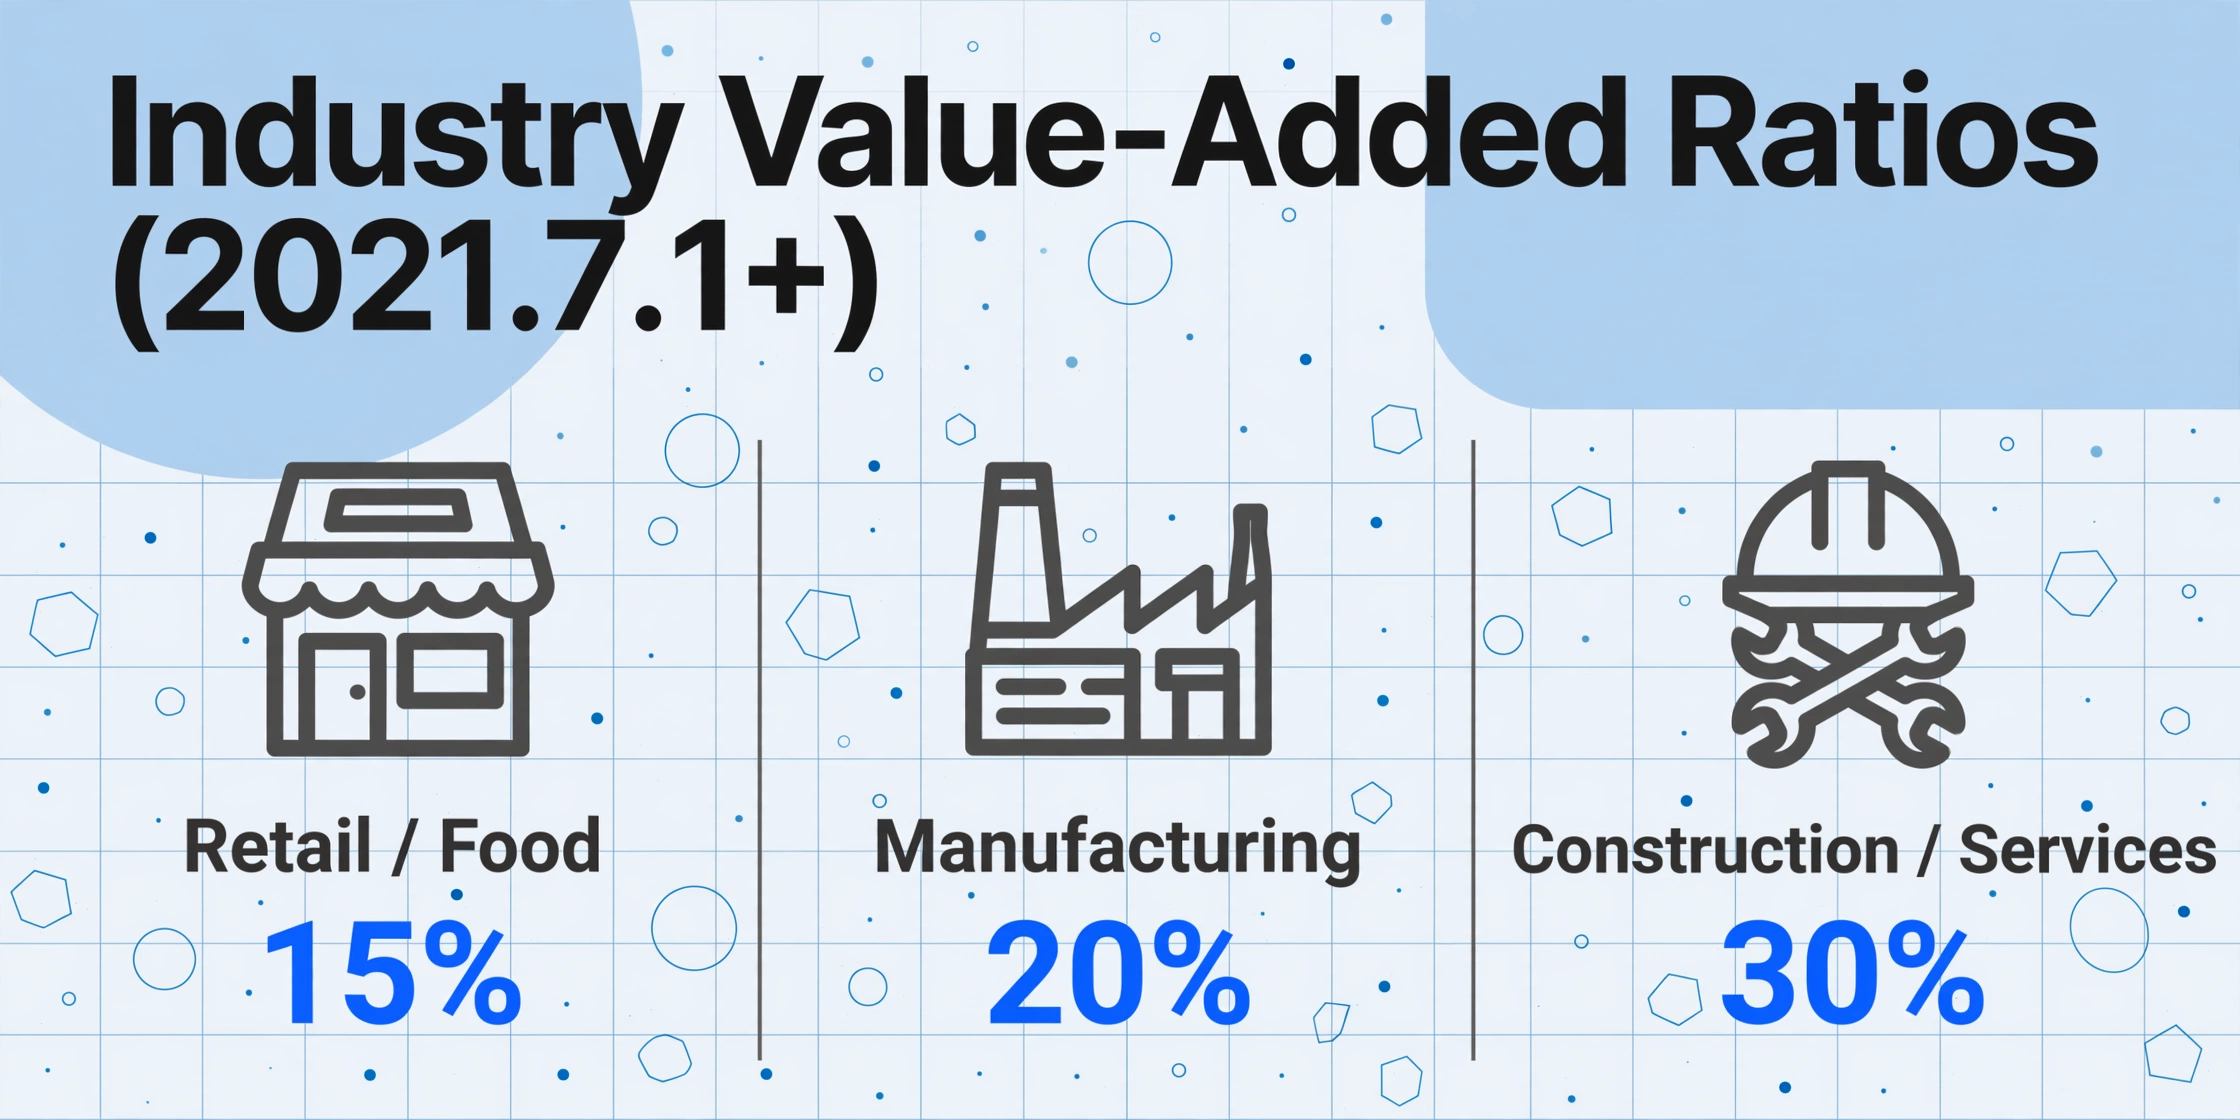
Das NTS weist verschiedenen Branchenkategorien unterschiedliche Wertschöpfungssätze zu. Der aktuelle Zeitplan (ab 1.7.2021) lautet:
| Branchenkategorie | Wertschöpfungssatz | Effektiver Mehrwertsteuersatz | Beispiele |
|---|---|---|---|
| Einzelhandel, Gastronomie, Altstoffsammlung | 15 % | 1,5 % | Convenience-Stores, Restaurants, Recyclingbetriebe |
| Fertigung, Landwirtschaft, Fischerei, Paketzustellung | 20 % | 2,0 % | Kleine Fabriken, Bauernhöfe, Kurierdienste |
| Beherbergung | 25 % | 2,5 % | Hotels, Motels, Pensionen |
| Bau, Transport (außer Paket), IT/Telekommunikation, sonstige Dienstleistungen | 30 % | 3,0 % | Bauunternehmer, Logistikfirmen, Entwickler, Friseursalons |
| Finanz-/Versicherungswesen, freie Berufe, Facility-Management, Immobilienvermietung | 40 % | 4,0 % | Buchhalter, Berater, Vermieter, Reinigungsdienste |
Die häufigste Variante dieses Fehlers tritt auf, wenn ein Geschäftsinhaber annimmt, sein Satz entspreche dem eines ähnlichen Unternehmens, das er kennt. Ein freiberuflicher Grafikdesigner (freie Berufe, 40 %), der annimmt, sein Satz sei derselbe wie der des Convenience-Stores seines Freundes (Einzelhandel, 15 %), unterschätzt seine Steuerschuld um das 2,7-Fache. Ein Restaurantbesitzer, der hört „der Satz für vereinfachte Steuerpflichtige liegt bei etwa 2 %“ und dies auf alle seine Rechnungen anwendet, liegt bei Lebensmittellieferrechnungen richtig, aber bei Rechnungen für freiberufliche Dienstleistungen, die er erhält, falsch.
Was es Sie kostet: Der Unterschied zwischen der Anwendung eines 15-%-Satzes und eines 40-%-Satzes auf eine Transaktion von ₩10.000.000 beträgt ₩250.000 an geschätzter Mehrwertsteuer (₩150.000 gegenüber ₩400.000). Über 200 Rechnungen pro Jahr kann der kumulierte Fehler durch die konsequente Anwendung des falschen Satzes mehrere Millionen Won übersteigen. Geht der Fehler in die andere Richtung – ein zu hoher Satz bei den meisten Rechnungen – legen Sie mehr Geld zurück, als Sie schulden, was sicher, aber ineffizient ist. Verwenden Sie einen zu niedrigen Satz, riskieren Sie bei der Abgabe eine Unterzahlung.
So vermeiden Sie es: Überprüfen Sie Ihren 업종코드 (Branchencode) auf Ihrer Gewerbeanmeldung (사업자등록증) oder über HomeTax (홈택스). Wenn Sie Rechnungen von Lieferanten aus verschiedenen Branchen erhalten, erstellen Sie eine Nachschlagetabelle, die die Gewerberegistrierungsnummer jedes Lieferanten seinem Branchensatz zuordnet. Dies ist besonders wichtig, wenn Sie Rechnungen aus mehreren 업종-Kategorien in derselben Charge zusammenfassen.
Fehler #3: Verwendung des Nettobetrags (공급가액) anstelle des Bruttobetrags (공급대가) bei der Verhältnisberechnung
Dies ist ein subtiler Fehler, den selbst erfahrene Kleinunternehmer machen. Die vereinfachte Umsatzsteuerformel für Kleinunternehmer basiert auf dem Bruttobetrag (공급대가), nicht auf dem Nettobetrag (공급가액). Dies sind zwei verschiedene Zahlen auf jeder Rechnung, und ihre Verwechslung führt zu einer systematisch falschen Berechnung.
공급가액 (Nettobetrag) ist der Netto-Transaktionsbetrag vor Umsatzsteuer. 공급대가 (Bruttobetrag) ist der Gesamtbetrag inklusive Umsatzsteuer – der Betrag, den der Käufer tatsächlich zahlt. Bei einer Rechnung mit 공급가액 ₩5.000.000 und 부가세액 ₩500.000 beträgt der 공급대가 ₩5.500.000. Die Berechnung für Kleinunternehmer verwendet den 공급대가, nicht den 공급가액.
Diese Unterscheidung ist wichtig, da der 공급대가 immer größer ist als der 공급가액. Die Verwendung von 공급가액 anstelle von 공급대가 in Ihrer Berechnung unterschätzt Ihre Steuerschuld um etwa 10 % – durchgängig auf jeder Rechnung. Für ein Einzelhandelsunternehmen mit 15 % Verhältnis und ₩200.000.000 jährlichen Einkäufen führt die Verwendung von 공급가액 anstelle von 공급대가 zu einem Fehler von etwa ₩300.000 pro Jahr in die falsche Richtung.
Was es Sie kostet: Wenn Sie konsequent 공급가액 anstelle von 공급대가 verwenden, unterschätzen Sie Ihre Umsatzsteuerschuld bei jeder Berechnung um 9,1 % (da ₩5.000.000 ÷ ₩5.500.000 ≈ 0,909). Bei einer jährlichen Steuerlast von ₩5.000.000 sind das ₩455.000 an unterschätzter Steuerschuld – die Sie bei der Einreichung entdecken werden, zusammen mit etwaigen Verspätungszuschlägen.
So vermeiden Sie es: Wenn Sie Ihre Extraktionsspalten einrichten, nehmen Sie sowohl 공급가액 als auch 합계금액 auf. Wenn Ihr Tool berechnete Spalten unterstützt, definieren Sie eine, die die verhältnisbereinigte Umsatzsteuer als Geschätzte Umsatzsteuer (합계금액 × 업종별 부가가치율 × 10 %) berechnet – unter Verwendung des Gesamtbetrags, nicht des Nettobetrags. So wird sichergestellt, dass die Berechnung automatisch die korrekte Basis verwendet.
Fehler #4: Vermischung von Rechnungen allgemeiner Steuerpflichtiger (일반과세자) und vereinfachter Steuerpflichtiger (간이과세자) ohne Trennung
Die meisten kleinen Unternehmen in Korea erhalten Rechnungen von einer Mischung aus allgemeinen Steuerpflichtigen (일반과세자) und vereinfachten Steuerpflichtigen (간이과세자) Lieferanten. Ein Convenience-Store kauft Snacks von einem großen Distributor (일반과세자, 10 % Umsatzsteuer, vollständig abzugsfähig) und frische Produkte von einem lokalen Bauern (간이과세자, Branchenverhältnis gilt). Diese beiden Rechnungen sehen strukturell ähnlich aus – beide weisen 공급가액, 부가세액 und 합계금액 zu 10 % aus. Aber die steuerliche Behandlung ist grundlegend unterschiedlich.
Eine Rechnung eines 일반과세자 enthält Umsatzsteuer, die der Lieferant zum vollen Satz von 10 % abführt. Als Käufer können Sie den vollen Vorsteuerabzug von 10 % (매입세액공제) nach den Standardregeln geltend machen. Eine Rechnung eines 간이과세자 weist ebenfalls 10 % Umsatzsteuer aus, aber die tatsächliche Steuerabführung des Lieferanten wird anhand seines Branchenverhältnisses berechnet, und Ihr Vorsteuerabzug als Käufer ist auf 0,5 % des Kaufbetrags begrenzt.
Wenn Sie 50 Rechnungen von gemischten Lieferanten im selben Batch verarbeiten und dieselbe Satzlogik auf alle anwenden, liegen Sie in eine von zwei Richtungen falsch: Sie überschätzen entweder die abzugsfähige Vorsteuer auf 간이과세자-Rechnungen (indem Sie den vollen Satz von 10 % annehmen) oder Sie unterschätzen sie auf 일반과세자-Rechnungen (indem Sie das Branchenverhältnis anwenden, wo es nicht hingehört).
Was es Sie kostet: Wenn Sie 30 Rechnungen von 일반과세자 und 20 Rechnungen von 간이과세자 in Ihrem Jahres-Batch haben und fälschlicherweise das Branchenverhältnis der 간이과세자 auf alle 50 anwenden, fordern Sie zu wenig Vorsteuer auf den 30 일반과세자-Rechnungen – um etwa ₩1.500.000 (bei einem durchschnittlichen Vorsteuerbetrag von ₩500.000 pro Rechnung). Wenn Sie den Standardsatz von 10 % auf alle 50 anwenden, fordern Sie zu viel Vorsteuer auf den 20 간이과세자-Rechnungen – was das System der Steuerbehörde bei der Verarbeitung kennzeichnen und möglicherweise eine Prüfung auslösen wird.
So vermeiden Sie es: Pflegen Sie eine Lieferantenklassifizierungsliste, die den Steuerstatus jedes Anbieters erfasst (일반과세자 oder 간이과세자). Sortieren Sie Ihre Rechnungen vor der Extraktion nach Anbietertyp oder fügen Sie eine Spalte hinzu, die die Klassifizierung kennzeichnet. Eine detaillierte Batch-Workflow-Anleitung für gemischte Rechnungstypen finden Sie in unserem Leitfaden zur Batch-Verarbeitung koreanischer vereinfachter Steuerrechnungen.
Fehler #5: Verwendung des Verhältnisplans vor Juli 2021
Der branchenspezifische Mehrwertsteuer-Verhältnisplan hat sich am 1. Juli 2021 erheblich geändert. Vor diesem Datum lagen die Verhältnisse zwischen 5 % und 30 %. Nach dem 1. Juli 2021 verschob sich der Bereich auf 15 % bis 40 %. Wenn Sie weiterhin den alten Plan verwenden — sei es, weil Sie das System vor 2021 gelernt haben, weil eine veraltete Vorlage Ihre Berechnung leitet oder weil Ihre Buchhaltungssoftware nicht aktualisiert wurde — ist jede einzelne von Ihnen erstellte VAT-Schätzung falsch.
Der alte Plan sah ein Verhältnis von 5 % für Versorgungsunternehmen, 10 % für Einzelhandel und Gastronomie, 20 % für Fertigung und 30 % für Bau und Dienstleistungen vor. Der aktuelle Plan beginnt bei 15 % (Einzelhandel/Gastronomie), geht auf 20 % (Fertigung), 25 % (Beherbergung), 30 % (Bau) und 40 % (professionelle Dienstleistungen). Ein Restaurantbesitzer, der sein Verhältnis als 10 % (alter Plan) gelernt hat und es weiterhin verwendet, unterschätzt seine Verbindlichkeit um 50 % — sein tatsächliches Verhältnis beträgt 15 %, nicht 10 %.
Was es Sie kostet: Die Verwendung des alten 10-%-Einzelhandelsverhältnisses anstelle des aktuellen 15-%-Verhältnisses bei ₩200.000.000 jährlicher Liefervergütung ergibt eine geschätzte VAT von ₩2.000.000 (alt) gegenüber ₩3.000.000 (aktuell) — eine Unterschätzung um ₩1.000.000. Das NTS-System berechnet Ihre Verbindlichkeit anhand des aktuellen Plans. Wenn Ihre eigene Schätzung auf veralteten Sätzen basiert, droht Ihnen bei der Abgabe ein Liquiditätsengpass.
So vermeiden Sie es: Überprüfen Sie Ihr Verhältnis einmal pro Steuerjahr gegen den aktuellen Plan des NTS. Das NTS veröffentlicht die aktualisierten Sätze auf seiner offiziellen VAT-Satzseite. Wenn Sie ein Extraktionstool oder eine Buchhaltungssoftware verwenden, stellen Sie sicher, dass die Verhältniswerte in Ihrer Konfiguration dem Plan nach Juli 2021 entsprechen. Jede berechnete Spalte, die ein Verhältnis referenziert, sollte die aktuellen Werte verwenden — und aktualisiert werden, falls das NTS den Plan erneut überarbeitet.
Fehler Nr. 6: Die 0,5 %-Vorsteuerabzugsgrenze in Ihrem Nettosatz ignorieren
Die Überschrift „1,5 % bis 4 % effektiver Mehrwertsteuersatz“ für 간이과세자 ist für sich genommen irreführend. Dieser Satz deckt nur die Ausgabenseite der Berechnung ab. Die Eingabeseite – was Sie von Ihrer Mehrwertsteuerrechnung abziehen können – unterscheidet sich erheblich vom System der allgemeinen Steuerpflichtigen und verändert den Nettosatz, den Sie tatsächlich zahlen.
Ein allgemeiner Steuerpflichtiger (일반과세자) zieht die volle 10 % Vorsteuer auf jeden Einkauf mit gültiger Steuerrechnung ab. Ein vereinfachter Steuerpflichtiger (간이과세자) zieht nur 0,5 % der Einkaufsbeträge (매입액의 0,5 %) als Vorsteuerabzug (공제세액) ab, geregelt durch Artikel 64 des Mehrwertsteuergesetzes (부가가치세법). Das bedeutet, dass ein Unternehmen mit erheblichen Einkäufen – ein Restaurant, das Zutaten kauft, ein Hersteller, der Rohstoffe kauft – eine viel höhere Netto-Steuerlast trägt, als der angegebene effektive Satz vermuten lässt.
Betrachten Sie ein Restaurant mit ₩300.000.000 jährlichem Lieferentgelt und ₩200.000.000 Einkäufen. Die Berechnung der Ausgangssteuer: ₩300.000.000 × 15 % (Einzelhandelsquote) × 10 % = ₩4.500.000. Der Vorsteuerabzug: ₩200.000.000 × 0,5 % = ₩1.000.000. Netto-Mehrwertsteuer: ₩3.500.000 – ein effektiver Nettosatz von 1,17 % auf den Umsatz. Aber ein Berater mit denselben ₩300.000.000 Umsatz und nur ₩30.000.000 Einkäufen (hauptsächlich Software und Bürokosten) berechnet: ₩300.000.000 × 40 % × 10 % = ₩12.000.000 Ausgangssteuer, abzüglich ₩30.000.000 × 0,5 % = ₩150.000 Abzug = ₩11.850.000 netto – ein effektiver Nettosatz von 3,95 %. Der Nettosatz des Beraters ist 3,4-mal höher als der des Restaurants, obwohl beide „vereinfachte Steuerpflichtige“ sind.
Was es Sie kostet: Wenn Sie Ihre Mehrwertsteuerrechnung nur mit dem Ausgabenseitensatz schätzen und die Vorsteuerabzugsgrenze ignorieren, überschätzen Sie Ihre Verbindlichkeit, wenn Sie einkaufsintensiv sind (Sie nehmen einen größeren Abzug an, als Sie erhalten), oder unterschätzen sie, wenn Sie einkaufsschwach sind (Sie ignorieren, dass Ihr Abzug minimal ist). Der Fehler ist im ersten Betriebsjahr am schwerwiegendsten, wenn Einkäufe typischerweise den Umsatz übersteigen und der Unterschied zwischen dem vollen Abzug des allgemeinen Steuerpflichtigen und dem 0,5 %-Abzug des 간이과세자 bedeuten kann, dass Sie Mehrwertsteuer auf Geld zahlen, das Sie noch nicht verdient haben.
So vermeiden Sie ihn: Wenn Sie Rechnungsdaten für die Abwicklungsvorbereitung extrahieren, fügen Sie eine Spalte für Einkaufsbeträge hinzu und eine berechnete Spalte für den Vorsteuerabzug: Vorsteuerabzug (공급대가 × 0,5 %). Subtrahieren Sie dies von Ihrer Ausgangssteuerschätzung, um Ihren Nettozahlbetrag zu erhalten. So wird die Nettosatzberechnung zu einem automatischen Schritt statt einer manuellen Überlegung im Nachhinein.
Fehler Nr. 7: Betrieb über mehrere 업종 ohne getrennte Berechnungen
Viele koreanische Kleinunternehmer sind in mehr als einer Geschäftskategorie tätig. Ein Einzelhändler bietet auch Beratungsdienste für andere Einzelhändler an. Ein Restaurant betreibt auch einen kleinen Catering-Service. Ein Bauunternehmer übernimmt auch die Gebäudeverwaltung. Gemäß Artikel 63 des Mehrwertsteuergesetzes muss ein vereinfachter Steuerzahler, der in zwei oder mehr 업종-Kategorien tätig ist, die Mehrwertsteuer für jede Kategorie getrennt berechnen und die Ergebnisse addieren. Eine einzige gemischte Berechnung mit einem einheitlichen Satz für alle Einnahmen ist falsch.
Die NTS gibt klare Hinweise: „In Fällen, in denen ein vereinfachter Steuerzahler in zwei oder mehr Geschäftskategorien tätig ist, ist die Steuerschuld für jede Kategorie getrennt zu berechnen" (부가가치세법 제63조 제2항). Ihre Gewerbeanmeldung (사업자등록증) listet Ihre 업종코드. Wenn Sie mehr als einen Code haben, müssen Sie die Einnahmen nachverfolgen und den korrekten Satz auf jeden Einnahmestrom anwenden.
Dies schafft ein Datenproblem, das den Satzfehler noch verstärkt. Wenn Sie den Einzelhandelssatz (15 %) auf alle Einnahmen anwenden, wird der Beratungsanteil (40 %) zu niedrig besteuert. Wenn Sie den Dienstleistungssatz (40 %) auf alles anwenden, wird der Einzelhandelsanteil zu hoch besteuert. Die NTS erwartet, dass Sie die tatsächlichen Einnahmen jeder Kategorie zuordnen und den entsprechenden Satz anwenden.
Was es Sie kostet: Ein Einzelhändler-Berater mit ₩200.000.000 Einzelhandelseinnahmen (15 % Satz) und ₩100.000.000 Beratungseinnahmen (40 % Satz), der einen gemischten Satz von 25 % auf alle ₩300.000.000 anwendet, berechnet: ₩300.000.000 × 25 % × 10 % = ₩7.500.000. Die korrekte Berechnung: (₩200.000.000 × 15 % × 10 %) + (₩100.000.000 × 40 % × 10 %) = ₩3.000.000 + ₩4.000.000 = ₩7.000.000. Der gemischte Ansatz überhöht die Steuerschuld um ₩500.000. Wenn die Gewichtung anders ist, kehrt sich die Fehlerrichtung um. Ohne getrennte Nachverfolgung können Sie bis zur Abgabefrist nicht wissen, ob Sie zu viel oder zu wenig zahlen.
So vermeiden Sie es: Kennzeichnen Sie jede Rechnung während der Extraktion mit ihrer entsprechenden 업종-Kategorie. Fügen Sie eine abgeleitete Spalte hinzu: 업종 (Optionen: 소매/서비스/제조/건설), damit die KI jede Rechnung nach Geschäftstyp klassifiziert. Verwenden Sie dann eine Nachschlagetabelle, um den korrekten Satz pro Kategorie anzuwenden. Die Batch-Ausgabe sollte Rechnungen nach Kategorie gruppieren, damit Sie die Zuordnung überprüfen können, bevor Sie sie an Ihren Steuerberater oder an HomeTax übermitteln.
Die sieben Satzfehler haben eine gemeinsame Ursache: Sie entstehen alle, weil die Daten auf der Rechnung und die Daten, die Sie für die Abgabe benötigen, unterschiedliche Zahlen sind, die gleich aussehen. Sie zu trennen, ist das, was korrekte Extraktion leistet.
So verhindern Sie alle sieben Satzfehler in einem einzigen Workflow
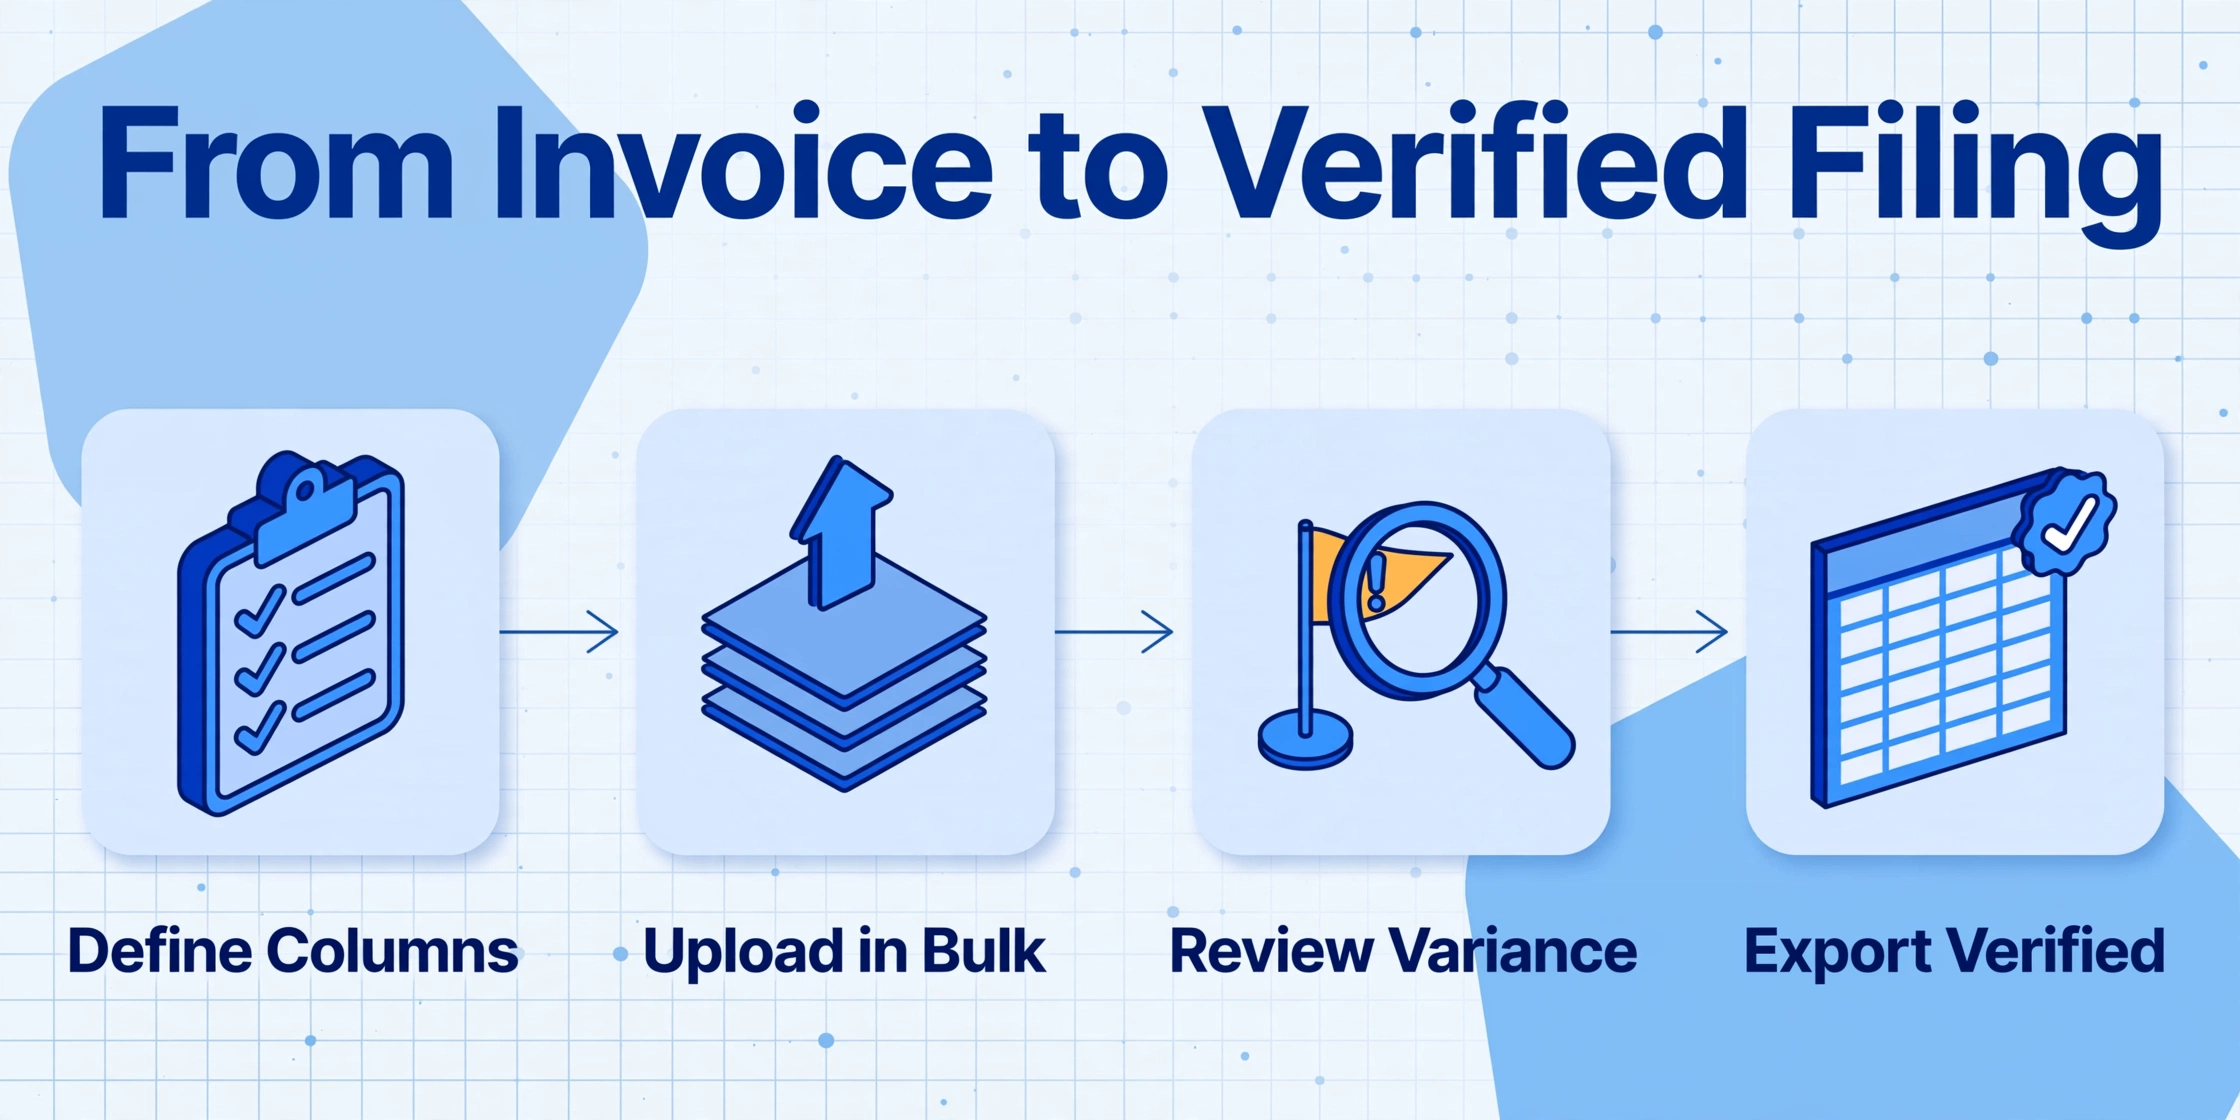
Jeder der sieben oben genannten Fehler erfordert einen Korrekturschritt. Doch das zugrunde liegende Muster ist bei allen gleich: Sie betrachten Rechnungsdaten, die mit 10 % berechnet wurden, und versuchen, sie – manuell oder im Kopf – in die korrekte, verhältnisbereinigte Zahl umzurechnen. Jede manuelle Umrechnung ist ein Punkt, an dem ein Fehler in den Prozess gelangen kann.
Benutzerdefinierte Spaltenextraktion – der Kernmechanismus von ImageToTable.ai – ändert dies, indem die Umrechnung während der Extraktion und nicht danach erfolgt. Statt den rohen 공급가액 und 부가세액 zu extrahieren und dann manuell das Branchenverhältnis in einem separaten Schritt anzuwenden, definieren Sie eine berechnete Spalte, die direkt den korrekten Haftungsbetrag ausgibt. Die von Ihnen eingegebenen Spaltennamen werden zu den exakten Kopfzeilen Ihrer finalen Tabelle.
Für einen Stapel von 간이과세자-Rechnungen richten Sie diese Extraktionsspalten ein:
작성일자– Ausstellungsdatum (gruppiert Rechnungen in das richtige Steuerjahr)공급자 사업자등록번호– Lieferantenregistriernummer (passt zu Ihrer Lieferantenklassifizierungstabelle)공급자 상호– Lieferantenname공급대가– Liefergegenleistung (die korrekte Basis für die Verhältnisberechnung – verwenden Sie das Feld 합계금액)공급가액– Lieferwert (zur Referenz und Abstimmung)업종 (abgeleitet, Optionen: 소매/제조/숙박/건설/서비스)– Branchenklassifizierung (KI liest den Kontext, um eine Kategorie zuzuweisen)Geschätzter Vorsteuerbetrag (공급대가 × 업종별 부가가치율 × 10%)– Berechnete Spalte, die das korrekte Verhältnis basierend auf der 업종-Klassifizierung anwendetVorsteuerabzug (공급대가 × 0,5%)– Berechnete Spalte für den begrenzten VorsteuerabzugNetto-Mehrwertsteuer zahlbar (Geschätzter Vorsteuerbetrag − Vorsteuerabzug)– Berechnete Spalte, die Ihnen den endgültigen Betrag liefert
Mit diesem Spaltenaufbau erzeugt jede Rechnung in Ihrem Stapel einen Netto-Mehrwertsteuerbetrag, der das korrekte Branchenverhältnis berücksichtigt, 공급대가 als Basis verwendet, Lieferantentypen trennt und die Vorsteuerabzugsbegrenzung einschließt – alles in einem Durchgang. Die sieben Satzfehler werden bereits in der Extraktionsphase gelöst, statt im Nachhinein korrigiert zu werden.
Probieren Sie es unten mit einer Ihrer eigenen Rechnungen aus – keine Anmeldung erforderlich:
Dateien werden sicher verarbeitet und nicht gespeichert.
Eine vollständige Schritt-für-Schritt-Anleitung des Extraktionsablaufs – vom Sammeln der Rechnungen bis zur Übergabe einer verhältnisbereinigten Tabelle an Ihren Steuerberater – finden Sie in unserem Leitfaden zur Extraktion von 간이과세자 세금계산서-Daten. Wenn Sie die grundlegende Extraktion bereits verstehen und die jährliche Konsolidierung bewältigen müssen, behandelt der Leitfaden zur Stapelverarbeitung, wie Sie aus über 200 Rechnungen einen einzigen einreichungsfertigen Bericht erstellen. Für ein umfassenderes Bild davon, warum das Branchenverhältnissystem so anhaltende Verwirrung stiftet, untersucht unsere Analyse der 간이과세자-Mehrwertsteuerlücke die strukturellen Gründe für diese Satzfehler.
Häufig gestellte Fragen
Wenn die ausgewiesene Mehrwertsteuer immer 10 % beträgt, woher weiß ich, welche Rechnungen eine Verhältnisanpassung benötigen?
Jede Rechnung, die Sie als vereinfachter Steuerpflichtiger erhalten, benötigt auf der Eingabeseite dieselbe Verhältnisbehandlung – unabhängig davon, ob der Lieferant ein 일반과세자 oder ein 간이과세자 ist. Die ausgewiesene Mehrwertsteuer beträgt immer 10 %. Ihre Steuerschuld als 간이과세자 wird anhand Ihres eigenen Branchenverhältnisses berechnet. Das bedeutet, dass jede Einkaufsrechnung in Ihrem Datensatz dieselbe Anpassung benötigt: Extrahieren Sie die 공급대가, wenden Sie Ihr Branchenverhältnis an und berechnen Sie Ihre geschätzte Steuerschuld.
Was passiert, wenn ich mit dem ausgewiesenen 부가세액 statt mit dem verhältnisangepassten Betrag einreiche?
HomeTax (홈택스) berechnet Ihre Mehrwertsteuer anhand des Branchenverhältnisses auf seiner Seite – es akzeptiert den ausgewiesenen 10-%-부가세액 nicht als Ihre Steuerschuld. Wenn Sie überhöhte Zahlen auf Basis des 10-%-Nennwerts eingeben, meldet das System eine Abweichung zwischen Ihren gemeldeten Daten und der berechneten Steuerschuld. Die meisten Kleinunternehmer, die diesen Fehler machen, werden während des Einreichungsprozesses von ihrem Steuerberater (세무사) oder vom NTS-System selbst erwischt, aber die Korrektur kostet Zeit und kann eine Prüfung auslösen, wenn die Abweichung groß genug ist.
Kann ein Extraktionstool verschiedene Branchenverhältnisse auf verschiedene Rechnungen im selben Batch anwenden?
Ja. Wenn Sie eine Spalte für 업종 (Branchentyp) mithilfe der Funktion für abgeleitete Spalten hinzufügen – bei der die KI den Dokumentkontext liest und eine Kategorie zuweist – und dann in einer berechneten Spalte darauf verweisen, die das entsprechende Verhältnis anwendet, erhält jede Rechnung im Batch automatisch das richtige Verhältnis. Der Ansatz mit abgeleiteten Spalten funktioniert am besten, wenn die Rechnung den Geschäftstyp explizit erwähnt. Für Rechnungen, bei denen der 업종 nicht aufgedruckt ist, können Sie das Verhältnis in einem Nachbearbeitungsschritt manuell mithilfe einer Lieferanten-Nachschlagetabelle zuweisen.
Gilt der Vorsteuerabzug von 0,5 % für alle Einkäufe oder nur für Einkäufe mit Steuerrechnungen?
Der Vorsteuerabzug von 0,5 % (공제세액) gilt nur für Einkäufe mit ordnungsgemäßen Belegen: gültige Steuerrechnungen (세금계산서), Kreditkartenbelege (신용카드 매출전표) und Kassenbons (현금영수증). Einkäufe ohne diese Belege sind nicht für den Abzug qualifiziert. Daher ist es besonders wichtig, von jedem Lieferanten gültige Steuerbelege zu sammeln und aufzubewahren, auch für kleine Einkäufe – der Abzug von 0,5 % ist pro Transaktion gering, aber über ein Jahr an Einkäufen hinweg bedeutsam. Eine vollständige Übersicht dieser koreanischen Steuerbelegarten und der Spaltensets, die sie extrahieren, finden Sie in unserem Leitfaden zur Verarbeitung koreanischer Steuerrechnungen.
Mein Unternehmen hat einen Branchencode (업종코드), aber ich erhalte Rechnungen von Lieferanten aus verschiedenen Branchen – welcher Satz gilt?
Ihr eigener 업종코드 bestimmt den Satz, den Sie für Ihre Umsatzsteuerberechnung verwenden – nicht der des Lieferanten. Der Branchensatz in der 간이과세자-Formel gilt für Ihre eigene Geschäftskategorie, unabhängig davon, welche Art von Lieferant die Rechnung ausgestellt hat. Die einzige Ausnahme ist, wenn Sie selbst mehrere 업종-Kategorien betreiben (Fehler Nr. 7). In diesem Fall berechnen Sie jede Kategorie separat.
Wenn mein Jahresumsatz unter ₩48 Millionen liegt, muss ich mir dann trotzdem Sorgen um diese Satzfehler machen?
Kleinunternehmer mit einem jährlichen Lieferumsatz unter ₩48 Millionen sind von der Umsatzsteuerzahlung befreit, müssen aber dennoch eine Steuererklärung einreichen. Während die oben genannten Satzfehler hauptsächlich die Zahlungsberechnung betreffen, bleiben die in diesem Artikel beschriebenen Aufzeichnungs- und Extraktionspraktiken wertvoll. Organisierte Rechnungsdaten erleichtern zukünftige Steuerjahre – insbesondere wenn Ihr Umsatz die ₩48-Millionen-Grenze überschreitet und Sie zum ersten Mal Umsatzsteuerverbindlichkeiten berechnen. Es hilft Ihnen auch zu überprüfen, ob der Vorsteuerabzug, den Sie geltend machen könnten (falls sich Ihre Situation ändert), ordnungsgemäß dokumentiert ist.
Ein Durchlauf durch Ihre Rechnungen erfasst alle sieben Fehler
Die sieben Satzfehler in diesem Artikel haben eine gemeinsame Struktur: Jeder ist eine Diskrepanz zwischen dem, was die Rechnung anzeigt, und dem, was das Steuersystem verlangt. Die Rechnung weist 10 % Umsatzsteuer aus; Ihre Verbindlichkeit verwendet 1,5–4 %. Die Rechnung weist 공급가액 aus; die Formel verwendet 공급대가. Die Rechnung weist Ihren Branchensatz nicht aus; Sie müssen ihn kennen und anwenden. Jede Diskrepanz ist ein Punkt, an dem manuelle Verarbeitung Fehler verursacht – nicht weil die Person, die die Daten eingibt, unachtsam ist, sondern weil das System darauf ausgelegt ist, eine Zahl anzuzeigen, wenn die Berechnung eine andere benötigt.
Die Lösung ist nicht, vorsichtiger zu sein. Es geht darum, die Umrechnung in den Datenextraktionsschritt einzubauen, sodass die Zahl, die Sie aus der Rechnung extrahieren, bereits die Zahl ist, die Sie für die Einreichung benötigen. Laden Sie eine Ihrer Rechnungen hoch und prüfen Sie, ob die benötigten Spalten beim ersten Durchlauf an den richtigen Stellen landen.