韓国の簡易課税事業者
付加価値税ギャップが、あなたが思う以上にコストを生む理由
韓国の簡易課税事業者(간이과세자)の請求書で最も誤解を招きやすい数字は、一番見慣れた数字、つまり付加税額(부가세액)です。供給価額の10%として印字され、その取引に適用される税金を正確に示しているように見えます。しかし、簡易課税事業者制度のもとで事業を営む300万を超える韓国の小規模事業者にとって、その数字と実際に納めるべき金額は別物です。そして、その差が毎年1月に複雑な混乱を生み出しています。
重要なポイント
- 簡易課税事業者の請求書に印字された10%の付加価値税は、あなたが納める金額ではありません。実際の税率は業種コードによって1.5%から4%の間です。
- 印字された付加税額と実際の納税額の間にある2.5倍から6.7倍のギャップは、政府が事業主に説明したことのない간이과세자制度の構造的な特徴です。
- 부가세액の列をコピーするのはやめましょう。年間申告に実際に必要なのは、供給価額とあなたの業種の付加価値率だけです。
請求書の金額は、実際の支払額ではありません
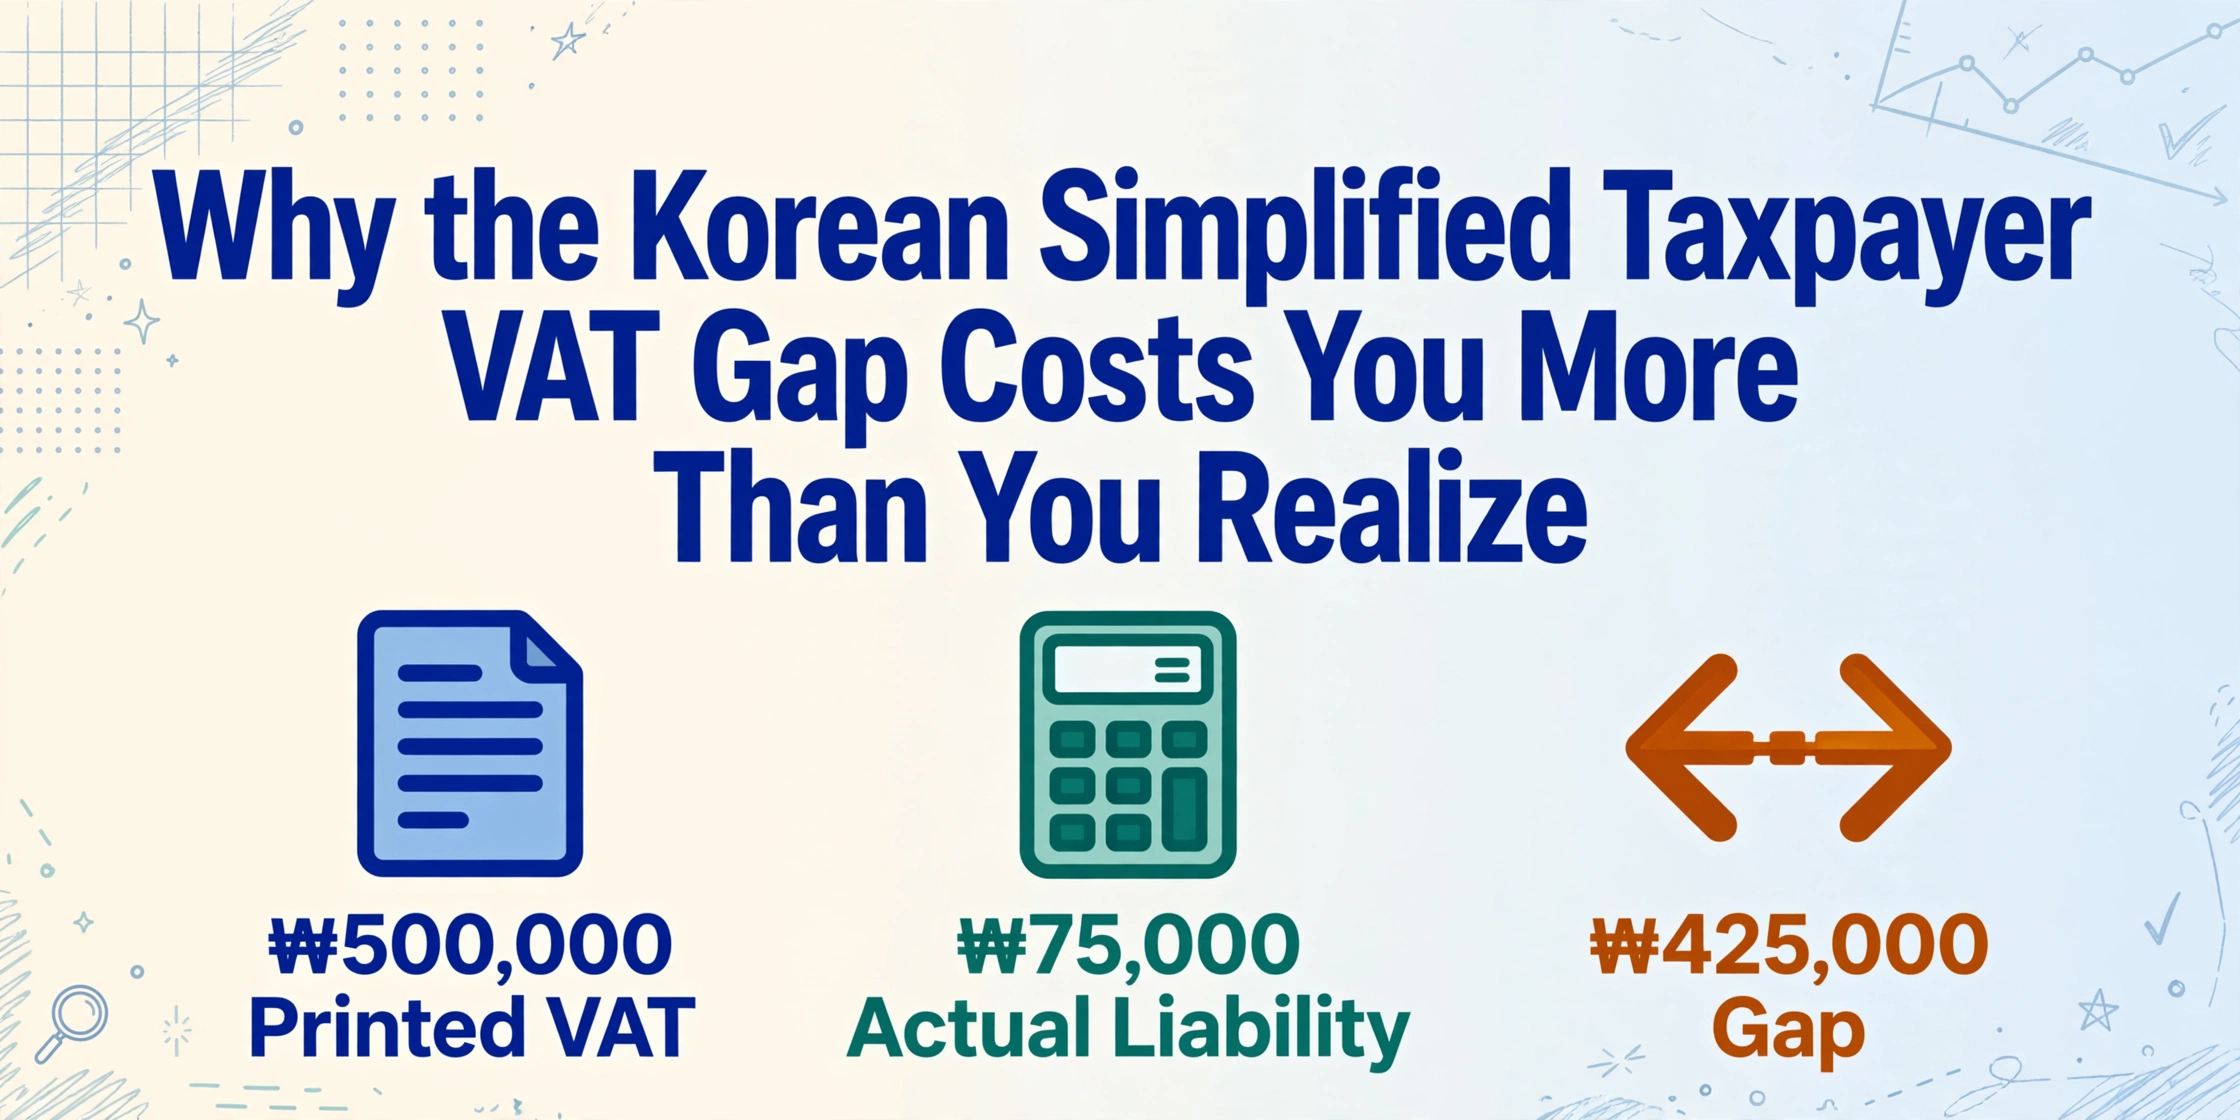
ソウルで小さなレストランを経営していると想像してください。食品仕入業者から請求書が届きます。供給価額(공급가액)は500万ウォンの加工食材、付加税額(부가세액)として50万ウォンが印刷されています。合計金額は550万ウォンです。付加税額の欄を見て50万ウォンと表示されているのを確認し、それがこの取引に関連する税額だと想定します。世界中のどの付加価値税(VAT)制度でも同じように、単純明快に思えます。
しかし、1月の年次付加価値税申告の時期になると、請求書に印刷された50万ウォンは、実際に納める税額とはほとんど関係がないことに気づきます。あなたのレストランは簡易課税事業者(간이과세자)であり、その業種区分(飲食店業、음식점업)には15%の付加価値率(부가가치율)が適用されます。つまり、実効付加価値税率は1.5%であり、10%ではありません。請求書に記載された50万ウォンは10%で計算されていましたが、この取引に対するあなたの納税額は約7万5000ウォンです。その差額42万5000ウォンは、還付や控除ではありません。これは、税制の仕組みに対する根本的な誤解を表しています。
このギャップはレストランだけに限った話ではありません。コンビニエンスストアや小規模メーカーからフリーランスのコンサルタントや建設業者に至るまで、簡易課税事業者制度の下で事業を行う300万以上の韓国企業すべてに影響を及ぼします。年間200~400枚の請求書を処理する事業者にとって、印刷された付加税額と実際の納税額との不一致は、2つのレベルで混乱を生みます。第一に、計画や予算編成にどの数値を使うべきかを理解すること、第二に、年次申告期限が来たときにデータを正しく準備することです。主に一般課税事業者向け請求書を扱っている場合、一般課税事業者(일반과세자)制度のより単純な計算(売上税額から仕入税額を差し引く、どちらも一律10%)では、このような混乱は決して生じません。
請求書に印刷された付加税額と実際の納税額とのギャップは、税制上の奇妙な点ではありません。これは簡易課税事業者制度の構造的な特徴であり、毎年1月にデータ上の問題を引き起こします。
1枚の請求書に2つの異なるVAT番号が記載される理由
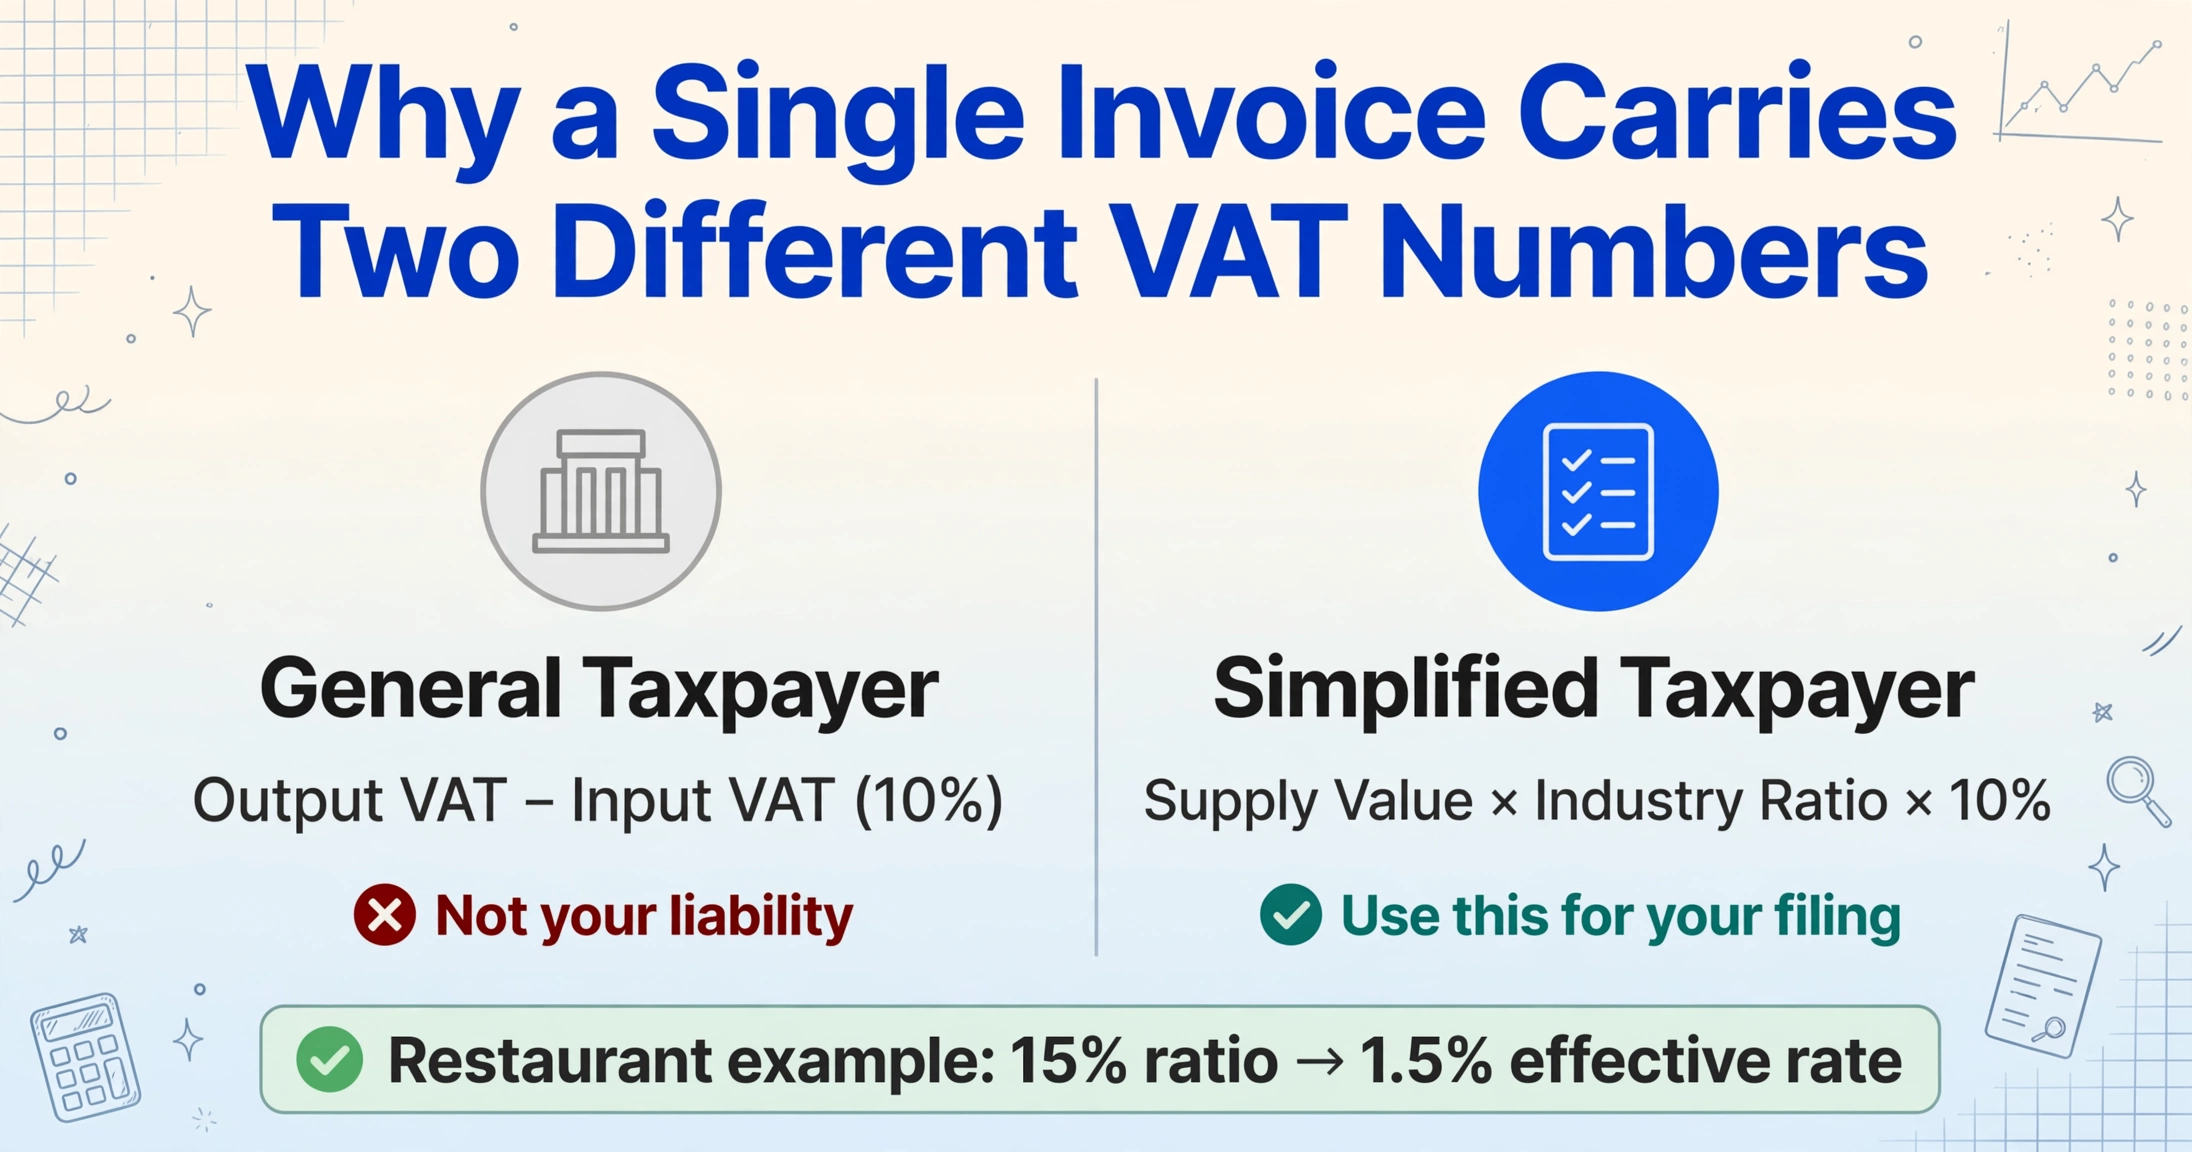
印刷された付加税額と実際の納税額が異なる理由を理解するには、簡易課税事業者制度の核心となる仕組み、つまり業種別付加価値率を理解する必要があります。
付加価値税法では、一般課税事業者は 売上税額 − 仕入税額 として付加価値税を計算します。どちらも標準の10%税率で計算されます。計算は線形的で、すべての取引に10%のVATが入り、10%が出ていきます。簡易課税事業者は、付加価値税法第32条から第36条に基づく異なる計算式を使用します:
納付付加価値税 =(供給対価 × 業種別付加価値率 × 10%)− 限定的仕入税額控除
付加価値率とは、税制が事業者による真の付加価値を表すとみなす取引の割合であり、仕入先から転嫁されるコストとは対照的です。この比率は業種によって異なります。なぜなら、事業の種類によってコスト構造が根本的に異なるからです。レストランの主なコストは原材料(転嫁率が高い)であるため、比率は低くなります。コンサルタントの主なコストは自身の専門知識(転嫁率が低い)であるため、比率は高くなります。国税庁は、2021年7月に改正された税率表に基づき、事業者を以下の比率区分に分類しています:
| 業種区分 | 付加価値率 | 実効付加価値税率 | 例 |
|---|---|---|---|
| 小売、飲食、廃品回収 | 15% | 1.5% | コンビニ、レストラン、リサイクル業者 |
| 製造、農業、水産業、宅配便 | 20% | 2.0% | 小規模工場、農場、運送サービス |
| 宿泊 | 25% | 2.5% | ホテル、モーテル、ゲストハウス |
| 建設、運輸、IT・通信、その他サービス | 30% | 3.0% | 請負業者、物流会社、開発業者、美容院 |
| 金融・保険、専門サービス、不動産賃貸 | 40% | 4.0% | コンサルタント、会計士、不動産賃貸業者 |
すべての税額計算書に印刷されている付加税額は、一般課税事業者と簡易課税事業者のどちらが発行した場合でも、標準の10%税率で計算されています。それが付加税額欄に表示される数字です。しかし、請求書を受け取る簡易課税事業者にとって、自身の税額計算に関係するのは印刷された付加税額ではなく、供給対価です。納税額は自身の業種別比率に依存し、それは文書に印刷されている内容とは完全に独立しています。
これは些細な技術的詳細ではありません。年間の請求書から付加税額の列を合計し、その合計で付加税額を推定する事業主は、業種によって2.5倍から6.7倍もずれることになります。そのような計算ミスは、単にキャッシュフロー計画を狂わせるだけではありません。誤った引当金の配分、支払い漏れ、そして繁忙期の提出を特徴づける土壇場の混乱につながる可能性があります。
そして、限定的な仕入税額控除(控除税額)がさらに別の層を追加します。簡易課税事業者は、購入金額の0.5%しか付加税額から控除できません。一方、一般課税事業者は仕入税額の全10%を控除できます。つまり、仕入れが多い簡易課税事業者(材料を購入するレストラン、原材料を購入するメーカー)は、仕入れ側がほとんど控除できないため、表面の実効税率1.5〜4%が示すよりも高い実質税負担を負うことになります。韓国経営学会誌に掲載された2022年の学術研究では、現在の付加価値率区分が業種間で重大な水平的公平性の問題を生み出しており、飲食業が税制上の恩恵を不均衡に受け、専門サービス業ははるかに少ない恩恵しか受けていないことが判明しました。これは、個人事業主が自分自身で調整できない構造的な不均衡です。
年間申告がこの混乱をデータ危機に変える仕組み
印刷された付加税額と実際の納税額の混同は、それが少数の請求書にのみ当てはまるのであれば管理可能でしょう。しかし、簡易課税事業者の申告リズムがそれを体系的な問題に変えます。
一般課税事業者は付加価値税申告を年に2回(7月25日と1月25日まで)行い、それぞれ6ヶ月分の取引を対象とします。簡易課税事業者は年に1回、1月25日までに、付加価値税法第67条に基づき、前暦年全体を対象として申告します。
その単一の申告は、365日分の取引を表します。アクティブな仕入先が30〜50社ある小規模事業者の場合、200〜500枚の請求書を1つのデータセットにまとめることを意味し、すべて1月の最初の3週間以内に行う必要があります。多くの事業者が在庫確認、年度末決算、休日期明けの業務ラッシュも同時に管理している時期です。
ほとんどの小規模事業者のデータ準備ワークフローは次のようになります。ファイルキャビネットから紙の伝票を集め、メールからPDFをダウンロードし、KakaoTalkから写真を保存し、各文書を1つずつ開き、関連フィールド(供給価額、供給者事業者登録番号、作成日付)を見つけ、スプレッドシートに入力します。請求書1枚あたり3分(文書の場所を特定し、フィールドを読み、エラーなく入力することを考慮すると控えめな見積もりです)で、300枚の請求書は15時間の集中的な手作業を消費します。これらのワークフローが扱う韓国の税務文書のより広い範囲(現金領収書や納品書を含む)については、韓国付加価値税請求書抽出が、1つの列セットであらゆる形式の手作業を置き換える方法を示しています。
しかし、時間コストは問題の半分にすぎません。残りの半分は、簡易課税事業者制度の独自の税率構造により、スプレッドシートに入力するデータが申告に必要なデータではないということです。供給価額は関連性があります。印刷された付加税額はそうではありません。業種比率を使用して再計算する必要があります。そして、どの比率が適用されるかを決定する業種コードは、請求書に常に印刷されているわけではありません。小規模な仕入先からの紙の請求書の多くは、それを完全に省略しています。これに気づかず、単に付加税額の列を申告書にコピーする事業主は、実際の納税額とは無関係な付加価値税申告書を作成することになります。
請求書に印刷されている金額と申告に必要な金額の差は、データ入力を行う担当者には見えません。両方の数字は同じ書類に並んで記載されています。ほとんどの小規模事業主は、自分が間違った方の数字を使っていることに気づいていません。
これがこの罠の核心です。簡易課税事業者制度は、小規模事業者の税務管理を簡素化するために設計されました。低い税率、少ない申告回数、簡素化された帳簿要件。しかし、その簡素化は透明性を犠牲にして実現されました。一般課税事業者の請求書データはそのまま申告書に反映されます。見たものがそのまま納税額です。一方、簡易課税事業者の請求書データは、制度が明確に説明することのない変換ステップを必要とします。
一般課税事業者と簡易課税事業者が混在する供給者からの請求書を処理する場合(これは一般的です)、混乱はさらに悪化します。一部の請求書には10%の付加価値税(一般課税事業者の供給者からのもの)が記載されており、その金額は記録に完全に関連します。他の請求書には表面に10%の付加価値税が記載されていますが、業種コードが適用されると1.5〜4%の納税義務を表します。どちらかを判別するには、各供給者の税務ステータスと業種コードを知る必要があります。それは請求書に添付される情報ではありません。
隠れたコスト:時間、エラー、そして逃した控除
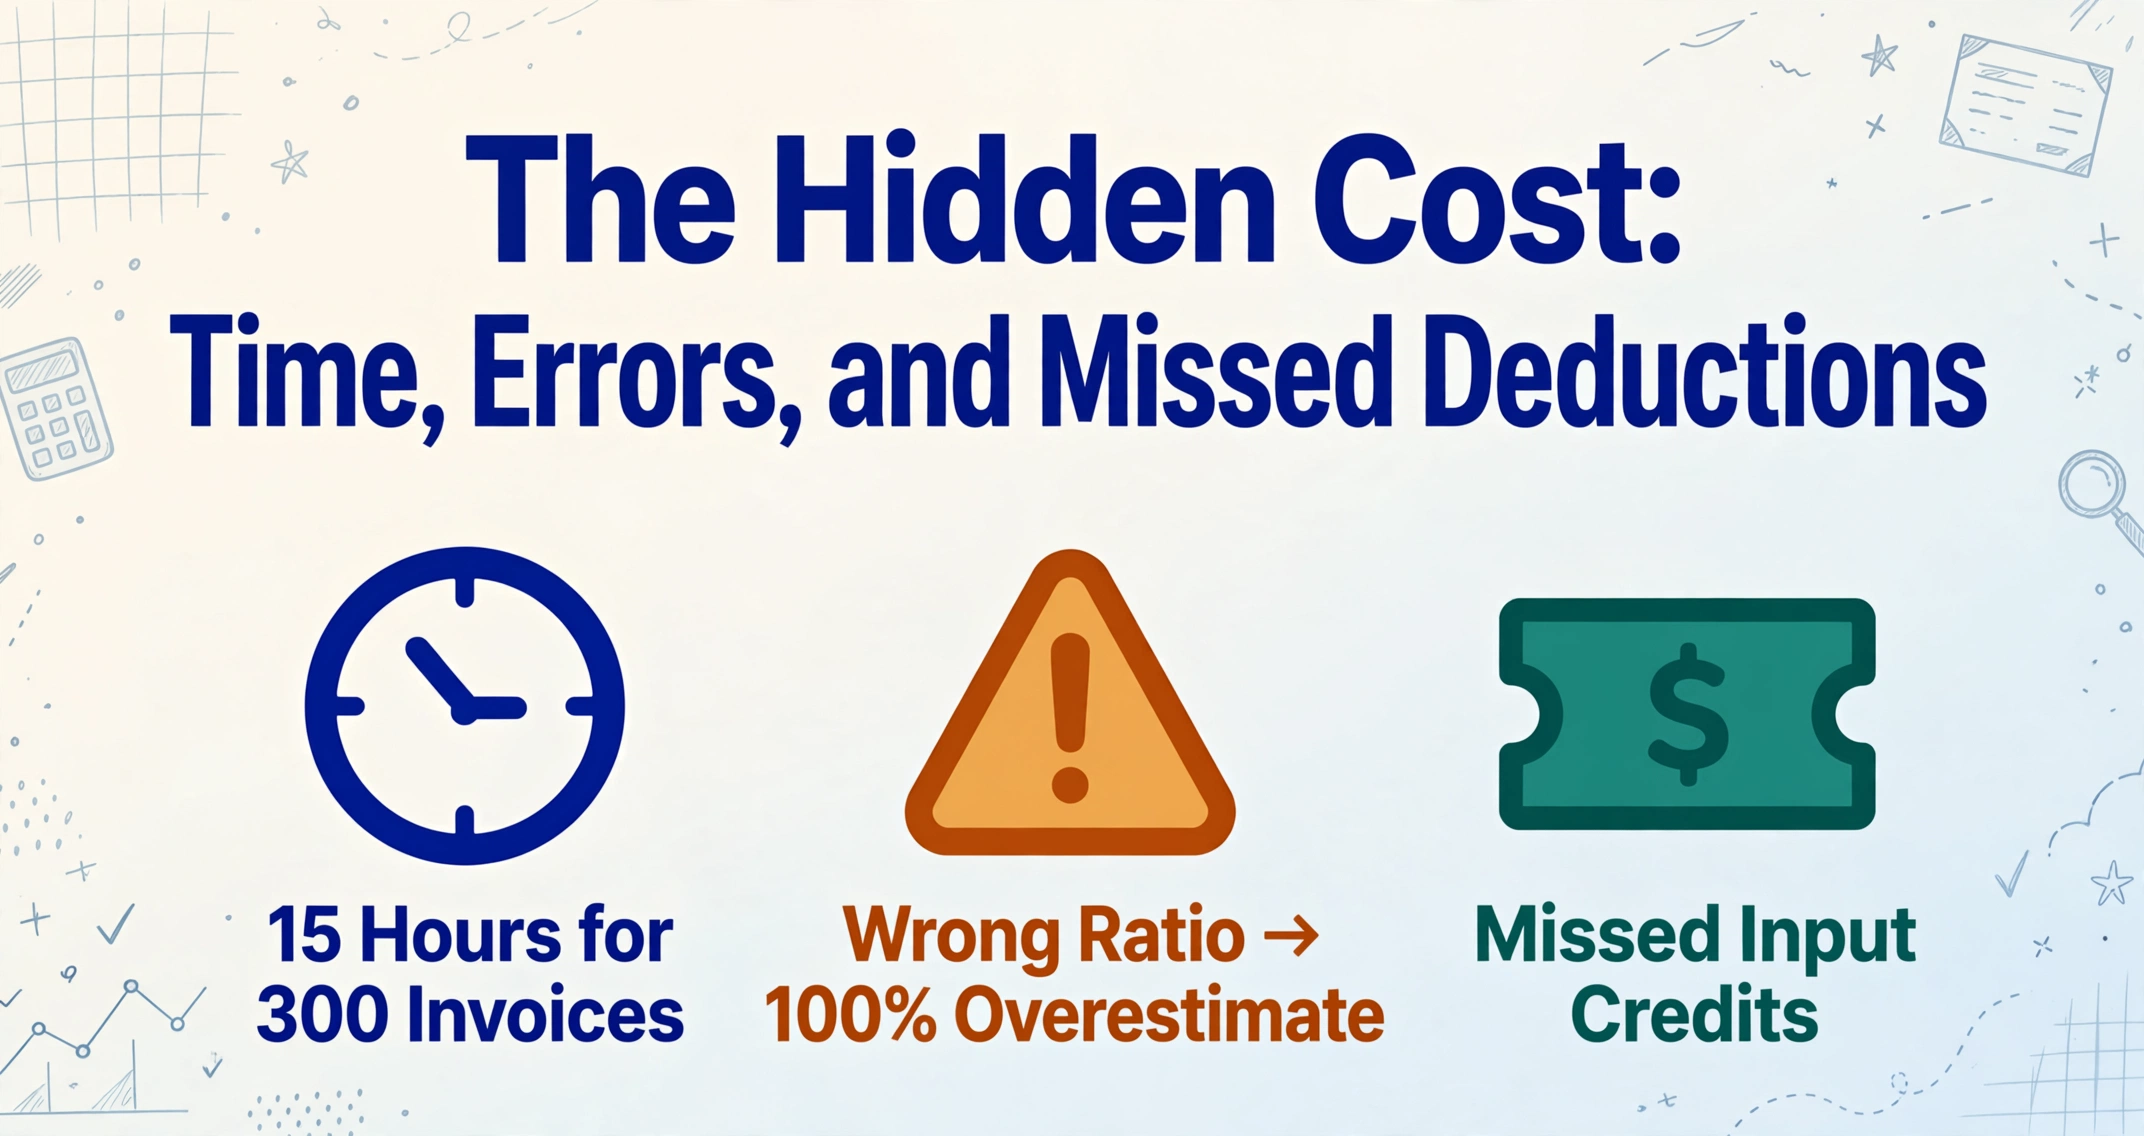
請求書の表面の付加価値税と実際の納税義務の間の混乱は、韓国の小規模事業主に3つの異なるコストをもたらします。そのほとんどは、申告シーズンが始まるまで気づかれません。
1. 手動での再入力と検証に費やす時間。 300枚の請求書に15時間かかる場合、1月のデータ準備期間は、ほとんどの事業主がすでに過負荷になっている月から切り出された、ほぼフルタイムの1週間分の労働時間です。そして、その15時間はすべてが順調に進むことを前提としています。請求書がぼやけている場合、手書きが読みにくい場合、事業者登録番号が誤入力されて修正が必要な場合、時間はさらに積み上がります。韓国中小企業研究院による2024年の韓国中小企業の行政負担分析では、税務コンプライアンス業務が零細企業で年間平均34時間を消費し、付加価値税申告準備が最大の単一ブロックを占めることが判明しました。自分で請求書を処理する簡易課税事業者の場合、データ抽出が完全に手動であるため、実際の数値はおそらくそれよりも高くなります。
2. 誤った業種コードの適用によるエラーリスク。 簡易課税事業者のデータ準備における最も潜行的なエラーは、間違った数字を入力することではなく、間違った比率を適用することです。コンビニエンスストア経営者(15%の比率)が、建設業者の請求書に誤って30%の税率を適用した場合、その取引の納税義務を100%過大評価することになります。フリーランスのコンサルタント(40%の比率)が、自分の税率が小売業者の15%の税率と異なることに気づかない場合、納税義務を過小評価することになります。国税庁は、供給者の事業者登録番号と割り当てられた付加価値率を相互参照する簡単な照会ツールを提供していません。事業主は自分の業種分類を知り、データセット内のすべての請求書に正しい比率を一貫して適用する必要があります。韓国税務研究ジャーナルに掲載された学術研究では、現在の3段階の比率制度(15%、20%、30%、さらにサービス業向けの40%の段階)が、ほとんどの業種で実際の付加価値率を正確に反映しておらず、専門家による分析なしには個々の企業が検出できない体系的な過大・過小課税を生み出していることが判明しました。
3. 놓친 매입세액 공제. 0.5% 매입세액 공제는 작아 보입니다 — 500만 원 구매에 25,000원 — 하지만 300장의 세금계산서를 합치면 잠재적 공제액이 750만 원에 달합니다. 이를 청구하려면 모든 매입세금계산서가 제대로 문서화되고 공급가액이 정확히 입력되어야 합니다. 1월 신고 기간의 혼란 속에서 누락되거나, 사진이 흐릿하거나, 잘못 분류된 세금계산서는 그냥 제외됩니다. 세금계산서 한 장이 누락될 때마다 사업자가 받을 자격이 있지만 청구하지 않는 공급가액 10만 원당 500원의 공제가 사라집니다. 1년 동안 누적된 효과는 얇은 마진으로 운영되는 사업에 의미 있는 금액이 될 수 있습니다.
구조적 문제는 간이과세자 제도가 불공평하다는 것이 아닙니다. 문제는 제도가 세금계산서에 표시된 내용과 사업자가 납부해야 할 금액 사이에 정보 격차를 만들고, 사업자가 시간 압박 속에서 어떤 숫자를 사용해야 할지 명확한 안내 없이 수동 데이터 입력으로 그 격차를 메워야 한다는 점입니다.
이 모든 것이 익숙하게 느껴진다면, 일반적인 한국 세금계산서에서도 유사한 수동 처리 병목 현상을 겪어 보셨을 수 있습니다. 한국의 99% 전자세금계산서 발행률이 수동 데이터 입력을 없애지 못한 이유에 관한 기사에서 한국 재무팀이 이미 디지털 형태로 존재하는 데이터를 여전히 재입력하는 광범위한 구조적 이유를 살펴봅니다.
올바른 데이터 준비에 실제로 필요한 것
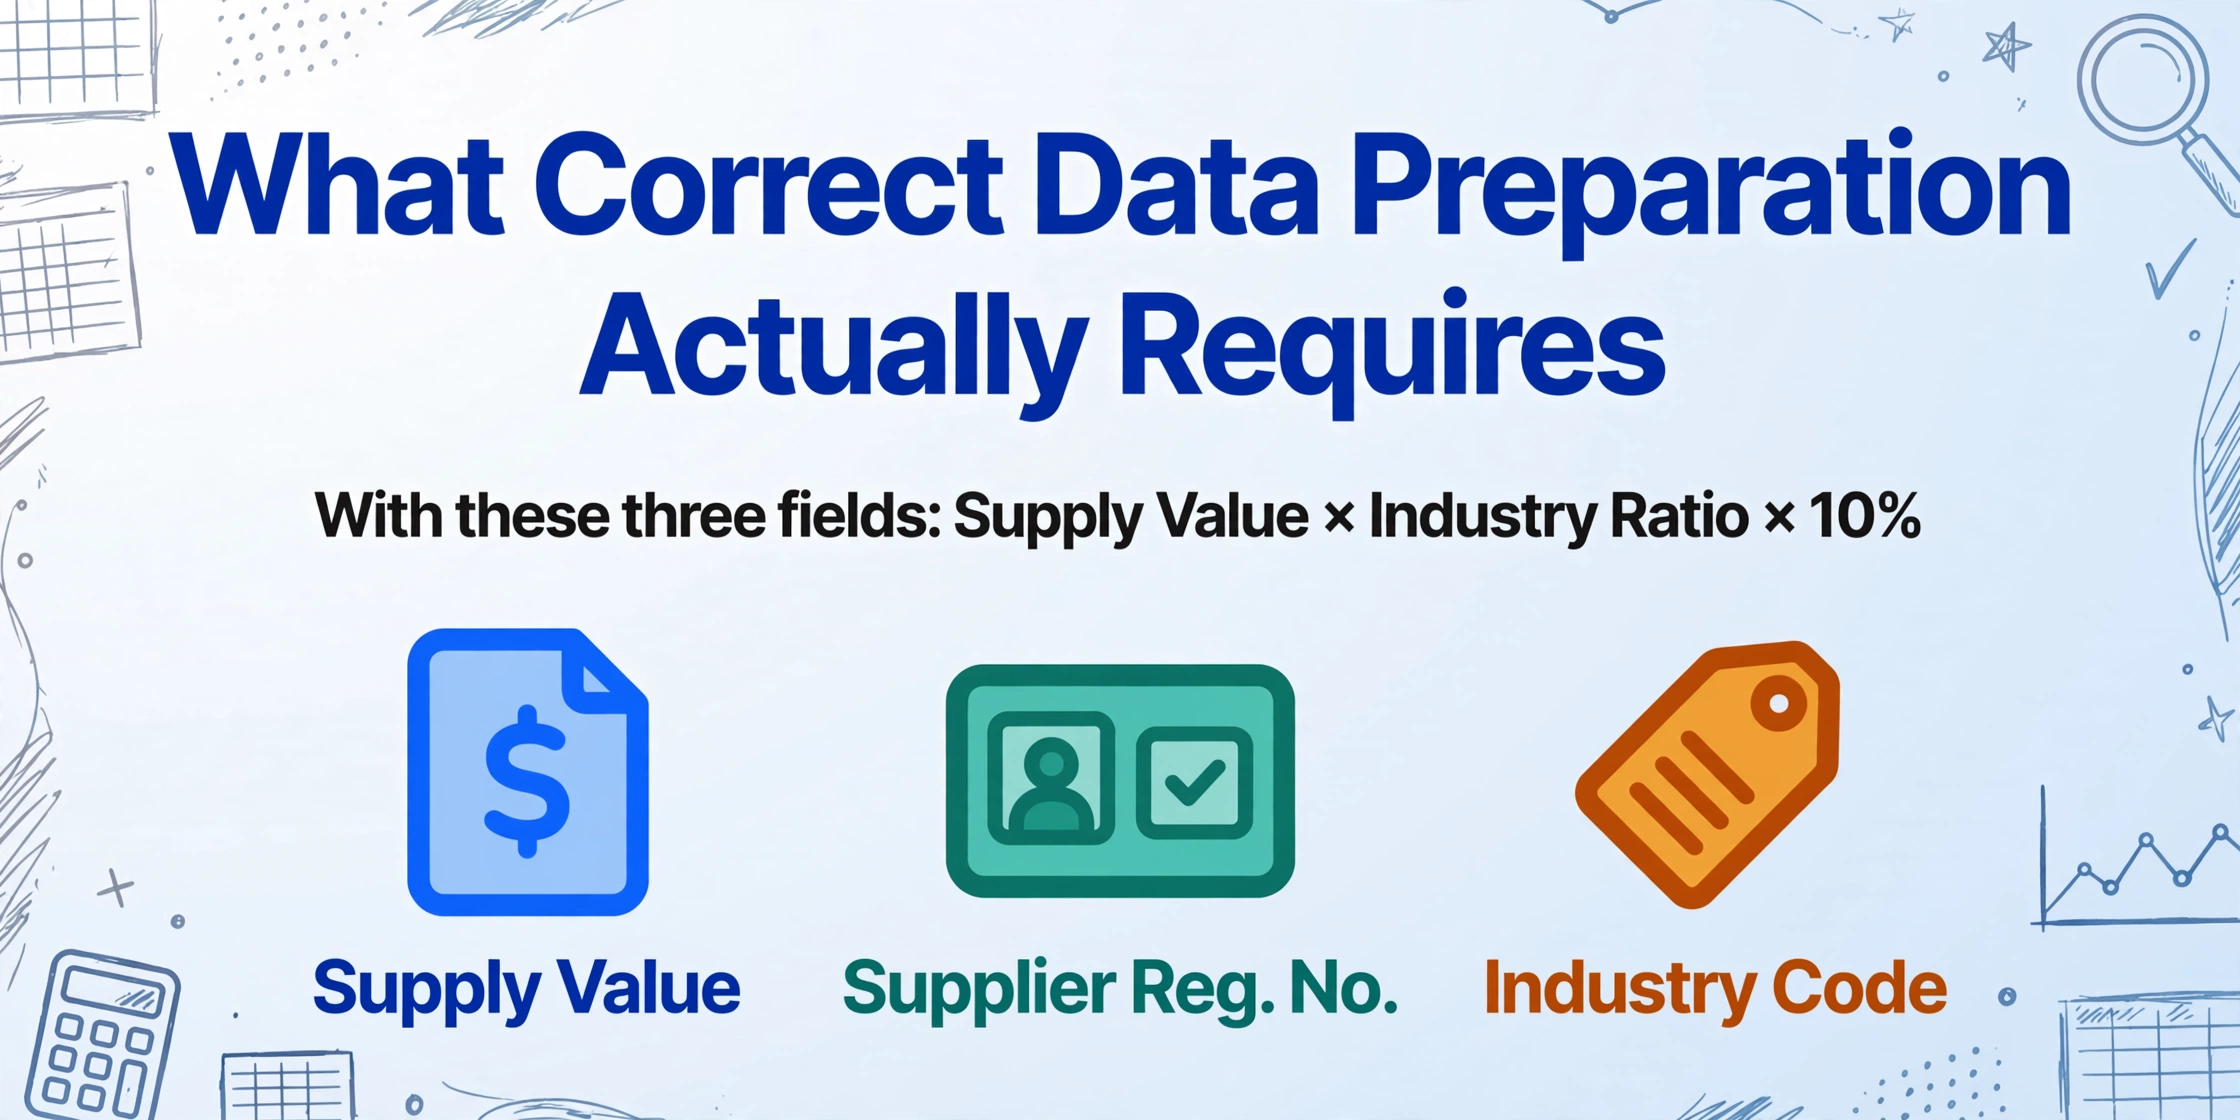
인쇄된 부가세액이 필요한 숫자가 아니라는 점을 이해했다면, 다음 질문은 세금계산서에서 실제로 어떤 데이터를 추출해야 하는가입니다.
정답은 간이과세자의 부가가치세 계산 공식에 직접 매핑되는 세 가지 필드입니다:
- 공급가액 — 부가가치세 이전의 순거래 금액입니다. 이는 납부 의무 계산의 출발점입니다.
- 공급자 사업자등록번호 — 공급자를 식별하고 국세청 데이터베이스나 내부 기록을 통해 공급자의 과세 유형과 업종 분류를 교차 확인할 수 있게 합니다.
- 업종/업종코드 — 적용되는 부가가치율을 결정합니다. 세금계산서에 이 코드가 인쇄되어 있지 않다면, 공급자의 알려진 업종을 기준으로 조회해야 할 수 있습니다.
작성일자도 세금계산서를 올바른 과세 연도로 그룹화하는 데 중요하지만, 계산 자체는 처음 세 가지 필드에 의존합니다. 이 세 가지 데이터 포인트만 있으면 모든 세금계산서에 대한 예상 부가가치세 납부액을 공급가액 × 적용 업종 비율 × 10%로 계산할 수 있습니다.
한국의 대부분의 간이과세자 사업자처럼 세무사와 함께 일하고 있다면, 세무사에게 세금계산서마다 이 세 가지 필드가 포함된 깔끔한 스프레드시트를 제공하는 것이 종이 영수증과 사진 더미를 건네주는 것보다 훨씬 효율적입니다. 세무사는 이미 업종 비율을 알고 있으며 데이터 세트에 적용할 수 있습니다. 세무사에게 필요한 것은 정확하고 완전한 원시 데이터입니다.
データ抽出ツールを使えば状況は一変します。請求書を1枚ずつ開いてスプレッドシートに手入力する代わりに、カスタム列抽出 — ImageToTable.aiの中核機能 — を使えば、必要な列(공급가액、사업자등록번호、작성일자)を定義し、すべての文書から一括で抽出できます。請求書がホームタックスのPDF、スキャンした紙の伝票、カ카오톡で転送された写真のいずれであっても対応可能です。抽出ワークフローの完全なチュートリアル(업종코드の推論列の追加方法や、正しい業種比率で推定付加税額を計算する計算列の追加方法を含む)については、簡易課税事業者税額計算書データを年次付加価値税申告用に抽出するステップバイステップガイドをご覧ください。
以下のフォームでお手持ちの請求書を試してみてください — ログインは不要です:
ファイルは安全に処理され、保存されることはありません。
1年分の請求書を処理する必要がある事業主の方には、バッチワークフローが計算方法を根本から変えます。当社の韓国簡易課税事業者請求書の一括処理ガイドでは、200〜400枚の請求書を業種比率を適用済みの単一のスプレッドシートに統合し、税理士やホームタックスでの申告にそのまま使える状態にする方法を解説しています。
よくある質問
請求書の付加税額が正しくない(実際の納税額と異なる)のに、なぜそのように印刷されるのですか?
税額計算書の付加税額(부가세액)は、常に標準の10%税率で計算されます。これは付加価値税法の要件です。一般課税事業者と簡易課税事業者の両方が発行する請求書に適用されます。簡易課税事業者の実際の納税額は、この印刷された数字から計算されるのではなく、供給対価に自らの業種別付加価値率を適用して算出されます。請求書は間違っていません。10%という数字は正しい表面税額です。ただ、簡易課税事業者が自身の申告に使用する数字ではないだけです。
付加税額(부가세액)の列を追跡する必要はまだありますか?
はい。ただし、納税額の計算のためではなく、照合のためです。付加税額の列は、供給価額が正しく抽出されたかを確認するのに役立ちます(有効な請求書では供給価額 × 10% = 付加税額となるはずです)。また、一般課税事業者に商品を販売する場合にも関連します。彼らは全額10%を仕入税額として控除するためです。自身の申告においては、供給価額(공급가액)が実際に使用する数字です。
自分の事業に適用される業種別付加価値率を調べるにはどうすればよいですか?
あなたの업종코드(業種コード)は、事業者登録時に国税庁に登録されています。ホームタックス(홈택스)の事業者登録情報で確認できます。複数の事業区分で運営している場合、各区分の記録を別々に管理しない限り、主たる業種の付加価値率がすべての取引に適用されます。国税庁はウェブサイトで全税率表を公開しています。また、税務士に確認してもらうこともできます。
付加価値率を調整した金額ではなく、印刷された付加税額(부가세액)で申告するとどうなりますか?
簡易課税事業者向けのホームタックス申告システムは、独自の計算で業種別付加価値率を使用します。各請求書に印刷された付加税額をそのまま受け入れるわけではありません。10%の表面額に基づいて過大な数字を入力すると、申告データと計算された納税額の間に不一致がフラグされます。実際には、このミスをするほとんどの小規模事業者は、申告プロセス中に税理士によって修正されますが、そのやり取りは時間を浪費し、提出後にエラーが発見された場合は修正申告が必要になる可能性があります。
AI抽出ツールは業種比率を自動的に適用できますか?
抽出時に計算列を追加すると(例:Estimated VAT (공급가액 × 업종별 15% × 10%))、AIが処理中に比率調整後の金額を計算するため、出力されるスプレッドシートには正しい納税義務見積もりが反映されます。推論列機能は、文書の文脈から業種を特定しようとすることもできます。ただし、業種比率は供給者の登録事業種別に紐づく規制上の分類であり、すべての請求書に記載されているわけではありません。正確な申告のためには、割り当てられた比率を供給者記録と照合するか、税務士に相談してください。
印刷されたVATと実際のVATの差は、一般課税事業者の供給者から受け取る請求書にも適用されますか?
はい。どの請求書に印刷されたVAT額も常に10%です。簡易課税事業者として、すべての購入に対する納税義務は、供給者の課税ステータスに関係なく、自身の業種比率を使用して計算されます。供給者の課税ステータスは発行義務に影響しますが、納税義務の計算には影響しません。つまり、データセット内のすべての請求書に同じ比率調整が必要であり、供給者が一般課税事業者(일반과세자)であれ簡易課税事業者(간이과세자)であれ同様です。
年間売上が4,800万ウォン未満の場合、VATが完全に免除されますか?
はい — 年間供給対価が4,800万ウォン未満の간이과세자は、VAT納付が免除されます。ただし、申告は引き続き必要です。免除は納付義務にのみ適用されます。供給者から税額計算書を受け取る場合、将来売上が基準を超えたときに備えて、整理された記録を維持することが重要です。
1月25日の期限は変わらない — しかしデータ準備は変えられる
この記事の核心的な洞察は、簡易課税事業者制度が複雑だということではありません。制度が請求書の数字と申告に必要な数字の間にギャップを生み出すこと、そして韓国のVATに関するほとんどのコンテンツがそのギャップの存在を認識していないことです。毎年1月に手作業で請求書データを入力している小規模事業者であれば、間違った基準で作業してきたことになります。印刷されたVAT額を意味のあるものとして扱いながら、実際に納税額を決定するのは供給価額と業種比率なのです。
どの数字が重要かを理解すれば、データ準備のタスクは難しくなくなり、むしろ簡単になります。공급가액を抽出し、업종코드를特定し、比率を適用する — すべての請求書は同じ3ステップのロジックに従います。唯一の変数は請求書の枚数です。300枚の書類の山と1月25日の期限を前にした事業者にとって、間違った数字を見つめることと、各文書からどのフィールドを引き出すべきかを正確に知ることの違いは、ストレスの多い1ヶ月と管理可能な1ヶ月の違いです。請求書を1枚アップロードして、正しいフィールドが最初のパスで正しい列に入るかどうかを確認してください。