宥恕措置終了後の日本の電子帳簿保存法
:2026年に求められるコンプライアンスとは
貴社が日本で請求書、領収書、発注書、契約書を受け取る、または発行する場合(個人事業主であれ、多国籍企業の子会社であれ)、電子帳簿保存法(平成10年法律第36号)により、2024年1月1日以降、電子取引データを原本のデジタル形式で保存することが義務付けられています。紙での保存に頼ることを認めていた2年間の宥恕措置は、2年以上前に失効しました。本記事では、法律が実際に求める内容、企業が依然として誤りがちな点、そして過剰な設計をせずにコンプライアンス準拠の文書ワークフローを構築する方法について解説します。
重要ポイント
- 電子帳簿保存法の宥恕措置終了から丸2年が経過した現在も、日本企業の40%がPDFの請求書を印刷してバインダーに綴じています。国税庁の猶予措置は、明らかに恒久的な代替手段ではありません。
- すべてのPDFをフォルダに保存することはコンプライアンスではありません。法律が求めるのは保存ではなく検索です。税務調査官が2024年の取引を尋ねた場合、日付、金額、相手先(3要素)で数分以内に見つけ出さなければなりません。ファイル名をスクロールして何時間も探すのは許されません。
- 文書を読み取り、日付、金額、相手先を構造化された列に出力するAI抽出を1回実行するだけで、国税庁が代替措置1として認める3要素検索可能な索引が作成されます。ファイル名の整理規律も、手動のスプレッドシートも、JIIMA認証システムも不要です。
電子帳簿保存法が実際に求めるもの
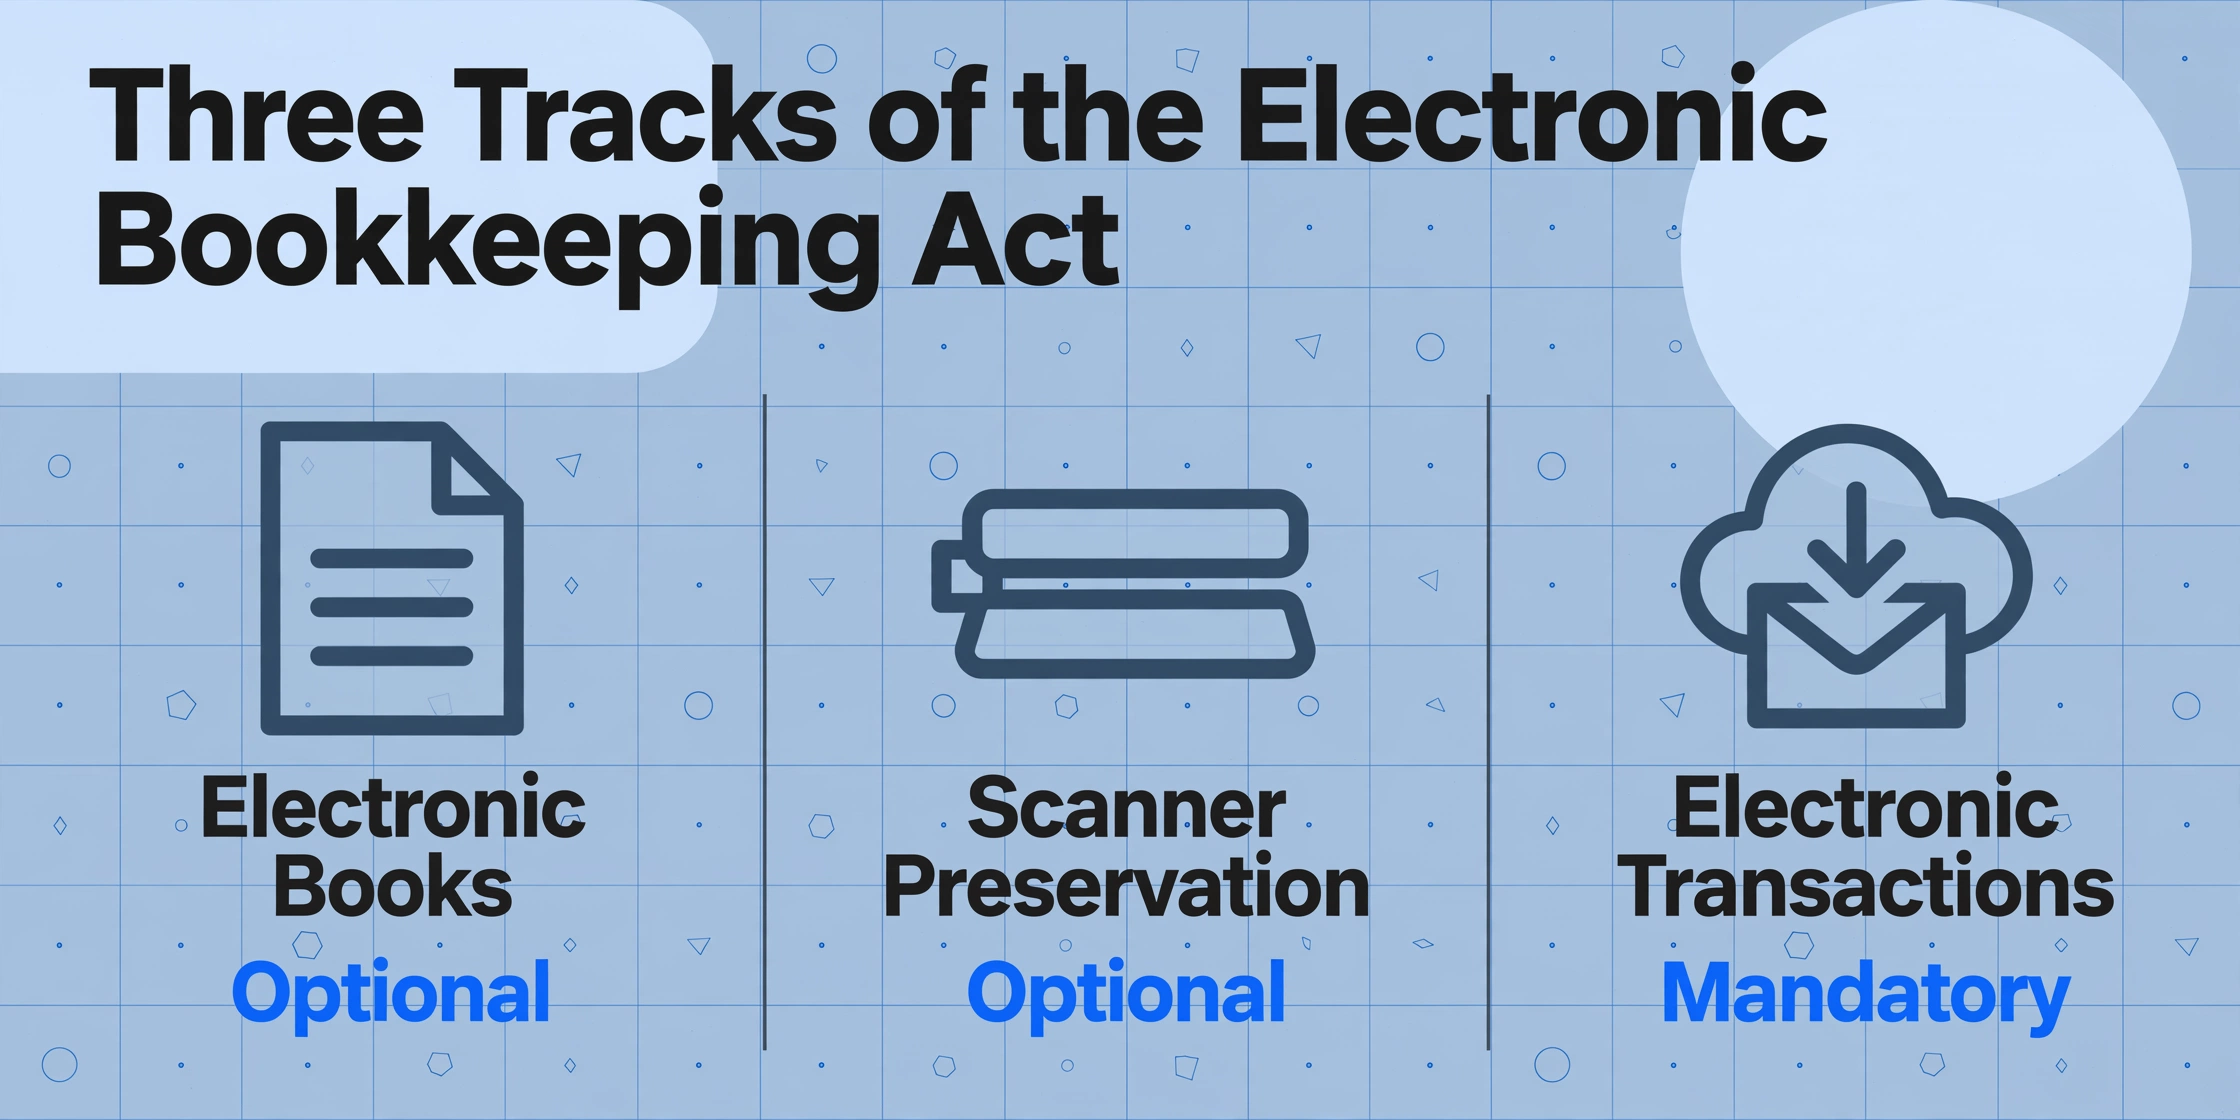
電子帳簿保存法は、国税庁が管轄し、税務関連の帳簿、書類、電子取引データの保存方法を定めた法律です。この法律は2021年および2022年の税制改正で大幅に改正され、最終的な義務化措置は2024年1月1日に施行されました。この法律を理解するには、まず3つの区分を認識することが重要です。各区分で要件が異なるためです。
この法律は保存を3つの区分に分けています。電子帳簿等保存は任意制度であり、事業者が会計帳簿をデジタルのみで保存する場合に適用されます。スキャナ保存も任意制度であり、紙の領収書や請求書の電子化を規定します。そして電子取引は、取引書類を電子的に受領または発行するすべての事業者にとって必須です。メールに添付されたPDF請求書、Webポータルからダウンロードした領収書、EDI取引、クラウドベースの文書交換などが該当します。国税庁の公式ガイダンスによると、この法律は規模や業種を問わず、すべての法人および個人事業主に適用されます。
| 区分 | 必須か | 主な要件 |
|---|---|---|
| 電子帳簿等保存 Electronic books & documents | 任意 | 改ざん防止措置、検索機能(3要素)、システム概要書、出力装置 |
| スキャナ保存 Scanner preservation | 任意(紙を電子化する場合) | 200dpi以上、24ビットカラー、入力期間内のタイムスタンプ、改ざん防止、検索機能 |
| 電子取引 Electronic transactions | 2024年1月1日より必須 | 真実性+可視性、3要素による検索、改ざん防止またはタイムスタンプ |
この3つのうち、電子取引データの保存は、最も早急な対応が求められるカテゴリーです。全事業者に義務付けられている唯一の項目であり、日常的に発生する最も幅広い書類が対象となります。メールで受領した請求書、PDFとしてダウンロードしたAmazonの注文書、クラウドサービスからの支払い通知、EDIプラットフォームを介してやり取りされる契約書など、デジタル形式で届く取引書類はすべてデジタル形式のまま保存しなければなりません。
2024年1月1日に変わったこと、変わらなかったこと
2024年の期限の2年前、2022年度税制改正により宥恕措置と呼ばれる経過措置が導入されました。2022年1月1日から2023年12月31日までの間、電子保存要件をまだ満たせない事業者は、電子取引データを紙に印刷して書面で保存することが認められていました。ただし、遵守できない理由を説明でき、税務調査の際に紙の記録を提示できることが条件でした。税務署への申請は不要でした。
この宥恕措置は2023年12月31日に失効しました。2024年1月1日以降、義務は完全に施行されています。ただし、宥恕措置に代わり、新たな猶予措置が導入されました。この措置では、電子保存要件をまだ完全には満たせない事業者は、紙での保存が認められる場合があります。ただし、以下のすべての条件を満たす場合に限ります。(1)紙の出力が一貫性のある検索可能な方法で整理されていること、(2)印刷された文字が明確に判読できること、(3)税務調査の際に書類を速やかに提示できること、(4)デジタル化への継続的な取り組みを示すことができること。これは旧ルールへの回帰ではなく、より厳格で条件付きの橋渡し措置であり、国税庁は恒久的な代替手段ではないことを明確にしています。
実際には、2026年半ば時点でPDF請求書を印刷してバインダーに綴じている事業者は、法律が意図する枠組みの外で運用していることになります。国税庁の2025年度の行政指針と、2025年度税制改正によるデジタルシームレスソフトウェア認証(日本文書情報マネジメント協会の新たな認証カテゴリー)の導入は、当局が移行措置への無期限の依存ではなく、完全にデジタル化され監査に対応可能な保存システムへの継続的な移行を期待していることを示しています。
3つの検索要件 — 「PDFを保存するだけ」では不十分な理由
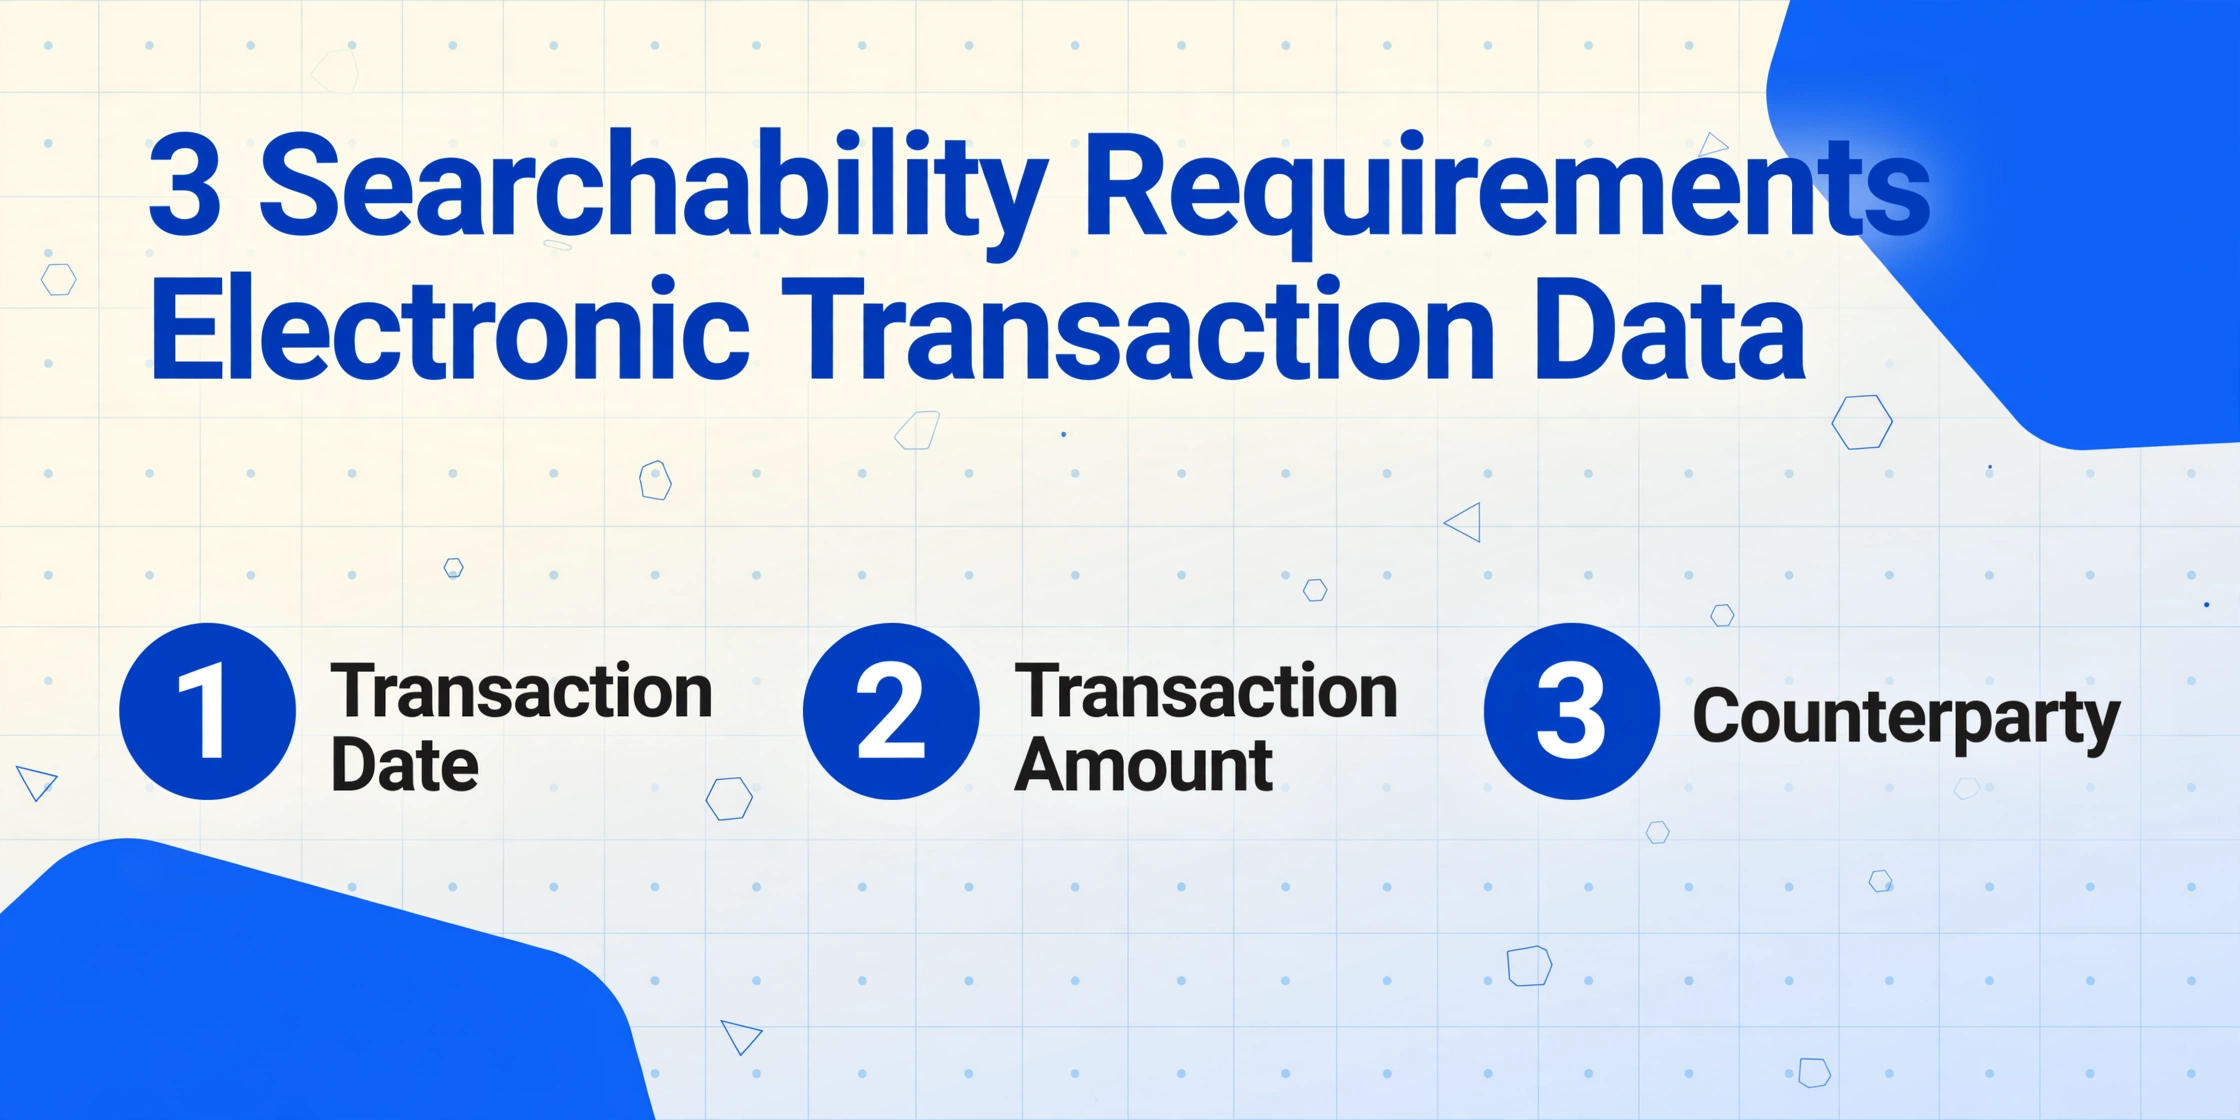
電子帳簿保存法に関する最も一般的な誤解は、PDFファイルをフォルダに保存しておけば要件を満たすというものです。実際にはそうではありません。法律は特定の検索機能の確保を義務付けており、ファイル名だけのPDFフォルダではこれを満たすことはできません。
電子取引データの場合、保存システムは3要素として知られる3つの必須項目による検索を可能にする必要があります:
- 取引年月日 — 取引が発生した日付
- 取引金額 — 取引の金銭的価値
- 取引先 — 取引の相手方の名称
さらに、システムは (A) 日付または金額の範囲による検索、(B) 2つ以上の項目を同時に使用した複合検索、(C) 税務調査官から求められた場合の電子データのダウンロードに対応する必要があります。基準期間の売上高が5,000万円以下の事業者については、要件 (A) および (B) は一部緩和されますが、3要素による検索機能と監査時のダウンロード義務は引き続き適用されます。
多くの企業は、ファイル命名規則によってこれらの要件を満たそうとしています。例えば、日付・金額・取引先名を含む 2026-04-15_Inv#12345_K-Corporation.pdf のようなPDFファイル名です。この方法は国税庁のガイダンスにおいて公式Q&Aの代替方法2として技術的には認められていますが、3つの重大な弱点があります。第一に、完全に手作業の規律に依存していることです。すべてのファイルが毎回、すべての従業員によって正しくリネームされなければなりません。第二に、ファイル名が厳格で検索可能な規則に従っていない限り、範囲検索や複合検索には対応できません。第三に、監査証跡が存在しないことです。ファイルが誤って削除またはリネームされた場合、何がいつ変更されたかの記録が残りません。
実際の影響:命名規則が不統一な共有フォルダに5,000件の電子請求書を保存している企業は、税務調査中の検索機能テストに不合格となります。国税庁は、個人の努力ではなく、設計上検索可能な記録を実現するシステムを期待しています。
真実性:タイムスタンプ、改ざん防止、および該当条件
検索可能性に並ぶコンプライアンスの第二の柱は、真実性の確保です。法律では、電子記録が保存期間中、改ざんされていないことを証明できる状態に保つことが求められます。これは、以下の3つの方法のいずれかで実現できます。
方法1 — タイムスタンプ。電子記録には、定められた入力期間内にタイムスタンプを付与する必要があります。スキャナ保存の場合、入力期間は、正式な事務処理規程が定められているかどうかに応じて、「受領後速やかに、概ね7営業日以内」(早期入力方式)または「通常の業務処理サイクル内で、最長2ヶ月に概ね7営業日を加えた期間」(業務処理サイクル方式)のいずれかとなります。タイムスタンプは、一般財団法人日本データ通信協会(JDC)が認定する事業者によって発行され、法定保存期間全体を通じて検証可能でなければなりません。
方法2 — 改ざん防止システム。保存システム自体が、すべての訂正、削除、変更を追跡可能な記録(誰が、何を、いつ変更したか)とともに記録する場合、個別のタイムスタンプの代わりとすることができます。JIIMA認定のクラウドサービスのほとんどは、この方法を採用しています。
方法3 — 事務処理規程。最も技術的な負荷が少ない方法は、電子記録の取扱方法、アクセス権限、不正な変更を防ぐための手順を定めた社内規程を文書化することです。国税庁は、企業が活用できる事務処理規程のサンプルを公表しています。この方法は、表計算ソフトとフォルダ構成を使用する中小企業に最も一般的ですが、監査への対応準備に大きな負担がかかります。
特に電子取引データについては、法律は検索可能性よりもタイムスタンプに関して柔軟です。保存システムが改ざん防止の完全性を検証可能に証明できる場合、各記録に個別のタイムスタンプ履歴は必要ありません。ただし、これにはシステムレベルの保証、つまり管理されたクラウドサービスやJIIMA認定の保存ツールが必要であり、共有編集権限を持つ一般的なクラウドドライブでは不十分です。
JIIMA認証:その対象と必要なケース
公益社団法人日本文書情報マネジメント協会(JIIMA)は、電子帳簿保存法の機能要件に基づき、市販ソフトウェアやクラウドサービスを評価する認証制度を運営しています。JIIMA認証は法律で義務付けられているわけではありません(国税庁は認証ソフトの使用を必須としていません)。しかし実際には、JIIMA認証を受けた製品を使用することが、ほとんどの事業者にとって、自社の保存システムが法令要件を満たしていることを示す最も簡単な方法です。
2026年現在、JIIMAは以下の5つの認証カテゴリを提供しています。
| 認証 | 対象 | 関連する事業者 |
|---|---|---|
| スキャナ保存ソフト | 紙文書の電子化 | 領収書・請求書をスキャンする事業者 |
| 電子帳簿ソフト | デジタルで管理する会計帳簿 | デジタル会計を利用する企業 |
| 電子取引ソフト | 受領した電子文書の保存 | 電子取引を行うすべての事業者 |
| 電子文書ソフト | 紙発行文書の写しをデジタル保存 | 紙で作成しデジタル保存する事業者 |
| デジタルシームレスソフト | エンドツーエンドのデジタル保存+会計連携 | 完全デジタルワークフロー(令和7年度改正で新設) |
JIIMA認証を受けた製品は、JIIMA公式サイトと国税庁のウェブサイトの両方に掲載されています。認証を受けたサービスには、freee、マネーフォワード クラウド、TOKIUM、Hubble(契約管理)などのクラウドプラットフォームや、各種スキャナ保存ツールが含まれます。保存ソリューションを選ぶ際、該当するJIIMA認証マークの有無は信頼できる判断基準です。これは、ソフトウェアが法令の機能要件に対して独立して監査されていることを意味し、事業者自身が法令を解釈する必要がなくなります。
OCRとAI抽出がコンプライアンスに果たす役割
書類抽出と電子帳簿保存法の関係は一見わかりにくいものです。同法は保存を目的としており、データ入力ではありません。しかし、検索要件(3要素検索)が直接的なつながりを生みます。保存システムは、取引日、金額、取引先を検索可能にしなければなりません。スキャン画像や検索可能なデータが埋め込まれていないPDFの場合、これら3つのフィールドを補完する手段が必要です。
従来のOCR(光学文字認識)は画像からテキストを抽出できますが、その意味を理解せずに生の文字を出力します。従来のOCRツールでは、請求書の日付と支払期日、小計と合計を確実に区別できません。OCR出力から準拠した3要素検索インデックスを構築するには、通常、各フィールドの手動検証が必要となり、デジタル保存の効率性という目的が損なわれます。
ここで、最新のAI搭載抽出がコンプライアンスの方程式を変えます。ImageToTable.aiのように視覚言語モデル(VLM)を使用するツールは、書類を読み取り、ページ上の位置ではなくデータの意味に基づいて取引日、金額、取引先名を特定し、抽出値を構造化テーブルに出力できます。この構造化テーブル(日付、金額、取引先が別々の列に整理されたもの)こそが、準拠した3要素検索インデックスです。Excel、Googleスプレッドシート、またはデータベースにエクスポートすれば、国税庁が認める方法1(すべての書類について取引日、取引金額、取引先名を記載したリストまたはスプレッドシート)を通じて検索要件を満たすシステムが完成します。
ImageToTable.aiのカスタム列抽出機能(「取引日」「金額」「取引先名」など必要なフィールドを定義すると、AIが書類内の該当する値を自動で特定する機能)は、このタスクに特に適しています。このツールはテンプレート不要でフォーマットに依存しないため、日本の企業が直面するあらゆる書類形式(大手サプライヤーからの請求書PDF、Amazonの領収書ダウンロード、小規模業者からの手書き納品書、支払い確認のスクリーンショットなど)に対応でき、テンプレート設定は一切不要です。
バッチ処理ワークフローも同様に重要です。複数の書類をアップロードし、バッチで抽出を実行し、統合スプレッドシートをエクスポートします。このスプレッドシートが3要素検索可能なインデックスとなり、元のPDFや画像は基礎となる記録として保存されます。検索可能なインデックスと保存された原本の組み合わせにより、法律の真実性と可視性の両方の要件を満たします。
2026年向け実践的コンプライアンスチェックリスト
日本国内の事業における文書コンプライアンス責任者、または多国籍企業の日本事業を担当する方に向けて、2026年半ば時点の電子帳簿保存法に基づく現状評価のための具体的なチェックリストをご用意しました。
貴社が電子取引書類を受け取るすべての経路を特定してください。メール添付、Webポータルからのダウンロード、EDI、クラウドベースの交換などです。すべてを洗い出してください。経路に該当するか不明な場合は、該当すると想定してください。国税庁の電子取引の定義は広範囲にわたります。
受信したPDFはそのまま保存されていますか。印刷して保管されていますか。監査証跡付きのクラウドシステムにアップロードされていますか。現在のプロセスを可視化してください。楽観的な想定よりも、正直な評価が重要です。
これは最も一般的なコンプライアンス上のギャップです。保存されたすべての電子記録が、取引日、金額、取引先で検索できることを確認してください。(a) 検索機能を内蔵した日本文書情報マネジメント協会認定の保存システム、(b) AI抽出で構築した構造化スプレッドシート索引、(c) フォルダーレベルの整理と厳格に運用されるファイル命名規則のいずれかを使用してください。(c) は運用リスクが最も高いことを理解しておいてください。
アプローチを選択してください。JDC認定プロバイダーによるタイムスタンプ、改ざん防止機能付きの保存システムと修正履歴、または国税庁のサンプルを参考にした正式な事務処理規程です。選択内容を文書化し、関連記録を維持してください。
税務調査官は、ダウンロード可能な形式での電子記録の提供を請求する権利を有します。貴社のシステムは、検索可能な索引を維持したまま、請求された記録を速やかに出力できなければなりません。この機能を少なくとも年に1回はテストしてください。
電子帳簿保存法は、日本の適格請求書保存方式と密接に関連しています。インボイス制度の下では、仕入税額控除を受けるために、発行者のT番号や税率別の金額を含む6つの必須項目をすべて備えた適格請求書の保存が求められます。これらの項目が揃っていない保存は不完全とみなされます。このコスト面については、日本の適格請求書保存方式が財務チームにもたらす実際のコストに関するガイドをご参照ください。
基準期間の売上高が5,000万円以下の事業については、ステップ3と4に一部柔軟性があります(範囲検索と組み合わせ検索のサブ要件は免除されます)が、中核となる3要素の検索性と真実性の義務は引き続き適用されます。小規模事業者だからといってコンプライアンス対応が不要になるわけではない点にご注意ください。
実務で頻出する3つの誤り
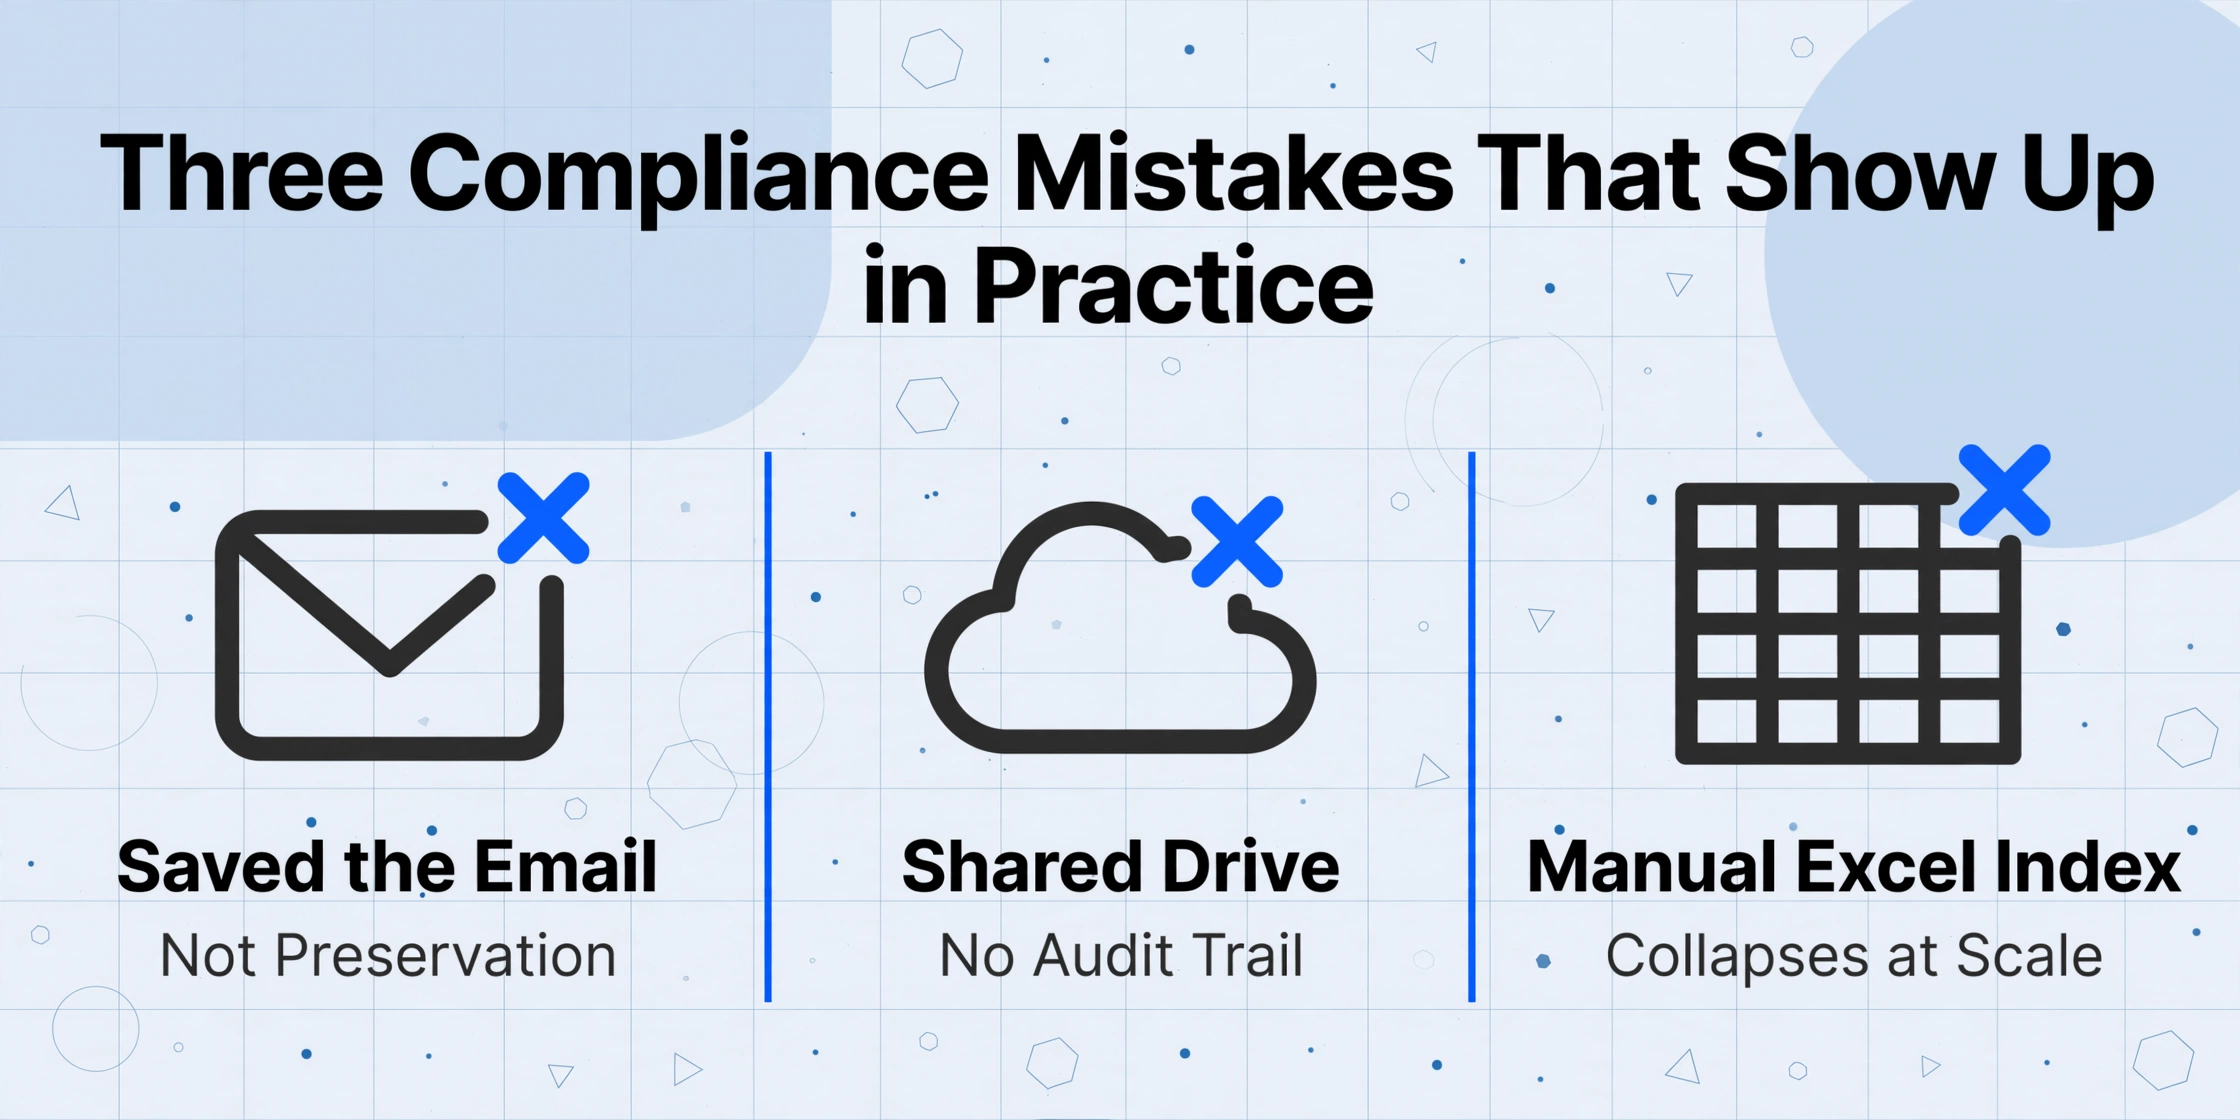
税理士や日本文書情報マネジメント協会の監査人が最も頻繁に遭遇するコンプライアンス上の問題パターンとして、日本の企業規模を問わず、以下の3つの誤りが一貫して見られます。
誤り1:「メールを保存した」ことを保存とみなす。メールの受信トレイ内にPDF添付ファイルを保管しても、電子帳簿保存法の要件を満たしません。メールは変更可能であり(ユーザーが添付ファイルを削除・修正できる)、3要素による構造化された検索性を欠き、監査証跡も提供されません。記録は専用の保存環境に移す必要があります。
誤り2:アクセス制御のない共有クラウドドライブを使用する。Google Drive、Dropbox、OneDriveは広く利用されていますが、標準プランには改ざん防止ログときめ細かな検索機能がありません。複数の従業員が編集アクセス権を持ち、誰がいつ何を変更したかをシステムが追跡しない場合、真実性の要件を満たしません。一部のエンタープライズプランには監査ログ機能が追加されていますが、コンプライアンス対応を前提とする前に必ず確認してください。
誤り3:3要素インデックスをExcelで手動作成する。理論上は機能します(日付、金額、取引先の列を持つスプレッドシートを作成し、各行を保存文書のファイルパスにリンクさせる)が、規模が大きくなると破綻します。手入力ミス、記入漏れ、不整合な書式が、数百件の取引にわたって累積していきます。インデックスが実際の文書から乖離した時点で、書面上は要件を満たしていても、実務上は検索性の要件を満たせなくなります。
AI抽出は3つ目の誤りを直接解決します。スプレッドシートへの手入力を不要にし、AIが各文書を読み取ってインデックスを自動生成します。ImageToTable.aiは文書のバッチを数秒で処理し、3要素検索インデックスを兼ねる構造化テーブルを出力します。正確で一貫性があり、監査にも対応可能です。
適格請求書制度との関係
電子帳簿保存法と適格請求書制度は別個の法的枠組みですが、実務上は重複します。請求書制度(2023年10月施行)は適格請求書に記載すべき事項、すなわちT番号登録、税率別の課税対価の額、各税率の消費税額など6つの必須項目を定めています。一方、電子帳簿保存法はその請求書の保存方法を規定します。
実務上の関係は単純ですが見落とされがちです。非対応の保存システム(検索不可、真実性なし)に保存された適格請求書は、仕入税額控除の証拠価値を実質的に失います。税務調査で保存システムが電子帳簿保存法の要件を満たしていないと判断された場合、請求書自体が完全に正しくても、それに基づく仕入税額控除は否認され得ます。
したがって、包括的なコンプライアンスには両方の枠組みへの同時対応が必要です。保存システムは、適格請求書の6つの必須項目すべてを保持し、検索可能な形で保存・索引付け・検索できなければなりません。T番号、総額、税額、事業者情報をAIで抽出して検索可能な索引に取り込むことで、請求書制度のデータ要件と電子帳簿保存法の検索要件を一つのプロセスで満たせます。請求書制度に特化したコスト影響の詳細分析については、日本の適格請求書制度のコンプライアンスコストの内訳をご覧ください。
電子文書コンプライアンスの市場別の進化に関する広範な視点については、2026年の電子請求書コンプライアンスガイドで、世界の規制状況と日本における位置づけを解説しています。
よくある質問
電子帳簿保存法は個人事業主にも適用されますか?
はい。この法律は日本で事業を営むすべての事業者(個人事業主やフリーランスを含む)に適用されます。事業形態による免除はなく、基準期間の売上高が5,000万円以下の事業者に対する検索要件の一部緩和のみが認められています。
電子インボイスを印刷して紙で保存してもいいですか?
恒久的な解決策としては認められません。猶予措置では、厳格な条件(判読可能、整理整頓、即時提示可能)の下で紙出力が認められていますが、これは完全な電子化への移行措置に過ぎません。国税庁は、この措置が電子保存の恒久的な代替手段となることを意図していないと明言しています。
法令遵守にはJIIMA認証ソフトが必要ですか?
いいえ。JIIMA認証は法的に必須ではありません。ただし、JIIMA認証製品を使用することが、保存システムが機能要件を満たしていることを示す最も信頼性の高い方法です。独自システムを構築する場合は、国税庁の事前相談窓口または税理士に相談し、法令遵守を確認することをお勧めします。
税務調査でコンプライアンス違反が判明した場合、どうなりますか?
電子帳簿保存法に違反した場合、重加算税の税率が10%加重される可能性があります。より現実的には、税務調査官が不適合な記録に基づく仕入税額控除を否認する可能性があり、深刻な場合には青色申告の承認が取り消されることもあります。これにより、65万円の青色申告特別控除やその他の特典を失うことになります。
AIによるデータ抽出は検索要件の充足に役立ちますか?
はい。AIを活用して文書を読み取り、取引日、金額、取引先を構造化テーブルに出力することで、国税庁が代替方法1として認める検索可能なインデックスを正確に作成できます。これは、多様な文書形式を大量に扱う事業者にとって最も実用的なアプローチの一つです。ただし、元の記録が改ざん防止環境で保存されていることが前提です。
Amazonの請求書PDFやWebダウンロードした領収書も対象ですか?
はい。電子的に授受される取引書類はすべて、Amazonの注文領収書、SaaSの請求書PDF、航空会社のeチケットインボイスを含め、電子取引データとして法令に従って保存する必要があります。国税庁のガイダンスでは、Webダウンロード文書やクラウドサービス生成の請求書も明確に対象とされています。
結論:保存の本質は保管ではなく検索にある
電子帳簿保存法が問うのは、あらゆる技術要件を貫くたった一つの問いです。「税務調査官が2年前の特定の取引記録を求めたとき、それを探し出し、改ざんされていないことを証明し、数分以内に提示できるか」。法律のすべて——3要素による検索可能性、タイムスタンプルール、改ざん防止ログ——は、この問いに「はい」と答えられるように設計されています。
この法律を、既存のワークフローに付け加えるべき機能のチェックリストとして捉える企業は、コンプライアンス審査にも大規模なストレステストにも耐えない寄せ集めのシステムに行き着くでしょう。一方、検索の問いから出発し、逆算して考える企業——どのデータをインデックス化すべきか、原本をどこに保存するか、完全性をどう証明するか——は、現代のAI抽出技術によって複雑さのほとんどを単一のステップに集約できることに気づくでしょう。つまり、文書を読み取り、3つの項目を抽出し、インデックスを構築する。保存は自然とその後に続きます。
ご自身の文書でテストしてみてください。今お使いの抽出ツールが、日々受信する和文の請求書、領収書、納品書の混在から、取引日、金額、取引先を確実に抽出できるかどうかを。もしできないなら、コンプライアンスリスクはお考え以上に高いかもしれません。