La loi japonaise sur la tenue de livres électroniques après
la fin de la période de grâce : ce que la conformité exige en 2026
Si votre entreprise émet ou reçoit des factures, reçus, bons de commande ou contrats au Japon — que vous soyez un travailleur indépendant ou une filiale multinationale — la 電子帳簿保存法 (Loi sur la tenue de livres électroniques, loi n° 36 de 1998) vous oblige à conserver les données de transactions électroniques dans leur format numérique d'origine depuis le 1er janvier 2024. La période de grâce de deux ans (宥恕措置) qui permettait aux entreprises de recourir au stockage papier a expiré il y a plus de deux ans. Cet article expose ce que la loi exige réellement, les erreurs que les entreprises commettent encore, et comment mettre en place un flux documentaire conforme sans sur-ingénierie.
Points clés à retenir
- 40 % des entreprises japonaises impriment encore leurs factures PDF et les rangent dans des classeurs — deux ans après la fin de la période de grâce de la Loi sur la tenue de livres électroniques, et la mesure de report de l'Agence nationale des impôts du Japon n'est explicitement pas une alternative permanente.
- Conserver chaque PDF dans un dossier ne constitue pas une conformité. La loi exige la récupération, pas le stockage : lorsqu'un vérificateur fiscal demande une transaction de 2024, vous devez la retrouver par date, montant et contrepartie (trois critères de recherche) en quelques minutes — pas en des heures passées à parcourir des noms de fichiers.
- Un seul passage d'extraction IA qui lit vos documents et génère la date, le montant et la contrepartie dans des colonnes structurées crée l'index de recherche sur trois critères que l'Agence nationale des impôts du Japon accepte comme conformité Alternative 1 — sans discipline de renommage des fichiers, sans feuille de calcul manuelle, sans système certifié JIIMA requis.
Ce que la Loi sur la tenue de livres électroniques exige réellement
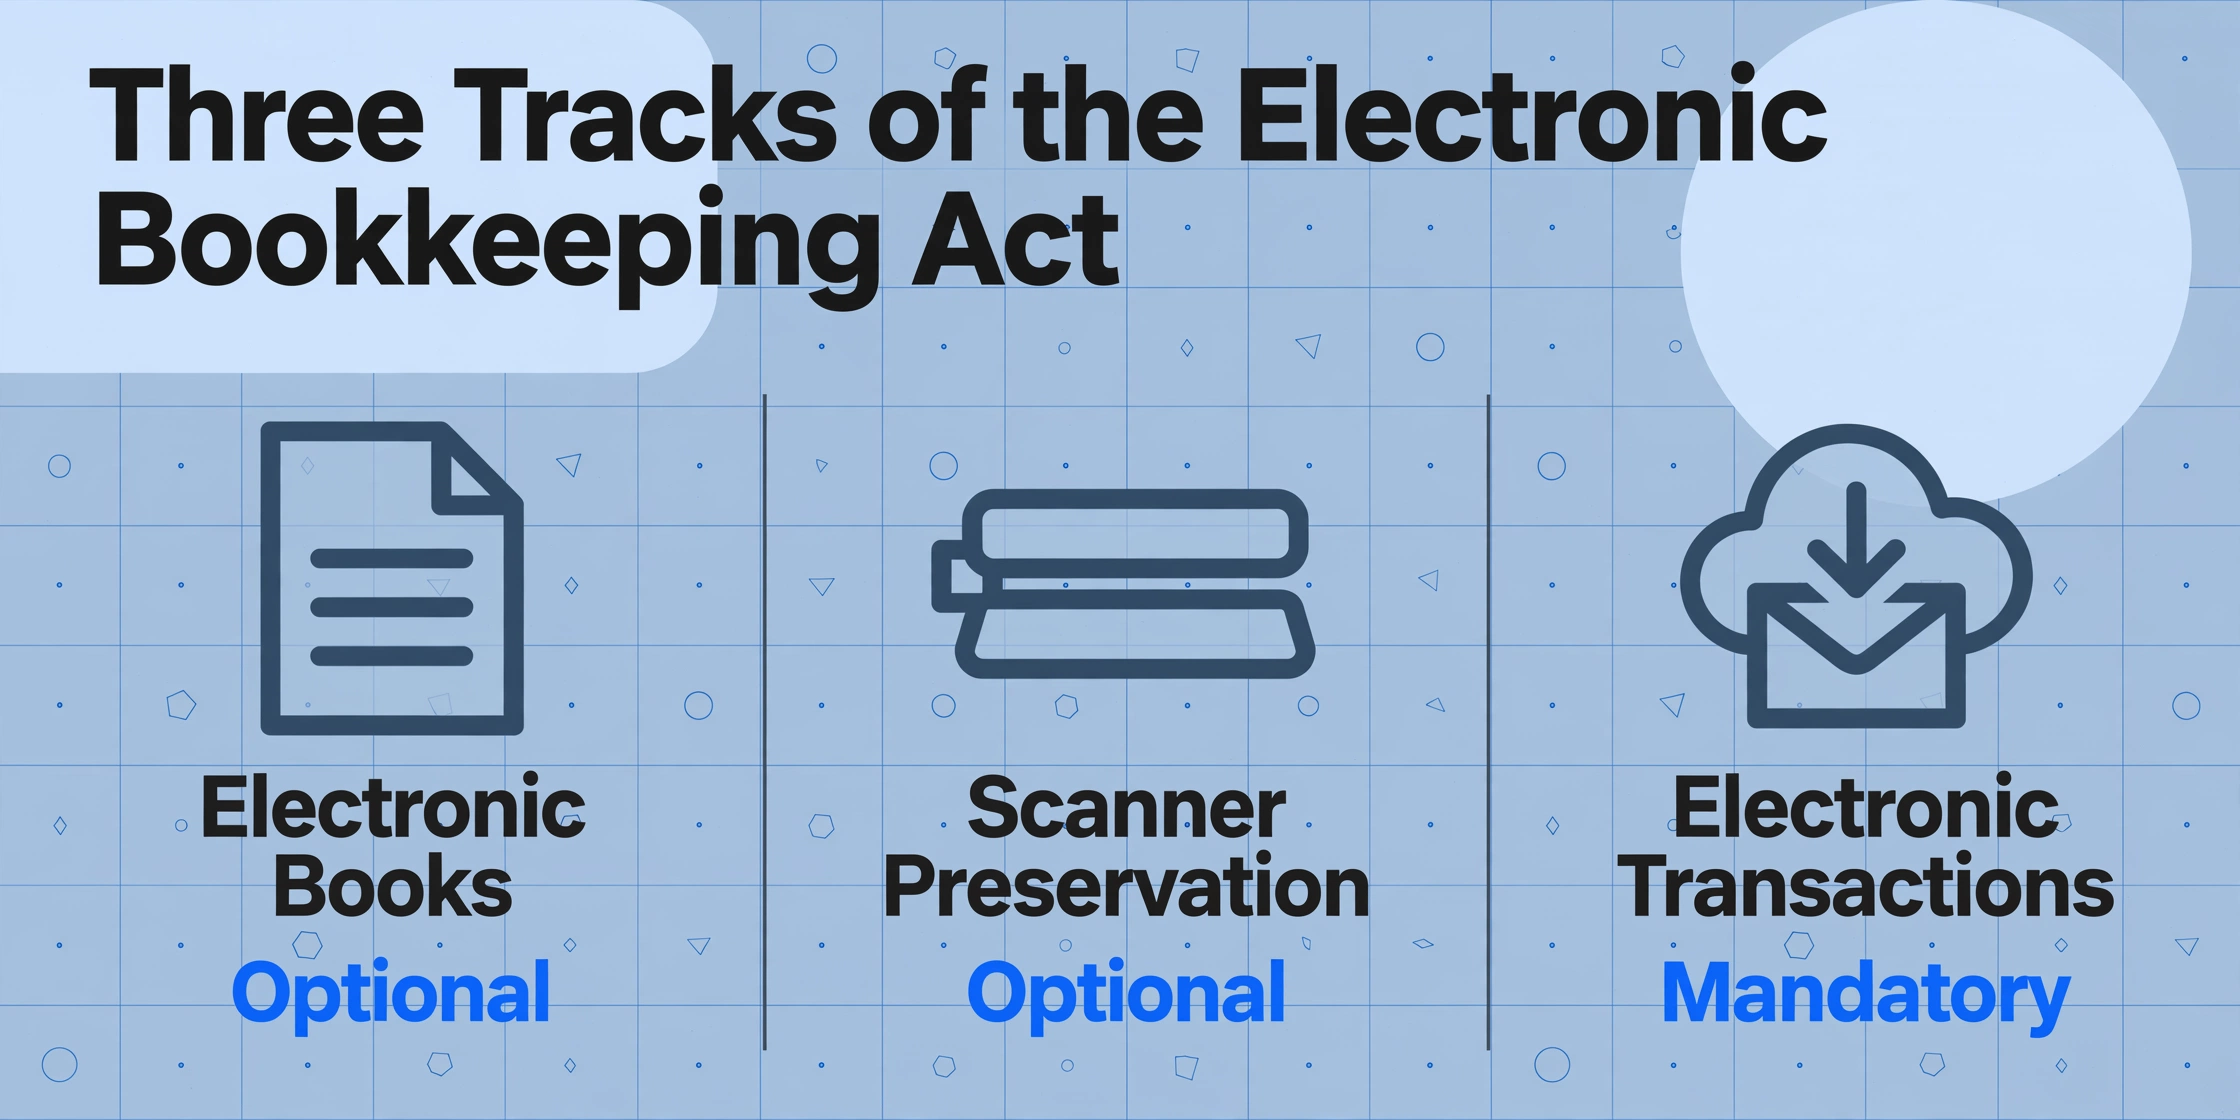
La Loi sur la tenue de livres électroniques (電子帳簿保存法, denshi chobo hozon ho) est administrée par l'Agence nationale des impôts du Japon (国税庁, NTA) et régit la manière dont les livres, documents et données de transactions électroniques liés à la fiscalité doivent être conservés. La loi a été considérablement modifiée lors des réformes fiscales de 2021 et 2022, les dernières dispositions obligatoires prenant effet le 1er janvier 2024. Comprendre la loi commence par reconnaître ses trois catégories distinctes — car les exigences ne sont pas les mêmes pour chacune.
La loi divise la conservation en trois volets : les livres et documents électroniques (電子帳簿等保存), qui est facultatif et s'applique lorsqu'une entreprise choisit de tenir ses registres comptables sous forme exclusivement numérique ; la conservation par scanner (スキャナ保存), également facultative, qui régit la numérisation des reçus et factures papier ; et les données de transactions électroniques (電子取引), qui est obligatoire pour toute entreprise qui reçoit ou émet des documents de transaction par voie électronique — factures PDF jointes à des courriels, reçus téléchargés depuis des portails web, transactions EDI et échanges de documents dans le cloud. Selon les directives officielles de la NTA, la loi s'applique à toutes les sociétés et entreprises individuelles, quelle que soit leur taille ou leur secteur d'activité.
| Catégorie | Obligatoire ? | Exigences clés |
|---|---|---|
| 電子帳簿等保存 Livres et documents électroniques | Facultatif | Système inviolable, recherche par trois critères de recherche, documentation du système, équipement de sortie |
| スキャナ保存 Conservation par scanner | Facultatif (en cas de numérisation de documents papier) | ≥200 dpi, couleur 24 bits, horodatage dans le délai de saisie, inviolabilité, recherche |
| 電子取引 Transactions électroniques | Obligatoire depuis le 1er janvier 2024 | Authenticité (真実性) + Visibilité (可視性), recherche par trois critères de recherche, inviolabilité ou horodatage |
Parmi ces trois catégories, la conservation des données de transactions électroniques est celle qui exige l'attention la plus urgente. C'est la seule qui soit obligatoire pour toutes les entreprises, et elle couvre la plus large gamme de documents quotidiens : factures reçues par e-mail, reçus Amazon téléchargés en PDF, notifications de paiement de services cloud, contrats échangés via des plateformes EDI — tout document de transaction qui arrive sous forme numérique doit rester sous forme numérique.
Ce qui a changé le 1er janvier 2024 — et ce qui n'a pas changé
Deux ans avant l'échéance de 2024, la réforme fiscale de 2022 a introduit une mesure transitoire connue sous le nom de 宥恕措置 (yujo sochi, mesure de tolérance). Du 1er janvier 2022 au 31 décembre 2023, les entreprises qui ne pouvaient pas encore satisfaire aux exigences de conservation électronique étaient autorisées à imprimer les données de transactions électroniques sur papier et à les conserver sous forme papier — à condition de pouvoir expliquer pourquoi elles étaient dans l'incapacité de se conformer et de présenter les documents papier lors d'un contrôle fiscal. Aucune demande auprès du bureau des impôts n'était nécessaire.
Cette période de tolérance a expiré le 31 décembre 2023. Depuis le 1er janvier 2024, l'obligation est pleinement en vigueur. Cependant, une nouvelle 猶予措置 (yuyo sochi, mesure de report) a remplacé la mesure de tolérance. En vertu de cette mesure, les entreprises qui ne peuvent toujours pas satisfaire pleinement aux exigences de conservation électronique peuvent être autorisées à conserver des sorties papier, mais uniquement si elles remplissent toutes les conditions suivantes : (1) les sorties papier sont organisées de manière cohérente et consultable ; (2) le texte imprimé est clairement lisible ; (3) les documents peuvent être présentés rapidement lors d'un contrôle fiscal ; et (4) l'entreprise peut démontrer des efforts continus vers la conformité numérique. Il ne s'agit pas d'un retour aux anciennes règles — c'est un pont plus strict et plus conditionnel, et l'Agence nationale des impôts du Japon a clairement indiqué qu'il ne s'agit pas d'une alternative permanente.
En pratique, cela signifie que toute entreprise qui imprime encore des factures PDF et les range dans des classeurs à la mi-2026 opère en dehors du cadre prévu par la loi. Les orientations administratives 2025 de l'Agence nationale des impôts du Japon et l'introduction de la certification Digital Seamless Software par la réforme fiscale 2025 (une nouvelle catégorie de certification JIIMA) signalent que l'agence attend une progression continue vers des systèmes de conservation entièrement numériques et prêts pour l'audit — et non un recours indéfini aux mesures transitoires.
Les trois critères de recherche — pourquoi « simplement enregistrer le PDF » ne suffit pas
Le malentendu le plus courant concernant la Loi sur la tenue de livres électroniques est de croire que le simple fait de conserver des fichiers PDF dans un dossier satisfait à l'exigence. Ce n'est pas le cas. La loi impose des exigences de recherche (検索機能の確保) spécifiques qu'un dossier de PDF nommés par fichier ne peut pas satisfaire à lui seul.
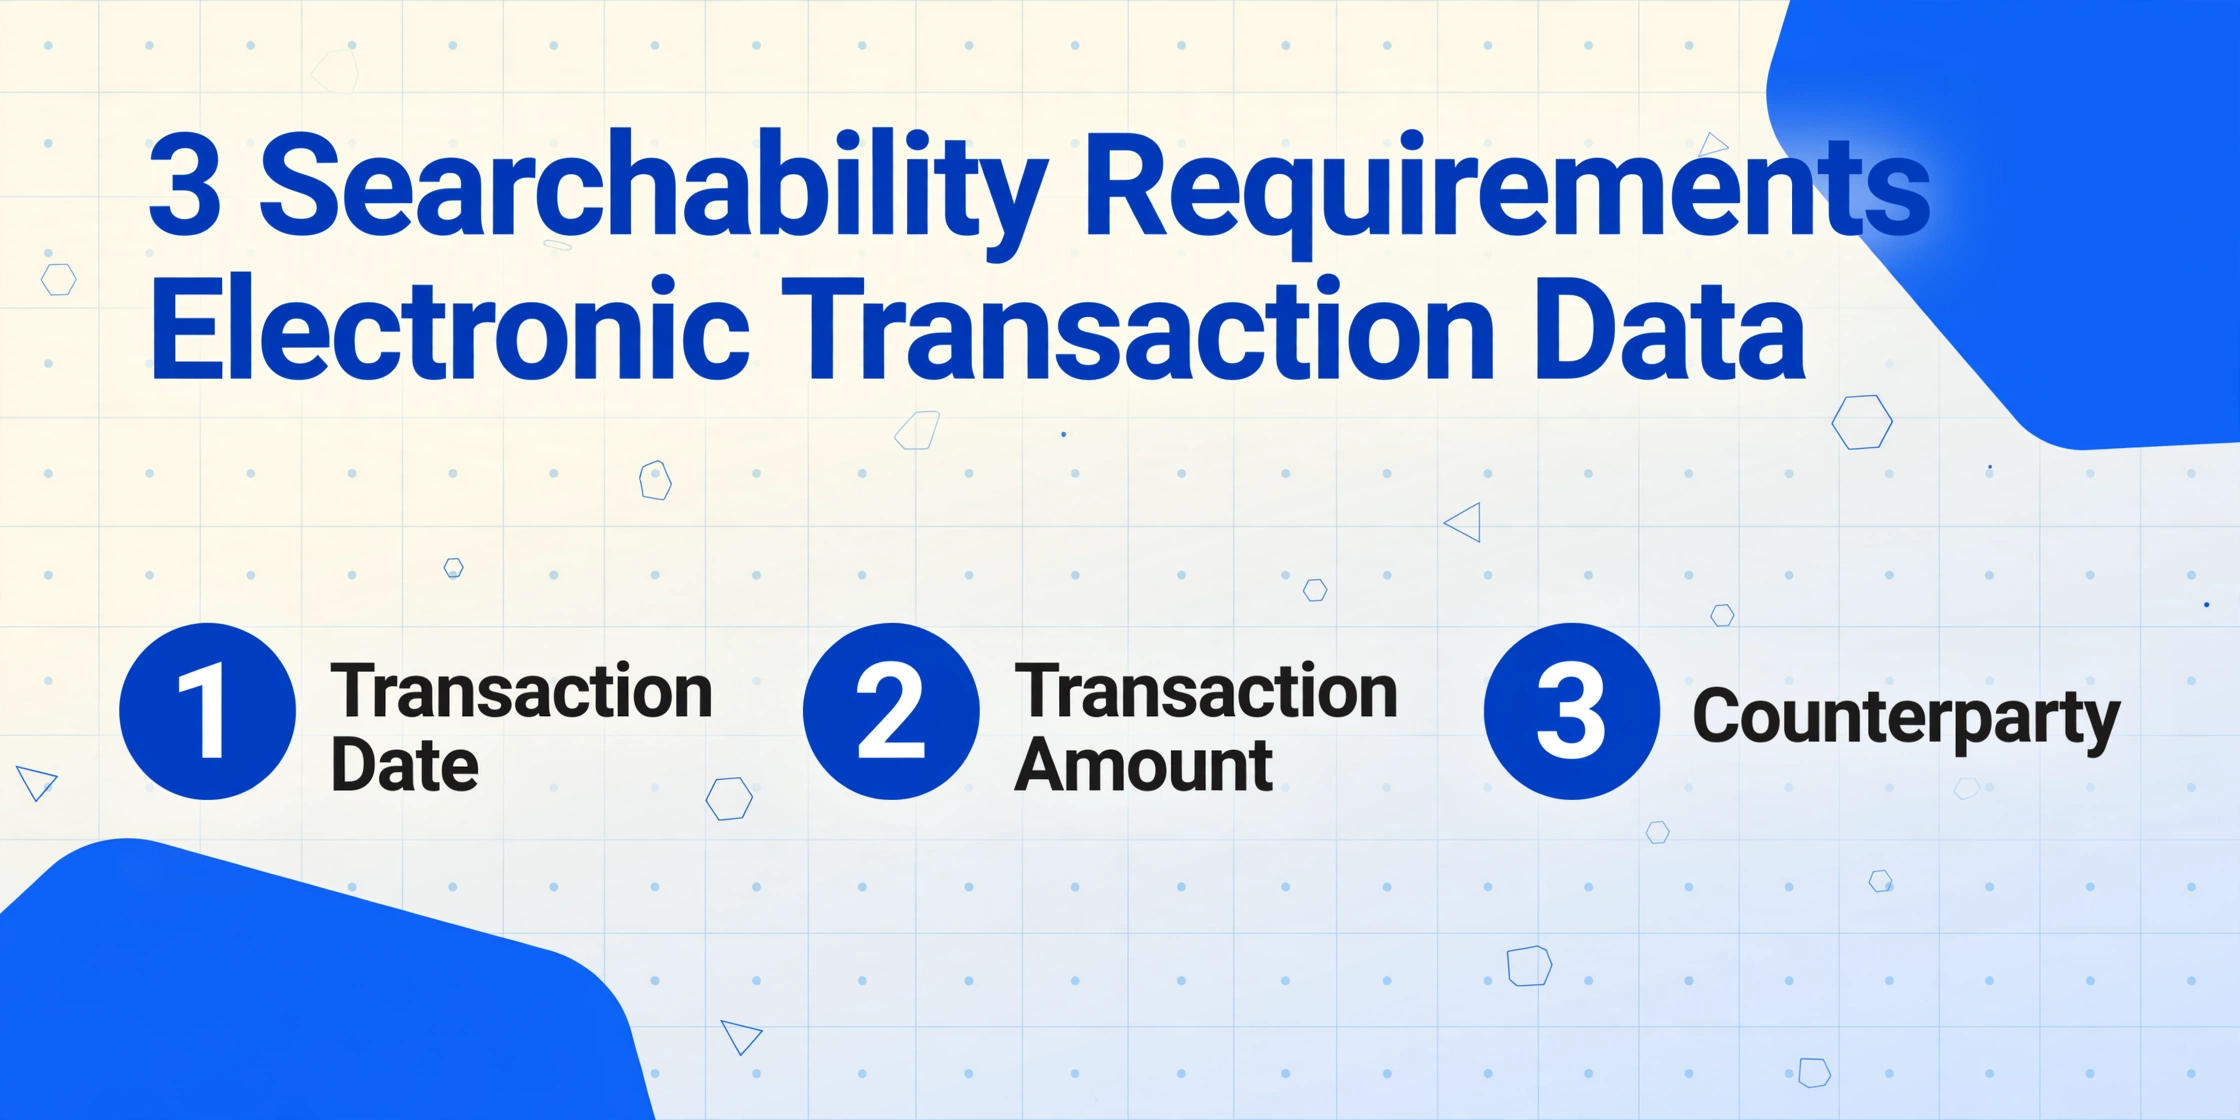
Pour les données de transactions électroniques, le système de conservation doit permettre des recherches selon trois critères obligatoires — connus sous le nom de 3要素 (trois éléments) :
- Date de transaction (取引年月日) — la date à laquelle la transaction a eu lieu
- Montant de la transaction (取引金額) — la valeur monétaire de la transaction
- Contrepartie (取引先) — le nom de l'autre partie concernée
En outre, le système doit prendre en charge : (A) les recherches par plage de dates ou de montants, (B) les recherches combinées utilisant deux critères ou plus simultanément, et (C) la possibilité de télécharger les enregistrements numériques à la demande d'un inspecteur des impôts. Pour les entreprises dont le chiffre d'affaires de la période de référence est inférieur ou égal à 50 millions de yens, les exigences (A) et (B) sont partiellement assouplies — mais les trois critères de recherche fondamentaux et l'obligation de téléchargement pour l'audit demeurent.
De nombreuses entreprises tentent de satisfaire à ces exigences par des conventions de nommage de fichiers : un PDF nommé 2026-04-15_Inv#12345_K-Corporation.pdf qui inclut la date, l'indicateur de montant et le nom de la contrepartie. Bien que cette approche soit techniquement autorisée par les directives de l'Agence nationale des impôts du Japon en tant que solution alternative 2 dans la FAQ officielle, elle présente trois faiblesses sérieuses. Premièrement, elle repose entièrement sur la discipline manuelle — chaque fichier doit être renommé correctement, à chaque fois, par chaque employé. Deuxièmement, elle ne prend pas en charge les recherches par plage ni les requêtes combinées, sauf si les noms de fichiers suivent une convention rigide et interrogeable. Troisièmement, elle n'offre aucune piste d'audit : si un fichier est accidentellement supprimé ou renommé, il n'existe aucune trace de ce qui a changé ni quand.
La conséquence pratique : Une entreprise disposant de 5 000 factures électroniques stockées dans un dossier partagé avec un nommage incohérent échouera au test de recherche lors d'un contrôle fiscal. L'Agence nationale des impôts du Japon attend des systèmes qui rendent les enregistrements trouvables par conception, et non par la diligence individuelle.
Véracité : Horodatage, inviolabilité et critères d'éligibilité
Le deuxième pilier de la conformité — après la recherche — est la véracité (真実性の確保). La loi exige que les documents électroniques restent démontrablement inchangés pendant toute leur durée de conservation. Cela peut être réalisé par l'une des trois approches suivantes :
Approche 1 — Horodatage. Un horodatage doit être appliqué au document électronique dans un délai d'entrée défini. Pour la conservation par numérisation, le délai d'entrée est soit « rapidement après réception, généralement dans un délai d'environ 7 jours ouvrés » (早期入力方式), soit dans le « cycle normal de traitement des opérations, jusqu'à un maximum de 2 mois, plus environ 7 jours ouvrés » (業務処理サイクル方式), selon que des procédures administratives formelles ont été établies. L'horodatage doit être émis par un fournisseur certifié par l'Association des communications de données du Japon (JDC) et doit rester vérifiable pendant toute la durée légale de conservation.
Approche 2 — Système inviolable. Si le système de stockage enregistre lui-même toutes les corrections, suppressions et modifications avec des traces identifiables (qui a effectué la modification, ce qui a été modifié et quand), le système peut se substituer aux horodatages individuels. La plupart des services cloud certifiés JIIMA utilisent cette approche.
Approche 3 — Procédures administratives. La voie la moins exigeante techniquement consiste à établir des règles internes écrites régissant la gestion des documents électroniques, les accès et les procédures à suivre pour empêcher les modifications non autorisées. La NTA publie un document type de procédures administratives que les entreprises peuvent adapter. Cette approche est la plus courante parmi les petites entreprises utilisant des configurations tableur-dossiers, bien qu'elle impose une charge plus lourde en matière de préparation aux audits.
Pour les données de transactions électroniques en particulier, la loi est un peu plus flexible sur les horodatages que sur la recherche : si le système de stockage peut démontrer de manière vérifiable l'intégrité inviolable, l'historique individuel des horodatages n'est pas requis pour chaque enregistrement. Cependant, cela nécessite toujours une garantie au niveau du système — un service cloud géré ou un outil de conservation certifié JIIMA — et non un simple disque cloud standard avec des autorisations d'édition partagées.
Certification JIIMA : ce qu'elle certifie et quand vous en avez besoin
La Japan Information Management Association (JIIMA, 公益社団法人日本文書情報マネジメント協会) gère un programme de certification qui évalue les logiciels commerciaux et les services cloud par rapport aux exigences fonctionnelles de la loi sur la comptabilité électronique. La certification JIIMA n'est pas imposée par la loi — le NTA n'exige pas de logiciel certifié — mais en pratique, utiliser un produit certifié JIIMA est le moyen le plus simple pour la plupart des entreprises de démontrer que leur système de conservation répond aux exigences légales.
Depuis 2026, JIIMA propose cinq catégories de certification :
| Certification | Couverture | Concerne |
|---|---|---|
| Logiciel de numérisation | Numérisation de documents papier | Entreprises scannant reçus/factures |
| Logiciel comptable électronique | Registres comptables tenus numériquement | Entreprises utilisant la comptabilité numérique |
| Logiciel de transactions électroniques | Conservation des e-documents reçus | Toutes les entreprises avec e-transactions |
| Logiciel de documents électroniques | Copies numériques de documents papier | Entreprises créant du papier mais conservant des copies numériques |
| Logiciel de flux numérique intégré | Conservation numérique de bout en bout + lien comptable | Flux de travail entièrement numérique (nouveau dans la réforme FY2025) |
Les produits certifiés JIIMA sont répertoriés sur le site officiel de JIIMA et sur celui du NTA. Les services certifiés incluent des plateformes cloud comme freee, Money Forward Cloud, TOKIUM, Hubble (契約管理) et divers outils de numérisation. Lors du choix d'une solution de conservation, la présence du label de certification JIIMA approprié est un indicateur fiable — cela signifie que le logiciel a été audité indépendamment par rapport aux exigences fonctionnelles de la loi, évitant ainsi à votre entreprise d'interpréter la loi elle-même.
Ce que l'OCR et l'extraction par IA ont à voir avec la conformité
Le lien entre l'extraction de documents et la loi sur la comptabilité électronique n'est pas évident au premier abord — la loi porte sur la conservation, pas sur la saisie de données. Mais l'exigence de recherche (3要素検索) crée un lien direct. Un système de conservation doit permettre de rechercher la date de transaction, le montant et la contrepartie. Si vos documents sont des images scannées ou des PDF sans données intégrées et interrogeables, vous devez pouvoir renseigner ces trois champs.
L'OCR traditionnel — reconnaissance optique de caractères — peut extraire le texte d'une image, mais il produit des caractères bruts sans en comprendre le sens. Un outil OCR classique ne peut pas distinguer de manière fiable une date de facture d'une date d'échéance, ni un sous-total d'un total général. Pour construire un index de recherche 3要素 conforme à partir d'une sortie OCR, une validation manuelle de chaque champ est généralement nécessaire, ce qui annule l'efficacité recherchée par la conservation numérique.
C'est là que l'extraction moderne par IA change la donne en matière de conformité. Des outils comme ImageToTable.ai, qui utilisent des modèles de langage visuels (VLM), peuvent lire un document, localiser la date de transaction, le montant et le nom de la contrepartie en fonction de ce que les données signifient plutôt que de leur emplacement sur la page, et produire les valeurs extraites dans un tableau structuré. Ce tableau structuré — date, montant, contrepartie dans des colonnes séparées — est un index de recherche 要素 conforme. Exportez-le vers Excel, Google Sheets ou une base de données, et vous disposez d'un système qui satisfait à l'exigence de recherche via l'Alternative 1 autorisée par le NTA : une liste ou un tableur indiquant la date de transaction, le montant de la transaction et le nom de la contrepartie pour chaque document.
La fonctionnalité d'extraction de colonnes personnalisées d'ImageToTable.ai — où vous définissez les champs souhaités (par exemple, « Date de transaction », « Montant », « Nom du fournisseur ») et l'IA localise les valeurs correspondantes n'importe où dans le document — est particulièrement adaptée à cette tâche. Comme l'outil est sans modèle et indépendant du format, il fonctionne avec toute la variété de formats de documents que les entreprises japonaises rencontrent : PDF de factures de grands fournisseurs, téléchargements de reçus Amazon, notes de livraison manuscrites de petits vendeurs et captures d'écran de confirmation de paiement — sans aucune configuration de modèle requise pour aucun d'entre eux.
Le flux de traitement par lots est tout aussi pertinent : téléchargez plusieurs documents, lancez l'extraction sur le lot et exportez un tableur consolidé. Ce tableur devient votre index de recherche 3要素, et les PDF ou images d'origine restent stockés comme enregistrements sous-jacents. La combinaison — index de recherche + originaux conservés — satisfait à la fois aux exigences de véracité et de visibilité de la loi.
Liste de contrôle pratique pour la conformité en 2026
Si vous êtes responsable de la conformité documentaire au sein d'une entreprise basée au Japon — ou des opérations japonaises d'une multinationale — voici une liste de contrôle concrète pour évaluer votre situation au regard de la Loi sur la tenue de livres électroniques à la mi-2026.
Identifiez chaque canal par lequel votre entreprise reçoit des documents de transaction électroniques : pièces jointes par courriel, téléchargements depuis des portails web, EDI, échanges basés sur le cloud. Listez-les tous. Si vous n'êtes pas certain qu'un canal compte, supposez qu'il le fait — la définition des transactions électroniques de l'Agence nationale des impôts du Japon est large.
Les PDF entrants sont-ils stockés tels quels ? Sont-ils imprimés et classés ? Sont-ils téléversés vers un système cloud avec pistes d'audit ? Cartographiez le processus actuel — une évaluation honnête vaut mieux que des hypothèses optimistes.
C'est la lacune de conformité la plus courante. Assurez-vous que chaque enregistrement électronique conservé peut être retrouvé par date de transaction, montant et contrepartie. Utilisez soit (a) un système de conservation certifié JIIMA avec recherche intégrée, (b) un index structuré sur tableur généré par extraction IA, ou (c) une convention de nommage de fichiers rigoureusement appliquée avec organisation par dossiers — en sachant que (c) comporte le risque opérationnel le plus élevé.
Choisissez votre approche : horodatage via un fournisseur certifié JDC, un système de stockage inviolable avec journaux de modification, ou des procédures administratives formelles adaptées de l'échantillon de l'Agence nationale des impôts du Japon. Documentez votre choix et conservez les pièces justificatives.
Les vérificateurs fiscaux ont le droit de demander des enregistrements numériques sous forme téléchargeable. Votre système doit être capable de produire rapidement les enregistrements demandés — avec l'index de recherche intact. Testez cette capacité au moins une fois par exercice fiscal.
La Loi sur la tenue de livres électroniques interagit avec le système de factures qualifiées du Japon (適格請求書保存方式). Dans le cadre de ce système, toute demande de crédit de taxe sur les intrants dépend de la conservation d'une facture qualifiée comportant les six éléments obligatoires — y compris le numéro T de l'émetteur et les montants ventilés par taux. Une conservation sans ces éléments est incomplète. Consultez notre guide sur le coût réel du système de factures qualifiées du Japon pour les équipes financières pour l'aspect coût de cette équation.
Pour les entreprises dont le chiffre d'affaires de la période de base est de 50 millions de yens ou moins, les étapes 3 et 4 offrent une certaine flexibilité — les sous-exigences de recherche par plage et de recherche combinée sont levées — mais les obligations fondamentales de recherche par les trois critères de recherche et de véracité s'appliquent toujours. Ne supposez pas que le statut de petite entreprise signifie qu'aucun travail de conformité n'est nécessaire.
Trois erreurs fréquemment rencontrées en pratique
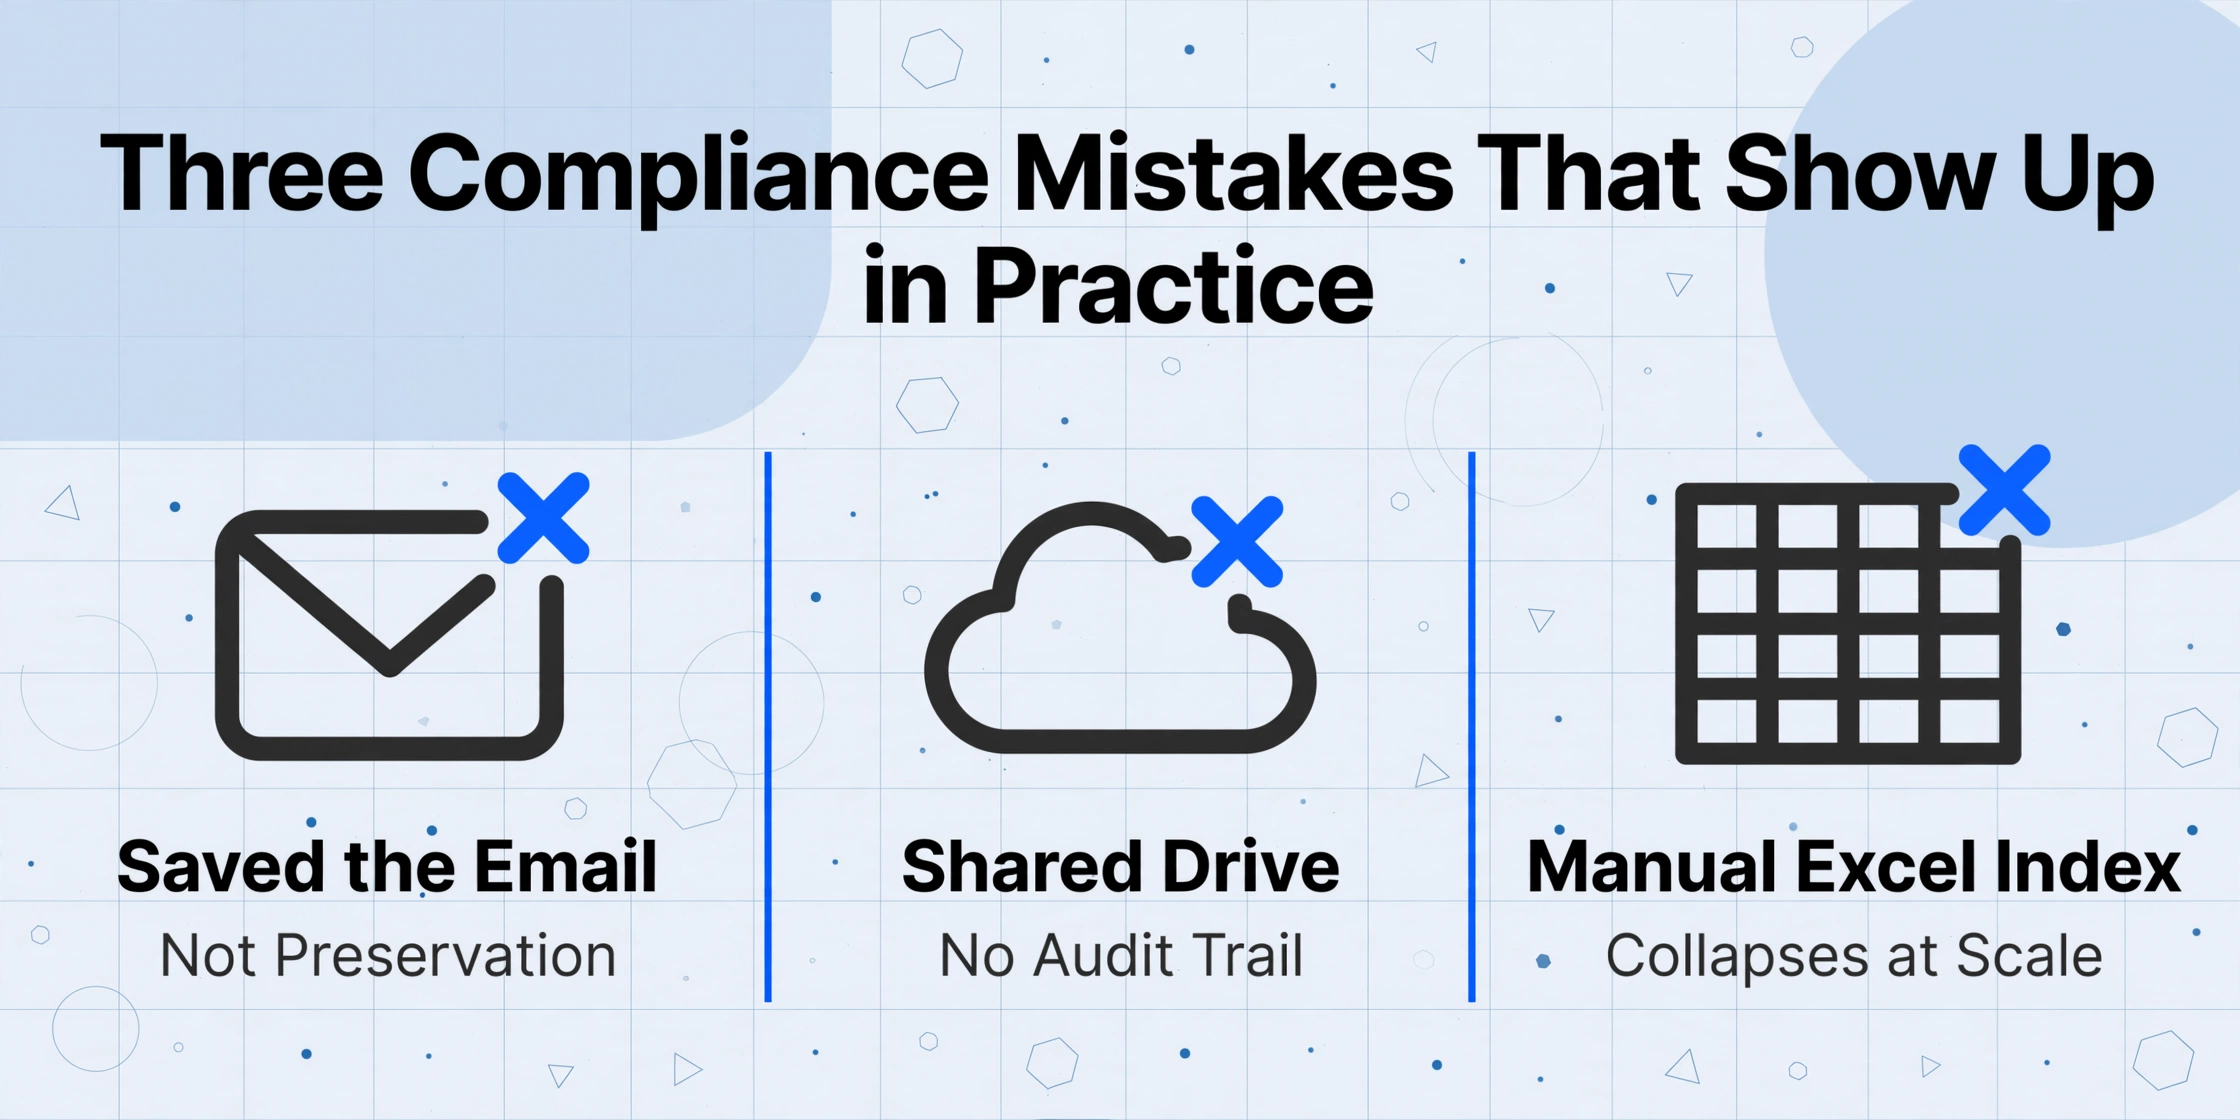
Sur la base des schémas de conformité que les conseillers fiscaux et les auditeurs JIIMA rencontrent le plus fréquemment, trois erreurs ressortent systématiquement dans les entreprises japonaises de toutes tailles.
Erreur 1 : Considérer « l'e-mail enregistré » comme une conservation. Conserver les pièces jointes PDF dans une boîte de réception ne satisfait pas à la Loi sur la tenue de livres électroniques. Les e-mails sont modifiables (les utilisateurs peuvent supprimer ou modifier les pièces jointes), ne permettent pas une recherche structurée par les trois critères de recherche et ne fournissent pas de piste d'audit. Les enregistrements doivent être déplacés vers un environnement de conservation dédié.
Erreur 2 : Utiliser un cloud partagé sans contrôles d'accès. Google Drive, Dropbox et OneDrive sont largement utilisés, mais le plan standard ne dispose pas de journalisation inviolable ni de capacités de recherche granulaires. Si plusieurs employés ont un accès en modification et que le système ne suit pas qui a modifié quoi et quand, l'exigence de véracité n'est pas satisfaite. Certains plans d'entreprise ajoutent une journalisation d'audit — vérifiez avant de supposer la conformité.
Erreur 3 : Construire un index des trois critères de recherche manuellement dans Excel. Cela fonctionne en théorie — créez une feuille de calcul avec des colonnes pour la date, le montant et la contrepartie, reliez chaque ligne au chemin du fichier du document conservé — mais cela s'effondre à l'échelle. Les erreurs de saisie manuelle, les entrées manquées et le formatage incohérent s'accumulent sur des centaines de transactions. Dès que l'index diverge du document réel, l'exigence de recherche échoue en pratique même si elle passe sur le papier.
L'extraction par IA résout directement la troisième erreur : au lieu de saisir des données dans une feuille de calcul à la main, l'IA lit chaque document et remplit l'index automatiquement. ImageToTable.ai traite un lot de documents en quelques secondes et produit un tableau structuré qui fait office d'index de recherche des trois critères de recherche — précis, cohérent et prêt pour l'audit.
Interaction avec le système de factures qualifiées
La loi sur la comptabilité électronique et le système de factures qualifiées sont deux cadres juridiques distincts qui se chevauchent en pratique. Le système de factures (en vigueur depuis octobre 2023) régit ce qui doit figurer sur une facture qualifiée — les six éléments obligatoires incluant le numéro d'enregistrement T, les montants imposables par taux et la taxe à la consommation par taux. La loi sur la comptabilité électronique régit comment cette facture doit être conservée.
L'interaction pratique est simple mais souvent négligée : une facture qualifiée stockée dans un système de conservation non conforme (sans recherche, sans véracité) perd effectivement sa valeur probante pour le crédit de taxe sur les intrants. Si l'ANF détermine lors d'un contrôle que le système de conservation ne répond pas aux exigences de la loi sur la comptabilité électronique, le crédit de taxe sur les intrants réclamé pour ces factures peut être refusé — même si les factures elles-mêmes sont parfaitement formatées.
C'est pourquoi une conformité complète nécessite de traiter les deux cadres simultanément. Le système de conservation doit pouvoir stocker, indexer et retrouver les factures avec les six éléments de la facture qualifiée intacts et consultables. L'extraction par IA qui capture le numéro T, les montants bruts, les montants de taxe et les coordonnées du fournisseur dans un index consultable répond à la fois aux exigences de données du système de factures et à l'exigence de recherche de la loi sur la comptabilité électronique en un seul processus. Pour une analyse plus approfondie des implications financières spécifiquement liées au système de factures, voir notre analyse des coûts de conformité au système de factures qualifiées du Japon.
Pour une perspective plus large sur l'évolution de la conformité des documents électroniques sur les marchés, notre guide de conformité à la facturation électronique pour 2026 couvre le paysage réglementaire mondial et la place du Japon dans celui-ci.
Questions fréquentes
La loi sur la comptabilité électronique s'applique-t-elle aux entrepreneurs individuels ?
Oui. La loi s'applique à toutes les entreprises opérant au Japon, y compris les entrepreneurs individuels et les freelances. Aucune exemption n'est prévue selon la structure juridique — seul allègement : l'assouplissement partiel de l'obligation de recherche pour les entreprises dont le chiffre d'affaires de la période de référence est inférieur ou égal à 50 millions de yens.
Puis-je encore imprimer des factures électroniques et les classer au format papier ?
Pas comme solution permanente. La mesure transitoire (猶予措置) autorise l'impression papier sous conditions strictes — lisibilité, classement, présentation immédiate — mais uniquement comme passerelle vers une conformité numérique totale. La NTA a précisé que cette mesure n'est pas destinée à remplacer définitivement la conservation électronique.
Dois-je utiliser un logiciel certifié JIIMA pour être conforme ?
Non. La certification JIIMA n'est pas légalement obligatoire. Cependant, utiliser un produit certifié JIIMA est le moyen le plus fiable de démontrer que votre système de conservation répond aux exigences fonctionnelles. Si vous développez un système sur mesure, consultez le bureau de pré-consultation de la NTA ou un comptable fiscaliste agréé (税理士) pour confirmer la conformité.
Que se passe-t-il en cas d'échec d'un contrôle de conformité lors d'un audit fiscal ?
La non-conformité à la loi sur la comptabilité électronique peut entraîner des majorations plus lourdes — la surtaxe lourde (重加算税) est augmentée de 10 points de pourcentage en cas de dissimulation ou de camouflage. Plus concrètement, le vérificateur peut refuser les crédits de taxe d'entrée déclarés sur des documents non conformes, et dans les cas graves, le statut de déclaration bleue (青色申告承認) peut être révoqué. Cela signifie la perte de la déduction de 650 000 yens liée à la déclaration bleue et d'autres avantages.
L'extraction par IA peut-elle m'aider à respecter l'obligation de recherche ?
Oui. L'extraction par IA qui lit les documents et produit la date de transaction, le montant et le contrepartie dans un tableau structuré crée exactement le type d'index de recherche reconnu conforme par la NTA selon l'Alternative 1. C'est l'une des approches les plus pratiques pour les entreprises traitant de gros volumes de formats de documents variés — à condition que les enregistrements sous-jacents soient également conservés dans un environnement inviolable.
Les factures PDF Amazon et les reçus téléchargés sur le Web sont-ils concernés ?
Oui. Tout document de transaction reçu ou délivré sous forme électronique — y compris les reçus de commande Amazon, les factures SaaS en PDF et les factures de billets d'avion électroniques — relève des données de transaction électronique (電子取引) et doit être conservé conformément à la loi. Les directives de la NTA incluent explicitement les documents téléchargés sur le Web et les factures générées par des services cloud.
L'essentiel : La conservation repose sur la recherche, pas sur le stockage
La loi sur la comptabilité électronique pose une question qui résume toutes les exigences techniques : lorsqu'un contrôleur fiscal vous demande un enregistrement de transaction spécifique datant de deux ans, pouvez-vous le retrouver, prouver qu'il n'a pas été modifié et le produire en quelques minutes ? Tout dans la loi — la recherche par les 3 éléments, les règles d'horodatage, la journalisation infalsifiable — est conçu pour que la réponse à cette question soit « oui ».
Les entreprises qui traitent la loi comme une simple liste de fonctionnalités à ajouter à leur flux de travail existant se retrouveront avec un assemblage hétéroclite qui ne résistera ni à un examen de conformité ni à un test de charge à grande échelle. En revanche, les entreprises qui partent de la question de la recherche et construisent à rebours — quelles données dois-je indexer, où stocker les originaux, comment prouver l'intégrité — découvriront que l'extraction moderne par IA réduit la complexité à une seule étape : lire le document, extraire les trois champs, alimenter l'index. La conservation en découle naturellement.
Testez vos propres documents. Vérifiez si les outils d'extraction que vous utilisez peuvent extraire de manière fiable la date de transaction, le montant et la contrepartie à partir du mélange de factures japonaises, de reçus et de bordereaux de livraison qui atterrissent chaque jour dans votre boîte de réception. Si ce n'est pas le cas, votre risque de non-conformité est plus élevé que vous ne le pensez.