일본 전자장부보존법, 유예기간 종료 후
2026년 준수 요건
일본에서 청구서, 영수증, 발주서, 계약서를 수취하거나 발행하는 기업이라면 — 개인사업자든 다국적 기업의 자회사든 — 전자장부보존법에 따라 2024년 1월 1일부터 전자 거래 데이터를 원래 디지털 형태로 보존해야 합니다. 종이 보관으로 대체할 수 있던 2년간의 유예기간(宥恕措置)은 이미 2년 이상 전에 종료되었습니다. 이 글에서는 법이 실제로 요구하는 사항, 기업들이 여전히 범하는 오류, 그리고 과도한 설계 없이도 준수 가능한 문서 워크플로우를 구축하는 방법을 설명합니다.
핵심 요점
- 일본 기업의 40%가 여전히 PDF 청구서를 인쇄해 바인더에 보관하고 있습니다 — 전자장부보존법 유예기간이 종료된 지 2년이 지났는데도 말이죠. 일본 국세청의 연기 조치는 명백히 영구적인 대안이 아닙니다.
- 모든 PDF를 폴더에 보관하는 것은 준수가 아닙니다. 법이 요구하는 것은 보관이 아니라 검색입니다: 세무 조사관이 2024년 거래 내역을 요청하면 날짜, 금액, 거래처 기준으로 파일명을 일일이 뒤지는 데 몇 시간을 쓰는 것이 아니라 몇 분 안에 찾아야 합니다.
- 문서를 읽고 날짜, 금액, 거래처를 구조화된 열로 출력하는 AI 추출 패스를 한 번 적용하면 일본 국세청이 대안 1 준수로 인정하는 3요소 검색 가능 인덱스가 생성됩니다 — 파일명 규율, 수동 스프레드시트, JIIMA 인증 시스템이 필요 없습니다.
일본 전자장부보존법이 실제로 요구하는 사항
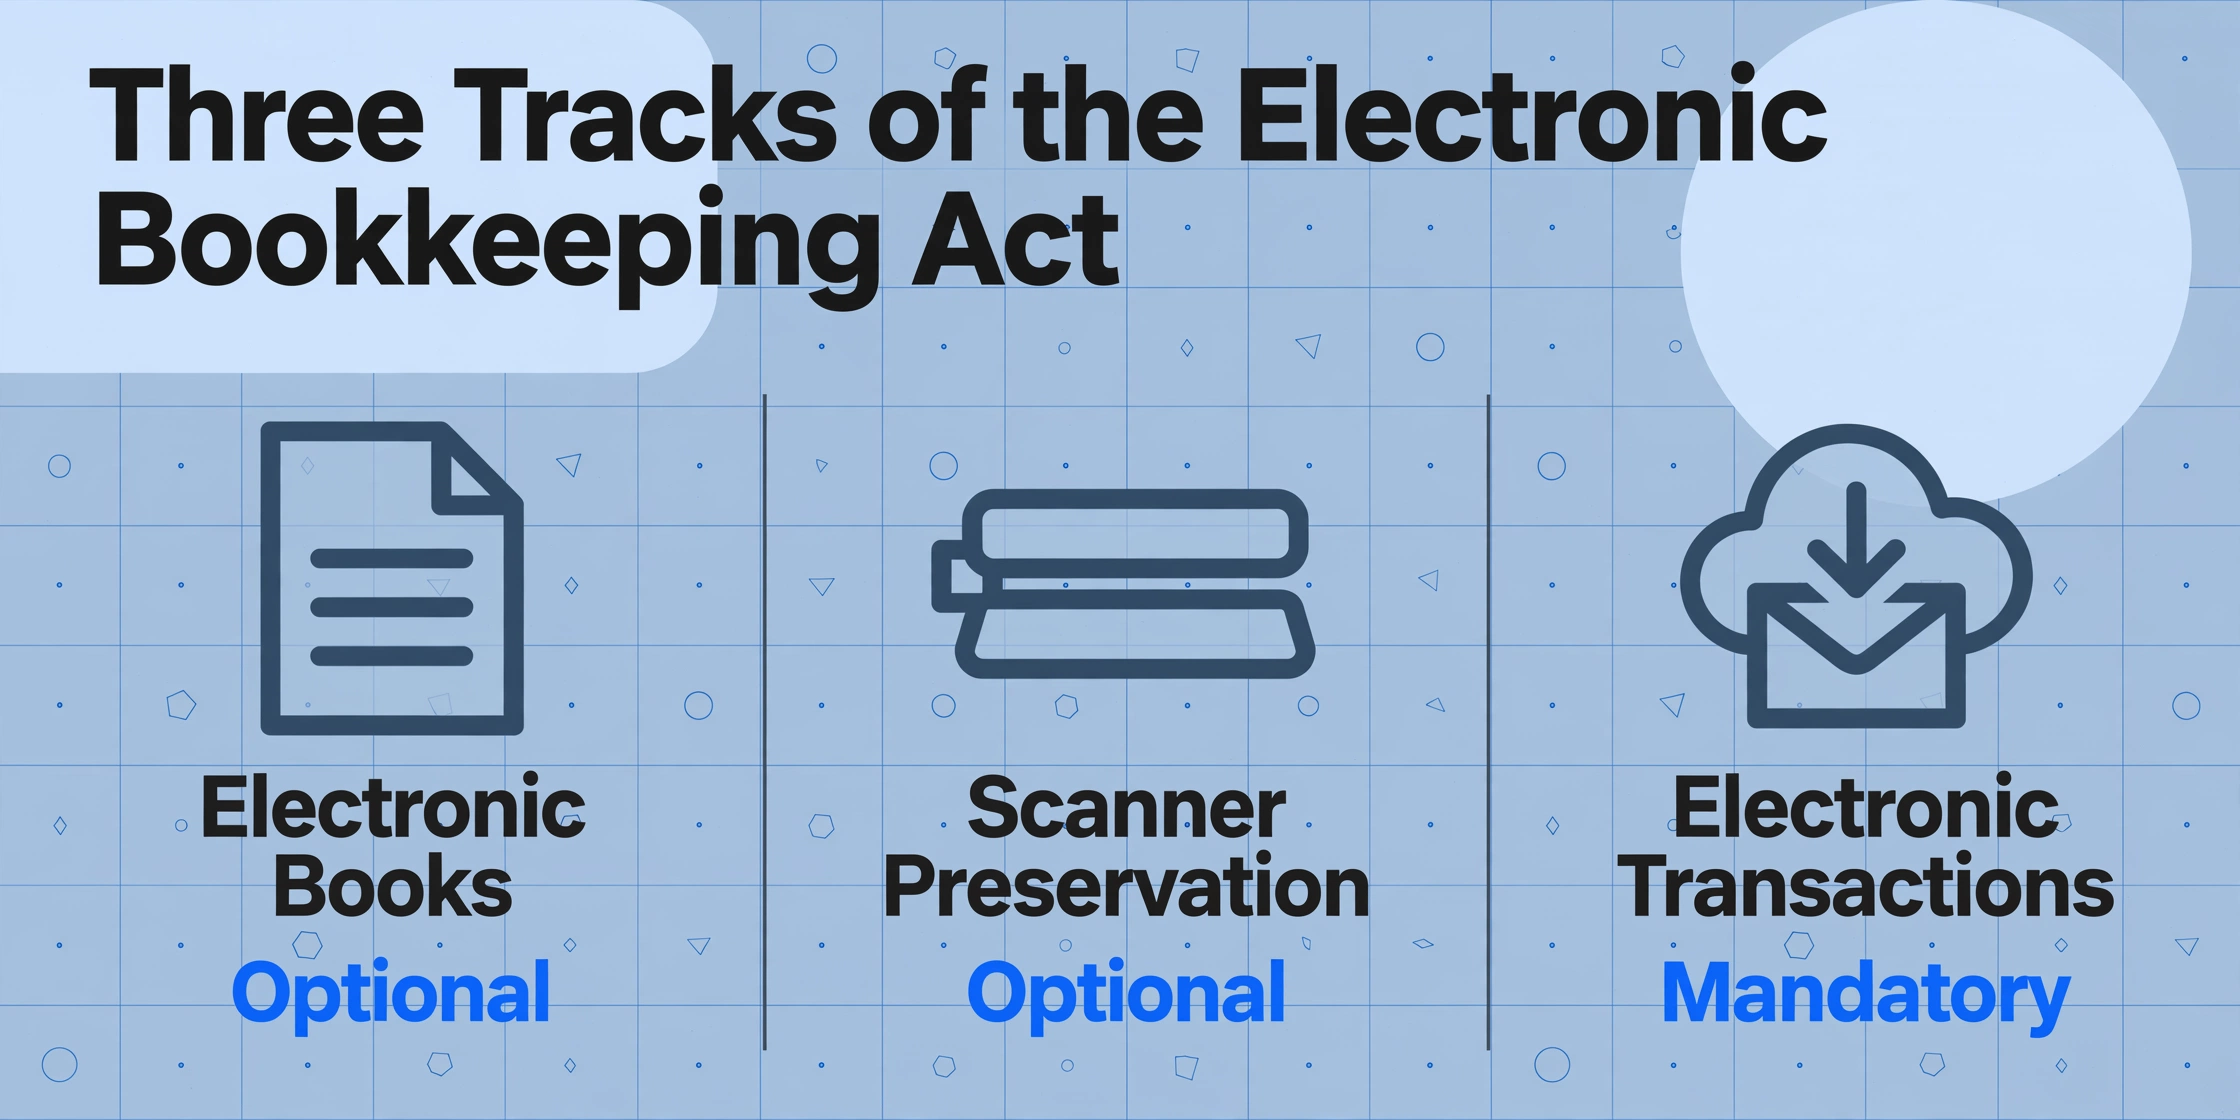
일본 전자장부보존법(電子帳簿保存法, denshi chobo hozon ho)은 일본 국세청(国税庁, NTA)이 관장하며, 세무 관련 장부, 서류, 전자 거래 데이터를 보존하는 방법을 규율합니다. 이 법은 2021년과 2022년 세제 개혁에서 크게 개정되었으며, 최종 의무 조항은 2024년 1월 1일부터 시행되었습니다. 이 법을 이해하는 첫걸음은 세 가지 서로 다른 범주를 인식하는 것입니다. 각 범주별 요구 사항이 동일하지 않기 때문입니다.
이 법은 보존을 세 가지 트랙으로 구분합니다: 전자장부 등 보존(電子帳簿等保存)은 선택 사항으로, 기업이 회계 장부를 디지털 전용 형태로 유지하기로 선택한 경우 적용됩니다. 스캐너 보존(スキャナ保存)도 선택 사항으로, 종이 영수증과 청구서의 디지털화를 규율합니다. 그리고 전자 거래 데이터(電子取引)는 전자적으로 거래 문서를 수신하거나 발행하는 모든 기업에 의무 사항입니다. 이메일에 첨부된 PDF 청구서, 웹 포털에서 다운로드한 영수증, EDI 거래, 클라우드 기반 문서 교환 등이 포함됩니다. 일본 국세청의 공식 지침에 따르면, 이 법은 규모나 업종에 관계없이 모든 법인과 개인 사업자에게 적용됩니다.
| 범주 | 의무 여부 | 주요 요구 사항 |
|---|---|---|
| 電子帳簿等保存 전자장부 및 문서 | 선택 사항 | 위변조 방지 시스템, 3요소 검색 기준, 시스템 문서화, 출력 장비 |
| スキャナ保存 스캐너 보존 | 선택 사항 | 200dpi 이상, 24비트 컬러, 입력 기간 내 타임스탬프, 위변조 방지, 검색 가능성 |
| 電子取引 전자 거래 | 2024년 1월 1일부터 의무 | 진실성(真実性) + 가시성(可視性), 3요소 검색 기준, 위변조 방지 또는 타임스탬프 |
이 세 가지 중에서 전자 거래 데이터 보존이 가장 시급한 주의를 요하는 항목입니다. 모든 사업자에게 의무화된 유일한 항목이며, 일상에서 접하는 가장 광범위한 문서를 포괄합니다: 이메일로 수신된 청구서, PDF로 다운로드한 아마존 주문 영수증, 클라우드 서비스의 결제 알림, EDI 플랫폼을 통해 교환된 계약서 — 디지털 형태로 도착하는 모든 거래 문서는 디지털 형태로 보존되어야 합니다.
2024년 1월 1일부터 달라진 점 — 그리고 달라지지 않은 점
2024년 시행일 2년 전, 2022년 세제개혁은 宥恕措置로 알려진 경과 조치를 도입했습니다. 2022년 1월 1일부터 2023년 12월 31일까지 전자 보존 요건을 아직 충족하지 못한 사업자는 전자 거래 데이터를 출력하여 서면으로 보관하는 것이 허용되었습니다 — 단, 미준수 사유를 설명할 수 있고 세무조사 시 서면 기록을 제시할 수 있어야 했습니다. 세무서에 신청할 필요는 없었습니다.
해당 유예 기간은 2023년 12월 31일에 종료되었습니다. 2024년 1월 1일부터 의무가 전면 시행됩니다. 다만, 유예 조치를 대체하는 새로운 猶予措置가 도입되었습니다. 이 조치에 따라 전자 보존 요건을 완전히 충족하지 못하는 사업자는 서면 출력 보관이 허용될 수 있으나, 다음 모든 조건을 충족해야 합니다: (1) 서면 출력물이 일관되고 검색 가능한 방식으로 정리되어 있을 것; (2) 인쇄된 텍스트가 명확하게 판독 가능할 것; (3) 세무조사 시 문서를 신속하게 제시할 수 있을 것; (4) 디지털 준수를 위한 지속적인 노력을 입증할 수 있을 것. 이는 종전 규정으로의 회귀가 아닙니다 — 더 엄격하고 조건부적인 과도 조치이며, 일본 국세청은 이것이 영구적인 대안이 아님을 분명히 했습니다.
실질적으로 이는 2026년 중반까지도 PDF 청구서를 출력해 바인더에 보관하는 사업자는 법이 의도한 체계를 벗어나 운영되고 있음을 의미합니다. 일본 국세청의 2025년 행정 지침과 2025년 세제개혁에서 도입된 Digital Seamless Software 인증은 당국이 완전한 디지털화와 감사 대비 보존 체계로의 지속적인 이행을 기대하고 있음을 시사합니다 — 과도 조치에 대한 무기한 의존이 아니라 말입니다.
3가지 검색 요건 — "PDF만 저장하면 되는 것"이 아닌 이유
일본 전자장부보존법에 대해 가장 흔한 오해는 PDF 파일을 폴더에 저장하기만 하면 요건을 충족한다는 것입니다. 그렇지 않습니다. 법은 파일명만으로는 충족할 수 없는 구체적인 검색 기능 확보 요건(検索機能の確保)을 요구합니다.
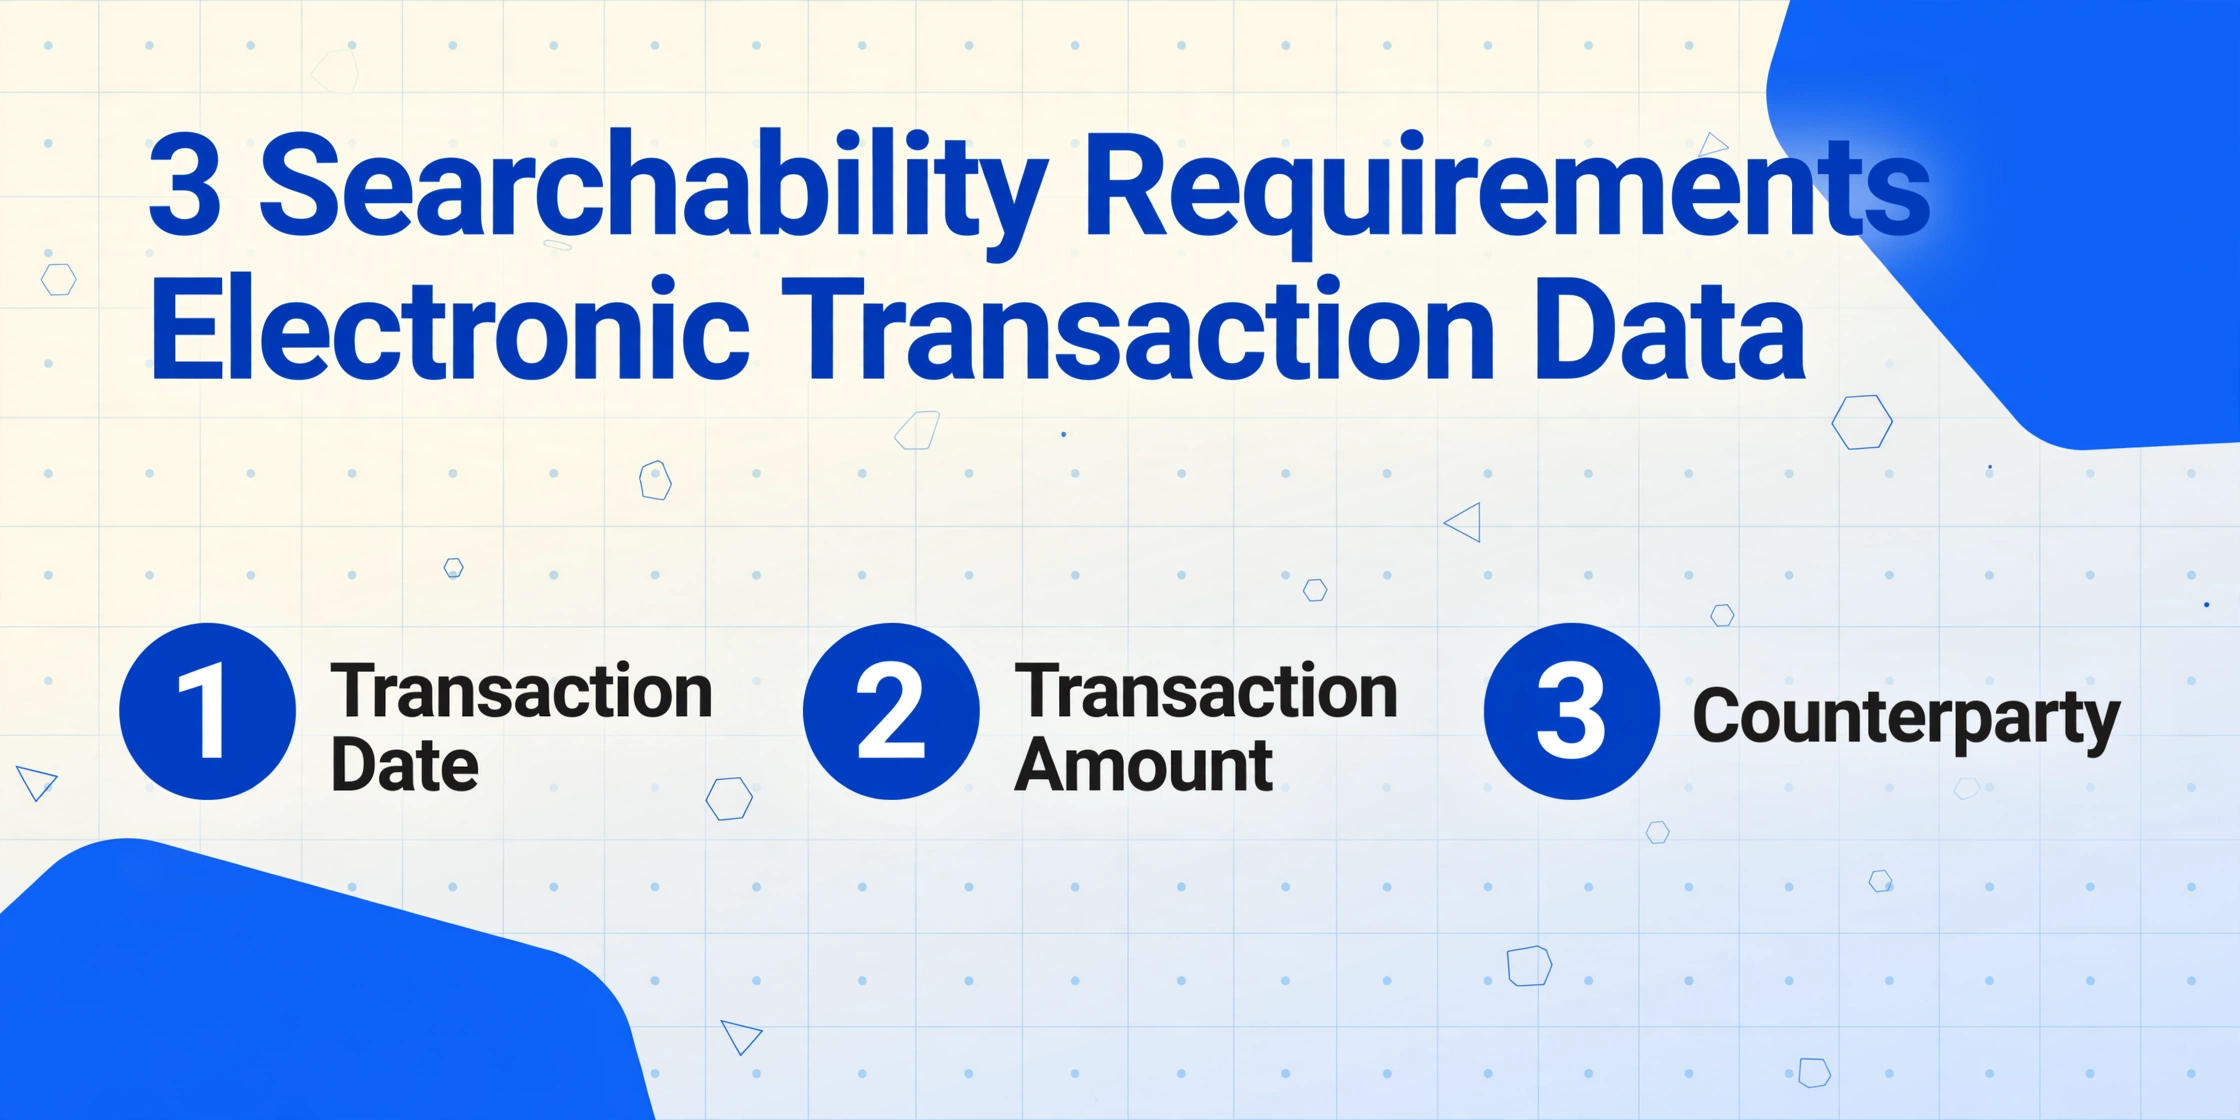
전자 거래 데이터의 경우 보존 시스템은 3요소 검색 기준으로 알려진 세 가지 필수 기준으로 검색을 지원해야 합니다:
- 거래일자 (取引年月日) — 거래가 발생한 날짜
- 거래금액 (取引金額) — 거래의 금전적 가치
- 거래처 (取引先) — 거래 상대방의 이름
또한 시스템은 (A) 날짜 또는 금액 범위 검색, (B) 두 가지 이상의 기준을 동시에 사용하는 복합 검색, (C) 세무 조사관이 요청할 때 전자 기록을 다운로드할 수 있는 기능을 지원해야 합니다. 기준 기간 매출액이 5,000만 엔 이하인 사업자의 경우 요건 (A)와 (B)는 일부 완화되지만, 핵심 3요소 검색 기능과 세무 조사 시 다운로드 의무는 유지됩니다.
많은 기업이 파일 명명 규칙을 통해 이러한 요건을 충족하려고 시도합니다. 날짜, 금액 표시, 거래처 이름이 포함된 2026-04-15_Inv#12345_K-Corporation.pdf와 같은 PDF 파일이 그 예입니다. 이 방식은 일본 국세청 지침에 따라 공식 Q&A의 대안 2로 기술적으로 허용되지만, 세 가지 심각한 약점이 있습니다. 첫째, 전적으로 수동 규율에 의존합니다 — 모든 직원이 매번 모든 파일의 이름을 올바르게 변경해야 합니다. 둘째, 파일 이름이 엄격하고 쿼리 가능한 규칙을 따르지 않는 한 범위 검색이나 복합 검색을 지원하지 않습니다. 셋째, 감사 추적 기능이 없습니다: 파일이 실수로 삭제되거나 이름이 변경된 경우 무엇이 언제 변경되었는지 기록이 남지 않습니다.
실질적 결과: 일관되지 않은 명명 규칙으로 공유 폴더에 5,000개의 전자 청구서를 보관하는 기업은 세무 조사 중 검색 기능 테스트에서 실패할 것입니다. 일본 국세청은 개인의 성실성이 아닌 설계상 검색 가능한 기록을 만드는 시스템을 기대합니다.
진실성: 타임스탬프, 변조 방지 및 자격 요건
준수의 두 번째 기둥은 진실성(真実性の確保)입니다. 법률은 전자 기록이 보존 기간 동안 명백하게 변경되지 않았음을 입증할 수 있도록 요구합니다. 이는 다음 세 가지 접근 방식 중 하나를 통해 달성할 수 있습니다.
접근 방식 1 — 타임스탬프. 전자 기록에는 정의된 입력 기간 내에 타임스탬프가 적용되어야 합니다. 스캐너 보존의 경우, 입력 기간은 공식적인 행정 절차가 수립되었는지 여부에 따라 '수령 후 신속히, 일반적으로 약 7영업일 이내'(早期入力方式) 또는 '정상 업무 처리 주기 내, 최대 2개월에 약 7영업일을 더한 기간'(業務処理サイクル方式)입니다. 타임스탬프는 일본 데이터 통신 협회(JDC)의 인증을 받은 제공업체가 발급해야 하며, 법정 보존 기간 전체 동안 검증 가능해야 합니다.
접근 방식 2 — 변조 방지 시스템. 저장 시스템 자체가 모든 수정, 삭제 및 변경 사항을 추적 가능한 기록으로 기록하는 경우, 시스템이 개별 타임스탬프를 대체할 수 있습니다. 대부분의 JIIMA 인증 클라우드 서비스가 이 방식을 사용합니다.
접근 방식 3 — 행정 절차. 기술적으로 가장 덜 까다로운 방법은 전자 기록 처리 방법, 접근 권한자, 무단 수정을 방지하기 위해 따라야 할 절차를 규정하는 내부 규정을 문서화하는 것입니다. 국세청(NTA)은 기업이 활용할 수 있는 행정 절차 문서 샘플을 제공합니다. 이 방식은 스프레드시트와 폴더를 사용하는 소규모 기업에서 가장 일반적이지만, 감사 대비에 더 큰 부담을 줍니다.
특히 전자 거래 데이터의 경우, 법률은 검색 가능성보다 타임스탬프에 대해 다소 유연합니다. 저장 시스템이 변조 방지 무결성을 검증 가능하게 입증할 수 있다면, 각 기록에 대한 개별 타임스탬프 이력은 필요하지 않습니다. 그러나 이를 위해서는 여전히 시스템 수준의 보장이 필요하며, 공유 편집 권한이 있는 일반 클라우드 드라이브로는 충분하지 않습니다.
JIIMA 인증: 인증 대상과 필요 시점
일본문서정보매니지먼트협회(JIIMA, 公益社団法人日本文書情報マネジメント協会)는 전자장부저축법의 기능 요건에 따라 상용 소프트웨어와 클라우드 서비스를 평가하는 인증 프로그램을 운영합니다. JIIMA 인증은 법적으로 의무화되어 있지 않으며, 실제로 대부분의 기업이 법정 요건을 충족하는 보존 시스템을 입증하는 가장 간단한 방법은 JIIMA 인증 제품을 사용하는 것입니다.
2026년 기준, JIIMA는 5가지 인증 카테고리를 제공합니다:
| 인증 | 대상 | 해당 기업 |
|---|---|---|
| 스캐너 보존 소프트웨어 | 종이 문서 디지털화 | 영수증/청구서 스캔 기업 |
| 전자장부 소프트웨어 | 디지털 회계 장부 | 디지털 회계 사용 기업 |
| 전자거래 소프트웨어 | 수신 전자문서 보존 | 전자거래 모든 기업 |
| 전자문서 소프트웨어 | 종이 발행 문서의 디지털 사본 보존 | 종이 발행 후 디지털 사본 보관 기업 |
| 디지털 원활 소프트웨어 | 종단간 디지털 보존 + 회계 연계 | 완전 디지털 워크플로우 |
JIIMA 인증을 받은 제품은 JIIMA 공식 웹사이트와 국세청 웹사이트에 모두 등재됩니다. 인증 서비스에는 freee, Money Forward Cloud, TOKIUM, Hubble(契約管理) 등 클라우드 플랫폼과 다양한 스캐너 보존 도구가 포함됩니다. 보존 솔루션 선택 시 해당 JIIMA 인증 마크의 존재는 신뢰할 수 있는 지표입니다. 이는 소프트웨어가 법률의 기능 요건에 대해 독립적으로 감사되었음을 의미하므로, 기업이 법령을 자체적으로 해석할 필요가 없습니다.
OCR 및 AI 추출이 규정 준수와 갖는 관계
문서 추출과 전자장부법의 연관성은 즉각적으로 명확하지 않습니다. 이 법은 데이터 입력이 아닌 보존에 관한 것이기 때문입니다. 하지만 검색 가능성 요건(3要素検索)이 직접적인 연결고리를 만듭니다. 보존 시스템은 거래일자, 금액, 거래처를 검색 가능하게 해야 합니다. 문서가 스캔 이미지나 검색 가능한 데이터가 내장되지 않은 PDF라면, 이 세 가지 필드를 채울 방법이 필요합니다.
전통적인 OCR은 이미지에서 텍스트를 추출할 수 있지만, 의미를 이해하지 못한 채 원시 문자만 출력합니다. 전통적인 OCR 도구는 송장 날짜와 납기일, 소계와 총계를 신뢰성 있게 구분할 수 없습니다. OCR 출력물로 규정을 준수하는 3要素 검색 인덱스를 구축하려면 일반적으로 각 필드에 대한 수동 검증이 필요하며, 이는 디지털 보존의 효율성 목적을 무색하게 만듭니다.
이 지점에서 현대적인 AI 기반 추출이 규정 준수 방정식을 바꿉니다. ImageToTable.ai와 같이 비전-언어 모델(VLM)을 사용하는 도구는 문서를 읽고, 데이터가 페이지의 어디에 위치하는지가 아닌 데이터가 무엇을 의미하는지에 기반하여 거래일자, 금액, 거래처명을 찾아내고 추출된 값을 구조화된 테이블로 출력할 수 있습니다. 이 구조화된 테이블은 규정을 준수하는 3要素 검색 인덱스 그 자체입니다. 이를 Excel, Google Sheets 또는 데이터베이스로 내보내면, 국세청이 허용하는 대안 1을 통해 검색 가능성 요건을 충족하는 시스템을 갖추게 됩니다.
ImageToTable.ai의 사용자 정의 열 추출 기능(추출할 필드를 정의하면 AI가 문서 내 어디서든 해당 값을 찾아내는 기능)은 이 작업에 특히 적합합니다. 이 도구는 템플릿이 필요 없고 형식에 독립적이기 때문에, 일본 기업이 접하는 다양한 문서 형식에서 작동하며, 어떤 형식에도 템플릿 설정이 필요 없습니다.
일괄 처리 워크플로우도 마찬가지로 중요합니다. 여러 문서를 업로드하고, 일괄 추출을 실행한 후, 통합 스프레드시트를 내보냅니다. 이 스프레드시트가 3要素 검색 가능 인덱스가 되고, 원본 PDF나 이미지는 기본 기록으로 저장됩니다. 검색 가능 인덱스와 보존된 원본의 조합은 법률의 진실성 및 가시성 요구사항을 모두 충족합니다.
2026년 실무 준수 체크리스트
일본 내 사업장 또는 다국적 기업의 일본 지사에서 문서 준수를 담당하는 경우, 2026년 중반 기준 일본 전자장부보존법에 따른 현재 상태를 평가하기 위한 구체적인 체크리스트는 다음과 같습니다.
비즈니스에서 전자 거래 문서를 수신하는 모든 경로를 파악하세요: 이메일 첨부 파일, 웹 포털 다운로드, EDI, 클라우드 기반 교환. 모두 나열하세요. 경로가 해당되는지 확실하지 않다면 해당되는 것으로 간주하세요 — 일본 국세청의 전자 거래 정의는 광범위합니다.
수신된 PDF가 원본 그대로 저장되고 있나요? 인쇄되어 보관되나요? 감사 추적 기능이 있는 클라우드 시스템에 업로드되나요? 현재 프로세스를 파악하세요 — 솔직한 평가가 낙관적인 가정보다 낫습니다.
이것이 가장 흔한 준수 격차입니다. 보존된 모든 전자 기록이 거래 일자, 금액, 거래 상대방으로 검색 가능한지 확인하세요. (a) 내장 검색 기능이 있는 JIIMA 인증 보존 시스템, (b) AI 추출로 구축된 구조화된 스프레드시트 인덱스, 또는 (c) 폴더 수준 구성과 함께 엄격하게 시행되는 파일 명명 규칙 중 하나를 사용하세요 — (c)는 운영상 가장 높은 위험을 수반한다는 점을 이해하세요.
접근 방식을 선택하세요: JDC 인증 제공업체를 통한 타임스탬프, 수정 로그가 있는 변조 방지 저장 시스템, 또는 일본 국세청 샘플에서 채택한 공식 행정 절차. 선택 사항을 문서화하고 관련 기록을 유지하세요.
세무 감사관은 다운로드 가능한 형태로 디지털 기록을 요청할 권리가 있습니다. 시스템은 검색 가능한 인덱스를 유지한 채 요청된 기록을 신속하게 제공할 수 있어야 합니다. 이 기능을 회계 연도마다 최소 한 번 이상 테스트하세요.
일본 전자장부보존법은 일본의 적격 청구서 제도(適格請求書保存方式)와 연계됩니다. 인보이스 제도에 따라, 모든 매입세액 공제 청구는 발행자의 T-번호와 세율별 금액을 포함한 6가지 필수 요소를 모두 갖춘 적격 청구서의 보존에 의존합니다. 해당 요소 없이 보존된 경우 불완전한 것으로 간주됩니다. 재무팀을 위한 일본 적격 청구서 제도의 실제 비용에 대한 가이드는 여기에서 확인하세요.
기준 기간 매출이 5천만 엔 이하인 사업자의 경우, 3단계와 4단계에는 일부 유연성이 적용됩니다. 범위 검색 및 결합 검색 세부 요건이 면제되지만, 핵심적인 3요소 검색 기준 및 진실성 의무는 여전히 적용됩니다. 소규모 사업자 지위가 준수 작업이 필요 없다는 의미는 아니라는 점을 명심하십시오.
실무에서 자주 나타나는 세 가지 실수
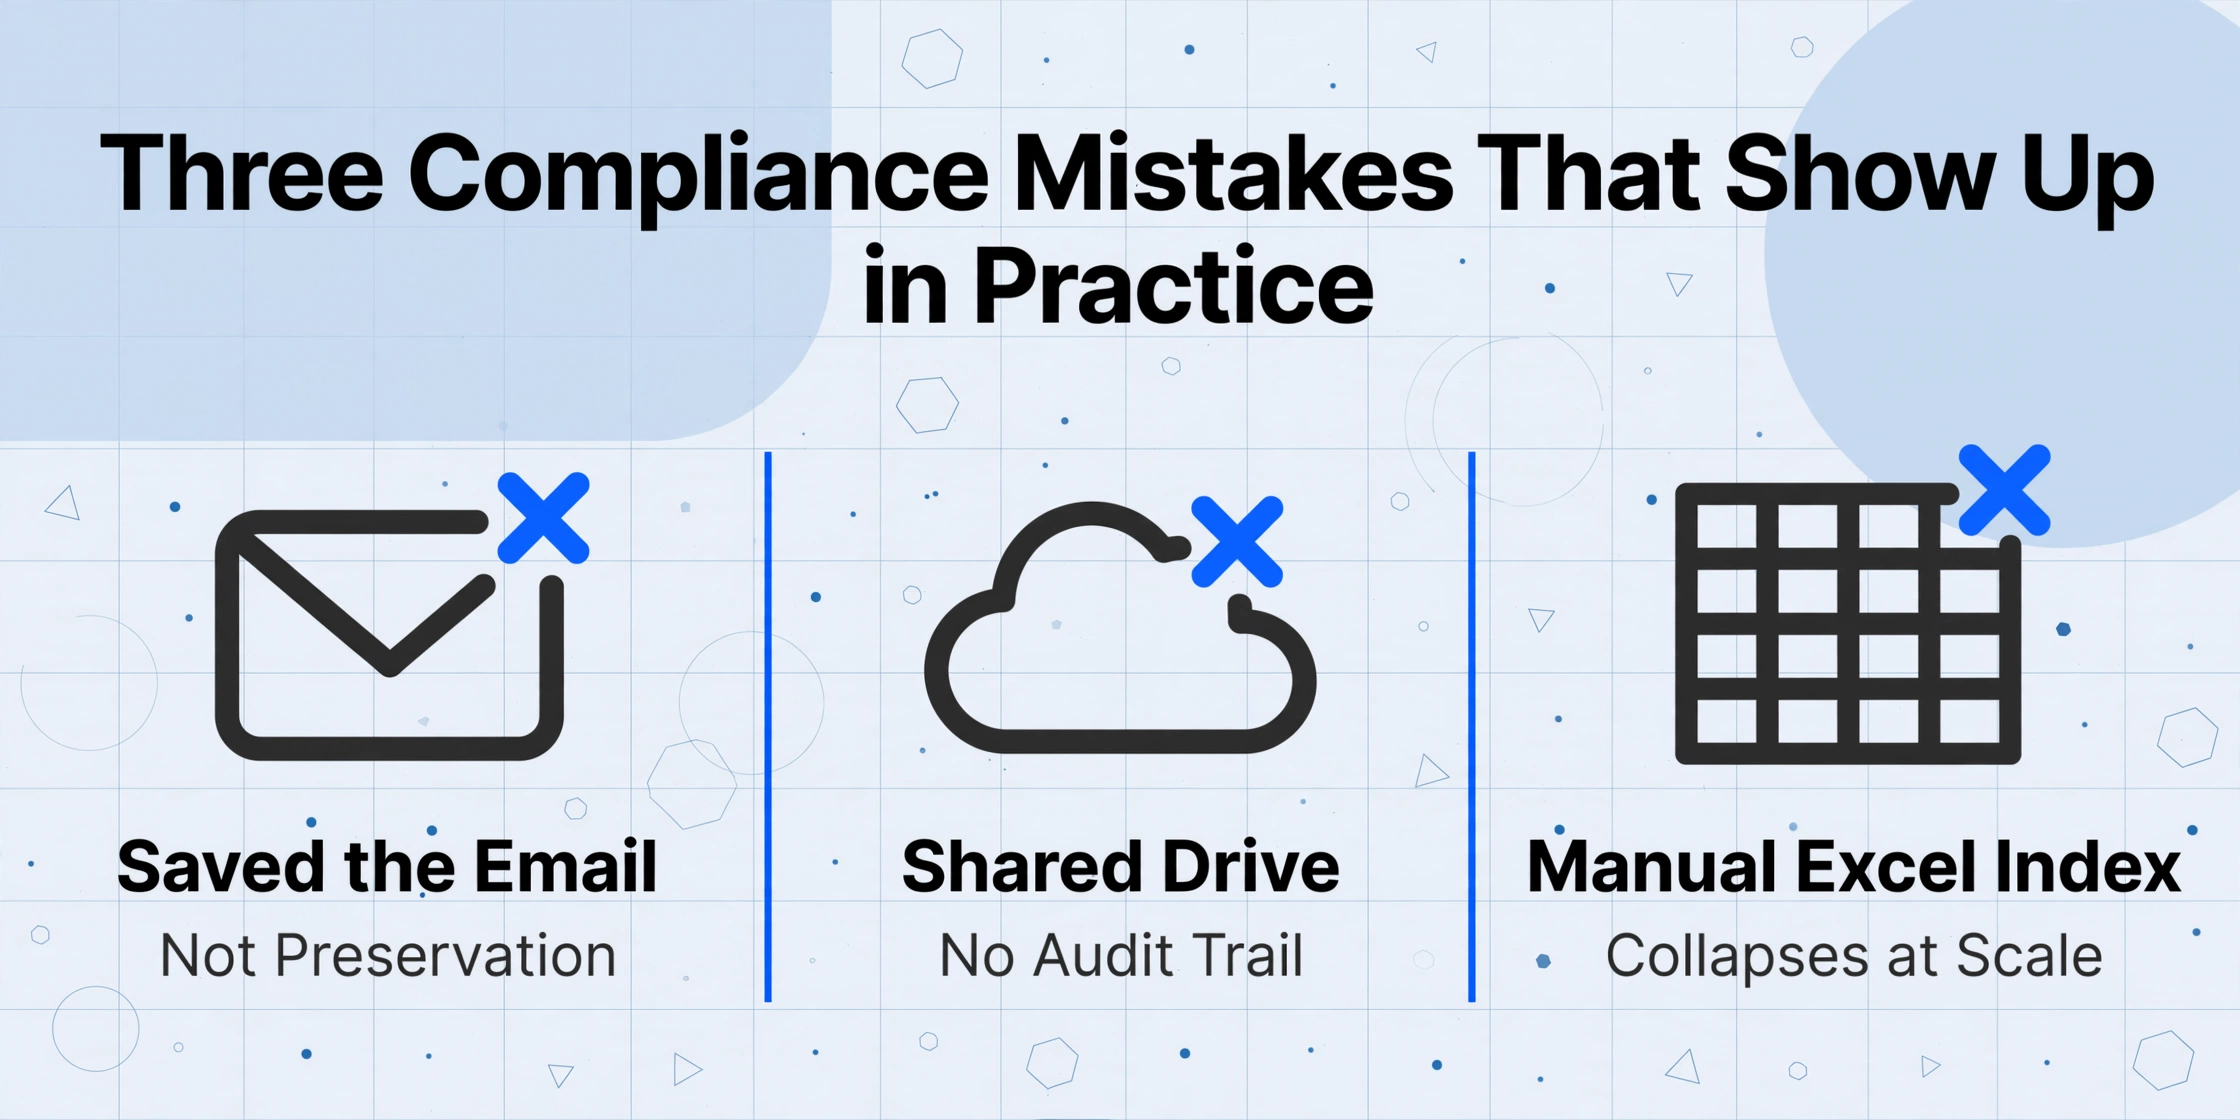
세무사와 JIIMA 감사관이 가장 자주 접하는 준수 패턴을 기준으로 볼 때, 일본 기업의 규모와 관계없이 세 가지 오류가 지속적으로 나타납니다.
실수 1: "이메일 저장"을 보존으로 간주하는 경우. 이메일 받은 편지함에 PDF 첨부 파일을 보관하는 것은 일본 전자장부보존법을 충족하지 못합니다. 이메일은 변경 가능하며, 3요소 검색 기준에 따른 구조화된 검색 기능이 부족하고, 감사 추적 기능도 제공하지 않습니다. 기록은 전용 보존 환경으로 이동해야 합니다.
실수 2: 접근 통제 없이 공유 클라우드 드라이브를 사용하는 경우. Google Drive, Dropbox, OneDrive는 널리 사용되지만, 표준 요금제에는 위변조 방지 로깅 및 세분화된 검색 기능이 부족합니다. 여러 직원이 편집 권한을 가지고 있고 시스템이 누가 언제 무엇을 변경했는지 추적하지 못하면 진실성 요건을 충족하지 못합니다. 일부 엔터프라이즈 요금제에는 감사 로깅 기능이 추가되어 있으므로, 준수를 가정하기 전에 확인하십시오.
실수 3: Excel에서 3요소 검색 기준 인덱스를 수동으로 구축하는 경우. 이론적으로는 가능합니다. 날짜, 금액, 거래처 열이 있는 스프레드시트를 만들고 각 행을 보존된 문서의 파일 경로에 연결하면 됩니다. 그러나 규모가 커지면 이 방식은 한계에 부딪힙니다. 수동 데이터 입력 오류, 누락된 항목, 일관되지 않은 형식이 수백 건의 거래에 걸쳐 누적됩니다. 인덱스가 실제 문서와 달라지는 순간, 서류상으로는 통과하더라도 실제로는 검색 가능성 요건이 충족되지 않습니다.
AI 추출은 세 번째 실수를 직접 해결합니다. 데이터를 스프레드시트에 수동으로 입력하는 대신, AI가 각 문서를 읽고 인덱스를 자동으로 채웁니다. ImageToTable.ai는 수초 내에 문서 배치를 처리하고 3요소 검색 기준 인덱스 역할을 하는 구조화된 테이블을 출력합니다. 정확하고 일관되며 감사 준비가 완료된 결과입니다.
이 법과 적격 청구서 제도의 상호 관계
전자 장부 보존법과 적격 청구서 제도는 별개의 법적 체계이지만 실제로는 중복 적용됩니다. 청구서 제도는 적격 청구서에 기재되어야 할 사항, 즉 T등록번호, 세율별 과세 금액, 세율별 소비세액 등 6가지 필수 항목을 규정합니다. 전자 장부 보존법은 해당 청구서의 보존 방식을 규정합니다.
실무상 상호 관계는 간단하지만 종종 간과됩니다. 적격 청구서라도 부적합한 보존 시스템에 저장되면 매입세액 공제를 위한 증빙 효력을 사실상 상실합니다. 세무 조사에서 보존 시스템이 전자 장부 보존법 요건을 충족하지 못한다고 판단되면, 청구서 자체가 완벽하더라도 해당 청구서에 대한 매입세액 공제가 부인될 수 있습니다.
따라서 포괄적 준수는 두 체계를 동시에 다루어야 합니다. 보존 시스템은 적격 청구서의 6가지 필수 항목을 온전히 보존하고 검색 가능하도록 저장, 색인, 검색할 수 있어야 합니다. T등록번호, 총액, 세액, 거래처 정보를 추출하여 검색 가능한 색인에 저장하는 AI 추출은 청구서 제도의 데이터 요건과 전자 장부 보존법의 검색 요건을 단일 프로세스로 충족합니다. 청구서 제도와 관련된 비용 영향에 대한 심층 분석은 일본 적격 청구서 제도 준수 비용 분석을 참조하십시오.
전자 문서 규정이 시장별로 어떻게 진화하는지에 대한 광범위한 관점은 2026년 전자 세금 계산서 준수 가이드에서 글로벌 규제 환경과 일본의 위치를 다루고 있습니다.
よくある質問
電子帳簿保存法は個人事業主にも適用されますか?
はい。この法律は日本で事業を営むすべての事業者に適用され、個人事業主やフリーランサーも対象です。事業形態による免除はなく、基準期間の売上高が5,000万円以下の事業者に対する検索要件の一部緩和のみが認められています。
電子インボイスを印刷して紙で保存してもいいですか?
恒久的な解決策としては認められません。猶予措置では、厳格な条件(判読可能、整理整頓、即時提示可能)の下で紙出力が認められていますが、これは完全なデジタル対応への移行措置に過ぎません。国税庁は、この措置が電子保存の恒久的な代替手段となることを意図していないと明言しています。
法令遵守にはJIIMA認証ソフトが必要ですか?
いいえ。JIIMA認証は法的に必須ではありません。ただし、JIIMA認証製品を使用することが、保存システムが機能要件を満たしていることを示す最も信頼性の高い方法です。独自システムを構築する場合は、国税庁の事前相談窓口または税理士に相談し、法令遵守を確認する必要があります。
税務調査で不適合と判定されたらどうなりますか?
電子帳簿保存法に違反した場合、重加算税の税率が10%加重される可能性があります。より現実的には、税務調査官が不適合な記録に基づく仕入税額控除を否認する可能性があり、深刻な場合には青色申告の承認が取り消されることもあります。これにより、65万円の青色申告特別控除やその他の特典を失うことになります。
AI抽出は検索要件を満たすのに役立ちますか?
はい。AIを活用した文書読み取りにより、取引日、金額、取引先を構造化テーブルに出力することで、国税庁が代替方法1として認める検索可能なインデックスを正確に作成できます。これは、多様な文書形式を大量に扱う事業者にとって最も実用的なアプローチの一つです。ただし、元の記録が改ざん防止環境で保存されていることが前提です。
Amazonの請求書PDFやWebダウンロードした領収書も対象ですか?
はい。Amazonの注文領収書、SaaSの請求書PDF、航空会社のeチケットインボイスなど、電子的に授受されるすべての取引書類は電子取引データに該当し、法令に従って保存する必要があります。国税庁のガイドラインでは、Webダウンロード文書やクラウドサービス生成インボイスも明確に含まれています。
결론: 보존은 저장이 아닌 검색이 핵심이다
전자장부법이 모든 기술 요구사항을 관통하며 묻는 질문은 단 하나입니다: 세무 조사관이 2년 전 특정 거래 기록을 요청했을 때, 찾아내고, 변조되지 않았음을 증명하며, 몇 분 안에 제출할 수 있는가? 법의 모든 내용 — 3요소 검색 가능성, 타임스탬프 규칙, 변조 방지 로깅 — 은 이 질문에 "예"라고 답할 수 있도록 설계되었습니다.
법을 기존 업무 흐름에 덧붙일 기능 체크리스트로 취급하는 기업은 규정 준수 검토도, 대규모 스트레스 테스트도 통과하지 못하는 임시방편에 그칠 것입니다. 반면, 검색 문제에서 출발해 역으로 구축하는 기업 — 어떤 데이터를 색인해야 하는지, 원본을 어디에 저장할지, 무결성을 어떻게 증명할지 — 은 현대 AI 추출 기술이 대부분의 복잡성을 단일 단계로 축소한다는 것을 알게 될 것입니다: 문서를 읽고, 세 가지 필드를 추출하고, 색인을 채우는 것입니다. 보존은 자연스럽게 따라옵니다.
자신의 문서를 테스트해보십시오. 현재 사용 중인 추출 도구가 매일 받은 편지함에 들어오는 일본어 청구서, 영수증, 배송장에서 거래일, 금액, 거래 상대방을 안정적으로 추출할 수 있는지 확인하십시오. 그렇지 않다면, 규정 준수 위험은 생각보다 높습니다.