Japans Elektronisches Buchführungsgesetz nach
Ablauf der Übergangsfrist: Was die Compliance 2026 erfordert
Wenn Ihr Unternehmen in Japan Rechnungen, Quittungen, Bestellungen oder Verträge empfängt oder ausstellt – ob als Einzelunternehmer oder als Tochtergesellschaft eines multinationalen Konzerns – verlangt das 電子帳簿保存法 (Elektronisches Buchführungsgesetz, Gesetz Nr. 36 von 1998) seit dem 1. Januar 2024, dass Sie elektronische Transaktionsdaten in ihrer ursprünglichen digitalen Form aufbewahren. Die zweijährige Übergangsfrist (宥恕措置), die es Unternehmen erlaubte, auf Papierablage zurückzugreifen, ist seit mehr als zwei Jahren abgelaufen. Dieser Artikel erläutert, was das Gesetz tatsächlich verlangt, wo Unternehmen weiterhin Fehler machen und wie Sie einen konformen Dokumentenworkflow aufbauen, ohne ihn zu überkomplizieren.
Wichtigste Erkenntnisse
- 40 % der japanischen Unternehmen drucken PDF-Rechnungen weiterhin aus und heften sie in Ordnern ab – zwei volle Jahre nach Ende der Übergangsfrist des Elektronischen Buchführungsgesetzes, und die Aufschubmaßnahme des Nationalen Steueramts Japans ist ausdrücklich keine dauerhafte Alternative.
- Jede PDF in einem Ordner abzulegen ist keine Compliance. Das Gesetz verlangt Abrufbarkeit, nicht Speicherung: Wenn ein Steuerprüfer eine Transaktion aus 2024 anfordert, müssen Sie sie nach Datum, Betrag und Geschäftspartner (drei Suchkriterien) innerhalb von Minuten finden – nicht nach Stunden des Scrollens durch Dateinamen.
- Ein einziger KI-Extraktionsdurchlauf, der Ihre Dokumente liest und Datum, Betrag und Geschäftspartner in strukturierte Spalten ausgibt, erstellt den durchsuchbaren Index mit drei Suchkriterien, den das Nationale Steueramt Japans als Alternative-1-Compliance akzeptiert – keine Dateiumbenennungsdisziplin, keine manuelle Tabellenkalkulation, kein JIIMA-zertifiziertes System erforderlich.
Was das Elektronische Buchführungsgesetz tatsächlich vorschreibt
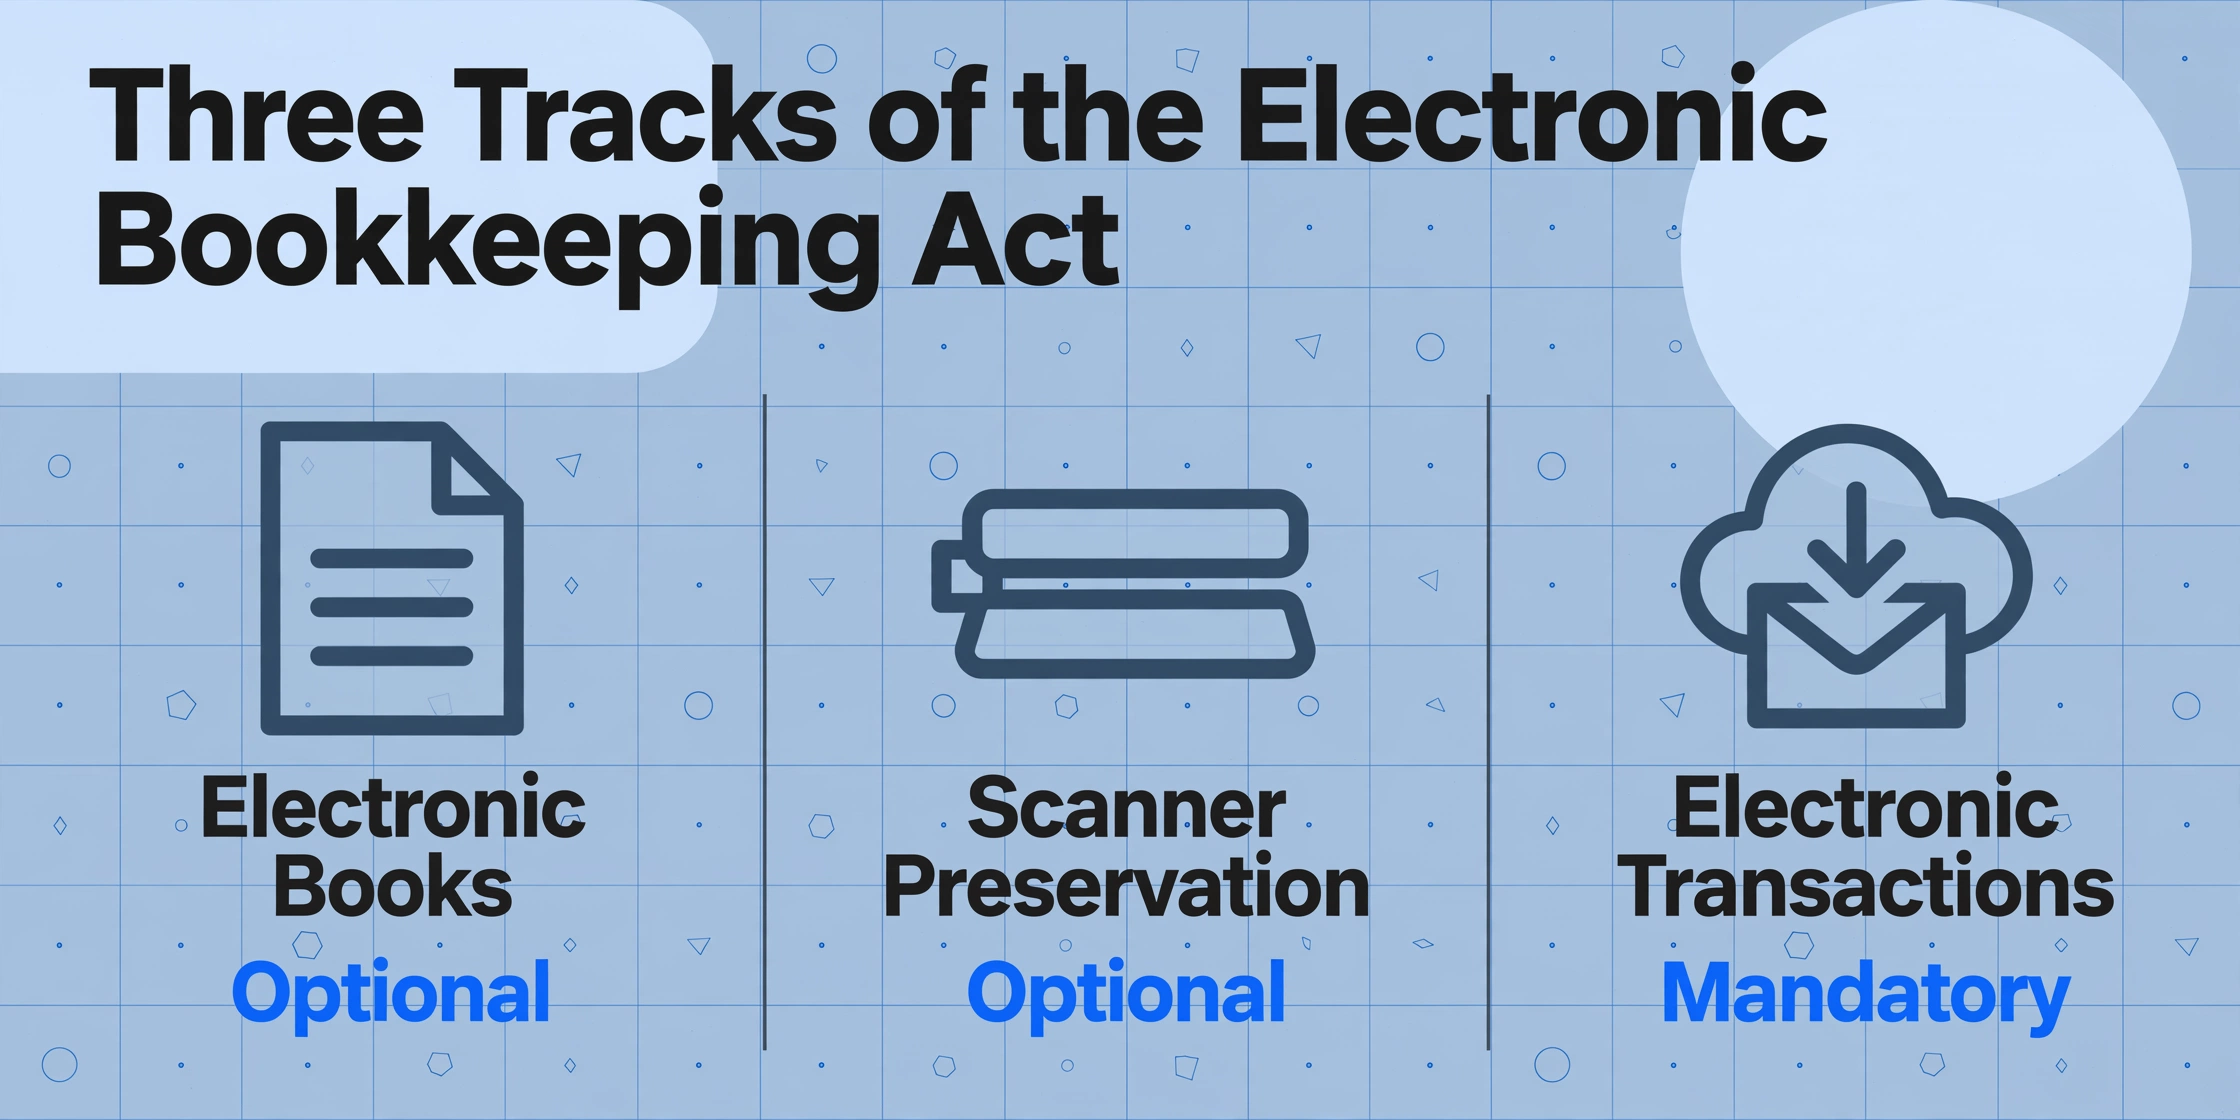
Das Elektronische Buchführungsgesetz (電子帳簿保存法, denshi chobo hozon ho) wird vom Nationalen Steueramt Japans (国税庁, NTA) verwaltet und regelt, wie steuerrelevante Bücher, Dokumente und elektronische Transaktionsdaten aufbewahrt werden müssen. Das Gesetz wurde durch die Steuerreformen 2021 und 2022 erheblich geändert, wobei die endgültigen verpflichtenden Bestimmungen am 1. Januar 2024 in Kraft traten. Das Verständnis des Gesetzes beginnt mit der Kenntnis seiner drei unterschiedlichen Kategorien – denn die Anforderungen sind nicht für jede gleich.
Das Gesetz unterteilt die Aufbewahrung in drei Bereiche: elektronische Bücher und Dokumente (電子帳簿等保存), was optional ist und gilt, wenn ein Unternehmen seine Buchhaltungsjournale in rein digitaler Form führt; Scanner-Erhalt (スキャナ保存), ebenfalls optional, regelt die Digitalisierung von Papierbelegen und Rechnungen; und elektronische Transaktionsdaten (電子取引), was für jedes Unternehmen, das Transaktionsdokumente elektronisch empfängt oder ausstellt – per E-Mail angehängte PDF-Rechnungen, von Webportalen heruntergeladene Belege, EDI-Transaktionen und cloudbasierte Dokumentenaustausche – verpflichtend ist. Laut offizieller Anleitung des NTA gilt das Gesetz für alle Kapitalgesellschaften und Einzelunternehmen, unabhängig von Größe oder Branche.
| Kategorie | Verpflichtend? | Wichtigste Anforderungen |
|---|---|---|
| 電子帳簿等保存 Elektronische Bücher & Dokumente | Optional | Manipulationssicheres System, Durchsuchbarkeit (drei Suchkriterien), Systemdokumentation, Ausgabegeräte |
| スキャナ保存 Scanner-Erhalt | Optional (bei Digitalisierung von Papier) | ≥200dpi, 24-Bit-Farbe, Zeitstempel innerhalb des Erfassungszeitraums, Manipulationsschutz, Durchsuchbarkeit |
| 電子取引 Elektronische Transaktionen | Verpflichtend seit 1. Januar 2024 | Richtigkeit (真実性) + Sichtbarkeit (可視性), durchsuchbar nach drei Suchkriterien, manipulationssicher oder mit Zeitstempel |
Von diesen drei Kategorien erfordert die elektronische Speicherung von Transaktionsdaten die dringendste Aufmerksamkeit. Sie ist die einzige, die für alle Unternehmen verpflichtend ist, und sie erfasst das breiteste Spektrum alltäglicher Dokumente: per E-Mail empfangene Rechnungen, als PDF heruntergeladene Amazon-Bestellbelege, Zahlungsbenachrichtigungen von Cloud-Diensten, per EDI-Plattform ausgetauschte Verträge – jedes Transaktionsdokument, das in digitaler Form eintrifft, muss in digitaler Form bleiben.
Was sich am 1. Januar 2024 geändert hat – und was nicht
Zwei Jahre vor der Frist 2024 führte die Steuerreform 2022 eine Übergangsmaßnahme ein, die als 宥恕措置 (yujo sochi, Nachsichtsmaßnahme) bekannt ist. Vom 1. Januar 2022 bis zum 31. Dezember 2023 durften Unternehmen, die die elektronischen Aufbewahrungspflichten noch nicht erfüllen konnten, elektronische Transaktionsdaten ausdrucken und in Papierform aufbewahren – sofern sie erklären konnten, warum sie nicht in der Lage waren, die Anforderungen zu erfüllen, und die Papierunterlagen bei einer Steuerprüfung vorlegen konnten. Ein Antrag beim Finanzamt war nicht erforderlich.
Diese Nachsichtsfrist endete am 31. Dezember 2023. Seit dem 1. Januar 2024 gilt die Verpflichtung in vollem Umfang. Allerdings ersetzte eine neue 猶予措置 (yuyo sochi, Aufschubmaßnahme) die Nachsichtsregelung. Im Rahmen dieser Maßnahme können Unternehmen, die die elektronischen Aufbewahrungspflichten weiterhin nicht vollständig erfüllen können, Papierausdrucke beibehalten – jedoch nur, wenn sie alle folgenden Bedingungen erfüllen: (1) die Papierausdrucke sind in konsistenter, durchsuchbarer Weise organisiert; (2) der gedruckte Text ist klar lesbar; (3) die Dokumente können bei einer Steuerprüfung unverzüglich vorgelegt werden; und (4) das Unternehmen kann fortlaufende Bemühungen zur digitalen Compliance nachweisen. Dies ist keine Rückkehr zu den alten Regeln – es ist eine strengere, stärker konditionierte Brücke, und das Nationale Steueramt Japans hat klargestellt, dass es sich nicht um eine dauerhafte Alternative handelt.
In der Praxis bedeutet dies, dass jedes Unternehmen, das Mitte 2026 noch PDF-Rechnungen ausdruckt und in Ordnern ablegt, außerhalb des beabsichtigten rechtlichen Rahmens handelt. Die Verwaltungsrichtlinien des Nationalen Steueramts Japans für 2025 und die Einführung der Zertifizierung Digital Seamless Software durch die Steuerreform 2025 (eine neue JIIMA-Zertifizierungskategorie) signalisieren, dass die Behörde eine kontinuierliche Entwicklung hin zu vollständig digitalen, prüfungsbereiten Aufbewahrungssystemen erwartet – nicht eine unbegrenzte Abhängigkeit von Übergangsmaßnahmen.
Die drei Suchkriterien – Warum „Nur die PDF speichern“ nicht ausreicht
Das häufigste Missverständnis zum Elektronischen Buchführungsgesetz ist, dass das bloße Ablegen von PDF-Dateien in einem Ordner die Anforderungen erfüllt. Das tut es nicht. Das Gesetz schreibt spezifische Suchkriterien (検索機能の確保) vor, die ein Ordner mit nach Dateinamen benannten PDFs allein nicht erfüllen kann.
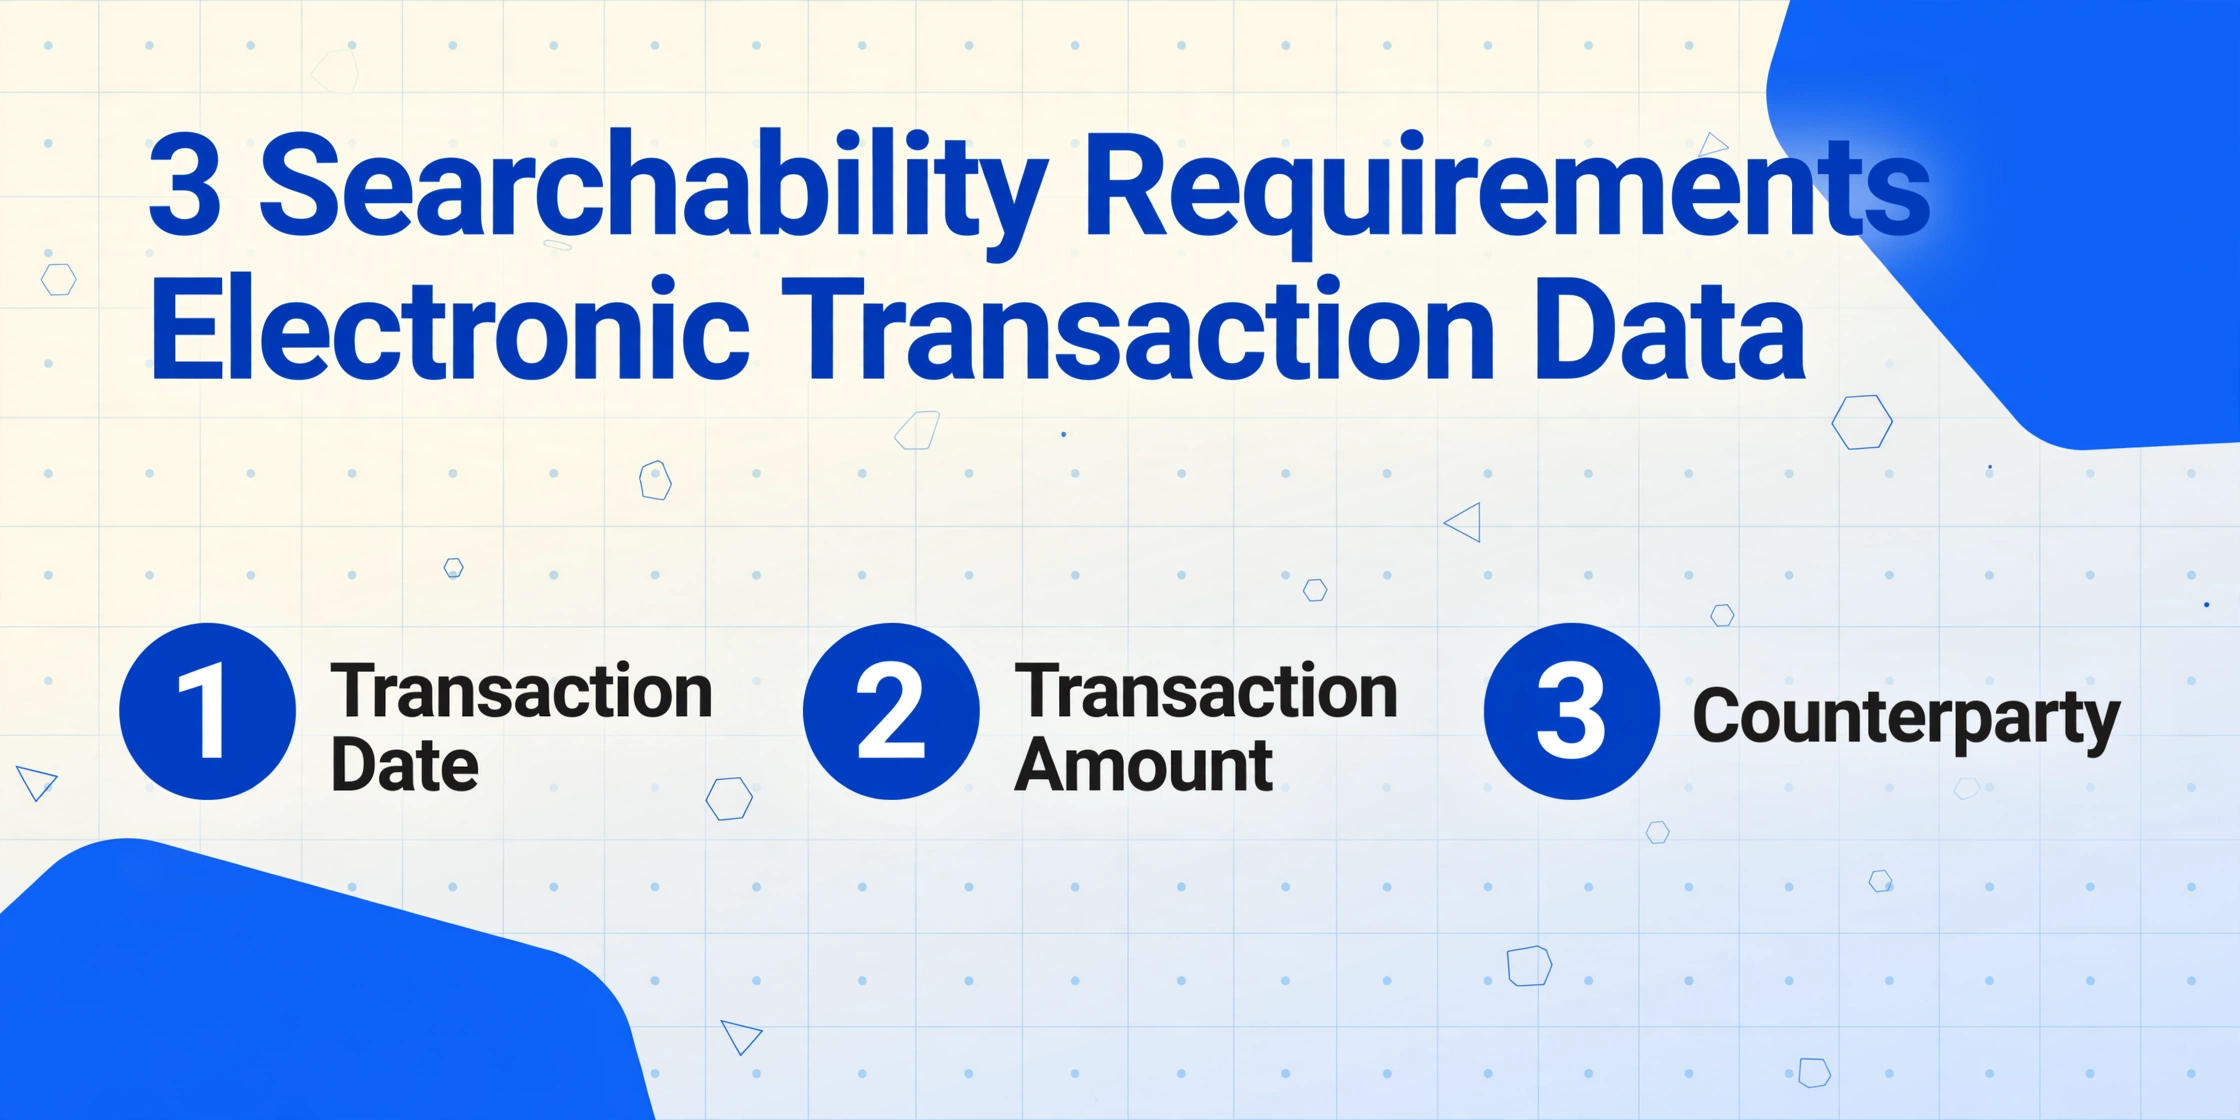
Für elektronische Transaktionsdaten muss das Aufbewahrungssystem die Suche nach drei verbindlichen Kriterien ermöglichen – bekannt als die drei Suchkriterien:
- Transaktionsdatum (取引年月日) – das Datum, an dem die Transaktion stattfand
- Transaktionsbetrag (取引金額) – der Geldwert der Transaktion
- Geschäftspartner (取引先) – der Name der anderen beteiligten Partei
Darüber hinaus muss das System Folgendes unterstützen: (A) Suchen nach Datums- oder Betragsspannen, (B) kombinierte Suchen mit zwei oder mehr Kriterien gleichzeitig und (C) die Möglichkeit, digitale Aufzeichnungen auf Anfrage eines Steuerprüfers herunterzuladen. Für Unternehmen mit einem Umsatz der Basisperiode von 50 Millionen Yen oder weniger sind die Anforderungen (A) und (B) teilweise gelockert – aber die Kern-Suchbarkeit nach den drei Suchkriterien und die Pflicht zur Bereitstellung von Downloads für Prüfungen bleiben bestehen.
Viele Unternehmen versuchen, diese Anforderungen über Dateibenennungskonventionen zu erfüllen: eine PDF mit dem Namen 2026-04-15_Inv#12345_K-Corporation.pdf, die Datum, Betragsindikator und Geschäftspartnernamen enthält. Dieser Ansatz ist laut NTA-Leitlinien als Alternative 2 im offiziellen Q&A technisch zulässig, hat aber drei gravierende Schwächen. Erstens hängt er vollständig von manueller Disziplin ab – jede Datei muss von jedem Mitarbeiter jedes Mal korrekt umbenannt werden. Zweitens unterstützt er keine Bereichssuchen oder kombinierten Abfragen, es sei denn, die Dateinamen folgen einer strengen, abfragbaren Konvention. Drittens fehlt eine Prüfspur: Wenn eine Datei versehentlich gelöscht oder umbenannt wird, gibt es keine Aufzeichnung darüber, was sich wann geändert hat.
Die praktische Konsequenz: Ein Unternehmen mit 5.000 elektronischen Rechnungen in einem gemeinsamen Ordner mit inkonsistenter Benennung wird bei einer Steuerprüfung durch den Suchtest fallen. Das Nationale Steueramt Japans erwartet Systeme, die Aufzeichnungen von Natur aus auffindbar machen – nicht durch individuelle Sorgfalt.
Wahrhaftigkeit: Zeitstempel, Manipulationsschutz und Voraussetzungen
Die zweite Säule der Compliance – neben der Durchsuchbarkeit – ist die Wahrhaftigkeit (真実性の確保). Das Gesetz verlangt, dass elektronische Aufzeichnungen während der gesamten Aufbewahrungsfrist nachweislich unverändert bleiben. Dies kann durch einen von drei Ansätzen erreicht werden:
Ansatz 1 – Zeitstempel. Ein Zeitstempel muss innerhalb eines definierten Eingabezeitraums auf die elektronische Aufzeichnung angewendet werden. Bei der Scanner-Archivierung beträgt der Eingabezeitraum entweder „unverzüglich nach Erhalt, in der Regel innerhalb von ca. 7 Werktagen" (早期入力方式) oder innerhalb des „normalen Geschäftsprozesszyklus, maximal 2 Monate plus ca. 7 Werktage" (業務処理サイクル方式), je nachdem, ob formelle Verwaltungsverfahren eingerichtet wurden. Der Zeitstempel muss von einem von der Japan Data Communications Association (JDC) zertifizierten Anbieter ausgestellt werden und für die gesamte gesetzliche Aufbewahrungsfrist überprüfbar bleiben.
Ansatz 2 – Manipulationssicheres System. Wenn das Speichersystem selbst alle Korrekturen, Löschungen und Änderungen mit nachvollziehbaren Aufzeichnungen protokolliert (wer die Änderung vorgenommen hat, was geändert wurde und wann), kann das System einzelne Zeitstempel ersetzen. Die meisten JIIMA-zertifizierten Cloud-Dienste verwenden diesen Ansatz.
Ansatz 3 – Verwaltungsverfahren. Der technisch am wenigsten anspruchsvolle Weg besteht darin, schriftliche interne Regeln zu erstellen, die festlegen, wie mit elektronischen Aufzeichnungen umgegangen wird, wer Zugriff hat und welche Verfahren zur Verhinderung unbefugter Änderungen befolgt werden müssen. Die NTA veröffentlicht ein Musterdokument für Verwaltungsverfahren, das Unternehmen anpassen können. Dieser Ansatz ist bei kleinen Unternehmen, die Tabellenkalkulationen und Ordnerstrukturen verwenden, am weitesten verbreitet, obwohl er eine höhere Prüfungsbereitschaft erfordert.
Speziell für elektronische Transaktionsdaten ist das Gesetz bei Zeitstempeln etwas flexibler als bei der Durchsuchbarkeit: Wenn das Speichersystem nachweislich manipulationssicher ist, ist kein individueller Zeitstempelverlauf für jeden Datensatz erforderlich. Dies erfordert jedoch weiterhin eine systemseitige Garantie – einen verwalteten Cloud-Dienst oder ein JIIMA-zertifiziertes Archivierungstool – und nicht eine Standard-Cloud-Festplatte mit gemeinsamen Bearbeitungsberechtigungen.
JIIMA-Zertifizierung: Was sie bescheinigt und wann Sie sie brauchen
Die Japan Information Management Association (JIIMA, 公益社団法人日本文書情報マネジメント協会) betreibt ein Zertifizierungsprogramm, das kommerzielle Software und Cloud-Dienste auf die funktionalen Anforderungen des Elektronischen Buchführungsgesetzes prüft. Die JIIMA-Zertifizierung ist nicht gesetzlich vorgeschrieben – die NTA verlangt keine zertifizierte Software –, aber in der Praxis ist die Nutzung eines JIIMA-zertifizierten Produkts für die meisten Unternehmen der einfachste Weg, um nachzuweisen, dass ihr Aufbewahrungssystem die gesetzlichen Anforderungen erfüllt.
Stand 2026 bietet JIIMA fünf Zertifizierungskategorien an:
| Zertifizierung | Abgedeckter Bereich | Relevant für |
|---|---|---|
| Scanner-Aufbewahrungssoftware | Digitalisierung von Papierdokumenten | Unternehmen, die Belege/Rechnungen scannen |
| Elektronische Buchhaltungssoftware | Digital geführte Buchhaltungsjournale | Unternehmen mit digitaler Buchhaltung |
| Elektronische Transaktionssoftware | Aufbewahrung erhaltener E-Dokumente | Alle Unternehmen mit E-Transaktionen |
| Elektronische Dokumentensoftware | Digital aufbewahrte Kopien von Papierdokumenten | Unternehmen, die Papier erstellen, aber digital aufbewahren |
| Digitale Nahtlose Software | Durchgängige digitale Aufbewahrung + Buchhaltungsanbindung | Vollständig digitaler Workflow (neu ab FY2025-Reform) |
Produkte mit JIIMA-Zertifizierung werden sowohl auf der offiziellen JIIMA-Website als auch auf der NTA-Website gelistet. Zu den zertifizierten Diensten gehören Cloud-Plattformen wie freee, Money Forward Cloud, TOKIUM, Hubble (契約管理) sowie verschiedene Scanner-Aufbewahrungstools. Bei der Auswahl einer Aufbewahrungslösung ist das entsprechende JIIMA-Zertifizierungszeichen ein verlässlicher Kurztest – es bedeutet, dass die Software unabhängig auf die funktionalen Anforderungen des Gesetzes geprüft wurde, sodass Ihr Unternehmen das Gesetz nicht selbst auslegen muss.
Was OCR und KI-Extraktion mit Compliance zu tun haben
Der Zusammenhang zwischen Dokumentenextraktion und dem elektronischen Buchführungsgesetz ist nicht sofort ersichtlich – das Gesetz regelt die Aufbewahrung, nicht die Dateneingabe. Doch die Durchsuchbarkeitsanforderung (3要素検索) schafft eine direkte Verbindung. Ein Aufbewahrungssystem muss Transaktionsdatum, Betrag und Gegenpartei durchsuchbar machen. Wenn Ihre Dokumente gescannte Bilder oder PDFs ohne eingebettete, abfragbare Daten sind, benötigen Sie eine Möglichkeit, diese drei Felder zu befüllen.
Herkömmliche OCR – optische Zeichenerkennung – kann Text aus einem Bild extrahieren, gibt aber rohe Zeichen aus, ohne deren Bedeutung zu verstehen. Ein traditionelles OCR-Tool kann ein Rechnungsdatum nicht zuverlässig von einem Fälligkeitsdatum oder eine Zwischensumme von einer Gesamtsumme unterscheiden. Um aus OCR-Ergebnissen einen konformen 3要素-Suchindex aufzubauen, ist in der Regel eine manuelle Validierung jedes Feldes erforderlich, was den Effizienzzweck der digitalen Aufbewahrung zunichtemacht.
Hier verändert die moderne KI-gestützte Extraktion die Compliance-Gleichung. Tools wie ImageToTable.ai, die Vision-Language-Modelle (VLMs) verwenden, können ein Dokument lesen, das Transaktionsdatum, den Betrag und den Namen der Gegenpartei basierend auf der Bedeutung der Daten und nicht auf deren Position auf der Seite lokalisieren und die extrahierten Werte in eine strukturierte Tabelle ausgeben. Diese strukturierte Tabelle – Datum, Betrag, Gegenpartei in separaten Spalten – ist ein konformer 3要素-Suchindex. Exportieren Sie sie in Excel, Google Sheets oder eine Datenbank, und Sie haben ein System, das die Durchsuchbarkeitsanforderung durch Alternative 1 erfüllt, die von der NTA zugelassen wird: eine Liste oder Tabelle mit Transaktionsdatum, Transaktionsbetrag und Gegenparteiname für jedes Dokument.
Die Extraktion benutzerdefinierter Spalten von ImageToTable.ai – bei der Sie die gewünschten Felder definieren (z. B. „Transaktionsdatum“, „Betrag“, „Lieferantenname“) und die KI die entsprechenden Werte überall im Dokument lokalisiert – ist für diese Aufgabe besonders geeignet. Da das Tool vorlagenfrei und formatunabhängig ist, funktioniert es mit der gesamten Bandbreite an Dokumentformaten, auf die japanische Unternehmen treffen: Rechnungs-PDFs von großen Lieferanten, Amazon-Rechnungsdownloads, handschriftliche Lieferscheine von kleinen Anbietern und Zahlungsbestätigungs-Screenshots – ohne Vorlageneinrichtung für irgendeines davon.
Der Batch-Verarbeitungsworkflow ist ebenso relevant: Laden Sie mehrere Dokumente hoch, führen Sie die Extraktion für den Batch durch und exportieren Sie eine konsolidierte Tabelle. Diese Tabelle wird zu Ihrem 3要素-durchsuchbaren Index, und die ursprünglichen PDFs oder Bilder bleiben als zugrunde liegende Aufzeichnungen gespeichert. Die Kombination – durchsuchbarer Index + aufbewahrte Originale – erfüllt sowohl die Anforderungen an die Wahrhaftigkeit als auch an die Sichtbarkeit des Gesetzes.
Praktische Compliance-Checkliste für 2026
Wenn Sie bei einem in Japan ansässigen Unternehmen – oder bei den Japan-Aktivitäten eines multinationalen Konzerns – für die Dokumenten-Compliance verantwortlich sind, finden Sie hier eine konkrete Checkliste, um Ihren Stand gemäß dem Elektronischen Buchführungsgesetz Mitte 2026 zu bewerten.
Identifizieren Sie jeden Kanal, über den Ihr Unternehmen elektronische Transaktionsdokumente erhält: E-Mail-Anhänge, Downloads über Webportale, EDI, cloudbasierte Austauschsysteme. Listen Sie alle auf. Wenn Sie unsicher sind, ob ein Kanal zählt, gehen Sie davon aus — die Definition elektronischer Transaktionen des Nationalen Steueramts Japans ist weit gefasst.
Werden die eingehenden PDFs unverändert gespeichert? Werden sie ausgedruckt und abgelegt? Werden sie in ein Cloud-System mit Prüfprotokollen hochgeladen? Dokumentieren Sie den aktuellen Prozess — eine ehrliche Bewertung ist besser als optimistische Annahmen.
Dies ist die häufigste Compliance-Lücke. Stellen Sie sicher, dass jeder aufbewahrte elektronische Datensatz nach Transaktionsdatum, Betrag und Geschäftspartner gefunden werden kann. Nutzen Sie entweder (a) ein JIIMA-zertifiziertes Aufbewahrungssystem mit integrierter Suche, (b) einen strukturierten Tabellenindex, der per KI-Extraktion erstellt wurde, oder (c) eine streng durchgesetzte Dateibenennungskonvention mit Ordnerstruktur — wohl wissend, dass (c) das höchste operative Risiko birgt.
Wählen Sie Ihren Ansatz: Zeitstempelung über einen JDC-zertifizierten Anbieter, ein manipulationssicheres Speichersystem mit Änderungsprotokollen oder formelle Verwaltungsverfahren gemäß der Muster des Nationalen Steueramts Japans. Dokumentieren Sie Ihre Wahl und führen Sie die zugehörigen Nachweise.
Steuerprüfer haben das Recht, digitale Aufzeichnungen in herunterladbarer Form anzufordern. Ihr System muss in der Lage sein, die angeforderten Aufzeichnungen umgehend bereitzustellen — mit intaktem Suchindex. Testen Sie diese Fähigkeit mindestens einmal pro Geschäftsjahr.
Das Elektronische Buchführungsgesetz interagiert mit Japans Qualifiziertem Rechnungssystem (適格請求書保存方式). Unter dem Rechnungssystem hängt jeder Vorsteuerabzug von der Aufbewahrung einer qualifizierten Rechnung mit allen sechs Pflichtelementen ab – einschließlich der T-Nummer des Ausstellers und der nach Steuersatz getrennten Beträge. Eine Aufbewahrung ohne diese Elemente ist unvollständig. Siehe unseren Leitfaden zu den tatsächlichen Kosten des Qualifizierten Rechnungssystems Japans für Finanzteams für die Kostenseite dieser Gleichung.
Für Unternehmen mit einem Umsatz von ¥50 Millionen oder weniger im Basiszeitraum bieten die Schritte 3 und 4 etwas Flexibilität – die Teilanforderungen zur Bereichssuche und kombinierten Suche entfallen –, aber die Kernanforderungen der drei Suchkriterien und der Wahrhaftigkeit gelten weiterhin. Gehen Sie nicht davon aus, dass der Status als kleines Unternehmen bedeutet, dass keine Compliance-Arbeit erforderlich ist.
Drei Fehler, die in der Praxis immer wieder auftreten
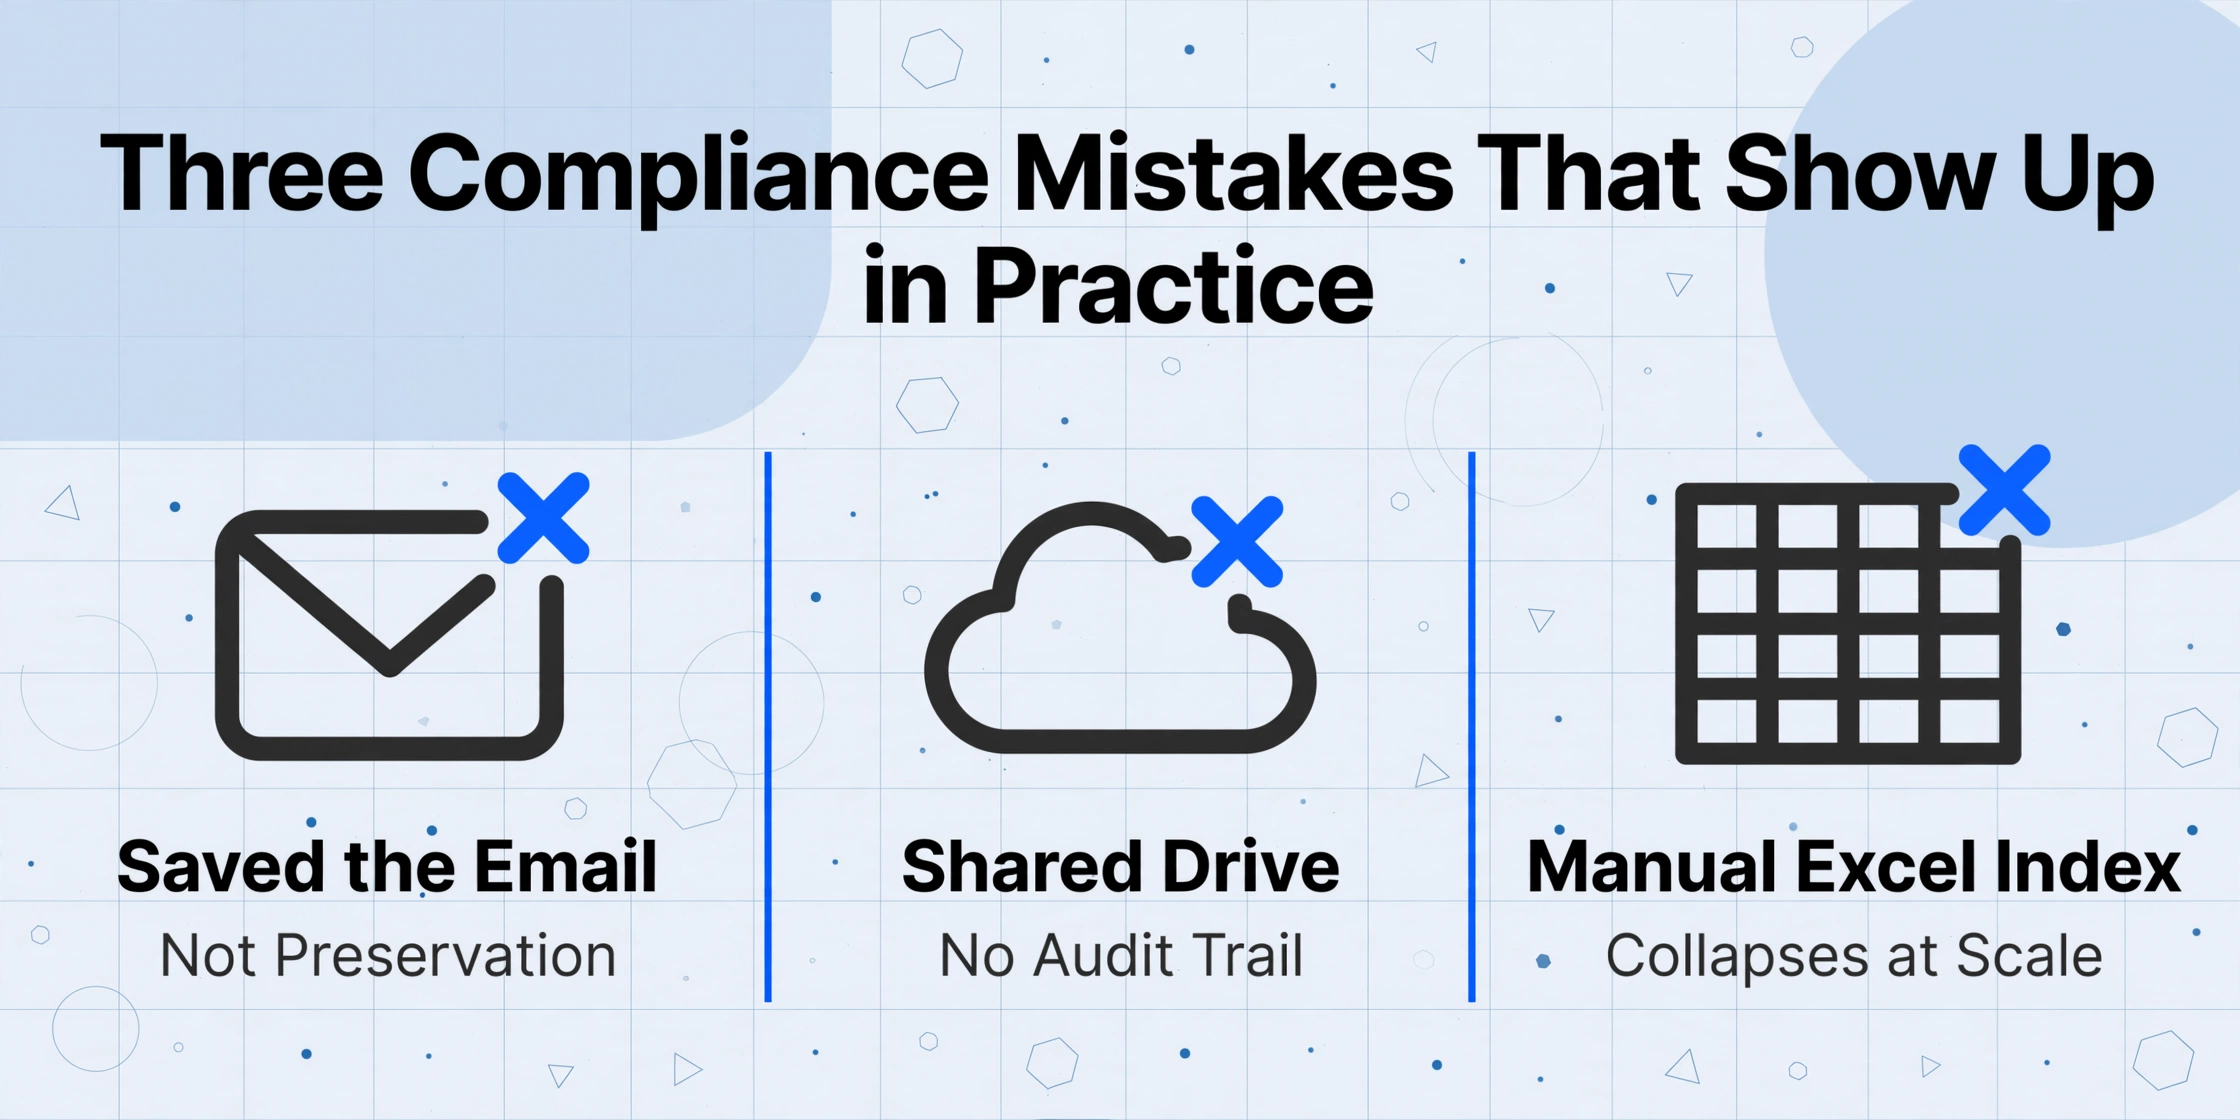
Basierend auf den Compliance-Mustern, die Steuerberater und JIIMA-Prüfer am häufigsten antreffen, tauchen drei Fehler bei japanischen Unternehmen aller Größen immer wieder auf.
Fehler 1: „E-Mail gespeichert" als Aufbewahrung betrachten. Das Aufbewahren von PDF-Anhängen in einem E-Mail-Postfach erfüllt das Elektronische Buchführungsgesetz nicht. E-Mails sind veränderbar (Nutzer können Anhänge löschen oder ändern), bieten keine strukturierte Suchbarkeit nach den drei Suchkriterien und keinen Prüfpfad. Die Dokumente müssen in eine dedizierte Aufbewahrungsumgebung verschoben werden.
Fehler 2: Gemeinsames Cloud-Laufwerk ohne Zugriffskontrollen. Google Drive, Dropbox und OneDrive werden häufig genutzt, aber der Standard-Tarif bietet keine manipulationssichere Protokollierung und keine granularen Suchfunktionen. Wenn mehrere Mitarbeiter Bearbeitungszugriff haben und das System nicht nachvollzieht, wer wann was geändert hat, ist die Wahrhaftigkeitsanforderung nicht erfüllt. Einige Enterprise-Tarife bieten Audit-Protokollierung – prüfen Sie dies, bevor Sie von Compliance ausgehen.
Fehler 3: Manueller 3-Suchkriterien-Index in Excel. Das funktioniert theoretisch – erstellen Sie eine Tabelle mit Spalten für Datum, Betrag und Gegenpartei und verknüpfen Sie jede Zeile mit dem Dateipfad des aufbewahrten Dokuments –, aber es scheitert im größeren Umfang. Manuelle Eingabefehler, übersehene Einträge und inkonsistente Formatierungen summieren sich über Hunderte von Transaktionen. Sobald der Index vom tatsächlichen Dokument abweicht, scheitert die Suchbarkeitsanforderung in der Praxis, selbst wenn sie auf dem Papier erfüllt ist.
KI-Extraktion löst den dritten Fehler direkt: Statt Daten manuell in eine Tabelle einzutippen, liest die KI jedes Dokument und befüllt den Index automatisch. ImageToTable.ai verarbeitet einen Stapel von Dokumenten in Sekunden und gibt eine strukturierte Tabelle aus, die zugleich als Ihr 3-Suchkriterien-Index dient – genau, konsistent und prüfungsbereit.
Zusammenspiel mit dem qualifizierten Rechnungssystem
Das elektronische Buchführungsgesetz und das qualifizierte Rechnungssystem sind separate Rechtsrahmen, die sich in der Praxis überschneiden. Das Rechnungssystem (seit Oktober 2023 in Kraft) regelt, was auf einer qualifizierten Rechnung stehen muss – die sechs Pflichtangaben einschließlich der T-Nummer, der steuerpflichtigen Beträge getrennt nach Steuersatz und der Umsatzsteuer pro Steuersatz. Das elektronische Buchführungsgesetz regelt, wie diese Rechnung aufbewahrt werden muss.
Das praktische Zusammenspiel ist unkompliziert, wird aber oft übersehen: Eine qualifizierte Rechnung, die in einem nicht konformen Aufbewahrungssystem (ohne Durchsuchbarkeit, ohne Wahrhaftigkeit) gespeichert wird, verliert faktisch ihren Beweiswert für den Vorsteuerabzug. Stellt die Steuerbehörde (NTA) bei einer Prüfung fest, dass das Aufbewahrungssystem die Anforderungen des elektronischen Buchführungsgesetzes nicht erfüllt, kann der für diese Rechnungen geltend gemachte Vorsteuerabzug versagt werden – selbst wenn die Rechnungen selbst einwandfrei formatiert sind.
Deshalb erfordert eine umfassende Compliance die gleichzeitige Berücksichtigung beider Rahmenwerke. Das Aufbewahrungssystem muss in der Lage sein, Rechnungen mit allen sechs Pflichtangaben intakt und durchsuchbar zu speichern, zu indizieren und abzurufen. KI-gestützte Extraktion, die T-Nummer, Bruttobeträge, Steuerbeträge und Lieferantendaten in einem durchsuchbaren Index erfasst, bedient in einem einzigen Prozess sowohl die Datenanforderungen des Rechnungssystems als auch die Durchsuchbarkeitsanforderung des elektronischen Buchführungsgesetzes. Eine vertiefte Analyse der Kostenfolgen speziell des Rechnungssystems finden Sie in unserer Aufstellung der Compliance-Kosten des japanischen qualifizierten Rechnungssystems.
Für eine breitere Perspektive, wie sich die Compliance für elektronische Dokumente über Märkte hinweg entwickelt, deckt unser E-Rechnungs-Compliance-Leitfaden für 2026 die globale Regulierungslandschaft und Japans Position darin ab.
Häufig gestellte Fragen
Gilt das elektronische Buchführungsgesetz auch für Einzelunternehmer?
Ja. Das Gesetz gilt für alle Unternehmen in Japan, einschließlich Einzelunternehmer und Freiberufler. Es gibt keine Ausnahme aufgrund der Unternehmensform – die einzige Erleichterung ist die teilweise Lockerung der Suchpflicht für Unternehmen mit einem Basisumsatz von 50 Millionen Yen oder weniger.
Kann ich elektronische Rechnungen weiterhin ausdrucken und in Papierform ablegen?
Nicht als dauerhafte Lösung. Die Übergangsmaßnahme (猶予措置) erlaubt den Papierausdruck unter strengen Auflagen – lesbar, geordnet, jederzeit vorzeigbar – jedoch nur als Übergangslösung auf dem Weg zur vollständigen digitalen Compliance. Die NTA hat klargestellt, dass diese Maßnahme nicht als dauerhafter Ersatz für die elektronische Aufbewahrung gedacht ist.
Benötige ich eine JIIMA-zertifizierte Software, um konform zu sein?
Nein. Eine JIIMA-Zertifizierung ist gesetzlich nicht vorgeschrieben. Die Verwendung eines JIIMA-zertifizierten Produkts ist jedoch der zuverlässigste Weg, um nachzuweisen, dass Ihr Aufbewahrungssystem die funktionalen Anforderungen erfüllt. Wenn Sie ein eigenes System entwickeln, sollten Sie die Vorab-Beratungsstelle der NTA oder einen zugelassenen Steuerberater (税理士) konsultieren, um die Konformität zu bestätigen.
Was passiert, wenn ich bei einer Betriebsprüfung durchfalle?
Die Nichteinhaltung des elektronischen Buchführungsgesetzes kann zu höheren Zuschlägen führen – der schwere Zuschlag (重加算税) erhöht sich um 10 Prozentpunkte, wenn eine Verschleierung oder Täuschung vorliegt. In der Praxis kann der Betriebsprüfer die Anerkennung von Vorsteuerabzügen für nicht konforme Aufzeichnungen verweigern, und in schwerwiegenden Fällen kann der Status der blauen Steuererklärung (青色申告承認) entzogen werden. Dies bedeutet den Verlust des Abzugs von 650.000 Yen und anderer Vorteile.
Kann KI-Extraktion mir helfen, die Suchbarkeitsanforderung zu erfüllen?
Ja. KI-gestützte Extraktion, die Dokumente liest und Transaktionsdatum, Betrag und Gegenpartei in eine strukturierte Tabelle ausgibt, erzeugt genau die Art von durchsuchbarem Index, den die NTA gemäß Alternative 1 als konform anerkennt. Dies ist einer der praktischsten Ansätze für Unternehmen mit hohen Volumina unterschiedlicher Dokumentenformate – vorausgesetzt, die zugrunde liegenden Aufzeichnungen werden ebenfalls in einer manipulationssicheren Umgebung aufbewahrt.
Sind Amazon-Rechnungs-PDFs und im Web heruntergeladene Belege abgedeckt?
Ja. Jedes Transaktionsdokument, das in elektronischer Form empfangen oder versendet wird – einschließlich Amazon-Bestellbelegen, SaaS-Abrechnungs-PDFs und Flugticket-Rechnungen – fällt unter elektronische Transaktionsdaten (電子取引) und muss gesetzeskonform aufbewahrt werden. Die Richtlinien der NTA schließen ausdrücklich heruntergeladene Dokumente und von Cloud-Diensten generierte Rechnungen ein.
Fazit: Bei der Aufbewahrung geht es um Abrufbarkeit, nicht um Speicherung
Das elektronische Buchführungsgesetz stellt eine Frage, die alle technischen Anforderungen durchdringt: Wenn ein Steuerprüfer einen bestimmten Buchungsbeleg von vor zwei Jahren anfordert – können Sie ihn finden, seine Unverändertheit nachweisen und innerhalb weniger Minuten vorlegen? Alles im Gesetz – die 3-Elemente-Suchbarkeit, die Zeitstempelregeln, die manipulationssichere Protokollierung – ist darauf ausgelegt, die Antwort auf diese Frage mit „Ja" zu ermöglichen.
Unternehmen, die das Gesetz als bloße Checkliste von Funktionen behandeln, die sie an ihren bestehenden Workflow anhängen, erhalten am Ende ein Flickwerk, das weder einer Compliance-Prüfung noch einem Belastungstest im großen Maßstab standhält. Unternehmen hingegen, die von der Abruffrage ausgehen und rückwärts denken – welche Daten muss ich indizieren, wo speichere ich die Originale, wie weise ich die Integrität nach – werden feststellen, dass moderne KI-Extraktion den Großteil der Komplexität auf einen einzigen Schritt reduziert: Dokument lesen, drei Felder extrahieren, Index befüllen. Die Aufbewahrung ergibt sich daraus von selbst.
Testen Sie Ihre eigenen Dokumente. Prüfen Sie, ob Ihre bisherigen Extraktionswerkzeuge zuverlässig Buchungsdatum, Betrag und Gegenpartei aus dem Mix aus japanischen Rechnungen, Quittungen und Lieferscheinen extrahieren können, der täglich in Ihrem Posteingang landet. Wenn nicht, ist Ihr Compliance-Risiko höher, als Sie denken.