Lei de Escrituração Eletrônica do Japão após
o fim do período de carência: o que a conformidade exige em 2026
Se a sua empresa recebe ou emite notas fiscais, recibos, ordens de compra ou contratos no Japão — seja você um empresário individual ou uma subsidiária multinacional — a 電子帳簿保存法 (Lei de Escrituração Eletrônica do Japão, Lei nº 36 de 1998) exige que você preserve os dados de transações eletrônicas em sua forma digital original desde 1º de janeiro de 2024. O período de carência de dois anos (宥恕措置) que permitia que as empresas recorressem ao armazenamento em papel expirou há mais de dois anos. Este artigo explica o que a lei realmente exige, onde as empresas ainda erram e como construir um fluxo de trabalho documental em conformidade sem excesso de engenharia.
Principais Conclusões
- 40% das empresas japonesas ainda imprimem notas fiscais em PDF e as arquivam em pastas — dois anos completos após o fim do período de carência da Lei de Escrituração Eletrônica, e a medida de adiamento da Agência Nacional de Impostos do Japão explicitamente não é uma alternativa permanente.
- Manter cada PDF em uma pasta não é conformidade. A lei exige recuperação, não armazenamento: quando um auditor fiscal solicitar uma transação de 2024, você deve encontrá-la por data, valor e contraparte (três critérios de pesquisa) em minutos — não horas rolando por nomes de arquivos.
- Uma única passagem de extração por IA que lê seus documentos e gera data, valor e contraparte em colunas estruturadas cria o índice pesquisável de três critérios de pesquisa que a Agência Nacional de Impostos do Japão aceita como conformidade pela Alternativa 1 — sem disciplina de renomeação de arquivos, sem planilha manual, sem sistema certificado pela JIIMA.
O que a Lei de Escrituração Eletrônica do Japão realmente exige
A Lei de Escrituração Eletrônica do Japão (電子帳簿保存法, denshi chobo hozon ho) é administrada pela Agência Nacional de Impostos do Japão (国税庁, NTA) e regulamenta como livros contábeis, documentos e dados de transações eletrônicas relacionados a impostos devem ser preservados. A lei foi significativamente alterada nas reformas tributárias de 2021 e 2022, com as disposições obrigatórias finais entrando em vigor em 1º de janeiro de 2024. Entender a lei começa com o reconhecimento de suas três categorias distintas — pois os requisitos não são os mesmos para cada uma.
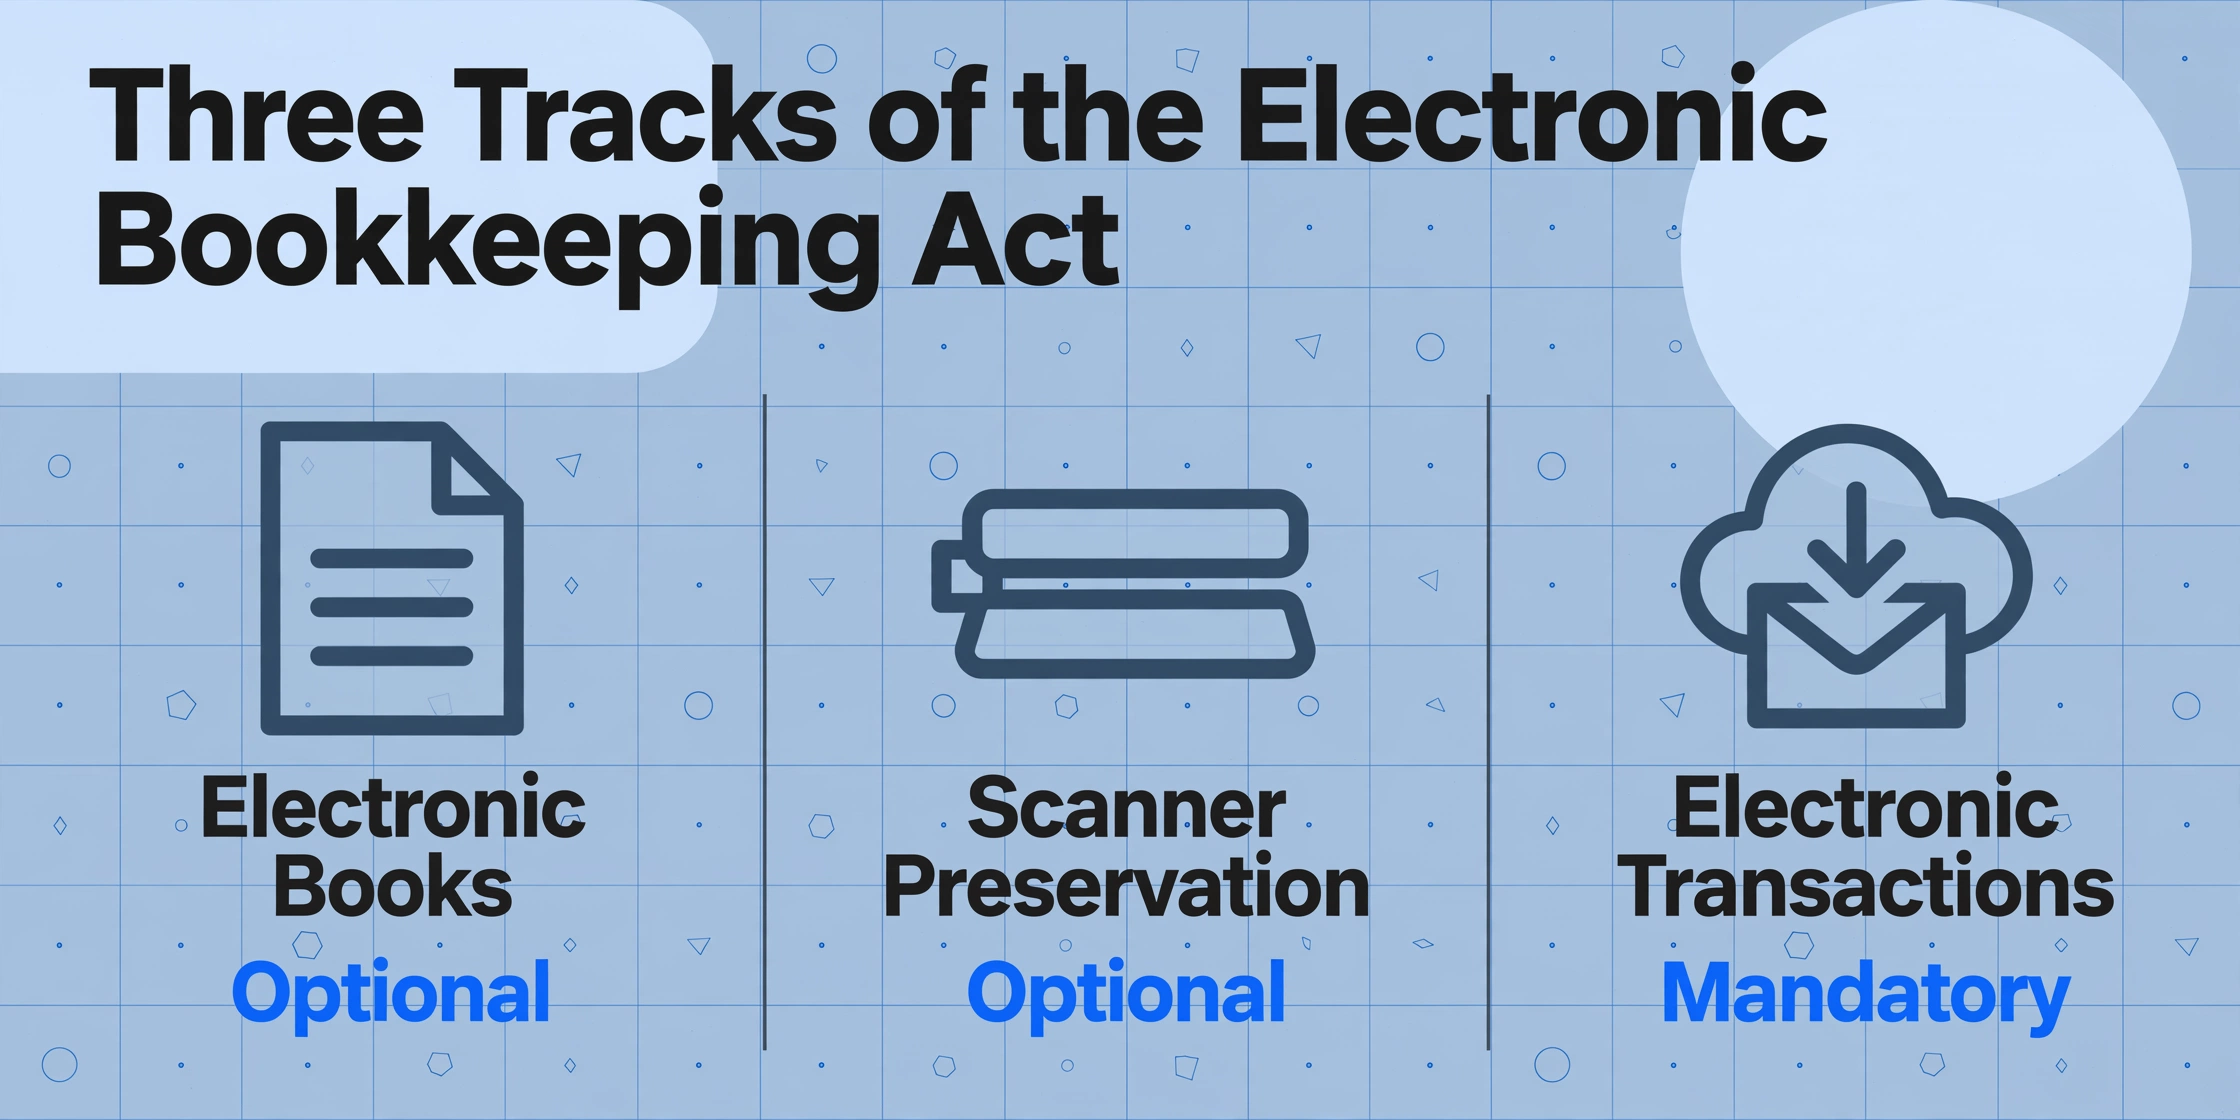
A lei divide a preservação em três trilhas: livros e documentos eletrônicos (電子帳簿等保存), que é opcional e se aplica quando uma empresa opta por manter seus livros contábeis apenas em formato digital; preservação por scanner (スキャナ保存), também opcional, que regulamenta a digitalização de recibos e notas fiscais em papel; e dados de transações eletrônicas (電子取引), que é obrigatória para toda empresa que recebe ou emite documentos de transação eletronicamente — notas fiscais em PDF anexadas a e-mails, recibos baixados de portais web, transações EDI e trocas de documentos em nuvem. De acordo com a orientação oficial da NTA, a lei se aplica a todas as corporações e empresas individuais, independentemente do porte ou setor.
| Categoria | Obrigatória? | Principais Requisitos |
|---|---|---|
| 電子帳簿等保存 Livros e documentos eletrônicos | Opcional | Sistema à prova de adulteração, pesquisabilidade (três critérios de pesquisa), documentação do sistema, equipamento de saída |
| スキャナ保存 Preservação por scanner | Opcional (se digitalizar papel) | ≥200dpi, cor de 24 bits, carimbo de data/hora dentro do período de entrada, proteção contra adulteração, pesquisabilidade |
| 電子取引 Transações eletrônicas | Obrigatória desde 1º de jan. de 2024 | Veracidade (真実性) + Visibilidade (可視性), pesquisável pelos três critérios de pesquisa, à prova de adulteração ou com carimbo de data/hora |
Desses três, a preservação de dados de transações eletrônicas é a categoria que exige atenção mais urgente. É a única obrigatória para todas as empresas e abrange a mais ampla gama de documentos do dia a dia: notas fiscais recebidas por e-mail, recibos de pedidos da Amazon baixados em PDF, notificações de pagamento de serviços em nuvem, contratos trocados por plataformas EDI — qualquer documento de transação que chegue em formato digital deve permanecer em formato digital.
O Que Mudou em 1º de Janeiro de 2024 — e o Que Não Mudou
Dois anos antes do prazo de 2024, a reforma tributária de 2022 introduziu uma medida transitória conhecida como 宥恕措置 (yujo sochi, medida de tolerância). De 1º de janeiro de 2022 a 31 de dezembro de 2023, as empresas que ainda não conseguiam cumprir os requisitos de preservação eletrônica foram autorizadas a imprimir dados de transações eletrônicas em papel e armazená-los nesse formato — desde que pudessem explicar por que não conseguiam cumprir a exigência e apresentar os registros em papel durante uma auditoria fiscal. Não era necessária nenhuma solicitação ao escritório de impostos.
Esse período de tolerância expirou em 31 de dezembro de 2023. A partir de 1º de janeiro de 2024, a obrigação está em pleno vigor. No entanto, uma nova 猶予措置 (yuyo sochi, medida de adiamento) substituiu a tolerância. Sob essa medida, as empresas que ainda não conseguem cumprir integralmente os requisitos de preservação eletrônica podem ser autorizadas a manter a saída em papel, mas somente se atenderem a todas as seguintes condições: (1) a saída em papel esteja organizada de forma consistente e pesquisável; (2) o texto impresso esteja claramente legível; (3) os documentos possam ser apresentados prontamente durante uma auditoria fiscal; e (4) a empresa possa demonstrar esforços contínuos rumo à conformidade digital. Isso não é um retorno às regras antigas — é uma ponte mais restrita e condicional, e a Agência Nacional de Impostos do Japão deixou claro que não é uma alternativa permanente.
Na prática, isso significa que qualquer empresa que ainda imprima notas fiscais em PDF e as arquive em pastas a partir de meados de 2026 está operando fora do enquadramento previsto em lei. A orientação administrativa de 2025 da Agência Nacional de Impostos do Japão e a introdução da certificação Digital Seamless Software pela reforma tributária de 2025 (uma nova categoria de certificação da JIIMA) sinalizam que a agência espera um movimento contínuo rumo a sistemas de preservação totalmente digitais e prontos para auditoria — não uma dependência indefinida de medidas transitórias.
Os Três Critérios de Pesquisa — Por Que "Apenas Salvar o PDF" Não Funciona
O equívoco mais comum sobre a Lei de Escrituração Eletrônica do Japão é acreditar que simplesmente manter arquivos PDF em uma pasta atende ao requisito. Não atende. A lei impõe requisitos específicos de pesquisa (検索機能の確保) que uma pasta de PDFs nomeados por arquivo não consegue satisfazer por conta própria.
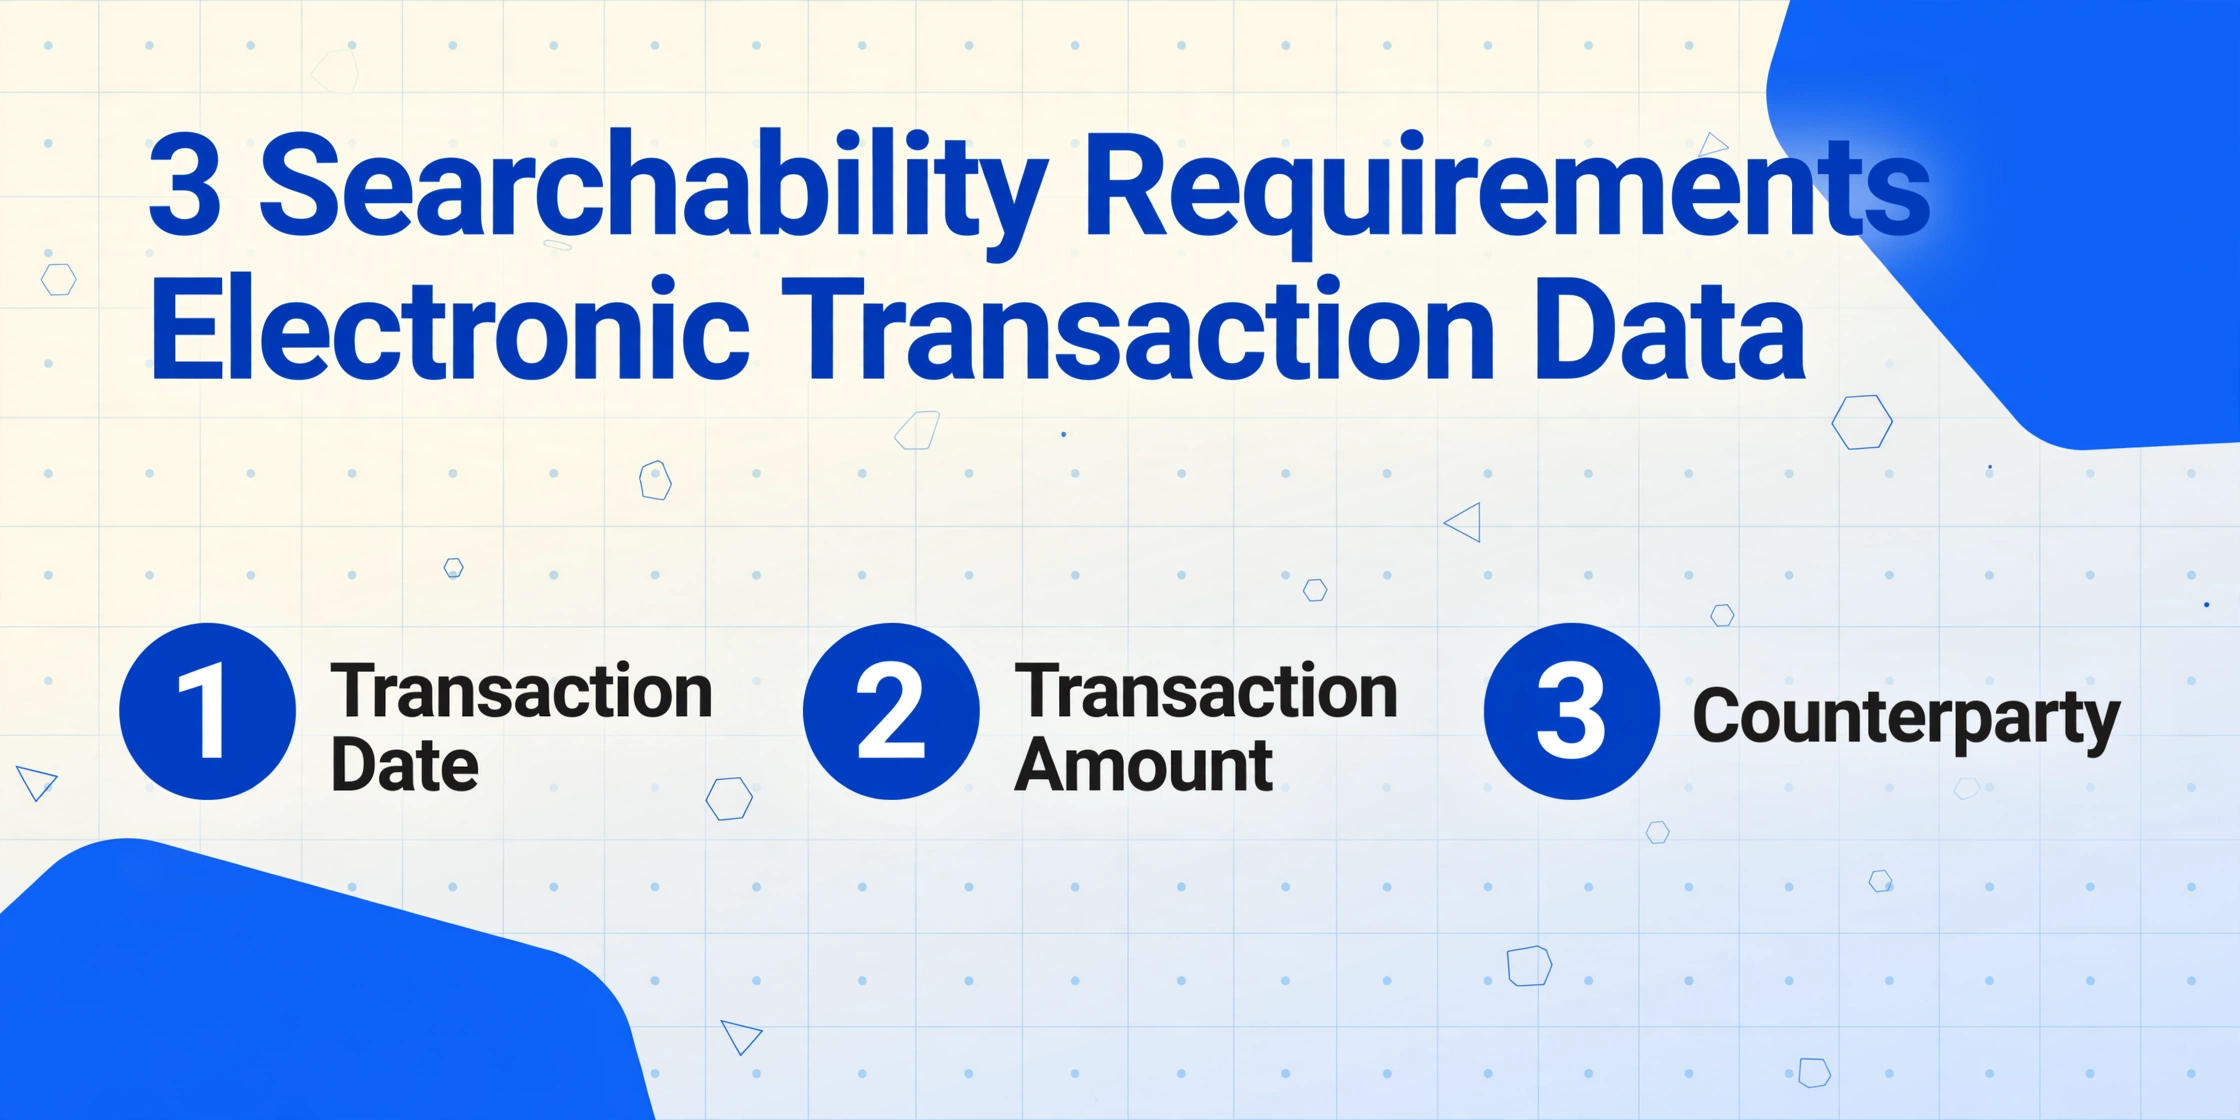
Para dados de transações eletrônicas, o sistema de preservação deve permitir buscas por três critérios obrigatórios — conhecidos como 3要素 (três elementos):
- Data da transação (取引年月日) — a data em que a transação ocorreu
- Valor da transação (取引金額) — o valor monetário da transação
- Contraparte (取引先) — o nome da outra parte envolvida
Além disso, o sistema deve suportar: (A) buscas por intervalo de data ou valor, (B) buscas combinadas usando dois ou mais critérios simultaneamente e (C) a capacidade de baixar registros digitais quando solicitado por um auditor fiscal. Para empresas com vendas no período-base de ¥50 milhões ou menos, os requisitos (A) e (B) são parcialmente flexibilizados — mas os três critérios de pesquisa essenciais e a obrigação de download para auditoria permanecem.
Muitas empresas tentam atender a esses requisitos por meio de convenções de nomenclatura de arquivos: um PDF chamado 2026-04-15_Inv#12345_K-Corporation.pdf que inclui a data, o indicador de valor e o nome da contraparte. Embora essa abordagem seja tecnicamente permitida pelas diretrizes da Agência Nacional de Impostos do Japão como Alternativa 2 no FAQ oficial, ela apresenta três sérias fragilidades. Primeiro, depende inteiramente de disciplina manual — todo arquivo deve ser renomeado corretamente, todas as vezes, por todos os funcionários. Segundo, não suporta buscas por intervalo ou consultas combinadas, a menos que os nomes dos arquivos sigam uma convenção rígida e pesquisável. Terceiro, não fornece trilha de auditoria: se um arquivo for excluído ou renomeado acidentalmente, não há registro do que mudou ou quando.
A consequência prática: Uma empresa com 5.000 notas fiscais eletrônicas armazenadas em uma pasta compartilhada com nomenclatura inconsistente falhará no teste de pesquisa durante uma auditoria fiscal. A Agência Nacional de Impostos do Japão espera sistemas que tornem os registros localizáveis por design, não por diligência individual.
Veracidade: Carimbos de Data/Hora, Proteção Contra Adulteração e o que se Qualifica
O segundo pilar da conformidade — juntamente com a capacidade de pesquisa — é a veracidade (真実性の確保). A lei exige que os registros eletrônicos permaneçam comprovadamente inalterados durante todo o seu período de retenção. Isso pode ser alcançado por meio de três abordagens:
Abordagem 1 — Carimbo de data/hora. Um carimbo de data/hora deve ser aplicado ao registro eletrônico dentro de um período de entrada definido. Para a preservação por scanner, o período de entrada é "prontamente após o recebimento, geralmente dentro de aproximadamente 7 dias úteis" (早期入力方式) ou dentro do "ciclo normal de processamento de negócios, até no máximo 2 meses, mais aproximadamente 7 dias úteis" (業務処理サイクル方式), dependendo se procedimentos administrativos formais foram estabelecidos. O carimbo de data/hora deve ser emitido por um provedor certificado pela Japan Data Communications Association (JDC) e deve permanecer verificável durante todo o período de retenção legal.
Abordagem 2 — Sistema à prova de adulteração. Se o próprio sistema de armazenamento registrar todas as correções, exclusões e modificações com registros rastreáveis (quem fez a alteração, o que foi alterado e quando), o sistema pode substituir carimbos de data/hora individuais. A maioria dos serviços em nuvem certificados pela JIIMA usa essa abordagem.
Abordagem 3 — Procedimentos administrativos. O caminho menos exigente tecnicamente envolve o estabelecimento de regras internas escritas que regem como os registros eletrônicos são tratados, quem tem acesso e quais procedimentos devem ser seguidos para evitar modificações não autorizadas. A NTA publica um documento de exemplo de procedimentos administrativos que as empresas podem adaptar. Essa abordagem é a mais comum entre pequenas empresas que usam configurações de planilhas e pastas, embora coloque um fardo maior na prontidão para auditoria.
Especificamente para dados de transações eletrônicas, a lei é um pouco mais flexível em relação a carimbos de data/hora do que em relação à capacidade de pesquisa: se o sistema de armazenamento puder demonstrar de forma verificável a integridade à prova de adulteração, o histórico individual de carimbos de data/hora não é necessário para cada registro. No entanto, isso ainda requer uma garantia em nível de sistema — um serviço de nuvem gerenciado ou ferramenta de preservação certificada pela JIIMA —, não uma unidade de nuvem padrão com permissões de edição compartilhadas.
Certificação JIIMA: O que certifica e quando você precisa dela
A Japan Information Management Association (JIIMA, 公益社団法人日本文書情報マネジメント協会) opera um programa de certificação que avalia softwares comerciais e serviços em nuvem em relação aos requisitos funcionais da Lei de Escrituração Eletrônica. A certificação JIIMA não é exigida por lei — a NTA não exige software certificado — mas, na prática, usar um produto certificado pela JIIMA é a maneira mais simples para a maioria das empresas demonstrar que seu sistema de preservação atende aos requisitos legais.
A partir de 2026, a JIIMA oferece cinco categorias de certificação:
| Certificação | Abrange | Relevante para |
|---|---|---|
| Software de preservação de scanner | Digitalização de documentos em papel | Empresas que digitalizam recibos/faturas |
| Software de livros eletrônicos | Livros contábeis mantidos digitalmente | Empresas que usam contabilidade digital |
| Software de transações eletrônicas | Preservação de documentos eletrônicos recebidos | Todas as empresas com transações eletrônicas |
| Software de documentos eletrônicos | Cópias de documentos emitidos em papel mantidas digitalmente | Empresas que criam papel, mas mantêm cópias digitais |
| Software Digital Seamless | Preservação digital de ponta a ponta + vinculação contábil | Fluxo de trabalho totalmente digital (novo na reforma do ano fiscal de 2025) |
Os produtos com certificação JIIMA estão listados tanto no site oficial da JIIMA quanto no site da NTA. Os serviços certificados incluem plataformas em nuvem como freee, Money Forward Cloud, TOKIUM, Hubble (契約管理) e várias ferramentas de preservação de scanner. Ao selecionar uma solução de preservação, a presença da marca de certificação JIIMA relevante é um atalho confiável — significa que o software foi auditado de forma independente em relação aos requisitos funcionais da lei, portanto, sua empresa não precisa interpretar a legislação por conta própria.
O que OCR e Extração por IA Têm a Ver com Conformidade
A conexão entre extração de documentos e a Lei de Escrituração Eletrônica não é imediatamente óbvia — a lei trata de preservação, não de entrada de dados. Mas o requisito de pesquisabilidade (3要素検索) cria um vínculo direto. Um sistema de preservação deve tornar pesquisáveis a data da transação, o valor e a contraparte. Se seus documentos são imagens digitalizadas ou PDFs sem dados incorporados e consultáveis, você precisa de uma forma de preencher esses três campos.
O OCR tradicional — reconhecimento óptico de caracteres — pode extrair texto de uma imagem, mas gera caracteres brutos sem entender o significado. Uma ferramenta OCR tradicional não consegue distinguir de forma confiável a data da fatura da data de vencimento, ou o subtotal do total geral. Para construir um índice de pesquisa 3要素 compatível a partir da saída do OCR, você normalmente precisa de validação manual para cada campo, o que anula o propósito de eficiência da preservação digital.
É aqui que a extração moderna baseada em IA muda a equação de conformidade. Ferramentas como ImageToTable.ai que usam modelos de linguagem visual (VLMs) podem ler um documento, localizar a data da transação, o valor e o nome da contraparte com base no significado dos dados em vez de onde estão na página, e gerar os valores extraídos em uma tabela estruturada. Essa tabela estruturada — data, valor, contraparte em colunas separadas — é um índice de pesquisa 3要素 compatível. Exporte para Excel, Google Sheets ou um banco de dados, e você terá um sistema que atende ao requisito de pesquisabilidade através da Alternativa 1 permitida pela NTA: uma lista ou planilha mostrando data da transação, valor da transação e nome da contraparte para cada documento.
A capacidade de Extração de Colunas Personalizadas do ImageToTable.ai — onde você define os campos desejados (ex.: "Data da Transação", "Valor", "Nome do Fornecedor") e a IA localiza os valores correspondentes em qualquer lugar do documento — é particularmente adequada para essa tarefa. Como a ferramenta é sem modelo e independente de formato, ela funciona em toda a variedade de formatos de documentos que as empresas japonesas encontram: PDFs de faturas de grandes fornecedores, downloads de recibos da Amazon, notas de entrega manuscritas de pequenos vendedores e capturas de tela de confirmação de pagamento — sem necessidade de configuração de modelo para nenhum deles.
O fluxo de trabalho de processamento em lote é igualmente relevante: carregue vários documentos, execute a extração no lote e exporte uma planilha consolidada. Essa planilha se torna seu índice pesquisável 3要素, e os PDFs ou imagens originais permanecem armazenados como os registros subjacentes. A combinação — índice pesquisável + originais preservados — atende tanto aos requisitos de veracidade quanto de visibilidade da lei.
Lista de Verificação Prática de Conformidade para 2026
Se você é responsável pela conformidade documental em uma empresa sediada no Japão — ou para as operações japonesas de uma multinacional — aqui está uma lista de verificação concreta para avaliar sua situação sob a Lei de Escrituração Eletrônica do Japão a partir de mid-2026.
Identifique todos os canais pelos quais sua empresa recebe documentos de transações eletrônicas: anexos de e-mail, downloads de portais web, EDI, intercâmbios baseados em nuvem. Liste todos. Se você não tiver certeza se um canal conta, assuma que conta — a definição de transações eletrônicas da Agência Nacional de Impostos do Japão é ampla.
Os PDFs recebidos estão sendo armazenados como estão? Eles são impressos e arquivados? Eles são enviados para um sistema em nuvem com trilhas de auditoria? Mapeie o processo atual — uma avaliação honesta supera suposições otimistas.
Esta é a lacuna de conformidade mais comum. Garanta que todo registro eletrônico preservado possa ser encontrado por data da transação, valor e contraparte. Use (a) um sistema de preservação certificado pela JIIMA com busca integrada, (b) um índice estruturado em planilha criado por extração de IA, ou (c) uma convenção de nomenclatura de arquivos rigorosamente aplicada com organização em pastas — entendendo que (c) apresenta o maior risco operacional.
Escolha sua abordagem: carimbo de data/hora por meio de um provedor certificado pela JDC, um sistema de armazenamento à prova de adulteração com registros de modificação, ou procedimentos administrativos formais adaptados do modelo da Agência Nacional de Impostos do Japão. Documente sua escolha e mantenha os registros de suporte.
Os auditores fiscais têm o direito de solicitar registros digitais em formato para download. Seu sistema deve ser capaz de produzir os registros solicitados prontamente — com o índice pesquisável intacto. Teste essa capacidade pelo menos uma vez por ano fiscal.
A Lei de Escrituração Eletrônica do Japão interage com o Sistema de Notas Fiscais Qualificadas do Japão (適格請求書保存方式). No sistema de notas fiscais, cada crédito de imposto sobre insumos depende da preservação de uma nota fiscal qualificada com todos os seis elementos obrigatórios — incluindo o número T do emissor e os valores separados por alíquota. A preservação sem esses elementos é incompleta. Consulte nosso guia sobre o custo real do Sistema de Notas Fiscais Qualificadas do Japão para equipes financeiras para o lado do custo dessa equação.
Para empresas com vendas no período-base de ¥50 milhões ou menos, os passos 3 e 4 têm certa flexibilidade — os sub-requisitos de pesquisa por intervalo e pesquisa combinada são dispensados — mas as obrigações essenciais de pesquisa pelos três critérios de pesquisa e veracidade ainda se aplicam. Não presuma que o status de pequena empresa significa que nenhum trabalho de conformidade é necessário.
Tres Erros Que Aparecem na Prática
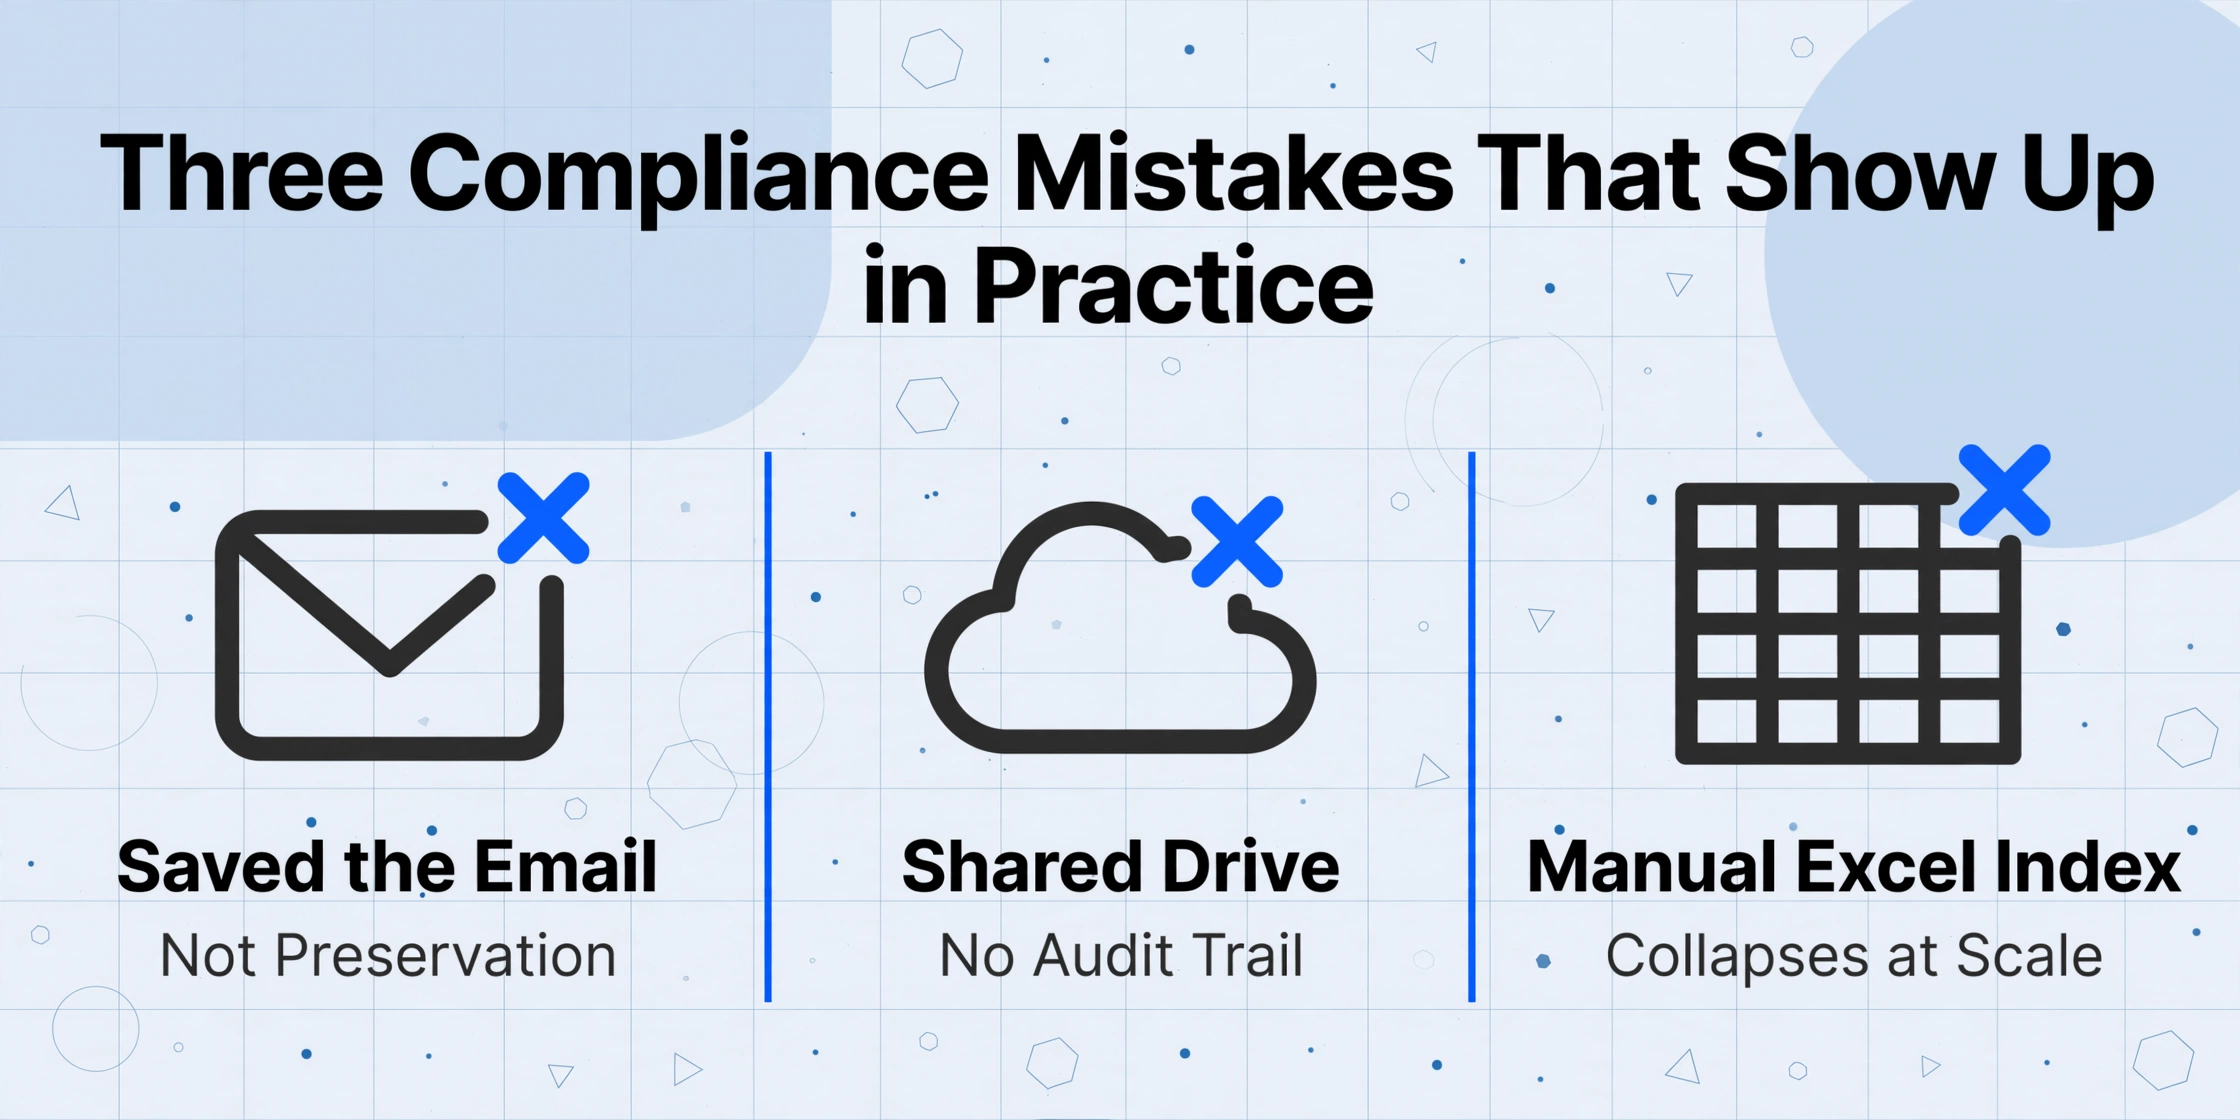
Com base nos padrões de conformidade que os consultores fiscais e auditores da JIIMA encontram com mais frequência, três erros surgem consistentemente em empresas japonesas de todos os tamanhos.
Erro 1: Tratar "salvar o e-mail" como preservação. Manter anexos em PDF dentro de uma caixa de entrada de e-mail não satisfaça a Lei de Escrituração Eletrônica do Japão. Os e-mails são mutáveis (os usuários podem excluir ou modificar anexos), não têm pesquisa estruturada pelos três critérios de pesquisa e não fornecem uma trilha de auditoria. Os registros devem ser movidos a um ambiente de preservação dedicado.
Erro 2: Usar uma unidade de nube compartilhada sem controles de acesso. Google Drive, Dropbox e OneDrive são amplamente usados, mas o plano padrão não tem registro à prova de adulteração nem capacidades de pesquisa granular. Se vários empregados têm acesso de edição e o sistema não rastreia quem mudou o quê e quando, o requisito de veracidade não é cumprido. Alguns planos de nível empresarial adicionam registro de auditoria — verifique antes de presumir conformidade.
Erro 3: Construir um índice de três critérios de pesquisa manualmente em Excel. Isso funciona em teoria — cree uma planilha com colunas para data, montante e contraparte, vincule cada linha ao caminho do arquivo do documento preservado — mas colapsa sob escala. Erros de entrada manual de dados, entradas omitidas e formatos inconsistentes se acumulam ao longo de centenas de transações. No momento em que o índice diverge do documento real, o requisito de pesquisa falha na prática mesmo se passa no papel.
A extração por IA resolve o terceiro erro diretamente: em vez de digitar dados em uma planilha manualmente, a IA lê cada documento e popula o índice automaticamente. ImageToTable.ai processa um lote de documentos em segundos e produz uma tabela estruturada que serve como seu índice de pesquisa de três critérios de pesquisa — preciso, consistente e pronto para auditoria.
Como Esta Lei Interage com o Sistema de Fatura Qualificada
A Lei de Escrituração Eletrônica e o Sistema de Fatura Qualificada são estruturas legais separadas que se sobrepõem na prática. O sistema de fatura (em vigor desde outubro de 2023) rege o que deve constar em uma fatura qualificada — os seis elementos obrigatórios, incluindo o número de registro T, valores tributáveis separados por alíquota e o imposto sobre consumo por alíquota. A Lei de Escrituração Eletrônica rege como essa fatura deve ser preservada.
A interação prática é direta, mas frequentemente negligenciada: uma fatura qualificada armazenada em um sistema de preservação não conforme (sem capacidade de busca, sem veracidade) perde efetivamente seu valor probatório para fins de crédito de imposto sobre insumos. Se a NTA determinar durante uma auditoria que o sistema de preservação não atende aos requisitos da Lei de Escrituração Eletrônica, o crédito de imposto sobre insumos reivindicado contra essas faturas pode ser negado — mesmo que as próprias faturas estejam perfeitamente formatadas.
É por isso que a conformidade abrangente exige abordar ambas as estruturas simultaneamente. O sistema de preservação deve ser capaz de armazenar, indexar e recuperar faturas com todos os seis elementos da fatura qualificada intactos e pesquisáveis. A extração por IA que captura o número T, valores brutos, valores de imposto e dados do fornecedor em um índice pesquisável atende tanto aos requisitos de dados do sistema de fatura quanto ao requisito de capacidade de busca da Lei de Escrituração Eletrônica em um único processo. Para uma análise mais aprofundada das implicações de custo especificamente ligadas ao sistema de fatura, veja nossa análise dos custos de conformidade com o Sistema de Fatura Qualificada do Japão.
Para uma perspectiva mais ampla sobre como a conformidade de documentos eletrônicos está evoluindo entre mercados, nosso guia de conformidade com faturamento eletrônico para 2026 aborda o panorama regulatório global e onde o Japão se encaixa nele.
Perguntas Frequentes
A Lei da Escrituração Eletrônica se aplica a profissionais autônomos?
Sim. A lei se aplica a todas as empresas que operam no Japão, incluindo profissionais autônomos e freelancers. Não há isenção baseada na estrutura empresarial — o único alívio é a flexibilização parcial do requisito de pesquisa para empresas com vendas no período-base de ¥50 milhões ou menos.
Ainda posso imprimir faturas eletrônicas e arquivá-las em papel?
Não como solução permanente. A medida de adiamento (猶予措置) permite a saída em papel sob condições rigorosas — legível, organizada, prontamente apresentável — mas apenas como uma ponte de transição enquanto se trabalha para a conformidade digital total. A NTA declarou que esta medida não se destina como uma alternativa permanente à preservação eletrônica.
Preciso de software certificado pela JIIMA para estar em conformidade?
Não. A certificação JIIMA não é legalmente exigida. No entanto, usar um produto certificado pela JIIMA é a maneira mais confiável de demonstrar que seu sistema de preservação atende aos requisitos funcionais. Se você construir um sistema personalizado, deve consultar o balcão de pré-consulta da NTA ou um contador fiscal licenciado (税理士) para confirmar a conformidade.
O que acontece se eu falhar em uma verificação de conformidade durante uma auditoria fiscal?
A não conformidade com a Lei da Escrituração Eletrônica pode resultar em multas mais pesadas — a sobretaxa pesada (重加算税) é aumentada em 10 pontos percentuais se houver ocultação ou disfarce. Mais praticamente, o auditor fiscal pode desconsiderar os créditos de imposto de entrada reivindicados contra registros não conformes e, em casos graves, o status de declaração azul (青色申告承認) pode ser revogado. Isso significa perder o acesso à dedução de ¥650.000 da declaração azul e outros benefícios.
A extração por IA pode me ajudar a atender ao requisito de pesquisabilidade?
Sim. A extração baseada em IA que lê documentos e gera a data da transação, valor e contraparte em uma tabela estruturada cria exatamente o tipo de índice pesquisável que a NTA reconhece como conforme na Alternativa 1. Esta é uma das abordagens mais práticas para empresas que lidam com altos volumes de diversos formatos de documentos — desde que os registros subjacentes também sejam preservados em um ambiente à prova de adulteração.
Os PDFs de fatura da Amazon e recibos baixados da web estão cobertos?
Sim. Qualquer documento de transação que seja entregue ou recebido em formato eletrônico — incluindo recibos de pedidos da Amazon, PDFs de faturamento de SaaS e faturas de e-ticket de companhias aéreas — se enquadra nos dados de transação eletrônica (電子取引) e deve ser preservado em conformidade com a lei. A orientação da NTA inclui explicitamente documentos baixados da web e faturas geradas por serviços em nuvem.
Conclusão: Preservação é Sobre Recuperação, Não Armazenamento
A Lei de Escrituração Eletrônica faz uma pergunta que resume todos os requisitos técnicos: quando um auditor fiscal solicitar um registro de transação específico de dois anos atrás, você consegue encontrá-lo, provar que não foi alterado e apresentá-lo em minutos? Tudo na lei — a pesquisabilidade dos 3 elementos, as regras de timestamp, o registro à prova de adulteração — foi projetado para que a resposta a essa pergunta seja "sim".
Empresas que tratam a lei como uma lista de itens a serem acoplados ao fluxo de trabalho existente acabarão com uma colcha de retalhos que não passa nem em uma auditoria de conformidade nem em um teste de estresse em escala. Já as empresas que partem da pergunta sobre recuperação e constroem de trás para frente — quais dados preciso indexar, onde armazeno os originais, como comprovo a integridade — descobrirão que a extração moderna por IA reduz a maior parte da complexidade a uma única etapa: ler o documento, extrair os três campos, preencher o índice. A preservação vem naturalmente.
Teste seus próprios documentos. Veja se as ferramentas de extração que você tem usado conseguem capturar de forma confiável a data da transação, o valor e a contraparte na mistura de faturas, recibos e notas de entrega japonesas que chegam na sua caixa de entrada todos os dias. Se não conseguirem, seu risco de conformidade é maior do que você imagina.