GST/HST四半期末申告チェックリスト:
期限前にCRA申告書を準備する
消費税法第IX編に基づきGST/HSTの登録を受けているすべてのカナダ企業は、毎月・四半期・毎年の各報告期間の終了時に申告書を提出します。CRAが公表する期限は、期間終了から1か月後です。カレンダーに記載されていないのは、その期限が申告書を完成させる日ではないということです。期限は、CRAが申告書の提出と納付を期待する日です。GST34-2の数値を準備する作業(売上請求書の収集、仕入先PDFからのITC数値の抽出、州税率の確認、純税額の計算)は期限前に完了していなければならず、手作業によるデータ整理に失う1日ごとに、エラーの余地は縮まります。これが、「四半期が終わったばかり」から「申告書が提出された」までを導く四半期末チェックリストです。各ステップは、実際に開く必要のある書類と、実際に確認する必要のある数値に対応しています。
四半期GST/HST申告期間の実際の意味
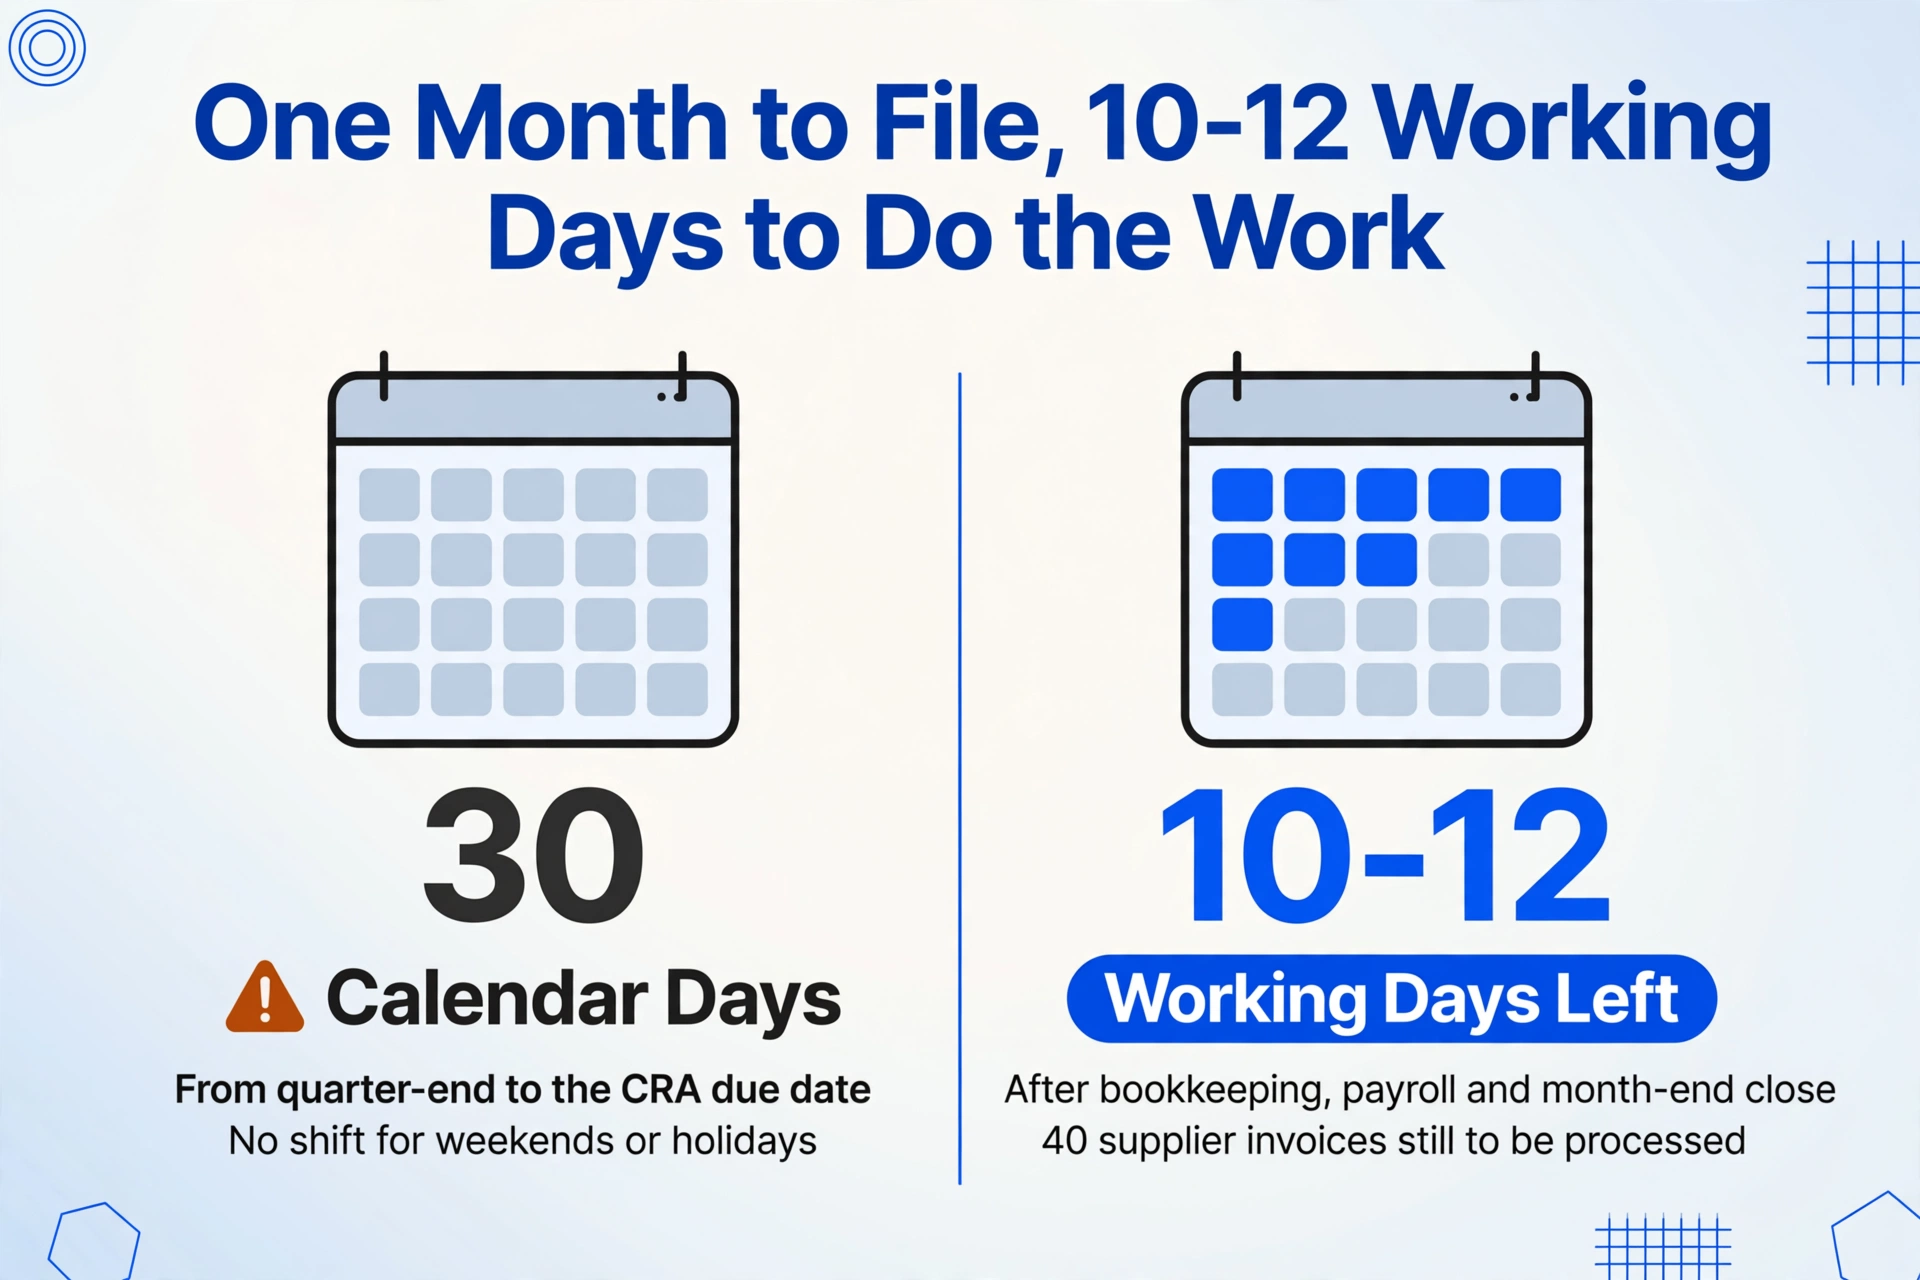
CRAは四半期申告者に対し、報告期間終了後1ヶ月以内の申告・納付を求めています。標準的な暦四半期(1月〜3月)の場合、期限は4月30日です。4月〜6月は7月31日、7月〜9月は10月31日、10月〜12月は1月31日です。これらの日付は法定上のものであり、提案ではありません。また、週末や祝日でも変動しません。4月30日が土曜日に当たっても、期限は4月30日のままです。CRAの電子申告システムは週末も申告を受け付けており、納付はCRAが期限までに受領できるよう手配する必要があります。
1ヶ月は余裕があるように聞こえますが、実際の作業に照らし合わせるとそうでもありません。四半期あたり40件の仕入先請求書を持ち、4つの州に仕入先がある中小企業では、以下の作業が必要です。各仕入先PDFからGST/HST額を抽出し、仕入先の州に応じて税率を確認し、ケベック州の請求書では連邦GST/HSTと州のQSTを区別し、ITC合計を集計し、総勘定元帳と照合し、純税額を計算して申告する。簿記担当者が四半期末の翌日(Q1申告者なら4月1日)から作業を始めたとしても、暦上は30日あります。しかし、通常の簿記業務、給与計算、その他の月末締め作業を考慮した実際の稼働日数は、10〜12日程度です。だからこそ、四半期末チェックリストは期限日ではなく四半期末の締めから始まるのです。四半期の帳簿が完成した瞬間から、GST/HST準備の時計が動き始めるのです。
手動GST/HST処理のコストは、準備期間が短縮されると急上昇します。手動ITC抽出のエラー率は期限間際のプレッシャーで上昇し、オーナーが週末をデータ入力に費やす機会費用は、目に見える簿記費用に比べて不釣り合いに高くなります。以下に示すチェックリストは、作業を期間全体に分散し、各セクションを完了してから次に進むように設計されています。
1ヶ月の期間は均等に配分されていません。最初の2週間は情報収集と照合です。これは小分けにして進められる作業です。3週目は検証です。各仕入先請求書の税額内訳に集中した注意が必要なステップです。最終週は計算、照合、申告です。収集と検証を同じ週末に圧縮すると、疲れた目で両方を行うことになります。
四半期末から1〜2週間後:売上請求書の照合と103行目の確定
GST34-2の103行目「売上に係るGST/HSTの徴収額または徴収すべき額」は、申告書でCRA(カナダ歳入庁)が最初に確認する数字であり、報告された売上高と照合される可能性が最も高い項目です。これを正確に記入するには、四半期内のすべての売上を完全に把握することから始まります。
最初の作業は計算ではありません。完全性です。四半期中に発行されたすべての売上請求書(PDFで送付したもの、QuickBooksで作成したもの、手書きの領収書など)は、税額を計算する前にすべて把握しておく必要があります。まず、会計ソフトの売上レポートを四半期の日付範囲に絞り込みます。QuickBooks Online Canadaを使用している場合は、「顧客別取引リスト」レポートを生成します。Xeroを使用している場合は、すべての収入勘定について「勘定取引」レポートを実行します。このレポートの売上合計が、個別にリストされた売上請求書の合計と一致することを確認します。請求書の欠落(発行されたがシステムに入力されていない、または誤った期間に入力されたもの)は、103行目を過少申告することになります。
次に、各売上をGST/HSTの区分ごとに分類します。すべての売上が同じ税務上の扱いを受けるわけではありません:
- 標準税率の課税供給:カナダで販売されるほとんどの商品およびサービスが該当します。GST/HST税率は、事業所の所在地ではなく、商品の納品地またはサービスの提供地である供給州によって決まります。オンタリオ州の顧客への売上には13%のHSTが適用されます。BC州の顧客への売上には5%のGSTが適用されます。ノバスコシア州の顧客への売上には15%のHSTが適用されます。税率は顧客の所在地によって決まるため、請求時に正しい税率が適用されたことを確認する必要があります。
- ゼロ税率の供給:輸出、基礎食料品、処方薬、医療機器、および特定の農産物・水産物が該当します。これらは0%で課税されます。103行目に記載しますが、GST/HST徴収額には寄与しません。ゼロ税率は非課税とは異なります。ゼロ税率の供給者は購入時にITC(仕入税額控除)を請求できますが、非課税の供給者は請求できません。
- 非課税の供給:金融サービス、住宅賃貸、公的機関が提供する医療・教育サービス、およびその他の特定のカテゴリーが該当します。これらはGST/HST申告書には一切記載されません。103行目には報告されず、非課税の供給に関連する購入についてITCを請求することもできません。
売上照合チェックリスト(第1〜2週目)
- ✓ 四半期のすべての売上請求書が会計システムに入力され、裏付け書類と一致している
- ✓ 各請求書のGST/HST税率が顧客の供給州と一致している
- ✓ ゼロ税率の売上(輸出、基礎食料品)が個別に識別されている — 103行目に含まれるが、徴収税額からは除外される
- ✓ 非課税の売上がGST/HST申告書から完全に除外されている
- ✓ ケベック州の顧客への売上に5%のGST(連邦)が正しく適用されている — QST(ケベック州消費税)はRevenu Québec(ケベック州歳入庁)に別途納付する
- ✓ 売上合計が四半期の総勘定元帳と一致している
売上調整は基盤となる作業です。その後のすべてのステップ(ITC計算、純税額、最終申告)は、103行目が正しいことに依存しています。3週目のITC検証ステップで誤って分類された売上を発見した場合、103行目を再計算する必要があり、それに続くすべての数字が変わります。まず売上を確定させてから、仕入れに進みましょう。
第2〜3週:仕入請求書を整理し、106行目のITCを計算する
106行目「仕入税額控除(ITC)」は、事業仕入れで支払ったGST/HSTを還付請求する項目です。また、GST34-2の中で、その元となる書類の形式に最も影響を受けやすい行でもあります。四半期の仕入れフォルダにあるすべてのサプライヤー請求書には、ページのどこかにGST/HSTの金額が記載されています。それを見つけ、検証し、ITC計算に入力する作業は、四半期末のチェックリストの中で他のどのステップよりも時間がかかり、かつ構造的にミスが発生しやすいステップです。
CRAのITCの適格要件は明確です:サプライヤー名、GST/HST登録番号、請求書の日付、支払済みまたは支払うべき総額、および請求されたGST/HST額または総額にGST/HSTが含まれている旨の明確な記載が示された裏付け書類(請求書、領収書、または契約書)が必要です。30ドルを超える仕入れの場合、サプライヤーのGST/HST登録番号が書類に記載されている必要があります。150ドルを超える仕入れの場合、領収書だけでなく完全な請求書の明細が必要です。
ITC検証チェックリストは、四半期の仕入れ請求書に対する3つのパスに分かれます:
パス1 — 完全性チェック。四半期中に会計システムへ入力されたすべての仕入れについて、裏付け書類があることを確認します。支払われたがPDFが保存されていなかった、または別のフォルダに保存されていたサプライヤー請求書は、ギャップを生み出します:経費は元帳に記帳されているものの、GST/HST額を検証できません。控えが不足している場合は、申告期限前にサプライヤーにコピーを依頼してください — 最終週に不足している請求書を追跡することが、申告遅延の主な理由です。
パス2 — 州別の税率検証。各サプライヤー請求書のGST/HST欄を読み、税率がサプライヤーの州と一致することを確認します。オンタリオ州のHome Depotの請求書は13%のHSTを請求しています。BC州の配管サプライヤーの領収書は5%のGSTを示しています。ノバスコシア州の金物卸売業者のPDFは15%のHSTを示しています。ケベック州の木材サプライヤーの請求書は、TPS(5% — 連邦税、ITCとして控除可能)とTVQ(9.975% — 州税、Revenu Québec(ケベック州歳入庁)が管轄、連邦ITCとして控除不可)に分かれています。これは手動GST/HSTデータ入力の問題が中心に据えているステップです:請求書40枚、州別税率5種類、そして最後の行に到達する前に疲弊してしまう検証作業。税率チェックだけで請求書1枚あたり約1分かかります — そして30枚を超えると、「ほとんどのサプライヤーは13%を請求している」というデフォルトの思考パターンが、ページに印刷された実際の税率を上書きし始めます。
パス3 — ITC計算と照合。すべての仕入れ請求書を検証しGST/HST額を抽出したら、ITC適格の支払済みGST/HSTを合計します。この合計を総勘定元帳のGST/HST支払勘定と照合します。数ドルを超える差異は、通常、次の3つの原因のいずれかに起因します:TVQが連邦ITCの金額に誤って含まれているケベック州のサプライヤー、非登録事業者からの仕入れ(GST/HSTが請求されていないためITCなし)、または混合使用の経費のうち個人使用分が誤って100%事業用として扱われたケース。純税額の計算に進む前に、追跡して修正してください。
ケベック州の仕入先請求書は、ITCエラーの最も一般的な原因です。ケベック州の木材仕入先の請求書に「TPS 5%: $47.50」と「TVQ 9.975%: $94.76」と記載されている場合、連邦ITCとして申告できるのはTPSの金額のみです。TVQの金額は連邦GST/HST申告書には含めません。経理担当者が40件の請求書を処理する際に、TPSのみではなく合計税額をコピーすると、1件の請求書でITCが$94.76過大計上されます。四半期ごとにケベック州の仕入先が3社ある場合、これはCRAの自動照合が最終的に検出する体系的な過大計上となり、ITCは元の申告日まで遡って計算された利息とともに取り消されます。
複数の四半期にわたって大量の仕入先請求書を処理する企業にとって、四半期ごとのGST/HST申告を1つの年次税務サマリーにバッチ処理することで、この3段階の手動検証が計算式ベースのワークフローに変わります。ただし、データがスプレッドシートに入力されていることが前提です。上記のチェックリスト手順は、そのデータを揃えるためのものです。
第3週: 州別税率の検証 — カナダにしか存在しないステップ
付加価値税を持つほとんどの国では、単一の全国税率が設定されています。オーストラリアのGSTは全国一律10%です。英国のVATは標準税率の供給品に対して20%です。カナダでは、5つの州に仕入先を持つ企業は、5つの異なる連邦税率の文書を処理することになり、それぞれを仕入先の所在地に照らして検証する必要があります。想定してはいけません。
| 州/準州 | 税種別 | 連邦税率 | 検証チェック |
|---|---|---|---|
| オンタリオ州 (ON) | HST | 13% | 仕入先がオンタリオ州にあることを確認する — オンタリオ州の倉庫から発送されているだけでは不十分 |
| ノバスコシア州 (NS)、ニューブランズウィック州 (NB)、ニューファンドランド・ラブラドール州 (NL)、プリンスエドワードアイランド州 (PE) | HST | 15% | 15%のHSTは最高の連邦税率 — 13%(オンタリオ州のデフォルト)を入力すると、請求書金額の約2%分ITCが過小計上される |
| ブリティッシュコロンビア州 (BC)、アルバータ州 (AB)、マニトバ州 (MB)、サスカチュワン州 (SK)、ノースウエスト準州 (NT)、ヌナブト準州 (NU)、ユーコン準州 (YT) | GSTのみ | 5% | 13%(暗黙のデフォルト税率)で入力される可能性が最も高く、請求書金額の8%分ITCが過大計上される — CRAの審査を引き起こすエラーパターン |
| ケベック州 (QC) | GST + QST(別建て) | 5%(連邦GSTのみ) | 連邦ITCとなるのはTPS行のみ。TVQ(9.975%)は州税であり、連邦ITC申告に含めると過大計上となり、CRAによって取り消される |
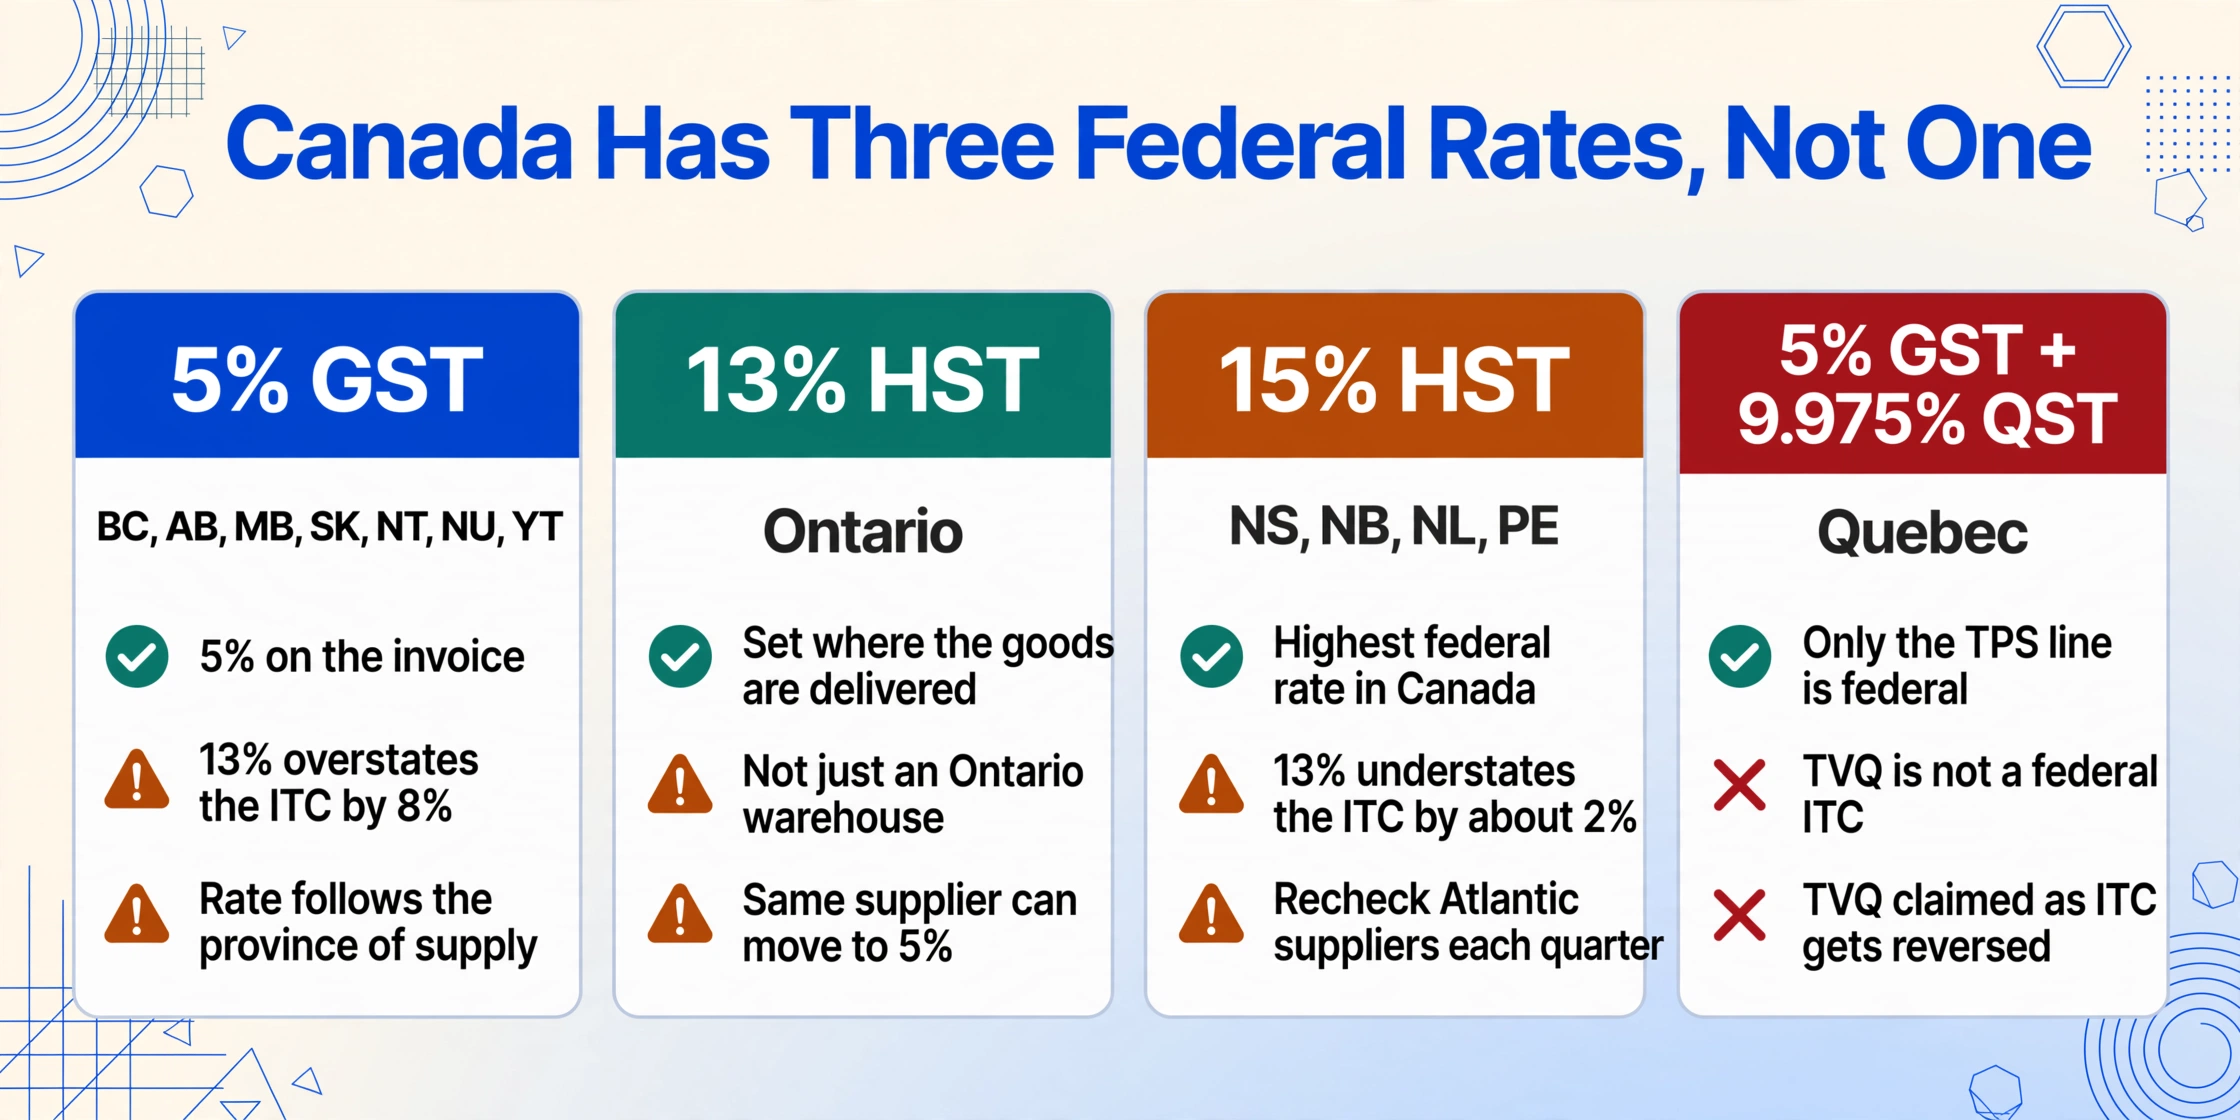
税率の検証は、一度だけ行うグローバルなチェックではありません。これは請求書ごとのチェックです。同じ仕入先が第1四半期にオンタリオ州の倉庫から出荷したため13%のHSTを請求し、第3四半期にBC州の倉庫から出荷したため5%のGSTを請求する場合もあります。税率は仕入先の本社ではなく、供給地点に従います。検証ステップは、毎四半期、すべての請求書に対して繰り返す必要があり、それを担当するのは、すでに2時間PDFから税額欄を読み取っている同じ担当者です。これが、州別税率チェックが最も省略されやすいステップである構造的な理由であり、その欠如が最も高額なエラーを生み出すステップでもあります。
第3〜4週: 申告方法の決定 — クイックメソッド vs レギュラーメソッド
純税額を計算する前に、当期に適用される申告方法を確認してください。クイックメソッドとレギュラーメソッドは互換性がありません。これらは異なるデータ要件、異なる納付計算、そして切り替えの期限が異なる別個の選択です。
クイックメソッドの申告者は、GST/HST込み売上の一定割合をCRA(カナダ歳入庁)に納付します。税率は事業の種類と州によって異なり、通常はGST/HST込み売上の3.6%から8.8%です。クイックメソッドでは、個々の購入に対するITC(仕入税額控除)を申請しません。代わりに、CRAが納付率に暗黙のITCを組み込んでいます。データ収集作業はすべて売上側に移ります。期間中のGST/HST込み売上を合計する必要がありますが、仕入先の請求書から個々のGST/HST額を抽出する必要はありません。利用資格には、年間の課税対象となる全世界売上高が40万ドル以下であることが必要で、法律、会計、アクチュアリー、簿記、またはコンサルティングサービスを提供する場合はクイックメソッドを利用できません。
レギュラーメソッドの申告者は、売上に対するGST/HST(103行目)を計算し、購入に対するITC(106行目)を差し引き、その差額(109行目 — 純税額)を納付します。これが完全なワークフローです。売上側と購入側の両方のデータ収集が必要であり、106行目の正確性は、すべての仕入先請求書からのITC抽出の正確性に依存します。
移行のトリガー: 年間の課税対象売上が40万ドルの基準を超えた場合、クイックメソッドからレギュラーメソッドに切り替える必要があります。切り替えは翌会計年度の開始時に有効になりますが、データ収集の作業負荷はすぐに変わります。クイックメソッドで申告していたため個々のITCを追跡したことがない企業は、レギュラーメソッドでの最初の四半期から、すべての仕入先PDFからGST/HST額を抽出する必要が突然生じます。これは四半期ごとの作業負荷における構造的な変化であり、手動でのITC追跡が規模的に非現実的になる基準を企業が超えるのと同時に発生します。
単一四半期のGST/HST抽出ガイドでは、レギュラーメソッドのワークフローを詳しく説明しています。6つの列を定義し、仕入先PDFを一括アップロードし、すべてのITC数値が抽出され、すべての州が検証済みのスプレッドシートを受け取ります。クイックメソッドからレギュラーメソッドに移行する企業にとって、このワークフローは、レギュラーメソッドでの最初の四半期がデータ入力のボトルネックになるのを防ぎます。
申告3日前:純税額を計算し、数字を相互検証する
期限の3日前には、すべての売上請求書の照合、仕入請求書のITC(仕入税額控除)適格性の確認、全州の税率の確認、申告方法の決定が完了している必要があります。残る作業は算術計算ですが、その結果には重大な影響が伴います。
109行目「純税額」は、105行目(回収したGST/HSTの合計。103行目と同額)から108行目(ITCの合計。106行目と107行目のITC調整額を加えたもの)を差し引いて計算します。105行目が108行目を上回る場合、その差額がCRA(カナダ歳入庁)に納付する金額です。108行目が105行目を上回る場合、その差額が還付額です。CRAは所定利率で還付利息を支払いますが、それは申告日から30日以上経過して還付が行われる場合に限られます。早期に申告しても還付は早まりません。正確に申告することで、検証のために還付が保留されるのを防げます。
GST34-2にこれらの数字を入力する前に、算術計算だけでは見つけられないエラーを検出する相互検証を実行してください。
申告前の相互検証チェックリスト(期限の3日前)
- ✓ 103行目(回収したGST/HST)÷ 総売上 = 実効税率。この比率が13%で、BC州(5%)とNS州(15%)に仕入先がある場合、その比率は加重平均になるはずです。単一の税率にはなりません
- ✓ 106行目(ITC)÷ 総仕入 = 実効ITC率。この比率も仕入先の州の加重平均になるはずです。単一の税率を示すようなきりの良い数字にはなりません
- ✓ 純税額(109行目)を前年同期と比較 — 25%を超える差異には、特定可能な事業上の理由(売上変動、大型設備投資、仕入先構成の変化)が必要です
- ✓ 回収したGST/HSTとITCの合計が、総勘定元帳のGST/HST管理勘定と一致していること
- ✓ 連邦ITC合計にケベック州のQST(ケベック州消費税)額が含まれていないこと — ケベック州の仕入先の明細行を特に確認してください
- ✓ クイックメソッドを使用する場合、納付率が事業形態と、恒久的施設がある州の税率に一致していること
前年比比較は、このチェックリストの中で最も目立たないシグナルであり、ほとんどの中小企業が省略する項目です。CRAのデータ照合アルゴリズムは、まさにこの種の異常を検出するように訓練されています。法人税申告書の売上増加に対応しない前年比40%の103行目の急増、または仕入先基盤に変化がないのに30%減少する106行目などです。あなたの数字が前年比の妥当性チェックに合格すれば、CRAのチェックも通過します。不合格の場合は、CRAが見つける前に、その理由を自分で見つけてください。
提出日:CRA提出前の最終確認
申告書は準備済みです。数字は照合済みです。残るステップは提出のみ——そして残るリスクは、誤った申告書を提出することだけです。
CRAのMy Business AccountまたはNETFILEを通じて電子的に提出する場合は、提出画面に表示されている申告期間が、提出しようとしている四半期と一致していることを確認してください。誤った期間(Q2ではなくQ3)を選択することは、遅延申告を取り戻す際によくあるミスであり、CRAの処理システムは、期間が一致しない場合は申告を拒否するか、受け付けて後で修正申告が必要となる不一致を生じさせます。
会計士または登録税理士を通じて提出する場合、社内締切は早まります——税理士はCRAの締切の少なくとも1週間前までに調整済みの数値を必要とし、レビューの時間を確保します。チェックリストのタイムラインは圧縮されます:第1〜3週は社内的に第1〜2週となり、第3週は税理士のレビュー期間となります。四半期末の開始時に社内締切を税理士に伝えてください——CRAの締切の1週間前ではなく。
四半期中に事業活動がゼロだった場合でも、申告は行います。 ゼロ申告のGST/HST申告書は締切までに提出する必要があります。ゼロ申告を提出しない場合、納付額がある申告書と同じペナルティの枠組みが適用されます。CRAのポータルで「Nil return」を選択してください——これによりフィールドがゼロで埋められ、準拠した申告が提出されます。
申告書に納付額があり、締切までに全額を支払えない場合は、期日までに期限内に提出し、期日より前にCRAと支払い計画を調整してください。CRAは2つの別々のペナルティを課します:締切後に提出された申告書に対する遅延提出ペナルティと、遅れて支払われた金額に対する所定利率です。期限内に提出することで最初のペナルティは免除されます。CRAに積極的に連絡して支払い条件を調整することで、回収措置の可能性が低減されます。
四半期の申告期限に間に合わなかった場合の影響
CRAのGST/HST申告遅延に対する罰則制度は自動的に適用されます。猶予期間も警告書もなく、処理段階での裁量もありません。罰則は営業日ベースではなく暦日ベースで累積します。
期限翌日: CRAのシステムが延滞申告をフラグ付けします。即座に罰則は発生しませんが、未納の純税額に対して元の納期限から所定利率で利息が発生し始めます。所定利率は四半期ごとに設定され、日次で複利計算されます。2026年の延滞納付に対する利率は9〜10%台です。つまり、2,500ドルの四半期納付額を30日遅延すると、約20〜25ドルの利息が発生します。この金額は無視できるほど小さいですが、4四半期連続で繰り返されると無視できない大きさになります。
期限から4週間後: 最初の延滞申告罰則が評価されます。初回違反の場合、CRAは通常、正式な罰則適用前に注意喚起を行いますが、これは行政上の慣行であり、法定の権利ではありません。GST/HST申告の延滞罰則は、未納の純税額の1%に、その1%の25%に延滞月数(最大12ヶ月)を乗じた額を加算したものです。還付またはゼロ残高の申告の場合、延滞罰則は発生しませんが、未申告の指定は口座に残り、繰り返しの延滞申告は消費税法第298条(1)項に基づく申告要求につながる可能性があります。
繰り返しの延滞申告: CRAの執行措置はエスカレートします。4四半期連続で延滞申告を行った企業は、すべてが還付ポジションであっても、CRAの裁量で月次申告に移行される場合があります。月次申告になると、四半期末のチェックリストが月末のチェックリストになり、同じデータ収集作業がさらに短い期間に圧縮されます。構造的な延滞申告に対する罰則は、より短い期限です。これは、そもそも延滞申告を引き起こした原因とまったく同じものです。
四半期のGST/HST申告が、データ収集段階が暦で許容される時間を超えてしまうために常に期限ぎりぎりになる場合、ボトルネックは申告ステップではありません。文書からデータへの変換ステップです。つまり、サプライヤーのPDFを開き、税額行を探し、州税率を確認し、数字をスプレッドシートに入力するのに費やす時間です。オーストラリアのBAS四半期末チェックリストは、単一税率のGST管轄区域で同じパターンをたどっています。期限は同じで、文書形式が問題であり、税制の複雑さがより単純であっても、季節的な慌ただしさは構造的に同一です。
抽出機能が四半期末チェックリストをどう変えるか
上記のチェックリストは、すべての仕入先請求書を個別に開き、GST/HSTの各行を探し、各州の税率を確認し、すべての数字をスプレッドシートに入力する必要がある現実に対応しています。その現実は、1か月の期間のうち最初の3週間を消費します。手動入力のステップ(人がPDFを読んで内容を入力するステップ)をなくせば、チェックリストは別の形に変わります。
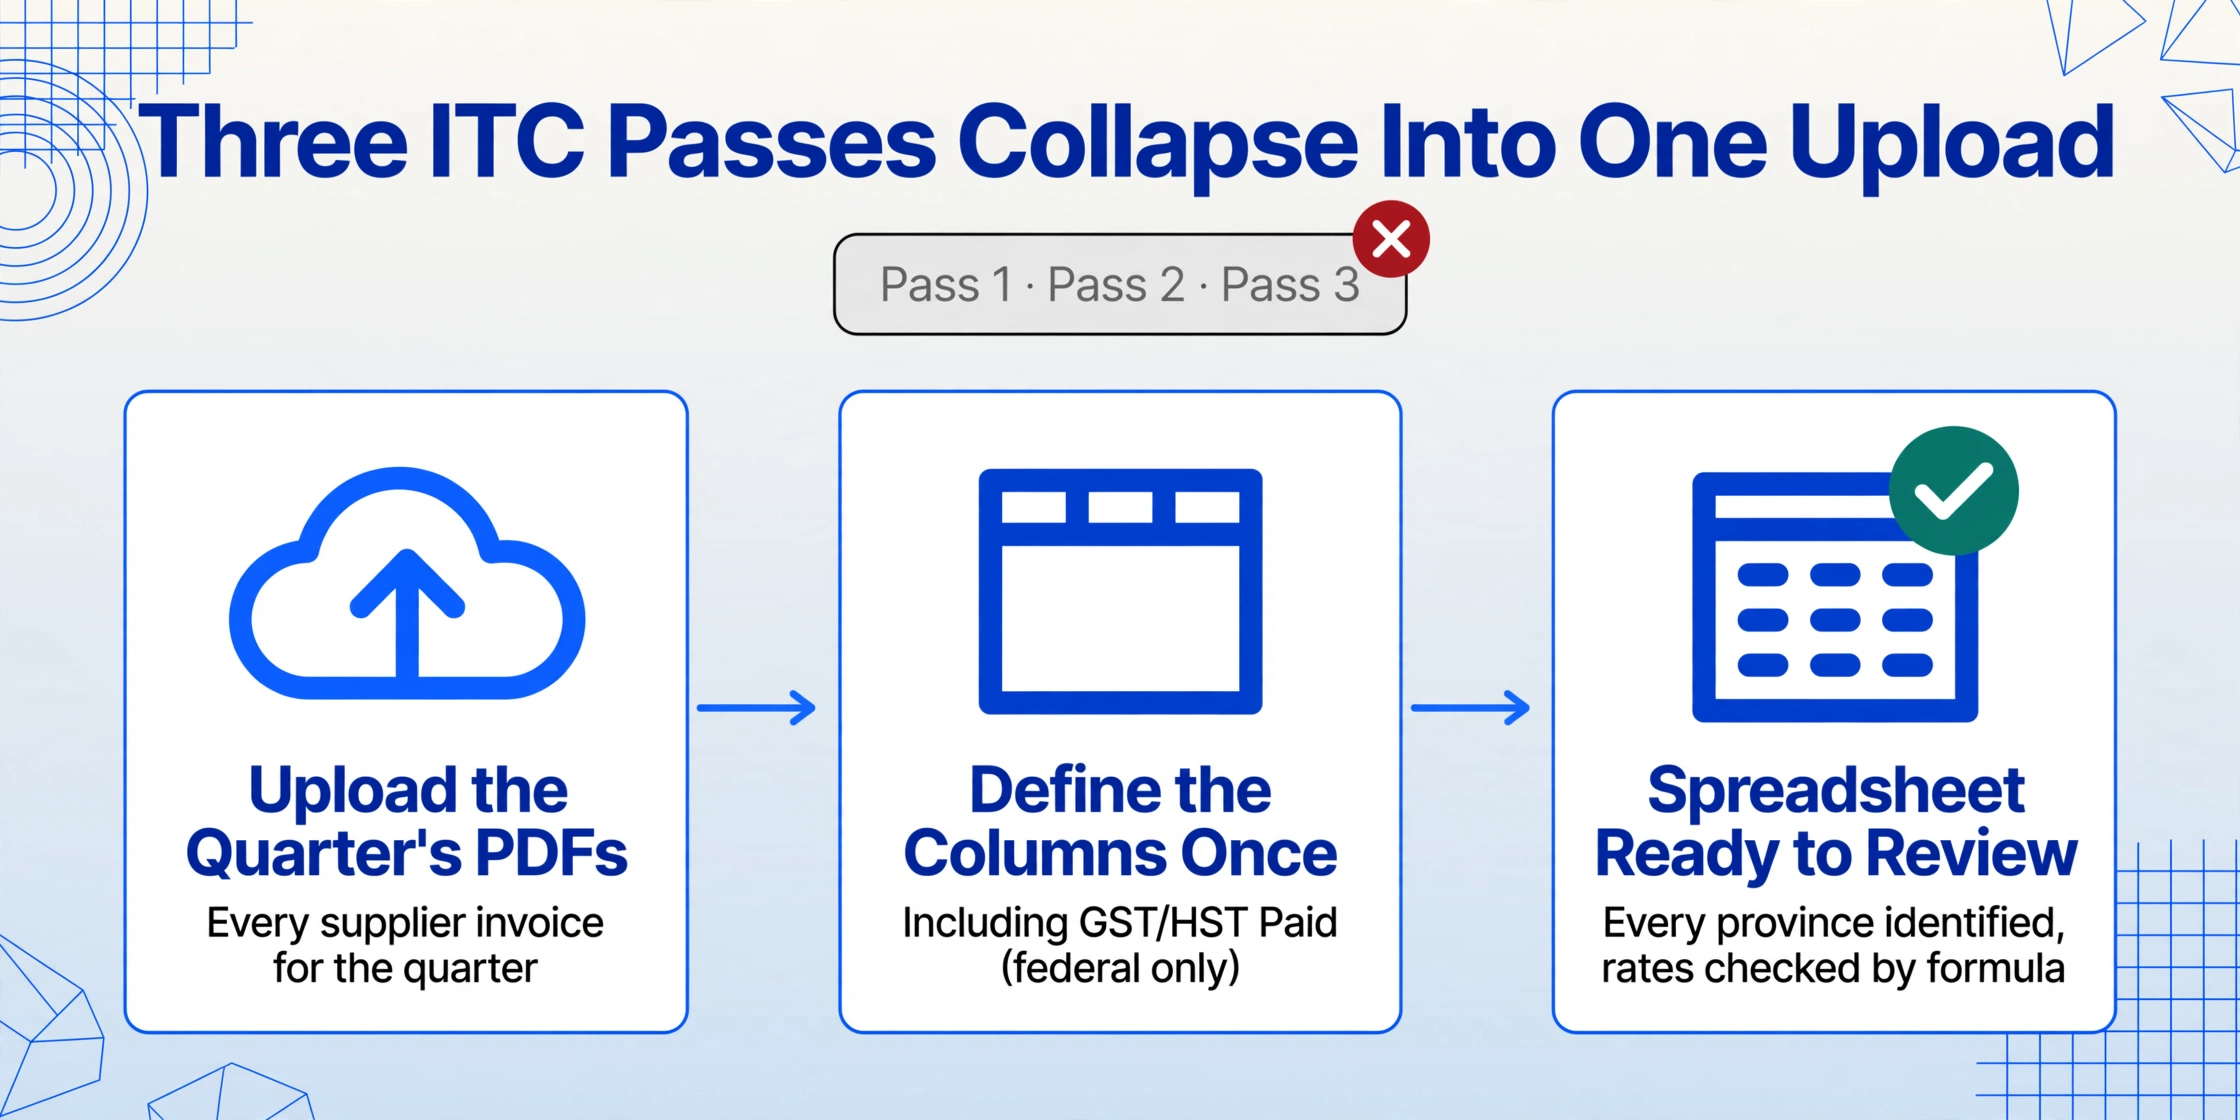
四半期の仕入フォルダに対するパス1、パス2、パス3(完全性チェック、税率検証、ITC抽出)の代わりに、ワークフローは単一のアクションになります。四半期の仕入先PDFをアップロードし、出力列を一度定義するだけで、すべてのGST/HST数字がすでに抽出され、すべての州が特定され、すべての税率が目視ではなく数式で検証できる状態のスプレッドシートを受け取れます。四半期ごとの書類読み取りに費やしていた3時間は、数分のアップロードと出力の確認作業に変わります。
定義した列がそのまま出力されます。レギュラーメソッドで申告する場合:「仕入先名」「請求書日付」「請求書合計」「支払済GST/HST」「適用税率」「仕入先の州」。AIは各書類をフィールドの意味で読み取ります。Home DepotのPDFのGST/HST行を見つけるのも、BC州の配管工の領収書に手書きされた「GST $12.80」を読むのも同じ方法で、ケベック州の仕入先請求書からはTPS(連邦)の行のみを抽出します。これは「GST/HST支払額(連邦のみ)」という列名が、TVQを無視するよう明示的に指示しているためです。
変わるのは、申告ワークフロー、会計ソフトウェア、またはCRA(カナダ歳入庁)との関係ではありません。変わるのは、チェックリスト上で最も時間のかかるステップ(40件の仕入先PDFを読んで税額をスプレッドシートに入力する作業)が存在しなくなることです。残りのステップ(売上調整、純税額計算、照合、申告)は、判断を要するステップです。また、書類読み取りのボトルネックがなくなれば、これらのステップも数日ではなく数時間で完了できます。
ファイルは安全に処理され、保存されません。
抽出ワークフローは、CRAが申告書を計算する方法や、会計士がそれをレビューする方法を変えるものではありません。変わるのは、そもそも手作業であるべきではなかった一つのステップ、つまりページ上のフォーマット済みデータを読み取り、別のページに打ち直す作業だけです。四半期末のチェックリストは、これまでと同じスケジュールで実行されます。違いは、チェックリストの項目のうち、かつて週末全体を費やしていたものが、今では数分で済むこと、そして締め切りが「追いかける日付」ではなく「守る日付」になることです。
FAQ:GST/HST四半期末申告
月次、四半期、年次の申告者では、締め切りはどのように異なりますか?
四半期申告者は、各報告期間の終了後1ヶ月以内に申告・納付する必要があります。月次申告者も同じ1ヶ月の猶予期間です。2月分の申告は3月31日が期限です。年次申告者は、会計年度末から3ヶ月以内です。12月31日決算の場合は、翌年3月31日までに申告する必要があります。月次申告は、年間の課税売上高が600万ドルを超える事業者に義務付けられています。四半期はほとんどの事業者のデフォルトです。年次は、年間の課税売上高が150万ドル以下で、年次申告を選択した事業者のみ利用可能です。チェックリストの構成は申告頻度に関係なく同じで、変わるのはサイクルだけです。月次申告者は毎月同じ手順を実行するため、データ準備の負担は4サイクルではなく12サイクルに分散されますが、サイクルあたりの猶予期間は比例して短くなります。
データの準備ができていれば、四半期末より前にGST/HST申告書を提出できますか?
いいえ。CRAは、報告期間が終了する前にその期間のGST/HST申告書を受け付けません。数字を事前に準備することは可能です。四半期末を待たずに各月の締め時点で売上調整とITC(仕入税額控除)抽出を実行するなどです。ただし、申告自体は期間が完了するまで待つ必要があります。毎月帳簿を締めて、進行中のGST/HST元帳を運用している事業者は、四半期末に慌てる可能性が最も低くなります。データ準備はすでに完了しており、申告はデータ収集作業ではなく検証ステップになるからです。
GST34-2におけるITCとITC調整の違いは何ですか?
106行目は、当期の購入に対して申告するITCです。107行目はITC調整、つまり以前の報告期間のITC申告に対する修正です。最も一般的な調整は、Q1の仕入先請求書が、Q1の申告書がすでに提出された後にQ2で届き、その請求書のGST/HSTがQ1で申告されなかった場合です。Q1の申告書を修正するのではなく、Q2で107行目の調整として申告します。ITC調整はマイナスになることもあります。前期のITCが過大申告だった場合、その修正は減額として107行目に記載します。CRAは元の申告期限から4年以内のITC申告を認めているため、調整は複数年にまたがることがあります。
年度途中でクイックメソッドからレギュラーメソッドに切り替えた場合、チェックリストはどう変わりますか?
切り替えは会計年度の開始時点で有効になります。四半期の途中で切り替えることはありません。新しい会計年度が始まると、仕入側のチェックリスト(仕入先請求書からのITC抽出)が直ちに有効になります。レギュラーメソッドの最初の四半期では、すべての仕入先請求書からGST/HSTを抽出する必要があります。これは、クイックメソッドでは不要だったため、これまで行ったことのない作業です。仕入先請求書の量は変わりません。変わったのは、そこから抽出する必要のあるデータだけです。抽出ワークフロー(6つの列を定義し、仕入先PDFのフォルダを一括アップロードする)は、まさにこの移行のために設計されています。何も抽出しない状態から、1四半期で全てを抽出する状態へ、簿記担当者の手作業を増やすことなく移行できます。
申告期限後に届いた仕入先請求書はどう扱えばよいですか?
手元にあるデータで期限内に申告してください。遅れて届いた仕入先請求書のITCは、翌申告期間の107行目の調整として請求します。不足している請求書を待つために申告を遅らせないでください。申告全体に対する延滞罰金は、待っている1枚の請求書のITC額をほぼ確実に上回ります。CRAは4年以内のITC請求を認めているため、完全を期して遅延申告するよりも、手元にあるデータで期限内に申告し、後で調整する方が常に有利です。
TPSとTVQが別々の行に記載されているケベック州の仕入先請求書は、抽出ワークフローで対応できますか?
はい。ただし、列名が具体的であることが条件です。ケベック州の仕入先請求書で「GST/HST支払額」という列名は、TPS(連邦5%)の金額を抽出し、TVQ(州9.975%)の行は無視します。これは、列名が連邦分のみを抽出するようAIに指示するためです。列名が「支払税額」のように曖昧な場合、AIが両方を合算し、連邦ITCを過大計上する可能性があります。ケベック州の仕入先の場合、列名が指示そのものです。そして、命名の正確さが、正しいITC請求と、CRAが最終的に取り消す過大請求の違いを生みます。
四半期末の締切は驚きではありません。3ヶ月ごとに、同じカレンダースケジュールで、同じデータ収集要件を伴って訪れます。唯一の変数は、四半期末から締切までの時間のうち、どれだけを判断も価値も生まない作業(PDFから数字を読み取り、別のページに入力する作業)に費やすかです。チェックリストは、何をいつ確認すべきかを示します。「仕入先PDFを開く」から「数字がスプレッドシートに入る」までのステップをどう扱うかが、チェックリストがガイドになるか、告発状になるかを決定します。