Lista de verificación para la declaración trimestral de GST/HST:
Declaración ante la CRA lista antes de la fecha límite
Toda empresa canadiense registrada para el GST/HST en virtud de la Parte IX de la Ley del Impuesto sobre el Consumo presenta una declaración al final de cada período de declaración — mensual, trimestral o anual. La fecha límite publicada por la CRA es un mes después de que finalice el período. Lo que el calendario no dice es que la fecha límite no es el día en que usted completa la declaración. Es el día en que la CRA espera que se presente y se pague. El trabajo de preparar los números para el GST34-2 — reunir facturas de ventas, extraer cifras de CTI (crédito fiscal por insumos) de los PDF de los proveedores, verificar las tasas impositivas provinciales, calcular el impuesto neto — debe estar terminado antes de la fecha límite, y cada día que pierde en el ensamblaje manual de datos es un día en que el margen de error se reduce. Esta es la lista de verificación trimestral que lo lleva de «el trimestre acaba de terminar» a «la declaración está presentada» — con cada paso vinculado a los documentos que realmente necesita abrir y los números que realmente necesita verificar.
Lo que realmente significa la ventana de presentación trimestral de GST/HST
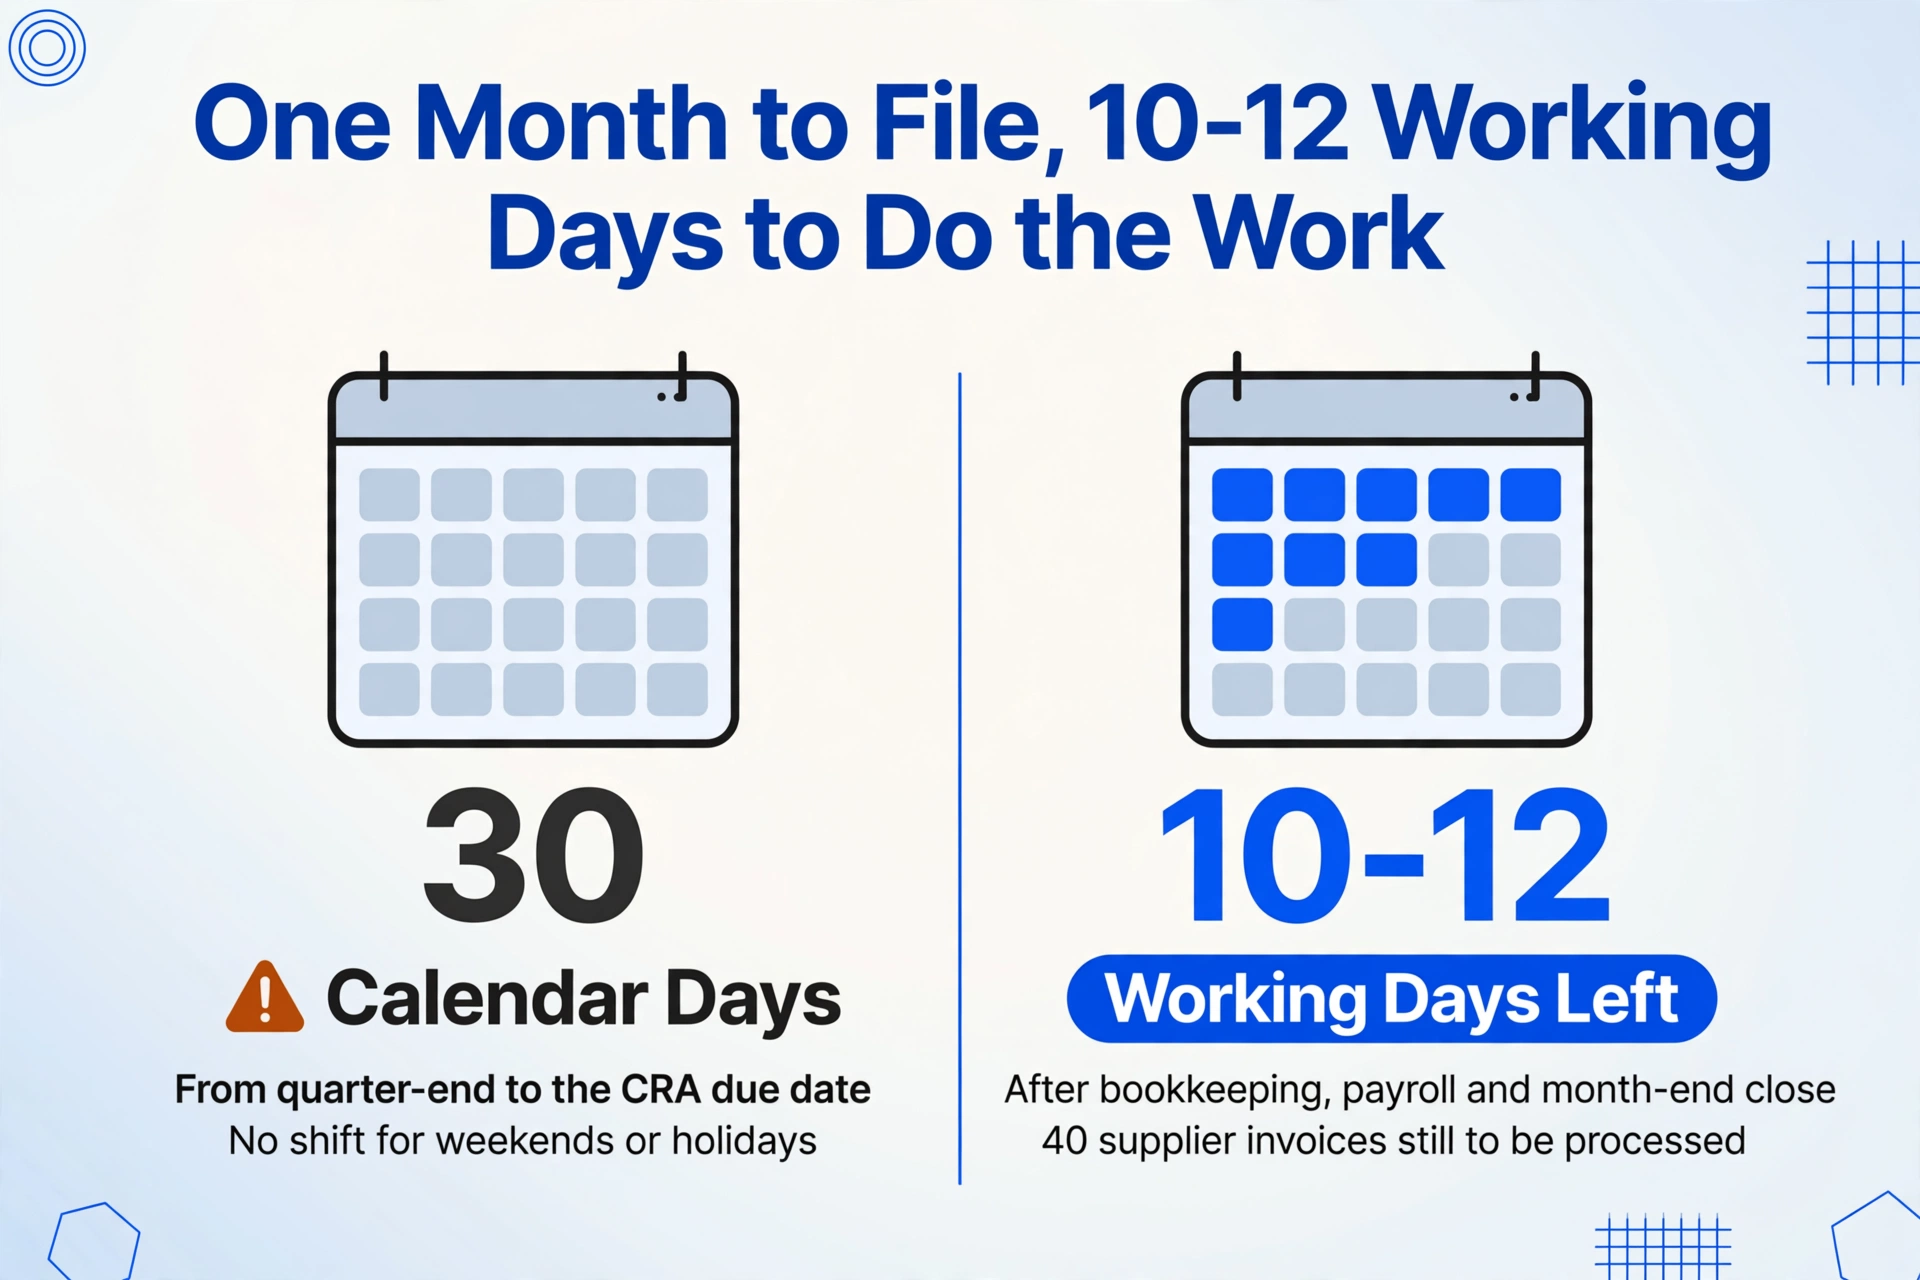
La CRA otorga a los contribuyentes trimestrales un mes después de que finaliza el período de declaración para presentar y remitir. Para un trimestre calendario estándar — de enero a marzo — la fecha límite es el 30 de abril. Para abril a junio, es el 31 de julio. Para julio a septiembre, el 31 de octubre. Para octubre a diciembre, el 31 de enero. Estas fechas son legales, no sugerencias, y no se trasladan por fines de semana ni feriados. Si el 30 de abril cae en sábado, la fecha límite sigue siendo el 30 de abril — los sistemas de presentación electrónica de la CRA aceptan declaraciones los fines de semana, y el pago debe iniciarse de modo que la CRA lo reciba antes de la fecha límite.
Un mes suena generoso hasta que lo comparas con el trabajo real. Una pequeña empresa con 40 facturas de compra de proveedores por trimestre y proveedores en cuatro provincias necesita: extraer la cifra de GST/HST de cada PDF de proveedor, verificar la tasa según la provincia del proveedor, distinguir el GST/HST federal del QST provincial en las facturas de Quebec, sumar los totales de CTI, conciliar contra el libro mayor, preparar el cálculo del impuesto neto y presentar. Si el contador comienza el primer día después del cierre del trimestre — el 1 de abril para un contribuyente del primer trimestre — el calendario dice 30 días. El número real de días hábiles dentro de esa ventana, después de considerar la carga de trabajo contable regular, el procesamiento de nómina y otras actividades de cierre de fin de mes, es más cercano a 10 u 11. Por eso la lista de verificación de fin de trimestre no comienza el día de la fecha límite, sino en el cierre del trimestre: en el momento en que los libros del trimestre están completos, el reloj de preparación de GST/HST comienza a correr.
El costo del procesamiento manual de GST/HST aumenta drásticamente cuando la ventana de preparación se comprime — la tasa de error en la extracción manual de CTI aumenta bajo la presión de la fecha límite, y el costo de oportunidad del fin de semana del propietario consumido por la entrada de datos es desproporcionadamente alto en comparación con el gasto contable visible. La lista de verificación que sigue está diseñada para distribuir el trabajo a lo largo de toda la ventana, bloqueando cada sección antes de pasar a la siguiente.
La ventana de un mes no está distribuida de manera uniforme. Las primeras dos semanas son para recopilar y conciliar — trabajo que se puede hacer en lotes pequeños. La tercera semana es de verificación — el paso que requiere atención enfocada en el desglose de impuestos de cada factura de proveedor. La última semana es de cálculo, verificación cruzada y presentación. Si comprimes la recopilación y la verificación en el mismo fin de semana, las estás haciendo con los mismos ojos cansados.
Semana 1–2 después del cierre del trimestre: concilie las facturas de ventas y fije la línea 103
La línea 103 del GST34-2 — «GST/HST recaudado o recaudable sobre ventas» — es el primer número que la CRA (Agencia Tributaria de Canadá) ve en su declaración y el que con mayor probabilidad se cotejará con sus ingresos declarados. Acertar este número comienza con tener un panorama completo de cada venta del trimestre.
La primera tarea no es aritmética. Es integridad. Cada factura de venta emitida durante el trimestre — ya sea enviada como PDF, generada por QuickBooks o un recibo manuscrito — debe contabilizarse antes de calcular cualquier cifra de impuestos. Comience con el informe de ventas del software de contabilidad filtrado al rango de fechas del trimestre. Si usa QuickBooks Online Canada, genere el informe «Transaction List by Customer». Si usa Xero, ejecute el informe «Account Transactions» para todas las cuentas de ingresos. Confirme que la cifra total de ventas en este informe coincida con el total de las facturas de venta listadas individualmente. Una factura faltante — una que se emitió pero nunca se ingresó al sistema, o se ingresó en el período equivocado — subestimará la línea 103.
A continuación, clasifique cada venta según su estado de GST/HST. No todas las ventas reciben el mismo tratamiento fiscal:
- Suministros gravables a la tasa estándar: La mayoría de los bienes y servicios vendidos en Canadá. La tasa de GST/HST depende de la provincia de suministro — no donde está registrada su empresa, sino donde se entregan los bienes o se presta el servicio. Una venta a un cliente de Ontario conlleva 13% de HST. Una venta a un cliente de BC conlleva 5% de GST. Una venta a un cliente de Nueva Escocia conlleva 15% de HST. La tasa se determina por la ubicación del cliente, y usted debe confirmar que se aplicó la tasa correcta al momento de facturar.
- Suministros de tasa cero: Exportaciones, alimentos básicos, medicamentos recetados, dispositivos médicos y ciertos productos agrícolas y pesqueros. Estos se gravan al 0% — van en la línea 103 pero contribuyen cero a la cifra de GST/HST recaudado. Tasa cero no es lo mismo que exento: los proveedores de tasa cero aún pueden reclamar CTI (créditos fiscales por insumos) en sus compras; los proveedores exentos no pueden.
- Suministros exentos: Servicios financieros, renta residencial, servicios de salud y educación prestados por instituciones públicas y ciertas otras categorías. Estos no aparecen en la declaración de GST/HST en absoluto — no se reportan en la línea 103 y no se pueden reclamar CTI en compras relacionadas con la realización de suministros exentos.
Lista de verificación de conciliación de ventas (semana 1–2)
- ✓ Todas las facturas de venta del trimestre están ingresadas en el sistema contable y coinciden con los documentos de respaldo
- ✓ La tasa de GST/HST en cada factura coincide con la provincia de suministro del cliente
- ✓ Las ventas de tasa cero (exportaciones, alimentos básicos) están identificadas por separado — incluidas en la línea 103 pero excluidas del impuesto recaudado
- ✓ Las ventas exentas están excluidas por completo de la declaración de GST/HST
- ✓ Las ventas a clientes de Quebec aplican correctamente el 5% de GST (federal) — el QST (impuesto sobre las ventas de Quebec) se remite por separado a Revenu Québec (Agencia Tributaria de Quebec)
- ✓ La cifra total de ventas coincide con el libro mayor general del trimestre
La conciliación de ventas es la base. Cada paso posterior —el cálculo del CTI, el impuesto neto y la declaración final— depende de que la línea 103 sea correcta. Si descubre una venta mal clasificada durante el paso de verificación del CTI en la tercera semana, tendrá que volver atrás y recalcular la línea 103, lo que modifica cada cifra posterior. Asegure primero las ventas y luego pase a las compras.
Semana 2–3: Reúna las facturas de compra y calcule los CTI para la línea 106
La línea 106 —«créditos fiscales por insumos»— es donde se reclama el GST/HST pagado en las compras comerciales. También es la línea del GST34-2 más sensible al formato de los documentos que la alimentan. Cada factura de proveedor en la carpeta de compras del trimestre contiene una cifra de GST/HST en algún lugar de la página. Encontrarla, verificarla e ingresarla en el cálculo del CTI es el paso que consume más tiempo que cualquier otro en la lista de verificación de fin de trimestre —y es el paso con el mayor margen estructural de error.
Los requisitos de elegibilidad para el CTI de la CRA (Agencia Tributaria de Canadá) son específicos: necesita un documento de respaldo —una factura, recibo o contrato— que muestre el nombre del proveedor, el número de registro de GST/HST, la fecha de la factura, el monto total pagado o por pagar, y el monto de GST/HST cobrado o una declaración clara de que el GST/HST está incluido en el total. Para compras superiores a $30, el número de registro de GST/HST del proveedor debe estar en el documento. Para compras superiores a $150, necesita el detalle completo de la factura, no solo un recibo.
La lista de verificación de verificación del CTI se divide en tres pasadas por las facturas de compra del trimestre:
Paso 1 — Verificación de integridad. Confirme que tiene un documento de respaldo para cada compra registrada en el sistema contable durante el trimestre. Una factura de proveedor que se pagó pero cuyo PDF nunca se guardó, o se guardó en una carpeta diferente, crea una brecha: el gasto está en el libro mayor, pero el monto de GST/HST no se puede verificar. Si falta el duplicado, contacte al proveedor para obtener una copia antes de la fecha límite de declaración: perseguir facturas faltantes durante la última semana es la razón principal por la que las declaraciones se presentan tarde.
Paso 2 — Verificación de la tasa por provincia. Lea la línea de GST/HST en cada factura de proveedor y confirme que la tasa coincide con la provincia del proveedor. Una factura de Home Depot de Ontario cobra 13% de HST. El recibo de un proveedor de plomería de BC muestra 5% de GST. El PDF de un mayorista de ferretería de Nueva Escocia muestra 15% de HST. La factura de un proveedor de madera de Quebec divide TPS (5% —federal, reclamable como CTI) y TVQ (9.975% —provincial, administrado por Revenu Québec (Agencia Tributaria de Quebec), no reclamable como CTI federal). Este es el paso en torno al cual se construye el problema de entrada manual de datos de GST/HST: 40 facturas, cinco tasas provinciales y una verificación que se fatiga antes de la última fila. Está viendo aproximadamente un minuto por factura solo para la verificación de la tasa —y después de 30 facturas, el modelo mental predeterminado de «la mayoría de mis proveedores cobran 13%» comienza a anular la tasa real impresa en la página.
Paso 3 — Cálculo y conciliación del CTI. Con cada factura de compra verificada y el monto de GST/HST extraído, sume el GST/HST pagado elegible para CTI. Compare este total con la cuenta de GST/HST pagado en el libro mayor general. Una variación de más de unos pocos dólares generalmente se rastrea hasta una de tres fuentes: un proveedor de Quebec cuyo TVQ se incluyó por error en la cifra federal de CTI, una compra a un no registrado (sin GST/HST cobrado, por lo tanto sin CTI), o una porción de uso personal de un gasto de uso mixto que se trató incorrectamente como 100% comercial. Rastree y corrija antes de pasar al cálculo del impuesto neto.
Las facturas de proveedores de Quebec son la fuente más común de errores en el CTI. Una factura de un proveedor de madera de Quebec que muestre «TPS 5%: $47.50» y «TVQ 9.975%: $94.76» — solo el monto de la TPS es reclamable como CTI federal. El monto de la TVQ no tiene lugar en la declaración federal de GST/HST. Si el contable, al procesar 40 facturas, copia la cifra de impuestos combinada en lugar de solo la TPS, el CTI se sobreestima en $94.76 en una sola factura. En tres proveedores de Quebec por trimestre, eso es una sobreestimación sistemática que la conciliación automatizada de la CRA (Agencia Tributaria de Canadá) eventualmente detectará — y el CTI será revertido con intereses calculados desde la fecha original de presentación.
Para las empresas que procesan un alto volumen de facturas de proveedores en múltiples trimestres, el procesamiento por lotes de declaraciones trimestrales de GST/HST en un resumen fiscal anual convierte esta verificación manual de tres pasos en un flujo de trabajo basado en fórmulas — pero solo una vez que los datos están en una hoja de cálculo. El paso de la lista de verificación anterior se trata de llegar allí.
Semana 3: Verificación de Tasas Provinciales — El Paso que Solo Existe en Canadá
La mayoría de los países con impuesto al valor agregado tienen una sola tasa nacional. El GST de Australia es del 10% en todas partes. El IVA del Reino Unido es del 20% en los suministros de tasa estándar. En Canadá, una empresa con proveedores en cinco provincias procesa documentos con cinco tasas de impuestos federales diferentes — y cada una debe verificarse según la ubicación del proveedor, no asumirse.
| Provincia/Territorio | Tipo de Impuesto | Tasa Federal | Verificación |
|---|---|---|---|
| Ontario (ON) | HST | 13% | Confirme que el proveedor está en Ontario — no solo que envía desde un almacén de Ontario |
| Nueva Escocia (NS), Nuevo Brunswick (NB), Terranova y Labrador (NL), Isla del Príncipe Eduardo (PE) | HST | 15% | El 15% de HST es la tasa federal más alta — ingresar 13% (el valor predeterminado de Ontario) subestima el CTI en ~2% del valor de la factura |
| Columbia Británica (BC), Alberta (AB), Manitoba (MB), Saskatchewan (SK), Territorios del Noroeste (NT), Nunavut (NU), Yukón (YT) | Solo GST | 5% | Lo más probable es que se ingrese al 13% (la tasa mental predeterminada), sobreestimando el CTI en un 8% del valor de la factura — el patrón de error que desencadena la revisión de la CRA |
| Quebec (QC) | GST + QST (por separado) | 5% (solo GST federal) | Solo la línea de TPS es CTI federal. La TVQ (9.975%) es provincial — incluirla en la reclamación de CTI federal es una sobreestimación que la CRA revertirá |
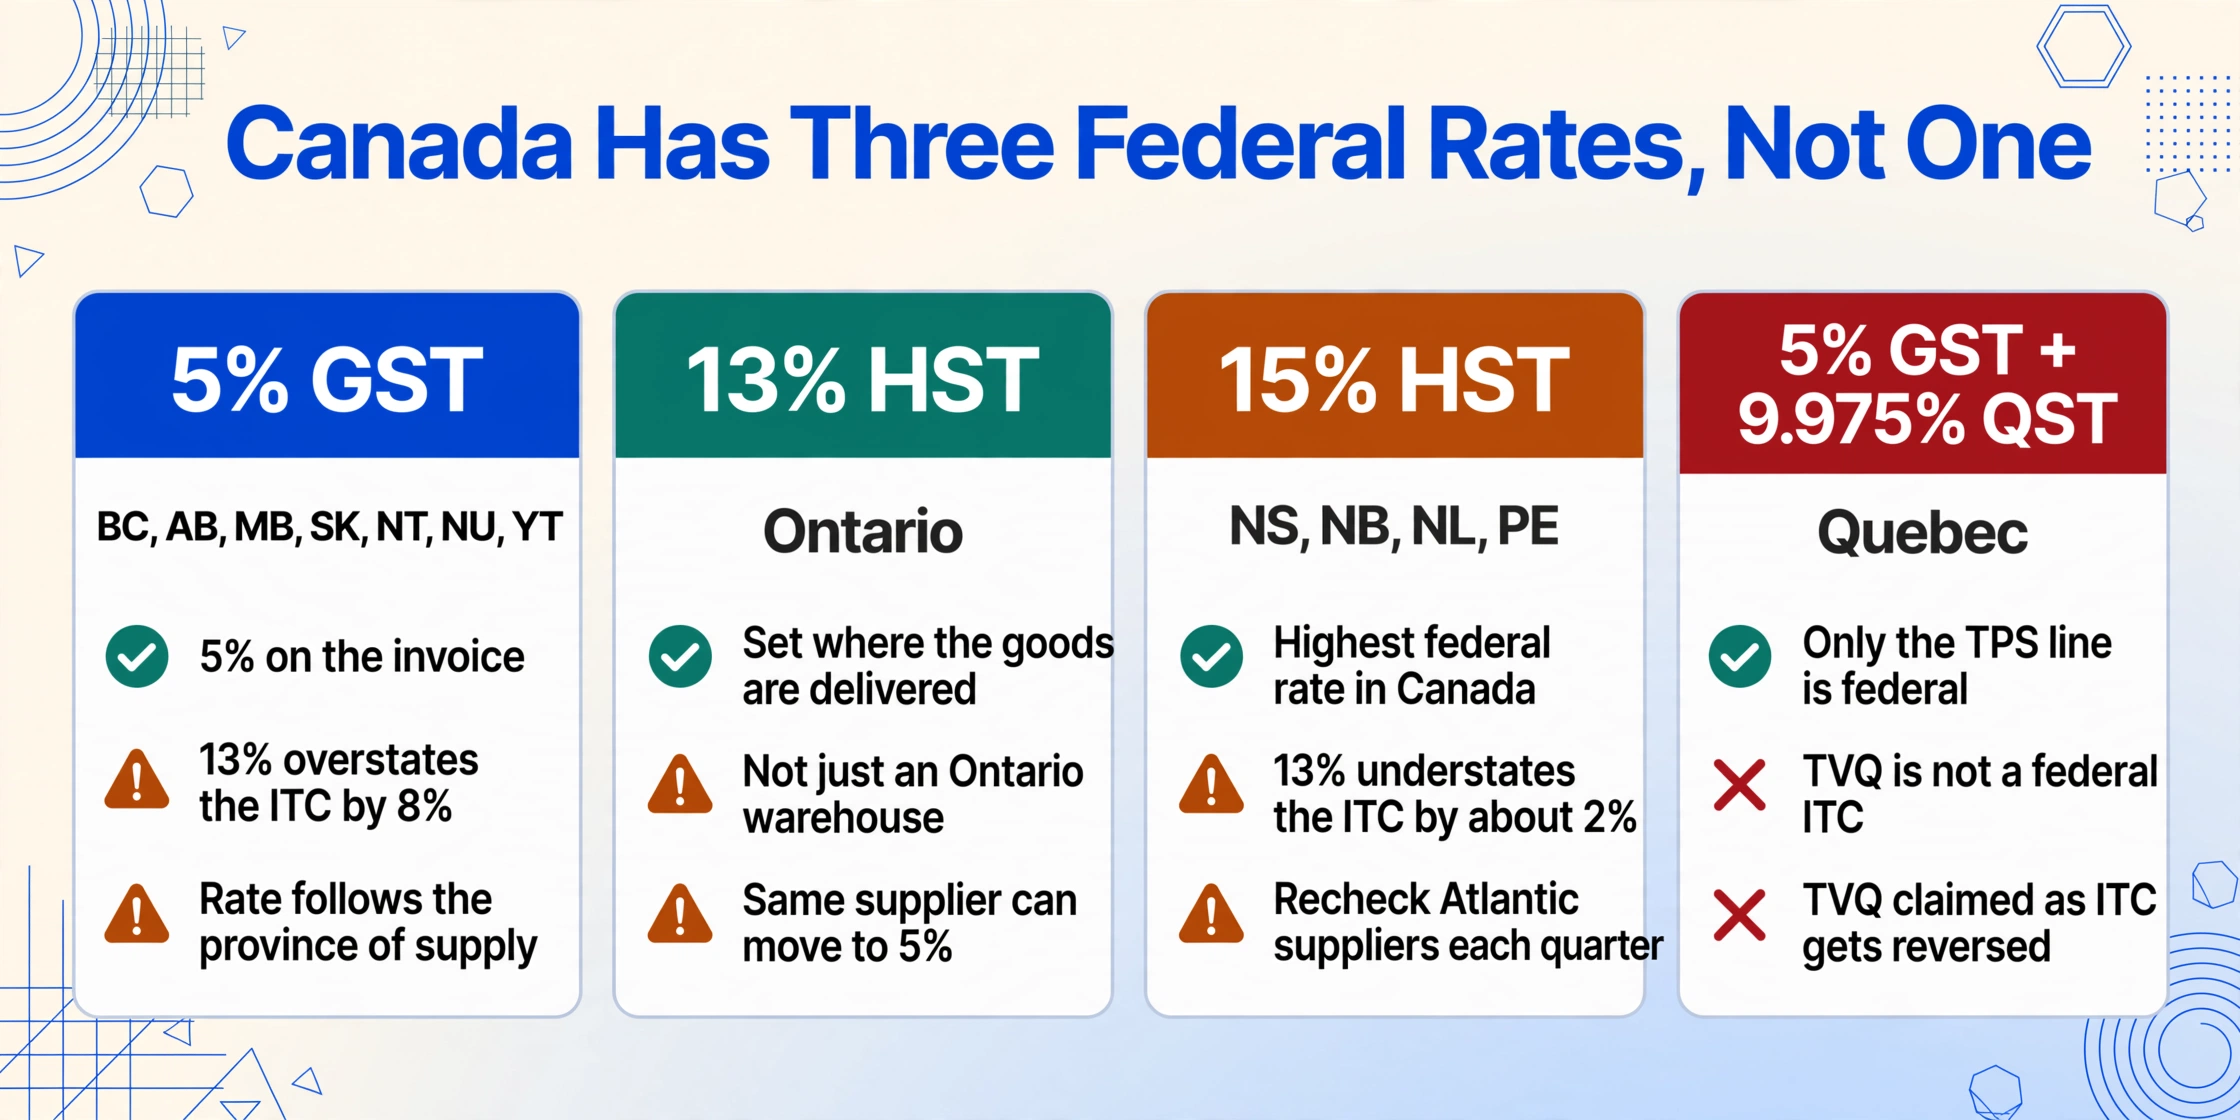
La verificación de la tasa no es una comprobación única que se aplica de forma global. Es una comprobación por factura — y el mismo proveedor que cobró el 13% de HST en el primer trimestre porque envió desde su almacén de Ontario podría cobrar el 5% de GST en el tercer trimestre porque envió desde su almacén de Columbia Británica. La tasa de impuesto sigue el punto de suministro, no la oficina central del proveedor. El paso de verificación debe repetirse para cada factura, en cada trimestre, y la persona que lo hace es la misma que ya ha estado leyendo líneas de impuestos de PDFs durante dos horas. Esa es la razón estructural por la que la verificación de la tasa provincial es el paso que más probablemente se omita — y el paso cuya ausencia produce los errores más costosos.
Semana 3–4: Decisión del Método de Declaración — Método Rápido vs Método Regular
Antes de calcular el impuesto neto, confirme qué método de declaración aplica para el trimestre actual. El método rápido y el método regular no son intercambiables — son elecciones distintas con diferentes requisitos de datos, diferentes cálculos de remesa y diferentes plazos para cambiar entre ellos.
Quienes declaran con el método rápido remiten un porcentaje fijo de sus ventas que incluyen GST/HST a la CRA (Agencia Tributaria de Canadá). La tasa depende del tipo de negocio y de la provincia — típicamente del 3.6% al 8.8% de las ventas que incluyen GST/HST. Con el método rápido, no se reclaman CTI (créditos fiscales por insumos) en compras individuales. En su lugar, la CRA incorpora un CTI implícito en la tasa de remesa. El trabajo de recopilación de datos se traslada por completo al lado de las ventas: debe totalizar sus ventas que incluyen GST/HST para el período, pero no necesita extraer los montos individuales de GST/HST de las facturas de los proveedores. La elegibilidad requiere suministros sujetos a impuestos anuales a nivel mundial de $400,000 o menos, y no puede usar el método rápido si presta servicios legales, contables, actuariales, de teneduría de libros o de consultoría.
Quienes declaran con el método regular calculan el GST/HST recaudado en las ventas (línea 103), restan los CTI reclamados en las compras (línea 106) y remiten la diferencia (línea 109 — impuesto neto). Este es el flujo de trabajo completo: se requiere la recopilación de datos tanto del lado de las ventas como del lado de las compras, y la precisión de la línea 106 depende de la precisión de la extracción de CTI de cada factura de proveedor.
El desencadenante de la transición: Si sus suministros sujetos a impuestos anuales superan el umbral de $400,000, debe cambiar del método rápido al método regular. El cambio entra en vigor al inicio del próximo año fiscal — pero la carga de trabajo de recopilación de datos cambia de inmediato. Un negocio que nunca ha rastreado CTI individuales porque ha declarado bajo el método rápido durante años, de repente necesita extraer el monto de GST/HST de cada PDF de proveedor, comenzando con el primer trimestre bajo el método regular. Este es un cambio estructural en la carga de trabajo trimestral — y llega en el mismo momento en que el negocio cruza el umbral donde el rastreo manual de CTI se vuelve poco práctico a escala.
La guía de extracción de GST/HST de un solo trimestre cubre el flujo de trabajo del método regular en detalle — definiendo seis columnas, subiendo los PDFs de los proveedores en un solo lote y recibiendo una hoja de cálculo con cada cifra de CTI ya extraída y cada provincia ya verificada. Para los negocios que transitan del método rápido al método regular, este flujo de trabajo es lo que evita que el primer trimestre bajo el método regular se convierta en un cuello de botella de entrada de datos.
3 días antes de presentar: calcule el impuesto neto y verifique las cifras
Tres días antes de la fecha límite, usted debería tener: todas las facturas de venta conciliadas, todas las facturas de compra verificadas para la elegibilidad de CTI, todas las tasas provinciales confirmadas y el método de presentación determinado. El trabajo restante es aritmética, pero aritmética con consecuencias.
La línea 109 — «Impuesto neto» — se calcula como la línea 105 (total de GST/HST recaudado, que equivale a la línea 103) menos la línea 108 (total de CTI, que equivale a la línea 106 más cualquier ajuste de CTI de la línea 107). Si la línea 105 supera la línea 108, la diferencia es el monto que remite a la CRA (Agencia Tributaria de Canadá). Si la línea 108 supera la línea 105, la diferencia es su reembolso. La CRA paga intereses sobre reembolsos a una tasa de interés prescrita, pero solo si el reembolso se emite más de 30 días después de la fecha de presentación. Presentar temprano no acelera el reembolso; presentar con precisión evita que el reembolso sea retenido para verificación.
Antes de ingresar estos números en el GST34-2, realice las verificaciones cruzadas que detectan errores que la aritmética por sí sola no verá:
Lista de verificación cruzada previa a la presentación (3 días antes de la fecha límite)
- ✓ Línea 103 (GST/HST recaudado) ÷ ventas totales = su tasa impositiva efectiva. Si esta proporción es del 13% y usted tiene proveedores en BC (5%) y NS (15%), la proporción debería ser un promedio ponderado, no una tasa única
- ✓ Línea 106 (CTI) ÷ compras totales = su tasa efectiva de CTI. Esta proporción también debería ser un promedio ponderado de las provincias de los proveedores, no un número redondo que implique una tasa única
- ✓ Impuesto neto (línea 109) comparado con el mismo trimestre del año pasado: una variación de más del 25% debería tener una razón comercial identificable (cambio en ingresos, compra de capital grande, cambio en la mezcla de proveedores)
- ✓ Los totales de GST/HST recaudado y CTI coinciden con las cuentas de control de GST/HST en el libro mayor general
- ✓ No se incluyen montos de QST de Quebec en el total federal de CTI: verifique específicamente las líneas de proveedores de Quebec
- ✓ Si usa el método rápido, el porcentaje de remesa coincide con su tipo de negocio y la tasa de la provincia donde tiene su establecimiento permanente
La comparación año tras año es la señal más sutil en esta lista de verificación, y la que la mayoría de las pequeñas empresas omiten. Los algoritmos de coincidencia de datos de la CRA están entrenados para señalar exactamente este tipo de anomalía: una línea 103 que salta un 40% año tras año sin un aumento correspondiente en los ingresos en la declaración de impuestos corporativa, o una línea 106 que cae un 30% cuando la base de proveedores del negocio no ha cambiado. Si su número pasa la verificación de coherencia año tras año, pasará la de la CRA. Si falla, encuentre la razón antes de que la CRA la encuentre por usted.
Día de la presentación: verificación final antes de enviar a la CRA
La declaración está preparada. Las cifras se han cotejado. El único paso restante es la presentación, y el único riesgo restante es presentar la declaración equivocada.
Si presenta electrónicamente a través de Mi cuenta empresarial de la CRA o NETFILE, confirme que el período de declaración que se muestra en la pantalla de presentación coincida con el trimestre que desea declarar. Seleccionar el período incorrecto (el tercer trimestre en lugar del segundo) es un error común al ponerse al día con presentaciones atrasadas, y el sistema de procesamiento de la CRA rechazará la declaración (si el período no coincide) o la aceptará y creará una discrepancia que requerirá una presentación de ajuste más adelante.
Si presenta a través de un contador o un preparador de impuestos registrado, el plazo interno se adelanta: su preparador necesita las cifras conciliadas al menos una semana antes de la fecha límite de la CRA para disponer de tiempo de revisión. El cronograma de la lista de verificación se comprime: las semanas 1 a 3 se convierten en las semanas 1 a 2 internamente, y la tercera semana es la ventana de revisión del preparador. Comunique su plazo interno al preparador al inicio del período de cierre de trimestre, no la semana anterior a la fecha límite de la CRA.
Incluso si no tuvo actividad empresarial en el trimestre, igualmente presenta. Se debe presentar una declaración de GST/HST en cero antes de la fecha límite. No presentar una declaración en cero activa el mismo marco de sanciones que una declaración con montos adeudados. En el portal de la CRA, seleccione «declaración en cero»: esto completa los campos con ceros y envía una presentación conforme.
Si adeuda dinero en la declaración y no puede pagar el monto total antes de la fecha límite, presente a tiempo de todos modos y acuerde un plan de pago con la CRA antes de la fecha de vencimiento. La CRA cobra dos sanciones separadas: una sanción por presentación tardía para declaraciones presentadas después de la fecha límite, e intereses a la tasa de interés prescrita sobre los montos pagados tarde. Presentar a tiempo elimina la primera sanción. Contactar a la CRA de manera proactiva para acordar condiciones de pago reduce la probabilidad de acciones de cobro.
Qué sucede si no cumple con la fecha límite de presentación trimestral
El marco de sanciones de la CRA (Agencia Tributaria de Canadá) por declaraciones de GST/HST tardías se aplica automáticamente: no hay período de gracia, ni carta de advertencia, ni discreción en la etapa de procesamiento. Las sanciones se acumulan por mes calendario, no por día hábil.
Día 1 después de la fecha límite: Los sistemas de la CRA marcan la declaración vencida. No se aplica ninguna sanción de inmediato, pero la tasa de interés prescrita comienza a acumularse sobre cualquier impuesto neto no pagado desde la fecha de vencimiento original. La tasa de interés prescrita se fija trimestralmente y se capitaliza a diario. Para 2026, la tasa para remesas vencidas ha estado en el rango del 9–10%, lo que significa que una remesa trimestral de $2,500 pagada con 30 días de retraso acumula aproximadamente $20–$25 en intereses, una cifra lo bastante pequeña para ignorarse, pero lo bastante grande para notarse si se repite en cuatro trimestres consecutivos.
4 semanas después de la fecha límite: Se evalúa la primera sanción por presentación tardía. Para una primera infracción, la CRA suele emitir un recordatorio antes de aplicar la sanción formal, pero esto es una práctica administrativa, no un derecho legal. La sanción por presentación tardía de declaraciones de GST/HST es del 1% del impuesto neto adeudado más el 25% de ese 1% multiplicado por el número de meses de retraso, hasta 12 meses. Si la declaración muestra un reembolso o un saldo en cero, no hay sanción por presentación tardía, pero la designación de incumplimiento permanece en la cuenta, y las presentaciones tardías repetidas pueden provocar una demanda de presentación en virtud del inciso 298(1) de la Ley del Impuesto sobre el Consumo.
Presentaciones tardías repetidas: La aplicación de la CRA se intensifica. Una empresa que presenta cuatro declaraciones trimestrales consecutivas con retraso — incluso si todas muestran una posición de reembolso — puede pasar a presentación mensual a discreción de la CRA. La presentación mensual significa que la lista de verificación de fin de trimestre se convierte en una lista de verificación de fin de mes, con el mismo trabajo de recopilación de datos comprimido en un período aún más corto. La sanción por presentación tardía estructural son plazos más cortos, que es exactamente lo que creó la presentación tardía en primer lugar.
Si la presentación trimestral de GST/HST llega sistemáticamente a la fecha límite porque la fase de recopilación de datos consume más tiempo del que permite el calendario, el cuello de botella no es el paso de presentación. Es el paso de documento a datos: las horas dedicadas a abrir PDF de proveedores, localizar líneas de impuestos, verificar tasas provinciales y escribir cifras en una hoja de cálculo. La lista de verificación de fin de trimestre de BAS australiana sigue el mismo patrón en una jurisdicción de GST de tasa única: la fecha límite es la misma, los formatos de documentos son el problema, y el apuro estacional es estructuralmente idéntico incluso cuando la complejidad de las tasas impositivas es más simple.
Cómo la extracción transforma la lista de verificación de fin de trimestre
La lista anterior refleja una realidad en la que cada factura de proveedor debe abrirse individualmente, cada línea de GST/HST debe localizarse, cada tasa provincial debe verificarse y cada cifra debe escribirse en una hoja de cálculo. Esa realidad consume las tres primeras semanas del plazo de un mes. Elimine el paso de entrada manual — el paso en el que una persona lee un PDF y escribe lo que dice — y la lista se transforma en una forma diferente.
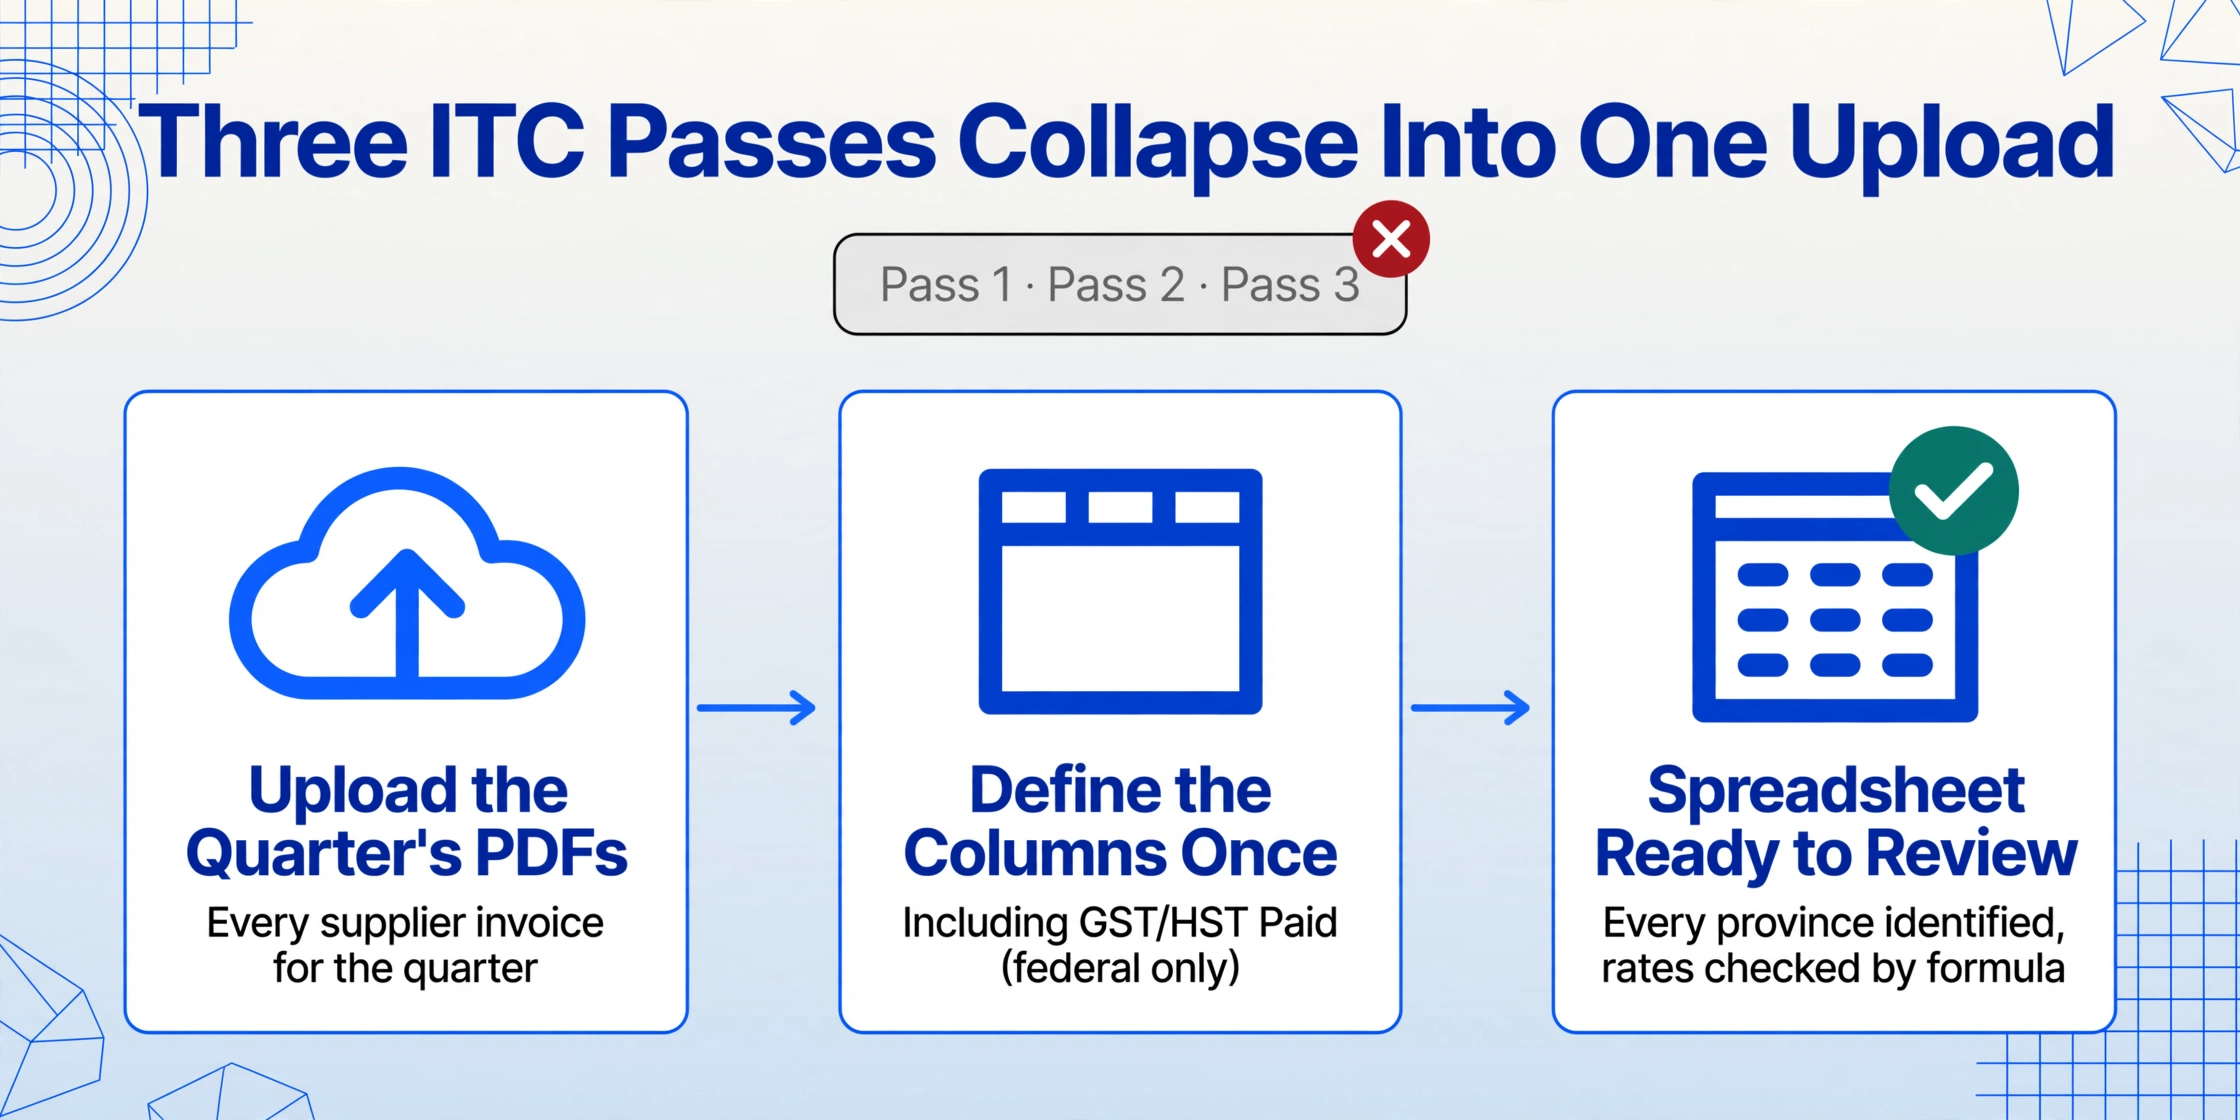
En lugar de la Pasada 1, la Pasada 2 y la Pasada 3 por la carpeta de compras del trimestre — verificación de integridad, verificación de tasas, extracción de CTI — el flujo de trabajo se convierte en una sola acción: subir los PDF de proveedores del trimestre, definir las columnas de salida una vez y recibir una hoja de cálculo con cada cifra de GST/HST ya extraída, cada provincia ya identificada y cada tasa lista para verificar mediante fórmulas en lugar de a simple vista. Las tres horas de lectura de documentos por trimestre se convierten en unos minutos de carga y una pasada de revisión sobre el resultado.
Las columnas que defina son las columnas que obtiene. Para quien presenta con el método regular: «Nombre del proveedor», «Fecha de factura», «Total de la factura», «GST/HST pagado», «Tasa de impuesto aplicada», «Provincia del proveedor». La IA lee cada documento por el significado del campo — encuentra la línea de GST/HST en un PDF de Home Depot de la misma manera que lee «GST $12.80» escrito a mano en un recibo de un plomero de BC, y extrae solo la línea de TPS (GST federal) de una factura de un proveedor de Quebec porque el nombre de la columna — «GST/HST pagado (solo federal)» — le indica explícitamente que ignore la TVQ.
Lo que cambia no es su flujo de declaración, su software de contabilidad ni su relación con la CRA (Agencia Tributaria de Canadá). Lo que cambia es que el paso que más tiempo consume en la lista — leer 40 PDF de proveedores y escribir cifras de impuestos en una hoja de cálculo — ya no existe. Los pasos restantes — conciliación de ventas, cálculo del impuesto neto, verificación cruzada y presentación — son los pasos que requieren criterio. También son los pasos que, sin el cuello de botella de la lectura de documentos, pueden completarse en horas en lugar de días.
Los archivos se procesan de forma segura y no se almacenan.
El flujo de extracción no cambia cómo calcula el CRA su declaración ni cómo la revisa su contador. Cambia el único paso que nunca debió ser manual en primer lugar: leer datos con formato de una página y volver a teclearlos en otra. La lista de verificación de fin de trimestre sigue el mismo calendario. La diferencia es que los elementos de la lista que antes consumían fines de semana enteros ahora consumen minutos, y la fecha límite es una fecha que usted cumple, no una fecha contra la que corre.
Preguntas frecuentes: Declaración de GST/HST de fin de trimestre
¿En qué se diferencian los plazos entre los declarantes mensuales, trimestrales y anuales?
Los declarantes trimestrales deben presentar y remitir dentro del mes siguiente al final de cada período de declaración. Los declarantes mensuales tienen la misma ventana de un mes: una declaración de febrero vence el 31 de marzo. Los declarantes anuales tienen tres meses después del cierre del año fiscal: los que cierran el 31 de diciembre deben presentar antes del 31 de marzo del año siguiente. La declaración mensual es obligatoria para las empresas con suministros sujetos a impuestos anuales superiores a $6 millones; la trimestral es la opción predeterminada para la mayoría de las empresas; la anual solo está disponible para empresas con suministros sujetos a impuestos anuales de $1.5 millones o menos que hayan elegido la declaración anual. La estructura de la lista de verificación es la misma independientemente de la frecuencia de declaración; solo cambia la cadencia. Un declarante mensual ejecuta los mismos pasos cada mes, lo que significa que la carga de recopilación de datos se reparte en 12 ciclos en lugar de 4, pero la ventana por ciclo es proporcionalmente más ajustada.
¿Puedo presentar mi declaración de GST/HST antes del fin de trimestre si mis datos están listos?
No. El CRA solo acepta declaraciones de GST/HST para un período de declaración después de que ese período haya terminado. Puede preparar los números con antelación —ejecutando la conciliación de ventas y la extracción de CTI a medida que cierra cada mes en lugar de esperar al fin de trimestre—, pero la presentación en sí debe esperar a que el período esté completo. Las empresas que cierran sus libros mensualmente y llevan un libro mayor de GST/HST continuo son las que menos probabilidades tienen de apresurarse al final del trimestre: la recopilación de datos ya está hecha, y la presentación es un paso de validación en lugar de un ejercicio de recopilación de datos.
¿Cuál es la diferencia entre los CTI y los ajustes de CTI en el GST34-2?
La línea 106 son los CTI reclamados por compras del período actual. La línea 107 son ajustes de CTI: correcciones a reclamaciones de CTI de períodos de declaración anteriores. El ajuste más común: una factura de proveedor del T1 llega en el T2 después de que la declaración del T1 ya se haya presentado, y el GST/HST de esa factura no se reclamó en el T1. Usted lo reclama como un ajuste en la línea 107 en el T2 en lugar de enmendar la declaración del T1. Los ajustes de CTI también pueden ser negativos: si el CTI de un período anterior se sobrestimó, la corrección va en la línea 107 como una reducción. El CRA permite reclamar CTI dentro de los cuatro años posteriores a la fecha de vencimiento original, por lo que los ajustes pueden abarcar varios años.
Cambié del método rápido al método regular a mitad de año: ¿cómo cambia la lista de verificación?
El cambio entra en vigor al inicio del año fiscal: no se cambia a mitad de trimestre. Cuando comienza el nuevo año fiscal, la lista de verificación del lado de las compras (extracción de CTI de las facturas de proveedores) se activa de inmediato. Durante el primer trimestre bajo el método regular, debe extraer el GST/HST de cada factura de compra de proveedores, algo que nunca ha hecho antes porque el método rápido no lo requería. El volumen de facturas de proveedores no ha cambiado; solo han cambiado los datos que debe extraer de ellas. El flujo de trabajo de extracción (definir seis columnas, cargar la carpeta de PDF de proveedores en un solo lote) está diseñado precisamente para esta transición: pasa de no extraer nada a extraerlo todo en un trimestre, sin añadir horas de ingreso manual de datos a la carga de trabajo del contable.
¿Cómo manejo las facturas de proveedores que llegan después de la fecha límite de presentación?
Presente la declaración a tiempo con los datos que tenga. Los CTI de facturas de proveedores que llegan tarde se reclaman como ajustes en la línea 107 en el siguiente período de presentación. No retrase la presentación para esperar una factura faltante: la multa por presentación tardía de toda la declaración casi con certeza superará el valor del CTI de la única factura que está esperando. La CRA (Agencia Tributaria de Canadá) permite reclamar CTI dentro de cuatro años, por lo que el incentivo siempre es presentar a tiempo con lo que tiene y ajustar después, en lugar de presentar tarde con la esperanza de estar completo.
¿El flujo de trabajo de extracción maneja facturas de proveedores de Quebec donde TPS y TVQ aparecen en líneas separadas?
Sí, siempre que el nombre de la columna sea específico. Una columna llamada «GST/HST Paid» en una factura de proveedor de Quebec extraerá el monto de TPS (GST federal, 5%) e ignorará la línea de TVQ (impuesto sobre las ventas de Quebec, 9.975%) porque el nombre de la columna le indica a la IA que extraiga solo el componente federal. Si la columna se llama de forma ambigua («Tax Paid»), la IA puede combinar ambos, exagerando el CTI federal. Para proveedores de Quebec, el nombre de la columna es la instrucción, y la precisión en el nombre es la diferencia entre un reclamo de CTI correcto y uno exagerado que la CRA eventualmente revertirá.
La fecha límite de fin de trimestre no es una sorpresa. Llega cada tres meses, con el mismo calendario, con los mismos requisitos de recopilación de datos. La única variable es cuánto del tiempo entre el fin de trimestre y la fecha límite se dedica a la tarea que no añade criterio ni valor: leer números de PDF y escribirlos en otra página. La lista de verificación le dice qué verificar y cuándo. Lo que haga con el paso entre «abrir el PDF del proveedor» y «la cifra está en la hoja de cálculo» determina si la lista es una guía o una acusación.