Checklist de Fechamento Trimestral de GST/HST:
Declaração CRA Pronta Antes do Prazo
Toda empresa canadense registrada para GST/HST sob a Parte IX da Lei do Imposto sobre Consumo apresenta uma declaração ao final de cada período de apuração — mensal, trimestral ou anual. O prazo publicado pela CRA é um mês após o fim do período. O que o calendário não diz é que o prazo não é o dia em que você conclui a declaração. É o dia em que a CRA espera que ela seja apresentada e paga. O trabalho de preparar os números para o GST34-2 — reunir notas fiscais de vendas, extrair valores de ITC de PDFs de fornecedores, verificar as alíquotas provinciais, calcular o imposto líquido — deve ser concluído antes do prazo, e cada dia perdido com montagem manual de dados é um dia em que a margem de erro encolhe. Este é o checklist de fim de trimestre que leva você de "o trimestre acabou" a "a declaração foi enviada" — com cada etapa mapeada para os documentos que você realmente precisa abrir e os números que você realmente precisa verificar.
O Que a Janela de Declaração Trimestral de GST/HST Realmente Significa
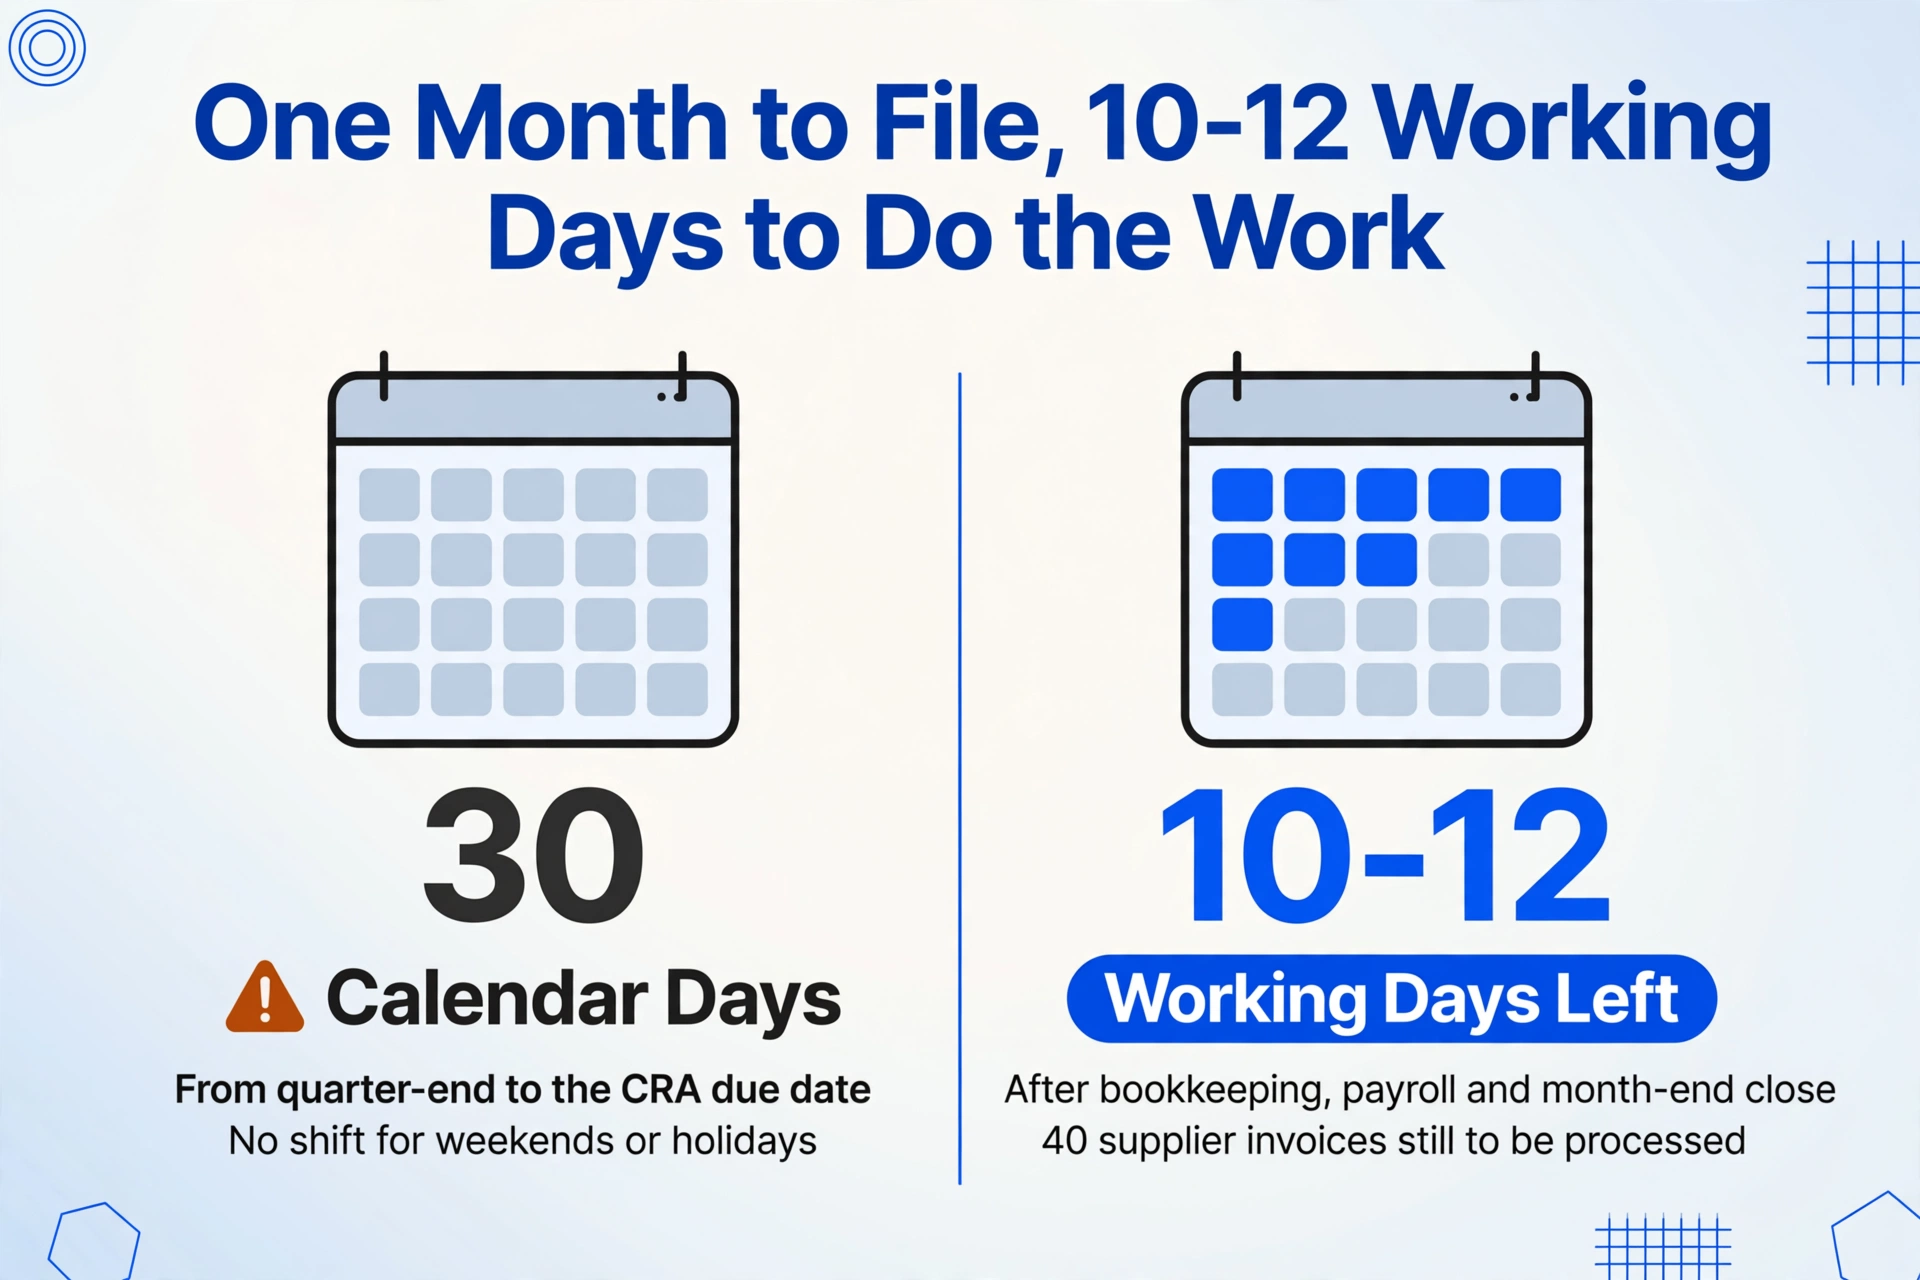
A CRA (Agência Tributária do Canadá) dá aos declarantes trimestrales um mês após o final do período de declaração para declarar e remitir. Para um trimestre civil padrão — de janeiro a março — o prazo é 30 de abril. Para abril a junho, é 31 de julho. Para julho a setembro, 31 de outubro. Para outubro a dezembro, 31 de janeiro. Estas datas são legais, não sugestões, e não se deslocam para fins de semana ou feriados. Se 30 de abril cae em sábado, o prazo permanece 30 de abril — os sistemas eletrónicos de declaração da CRA aceitam declarações nos fins de semana, e o pagamento deve ser iniciado de modo que a CRA o receba até a data de vencimento.
Um mês parece generoso até que você o compare com o trabalho real. Uma pequena empresa com 40 faturas de compra de fornecedores por trimestre e fornecedores em quatro provincias precisa: extraer o valor de GST/HST de cada PDF de fornecedor, verificar a taxa contra a provincia do fornecedor, distinguir o GST/HST federal do QST provincial nas faturas de Quebec, sumar os totais de ITC (crédito fiscal sobre insumos), reconciliar contra o livro razão geral, preparar o cálculo do imposto neto e declarar. Se o contador começa no primeiro dia após o final do trimestre — 1 de abril para um declarante do Q1 — o calendário diz 30 dias. O número real de dias úteis dentro dessa janela, após contabilizar a carga de trabalho contable regular, o processamento de nómina e outras atividades de fechamento mensal, está mais próximo de 10 a 12. É por isso que a lista de verificação de final de trimestre não começa no dia do prazo, mas no fechamento do trimestre: no momento em que os livros do trimestre estão completos, o reloj de preparação de GST/HST começa a correr.
O costo do processamento manual de GST/HST aumenta bruscamente quando a janela de preparação se comprime — a taxa de erro na extração manual de ITC aumenta sob pressão de prazo, e o costo de oportunidade do fim de semana do proprietário consumido pela entrada de dados é desproporcionadamente alto em comparação com o gasto contable visível. A lista de verificação que segue está desenhada para distribuir o trabalho ao longo de toda a janela, bloqueando cada seção antes de passar à seguinte.
A janela de um mês não está distribuida uniformemente. As primeiras duas semanas são sobre reunir e reconciliar — trabalho que pode ser feito em lotes pequenos. A terceira semana é verificação — o passo que requer atenção focada em cada desglose de imposto de cada fatura de fornecedor. A última semana é cálculo, verificação cruzada e declaração. Se você comprime a reunión e a verificação no mesmo fim de semana, você está fazendo ambas com os mesmos ojos cansados.
Semana 1–2 após o fim do trimestre: reconcilie as faturas de vendas e trabe a linha 103
A linha 103 do GST34-2 — "GST/HST cobrado ou a cobrar sobre vendas" — é o primeiro número que o CRA (Agência Tributária do Canadá) vê na sua declaração e o que tem mais probabilidade de ser verificado contra a receita que você reporta. Acertar isso começa com uma visão completa de cada venda do trimestre.
A primeira tarefa não é aritmética. É completitud. Cada fatura de vendas emitida durante o trimestre — seja enviada como PDF, uma fatura gerada pelo QuickBooks ou um recibo manuscrito — deve ser contabilizada antes de calcular qualquer cifra de imposto. Comece com o relatório de vendas do software de contabilidade filtrado para o intervalo de datas do trimestre. Se você usa QuickBooks Online Canada, gere o relatório "Transaction List by Customer". Se usa Xero, execute o relatório "Account Transactions" para todas as contas de renda. Confirme que o total de vendas neste relatório corresponde ao total das faturas de vendas listadas individualmente. Uma fatura ausente — emitida mas nunca inserida no sistema, ou inserida no período errado — subestimará a linha 103.
Em seguida, classifique cada venda pelo status de GST/HST. Nem toda venda recebe o mesmo tratamento fiscal:
- Fornecimentos tributáveis à taxa padrão: A maioria de bens e serviços vendidos no Canadá. A taxa de GST/HST depende da província de fornecimento — não onde sua empresa está registrada, mas onde os bens são entregados ou o serviço é prestado. Uma venda a um cliente de Ontário leva 13% de HST. Uma venda a um cliente de BC leva 5% de GST. Uma venda a um cliente da Nova Escocia leva 15% de HST. A taxa é determinada pela localização do cliente, e você precisa confirmar que a taxa correta foi aplicada no momento da faturação.
- Fornecimentos de taxa zero: Exportações, alimentos básicos, medicamentos prescritos, dispositivos médicos e certos produtos agrícolas e pesqueros. Estes são tributáveis a 0% — vão na linha 103, mas contribuem zero ao total de GST/HST cobrado. Taxa zero não é o mesmo que isento: fornecedores de taxa zero ainda podem reclamar ITCs (créditos fiscais sobre insumos) em suas compras; fornecedores isentos não podem.
- Fornecimentos isentos: Serviços financeiros, alquiler residencial, serviços de saúde e educação fornecidos por instituições públicas e certas outras categorias. Estes não aparecem na declaração de GST/HST — não são reportados na linha 103 e nenhun ITC pode ser reclamado em compras relacionadas à realização de fornecimentos isentos.
Lista de verificação de reconciliação de vendas (Semana 1–2)
- ✓ Todas as faturas de vendas do trimestre estão inseridas no sistema contable e correspondem aos documentos de apoio
- ✓ A taxa de GST/HST em cada fatura corresponde à província de fornecimento do cliente
- ✓ Vendas de taxa zero (exportações, alimentos básicos) estão identificadas separadamente — incluídas na linha 103, mas excluidas do imposto cobrado
- ✓ Vendas isentas estão excluidas da declaração de GST/HST por completo
- ✓ Vendas a clientes de Quebec aplicam corretamente 5% de GST (federal) — QST (imposto sobre vendas de Quebec) é remitido separadamente a Revenu Québec (Fisco de Quebec)
- ✓ O total de vendas corresponde ao livro mayor geral do trimestre
A conciliação de vendas é a base. Cada etapa subsequente — cálculo do ITC, imposto líquido e o arquivamento final — depende da linha 103 estar correta. Se você descobrir uma venda classificada incorretamente durante a verificação do ITC na terceira semana, terá que voltar e recalcular a linha 103, o que altera todos os números seguintes. Bloqueie as vendas primeiro e depois passe para as compras.
Semana 2–3: Reúna as Notas Fiscais de Compra e Calcule os ITCs para a Linha 106
A linha 106 — "créditos fiscais sobre insumos" — é onde o GST/HST pago em compras empresariais é recuperado. É também a linha do GST34-2 mais sensível ao formato dos documentos que a alimentam. Cada nota fiscal de fornecedor na pasta de compras do trimestre contém um valor de GST/HST em algum lugar da página. Encontrá-lo, verificá-lo e inseri-lo no cálculo do ITC é a etapa que consome mais tempo do que qualquer outra no checklist de fechamento trimestral — e é a etapa com a maior margem estrutural para erros.
Os requisitos de elegibilidade do ITC da CRA (Agência Tributária do Canadá) são específicos: você precisa de um documento de suporte — nota fiscal, recibo ou contrato — que mostre o nome do fornecedor, o número de registro GST/HST, a data da nota fiscal, o valor total pago ou a pagar e o valor de GST/HST cobrado ou uma declaração clara de que o GST/HST está incluído no total. Para compras acima de $30, o número de registro GST/HST do fornecedor deve constar no documento. Para compras acima de $150, você precisa do detalhamento completo da nota fiscal — não apenas um recibo.
O checklist de verificação do ITC se divide em três passagens pelas notas fiscais de compra do trimestre:
Passagem 1 — Verificação de completude. Confirme que você tem um documento de suporte para cada compra registrada no sistema contábil durante o trimestre. Uma nota fiscal de fornecedor que foi paga, mas o PDF nunca foi salvo, ou foi salvo em uma pasta diferente, cria uma lacuna: a despesa está no razão, mas o valor de GST/HST não pode ser verificado. Se a duplicata estiver faltando, entre em contato com o fornecedor para obter uma cópia antes do prazo de arquivamento — correr atrás de notas fiscais ausentes durante a semana final é o principal motivo pelo qual as declarações são arquivadas com atraso.
Passagem 2 — Verificação de alíquotas por província. Leia a linha de GST/HST em cada nota fiscal de fornecedor e confirme se a alíquota corresponde à província do fornecedor. Uma nota fiscal da Home Depot de Ontário cobra 13% de HST. Um recibo de um fornecedor de encanamento da BC mostra 5% de GST. O PDF de um atacadista de ferragens da Nova Escócia mostra 15% de HST. A nota fiscal de um fornecedor de madeira de Quebec divide TPS (5% — federal, recuperável como ITC) e TVQ (9,975% — provincial, administrada pela Revenu Québec (Fisco de Quebec), não recuperável como ITC federal). Esta é a etapa em torno da qual o problema de entrada manual de dados GST/HST é construído: 40 notas fiscais, cinco alíquotas provinciais e uma verificação que cansa antes da última linha. Você está olhando para aproximadamente um minuto por nota fiscal apenas para a verificação de alíquota — e após 30 notas fiscais, o modelo mental padrão de "a maioria dos meus fornecedores cobra 13%" começa a se sobrepor à alíquota real impressa na página.
Passagem 3 — Cálculo e conciliação do ITC. Com cada nota fiscal de compra verificada e o valor de GST/HST extraído, some o GST/HST pago elegível para ITC. Cruze esse total com a conta de GST/HST pago no razão geral. Uma variação de mais de alguns dólares geralmente remonta a uma de três fontes: um fornecedor de Quebec cuja TVQ foi incluída por engano no valor de ITC federal, uma compra de um não registrado (sem GST/HST cobrado, portanto sem ITC) ou uma parcela de uso pessoal de uma despesa de uso misto que foi tratada incorretamente como 100% empresarial. Rastreie e corrija antes de passar para o cálculo do imposto líquido.
As faturas de fornecedores de Quebec são a fonte mais comum de erro de ITC. A fatura de um fornecedor de madeira de Quebec mostrando "TPS 5%: $47.50" e "TVQ 9.975%: $94.76" — apenas o valor da TPS pode ser reclamado como ITC federal. O valor da TVQ não tem lugar na declaração federal de GST/HST. Se o contador, processando 40 faturas, copia o valor total combinado de impostos em vez de apenas a TPS, o ITC fica sobrestimado por $94.76 em uma única fatura. Em três fornecedores de Quebec por trimestre, isso é uma sobrestimação sistemática que a reconciliação automatizada do CRA acabará detectando — e o ITC será revertido com juros calculados desde a data original de apresentação.
Para empresas que processam um alto volume de faturas de fornecedores em vários trimestres, processar em lote as declarações trimestrales de GST/HST em um resumo fiscal anual transforma esta verificação manual de três passos em um fluxo de trabalho baseado em fórmulas — mas apenas quando os dados estão em uma planilha. A etapa da lista de verificação acima trata de chegar a esse ponto.
Semana 3: Verificação de Taxas Provinciais — A Etapa Que Só Existe no Canadá
A maioria dos países com imposto sobre valor agregado tem uma única taxa nacional. O GST da Austrália é de 10% em todo lugar. O IVA do Reino Unido é de 20% sobre fornecimentos de taxa padrão. No Canadá, uma empresa com fornecedores em cinco provincias processa documentos com cinco taxas federais diferentes — e cada uma deve ser verificada com base na localização do fornecedor, não assumida.
| Provincia/Território | Tipo de Imposto | Taxa Federal | Verificación |
|---|---|---|---|
| Ontario (ON) | HST | 13% | Confirme que o fornecedor está em Ontario — não apenas que envia de um armazén em Ontario |
| Nova Scotia (NS), New Brunswick (NB), Newfoundland & Labrador (NL), Prince Edward Island (PE) | HST | 15% | O HST de 15% é a taxa federal mais alta — inserir 13% (o padrão de Ontario) subestima o ITC em ~2% do valor da fatura |
| British Columbia (BC), Alberta (AB), Manitoba (MB), Saskatchewan (SK), Northwest Territories (NT), Nunavut (NU), Yukon (YT) | Solo GST | 5% | Mais provável de ser inserido como 13% (a taxa mental padrão), sobrestimando o ITC em 8% do valor da fatura — o padrão de erro que desencadena a revisión do CRA |
| Quebec (QC) | GST + QST (separados) | 5% (solo GST federal) | Solo a linha de TPS é ITC federal. TVQ (9.975%) é provincial — incluí-la na reclamación federal de ITC é uma sobrestimación que o CRA reverterá |
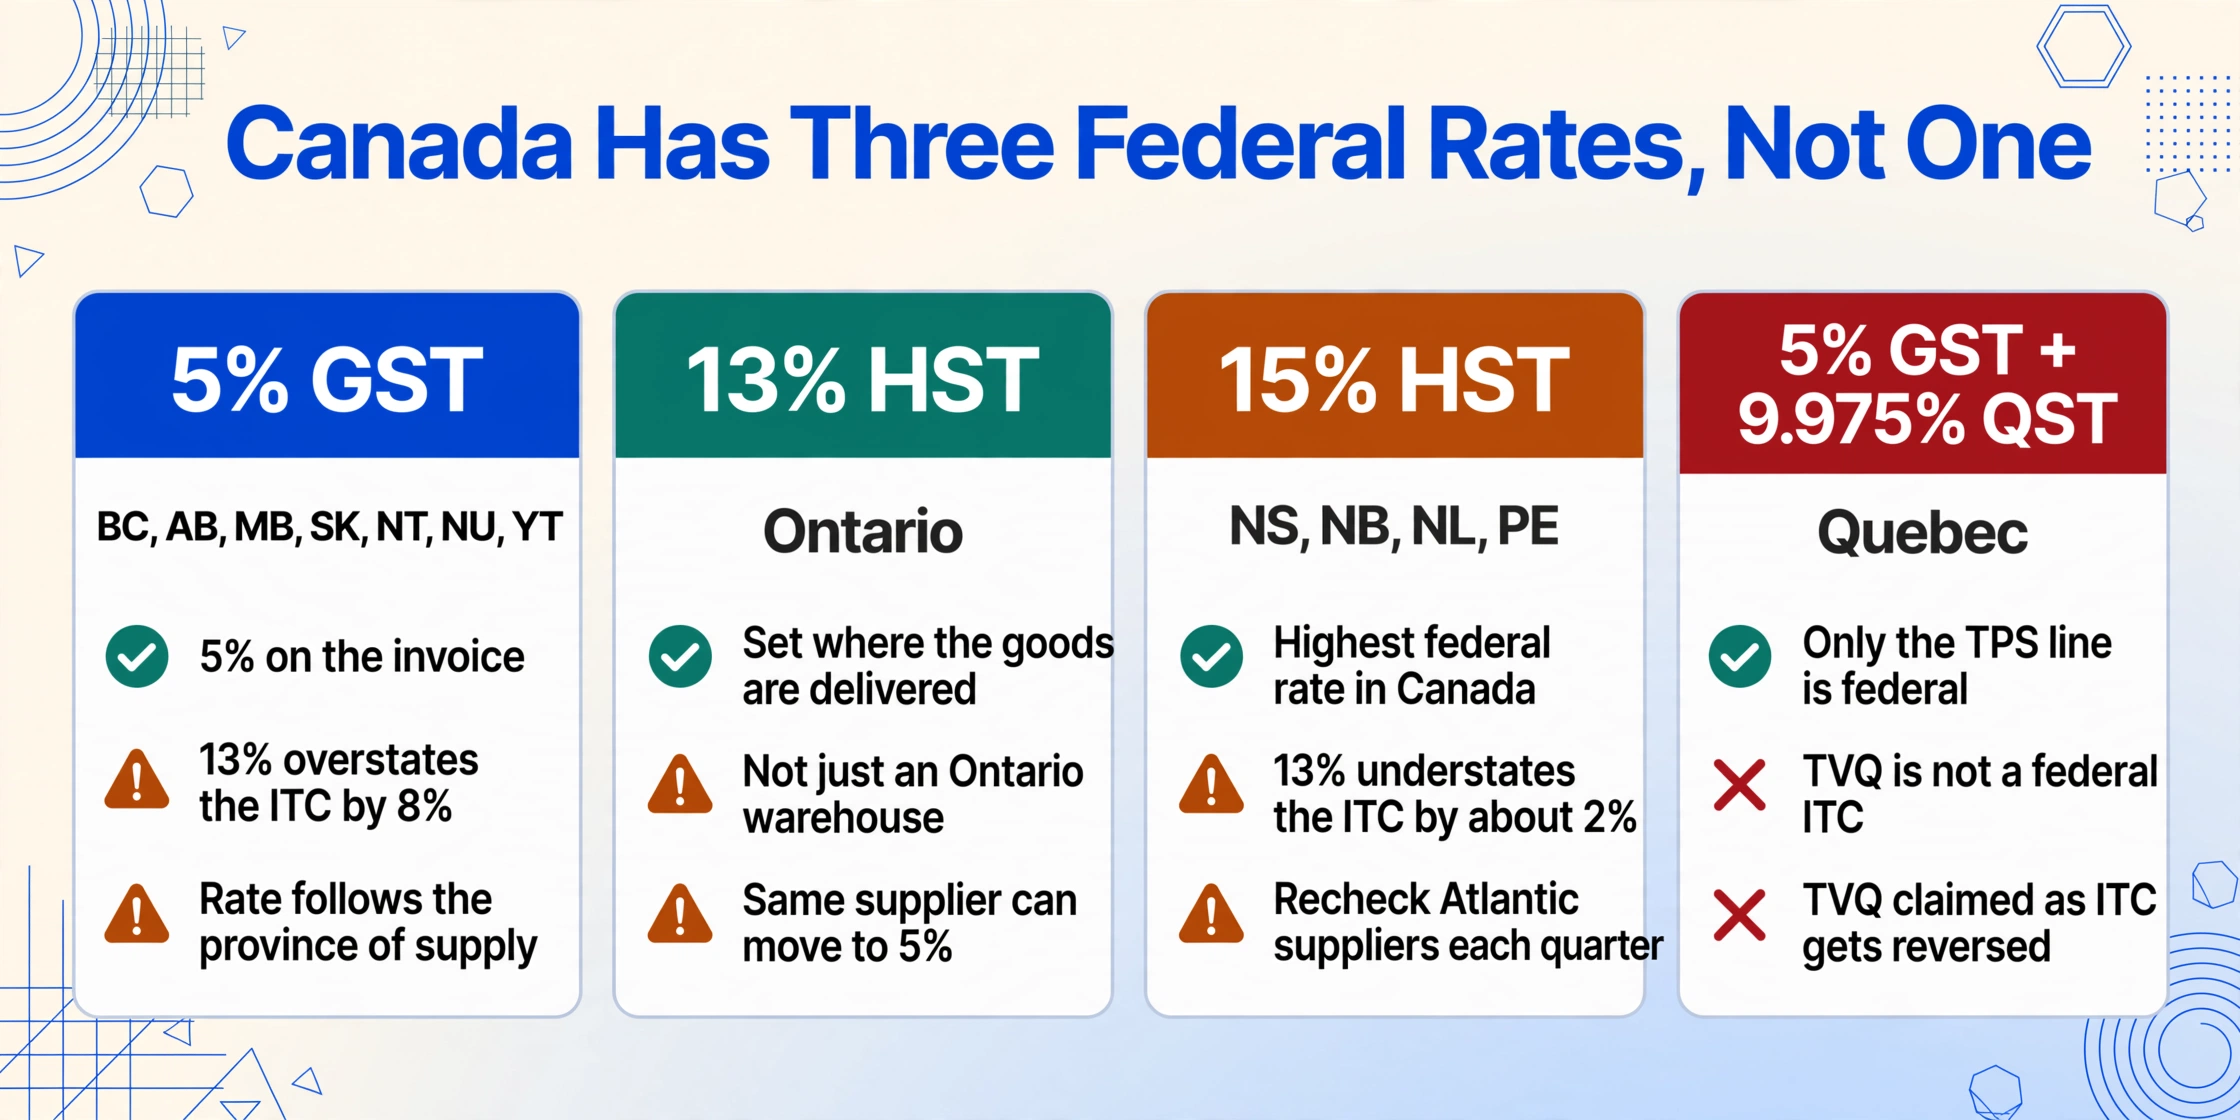
A verificação da alíquota não é uma checagem única aplicada globalmente. É uma verificação por fatura — e o mesmo fornecedor que cobrou 13% de HST no 1º trimestre porque enviou do seu armazém em Ontário pode cobrar 5% de GST no 3º trimestre porque enviou do seu armazém na Colúmbia Britânica. A alíquota segue o ponto de fornecimento, não a sede do fornecedor. A etapa de verificação deve ser repetida para cada fatura, em cada trimestre, e quem a faz é a mesma pessoa que já passou duas horas lendo linhas de impostos em PDFs. Essa é a razão estrutural pela qual a verificação da alíquota provincial é a etapa com maior probabilidade de ser ignorada — e a etapa cuja ausência gera os erros mais caros.
Semanas 3–4: Decisão do Método de Declaração — Método Rápido vs Método Regular
Antes de calcular o imposto líquido, confirme qual método de declaração se aplica ao trimestre atual. O método rápido e o método regular não são intercambiáveis — são opções distintas, com requisitos de dados diferentes, cálculos de remessa diferentes e prazos diferentes para alternar entre eles.
Quem usa o método rápido remete uma porcentagem fixa das vendas com GST/HST incluído para a CRA (Agência Tributária do Canadá). A alíquota depende do tipo de negócio e da província — normalmente de 3,6% a 8,8% das vendas com GST/HST incluído. No método rápido, você não solicita ITCs (crédito fiscal sobre insumos) em compras individuais. Em vez disso, a CRA incorpora um ITC implícito na alíquota de remessa. O trabalho de montagem de dados muda inteiramente para o lado das vendas: você precisa totalizar suas vendas com GST/HST incluído do período, mas não precisa extrair valores individuais de GST/HST das faturas dos fornecedores. A elegibilidade exige fornecimentos tributáveis mundiais anuais de $400.000 ou menos, e você não pode usar o método rápido se prestar serviços jurídicos, contábeis, atuariais, de escrituração ou consultoria.
Quem usa o método regular calcula o GST/HST cobrado nas vendas (linha 103), subtrai os ITCs solicitados nas compras (linha 106) e remete a diferença (linha 109 — imposto líquido). Este é o fluxo completo: a montagem de dados tanto do lado das vendas quanto do lado das compras é necessária, e a precisão da linha 106 depende da precisão da extração de ITCs de cada fatura de fornecedor.
O gatilho de transição: Se seus fornecimentos tributáveis anuais ultrapassarem o limite de $400.000, você deve mudar do método rápido para o método regular. A mudança entra em vigor no início do próximo ano fiscal — mas a carga de trabalho de montagem de dados muda imediatamente. Uma empresa que nunca rastreou ITCs individuais porque declarou pelo método rápido por anos de repente precisa extrair o valor de GST/HST de cada PDF de fornecedor, começando pelo primeiro trimestre no método regular. Essa é uma mudança estrutural na carga de trabalho trimestral — e chega no mesmo momento em que a empresa cruza o limite em que o rastreamento manual de ITCs se torna impraticável em escala.
O guia de extração de GST/HST para um trimestre cobre o fluxo do método regular em detalhes — definindo seis colunas, enviando PDFs de fornecedores em um único lote e recebendo uma planilha com cada valor de ITC já extraído e cada província já verificada. Para empresas em transição do método rápido para o método regular, esse fluxo é o que impede que o primeiro trimestre no método regular se torne um gargalo de entrada de dados.
3 Dias Antes do Prazo: Calcule o Imposto Neto e Verifique os Números
Faltando três dias para o prazo, você deve ter: todas as faturas de vendas conciliadas, todas as faturas de compras verificadas para elegibilidade de ITC, todas as alíquotas provinciais confirmadas e o método de declaração determinado. O trabalho restante é aritmético — mas aritmético com consequências.
A linha 109 — "Imposto neto" — é calculada como a linha 105 (total de GST/HST cobrado, que equivale à linha 103) menos a linha 108 (total de ITCs, que equivale à linha 106 mais quaisquer ajustes de ITC da linha 107). Se a linha 105 excede a linha 108, a diferença é o valor que você remite à CRA (Agência Tributária do Canadá). Se a linha 108 excede a linha 105, a diferença é seu reembolso. A CRA paga juros sobre reembolsos a uma taxa de juros prescrita — mas somente se o reembolso for emitido mais de 30 dias após a data de declaração. Declarar cedo não acelera o reembolso; declarar com precisão evita que o reembolso seja retenido para verificação.
Antes de inserir esses números no GST34-2, execute as verificações cruzadas que detectam erros que a aritmética sozinha não verá:
Lista de Verificação Cruzada Pré-Declaração (3 Dias Antes do Prazo)
- ✓ Linha 103 (GST/HST cobrado) ÷ total de vendas = sua alíquota efetiva. Se essa proporção é de 13% e você tem fornecedores em BC (5%) e NS (15%), a proporção deve ser uma média ponderada — não uma única alíquota
- ✓ Linha 106 (ITCs) ÷ total de compras = sua taxa efetiva de ITC. Essa proporção também deve ser uma média ponderada das provincias dos fornecedores — não um número redondo que implique uma única alíquota
- ✓ Imposto neto (linha 109) comparado ao mesmo trimestre do ano passado — uma variação superior a 25% deve ter uma razão comercial identificable (mudança de receita, compra de capital grande, mudança na combinação de fornecedores)
- ✓ Os totais de GST/HST cobrado e de ITCs correspondem às contas de controle de GST/HST no razon geral
- ✓ Nenhun montante de QST de Quebec incluido no total federal de ITC — verifique especificamente as linhas de fornecedores de Quebec
- ✓ Se estiver usando o método rápido, a porcentagem de remessa corresponde ao tipo de seu negócio e à alíquota para a província onde você tem seu estabelecimento permanente
A comparação ano a ano é o sinal mais silencioso desta lista de verificação — e a que a maioria das pequenas empresas ignora. Os algoritmos de correspondência de dados da CRA são treinados para sinalar exatamente esse tipo de anomalia: uma linha 103 que salta 40% ano a ano sem um aumento correspondente de receita na declaração de imposto corporativo, ou uma linha 106 que cae 30% quando a base de fornecedores do negócio não mudou. Se seu número passa a verificação de sanidade ano a ano, passará a da CRA. Se falha, encontre a razão antes que a CRA a encontre por você.
Dia do Envio: Verificação Final Antes da Submissão à CRA
A declaração está pronta. Os números foram conferidos. A única etapa restante é o envio — e o único risco restante é enviar a declaração errada.
Se você enviar eletronicamente pela Minha Conta Empresarial da CRA ou pelo NETFILE, confirme se o período de declaração exibido na tela de envio corresponde ao trimestre que você pretende declarar. Selecionar o período errado — Q3 em vez de Q2 — é um erro comum ao regularizar declarações atrasadas, e o sistema de processamento da CRA rejeitará a declaração (se o período não corresponder) ou a aceitará e criará uma inconsistência que exigirá uma declaração de ajuste posteriormente.
Se você enviar por meio de um contador ou de um preparador de impostos registrado, o prazo interno é antecipado — seu preparador precisa dos valores conciliados pelo menos uma semana antes do prazo da CRA para permitir tempo de revisão. O cronograma da lista de verificação é comprimido: as semanas 1–3 tornam-se semanas 1–2 internamente, e a terceira semana é o período de revisão do preparador. Comunique seu prazo interno ao preparador no início do período de fechamento do trimestre — não na semana anterior ao prazo da CRA.
Mesmo que você não tenha tido nenhuma atividade comercial no trimestre, você ainda envia a declaração. Uma declaração zerada de GST/HST deve ser enviada até o prazo. Deixar de enviar uma declaração zerada aciona o mesmo sistema de penalidades que uma declaração com valores devidos. No portal da CRA, selecione "Nil return" — isso preenche os campos com zeros e envia uma declaração em conformidade.
Se você deve dinheiro na declaração e não pode pagar integralmente até o prazo, envie mesmo assim dentro do prazo e organize um plano de pagamento com a CRA antes da data de vencimento. A CRA cobra duas penalidades separadas: uma multa por envio atrasado para declarações enviadas após o prazo e a taxa de juros prescrita sobre valores pagos com atraso. Enviar dentro do prazo elimina a primeira penalidade. Entrar em contato proativamente com a CRA para organizar as condições de pagamento reduz a probabilidade de ações de cobrança.
O Que Acontece Se Você Perder o Prazo de Declaração Trimestral
O sistema de penalidades da CRA para declarações de GST/HST atrasadas é aplicado automaticamente — não há período de carência, carta de aviso ou discricionariedade na etapa de processamento. As penalidades são calculadas com base no calendário, não em dias úteis.
Dia 1 após o prazo: Os sistemas da CRA sinalizam a declaração em atraso. Nenhuma penalidade é aplicada imediatamente, mas a taxa de juros prescrita começa a incidir sobre qualquer imposto líquido não pago desde a data de vencimento original. A taxa de juros prescrita é definida trimestralmente e capitalizada diariamente. Para 2026, a taxa para remessas em atraso tem ficado na faixa de 9–10% — o que significa que uma remessa trimestral de $2.500 paga com 30 dias de atraso acumula aproximadamente $20–$25 em juros, um valor pequeno o suficiente para ignorar, mas grande o bastante para notar se repetir em quatro trimestres consecutivos.
4 semanas após o prazo: A primeira penalidade por atraso na declaração é aplicada. Para uma primeira infração, a CRA normalmente emite um lembrete antes da aplicação formal da penalidade — mas isso é uma prática administrativa, não um direito estatutário. A penalidade por atraso na declaração de GST/HST é de 1% do imposto líquido devido, mais 25% desse 1% multiplicado pelo número de meses de atraso, até 12 meses. Se a declaração mostrar reembolso ou saldo zerado, não há penalidade por atraso — mas a designação de não declaração permanece na conta, e atrasos repetidos podem acionar uma exigência de declaração sob a subseção 298(1) da Lei do Imposto sobre Consumo.
Atrasos repetidos: A fiscalização da CRA aumenta. Uma empresa que atrasa quatro declarações trimestrais consecutivas — mesmo que todas mostrem posição de reembolso — pode ser movida para declaração mensal a critério da CRA. A declaração mensal transforma a lista de verificação de fim de trimestre em uma lista de fim de mês, com o mesmo trabalho de montagem de dados comprimido em uma janela ainda mais curta. A penalidade para atraso estrutural é prazos mais curtos — exatamente o que criou o atraso em primeiro lugar.
Se a declaração trimestral de GST/HST consistentemente vai até o prazo porque a fase de coleta de dados consome mais tempo do que o calendário permite, o gargalo não é a etapa de declaração. É a etapa de documento-para-dado — as horas gastas abrindo PDFs de fornecedores, localizando linhas de imposto, verificando alíquotas provinciais e digitando valores em uma planilha. A lista de verificação de fim de trimestre do BAS australiano segue o mesmo padrão em uma jurisdição de GST de alíquota única — o prazo é o mesmo, os formatos de documento são o problema, e a correria sazonal é estruturalmente idêntica mesmo quando a complexidade da alíquota é mais simples.
Como a Extração Redesenha o Checklist do Fim do Trimestre
O checklist acima reflete uma realidade em que cada fatura de fornecedor precisa ser aberta individualmente, cada linha de GST/HST precisa ser localizada, cada alíquota provincial precisa ser verificada, e cada valor precisa ser digitado em uma planilha. Essa realidade consome as três primeiras semanas da janela de um mês. Remova a etapa de digitação manual — a etapa em que uma pessoa lê um PDF e digita o que está escrito — e o checklist se transforma em um formato diferente.
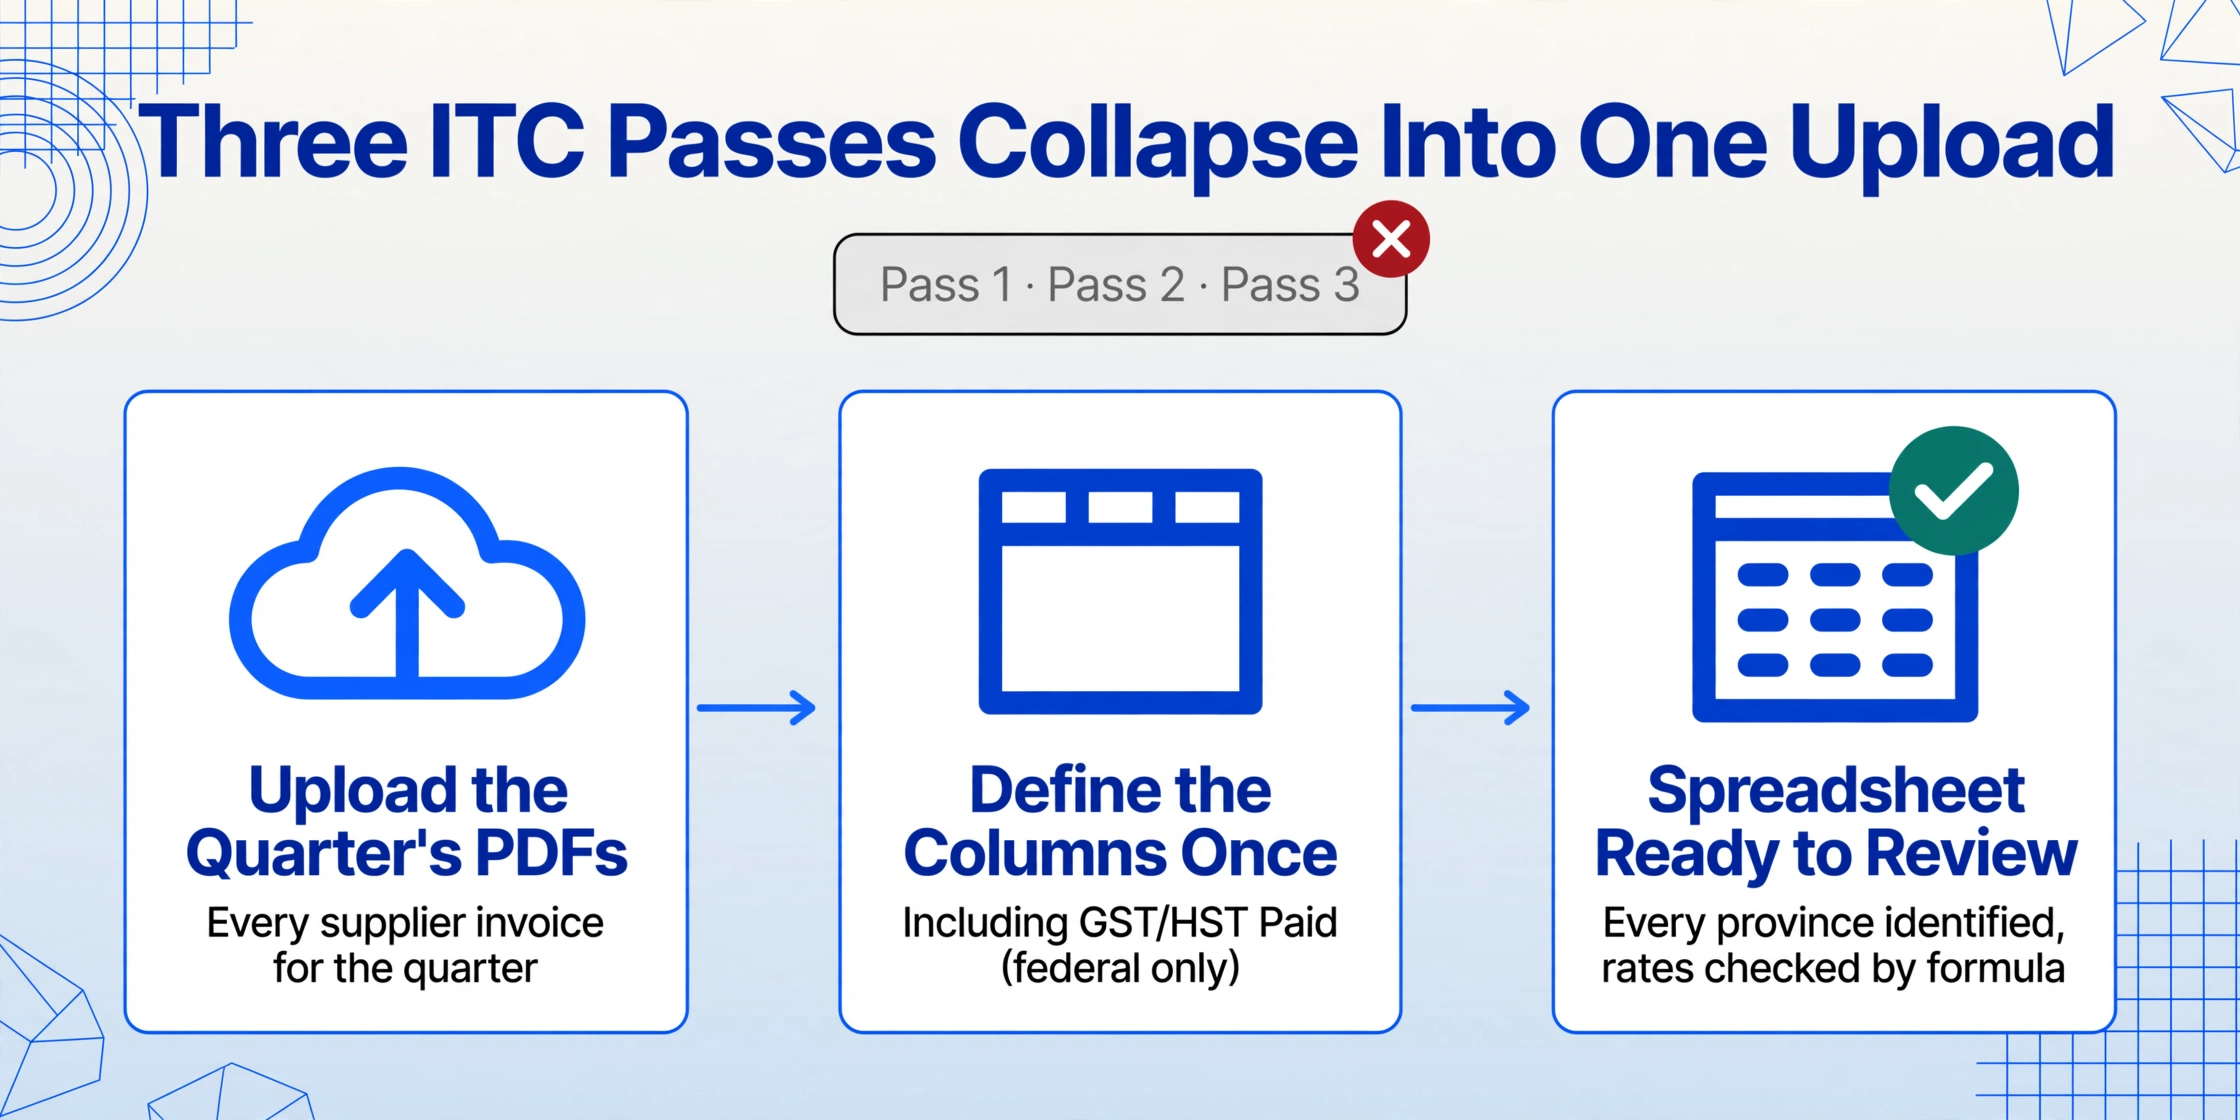
Em vez da Passagem 1, Passagem 2 e Passagem 3 pela pasta de compras do trimestre — verificação de completude, verificação de alíquotas, extração de ITC — o fluxo de trabalho se torna uma única ação: enviar os PDFs dos fornecedores do trimestre, definir as colunas de saída uma única vez e receber uma planilha com todos os valores de GST/HST já extraídos, todas as províncias já identificadas e todas as alíquotas prontas para verificação por fórmula, em vez de por inspeção visual. As três horas de leitura de documentos por trimestre se tornam alguns minutos de upload e uma passagem de revisão sobre o resultado.
As colunas que você define são as colunas que você obtém. Para um declarante do método regular: "Nome do Fornecedor", "Data da Fatura", "Total da Fatura", "GST/HST Pago", "Alíquota Aplicada", "Província do Fornecedor". A IA lê cada documento pelo significado do campo — ela encontra a linha de GST/HST em um PDF da Home Depot da mesma forma que lê "GST $12.80" escrito à mão em um recibo de um encanador da Colúmbia Britânica, e extrai apenas a linha de TPS (federal) de uma fatura de fornecedor de Quebec porque o nome da coluna — "GST/HST Pago (somente federal)" — diz explicitamente para ignorar a TVQ.
O que muda não é o seu fluxo de declaração, seu software de contabilidade ou seu relacionamento com a CRA (Agência Tributária do Canadá). O que muda é que a etapa mais demorada do checklist — ler 40 PDFs de fornecedores e digitar valores de impostos em uma planilha — não existe mais. As etapas restantes — conciliação de vendas, cálculo do imposto líquido, verificação cruzada e declaração — são as etapas que exigem julgamento. Elas também são as etapas que, sem o gargalo da leitura de documentos, podem ser concluídas em horas, em vez de dias.
Os arquivos são processados com segurança e não são armazenados.
O fluxo de extração não altera a forma como o CRA calcula sua declaração ou como seu contador a revisa. Ele muda a única etapa que nunca deveria ser manual — ler dados formatados de uma página e redigitá-los em outra. A lista de verificação de final de trimestre continua no mesmo cronograma. A diferença é que os itens da lista que antes consumiam fins de semana inteiros agora consomem minutos — e o prazo é uma data que você cumpre, não uma data contra a qual você corre.
FAQ: Declaração de GST/HST de Final de Trimestre
Como diferem os prazos para declarantes mensuais, trimestrais e anuais?
Os declarantes trimestrais devem apresentar e remitir dentro de um mês após o final de cada período de declaração. Os declarantes mensuais têm a mesma janela de um mês — uma declaração de fevereiro vence em 31 de março. Os declarantes anuais têm três meses após o final do ano fiscal — os que encerran em 31 de dezembro devem apresentar até 31 de março do ano seguinte. A declaração mensual é obrigatoria para empresas com fornecimentos tributáveis anuais acima de $6 milhões; a trimestral é o padrão para a maioria das empresas; a anual está disponível apenas para empresas com fornecimentos tributáveis anuais de $1,5 milhões ou menos que tenham optado pela declaração anual. A estrutura da lista de verificação é a mesma independentemente da frequência de declaração — apenas o ritmo muda. Um declarante mensual executa as mesmas etapas todo mês, o que significa que a carga de montagem de dados é distribuida em 12 ciclos em vez de 4, mas a janela por ciclo é proporcionalmente mais apertada.
Posso apresentar minha declaração de GST/HST antes do final do trimestre se meus dados estiverem prontos?
Não. O CRA só aceita declarações de GST/HST para um período de declaração depois que esse período tenha terminado. Você pode preparar os números com antecipação — executando a conciliação de vendas e a extração de ITC à medida que cada mês se encerra em vez de esperar o final do trimestre — mas a apresentação em si deve esperar até que o período esteja completo. As empresas que fechan seus livros mensalmente e mantienen um razão de GST/HST contínuo são as menos propensas a correr no final do trimestre: a montagem de dados já está feita, a apresentação é uma etapa de validação em vez de um exercício de recolha de dados.
Qual é a diferença entre ITCs e ajustes de ITC no GST34-2?
A linha 106 são ITCs reclamados em compras do período atual. A linha 107 são ajustes de ITC — correções a reclamos de ITC de períodos de declaração anteriores. O ajuste mais comum: uma fatura de fornecedor do Q1 chega no Q2 depois que a declaração do Q1 já foi apresentada, e o GST/HST dessa fatura não foi reclamado no Q1. Você o reclama como um ajuste na linha 107 no Q2 em vez de emendar a declaração do Q1. Os ajustes de ITC também podem ser negativos — se o ITC de um período anterior foi sobreestimado, a correção vai na linha 107 como uma redução. O CRA permite reclamos de ITC dentro de quatro anos da data de vencimento original, portanto os ajustes podem abarcar vários anos.
Mudei do método rápido para o método regular no meio do ano — como a lista de verificação muda?
A mudança entra em vigor no início do ano fiscal — você não muda no meio do trimestre. Quando o novo ano fiscal começa, a lista de verificação do lado das compras (extração de ITC das faturas de fornecedores) é ativada imediatamente. No primeiro trimestre sob o método regular, você precisa extrair o GST/HST de cada fatura de compra de fornecedor — algo que você nunca fez antes porque o método rápido não exigia isso. O volume de faturas de fornecedores não mudou; apenas os dados que você precisa extrair delas mudaram. O fluxo de extração — definir seis colunas, enviar a pasta de PDFs de fornecedores em um único lote — foi projetado exatamente para essa transição: você passa de extrair nada para extrair tudo em um trimestre, sem adicionar horas de entrada manual de dados à carga de trabalho do contador.
Como lidar com faturas de fornecedores que chegam após o prazo de entrega?
Entregue a declaração no prazo com os dados que você tem. Os ITCs de faturas de fornecedores que chegam atrasadas são reivindicados como ajustes na linha 107 no próximo período de entrega. Não atrase a entrega para esperar uma fatura ausente — a multa por atraso de toda a declaração quase certamente excederá o valor do ITC da fatura única que você está esperando. A CRA permite reivindicações de ITC dentro de quatro anos, então o incentivo é sempre entregar no prazo com o que você tem e ajustar depois, em vez de entregar atrasado na esperança de estar completo.
O fluxo de extração lida com faturas de fornecedores de Quebec onde TPS e TVQ aparecem em linhas separadas?
Sim — desde que o nome da coluna seja específico. Uma coluna chamada "GST/HST Paid" em uma fatura de fornecedor de Quebec extrairá o valor da TPS (5% federal) e ignorará a linha da TVQ (9,975% provincial) porque o nome da coluna diz à IA para extrair apenas o componente federal. Se a coluna for nomeada de forma ambígua — "Tax Paid" — a IA pode combinar ambos, superestimando o ITC federal. Para fornecedores de Quebec, o nome da coluna é a instrução — e a precisão na nomeação é a diferença entre uma reivindicação de ITC correta e uma superestimada que a CRA acabará revertendo.
O prazo do final do trimestre não é uma surpresa. Ele chega a cada três meses, no mesmo calendário, com os mesmos requisitos de montagem de dados. A única variável é quanto do tempo entre o final do trimestre e o prazo é gasto na tarefa que não adiciona julgamento nem valor — ler números de PDFs e digitá-los em outra página. A lista de verificação diz o que verificar e quando. O que você faz com o passo entre "abrir o PDF do fornecedor" e "o valor está na planilha" determina se a lista de verificação é um guia ou uma acusação.