GST/HST-Checkliste zum Quartalsende:
CRA-Meldung vor Abgabefrist fertig
Jedes kanadische Unternehmen, das gemäß Teil IX des Excise Tax Act (Verbrauchsteuergesetz) für GST/HST registriert ist, reicht am Ende jedes Berichtszeitraums eine Meldung ein – monatlich, vierteljährlich oder jährlich. Die veröffentlichte Abgabefrist der CRA liegt einen Monat nach Ende des Zeitraums. Was der Kalender nicht sagt: Die Abgabefrist ist nicht der Tag, an dem Sie die Meldung fertigstellen. Es ist der Tag, an dem die CRA erwartet, dass sie eingereicht und bezahlt ist. Die Arbeit, die Zahlen für das GST34-2 vorzubereiten – Verkaufsrechnungen sammeln, ITC-Beträge aus Lieferanten-PDFs extrahieren, provinzielle Steuersätze prüfen, die Nettosteuer berechnen – muss vor der Abgabefrist abgeschlossen sein, und jeder Tag, den Sie durch manuelle Datenerfassung verlieren, ist ein Tag, an dem die Fehlertoleranz schrumpft. Dies ist die Checkliste zum Quartalsende, die Sie von „das Quartal ist gerade zu Ende“ zu „die Meldung ist eingereicht“ bringt – mit jedem Schritt, der den Dokumenten zugeordnet ist, die Sie tatsächlich öffnen müssen, und den Zahlen, die Sie tatsächlich prüfen müssen.
Was das vierteljährliche GST/HST-Meldezeitfenster tatsächlich bedeutet
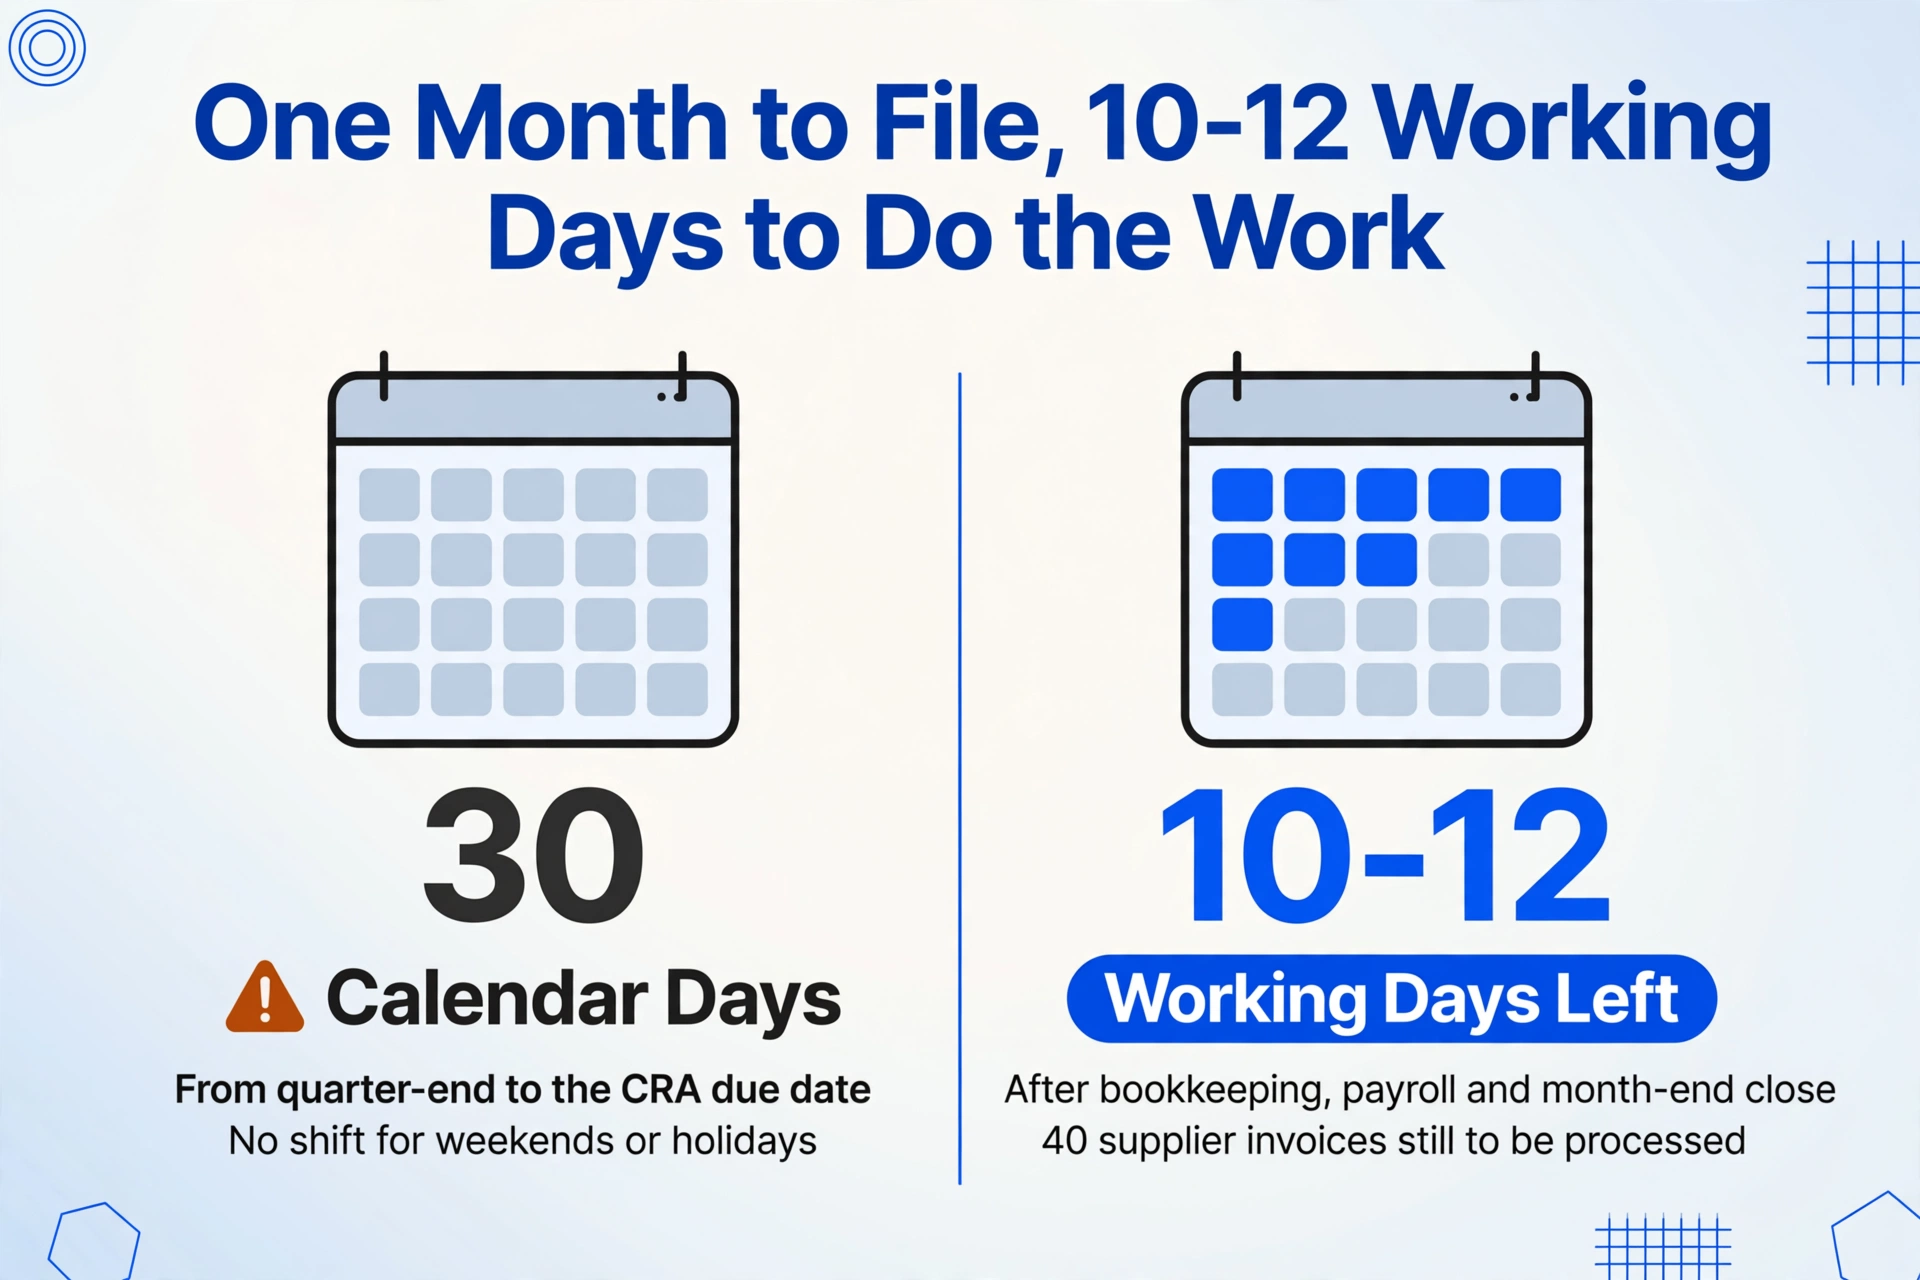
Die CRA (kanadische Steuerbehörde) gewährt vierteljährlichen Meldern einen Monat nach Ende des Meldezeitraums für die Einreichung und Abführung. Für ein Standardkalenderquartal — Januar bis März — ist der Stichtag der 30. April. Für April bis Juni ist es der 31. Juli. Für Juli bis September der 31. Oktober. Für Oktober bis Dezember der 31. Januar. Diese Daten sind gesetzlich festgelegt, keine Empfehlungen, und sie verschieben sich nicht für Wochenenden oder Feiertage. Fällt der 30. April auf einen Samstag, bleibt der Stichtag der 30. April — die elektronischen Meldesysteme der CRA akzeptieren Meldungen an Wochenenden, und die Zahlung muss so veranlasst werden, dass die CRA sie bis zum Fälligkeitstermin erhält.
Ein Monat klingt großzügig, bis man ihn gegen die tatsächliche Arbeit aufrechnet. Ein kleines Unternehmen mit 40 Lieferantenrechnungen pro Quartal und Lieferanten in vier Provinzen muss: den GST/HST-Betrag aus jeder Lieferanten-PDF extrahieren, den Satz anhand der Provinz des Lieferanten prüfen, auf Quebecer Rechnungen die bundesstaatliche GST/HST von der provincialen QST (Quebecer Umsatzsteuer) unterscheiden, die ITC (Vorsteuergutschrift)-Summen addieren, gegen das Hauptbuch abgleichen, die Netto-Steuerberechnung vorbereiten und einreichen. Beginnt der Buchhalter am ersten Tag nach Quartalsende — am 1. April für einen Q1-Melder —, sagt der Kalender 30 Tage. Die tatsächliche Anzahl an Arbeitstagen innerhalb dieses Fensters, nach Berücksichtigung des regulären Buchhaltungspensums, der Lohnabrechnung und anderer Monatsabschlussaktivitäten, liegt näher bei 10 bis 12. Deshalb beginnt die Quartalsend-Checkliste nicht am Stichtag, sondern beim Quartalsabschluss: Sobald die Bücher für das Quartal abgeschlossen sind, beginnt die Uhr für die GST/HST-Vorbereitung zu ticken.
Die Kosten der manuellen GST/HST-Verarbeitung steigen stark an, wenn sich das Vorbereitungsfenster verdichtet — die Fehlerquote bei der manuellen ITC-Extraktion steigt unter Termindruck, und die Opportunitätskosten des Wochenendes des Inhabers, das mit Dateneingabe verbracht wird, sind unverhältnismäßig hoch im Vergleich zu den sichtbaren Buchhaltungskosten. Die folgende Checkliste ist darauf ausgelegt, die Arbeit über das gesamte Fenster zu verteilen und jeden Abschnitt abzuschließen, bevor der nächste beginnt.
Das Einmonatsfenster ist nicht gleichmäßig verteilt. Die ersten zwei Wochen dienen dem Sammeln und Abgleichen — Arbeiten, die in kleinen Stapeln erledigt werden können. Die dritte Woche ist die Verifizierung — der Schritt, der konzentrierte Aufmerksamkeit auf die Steueraufschlüsselung jeder Lieferantenrechnung erfordert. Die letzte Woche ist Berechnung, Gegenprüfung und Einreichung. Wenn Sie das Sammeln und Verifizieren in dasselbe Wochenende pressen, erledigen Sie beides mit denselben müden Augen.
Woche 1–2 nach Quartalsende: Verkaufsrechnungen abgleichen und Zeile 103 festlegen
Zeile 103 auf dem GST34-2 – „GST/HST auf Verkäufe erhoben oder einziehbar“ – ist die erste Zahl, die die CRA (kanadische Steuerbehörde) in Ihrer Meldung sieht, und diejenige, die am wahrscheinlichsten mit Ihrem gemeldeten Umsatz abgeglichen wird. Diese Zahl richtig zu ermitteln, beginnt mit einem vollständigen Bild jedes Verkaufs im Quartal.
Die erste Aufgabe ist keine Arithmetik. Es geht um Vollständigkeit. Jede im Quartal ausgestellte Verkaufsrechnung – ob als PDF, als von QuickBooks generierte Rechnung oder als handschriftliche Quittung – muss erfasst werden, bevor eine Steuerzahl berechnet wird. Beginnen Sie mit dem Verkaufsbericht der Buchhaltungssoftware, gefiltert auf den Zeitraum des Quartals. Wenn Sie QuickBooks Online Canada verwenden, generieren Sie den Bericht „Transaktionsliste nach Kunde“. Wenn Sie Xero verwenden, führen Sie den Bericht „Kontotransaktionen“ für alle Ertragskonten aus. Bestätigen Sie, dass die Gesamtverkaufszahl in diesem Bericht mit der Summe der einzeln aufgeführten Verkaufsrechnungen übereinstimmt. Eine fehlende Rechnung – eine, die ausgestellt, aber nie im System erfasst oder im falschen Zeitraum erfasst wurde – führt zu einer zu niedrigen Zeile 103.
Als Nächstes klassifizieren Sie jeden Verkauf nach GST/HST-Status. Nicht jeder Verkauf unterliegt derselben steuerlichen Behandlung:
- Steuerpflichtige Lieferungen zum Standardsatz: Die meisten in Kanada verkauften Waren und Dienstleistungen. Der GST/HST-Satz hängt von der Provinz der Lieferung ab – nicht davon, wo Ihr Unternehmen registriert ist, sondern wo die Waren geliefert oder die Dienstleistung erbracht wird. Ein Verkauf an einen Kunden in Ontario trägt 13 % HST. Ein Verkauf an einen Kunden in BC trägt 5 % GST. Ein Verkauf an einen Kunden in Nova Scotia trägt 15 % HST. Der Satz wird durch den Standort des Kunden bestimmt, und Sie müssen bestätigen, dass zum Zeitpunkt der Rechnungsstellung der richtige Satz angewendet wurde.
- Nullsteuerpflichtige Lieferungen: Exporte, Grundnahrungsmittel, verschreibungspflichtige Medikamente, medizinische Geräte sowie bestimmte landwirtschaftliche und Fischereiprodukte. Diese sind mit 0 % steuerpflichtig – sie fließen in Zeile 103 ein, tragen aber null zur eingezogenen GST/HST bei. Nullsteuerpflichtig ist nicht dasselbe wie steuerbefreit: Nullsteuerpflichtige Lieferanten können weiterhin ITC (Vorsteuergutschrift) auf ihre Einkäufe geltend machen; steuerbefreite Lieferanten können dies nicht.
- Steuerbefreite Lieferungen: Finanzdienstleistungen, Wohnraummieten, Gesundheits- und Bildungsdienstleistungen öffentlicher Einrichtungen sowie bestimmte andere Kategorien. Diese erscheinen überhaupt nicht in der GST/HST-Meldung – sie werden nicht in Zeile 103 gemeldet, und für Einkäufe im Zusammenhang mit steuerbefreiten Lieferungen können keine ITC geltend gemacht werden.
Checkliste zum Verkaufsabgleich (Woche 1–2)
- ✓ Alle Verkaufsrechnungen des Quartals sind im Buchhaltungssystem erfasst und stimmen mit den Belegen überein
- ✓ Der GST/HST-Satz auf jeder Rechnung entspricht der Lieferprovinz des Kunden
- ✓ Nullsteuerpflichtige Verkäufe (Exporte, Grundnahrungsmittel) sind separat gekennzeichnet – in Zeile 103 enthalten, aber von der eingezogenen Steuer ausgeschlossen
- ✓ Steuerbefreite Verkäufe sind vollständig von der GST/HST-Meldung ausgeschlossen
- ✓ Verkäufe an Kunden in Quebec wenden korrekt 5 % GST (bundesweit) an – QST (Quebecer Umsatzsteuer) wird separat an Revenu Québec (Steuerbehörde von Quebec) abgeführt
- ✓ Die Gesamtverkaufszahl stimmt mit dem Hauptbuch für das Quartal überein
Die Umsatzabstimmung ist die Grundlage. Jeder weitere Schritt — ITC-Berechnung, Nettosteuer und die endgültige Einreichung — hängt davon ab, dass Zeile 103 korrekt ist. Wenn Sie während der ITC-Überprüfung in Woche drei einen falsch klassifizierten Umsatz entdecken, müssen Sie zurückgehen und Zeile 103 neu berechnen, was jede darauffolgende Zahl verschiebt. Schließen Sie zuerst die Umsätze ab, dann gehen Sie zu den Einkäufen über.
Woche 2–3: Einkaufsrechnungen zusammenstellen und ITCs für Zeile 106 berechnen
Zeile 106 — „Vorsteuergutschriften“ — ist der Ort, an dem die GST/HST, die Sie auf Geschäftseinkäufe gezahlt haben, zurückgefordert wird. Es ist auch die Zeile auf dem GST34-2, die am empfindlichsten auf das Format der Dokumente reagiert, die sie speisen. Jede Lieferantenrechnung im Einkaufsordner des Quartals enthält irgendwo auf der Seite eine GST/HST-Zahl. Diese zu finden, zu überprüfen und in die ITC-Berechnung einzugeben, ist der Schritt, der im Quartalsabschluss-Checklist mehr Zeit in Anspruch nimmt als jeder andere — und es ist der Schritt mit dem größten strukturellen Fehlerpotenzial.
Die ITC-Berechtigungsanforderungen der CRA (kanadische Steuerbehörde) sind spezifisch: Sie benötigen ein Belegdokument — eine Rechnung, Quittung oder einen Vertrag — das den Namen des Lieferanten, die GST/HST-Registrierungsnummer, das Rechnungsdatum, den insgesamt gezahlten oder zu zahlenden Betrag sowie den berechneten GST/HST-Betrag oder eine klare Angabe, dass GST/HST im Gesamtbetrag enthalten ist, ausweist. Für Einkäufe über $30 muss die GST/HST-Registrierungsnummer des Lieferanten auf dem Dokument stehen. Für Einkäufe über $150 benötigen Sie die vollständigen Rechnungsdetails — nicht nur eine Quittung.
Die ITC-Überprüfungs-Checkliste gliedert sich in drei Durchgänge durch die Einkaufsrechnungen des Quartals:
Durchgang 1 — Vollständigkeitsprüfung. Bestätigen Sie, dass Sie für jeden im Quartal im Buchhaltungssystem erfassten Einkauf ein Belegdokument haben. Eine Lieferantenrechnung, die bezahlt wurde, deren PDF jedoch nie gespeichert oder in einem anderen Ordner abgelegt wurde, erzeugt eine Lücke: Die Ausgabe steht im Hauptbuch, aber der GST/HST-Betrag kann nicht überprüft werden. Wenn das Duplikat fehlt, kontaktieren Sie den Lieferanten vor der Einreichungsfrist für eine Kopie — das Nachjagen fehlender Rechnungen in der letzten Woche ist der Hauptgrund für verspätete Einreichungen.
Durchgang 2 — Satzprüfung nach Provinz. Lesen Sie die GST/HST-Zeile auf jeder Lieferantenrechnung und bestätigen Sie, dass der Satz mit der Provinz des Lieferanten übereinstimmt. Eine Home-Depot-Rechnung aus Ontario weist 13 % HST aus. Eine Quittung eines Klempnerlieferanten aus BC zeigt 5 % GST. Das PDF eines Großhändlers für Baumaterial aus Nova Scotia zeigt 15 % HST. Eine Rechnung eines Holzhändlers aus Quebec teilt TPS (5 % — bundesstaatlich, als ITC abziehbar) und TVQ (9,975 % — provinziell, verwaltet von Revenu Québec (Steuerbehörde von Quebec), nicht als bundesstaatliche ITC abziehbar) auf. Dies ist der Schritt, um den sich das Problem der manuellen GST/HST-Dateneingabe dreht: 40 Rechnungen, fünf Provinzsätze und eine Überprüfung, die vor der letzten Zeile ermüdet. Sie benötigen etwa eine Minute pro Rechnung allein für die Satzprüfung — und nach 30 Rechnungen beginnt das Standard-Denkmodell „die meisten meiner Lieferanten berechnen 13 %“ den tatsächlich auf der Seite gedruckten Satz zu überlagern.
Durchgang 3 — ITC-Berechnung und Abstimmung. Nachdem jede Einkaufsrechnung geprüft und der GST/HST-Betrag extrahiert wurde, summieren Sie die ITC-berechtigte gezahlte GST/HST. Gleichen Sie diese Summe mit dem Konto „Gezahlte GST/HST“ im Hauptbuch ab. Eine Abweichung von mehr als ein paar Dollar führt in der Regel auf eine von drei Quellen zurück: einen Quebecer Lieferanten, dessen TVQ fälschlicherweise in die bundesstaatliche ITC-Zahl einbezogen wurde, einen Einkauf von einem Nicht-Registranten (keine GST/HST berechnet, also keine ITC) oder einen privat genutzten Anteil einer gemischt genutzten Ausgabe, der fälschlicherweise als 100 % geschäftlich behandelt wurde. Verfolgen Sie dies nach und korrigieren Sie es, bevor Sie zur Nettosteuerberechnung übergehen.
Rechnungen von Lieferanten aus Quebec sind die häufigste Fehlerquelle bei ITC. Eine Rechnung eines Holzhändlers aus Quebec mit „TPS 5 %: 47,50 $“ und „TVQ 9,975 %: 94,76 $“ – nur der TPS-Betrag ist als bundesstaatliche ITC (Vorsteuergutschrift) absetzbar. Der TVQ-Betrag hat in der bundesstaatlichen GST/HST-Erklärung nichts zu suchen. Wenn der Buchhalter bei der Verarbeitung von 40 Rechnungen den kombinierten Steuerbetrag statt nur der TPS übernimmt, wird die ITC bei einer einzigen Rechnung um 94,76 $ zu hoch ausgewiesen. Bei drei Lieferanten aus Quebec pro Quartal entsteht so eine systematische Überbewertung, die die automatisierte Abstimmung der CRA (kanadische Steuerbehörde) irgendwann aufdecken wird – und die ITC wird mit Zinsen zurückgefordert, die bis zum ursprünglichen Einreichungsdatum berechnet werden.
Für Unternehmen, die über mehrere Quartale hinweg eine hohe Anzahl von Lieferantenrechnungen verarbeiten, verwandelt die Stapelverarbeitung vierteljährlicher GST/HST-Erklärungen in eine jährliche Steuerzusammenfassung diese dreistufige manuelle Prüfung in einen formelgesteuerten Arbeitsablauf – aber nur, sobald die Daten in einer Tabellenkalkulation vorliegen. Der obige Checklistenschritt dient genau dazu, sie dorthin zu bringen.
Woche 3: Prüfung der Provinzsätze – der Schritt, den es nur in Kanada gibt
Die meisten Länder mit einer Mehrwertsteuer haben einen einzigen nationalen Satz. Australiens GST beträgt überall 10 %. Die britische Mehrwertsteuer beträgt 20 % auf standardbesteuerte Lieferungen. In Kanada verarbeitet ein Unternehmen mit Lieferanten in fünf Provinzen Belege mit fünf verschiedenen bundesstaatlichen Steuersätzen – und jeder muss anhand des Standorts des Lieferanten überprüft werden, nicht angenommen werden.
| Provinz/Territorium | Steuerart | Bundessteuersatz | Prüfschritt |
|---|---|---|---|
| Ontario (ON) | HST | 13 % | Bestätigen, dass der Lieferant in Ontario ansässig ist – nicht nur, dass aus einem Ontario-Lager versendet wird |
| Nova Scotia (NS), New Brunswick (NB), Newfoundland & Labrador (NL), Prince Edward Island (PE) | HST | 15 % | 15 % HST ist der höchste Bundessteuersatz – die Eingabe von 13 % (der Ontario-Standard) führt zu einer zu niedrigen ITC um ca. 2 % des Rechnungswerts |
| British Columbia (BC), Alberta (AB), Manitoba (MB), Saskatchewan (SK), Northwest Territories (NT), Nunavut (NU), Yukon (YT) | Nur GST | 5 % | Wird am ehesten mit 13 % (dem gedanklichen Standardsatz) eingegeben, was die ITC um 8 % des Rechnungswerts zu hoch ansetzt – das Fehlermuster, das eine CRA-Prüfung auslöst |
| Quebec (QC) | GST + QST (getrennt) | 5 % (nur bundesstaatliche GST) | Nur die TPS-Zeile ist eine bundesstaatliche ITC. TVQ (9,975 %) ist provinziell – die Aufnahme in den bundesstaatlichen ITC-Anspruch ist eine Überbewertung, die die CRA zurückfordern wird |
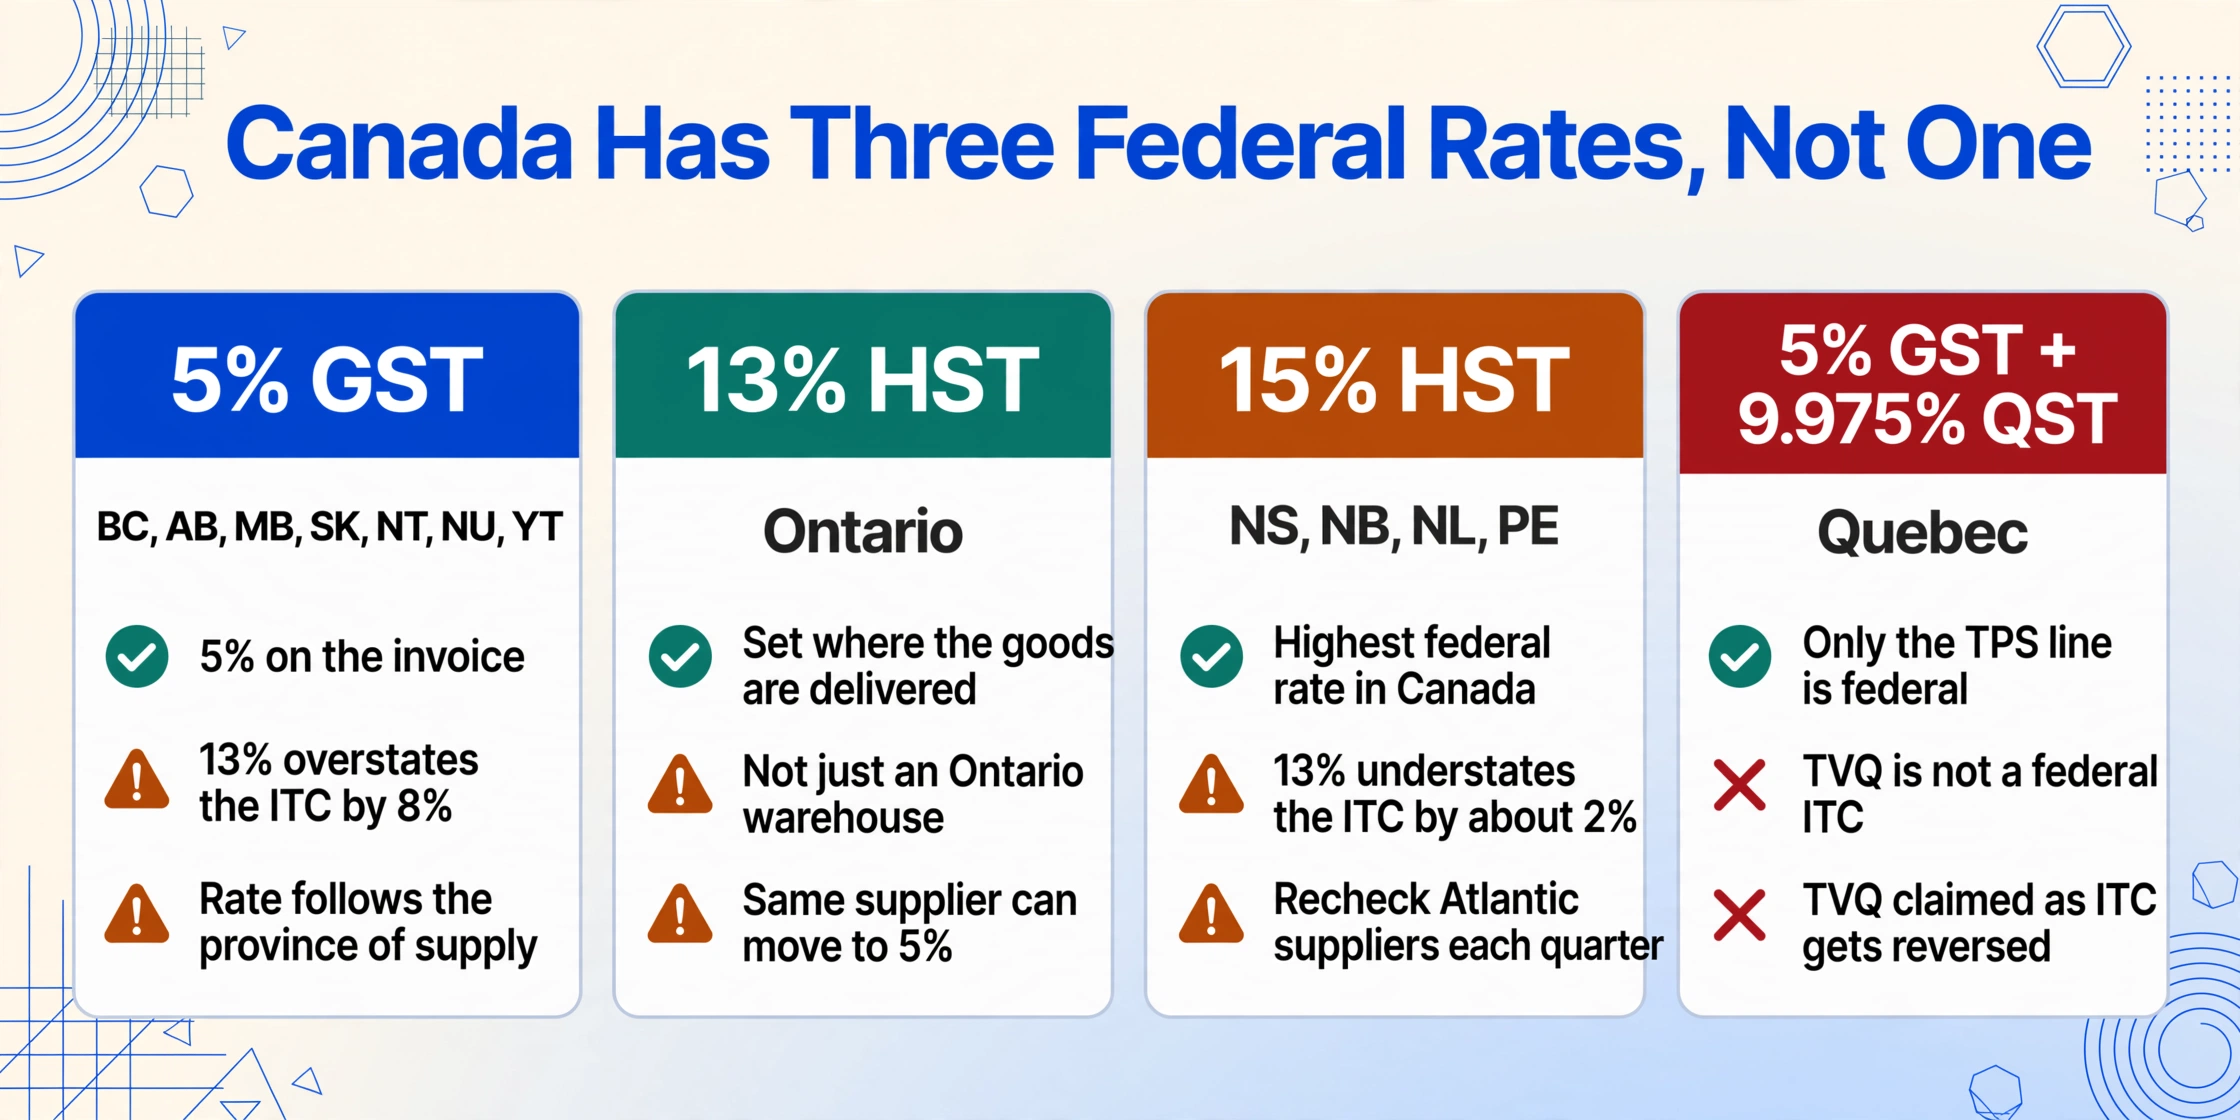
Die Tarifprüfung ist keine einmalige, global angewendete Kontrolle. Sie erfolgt pro Rechnung – und derselbe Lieferant, der im Q1 13 % HST berechnet hat, weil er aus seinem Lager in Ontario versandte, könnte im Q3 5 % GST berechnen, weil er aus seinem Lager in British Columbia versandte. Der Steuersatz folgt dem Ort der Lieferung, nicht dem Hauptsitz des Lieferanten. Der Prüfschritt muss für jede Rechnung, in jedem Quartal wiederholt werden – und die Person, die ihn durchführt, ist dieselbe Person, die bereits seit zwei Stunden Steuerzeilen aus PDFs abliest. Das ist der strukturelle Grund, warum die Prüfung des Provinzsteuersatzes der am wahrscheinlichsten übersprungene Schritt ist – und der Schritt, dessen Fehlen die teuersten Fehler verursacht.
Woche 3–4: Entscheidung zur Meldeart – Quick Method vs. Regular Method
Bevor Sie die Nettosteuer berechnen, bestätigen Sie, welche Meldeart für das aktuelle Quartal gilt. Die Quick Method und die Regular Method sind nicht austauschbar – es handelt sich um separate Optionen mit unterschiedlichen Datenanforderungen, unterschiedlichen Abrechnungsberechnungen und unterschiedlichen Fristen für einen Wechsel zwischen ihnen.
Anwender der Quick Method führen einen festen Prozentsatz ihrer GST/HST-inklusive Verkäufe an die CRA (kanadische Steuerbehörde) ab. Der Satz hängt von der Art des Unternehmens und der Provinz ab – typischerweise 3,6 % bis 8,8 % der GST/HST-inklusive Verkäufe. Bei der Quick Method beanspruchen Sie keine ITC (Vorsteuergutschrift) für einzelne Einkäufe. Stattdessen baut die CRA eine implizite ITC in den Abführungssatz ein. Die Datenerfassung verlagert sich vollständig auf die Verkaufsseite: Sie müssen Ihre GST/HST-inklusive Verkäufe für den Zeitraum summieren, müssen jedoch keine einzelnen GST/HST-Beträge aus Lieferantenrechnungen extrahieren. Die Berechtigung erfordert jährliche weltweite steuerpflichtige Lieferungen von 400.000 $ oder weniger, und Sie können die Quick Method nicht nutzen, wenn Sie Rechts-, Buchhaltungs-, Versicherungsmathematik-, Buchführungs- oder Beratungsdienstleistungen erbringen.
Anwender der Regular Method berechnen die auf Verkäufe erhobene GST/HST (Zeile 103), ziehen die auf Einkäufe beanspruchten ITC ab (Zeile 106) und führen die Differenz ab (Zeile 109 – Nettosteuer). Dies ist der vollständige Arbeitsablauf: Sowohl die Datenerfassung auf der Verkaufs- als auch auf der Einkaufsseite ist erforderlich, und die Genauigkeit von Zeile 106 hängt von der Genauigkeit der ITC-Extraktion aus jeder Lieferantenrechnung ab.
Der Auslöser für den Wechsel: Wenn Ihre jährlichen steuerpflichtigen Lieferungen die Schwelle von 400.000 $ überschreiten, müssen Sie von der Quick Method zur Regular Method wechseln. Der Wechsel wird zu Beginn des nächsten Geschäftsjahres wirksam – aber der Arbeitsaufwand für die Datenerfassung ändert sich sofort. Ein Unternehmen, das nie einzelne ITC erfasst hat, weil es jahrelang nach der Quick Method gemeldet hat, muss plötzlich den GST/HST-Betrag aus jeder Lieferanten-PDF extrahieren, beginnend mit dem ersten Quartal unter der Regular Method. Dies ist eine strukturelle Veränderung der vierteljährlichen Arbeitsbelastung – und sie trifft genau in dem Moment ein, in dem das Unternehmen die Schwelle überschreitet, ab der die manuelle ITC-Erfassung im großen Maßstab unpraktikabel wird.
Der Leitfaden zur GST/HST-Extraktion für ein einzelnes Quartal behandelt den Arbeitsablauf der Regular Method im Detail – Definition von sechs Spalten, Hochladen von Lieferanten-PDFs in einem Batch und Erhalt einer Tabellenkalkulation mit jedem bereits extrahierten ITC-Betrag und jeder bereits verifizierten Provinz. Für Unternehmen, die von der Quick Method zur Regular Method wechseln, verhindert dieser Arbeitsablauf, dass das erste Regular-Method-Quartal zu einem Engpass bei der Dateneingabe wird.
3 Tage vor der Einreichung: Nettosteuer berechnen und Zahlen gegenprüfen
Drei Tage vor der Frist sollten Sie: alle Verkaufsrechnungen abgeglichen, alle Einkaufsrechnungen auf ITC-Berechtigung geprüft, alle Provinzsätze bestätigt und die Einreichungsmethode festgelegt haben. Die verbleibende Arbeit ist Arithmetik – aber Arithmetik mit Konsequenzen.
Zeile 109 – „Nettosteuer“ – wird berechnet als Zeile 105 (gesamte GST/HST-Einnahmen, die Zeile 103 entsprechen) minus Zeile 108 (gesamte ITCs, die Zeile 106 plus etwaige ITC-Anpassungen in Zeile 107 entsprechen). Übersteigt Zeile 105 die Zeile 108, ist die Differenz der Betrag, den Sie an die CRA (kanadische Steuerbehörde) abführen. Übersteigt Zeile 108 die Zeile 105, ist die Differenz Ihre Rückerstattung. Die CRA zahlt Rückerstattungszinsen zum vorgeschriebenen Zinssatz – jedoch nur, wenn die Rückerstattung mehr als 30 Tage nach dem Einreichungsdatum ausgestellt wird. Eine frühe Einreichung beschleunigt die Rückerstattung nicht; eine genaue Einreichung verhindert, dass die Rückerstattung zur Überprüfung einbehalten wird.
Bevor Sie diese Zahlen in das Formular GST34-2 eintragen, führen Sie die Gegenprüfungen durch, die Fehler aufdecken, die die Arithmetik allein übersehen würde:
Checkliste zur Gegenprüfung vor der Einreichung (3 Tage vor Frist)
- ✓ Zeile 103 (GST/HST eingenommen) ÷ Gesamtumsatz = Ihr effektiver Steuersatz. Wenn dieses Verhältnis 13% beträgt und Sie Lieferanten in BC (5%) und NS (15%) haben, sollte das Verhältnis ein gewichteter Durchschnitt sein – nicht ein einzelner Satz
- ✓ Zeile 106 (ITCs) ÷ Gesamteinkäufe = Ihr effektiver ITC-Satz. Auch dieses Verhältnis sollte ein gewichteter Durchschnitt der Lieferantenprovinzen sein – keine runde Zahl, die auf einen einzelnen Satz hindeutet
- ✓ Nettosteuer (Zeile 109) im Vergleich zum gleichen Quartal des Vorjahres – eine Abweichung von mehr als 25% sollte einen identifizierbaren geschäftlichen Grund haben (Umsatzänderung, großer Kapitalkauf, veränderter Lieferantenmix)
- ✓ GST/HST-Einnahmen und ITC-Summen stimmen mit den GST/HST-Kontrollkonten im Hauptbuch überein
- ✓ Keine QST-Beträge aus Quebec in der bundesstaatlichen ITC-Summe enthalten – prüfen Sie gezielt auf Lieferantenpositionen aus Quebec
- ✓ Bei Verwendung der Quick Method: Der Abführungsprozentsatz entspricht Ihrem Geschäftstyp und dem Satz für die Provinz, in der Sie Ihre feste Niederlassung haben
Der Vorjahresvergleich ist das unauffälligste Signal auf dieser Checkliste – und das, das die meisten kleinen Unternehmen überspringen. Die Datenabgleichsalgorithmen der CRA sind darauf trainiert, genau diese Art von Anomalie zu erkennen: eine Zeile 103, die im Jahresvergleich um 40% springt, ohne entsprechenden Umsatzanstieg in der Körperschaftssteuererklärung, oder eine Zeile 106, die um 30% sinkt, obwohl sich der Lieferantenstamm des Unternehmens nicht geändert hat. Wenn Ihre Zahl den Vorjahres-Plausibilitätstest besteht, besteht sie auch den der CRA. Wenn nicht, finden Sie den Grund, bevor die CRA ihn für Sie findet.
Einreichungstag: Letzte Prüfung vor der CRA-Übermittlung
Die Meldung ist vorbereitet. Die Zahlen wurden gegengeprüft. Der einzige verbleibende Schritt ist die Einreichung – und das einzige verbleibende Risiko ist, die falsche Meldung einzureichen.
Wenn Sie elektronisch über My Business Account oder NETFILE der CRA einreichen, stellen Sie sicher, dass der auf dem Einreichungsbildschirm angezeigte Meldezeitraum mit dem Quartal übereinstimmt, das Sie einreichen möchten. Die Auswahl des falschen Zeitraums – Q3 statt Q2 – ist ein häufiger Fehler beim Nachholen verspäteter Meldungen. Das Verarbeitungssystem der CRA wird die Meldung entweder ablehnen (wenn der Zeitraum nicht übereinstimmt) oder sie akzeptieren und eine Abweichung erzeugen, die später eine Berichtigungsmeldung erfordert.
Wenn Sie über einen Buchhalter oder einen registrierten Steuerberater einreichen, verschiebt sich die interne Frist nach vorne – Ihr Berater benötigt die abgestimmten Zahlen mindestens eine Woche vor der CRA-Frist, um Zeit für die Prüfung zu haben. Der Zeitplan der Checkliste verdichtet sich: Wochen 1–3 werden intern zu Wochen 1–2, und die dritte Woche ist das Prüfungsfenster des Beraters. Teilen Sie dem Berater Ihre interne Frist zu Beginn des Quartalsendes mit – nicht eine Woche vor der CRA-Frist.
Auch wenn Sie im Quartal keinerlei Geschäftstätigkeit hatten, reichen Sie trotzdem ein. Eine Nullmeldung für GST/HST muss bis zur Frist eingereicht werden. Die Nichteinreichung einer Nullmeldung löst denselben Strafrahmen aus wie eine Meldung mit geschuldeten Beträgen. Wählen Sie im CRA-Portal „Nullmeldung“ – dies füllt die Felder mit Nullen und übermittelt eine konforme Meldung.
Wenn Sie auf der Meldung Geld schulden und nicht bis zur Frist vollständig zahlen können, reichen Sie trotzdem pünktlich ein und vereinbaren Sie vor dem Fälligkeitsdatum einen Zahlungsplan mit der CRA. Die CRA erhebt zwei getrennte Strafen: eine Verspätungsstrafe für nach der Frist eingereichte Meldungen und einen vorgeschriebenen Zinssatz auf verspätet gezahlte Beträge. Pünktliches Einreichen vermeidet die erste Strafe. Die proaktive Kontaktaufnahme mit der CRA zur Vereinbarung von Zahlungsbedingungen verringert die Wahrscheinlichkeit von Beitreibungsmaßnahmen.
Was passiert, wenn Sie die Frist für die Quartalsmeldung verpassen
Das Strafsystem der CRA (kanadische Steuerbehörde) für verspätete GST/HST-Meldungen wird automatisch durchgesetzt – es gibt keine Gnadenfrist, kein Warnschreiben und kein Ermessen in der Verarbeitungsphase. Die Strafen werden kalendertäglich berechnet, nicht nach Werktagen.
Tag 1 nach Ablauf der Frist: Die Systeme der CRA markieren die überfällige Meldung. Sofort wird keine Strafe verhängt, aber der vorgeschriebene Zinssatz beginnt ab dem ursprünglichen Fälligkeitsdatum auf alle unbezahlten Nettosteuern anzuwachsen. Der vorgeschriebene Zinssatz wird vierteljährlich festgelegt und täglich verzinst. Für 2026 lag der Satz für überfällige Zahlungen im Bereich von 9–10 % – das bedeutet, dass eine vierteljährliche Zahlung von $2.500, die 30 Tage zu spät erfolgt, ungefähr $20–$25 an Zinsen ansammelt, eine Summe, die klein genug ist, um ignoriert zu werden, aber groß genug, um aufzufallen, wenn sie sich über vier aufeinanderfolgende Quartale wiederholt.
4 Wochen nach Ablauf der Frist: Die erste Verspätungsstrafe wird festgesetzt. Bei einem ersten Verstoß verschickt die CRA in der Regel eine Erinnerung, bevor die formelle Strafe verhängt wird – dies ist jedoch eine Verwaltungspraxis und kein gesetzlicher Anspruch. Die Verspätungsstrafe für GST/HST-Meldungen beträgt 1 % der geschuldeten Nettosteuer plus 25 % dieser 1 %, multipliziert mit der Anzahl der Monate, um die die Meldung verspätet ist, bis maximal 12 Monate. Wenn die Meldung eine Erstattung oder einen Nullsaldo aufweist, fällt keine Verspätungsstrafe an – aber die Kennzeichnung als nicht eingereichte Meldung bleibt auf dem Konto bestehen, und wiederholte Verspätungen können eine Aufforderung zur Einreichung gemäß Absatz 298(1) des Excise Tax Act (Verbrauchsteuergesetzes) auslösen.
Wiederholte Verspätungen: Die Durchsetzungsmaßnahmen der CRA verschärfen sich. Ein Unternehmen, das vier aufeinanderfolgende Quartalsmeldungen verspätet einreicht – selbst wenn jede einzelne eine Erstattungsposition aufweist – kann nach Ermessen der CRA auf monatliche Meldung umgestellt werden. Die monatliche Meldung bedeutet, dass die Quartalsend-Checkliste zu einer Monatsend-Checkliste wird, wobei dieselbe Datenerfassungsarbeit in ein noch kürzeres Zeitfenster gepresst wird. Die Strafe für strukturelle Verspätung sind kürzere Fristen – was genau das Problem verursacht, das ursprünglich zur Verspätung geführt hat.
Wenn die vierteljährliche GST/HST-Meldung regelmäßig bis zur Frist aufgeschoben wird, weil die Datenerfassungsphase mehr Zeit in Anspruch nimmt, als der Kalender erlaubt, liegt der Engpass nicht im Meldeschritt. Er liegt im Schritt von Dokument zu Daten – in den Stunden, die damit verbracht werden, Lieferanten-PDFs zu öffnen, Steuerzeilen zu finden, Provinzsätze zu überprüfen und Zahlen in eine Tabellenkalkulation einzutippen. Die Checkliste für das Quartalsende des australischen BAS zeigt dasselbe Muster in einer GST-Rechtsordnung mit einem einzigen Steuersatz – die Frist ist dieselbe, die Dokumentformate sind das Problem, und das saisonale Chaos ist strukturell identisch, auch wenn die Komplexität der Steuersätze einfacher ist.
Wie die Extraktion die Checkliste zum Quartalsende umgestaltet
Die obige Checkliste entspricht einer Realität, in der jede Lieferantenrechnung einzeln geöffnet, jede GST/HST-Position gefunden, jeder Provinzsatz überprüft und jede Zahl manuell in eine Tabellenkalkulation eingegeben werden muss. Diese Realität verschlingt die ersten drei Wochen des Einmonatsfensters. Entfernt man den Schritt der manuellen Eingabe – den Schritt, bei dem eine Person ein PDF liest und abtippt, was darin steht –, kollabiert die Checkliste zu einer anderen Form.
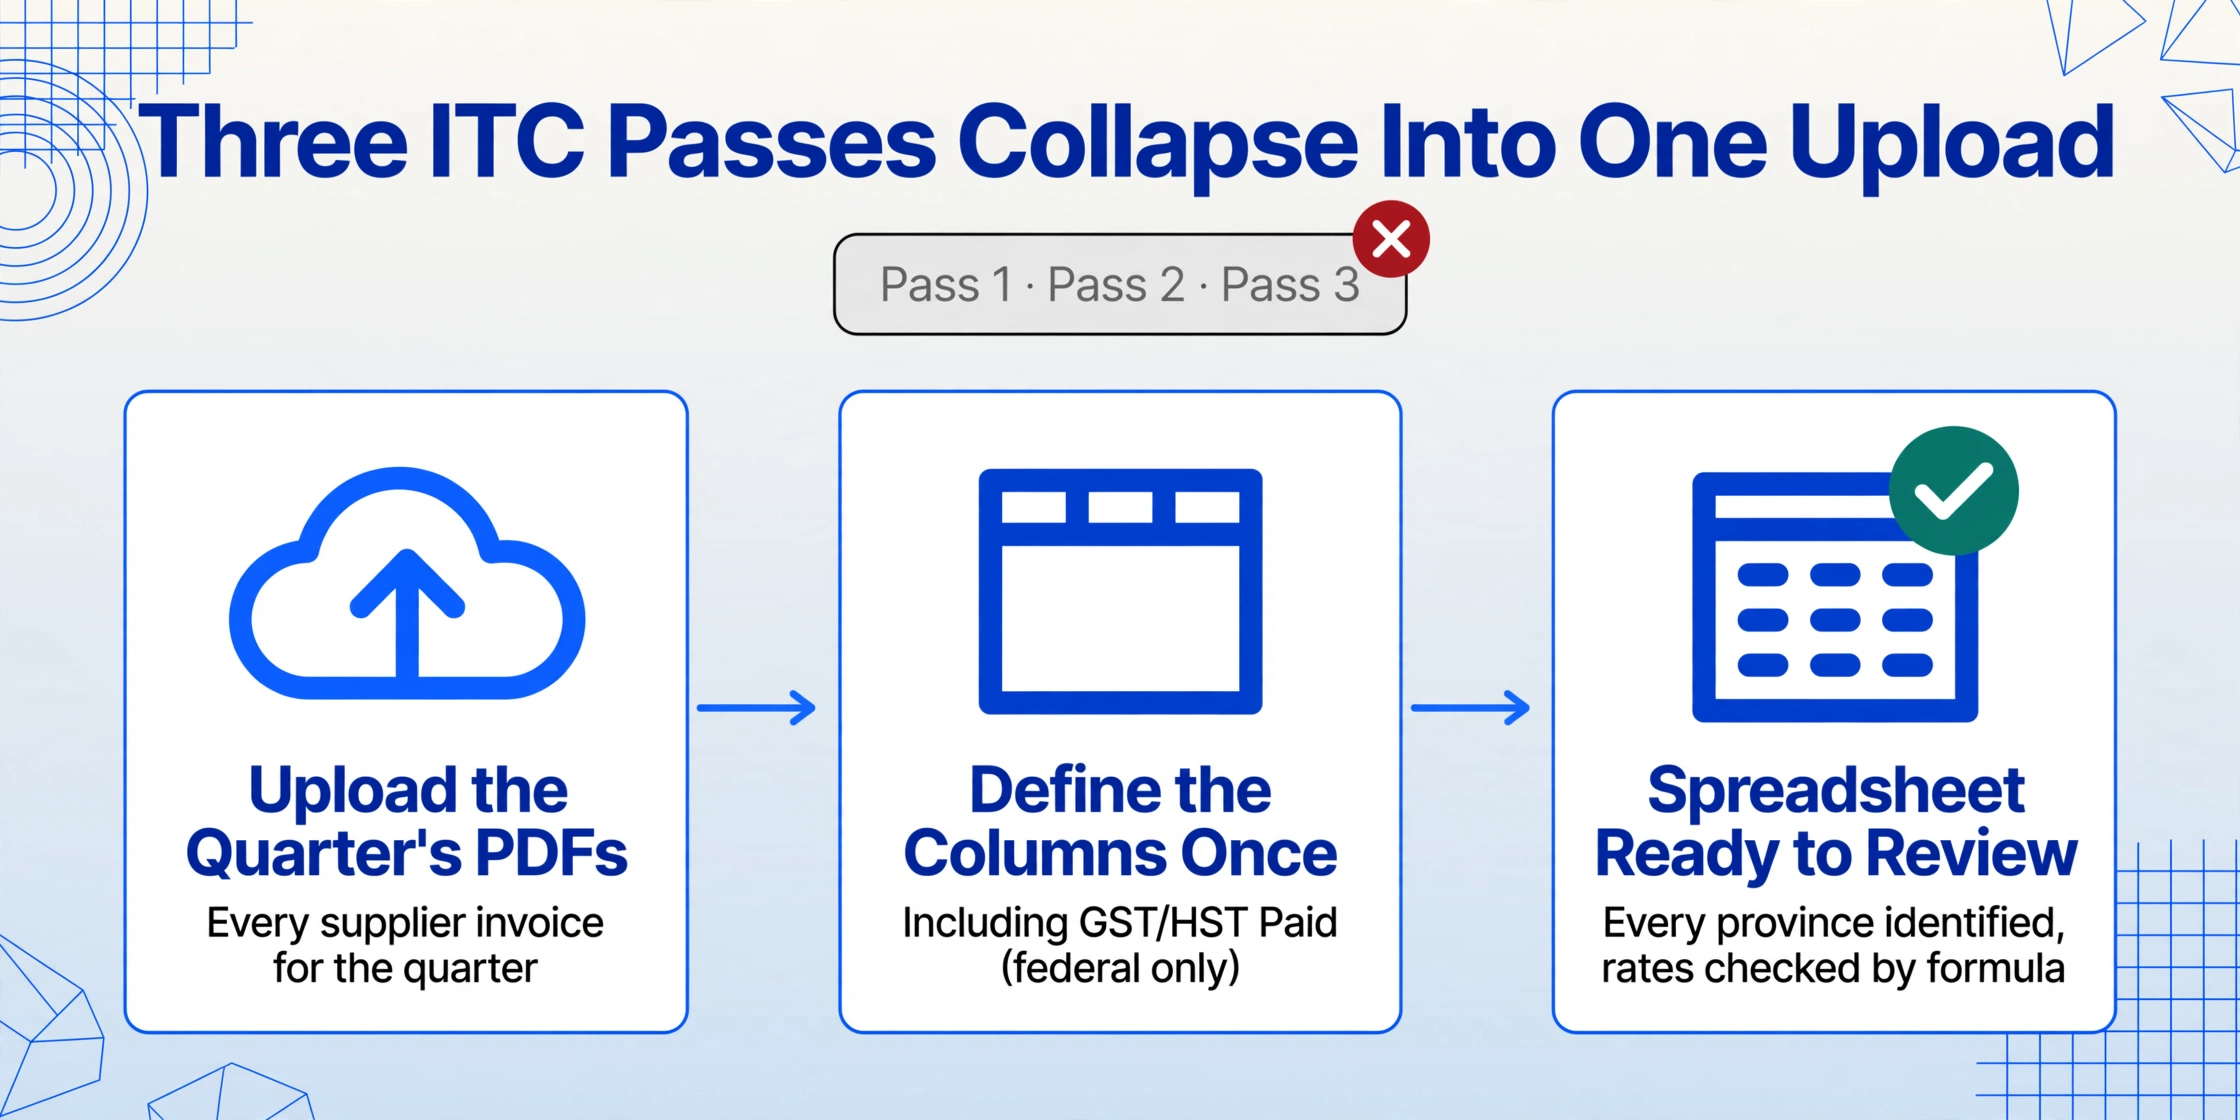
Statt Durchgang 1, Durchgang 2 und Durchgang 3 durch den Einkaufsordner des Quartals – Vollständigkeitsprüfung, Satzprüfung, ITC-Extraktion – wird der Arbeitsablauf zu einer einzigen Aktion: Laden Sie die Lieferanten-PDFs des Quartals hoch, definieren Sie die Ausgabespalten einmal und erhalten Sie eine Tabellenkalkulation, in der jede GST/HST-Zahl bereits extrahiert, jede Provinz bereits identifiziert und jeder Satz zur Überprüfung per Formel statt per Augenschein bereit ist. Die drei Stunden Dokumentenlesen pro Quartal werden zu ein paar Minuten Upload und einem Prüfdurchgang über die Ausgabe.
Die Spalten, die Sie definieren, sind die Spalten, die Sie erhalten. Für einen Regular-Method-Anmelder: „Lieferantenname“, „Rechnungsdatum“, „Rechnungssumme“, „Gezahlte GST/HST“, „Angewandter Steuersatz“, „Provinz des Lieferanten“. Die KI liest jedes Dokument nach Feldbedeutung – sie findet die GST/HST-Position auf einem Home-Depot-PDF genauso, wie sie „GST 12,80 $“ auf einer handschriftlichen Quittung eines Klempners aus BC liest, und sie extrahiert nur die TPS-Zeile (bundesweit) aus einer Lieferantenrechnung aus Quebec, weil der Spaltenname – „Gezahlte GST/HST (nur bundesweit)“ – ihr explizit sagt, die TVQ zu ignorieren.
Was sich ändert, ist nicht Ihr Ablauf bei der Einreichung, Ihre Buchhaltungssoftware oder Ihre Beziehung zur CRA (kanadische Steuerbehörde). Was sich ändert, ist, dass der zeitaufwendigste Schritt auf der Checkliste – das Lesen von 40 Lieferanten-PDFs und das Eintippen von Steuerzahlen in eine Tabellenkalkulation – nicht mehr existiert. Die verbleibenden Schritte – Umsatzabstimmung, Berechnung der Netto-Steuer, Gegenprüfung und Einreichung – sind die Schritte, die Urteilsvermögen erfordern. Sie sind auch die Schritte, die ohne den Engpass des Dokumentenlesens in Stunden statt in Tagen erledigt werden können.
Dateien werden sicher verarbeitet und nicht gespeichert.
Der Extraktions-Workflow ändert nicht, wie die CRA Ihre Steuererklärung berechnet oder wie Ihr Buchhalter sie prüft. Er ändert den einen Schritt, der von Anfang an nie manuell hätte sein sollen — das Ablesen formatierter Daten von einer Seite und das erneute Eintippen in eine andere Seite. Die Checkliste zum Quartalsende läuft weiterhin nach demselben Zeitplan. Der Unterschied besteht darin, dass die Punkte auf der Checkliste, die früher ganze Wochenenden in Anspruch nahmen, jetzt nur noch Minuten dauern — und die Frist ist ein Datum, das Sie einhalten, nicht eines, dem Sie hinterherjagen.
FAQ: GST/HST-Meldung zum Quartalsende
Wie unterscheiden sich die Fristen für monatliche, vierteljährliche und jährliche Melder?
Vierteljährliche Melder müssen innerhalb eines Monats nach Ende jedes Meldezeitraums einreichen und abführen. Monatliche Melder haben dasselbe Ein-Monats-Fenster — eine Februar-Meldung ist bis zum 31. März fällig. Jährliche Melder haben drei Monate nach dem Geschäftsjahresende — bei einem Geschäftsjahresende am 31. Dezember muss die Meldung bis zum 31. März des Folgejahres eingereicht werden. Die monatliche Meldung ist für Unternehmen mit jährlichen steuerpflichtigen Umsätzen über 6 Millionen $ verpflichtend; vierteljährlich ist der Standard für die meisten Unternehmen; jährlich ist nur für Unternehmen mit jährlichen steuerpflichtigen Umsätzen von 1,5 Millionen $ oder weniger verfügbar, die die jährliche Meldung gewählt haben. Die Checklistenstruktur ist unabhängig von der Meldefrequenz dieselbe — nur der Rhythmus ändert sich. Ein monatlicher Melder führt dieselben Schritte jeden Monat aus, was bedeutet, dass die Datenerfassungslast auf 12 Zyklen statt 4 verteilt ist, das Fenster pro Zyklus jedoch proportional enger ist.
Kann ich meine GST/HST-Meldung vor dem Quartalsende einreichen, wenn meine Daten bereit sind?
Nein. Die CRA akzeptiert GST/HST-Meldungen für einen Meldezeitraum erst, nachdem dieser Zeitraum beendet ist. Sie können die Zahlen im Voraus vorbereiten — den Umsatzabgleich und die ITC-Extraktion durchführen, sobald jeder Monat abgeschlossen ist, anstatt bis zum Quartalsende zu warten — aber die Einreichung selbst muss warten, bis der Zeitraum abgeschlossen ist. Unternehmen, die ihre Bücher monatlich abschließen und ein laufendes GST/HST-Hauptbuch führen, sind am wenigsten anfällig für Hektik zum Quartalsende: Die Datenerfassung ist bereits erledigt, die Einreichung ist ein Validierungsschritt und keine Datensammlungsübung.
Was ist der Unterschied zwischen ITCs und ITC-Anpassungen auf dem GST34-2?
Zeile 106 sind ITCs, die für Einkäufe des aktuellen Zeitraums geltend gemacht werden. Zeile 107 sind ITC-Anpassungen — Korrekturen an ITC-Forderungen aus früheren Meldezeiträumen. Die häufigste Anpassung: Eine Lieferantenrechnung aus Q1 trifft in Q2 ein, nachdem die Q1-Meldung bereits eingereicht wurde, und die GST/HST auf dieser Rechnung wurde in Q1 nicht geltend gemacht. Sie machen sie als Anpassung in Zeile 107 in Q2 geltend, anstatt die Q1-Meldung zu ändern. ITC-Anpassungen können auch negativ sein — wenn eine ITC in einem früheren Zeitraum zu hoch angesetzt wurde, wird die Korrektur als Reduzierung in Zeile 107 eingetragen. Die CRA erlaubt ITC-Forderungen innerhalb von vier Jahren nach dem ursprünglichen Fälligkeitsdatum, sodass Anpassungen mehrere Jahre umfassen können.
Ich bin mitten im Jahr von der Quick Method zur Regular Method gewechselt – wie ändert sich die Checkliste?
Der Wechsel wird zu Beginn des Geschäftsjahres wirksam – Sie wechseln nicht mitten im Quartal. Wenn das neue Geschäftsjahr beginnt, wird die einkaufsseitige Checkliste (ITC-Erfassung aus Lieferantenrechnungen) sofort aktiviert. Im ersten Quartal unter der Regular Method müssen Sie die GST/HST aus jeder Lieferantenrechnung extrahieren – etwas, das Sie bisher nie getan haben, weil die Quick Method dies nicht erforderte. Das Volumen der Lieferantenrechnungen hat sich nicht geändert; nur die Daten, die Sie daraus extrahieren müssen. Der Extraktionsworkflow – sechs Spalten definieren, den Ordner mit den Lieferanten-PDFs in einem Batch hochladen – ist genau für diesen Übergang konzipiert: Sie gehen von der Extraktion von nichts zur Extraktion von allem in einem einzigen Quartal über, ohne dem Buchhalter stundenlange manuelle Dateneingabe aufzubürden.
Wie gehe ich mit Lieferantenrechnungen um, die nach der Einreichungsfrist eintreffen?
Reichen Sie die Meldung fristgerecht mit den vorliegenden Daten ein. ITCs aus verspätet eintreffenden Lieferantenrechnungen werden im nächsten Meldezeitraum als Anpassungen in Zeile 107 geltend gemacht. Warten Sie nicht auf eine fehlende Rechnung, bevor Sie einreichen – die Verspätungsstrafe für die gesamte Meldung wird mit ziemlicher Sicherheit den ITC-Wert der einzelnen Rechnung übersteigen, auf die Sie warten. Die CRA (kanadische Steuerbehörde) erlaubt ITC-Anträge innerhalb von vier Jahren. Daher ist es immer besser, fristgerecht mit den vorhandenen Daten einzureichen und später anzupassen, als verspätet einzureichen, in der Hoffnung, vollständig zu sein.
Verarbeitet der Extraktionsworkflow Lieferantenrechnungen aus Quebec, bei denen TPS und TVQ in separaten Zeilen erscheinen?
Ja – sofern der Spaltenname eindeutig ist. Eine Spalte mit dem Namen „GST/HST Paid“ auf einer Lieferantenrechnung aus Quebec extrahiert den TPS-Betrag (5 % Bund) und ignoriert die TVQ-Zeile (9,975 % provinziell), da der Spaltenname der KI mitteilt, nur die Bundeskomponente zu extrahieren. Wenn der Spaltenname mehrdeutig ist – z. B. „Tax Paid“ – könnte die KI beide Beträge kombinieren und den bundesstaatlichen ITC überhöhen. Bei Lieferanten aus Quebec ist der Spaltenname die Anweisung – und die Präzision der Benennung entscheidet darüber, ob ein korrekter ITC-Anspruch vorliegt oder ein überhöhter, den die CRA letztendlich zurücknehmen wird.
Die Quartalsendfrist ist keine Überraschung. Sie kommt alle drei Monate, nach demselben Kalenderplan, mit denselben Anforderungen an die Datenerfassung. Die einzige Variable ist, wie viel Zeit zwischen Quartalsende und Frist für die Aufgabe aufgewendet wird, die weder Urteilsvermögen noch Mehrwert erfordert – Zahlen aus PDFs ablesen und in eine andere Seite eintippen. Die Checkliste sagt Ihnen, was Sie wann prüfen müssen. Was Sie mit dem Schritt zwischen „Lieferanten-PDF öffnen“ und „die Zahl steht in der Tabelle“ tun, entscheidet darüber, ob die Checkliste ein Leitfaden oder eine Anklage ist.