Liste de contrôle de fin de trimestre TPS/TVH :
déclaration à l'ARC prête avant l'échéance
Chaque entreprise canadienne inscrite à la TPS/TVH en vertu de la partie IX de la Loi sur la taxe d'accise produit une déclaration à la fin de chaque période de déclaration — mensuelle, trimestrielle ou annuelle. L'échéance publiée par l'ARC est d'un mois après la fin de la période. Ce que le calendrier ne dit pas, c'est que l'échéance n'est pas le jour où vous terminez la déclaration. C'est le jour où l'ARC s'attend à ce qu'elle soit produite et payée. Le travail de préparation des chiffres pour le formulaire GST34-2 — rassembler les factures de vente, extraire les chiffres de CTI des PDF des fournisseurs, vérifier les taux de taxe provinciaux, calculer la taxe nette — doit être terminé avant l'échéance, et chaque jour perdu en assemblage manuel des données est un jour où la marge d'erreur rétrécit. Voici la liste de contrôle de fin de trimestre qui vous fait passer de « le trimestre vient de se terminer » à « la déclaration est déposée » — chaque étape étant associée aux documents que vous devez réellement ouvrir et aux chiffres que vous devez réellement vérifier.
Ce que signifie réellement la fenêtre de dépôt trimestrielle de la TPS/TVH
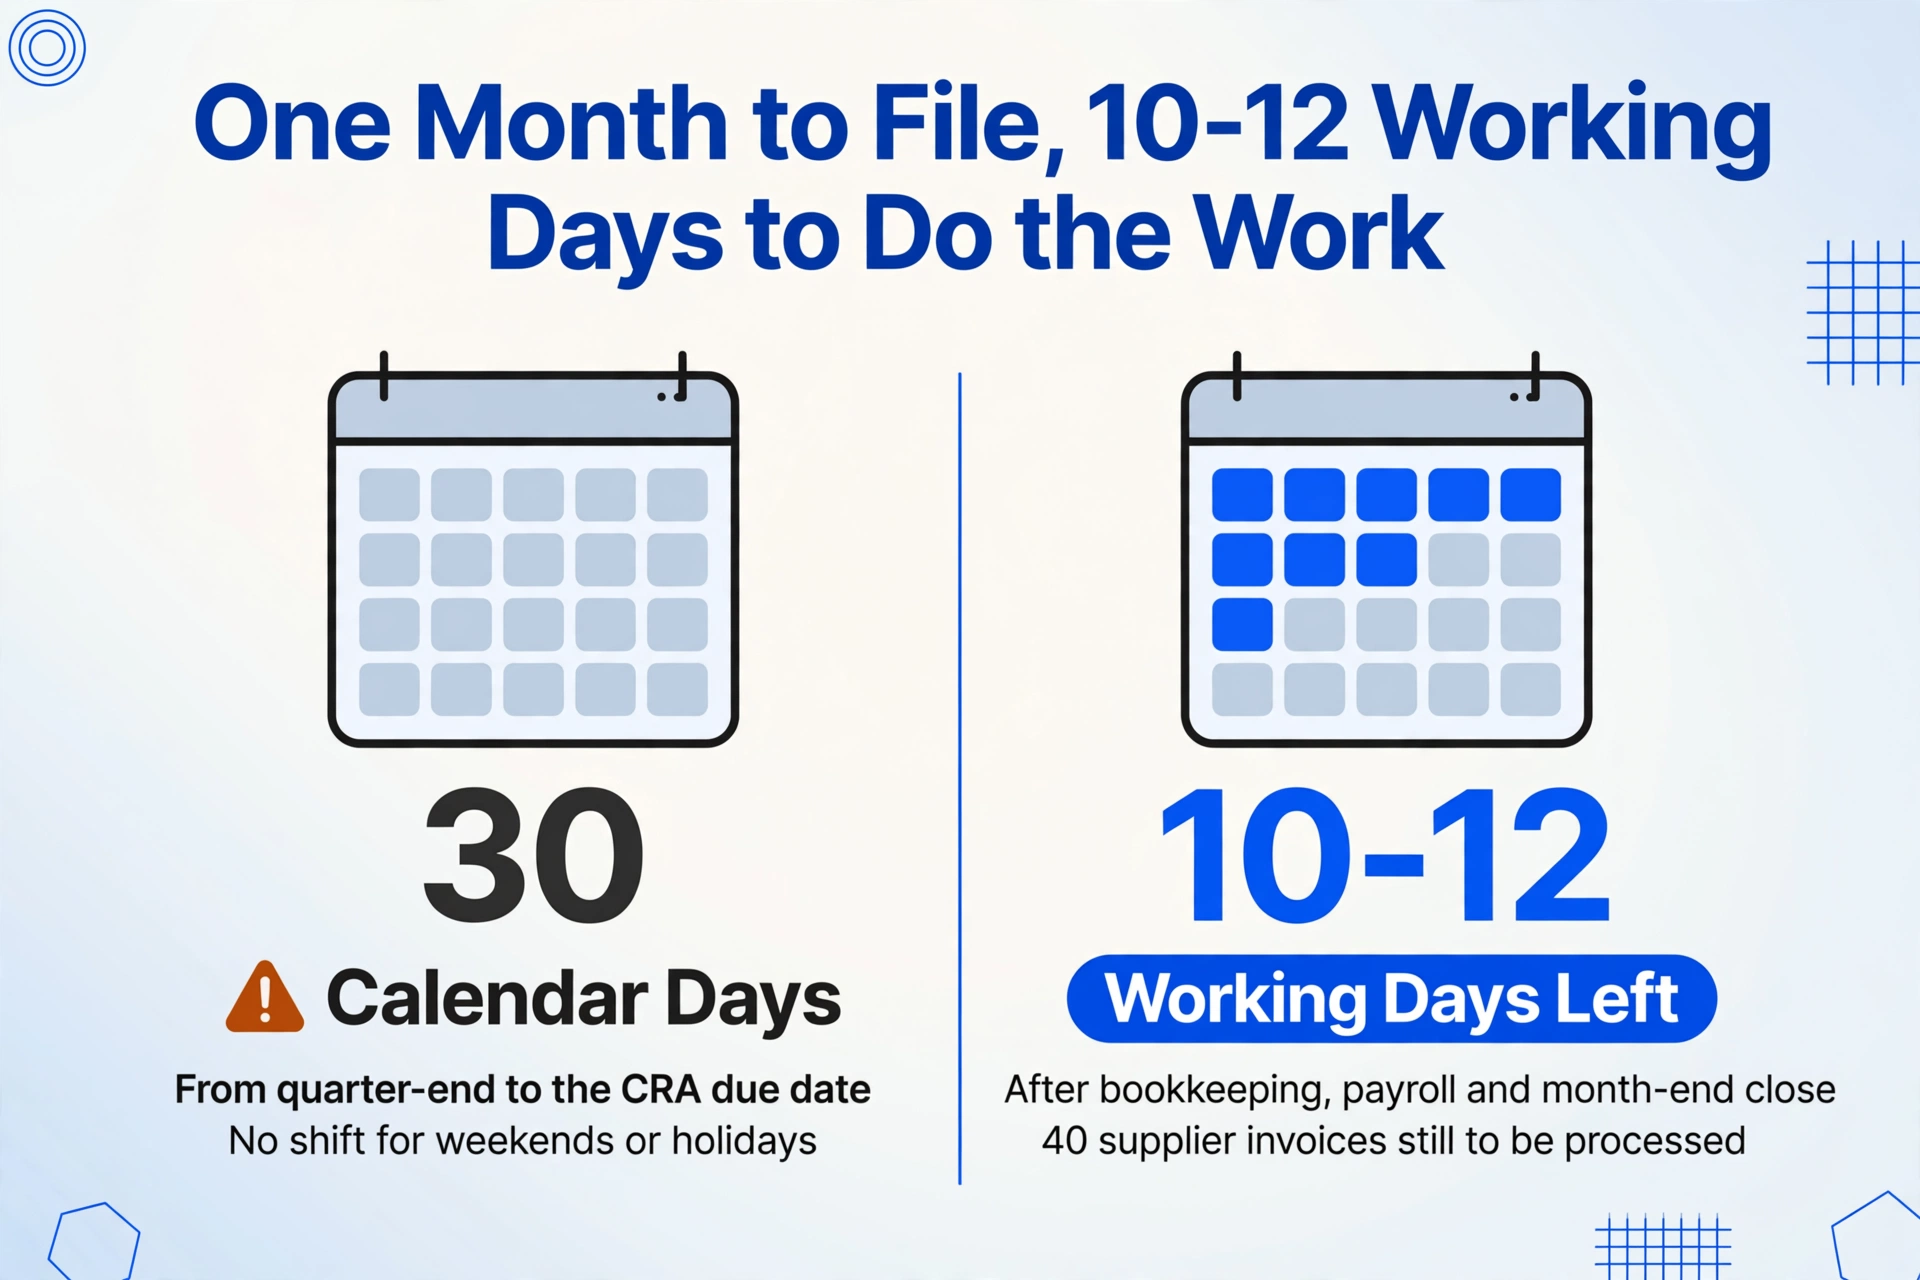
L'ARC accorde aux déclarants trimestriels un mois après la fin de la période de déclaration pour produire et verser. Pour un trimestre civil standard — de janvier à mars — la date limite est le 30 avril. Pour avril à juin, c'est le 31 juillet. Pour juillet à septembre, le 31 octobre. Pour octobre à décembre, le 31 janvier. Ces dates sont légales, pas des suggestions, et elles ne sont pas décalées pour les fins de semaine ou les jours fériés. Si le 30 avril tombe un samedi, la date limite reste le 30 avril — les systèmes de dépôt électronique de l'ARC acceptent les déclarations les fins de semaine, et le paiement doit être initié de sorte que l'ARC le reçoive au plus tard à la date d'échéance.
Un mois semble généreux jusqu'à ce qu'on le mesure au travail réel. Une petite entreprise avec 40 factures d'achat de fournisseurs par trimestre et des fournisseurs dans quatre provinces doit : extraire le montant de TPS/TVH de chaque PDF de fournisseur, vérifier le taux selon la province du fournisseur, distinguer la TPS/TVH fédérale de la TVQ provinciale sur les factures du Québec, totaliser les CTI, rapprocher le grand livre, préparer le calcul de la taxe nette et produire. Si le teneur de livres commence le premier jour après la fin du trimestre — le 1er avril pour un déclarant du T1 — le calendrier indique 30 jours. Le nombre réel de jours ouvrables dans cette fenêtre, après avoir tenu compte de la charge de travail régulière de tenue de livres, du traitement de la paie et des autres activités de clôture mensuelle, est plus près de 10 à 12. C'est pourquoi la liste de contrôle de fin de trimestre commence non pas le jour de l'échéance, mais à la clôture du trimestre : dès que les livres du trimestre sont complets, l'horloge de préparation de la TPS/TVH commence à tourner.
Le coût du traitement manuel de la TPS/TVH augmente fortement lorsque la fenêtre de préparation se comprime — le taux d'erreur sur l'extraction manuelle des CTI augmente sous la pression des délais, et le coût d'opportunité de la fin de semaine du propriétaire consacrée à la saisie de données est disproportionnellement élevé par rapport à la dépense visible de tenue de livres. La liste de contrôle qui suit est conçue pour répartir le travail sur toute la fenêtre, en verrouillant chaque section avant de passer à la suivante.
La fenêtre d'un mois n'est pas répartie uniformément. Les deux premières semaines servent à rassembler et à rapprocher — un travail qui peut se faire par petites séries. La troisième semaine est la vérification — l'étape qui exige une attention ciblée sur la ventilation fiscale de chaque facture de fournisseur. La dernière semaine est le calcul, la contre-vérification et le dépôt. Si vous compressez la collecte et la vérification dans la même fin de semaine, vous les faites avec les mêmes yeux fatigués.
Semaines 1 à 2 après la fin du trimestre : rapprocher les factures de vente et verrouiller la ligne 103
La ligne 103 du formulaire GST34-2 — « TPS/TVH perçue ou payable sur les ventes » — est le premier chiffre que l'ARC (Agence du revenu du Canada) voit sur votre déclaration et celui qui est le plus susceptible d'être vérifié par rapport à vos revenus déclarés. Pour bien la remplir, il faut d'abord avoir une image complète de chaque vente du trimestre.
La première tâche n'est pas une question d'arithmétique, mais d'exhaustivité. Chaque facture de vente émise au cours du trimestre — qu'il s'agisse d'un PDF, d'une facture générée par QuickBooks ou d'un reçu manuscrit — doit être comptabilisée avant de calculer le moindre montant de taxe. Commencez par le rapport des ventes du logiciel comptable, filtré sur la période du trimestre. Si vous utilisez QuickBooks Online Canada, générez le rapport « Transaction List by Customer ». Si vous utilisez Xero, exécutez le rapport « Account Transactions » pour tous les comptes de revenus. Confirmez que le total des ventes de ce rapport correspond au total des factures de vente individuelles. Une facture manquante — émise mais jamais saisie dans le système, ou saisie dans la mauvaise période — sous-estimera la ligne 103.
Ensuite, classez chaque vente selon son statut TPS/TVH. Toutes les ventes ne sont pas assujetties au même traitement fiscal :
- Fournitures taxables au taux normal : La plupart des biens et services vendus au Canada. Le taux de TPS/TVH dépend de la province de fourniture — non pas celle où votre entreprise est inscrite, mais celle où les biens sont livrés ou le service est rendu. Une vente à un client de l'Ontario est assujettie à la TVH de 13 %. Une vente à un client de la Colombie-Britannique est assujettie à la TPS de 5 %. Une vente à un client de la Nouvelle-Écosse est assujettie à la TVH de 15 %. Le taux est déterminé par l'emplacement du client, et vous devez confirmer que le bon taux a été appliqué au moment de la facturation.
- Fournitures détaxées : Exportations, produits d'épicerie de base, médicaments sur ordonnance, dispositifs médicaux et certains produits agricoles et halieutiques. Elles sont taxables à 0 % — elles figurent à la ligne 103, mais ne contribuent à rien au montant de TPS/TVH perçue. Détaxé ne signifie pas exonéré : les fournisseurs de biens détaxés peuvent tout de même demander des CTI (crédits de taxe sur les intrants) sur leurs achats; les fournisseurs de biens exonérés ne le peuvent pas.
- Fournitures exonérées : Services financiers, loyers résidentiels, services de santé et d'éducation fournis par des institutions publiques, et certaines autres catégories. Elles ne figurent pas du tout sur la déclaration de TPS/TVH — elles ne sont pas déclarées à la ligne 103 et aucun CTI ne peut être demandé sur les achats liés à la réalisation de fournitures exonérées.
Liste de vérification du rapprochement des ventes (semaines 1 à 2)
- ✓ Toutes les factures de vente du trimestre sont saisies dans le système comptable et correspondent aux documents justificatifs
- ✓ Le taux de TPS/TVH de chaque facture correspond à la province de fourniture du client
- ✓ Les ventes détaxées (exportations, produits d'épicerie de base) sont identifiées séparément — incluses à la ligne 103, mais exclues de la taxe perçue
- ✓ Les ventes exonérées sont exclues entièrement de la déclaration de TPS/TVH
- ✓ Les ventes aux clients du Québec appliquent correctement la TPS de 5 % (fédérale) — la TVQ (taxe de vente du Québec) est remise séparément à Revenu Québec
- ✓ Le total des ventes correspond au grand livre général pour le trimestre
Le rapprochement des ventes est la base de tout. Chaque étape suivante — calcul du CTI, taxe nette et production finale — dépend de l'exactitude de la ligne 103. Si vous découvrez une vente mal classée lors de la vérification du CTI à la troisième semaine, vous devez revenir en arrière et recalculer la ligne 103, ce qui modifie tous les chiffres qui suivent. Verrouillez d'abord les ventes, puis passez aux achats.
Semaines 2 à 3 : Rassemblez les factures d'achat et calculez les CTI pour la ligne 106
La ligne 106 — « Crédits de taxe sur les intrants » — est l'endroit où la TPS/TVH payée sur les achats professionnels est réclamée. C'est aussi la ligne du GST34-2 la plus sensible au format des documents qui l'alimentent. Chaque facture de fournisseur dans le dossier d'achats du trimestre contient un montant de TPS/TVH quelque part sur la page. Le trouver, le vérifier et le saisir dans le calcul du CTI est l'étape qui prend plus de temps que toute autre dans la liste de vérification de fin de trimestre — et c'est l'étape qui comporte la plus grande marge d'erreur structurelle.
Les exigences d'admissibilité aux CTI de l'ARC sont précises : vous avez besoin d'un document justificatif — facture, reçu ou contrat — qui indique le nom du fournisseur, le numéro d'inscription à la TPS/TVH, la date de la facture, le montant total payé ou payable, et le montant de TPS/TVH facturé ou une mention claire que la TPS/TVH est incluse dans le total. Pour les achats de plus de 30 $, le numéro d'inscription à la TPS/TVH du fournisseur doit figurer sur le document. Pour les achats de plus de 150 $, vous avez besoin des détails complets de la facture — pas seulement d'un reçu.
La liste de vérification de la validation des CTI se divise en trois passages dans les factures d'achat du trimestre :
Passage 1 — Vérification de l'exhaustivité. Confirmez que vous avez un document justificatif pour chaque achat saisi dans le système comptable au cours du trimestre. Une facture de fournisseur payée mais dont le PDF n'a jamais été enregistré, ou a été enregistré dans un autre dossier, crée une lacune : la dépense figure dans le grand livre, mais le montant de TPS/TVH ne peut pas être vérifié. Si le duplicata manque, contactez le fournisseur pour obtenir une copie avant la date limite de production — courir après les factures manquantes au cours de la dernière semaine est la principale raison des déclarations produites en retard.
Passage 2 — Vérification du taux par province. Lisez la ligne TPS/TVH de chaque facture de fournisseur et confirmez que le taux correspond à la province du fournisseur. Une facture de Home Depot de l'Ontario facture 13 % de TVH. Un reçu d'un fournisseur de plomberie de la Colombie-Britannique indique 5 % de TPS. Le PDF d'un grossiste en quincaillerie de la Nouvelle-Écosse indique 15 % de TVH. La facture d'un fournisseur de bois d'œuvre du Québec répartit la TPS (5 % — fédérale, réclamable à titre de CTI) et la TVQ (9,975 % — provinciale, administrée par Revenu Québec, non réclamable à titre de CTI fédéral). C'est l'étape autour de laquelle est conçu le problème de saisie manuelle des données TPS/TVH : 40 factures, cinq taux provinciaux et une vérification qui fatigue avant la dernière ligne. Vous consacrez environ une minute par facture pour la seule vérification du taux — et après 30 factures, le modèle mental par défaut selon lequel « la plupart de mes fournisseurs facturent 13 % » commence à supplanter le taux réel imprimé sur la page.
Passage 3 — Calcul et rapprochement des CTI. Une fois chaque facture d'achat vérifiée et le montant de TPS/TVH extrait, additionnez la TPS/TVH admissible aux CTI payée. Recoupez ce total avec le compte de TPS/TVH payée du grand livre général. Un écart de plus de quelques dollars remonte généralement à l'une de trois sources : un fournisseur québécois dont la TVQ a été incluse par erreur dans le montant de CTI fédéral, un achat auprès d'un non-inscrit (aucune TPS/TVH facturée, donc aucun CTI), ou une portion à usage personnel d'une dépense à usage mixte traitée à tort comme 100 % professionnelle. Retracez et corrigez avant de passer au calcul de la taxe nette.
Les factures de fournisseurs québécois sont la source d'erreurs de CTI la plus courante. La facture d'un fournisseur de bois d'œuvre québécois indiquant « TPS 5 % : 47,50 $ » et « TVQ 9,975 % : 94,76 $ » — seul le montant de la TPS est réclamable à titre de CTI fédéral. Le montant de la TVQ n'a pas sa place dans la déclaration de TPS/TVH fédérale. Si le teneur de livres, traitant 40 factures, copie le montant de taxe combiné au lieu de seulement la TPS, le CTI est surestimé de 94,76 $ sur une seule facture. Pour trois fournisseurs québécois par trimestre, il s'agit d'une surestimation systématique que le rapprochement automatisé de l'ARC finira par détecter — et le CTI sera annulé avec des intérêts calculés à compter de la date de production initiale.
Pour les entreprises qui traitent un volume élevé de factures de fournisseurs sur plusieurs trimestres, le traitement par lots des déclarations de TPS/TVH trimestrielles en un sommaire fiscal annuel transforme cette vérification manuelle en trois étapes en un processus axé sur des formules — mais seulement une fois les données dans un tableur. L'étape de la liste de contrôle ci-dessus consiste à y arriver.
Semaine 3 : Vérification des taux provinciaux — l'étape qui n'existe qu'au Canada
La plupart des pays ayant une taxe sur la valeur ajoutée ont un taux national unique. La TPS australienne est de 10 % partout. La TVA britannique est de 20 % sur les fournitures au taux normal. Au Canada, une entreprise ayant des fournisseurs dans cinq provinces traite des documents avec cinq taux de taxe fédéraux différents — et chacun doit être vérifié en fonction de l'emplacement du fournisseur, et non présumé.
| Province/Territoire | Type de taxe | Taux fédéral | Vérification |
|---|---|---|---|
| Ontario (ON) | TVH | 13 % | Confirmer que le fournisseur est en Ontario — pas seulement que l'expédition provient d'un entrepôt ontarien |
| Nouvelle-Écosse (N.-É.), Nouveau-Brunswick (N.-B.), Terre-Neuve-et-Labrador (T.-N.-L.), Île-du-Prince-Édouard (Î.-P.-É.) | TVH | 15 % | La TVH de 15 % est le taux fédéral le plus élevé — saisir 13 % (le défaut de l'Ontario) sous-estime le CTI d'environ 2 % de la valeur de la facture |
| Colombie-Britannique (C.-B.), Alberta (Alb.), Manitoba (Man.), Saskatchewan (Sask.), Territoires du Nord-Ouest (T.N.-O.), Nunavut (Nt), Yukon (Yn) | TPS seulement | 5 % | Le plus susceptible d'être saisi à 13 % (le taux mental par défaut), surestimant le CTI de 8 % de la valeur de la facture — le modèle d'erreur qui déclenche un examen de l'ARC |
| Québec (Qc) | TPS + TVQ (distinctes) | 5 % (TPS fédérale seulement) | Seule la ligne TPS est un CTI fédéral. La TVQ (9,975 %) est provinciale — l'inclure dans la demande de CTI fédéral est une surestimation que l'ARC annulera |
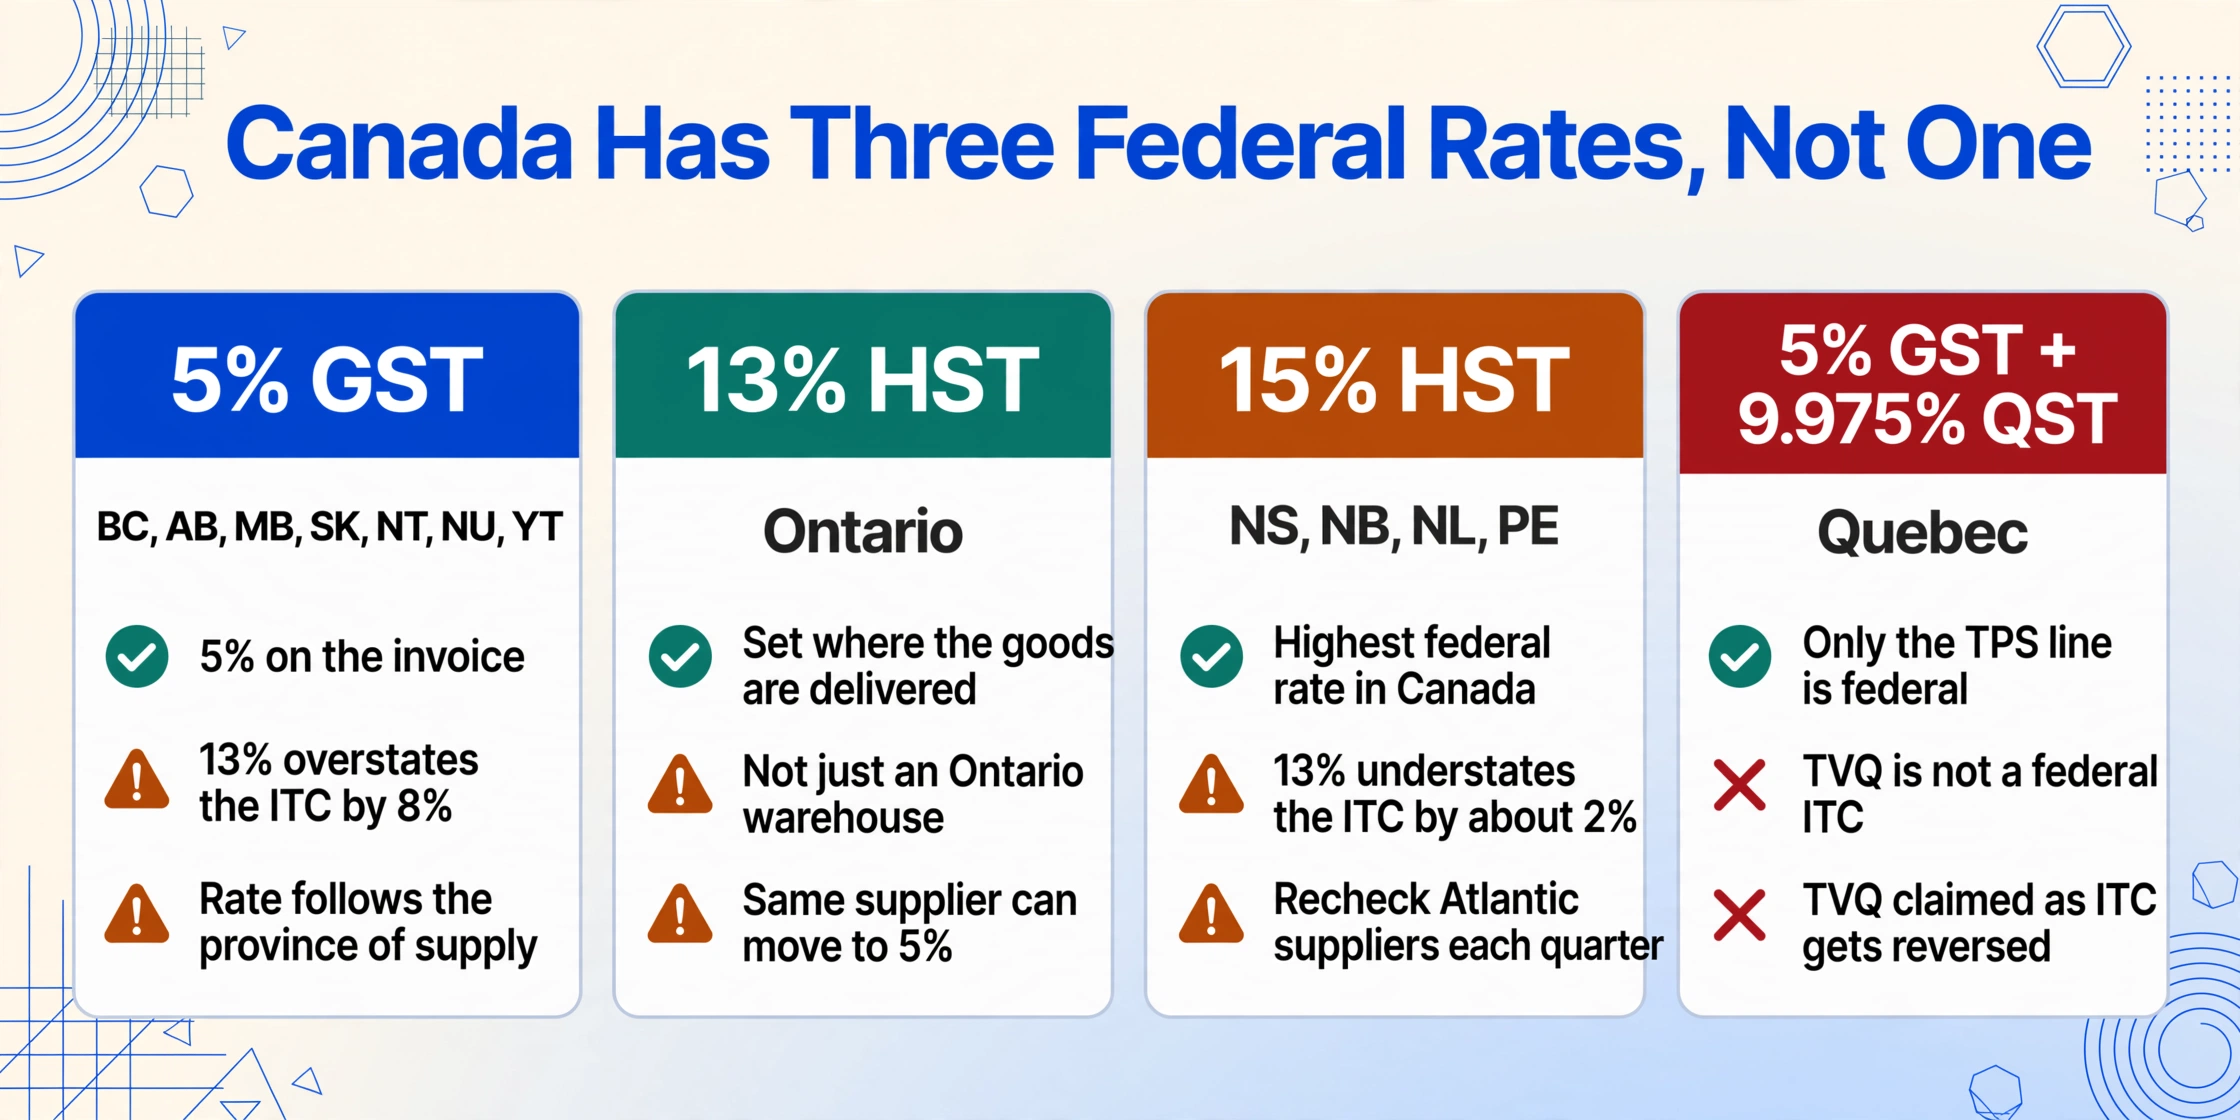
La vérification du taux n'est pas un contrôle unique appliqué à l'ensemble. C'est un contrôle par facture — et le même fournisseur qui a facturé 13 % de TPS/TVH au T1 parce qu'il expédiait depuis son entrepôt en Ontario pourrait facturer 5 % de TPS au T3 parce qu'il expédiait depuis son entrepôt en Colombie-Britannique. Le taux de taxe suit le point de fourniture, et non le siège social du fournisseur. L'étape de vérification doit être répétée pour chaque facture, à chaque trimestre, et la personne qui l'effectue est la même personne qui lit déjà les lignes de taxe sur des PDF depuis deux heures. C'est la raison structurelle pour laquelle le contrôle du taux provincial est l'étape la plus susceptible d'être omise — et l'étape dont l'absence produit les erreurs les plus coûteuses.
Semaine 3–4 : Décision sur la méthode de déclaration — méthode rapide vs méthode régulière
Avant de calculer la taxe nette, confirmez quelle méthode de déclaration s'applique pour le trimestre en cours. La méthode rapide et la méthode régulière ne sont pas interchangeables — ce sont des choix distincts avec des exigences de données différentes, des calculs de versement différents et des délais différents pour passer de l'une à l'autre.
Contribuables utilisant la méthode rapide versent un pourcentage fixe de leurs ventes TPS/TVH incluses à l'ARC. Le taux dépend du type d'entreprise et de la province — généralement de 3,6 % à 8,8 % des ventes TPS/TVH incluses. Avec la méthode rapide, vous ne demandez pas de CTI sur les achats individuels. L'ARC intègre plutôt un CTI implicite dans le taux de versement. Le travail de collecte des données se déplace entièrement du côté des ventes : vous devez totaliser vos ventes TPS/TVH incluses pour la période, mais vous n'avez pas besoin d'extraire les montants individuels de TPS/TVH des factures fournisseurs. L'admissibilité exige des fournitures taxables annuelles mondiales de 400 000 $ ou moins, et vous ne pouvez pas utiliser la méthode rapide si vous fournissez des services juridiques, comptables, actuariels, de tenue de livres ou de conseil.
Contribuables utilisant la méthode régulière calculent la TPS/TVH perçue sur les ventes (ligne 103), soustraient les CTI demandés sur les achats (ligne 106) et versent la différence (ligne 109 — taxe nette). C'est le flux de travail complet : la collecte des données côté ventes et côté achats est requise, et l'exactitude de la ligne 106 dépend de l'exactitude de l'extraction des CTI de chaque facture fournisseur.
Le déclencheur de transition : Si vos fournitures taxables annuelles dépassent le seuil de 400 000 $, vous devez passer de la méthode rapide à la méthode régulière. Le changement prend effet au début du prochain exercice — mais la charge de travail de collecte des données change immédiatement. Une entreprise qui n'a jamais suivi les CTI individuels parce qu'elle a déclaré selon la méthode rapide pendant des années doit soudainement extraire le montant de TPS/TVH de chaque PDF fournisseur, dès le premier trimestre selon la méthode régulière. C'est un changement structurel dans la charge de travail trimestrielle — et il survient au même moment où l'entreprise franchit le seuil où le suivi manuel des CTI devient impraticable à grande échelle.
Le guide d'extraction TPS/TVH sur un trimestre couvre le flux de travail de la méthode régulière en détail — définir six colonnes, téléverser les PDF fournisseurs en un seul lot, et recevoir une feuille de calcul avec chaque montant de CTI déjà extrait et chaque province déjà vérifiée. Pour les entreprises qui passent de la méthode rapide à la méthode régulière, ce flux de travail est ce qui empêche le premier trimestre selon la méthode régulière de devenir un goulot d'étranglement de saisie de données.
3 jours avant la date limite : calculez la taxe nette et recoupez les chiffres
Trois jours avant la date limite, vous devriez avoir : toutes les factures de vente rapprochées, toutes les factures d'achat vérifiées pour l'admissibilité au CTI, tous les taux provinciaux confirmés et la méthode de production déterminée. Le travail restant est de l'arithmétique — mais une arithmétique qui a des conséquences.
La ligne 109 — « Taxe nette » — est calculée comme la ligne 105 (total de la TPS/TVH perçue, qui équivaut à la ligne 103) moins la ligne 108 (total des CTI, qui équivaut à la ligne 106 plus tout ajustement de CTI à la ligne 107). Si la ligne 105 dépasse la ligne 108, la différence est le montant que vous remettez à l'ARC. Si la ligne 108 dépasse la ligne 105, la différence est votre remboursement. L'ARC paie des intérêts sur les remboursements à un taux d'intérêt prescrit — mais seulement si le remboursement est émis plus de 30 jours après la date de production. Produire tôt n'accélère pas le remboursement ; produire avec exactitude évite que le remboursement soit retenu pour vérification.
Avant de saisir ces chiffres sur le GST34-2, effectuez les recoupements qui détectent les erreurs que l'arithmétique seule manquera :
Liste de vérification des recoupements avant production (3 jours avant la date limite)
- ✓ Ligne 103 (TPS/TVH perçue) ÷ ventes totales = votre taux de taxe effectif. Si ce ratio est de 13 % et que vous avez des fournisseurs en C.-B. (5 %) et en N.-É. (15 %), le ratio devrait être une moyenne pondérée — pas un taux unique
- ✓ Ligne 106 (CTI) ÷ achats totaux = votre taux de CTI effectif. Ce ratio devrait aussi être une moyenne pondérée des provinces des fournisseurs — pas un chiffre rond qui sous-entend un taux unique
- ✓ Taxe nette (ligne 109) comparée au même trimestre de l'année dernière — un écart de plus de 25 % devrait avoir une raison d'affaires identifiable (changement de revenus, achat d'immobilisation important, changement de composition des fournisseurs)
- ✓ Les totaux de TPS/TVH perçue et de CTI correspondent aux comptes de contrôle TPS/TVH du grand livre général
- ✓ Aucun montant de TVQ du Québec inclus dans le total fédéral des CTI — vérifiez spécifiquement les lignes des fournisseurs du Québec
- ✓ Si vous utilisez la méthode rapide, le pourcentage de remise correspond à votre type d'entreprise et au taux de la province où vous avez votre établissement permanent
La comparaison d'une année à l'autre est le signal le plus discret de cette liste — et celui que la plupart des petites entreprises sautent. Les algorithmes de croisement de données de l'ARC sont formés pour signaler exactement ce type d'anomalie : une ligne 103 qui bondit de 40 % d'une année à l'autre sans augmentation correspondante des revenus dans la déclaration de revenus des sociétés, ou une ligne 106 qui chute de 30 % alors que la base de fournisseurs de l'entreprise n'a pas changé. Si votre chiffre passe le test de cohérence d'une année à l'autre, il passera celui de l'ARC. S'il échoue, trouvez la raison avant que l'ARC ne la trouve pour vous.
Jour de dépôt : vérification finale avant la soumission à l'ARC
La déclaration est prête. Les chiffres ont été recoupés. La seule étape restante est le dépôt — et le seul risque restant est de déposer la mauvaise déclaration.
Si vous produisez par voie électronique via Mon dossier d'entreprise de l'ARC ou NETFILE, confirmez que la période de déclaration affichée à l'écran de dépôt correspond au trimestre que vous avez l'intention de produire. Sélectionner la mauvaise période — T3 au lieu de T2 — est une erreur courante lorsqu'on rattrape des dépôts en retard, et le système de traitement de l'ARC rejettera la déclaration (si la période ne correspond pas) ou l'acceptera et créera une discordance nécessitant une déclaration de correction ultérieure.
Si vous produisez par l'intermédiaire d'un comptable ou d'un préparateur de déclarations inscrit, l'échéance interne est avancée — votre préparateur a besoin des chiffres rapprochés au moins une semaine avant l'échéance de l'ARC pour laisser le temps à l'examen. Le calendrier de la liste de contrôle se comprime : les semaines 1 à 3 deviennent les semaines 1 à 2 en interne, et la troisième semaine est la fenêtre d'examen du préparateur. Communiquez votre échéance interne au préparateur au début de la période de fin de trimestre — pas la semaine précédant l'échéance de l'ARC.
Même si vous n'avez eu aucune activité commerciale au cours du trimestre, vous produisez quand même. Une déclaration de TPS/TVH néant doit être produite avant l'échéance. Le défaut de produire une déclaration néant déclenche le même cadre de pénalités qu'une déclaration avec des montants dus. Dans le portail de l'ARC, sélectionnez « Déclaration néant » — cela remplit les champs avec des zéros et soumet une déclaration conforme.
Si vous devez de l'argent sur la déclaration et que vous ne pouvez pas payer la totalité avant l'échéance, produisez quand même à temps et organisez un plan de paiement avec l'ARC avant la date d'échéance. L'ARC impose deux pénalités distinctes : une pénalité pour dépôt tardif pour les déclarations produites après l'échéance, et un taux d'intérêt prescrit sur les montants payés en retard. Produire à temps élimine la première pénalité. Contacter l'ARC de manière proactive pour organiser les modalités de paiement réduit la probabilité de mesures de recouvrement.
Que se passe-t-il si vous manquez la date limite de production trimestrielle
Le cadre de pénalités de l'ARC pour les déclarations de TPS/TVH en retard est appliqué automatiquement — il n'y a pas de période de grâce, pas de lettre d'avertissement et aucun pouvoir discrétionnaire exercé au stade du traitement. Les pénalités s'accumulent sur une base civile, et non sur une base de jours ouvrables.
Jour 1 après la date limite : Les systèmes de l'ARC signalent la déclaration en retard. Aucune pénalité n'est imposée immédiatement, mais le taux d'intérêt prescrit commence à s'accumuler sur toute taxe nette impayée à compter de la date d'échéance initiale. Le taux d'intérêt prescrit est fixé trimestriellement et composé quotidiennement. Pour 2026, le taux pour les versements en retard se situe dans la fourchette de 9 à 10 % — ce qui signifie qu'un versement trimestriel de 2 500 $ payé avec 30 jours de retard accumule environ 20 à 25 $ d'intérêts, un montant assez faible pour être ignoré, mais assez important pour être remarqué s'il se répète sur quatre trimestres consécutifs.
4 semaines après la date limite : La première pénalité pour production tardive est évaluée. Pour une première infraction, l'ARC émet généralement un rappel avant l'application formelle de la pénalité — mais il s'agit d'une pratique administrative, et non d'un droit statutaire. La pénalité pour production tardive des déclarations de TPS/TVH est de 1 % de la taxe nette due, plus 25 % de ce 1 % multiplié par le nombre de mois de retard de la déclaration, jusqu'à 12 mois. Si la déclaration indique un remboursement ou un solde nul, il n'y a pas de pénalité pour production tardive — mais la désignation de défaut de production demeure au compte, et des productions tardives répétées peuvent déclencher une demande de production en vertu du paragraphe 298(1) de la Loi sur la taxe d'accise.
Productions tardives répétées : L'application de la loi par l'ARC s'intensifie. Une entreprise qui produit quatre déclarations trimestrielles consécutives en retard — même si chacune d'elles indique un remboursement — peut être passée à la production mensuelle à la discrétion de l'ARC. La production mensuelle signifie que la liste de contrôle de fin de trimestre devient une liste de contrôle de fin de mois, avec le même travail de collecte de données compressé dans une fenêtre encore plus courte. La pénalité pour production tardive structurelle est des délais plus courts — ce qui est exactement ce qui a créé la production tardive en premier lieu.
Si la production trimestrielle de TPS/TVH est constamment reportée à la date limite parce que la phase de collecte des données prend plus de temps que le calendrier ne le permet, le goulot d'étranglement n'est pas l'étape de production. C'est l'étape de conversion des documents en données — les heures passées à ouvrir les PDF des fournisseurs, à localiser les lignes de taxe, à vérifier les taux provinciaux et à saisir les chiffres dans un tableur. La liste de contrôle de fin de trimestre BAS australienne suit le même schéma dans une juridiction de TPS à taux unique — la date limite est la même, les formats de documents sont le problème, et la ruée saisonnière est structurellement identique même lorsque la complexité du taux de taxe est plus simple.
Comment l'extraction redessine la liste de contrôle de fin de trimestre
La liste de contrôle ci-dessus correspond à une réalité où chaque facture fournisseur doit être ouverte individuellement, où chaque ligne de TPS/TVH doit être localisée, où chaque taux provincial doit être vérifié, et où chaque chiffre doit être saisi dans un tableur. Cette réalité consomme les trois premières semaines de la fenêtre d'un mois. Supprimez l'étape de saisie manuelle — l'étape où une personne lit un PDF et tape ce qu'il contient — et la liste de contrôle se transforme en une forme différente.
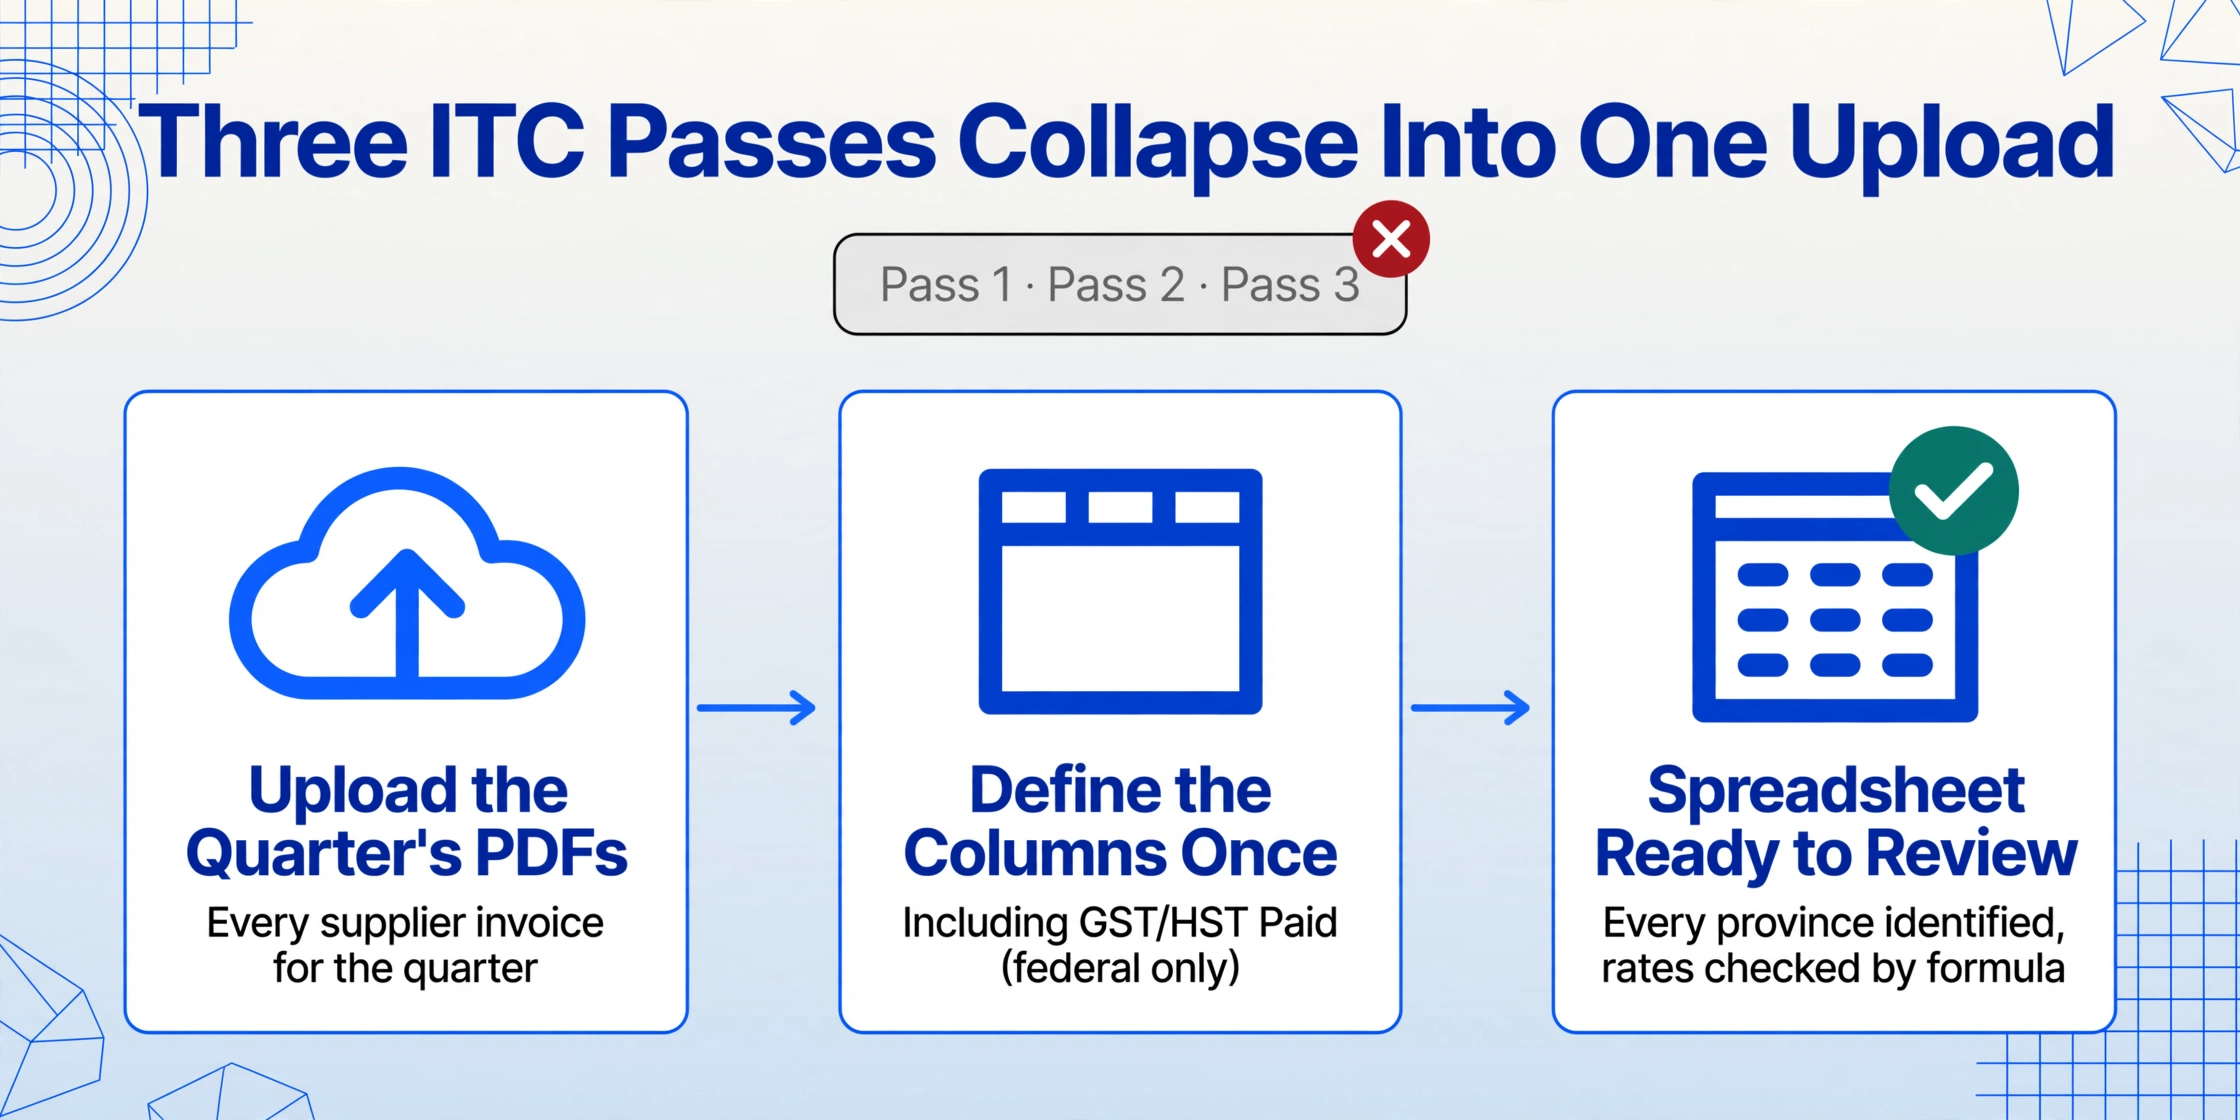
Au lieu des passe 1, passe 2 et passe 3 dans le dossier d'achats du trimestre — vérification de l'exhaustivité, vérification des taux, extraction des CTI — le flux de travail devient une action unique : téléverser les PDF des fournisseurs du trimestre, définir les colonnes de sortie une seule fois, et recevoir un tableur où chaque chiffre de TPS/TVH est déjà extrait, chaque province déjà identifiée, et chaque taux prêt à être vérifié par formule plutôt qu'à l'œil. Les trois heures de lecture de documents par trimestre deviennent quelques minutes de téléversement et une passe de revue sur la sortie.
Les colonnes que vous définissez sont les colonnes que vous obtenez. Pour un déclarant utilisant la méthode régulière : « Nom du fournisseur », « Date de la facture », « Total de la facture », « TPS/TVH payée », « Taux de taxe appliqué », « Province du fournisseur ». L'IA lit chaque document selon le sens du champ — elle trouve la ligne de TPS/TVH sur un PDF de Home Depot de la même manière qu'elle lit « TPS 12,80 $ » écrit à la main sur un reçu d'un plombier de la Colombie-Britannique, et elle n'extrait que la ligne de TPS (fédérale) d'une facture d'un fournisseur québécois parce que le nom de la colonne — « TPS/TVH payée (fédérale uniquement) » — lui indique explicitement d'ignorer la TVQ.
Ce qui change, ce n'est pas votre flux de travail de production de déclaration, votre logiciel de comptabilité ou votre relation avec l'ARC. Ce qui change, c'est que l'étape la plus chronophage de la liste de contrôle — lire 40 PDF de fournisseurs et saisir les chiffres de taxe dans un tableur — n'existe plus. Les étapes restantes — le rapprochement des ventes, le calcul de la taxe nette, la vérification croisée et la production de la déclaration — sont les étapes qui exigent du jugement. Ce sont aussi les étapes qui, sans le goulot d'étranglement de la lecture de documents, peuvent être terminées en quelques heures plutôt qu'en quelques jours.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Le flux d'extraction ne change pas la façon dont l'ARC calcule votre déclaration ni la façon dont votre comptable la révise. Il change la seule étape qui n'aurait jamais dû être manuelle en premier lieu — lire des données formatées sur une page et les ressaisir sur une autre page. La liste de vérification de fin de trimestre suit toujours le même calendrier. La différence, c'est que les éléments de la liste qui prenaient des week-ends entiers ne prennent plus que quelques minutes — et l'échéance est une date que vous respectez, pas une date contre laquelle vous courez.
FAQ : Production de la déclaration de TPS/TVH de fin de trimestre
En quoi les échéances diffèrent-elles pour les déclarants mensuels, trimestriels et annuels?
Les déclarants trimestriels doivent produire et verser leur déclaration dans le mois suivant la fin de chaque période de déclaration. Les déclarants mensuels ont la même fenêtre d'un mois — une déclaration de février est due le 31 mars. Les déclarants annuels ont trois mois après la fin de l'exercice — les exercices se terminant le 31 décembre doivent produire leur déclaration au plus tard le 31 mars de l'année suivante. La production mensuelle est obligatoire pour les entreprises dont les fournitures taxables annuelles dépassent 6 millions de dollars; la production trimestrielle est la valeur par défaut pour la plupart des entreprises; la production annuelle n'est offerte qu'aux entreprises dont les fournitures taxables annuelles sont de 1,5 million de dollars ou moins et qui ont choisi la production annuelle. La structure de la liste de vérification est la même, peu importe la fréquence de production — seule la cadence change. Un déclarant mensuel exécute les mêmes étapes chaque mois, ce qui signifie que le fardeau de l'assemblage des données est réparti sur 12 cycles plutôt que 4, mais la fenêtre par cycle est proportionnellement plus serrée.
Puis-je produire ma déclaration de TPS/TVH avant la fin du trimestre si mes données sont prêtes?
Non. L'ARC n'accepte les déclarations de TPS/TVH pour une période de déclaration qu'après la fin de cette période. Vous pouvez préparer les chiffres à l'avance — en exécutant le rapprochement des ventes et l'extraction des CTI à la clôture de chaque mois plutôt qu'à la fin du trimestre — mais la production elle-même doit attendre la fin de la période. Les entreprises qui ferment leurs livres mensuellement et tiennent un grand livre de TPS/TVH courant sont celles qui sont le moins susceptibles de se précipiter à la fin du trimestre : l'assemblage des données est déjà fait, la production est une étape de validation plutôt qu'un exercice de collecte de données.
Quelle est la différence entre les CTI et les rajustements de CTI sur le formulaire GST34-2?
La ligne 106 correspond aux CTI demandés sur les achats de la période courante. La ligne 107 correspond aux rajustements de CTI — des corrections apportées aux demandes de CTI des périodes de déclaration précédentes. Le rajustement le plus courant : une facture de fournisseur du T1 arrive au T2 après que la déclaration du T1 a déjà été produite, et la TPS/TVH sur cette facture n'a pas été demandée au T1. Vous la demandez à titre de rajustement à la ligne 107 au T2 plutôt que de modifier la déclaration du T1. Les rajustements de CTI peuvent aussi être négatifs — si le CTI d'une période précédente a été surestimé, la correction est inscrite à la ligne 107 à titre de réduction. L'ARC permet de demander des CTI dans les quatre ans suivant la date d'échéance initiale, de sorte que les rajustements peuvent s'étendre sur plusieurs années.
Je suis passé de la méthode rapide à la méthode régulière en cours d'année — comment la liste de contrôle change-t-elle ?
Le changement prend effet au début de l'exercice financier — vous ne changez pas en cours de trimestre. Lorsque le nouvel exercice commence, la liste de contrôle côté achats (extraction des CTI à partir des factures fournisseurs) s'active immédiatement. Pour le premier trimestre sous la méthode régulière, vous devez extraire la TPS/TVH de chaque facture d'achat fournisseur — une tâche que vous n'avez jamais effectuée auparavant, car la méthode rapide ne l'exigeait pas. Le volume de factures fournisseurs n'a pas changé ; seules les données que vous devez en extraire ont changé. Le flux de travail d'extraction — définir six colonnes, téléverser le dossier de PDF fournisseurs en un seul lot — est conçu précisément pour cette transition : vous passez de l'extraction de rien à l'extraction de tout en un trimestre, sans ajouter des heures de saisie manuelle à la charge de travail du comptable.
Comment gérer les factures fournisseurs qui arrivent après la date limite de production ?
Produisez la déclaration à temps avec les données dont vous disposez. Les CTI sur les factures fournisseurs arrivées en retard sont réclamés comme ajustements à la ligne 107 dans la période de production suivante. Ne retardez pas la production pour attendre une facture manquante — la pénalité pour production tardive sur l'ensemble de la déclaration dépassera presque certainement la valeur du CTI de la seule facture que vous attendez. L'ARC permet les demandes de CTI sur quatre ans, donc l'incitation est toujours de produire à temps avec ce que vous avez et d'ajuster plus tard, plutôt que de produire en retard dans l'espoir d'être complet.
Le flux de travail d'extraction gère-t-il les factures fournisseurs du Québec où la TPS et la TVQ apparaissent sur des lignes distinctes ?
Oui — à condition que le nom de la colonne soit précis. Une colonne nommée « TPS/TVH payée » sur une facture fournisseur du Québec extraira le montant de la TPS (5 % fédéral) et ignorera la ligne de la TVQ (9,975 % provincial), car le nom de la colonne indique à l'IA d'extraire uniquement la composante fédérale. Si le nom de la colonne est ambigu — « Taxe payée » — l'IA pourrait combiner les deux, surestimant le CTI fédéral. Pour les fournisseurs du Québec, le nom de la colonne est l'instruction — et la précision du nom fait la différence entre une demande de CTI correcte et une demande surestimée que l'ARC finira par annuler.
L'échéance de fin de trimestre n'est pas une surprise. Elle arrive tous les trois mois, selon le même calendrier, avec les mêmes exigences de regroupement des données. La seule variable est le temps passé entre la fin du trimestre et l'échéance sur la tâche qui n'apporte ni jugement ni valeur — lire des chiffres sur des PDF et les saisir dans une autre page. La liste de contrôle vous indique quoi vérifier et quand. Ce que vous faites de l'étape entre « ouvrir le PDF fournisseur » et « le chiffre est dans le tableur » détermine si la liste de contrôle est un guide ou un réquisitoire.