Quanto o Processamento Manual de Declarações de GST/HST Custa
para Empresas Canadenses por Período de Declaração — Quatro Linhas, Um Número
Uma proprietária individual em Mississauga que administra uma pequena empresa de paisagismo pode dizer exatamente quanto paga à contadora por hora: $35. O que ela não consegue dizer — e o que quase nenhum pequeno empresário canadense consegue dizer — é quanto o processamento manual de declarações de GST/HST realmente custa de ponta a ponta. A camada mais visível, a fatura da contabilidade, parece pequena demais para medir: $105 por trimestre, três horas a $35. São as outras três camadas — o ITC que foi subdeclarado porque a linha de TPS de um fornecedor de Quebec foi lida incorretamente no 2º trimestre, os juros da CRA cobrados retroativamente à data da declaração, o sábado de abril que a proprietária passou redigitando dados de notas fiscais em vez de cotar um novo trabalho no valor de $800 — que transformam um item de linha trimestral de $105 em um dreno estrutural que a demonstração de resultados nunca conecta. Este é um framework de cálculo para todas as quatro camadas de custo. Substitua sua própria quantidade de fornecedores, tarifa horária e mix provincial, e você terá um número — não uma média do setor, não um palpite, mas um valor de custo defensável para sua própria empresa.
Principais Conclusões
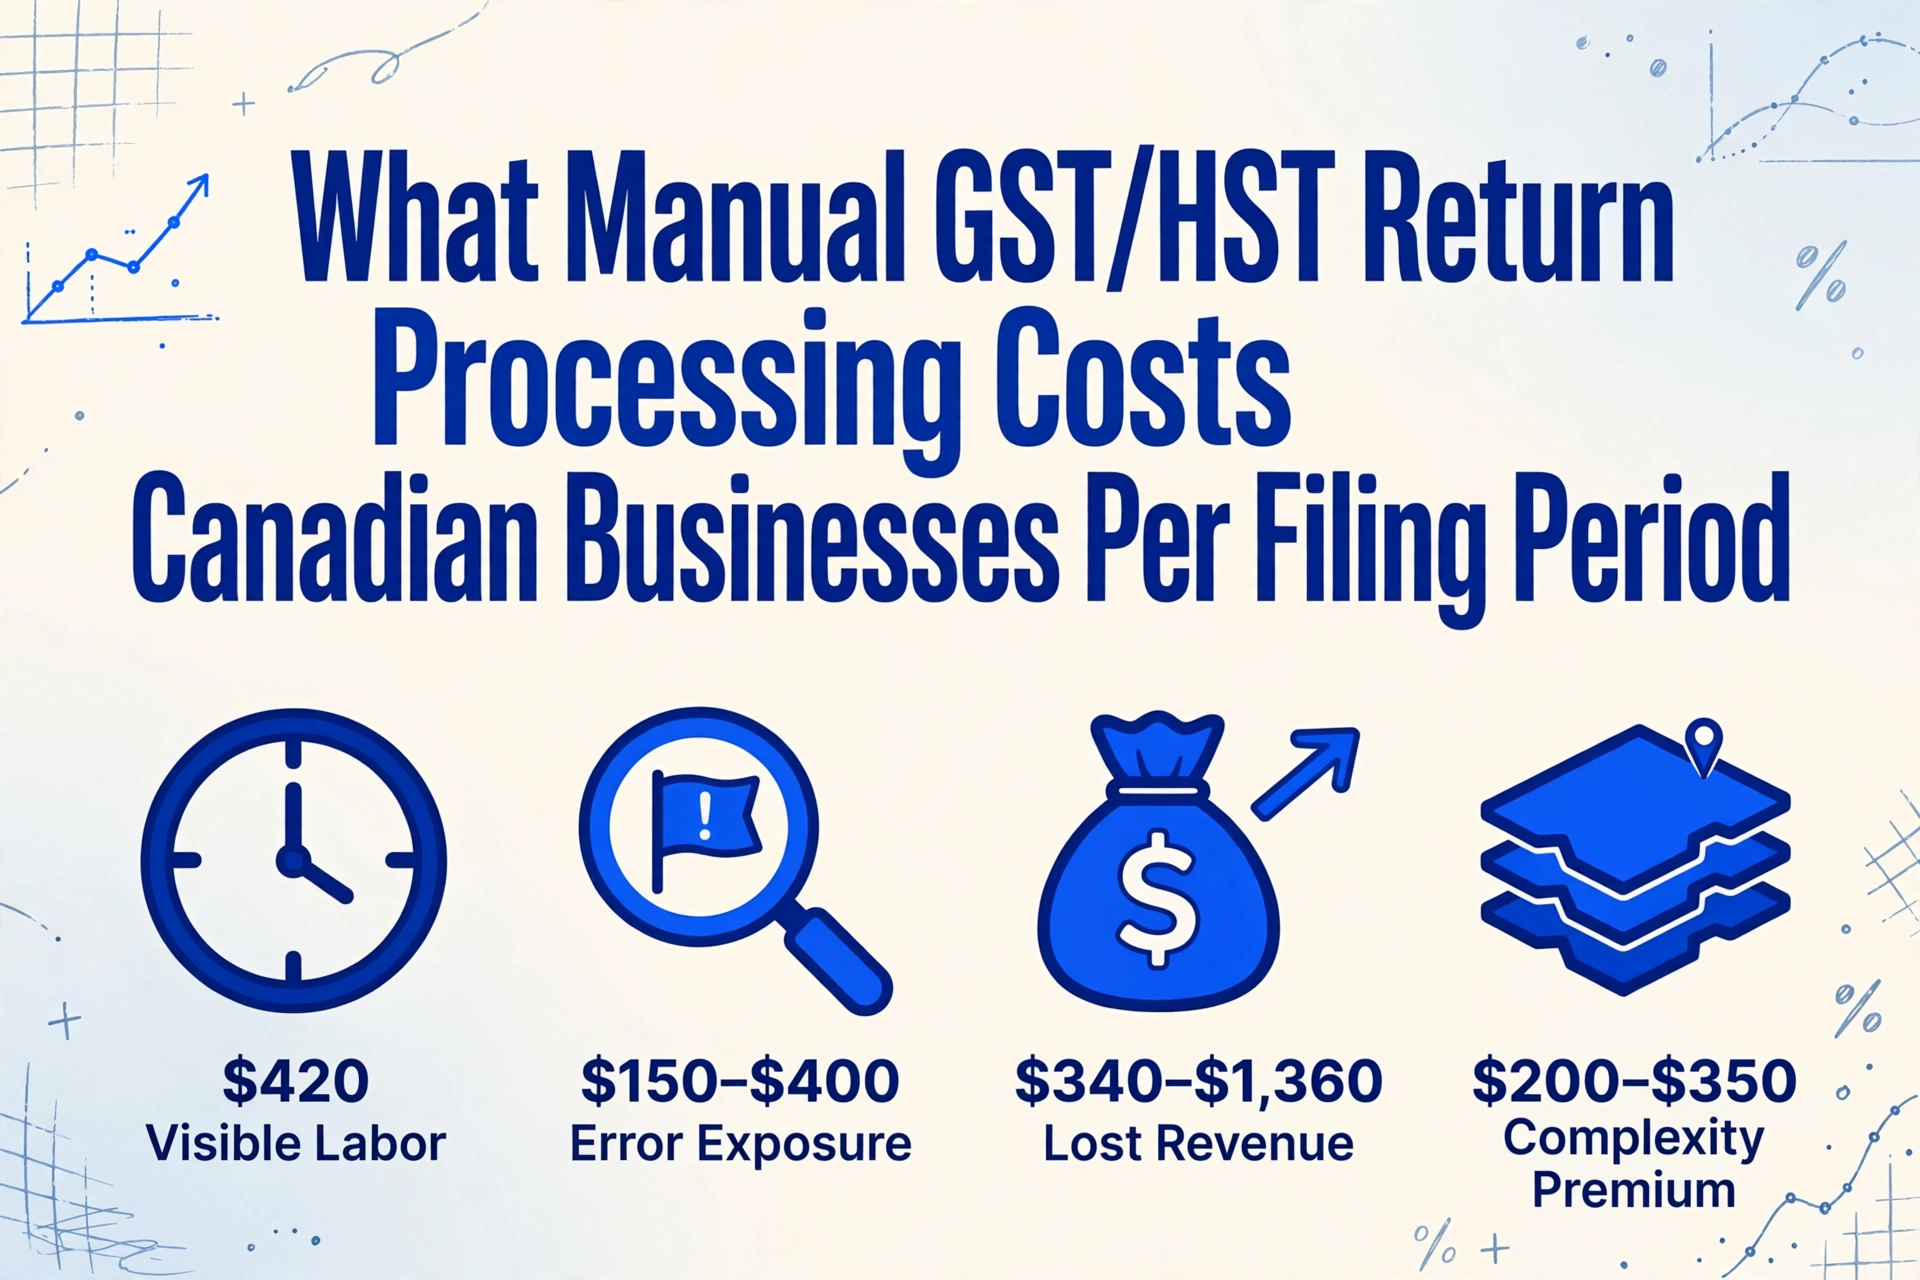
- $420 por ano — a fatura anual de contabilidade para entrada de dados trimestral de GST/HST — é o único custo que a maioria das empresas mede, e pequeno o suficiente para concluir que o processamento manual quase não custa nada.
- Juros por erros de ITC, ITC de Quebec perdido, horas faturáveis deslocadas e o prêmio de complexidade das alíquotas provinciais são contabilizados em quatro linhas orçamentárias diferentes — salários, conformidade, receita, despesas gerais — e nunca foram somados em uma única demonstração de custos.
- O custo total do processamento manual de GST/HST é de $1.110 a $2.530 por ano — duas e meia a seis vezes o item de linha visível da contabilidade. Elimine a etapa de transcrição e três das quatro camadas de custo desaparecem.
Os Quatro Custos Ocultos em Cada Declaração Trimestral de GST/HST
Toda empresa registrada para GST/HST no Canadá deve apresentar uma declaração para cada período de relatório — mensal, trimestral ou anual, dependendo da receita — usando o formulário GST34-2. Essa obrigação regulatória não é o custo. O custo começa quando o contador ou o proprietário da empresa abre a pasta de PDFs de fornecedores e começa a ler as linhas de imposto, uma fatura de cada vez.
Essa pessoa está localizando o valor de GST/HST em cada documento de fornecedor — uma fatura da Home Depot que imprime "HST (ON) 13%: $47,32" no rodapé, um recibo de um fornecedor de encanamento da BC com "GST $12,80" escrito à mão perto do total, um PDF de um atacadista de ferragens da Nova Scotia que esconde "HST @ 15%" em um resumo de imposto de várias linhas — e digitando cada valor em uma coluna de planilha. Para uma pequena empresa com 40 faturas de fornecedores por trimestre, isso representa aproximadamente 120 minutos de leitura de documentos, verificação de alíquotas e entrada de dados. A $35 por hora — a taxa mediana para um contador em Ontário, com variação interprovincial de aproximadamente $25 no Canadá Atlântico a $40 em Vancouver e Toronto — o custo visível de mão de obra trimestral é de aproximadamente $70. Esse é o único número que a maioria das empresas mede. Também é o menor dos quatro custos, por uma margem ampla.
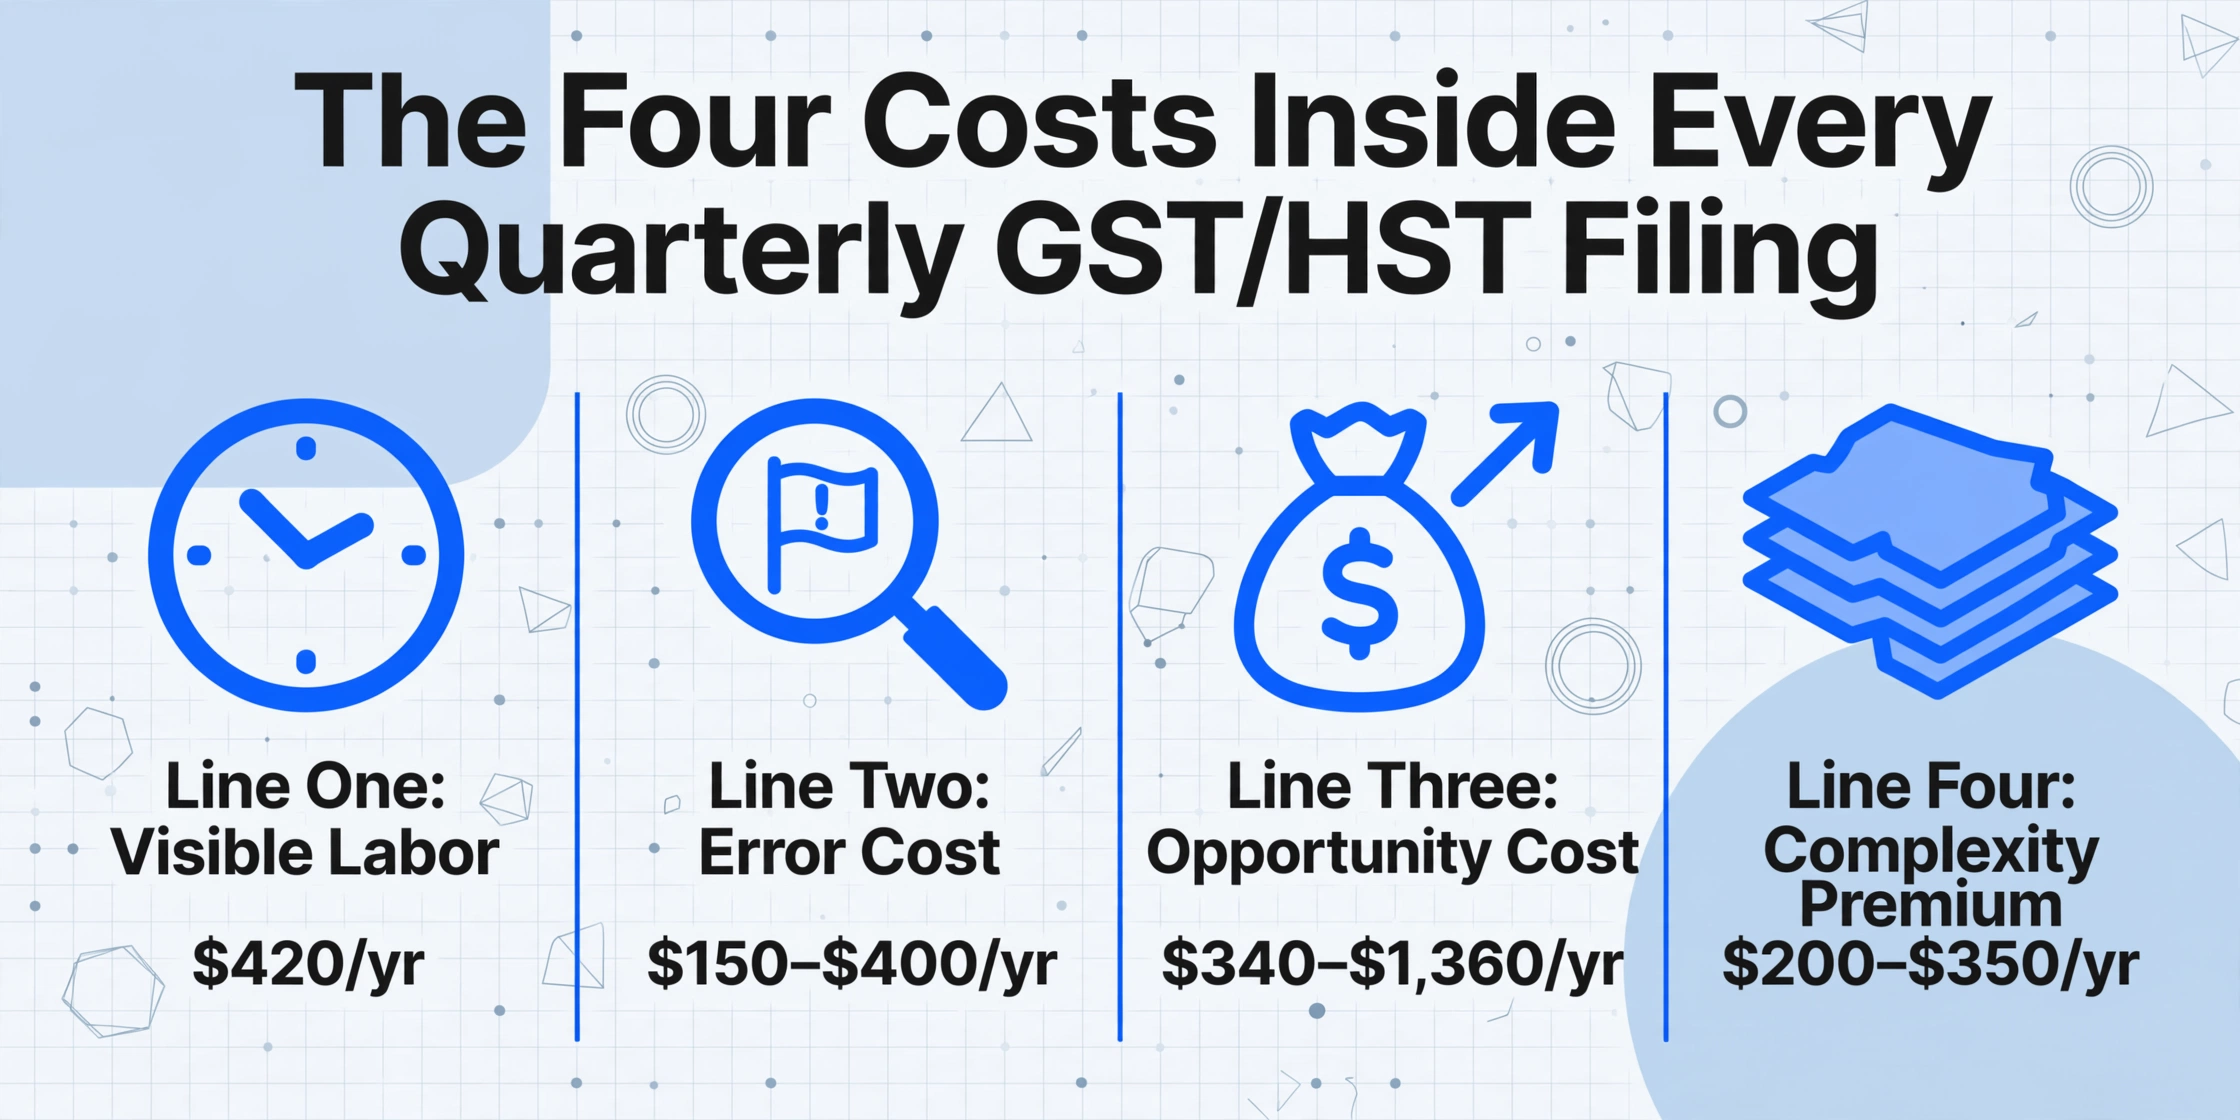
Há quatro linhas de custo que se comportam de forma independente e devem ser calculadas separadamente. Uma empresa que mede apenas a Linha Um — as horas de contabilidade — concluirá que o processamento manual de GST/HST custa $280 por ano e tomará a decisão errada. Uma empresa que mede todas as quatro entenderá por que a entrada de dados é a parte mais barata do problema.
Cenário em execução: Uma pequena empresa de paisagismo em Mississauga, Ontário. 40 faturas de compra de fornecedores por trimestre. Fornecedores em Ontário (13% HST), Colúmbia Britânica (5% GST), Quebec (5% GST + 9,975% QST) e Nova Scotia (15% HST). Contador a $35 por hora. Declarante trimestral. A taxa cobrável do proprietário é de $85 por hora — cada hora gasta com entrada de dados de GST/HST é uma hora não gasta em orçamentos de projetos ou gerenciamento de equipes.
Linha Um — O Custo Visível: Horas de Contabilidade Multiplicadas por uma Taxa Horária
A Linha Um é o único custo que a maioria das empresas mede, e seu tamanho garante que elas nunca procurem os outros três. Comece pela taxa. As taxas de contabilidade no Canadá variam por província, por nível de certificação e se o trabalho é feito internamente ou terceirizado:
| Quem Prepara o GST/HST | Faixa de Taxa Horária | Horas Trimestrais Típicas (40 faturas de fornecedores) | Custo Visível Anual (4 trimestres) |
|---|---|---|---|
| Proprietário da empresa (autopreparação) | $40–$120 (custo de oportunidade) | 2,5–3,5 | $400–$1.680 |
| Contador interno | $25–$40 | 2–3 | $200–$480 |
| Empresa de contabilidade terceirizada | $45–$75 | 2–3 | $360–$900 |
| Escritório de contabilidade (revisão + envio) | $100–$250 | 1–2 (apenas revisão; cliente fornece dados preparados) | $400–$2.000 |
O tempo por trimestre varia com três variáveis: o número de faturas de fornecedores, o número de províncias onde esses fornecedores operam e a consistência do formato dos documentos dos fornecedores. Uma empresa cujos 40 fornecedores estão todos em Ontário e enviam faturas PDF limpas com a linha de HST em uma posição previsível pode processar um trimestre em aproximadamente duas horas. Uma empresa cujos 40 fornecedores abrangem quatro províncias e enviam uma mistura de PDFs, recibos manuscritos e capturas de tela de e-mail — o cenário realista para uma empresa de serviços que compra materiais, equipamentos e software — gastará cerca de três horas por trimestre. Adicione um fornecedor de Quebec cuja fatura divide TPS e TVQ em linhas separadas, e a etapa de verificação por si só consome dois minutos extras por fatura de Quebec em comparação com um fornecedor de Ontário cuja única linha de HST é inequívoca.
Essa é a armadilha: a Linha Um para o negócio de paisagismo é de $280 por ano ($35 × 2 horas × 4 trimestres, de forma conservadora). Esse número é tão pequeno que convence o proprietário de que o processamento manual de GST/HST é essencialmente gratuito. Não é gratuito. Ele é concentrado no início — os custos maiores chegam depois, em uma coluna diferente da planilha, com juros compostos.
Linha Dois — O Custo do Erro: O Que um Único Valor de ITC Digitado Errado Desencadeia
A entrada manual de dados em um contexto fiscal carrega uma taxa de erro documentada por campo entre 0,3% e 1%, com o extremo superior ocorrendo sob a pressão de prazos e a alternância de formatos que definem os dias antes do prazo de declaração trimestral. A 0,5% por campo, em 40 faturas com seis campos extraídos cada (240 entradas de campo por trimestre), o negócio de paisagismo produz aproximadamente um a dois erros de transcrição por trimestre. A 1% — realista quando o contador processa as declarações de quatro clientes em uma única sessão — isso equivale a dois a três erros por trimestre.
Nem todo erro de transcrição importa. Digitar o nome do fornecedor como "Acklands-Grainger" em vez de "Acklands-Granger" na planilha interna não tem consequência fiscal — é um aborrecimento. Mas três tipos de erros têm consequências financeiras diretas:
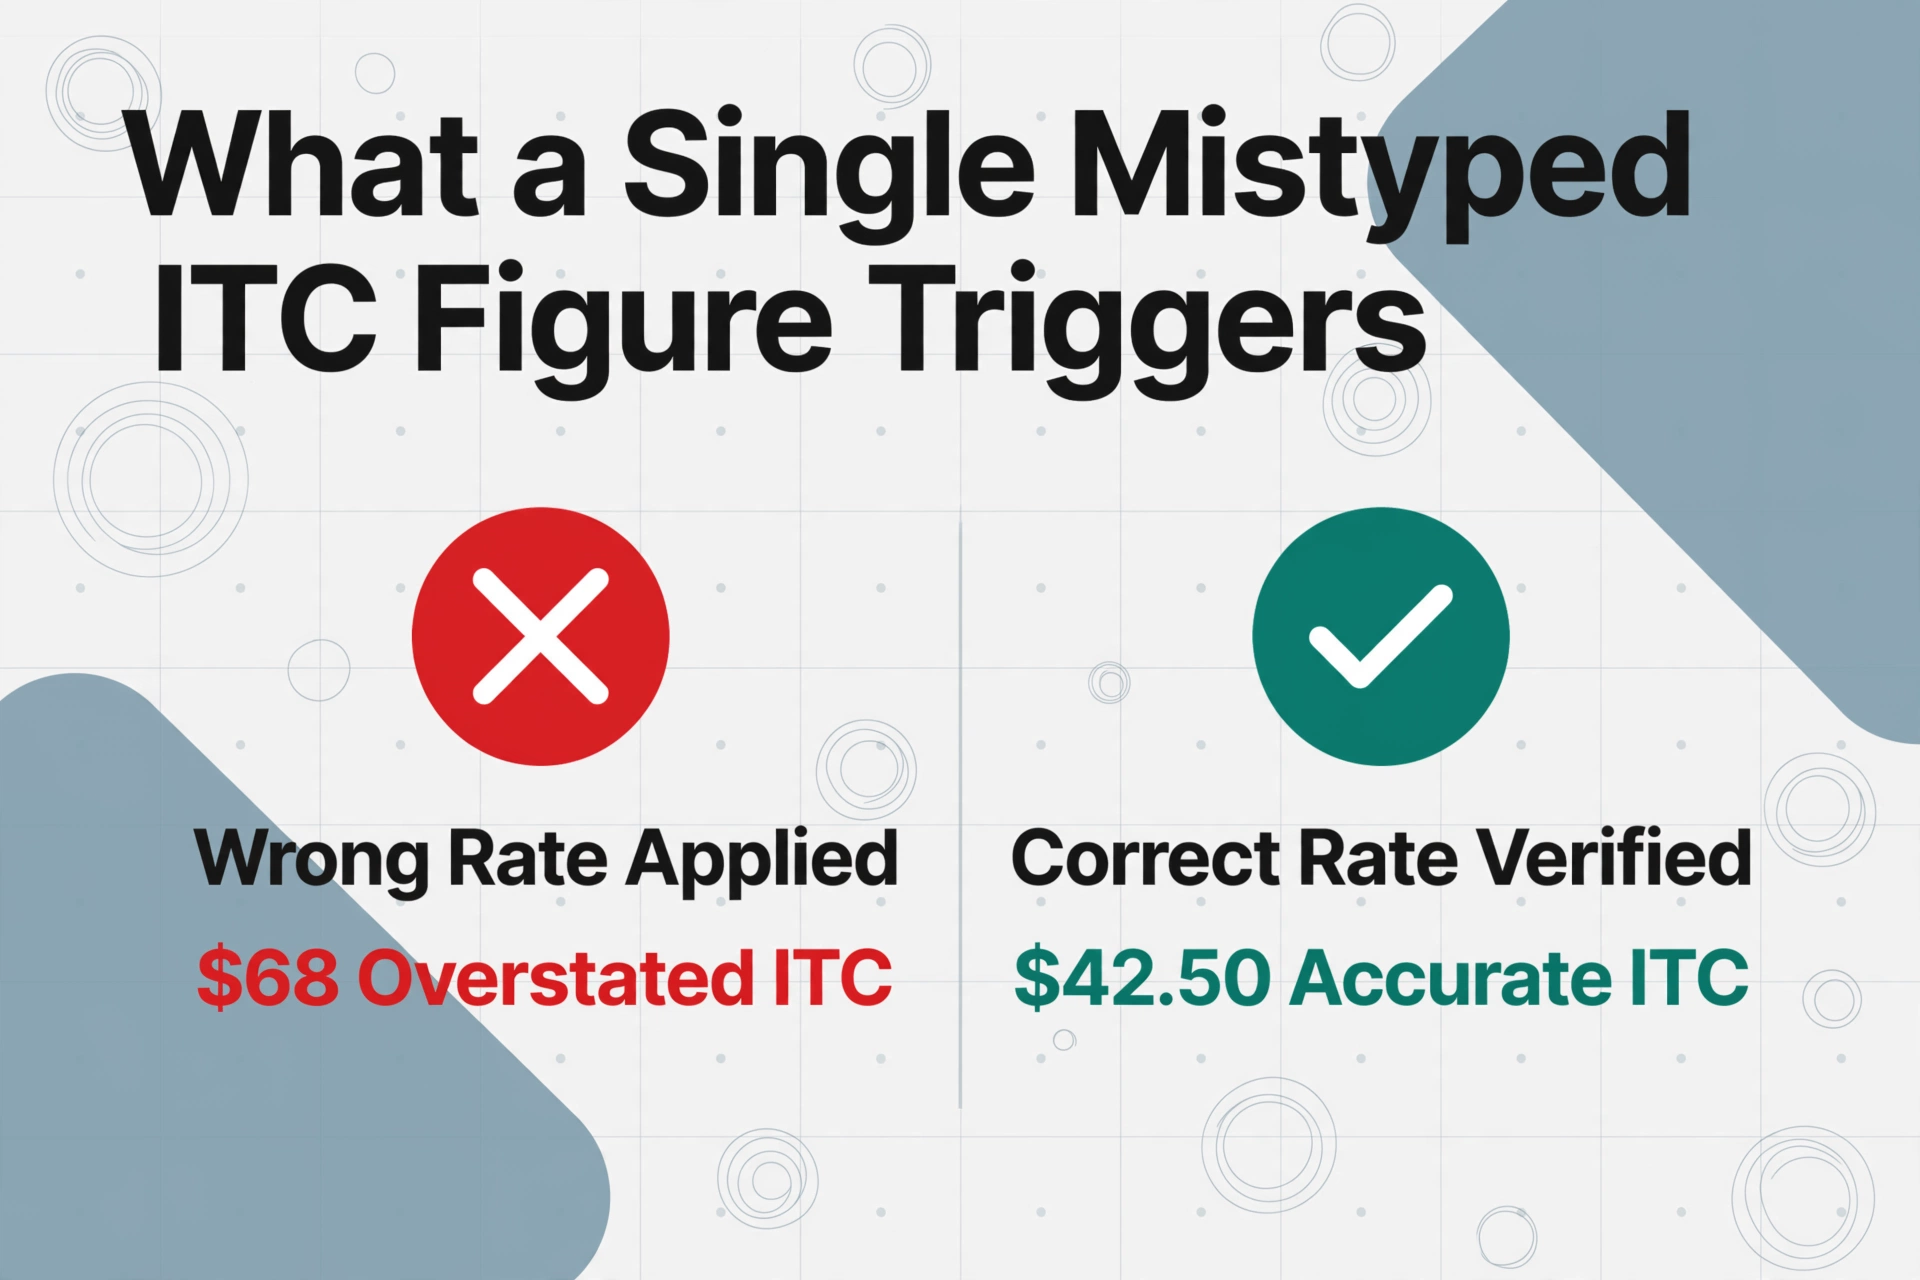
Tipo 1: Superavaliação do ITC (alíquota errada aplicada ao valor correto)
Um fornecedor da Colúmbia Britânica cobra 5% de GST ($42,50 em uma compra de $850). O contador, processando 40 faturas, lê o valor corretamente, mas insere a alíquota como 13% — o modelo mental padrão para "a maioria dos meus fornecedores". A planilha calcula um ITC de $110,50 em vez de $42,50. A superavaliação é de $68,00 nesta única fatura. O programa de auditoria de GST/HST da CRA pode não detectar isso no ano corrente — mas quando uma auditoria futura o fizer, o excesso de ITC é revertido com juros calculados sob a Lei do Imposto sobre Produtos e Serviços a partir da data original de arquivamento. À taxa de juros prescrita pela CRA — que é composta diariamente e definida trimestralmente — uma superavaliação de $68 descoberta dois anos depois acumula aproximadamente $12 a $18 em juros, mais o reembolso do principal. Em vários trimestres e várias faturas de fornecedores, a superavaliação agregada do ITC e os juros acumulados sobre um único padrão de erro repetido quatro vezes por ano podem atingir várias centenas de dólares em passivo não orçado.
Tipo 2: Subavaliação do ITC (valor correto, linha errada, ou inclusão do QST de Quebec omitida incorretamente)
Uma fatura de um fornecedor de Quebec mostra TPS ($23,50) e TVQ ($46,88) em linhas separadas. O contador, sem saber se deve incluir ambas, omite a linha inteira em vez de extrair apenas a parte da TPS. O ITC federal de $23,50 é perdido — e embora a CRA permita declarações de GST/HST corrigidas para retificar subavaliações, a própria correção exige tempo para ser preparada e arquivada. À taxa horária de $35 do contador e aproximadamente 30 minutos para preparar e enviar uma correção de linha única, o custo para recuperar $23,50 é de $17,50 — um custo de recuperação de 74%. A maioria das pequenas empresas não se preocupa em corrigir valores tão pequenos. O ITC é simplesmente perdido. Ao longo de quatro trimestres, um padrão de subavaliação do ITC de fornecedores de Quebec pode acumular de $100 a $300 em créditos perdidos permanentemente — dinheiro ao qual a empresa tinha direito legal, mas não reivindicou, porque a etapa de entrada manual entre o PDF de Quebec e a planilha consumiu a margem.
Tipo 3: Cálculo incorreto do imposto líquido devido a erros de arredondamento acumulados em cinco categorias de alíquotas
Quando o contador soma manualmente 40 valores de ITC, cada um arredondado para o centavo mais próximo, o erro de arredondamento acumulado em quatro alíquotas diferentes (5%, 13%, 15%, mais a divisão de Quebec) pode produzir um valor de imposto líquido na Linha 109 que difere da reconciliação automatizada da CRA em $2 a $5. O sistema de processamento da CRA sinaliza discrepâncias — qualquer diferença no imposto líquido — automaticamente. A carta que chega solicita uma explicação. O contador gasta 30 minutos localizando a discrepância, que acaba sendo de arredondamento. A CRA encerra o arquivo. Os 30 minutos custam $17,50. A carta em si não custou nada — mas, chegando durante o período de arquivamento de um trimestre diferente, consumiu capacidade que era necessária para a declaração atual. Este é o custo que nunca aparece em uma linha de orçamento: o atrito de conformidade que é pequeno demais para desencadear uma mudança de processo, mas grande o suficiente para consumir uma hora todos os anos.
Uma contabilidade completa da Linha Dois para o negócio de paisagismo, abrangendo a exposição a juros por superavaliação de ITC, ITC perdido por subfaturamento de fornecedor em Quebec e custos indiretos de conformidade, fica conservadoramente entre US$ 150 e US$ 400 por ano — aproximadamente 50% a 140% do custo de mão de obra visível na Linha Um. E essa estimativa pressupõe apenas um ou dois erros materiais por ano. Um negócio com maior número de fornecedores, mais províncias ou um contador menos experiente verá a Linha Dois exceder a Linha Um.
Linha Três — O Custo de Oportunidade: O Que Você Abre Mão ao Fazer Sua Própria Entrada de Dados de GST/HST
A Linha Um precifica as horas gastas com entrada de dados. A Linha Três precifica o que essas horas deslocam — o trabalho gerador de receita ou de crescimento do negócio que o proprietário não consegue realizar porque a janela de declaração trimestral consumiu o tempo disponível.
Para um proprietário que prepara sua própria declaração de GST/HST, o custo de oportunidade é direto: cada hora gasta localizando linhas de imposto em PDFs de fornecedores é uma hora não gasta em orçar novos negócios, gerenciar operações ou gerar trabalho faturável. O proprietário do negócio de paisagismo, com um custo de oportunidade de US$ 85 por hora, paga a si mesmo US$ 340 em receita perdida por trimestre (US$ 85 × 4 horas, incluindo o tempo extra de verificação e conciliação que os autopreparadores normalmente incorrem). Anualizado: US$ 1.360.
Para um negócio que utiliza um contador interno, o custo de oportunidade é mais sutil, mas provavelmente maior. O contador que gasta três horas por trimestre com entrada de dados de GST/HST — abrindo PDFs, digitando valores de impostos, verificando alíquotas provinciais — está consumindo capacidade que poderia ser aplicada em trabalho de maior valor: conciliar o razão geral, analisar tendências de despesas, preparar relatórios gerenciais, sinalizar cobranças incomuns de fornecedores. Essas são tarefas que exigem julgamento, e não transcrição, e são as tarefas que são adiadas para "depois que o GST/HST for declarado" — o que, em um ciclo trimestral, significa que estão perpetuamente três meses atrasadas.
O tempo do contador tem um teto rígido. Três horas de entrada manual de dados de GST/HST por trimestre são 12 horas por ano que não podem ser gastas em mais nada. A US$ 35 por hora, o custo direto é de US$ 420. O valor deslocado — os relatórios gerenciais não preparados, as anomalias de despesas não investigadas, as cobranças indevidas de fornecedores não detectadas — é mais difícil de precificar, mas maior. Uma única cobrança indevida de fornecedor não detectada de US$ 200 — uma ocorrência comum quando as faturas são processadas apenas para extração de impostos e não revisadas linha por linha quanto à precisão — elimina toda a economia anual de fazer a entrada de dados internamente.
O que o negócio de paisagismo perde: as três horas do contador por trimestre não são um custo fixo que desaparece se o proprietário fizer o serviço. Quando o proprietário faz a entrada de dados, o contador faz outro trabalho — e o proprietário absorve o custo de oportunidade diretamente. Quando o contador faz a entrada de dados, o proprietário evita o custo de oportunidade, mas paga o custo de mão de obra e perde a capacidade de maior valor do contador. De qualquer forma, as horas de entrada de dados são um peso morto para o negócio — elas não produzem receita, nem insight, nem valor estratégico, independentemente de quem as realiza.
Linha Quatro — O Prêmio de Complexidade das Alíquotas Provinciais: Por Que o Sistema Multialíquota de GST/HST do Canadá Infla Todas as Linhas Acima
A maioria dos países com imposto sobre valor agregado tem uma alíquota nacional única. O sistema GST/HST do Canadá — com GST federal de 5% nas províncias sem HST, HST de 13% em Ontário e HST de 15% nas províncias do Atlântico, além da administração separada de GST/QST de Quebec — introduz um multiplicador de complexidade que infla todas as três linhas de custo anteriores.
Em uma jurisdição de alíquota única como a Austrália (10% de GST em todo o país), a única tarefa de verificação do contador é "esta compra está sujeita a GST?". No Canadá, o contador deve verificar a província do fornecedor, confirmar a alíquota do imposto, determinar se a alíquota é federal (GST ou HST) ou provincial (QST, PST) e extrair apenas o componente federal para a declaração de GST/HST. Esta etapa de verificação — que não tem equivalente em um sistema de alíquota única — adiciona aproximadamente 30 a 60 segundos por fatura de fornecedor em comparação com um sistema de alíquota única. Em 40 faturas por trimestre, isso representa 20 a 40 minutos de trabalho adicional por trimestre, ou $47 a $93 por ano a $35 por hora — o "prêmio de complexidade provincial" embutido na Linha Um.
A mesma complexidade infla a Linha Dois: a probabilidade de um erro de transcrição aumenta com o número de decisões que o contador precisa tomar por fatura. Um sistema de alíquota única exige uma decisão por fatura ("isso está sujeito a GST?"). O sistema canadense exige três decisões por fatura: em qual província está o fornecedor, qual alíquota se aplica e se alguma parte é provincial em vez de federal. Com 40 faturas por trimestre e três decisões por fatura, são 120 pontos de decisão por trimestre — e uma taxa de erro de 0,5% em 120 decisões produz aproximadamente 0,6 erros por trimestre, em comparação com 0,2 erros no equivalente de alíquota única. O diferencial de erro é inteiramente estrutural — não se trata da competência do contador, mas da complexidade regulatória do ambiente no qual ele está transcrevendo dados.
A Linha Três também é inflada: o tempo que o proprietário ou contador gasta na verificação da alíquota provincial é o tempo mais vulnerável a interrupções e o menos automatizável dentro do fluxo de trabalho manual. Você não consegue ler rapidamente uma fatura de um fornecedor de Quebec e distinguir de forma confiável a linha TPS da linha TVQ — ambas dizem "tax" em francês, ambas estão próximas ao total e ambas parecem idênticas à primeira vista. Essa distinção exige atenção focada. Atenção focada em uma etapa de verificação de alíquota de imposto, repetida 160 vezes por ano, é o tipo mais caro de mão de obra que uma pequena empresa pode comprar — porque consome o mesmo recurso cognitivo necessário para orçamentos, planejamento e tomada de decisões, e não produz nada além de um número que já estava impresso na página.
O prêmio de complexidade provincial, anualizado para a empresa de paisagismo: $70 em mão de obra extra de verificação (Linha Um), $80 em exposição adicional a erros devido à fadiga de múltiplas decisões (Linha Dois) e aproximadamente $200 em capacidade de maior valor deslocada (Linha Três). Prêmio total de complexidade provincial: aproximadamente $350 por ano — um custo que não existe para a mesma empresa em uma jurisdição de alíquota única, e um custo que é inteiramente uma função de ler alíquotas de impostos de PDFs de fornecedores em vez de tê-las lidas automaticamente.
Quanto Custa a Alternativa — e Por Que a Comparação Altera a Decisão
As quatro linhas de custo para o negocio de paisagismo, estimadas de forma conservadora:
| Linha de Custo | Descripção | Estimativa Anual |
|---|---|---|
| Linha Um | Mão de obra de contabilidade: 3 horas/trimestre × $35/hora × 4 trimestres | $420 |
| Linha Dois | Custo de erro: exposição a juros por declaração excessiva de ITC + ITC de Quebec perdido + fricção de conformidade | $150–$400 |
| Linha Tres | Custo de oportunidade: horas facturables deslocadas (o proprietário se autoprepara) ou capacidade do contador deslocada (delegada) | $340–$1.360 |
| Linha Quatro | Prime de complexidade provincial: mão de obra extra de verificação + exposição a erro de múltiplas decisões + carga cognitiva em tarefas de alto valor | $200–$350 |
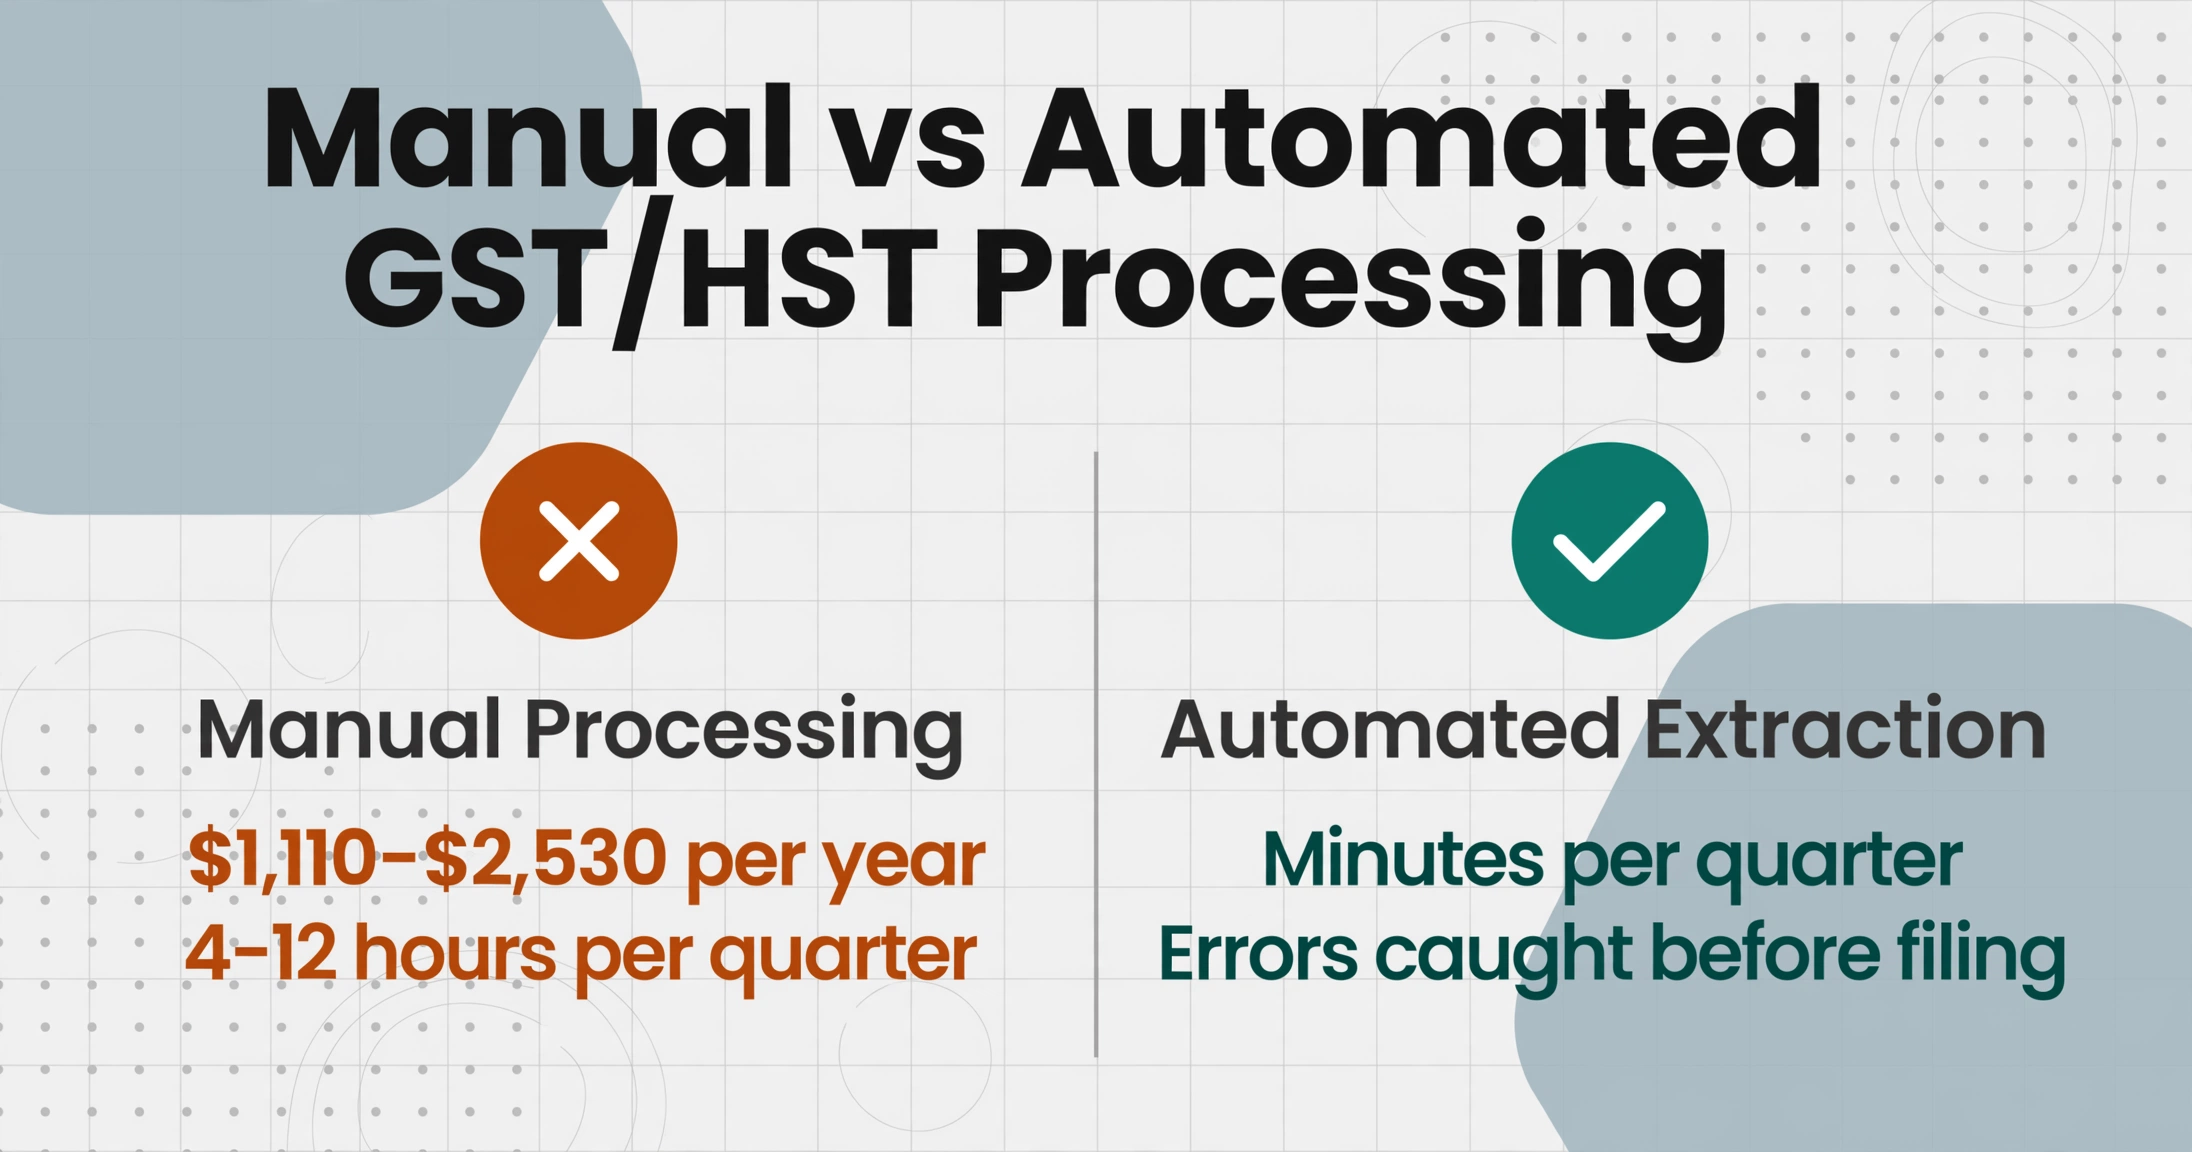
| Custo Anual Total do Processamento Manual de GST/HST | $1.110–$2.530 | |
O custo visível — a fatura de contabilidade — é de $420 por ano. O custo real é de duas e meia a seis vezes esse valor. A diferença entre os dois números não é desperdício ou ineficiência. É a consequência estrutural de mover dados fiscais de PDFs a planillas manualmente, em uma jurisdição com cinco alíquotas fiscais federais, com fornecedores que mudam seus formatos de fatura anualmente.
A alternativa não é um contador diferente ou um processo de digitação mais rápido. É eliminar a etapa de transcrição no ponto exato onde ela ocorre — a brecha entre o PDF do fornecedor e a coluna da planilla. O fluxo de extração de GST/HST substituye as três horas de montagem manual de dados por alguns minutos de upload de documentos e uma passada de verificação. Em vez de abrir 40 PDFs um a um, localizar a linha de imposto, verificar a província e digitar — o contador faz upload da carpeta de documentos do trimestre, define seis colunas (Nome do Fornecedor, Data da Fatura, Total da Fatura, GST/HST Pago, Alíquota Aplicada, Província do Fornecedor) e recebe uma planilla com cada cifra fiscal já em sua coluna. O fluxo de lote trimestral estende isso a um sistema de todo o ano: o mesmo esquema de colunas aplicado aos documentos de cada trimestre, produzindo quatro planillas que se empilham em um resumen fiscal anual sem reconciliación manual.
A economia muda de acordo. As três horas de montagem de dados por trimestre se tornam aproximadamente 15 minutos de upload e revisão. O tempo do contador cai de 12 horas por ano para 1 hora. A taxa de erro — antes impulsionada por 40 leituras manuais e 120 decisões de alíquotas provinciais por trimestre — cai para perto de zero para os tipos de erros que a transcrição manual produz, porque a etapa de transcrição não existe mais. O prêmio de complexidade provincial desaparece completamente — a IA lê "TPS 5%" em uma fatura de fornecedor de Quebec e extrai apenas o componente federal porque o nome da coluna indica isso, e toma a mesma decisão na 40ª fatura como na primeira.
Esse padrão não é exclusivo do GST/HST canadense. A análise de custos do BAS australiano percorre as mesmas quatro camadas de custo em um sistema GST de alíquota única — o prêmio de complexidade provincial desaparece, mas o trabalho de montagem de dados, a exposição a erros e o custo de oportunidade permanecem estruturalmente idênticos. A estrutura de custos de processamento de T4 canadense aplica a mesma metodologia de quatro linhas ao fechamento da folha de pagamento — onde uma contribuição de CPP digitada incorretamente aciona uma revisão PIER da CRA que custa dias de trabalho de correção. Em todos os casos, a linha mais cara nunca é a digitação em si. É o que a digitação desencadeia, meses depois, em um centro de custo diferente, com juros compostos que a linha orçamentária original nunca previu.
O problema de entrada manual de dados GST/HST não é que demora demais. Demora exatamente o que a tarefa exige — duas a três horas por trimestre. O problema é que a tarefa em si é pura tradução de formato: o PDF diz um número, a planilha precisa desse número, e uma pessoa fica entre eles lendo um e digitando o outro. Uma tarefa que não agrega julgamento, interpretação ou valor além da transferência — e custa de $1.110 a $2.530 por ano em mão de obra, erros e capacidade deslocada para executá-la — é uma tarefa que vale eliminar, não otimizar.
FAQ: O Custo do Processamento Manual de GST/HST
Como se compara o custo entre a declaração mensal e a trimestral?
Os declarantes mensais — geralmente empresas com fornecimentos tributáveis anuais acima de $6 milhões ou que optaram pela declaração mensal — processam uma declaração por mês em vez de quatro por ano. O tempo de preparação de dados por declaração é semelhante (a contagem de faturas de fornecedores por mês é aproximadamente um terço da contagem trimestral), mas o total anual é maior porque os custos indiretos de configuração — abrir a planilha, cargar o modelo de colunas, orientar-se na carpeta de fornecedores — se repetem 12 vezes em vez de 4. Um declarante trimestral com 40 faturas por período e 2 horas de preparação por trimestre gasta aproximadamente 8 horas por ano em entrada de dados. Um declarante mensal com 13 faturas por período e 45 minutos de preparação por mês gasta aproximadamente 9 horas por ano — aproximadamente semelhante no total, mas com custos indiretos mais altos devido à maior frequência de declaração. O custo do erro (Linha Dois) é proporcionalmente maior para os declarantes mensais porque o prazo comprimido entre períodos reduz o tempo disponível para verificação.
Quanto custa contratar uma firma de CPA para fazer minha declaração de GST/HST em vez de fazer eu mesmo?
Uma firma de CPA normalmente cobra de $150 a $400 por declaração trimestral de GST/HST, dependendo da complexidade do negocio e do volume de documentos de fornecedores. Com quatro trimestres por ano, o custo anual é de $600 a $1.600. Isso cobre a preparação, revisão e o envio via NETFILE — mas assume que o proprietário do negocio ou o contador já organizou os documentos dos fornecedores e forneceu um resumo reconciliado das compras. Se o CPA também precisa extraer os dados de GST/HST de faturas individuais de fornecedores, o custo aumenta. A estrutura de custos neste artigo se aplica independentemente de quem faz a entrada de dados — o proprietário, o contador ou o CPA — só a tarifa horaria cambia. Com tarifas de CPA de $100 a $250 por hora, as três horas de preparação de dados por trimestre se tornan $300 a $750 por trimestre, ou $1.200 a $3.000 por ano, antes de qualquer trabalho de revisão ou declaração. Este é o teto do que o processamento manual de GST/HST pode custar — e o número que torna a alternativa de extração automatizada, a uma fracción do custo de entrada de dados de um único trimestre de CPA, digna de comparação.
E se minhas faturas de fornecedores são principalmente de uma província — o prémio de complexidade provincial ainda se aplica?
Parcialmente. Um negocio cujos fornecedores estão concentrados em uma única província — um varejista de Toronto que compra quase exclusivamente de atacadistas de Ontario — enfrenta um prémio de complexidade provincial menor porque a etapa de verificação é uma única verificação (13% de HST para todas as faturas) em vez de uma verificação multi-tarifa. Mas o prémio não desaparece por completo: o negocio ainda compra ocasionalmente de fora de Ontario — uma assinatura de software de uma empresa SaaS da Colúmbia Británica que cobra 5% de GST, equipamento de um fabricante de Quebec, suprimentos de um distribuidor do Canadá Atlántico — e essas faturas atípicas são as que têm maior probabilidade de produzir erros porque não coinciden com o modelo mental padrão do contador de "meus fornecedores cobran todos 13%". Uma única fatura de um fornecedor da Colúmbia Británica cobrando 5% de GST, processada junto com 39 fornecedores de Ontario cobrando 13% de HST, é a fatura com maior probabilidade de ter seu monto de GST inserido como uma cifra de HST — e a sobrestimación, aunque pequeña por fatura, é o padrão de erro que a reconciliación automatizada da CRA está diseñada para detectar.
A estrutura de custos muda se eu usar o método rápido em vez do método regular?
Sim — a carga de trabalho de montagem de dados muda, mas não desaparece. No método rápido, você não reivindica ITCs em compras individuais, então a entrada de dados do lado das compras (ler as linhas de GST/HST das faturas de fornecedores) é eliminada do fluxo de trabalho trimestral. Em vez disso, o trabalho de montagem de dados se move para o lado das vendas: você deve totalizar suas vendas com GST/HST incluído para o período, o que ainda exige extrair valores de receita de faturas, recibos e registros de pagamento. O método rápido reduz a carga geral de entrada de dados — menos campos para extrair por transação — mas o problema de tradução de formato é o mesmo: os dados de vendas estão em documentos que a planilha não consegue ler, e uma pessoa fica entre eles. A estrutura de custos se ajusta reduzindo a Linha Um (menos horas de montagem de dados) e a Linha Dois (menos erros específicos de ITC), mas a Linha Três (custo de oportunidade) e a Linha Quatro (complexidade restante) permanecem proporcionalmente semelhantes.
Como calculo meu próprio número usando essa estrutura?
Comece com quatro entradas: a quantidade de faturas de fornecedores por trimestre, a taxa horária do seu contador ou a sua própria, o número de províncias em que seus fornecedores operam e suas horas de declaração trimestral como você as vivencia atualmente. Multiplique horas pela taxa para a Linha Um. Para a Linha Dois, considere um a dois erros de transcrição por ano à sua taxa × 30 minutos de correção cada, mais uma estimativa conservadora para ITC perdido de faturas complexas (fornecedores de Quebec com linhas TPS/TVQ divididas, recibos manuscritos onde a linha de imposto é ambígua). Para a Linha Três, se você se prepara, use sua taxa horária faturável ou geradora de receita; se você delega, estime as tarefas contábeis de maior valor que estão sendo adiadas. Para a Linha Quatro, se você tem fornecedores em duas ou mais províncias, adicione 10-15% à soma das Linhas Um a Três como o prêmio de complexidade. O total é o seu número. Compare-o com o custo de eliminar a etapa de transcrição — alguns minutos de upload e verificação por trimestre — e a estrutura de decisão está completa.
O custo do processamento manual de GST/HST não é a fatura da contabilidade. É a soma de quatro custos independentes, dos quais a fatura é o menor. Os outros três — erros, capacidade deslocada e o prêmio de complexidade provincial — custam mais, chegam depois e nunca são lançados na linha do orçamento que autorizou a entrada manual. Coloque-os em uma linha, uma vez por ano, e a decisão de eliminar a etapa de transcrição deixa de ser uma questão de custo e se torna uma questão aritmética.