Combien coûte le traitement manuel des déclarations de TPS/TVH
aux entreprises canadiennes par période de déclaration — quatre lignes, un chiffre
Une propriétaire unique à Mississauga qui gère une petite entreprise d'aménagement paysager peut vous dire exactement ce qu'elle paie à sa tenue de livres à l'heure : 35 $. Ce qu'elle ne peut pas vous dire — et ce que presque aucun propriétaire de petite entreprise canadienne ne peut vous dire — c'est ce que le traitement manuel des déclarations de TPS/TVH coûte réellement de bout en bout. La couche la plus visible, la facture de tenue de livres, semble trop petite pour être mesurée : 105 $ par trimestre, trois heures à 35 $. Ce sont les trois autres couches — le CTI sous-déclaré parce que la ligne TPS d'un fournisseur québécois a été mal lue au T2, les intérêts de l'ARC calculés rétroactivement à la date de dépôt, le samedi d'avril où la propriétaire a retapé des données de factures au lieu de soumissionner un nouveau contrat de 800 $ — qui transforment une ligne trimestrielle de 105 $ en un drain structurel que le compte de résultat ne relie jamais. Voici un cadre de calcul pour les quatre couches de coûts. Remplacez par votre propre nombre de fournisseurs, taux horaire et combinaison provinciale, et vous obtiendrez un chiffre — pas une moyenne sectorielle, pas une estimation, mais un chiffre de coût défendable pour votre propre entreprise.
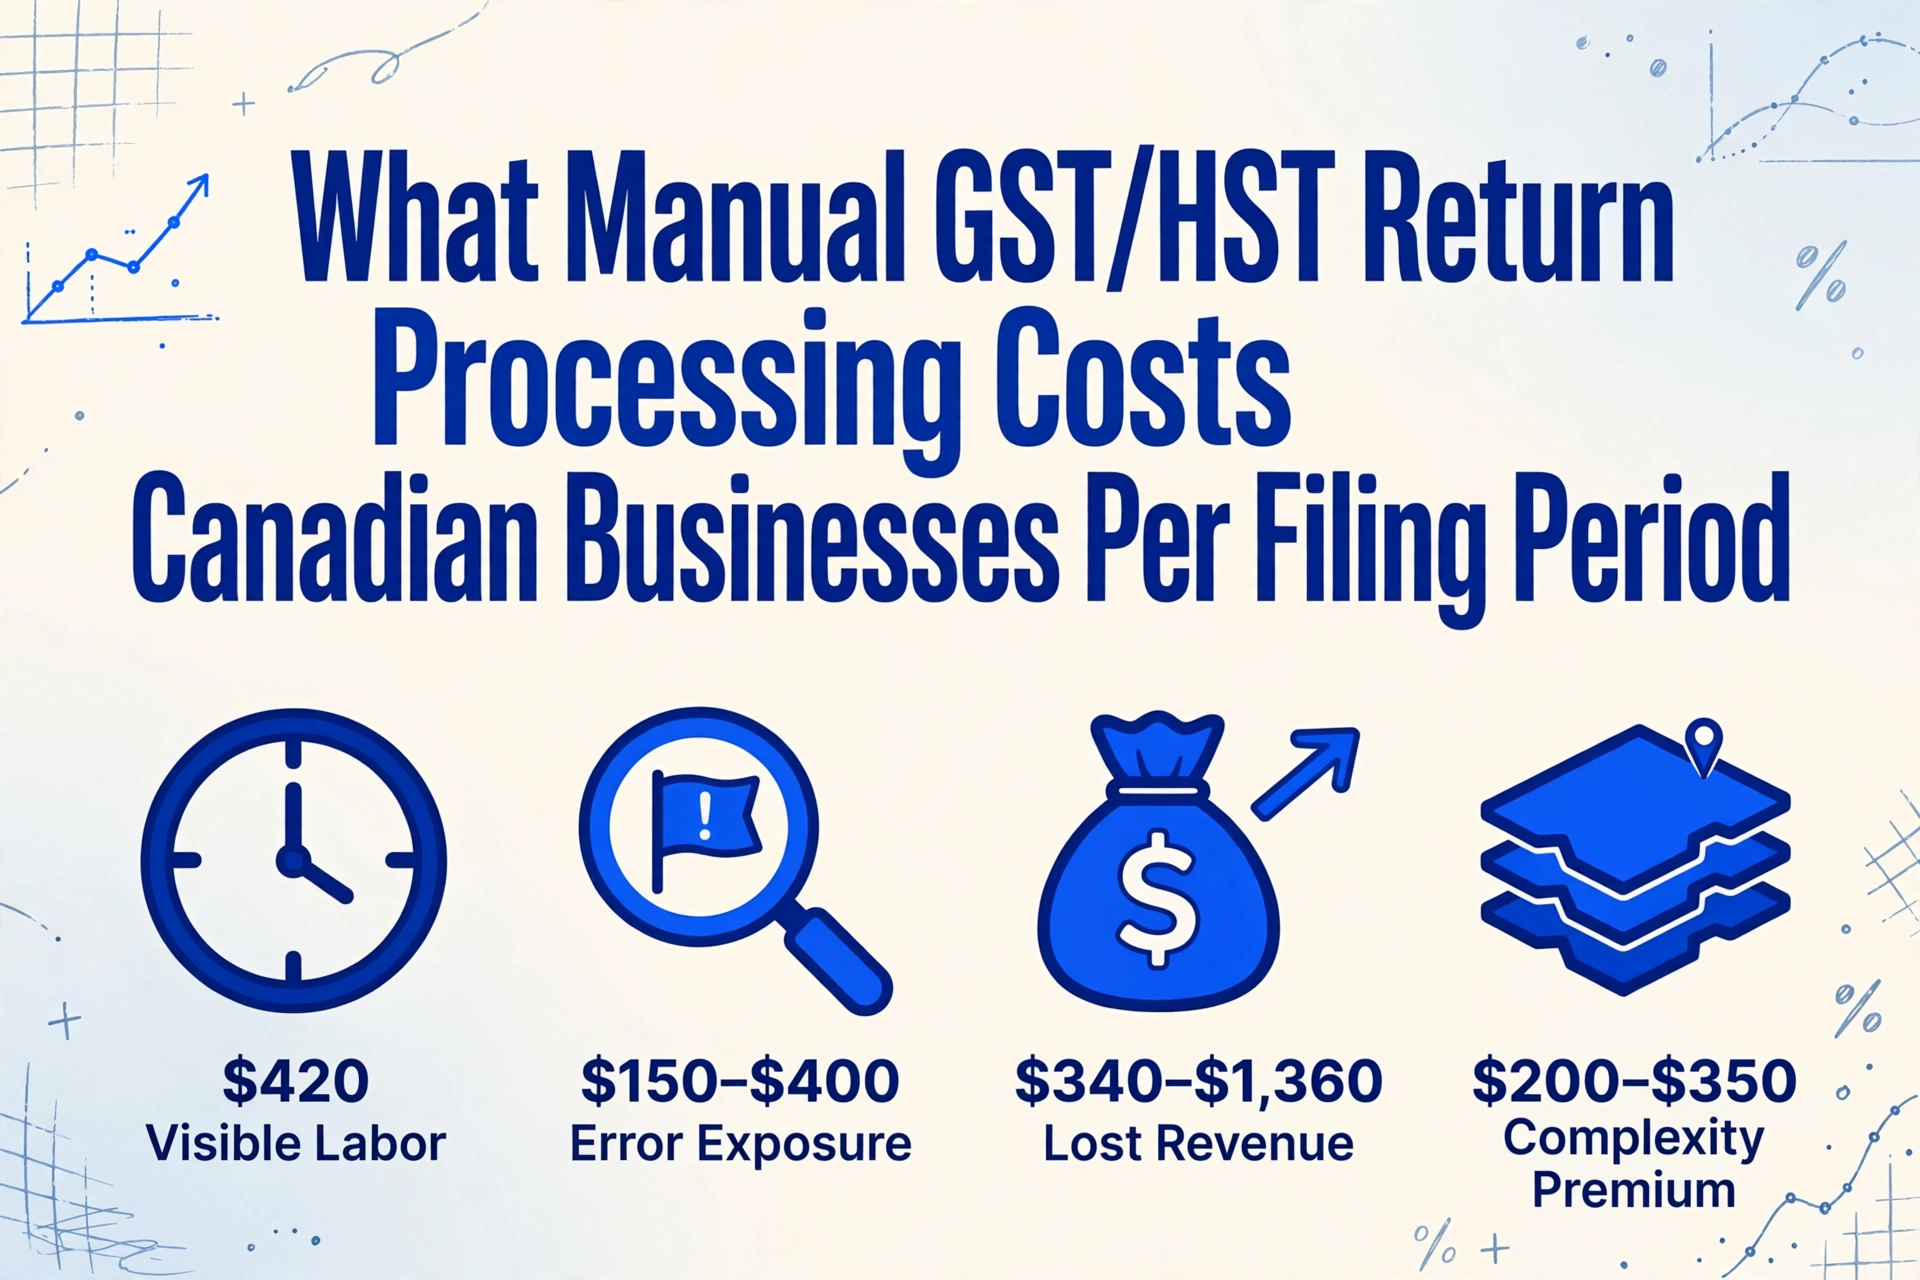
Points clés à retenir
- 420 $ par année — la facture annuelle de tenue de livres pour la saisie trimestrielle des données de TPS/TVH — est le seul coût que la plupart des entreprises mesurent, et il est assez petit pour conclure que le traitement manuel ne coûte presque rien.
- Les intérêts sur les erreurs de CTI, le CTI québécois perdu, les heures facturables déplacées et la prime de complexité des taux provinciaux sont imputés à quatre lignes budgétaires différentes — salaires, conformité, revenus, frais généraux — et n'ont jamais été additionnés sur un seul état des coûts.
- Le coût entièrement chargé du traitement manuel de la TPS/TVH est de 1 110 $ à 2 530 $ par année — deux fois et demie à six fois la ligne de tenue de livres visible. Éliminez l'étape de transcription et trois des quatre couches de coûts disparaissent.
Les quatre coûts cachés dans chaque déclaration de TPS/TVH trimestrielle
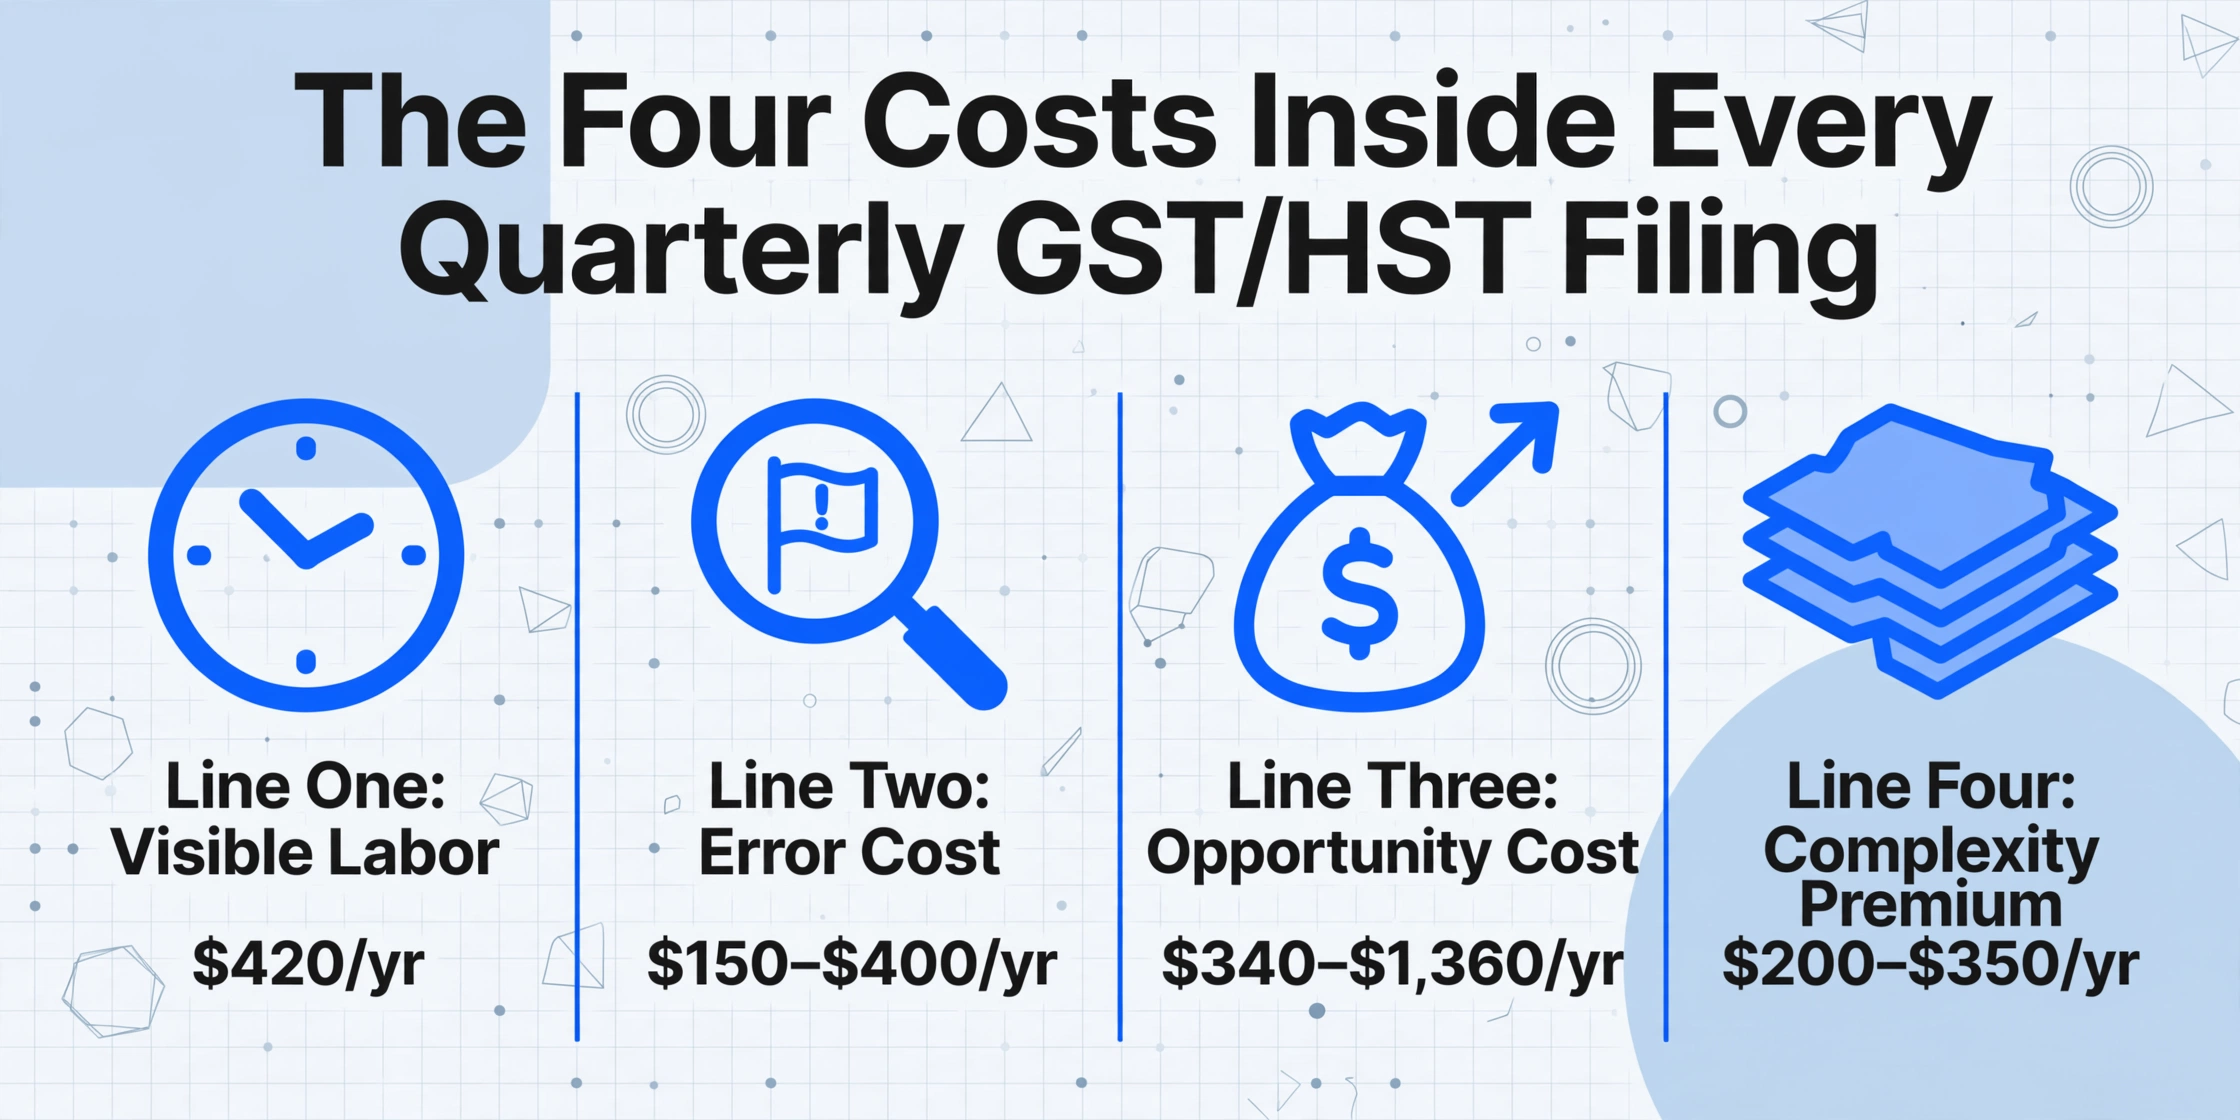
Toute entreprise inscrite à la TPS/TVH au Canada doit produire une déclaration pour chaque période de déclaration — mensuelle, trimestrielle ou annuelle selon le revenu — au moyen du formulaire GST34-2. Cette obligation réglementaire n'est pas le coût. Le coût commence lorsque le comptable ou le propriétaire d'entreprise ouvre le dossier de PDF des fournisseurs et commence à lire les lignes de taxe, facture par facture.
Cette personne repère le montant de TPS/TVH sur chaque document de fournisseur — une facture de Home Depot qui imprime « TVH (ON) 13 % : 47,32 $ » dans le pied de page, un reçu d'un fournisseur de plomberie de la Colombie-Britannique avec « TPS 12,80 $ » écrit à la main près du total, un PDF d'un grossiste en quincaillerie de la Nouvelle-Écosse qui enterre « TVH @ 15 % » dans un sommaire fiscal multiligne — et saisit chaque montant dans une colonne de feuille de calcul. Pour une petite entreprise avec 40 factures de fournisseurs par trimestre, cela représente environ 120 minutes de lecture de documents, de vérification des taux et de saisie de données. À 35 $ l'heure — le taux médian pour un comptable en Ontario, avec des variations interprovinciales d'environ 25 $ dans le Canada atlantique à 40 $ à Vancouver et à Toronto — le coût de main-d'œuvre trimestriel visible est d'environ 70 $. C'est le seul chiffre que la plupart des entreprises mesurent. C'est aussi le plus petit des quatre coûts, et de loin.
Il existe quatre lignes de coûts qui se comportent indépendamment et doivent être calculées séparément. Une entreprise qui ne mesure que la ligne un — les heures de tenue de livres — conclura que le traitement manuel de la TPS/TVH coûte 280 $ par année et prendra la mauvaise décision. Une entreprise qui mesure les quatre comprendra pourquoi la saisie de données est la partie la moins coûteuse du problème.
Scénario de référence : Une petite entreprise d'aménagement paysager à Mississauga, en Ontario. 40 factures d'achat de fournisseurs par trimestre. Fournisseurs en Ontario (TVH de 13 %), en Colombie-Britannique (TPS de 5 %), au Québec (TPS de 5 % + TVQ de 9,975 %) et en Nouvelle-Écosse (TVH de 15 %). Comptable à 35 $ l'heure. Déclarant trimestriel. Le taux facturable du propriétaire est de 85 $ l'heure — chaque heure consacrée à la saisie de données de TPS/TVH est une heure non consacrée à la préparation de soumissions ou à la gestion des équipes.
Ligne 1 — Le coût visible : heures de tenue de livres multipliées par un taux horaire
La ligne 1 est le seul coût que la plupart des entreprises mesurent, et son ampleur les empêche de chercher les trois autres. Commencez par le taux. Les tarifs de tenue de livres au Canada varient selon la province, le niveau de certification et selon que le travail est effectué en interne ou externalisé :
| Qui prépare la TPS/TVH | Fourchette de taux horaire | Heures trimestrielles typiques (40 factures fournisseurs) | Coût visible annuel (4 trimestres) |
|---|---|---|---|
| Propriétaire d'entreprise (préparation personnelle) | 40 $–120 $ (coût d'opportunité) | 2,5–3,5 | 400 $–1 680 $ |
| Comptable interne | 25 $–40 $ | 2–3 | 200 $–480 $ |
| Cabinet de tenue de livres externalisé | 45 $–75 $ | 2–3 | 360 $–900 $ |
| Cabinet de CPA (révision + production) | 100 $–250 $ | 1–2 (révision uniquement ; le client fournit les données préparées) | 400 $–2 000 $ |
Le temps par trimestre varie selon trois variables : le nombre de factures fournisseurs, le nombre de provinces dans lesquelles ces fournisseurs opèrent et la cohérence du format des documents fournisseurs. Une entreprise dont les 40 fournisseurs sont tous en Ontario et envoient tous des factures PDF propres avec la ligne de TVH à une position prévisible peut traiter un trimestre en environ deux heures. Une entreprise dont les 40 fournisseurs sont répartis dans quatre provinces et envoient un mélange de PDF, de reçus manuscrits et de captures d'écran de courriels — le scénario réaliste pour une entreprise de services qui achète des matériaux, de l'équipement et des logiciels — passera plus près de trois heures par trimestre. Ajoutez un fournisseur du Québec dont la facture sépare la TPS et la TVQ sur des lignes distinctes, et l'étape de vérification à elle seule consomme deux minutes supplémentaires par facture québécoise par rapport à un fournisseur ontarien dont la ligne de TVH unique est sans ambiguïté.
Voilà le piège : la ligne 1 pour l'entreprise d'aménagement paysager est de 280 $ par année (35 $ × 2 heures × 4 trimestres, de façon prudente). Ce nombre est si petit qu'il convainc le propriétaire que le traitement manuel de la TPS/TVH est essentiellement gratuit. Il ne l'est pas. Il est concentré au début — les coûts plus importants arrivent plus tard, dans une colonne différente du tableur, avec des intérêts composés.
Ligne deux — Le coût de l'erreur : ce que déclenche une seule saisie erronée du montant de CTI
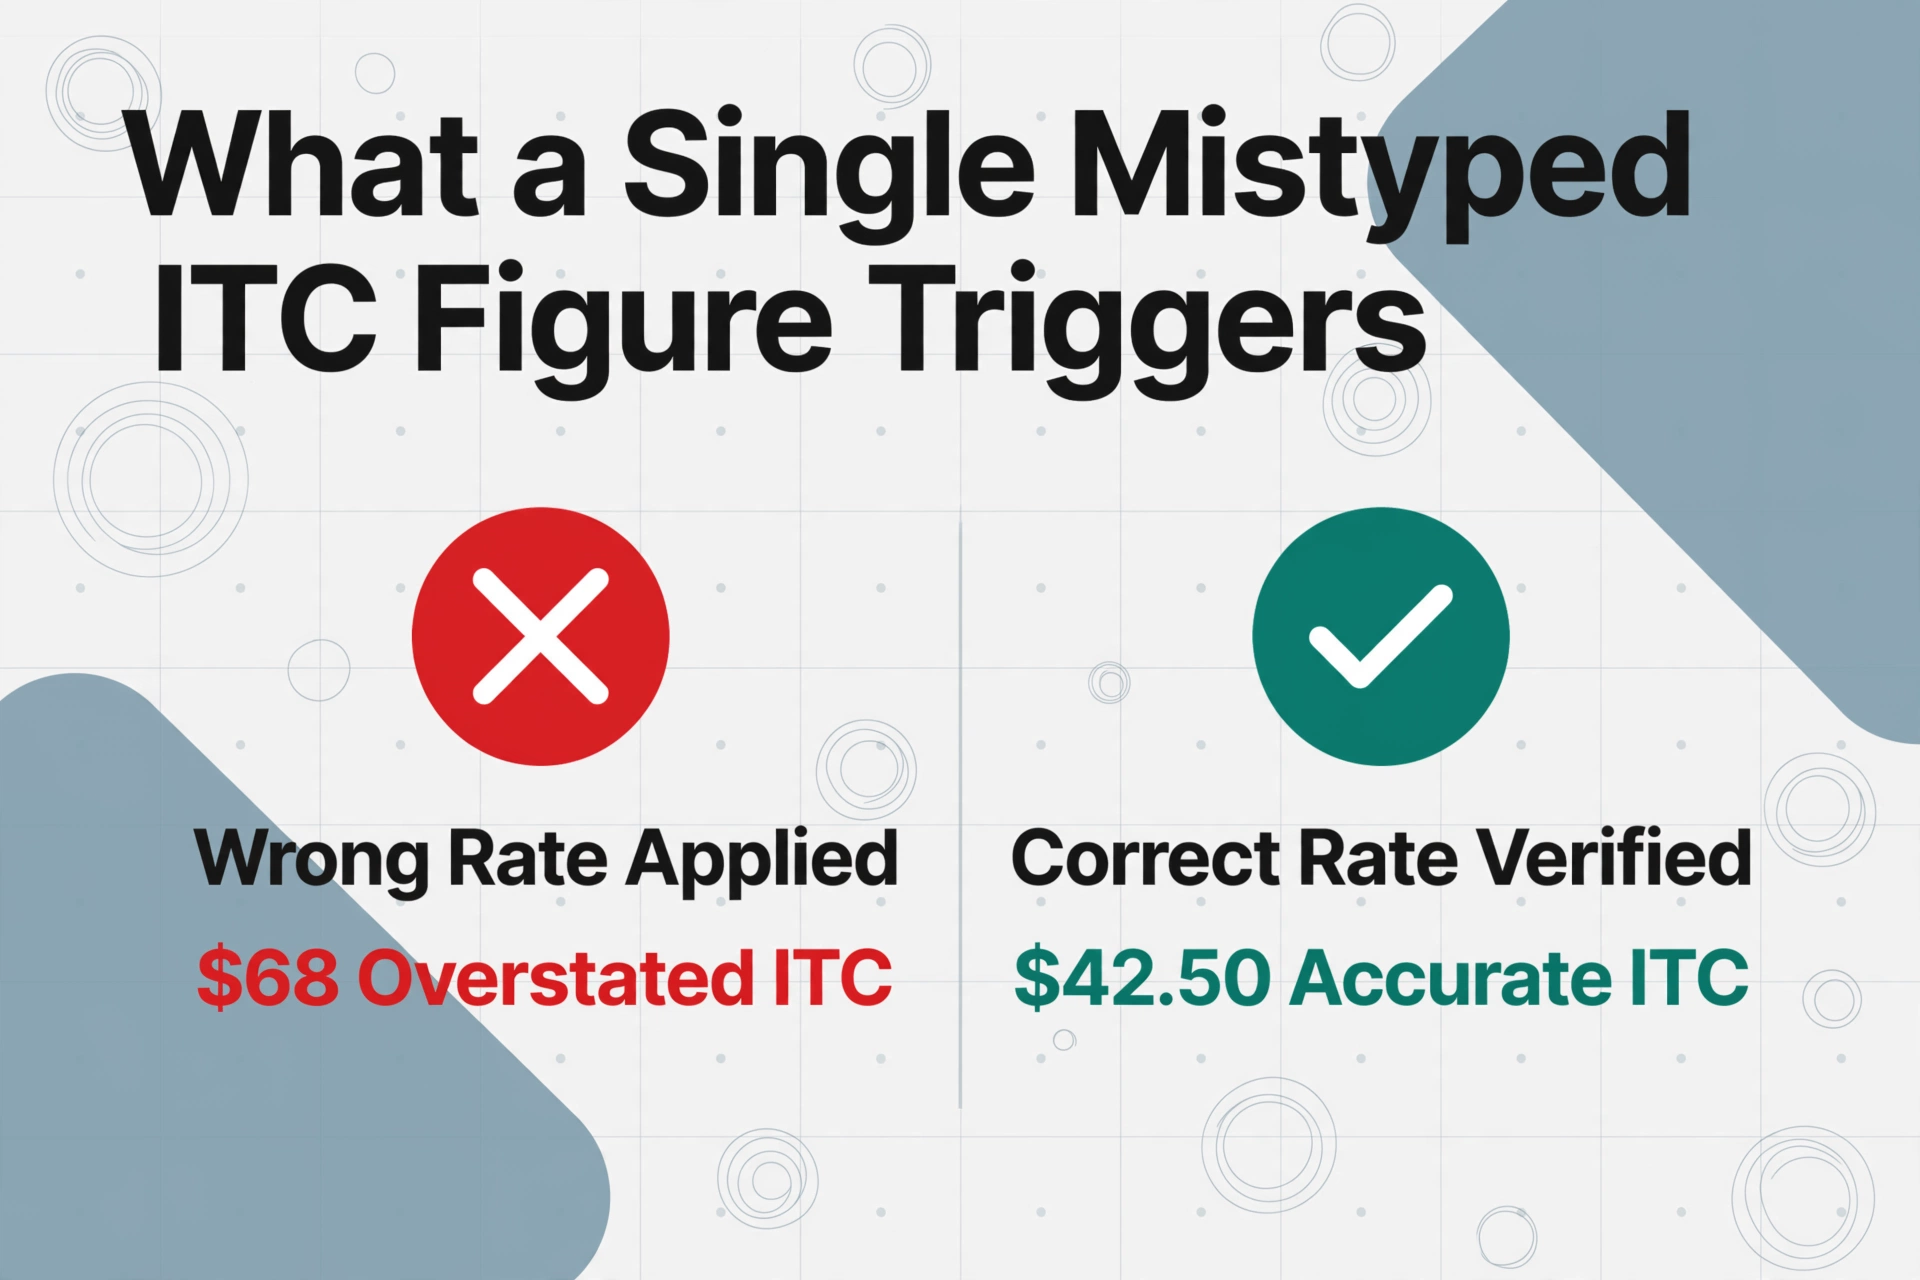
La saisie manuelle de données dans un contexte fiscal présente un taux d'erreur documenté par champ compris entre 0,3 % et 1 %, l'extrémité supérieure survenant sous la pression des échéances et les changements de format qui caractérisent les jours précédant une date limite de déclaration trimestrielle. À 0,5 % par champ sur 40 factures comportant six champs extraits chacune (240 saisies par trimestre), l'entreprise d'aménagement paysager produit environ une à deux erreurs de transcription par trimestre. À 1 % — un scénario réaliste lorsque le comptable traite les déclarations de quatre clients en une seule séance — cela représente deux à trois erreurs par trimestre.
Toutes les erreurs de transcription n'ont pas d'importance. Saisir le nom d'un fournisseur comme « Acklands-Grainger » au lieu de « Acklands-Granger » dans le tableur interne n'a aucune conséquence fiscale — c'est une simple contrariété. Mais trois types d'erreurs ont des conséquences financières directes :
Type 1 : Surestimation du CTI (mauvais taux appliqué au montant correct)
Un fournisseur de la C.-B. facture 5 % de TPS (42,50 $ sur un achat de 850 $). Le comptable, traitant 40 factures, lit le montant correctement mais saisit le taux de taxe à 13 % — le modèle mental par défaut pour « la plupart de mes fournisseurs ». Le tableur calcule un CTI de 110,50 $ au lieu de 42,50 $. La surestimation est de 68,00 $ pour cette seule facture. Le programme de vérification de la TPS/TVH de l'ARC pourrait ne pas détecter cela dans l'année en cours — mais lorsqu'une vérification future le fera, le CTI excédentaire sera annulé avec des intérêts calculés en vertu de la Loi sur la taxe d'accise à compter de la date de déclaration initiale. Au taux d'intérêt prescrit par l'ARC — qui est composé quotidiennement et fixé trimestriellement — une surestimation de 68 $ découverte deux ans plus tard accumule environ 12 à 18 $ d'intérêts, en plus du remboursement du principal. Sur plusieurs trimestres et plusieurs factures de fournisseurs, la surestimation globale du CTI et les intérêts accumulés sur un seul modèle d'erreur répété quatre fois par an peuvent atteindre plusieurs centaines de dollars de passif non budgété.
Type 2 : Sous-estimation du CTI (montant correct, mauvaise ligne, ou inclusion de la TVQ du Québec incorrectement omise)
Une facture d'un fournisseur québécois indique la TPS (23,50 $) et la TVQ (46,88 $) sur des lignes distinctes. Le comptable, incertain quant à l'inclusion des deux, omet la ligne entière plutôt que d'extraire uniquement la portion de la TPS. Le CTI fédéral de 23,50 $ est perdu — et bien que l'ARC permette des déclarations de TPS/TVH modifiées pour corriger les sous-estimations, la modification elle-même nécessite du temps pour être préparée et produite. Au taux horaire de 35 $ du comptable et environ 30 minutes pour préparer et soumettre une modification d'une seule ligne, le coût pour récupérer 23,50 $ est de 17,50 $ — un coût de récupération de 74 %. La plupart des petites entreprises ne prennent pas la peine de modifier pour des montants aussi faibles. Le CTI est tout simplement perdu. Sur quatre trimestres, un modèle de sous-estimation du CTI des fournisseurs québécois peut s'accumuler pour atteindre 100 à 300 $ de crédits définitivement perdus — de l'argent que l'entreprise avait légalement le droit de réclamer mais ne l'a pas fait, parce que l'étape de saisie manuelle entre le PDF du Québec et le tableur a consommé la marge.
Type 3 : Erreur de calcul de la taxe nette due aux erreurs d'arrondi cumulées dans cinq catégories de taux
Lorsque le comptable additionne manuellement 40 montants de CTI, chacun arrondi au cent près, l'erreur d'arrondi cumulée sur quatre taux de taxe différents (5 %, 13 %, 15 %, plus le taux fractionné du Québec) peut produire un chiffre de taxe nette à la ligne 109 qui diffère du rapprochement automatisé de l'ARC de 2 à 5 $. Le système de traitement de l'ARC signale automatiquement les écarts — toute différence de taxe nette. La lettre qui arrive demande une explication. Le comptable passe 30 minutes à localiser l'écart, qui s'avère être un arrondi. L'ARC ferme le dossier. Les 30 minutes coûtent 17,50 $. La lettre elle-même n'a rien coûté — mais arrivant pendant la période de déclaration d'un trimestre différent, elle a consommé la capacité nécessaire pour la déclaration en cours. C'est le coût qui n'apparaît jamais dans une ligne budgétaire : une friction de conformité trop faible pour déclencher un changement de processus, mais assez importante pour brûler une heure chaque année.
Un bilan complet de la ligne deux pour l’entreprise d’aménagement paysager, couvrant le risque d’intérêts pour surestimation des CTI, les CTI perdus en raison de la sous-déclaration d’un fournisseur québécois et les frais généraux de conformité, se situe prudemment entre 150 $ et 400 $ par année — soit environ 50 % à 140 % du coût de main-d’œuvre visible de la ligne un. Et cette estimation suppose seulement une ou deux erreurs matérielles par année. Une entreprise comptant plus de fournisseurs, opérant dans davantage de provinces ou ayant un teneur de livres moins expérimenté verra la ligne deux dépasser la ligne un.
Ligne trois — Le coût d’opportunité : ce que vous sacrifiez en saisissant vous-même vos données de TPS/TVH
La ligne un chiffre les heures consacrées à la saisie de données. La ligne trois chiffre ce que ces heures remplacent — le travail générateur de revenus ou de développement d’affaires que le propriétaire ne peut pas accomplir parce que la période de déclaration trimestrielle a accaparé le temps disponible.
Pour un propriétaire d’entreprise qui prépare lui-même sa déclaration de TPS/TVH, le coût d’opportunité est simple : chaque heure passée à repérer les lignes de taxe dans les PDF des fournisseurs est une heure non consacrée à soumissionner de nouveaux contrats, à gérer les opérations ou à générer du travail facturable. Le propriétaire de l’entreprise d’aménagement paysager, dont le coût d’opportunité est de 85 $ de l’heure, se prive de 340 $ de revenus par trimestre (85 $ × 4 heures, incluant le temps supplémentaire de vérification et de rapprochement que les auto-déclarants engagent généralement). Annualisé : 1 360 $.
Pour une entreprise qui utilise un teneur de livres interne, le coût d’opportunité est plus subtil mais probablement plus élevé. Le teneur de livres qui passe trois heures par trimestre à saisir des données de TPS/TVH — ouvrir des PDF, taper les montants de taxe, recouper les taux provinciaux — utilise une capacité qui pourrait être consacrée à des tâches à plus forte valeur ajoutée : rapprocher le grand livre, analyser les tendances de dépenses, préparer des rapports de gestion, signaler des frais inhabituels de fournisseurs. Ce sont des tâches qui exigent du jugement plutôt que de la transcription, et ce sont elles qui sont reportées à « après le dépôt de la TPS/TVH » — ce qui, dans un cycle trimestriel, signifie qu’elles sont perpétuellement en retard de trois mois.
Le temps du teneur de livres a un plafond rigide. Trois heures de saisie manuelle de données de TPS/TVH par trimestre, c’est 12 heures par année qui ne peuvent être consacrées à rien d’autre. À 35 $ de l’heure, le coût direct est de 420 $. La valeur déplacée — les rapports de gestion non préparés, les anomalies de dépenses non examinées, les surfacturations de fournisseurs non détectées — est plus difficile à chiffrer mais plus élevée. Une seule surfacturation non détectée de 200 $ par un fournisseur — un incident courant lorsque les factures sont traitées uniquement pour l’extraction de la taxe et non examinées ligne par ligne pour en vérifier l’exactitude — efface toutes les économies annuelles réalisées en effectuant la saisie de données en interne.
Ce que l’entreprise d’aménagement paysager perd : les trois heures par trimestre du teneur de livres ne sont pas un coût fixe qui disparaît si le propriétaire les effectue lui-même. Lorsque le propriétaire fait la saisie de données, le teneur de livres fait autre chose à la place — et le propriétaire absorbe directement le coût d’opportunité. Lorsque le teneur de livres fait la saisie de données, le propriétaire évite le coût d’opportunité mais paie le coût de main-d’œuvre et perd la capacité à plus forte valeur ajoutée du teneur de livres. Dans les deux cas, les heures de saisie de données sont une perte sèche pour l’entreprise — elles ne génèrent aucun revenu, aucune information et aucune valeur stratégique, peu importe qui les effectue.
Ligne quatre — La prime de complexité des taux provinciaux : pourquoi le système multi-taux de la TPS/TVH au Canada gonfle chaque ligne ci-dessus
La plupart des pays dotés d'une taxe sur la valeur ajoutée appliquent un taux national unique. Le système de TPS/TVH au Canada — avec la TPS fédérale à 5 % dans les provinces non harmonisées, la TVH à 13 % en Ontario et la TVH à 15 % dans les provinces de l'Atlantique, auxquelles s'ajoute l'administration distincte de la TPS/TVQ au Québec — introduit un multiplicateur de complexité qui gonfle les trois lignes de coûts précédentes.
Dans un régime à taux unique comme l'Australie (TPS de 10 % à l'échelle nationale), la seule tâche de vérification du comptable est de déterminer si l'achat est assujetti à la TPS. Au Canada, le comptable doit vérifier la province du fournisseur, confirmer le taux de taxe, déterminer si le taux est fédéral (TPS ou TVH) ou provincial (TVQ, TVP), et extraire uniquement la composante fédérale pour la déclaration de TPS/TVH. Cette étape de vérification — qui n'a pas d'équivalent dans un système à taux unique — ajoute environ 30 à 60 secondes par facture fournisseur par rapport à un système à taux unique. Pour 40 factures par trimestre, cela représente 20 à 40 minutes de travail supplémentaire par trimestre, soit 47 $ à 93 $ par année à 35 $ de l'heure — la « prime de complexité provinciale » intégrée à la ligne un.
Cette même complexité gonfle la ligne deux : la probabilité d'une erreur de transcription augmente avec le nombre de décisions que le comptable doit prendre par facture. Un système à taux unique nécessite une décision par facture (« cet achat est-il assujetti à la TPS? »). Le système canadien exige trois décisions par facture : dans quelle province se trouve le fournisseur, quel taux s'applique, et une partie est-elle provinciale plutôt que fédérale. À raison de 40 factures par trimestre et de trois décisions par facture, cela représente 120 points de décision par trimestre — et un taux d'erreur de 0,5 % sur 120 décisions produit environ 0,6 erreur par trimestre, contre 0,2 erreur dans le système à taux unique équivalent. L'écart d'erreur est entièrement structurel — il ne tient pas à la compétence du comptable, mais à la complexité réglementaire de l'environnement dans lequel il transcrit les données.
La ligne trois est également gonflée : le temps que le propriétaire ou le comptable consacre à la vérification du taux provincial est le temps le plus vulnérable aux interruptions et le moins automatisable dans le cadre d'un flux de travail manuel. Vous ne pouvez pas parcourir rapidement une facture d'un fournisseur québécois et distinguer de manière fiable la ligne TPS de la ligne TVQ — les deux indiquent « taxe » en français, les deux se trouvent près du total, et les deux se ressemblent à première vue. Cette distinction nécessite une attention soutenue. Une attention soutenue sur une étape de vérification du taux de taxe, répétée 160 fois par année, est le type de main-d'œuvre le plus coûteux qu'une petite entreprise puisse acheter — car elle consomme la même ressource cognitive nécessaire pour la soumission, la planification et la prise de décision, et elle ne produit rien d'autre qu'un nombre déjà imprimé sur la page.
La prime de complexité provinciale, annualisée pour l'entreprise d'aménagement paysager : 70 $ en main-d'œuvre de vérification supplémentaire (ligne un), 80 $ en exposition accrue aux erreurs due à la fatigue décisionnelle multi-taux (ligne deux), et environ 200 $ en capacité à plus forte valeur ajoutée déplacée (ligne trois). Total de la prime de complexité provinciale : environ 350 $ par année — un coût qui n'existe pas pour la même entreprise dans un régime à taux unique, et un coût qui est entièrement fonction du fait de lire les taux de taxe sur les PDF des fournisseurs plutôt que de les faire lire automatiquement.
Ce que coûte l'alternative — et pourquoi la comparaison change la décision
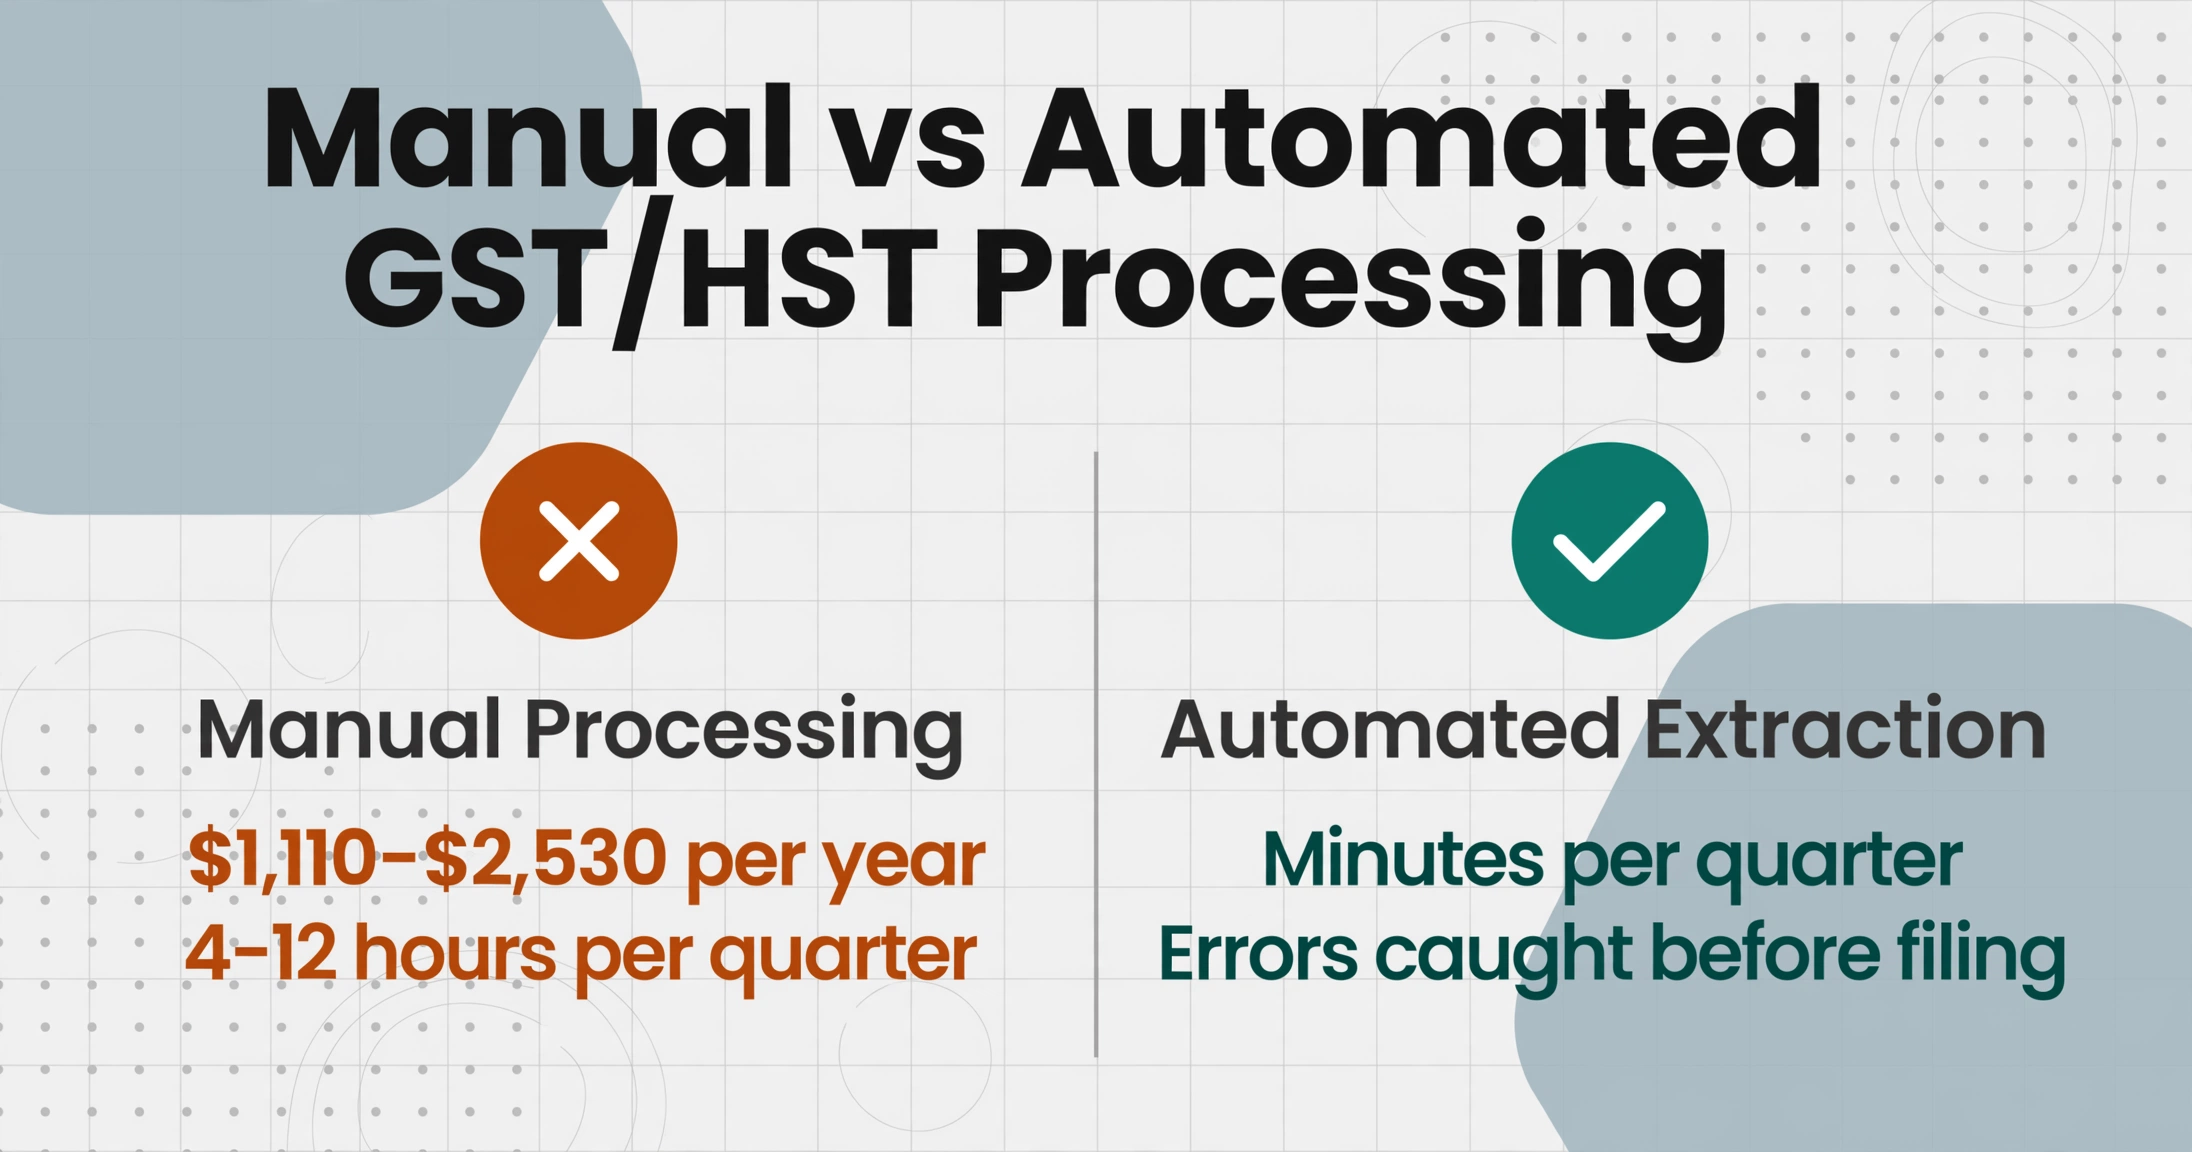
Les quatre lignes de coûts pour l'entreprise d'aménagement paysager, selon une estimation prudente :
| Ligne de coûts | Description | Estimation annuelle |
|---|---|---|
| Ligne un | Main-d'œuvre de tenue de livres : 3 heures/trimestre × 35 $/heure × 4 trimestres | 420 $ |
| Ligne deux | Coût des erreurs : exposition aux intérêts sur les CTI surestimés + CTI du Québec perdus + friction de conformité | 150 $ à 400 $ |
| Ligne trois | Coût d'opportunité : heures facturables déplacées (préparation par le propriétaire) ou capacité du teneur de livres déplacée (délégation) | 340 $ à 1 360 $ |
| Ligne quatre | Prime de complexité provinciale : travail de vérification supplémentaire + exposition aux erreurs multi-décisions + charge cognitive sur les tâches à forte valeur | 200 $ à 350 $ |
| Coût annuel total du traitement manuel de la TPS/TVH | 1 110 $ à 2 530 $ | |
Le coût visible — la facture de tenue de livres — est de 420 $ par année. Le coût réel est de deux fois et demie à six fois ce montant. L'écart entre les deux chiffres n'est ni du gaspillage ni de l'inefficacité. C'est la conséquence structurelle du transfert manuel des données fiscales des PDF vers les feuilles de calcul, dans une juridiction comportant cinq taux d'imposition fédéraux, auprès de fournisseurs qui modifient leurs formats de facture chaque année.
L'alternative n'est pas un autre teneur de livres ni un processus de saisie plus rapide. C'est l'élimination de l'étape de transcription là où elle se produit — l'écart entre le PDF du fournisseur et la colonne de la feuille de calcul. Le flux de travail d'extraction TPS/TVH remplace les trois heures d'assemblage manuel des données par quelques minutes de téléversement de documents et une passe de vérification. Au lieu d'ouvrir 40 PDF un à la fois, de localiser la ligne de taxe, de vérifier la province et de saisir — le teneur de livres téléverse le dossier trimestriel des documents des fournisseurs, définit six colonnes (Nom du fournisseur, Date de la facture, Total de la facture, TPS/TVH payée, Taux de taxe appliqué, Province du fournisseur) et reçoit une feuille de calcul avec chaque chiffre de taxe déjà dans sa colonne. Le flux de travail par lots trimestriels étend ceci en un système annuel : le même schéma de colonnes appliqué aux documents de chaque trimestre, produisant quatre feuilles de calcul qui s'empilent en un seul sommaire fiscal annuel sans rapprochement manuel.
L’économie change en conséquence. Les trois heures d’assemblage de données par trimestre deviennent environ 15 minutes de téléversement et de vérification. Le temps du comptable passe de 12 heures par année à 1 heure. Le taux d’erreur — auparavant alimenté par 40 lectures manuelles et 120 décisions sur les taux provinciaux par trimestre — chute à près de zéro pour les types d’erreurs que produit la transcription manuelle, puisque l’étape de transcription n’existe plus. La prime de complexité provinciale disparaît entièrement — l’IA lit « TPS 5 % » sur une facture d’un fournisseur québécois et n’extrait que la composante fédérale parce que le nom de la colonne le lui indique, et elle prend la même décision sur la 40e facture que sur la première.
Ce modèle n’est pas propre à la TPS/TVH canadienne. L’analyse des coûts du BAS australien trace les mêmes quatre couches de coûts à travers un système de TPS à taux unique — la prime de complexité provinciale disparaît, mais la main-d’œuvre d’assemblage des données, l’exposition aux erreurs et le coût d’opportunité demeurent structurellement identiques. Le cadre de coûts de traitement des T4 canadiens applique la même méthodologie en quatre lignes à la fin d’exercice de la paie — où une seule cotisation au RPC mal saisie déclenche un examen PIER de l’ARC qui coûte des jours de travail correctif. Dans tous les cas, la ligne la plus coûteuse n’est jamais la saisie elle-même. C’est ce que la saisie déclenche, des mois plus tard, dans un autre centre de coûts, avec des intérêts composés que la ligne budgétaire d’origine n’a jamais pris en compte.
Le problème de la saisie manuelle des données TPS/TVH n’est pas qu’elle prend trop de temps. Elle prend exactement le temps requis par la tâche — deux à trois heures par trimestre. Le problème, c’est que la tâche elle-même est une pure traduction de format : le PDF affiche un chiffre, le tableur a besoin de ce chiffre, et une personne se tient entre les deux, lisant l’un et saisissant l’autre. Une tâche qui n’ajoute aucun jugement, aucune interprétation et aucune valeur au-delà du transfert — et qui coûte de 1 110 $ à 2 530 $ par année en main-d’œuvre, en erreurs et en capacité déplacée — est une tâche qu’il vaut mieux éliminer que d’optimiser.
FAQ : Le coût du traitement manuel de la TPS/TVH
Comment le coût se compare-t-il entre une déclaration mensuelle et une déclaration trimestrielle ?
Les déclarants mensuels — généralement les entreprises dont les fournitures taxables annuelles dépassent 6 millions de dollars ou celles qui ont choisi la déclaration mensuelle — traitent une déclaration par mois au lieu de quatre par an. Le temps de regroupement des données par déclaration est similaire (le nombre de factures de fournisseurs par mois représente environ un tiers du nombre trimestriel), mais le total annuel est plus élevé car les frais généraux d'installation — ouvrir le tableur, charger le modèle de colonnes, s'orienter dans le dossier des fournisseurs — se répètent 12 fois au lieu de 4. Un déclarant trimestriel avec 40 factures par période et 2 heures de regroupement par trimestre consacre environ 8 heures par an à la saisie des données. Un déclarant mensuel avec 13 factures par période et 45 minutes de regroupement par mois consacre environ 9 heures par an — un total à peu près similaire, mais avec des frais généraux plus élevés en raison de la fréquence accrue des déclarations. Le coût des erreurs (ligne deux) est proportionnellement plus élevé pour les déclarants mensuels, car le délai de traitement raccourci entre les périodes réduit le temps disponible pour la vérification.
Combien coûte le fait de confier ma déclaration de TPS/TVH à un cabinet de CPA plutôt que de la faire moi-même ?
Un cabinet de CPA facture généralement entre 150 $ et 400 $ par déclaration de TPS/TVH trimestrielle préparée et déposée, selon la complexité de l'entreprise et le volume de documents fournisseurs. À raison de quatre trimestres par an, le coût annuel se situe entre 600 $ et 1 600 $. Ce montant couvre la préparation, l'examen et le dépôt par NETFILE — mais il suppose que le propriétaire d'entreprise ou le teneur de livres a déjà organisé les documents fournisseurs et fourni un sommaire rapproché des achats. Si le CPA doit également extraire les données de TPS/TVH des factures fournisseurs individuelles, le coût augmente. Le cadre de coûts de cet article s'applique que la saisie des données soit effectuée par un propriétaire, un teneur de livres ou un CPA — seul le taux horaire change. Aux tarifs de CPA de 100 $ à 250 $ de l'heure, les trois heures de regroupement de données par trimestre deviennent 300 $ à 750 $ par trimestre, soit 1 200 $ à 3 000 $ par an, avant tout travail d'examen ou de dépôt. C'est le plafond de ce que peut coûter le traitement manuel de la TPS/TVH — et le chiffre qui rend l'alternative de l'extraction automatisée, à une fraction du coût de saisie des données d'un seul trimestre par un CPA, digne d'être comparée.
Et si mes factures fournisseurs proviennent surtout d'une seule province — la prime de complexité provinciale s'applique-t-elle toujours ?
Partiellement. Une entreprise dont les fournisseurs sont concentrés dans une seule province — un détaillant torontois qui achète presque exclusivement auprès de grossistes ontariens — fait face à une prime de complexité provinciale plus faible, car l'étape de vérification est un contrôle unique (TVH de 13 % pour toutes les factures) plutôt qu'un contrôle à taux multiples. Mais la prime ne disparaît pas entièrement : l'entreprise achète encore occasionnellement hors de l'Ontario — un abonnement logiciel auprès d'une entreprise SaaS de la Colombie-Britannique facturant 5 % de TPS, de l'équipement auprès d'un fabricant québécois, des fournitures auprès d'un distributeur du Canada atlantique — et ces factures atypiques sont celles les plus susceptibles de produire des erreurs, car elles ne correspondent pas au modèle mental par défaut du teneur de livres selon lequel « tous mes fournisseurs facturent 13 % ». Une seule facture d'un fournisseur de la Colombie-Britannique facturant 5 % de TPS, traitée aux côtés de 39 fournisseurs ontariens facturant 13 % de TVH, est la facture la plus susceptible de voir son montant de TPS saisi comme un montant de TVH — et la surestimation, bien que faible par facture, est le type d'erreur que le rapprochement automatisé de l'ARC est conçu pour détecter.
Le cadre de coûts change-t-il si j'utilise la méthode rapide plutôt que la méthode régulière ?
Oui — la charge de travail liée à l'assemblage des données se déplace mais ne disparaît pas. Avec la méthode rapide, vous ne demandez pas de CTI sur les achats individuels, donc la saisie des données côté achats (lecture des lignes de TPS/TVH sur les factures des fournisseurs) est éliminée du flux de travail trimestriel. À la place, le travail d'assemblage des données se déplace côté ventes : vous devez totaliser vos ventes TPS/TVH incluses pour la période, ce qui nécessite toujours d'extraire les chiffres de revenus des factures, reçus et relevés de paiement. La méthode rapide réduit la charge globale de saisie — moins de champs à extraire par transaction — mais le problème de conversion de format reste le même : les données de ventes se trouvent dans des documents que le tableur ne peut pas lire, et une personne fait le lien entre les deux. Le cadre de coûts s'ajuste en réduisant la ligne un (moins d'heures d'assemblage des données) et la ligne deux (moins d'erreurs liées aux CTI), mais la ligne trois (coût d'opportunité) et la ligne quatre (complexité restante) restent proportionnellement similaires.
Comment calculer mon propre chiffre à l'aide de ce cadre ?
Commencez par quatre éléments : le nombre de factures fournisseurs par trimestre, le taux horaire de votre comptable ou le vôtre, le nombre de provinces où vos fournisseurs opèrent, et vos heures de déclaration trimestrielles telles que vous les vivez actuellement. Multipliez les heures par le taux pour la ligne un. Pour la ligne deux, prévoyez une à deux erreurs de transcription par an à votre taux × 30 minutes de correction chacune, plus une estimation prudente des CTI perdus sur les factures complexes (fournisseurs du Québec avec lignes TPS/TVQ séparées, reçus manuscrits où la ligne de taxe est ambiguë). Pour la ligne trois, si vous préparez vous-même, utilisez votre taux horaire facturable ou générateur de revenus ; si vous déléguez, estimez les tâches de comptabilité à plus forte valeur ajoutée qui sont reportées. Pour la ligne quatre, si vous avez des fournisseurs dans deux provinces ou plus, ajoutez 10 à 15 % à la somme des lignes un à trois comme prime de complexité. Le total est votre chiffre. Comparez-le au coût de l'élimination de l'étape de transcription — quelques minutes de téléversement et de vérification par trimestre — et le cadre de décision est complet.
Le coût du traitement manuel de la TPS/TVH n'est pas la facture de tenue de livres. C'est la somme de quatre coûts indépendants, dont la facture est le plus petit. Les trois autres — erreurs, capacité déplacée et prime de complexité provinciale — coûtent plus cher, arrivent plus tard et ne sont jamais imputés à la ligne budgétaire qui a autorisé la saisie manuelle. Mettez-les sur une seule ligne, une fois par an, et la décision d'éliminer l'étape de transcription cesse d'être une question de coût pour devenir une question d'arithmétique.