Was die manuelle GST/HST-Umsatzsteuererklärung
kanadische Unternehmen pro Abrechnungszeitraum kostet – vier Zeilen, eine Zahl
Eine Einzelunternehmerin in Mississauga, die ein kleines Landschaftsbaugeschäft betreibt, kann Ihnen genau sagen, was sie ihrer Buchhalterin pro Stunde zahlt: 35 $. Was sie Ihnen nicht sagen kann – und was fast kein kanadischer Kleinunternehmer sagen kann – ist, was die manuelle GST/HST-Umsatzsteuererklärung von Anfang bis Ende tatsächlich kostet. Die sichtbarste Ebene, die Buchhaltungsrechnung, wirkt zu klein, um sie zu messen: 105 $ pro Quartal, drei Stunden à 35 $. Es sind die anderen drei Ebenen – die ITC, die zu niedrig angesetzt wurde, weil die TPS-Zeile eines Quebecer Lieferanten im Q2 falsch gelesen wurde, die von der CRA rückwirkend zum Einreichungsdatum berechneten Zinsen, der Samstag im April, den die Eigentümerin damit verbrachte, Rechnungsdaten neu abzutippen, statt ein neues Projekt im Wert von 800 $ anzubieten – die aus einer 105-$-Quartalsposition eine strukturelle Belastung machen, die die Gewinn- und Verlustrechnung nie miteinander verbindet. Dies ist ein Berechnungsrahmen für alle vier Kostenschichten. Setzen Sie Ihre eigene Lieferantenzahl, Ihren Stundensatz und Ihre Provinzmischung ein, und Sie erhalten eine Zahl – keinen Branchendurchschnitt, keine Schätzung, sondern eine verteidigungsfähige Kostenkennzahl für Ihr eigenes Unternehmen.
Wichtigste Erkenntnisse
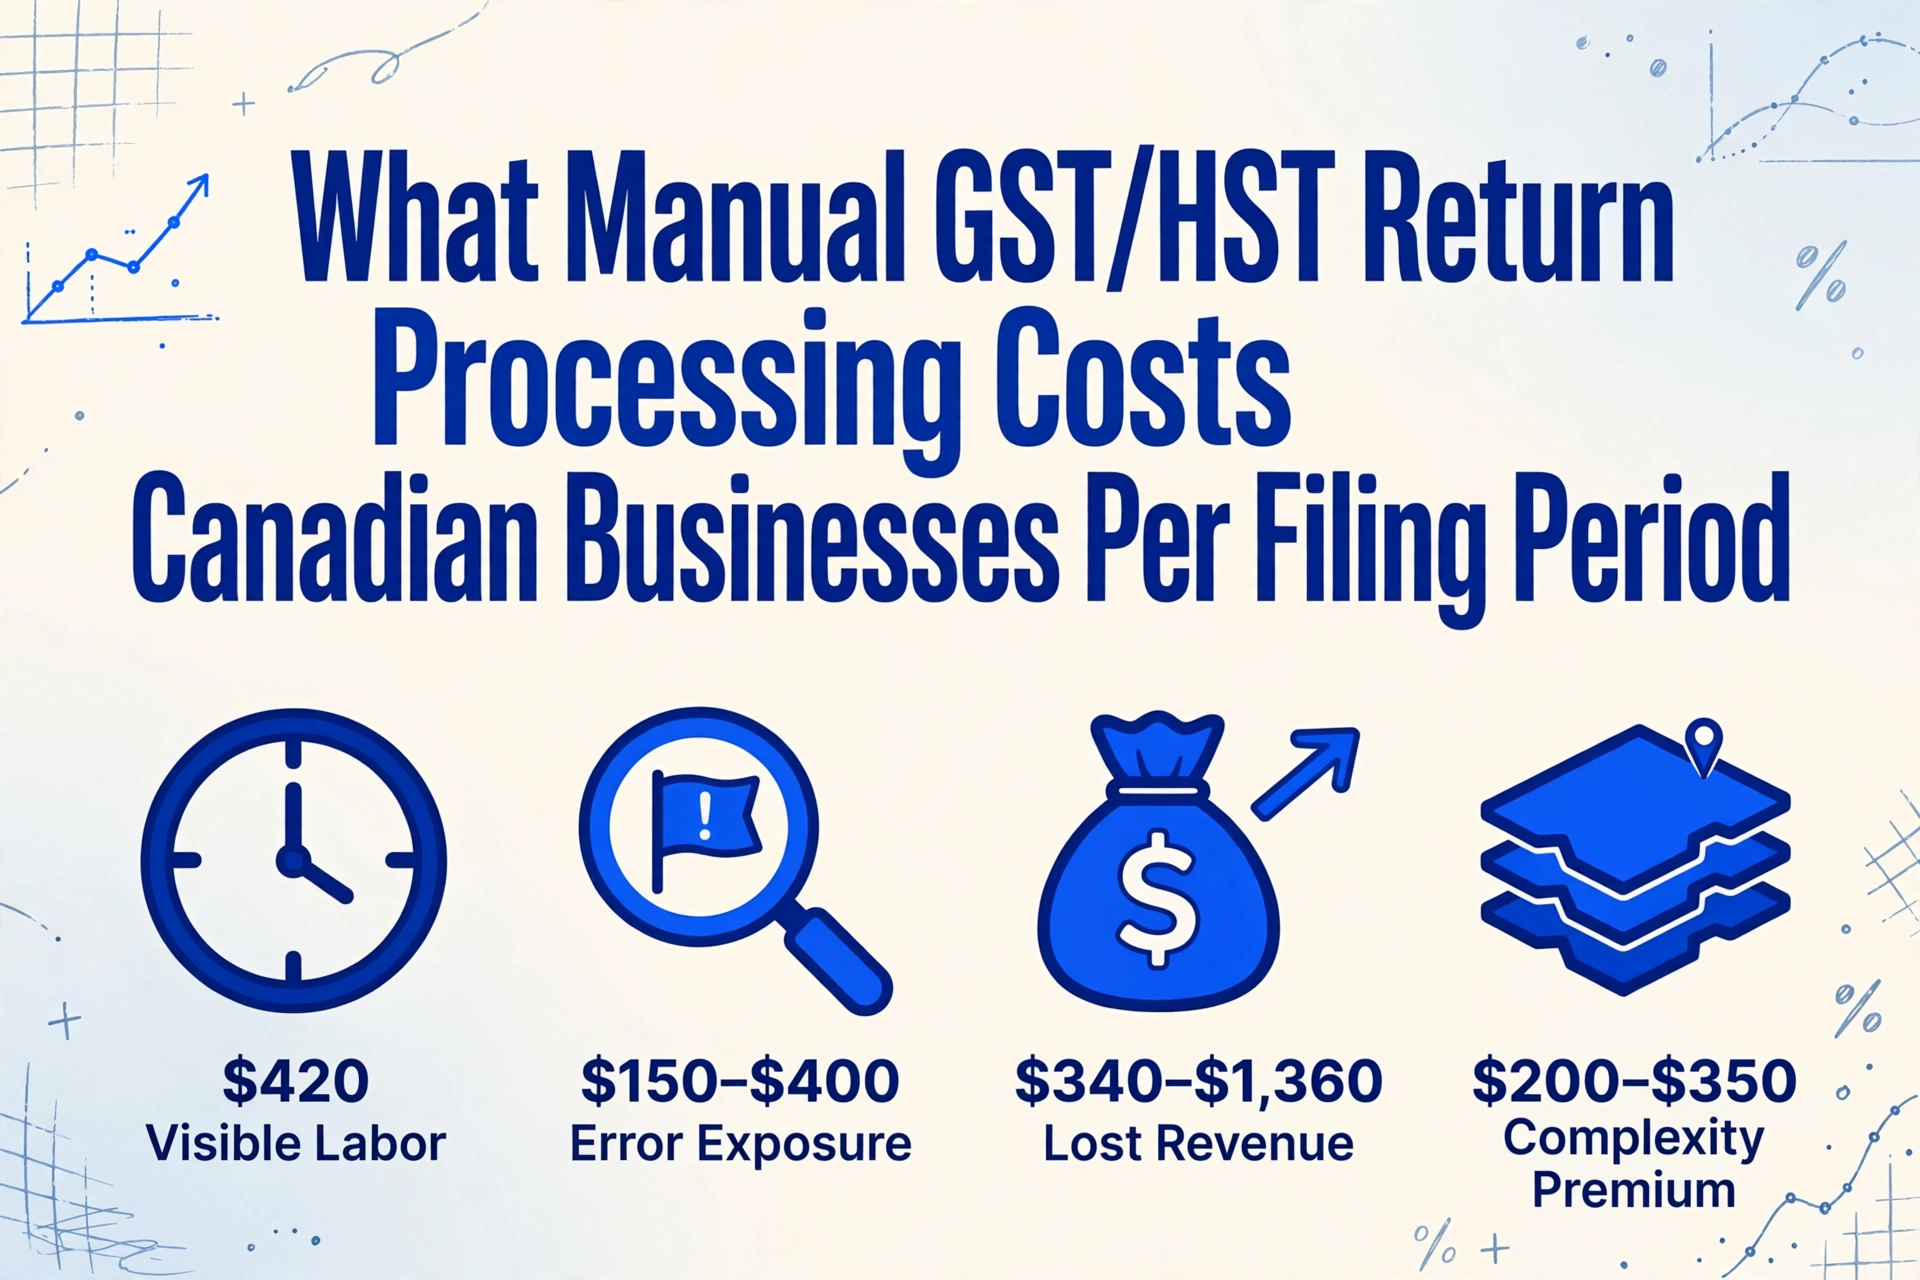
- 420 $ pro Jahr – die jährliche Buchhaltungsrechnung für die vierteljährliche GST/HST-Dateneingabe – sind die einzigen Kosten, die die meisten Unternehmen messen, und sie sind klein genug, um zu dem Schluss zu kommen, dass die manuelle Verarbeitung fast nichts kostet.
- ITC-Fehlerzinsen, verfallene Quebec-ITC, verdrängte abrechenbare Stunden und die Prämie für die Komplexität der Provinzsätze werden auf vier verschiedene Budgetpositionen verbucht – Löhne, Compliance, Umsatz, Gemeinkosten – und wurden nie in einer einzigen Kostenaufstellung zusammengeführt.
- Die voll belasteten Kosten der manuellen GST/HST-Verarbeitung betragen 1.110 $ bis 2.530 $ pro Jahr – das Zwei- bis Sechsfache der sichtbaren Buchhaltungsposition. Eliminieren Sie den Übertragungsschritt, und drei der vier Kostenschichten verschwinden.
Die vier Kosten, die in jeder vierteljährlichen GST/HST-Meldung versteckt sind
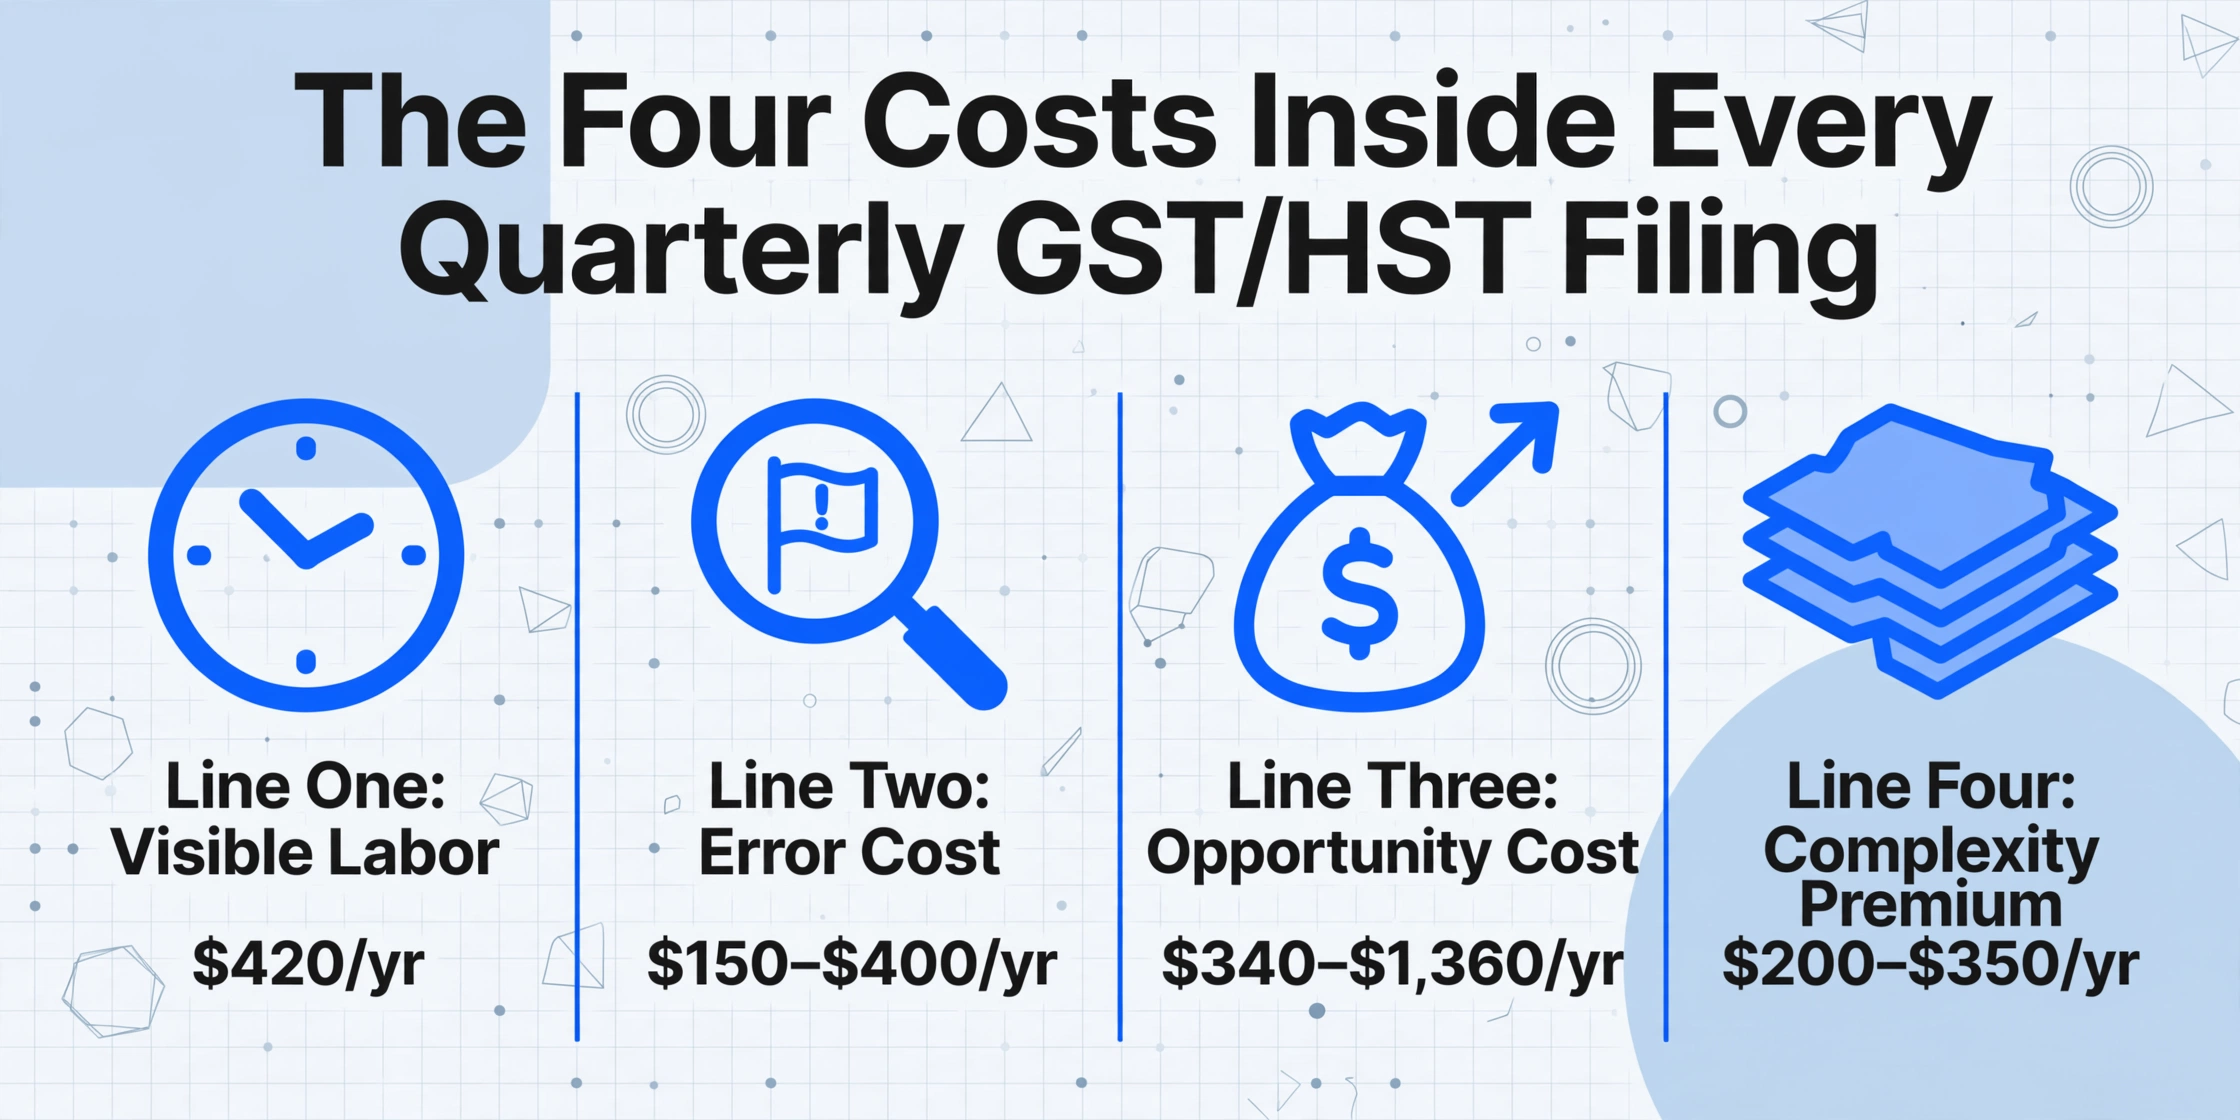
Jedes in Kanada für GST/HST registrierte Unternehmen muss für jeden Berichtszeitraum — monatlich, vierteljährlich oder jährlich, je nach Umsatz — eine Meldung mit dem Formular GST34-2 einreichen. Diese gesetzliche Verpflichtung ist nicht die Kosten. Die Kosten beginnen, wenn der Buchhalter oder Geschäftsinhaber den Ordner mit den Lieferanten-PDFs öffnet und beginnt, die Steuerzeilen Rechnung für Rechnung zu lesen.
Diese Person sucht den GST/HST-Betrag auf jedem Lieferantendokument — eine Home-Depot-Rechnung, die „HST (ON) 13 %: 47,32 $“ in der Fußzeile ausweist, eine Quittung eines BC-Klempnerlieferanten mit handschriftlichem „GST 12,80 $“ in der Nähe der Summe, ein PDF eines Großhändlers aus Nova Scotia, das „HST @ 15 %“ in einer mehrzeiligen Steuerübersicht versteckt — und tippt jeden Betrag in eine Tabellenspalte. Für ein kleines Unternehmen mit 40 Lieferantenrechnungen pro Quartal bedeutet das etwa 120 Minuten Dokumentenlesen, Satzprüfung und Dateneingabe. Bei 35 $ pro Stunde — dem mittleren Stundensatz für Buchhalter in Ontario, mit zwischenprovinziellen Abweichungen von etwa 25 $ in Atlantik-Kanada bis 40 $ in Vancouver und Toronto — betragen die sichtbaren vierteljährlichen Arbeitskosten etwa 70 $. Das ist die einzige Zahl, die die meisten Unternehmen messen. Sie ist auch die kleinste der vier Kosten — mit großem Abstand.
Es gibt vier Kostenpositionen, die sich unabhängig verhalten und separat berechnet werden müssen. Ein Unternehmen, das nur Position Eins — die Buchhaltungsstunden — misst, wird zu dem Schluss kommen, dass die manuelle GST/HST-Verarbeitung 280 $ pro Jahr kostet, und die falsche Entscheidung treffen. Ein Unternehmen, das alle vier misst, wird verstehen, warum die Dateneingabe der günstigste Teil des Problems ist.
Beispielszenario: Ein kleines Landschaftsbauunternehmen in Mississauga, Ontario. 40 Lieferanten-Einkaufsrechnungen pro Quartal. Lieferanten in Ontario (13 % HST), British Columbia (5 % GST), Quebec (5 % GST + 9,975 % QST) und Nova Scotia (15 % HST). Buchhalter zu 35 $ pro Stunde. Vierteljährlicher Melder. Der abrechenbare Stundensatz des Inhabers beträgt 85 $ — jede Stunde, die für die GST/HST-Dateneingabe aufgewendet wird, ist eine Stunde, die nicht für Angebote oder die Leitung von Teams genutzt wird.
Zeile 1 – Die sichtbaren Kosten: Buchhaltungsstunden multipliziert mit einem Stundensatz
Zeile 1 ist die einzige Kostenposition, die die meisten Unternehmen messen, und ihre Höhe sorgt dafür, dass sie die anderen drei nie suchen. Beginnen wir mit dem Stundensatz. Die Buchhaltungssätze in Kanada variieren je nach Provinz, Zertifizierungsstufe und danach, ob die Arbeit intern oder extern erledigt wird:
| Wer erledigt die GST/HST-Vorbereitung | Stundensatz-Spanne | Typische Stunden pro Quartal (40 Lieferantenrechnungen) | Jährliche sichtbare Kosten (4 Quartale) |
|---|---|---|---|
| Unternehmer (selbst erstellt) | 40–120 $ (Opportunitätskosten) | 2,5–3,5 | 400–1.680 $ |
| Interner Buchhalter | 25–40 $ | 2–3 | 200–480 $ |
| Externe Buchhaltungsfirma | 45–75 $ | 2–3 | 360–900 $ |
| Wirtschaftsprüfungsgesellschaft (Prüfung + Einreichung) | 100–250 $ | 1–2 (nur Prüfung; Kunde liefert aufbereitete Daten) | 400–2.000 $ |
Der Zeitaufwand pro Quartal variiert mit drei Faktoren: der Anzahl der Lieferantenrechnungen, der Anzahl der Provinzen, in denen diese Lieferanten tätig sind, und der Formatkonsistenz der Lieferantendokumente. Ein Unternehmen, dessen 40 Lieferanten alle in Ontario ansässig sind und alle saubere PDF-Rechnungen mit der HST-Position an einer vorhersehbaren Stelle senden, kann ein Quartal in etwa zwei Stunden bearbeiten. Ein Unternehmen, dessen 40 Lieferanten sich über vier Provinzen verteilen und eine Mischung aus PDFs, handschriftlichen Quittungen und E-Mail-Screenshots senden – das realistische Szenario für ein Dienstleistungsunternehmen, das Materialien, Ausrüstung und Software kauft – wird näher an drei Stunden pro Quartal benötigen. Kommt ein Lieferant aus Quebec hinzu, dessen Rechnung TPS und TVQ auf separaten Zeilen ausweist, dauert allein der Prüfschritt zwei Minuten länger pro Quebec-Rechnung im Vergleich zu einem Lieferanten aus Ontario mit einer eindeutigen HST-Position.
Das ist die Falle: Zeile 1 für das Landschaftsbauunternehmen beträgt 280 $ pro Jahr (35 $ × 2 Stunden × 4 Quartale, konservativ gerechnet). Diese Zahl ist so klein, dass sie den Inhaber davon überzeugt, dass die manuelle GST/HST-Abrechnung praktisch kostenlos ist. Das ist sie nicht. Sie ist vorgelagert – die größeren Kosten kommen später, in einer anderen Spalte der Tabelle, mit Zinseszins.
Zeile zwei — Die Fehlerkosten: Was ein einziger falsch eingegebener ITC-Betrag auslöst
Die manuelle Dateneingabe im Steuerkontext weist eine dokumentierte Fehlerquote pro Feld zwischen 0,3 % und 1 % auf, wobei das obere Ende unter dem Termindruck und dem Formatwechsel auftritt, die die Tage vor einer vierteljährlichen Abgabefrist prägen. Bei 0,5 % pro Feld über 40 Rechnungen mit jeweils sechs extrahierten Feldern (240 Feldeingaben pro Quartal) produziert das Landschaftsbauunternehmen etwa ein bis zwei Übertragungsfehler pro Quartal. Bei 1 % — realistisch, wenn der Buchhalter die Steuererklärungen von vier Kunden in einer einzigen Sitzung bearbeitet — sind das zwei bis drei Fehler pro Quartal.
Nicht jeder Übertragungsfehler ist relevant. Die Eingabe eines Lieferantennamens als „Acklands-Grainger“ statt „Acklands-Granger“ in der internen Tabelle hat keine steuerlichen Konsequenzen — es ist eine Ärgernis. Aber drei Arten von Fehlern haben direkte finanzielle Folgen:
Typ 1: ITC-Überbewertung (falscher Steuersatz auf korrekten Betrag angewendet)
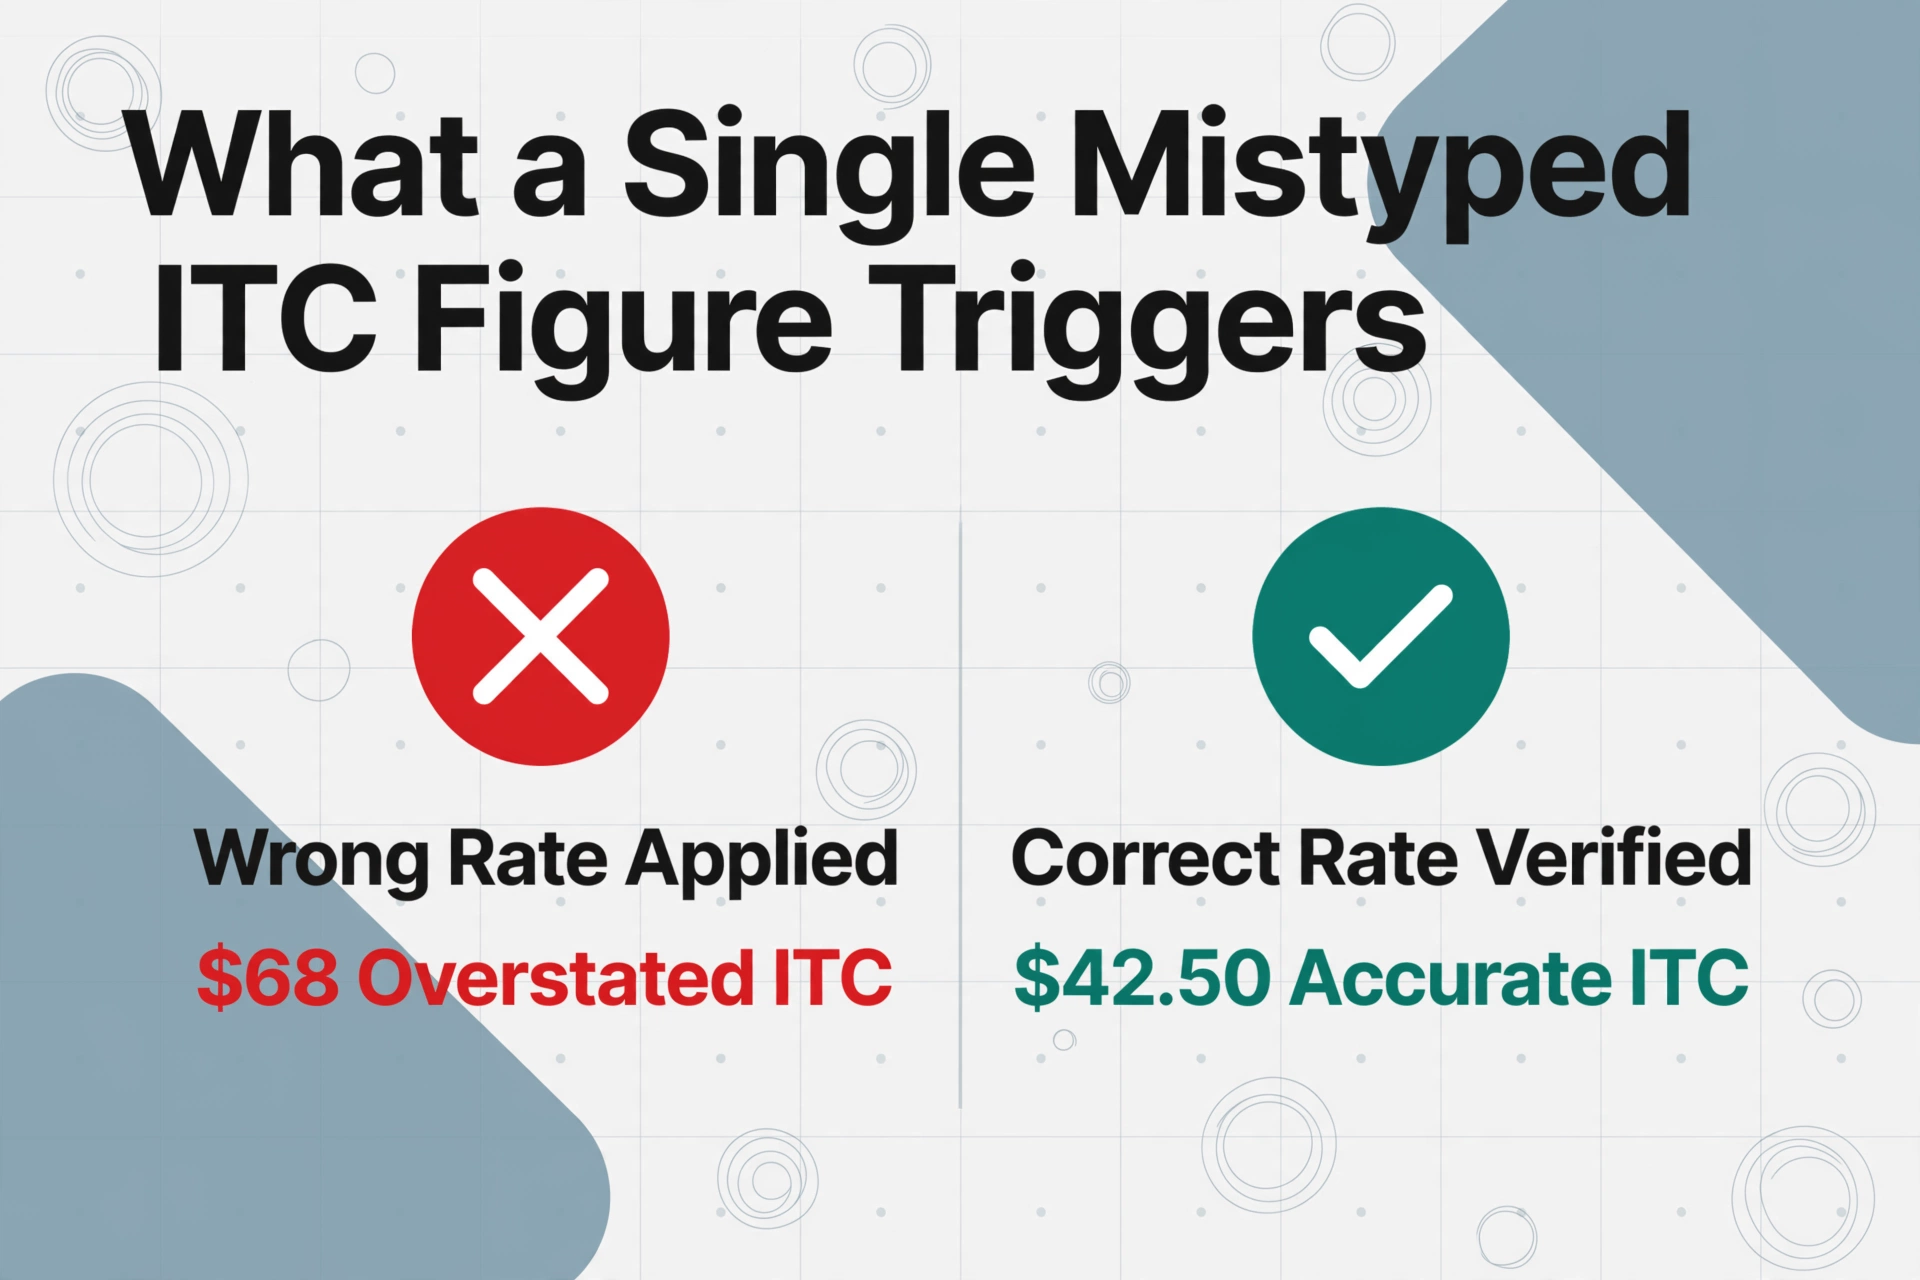
Ein Lieferant aus British Columbia berechnet 5 % GST (42,50 $ auf einen Einkauf von 850 $). Der Buchhalter, der 40 Rechnungen bearbeitet, liest den Betrag korrekt, gibt aber den Steuersatz mit 13 % ein – das Standard-Modell im Kopf für „die meisten meiner Lieferanten“. Die Tabelle berechnet einen ITC von 110,50 $ anstelle von 42,50 $. Die Überbewertung beträgt 68,00 $ für diese einzelne Rechnung. Das GST/HST-Prüfprogramm der CRA mag dies im laufenden Jahr nicht bemerken – aber wenn eine spätere Prüfung es doch tut, wird der überschüssige ITC rückgängig gemacht, zuzüglich Zinsen, die gemäß dem Excise Tax Act ab dem ursprünglichen Einreichungsdatum berechnet werden. Beim von der CRA vorgeschriebenen Zinssatz – der täglich aufgezinst und vierteljährlich festgelegt wird – fallen für eine zwei Jahre später entdeckte Überbewertung von 68 $ grob 12 bis 18 $ Zinsen an, plus die Rückzahlung des Kapitals. Über mehrere Quartale und mehrere Lieferantenrechnungen hinweg kann die aggregierte ITC-Überbewertung und die aufgelaufenen Zinsen für ein viermal jährlich wiederholtes Fehlermuster mehrere hundert Dollar ungeplanter Verbindlichkeiten erreichen.
Typ 2: ITC-Unterbewertung (korrekter Betrag, falsche Zeile oder Quebec-QST-Einbeziehung fälschlicherweise ausgelassen)
Eine Rechnung eines Lieferanten aus Quebec weist TPS (23,50 $) und TVQ (46,88 $) in separaten Zeilen aus. Der Buchhalter, unsicher, ob beide einbezogen werden sollen, lässt die gesamte Zeile weg, anstatt nur den TPS-Anteil zu extrahieren. Der bundesstaatliche ITC von 23,50 $ geht verloren – und obwohl die CRA geänderte GST/HST-Erklärungen zur Korrektur von Unterbewertungen zulässt, erfordert die Änderung selbst Zeit für die Vorbereitung und Einreichung. Bei einem Stundensatz des Buchhalters von 35 $ und etwa 30 Minuten für die Vorbereitung und Einreichung einer einzigen Zeilenänderung betragen die Kosten für die Rückgewinnung von 23,50 $ ganze 17,50 $ – eine Rückgewinnungsquote von 74 %. Die meisten Kleinunternehmen bemühen sich nicht um Änderungen für so kleine Beträge. Der ITC ist einfach verloren. Über vier Quartale hinweg kann sich ein Muster von ITC-Unterbewertungen bei Quebec-Lieferanten zu 100 bis 300 $ dauerhaft verlorener Gutschriften summieren – Geld, auf das das Unternehmen gesetzlich Anspruch gehabt hätte, es aber nicht geltend gemacht hat, weil der manuelle Erfassungsschritt zwischen dem Quebec-PDF und der Tabelle die Marge aufgebraucht hat.
Typ 3: Fehlberechnung der Nettosteuer durch kumulierte Rundungsfehler über fünf Steuerkategorien hinweg
Wenn der Buchhalter manuell 40 ITC-Beträge summiert, die jeweils auf den nächsten Cent gerundet sind, kann der kumulierte Rundungsfehler über vier verschiedene Steuersätze (5 %, 13 %, 15 % plus Quebecs Aufteilung) hinweg zu einem Nettosteuerbetrag in Zeile 109 führen, der um 2 bis 5 $ von der automatisierten Abstimmung der CRA abweicht. Das Verarbeitungssystem der CRA kennzeichnet Abweichungen – jede Nettosteuerdifferenz – automatisch. Der eingehende Brief fordert eine Erklärung. Der Buchhalter verbringt 30 Minuten damit, die Abweichung zu lokalisieren, die sich als Rundungsfehler herausstellt. Die CRA schließt den Vorgang. Die 30 Minuten kosten 17,50 $. Der Brief selbst hat nichts gekostet – aber da er während des Einreichungszeitraums eines anderen Quartals eintraf, hat er Kapazitäten verbraucht, die für die aktuelle Erklärung benötigt wurden. Dies sind die Kosten, die niemals in einer Budgetposition auftauchen: Compliance-Reibung, die zu klein ist, um eine Prozessänderung auszulösen, aber groß genug, um jedes Jahr eine Stunde zu verbrennen.
Eine vollständige Abrechnung von Zeile Zwei für das Landschaftsbauunternehmen, die das Zinsrisiko aus überhöhten ITC-Angaben, entgangene ITC aus einer Unterbewertung durch einen Lieferanten aus Quebec und den Aufwand für Compliance-Reibungsverluste umfasst, liegt konservativ zwischen 150 und 400 Dollar pro Jahr – etwa 50 % bis 140 % der sichtbaren Arbeitskosten in Zeile Eins. Und diese Schätzung geht von nur ein oder zwei wesentlichen Fehlern pro Jahr aus. Ein Unternehmen mit einer höheren Anzahl von Lieferanten, mehr Provinzen oder einem weniger erfahrenen Buchhalter wird Zeile Zwei über Zeile Eins hinauswachsen sehen.
Zeile Drei – Die Opportunitätskosten: Was Sie aufgeben, um Ihre eigenen GST/HST-Daten einzugeben
Zeile Eins bepreist die Stunden, die für die Dateneingabe aufgewendet werden. Zeile Drei bepreist, was diese Stunden verdrängen – die umsatzgenerierende oder geschäftsaufbauende Arbeit, die der Inhaber nicht erledigen kann, weil das vierteljährliche Meldefenster die verfügbare Zeit aufgebraucht hat.
Für einen Geschäftsinhaber, der die GST/HST-Erklärung selbst erstellt, sind die Opportunitätskosten klar: Jede Stunde, die damit verbracht wird, Steuerpositionen auf Lieferanten-PDFs zu finden, ist eine Stunde, die nicht für die Angebotserstellung für Neukunden, das Management des Betriebs oder die Generierung abrechenbarer Arbeit aufgewendet wird. Der Landschaftsbauunternehmer mit einem Stundensatz von 85 Dollar an Opportunitätskosten verliert 340 Dollar Umsatz pro Quartal (85 Dollar × 4 Stunden, einschließlich der zusätzlichen Prüf- und Abstimmungszeit, die Selbstzahler typischerweise aufwenden). Auf das Jahr hochgerechnet: 1.360 Dollar.
Für ein Unternehmen, das einen internen Buchhalter beschäftigt, sind die Opportunitätskosten subtiler, aber vermutlich höher. Der Buchhalter, der drei Stunden pro Quartal für die GST/HST-Dateneingabe aufwendet – PDFs öffnen, Steuerbeträge eintippen, Provinzsätze abgleichen – verbraucht Kapazität, die für wertschöpfendere Aufgaben genutzt werden könnte: Abstimmung des Hauptbuchs, Analyse von Ausgabentrends, Erstellung von Managementberichten, Kennzeichnung ungewöhnlicher Lieferantengebühren. Dies sind Aufgaben, die Urteilsvermögen und nicht bloße Übertragung erfordern, und es sind die Aufgaben, die auf „nach der GST/HST-Einreichung“ verschoben werden – was in einem vierteljährlichen Zyklus bedeutet, dass sie ständig drei Monate im Rückstand sind.
Die Zeit des Buchhalters hat eine harte Obergrenze. Drei Stunden manuelle GST/HST-Dateneingabe pro Quartal sind 12 Stunden pro Jahr, die für nichts anderes aufgewendet werden können. Bei 35 Dollar pro Stunde betragen die direkten Kosten 420 Dollar. Der verdrängte Wert – die nicht erstellten Managementberichte, die nicht untersuchten Ausgabenanomalien, die nicht erkannten Lieferantenüberzahlungen – ist schwerer zu bepreisen, aber höher. Eine einzige unentdeckte Lieferantenüberzahlung von 200 Dollar – ein häufiges Vorkommnis, wenn Rechnungen nur zur Steuererfassung und nicht zeilenweise auf Richtigkeit geprüft werden – löscht die gesamten jährlichen Einsparungen aus, die durch die interne Dateneingabe erzielt wurden.
Was dem Landschaftsbauunternehmen entgeht: Die drei Stunden des Buchhalters pro Quartal sind keine Fixkosten, die verschwinden, wenn der Inhaber die Arbeit selbst erledigt. Wenn der Inhaber die Dateneingabe übernimmt, erledigt der Buchhalter stattdessen andere Arbeiten – und der Inhaber trägt die Opportunitätskosten direkt. Wenn der Buchhalter die Dateneingabe übernimmt, vermeidet der Inhaber die Opportunitätskosten, zahlt aber die Arbeitskosten und verliert die wertschöpfendere Kapazität des Buchhalters. In beiden Fällen sind die Stunden für die Dateneingabe ein Nettoschaden für das Unternehmen – sie generieren unabhängig davon, wer sie ausführt, weder Umsatz noch Erkenntnisse noch strategischen Wert.
Zeile vier – Die Prämie für die Komplexität der Provinzsätze: Warum Kanadas mehrstufiges GST/HST-System jede der obigen Zeilen verteuert
Die meisten Länder mit einer Mehrwertsteuer haben einen einzigen nationalen Satz. Kanadas GST/HST-System – mit der bundesstaatlichen GST von 5 % in den Nicht-HST-Provinzen, der HST von 13 % in Ontario und der HST von 15 % in den Atlantikprovinzen, plus Quebecs separater GST/QST-Verwaltung – führt zu einem Komplexitätsmultiplikator, der alle drei vorhergehenden Kostenzeilen in die Höhe treibt.
In einem Einheitssatzland wie Australien (10 % GST landesweit) besteht die einzige Überprüfungsaufgabe des Buchhalters darin: „Ist dieser Einkauf GST-pflichtig?“ In Kanada muss der Buchhalter die Provinz des Lieferanten überprüfen, den Steuersatz bestätigen, feststellen, ob der Satz bundesstaatlich (GST oder HST) oder provinziell (QST, PST) ist, und nur die bundesstaatliche Komponente für die GST/HST-Meldung extrahieren. Dieser Überprüfungsschritt – der in einem Einheitssatzsystem kein Äquivalent hat – fügt im Vergleich zu einem Einheitssatzsystem etwa 30 bis 60 Sekunden pro Lieferantenrechnung hinzu. Bei 40 Rechnungen pro Quartal sind das 20 bis 40 Minuten zusätzliche Arbeit pro Quartal oder 47 bis 93 $ pro Jahr bei 35 $ pro Stunde – die „Prämie für die Komplexität der Provinzsätze“, die in Zeile eins enthalten ist.
Dieselbe Komplexität treibt Zeile zwei in die Höhe: Die Wahrscheinlichkeit eines Übertragungsfehlers steigt mit der Anzahl der Entscheidungen, die der Buchhalter pro Rechnung treffen muss. Ein Einheitssatzsystem erfordert eine Entscheidung pro Rechnung („Ist diese GST-pflichtig?“). Das kanadische System erfordert drei Entscheidungen pro Rechnung: In welcher Provinz befindet sich der Lieferant, welcher Satz gilt, und ist ein Teil provinziell und nicht bundesstaatlich? Bei 40 Rechnungen pro Quartal und drei Entscheidungen pro Rechnung sind das 120 Entscheidungspunkte pro Quartal – und eine Fehlerrate von 0,5 % bei 120 Entscheidungen führt zu etwa 0,6 Fehlern pro Quartal, verglichen mit 0,2 Fehlern im Einheitssatz-Äquivalent. Die Fehlerdifferenz ist vollständig strukturell bedingt – es geht nicht um die Kompetenz des Buchhalters, sondern um die regulatorische Komplexität der Umgebung, in der er Daten überträgt.
Zeile drei wird ebenfalls in die Höhe getrieben: Die Zeit, die der Inhaber oder Buchhalter mit der Überprüfung der Provinzsätze verbringt, ist die Zeit, die am anfälligsten für Unterbrechungen und im manuellen Workflow am wenigsten automatisierbar ist. Sie können eine Lieferantenrechnung aus Quebec nicht überfliegen und zuverlässig die TPS-Zeile von der TVQ-Zeile unterscheiden – beide sagen auf Französisch „Steuer“, beide stehen in der Nähe des Gesamtbetrags und beide sehen auf den ersten Blick identisch aus. Diese Unterscheidung erfordert konzentrierte Aufmerksamkeit. Konzentrierte Aufmerksamkeit auf einen Schritt zur Überprüfung des Steuersatzes, 160 Mal im Jahr wiederholt, ist die teuerste Art von Arbeit, die ein kleines Unternehmen kaufen kann – weil sie dieselbe kognitive Ressource verbraucht, die für Angebote, Planung und Entscheidungsfindung benötigt wird, und nichts hervorbringt außer einer Zahl, die bereits auf der Seite gedruckt war.
Die Prämie für die Komplexität der Provinzsätze, annualisiert für das Landschaftsbauunternehmen: 70 $ an zusätzlicher Überprüfungsarbeit (Zeile eins), 80 $ an zusätzlichem Fehlerrisiko durch Ermüdung durch mehrere Entscheidungen (Zeile zwei) und etwa 200 $ an verlorener höherwertiger Kapazität (Zeile drei). Gesamte Prämie für die Komplexität der Provinzsätze: ungefähr 350 $ pro Jahr – ein Kostenpunkt, der für dasselbe Unternehmen in einem Einheitssatzland nicht existiert, und ein Kostenpunkt, der vollständig darauf zurückzuführen ist, dass Steuersätze von Lieferanten-PDFs abgelesen werden, anstatt sie automatisch auslesen zu lassen.
Was die Alternative kostet – und warum der Vergleich die Entscheidung verändert
Die vier Kostenpositionen für das Landschaftsbauunternehmen, konservativ geschätzt:
| Kostenposition | Beschreibung | Jahresschätzung |
|---|---|---|
| Position eins | Buchhaltungsaufwand: 3 Stunden/Quartal × 35 $/Stunde × 4 Quartale | 420 $ |
| Position zwei | Fehlerkosten: Zinsrisiko bei ITC-Überbewertung + verfallene Quebec-ITC + Compliance-Reibung | 150–400 $ |
| Position drei | Opportunitätskosten: verdrängte abrechenbare Stunden (Inhaber erstellt selbst) oder verdrängte Buchhalterkapazität (delegiert) | 340–1.360 $ |
| Position vier | Prämie für provinzielle Komplexität: zusätzlicher Prüfaufwand + Fehlerrisiko bei Mehrfachentscheidungen + kognitive Belastung bei hochwertigen Aufgaben | 200–350 $ |
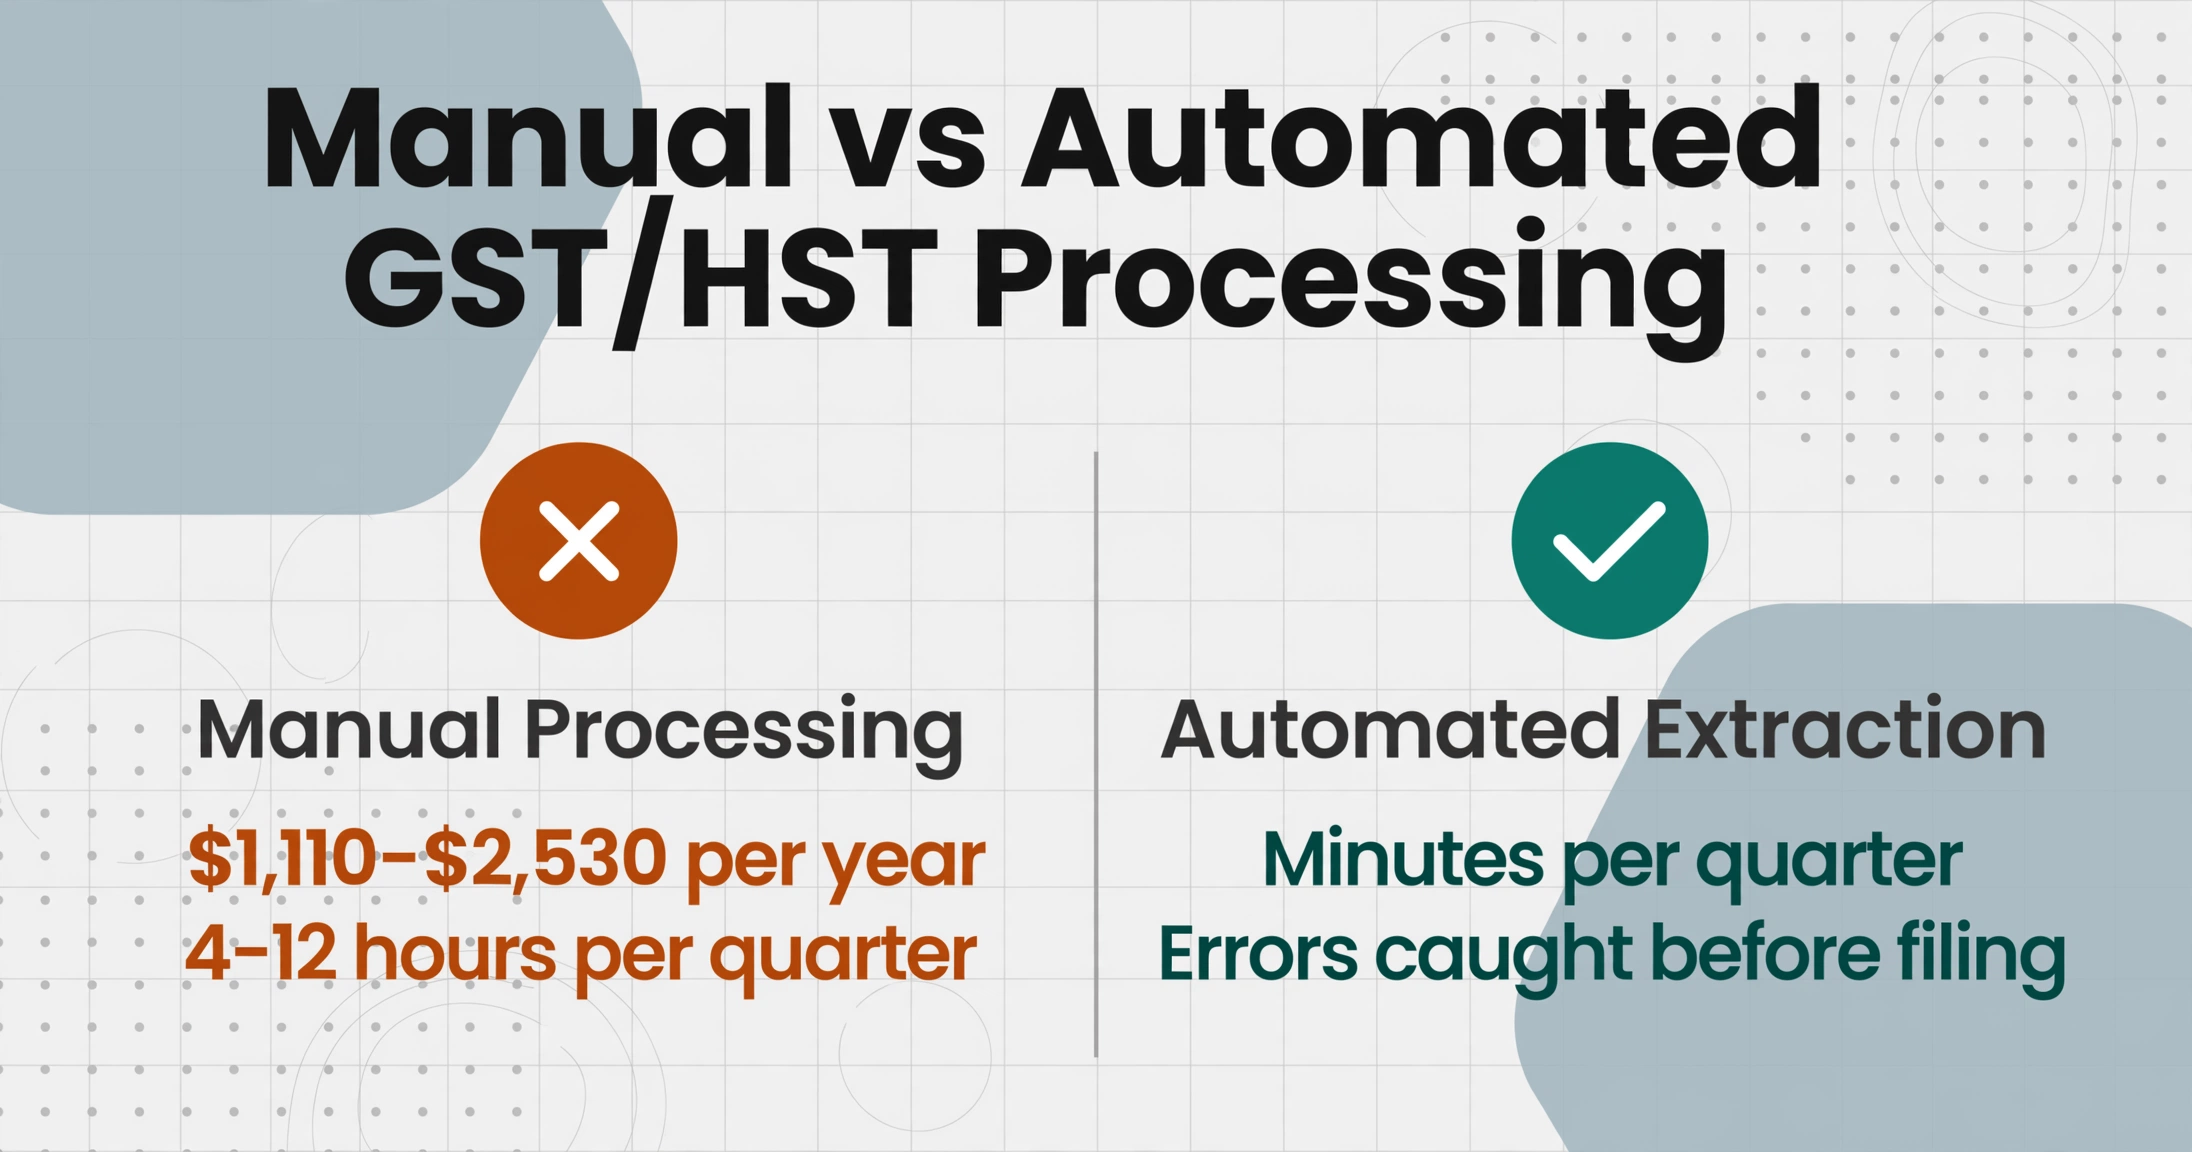
| Gesamtkosten der manuellen GST/HST-Verarbeitung pro Jahr | 1.110–2.530 $ | |
Die sichtbaren Kosten – die Buchhaltungsrechnung – betragen 420 $ pro Jahr. Die tatsächlichen Kosten sind das Zwei- bis Sechsfache dieses Betrags. Die Differenz zwischen den beiden Zahlen ist weder Verschwendung noch Ineffizienz. Sie ist die strukturelle Folge davon, Steuerdaten in einer Rechtsordnung mit fünf bundesstaatlichen Steuersätzen von Hand aus PDFs in Tabellen zu übertragen – bei Lieferanten, die ihre Rechnungsformate jährlich ändern.
Die Alternative ist kein anderer Buchhalter oder ein schnellerer Tippvorgang. Es geht darum, den Übertragungsschritt an der Stelle zu eliminieren, an der er stattfindet – in der Lücke zwischen der Lieferanten-PDF und der Tabellenspalte. Der GST/HST-Extraktionsworkflow ersetzt die drei Stunden manueller Datenerfassung durch wenige Minuten Dokument-Upload und einen Prüfungsdurchlauf. Statt 40 PDFs einzeln zu öffnen, die Steuerzeile zu finden, die Provinz zu verifizieren und zu tippen, lädt der Buchhalter den Ordner mit den Lieferantendokumenten des Quartals hoch, definiert sechs Spalten (Lieferantenname, Rechnungsdatum, Rechnungssumme, gezahlte GST/HST, angewandter Steuersatz, Provinz des Lieferanten) und erhält eine Tabelle, in der jede Steuerzahl bereits in ihrer Spalte steht. Der Quartals-Batch-Workflow erweitert dies zu einem ganzjährigen System: dasselbe Spaltenschema wird auf die Dokumente jedes Quartals angewendet und erzeugt vier Tabellen, die sich ohne manuelle Abstimmung zu einer jährlichen Steuerübersicht zusammenfügen.
Die wirtschaftliche Rechnung verschiebt sich entsprechend. Die drei Stunden Datenerfassung pro Quartal werden zu etwa 15 Minuten Upload und Prüfung. Der Zeitaufwand des Buchhalters sinkt von 12 Stunden pro Jahr auf 1 Stunde. Die Fehlerquote — zuvor verursacht durch 40 manuelle Ablesungen und 120 Entscheidungen zu Provinzsätzen pro Quartal — sinkt für die Fehlerarten, die manuelle Übertragung erzeugt, auf nahezu null, weil der Übertragungsschritt nicht mehr existiert. Die Prämie für provinzielle Komplexität verschwindet vollständig — die KI liest „TPS 5 %“ auf einer Lieferantenrechnung aus Quebec und extrahiert nur die Bundeskomponente, weil der Spaltenname es ihr vorgibt, und sie trifft bei der 40. Rechnung dieselbe Entscheidung wie bei der ersten.
Dieses Muster ist nicht auf die kanadische GST/HST beschränkt. Die Kostenanalyse für die australische BAS verfolgt dieselben vier Kostenschichten durch ein GST-System mit einheitlichem Satz — die Prämie für provinzielle Komplexität verschwindet, aber der Arbeitsaufwand für die Datenerfassung, das Fehlerrisiko und die Opportunitätskosten bleiben strukturell identisch. Der Kostenrahmen für die kanadische T4-Verarbeitung wendet dieselbe Vier-Zeilen-Methodik auf den Lohnjahresabschluss an — wo ein einziger falsch eingegebener CPP-Beitrag eine CRA-PIER-Prüfung auslöst, die Tage an Korrekturarbeit kostet. In jedem Fall ist die teuerste Zeile nie das Tippen selbst. Es ist das, was das Tippen Monate später in einem anderen Kostenbereich auslöst, mit Zinseszins, den die ursprüngliche Budgetzeile nie eingeplant hat.
Das Problem der manuellen GST/HST-Dateneingabe ist nicht, dass sie zu lange dauert. Sie dauert genau so lange, wie die Aufgabe es erfordert — zwei bis drei Stunden pro Quartal. Das Problem ist, dass die Aufgabe selbst reine Formatübersetzung ist: Das PDF nennt eine Zahl, die Tabellenkalkulation benötigt diese Zahl, und eine Person steht dazwischen, liest die eine und tippt die andere. Eine Aufgabe, die keinerlei Urteilsvermögen, Interpretation oder Wert über die Übertragung hinaus hinzufügt — und 1.110 bis 2.530 $ pro Jahr an Arbeitszeit, Fehlern und verlagerter Kapazität kostet — ist eine Aufgabe, die es zu eliminieren gilt, nicht zu optimieren.
FAQ: Die Kosten der manuellen GST/HST-Verarbeitung
Wie unterscheiden sich die Kosten zwischen monatlicher und vierteljährlicher Einreichung?
Monatliche Einreicher – in der Regel Unternehmen mit einem jährlichen steuerpflichtigen Umsatz über 6 Millionen Dollar oder solche, die sich für die monatliche Einreichung entschieden haben – verarbeiten eine Erklärung pro Monat statt vier pro Jahr. Der Zeitaufwand für die Datenerfassung pro Erklärung ist ähnlich (die Anzahl der Lieferantenrechnungen pro Monat beträgt etwa ein Drittel der vierteljährlichen Anzahl), aber die jährliche Gesamtsumme ist höher, da sich der Einrichtungsaufwand – Öffnen der Tabelle, Laden der Spaltenvorlage, Orientierung im Lieferantenordner – 12 Mal statt 4 Mal wiederholt. Ein vierteljährlicher Einreicher mit 40 Rechnungen pro Zeitraum und 2 Stunden Erfassungsaufwand pro Quartal verbringt etwa 8 Stunden pro Jahr mit der Dateneingabe. Ein monatlicher Einreicher mit 13 Rechnungen pro Zeitraum und 45 Minuten Erfassungsaufwand pro Monat verbringt etwa 9 Stunden pro Jahr – insgesamt ähnlich, aber mit höherem Aufwand durch die häufigere Einreichung. Die Fehlerkosten (Zeile Zwei) sind für monatliche Einreicher proportional höher, da die verkürzte Bearbeitungszeit zwischen den Zeiträumen weniger Zeit für die Überprüfung lässt.
Wie viel kostet es, eine CPA-Kanzlei mit meiner GST/HST-Einreichung zu beauftragen, anstatt es selbst zu tun?
Eine CPA-Kanzlei verlangt in der Regel 150 bis 400 Dollar pro vierteljährlicher GST/HST-Erklärungserstellung und -Einreichung, abhängig von der Komplexität des Unternehmens und dem Umfang der Lieferantendokumente. Bei vier Quartalen pro Jahr betragen die jährlichen Kosten 600 bis 1.600 Dollar. Dies deckt die Erstellung, Prüfung und NETFILE-Übermittlung ab – setzt jedoch voraus, dass der Geschäftsinhaber oder Buchhalter die Lieferantendokumente bereits organisiert und eine abgestimmte Zusammenfassung der Einkäufe bereitgestellt hat. Wenn die CPA-Kanzlei die GST/HST-Daten auch aus einzelnen Lieferantenrechnungen extrahieren muss, steigen die Kosten. Das Kostenmodell in diesem Artikel gilt unabhängig davon, ob die Dateneingabe von einem Eigentümer, einem Buchhalter oder einer CPA-Kanzlei durchgeführt wird – nur der Stundensatz ändert sich. Bei CPA-Sätzen von 100 bis 250 Dollar pro Stunde werden die drei Stunden Datenerfassung pro Quartal zu 300 bis 750 Dollar pro Quartal oder 1.200 bis 3.000 Dollar pro Jahr, bevor Prüfungs- oder Einreichungsarbeiten anfallen. Dies ist die Obergrenze dessen, was manuelle GST/HST-Verarbeitung kosten kann – und die Zahl, die den Vergleich mit der Alternative der automatisierten Extraktion zu einem Bruchteil der CPA-Dateneingabekosten eines einzigen Quartals lohnenswert macht.
Was ist, wenn meine Lieferantenrechnungen größtenteils aus einer Provinz stammen – gilt die Prämie für provinzielle Komplexität dann noch?
Teilweise. Ein Unternehmen, dessen Lieferanten in einer einzigen Provinz konzentriert sind – ein in Toronto ansässiger Einzelhändler, der fast ausschließlich bei Großhändlern in Ontario einkauft – sieht eine geringere Prämie für provinzielle Komplexität, da der Überprüfungsschritt eine einzige Prüfung ist (13 % HST für alle Rechnungen) und keine Mehrsatzprüfung. Die Prämie verschwindet jedoch nicht vollständig: Das Unternehmen kauft gelegentlich auch außerhalb von Ontario ein – ein Software-Abonnement von einem SaaS-Unternehmen in BC mit 5 % GST, Ausrüstung von einem Hersteller in Quebec, Lieferungen von einem Distributor in Atlantik-Kanada – und genau diese Ausreißer-Rechnungen führen am wahrscheinlichsten zu Fehlern, da sie nicht dem standardmäßigen mentalen Modell des Buchhalters entsprechen, dass „alle meine Lieferanten 13 % berechnen“. Eine einzelne Rechnung eines BC-Lieferanten mit 5 % GST, die zusammen mit 39 Ontario-Lieferanten mit 13 % HST verarbeitet wird, ist die Rechnung, bei der der GST-Betrag am wahrscheinlichsten als HST-Betrag eingegeben wird – und die Überhöhung, wenn auch pro Rechnung gering, ist das Fehlermuster, das die automatisierte Abstimmung der CRA erkennen soll.
Ändert sich das Kostenmodell, wenn ich die Schnellabrechnungsmethode anstelle der Regelbesteuerungsmethode verwende?
Ja — der Arbeitsaufwand für die Datenerfassung verschiebt sich, verschwindet jedoch nicht. Bei der Schnellabrechnungsmethode beanspruchen Sie keine ITC für einzelne Einkäufe, sodass die Datenerfassung auf der Einkaufsseite (Lesen der GST/HST-Zeilen von Lieferantenrechnungen) aus dem vierteljährlichen Arbeitsablauf entfällt. Stattdessen verlagert sich die Datenerfassung auf die Verkaufsseite: Sie müssen Ihre GST/HST-inkludierten Verkäufe für den Zeitraum summieren, was weiterhin die Extraktion von Umsatzzahlen aus Rechnungen, Belegen und Zahlungsaufzeichnungen erfordert. Die Schnellabrechnungsmethode reduziert die gesamte Dateneingabelast — weniger Felder pro Transaktion —, aber das Problem der Formatübersetzung bleibt dasselbe: Die Verkaufsdaten liegen in Dokumenten vor, die die Tabellenkalkulation nicht lesen kann, und eine Person steht dazwischen. Das Kostenmodell passt sich an, indem es Zeile Eins (weniger Stunden Datenerfassung) und Zeile Zwei (weniger ITC-spezifische Fehler) senkt, aber Zeile Drei (Opportunitätskosten) und Zeile Vier (verbleibende Komplexität) bleiben proportional ähnlich.
Wie berechne ich meine eigene Zahl mit diesem Modell?
Beginnen Sie mit vier Eingaben: Ihrer Anzahl an Lieferantenrechnungen pro Quartal, dem Stundensatz Ihres Buchhalters oder Ihrem eigenen Stundensatz, der Anzahl der Provinzen, in denen Ihre Lieferanten tätig sind, und Ihren derzeitigen vierteljährlichen Meldezeiten. Multiplizieren Sie Stunden mit dem Satz für Zeile Eins. Für Zeile Zwei nehmen Sie ein bis zwei Übertragungsfehler pro Jahr zu Ihrem Satz × 30 Minuten Korrekturzeit pro Fehler an, plus eine konservative Schätzung für entgangene ITC aus komplexen Rechnungen (Québec-Lieferanten mit getrennten TPS/TVQ-Zeilen, handschriftliche Belege mit mehrdeutiger Steuerzeile). Für Zeile Drei verwenden Sie, wenn Sie selbst vorbereiten, Ihren abrechenbaren oder umsatzgenerierenden Stundensatz; wenn Sie delegieren, schätzen Sie die höherwertigen Buchhaltungsaufgaben, die aufgeschoben werden. Für Zeile Vier addieren Sie, wenn Sie Lieferanten in zwei oder mehr Provinzen haben, 10–15 % zur Summe der Zeilen Eins bis Drei als Komplexitätsaufschlag. Die Summe ist Ihre Zahl. Vergleichen Sie sie mit den Kosten für die Eliminierung des Übertragungsschritts — ein paar Minuten Upload und Verifizierung pro Quartal — und das Entscheidungsmodell ist vollständig.
Die Kosten der manuellen GST/HST-Verarbeitung sind nicht die Buchhaltungsrechnung. Sie sind die Summe aus vier unabhängigen Kosten, von denen die Rechnung die kleinste ist. Die anderen drei — Fehler, verlagerte Kapazität und der provinzielle Komplexitätsaufschlag — kosten mehr, treten später auf und werden nie gegen die Budgetzeile verbucht, die die manuelle Eingabe genehmigt hat. Setzen Sie sie einmal im Jahr auf eine Zeile, und die Entscheidung, den Übertragungsschritt zu eliminieren, hört auf, eine Kostenfrage zu sein, und wird zu einer Rechenaufgabe.