手作業によるGST/HST申告書処理が
カナダ企業にもたらす申告期間あたりのコスト——4つの項目から1つの数字へ
ミシサガで小さな造園業を営む個人事業主は、簿記係に支払う時給が35ドルであることを正確に答えられます。しかし、彼女が答えられないこと——そして、ほとんどすべてのカナダの中小企業経営者が答えられないこと——は、手作業によるGST/HST申告書処理が最初から最後まで実際にいくらかかるかです。最も目に見える層である簿記の請求書は、測定するには小さすぎるように見えます。四半期あたり105ドル、3時間×35ドルです。問題は他の3つの層です。第2四半期にケベック州の仕入先のTPS行を読み間違えたために過少申告されたITC、申告日まで遡って請求されるCRAの利息、そして4月の土曜日に、800ドル相当の新しい仕事の見積もりをする代わりに請求書データを打ち直して過ごした時間——これらが、105ドルの四半期項目を、損益計算書では決して結びつかない構造的な損失に変えてしまうのです。これは4つのコスト層すべての計算フレームワークです。ご自身の仕入先数、時給、州別の構成比を代入すれば、業界平均でも推測でもなく、ご自身のビジネスにとって説得力のあるコスト数値が得られます。
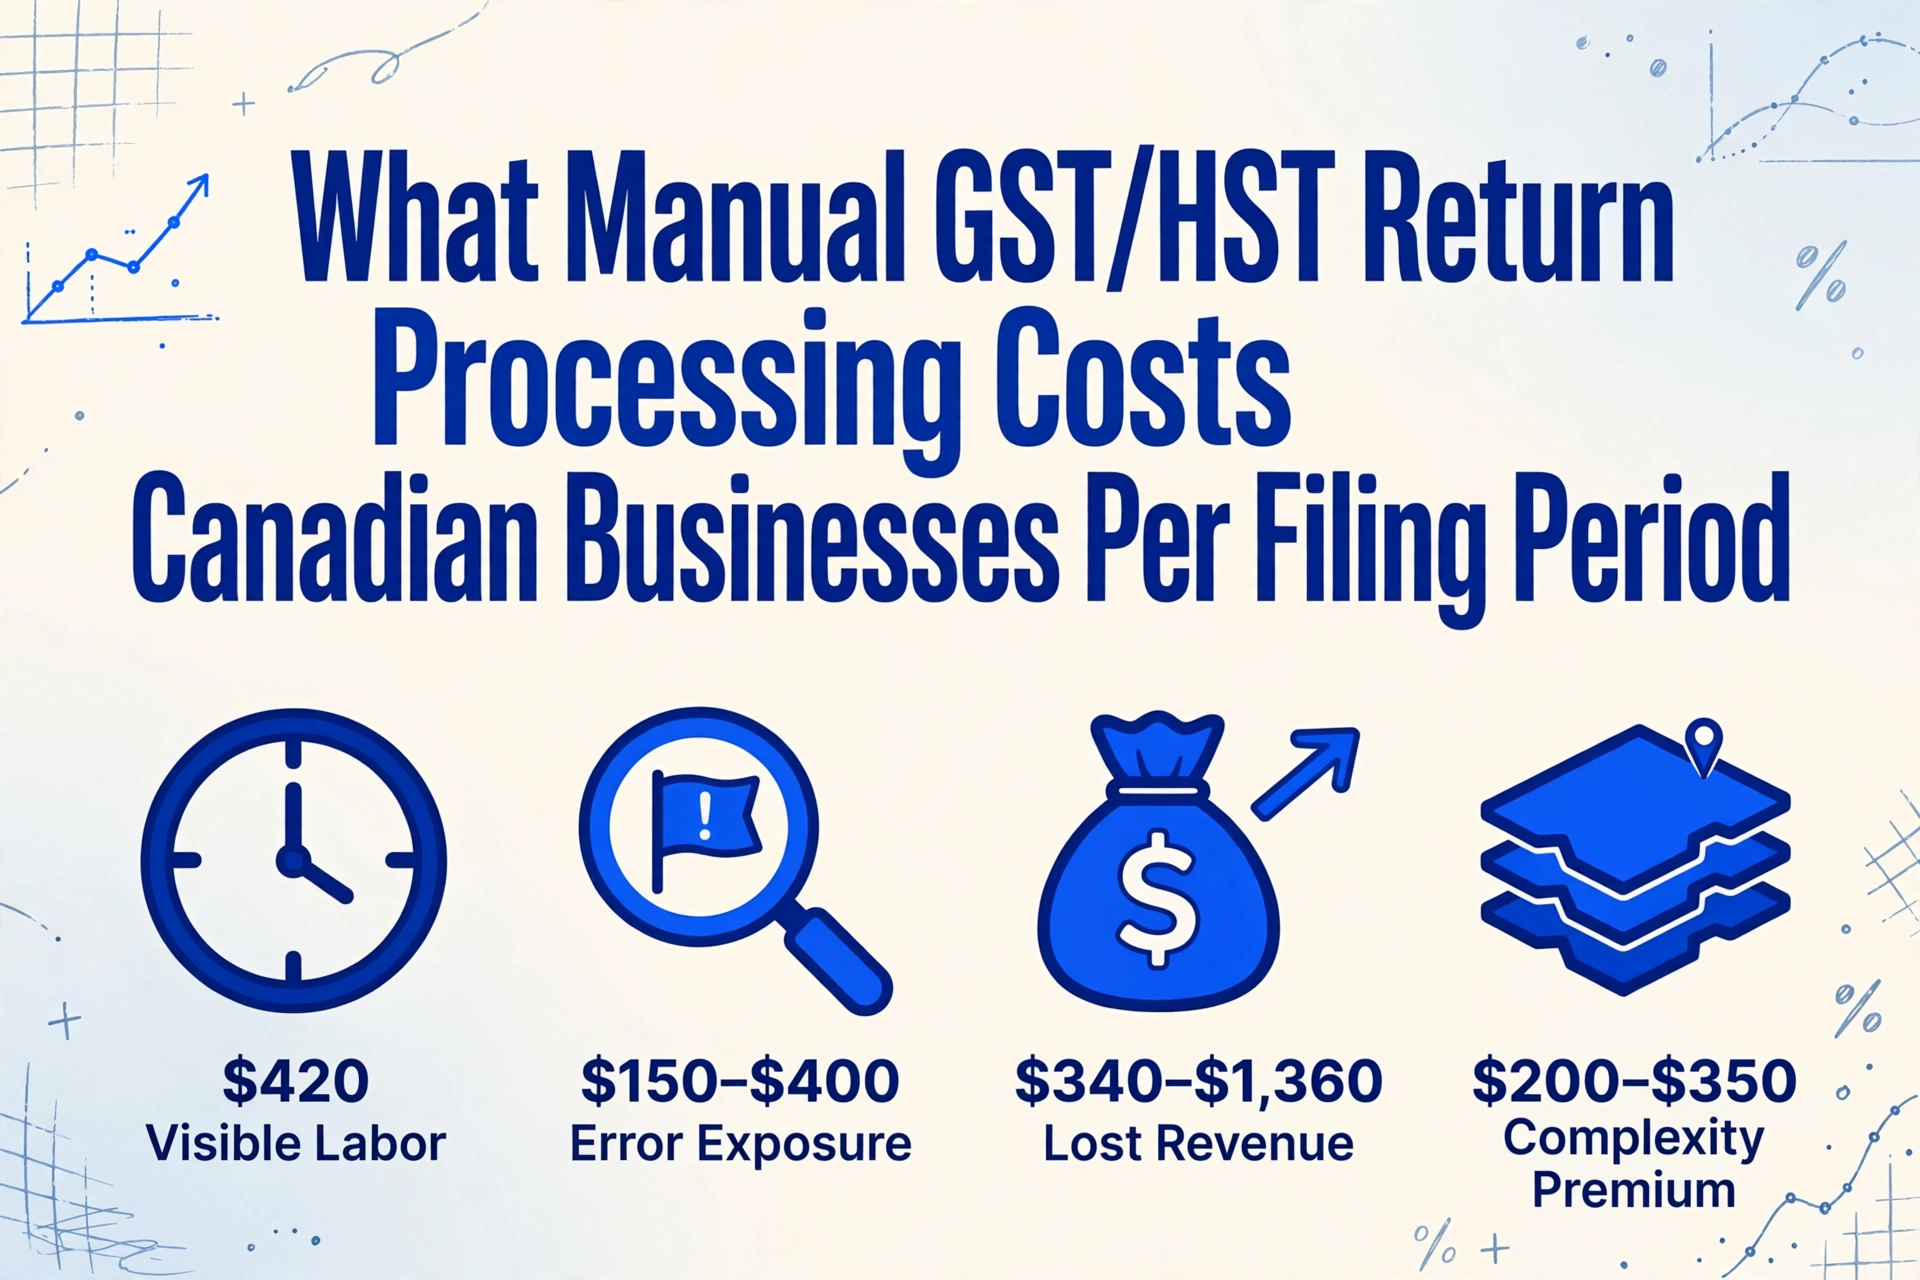
重要なポイント
- 年間420ドル——四半期ごとのGST/HSTデータ入力にかかる年間簿記請求書——は、ほとんどの企業が測定する唯一のコストであり、手作業による処理コストはほぼゼロだと結論付けるには十分小さい金額です。
- ITCミスによる利息、失われたケベック州ITC、奪われた請求可能時間、州別税率の複雑さプレミアムは、賃金、コンプライアンス、収益、間接費という4つの異なる予算項目に計上され、単一のコスト明細書に合算されたことはありませんでした。
- 手作業によるGST/HST処理のフル装備コストは年間1,110ドルから2,530ドル——目に見える簿記の項目の2.5倍から6倍です。転記のステップを排除すれば、4つのコスト層のうち3つが消えます。
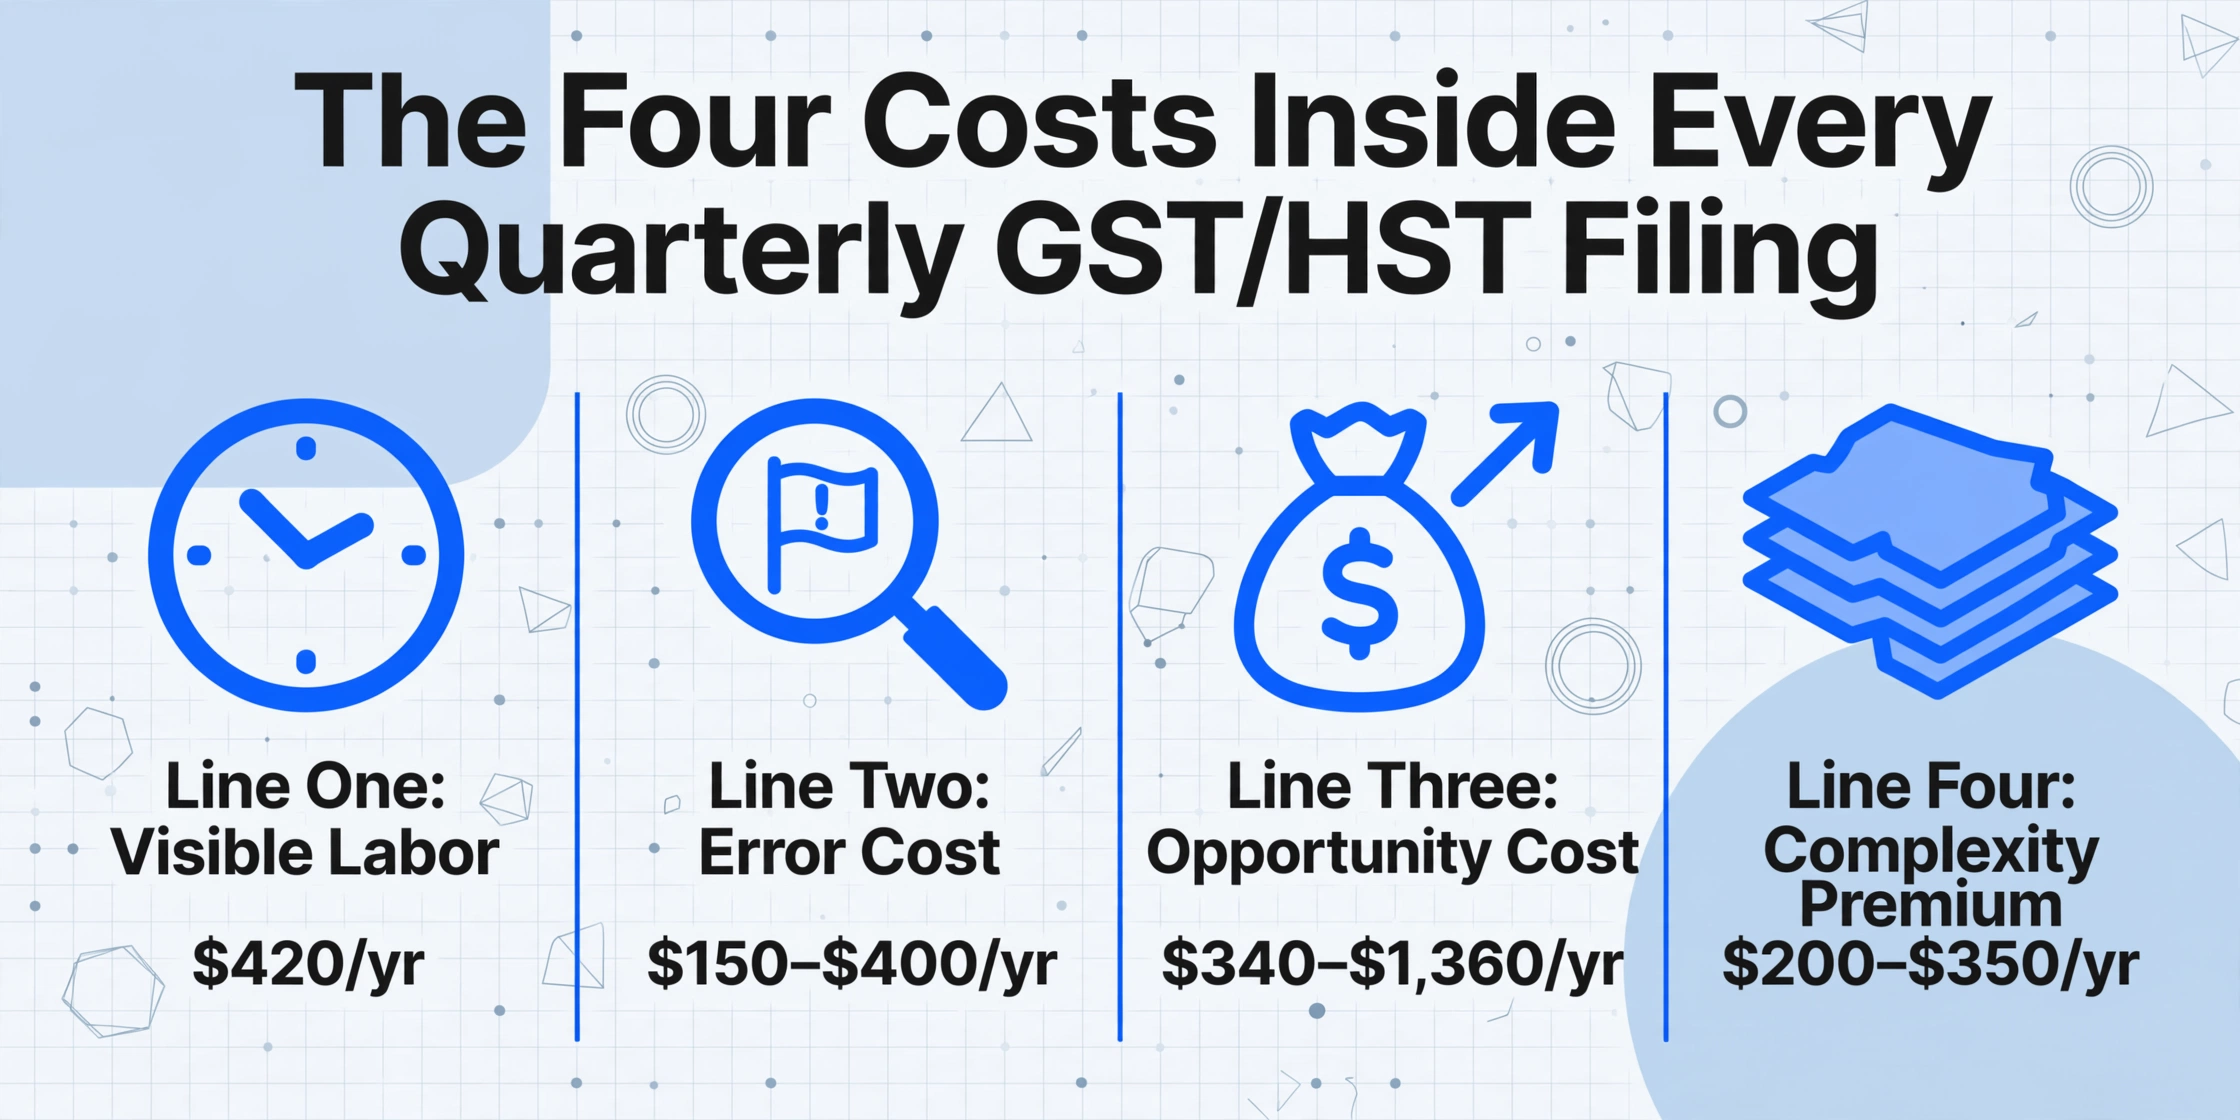
四半期ごとのGST/HST申告に潜む4つのコスト
カナダでGST/HST登録をしているすべての事業者は、売上高に応じて毎月・四半期・毎年のいずれかの頻度で、GST34-2 様式を使って申告書を提出しなければなりません。この法的義務自体がコストなのではありません。コストが発生し始めるのは、簿記担当者や事業主が仕入先のPDFフォルダを開き、請求書を1枚ずつ税額欄を読み始めたときです。
その担当者は、各仕入先の書類からGST/HSTの金額を探し出しています。Home Depotの請求書のフッターに「HST (ON) 13%: $47.32」と印字されていたり、BC州の配管業者の領収書に合計額の近くに手書きで「GST $12.80」とあったり、ノバスコシア州の金物卸売業者のPDFが複数行の税額サマリーの中に「HST @ 15%」を埋め込んでいたり——そうした各数字をスプレッドシートの列に入力していく作業です。四半期に40枚の仕入先請求書がある小規模事業者の場合、書類を読み、税率を確認し、データを入力するのに約120分かかります。オンタリオ州の簿記担当者の中央値である時給$35(大西洋岸カナダの約$25からバンクーバー・トロントの$40まで州によって差があります)で計算すると、目に見える四半期の人件費は約$70になります。これが、ほとんどの事業者が測定している唯一の数字です。しかし、これは4つのコストの中で最も小さく、その差は歴然としています。
独立して動き、別々に計算しなければならないコスト項目が4つあります。ライン1(簿記の時間)だけを測定する事業者は、手作業のGST/HST処理に年間$280かかると結論づけ、誤った判断を下すことになります。4つすべてを測定する事業者は、なぜデータ入力が問題の中で最も安価な部分なのかを理解できるでしょう。
想定シナリオ:オンタリオ州ミシサガの小規模な造園事業。四半期あたりの仕入先購入請求書は40枚。仕入先はオンタリオ州(13% HST)、ブリティッシュコロンビア州(5% GST)、ケベック州(5% GST + 9.975% QST)、ノバスコシア州(15% HST)に分散。簿記担当者の時給は$35。四半期ごとの申告者。事業主の請求単価は時給$85——GST/HSTのデータ入力に費やす1時間は、見積もり作成やスタッフ管理に充てられない1時間です。
ライン1 — 目に見えるコスト:簿記時間×時給
ライン1は、ほとんどの企業が測定する唯一のコストであり、その規模の大きさゆえに、他の3つのコストに目を向けることがありません。まずは時給から見ていきましょう。カナダにおける簿記の時給は、州、資格レベル、社内で行うか外部委託するかによって異なります。
| GST/HST準備の担当者 | 時給の範囲 | 標準的な四半期作業時間(仕入先請求書40件) | 年間の目に見えるコスト(4四半期) |
|---|---|---|---|
| 事業主(自社処理) | $40~$120(機会費用) | 2.5~3.5時間 | $400~$1,680 |
| 社内簿記係 | $25~$40 | 2~3時間 | $200~$480 |
| 外部委託の簿記会社 | $45~$75 | 2~3時間 | $360~$900 |
| CPA事務所(レビュー+申告) | $100~$250 | 1~2時間(レビューのみ。顧客が準備済みデータを提供) | $400~$2,000 |
四半期ごとの所要時間は、3つの変数によって変動します。それは、仕入先請求書の件数、それらの仕入先が事業を展開する州の数、そして仕入先書類の形式の一貫性です。40社の仕入先がすべてオンタリオ州にあり、HSTの行が予測可能な位置にある明確なPDFの請求書をすべて送ってくる企業であれば、四半期の処理は約2時間で完了します。一方、40社の仕入先が4つの州にまたがり、PDF、手書きの領収書、メールのスクリーンショットが混在した請求書を送ってくる企業(資材、設備、ソフトウェアを購入するサービス業では現実的なシナリオです)の場合、四半期あたり3時間近くかかるでしょう。さらに、TPSとTVQを別々の行に分割して記載しているケベック州の仕入先が加わると、HSTの行が1つで明確なオンタリオ州の仕入先と比較して、確認作業だけでケベック州の請求書1枚につき2分の余分な時間がかかります。
これが落とし穴です。造園業におけるライン1は、年間280ドル(35ドル×2時間×4四半期、控えめに見積もって)です。この数字は非常に小さいため、経営者は手動によるGST/HST処理が実質的に無料であると確信してしまいます。しかし、それは無料ではありません。それは前倒しされているだけです。より大きなコストは後になって、スプレッドシートの別の列に、複利を伴って現れるのです。
2行目 — エラーコスト:ITC数値の入力ミス1件が引き起こす影響
税務申告における手入力は、フィールドごとに0.3%から1%のエラー率が記録されており、四半期申告期限前の締め切り圧力やフォーマット切り替えが重なる時期には、より高いエラー率が発生します。造園業者が40件の請求書から6つのフィールドを抽出する場合(四半期あたり240件のフィールド入力)、0.5%のエラー率で四半期あたり約1〜2件の転記ミスが発生します。1%のエラー率 — 簿記担当者が4件分の申告書を一度に処理する場合に現実的です — では、四半期あたり2〜3件のミスになります。
すべての転記ミスが問題になるわけではありません。社内スプレッドシートで仕入先名を「Acklands-Granger」と入力すべきところを「Acklands-Grainger」と入力しても、税務上の影響はありません — 単なる煩わしさに過ぎません。しかし、以下の3種類のエラーは直接的な金銭的影響を及ぼします:
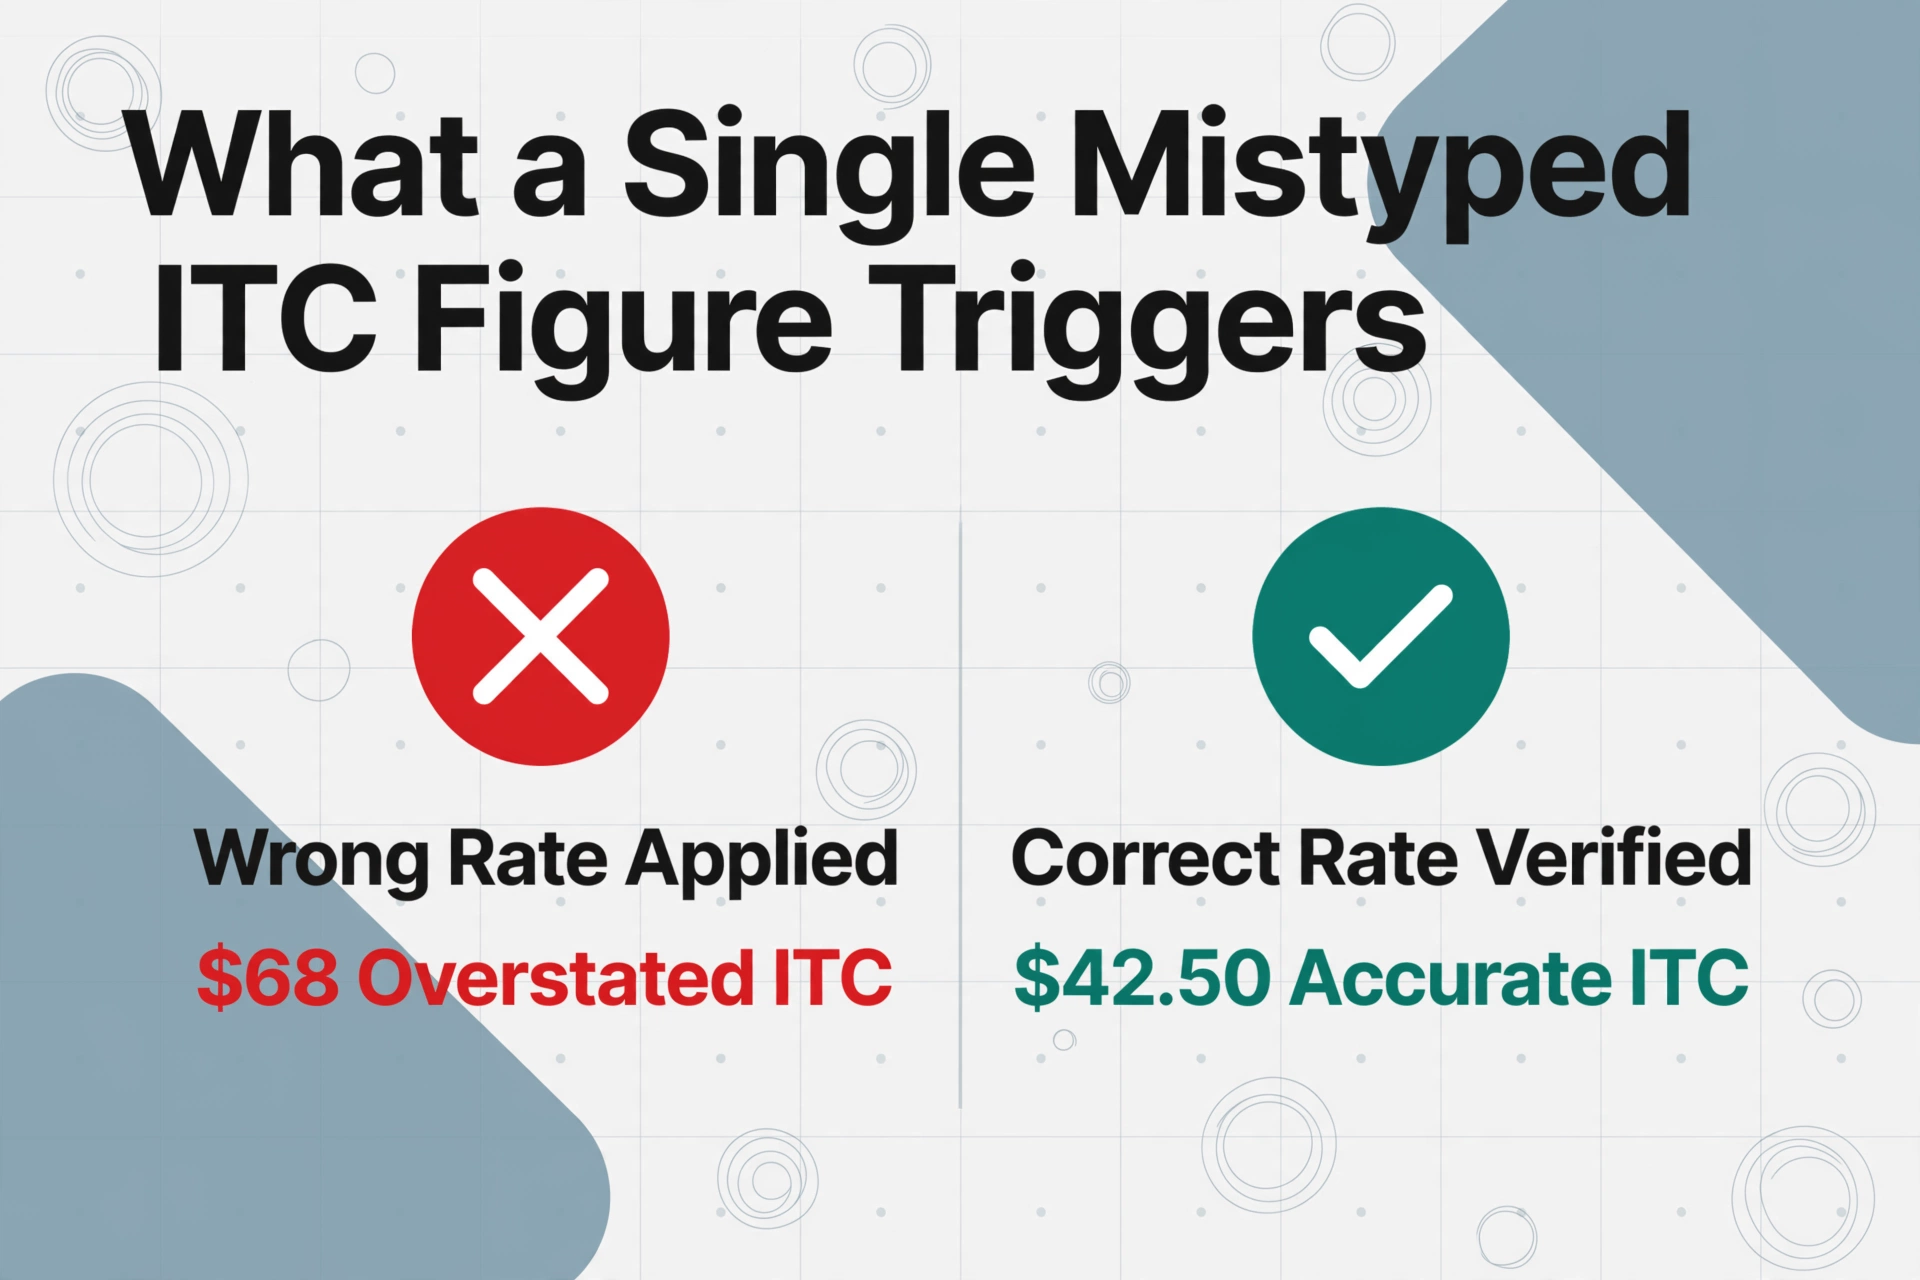
タイプ1:ITCの過大計上(正しい金額に誤った税率を適用した場合)
BC州の供給業者が5%のGST(850ドルの購入に対し42.50ドル)を請求したとします。経理担当者が40件の請求書を処理する中で、金額は正しく読み取ったものの、税率を13%と入力してしまいます。これは「ほとんどの取引先はこの税率」という頭の中のデフォルトモデルによるものです。スプレッドシートは42.50ドルではなく110.50ドルのITCを計算します。この1枚の請求書だけで68.00ドルの過大計上となります。CRAのGST/HST監査プログラムでは、当年にこれが発見されない可能性もあります。しかし、将来の監査で発覚した場合、過大計上されたITCは、消費税法に基づき元の申告日から計算された利息とともに取り消されます。CRAの規定利率(日次複利、四半期ごとに設定)で計算すると、2年後に発見された68ドルの過大計上には、元本の返済に加えて約12~18ドルの利息が発生します。複数の四半期と複数の取引先請求書にわたり、この単一のエラーパターンが年に4回繰り返されると、ITCの過大計上額と累積利息の合計は、予算外の負債として数百ドルに達する可能性があります。
タイプ2:ITCの過小計上(正しい金額だが行を間違えた、またはケベック州QSTの計上を誤って省略した場合)
ケベック州の取引先請求書には、TPS(23.50ドル)とTVQ(46.88ドル)が別々の行に記載されています。経理担当者は両方を含めるべきか迷い、TPS部分のみを抽出する代わりに行全体を省略してしまいます。連邦ITCの23.50ドルが失われます。CRAはGST/HST申告の修正を認めており、過小計上を是正できますが、修正自体に準備と提出のための時間が必要です。経理担当者の時給35ドル、1行の修正申告の作成・提出に約30分かかるとすると、23.50ドルを回収するためのコストは17.50ドルとなり、回収コストは74%にも上ります。ほとんどの小規模企業は、この程度の少額のために修正申告を行いません。ITCは単純に失われます。4四半期にわたって、ケベック州の取引先に起因するITC過小計上のパターンが続くと、恒久的に放棄されたクレジットは100~300ドルに蓄積されます。これは、企業が法的に請求する権利があったにもかかわらず、ケベック州のPDFとスプレッドシートの間の手動入力の段階で採算が合わず、請求しなかったお金です。
タイプ3:5つの税率カテゴリにわたる累積丸め誤差による純税額の計算ミス
経理担当者が40のITC数値を手動で合計する際、各数値はセント単位で四捨五入されます。この累積された丸め誤差が、異なる4つの税率(5%、13%、15%、およびケベック州の分割税率)にわたって発生すると、Line 109の純税額がCRAの自動調整による数値と2~5ドル異なる可能性があります。CRAの処理システムは、この差異(純税額の差)を自動的にフラグ付けします。すると、説明を求める通知が届きます。経理担当者は差異の発見に30分を費やし、結局それは丸め誤差であることが判明します。CRAはファイルをクローズします。この30分のコストは17.50ドルです。通知自体に費用はかかりませんが、別の四半期の申告期間中に届いたため、当期の申告に必要なキャパシティを消費してしまいました。これこそが、予算項目に決して現れないコスト、すなわち、プロセス変更を引き起こすほど大きくはないが、毎年1時間を浪費するには十分な大きさのコンプライアンス上の摩擦です。
造園業における2行目の完全な会計処理は、ITC(仕入税額控除)の過大申告による利息リスク、ケベック州の仕入先過少申告による失効ITC、およびコンプライアンス上の摩擦経費を考慮すると、控えめに見積もっても年間150~400ドルとなります。これは、1行目の目に見える人件費の約50%~140%に相当します。さらに、この見積もりは年間に1~2件の重大なミスのみを想定しています。仕入先の数が多い、事業展開する州が多い、または経理担当者の経験が浅い事業では、2行目が1行目を上回る可能性があります。
3行目 — 機会費用:自社でGST/HSTデータ入力を行うことで失うもの
1行目はデータ入力に費やした時間のコストを示します。3行目は、その時間によって奪われるもの、つまり、四半期ごとの申告期間が利用可能な時間を消費したために、事業主が行うことのできなかった収益を生み出す業務や事業構築のための作業のコストを示します。
GST/HST申告書を自社で作成する事業主にとって、機会費用は明白です。仕入先のPDF上で税区分を探すのに費やす1時間は、新規案件の見積もり、業務管理、または課税対象業務の遂行に充てることができない1時間です。1時間あたり85ドルの機会費用がかかる造園業の事業主は、四半期ごとに340ドルの逸失収入を自己負担することになります(85ドル×4時間。これには、自社で申告書を作成する場合に通常発生する追加の確認・調整時間が含まれます)。年間換算で1,360ドルです。
社内に経理担当者がいる事業の場合、機会費用はより微妙ですが、おそらくより大きくなります。経理担当者が四半期ごとに3時間をGST/HSTデータ入力(PDFを開く、税額を入力する、州ごとの税率を照合する)に費やすということは、より付加価値の高い業務(総勘定元帳の調整、経費動向の分析、経営レポートの作成、異常な仕入先請求の特定など)に充てられるはずのキャパシティを消費していることになります。これらは転記ではなく判断を要する業務であり、「GST/HST申告が終わったら」に先送りされる業務です。四半期サイクルでは、それは恒常的に3か月遅れていることを意味します。
経理担当者の時間には上限があります。四半期ごとに3時間の手動GST/HSTデータ入力を行うということは、年間12時間を他の何にも使えないということです。時給35ドルとして、直接コストは420ドルです。置き換えられた価値(作成されなかった経営レポート、調査されなかった経費の異常、見逃された仕入先の過大請求)は数値化が難しいものの、より大きなものです。税額抽出のみを目的として請求書を処理し、正確性のために明細ごとに確認しない場合によくある、200ドルの仕入先過大請求が1件でも見つかれば、データ入力を内製化することで得られる年間の節約額はすべて帳消しになります。
造園業が見逃しているもの:経理担当者の四半期3時間は、事業主自身がデータ入力を行えば消える固定費ではありません。事業主がデータ入力を行う場合、経理担当者は代わりに他の業務を行い、事業主が直接機会費用を負担することになります。経理担当者がデータ入力を行う場合、事業主は機会費用を回避できますが、人件費を支払い、経理担当者のより付加価値の高いキャパシティを失うことになります。いずれにせよ、データ入力の時間は事業にとってのデッドウェイト・ロス(死重損失)です。誰が行うかにかかわらず、収益も、洞察も、戦略的価値も生み出しません。
ライン4 — 州別税率の複雑性プレミアム:カナダの複数税率GST/HST制度がすべてのラインを押し上げる理由
ほとんどの付加価値税導入国では単一の全国税率が採用されています。カナダのGST/HST制度 — HST非導入州における連邦GST 5%、オンタリオ州のHST 13%、大西洋州のHST 15%、さらにケベック州の独立したGST/QST管理 — は、複雑性の乗数を生み出し、前述の3つのコストラインすべてを押し上げています。
オーストラリア(全国一律10% GST)のような単一税率の管轄区域では、簿記係の確認作業は「この購入はGSTの対象か?」の一点だけです。カナダでは、簿記係は仕入先の州を確認し、税率を確認し、その税率が連邦(GSTまたはHST)か州(QST、PST)かを判断し、GST/HST申告書のために連邦部分のみを抽出する必要があります。単一税率制度には存在しないこの確認ステップにより、仕入先請求書1枚あたり、単一税率の場合と比べて約30~60秒の追加時間が発生します。四半期あたり40枚の請求書では、四半期あたり20~40分、時給35ドルで年間47~93ドルの追加労力となり、これがライン1に組み込まれた「州別複雑性プレミアム」です。
同じ複雑性がライン2も押し上げます。転記ミスの確率は、簿記係が請求書1枚あたりに行う判断の数に比例して増加します。単一税率制度では請求書1枚につき1つの判断(「これはGSTの対象か?」)で済みます。カナダの制度では、請求書1枚につき3つの判断が必要です。仕入先はどの州か、適用税率はいくらか、そのうち州分は連邦分か、です。四半期あたり40枚の請求書、1枚あたり3つの判断で、四半期あたり120の判断ポイントとなります。120の判断に対して0.5%のエラー率では、四半期あたり約0.6件のエラーが発生し、単一税率の場合の0.2件と比較して増加します。このエラー差は完全に構造的なものであり、簿記係の能力の問題ではなく、データを転記する環境の規制上の複雑性に起因します。
ライン3も押し上げられています。事業主や簿記係が州別税率の確認に費やす時間は、中断の影響を最も受けやすく、手作業のワークフロー内で最も自動化が難しい時間です。ケベック州の仕入先請求書を流し読みして、TPSの行とTVQの行を確実に見分けることはできません。どちらもフランス語で「税」と表示され、合計額の近くにあり、一見すると同じように見えます。この区別には集中した注意力が必要です。年に160回繰り返される税率確認ステップへの集中は、中小企業が購入できる最も高価な種類の労働です。なぜなら、見積もり、計画、意思決定に必要なのと同じ認知リソースを消費し、生成するものは、すでにページに印刷されている数字にすぎないからです。
造園業における州別複雑性プレミアム(年間換算): 追加確認作業(ライン1)70ドル、複数判断による疲労からの追加エラーリスク(ライン2)80ドル、そして追い出された高付加価値業務のキャパシティ(ライン3)約200ドル。州別複雑性プレミアムの合計は年間約350ドル — これは同じ事業が単一税率の管轄区域では発生しないコストであり、仕入先PDFから税率を読み取る代わりに自動的に読み取らせないことによってのみ生じるコストです。
代替手段のコスト — そして比較が意思決定を変える理由
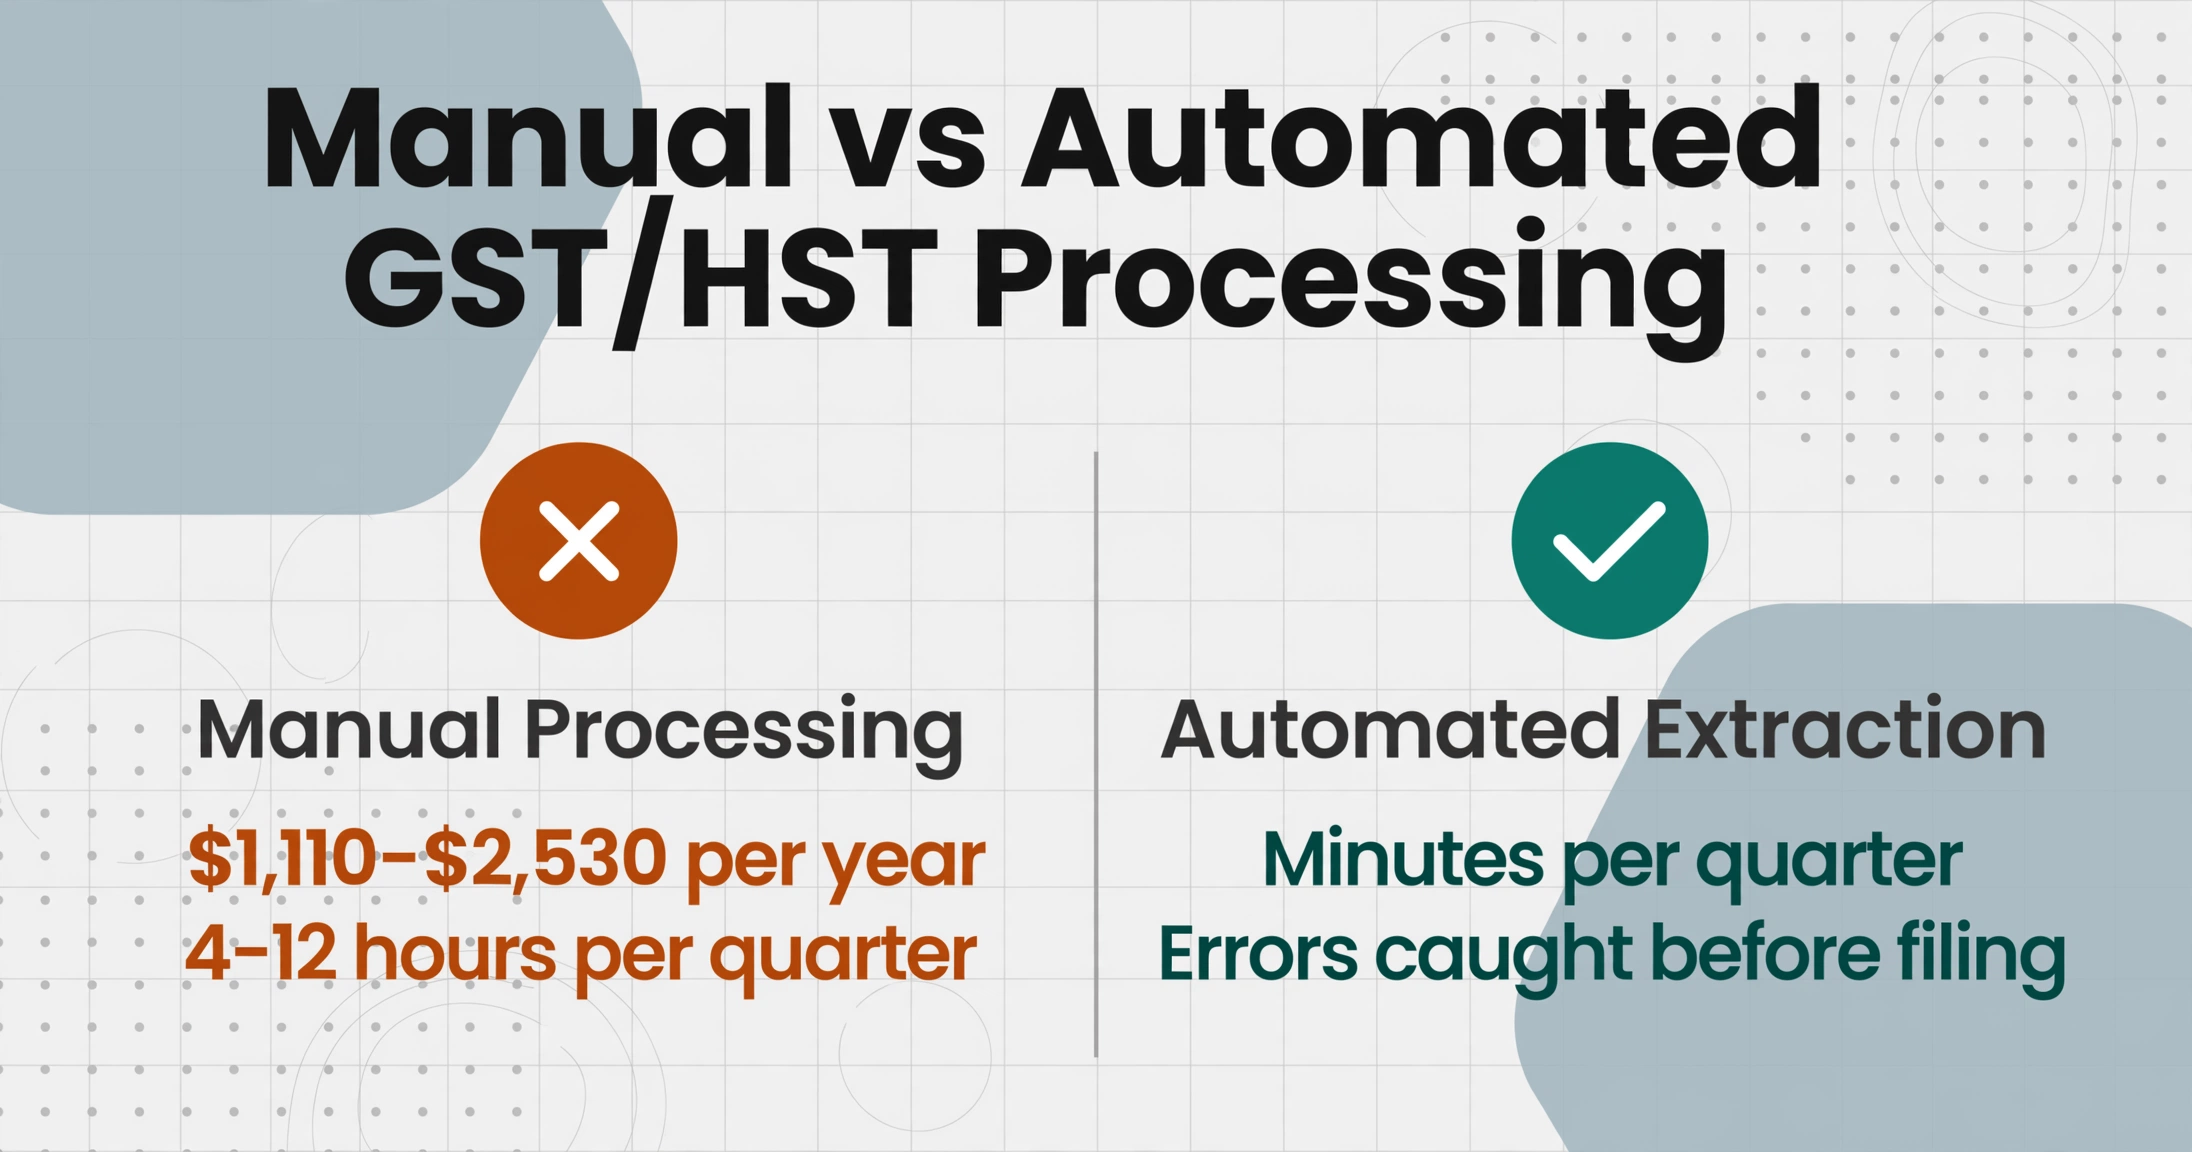
造園業の4つのコスト項目(控えめに見積もった場合):
| コスト項目 | 説明 | 年間見積額 |
|---|---|---|
| 項目1 | 簿記作業:四半期3時間 × 時給35ドル × 4四半期 | $420 |
| 項目2 | エラーコスト:ITC過大申告による利息リスク + 放棄されたケベック州ITC + コンプライアンス上の摩擦 | $150〜$400 |
| 項目3 | 機会費用:代替された請求可能時間(オーナーが自前で準備)または代替された簿記担当者のキャパシティ(委任の場合) | $340〜$1,360 |
| 項目4 | 州別の複雑性プレミアム:追加の検証作業 + 複数の判断を伴うエラーリスク + 高付加価値業務への認知的負荷 | $200〜$350 |
| 手動GST/HST処理の年間総コスト | $1,110〜$2,530 | |
見えるコスト — 簿記の請求書 — は年間$420です。実際のコストはその2.5倍から6倍です。この2つの数字の差は、無駄や非効率ではありません。これは、5つの連邦税率を持つ管轄区域で、仕入先が毎年請求書形式を変更する中、税データをPDFから手作業でスプレッドシートに移すことの構造的な結果です。
代替手段は、別の簿記担当者やより速い入力プロセスではありません。それは、発生する時点で転記ステップを排除することです — 仕入先PDFとスプレッドシートの列の間のギャップです。GST/HST抽出ワークフローは、3時間の手動データ組み立てを、数分の書類アップロードと検証パスに置き換えます。40枚のPDFを1枚ずつ開き、税額欄を探し、州を確認し、入力する代わりに — 簿記担当者は四半期分の仕入先書類フォルダをアップロードし、6つの列(仕入先名、請求書日付、請求書合計、支払済みGST/HST、適用税率、仕入先の州)を定義し、すべての税額がすでに列に入ったスプレッドシートを受け取ります。四半期バッチワークフローはこれを年間システムに拡張します:同じ列スキーマを各四半期の書類に適用し、手動調整なしで1つの年間税務サマリーに積み重なる4つのスプレッドシートを生成します。
経済的な計算もそれに応じて変わります。四半期ごとに3時間かかっていたデータ整理は、約15分のアップロードと確認作業になります。簿記担当者の時間は年間12時間から1時間に短縮されます。エラー率は——従来は四半期ごとに40回の手動読み取りと120回の州別税率の判断によって発生していましたが——手動入力が生む種類のエラーについてはほぼゼロになります。なぜなら、転記というステップ自体が存在しなくなるからです。州別の複雑さによる割増コストは完全に消えます。AIはケベック州のサプライヤー請求書に「TPS 5%」とあれば、列名の指示に従って連邦分のみを抽出し、40件目の請求書でも1件目と同じ判断を下します。
このパターンはカナダのGST/HSTに限った話ではありません。オーストラリアのBASコスト分析では、単一税率のGST制度のもとで同じ4つのコスト層を追跡しています——州別の複雑さによる割増コストは消えますが、データ整理の労力、エラーへのエクスポージャー、機会費用は構造的に同じままです。カナダのT4処理コスト枠組みでは、同じ4行の方法論を給与年度末に適用しています——CPP拠出金を1文字誤入力するだけで、CRAのPIER審査が発動し、数日分の修正作業が発生します。どのケースでも、最も高くつく項目は決してタイピングそのものではありません。タイピングが数か月後に、別のコスト部門で、当初の予算項目がまったく想定していなかった複利効果とともに引き起こすものこそが、本当のコストなのです。
手動によるGST/HSTデータ入力の問題は、時間がかかりすぎることではありません。かかる時間はタスクが要求する正確な時間です——四半期ごとに2〜3時間。問題は、そのタスク自体が純粋な形式変換であることです。PDFに数字があり、スプレッドシートにその数字が必要で、その間に人が立って片方を読み、もう片方を入力する。判断も解釈も、転記以外の価値も一切加えないタスク——しかも年間1,110〜2,530ドルの労力、エラー、そして奪われる処理能力を費やすタスク——は、最適化する価値ではなく、排除する価値があるタスクなのです。
FAQ: 手作業によるGST/HST処理のコスト
月次申告と四半期申告では、コストはどのように比較されますか?
月次申告者(一般的には年間の課税売上高が600万ドル超の事業者、または月次申告を選択した事業者)は、年4回ではなく毎月1回の申告書を処理します。申告書あたりのデータ整理時間は同程度ですが(月あたりの仕入先請求書数は四半期の約3分の1)、年間合計は高くなります。これは、セットアップのオーバーヘッド(スプレッドシートを開く、列テンプレートを読み込む、仕入先フォルダを確認する)が年4回ではなく12回繰り返されるためです。期間あたり40件の請求書と四半期あたり2時間の整理を行う四半期申告者は、データ入力に年間約8時間を費やします。期間あたり13件の請求書と月あたり45分の整理を行う月次申告者は、年間約9時間を費やします。合計ではほぼ同程度ですが、申告頻度の増加によるオーバーヘッドが大きくなります。エラーコスト(2行目)は、期間間の期間が短縮され検証時間が減るため、月次申告者の方が比例して高くなります。
自分で行う代わりにCPA事務所にGST/HST申告を依頼する場合、コストはいくらですか?
CPA事務所は、事業の複雑さと仕入先文書の量に応じて、四半期ごとのGST/HST申告書の作成・提出に通常150ドルから400ドルを請求します。年4四半期の場合、年間コストは600ドルから1,600ドルです。これには作成、レビュー、NETFILEによる提出が含まれますが、事業主または簿記担当者が仕入先文書を整理し、仕入の調整済みサマリーを提供していることが前提です。CPAが個々の仕入先請求書からGST/HSTデータを抽出する必要がある場合、コストは上昇します。この記事のコスト枠組みは、データ入力が事業主、簿記担当者、CPAのいずれによって行われる場合でも適用されます。変わるのは時間単価だけです。CPAの時間単価が100ドルから250ドルの場合、四半期あたり3時間のデータ整理は四半期あたり300ドルから750ドル、年間1,200ドルから3,000ドルになります(レビューや提出作業の前の段階です)。これが手作業によるGST/HST処理にかかるコストの上限であり、自動抽出という選択肢(CPAによるデータ入力コストの1四半期分のほんの一部)を比較する価値があると示す数字です。
仕入先請求書のほとんどが1つの州からのものである場合、州別の複雑性プレミアムは依然として適用されますか?
部分的に適用されます。仕入先が単一の州に集中している事業者(トロントを拠点とする小売業者がオンタリオ州の卸売業者からほぼ独占的に仕入れている場合)は、検証ステップが単一のチェック(全請求書に対して13%のHST)であるため、州別の複雑性プレミアムは低くなります。ただし、プレミアムが完全になくなるわけではありません。そのような事業者でも、オンタリオ州外から購入することがあります。BC州のSaaS企業からのソフトウェアサブスクリプション(5%のGST)、ケベック州のメーカーからの設備、大西洋カナダの販売代理店からの消耗品などです。これらの外れ値の請求書は、「私の仕入先はすべて13%を請求する」という簿記担当者のデフォルトのメンタルモデルに一致しないため、エラーが発生する可能性が最も高くなります。5%のGSTを請求するBC州の仕入先1社が、13%のHSTを請求するオンタリオ州の仕入先39社と一緒に処理される場合、その請求書はGST額がHST額として入力される可能性が最も高くなります。請求書あたりの過大計上は小さいものの、このエラーパターンこそがCRAの自動照合が検出するように設計されているものです。
簡易方式を一般方式の代わりに使う場合、コストの枠組みは変わりますか?
はい — データ集計の作業負荷は移るだけで、なくなるわけではありません。簡易方式では個々の購入についてITCを申請しないため、購入側のデータ入力(仕入先請求書からGST/HSTの行を読み取る作業)は四半期のワークフローからなくなります。その代わり、データ集計の作業は売上側に移ります。期間中のGST/HST込み売上を合計する必要があり、請求書、領収書、支払い記録から売上数字を抽出する作業が依然として必要です。簡易方式はデータ入力の全体的な負担を減らします — 取引ごとに抽出するフィールドが少なくなります — しかし、フォーマット変換の問題は同じです。売上データはスプレッドシートが読み取れない文書の中にあり、その間に人が介在します。コストの枠組みは、ライン1(データ集計の時間が減る)とライン2(ITC特有のエラーが減る)が下がることで調整されますが、ライン3(機会費用)とライン4(残りの複雑さ)は比例的に同程度のままです。
この枠組みを使って自分の数字を計算するにはどうすればよいですか?
4つの入力から始めます。四半期ごとの仕入先請求書の数、簿記担当者またはご自身の時給、仕入先が事業を展開している州の数、そして現在経験している四半期の申告時間です。ライン1は時間×時給で計算します。ライン2は、年間1〜2回の転記ミスを時給×各30分の修正時間で見積もり、さらに複雑な請求書(TPS/TVQが分かれているケベック州の仕入先、税額欄が曖昧な手書きの領収書)による放棄されたITCの控えめな見積もりを加えます。ライン3は、自社で申告を準備する場合は請求可能または収益を生む時給を使用し、委任する場合は延期されているより価値の高い簿記業務を見積もります。ライン4は、2つ以上の州に仕入先がいる場合、ライン1から3の合計に10〜15%を複雑性プレミアムとして加えます。合計があなたの数字です。それを転記ステップをなくすコスト(四半期ごとのアップロードと検証の数分)と比較すれば、意思決定の枠組みは完成です。
手動のGST/HST処理のコストは、簿記の請求書ではありません。それは4つの独立したコストの合計であり、そのうち請求書が最も小さいものです。他の3つ — エラー、置き換えられたキャパシティ、州ごとの複雑性プレミアム — はより多くのコストがかかり、後から発生し、手動入力を承認した予算項目に計上されることは決してありません。年に一度、それらを1つの行にまとめれば、転記ステップをなくす決定はコストの問題ではなくなり、算数の問題になります。