Como Processar em Lote as Declarações Trimestrais de GST/HST em
Um Único Resumo Fiscal Anual
Um serviço de contabilidade com sede em Vancouver, com 12 clientes pequenas empresas, arquiva 48 declarações de GST/HST por ano. Cada cliente recebe de 30 a 50 faturas de fornecedores por trimestre, de vendedores em até cinco províncias diferentes — uma assinatura de software de Ontário com 13% de HST, um fornecedor de logística de BC com apenas 5% de GST, um fornecedor da Nova Escócia com 15% de HST, um vendedor de Quebec dividindo TPS e TVQ em linhas separadas. O fluxo de extração de um único trimestre lida com os documentos do Q1 de um cliente de forma limpa — defina seis colunas, envie, revise. O que quebra na escala de 48 declarações não é a lógica de extração por trimestre. É que o mesmo fornecedor em abril envia uma fatura redesenhada onde a linha de GST/HST foi para a segunda página, um fornecedor diferente sumiu do lote do Q3 porque o cliente trocou de vendedor, e a coluna de Alíquota Aplicada da planilha do Q2 diz "13%" para um fornecedor de BC — não porque a IA leu errado, mas porque o contador redigitou manualmente esse campo no Q2, pois era mais rápido do que consultar a província do fornecedor novamente. Esses três tipos de desvio — desvio de formato, rotatividade de fornecedores e desvio de classificação — se acumulam silenciosamente ao longo de quatro trimestres. Quando o resumo fiscal anual chega à mesa do contador em janeiro, as quatro planilhas trimestrais não se empilham mais em um livro-razão limpo sem uma passagem manual de conciliação que apaga a maior parte do tempo economizado com a extração em primeiro lugar.
Principais Conclusões
- Cinquenta faturas de fornecedores por trimestre parecem resolvidas no Q1 — o custo real não são duas horas de digitação, é o desvio silencioso entre trimestres que transforma quatro planilhas individualmente corretas em um quebra-cabeça de conciliação anual em janeiro.
- O reconhecimento de padrões de um verificador humano se esgota após cerca de 40 linhas — no Q3, a etapa de verificação se torna uma etapa de confiança que não detecta mais quando a linha de 5% de GST de um fornecedor de BC é mentalmente arquivada como "provavelmente 13% de HST como a maioria deles".
- Substitua a verificação visual por uma fórmula de planilha —
=IF(AND(H2="BC",G2<>5%),"VERIFY","")— que sinaliza as cinco linhas suspeitas em vez de escanear todas as 200, para que o livro-razão anual seja mesclado com base na estrutura, e não na memória.
Por que Quatro Trimestres de Faturas de Fornecedores São um Problema Fundamentalmente Diferente de Um
Uma declaração trimestral de GST/HST, preparada para um cliente usando o Método Regular, envolve cerca de 50 faturas de compra de fornecedores. O fluxo de extração descrito no guia de extração de GST/HST de um trimestre processa esses 50 documentos em poucos minutos: defina seis colunas — Nome do Fornecedor, Data da Fatura, Total da Fatura, GST/HST Pago, Alíquota Aplicada, Província do Fornecedor — envie o lote e revise a saída para células vazias que sinalizam faturas isentas de impostos ou campos ausentes. Com 50 faturas por trimestre, a alternativa manual de redigitar os valores de imposto de cada PDF em uma planilha consome cerca de duas horas por ciclo de declaração. Reduza isso para poucos minutos, e o fluxo para um trimestre parece resolvido.
O problema estrutural não aparece no Q1. Ele aparece no Q3, quando três coisas aconteceram que o Q1 nunca precisou considerar:
1. Mudança no formato do fornecedor na virada do ano
Uma fatura de fornecedor de dezembro, recebida como PDF limpo com a linha de HST no rodapé e extraída perfeitamente no 4º trimestre, vem do mesmo fornecedor em março com um modelo de fatura reformulado que coloca o detalhamento do imposto em um bloco separado "Resumo de Impostos" na segunda página. A extração ainda funciona — porque a IA lê pelo significado do campo, não pela posição — mas o contador, acostumado com o layout antigo, pode abrir a fatura de março para verificar a leitura da IA e gastar 30 segundos localizando a linha de imposto no novo modelo. Em 50 faturas, com 20% dos fornecedores reformulando seus layouts por ano, essa sobrecarga de verificação — cerca de dois minutos extras por lote — é insignificante no 1º trimestre. Ela se acumula para oito minutos de reorientação ao longo do 2º ao 4º trimestre. Não é fatal, mas é o primeiro sinal de que o processamento trimestral em lote não é simplesmente repetir a mesma ação quatro vezes.
2. Troca de fornecedor entre trimestres
Um cliente que usava um fornecedor de Manitoba no 1º trimestre muda para um fornecedor de Alberta no 3º trimestre. O fornecedor de Manitoba cobrou apenas 5% de GST (Manitoba não participa do HST). O fornecedor de Alberta também cobra 5% de GST (Alberta não tem PST ou HST). Os números extraídos — valor do imposto, alíquota, província — estão corretos em ambos os trimestres. Mas o contador, ao comparar a coluna GST/HST Pago do 1º trimestre com a do 3º, percebe que os itens de linha são diferentes porque os fornecedores mudaram, e não consegue determinar apenas pela inspeção se os valores de imposto mudaram devido a uma alteração na alíquota, no volume ou na troca de fornecedor. Sem a proveniência por fornecedor preservada entre os trimestres, as comparações entre trimestres se degradam em reconciliação manual — abrir os PDFs de origem para rastrear qual fornecedor gerou qual linha, que é exatamente a etapa que o fluxo de extração deveria eliminar.
3. Fadiga no reconhecimento de alíquotas provinciais
1º trimestre: o contador revisa 50 linhas extraídas e confirma os valores da coluna Alíquota Aplicada em relação à Província do Fornecedor. Fornecedor de Ontário → 13% HST, correto. Fornecedor de BC → 5% GST, correto. No 3º trimestre, o contador já processou 100 linhas em dois trimestres e a verificação da alíquota se torna uma checagem de reconhecimento de padrão — "a maioria diz 13%, a alíquota parece correta" — em vez de uma verificação linha por linha. Uma fatura de um fornecedor de Quebec que mostra "TPS 5%" e "TVQ 9,975%" em linhas separadas, onde apenas a parcela da TPS (GST) é recuperável como ITC federal, recebe uma Alíquota Aplicada de "5%" na planilha — o que está correto para a recuperação federal — mas o contador, ao comparar as colunas anteriores com o PDF bruto, percebe a diferença e gasta tempo fazendo referência cruzada. A extração está correta. A verificação é que se desvia. Ao longo de quatro trimestres, o desvio na verificação introduz mais atrito do que erros de extração.
Esses três modos de falha têm a mesma causa raiz: o fluxo de extração de um único trimestre trata cada trimestre como um evento isolado. O fluxo de trabalho trimestral em lote trata os quatro trimestres como elos de uma corrente — e a integridade da corrente depende de as colunas permanecerem idênticas do 1º ao 4º trimestre, da proveniência de cada linha ser preservada entre os períodos, e da verificação ser estrutural em vez de visual.
Projetando um Esquema de Colunas que Sobrevive a Quatro Trimestres Consecutivos de Dados de Fornecedores
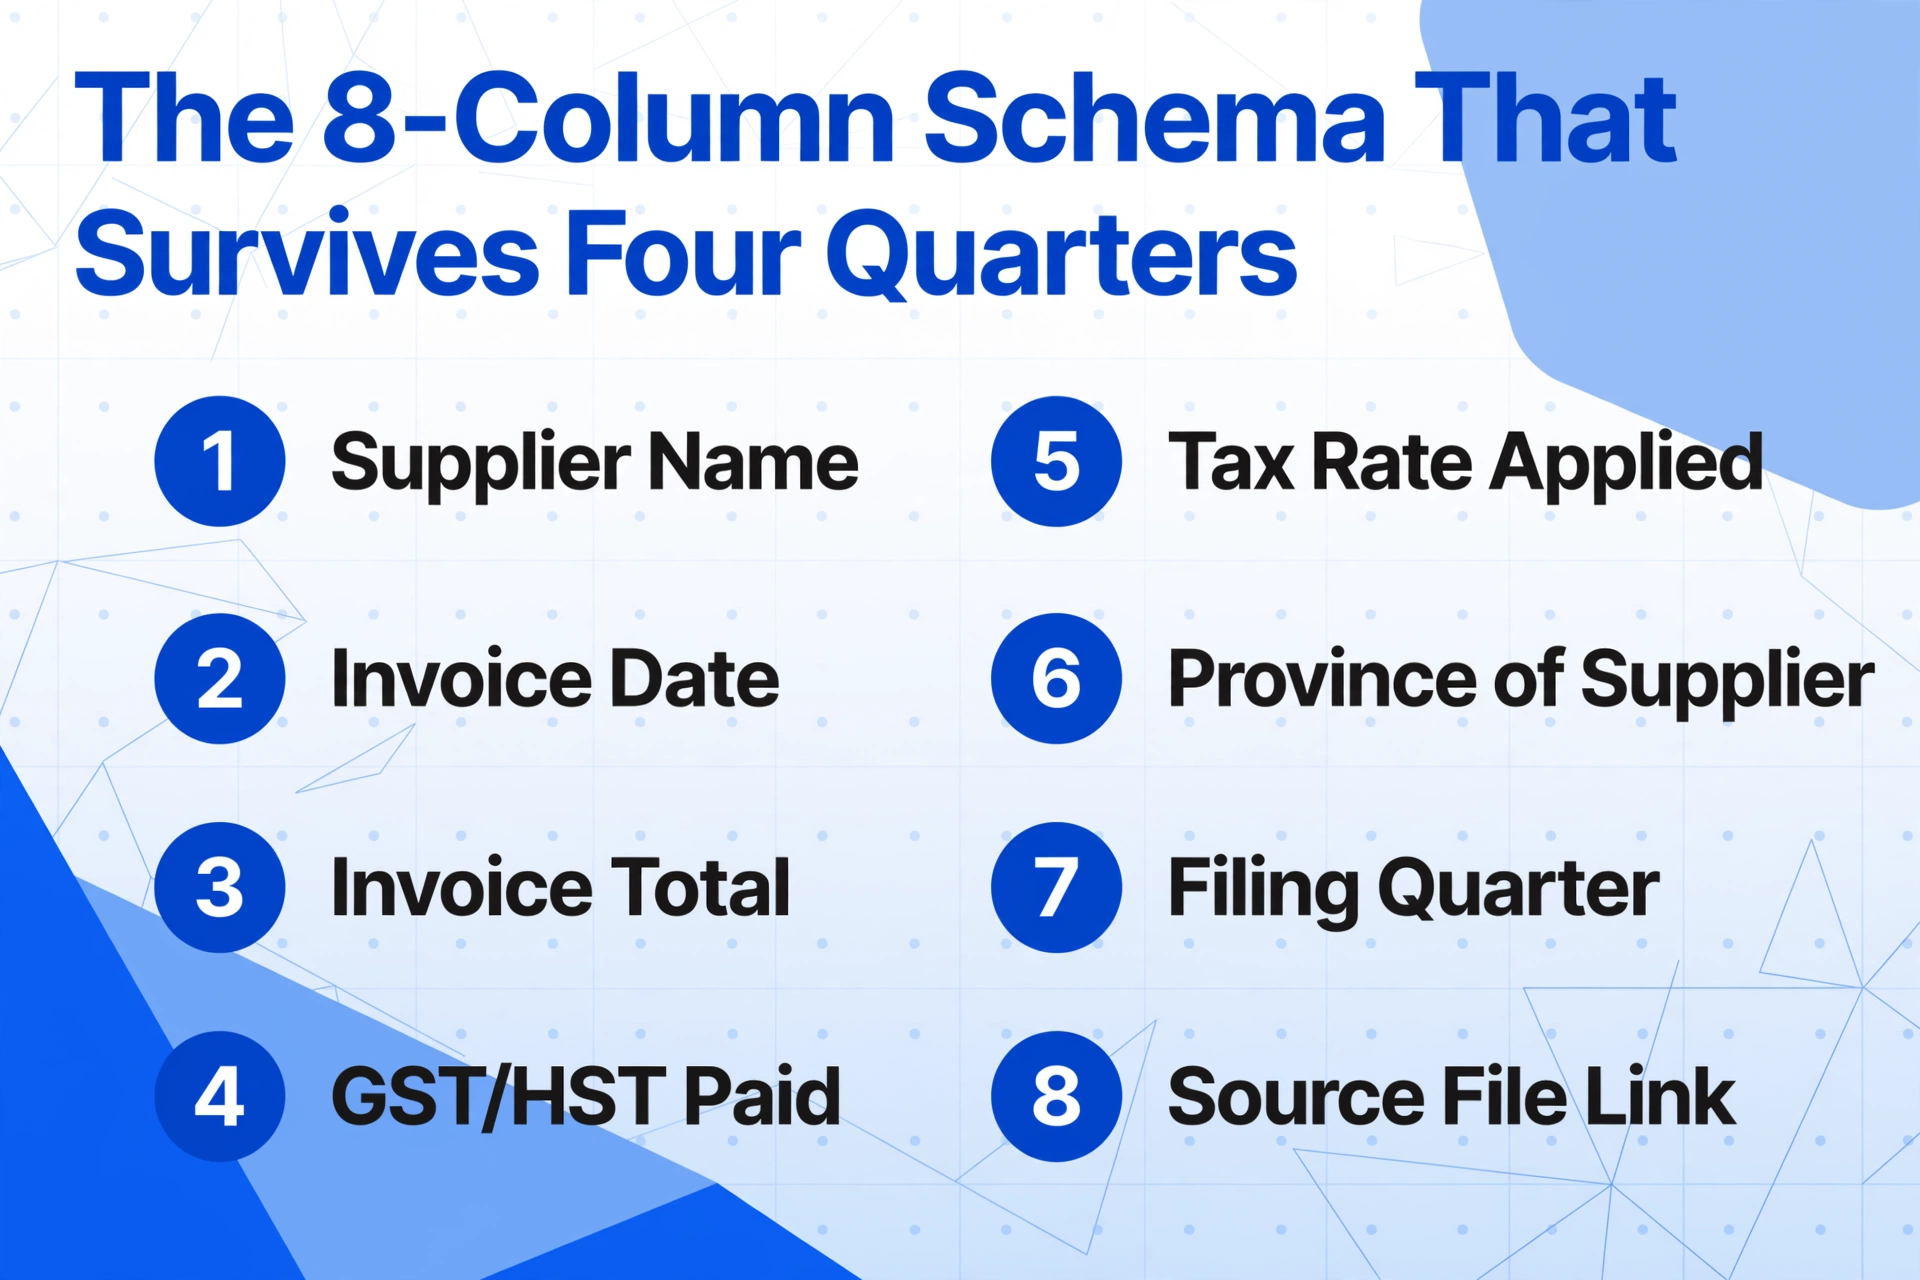
O esquema de seis colunas do guia de trimestre único funciona. Mas, para um fluxo de trabalho em lote que abrange quatro trimestres, o esquema precisa de duas categorias adicionais de colunas — colunas que não têm função de extração, mas são a única coisa entre uma consolidação anual limpa e um exercício de reconciliação manual em janeiro.
| Nome da Coluna | Tipo | Finalidade Entre Trimestres |
|---|---|---|
| Nome do Fornecedor | Identidade | A chave de junção entre trimestres — um fornecedor chamado "Staples Canada" no 1º trimestre deve aparecer como "Staples Canada" no 3º trimestre, não como "Staples" ou "Staples Can." Pequenas variações de nome quebram a tabela dinâmica entre trimestres que mostra o total de GST/HST pago por fornecedor ao longo do ano. |
| Data da Fatura | Alocação de Período | Determina a qual trimestre uma compra pertence. Uma fatura datada de 28 de setembro recebida em 2 de outubro pertence ao 3º trimestre (julho–setembro), não ao 4º. A alocação de período da CRA segue a data em que o GST/HST se tornou devido — geralmente a data da fatura para contribuintes que usam o regime de competência. |
| Total da Fatura (com impostos) | Verificação cruzada | O valor total — usado para verificar se o campo GST/HST Pago extraído é aritmeticamente plausível. Um total de fatura de $500 com GST/HST Pago de $65 sugere uma cobrança de HST de 13%. $500 com $75 sugere HST de 15%. $500 com $115 sugere que o campo foi lido incorretamente ou que o fornecedor cobrou PST separadamente. |
| GST/HST Pago (valor do ITC) | Principal — alimenta a Linha 106 | O crédito de imposto sobre insumos por fatura de fornecedor. Somado em todas as linhas e todos os trimestres para produzir o total anual de ITC. |
| Alíquota Aplicada | Verificação | A porcentagem na linha de imposto — 5%, 13% ou 15%. Usada para detectar incompatibilidades de alíquotas provinciais: um fornecedor de BC (Província = BC) com alíquota de 13% é um sinal de alerta. BC não participa do sistema de HST. |
| Província do Fornecedor | Verificação | A província do endereço do fornecedor. Cruzada com a Alíquota Aplicada para verificar se a alíquota provincial correta foi cobrada. |
| Trimestre de Declaração | Somente em lote (marcação manual) | Preenchido pelo contador, não pela IA — "1º trimestre de 2026", "2º trimestre de 2026", etc. Esta coluna não é extraída de documentos porque uma fatura de fornecedor não informa a qual trimestre pertence. Quando quatro planilhas trimestrais são mescladas em um livro-razão anual, esta coluna preserva a origem de cada linha — cada linha de ITC sabe de qual período de declaração veio, e uma auditoria de fim de ano pode filtrar por trimestre sem abrir os documentos de origem. |
| Nome do Arquivo de Origem | Somente em lote (preenchimento automático) | O nome do arquivo do documento de origem — ex.: Staples_Invoice_Mar2026.pdf. Quando o auditor da CRA solicita a fatura original por trás de uma reivindicação específica de ITC, esta coluna rastreia a linha até o PDF exato nos arquivos do cliente. Sem esta coluna, o livro-razão anual é um conjunto de números sem rastro documental. |
O schema tem oito colunas. Seis extraen dados de documentos. Duas — Trimestre de Declaração e Nome do Arquivo de Origem — preservan la procedencia. El contador agrega la etiqueta Trimestre de Declaração durante el nombrado del lote, y la herramienta de extracción completa automáticamente la columna Nome do Arquivo de Origem. Sin escribir nada adicional. Pero sin esas dos columnas, cuatro hojas de cálculo de extracción trimestral contienen 200 filas con estructura de columnas idéntica y sin forma de saber qué filas pertenecen a qué período y qué PDF produjo qué número. Esa es la diferencia entre una salida trimestral lista para fusionar y un rompecabezas de enero.
Os arquivos são processados de forma segura e não são armazenados.
Processamento de Quatro Trimestres: Mesmo Schema, Mesmas Colunas, Quatro Lotes
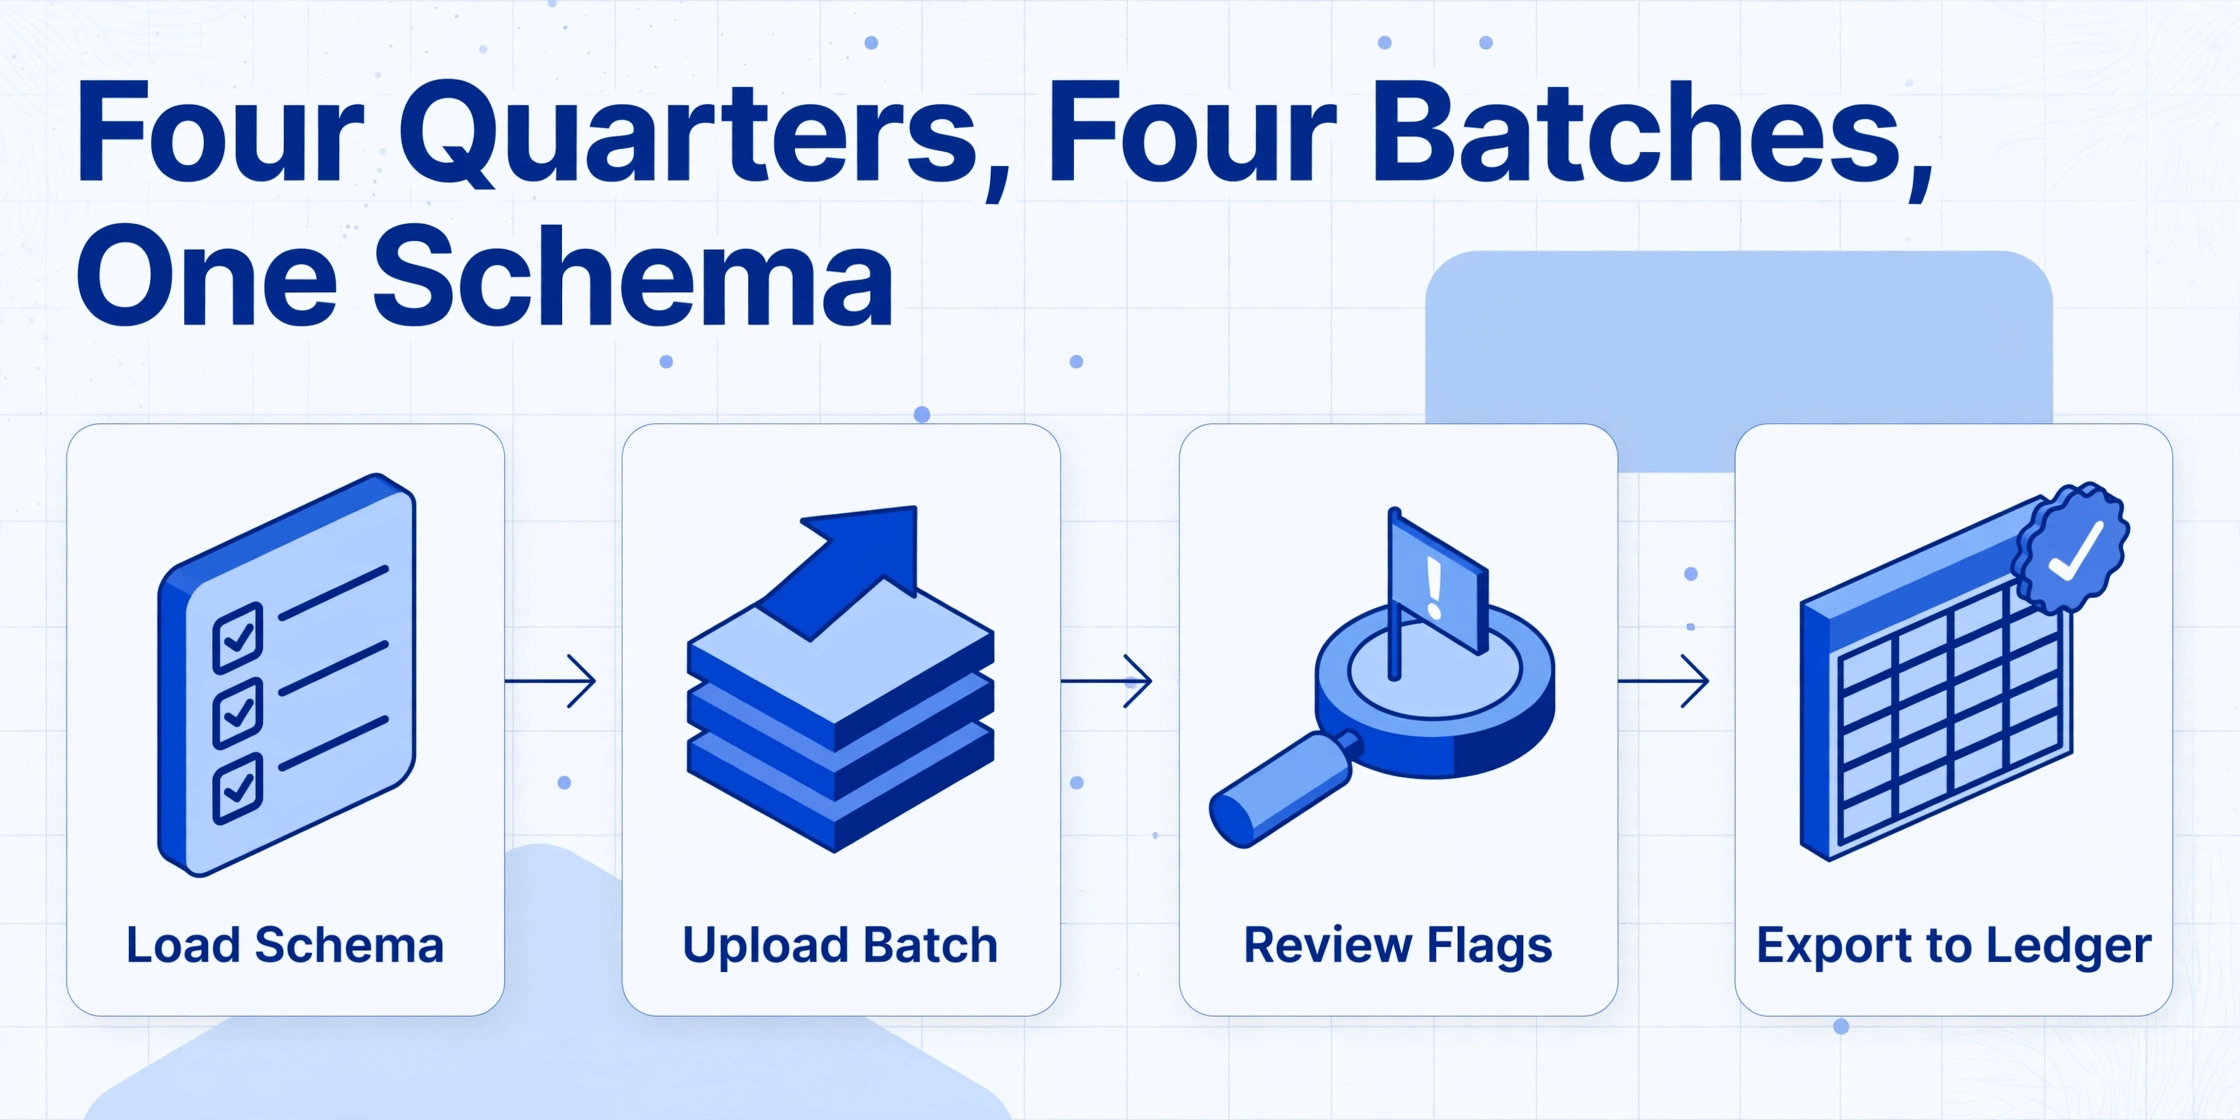
El flujo de trabajo por lotes es simple en mecánica y exigente en disciplina. Cuatro veces al año — al final de marzo, junio, septiembre y diciembre para los que declaran por año calendario — el contador ejecuta el mismo schema contra la carpeta de documentos de proveedores del trimestre actual. Cada ejecución produce una hoja de cálculo con las mismas ocho columnas. El paso de extracción por trimestre toma unos minutos. La disciplina está en asegurar que nada en las definiciones de columnas se desvíe entre ejecuciones.
El vector de desvío más común: un proveedor en el Q2 introduce un nuevo campo que el contador cree que debería rastrearse — un número de Pedido de Compra que el gerente de adquisiciones del cliente quiere cruzar. El contador agrega una novena columna al schema para el Q2 sin agregarla a la hoja de cálculo del Q1. Ahora el Q1 tiene ocho columnas, el Q2 tiene nueve, y la fusión anual se rompe porque los conjuntos de columnas no coinciden. La solución es directa pero fácil de olvidar en el flujo de un plazo trimestral: si agregas una columna en el Q2, agrega la misma columna a la hoja de cálculo del Q1 — incluso si cada celda de esa columna dice "N/A" para el Q1 — antes de comenzar la ejecución del Q2. El schema de extracción es un contrato a lo largo del tiempo, no una conveniencia por trimestre.
Cada ejecución trimestral sigue cuatro pasos que son idénticos en estructura y varían solo en la carpeta de entrada:
Carregue o esquema do trimestre anterior — não recrie do zero.
Abra o modelo salvo do 1º trimestre. Confirme que todas as colunas estão presentes. Se um novo requisito regulatório surgiu durante o trimestre — a CRA (Agência Tributária do Canadá) introduziu um novo campo de declaração — adicione a coluna agora e adicione-a retroativamente a todas as planilhas de trimestres anteriores antes de executar o lote do trimestre atual.
Carregue todos os documentos de fornecedores do trimestre em um único lote.
Uma pasta por cliente por trimestre — /Clients/Café_Toronto/GST_HST/Q1_2026/. Todas as faturas de fornecedores que chegaram durante o trimestre vão para lá. E-mails em PDF, fotos de recibos em papel de fornecedores locais tiradas pelo celular, capturas de tela de confirmações de compras online — mesma fila, mesmo esquema.
Revise a saída em busca de valores atípicos — não linha por linha.
Classifique por Alíquota Aplicada. Verifique se há incompatibilidades entre a alíquota e a província do fornecedor — um fornecedor de Ontário mostrando 5% em vez de 13%, um fornecedor de BC mostrando 13% quando BC não tem HST. Classifique por GST/HST Pago do maior para o menor e verifique as cinco maiores entradas nos PDFs de origem — as cinco maiores reivindicações de ITC por trimestre representam cerca de 60% do valor total do ITC e são as linhas que mais merecem uma segunda olhada humana. Células em branco na coluna GST/HST Pago sinalizam compras isentas de impostos que precisam de uma anotação manual para a trilha de auditoria da CRA.
Marque o Trimestre de Declaração e salve a planilha.
Adicione "Q1 2026" à coluna Trimestre de Declaração para cada linha deste lote. Salve o arquivo como Café_Toronto_Q1_2026_GST_HST.xlsx. A convenção de nome de arquivo — Nome do Cliente, Trimestre, Ano, Tipo de Imposto — é o padrão que torna a mesclagem de final de ano uma operação estrutural em vez de um exercício de reconstrução.
Ao final do ano civil, quatro arquivos estão na pasta do cliente: planilhas do 1º, 2º, 3º e 4º trimestres, cada uma com oito colunas em ordem idêntica, cada uma marcada com seu Trimestre de Declaração. A etapa de mesclagem — empilhar todas as quatro em uma única planilha — agora é uma operação de copiar e colar que preserva cada coluna e a origem de cada linha. Nenhuma reconciliação manual é necessária porque a estrutura que torna a mesclagem possível foi incorporada ao design da extração desde o 1º trimestre.
O Problema da Deriva de Classificação: Por Que o Mesmo Fornecedor no 1º e 3º Trimestres Gera Totais de ITC Diferentes
Dos três vetores de deriva descritos na introdução, a deriva de classificação é a mais difícil de detectar e a mais prejudicial para um resumo fiscal anual. Ela ocorre não porque a IA de extração produz resultados diferentes de trimestre para trimestre — a extração semântica lê a linha de imposto na fatura de um fornecedor da mesma forma em abril e em outubro — mas porque a camada de verificação humana deriva sob a pressão do prazo trimestral.
Considere um contador processando o 1º trimestre para um cliente paisagista. Uma fatura de um fornecedor de equipamentos da BC mostra "GST: $87,50" em uma compra de $1.750. A saída da extração mostra Alíquota Aplicada = 5%, Província do Fornecedor = BC, GST/HST Pago = $87,50. Correto. O contador verifica e segue em frente.
O 3º trimestre chega. O mesmo fornecedor da BC agora exibe sua linha de GST em uma posição diferente — o modelo da fatura foi reformulado. A saída da extração ainda está correta: Alíquota Aplicada = 5%, Província do Fornecedor = BC, GST/HST Pago = $112,00. Mas o contador, processando 50 faturas contra o prazo da CRA (Agência Tributária do Canadá), vê o valor de $112, olha rapidamente para o nome do fornecedor e pensa "este é um fornecedor regular, provavelmente 13% de HST como a maioria deles." O músculo da verificação falha porque a fadiga de verificação se instala após aproximadamente 40 linhas — um fenômeno bem documentado em qualquer tarefa que exija correspondência sustentada de padrões contra uma referência visual.
A consequência: a planilha do 3º trimestre contém um valor de ITC extraído corretamente para o fornecedor da BC — $112,00 a 5% — mas o modelo mental do contador sobre a base de fornecedores do cliente sofreu deriva. No 4º trimestre, o contador não consegue dizer com confiança quais fornecedores, ao longo dos quatro trimestres, cobraram qual alíquota provincial, porque a etapa de verificação se tornou uma etapa de confiança ("a IA acertou") em vez de uma etapa de verificação ("a alíquota corresponde à província"). A deriva de classificação não é um problema de extração. É um problema de disciplina de verificação que se agrava com o número de trimestres. Quatro trimestres de 50 faturas cada são 200 linhas de fornecedores — o suficiente para que o limite de correspondência de padrões de um verificador humano se esgote antes da última linha.
A correção estrutural é mover a verificação da alíquota de uma inspeção visual para uma fórmula de planilha — uma coluna que sinaliza automaticamente incompatibilidades entre Província do Fornecedor e Alíquota Aplicada:
| Província | Alíquota Federal Esperada | Sinalizar Se Alíquota ≠ Esperada |
|---|---|---|
| Ontário (ON) | 13% HST | Alíquota ≠ 13% → verificar |
| Nova Scotia (NS), New Brunswick (NB), Newfoundland & Labrador (NL), Prince Edward Island (PE) | 15% HST | Alíquota ≠ 15% → verificar |
| British Columbia (BC), Alberta (AB), Manitoba (MB), Saskatchewan (SK), Northwest Territories (NT), Nunavut (NU), Yukon (YT) | 5% GST | Alíquota ≠ 5% → verificar |
| Quebec (QC) | 5% GST (QST é separado, provincial — não incluir no ITC federal) | Alíquota ≠ 5% → verificar; conferir se QST não foi incluído na coluna GST/HST Pago |
Uma única fórmula — =SE(E(H2="BC"; G2<>5%); "VERIFICAR"; "") — aplicada a todas as 200 linhas do razão anual consolidado identifica instantaneamente cada linha onde a alíquota extraída não corresponde à alíquota esperada para a província do fornecedor. O contador revisa as linhas sinalizadas — normalmente menos de cinco por trimestre — em vez de examinar visualmente todas as 200 linhas em busca de divergências de alíquota. A fórmula é a disciplina, e ela não se cansa.
O Que Muda Entre Trimestres — e O Que Não Deve Mudar
O fluxo de trabalho em lote é construído sobre a premissa de que a maioria das variáveis permanece constante entre os trimestres: o negócio do cliente, seu método de declaração de GST/HST, a estrutura de sua base de fornecedores, a composição provincial de suas compras. Essa premissa está errada aproximadamente 20% das vezes — e é nesses 20% que a disciplina do fluxo de trabalho em lote é mais valiosa e tem maior probabilidade de falhar.
Mudanças de fornecedores são a variável trimestral mais comum. Um cliente troca de operador logístico no meio do ano. O fornecedor antigo (BC, 5% GST) é substituído por um novo fornecedor (Ontário, 13% HST). A extração lida com ambos sem modificação porque a IA lê cada fatura de forma independente. O desafio do fluxo de trabalho em lote não é extrair os dados do novo fornecedor — é preservar os dados do fornecedor antigo no razão anual para que o total de ITC do ano inteiro inclua ambos. Um contador que exclui a coluna da planilha do primeiro trimestre referente ao fornecedor antigo para "limpar" o razão destrói a trilha de auditoria. A regra: as planilhas trimestrais são somente para acréscimo. O razão anual agrega todas as linhas de todos os trimestres. Se um fornecedor deixou de ser usado no terceiro trimestre, suas linhas do primeiro e segundo trimestres permanecem no razão com a tag Trimestre de Declaração — os dados não são removidos, apenas não são repetidos após o segundo trimestre.
Transições de método de declaração são mais raras, mas de maior impacto. Um cliente cujos fornecimentos tributáveis anuais ultrapassaram $400.000 durante o ano deve mudar do Método Rápido para o Método Regular — na prática, essa mudança geralmente entra em vigor no início do próximo trimestre fiscal. Sob o Método Rápido, o fluxo de trabalho de extração monitorava apenas o GST/HST cobrado no lado das vendas (entrada da Linha 103), porque os ITCs eram calculados como uma porcentagem das vendas totais, e não por fatura. Sob o Método Regular, o esquema de extração se expande para incluir as colunas do lado das compras — GST/HST Pago, Alíquota Aplicada, Província do Fornecedor — para cada trimestre em que o Método Regular se aplica. O contador adiciona essas colunas ao esquema do segundo trimestre (supondo que a mudança ocorreu no início do segundo trimestre), executa a extração, e agora do segundo ao quarto trimestre têm dados do lado das compras, enquanto o primeiro trimestre não tem. O razão anual reflete isso: as linhas do primeiro trimestre têm colunas de compras em branco, as linhas do segundo ao quarto trimestre estão totalmente preenchidas. A estrutura de colunas é a mesma em todos os quatro trimestres — os dados no primeiro trimestre são simplesmente mais esparsos — então a mesclagem ainda funciona.
Mudanças nas alíquotas provinciais ocorrem no nível legislativo, não no nível do cliente. Quando uma província adere ou sai do sistema de HST — como a Colúmbia Britânica fez em 2013 ao transitar de HST de volta para GST+PST, e como várias províncias já discutiram — a tabela de referência de alíquotas provinciais na planilha do contador deve ser atualizada. Uma abordagem de coluna calculada lida com isso: em vez de codificar a alíquota esperada para cada província, a coluna faz referência a uma tabela de alíquotas que o contador atualiza uma vez quando a legislação muda. A extração em si não é afetada porque a IA lê a alíquota impressa na fatura — não a alíquota esperada de uma tabela de consulta. A fórmula de verificação sinaliza a discrepância, e o contador determina se o fornecedor cobrou a alíquota errada ou se a tabela de alíquotas precisa ser atualizada.
Escalando o Fluxo de Trabalho em Lote para Múltiplos Clientes e Múltiplos Ciclos de Declaração
Para um escritório de contabilidade com 12 clientes de pequenas empresas, o calendário de declaração de GST/HST gera 48 lotes trimestrais por ano. Com duas horas de redigitação manual por lote, isso totaliza 96 horas — quase duas semanas e meia de trabalho em tempo integral gasto transcrevendo valores de impostos de PDFs para planilhas. O fluxo de trabalho de extração em lote reduz a entrada de dados por lote de duas horas para alguns minutos de upload e verificação, diminuindo o ônus anual de transcrição de 96 horas para aproximadamente 8 horas de verificação — uma mudança de carga de trabalho que transforma uma função de entrada de dados durante todo o ano em uma tarefa de verificação trimestral que cabe dentro do prazo de entrega da CRA (Agência Tributária do Canadá).
A estrutura de pastas no nível do escritório que suporta isso:
Um esquema por cliente, armazenado na pasta do cliente.
O modelo de colunas de cada cliente é salvo uma vez e carregado a cada trimestre. O modelo define se o cliente usa o Método Regular (colunas do lado da compra incluídas) ou o Método Rápido (apenas lado da venda). Um cliente que muda de método no meio do ano recebe uma nova versão do esquema, e as planilhas dos trimestres anteriores são anotadas — não reformatadas — para registrar a data da transição de método.
Pastas de documentos por cliente e por trimestre.
A estrutura /Clients/[NomeDoCliente]/GST_HST/[Q1_2026]/ mantém os documentos de origem de cada trimestre isolados. Quando um cliente envia por e-mail uma fatura de fornecedor, o contador a salva diretamente na pasta do trimestre atual. Quando o trimestre termina, a pasta contém todos os documentos daquele período — sem necessidade de coleta de última hora durante a semana de declaração.
Processamento trimestral em lote durante a semana de declaração.
Para declarantes de ano calendário, a declaração de GST/HST vence um mês após o fim de cada período de relatório — 31 de janeiro para o 4º trimestre (outubro–dezembro), 30 de abril para o 1º trimestre, 31 de julho para o 2º trimestre, 31 de outubro para o 3º trimestre. Na semana de declaração, o contador executa o lote do trimestre de cada cliente sequencialmente: carregar esquema, enviar pasta, verificar saída, marcar Trimestre de Declaração, salvar. Doze clientes a alguns minutos por lote são aproximadamente uma hora — a janela entre o momento em que os documentos do trimestre estão finalizados e o prazo da CRA (Agência Tributária do Canadá).
Consolidação de final de ano em um resumo fiscal anual por cliente.
Em janeiro, após o fechamento do 4º trimestre, empilhe as quatro planilhas trimestrais de cada cliente em um livro-razão anual. Aplique a fórmula de verificação da alíquota provincial em todas as linhas. Filtre por Trimestre de Declaração para verificar o total de GST/HST Pago de cada trimestre em relação ao valor da Linha 106 do GST34-2 declarado. Qualquer trimestre em que o total da extração discorde do valor declarado por mais que a tolerância de arredondamento é sinalizado para uma revisão mais aprofundada — a discrepância é ou uma fatura de fornecedor faltando no lote ou um ajuste manual na declaração enviada que não foi refletido na planilha. De qualquer forma, o livro-razão torna isso visível.
O razão anual de um único cliente é uma tabela de 200 linhas (50 faturas de fornecedores × 4 trimestres) com oito colunas. A contadora que antes passava as duas primeiras semanas de janeiro reconstruindo dados fiscais trimestrais a partir de declarações arquivadas e planilhas dispersas agora abre um arquivo por cliente, executa a fórmula de verificação e entrega o razão reconciliado ao contador. O requisito de retenção de registros por seis anos da CRA (Agência Tributária do Canadá) para documentos-fonte e papéis de trabalho de GST/HST é atendido pela estrutura de pastas: quatro planilhas de extração trimestrais, um razão anual consolidado e os PDFs originais dos fornecedores — cada linha no razão é rastreável até um documento-fonte específico por meio da coluna Nome do Arquivo de Origem.
Um esquema, quatro trimestres, um resumo fiscal anual: Quando as definições de coluna permanecem fixas do 1º ao 4º trimestre, a consolidação de final de ano é uma operação de copiar e colar. O razão anual é um subproduto do design de extração — não um documento separado que você constrói em janeiro com base na memória.
Esse padrão de consolidação em lote não é específico do GST/HST. A mesma abordagem — um esquema de extração aplicado a vários períodos de declaração para produzir um razão anual unificado — se transfere diretamente para outros sistemas trimestrais de declaração fiscal. O fluxo de trabalho em lote AU BAS usa o padrão idêntico de três etapas para contadores australianos que gerenciam 30 clientes em 120 períodos trimestrais. O fluxo de trabalho em lote T4 o aplica à folha de pagamento canadense de final de ano — 300 recibos de funcionários de duas plataformas de folha de pagamento que se consolidam em uma planilha de reconciliação da CRA (Agência Tributária do Canadá). Cada jurisdição altera os campos estatutários. Nenhuma altera o princípio do lote: defina as colunas uma vez, execute o mesmo esquema a cada período e deixe a consolidação emergir da estrutura.
FAQ: Processamento em Lote de Declarações Trimestrais de GST/HST
Posso usar o mesmo esquema de extração em lote se eu mudar do Método Rápido para o Método Regular no meio do ano?
Sim. No Método Rápido, seu esquema de extração rastreava apenas colunas do lado das vendas — valores totais de vendas e GST/HST cobrado. Ao mudar para o Método Regular, adicione as colunas do lado das compras (GST/HST Pago, Alíquota Aplicada, Província do Fornecedor) ao mesmo esquema. A planilha do 1º trimestre que foi produzida sob o Método Rápido terá células em branco nas colunas do lado das compras — não exclua essas linhas. As planilhas do 2º ao 4º trimestre preencherão todas as colunas. O livro-razão anual mostrará o 1º trimestre com dados de compras esparsos e os trimestres seguintes totalmente preenchidos, o que é um registro preciso de quando o método de declaração mudou. Se a CRA (Agência Tributária do Canadá) solicitar documentos de suporte para a transição de método, o livro-razão torna a data visível pela ausência de dados de compras no 1º trimestre.
Como o fluxo de trabalho em lote lida com documentos mistos de fornecedores — PDFs, fotos de celular e capturas de tela — no mesmo lote trimestral?
Todos os três formatos entram no mesmo pipeline de extração. Uma fatura em PDF da Staples, uma foto de celular de um recibo manuscrito de uma loja de ferragens local e uma captura de tela de uma confirmação de compra da Amazon Business Canada são processados no mesmo lote, contra o mesmo esquema. A IA lê cada documento pelo significado do campo — ela localiza a linha de GST/HST em um PDF limpo da mesma forma que lê o valor do imposto rabiscado "GST $12,40" em um recibo. Se uma foto estiver mal iluminada ou um recibo estiver amassado e a linha do imposto estiver parcialmente ilegível, a coluna GST/HST Pago ficará em branco para aquela linha — o que a sinaliza para revisão manual, em vez de produzir silenciosamente um valor incorreto de ITC. As linhas restantes no lote são processadas normalmente.
E se a IA extrair o valor do imposto de uma fatura de um fornecedor de Quebec que também inclui QST — ela separa a TPS da TVQ?
A IA extrai o que está impresso no documento. Uma fatura de um fornecedor de Quebec normalmente lista a TPS (GST) e a TVQ (QST) em linhas separadas com rótulos separados. Se sua coluna for nomeada "GST/HST Pago", a IA extrairá o valor da TPS — o componente federal do GST — e ignorará a linha da TVQ. Se sua coluna for nomeada ambiguamente como "Imposto Pago", a IA pode extrair o total combinado de TPS+TVQ, o que superestima o ITC federal. O nome da coluna é a instrução. Para fornecedores de Quebec especificamente, nomeie a coluna como "GST/HST Pago (apenas parcela federal)" para desambiguar. Após a extração, a coluna Província do Fornecedor mostrará "QC" e a coluna Alíquota Aplicada mostrará "5%" — a alíquota federal correta para compras em Quebec. A TVQ de 9,975% é um imposto provincial e não entra na declaração federal de GST/HST.
Como isso se compara ao processamento em lote de declarações AU BAS — o fluxo de trabalho é o mesmo?
O princípio do lote trimestral é idêntico — a abordagem de lote AU BAS usa a mesma lógica de definir o esquema uma vez, executar por trimestre e mesclar no registro anual. As diferenças estão na estrutura tributária. O AU BAS lida com uma única alíquota de GST (10%) para todos os fornecedores, portanto não há etapa de verificação de alíquota provincial — uma das partes mais trabalhosas do processamento em lote de GST/HST canadense simplesmente não existe na Austrália. Por outro lado, o fluxo de trabalho AU BAS adiciona uma classificação de tipo de compra (Capital vs. Não Capital para os rótulos G10 vs. G11) que não tem equivalente direto no sistema GST/HST canadense, onde a elegibilidade para ITC depende da porcentagem de uso comercial, e não da categoria de compra. Uma prática contábil que atende clientes canadenses e australianos executa o mesmo fluxo de trabalho em lote com esquemas de colunas diferentes por jurisdição.
O resumo fiscal anual pode servir como documento de suporte para auditoria da CRA para reivindicações de ITC?
A planilha de resumo fiscal anual — com sua coluna Nome do Arquivo de Origem vinculando cada linha de ITC a um PDF de fornecedor específico — é um documento de trabalho que mostra como o valor da Linha 106 em cada GST34-2 trimestral foi derivado de faturas individuais de fornecedores. Em uma auditoria de GST/HST da CRA (Agência Tributária do Canadá), o auditor normalmente solicita as faturas originais dos fornecedores que suportam reivindicações específicas de ITC, não o documento de trabalho. A planilha tem duas funções: é a ponte entre os documentos de origem e os valores declarados, mostrando a aritmética que os conecta; e é o registro de consistência entre trimestres — as faturas do mesmo fornecedor em todos os quatro trimestres em uma única visão — que uma pilha de PDFs individuais espalhados por quatro pastas não pode fornecer. Os PDFs de origem continuam sendo o registro oficial. O livro-razão é o que os torna navegáveis.
Qual é a verificação de consistência mais econômica a ser executada no livro-razão anual antes de entregá-lo a um contador?
Para cada trimestre, multiplique a soma da coluna de total da fatura pela alíquota de GST/HST aplicável para cada subconjunto de província e compare o resultado com a soma da coluna de GST/HST Pago para esse subconjunto. Para fornecedores de Ontário: Soma do Total da Fatura × (13 ÷ 113) deve ser aproximadamente igual à Soma de GST/HST Pago para linhas onde Província = ON. Para fornecedores de BC: Soma do Total da Fatura × (5 ÷ 105) deve ser aproximadamente igual à Soma de GST/HST Pago para linhas onde Província = BC. Uma discrepância maior que $2 por trimestre por província sugere um valor de imposto lido incorretamente, uma fatura com fornecimentos mistos (tributáveis e com alíquota zero) ou um fornecedor cujo total da fatura incluía PST separadamente (comum em BC e Saskatchewan, onde o PST é um imposto provincial adicionado sobre o GST). Essa verificação leva 30 segundos por trimestre e detecta o padrão de erro que mais comumente sobrevive às passagens de verificação trimestrais — uma alíquota que foi extraída corretamente, mas aplicada ao total de compra errado.