四半期ごとのGST/HST申告を一括処理して
年次税務サマリーにまとめる方法
バンクーバーを拠点とする記帳代行サービスが、12の小規模事業者クライアントを抱え、年間48件のGST/HST申告を処理しています。各クライアントは四半期ごとに、最大5つの州のベンダーから30〜50枚のサプライヤー請求書を受け取ります。オンタリオ州のソフトウェアサブスクリプション(HST 13%)、BC州の物流プロバイダー(GSTのみ5%)、ノバスコシア州のサプライヤー(HST 15%)、ケベック州のベンダー(TPSとTVQを別々の行に分けて記載)などです。単一四半期の抽出ワークフローは、1クライアントのQ1書類をきれいに処理できます。6つの列を定義し、アップロードして、確認するだけです。48件の申告規模で問題になるのは、四半期ごとの抽出ロジックではありません。問題は、4月に同じサプライヤーが再設計した請求書を送り、GST/HSTの行が2ページ目に移動したこと、クライアントがベンダーを切り替えたために別のサプライヤーがQ3バッチから消えたこと、Q2スプレッドシートの適用税率列にBC州のサプライヤーなのに「13%」と記載されたことです。これはAIの読み取りミスではなく、記帳担当者がサプライヤーの州を再度調べるより速いため、Q2でそのフィールドを手動で打ち直したからです。これら3種類のドリフト(形式ドリフト、サプライヤー交代、分類ドリフト)は、4四半期にわたって静かに蓄積されます。1月に年次税務サマリーが記帳担当者の机に届く頃には、4つの四半期スプレッドシートは、手動での照合パスなしにはきれいな台帳に積み重ならず、抽出で節約した時間のほとんどを帳消しにしてしまいます。
重要なポイント
- 四半期あたり50枚のサプライヤー請求書はQ1では解決済みに見えるが、実際のコストは2時間のタイピングではなく、四半期をまたぐ静かなドリフトであり、4つの個別に正しいスプレッドシートを1月の年次照合パズルに変えてしまう。
- 人間の検証者のパターンマッチングは約40行で限界に達する。Q3までに検証ステップは信頼ステップとなり、BC州のサプライヤーの5% GST行が「ほとんどがそうであるように、おそらく13% HST」と頭の中で分類されても、もはや検出できなくなる。
- 目視検証を1つのスプレッドシート数式に置き換える —
=IF(AND(H2="BC",G2<>5%),"VERIFY","")— これにより200行すべてをスキャンする代わりに、疑わしい5行にフラグを立て、年次台帳が記憶ではなく構造から統合されるようにする。
サプライヤー請求書が1四半期分と4四半期分では、なぜ根本的に異なる問題なのか
一般方式を使用して1人のクライアント向けに作成する単一の四半期GST/HST申告には、約50件のサプライヤー購入請求書が含まれます。単一四半期のGST/HST抽出ガイドで説明されている抽出ワークフローは、それら50件のドキュメントを数分で処理します。6つの列(サプライヤー名、請求日、請求書合計額、GST/HST支払額、適用税率、サプライヤーの州)を定義し、バッチをアップロードし、免税請求書や欠落フィールドを示す空のセルがないか出力を確認するだけです。四半期あたり50件の請求書の場合、各PDFから税額を手作業でスプレッドシートに打ち直す手動の代替方法は、申告サイクルごとに約2時間かかります。それを数分に短縮できれば、1四半期分のワークフローは解決したように見えます。
構造的な問題はQ1では発生しません。Q3で発生します。Q1では考慮する必要がなかった3つのことが起こるからです:
1. 年度の変わり目におけるサプライヤーのフォーマット変更
12月に、フッターにHSTの行があり、Q4で完璧に抽出できたクリーンなPDFとして届いたサプライヤーの請求書が、3月には、税金の内訳を2ページ目の別の「税金サマリー」ブロックに配置するようにデザイン変更された請求書テンプレートで届きます。抽出は引き続き機能します。AIは位置ではなくフィールドの意味で読み取るためです。しかし、以前のレイアウトに慣れていた簿記係は、3月の請求書を開いてAIの読み取りを確認し、新しいテンプレートで税金の行を見つけるのに30秒費やすかもしれません。年間で20%のサプライヤーがレイアウトを変更する中、50件の請求書を処理する場合、その確認オーバーヘッド(バッチあたり約2分)はQ1では無視できます。しかし、Q2からQ4にかけて、再確認に合計8分かかるようになります。致命的ではありませんが、四半期ごとのバッチ処理が単に同じアクションを4回繰り返すだけではないことを示す最初の兆候です。
2. 四半期間におけるサプライヤーの交代
Q1にマニトバ州のサプライヤーを利用していたクライアントが、Q3にアルバータ州のサプライヤーに切り替えたとします。マニトバ州のサプライヤーは5%のGSTのみを請求していました(マニトバ州はHST参加州ではありません)。アルバータ州のサプライヤーも5%のGSTを請求します(アルバータ州にはPSTもHSTもありません)。抽出された数値(税額、税率、州)は両方の四半期で正しいです。しかし、Q1のGST/HST支払額の列とQ3のそれを比較している簿記係は、サプライヤーが変わったため明細項目が異なることに気づき、目視検査だけでは税額の変動が税率変更、数量変更、サプライヤー変更のいずれによるものかを判断できません。四半期をまたいでサプライヤーごとの来歴が保存されていない場合、四半期比較は手動調整に陥ります。つまり、どのサプライヤーがどの行を生成したかを追跡するために元のPDFを開くことになり、これは抽出ワークフローが排除するはずだったステップです。
3. 州別税率認識の疲労
Q1:簿記係は抽出された50行をレビューし、適用税率列の値をサプライヤーの州と照合します。ON州のサプライヤー → 13% HST、正解。BC州のサプライヤー → 5% GST、正解。Q3までに、簿記係は2四半期で100行を処理し、税率の確認はパターンマッチングのチェック(「ほとんどが13%だから、税率は問題ないだろう」)になり、行レベルの確認ではなくなります。TPS 5%とTVQ 9.975%が別々の行に記載されたQC州のサプライヤーの請求書で、連邦ITCとして請求できるのはTPS(GST)部分のみである場合、スプレッドシートの適用税率は「5%」と表示されます。これは連邦請求としては正しいですが、以前の列と生のPDFを比較している簿記係はその差異に気づき、クロスリファレンスに時間を費やします。抽出は正しいのです。確認作業の方にずれが生じるのです。4四半期を通じて、確認作業のずれは抽出エラーよりも多くの摩擦を生み出します。
これら3つの障害モードには同じ根本原因があります。単一四半期の抽出ワークフローは、各四半期を独立したイベントとして扱います。一方、四半期バッチワークフローは、4つの四半期をチェーンのリンクとして扱います。そして、そのチェーンの整合性は、列がQ1からQ4まで同一であること、すべての行の来歴が期間をまたいで保存されていること、そして確認作業が視覚的ではなく構造的であることに依存しています。
4四半期連続のサプライヤーデータに耐える列スキーマの設計
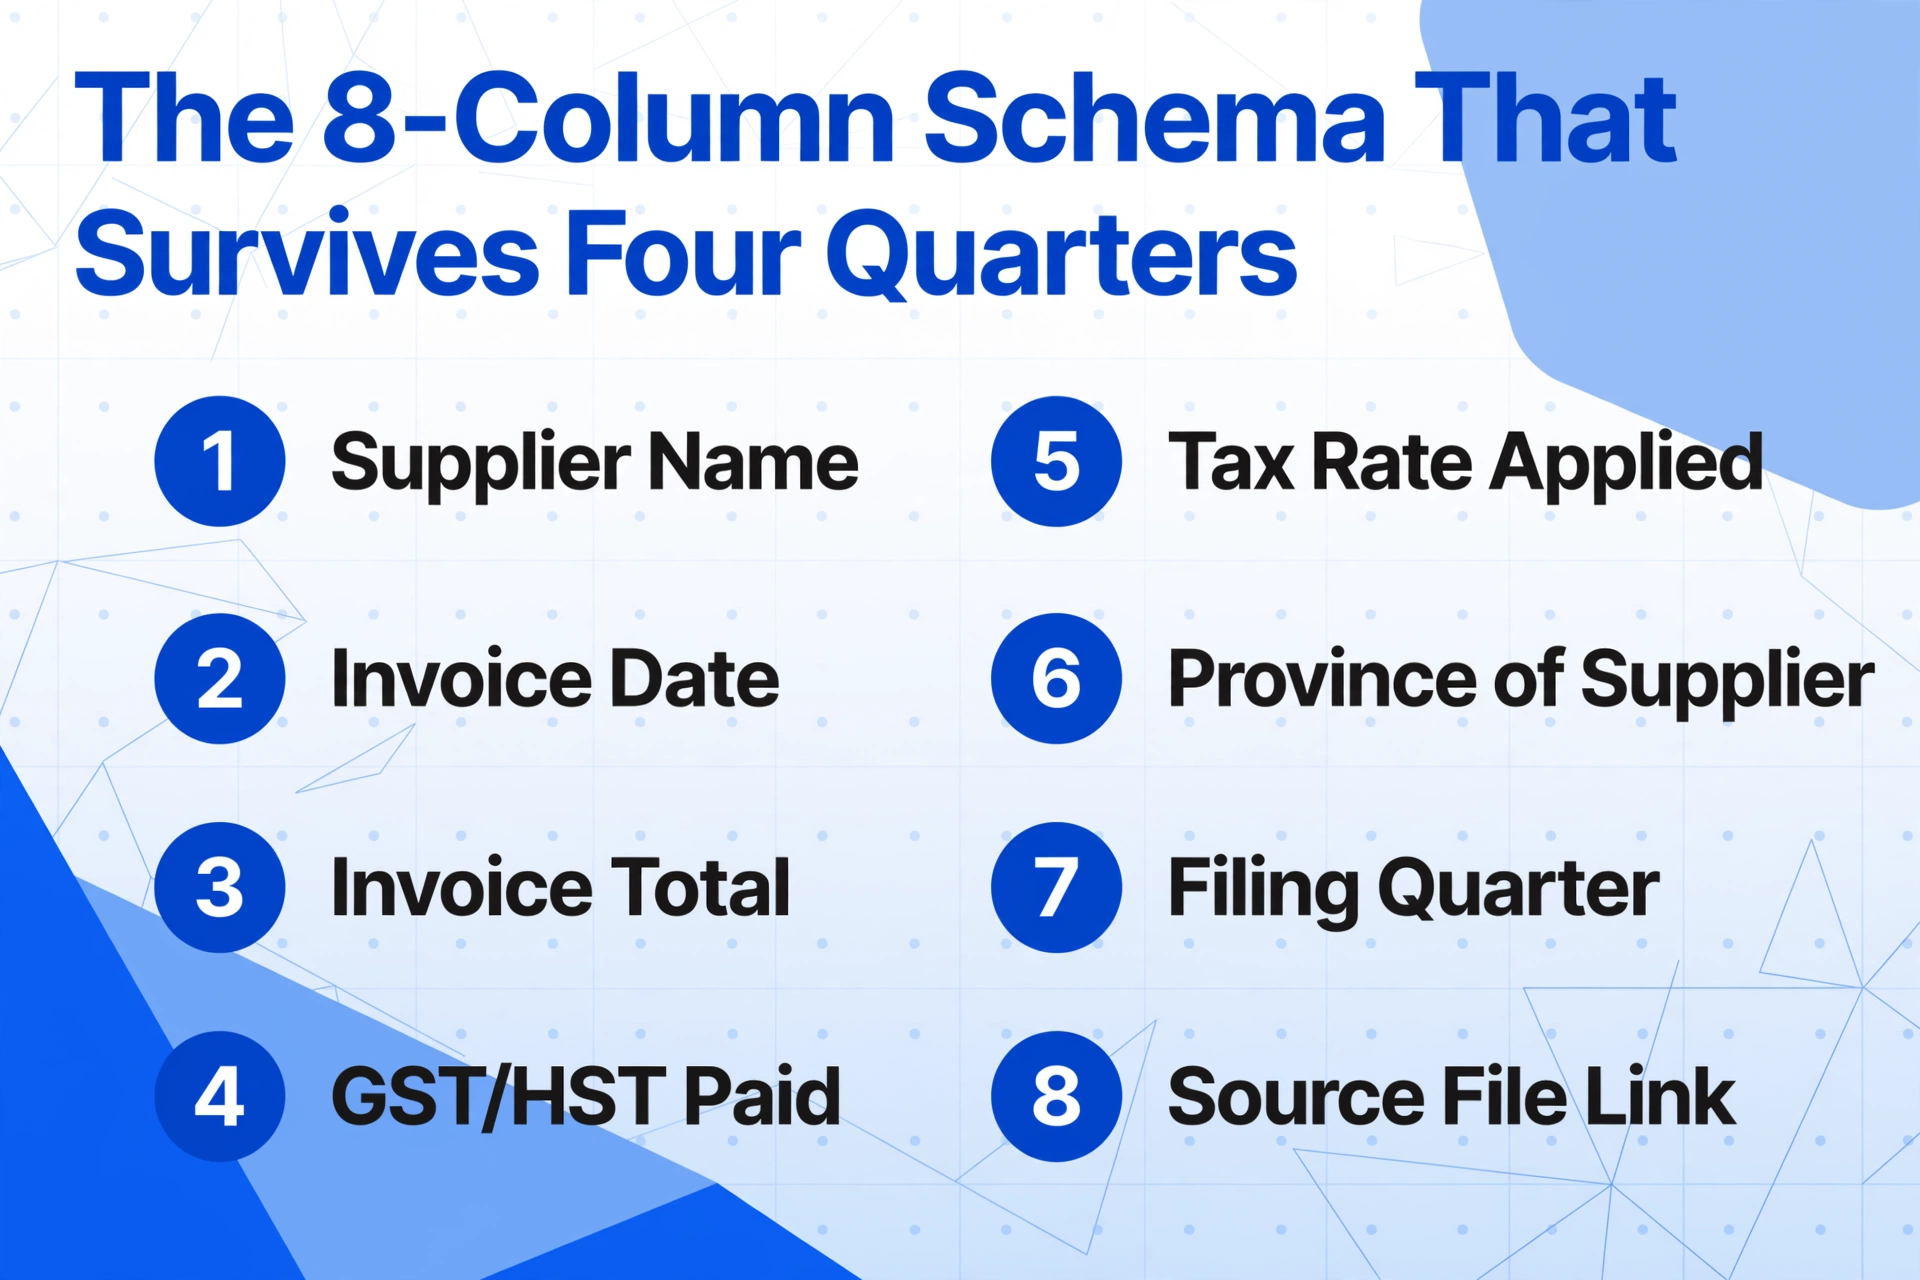
単一四半期ガイドの6列スキーマは機能します。しかし、4四半期にわたるバッチワークフローでは、スキーマにさらに2つの列カテゴリが必要です。これらの列には抽出機能はありませんが、クリーンな年間マージと1月の手動照合作業を分ける唯一の要素です。
| 列名 | タイプ | 四半期をまたぐ目的 |
|---|---|---|
| サプライヤー名 | 識別 | 四半期をまたぐ結合キーです。Q1で「Staples Canada」というサプライヤー名は、Q3でも「Staples Canada」として表示されなければならず、「Staples」や「Staples Can.」ではいけません。わずかな名前の表記ゆれは、年間のGST/HST支払額の合計をサプライヤーごとに表示する四半期横断ピボットテーブルを壊してしまいます。 |
| 請求日 | 期間配分 | 購入がどの四半期に属するかを決定します。9月28日付の請求書を10月2日に受け取った場合、それはQ4ではなくQ3(7月〜9月)に属します。CRAの期間配分は、GST/HSTが支払い可能になった日付に従います。一般的には、発生主義の納税者にとっては請求日です。 |
| 請求書合計額(税込) | クロスチェック | 封筒の金額であり、抽出されたGST/HST支払額が算術的に妥当であることを検証するために使用されます。請求書合計額が$500でGST/HST支払額が$65の場合、13%のHSTが課されていることを示唆します。$500で$75の場合は15%のHSTを示唆します。$500で$115の場合は、フィールドの読み取りミスか、サプライヤーがPSTを別途請求したことを示唆します。 |
| GST/HST支払額(ITC額) | 中核 — 106行目に反映 | サプライヤー請求書ごとの仕入税額控除です。全行・全四半期で合算され、年間のITC合計額を算出します。 |
| 適用税率 | 検証 | 税行のパーセンテージ — 5%、13%、または15%です。州の税率不一致を検出するために使用されます。BC州のサプライヤー(州 = BC州)で税率が13%の場合は危険信号です。BC州はHST制度に参加していません。 |
| サプライヤーの州 | 検証 | サプライヤーの住所の州です。適用税率と照合して、正しい州税率が請求されたかを検証します。 |
| 申告四半期 | バッチのみ(手動タグ) | AIではなく簿記係によって入力されます — 「Q1 2026」「Q2 2026」などです。この列は文書から抽出されません。サプライヤーの請求書には、それがどの四半期に属するか記載されていないためです。4つの四半期スプレッドシートが1つの年間元帳に統合されるとき、この列が行の出所を保持します。すべてのITC行は、それがどの申告期間からのものかを把握しており、年度末監査ではソース文書を開かずに四半期でフィルタリングできます。 |
| ソースファイル名 | バッチのみ(自動入力) | ソース文書のファイル名です — 例:Staples_Invoice_Mar2026.pdf。CRA監査人が特定のITC申告の背後にある元の請求書を要求した場合、この列は行をクライアントのファイル内の正確なPDFにトレースします。この列がないと、年間元帳は文書トレイルのない数字の集合にすぎません。 |
スキーマには8つの列があります。6つは文書からデータを抽出します。残りの2つ — 申告四半期とソースファイル名 — は出所を保持します。簿記担当者はバッチ命名時に申告四半期ラベルを追加し、抽出ツールがソースファイル名列を自動入力します。追加の入力は不要です。しかし、この2つの列がなければ、4つの四半期抽出スプレッドシートには200行の同一列構造が含まれ、どの行がどの期間に属し、どのPDFがどの数値を生成したかを判別できません。これが、マージ可能な四半期出力と1月のパズルの違いです。
ファイルは安全に処理され、保存されません。
4四半期の処理:同じスキーマ、同じ列、4つのバッチ
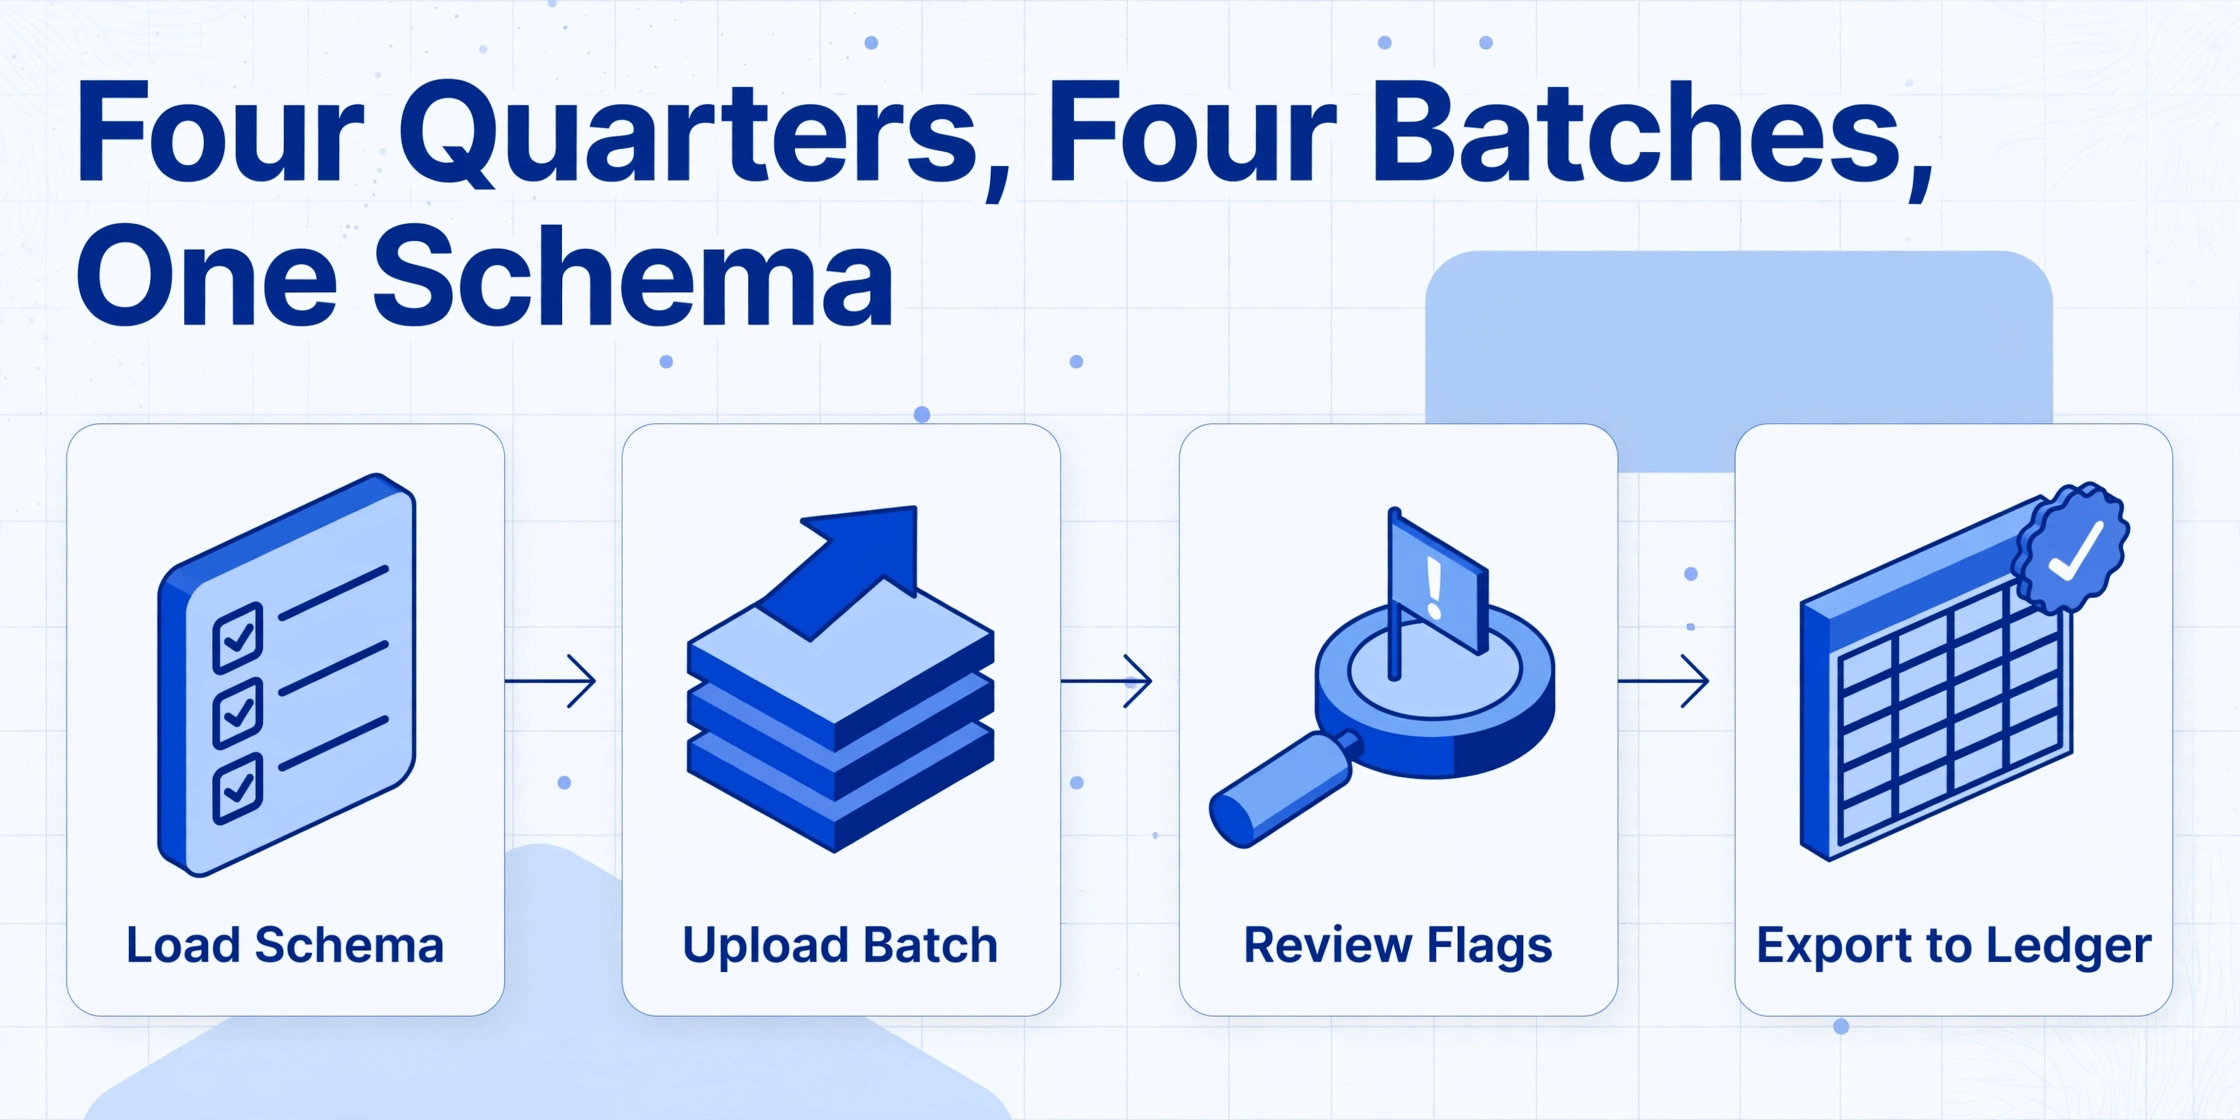
バッチワークフローは仕組みは単純ですが、規律が求められます。暦年申告者の場合、年に4回 — 3月、6月、9月、12月の末日 — 簿記担当者は現在の四半期のサプライヤー文書フォルダーに対して同じスキーマを実行します。各実行で同じ8つの列を持つ1つのスプレッドシートが生成されます。四半期ごとの抽出ステップには数分かかります。規律とは、実行間で列定義がずれないようにすることです。
最も一般的なずれの要因:Q2のサプライヤーが新しいフィールドを導入し、簿記担当者がそれを追跡すべきだと考える場合 — クライアントの購買マネージャーが相互参照したい発注書番号など。簿記担当者がQ1のスプレッドシートに追加せずに、Q2のスキーマに9番目の列を追加したとします。するとQ1は8列、Q2は9列となり、列セットが一致しないため年間マージが失敗します。修正は簡単ですが、四半期の締め切りに追われる中で忘れがちです:Q2で列を追加する場合は、Q2の実行を開始する前に、Q1のスプレッドシートにも同じ列を追加してください — その列のすべてのセルがQ1では「N/A」になる場合でもです。抽出スキーマは時間を超えた契約であり、四半期ごとの便宜ではありません。
各四半期の実行は、構造が同一で入力フォルダーのみが異なる4つのステップに従います:
前四半期のスキーマを読み込んでください — 再構築は不要です。
Q1から保存したテンプレートを開き、すべての列が存在することを確認します。四半期中に新しい規制要件が発生した場合(CRAが新しい報告フィールドを導入した場合など)は、今すぐ列を追加し、現在の四半期のバッチを実行する前に、過去すべての四半期のスプレッドシートにも遡って同じ列を追加してください。
四半期分のすべてのサプライヤー書類を一度にアップロードしてください。
クライアントごと、四半期ごとに1つのフォルダを作成します — /Clients/Café_Toronto/GST_HST/Q1_2026/。四半期中に受け取ったすべてのサプライヤー請求書をこのフォルダに入れます。PDFメール、地元業者の紙の領収書をスマホで撮影した写真、オンライン購入確認画面のスクリーンショット — すべて同じキュー、同じスキーマで処理します。
出力の異常値を確認してください — すべての行を確認する必要はありません。
「適用税率」で並べ替えます。税率とサプライヤーの州の間に不一致がないか確認します — ON州のサプライヤーが13%ではなく5%になっている、BC州のサプライヤーがHSTのないBC州で13%になっているなど。「GST/HST支払額」を大きい順に並べ替え、上位5件を元のPDFと照合します — 四半期ごとの最大5件のITC請求で、総ITC額の約60%を占め、人間による再確認が最も価値のある行です。「GST/HST支払額」列の空白セルは、CRAの監査証跡用に手動メモが必要な非課税購入を示しています。
「申告四半期」にタグを付け、スプレッドシートを保存してください。
このバッチのすべての行の「申告四半期」列に「Q1 2026」を追加します。ファイル名を Café_Toronto_Q1_2026_GST_HST.xlsx として保存します。ファイル名の規則 — クライアント名、四半期、年、税種別 — は、年末の統合を再構築作業ではなく構造的な操作にするためのパターンです。
暦年の終わりには、クライアントのフォルダに4つのファイル(Q1、Q2、Q3、Q4のスプレッドシート)が保存されています。それぞれ8つの列が同一順序で並び、各列に「申告四半期」がタグ付けされています。統合ステップ — 4つすべてを1つのスプレッドシートに積み重ねる — は、すべての列と各行の出所を保持するコピー&ペースト操作になります。統合を可能にする構造がQ1の抽出設計に組み込まれているため、手動による調整は不要です。
分類ドリフト問題:同じサプライヤーなのにQ1とQ3でITC合計が異なる理由
導入部で説明した3つのドリフトベクトルのうち、分類ドリフトは最も発見が難しく、年間の税務サマリーに最も深刻な損害を与えます。これは、四半期ごとに抽出AIの結果が異なるために発生するのではありません。意味論的抽出は、4月でも10月でもサプライヤーの請求書の税額行を同じように読み取ります。問題は、人間による検証レイヤーが四半期ごとの時間的プレッシャーの中でドリフトすることにあります。
造園業のクライアントのQ1を処理している簿記係を考えてみましょう。BC州の設備サプライヤーからの請求書に、1,750ドルの購入に対して「GST (5%): $87.50」と表示されています。抽出結果は、適用税率=5%、サプライヤーの州=BC、GST/HST支払額=$87.50と表示されます。正しいです。簿記係は確認して次に進みます。
Q3が来ました。同じBC州のサプライヤーが、GSTの行を別の位置に表示しています。請求書テンプレートが再設計されたのです。抽出結果は依然として正しく、適用税率=5%、サプライヤーの州=BC、GST/HST支払額=$112.00です。しかし、CRAの締め切りに追われて50件の請求書を処理している簿記係は、112ドルという数字を見て、サプライヤー名に目をやり、「これはいつものサプライヤーだ。おそらく他の大半と同じ13%のHSTだろう」と考えます。検証の筋肉は、約40行を処理した後に疲労が生じるため機能しなくなります。これは、視覚的な参照に対して持続的なパターンマッチングを必要とするあらゆるタスクで十分に文書化された現象です。
結果:Q3のスプレッドシートには、BC州のサプライヤーに対する正しく抽出されたITCの数値(5%で$112.00)が含まれていますが、簿記係のクライアントのサプライヤーベースに関するメンタルモデルはドリフトしています。Q4までに、簿記係は4つの四半期にわたってどのサプライヤーがどの州の税率を請求したかを確信を持って言えなくなります。なぜなら、検証ステップがチェックステップ(「税率が州と一致する」)ではなく、信頼ステップ(「AIが正しく取得した」)になったからです。分類ドリフトは抽出の問題ではありません。四半期が増えるごとに悪化する検証規律の問題です。4四半期で各50件の請求書は200のサプライヤー行に相当し、人間の検証者のパターンマッチング閾値は最後の行に達する前に消耗するのに十分な量です。
構造的な修正方法は、税率の検証を視覚的なスキャンからスプレッドシートの数式に移行することです。これは、サプライヤーの州と適用税率の間の不一致を自動的にフラグする列です。
| 州 | 予想連邦税率 | 税率≠予想の場合のフラグ |
|---|---|---|
| オンタリオ州 (ON) | 13% HST | 税率≠13% → 確認 |
| ノバスコシア州 (NS)、ニューブランズウィック州 (NB)、ニューファンドランド・ラブラドール州 (NL)、プリンスエドワードアイランド州 (PE) | 15% HST | 税率≠15% → 確認 |
| ブリティッシュコロンビア州 (BC)、アルバータ州 (AB)、マニトバ州 (MB)、サスカチュワン州 (SK)、ノースウエスト準州 (NT)、ヌナブト準州 (NU)、ユーコン準州 (YT) | 5% GST | 税率≠5% → 確認 |
| ケベック州 (QC) | 5% GST(QSTは別途、州税です。連邦ITCには含めないでください) | 税率≠5% → 確認。QSTがGST/HST支払額の列に含まれていないか確認 |
1つの数式 — =IF(AND(H2="BC", G2<>5%), "VERIFY", "") — を統合年間元帳の200行すべてに適用すれば、抽出された税率がサプライヤーの州の期待税率と一致しない行を瞬時に特定できます。簿記係は、200行すべてを目視でチェックして税率の不一致を探す代わりに、フラグが立った行(通常は四半期あたり5行未満)をレビューします。この数式が規律であり、疲れることはありません。
四半期ごとに変わるもの、変わってはいけないもの
バッチワークフローは、ほとんどの変数が四半期を通じて一定であるという前提に基づいています。つまり、クライアントの事業内容、GST/HST申告方法、サプライヤー基盤の構造、購入先の州構成などです。この前提は約20%の確率で誤りとなります。そして、その20%のケースこそ、バッチワークフローの規律が最も価値を発揮し、同時に最も破綻しやすい場面でもあります。
サプライヤーの変更は、最も一般的な四半期ごとの変動要因です。クライアントが年度途中で物流プロバイダーを切り替えたとします。旧サプライヤー(BC州、5% GST)が新サプライヤー(ON州、13% HST)に置き換わります。AIが各請求書を個別に読み取るため、抽出処理は修正なしで両方に対応できます。バッチワークフローの課題は、新しいサプライヤーのデータを抽出することではなく、年間元帳に旧サプライヤーのデータを保持し、年間のITC合計に両方を含めることです。元帳を「整理」するために旧サプライヤーのQ1スプレッドシート列を削除する簿記係は、監査証跡を破壊することになります。ルールは明確です。四半期スプレッドシートは追加専用です。年間元帳は全四半期のすべての行を集計します。サプライヤーがQ3以降使用されなくなった場合でも、そのQ1とQ2の行は申告四半期タグとともに元帳に残ります。データは削除されず、Q2以降に繰り返されないだけです。
申告方法の移行は稀ですが、影響は大きくなります。年間の課税供給額が年度中に40万ドルを超えたクライアントは、簡易方式から一般方式に切り替える必要があります。実際には、この切り替えは通常、翌四半期の開始時に有効になります。簡易方式では、ITCが請求書ごとではなく総売上のパーセンテージとして計算されるため、抽出ワークフローは売上側のGST/HST徴収額(103行目入力)のみを追跡していました。一般方式では、抽出スキーマが拡張され、一般方式が適用される全四半期について、購入側の列(GST/HST支払額、適用税率、サプライヤーの州)が含まれます。簿記係は、Q2スキーマにこれらの列を追加し(切り替えがQ2開始時だったと仮定)、抽出を実行します。これにより、Q2からQ4には購入側データが含まれ、Q1には含まれなくなります。年間元帳にはこれが反映されます。Q1の行は購入側の列が空白で、Q2~Q4の行は完全に入力されています。列構造は4つの四半期すべてで同じであるため(Q1のデータが単に疎であるだけ)、マージは引き続き機能します。
州の税率変更は、クライアントレベルではなく立法レベルで発生します。州がHSTシステムに加入したり離脱したりする場合(2013年にHSTからGST+PSTに移行したBC州や、同様の移行を議論している複数の州のように)、簿記係のスプレッドシートにある州別税率参照テーブルを更新する必要があります。計算列アプローチでこれに対処します。各州の期待税率をハードコーディングする代わりに、列は税率テーブルを参照し、簿記係は法改正時に一度だけそのテーブルを更新します。AIはルックアップテーブルからの期待税率ではなく、請求書に印刷された税率を読み取るため、抽出自体は影響を受けません。検証用の数式が不一致をフラグし、簿記係がサプライヤーが誤った税率を請求したのか、税率テーブルの更新が必要なのかを判断します。
複数クライアント・複数申告サイクルにわたるバッチワークフローの拡張
12の小規模事業者クライアントを抱える記帳業務では、GST/HSTの申告カレンダーにより、四半期ごとに48のバッチが発生します。1バッチあたり2時間の手動再入力が必要だとすると、年間96時間、つまりフルタイムで約2.5週間もの時間を、PDFからスプレッドシートへの税額転記に費やすことになります。バッチ抽出ワークフローを導入すれば、1バッチあたりのデータ入力時間が2時間から、アップロードと確認の数分間に短縮されます。これにより、年間の転記作業が96時間から約8時間の確認作業に削減され、年間を通じてのデータ入力業務が、CRAの提出期限に収まる四半期ごとの確認タスクへと変わります。
これを支える業務レベルでのフォルダ構造は次のとおりです。
クライアントごとに1つのスキーマをクライアントフォルダに保存
各クライアントの列テンプレートは一度保存され、毎四半期ごとに読み込まれます。テンプレートは、クライアントが一般方式(購入側の列を含む)と簡易方式(販売側のみ)のどちらを使用するかを定義します。年度途中で方式を変更したクライアントには新しいスキーマバージョンが作成され、以前の四半期のスプレッドシートには方式変更日を記す注釈が付けられます(再フォーマットはされません)。
クライアントごと、四半期ごとのドキュメントフォルダ
/Clients/[ClientName]/GST_HST/[Q1_2026]/ という構造により、各四半期のソースドキュメントが分離されます。クライアントから仕入先請求書がメールで届くと、簿記係はそれを現在の四半期のフォルダに直接保存します。四半期が終了すると、その期間のすべてのドキュメントがフォルダに揃っているため、申告週に慌てて収集する必要はありません。
申告週における四半期ごとのバッチ処理
暦年申告者の場合、GST/HST申告書の提出期限は各報告期間の終了後1ヶ月です。Q4(10月~12月)は1月31日、Q1は4月30日、Q2は7月31日、Q3は10月31日です。申告週に、簿記係は各クライアントの四半期バッチを順次処理します。スキーマの読み込み、フォルダのアップロード、出力の確認、申告四半期のタグ付け、保存。12クライアントで1バッチあたり数分なら、合計約1時間です。これは、その四半期のドキュメントが確定してからCRAの提出期限までの間に行う作業です。
年度末にクライアントごとに1つの年間税務サマリーに統合
Q4終了後の1月に、各クライアントの4つの四半期スプレッドシートを1つの年間元帳に積み上げます。すべての行にわたって州別税率検証計算式を適用します。申告四半期でフィルタリングし、各四半期のGST/HST支払額合計が、申告済みのGST34-2の106行目の数値と一致するかを検証します。抽出合計が申告数値と四捨五入の許容範囲以上に乖離している四半期は、詳細なレビューの対象としてフラグが立てられます。その差異は、バッチ内の仕入先請求書の欠落、またはスプレッドシートに反映されていない申告書の手動調整エントリのいずれかです。いずれにせよ、元帳によってそれが可視化されます。
あるクライアントの年末元帳は、50件のサプライヤー請求書×4四半期の200行、8列のテーブルです。かつては1月の最初の2週間を、提出済み申告書や散在するスプレッドシートから四半期ごとの税務データを再構築することに費やしていた簿記係が、今ではクライアントごとに1つのファイルを開き、検証用の数式を実行し、調整済みの元帳を会計士に渡すだけです。CRA(カナダ歳入庁)がGST/HSTの源泉書類とワーキングペーパーに対して定める6年間の記録保存要件は、フォルダ構造(4つの四半期別抽出スプレッドシート、1つの統合年間元帳、および元のサプライヤーPDF)によって満たされます。元帳の各行は、ソースファイル名列を介して特定の源泉書類にトレース可能です。
1つのスキーマ、4つの四半期、1つの年間税務サマリー: 列定義がQ1からQ4まで固定されていれば、年末の統合はコピー&ペースト作業で完了します。年間元帳は、抽出設計の副産物であり、1月に記憶を頼りに別途作成するドキュメントではありません。
このバッチ統合パターンはGST/HSTに固有のものではありません。同じアプローチ(1つの抽出スキーマを複数の報告期間に適用し、1つの統合年間元帳を生成する)は、他の四半期ごとの税務報告システムにも直接適用できます。AU BASバッチワークフローは、30のクライアントを120の四半期期間にわたって管理するオーストラリアの簿記係向けに、まったく同じ3ステップのパターンを使用しています。T4バッチワークフローは、これを年末のカナダの給与計算に適用し、2つの給与プラットフォームからの300件の従業員スリップを1つのCRA調整スプレッドシートに統合します。各法域によって法定フィールドは変わりますが、バッチの原則は変わりません。列を一度定義し、毎期同じスキーマを実行し、統合を構造から自然に生み出します。
FAQ:四半期ごとのGST/HST申告書のバッチ処理
年度途中で簡易方式から一般方式に切り替えた場合、同じバッチ抽出スキーマを使用できますか?
はい、可能です。簡易方式では、抽出スキーマは売上側の列(売上総額と徴収したGST/HST)のみを追跡していました。一般方式に切り替える際は、同じスキーマに購入側の列(GST/HST支払額、適用税率、サプライヤーの州)を追加してください。簡易方式で作成されたQ1のスプレッドシートでは、購入側の列が空白になりますが、その行は削除しないでください。Q2~Q4のスプレッドシートではすべての列にデータが入力されます。年間台帳には、Q1は購入データが少なく、Q2~Q4は完全にデータが入力された状態で表示され、申告方法が変更された時期を正確に記録します。CRA(カナダ歳入庁)が方式移行の裏付け書類を求めた場合、台帳はQ1に購入側データがないことで、その日付を明確に示します。
バッチワークフローでは、同じ四半期バッチ内でPDF、スマホ写真、スクリーンショットなど、サプライヤーの書類が混在している場合、どのように処理されますか?
3つの形式すべてが同じ抽出パイプラインに入力されます。Staples CanadaのPDF請求書、地元の金物店の手書き領収書のスマホ写真、Amazon Business Canadaの購入確認画面のスクリーンショットはすべて、同じスキーマに対して同じバッチで処理されます。AIは各書類をフィールドの意味で読み取ります。つまり、きれいなPDF上のGST/HSTの行を見つけるのと同じ方法で、領収書に走り書きされた「GST $12.40」という税額も読み取ります。写真の照明が不十分だったり、領収書に折り目があって税額の行が部分的に読めない場合、その行のGST/HST支払額の列は空白になります。これにより、誤ったITC(仕入税額控除)の数値が黙って生成される代わりに、手動レビューのフラグが立てられます。バッチ内の残りの行は通常通り処理されます。
AIがQSTも含むケベック州のサプライヤー請求書から税額を抽出する場合、TPSとTVQを分離しますか?
AIは書面に印刷されている内容を抽出します。ケベック州のサプライヤー請求書では通常、TPS(GST)とTVQ(QST)が別々の行に、別々のラベルで記載されています。列名が「GST/HST支払額」の場合、AIはTPSの金額(連邦GST部分)を抽出し、TVQの行は無視します。列名が「支払税額」のように曖昧な場合、AIはTPS+TVQの合計額を抽出する可能性があり、連邦ITCを過大に計上することになります。列名が指示となります。ケベック州のサプライヤーに特化して、列名を「GST/HST支払額(連邦部分のみ)」とすると、曖昧さが解消されます。抽出後、サプライヤーの州の列には「QC」、適用税率の列には「5%」と表示されます。これはケベック州での購入に対する正しい連邦税率です。9.975%のTVQは州税であり、連邦GST/HST申告書には含まれません。
AU BASのバッチ処理と比較して、ワークフローは同じですか?
四半期ごとのバッチ処理の原則は同じです。AU BASのバッチアプローチも、スキーマを一度定義し、四半期ごとに実行し、年次ロジックに統合する方法です。違いは税構造にあります。AU BASでは全サプライヤーに単一のGST税率(10%)が適用されるため、州ごとの税率確認ステップが不要です。これはカナダのGST/HSTバッチ処理で最も労力のかかる作業の一つであり、オーストラリアには存在しません。逆に、AU BASのワークフローには購入タイプの分類(G10とG11のラベルに対応する資本的支出か否か)が追加されますが、カナダのGST/HSTシステムには直接の同等物がなく、ITCの適格性は購入カテゴリではなく事業使用率に依存します。カナダとオーストラリアの両方のクライアントを扱う簿記業務では、管轄区域ごとに異なるカラムスキーマで同じバッチワークフローを実行します。
年次税務サマリーは、ITC請求のCRA監査サポート文書としても使えますか?
年次税務サマリースプレッドシートは、各ITC行を特定のサプライヤーPDFにリンクするソースファイル名列を備えており、各四半期のGST34-2の106行目の数値が個々のサプライヤー請求書からどのように導出されたかを示すワーキングペーパーです。CRAのGST/HST監査では、監査人は通常、特定のITC請求を裏付ける元のサプライヤー請求書を要求し、ワーキングペーパーは要求しません。このスプレッドシートには2つの役割があります。1つは、ソース文書と提出された申告数値の橋渡しとなり、それらを結びつける計算を示すことです。もう1つは、四半期をまたいだ一貫性の記録として機能することです。同じサプライヤーの請求書を全4四半期にわたって一覧表示できるため、4つのフォルダに散らばった個々のPDFの山では提供できない情報を提供します。元のPDFが信頼できる記録であり、元帳はそれらをナビゲート可能にするものです。
会計士に渡す前に年次元帳に対して実行する、最も費用対効果の高い検証チェックは何ですか?
各四半期について、州ごとのサブセットの請求書合計額の列合計に該当するGST/HST税率を掛け、その結果をそのサブセットのGST/HST支払額の列合計と比較します。ON州のサプライヤーの場合:請求書合計額の合計 × (13 ÷ 113) は、Province = ON の行のGST/HST支払額の合計とほぼ等しくなるはずです。BC州のサプライヤーの場合:請求書合計額の合計 × (5 ÷ 105) は、Province = BC の行のGST/HST支払額の合計とほぼ等しくなるはずです。州ごとに四半期あたり2ドルを超える差異がある場合は、税額の読み取りミス、課税対象と非課税の供給が混在した請求書、またはサプライヤーの請求書合計にPSTが別途含まれている可能性があります(BC州やサスカチュワン州では一般的で、PSTはGSTに上乗せされる州税です)。このチェックは四半期あたり30秒で完了し、四半期ごとの検証パスを最もよくすり抜けるエラーパターン、つまり正しく抽出されたが誤った購入合計に適用された税率を捕捉します。